
Tamanho e Participação do Mercado de Coberturas Comerciais da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 13.34 Bilhões de dólares |
| Tamanho do Mercado (2027) | 14.37 Bilhões de dólares |
| Tamanho do Mercado (2032) | 20.81 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.69 % |
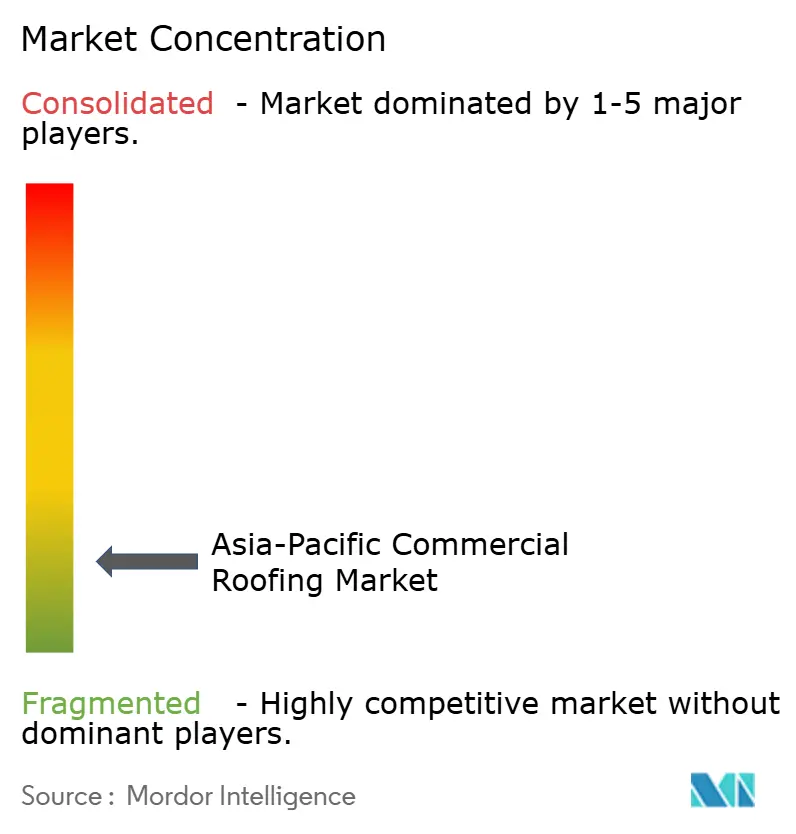
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Coberturas Comerciais da Ásia-Pacífico por Mordor Intelligence
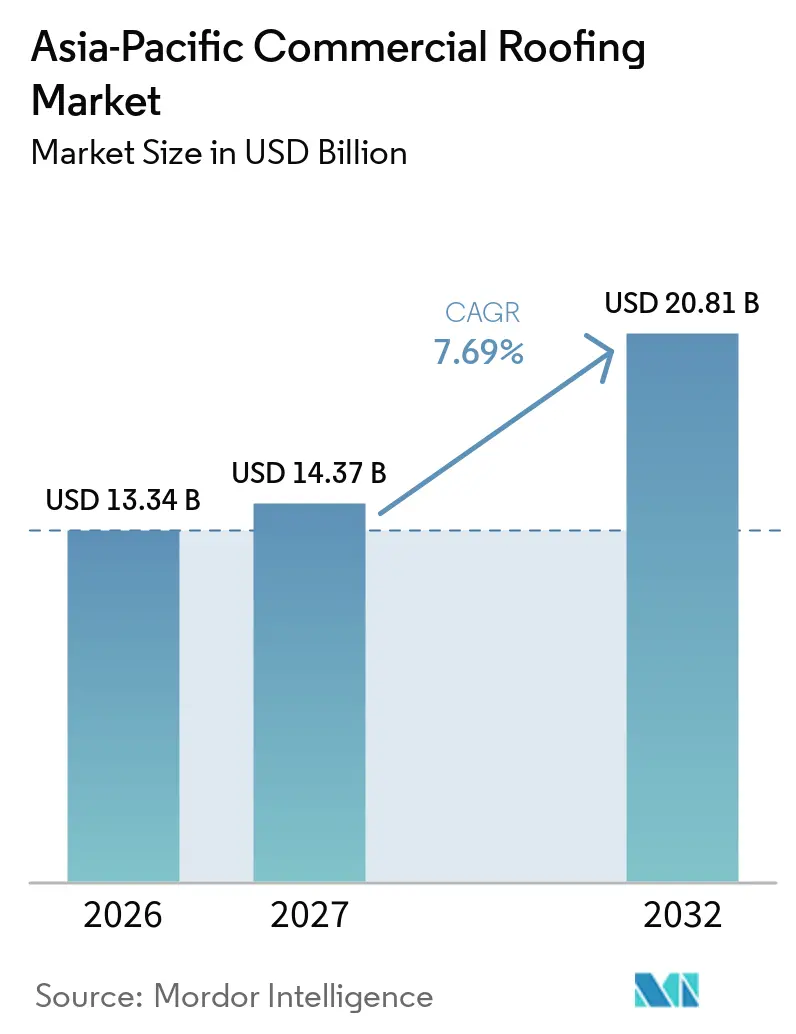
O tamanho do Mercado de Coberturas Comerciais da Ásia-Pacífico foi avaliado em 13,34 bilhões de USD em 2026 e estima-se que cresça de 14,37 bilhões de USD em 2027 para atingir 20,81 bilhões de USD até 2032, a um CAGR de 7,69% durante o período de previsão (2027-2032).
O crescimento está vinculado à construção industrial, instalações logísticas, infraestrutura pública e projetos comerciais que exigem conjuntos de cobertura maiores e mais duráveis. Os incorporadores estão atribuindo maior importância à resistência à água, isolamento, desempenho contra ventos e cobertura de garantia, particularmente em locais quentes e úmidos. Isso está aumentando a demanda por sistemas de membrana e coberturas metálicas isoladas em projetos onde os custos operacionais e o desempenho do edifício são relevantes. O mercado de coberturas comerciais da Ásia-Pacífico também apresenta uma grande lacuna entre projetos premium e projetos orientados por preço, com fabricantes domésticos aumentando a concorrência em produtos de cobertura padrão. A capacidade de fornecimento, equipes de instalação treinadas e suporte técnico local definirão quais fornecedores poderão se beneficiar de especificações de maior valor.
Principais Conclusões do Relatório
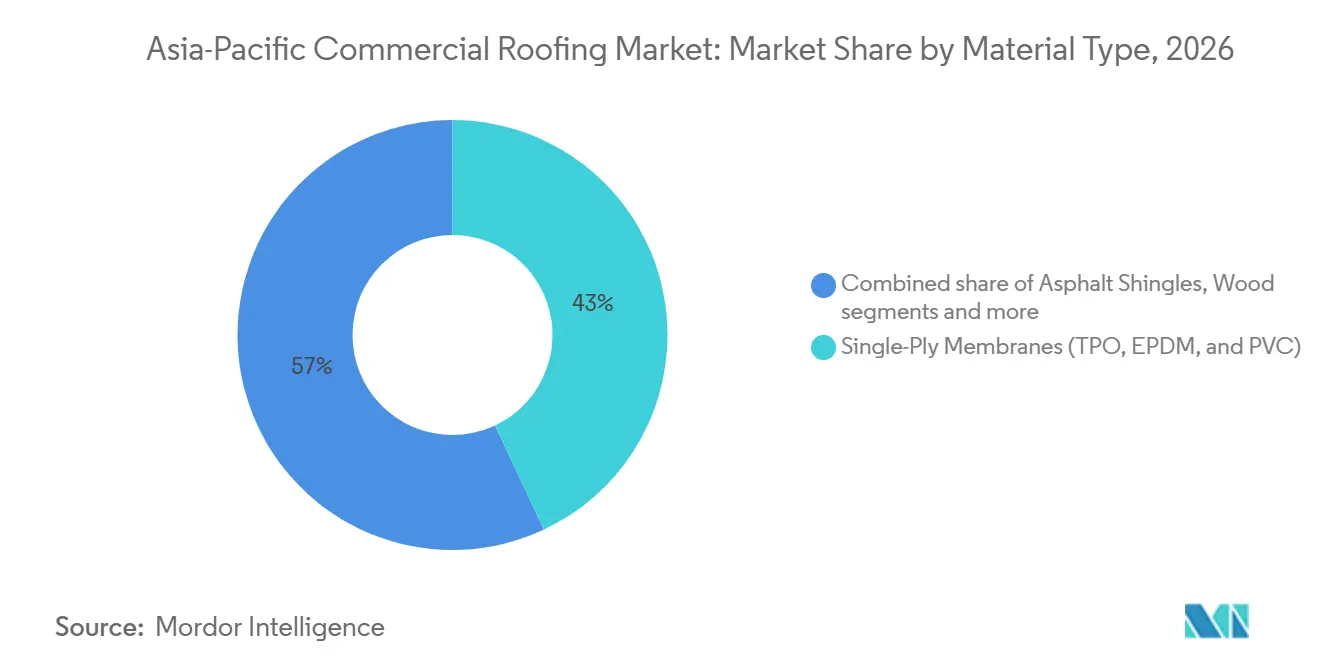
- Por tipo de material, as membranas de camada única detinham 43,00% da participação do mercado de coberturas comerciais da Ásia-Pacífico em 2026, enquanto o segmento Outros tem previsão de crescer a um CAGR de 7,80% até 2032.
- Por tipo de construção, a nova construção representou 60,00% do tamanho do mercado de coberturas comerciais da Ásia-Pacífico em 2026 e tem projeção de expansão a um CAGR de 8,00% até 2032.
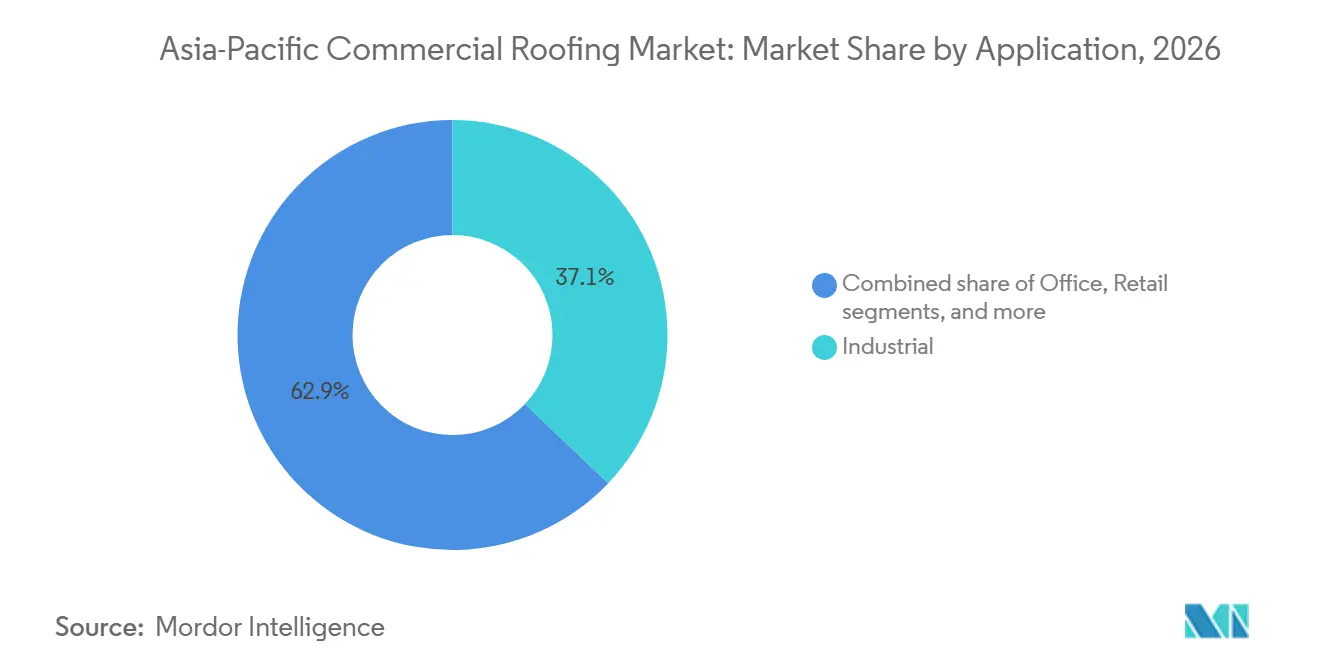
- Por aplicação, o segmento industrial representou 37,10% da participação do mercado de coberturas comerciais da Ásia-Pacífico em 2026 e tem previsão de avançar a um CAGR de 8,20% até 2032.
- Por geografia, a China detinha 43,70% do total regional em 2026, enquanto a Índia tem previsão de crescer a um CAGR de 7,10% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Manufatura para Exportação e de Campi Industriais | +2.1% | China, Vietnã, Índia, Indonésia, Tailândia | Médio prazo (2-4 anos) |
| Construção de Centros de Distribuição de E-Commerce e Armazenamento Refrigerado | +1.8% | China, Índia, Vietnã, Tailândia, Indonésia | Curto prazo (≤ 2 anos) |
| Especificações de Cobertura para Tufões, Monções e Alta Umidade | +1% | Sudeste Asiático, litoral da China, Filipinas, Bangladesh | Longo prazo (≥ 4 anos) |
| Infraestrutura Pública e Desenvolvimento Orientado ao Transporte | +0.9% | Índia, China, Tailândia, Filipinas, Sudeste Asiático | Médio prazo (2-4 anos) |
| Adoção de Edificações Pré-Fabricadas | +0.8% | Índia, Vietnã, Indonésia, Tailândia | Médio prazo (2-4 anos) |
| Produção Local de Membranas, Metais e Isolamento | +0.5% | China, Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Manufatura para Exportação e de Campi Industriais
A diversificação da cadeia de suprimentos continua a apoiar a construção de fábricas greenfield no Sudeste Asiático e no litoral da Índia. Os requisitos de expansão respondem por mais da metade da demanda industrial na Ásia-Pacífico, enquanto operadores de logística terceirizada e distribuição representam mais de 30% dos requisitos ativos de locatários[1]. Instalações de eletrônicos, componentes automotivos e produtos farmacêuticos frequentemente exigem melhor resistência ao fogo, isolamento e cobertura de garantia prolongada em comparação com fábricas padrão. Esses requisitos fortalecem a demanda por membranas de camada única e sistemas metálicos isolados no Vietnã, Tailândia, Índia e Indonésia. O mercado de coberturas comerciais da Ásia-Pacífico se beneficia porque campi industriais maiores exigem extensas áreas de cobertura e qualidade de instalação consistente. A tendência em direção a especificações mais elevadas também reduz a participação de produtos corrugados básicos em projetos industriais premium.
Construção de Centros de Distribuição de E-Commerce e Armazenamento Refrigerado
A construção de armazéns permanece uma fonte importante de demanda porque a Ásia-Pacífico responde por 40% do volume global de e-commerce. O investimento em cadeia de frio acrescenta um requisito mais especializado, pois instalações refrigeradas necessitam de isolamento robusto e barreiras de vapor confiáveis. O setor de cadeia de frio da Ásia-Pacífico cresceu a um CAGR de 29,6% de 2017 a 2022, e a lacuna remanescente na capacidade de armazenamento refrigerado aponta para maior demanda de construção[2]. Painéis isolados de polisocianurato, poliolefina termoplástica e sistemas de cloreto de polivinila são adequados para instalações onde o consumo de energia e o controle de temperatura são preocupações centrais. A demanda por espaço logístico com controle de temperatura continua a superar a oferta disponível em vários mercados regionais. Isso sustenta uma fonte duradoura de demanda de coberturas de maior valor além do desenvolvimento comum de armazéns.
Especificações de Cobertura para Tufões, Monções e Alta Umidade
Tufões, monções e alta umidade estão elevando os requisitos de desempenho para coberturas comerciais em áreas expostas. A WISKIND testou seu sistema de painel com costura em pé a 4,2 quilopascais sob a norma nacional GB/T 39794.1-2021. As Filipinas exigem que estruturas comerciais atendam aos requisitos de carga de vento sob seu Código Nacional de Estruturas, o que torna o desempenho documentado do sistema importante nos processos de aquisição. Taiwan recebe uma precipitação média anual de 2.500 milímetros, e os incorporadores estão migrando para sistemas de costura em pé com travamento mecânico e sistemas de membrana à medida que os requisitos de garantia se tornam mais exigentes. O mercado de coberturas comerciais da Ásia-Pacífico está, portanto, se dividindo em projetos costeiros de maior desempenho e projetos padrão de menor custo. Fornecedores com credenciais comprovadas em resistência ao vento, drenagem e impermeabilização têm uma posição mais clara nesses locais.
Infraestrutura Pública e Desenvolvimento Orientado ao Transporte
O desenvolvimento orientado ao transporte concentra escritórios, espaços de varejo, instalações de transporte e serviços públicos em torno de nós de transporte. O Banco Asiático de Desenvolvimento descreve como essa abordagem vincula o uso do solo e o planejamento de transportes na Índia, Indonésia, Filipinas e Tailândia[3]. Esses projetos frequentemente criam pacotes de cobertura maiores porque combinam vários tipos de edifícios em um único empreendimento. Um contrato de Chennai de junho de 2025 abrangeu um complexo multimodal com mais de 108.000 metros quadrados de área construída. Shoppings, terminais, escritórios e interseções públicas também exigem processos de compra mais formais e revisão técnica mais rigorosa do que projetos privados menores. O mercado de coberturas comerciais da Ásia-Pacífico se beneficia onde programas de infraestrutura metropolitana e urbana sustentam a demanda por sistemas de cobertura de grande vão, duráveis e bem documentados.
Análise de Impacto das Restrições*
| Restrições | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Interrupções de Instalação na Estação das Monções | -0.8% | Índia, Bangladesh, Vietnã, Indonésia, Filipinas | Curto prazo (≤ 2 anos) |
| Qualidade Irregular de Substrato em Projetos de Construção Rápida | -0.7% | Índia, Sudeste Asiático, cidades secundárias da China | Médio prazo (2-4 anos) |
| Tarifas de Importação sobre Membranas e Revestimentos Especiais | -0.6% | Índia, Vietnã, Indonésia | Médio prazo (2-4 anos) |
| Escassez de Aplicadores Certificados Fora das Principais Cidades | -0.5% | Índia, Indonésia, Vietnã, Filipinas | Longo prazo (≥ 4 anos) |
| Aplicação Inconsistente de Garantias entre os Mercados | -0.4% | Associação das Nações do Sudeste Asiático e Sul da Ásia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Interrupções de Instalação na Estação das Monções
As condições de monção limitam o período de instalação na Índia, Bangladesh, Vietnã, Indonésia e Filipinas. Muitos corredores de construção têm menos de 8 meses úteis por ano, concentrando o trabalho nas janelas da estação seca. As aplicações de adesivos e a soldagem em campo para membranas de camada única exigem condições aceitáveis de temperatura e umidade. Os atrasos podem elevar os custos de mão de obra, restringir os cronogramas de entrega e transferir receitas para períodos posteriores. O mercado de coberturas comerciais da Ásia-Pacífico também enfrenta risco de qualidade quando os empreiteiros comprimem o trabalho para cumprir datas fixas de locação. Essa restrição permanecerá porque está vinculada a padrões climáticos, e não a uma condição que os fornecedores possam resolver sozinhos.
Qualidade Irregular de Substrato em Projetos de Construção Rápida
Métodos de construção acelerada podem criar problemas de alinhamento e deflexão do deck antes do início dos trabalhos de cobertura. Esses problemas são relevantes para membranas fixadas mecanicamente e sistemas de costura em pé porque seu desempenho depende de um substrato estável. Um estudo revisado por pares de 2026 sobre uma instalação de galvalume de grande vão em Pasuruan, Indonésia, identificou o alinhamento do substrato e o ajuste dos painéis como principais preocupações de controle de qualidade. Os especialistas em coberturas podem identificar esses problemas somente após a conclusão dos trabalhos estruturais. A remediação acrescenta custos, e alguns projetos podem migrar para sistemas com requisitos de desempenho mais baixos. A escolha resultante pode reduzir o valor capturado pelos fornecedores de coberturas premium.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
Sistemas de Camada Única Lideram as Especificações ComerciaisAs membranas de camada única detinham 43,00% do mercado de coberturas comerciais da Ásia-Pacífico em 2026. A poliolefina termoplástica, o monômero de etileno propileno dieno e o cloreto de polivinila são amplamente utilizados em coberturas comerciais e industriais de baixa inclinação, onde a impermeabilização, a refletividade e a velocidade de instalação são relevantes. O segmento Outros é o material de crescimento mais rápido, com um CAGR previsto de 7,80% até 2032. Sua resistência química apoia o uso em instalações farmacêuticas e de processamento de alimentos. Sua estabilidade dimensional também apoia o uso em ambientes quentes e úmidos. As instalações solares em coberturas podem aumentar ainda mais o apelo dos sistemas de membrana que podem acomodar os requisitos de montagem.
Padrões térmicos mais elevados em Singapura, China, Coreia do Sul e Japão sustentam a demanda por coberturas refletivas de poliolefina termoplástica e cloreto de polivinila. O mercado de coberturas comerciais da Ásia-Pacífico está migrando para sistemas que atendem a requisitos de energia, drenagem e ciclo de vida, em vez de escolher produtos principalmente com base no custo inicial. A cobertura metálica permanece essencial em projetos industriais, logísticos e de transporte em todo o Sudeste Asiático. A BlueScope Steel fornece produtos COLORBOND e LYSAGHT para coberturas industriais e logísticas, onde a resistência à corrosão e a prontidão para energia solar são importantes. O betume modificado mantém um papel nos projetos de recobertura na China porque os instaladores locais estão familiarizados com o sistema e seu posicionamento de custo. Telhas asfálticas, telhas de argila e concreto e produtos de madeira atendem a projetos menores de hotelaria, resorts, patrimônio histórico e lazer.

Por Tipo de Construção:
Nova Construção Detém a Maior PosiçãoA nova construção representou 60,00% do tamanho do mercado de coberturas comerciais da Ásia-Pacífico em 2026 e também tem previsão de crescer a um CAGR de 8,00% até 2032. Os corredores industriais na Índia sustentam o segmento, as zonas de manufatura para exportação no Vietnã, os parques industriais na Indonésia e os clusters de data centers e farmacêuticos na China. Os requisitos de grandes projetos favorecem fornecedores que podem oferecer qualidade de material consistente, documentação técnica e suporte à instalação. Os empreendimentos comerciais de primeira geração na região frequentemente selecionam sistemas de poliolefina termoplástica e cloreto de polivinila em vez de conjuntos tradicionais de múltiplas camadas. Isso oferece uma abertura para fornecedores que podem cumprir os cronogramas dos projetos e oferecer garantias adequadas a grandes empreendimentos.
A recobertura e a substituição também estão se tornando mais relevantes à medida que os edifícios construídos entre 2000 e 2010 se aproximam dos períodos normais de substituição de cobertura. A Austrália já apresenta demanda notável de retrofit em propriedades comerciais construídas entre 1995 e 2005, embora os dados de origem não forneçam uma participação regional comparável. O Japão e a Coreia do Sul também possuem ativos industriais e comerciais envelhecidos que necessitam de atualizações de eficiência energética e manutenção planejada. Esses projetos são tecnicamente exigentes porque os empreiteiros devem trabalhar em torno de instalações em operação e condições de cobertura existentes. O setor de coberturas comerciais da Ásia-Pacífico pode, portanto, gerar melhores margens em projetos de recobertura onde o suporte de engenharia é relevante. O segmento pode se tornar mais importante ao longo da década de 2030 à medida que as necessidades de substituição se acumulam no estoque de propriedades maduras.
Por Aplicação:
Instalações Industriais e Logísticas Geram o Maior ValorAs instalações industriais e logísticas representaram 37,10% do tamanho do mercado de coberturas comerciais da Ásia-Pacífico em 2026 e têm previsão de crescer a um CAGR de 8,20% até 2032. Grandes edifícios de vão livre necessitam de ampla cobertura de telhado, impermeabilização robusta e melhor desempenho térmico. O e-commerce, o armazenamento refrigerado, a produção farmacêutica e a manufatura para exportação aumentam a demanda por esses ativos. Esses usos sustentam sistemas de membrana isolada e coberturas metálicas revestidas que podem atender a grandes vãos. A Índia também está registrando uso crescente de edificações pré-fabricadas em instalações logísticas, de armazenamento refrigerado e farmacêuticas. Essa base de aplicações oferece aos fornecedores oportunidades de oferecer materiais, acessórios, suporte à instalação e serviços de garantia em conjunto.
Os projetos de varejo continuam a sustentar uma demanda estável nos países da Associação das Nações do Sudeste Asiático, na Índia e nas cidades de Nível 2 e Nível 3 da China. A demanda por coberturas de escritórios está vinculada a data centers e campi tecnológicos em Singapura, Índia, Coreia do Sul e Japão. Os proprietários de data centers atribuem grande ênfase ao gerenciamento térmico e à impermeabilização confiável. O outro grupo de aplicações inclui terminais de transporte, hospitais, instalações educacionais, estádios e saguões de aeroportos. A aquisição pública e os projetos de grande vão nesses edifícios podem favorecer conjuntos de maior qualidade. O mercado de coberturas comerciais da Ásia-Pacífico está migrando para a avaliação de custo do ciclo de vida e de garantia nessas aplicações, o que favorece fornecedores com capacidade de serviço técnico.
Análise Geográfica
A China detinha 43,70% do mercado de coberturas comerciais da Ásia-Pacífico em 2026. Sua posição reflete a escala de parques industriais, instalações logísticas, edifícios institucionais e construção de infraestrutura. Uma subsidiária da China National Building Engineering Corporation implantou uma cobertura isolada de poliolefina termoplástica composta metálica em uma instalação industrial em Shandong em outubro de 2026. A Shanghai Baoyye também teve um subcontrato de cobertura metálica e impermeabilização com poliolefina termoplástica para um projeto de fábrica em Shaoxing em 2026. O parque industrial de polímeros da Canlon em Suzhou tem um investimento total de 206,4 milhões de USD e produz sistemas de cobertura de camada única e produtos de impermeabilização comercial. A atividade de construção comercial e industrial da China continua a oferecer um canal mais resiliente do que a construção residencial, apesar das pressões no setor imobiliário mais amplo.
A Índia é a geografia de crescimento mais rápido, com um CAGR previsto de 7,10% até 2032. Instalações logísticas, armazéns, expansão de aeroportos, parques de manufatura farmacêutica e infraestrutura de transporte sustentam a demanda. O direito antidumping da Índia de novembro de 2025 sobre importações de resina epóxi líquida impôs tarifas que variam de 37 a 483 USD por tonelada sobre um insumo de revestimento relevante. Isso pode aumentar os custos para sistemas especiais importados, ao mesmo tempo que incentiva a produção local. O Japão se beneficia do trabalho de renovação em edifícios comerciais construídos na década de 1990, bem como dos requisitos de eficiência energética e integração de coberturas solares. A Coreia do Sul também se beneficia de atualizações industriais e reurbanização, enquanto a disponibilidade de aço doméstico apoia os empreiteiros locais.
A Austrália e a Indonésia ilustram diferentes condições de demanda no mercado de coberturas comerciais da Ásia-Pacífico. A atividade de construção não residencial da Austrália superou 32 bilhões de USD em 2024 a 2025, enquanto os requisitos de drenagem foram atualizados por meio da norma AS/NZS 3500.3:2025 em abril de 2025. A oportunidade australiana é sustentada pelas necessidades de retrofit e pela atenção ao desempenho de drenagem no projeto de coberturas comerciais. Os parques industriais e a construção logística de e-commerce da Indonésia sustentam a demanda por coberturas de grande vão. O estudo de Pasuruan constatou que a conformação em rolo no local para coberturas de galvalume sem emendas reduziu o tempo de instalação em 35% e registrou zero acidentes de trabalho no projeto avaliado. Essas condições apoiam métodos de construção mais eficientes para grandes instalações industriais.
Cenário Competitivo
O mercado de coberturas comerciais da Ásia-Pacífico é moderadamente fragmentado porque nenhum fornecedor tem uma posição dominante em todos os países e categorias de materiais. Sika AG, Holcim por meio da Elevate, Carlisle Companies por meio da Carlisle SynTec Systems, Soprema Group, Kingspan Group e BlueScope Steel competem em projetos de especificação mais elevada. Eles utilizam dados de desempenho de produtos, garantias de sistemas instalados, certificação de aplicadores locais e relacionamentos com arquitetos e engenheiros para competir. A Canlon Building Materials e a Oriental Yuhong na China, a Everest Industries e a JSW Steel na Índia, e a rede LYSAGHT da BlueScope no Sudeste Asiático têm fornecimento local e familiaridade com normas. Sua presença aumenta a concorrência de preços em produtos padrão, ao mesmo tempo que oferece aos compradores mais opções de fornecimento local.
A Sika adquiriu a Elmich Pte Ltd em fevereiro de 2025 para adicionar capacidades de urbanização verde e coberturas verdes na Ásia-Pacífico. A aquisição cria uma ligação entre as especificações de coberturas verdes e o portfólio estabelecido de coberturas e impermeabilização da Sika. A Kingspan assinou um memorando de entendimento com a Meranti Green Steel em outubro de 2025 para obter aço de menor teor de carbono para sua instalação de painéis isolados em Phu My, no Vietnã. Essa iniciativa torna o fornecimento de materiais relacionados ao carbono parte da oferta competitiva para projetos que buscam certificação de construção sustentável. A BlueScope também relatou maior demanda por produtos de cobertura metálica revestida premium na Malásia e no Vietnã durante o ano fiscal de 2026.
Oportunidades permanecem nos corredores industriais de Nível 2 e Nível 3 da Índia, onde a cobertura básica ainda tem uma posição forte e os instaladores certificados são menos disponíveis. Projetos públicos e institucionais no Sudeste Asiático também podem criar grandes pacotes de aquisição para coberturas de aeroportos, hospitais, terminais de transporte e instalações públicas. O acordo da Holcim de outubro de 2025 para adquirir a Xella por 2,2 bilhões de USD amplia sua capacidade de soluções para construção. Essa oferta mais ampla poderia apoiar futuras especificações de envelope de edifício juntamente com os produtos de cobertura Elevate. Os fabricantes chineses domésticos estão aprimorando a capacidade técnica para sistemas classificados para tufões e integrados com energia solar. Sua posição competitiva pode se fortalecer em projetos de manufatura no Sudeste Asiático, onde preço e desempenho são considerados em conjunto.
Líderes do Setor de Coberturas Comerciais da Ásia-Pacífico
-
Sika AG
-
Holcim
-
Kingspan Group plc
-
BlueScope Steel
-
JSW Steel
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Coberturas Comerciais da Ásia-Pacífico Empresas cobertas neste relatório
- Sika AG
- Holcim
- Kingspan Group plc
- BlueScope Steel
- JSW Steel
- TechnoNICOL Corporation
- Saint-Gobain
- Soprema Group
- Carlisle Companies Incorporated
- Owens Corning
- BMI Group
- RENOLIT SE
- Etex Group
- Wienerberger AG
- McElroy Metal
- Atlas Roofing Corporation
- Duro-Last Inc.
- Versico Roofing Systems
- Tremco Construction Products Group
- Firestone Building Products (Elevate)
Desenvolvimentos industriais recentes em Mercado de Coberturas Comerciais da Ásia-Pacífico
- Outubro de 2026: Uma subsidiária da China National Building Engineering Corporation implantou um sistema de cobertura isolada de poliolefina termoplástica composta metálica na instalação industrial de Shanghe, na Província de Shandong, integrando laminação de painel metálico de dupla camada com impermeabilização de poliolefina termoplástica fixada mecanicamente. A técnica aborda os desafios de instalações industriais de grande vão relacionados a vazamentos nas emendas e deformação térmica sob variação extrema de temperatura, marcando uma atualização nas especificações comerciais de base para projetos de construção de empresas estatais na China.
- Abril de 2026: A BlueScope Steel reportou 68,6 milhões de USD em lucros subjacentes antes de juros e impostos para sua divisão de Produtos Revestidos Ásia no primeiro semestre do ano fiscal de 2026. Isso representou uma melhoria de 39% em relação ao segundo semestre do ano fiscal de 2025, atribuível a maiores volumes de produtos de cobertura premium COLORBOND e LYSAGHT na Malásia e no Vietnã. O resultado reflete a demanda por produtos metálicos revestidos utilizados em construção de infraestrutura, logística e industrial. Os produtos premium são relevantes onde os compradores necessitam de resistência à corrosão, grandes vãos, desempenho de revestimento confiável e especificações de envelope de edifício que possam apoiar objetivos de energia e energia solar.
- Abril de 2026: O Parque Industrial de Polímeros da Canlon em Suzhou introduziu capacidades de produção expandidas para sistemas de cobertura de camada única e produtos de impermeabilização comercial. A instalação tem um investimento total de 206,4 milhões de USD e utiliza múltiplas linhas de produção importadas. O local fortalece o fornecimento doméstico de materiais de cobertura à base de polímeros na China e para clientes internacionais. Sua escala apoia rotas de fornecimento local mais curtas para empreiteiros que buscam sistemas de impermeabilização de maior desempenho. O investimento também acrescenta pressão competitiva sobre produtos de membrana importados em projetos onde o fornecimento local é preferido.
Escopo do Relatório do Mercado de Coberturas Comerciais da Ásia-Pacífico
Visão geral da segmentação
| Telhas Asfálticas |
| Telhas de Argila e Concreto |
| Coberturas Metálicas |
| Membranas Betuminosas e de Betume Modificado |
| Membranas de Camada Única (TPO, EPDM e PVC) |
| Madeira |
| Outros |
| Nova Construção |
| Recobertura e Substituição |
| Varejo |
| Escritório |
| Industrial |
| Outros |
| China |
| Índia |
| Japão |
| Coreia do Sul |
| Austrália |
| Indonésia |
| Restante da Ásia-Pacífico |
| Por Tipo de Material | Telhas Asfálticas |
| Telhas de Argila e Concreto | |
| Coberturas Metálicas | |
| Membranas Betuminosas e de Betume Modificado | |
| Membranas de Camada Única (TPO, EPDM e PVC) | |
| Madeira | |
| Outros | |
| Por Tipo de Construção | Nova Construção |
| Recobertura e Substituição | |
| Por Aplicação | Varejo |
| Escritório | |
| Industrial | |
| Outros | |
| Por País | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Restante da Ásia-Pacífico |
Principais Questões Respondidas no Relatório
Qual é o valor projetado das coberturas comerciais da Ásia-Pacífico até 2032?
O mercado de coberturas comerciais da Ásia-Pacífico tem previsão de atingir 20,81 bilhões de USD até 2032, crescendo a um CAGR de 7,69% de 2027 a 2032. A construção industrial e logística permanece central para essa expansão.
Qual categoria de material lidera as coberturas comerciais na Ásia-Pacífico?
As membranas de camada única lideram com 43,00% do total regional em 2026.
Por que as instalações industriais e logísticas são importantes para os fornecedores de coberturas?
Elas são o maior grupo de aplicações com 24,00% em 2026 e a aplicação de crescimento mais rápido a um CAGR de 8,20% até 2032. Grandes edifícios de vão livre exigem ampla cobertura de telhado e impermeabilização confiável.
Qual país está crescendo mais rapidamente nas coberturas comerciais regionais?
A Índia tem previsão de crescer a um CAGR de 7,10% até 2032, sustentada por logística, aeroportos, instalações farmacêuticas e projetos de transporte. A capacidade de manufatura local também está se tornando mais importante para o fornecimento de projetos.
O que limita a atividade de instalação no Sul e Sudeste Asiático?
As condições de monção encurtam as janelas de instalação, atrasam o trabalho com adesivos e emendas e podem aumentar a pressão sobre cronogramas e mão de obra. Os empreiteiros também enfrentam risco adicional quando as cargas de trabalho da estação seca são comprimidas.
Como os principais fornecedores estão competindo na Ásia-Pacífico?
Os principais fornecedores competem por meio de desempenho de sistemas, garantias, certificação de instaladores, fornecimento local de materiais e opções de produtos de menor teor de carbono. Seu suporte técnico é mais valioso em projetos maiores e orientados por desempenho.