
Taille et part du marché de la toiture commerciale en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
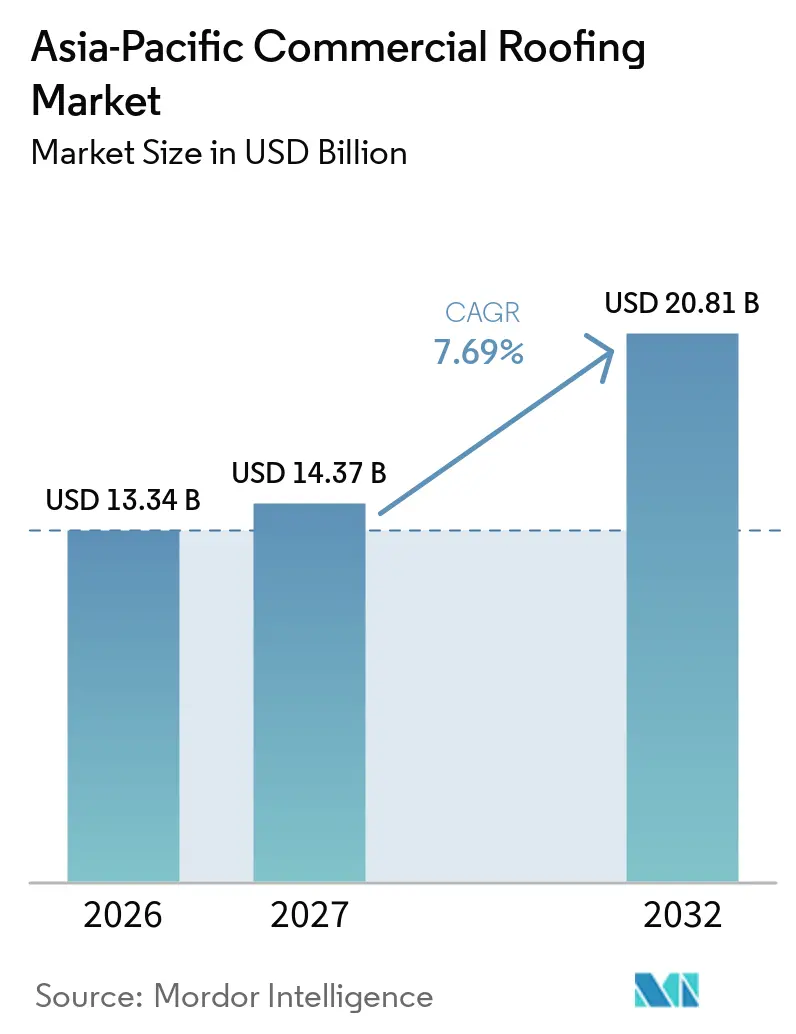
| Taille du marché de l'année de base (2026) | 13.34 Milliards de dollars |
| Taille du Marché (2027) | 14.37 Milliards de dollars |
| Taille du Marché (2032) | 20.81 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.69 % |
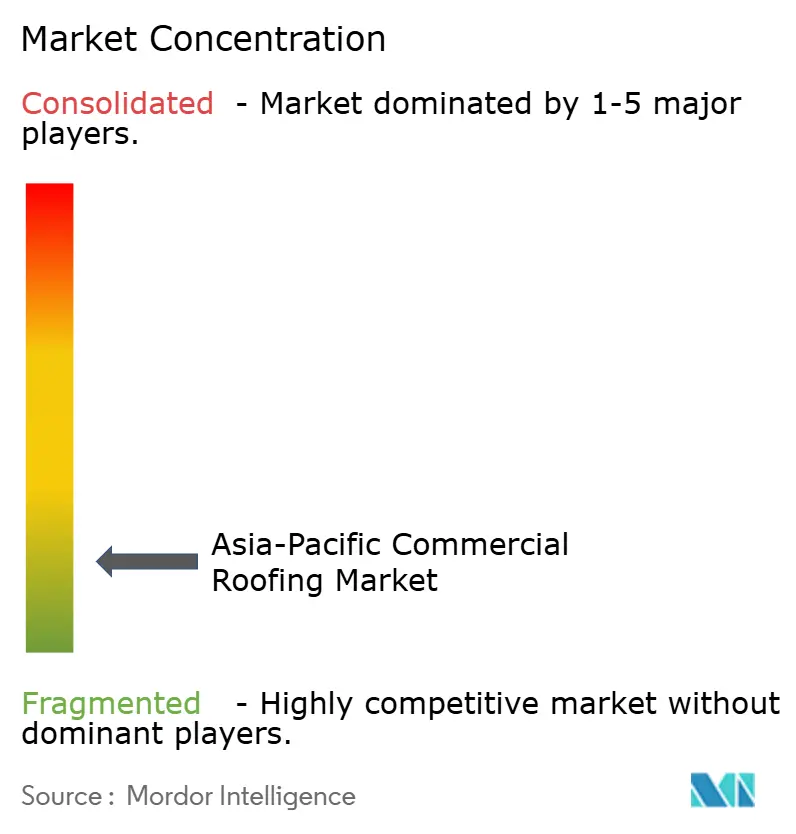
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la toiture commerciale en Asie-Pacifique par Mordor Intelligence
La taille du marché de la toiture commerciale en Asie-Pacifique était évaluée à 13,34 milliards USD en 2026 et devrait croître de 14,37 milliards USD en 2027 pour atteindre 20,81 milliards USD d'ici 2032, à un CAGR de 7,69 % pendant la période de prévision (2027-2032).
La croissance est liée à la construction industrielle, aux entrepôts logistiques, aux infrastructures publiques et aux projets commerciaux qui nécessitent des assemblages de toiture plus grands et plus durables. Les promoteurs accordent une plus grande importance à la résistance à l'eau, à l'isolation, aux performances face au vent et à la couverture de garantie, en particulier dans les zones chaudes et humides. Cela stimule la demande de systèmes de membranes et de toitures métalliques isolées dans les projets où les coûts d'exploitation et les performances du bâtiment sont importants. Le marché de la toiture commerciale en Asie-Pacifique présente également un large écart entre les projets haut de gamme et les projets axés sur le prix, les fabricants nationaux intensifiant la concurrence dans les produits de toiture standard. La capacité d'approvisionnement, les équipes d'installation qualifiées et le support technique local détermineront quels fournisseurs pourront bénéficier de spécifications à plus haute valeur ajoutée.
Points clés du rapport
- Par type de matériau, les membranes monocouches détenaient 43,00 % de la part du marché de la toiture commerciale en Asie-Pacifique en 2026, tandis que le segment Autres devrait croître à un CAGR de 7,80 % jusqu'en 2032.
- Par type de construction, la nouvelle construction représentait 60,00 % de la taille du marché de la toiture commerciale en Asie-Pacifique en 2026 et devrait se développer à un CAGR de 8,00 % jusqu'en 2032.
- Par application, l'industrie représentait 37,10 % de la part du marché de la toiture commerciale en Asie-Pacifique en 2026 et devrait progresser à un CAGR de 8,20 % jusqu'en 2032.
- Par zone géographique, la Chine détenait 43,70 % du total régional en 2026, tandis que l'Inde devrait croître à un CAGR de 7,10 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Fabrication orientée vers l'exportation et expansion des campus industriels | +2.1% | Chine, Vietnam, Inde, Indonésie, Thaïlande | Moyen terme (2-4 ans) |
| Construction d'entrepôts de traitement des commandes en ligne et de stockage frigorifique | +1.8% | Chine, Inde, Vietnam, Thaïlande, Indonésie | Court terme (≤ 2 ans) |
| Spécifications de toiture pour typhons, moussons et forte humidité | +1% | Asie du Sud-Est, côte de Chine, Philippines, Bangladesh | Long terme (≥ 4 ans) |
| Infrastructures publiques et développement axé sur les transports en commun | +0.9% | Inde, Chine, Thaïlande, Philippines, Asie du Sud-Est | Moyen terme (2-4 ans) |
| Adoption des bâtiments préfabriqués | +0.8% | Inde, Vietnam, Indonésie, Thaïlande | Moyen terme (2-4 ans) |
| Production locale de membranes, de métaux et d'isolation | +0.5% | Chine, Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fabrication orientée vers l'exportation et expansion des campus industriels
La diversification des chaînes d'approvisionnement continue de soutenir la construction d'usines sur de nouveaux sites en Asie du Sud-Est et sur la côte indienne. Les besoins d'expansion représentent plus de la moitié de la demande industrielle en Asie-Pacifique, tandis que les opérateurs logistiques tiers et de distribution représentent plus de 30 % des besoins actifs des locataires[1]. Les installations électroniques, les composants automobiles et les installations pharmaceutiques nécessitent souvent une meilleure résistance au feu, une meilleure isolation et une couverture de garantie plus longue que les usines standard. Ces exigences renforcent la demande de membranes monocouches et de systèmes métalliques isolés au Vietnam, en Thaïlande, en Inde et en Indonésie. Le marché de la toiture commerciale en Asie-Pacifique en bénéficie car les grands campus industriels nécessitent de vastes surfaces de toiture et une qualité d'installation constante. L'évolution vers des spécifications plus élevées réduit également la part des produits ondulés de base dans les projets industriels haut de gamme.
Construction d'entrepôts de traitement des commandes en ligne et de stockage frigorifique
La construction d'entrepôts reste une source importante de demande car l'Asie-Pacifique représente 40 % du volume mondial du commerce électronique. L'investissement dans la chaîne du froid ajoute une exigence plus spécialisée, car les installations réfrigérées nécessitent une isolation solide et des pare-vapeur fiables. Le secteur de la chaîne du froid en Asie-Pacifique a connu une croissance à un CAGR de 29,6 % de 2017 à 2022, et le déficit restant en capacité de stockage frigorifique laisse entrevoir une demande de construction supplémentaire[2]. Les panneaux isolés en polyisocyanurate, le polyoléfine thermoplastique et les systèmes en polychlorure de vinyle conviennent aux installations où la consommation d'énergie et le contrôle de la température sont des préoccupations centrales. La demande d'espaces logistiques à température contrôlée continue de dépasser l'offre disponible dans plusieurs marchés régionaux. Cela soutient une source durable de demande de toiture à plus haute valeur ajoutée au-delà du développement ordinaire d'entrepôts.
Spécifications de toiture pour typhons, moussons et forte humidité
Les typhons, les moussons et la forte humidité élèvent les exigences de performance pour les toitures commerciales dans les zones exposées. WISKIND a testé son système de panneaux à joint debout à 4,2 kilopascals selon la norme nationale GB/T 39794.1-2021. Les Philippines exigent que les structures commerciales respectent les exigences de charge au vent prévues par leur Code national de construction, ce qui rend la documentation des performances du système importante dans les appels d'offres. Taïwan reçoit des précipitations annuelles moyennes de 2 500 millimètres, et les promoteurs se tournent vers des systèmes à joint debout verrouillés mécaniquement et des systèmes de membranes à mesure que les exigences de garantie deviennent plus strictes. Le marché de la toiture commerciale en Asie-Pacifique se divise donc entre des projets côtiers à haute performance et des projets standard à moindre coût. Les fournisseurs disposant de références éprouvées en matière de résistance au vent, de drainage et d'étanchéité ont une position plus claire dans ces zones.
Infrastructures publiques et développement axé sur les transports en commun
Le développement axé sur les transports en commun concentre les bureaux, les espaces commerciaux, les installations de transport et les services publics autour des nœuds de transport. La Banque asiatique de développement décrit comment cette approche relie l'utilisation des terres et la planification des transports en Inde, en Indonésie, aux Philippines et en Thaïlande[3]. Ces projets créent souvent des ensembles de toiture plus importants car ils combinent plusieurs types de bâtiments dans un seul développement. Un contrat de Chennai de juin 2025 portait sur un complexe multimodal de plus de 108 000 mètres carrés de surface construite. Les centres commerciaux, les terminaux, les bureaux et les échangeurs publics nécessitent également des processus d'achat et d'examen technique plus formels que les projets privés de moindre envergure. Le marché de la toiture commerciale en Asie-Pacifique progresse là où les programmes d'infrastructure métropolitaine et urbaine soutiennent la demande de systèmes de toiture à grande portée, durables et bien documentés.
Analyse de l'impact des freins*
| Freins | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Interruptions d'installation dues à la saison des moussons | -0.8% | Inde, Bangladesh, Vietnam, Indonésie, Philippines | Court terme (≤ 2 ans) |
| Qualité inégale des substrats dans les projets à construction rapide | -0.7% | Inde, Asie du Sud-Est, villes secondaires de Chine | Moyen terme (2-4 ans) |
| Droits d'importation sur les membranes et revêtements spéciaux | -0.6% | Inde, Vietnam, Indonésie | Moyen terme (2-4 ans) |
| Pénurie d'applicateurs certifiés hors des grandes villes | -0.5% | Inde, Indonésie, Vietnam, Philippines | Long terme (≥ 4 ans) |
| Application incohérente des garanties selon les marchés | -0.4% | Association des nations de l'Asie du Sud-Est et Asie du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Interruptions d'installation dues à la saison des moussons
Les conditions de mousson limitent la période d'installation en Inde, au Bangladesh, au Vietnam, en Indonésie et aux Philippines. De nombreux couloirs de construction ont moins de 8 mois de travail praticables par an, concentrant les travaux dans des fenêtres de saison sèche. Les applications d'adhésifs et le soudage sur chantier des membranes monocouches nécessitent des conditions de température et d'humidité acceptables. Les retards peuvent augmenter les coûts de main-d'œuvre, restreindre les calendriers de livraison et reporter les revenus à des périodes ultérieures. Le marché de la toiture commerciale en Asie-Pacifique est également exposé à un risque de qualité lorsque les entrepreneurs compriment les travaux pour respecter des dates de bail fixes. Cette contrainte persistera car elle est liée aux conditions météorologiques plutôt qu'à une situation que les fournisseurs peuvent résoudre seuls.
Qualité inégale des substrats dans les projets à construction rapide
Les méthodes de construction rapide peuvent créer des problèmes d'alignement et de déflexion du tablier avant le début des travaux de toiture. Ces problèmes sont importants pour les membranes fixées mécaniquement et les systèmes à joint debout car leurs performances dépendent d'un substrat stable. Une étude évaluée par des pairs en 2026 portant sur une installation galvalume à grande portée à Pasuruan, en Indonésie, a identifié l'alignement du substrat et l'ajustement des panneaux comme des préoccupations majeures en matière de contrôle de la qualité. Les spécialistes de la toiture ne peuvent identifier ces problèmes qu'une fois les travaux de structure terminés. La remédiation engendre des coûts supplémentaires, et certains projets peuvent se tourner vers des systèmes aux exigences de performance moins élevées. Le choix qui en résulte peut réduire la valeur captée par les fournisseurs de toiture haut de gamme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
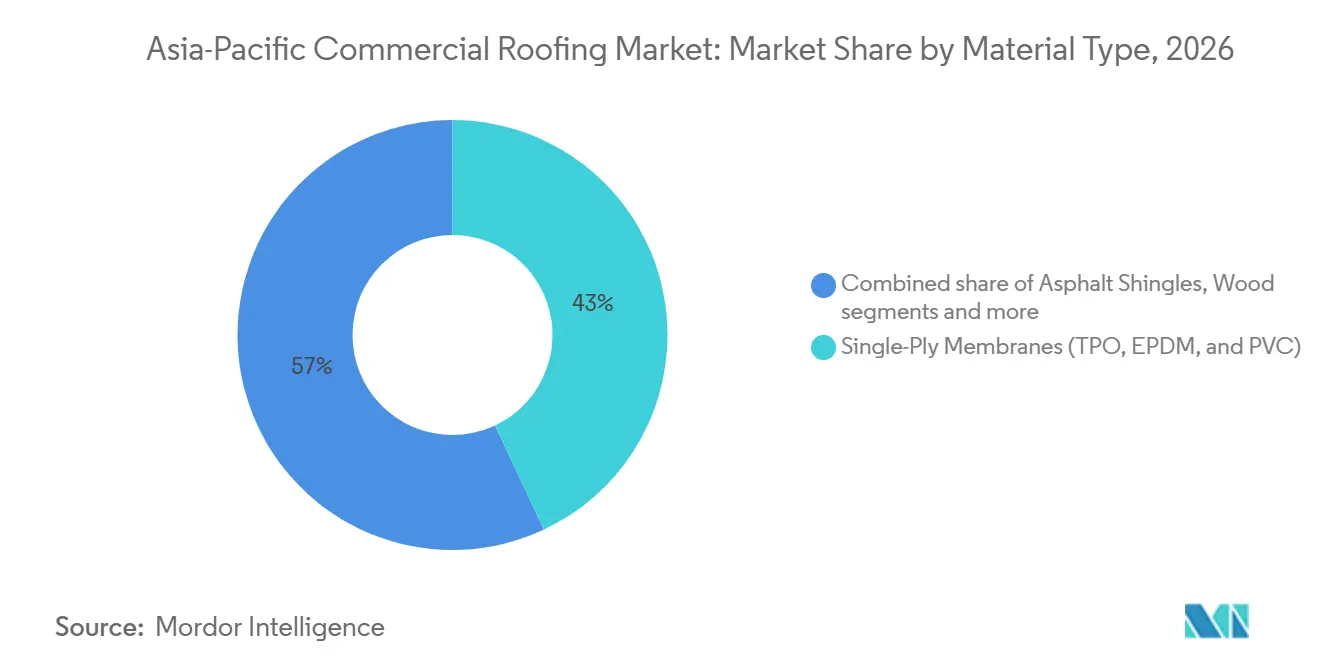
les systèmes monocouches dominent les spécifications commercialesLes membranes monocouches détenaient 43,00 % du marché de la toiture commerciale en Asie-Pacifique en 2026. Le polyoléfine thermoplastique, le caoutchouc éthylène-propylène-diène monomère et le polychlorure de vinyle sont largement utilisés sur les toitures commerciales et industrielles à faible pente où l'étanchéité, la réflectivité et la rapidité d'installation sont importantes. Le segment Autres est le matériau à la croissance la plus rapide, avec un CAGR prévu de 7,80 % jusqu'en 2032. Sa résistance chimique favorise son utilisation dans les installations pharmaceutiques et agroalimentaires. Sa stabilité dimensionnelle favorise également son utilisation dans les environnements chauds et humides. Les installations solaires en toiture peuvent encore accroître l'attrait des systèmes de membranes pouvant répondre aux exigences de montage.
Des normes thermiques plus élevées à Singapour, en Chine, en Corée du Sud et au Japon soutiennent la demande de toitures réfléchissantes en polyoléfine thermoplastique et en polychlorure de vinyle. Le marché de la toiture commerciale en Asie-Pacifique évolue vers des systèmes répondant aux exigences énergétiques, de drainage et de cycle de vie plutôt que de choisir des produits principalement sur la base du coût initial. La toiture métallique reste essentielle dans les projets industriels, logistiques et de transport en Asie du Sud-Est. BlueScope Steel fournit des produits COLORBOND et LYSAGHT pour les toitures industrielles et logistiques, où la résistance à la corrosion et la compatibilité solaire sont importantes. Le bitume modifié conserve un rôle dans les projets de réfection de toiture en Chine car les installateurs locaux connaissent bien le système et son positionnement tarifaire. Les bardeaux d'asphalte, les tuiles en argile et en béton, et les produits en bois servent les projets plus petits dans l'hôtellerie, les complexes touristiques, le patrimoine et les loisirs.

Par type de construction :
la nouvelle construction occupe la position la plus importanteLa nouvelle construction représentait 60,00 % de la taille du marché de la toiture commerciale en Asie-Pacifique en 2026 et devrait également croître à un CAGR de 8,00 % jusqu'en 2032. Les couloirs industriels en Inde soutiennent le segment, les zones de fabrication orientées vers l'exportation au Vietnam, les zones industrielles en Indonésie, et les clusters de centres de données et pharmaceutiques en Chine. Les exigences des grands projets favorisent les fournisseurs capables d'assurer une qualité de matériaux constante, une documentation technique et un support à l'installation. Les premiers développements commerciaux de la région choisissent souvent des systèmes en polyoléfine thermoplastique et en polychlorure de vinyle plutôt que des assemblages traditionnels multicouches. Cela offre une opportunité aux fournisseurs capables de respecter les calendriers de projet et de proposer des garanties adaptées aux grands développements.
La réfection et le remplacement de toiture deviennent également plus pertinents à mesure que les bâtiments construits entre 2000 et 2010 approchent des périodes normales de remplacement de toiture. L'Australie présente déjà une demande notable de rénovation pour les propriétés commerciales construites entre 1995 et 2005, bien que les données sources ne fournissent pas de part régionale comparable. Le Japon et la Corée du Sud disposent également d'actifs industriels et commerciaux vieillissants nécessitant des mises à niveau énergétiques et une maintenance planifiée. Ces projets sont techniquement exigeants car les entrepreneurs doivent travailler autour d'installations en exploitation et de conditions de toiture existantes. Le secteur de la toiture commerciale en Asie-Pacifique peut donc générer de meilleures marges dans les projets de réfection où le support technique est important. Le segment pourrait devenir plus important au cours des années 2030 à mesure que les besoins de remplacement s'accumulent dans le parc immobilier mature.
Par application :
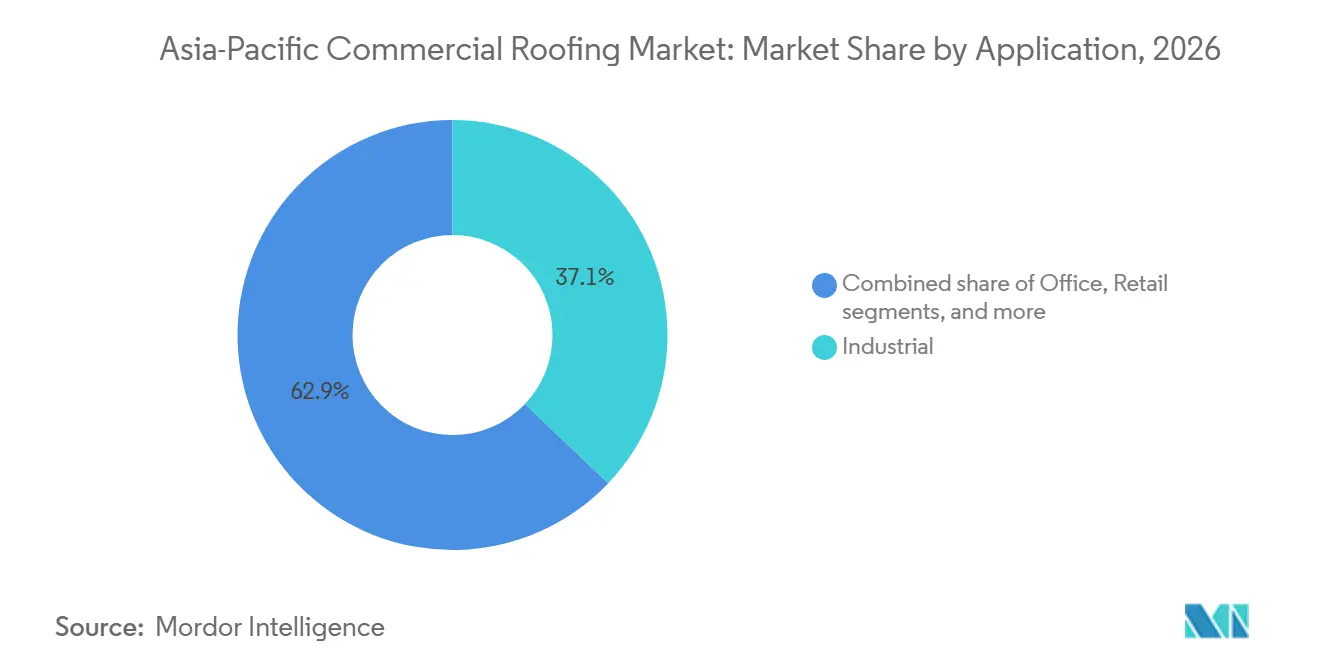
les installations industrielles et logistiques génèrent le plus de valeurLes installations industrielles et logistiques représentaient 37,10 % de la taille du marché de la toiture commerciale en Asie-Pacifique en 2026 et devraient croître à un CAGR de 8,20 % jusqu'en 2032. Les grands bâtiments à grande portée nécessitent une large couverture de toiture, une étanchéité robuste et de meilleures performances thermiques. Le commerce électronique, le stockage frigorifique, la production pharmaceutique et la fabrication orientée vers l'exportation augmentent tous la demande pour ces actifs. Ces usages soutiennent les systèmes de membranes isolées et les toitures métalliques revêtues pouvant couvrir de grandes portées. L'Inde connaît également une utilisation croissante de bâtiments préfabriqués dans les installations logistiques, de stockage frigorifique et pharmaceutiques. Cette base d'applications offre aux fournisseurs des opportunités de proposer ensemble des matériaux, des accessoires, un support à l'installation et des services de garantie.
Les projets de commerce de détail continuent de soutenir une demande stable dans les pays de l'Association des nations de l'Asie du Sud-Est, en Inde et dans les villes de rang 2 et rang 3 de Chine. La demande de toiture pour bureaux est liée aux centres de données et aux campus technologiques à Singapour, en Inde, en Corée du Sud et au Japon. Les propriétaires de centres de données accordent une grande importance à la gestion thermique et à l'étanchéité fiable. L'autre groupe d'applications comprend les terminaux de transport, les hôpitaux, les établissements d'enseignement, les stades et les halls d'aéroport. Les marchés publics et les conceptions à grande portée dans ces bâtiments peuvent favoriser des assemblages de meilleure qualité. Le marché de la toiture commerciale en Asie-Pacifique évolue vers l'évaluation du coût du cycle de vie et des garanties dans ces applications, ce qui favorise les fournisseurs disposant d'une capacité de service technique.
Analyse géographique
La Chine détenait 43,70 % du marché de la toiture commerciale en Asie-Pacifique en 2026. Sa position reflète l'ampleur des parcs industriels, des entrepôts logistiques, des bâtiments institutionnels et de la construction d'infrastructures. Une filiale de China National Building Engineering Corporation a déployé une toiture isolée composite métallique en polyoléfine thermoplastique dans une installation industrielle du Shandong en octobre 2026. Shanghai Baoyye avait également un sous-contrat de toiture métallique et d'étanchéité en polyoléfine thermoplastique pour un projet d'usine à Shaoxing en 2026. Le parc industriel polymère de Canlon à Suzhou représente un investissement total de 206,4 millions USD et produit des systèmes de toiture monocouche et des produits d'étanchéité commerciale. L'activité de construction commerciale et industrielle en Chine continue d'offrir un débouché plus résilient que la construction résidentielle, malgré les pressions dans le secteur immobilier au sens large.
L'Inde est la zone géographique à la croissance la plus rapide, avec un CAGR prévu de 7,10 % jusqu'en 2032. Les installations logistiques, les entrepôts, l'expansion aéroportuaire, les parcs de fabrication pharmaceutique et les infrastructures de transport soutiennent la demande. Le droit antidumping indien de novembre 2025 sur les importations de résine époxy liquide a imposé des droits allant de 37 à 483 USD par tonne sur un intrant de revêtement pertinent. Cela peut augmenter les coûts des systèmes spéciaux importés tout en encourageant la production locale. Le Japon bénéficie des travaux de rénovation sur les bâtiments commerciaux construits dans les années 1990, ainsi que des exigences en matière d'efficacité énergétique et d'intégration de toitures solaires. La Corée du Sud bénéficie également des mises à niveau industrielles et de la réhabilitation, tandis que la disponibilité de l'acier national soutient les entrepreneurs locaux.
L'Australie et l'Indonésie illustrent des conditions de demande différentes sur le marché de la toiture commerciale en Asie-Pacifique. L'activité de construction non résidentielle en Australie a dépassé 32 milliards USD en 2024-2025, tandis que les exigences de drainage ont été mises à jour via la norme AS/NZS 3500.3:2025 en avril 2025. L'opportunité australienne est soutenue par les besoins de rénovation et l'attention portée aux performances de drainage dans la conception des toitures commerciales. Les zones industrielles et la construction logistique liée au commerce électronique en Indonésie soutiennent la demande de toitures à grande portée. L'étude de Pasuruan a révélé que le profilage sur site pour la toiture galvalume sans joint a réduit le temps d'installation de 35 % et n'a enregistré aucun accident du travail dans le projet évalué. Ces conditions soutiennent des méthodes de construction plus efficaces pour les grands sites industriels.
Paysage concurrentiel
Le marché de la toiture commerciale en Asie-Pacifique est modérément fragmenté car aucun fournisseur n'occupe une position dominante dans tous les pays et toutes les catégories de matériaux. Sika AG, Holcim via Elevate, Carlisle Companies via Carlisle SynTec Systems, Soprema Group, Kingspan Group et BlueScope Steel sont en concurrence sur les projets à spécifications élevées. Ils utilisent les données de performance des produits, les garanties des systèmes installés, la certification des applicateurs locaux et les relations avec les architectes et les ingénieurs pour se démarquer. Canlon Building Materials et Oriental Yuhong en Chine, Everest Industries et JSW Steel en Inde, et le réseau LYSAGHT de BlueScope en Asie du Sud-Est disposent d'un approvisionnement local et d'une connaissance des codes. Leur présence intensifie la concurrence par les prix sur les produits standard tout en offrant aux acheteurs davantage d'options d'approvisionnement local.
Sika a acquis Elmich Pte Ltd en février 2025 pour ajouter des capacités d'aménagement urbain vert et de toiture végétalisée en Asie-Pacifique. L'acquisition crée un lien entre les spécifications de toiture végétalisée et le portefeuille établi de toiture et d'étanchéité de Sika. Kingspan a signé un protocole d'accord avec Meranti Green Steel en octobre 2025 pour s'approvisionner en acier à faible teneur en carbone pour son installation de panneaux isolés de Phu My au Vietnam. Cette démarche fait de l'approvisionnement en matériaux liés au carbone une partie de l'offre concurrentielle pour les projets recherchant une certification de bâtiment vert. BlueScope a également signalé une demande plus forte pour les produits de toiture métallique revêtue haut de gamme en Malaisie et au Vietnam au cours de l'exercice fiscal 2026.
Des opportunités subsistent dans les couloirs industriels de rang 2 et rang 3 de l'Inde, où la toiture de base occupe encore une position forte et où les installateurs certifiés sont moins disponibles. Les projets publics et institutionnels en Asie du Sud-Est peuvent également créer de grands marchés d'approvisionnement pour les toitures d'aéroports, d'hôpitaux, de transports en commun et d'équipements publics. L'accord d'Holcim d'octobre 2025 pour acquérir Xella pour 2,2 milliards USD élargit sa capacité en solutions de construction. Cette offre plus large pourrait soutenir de futures spécifications d'enveloppe du bâtiment aux côtés des produits de toiture Elevate. Les fabricants chinois nationaux améliorent leurs capacités techniques pour les systèmes résistants aux typhons et intégrant le solaire. Leur position concurrentielle pourrait se renforcer dans les projets de fabrication en Asie du Sud-Est où le prix et la performance sont considérés ensemble.
Leaders du secteur de la toiture commerciale en Asie-Pacifique
-
Sika AG
-
Holcim
-
Kingspan Group plc
-
BlueScope Steel
-
JSW Steel
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la toiture commerciale en Asie-Pacifique Entreprises couvertes dans ce rapport
- Sika AG
- Holcim
- Kingspan Group plc
- BlueScope Steel
- JSW Steel
- TechnoNICOL Corporation
- Saint-Gobain
- Soprema Group
- Carlisle Companies Incorporated
- Owens Corning
- BMI Group
- RENOLIT SE
- Etex Group
- Wienerberger AG
- McElroy Metal
- Atlas Roofing Corporation
- Duro-Last Inc.
- Versico Roofing Systems
- Tremco Construction Products Group
- Firestone Building Products (Elevate)
Développements industriels récents dans Marché de la toiture commerciale en Asie-Pacifique
- Octobre 2026 : Une filiale de China National Building Engineering Corporation a déployé un système de toiture isolée composite métallique en polyoléfine thermoplastique dans l'installation industrielle de Shanghe dans la province du Shandong, intégrant une stratification de panneaux métalliques double couche avec une étanchéité en polyoléfine thermoplastique fixée mécaniquement. La technique répond aux défis des installations industrielles à grande portée en matière de fuites aux joints et de déformation thermique sous des variations de température extrêmes, marquant une amélioration des spécifications commerciales de base pour les projets de construction d'État en Chine.
- Avril 2026 : BlueScope Steel a déclaré 68,6 millions USD de résultat opérationnel avant intérêts et impôts pour sa division Produits revêtus Asie au premier semestre de l'exercice fiscal 2026. Il s'agit d'une amélioration de 39 % par rapport au second semestre de l'exercice fiscal 2025, attribuable à des volumes plus élevés de produits de toiture COLORBOND et LYSAGHT haut de gamme en Malaisie et au Vietnam. Ce résultat reflète la demande de produits métalliques revêtus utilisés dans la construction d'infrastructures, de logistique et d'industrie. Les produits haut de gamme sont pertinents lorsque les acheteurs ont besoin d'une résistance à la corrosion, de grandes portées, de performances de revêtement fiables et de spécifications d'enveloppe du bâtiment pouvant soutenir des objectifs énergétiques et solaires.
- Avril 2026 : Le parc industriel polymère Canlon à Suzhou a introduit des capacités de production élargies pour les systèmes de toiture monocouche et les produits d'étanchéité commerciale. L'installation représente un investissement total de 206,4 millions USD et utilise plusieurs lignes de production importées. Le site renforce l'approvisionnement national en matériaux de toiture à base de polymères en Chine et pour les clients internationaux. Son envergure soutient des circuits d'approvisionnement local plus courts pour les entrepreneurs recherchant des systèmes d'étanchéité à haute performance. L'investissement accroît également la pression concurrentielle sur les produits de membranes importés dans les projets où l'approvisionnement local est privilégié.
Périmètre du rapport sur le marché de la toiture commerciale en Asie-Pacifique
Aperçu de la segmentation
| Bardeaux d'asphalte |
| Tuiles en argile et en béton |
| Toiture métallique |
| Membranes bitumineuses / en bitume modifié |
| Membranes monocouches (TPO, EPDM et PVC) |
| Bois |
| Autres |
| Nouvelle construction |
| Réfection et remplacement |
| Commerce de détail |
| Bureaux |
| Industrie |
| Autres |
| Chine |
| Inde |
| Japon |
| Corée du Sud |
| Australie |
| Indonésie |
| Reste de l'Asie-Pacifique |
| Par type de matériau | Bardeaux d'asphalte |
| Tuiles en argile et en béton | |
| Toiture métallique | |
| Membranes bitumineuses / en bitume modifié | |
| Membranes monocouches (TPO, EPDM et PVC) | |
| Bois | |
| Autres | |
| Par type de construction | Nouvelle construction |
| Réfection et remplacement | |
| Par application | Commerce de détail |
| Bureaux | |
| Industrie | |
| Autres | |
| Par pays | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de la toiture commerciale en Asie-Pacifique d'ici 2032 ?
Le marché de la toiture commerciale en Asie-Pacifique devrait atteindre 20,81 milliards USD d'ici 2032, avec une croissance à un CAGR de 7,69 % de 2027 à 2032. La construction industrielle et logistique reste au cœur de cette expansion.
Quelle catégorie de matériaux domine la toiture commerciale en Asie-Pacifique ?
Les membranes monocouches sont en tête avec 43,00 % du total régional en 2026.
Pourquoi les installations industrielles et logistiques sont-elles importantes pour les fournisseurs de toiture ?
Elles constituent le plus grand groupe d'applications avec 24,00 % en 2026 et le groupe d'applications à la croissance la plus rapide avec un CAGR de 8,20 % jusqu'en 2032. Les grands bâtiments à grande portée nécessitent une large couverture de toiture et une étanchéité fiable.
Quel pays connaît la croissance la plus rapide dans la toiture commerciale régionale ?
L'Inde devrait croître à un CAGR de 7,10 % jusqu'en 2032, soutenue par la logistique, les aéroports, les installations pharmaceutiques et les projets de transport en commun. La capacité de fabrication locale devient également de plus en plus importante pour l'approvisionnement des projets.
Qu'est-ce qui limite l'activité d'installation en Asie du Sud et du Sud-Est ?
Les conditions de mousson raccourcissent les fenêtres d'installation, retardent les travaux d'adhésif et de soudage, et peuvent accroître la pression sur la planification et la main-d'œuvre. Les entrepreneurs font également face à des risques supplémentaires lorsque les charges de travail de saison sèche sont comprimées.
Comment les principaux fournisseurs se démarquent-ils en Asie-Pacifique ?
Les principaux fournisseurs se démarquent par les performances des systèmes, les garanties, la certification des installateurs, l'approvisionnement local en matériaux et les options de produits à faible teneur en carbone. Leur support technique est le plus précieux dans les projets de grande envergure et axés sur la performance.