
アジア太平洋地域の商業用屋根材市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
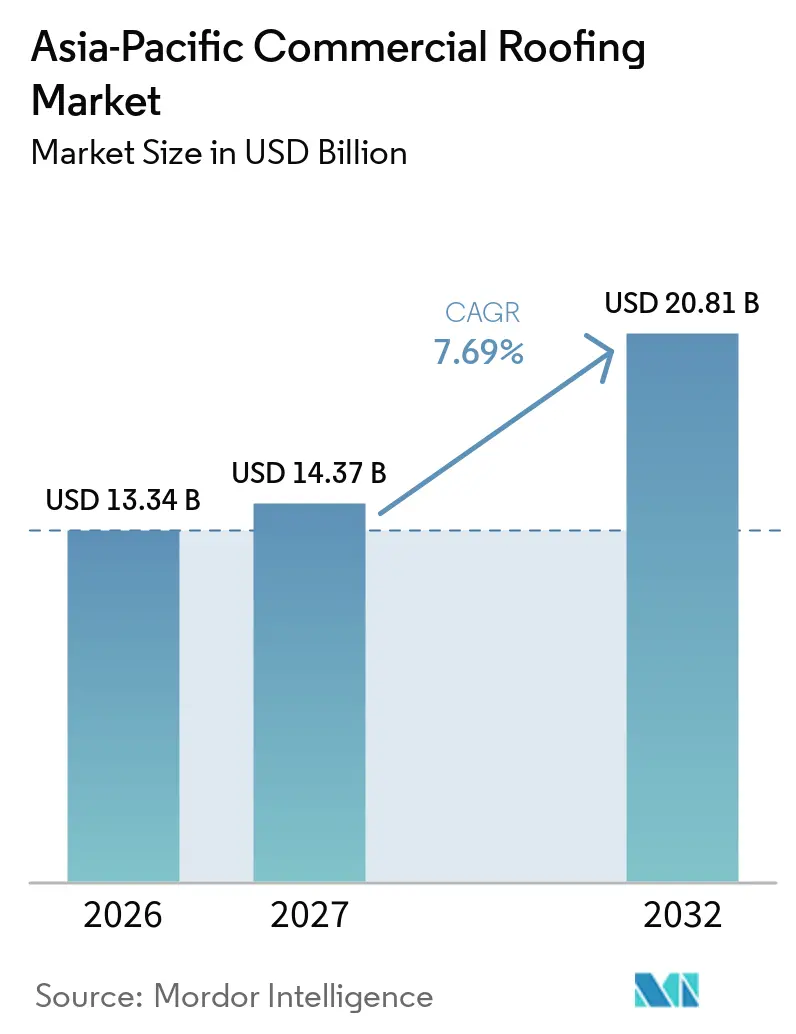
| 基準年の市場規模 (2026) | 13.34 十億米ドル |
| 市場規模 (2027) | 14.37 十億米ドル |
| 市場規模 (2032) | 20.81 十億米ドル |
| 成長率 (2027 - 2032) | 7.69 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の商業用屋根材市場分析
アジア太平洋地域の商業用屋根材市場規模は2026年に13.34 ビリオン 米ドルと評価され、2027年の14.37 ビリオン 米ドルから2032年には20.81 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは7.69%です。
成長は、産業建設、物流施設、公共インフラ、および大型で耐久性の高い屋根組立体を必要とする商業プロジェクトと結びついています。開発業者は、特に高温多湿の地域において、耐水性、断熱性、耐風性、および保証範囲をより重視するようになっています。これにより、運用コストと建物性能が重要視されるプロジェクトにおいて、膜システムおよび断熱金属屋根への需要が高まっています。アジア太平洋地域の商業用屋根材市場には、プレミアムプロジェクトと価格主導型プロジェクトの間に大きな格差があり、国内メーカーが標準的な屋根材製品における競争を激化させています。供給能力、熟練した施工チーム、および地域の技術サポートが、どのサプライヤーが高付加価値仕様から恩恵を受けられるかを左右します。
主要レポートのポイント
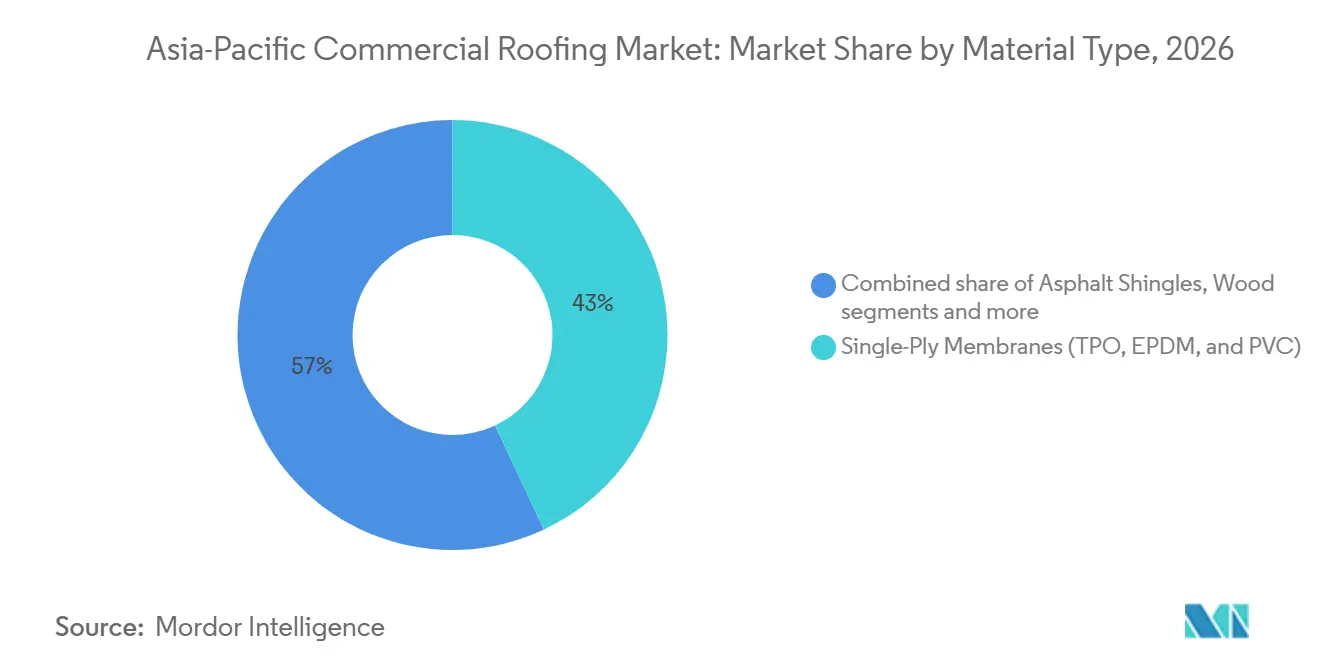
- 材料タイプ別では、単層膜が2026年のアジア太平洋地域の商業用屋根材市場シェアの43.00%を占め、その他セグメントは2032年までに7.80%のCAGRで成長すると予測されています。
- 建設タイプ別では、新築が2026年のアジア太平洋地域の商業用屋根材市場規模の60.00%を占め、2032年までに8.00%のCAGRで拡大すると予測されています。
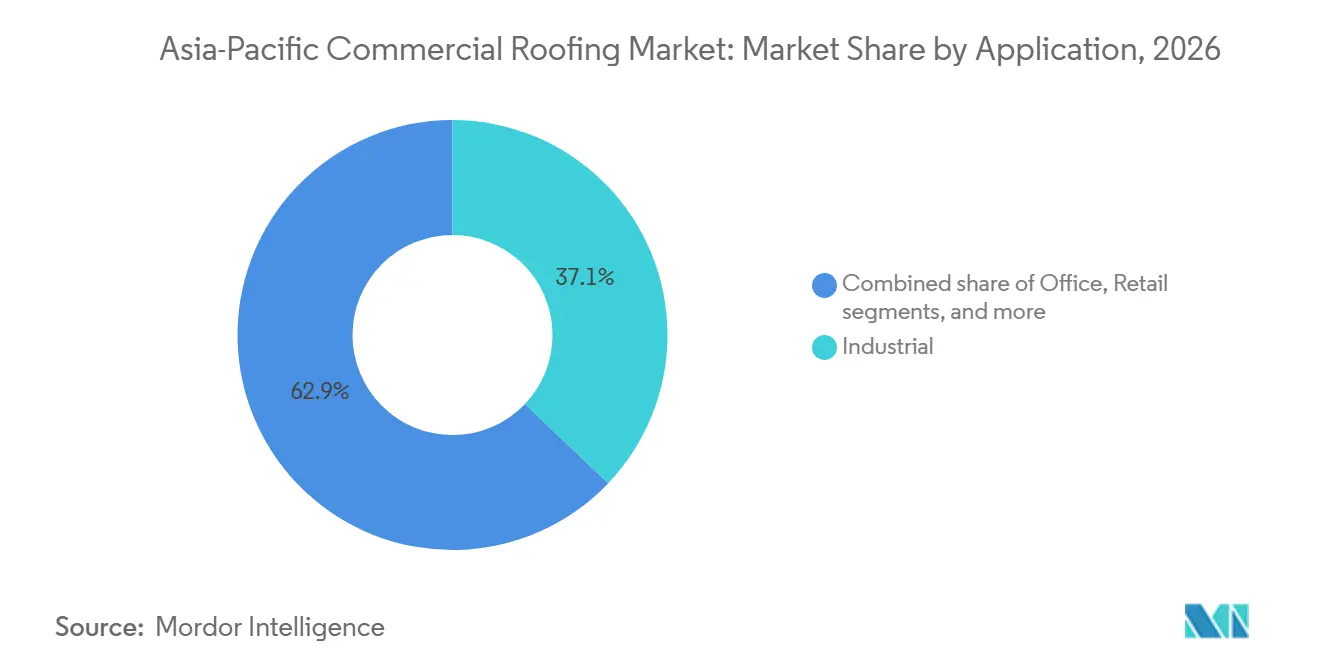
- 用途別では、産業用が2026年のアジア太平洋地域の商業用屋根材市場シェアの37.10%を占め、2032年までに8.20%のCAGRで成長すると予測されています。
- 地域別では、中国が2026年の地域合計の43.70%を占め、インドは2032年までに7.10%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 輸出製造業 および産業キャンパスの拡大 | +2.1% | 中国、ベトナム、 インド、インドネシア、タイ | 中期 (2〜4年) |
| Eコマース フルフィルメントおよびコールドストレージ建設 | +1.8% | 中国、インド、 ベトナム、タイ、インドネシア | 短期(2年 以内) |
| 台風、 モンスーン、高湿度の屋根仕様 | +1% | 東南アジア、 中国沿岸部、フィリピン、バングラデシュ | 長期(4年 以上) |
| 公共 インフラおよび交通指向型開発 | +0.9% | インド、中国、 タイ、フィリピン、東南アジア | 中期 (2〜4年) |
| プレエンジニアリング 建築の普及 | +0.8% | インド、ベトナム、 インドネシア、タイ | 中期 (2〜4年) |
| 膜材、金属材、断熱材の 国内生産 | +0.5% | 中国、インド | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
輸出製造業および産業キャンパスの拡大
サプライチェーンの多様化は、東南アジアおよびインド沿岸部におけるグリーンフィールド工場建設を引き続き支援しています。拡張需要はアジア太平洋地域の産業需要の半分以上を占め、サードパーティ物流・流通事業者はアクティブなテナント需要の30%以上を占めています[1]。電子機器、自動車部品、医薬品施設は、標準的な工場よりも優れた耐火性、断熱性、長期保証を必要とすることが多いです。これらの要件は、ベトナム、タイ、インド、インドネシアにおける単層膜および断熱金属システムへの需要を強化しています。アジア太平洋地域の商業用屋根材市場は、大規模な産業キャンパスが広大な屋根面積と一貫した施工品質を必要とするため、恩恵を受けています。高仕様化への移行は、プレミアム産業プロジェクトにおける基本的な波形製品のシェアも低下させています。
Eコマースフルフィルメントおよびコールドストレージ建設
アジア太平洋地域が世界のEコマース取引量の40%を占めることから、倉庫建設は引き続き重要な需要源となっています。コールドチェーン投資はより専門的な要件を加えており、冷蔵施設には強力な断熱性と信頼性の高い防湿バリアが必要です。アジア太平洋地域のコールドチェーンセクターは2017年から2022年にかけて29.6%のCAGRで成長しており、コールドストレージ容量の残存ギャップはさらなる建設需要を示しています[2]。ポリイソシアヌレート断熱パネル、熱可塑性ポリオレフィン、ポリ塩化ビニルシステムは、エネルギー使用と温度管理が中心的な懸念事項となる施設に適しています。温度管理物流スペースへの需要は、いくつかの地域市場において利用可能な供給を引き続き上回っています。これにより、通常の倉庫開発を超えた高付加価値屋根材需要の持続的な源泉が支えられています。
台風、モンスーン、高湿度の屋根仕様
台風、モンスーン、高湿度は、露出した地域における商業用屋根の性能要件を高めています。WISKINDは、国家規格GB/T 39794.1-2021に基づき、立はぜパネルシステムを4.2キロパスカルでテストしました。フィリピンは、商業構造物が国家構造基準に基づく風荷重要件を満たすことを義務付けており、調達において文書化されたシステム性能が重要となっています。台湾の年間平均降水量は2,500ミリメートルであり、保証要件がより厳しくなるにつれて、開発業者は機械的にロックされた立はぜおよび膜システムへの移行を進めています。アジア太平洋地域の商業用屋根材市場は、高性能な沿岸プロジェクトと低コストの標準プロジェクトに分かれつつあります。風、排水、防水の実績を持つサプライヤーは、これらの地域においてより明確なポジションを持っています。
公共インフラおよび交通指向型開発
交通指向型開発は、交通ノードの周辺にオフィス、小売スペース、交通施設、公共サービスを集中させます。アジア開発銀行は、インド、インドネシア、フィリピン、タイにおいて、このアプローチが土地利用と交通計画をどのように結びつけるかを説明しています[3]。これらのプロジェクトは、一つの開発に複数の建物タイプを組み合わせるため、より大きな屋根パッケージを生み出すことが多いです。2025年6月のチェンナイの契約は、10万8,000平方メートル以上の延床面積を持つ複合交通施設をカバーしていました。モール、ターミナル、オフィス、公共インターチェンジも、小規模な民間プロジェクトよりも正式な調達と技術審査を必要とします。アジア太平洋地域の商業用屋根材市場は、地下鉄および都市インフラプログラムが長スパン、耐久性、文書化された屋根システムへの需要を支える場所で恩恵を受けます。
制約要因の影響分析*
| 制約要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| モンスーンシーズンの 施工中断 | -0.8% | インド、 バングラデシュ、ベトナム、インドネシア、フィリピン | 短期(2年 以内) |
| 急速建設プロジェクトにおける 不均一な下地品質 | -0.7% | インド、 東南アジア、中国の地方都市 | 中期 (2〜4年) |
| 特殊膜材・コーティングへの 輸入関税 | -0.6% | インド、ベトナム、 インドネシア | 中期 (2〜4年) |
| 主要都市以外での 認定施工業者不足 | -0.5% | インド、 インドネシア、ベトナム、フィリピン | 長期(4年 以上) |
| 市場間での 不均一な保証執行 | -0.4% | 東南アジア諸国連合 および南アジア | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
モンスーンシーズンの施工中断
モンスーン条件は、インド、バングラデシュ、ベトナム、インドネシア、フィリピンにおける施工期間を制限しています。多くの建設回廊では年間8ヶ月未満しか作業可能な期間がなく、作業が乾季の窓に集中しています。単層膜の接着剤施工および現場シーミングには、適切な温度と湿度条件が必要です。遅延は人件費を増加させ、納期スケジュールを制限し、収益を後の期間に押し込む可能性があります。アジア太平洋地域の商業用屋根材市場は、請負業者が固定リース日に合わせて作業を圧縮する際に品質リスクにも直面しています。この制約は、サプライヤーだけでは解決できない気象パターンに関連しているため、今後も続くでしょう。
急速建設プロジェクトにおける不均一な下地品質
急速建設工法は、屋根工事が始まる前にデッキの位置合わせとたわみの問題を引き起こす可能性があります。これらの問題は、機械的に取り付けられた膜材および立はぜシステムにとって重要であり、その性能は安定した下地に依存しています。インドネシアのパスルアンにおける長スパンのガルバリューム施工に関する2026年の査読済み研究では、下地の位置合わせとパネルの適合が主要な品質管理上の懸念事項として特定されました。屋根専門業者は、構造工事が完了した後にこれらの問題を特定することしかできない場合があります。是正には費用がかかり、一部のプロジェクトでは性能要件の低いシステムに切り替える可能性があります。その結果として生じる選択は、プレミアム屋根材サプライヤーが獲得できる価値を低下させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
単層システムが商業仕様をリード単層膜は2026年のアジア太平洋地域の商業用屋根材市場の43.00%を占めました。熱可塑性ポリオレフィン、エチレンプロピレンジエンモノマー、ポリ塩化ビニルは、防水性、反射性、施工速度が重要な低勾配の商・産業用屋根に広く使用されています。その他セグメントは最も成長が速い材料であり、2032年までの予測CAGRは7.80%です。その耐薬品性は、医薬品および食品加工施設での使用を支援します。その寸法安定性も、高温多湿の環境での使用を支援します。屋上太陽光発電の設置は、取り付け要件に対応できる膜システムの魅力をさらに高める可能性があります。
シンガポール、中国、韓国、日本における高い断熱基準は、反射性熱可塑性ポリオレフィンおよびポリ塩化ビニル屋根への需要を支援しています。アジア太平洋地域の商業用屋根材市場は、主に初期費用で製品を選択するのではなく、エネルギー、排水、ライフサイクル要件を満たすシステムへとシフトしています。金属屋根材は、東南アジア全域の産業、物流、交通プロジェクトにおいて引き続き不可欠です。BlueScope Steelは、耐食性と太陽光対応が重要な産業・物流用屋根にCOLORBONDおよびLYSAGHT製品を供給しています。改質ビチューメンは、地元の施工業者がシステムに精通しており、コスト面での優位性があることから、中国の再屋根葺きプロジェクトにおいて引き続き役割を果たしています。アスファルトシングル、粘土・コンクリートタイル、木材製品は、小規模なホスピタリティ、リゾート、歴史的建造物、レジャープロジェクトに使用されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
建設タイプ別:
新築が最大のポジションを占める新築は2026年のアジア太平洋地域の商業用屋根材市場規模の60.00%を占め、2032年までに8.00%のCAGRで成長すると予測されています。インドの産業回廊、ベトナムの輸出製造ゾーン、インドネシアの産業団地、中国のデータセンターおよび医薬品クラスターがセグメントを支援しています。大規模プロジェクトの要件は、一貫した材料品質、技術文書、施工サポートを提供できるサプライヤーを優遇します。地域における第一世代の商業開発は、従来の積層組立体の代わりに熱可塑性ポリオレフィンおよびポリ塩化ビニルシステムを選択することが多いです。これにより、プロジェクトスケジュールを満たし、大規模開発に適した保証を提供できるサプライヤーに機会が生まれます。
2000年から2010年に建設された建物が通常の屋根交換時期を迎えるにつれて、再屋根葺きと交換もより重要になっています。オーストラリアでは、1995年から2005年に建設された商業物件からの注目すべき改修需要がすでにありますが、ソースデータは同等の地域シェアを提供していません。日本と韓国にも、エネルギーアップグレードと計画的メンテナンスを必要とする老朽化した産業・商業資産があります。これらのプロジェクトは、請負業者が稼働中の施設と既存の屋根状態に対応しなければならないため、技術的に要求が高いです。アジア太平洋地域の商業用屋根材産業は、エンジニアリングサポートが重要な再屋根葺きプロジェクトでより良いマージンを生み出すことができます。このセグメントは、成熟した不動産ストック全体で交換需要が高まるにつれて、2030年代を通じてより重要になる可能性があります。
用途別:
産業・物流施設が最大の価値を生み出す産業・物流施設は2026年のアジア太平洋地域の商業用屋根材市場規模の37.10%を占め、2032年までに8.20%のCAGRで成長すると予測されています。大型クリアスパン建物には、広い屋根カバレッジ、堅牢な防水性、優れた断熱性能が必要です。Eコマース、コールドストレージ、医薬品製造、輸出製造はすべて、これらの資産への需要を増加させています。これらの用途は、長スパンに対応できる断熱膜システムおよびコーティング金属屋根を支援します。インドでは、物流、コールドストレージ、医薬品施設全体でプレエンジニアリング建築の使用が増加しています。この用途基盤は、サプライヤーが材料、付属品、施工サポート、保証サービスをまとめて提供する機会を与えます。
小売プロジェクトは、東南アジア諸国連合加盟国、インド、中国の第2・第3層都市において安定した需要を引き続き支援しています。オフィス屋根材の需要は、シンガポール、インド、韓国、日本のデータセンターおよびテクノロジーキャンパスと結びついています。データセンターのオーナーは、熱管理と信頼性の高い防水性を強く重視しています。その他の用途グループには、交通ターミナル、病院、教育施設、スタジアム、空港コンコースが含まれます。これらの建物における公共調達と長スパン設計は、高品質な組立体を優遇する可能性があります。アジア太平洋地域の商業用屋根材市場は、これらの用途全体でライフサイクルコストと保証評価へと移行しており、技術サービス能力を持つサプライヤーを優遇しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
中国は2026年のアジア太平洋地域の商業用屋根材市場の43.70%を占めました。その地位は、産業団地、物流施設、公共施設、インフラ建設の規模を反映しています。中国建筑工程総公司の子会社が2026年10月に山東省の産業施設に金属複合熱可塑性ポリオレフィン断熱屋根を設置しました。上海宝冶も2026年に紹興の工場プロジェクトで金属屋根材および熱可塑性ポリオレフィン防水の下請け契約を締結しました。カンロンの蘇州高分子産業パークの総投資額は206.4 ミリオン 米ドルで、単層屋根材および商業用防水製品を生産しています。中国の商業・産業建設活動は、より広い不動産セクターへの圧力にもかかわらず、住宅建設よりも回復力のある出口を提供し続けています。
インドは最も成長が速い地域であり、2032年までの予測CAGRは7.10%です。物流施設、倉庫、空港拡張、医薬品製造パーク、交通インフラが需要を支援しています。インドの2025年11月の液体エポキシ樹脂輸入に対するアンチダンピング関税は、関連するコーティング原料に対してトンあたり37米ドルから483米ドルの関税を課しました。これにより、輸入特殊システムのコストが増加する一方で、国内生産が促進される可能性があります。日本は、1990年代に建設された商業ビルの更新工事、ならびにエネルギー効率と太陽光屋根統合の要件から恩恵を受けています。韓国も産業アップグレードと再開発から恩恵を受けており、国内の鉄鋼供給が地元請負業者を支援しています。
オーストラリアとインドネシアは、アジア太平洋地域の商業用屋根材市場における異なる需要条件を示しています。オーストラリアの非住宅建設活動は2024年から2025年にかけて32 ビリオン 米ドルを超え、排水要件は2025年4月にAS/NZS 3500.3:2025を通じて更新されました。オーストラリアの機会は、改修需要と商業屋根設計における排水性能への注目によって支援されています。インドネシアの産業団地とEコマース物流建設は、大スパン屋根材への需要を支援しています。パスルアンの研究では、シームレスなガルバリューム屋根材の現場ロール成形により施工時間が35%短縮され、評価されたプロジェクトで労働災害ゼロが記録されたことが判明しました。これらの条件は、主要な産業サイトにおけるより効率的な建設方法を支援しています。
競争環境
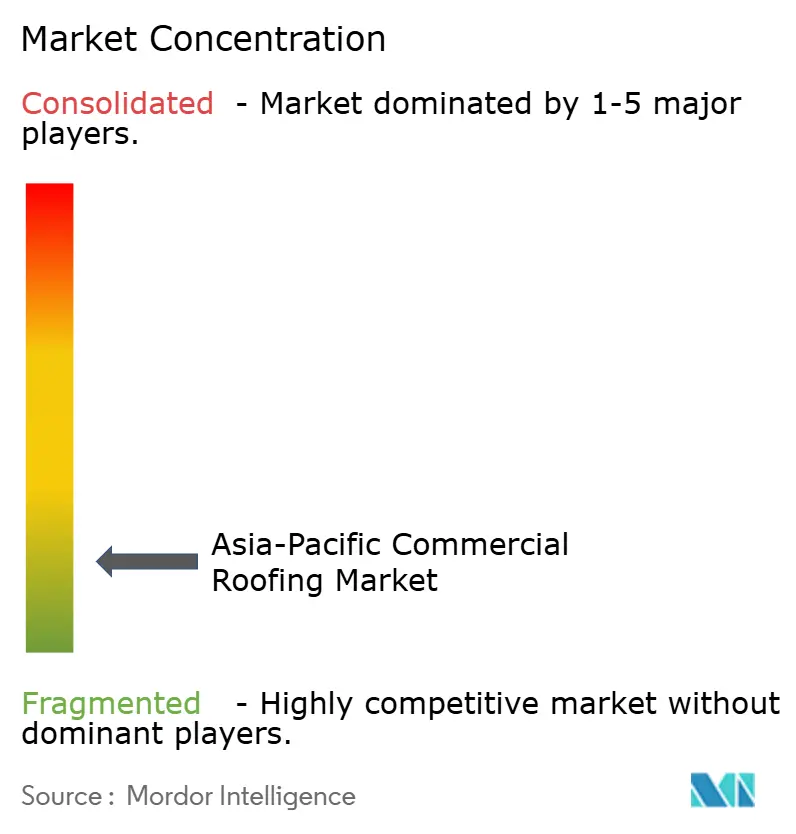
アジア太平洋地域の商業用屋根材市場は、すべての国と材料カテゴリーにわたって支配的なポジションを持つサプライヤーがいないため、適度に分散しています。Sika AG、Elevateを通じたHolcim、Carlisle SynTec Systemsを通じたCarlisle Companies Incorporated、Soprema Group、Kingspan Group、BlueScope Steelが高仕様プロジェクトで競合しています。彼らは製品性能データ、設置システム保証、地元施工業者認定、建築家・エンジニアとの関係を活用して競争しています。中国のカンロン建材と東方雨虹、インドのEverest IndustriesとJSW Steel、東南アジアのBlueScope LYSAGHTネットワークは、地元の供給と規格への精通を持っています。彼らの存在は、標準製品における価格競争を激化させる一方で、買い手により多くの地元調達オプションを提供しています。
Sikaは2025年2月にElmich Pte Ltdを買収し、アジア太平洋地域における都市緑化とグリーン屋根の能力を追加しました。この買収は、グリーン屋根仕様とSikaの確立された屋根材・防水ポートフォリオとの間のリンクを作り出しています。Kingspanは2025年10月にMeranti Green Steelと覚書を締結し、ベトナムのフーミー断熱パネル施設向けに低炭素鋼を調達することにしました。この動きは、グリーンビルディング認証を求めるプロジェクトにおける競争的提案の一部として、炭素関連の材料調達を位置づけています。BlueScopeも2026年度にマレーシアとベトナムでプレミアムコーティング金属屋根材製品への強い需要を報告しました。
インドの第2・第3層産業回廊には機会が残っており、そこでは基本的な屋根材がまだ強いポジションを持ち、認定施工業者の入手可能性が低いです。東南アジアの公共・公共施設プロジェクトも、空港、病院、交通、公共施設の屋根に大きな調達パッケージを生み出す可能性があります。Holcimの2025年10月のXellaを2.2 ビリオン 米ドルで買収する合意は、建築ソリューション能力を拡大します。その広範な提案は、Elevate屋根材製品と並んで将来の建物外皮仕様を支援する可能性があります。中国の国内メーカーは、台風対応および太陽光統合システムの技術能力を向上させています。価格と性能が総合的に考慮される東南アジアの製造プロジェクトにおいて、彼らの競争力は強化される可能性があります。
アジア太平洋地域の商業用屋根材産業のリーダー企業
-
Sika AG
-
Holcim
-
Kingspan Group plc
-
BlueScope Steel
-
JSW Steel
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域の商業用屋根材市場 このレポートでカバーされる企業
- Sika AG
- Holcim
- Kingspan Group plc
- BlueScope Steel
- JSW Steel
- TechnoNICOL Corporation
- Saint-Gobain
- Soprema Group
- Carlisle Companies Incorporated
- Owens Corning
- BMI Group
- RENOLIT SE
- Etex Group
- Wienerberger AG
- McElroy Metal
- Atlas Roofing Corporation
- Duro-Last Inc.
- Versico Roofing Systems
- Tremco Construction Products Group
- Firestone Building Products (Elevate)
最近の産業開発事情 アジア太平洋地域の商業用屋根材市場
- 2026年10月:中国建筑工程総公司の子会社が山東省商河の産業施設に金属複合熱可塑性ポリオレフィン断熱屋根システムを設置し、二重層金属パネルラミネーションと機械的に取り付けられた熱可塑性ポリオレフィン防水を統合しました。この技術は、大スパン産業施設における継ぎ目漏水と極端な温度変化による熱変形の課題に対処し、中国の国有建設プロジェクトにおける商業仕様のベースラインのアップグレードを示しています。
- 2026年4月:BlueScope Steelは、2026年度上半期のコーティング製品アジア部門の基礎的な利払い・税引き前利益として68.6 ミリオン 米ドルを報告しました。これは2025年度下半期比39%の改善であり、マレーシアとベトナムにおけるプレミアムCOLORBONDおよびLYSAGHT屋根材製品の販売量増加によるものです。この結果は、インフラ、物流、産業建設に使用されるコーティング金属製品への需要を反映しています。プレミアム製品は、耐食性、長スパン、信頼性の高いコーティング性能、エネルギーおよび太陽光目標を支援できる建物外皮仕様を必要とする買い手に関連しています。
- 2026年4月:蘇州のカンロン高分子産業パークが単層屋根システムおよび商業用防水製品の生産能力を拡大しました。この施設の総投資額は206.4 ミリオン 米ドルで、複数の輸入生産ラインを使用しています。このサイトは、中国および海外顧客向けの高分子系屋根材の国内供給を強化します。その規模は、高性能防水システムを求める請負業者に対してより短い地元サプライルートを支援します。この投資は、地元調達が優先されるプロジェクトにおける輸入膜製品への競争圧力も高めます。
アジア太平洋地域の商業用屋根材市場レポートの範囲
セグメンテーション概要
| アスファルトシングル |
| 粘土・コンクリートタイル |
| 金属屋根材 |
| ビチューメン・改質ビチューメン膜 |
| 単層膜(熱可塑性ポリオレフィン、エチレンプロピレンジエンモノマー、ポリ塩化ビニル) |
| 木材 |
| その他 |
| 新築 |
| 再屋根葺きと交換 |
| 小売 |
| オフィス |
| 産業用 |
| その他 |
| 中国 |
| インド |
| 日本 |
| 韓国 |
| オーストラリア |
| インドネシア |
| その他のアジア太平洋地域 |
| 材料タイプ別 | アスファルトシングル |
| 粘土・コンクリートタイル | |
| 金属屋根材 | |
| ビチューメン・改質ビチューメン膜 | |
| 単層膜(熱可塑性ポリオレフィン、エチレンプロピレンジエンモノマー、ポリ塩化ビニル) | |
| 木材 | |
| その他 | |
| 建設タイプ別 | 新築 |
| 再屋根葺きと交換 | |
| 用途別 | 小売 |
| オフィス | |
| 産業用 | |
| その他 | |
| 国別 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| その他のアジア太平洋地域 |
レポートで回答される主要な質問
2032年のアジア太平洋地域の商業用屋根材の予測値は?
アジア太平洋地域の商業用屋根材市場は2032年までに20.81 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけて7.69%のCAGRで成長します。産業・物流建設がこの拡大の中心であり続けます。
アジア太平洋地域の商業用屋根材をリードする材料カテゴリーは何ですか?
単層膜が2026年の地域合計の43.00%でリードしています。
産業・物流施設が屋根材サプライヤーにとって重要な理由は何ですか?
2026年に24.00%で最大の用途グループであり、2032年までに8.20%のCAGRで最も成長が速い用途です。大型クリアスパン建物には広い屋根カバレッジと信頼性の高い防水性が必要です。
地域の商業用屋根材で最も成長が速い国はどこですか?
インドは物流、空港、医薬品施設、交通プロジェクトに支えられ、2032年までに7.10%のCAGRで成長すると予測されています。地元の製造能力もプロジェクト供給においてより重要になっています。
南アジアおよび東南アジアにおける施工活動を制限するものは何ですか?
モンスーン条件は施工可能期間を短縮し、接着剤およびシーミング作業を遅延させ、スケジュールと人件費への圧力を増加させる可能性があります。請負業者は乾季の作業量が圧縮される際にも追加リスクに直面します。
アジア太平洋地域で主要サプライヤーはどのように競争していますか?
主要サプライヤーは、システム性能、保証、施工業者認定、地元材料供給、低炭素製品オプションを通じて競争しています。彼らの技術サポートは、大規模で性能主導型のプロジェクトで最も価値があります。