
Marktgröße und Marktanteil des gewerblichen Dachdeckermarkts im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
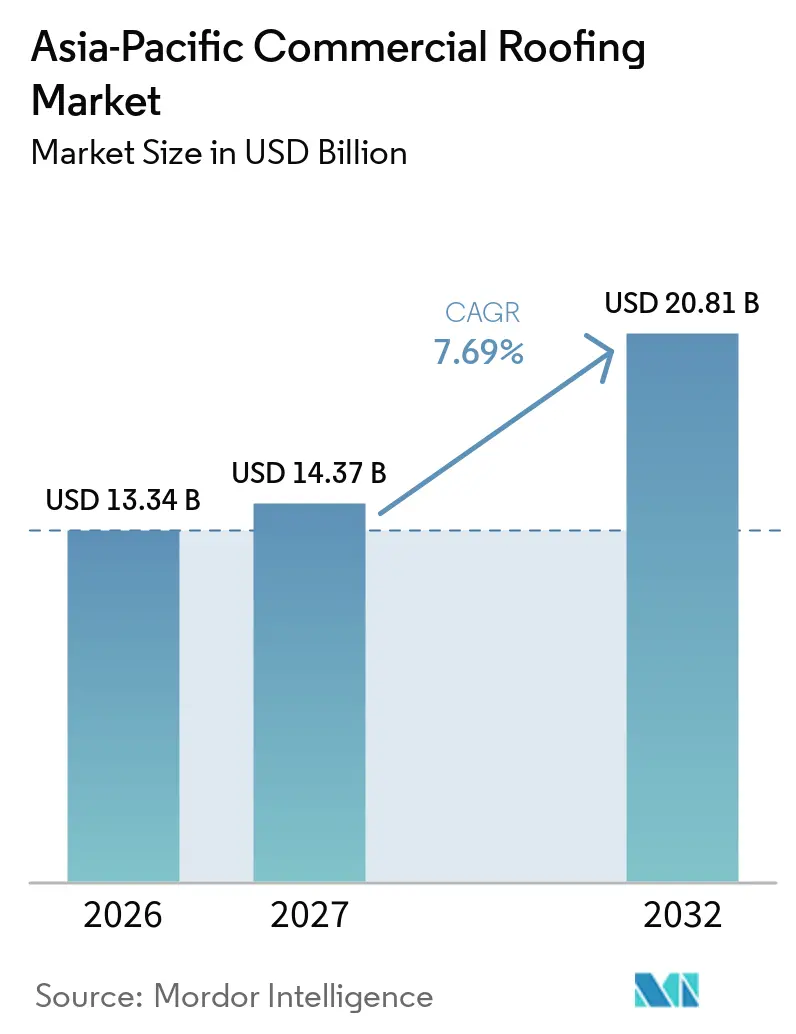
| Marktgröße im Basisjahr (2026) | 13.34 Milliarden US-Dollar |
| Marktgröße (2027) | 14.37 Milliarden US-Dollar |
| Marktgröße (2032) | 20.81 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.69 % |
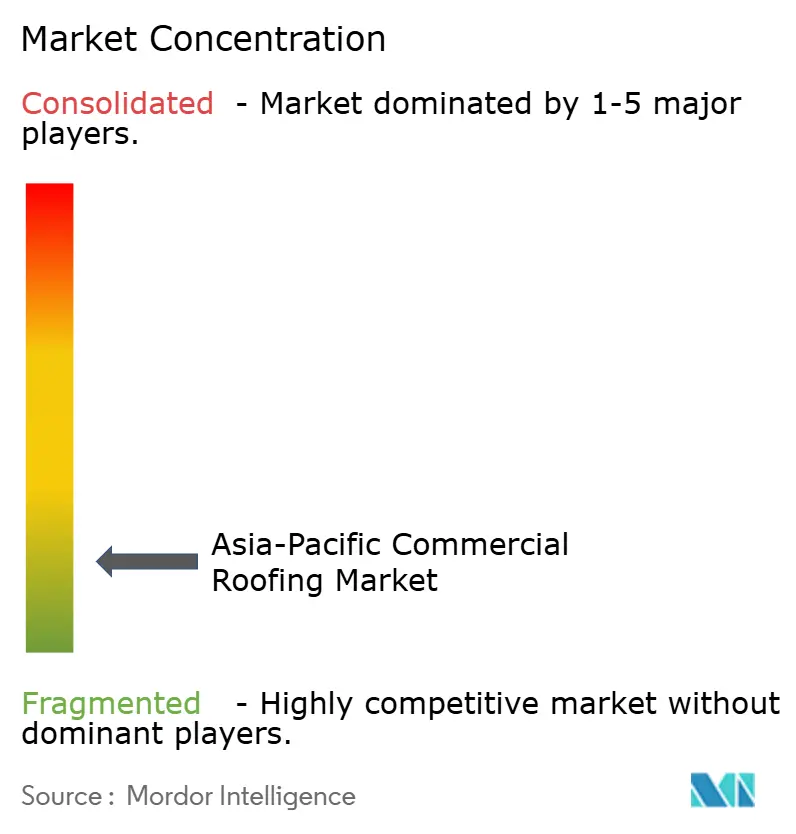
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des gewerblichen Dachdeckermarkts im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße des gewerblichen Dachdeckermarkts im asiatisch-pazifischen Raum wurde im Jahr 2026 auf 13,34 Milliarden USD geschätzt und soll von 14,37 Milliarden USD im Jahr 2027 auf 20,81 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,69 % während des Prognosezeitraums (2027–2032).
Das Wachstum ist an den Industriebau, Logistikanlagen, öffentliche Infrastruktur und gewerbliche Projekte gebunden, die größere und langlebigere Dachkonstruktionen erfordern. Projektentwickler messen dem Wasserschutz, der Wärmedämmung, der Windleistung und dem Garantieumfang größere Bedeutung bei, insbesondere an heißen und feuchten Standorten. Dies steigert die Nachfrage nach Membransystemen und gedämmten Metalldächern in Projekten, bei denen Betriebskosten und Gebäudeleistung eine Rolle spielen. Der gewerbliche Dachdeckermarkt im asiatisch-pazifischen Raum weist zudem eine erhebliche Kluft zwischen Premiumprojekten und preisorientierten Projekten auf, wobei inländische Hersteller den Wettbewerb bei Standarddachprodukten verstärken. Lieferfähigkeit, geschulte Montageteams und lokaler technischer Support werden bestimmen, welche Anbieter von höherwertigen Spezifikationen profitieren können.
Wichtigste Erkenntnisse des Berichts
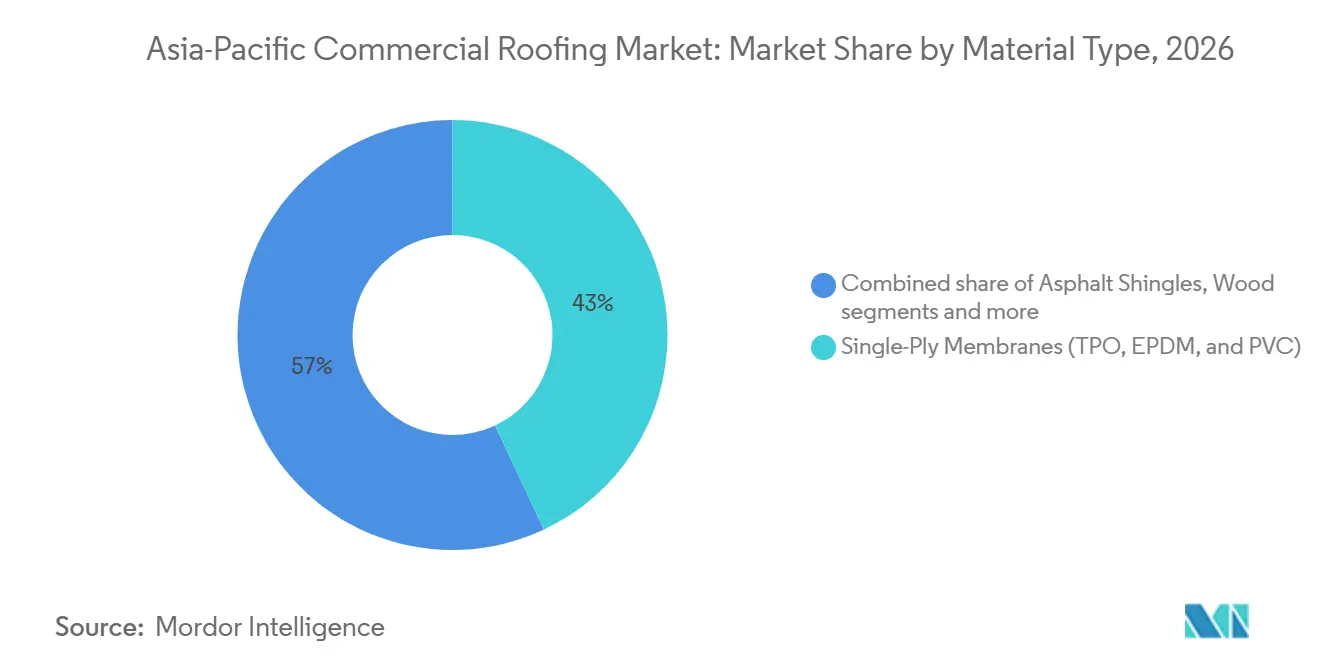
- Nach Materialart hielten Einschichtmembranen im Jahr 2026 einen Anteil von 43,00 % am gewerblichen Dachdeckermarkt im asiatisch-pazifischen Raum, während das Segment Sonstiges bis 2032 voraussichtlich mit einer CAGR von 7,80 % wachsen wird.
- Nach Bauart entfiel im Jahr 2026 ein Anteil von 60,00 % der Marktgröße des gewerblichen Dachdeckermarkts im asiatisch-pazifischen Raum auf den Neubau, der bis 2032 voraussichtlich mit einer CAGR von 8,00 % expandieren wird.
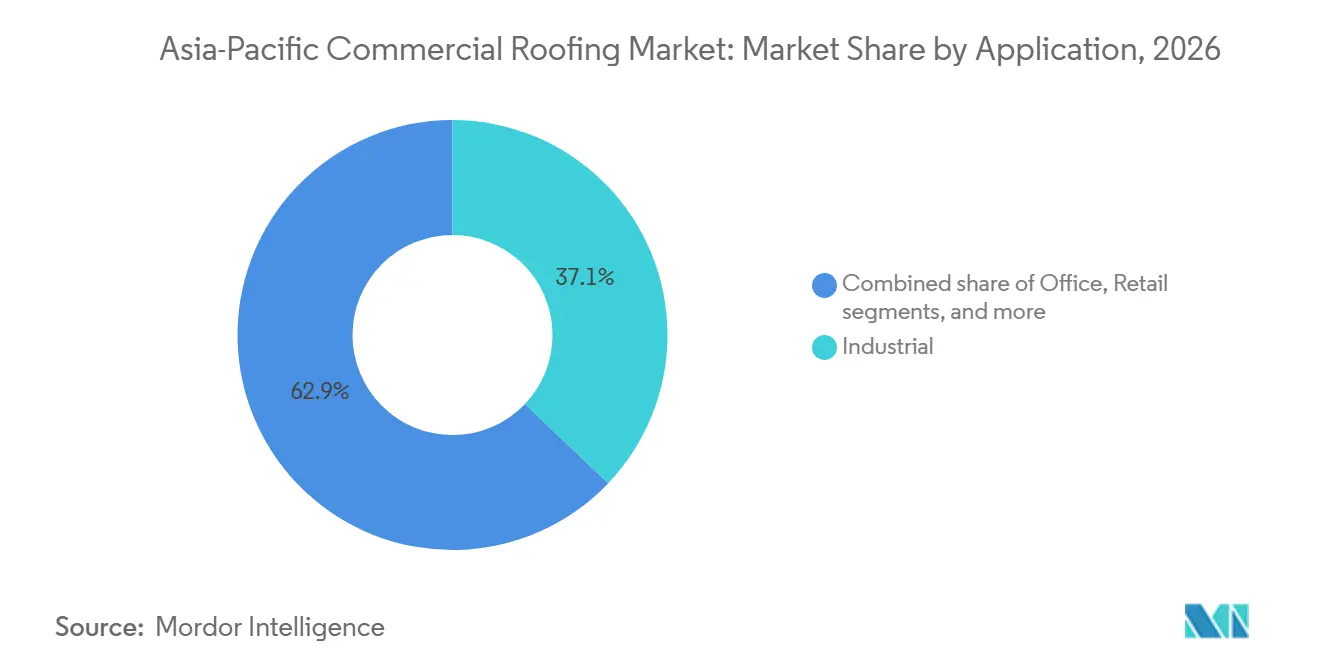
- Nach Anwendung repräsentierte die Industrie im Jahr 2026 einen Anteil von 37,10 % am gewerblichen Dachdeckermarkt im asiatisch-pazifischen Raum und wird bis 2032 voraussichtlich mit einer CAGR von 8,20 % wachsen.
- Nach Geografie hielt China im Jahr 2026 einen Anteil von 43,70 % am regionalen Gesamtmarkt, während Indien bis 2032 voraussichtlich mit einer CAGR von 7,10 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Expansion von Exportfertigung und Industriecampus | +2.1% | China, Vietnam, Indien, Indonesien, Thailand | Mittelfristig (2–4 Jahre) |
| Bau von E-Commerce- Fulfillment-Zentren und Kühllagern | +1.8% | China, Indien, Vietnam, Thailand, Indonesien | Kurzfristig (≤ 2 Jahre) |
| Dachanforderungen bei Taifunen, Monsun und hoher Luftfeuchtigkeit | +1% | Südostasien, Küstenregion China, Philippinen, Bangladesch | Langfristig (≥ 4 Jahre) |
| Öffentliche Infrastruktur und Transitortientierte Entwicklung | +0.9% | Indien, China, Thailand, Philippinen, Südostasien | Mittelfristig (2–4 Jahre) |
| Einführung von Vorgefertigten Gebäuden | +0.8% | Indien, Vietnam, Indonesien, Thailand | Mittelfristig (2–4 Jahre) |
| Lokale Produktion von Membranen, Metallen und Dämmstoffen | +0.5% | China, Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Exportfertigung und Industriecampus
Die Diversifizierung der Lieferketten unterstützt weiterhin den Bau neuer Fabriken in Südostasien und an der Küste Indiens. Der Expansionsbedarf macht mehr als die Hälfte der industriellen Nachfrage im asiatisch-pazifischen Raum aus, während Drittanbieter für Logistik und Distribution mehr als 30 % der aktiven Mieteranforderungen ausmachen[1]. Anlagen für Elektronik, Automobilkomponenten und Pharmazeutika erfordern häufig einen besseren Brandschutz, bessere Wärmedämmung und eine längere Garantieabdeckung als Standardfabriken. Diese Anforderungen stärken die Nachfrage nach Einschichtmembranen und gedämmten Metallsystemen in Vietnam, Thailand, Indien und Indonesien. Der gewerbliche Dachdeckermarkt im asiatisch-pazifischen Raum profitiert davon, da größere Industriecampus umfangreiche Dachflächen und eine gleichbleibende Installationsqualität erfordern. Der Trend zu höheren Spezifikationen verringert auch den Anteil einfacher Wellblechprodukte in Premium-Industrieprojekten.
Bau von E-Commerce-Fulfillment-Zentren und Kühllagern
Der Lagerbau bleibt eine wichtige Nachfragequelle, da der asiatisch-pazifische Raum 40 % des globalen E-Commerce-Volumens ausmacht. Investitionen in die Kühlkette stellen eine speziellere Anforderung dar, da Kühlanlagen eine leistungsstarke Wärmedämmung und zuverlässige Dampfsperren benötigen. Der Kühlkettenmarkt im asiatisch-pazifischen Raum wuchs von 2017 bis 2022 mit einer CAGR von 29,6 %, und die verbleibende Lücke bei der Kühlkapazität deutet auf weiteren Baubedarf hin[2]. Polyisocyanurat-Dämmplatten, thermoplastische Polyolefin- und Polyvinylchloridsysteme sind für Anlagen geeignet, bei denen Energieverbrauch und Temperaturkontrolle im Vordergrund stehen. Die Nachfrage nach temperaturkontrollierten Logistikflächen übersteigt in mehreren regionalen Märkten weiterhin das verfügbare Angebot. Dies unterstützt eine dauerhafte Quelle hochwertigerer Dachnachfrage, die über die gewöhnliche Lagerentwicklung hinausgeht.
Dachanforderungen bei Taifunen, Monsun und hoher Luftfeuchtigkeit
Taifune, Monsune und hohe Luftfeuchtigkeit erhöhen die Leistungsanforderungen an gewerbliche Dächer in exponierten Gebieten. WISKIND testete sein Stehfalz-Plattensystem nach der nationalen Norm GB/T 39794.1-2021 mit 4,2 Kilopascal. Die Philippinen verlangen von gewerblichen Gebäuden die Einhaltung der Windlastanforderungen nach ihrem nationalen Baustatik-Code, was eine dokumentierte Systemleistung bei der Beschaffung wichtig macht. Taiwan erhält einen durchschnittlichen Jahresniederschlag von 2.500 Millimetern, und Projektentwickler wechseln zunehmend zu mechanisch verriegelten Stehfalz- und Membransystemen, da die Garantieanforderungen anspruchsvoller werden. Der gewerbliche Dachdeckermarkt im asiatisch-pazifischen Raum trennt sich daher in leistungsstärkere Küstenprojekte und kostengünstigere Standardprojekte auf. Anbieter mit nachgewiesenen Referenzen in Wind-, Entwässerungs- und Abdichtungsbereichen haben an diesen Standorten eine klarere Position.
Öffentliche Infrastruktur und Transitortientierte Entwicklung
Die transitorientierte Entwicklung konzentriert Büros, Einzelhandelsflächen, Verkehrseinrichtungen und öffentliche Dienstleistungen rund um Verkehrsknoten. Die Asiatische Entwicklungsbank beschreibt, wie dieser Ansatz die Flächennutzungs- und Verkehrsplanung in Indien, Indonesien, den Philippinen und Thailand miteinander verknüpft[3]. Diese Projekte schaffen oft größere Dachpakete, da sie mehrere Gebäudetypen in einer Entwicklung vereinen. Ein Vertrag aus Chennai vom Juni 2025 umfasste einen multimodalen Komplex mit mehr als 108.000 Quadratmetern Bruttogeschossfläche. Einkaufszentren, Terminals, Büros und öffentliche Verteiler erfordern auch einen formaleren Einkaufsprozess und eine technische Überprüfung als kleinere private Projekte. Der gewerbliche Dachdeckermarkt im asiatisch-pazifischen Raum profitiert dort, wo U-Bahn- und Stadtinfrastrukturprogramme die Nachfrage nach weitspannigen, langlebigen und gut dokumentierten Dachsystemen unterstützen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Unterbrechungen der Installation während der Monsunzeit | -0.8% | Indien, Bangladesch, Vietnam, Indonesien, Philippinen | Kurzfristig (≤ 2 Jahre) |
| Ungleichmäßige Untergrundqualität bei Schnellbauprojekten | -0.7% | Indien, Südostasien, sekundäre Städte Chinas | Mittelfristig (2–4 Jahre) |
| Importzölle auf Spezialmembranen und Beschichtungen | -0.6% | Indien, Vietnam, Indonesien | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Verarbeitern außerhalb der großen Städte | -0.5% | Indien, Indonesien, Vietnam, Philippinen | Langfristig (≥ 4 Jahre) |
| Uneinheitliche Garantiedurchsetzung in den Märkten | -0.4% | Verband der Südostasiatischen Nationen und Südasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unterbrechungen der Installation während der Monsunzeit
Monsunbedingungen schränken den Installationszeitraum in Indien, Bangladesch, Vietnam, Indonesien und den Philippinen ein. Viele Baukorridore haben weniger als 8 arbeitsfähige Monate pro Jahr, wodurch die Arbeit in die Trockenzeitfenster konzentriert wird. Kleberanwendungen und Nahtschweißungen für Einschichtmembranen erfordern akzeptable Temperatur- und Feuchtigkeitsbedingungen. Verzögerungen können die Arbeitskosten erhöhen, Lieferpläne einschränken und Einnahmen in spätere Zeiträume verschieben. Der gewerbliche Dachdeckermarkt im asiatisch-pazifischen Raum ist auch einem Qualitätsrisiko ausgesetzt, wenn Auftragnehmer Arbeiten komprimieren, um feste Miettermine einzuhalten. Diese Einschränkung wird bestehen bleiben, da sie mit Wettermustern zusammenhängt und keine Bedingung darstellt, die Lieferanten allein lösen können.
Ungleichmäßige Untergrundqualität bei Schnellbauprojekten
Schnelle Baumethoden können vor Beginn der Dachdeckerarbeiten zu Deckausrichtungs- und Durchbiegungsproblemen führen. Diese Probleme sind wichtig für mechanisch befestigte Membranen und Stehfalzsysteme, da ihre Leistung von einem stabilen Untergrund abhängt. Eine im Jahr 2026 in einer Fachzeitschrift veröffentlichte Studie über eine weitspannige Galvalume-Installation in Pasuruan, Indonesien, identifizierte die Untergrundausrichtung und die Plattenmontage als wesentliche Qualitätskontrollprobleme. Dachdecker-Spezialisten können diese Probleme möglicherweise erst erkennen, nachdem die Strukturarbeiten abgeschlossen wurden. Die Sanierung verursacht Kosten, und einige Projekte können auf Systeme mit geringeren Leistungsanforderungen umsteigen. Die daraus resultierende Entscheidung kann den von Premium-Dachanbietern erzielten Wert reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialart:
Einschichtsysteme führen gewerbliche Spezifikationen anEinschichtmembranen hielten im Jahr 2026 einen Anteil von 43,00 % am gewerblichen Dachdeckermarkt im asiatisch-pazifischen Raum. Thermoplastisches Polyolefin, Ethylen-Propylen-Dien-Monomer und Polyvinylchlorid werden häufig auf flach geneigten Gewerbe- und Industriedächern eingesetzt, bei denen Abdichtung, Reflexionsvermögen und Installationsgeschwindigkeit eine Rolle spielen. Das Segment Sonstiges ist das am schnellsten wachsende Material mit einer prognostizierten CAGR von 7,80 % bis 2032. Seine chemische Beständigkeit unterstützt den Einsatz in pharmazeutischen Anlagen und Lebensmittelverarbeitungsbetrieben. Seine Dimensionsstabilität unterstützt auch den Einsatz in heißen und feuchten Umgebungen. Photovoltaikanlagen auf Dächern können die Attraktivität von Membransystemen, die Befestigungsanforderungen erfüllen können, weiter steigern.
Höhere Wärmestandards in Singapur, China, Südkorea und Japan stützen die Nachfrage nach reflektierenden thermoplastischen Polyolefin- und Polyvinylchlorid-Dächern. Der gewerbliche Dachdeckermarkt im asiatisch-pazifischen Raum entwickelt sich hin zu Systemen, die Energie-, Entwässerungs- und Lebenszyklusanforderungen erfüllen, anstatt Produkte hauptsächlich nach Anfangskosten auszuwählen. Metalldachdeckung bleibt in Industrie-, Logistik- und Verkehrsprojekten in ganz Südostasien unverzichtbar. BlueScope Steel liefert COLORBOND- und LYSAGHT-Produkte für Industrie- und Logistikdächer, bei denen Korrosionsbeständigkeit und Solarbereitschaft wichtig sind. Modifiziertes Bitumen behält eine Rolle bei chinesischen Dachsanierungsprojekten, da lokale Installateure mit dem System und seiner Kostenposition vertraut sind. Asphaltschindeln, Ton- und Betonziegel sowie Holzprodukte bedienen kleinere Hotel-, Resort-, Erbe- und Freizeitprojekte.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Bauart:
Neubau hält die größte PositionDer Neubau machte im Jahr 2026 60,00 % der Marktgröße des gewerblichen Dachdeckermarkts im asiatisch-pazifischen Raum aus und wird bis 2032 voraussichtlich mit einer CAGR von 8,00 % wachsen. Industriekorridore in Indien stützen das Segment, ebenso Exportfertigungszonen in Vietnam, Industriegebiete in Indonesien sowie Rechenzentrum- und Pharmacluster in China. Anforderungen großer Projekte begünstigen Anbieter, die eine gleichbleibende Materialqualität, technische Dokumentation und Installationsunterstützung bieten können. Gewerbliche Erstentwicklungen in der Region wählen häufig thermoplastische Polyolefin- und Polyvinylchlorid-Systeme anstelle von traditionellen Mehrlagenaufbauten. Dies bietet Anbietern eine Möglichkeit, die Projektzeitpläne einhalten und Garantien bieten können, die für große Entwicklungen geeignet sind.
Dachsanierungen und -erneuerungen werden ebenfalls relevanter, da Gebäude, die zwischen 2000 und 2010 errichtet wurden, normalen Dacherneuerungszyklen entgegensehen. Australien verzeichnet bereits eine nennenswerte Retrofit-Nachfrage von Gewerbeimmobilien, die zwischen 1995 und 2005 gebaut wurden, obwohl die Quelldaten keinen vergleichbaren regionalen Anteil liefern. Japan und Südkorea verfügen ebenfalls über alternde Industrie- und Gewerbegebäude, die Energiesanierungen und planmäßige Instandhaltung benötigen. Diese Projekte sind technisch anspruchsvoll, da Auftragnehmer um laufende Betriebe und bestehende Dachbedingungen herum arbeiten müssen. Die gewerbliche Dachdeckerbranche im asiatisch-pazifischen Raum kann daher bei Dachsanierungsprojekten, bei denen technische Unterstützung eine Rolle spielt, bessere Margen erzielen. Das Segment könnte in den 2030er Jahren wichtiger werden, da der Erneuerungsbedarf im gesamten reifen Immobilienbestand zunimmt.
Nach Anwendung:
Industrie- und Logistikanlagen generieren den größten WertIndustrie- und Logistikanlagen repräsentierten im Jahr 2026 37,10 % der Marktgröße des gewerblichen Dachdeckermarkts im asiatisch-pazifischen Raum und werden bis 2032 voraussichtlich mit einer CAGR von 8,20 % wachsen. Große Gebäude mit freier Spannweite benötigen eine breite Dachabdeckung, robuste Abdichtung und bessere Wärmedämmleistung. E-Commerce, Kühllagerung, Pharmaproduktion und Exportfertigung steigern allesamt die Nachfrage nach diesen Gütern. Diese Verwendungen unterstützen gedämmte Membransysteme und beschichtete Metalldächer, die für lange Spannweiten geeignet sind. Indien verzeichnet auch eine wachsende Nutzung von vorgefertigten Gebäuden in Logistik-, Kühllager- und Pharmabetrieben. Diese Anwendungsbasis gibt Anbietern die Möglichkeit, Materialien, Zubehör, Installationsunterstützung und Garantieleistungen zusammen anzubieten.
Einzelhandelsprojekte unterstützen weiterhin eine stetige Nachfrage in den Ländern des Verbands der Südostasiatischen Nationen, in Indien sowie in den Tier-2- und Tier-3-Städten Chinas. Die Bürodachnachfrage ist mit Rechenzentren und Technologiecampus in Singapur, Indien, Südkorea und Japan verknüpft. Rechenzentrumsbesitzer legen großen Wert auf Wärmemanagement und zuverlässige Abdichtung. Die sonstige Anwendungsgruppe umfasst Verkehrsterminals, Krankenhäuser, Bildungseinrichtungen, Stadien und Flughafenabfertigungsgebäude. Öffentliche Ausschreibungen und weitspannige Konstruktionen in diesen Gebäuden können hochwertigere Konstruktionen begünstigen. Der gewerbliche Dachdeckermarkt im asiatisch-pazifischen Raum entwickelt sich hin zu einer Lebenszykluskosten- und Garantiebewertung über alle diese Anwendungen hinweg, was Anbieter mit technischer Servicekapazität begünstigt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
China hielt im Jahr 2026 einen Anteil von 43,70 % am gewerblichen Dachdeckermarkt im asiatisch-pazifischen Raum. Seine Position spiegelt den Umfang von Industrieparks, Logistikanlagen, öffentlichen Gebäuden und Infrastrukturbauten wider. Eine Tochtergesellschaft der China National Building Engineering Corporation installierte im Oktober 2026 ein metallverbundenes, mit thermoplastischem Polyolefin gedämmtes Dach an einer Industrieanlage in Shandong. Shanghai Baoyye hatte ebenfalls einen Subvertrag für Metalldach und thermoplastische Polyolefin-Abdichtung für ein Fabrikprojekt in Shaoxing im Jahr 2026. Canlons Suzhou Polymer Industriepark hat ein Gesamtinvestitionsvolumen von 206,4 Millionen USD und produziert Einschicht-Dachsysteme und gewerbliche Abdichtungsprodukte. Chinas gewerbliche und industrielle Bautätigkeit bietet weiterhin einen widerstandsfähigeren Absatzmarkt als der Wohnungsbau, trotz des Drucks im breiteren Immobiliensektor.
Indien ist die am schnellsten wachsende Geografie mit einer prognostizierten CAGR von 7,10 % bis 2032. Logistikanlagen, Lagerhäuser, Flughafenerweiterungen, Pharmaproduktionsparks und Verkehrsinfrastruktur stützen die Nachfrage. Indiens Anti-Dumping-Zoll vom November 2025 auf Importe von flüssigem Epoxidharz erhob Zölle zwischen 37 USD und 483 USD pro Tonne auf einen relevanten Beschichtungsrohstoff. Dies kann die Kosten für importierte Spezialsysteme erhöhen und gleichzeitig die lokale Produktion fördern. Japan profitiert von Erneuerungsarbeiten an in den 1990er Jahren errichteten Gewerbegebäuden sowie von Energieeffizienz- und Solar-Dachintegrations-Anforderungen. Südkorea profitiert ebenfalls von Industrieaufrüstungen und Revitalisierungen, während die Verfügbarkeit von inländischem Stahl lokale Auftragnehmer unterstützt.
Australien und Indonesien veranschaulichen unterschiedliche Nachfragebedingungen im gewerblichen Dachdeckermarkt im asiatisch-pazifischen Raum. Australiens Nichtwohnbautätigkeit überstieg 2024 bis 2025 32 Milliarden USD, während die Entwässerungsanforderungen im April 2025 durch AS/NZS 3500.3:2025 aktualisiert wurden. Die australische Chance wird durch Retrofit-Bedarf und die Aufmerksamkeit für die Entwässerungsleistung bei der gewerblichen Dachgestaltung unterstützt. Indonesiens Industriegebiete und der Bau von E-Commerce-Logistikanlagen stützen die Nachfrage nach weitspanniger Bedachung. Die Pasuruan-Studie ergab, dass die Rollformung vor Ort für nahtlose Galvalume-Bedachung die Installationszeit um 35 % reduzierte und in dem bewerteten Projekt keine arbeitsbedingten Unfälle verzeichnete. Diese Bedingungen unterstützen effizientere Baumethoden für große Industriestandorte.
Wettbewerbslandschaft
Der gewerbliche Dachdeckermarkt im asiatisch-pazifischen Raum ist mäßig fragmentiert, da kein Anbieter eine beherrschende Stellung in jedem Land und jeder Materialkategorie hat. Sika AG, Holcim über Elevate, Carlisle Companies über Carlisle SynTec Systems, Soprema Group, Kingspan Group und BlueScope Steel konkurrieren in Projekten mit höheren Spezifikationen. Sie nutzen Produktleistungsdaten, Systemgarantien, lokale Verarbeiterzertifizierungen und Beziehungen zu Architekten und Ingenieuren, um zu konkurrieren. Canlon Building Materials und Oriental Yuhong in China, Everest Industries und JSW Steel in Indien sowie das LYSAGHT-Netzwerk von BlueScope in Südostasien verfügen über lokale Lieferketten und Kenntnis der lokalen Vorschriften. Ihre Präsenz verstärkt den Preiswettbewerb bei Standardprodukten und bietet Käufern gleichzeitig mehr lokale Beschaffungsoptionen.
Sika erwarb im Februar 2025 Elmich Pte Ltd, um Fähigkeiten im Bereich Stadtbegrünung und Gründächer im asiatisch-pazifischen Raum hinzuzufügen. Die Akquisition schafft eine Verbindung zwischen Gründach-Spezifikationen und Sikas etabliertem Dach- und Abdichtungsportfolio. Kingspan unterzeichnete im Oktober 2025 eine Absichtserklärung mit Meranti Green Steel zur Beschaffung kohlenstoffärmeren Stahls für seine Anlage für gedämmte Paneele in Phu My, Vietnam. Dieser Schritt macht die kohlenstoffbezogene Materialbeschaffung zu einem Teil des Wettbewerbsangebots für Projekte, die eine Gebäude-Grünzertifizierung anstreben. BlueScope meldete in seinem Geschäftsjahr 2026 auch eine stärkere Nachfrage nach hochwertigen beschichteten Metalldachprodukten in Malaysia und Vietnam.
Chancen bestehen in den Tier-2- und Tier-3-Industriekorridoren Indiens, wo einfache Bedachung noch eine starke Position hat und zertifizierte Installateure weniger verfügbar sind. Öffentliche und institutionelle Projekte in Südostasien können auch große Ausschreibungspakete für Flughafen-, Krankenhaus-, Verkehrs- und öffentliche Einrichtungsdächer schaffen. Die Vereinbarung von Holcim vom Oktober 2025 zur Übernahme von Xella für 2,2 Milliarden USD erweitert seine Gebäudelösungskompetenz. Dieses breitere Angebot könnte künftig Gebäudehüllen-Spezifikationen neben Elevate-Dachprodukten unterstützen. Chinesische Inlandshersteller verbessern ihre technischen Fähigkeiten für taifunbewertete und solarintegrierte Systeme. Ihre Wettbewerbsposition könnte sich in südostasiatischen Fertigungsprojekten stärken, bei denen Preis und Leistung gemeinsam berücksichtigt werden.
Führende Unternehmen im gewerblichen Dachdeckermarkt im asiatisch-pazifischen Raum
-
Sika AG
-
Holcim
-
Kingspan Group plc
-
BlueScope Steel
-
JSW Steel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Gewerblicher Dachdeckermarkt im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- Sika AG
- Holcim
- Kingspan Group plc
- BlueScope Steel
- JSW Steel
- TechnoNICOL Corporation
- Saint-Gobain
- Soprema Group
- Carlisle Companies Incorporated
- Owens Corning
- BMI Group
- RENOLIT SE
- Etex Group
- Wienerberger AG
- McElroy Metal
- Atlas Roofing Corporation
- Duro-Last Inc.
- Versico Roofing Systems
- Tremco Construction Products Group
- Firestone Building Products (Elevate)
Neueste Industrielle Entwicklungen in Gewerblicher Dachdeckermarkt im asiatisch-pazifischen Raum
- Oktober 2026: Eine Tochtergesellschaft der China National Building Engineering Corporation installierte an der Industrieanlage Shanghe in der Provinz Shandong ein Metalldach-Verbundsystem mit thermoplastischem Polyolefin-Dämmung, das die Doppellagen-Metallpaneel-Laminierung mit mechanisch befestigter thermoplastischer Polyolefin-Abdichtung kombiniert. Die Technik adressiert die Herausforderungen weitspanniger Industrieanlagen hinsichtlich Nahtleckagen und thermischer Verformung bei extremen Temperaturschwankungen und markiert eine Verbesserung der Grundanforderungen für gewerbliche Spezifikationen bei staatlichen Bauprojekten in China.
- April 2026: BlueScope Steel meldete ein zugrunde liegendes Ergebnis vor Zinsen und Steuern von 68,6 Millionen USD für seine Division Coated Products Asia in der ersten Hälfte des Geschäftsjahres 2026. Dies war eine Verbesserung von 39 % gegenüber der zweiten Hälfte des Geschäftsjahres 2025, zurückzuführen auf höhere Mengen an hochwertigen COLORBOND- und LYSAGHT-Dachprodukten in Malaysia und Vietnam. Das Ergebnis spiegelt die Nachfrage nach beschichteten Metallprodukten wider, die in der Infrastruktur-, Logistik- und Industriebauten eingesetzt werden. Premiumprodukte sind dort relevant, wo Käufer Korrosionsbeständigkeit, lange Spannweiten, zuverlässige Beschichtungsleistung und Gebäudehüllen-Spezifikationen benötigen, die Energie- und Solarziele unterstützen können.
- April 2026: Canlon Polymer Industriepark in Suzhou stellte erweiterte Produktionskapazitäten für Einschicht-Dachsysteme und gewerbliche Abdichtungsprodukte vor. Die Anlage hat ein Gesamtinvestitionsvolumen von 206,4 Millionen USD und nutzt mehrere importierte Produktionslinien. Der Standort stärkt die inländische Versorgung mit polymerbasierten Dachmaterialien in China und für internationale Kunden. Sein Umfang unterstützt kürzere lokale Lieferwege für Auftragnehmer, die leistungsstärkere Abdichtungssysteme suchen. Die Investition erhöht auch den Wettbewerbsdruck auf importierte Membranprodukte in Projekten, bei denen lokale Beschaffung bevorzugt wird.
Berichtsumfang des gewerblichen Dachdeckermarkts im asiatisch-pazifischen Raum
Segmentierungsübersicht
| Asphaltschindeln |
| Ton- und Betonziegel |
| Metalldächer |
| Bituminöse Membranen und modifizierte Bitumenmembranen |
| Einschichtmembranen (TPO, EPDM und PVC) |
| Holz |
| Sonstiges |
| Neubau |
| Dachsanierung und -erneuerung |
| Einzelhandel |
| Büro |
| Industrie |
| Sonstiges |
| China |
| Indien |
| Japan |
| Südkorea |
| Australien |
| Indonesien |
| Rest des asiatisch-pazifischen Raums |
| Nach Materialart | Asphaltschindeln |
| Ton- und Betonziegel | |
| Metalldächer | |
| Bituminöse Membranen und modifizierte Bitumenmembranen | |
| Einschichtmembranen (TPO, EPDM und PVC) | |
| Holz | |
| Sonstiges | |
| Nach Bauart | Neubau |
| Dachsanierung und -erneuerung | |
| Nach Anwendung | Einzelhandel |
| Büro | |
| Industrie | |
| Sonstiges | |
| Nach Ländern | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Rest des asiatisch-pazifischen Raums |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der gewerbliche Dachdeckermarkt im asiatisch-pazifischen Raum bis 2032 erreichen?
Der gewerbliche Dachdeckermarkt im asiatisch-pazifischen Raum wird voraussichtlich bis 2032 einen Wert von 20,81 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 7,69 % wachsen. Industrie- und Logistikbau bleibt zentral für diese Expansion.
Welche Materialkategorie führt den gewerblichen Dachdeckermarkt im asiatisch-pazifischen Raum an?
Einschichtmembranen führen mit einem Anteil von 43,00 % am regionalen Gesamtmarkt im Jahr 2026.
Warum sind Industrie- und Logistikanlagen für Dachanbieter wichtig?
Sie sind die größte Anwendungsgruppe mit einem Anteil von 24,00 % im Jahr 2026 und die am schnellsten wachsende Anwendung mit einer CAGR von 8,20 % bis 2032. Große Gebäude mit freier Spannweite erfordern eine umfangreiche Dachabdeckung und zuverlässige Abdichtung.
Welches Land wächst am schnellsten im regionalen gewerblichen Dachdeckermarkt?
Indien wird voraussichtlich bis 2032 mit einer CAGR von 7,10 % wachsen, unterstützt durch Logistik-, Flughafen-, Pharmabetriebe und Verkehrsprojekte. Lokale Fertigungskapazitäten gewinnen ebenfalls für die Projektversorgung an Bedeutung.
Was schränkt die Installationstätigkeit in Süd- und Südostasien ein?
Monsunbedingungen verkürzen die Installationsfenster, verzögern Kleber- und Nahtarbeiten und können den Terminierungs- und Arbeitsdruck erhöhen. Auftragnehmer sind auch einem erhöhten Risiko ausgesetzt, wenn der Arbeitsaufwand in der Trockenzeit komprimiert wird.
Wie konkurrieren führende Anbieter im asiatisch-pazifischen Raum?
Führende Anbieter konkurrieren durch Systemleistung, Garantien, Installateur-Zertifizierung, lokale Materialversorgung und Produkte mit geringerem Kohlenstoffgehalt. Ihre technische Unterstützung ist bei größeren und leistungsorientierten Projekten am wertvollsten.