
Tamaño y Participación del Mercado de Techado Comercial en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
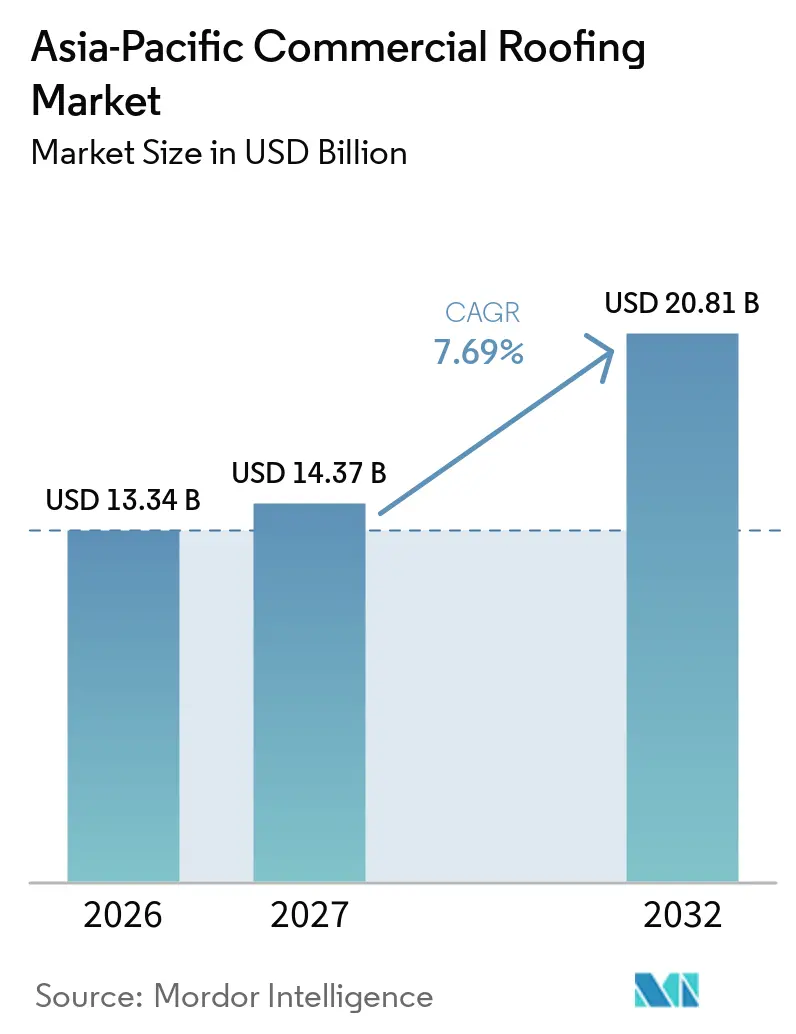
| Tamaño del mercado en el año base (2026) | 13.34 Mil millones de dólares |
| Tamaño del Mercado (2027) | 14.37 Mil millones de dólares |
| Tamaño del Mercado (2032) | 20.81 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.69 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Techado Comercial en Asia-Pacífico por Mordor Intelligence
El tamaño del Mercado de Techado Comercial en Asia-Pacífico fue valorado en 13,34 mil millones de USD en 2026 y se estima que crecerá desde 14,37 mil millones de USD en 2027 hasta alcanzar los 20,81 mil millones de USD para 2032, a una CAGR del 7,69% durante el período de pronóstico (2027-2032).
El crecimiento está vinculado a la construcción industrial, las instalaciones logísticas, la infraestructura pública y los proyectos comerciales que requieren conjuntos de techos más grandes y duraderos. Los promotores inmobiliarios otorgan mayor importancia a la resistencia al agua, el aislamiento, el rendimiento ante el viento y la cobertura de garantía, especialmente en ubicaciones cálidas y húmedas. Esto está incrementando la demanda de sistemas de membrana y techos metálicos aislados en proyectos donde los costos operativos y el rendimiento del edificio son relevantes. El mercado de techado comercial en Asia-Pacífico también presenta una amplia brecha entre proyectos premium y proyectos orientados al precio, con fabricantes nacionales que aumentan la competencia en productos de techado estándar. La capacidad de suministro, los equipos de instalación capacitados y el soporte técnico local determinarán qué proveedores pueden beneficiarse de especificaciones de mayor valor.
Conclusiones Clave del Informe
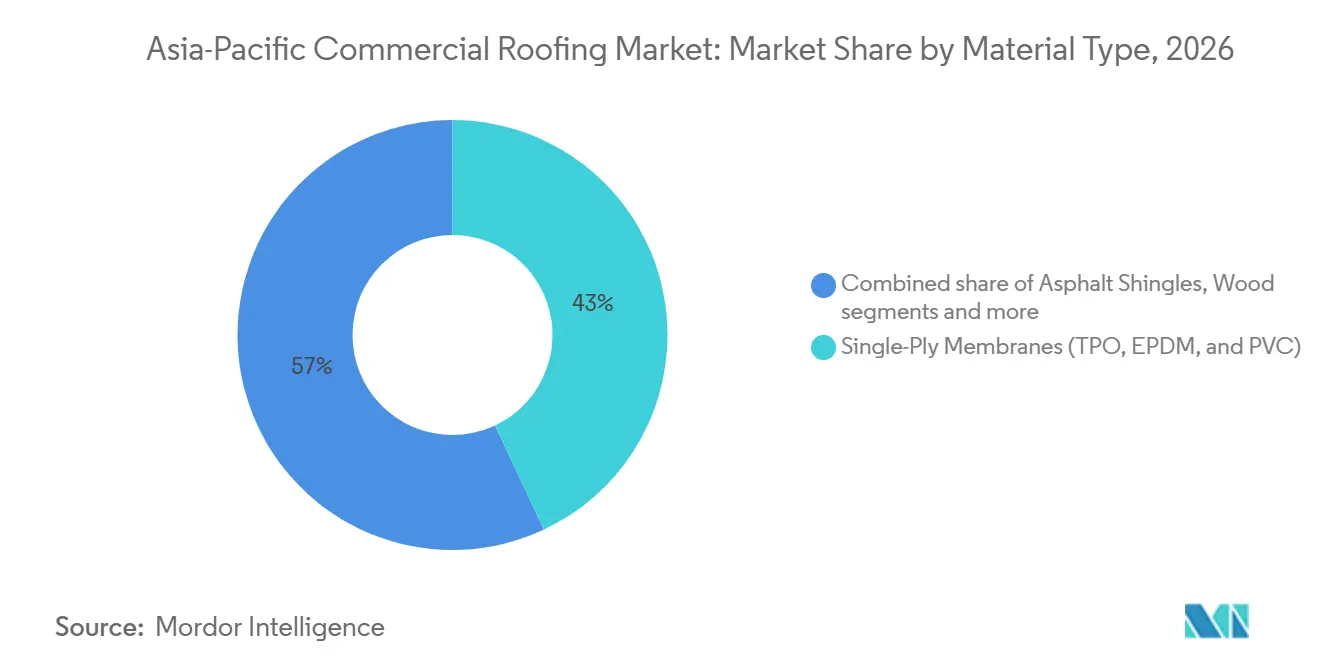
- Por tipo de material, las membranas monocapa representaron el 43,00% de la participación del mercado de techado comercial en Asia-Pacífico en 2026, mientras que el segmento Otros tiene una previsión de crecimiento a una CAGR del 7,80% hasta 2032.
- Por tipo de construcción, la nueva construcción representó el 60,00% del tamaño del mercado de techado comercial en Asia-Pacífico en 2026 y se proyecta que se expanda a una CAGR del 8,00% hasta 2032.
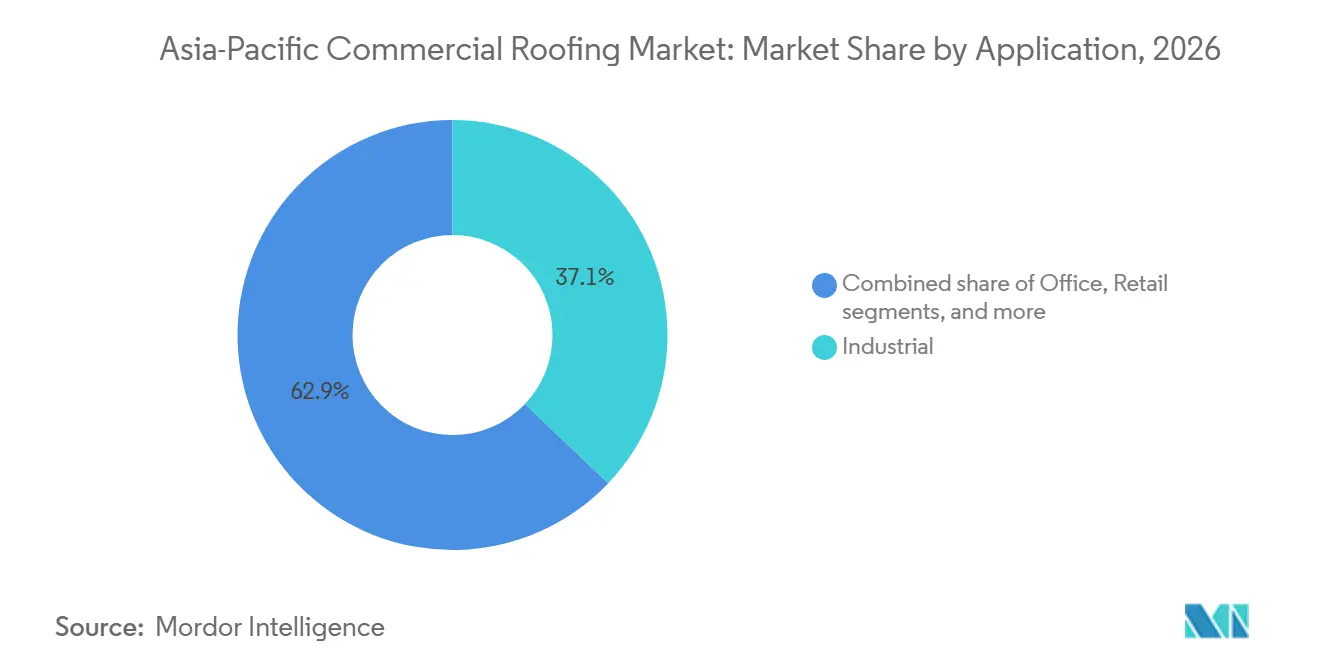
- Por aplicación, el sector industrial representó el 37,10% de la participación del mercado de techado comercial en Asia-Pacífico en 2026 y se prevé que avance a una CAGR del 8,20% hasta 2032.
- Por geografía, China representó el 43,70% del total regional en 2026, mientras que India tiene una previsión de crecimiento a una CAGR del 7,10% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de la Manufactura de Exportación y los Campus Industriales | +2.1% | China, Vietnam, India, Indonesia, Tailandia | Mediano plazo (2-4 años) |
| Construcción de Centros de Distribución de Comercio Electrónico y Almacenamiento en Frío | +1.8% | China, India, Vietnam, Tailandia, Indonesia | Corto plazo (≤ 2 años) |
| Especificaciones de Techos para Tifones, Monzones y Alta Humedad | +1% | Sudeste Asiático, costa de China, Filipinas, Bangladés | Largo plazo (≥ 4 años) |
| Infraestructura Pública y Desarrollo Orientado al Transporte | +0.9% | India, China, Tailandia, Filipinas, Sudeste Asiático | Mediano plazo (2-4 años) |
| Adopción de Edificios Preensamblados | +0.8% | India, Vietnam, Indonesia, Tailandia | Mediano plazo (2-4 años) |
| Producción Local de Membranas, Metales y Aislamiento | +0.5% | China, India | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Manufactura de Exportación y los Campus Industriales
La diversificación de la cadena de suministro continúa impulsando la construcción de fábricas en nuevos emplazamientos en el Sudeste Asiático y la costa de India. Los requisitos de expansión representan más de la mitad de la demanda industrial en Asia-Pacífico, mientras que los operadores de logística y distribución de terceros representan más del 30% de los requerimientos activos de arrendatarios[1]. Las instalaciones de electrónica, componentes automotrices y productos farmacéuticos suelen requerir mayor resistencia al fuego, aislamiento y cobertura de garantía a largo plazo que las fábricas estándar. Estos requisitos fortalecen la demanda de membranas monocapa y sistemas metálicos aislados en Vietnam, Tailandia, India e Indonesia. El mercado de techado comercial en Asia-Pacífico se beneficia porque los campus industriales más grandes requieren extensas áreas de techo y una calidad de instalación consistente. El avance hacia especificaciones más exigentes también reduce la participación de los productos corrugados básicos en proyectos industriales premium.
Construcción de Centros de Distribución de Comercio Electrónico y Almacenamiento en Frío
La construcción de almacenes sigue siendo una fuente importante de demanda, ya que Asia-Pacífico representa el 40% del volumen mundial de comercio electrónico. La inversión en cadena de frío añade un requisito más especializado, ya que las instalaciones refrigeradas necesitan un aislamiento sólido y barreras de vapor confiables. El sector de cadena de frío en Asia-Pacífico creció a una CAGR del 29,6% entre 2017 y 2022, y la brecha restante en la capacidad de almacenamiento en frío apunta a una mayor demanda de construcción[2]. Los paneles aislados de poliisocianurato, el poliolefín termoplástico y los sistemas de cloruro de polivinilo son adecuados para instalaciones donde el consumo energético y el control de temperatura son preocupaciones centrales. La demanda de espacio logístico con control de temperatura continúa superando la oferta disponible en varios mercados regionales. Esto sustenta una fuente duradera de demanda de techado de mayor valor más allá del desarrollo ordinario de almacenes.
Especificaciones de Techos para Tifones, Monzones y Alta Humedad
Los tifones, los monzones y la alta humedad están elevando los requisitos de rendimiento para los techos comerciales en zonas expuestas. WISKIND sometió a prueba su sistema de panel de costura alzada a 4,2 kilopascales bajo la norma nacional GB/T 39794.1-2021. Filipinas exige que las estructuras comerciales cumplan con los requisitos de carga de viento establecidos en su Código Nacional de Estructuras, lo que hace que el rendimiento documentado del sistema sea importante en los procesos de adquisición. Taiwán recibe una precipitación media anual de 2.500 milímetros, y los promotores están optando por sistemas de costura alzada con cierre mecánico y sistemas de membrana a medida que los requisitos de garantía se vuelven más exigentes. El mercado de techado comercial en Asia-Pacífico se está diferenciando, por tanto, entre proyectos costeros de mayor rendimiento y proyectos estándar de menor costo. Los proveedores con credenciales probadas en resistencia al viento, drenaje e impermeabilización tienen una posición más clara en estas ubicaciones.
Infraestructura Pública y Desarrollo Orientado al Transporte
El desarrollo orientado al transporte concentra oficinas, espacios comerciales, instalaciones de transporte y servicios públicos en torno a nodos de transporte. El Banco Asiático de Desarrollo describe cómo este enfoque vincula el uso del suelo y la planificación del transporte en India, Indonesia, Filipinas y Tailandia[3]. Estos proyectos suelen generar paquetes de techado más grandes porque combinan varios tipos de edificios en un mismo desarrollo. Un contrato de junio de 2025 en Chennai abarcó un complejo multimodal con más de 108.000 metros cuadrados de área construida. Los centros comerciales, terminales, oficinas e intercambiadores públicos también requieren procesos de compra más formales y revisión técnica más rigurosa que los proyectos privados de menor escala. El mercado de techado comercial en Asia-Pacífico se beneficia donde los programas de infraestructura metropolitana y urbana impulsan la demanda de sistemas de techo de gran luz, duraderos y bien documentados.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Interrupciones de Instalación por la Temporada de Monzones | -0.8% | India, Bangladés, Vietnam, Indonesia, Filipinas | Corto plazo (≤ 2 años) |
| Calidad Desigual del Sustrato en Proyectos de Construcción Rápida | -0.7% | India, Sudeste Asiático, ciudades secundarias de China | Mediano plazo (2-4 años) |
| Aranceles de Importación sobre Membranas y Revestimientos Especiales | -0.6% | India, Vietnam, Indonesia | Mediano plazo (2-4 años) |
| Escasez de Aplicadores Certificados Fuera de las Grandes Ciudades | -0.5% | India, Indonesia, Vietnam, Filipinas | Largo plazo (≥ 4 años) |
| Aplicación Inconsistente de Garantías en los Distintos Mercados | -0.4% | Asociación de Naciones del Sudeste Asiático y Asia del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Interrupciones de Instalación por la Temporada de Monzones
Las condiciones de monzón limitan el período de instalación en India, Bangladés, Vietnam, Indonesia y Filipinas. Muchos corredores de construcción tienen menos de 8 meses laborables al año, concentrando el trabajo en ventanas de temporada seca. Las aplicaciones de adhesivos y el sellado en campo para membranas monocapa requieren condiciones aceptables de temperatura y humedad. Los retrasos pueden aumentar los costos laborales, restringir los calendarios de entrega y trasladar los ingresos a períodos posteriores. El mercado de techado comercial en Asia-Pacífico también enfrenta riesgos de calidad cuando los contratistas comprimen el trabajo para cumplir con fechas de arrendamiento fijas. Esta restricción persistirá porque está vinculada a los patrones climáticos y no es una condición que los proveedores puedan resolver por sí solos.
Calidad Desigual del Sustrato en Proyectos de Construcción Rápida
Los métodos de construcción rápida pueden generar problemas de alineación y deflexión de la cubierta antes de que comience el trabajo de techado. Estos problemas son relevantes para las membranas fijadas mecánicamente y los sistemas de costura alzada, ya que su rendimiento depende de un sustrato estable. Un estudio revisado por pares de 2026 sobre una instalación de galvalume de gran luz en Pasuruan, Indonesia, identificó la alineación del sustrato y el ajuste de los paneles como principales preocupaciones de control de calidad. Los especialistas en techado pueden identificar estos problemas solo después de que se haya completado el trabajo estructural. La corrección añade costos, y algunos proyectos pueden optar por sistemas con menores requisitos de rendimiento. La elección resultante puede reducir el valor capturado por los proveedores de techado premium.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
Los Sistemas Monocapa Lideran las Especificaciones ComercialesLas membranas monocapa representaron el 43,00% del mercado de techado comercial en Asia-Pacífico en 2026. El poliolefín termoplástico, el monómero de etileno propileno dieno y el cloruro de polivinilo se utilizan ampliamente en techos comerciales e industriales de baja pendiente donde la impermeabilización, la reflectividad y la velocidad de instalación son importantes. El segmento Otros es el material de más rápido crecimiento, con una CAGR prevista del 7,80% hasta 2032. Su resistencia química favorece su uso en instalaciones farmacéuticas y de procesamiento de alimentos. Su estabilidad dimensional también favorece su uso en entornos cálidos y húmedos. Las instalaciones solares en azoteas pueden aumentar aún más el atractivo de los sistemas de membrana que pueden adaptarse a los requisitos de montaje.
Los estándares térmicos más exigentes en Singapur, China, Corea del Sur y Japón impulsan la demanda de techos de poliolefín termoplástico reflectante y cloruro de polivinilo. El mercado de techado comercial en Asia-Pacífico está evolucionando hacia sistemas que cumplen con los requisitos de energía, drenaje y ciclo de vida, en lugar de elegir productos principalmente por su costo inicial. El techado metálico sigue siendo esencial en proyectos industriales, logísticos y de transporte en todo el Sudeste Asiático. BlueScope Steel suministra productos COLORBOND y LYSAGHT para techos industriales y logísticos, donde la resistencia a la corrosión y la preparación para la energía solar son importantes. El betún modificado mantiene un papel en los proyectos de retechado en China porque los instaladores locales están familiarizados con el sistema y su posición de costo. Las tejas asfálticas, las tejas de arcilla y hormigón, y los productos de madera sirven a proyectos más pequeños de hostelería, complejos turísticos, patrimonio histórico y ocio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Construcción:
La Nueva Construcción Ocupa la Posición más ImportanteLa nueva construcción representó el 60,00% del tamaño del mercado de techado comercial en Asia-Pacífico en 2026 y también se prevé que crezca a una CAGR del 8,00% hasta 2032. Los corredores industriales en India impulsan el segmento, junto con las zonas de manufactura de exportación en Vietnam, los parques industriales en Indonesia y los clústeres de centros de datos y farmacéuticos en China. Los grandes requisitos de los proyectos favorecen a los proveedores que pueden ofrecer calidad de material consistente, documentación técnica y soporte de instalación. Los desarrollos comerciales de primera generación en la región suelen seleccionar sistemas de poliolefín termoplástico y cloruro de polivinilo en lugar de ensamblajes tradicionales multicapa. Esto brinda una oportunidad a los proveedores que pueden cumplir con los calendarios de los proyectos y ofrecer garantías adecuadas para grandes desarrollos.
El retechado y el reemplazo también están adquiriendo mayor relevancia a medida que los edificios construidos entre 2000 y 2010 se aproximan a los períodos normales de reemplazo de techo. Australia ya tiene una demanda notable de retrofitting en propiedades comerciales construidas entre 1995 y 2005, aunque los datos de origen no proporcionan una participación regional comparable. Japón y Corea del Sur también cuentan con activos industriales y comerciales envejecidos que necesitan mejoras energéticas y mantenimiento planificado. Estos proyectos son técnicamente exigentes porque los contratistas deben trabajar en instalaciones en funcionamiento y con las condiciones existentes del techo. La industria de techado comercial en Asia-Pacífico puede, por tanto, generar mejores márgenes en proyectos de retechado donde el soporte de ingeniería es relevante. El segmento puede volverse más importante durante la década de 2030 a medida que las necesidades de reemplazo se acumulen en el parque inmobiliario maduro.
Por Aplicación:
Las Instalaciones Industriales y Logísticas Generan el Mayor ValorLas instalaciones industriales y logísticas representaron el 37,10% del tamaño del mercado de techado comercial en Asia-Pacífico en 2026 y se prevé que crezcan a una CAGR del 8,20% hasta 2032. Los grandes edificios de luz libre necesitan una amplia cobertura de techo, impermeabilización robusta y mejor rendimiento térmico. El comercio electrónico, el almacenamiento en frío, la producción farmacéutica y la manufactura de exportación aumentan la demanda de estos activos. Estos usos favorecen los sistemas de membrana aislada y los techos metálicos revestidos que pueden servir para grandes luces. India también está experimentando un uso creciente de edificios preensamblados en instalaciones logísticas, de almacenamiento en frío y farmacéuticas. Esta base de aplicaciones brinda a los proveedores oportunidades para ofrecer materiales, accesorios, soporte de instalación y servicios de garantía de manera conjunta.
Los proyectos de comercio minorista continúan apoyando una demanda estable en los países de la Asociación de Naciones del Sudeste Asiático, India y las ciudades de nivel 2 y nivel 3 de China. La demanda de techado para oficinas está vinculada a los centros de datos y campus tecnológicos en Singapur, India, Corea del Sur y Japón. Los propietarios de centros de datos ponen gran énfasis en la gestión térmica y la impermeabilización confiable. El otro grupo de aplicaciones incluye terminales de tránsito, hospitales, instalaciones educativas, estadios y vestíbulos de aeropuertos. La contratación pública y los diseños de gran luz en estos edificios pueden favorecer ensamblajes de mayor calidad. El mercado de techado comercial en Asia-Pacífico está evolucionando hacia la evaluación del costo del ciclo de vida y la garantía en estas aplicaciones, lo que favorece a los proveedores con capacidad de servicio técnico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
China representó el 43,70% del mercado de techado comercial en Asia-Pacífico en 2026. Su posición refleja la escala de los parques industriales, las instalaciones logísticas, los edificios institucionales y la construcción de infraestructura. Una filial de China National Building Engineering Corporation desplegó un techo aislado de poliolefín termoplástico compuesto metálico en una instalación industrial en Shandong en octubre de 2026. Shanghai Baoyye también tuvo un subcontrato de techado metálico e impermeabilización con poliolefín termoplástico para un proyecto de fábrica en Shaoxing en 2026. El parque industrial de polímeros de Canlon en Suzhou tiene una inversión total de 206,4 millones de USD y produce productos de techado monocapa e impermeabilización comercial. La actividad de construcción comercial e industrial de China continúa ofreciendo una salida más resiliente que la construcción residencial, a pesar de la presión en el sector inmobiliario en general.
India es la geografía de más rápido crecimiento, con una CAGR prevista del 7,10% hasta 2032. Las instalaciones logísticas, los almacenes, la expansión aeroportuaria, los parques de manufactura farmacéutica y la infraestructura de tránsito impulsan la demanda. El arancel antidumping de India de noviembre de 2025 sobre las importaciones de resina epoxi líquida impuso aranceles que oscilan entre 37 y 483 USD por tonelada sobre un insumo de revestimiento relevante. Esto puede aumentar los costos de los sistemas especiales importados al tiempo que fomenta la producción local. Japón se beneficia del trabajo de renovación en edificios comerciales construidos en la década de 1990, así como de los requisitos de eficiencia energética e integración de techos solares. Corea del Sur también se beneficia de las mejoras industriales y la reurbanización, mientras que la disponibilidad de acero nacional apoya a los contratistas locales.
Australia e Indonesia ilustran diferentes condiciones de demanda en el mercado de techado comercial en Asia-Pacífico. La actividad de construcción no residencial de Australia superó los 32 mil millones de USD en 2024-2025, mientras que los requisitos de drenaje se actualizaron mediante la norma AS/NZS 3500.3:2025 en abril de 2025. La oportunidad australiana está respaldada por las necesidades de retrofitting y la atención al rendimiento del drenaje en el diseño de techos comerciales. Los parques industriales y la construcción logística de comercio electrónico en Indonesia impulsan la demanda de techado de gran luz. El estudio de Pasuruan encontró que el conformado en rollo in situ para techado de galvalume sin costuras redujo el tiempo de instalación en un 35% y registró cero accidentes laborales en el proyecto evaluado. Estas condiciones favorecen métodos de construcción más eficientes para grandes instalaciones industriales.
Panorama Competitivo
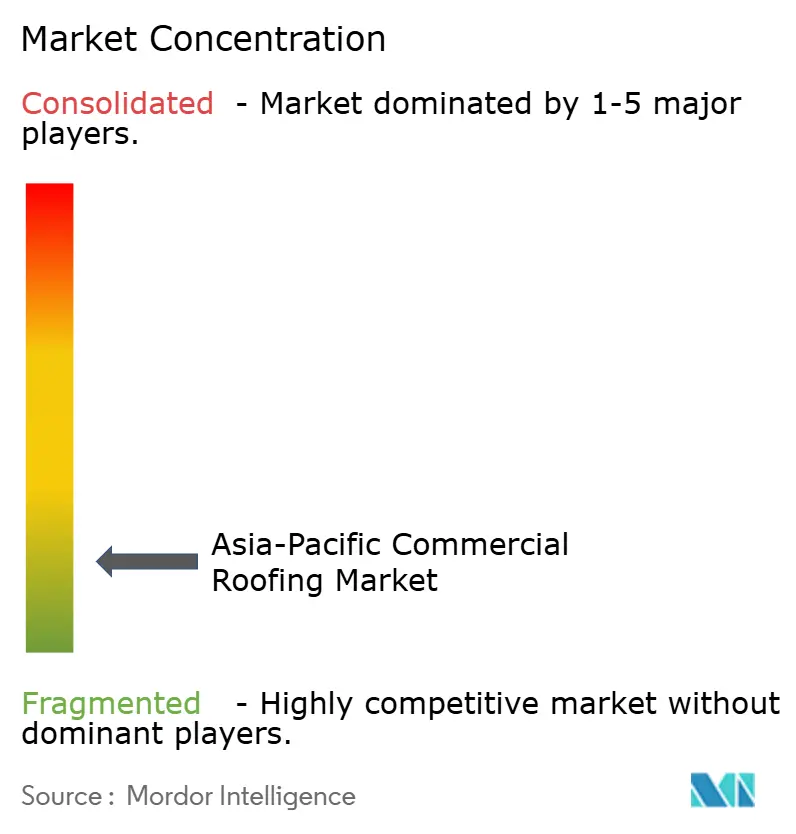
El mercado de techado comercial en Asia-Pacífico está moderadamente fragmentado porque ningún proveedor tiene una posición dominante en todos los países y categorías de materiales. Sika AG, Holcim a través de Elevate, Carlisle Companies a través de Carlisle SynTec Systems, Soprema Group, Kingspan Group y BlueScope Steel compiten en proyectos de mayor especificación. Utilizan datos de rendimiento de productos, garantías de sistemas instalados, certificación de aplicadores locales y relaciones con arquitectos e ingenieros para competir. Canlon Building Materials y Oriental Yuhong en China, Everest Industries y JSW Steel en India, y la red LYSAGHT de BlueScope en el Sudeste Asiático cuentan con suministro local y familiaridad con los códigos. Su presencia aumenta la competencia de precios en productos estándar al tiempo que ofrece a los compradores más opciones de abastecimiento local.
Sika adquirió Elmich Pte Ltd en febrero de 2025 para añadir capacidades de urbanización verde y techos verdes en Asia-Pacífico. La adquisición crea un vínculo entre las especificaciones de techos verdes y la cartera establecida de techado e impermeabilización de Sika. Kingspan firmó un memorando de entendimiento con Meranti Green Steel en octubre de 2025 para abastecerse de acero de menor contenido de carbono para su instalación de paneles aislados en Phu My, Vietnam. Este movimiento convierte el abastecimiento de materiales relacionado con el carbono en parte de la oferta competitiva para proyectos que buscan certificación de construcción sostenible. BlueScope también reportó una mayor demanda de productos de techado metálico revestido premium en Malasia y Vietnam durante el año fiscal 2026.
Las oportunidades persisten en los corredores industriales de nivel 2 y nivel 3 de India, donde el techado básico aún tiene una posición sólida y los instaladores certificados son menos accesibles. Los proyectos públicos e institucionales en el Sudeste Asiático también pueden crear grandes paquetes de adquisición para techos de aeropuertos, hospitales, terminales de tránsito e instalaciones públicas. El acuerdo de Holcim de octubre de 2025 para adquirir Xella por 2,2 mil millones de USD amplía su capacidad en soluciones de construcción. Esa oferta más amplia podría respaldar futuras especificaciones de envolvente de edificios junto con los productos de techado Elevate. Los fabricantes chinos nacionales están mejorando su capacidad técnica para sistemas con clasificación para tifones e integración solar. Su posición competitiva puede fortalecerse en proyectos de manufactura del Sudeste Asiático donde el precio y el rendimiento se consideran conjuntamente.
Líderes de la Industria de Techado Comercial en Asia-Pacífico
-
Sika AG
-
Holcim
-
Kingspan Group plc
-
BlueScope Steel
-
JSW Steel
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Techado Comercial en Asia-Pacífico Empresas cubiertas en este informe
- Sika AG
- Holcim
- Kingspan Group plc
- BlueScope Steel
- JSW Steel
- TechnoNICOL Corporation
- Saint-Gobain
- Soprema Group
- Carlisle Companies Incorporated
- Owens Corning
- BMI Group
- RENOLIT SE
- Etex Group
- Wienerberger AG
- McElroy Metal
- Atlas Roofing Corporation
- Duro-Last Inc.
- Versico Roofing Systems
- Tremco Construction Products Group
- Firestone Building Products (Elevate)
Desarrollos recientes de la industria en Mercado de Techado Comercial en Asia-Pacífico
- Octubre de 2026: Una filial de China National Building Engineering Corporation desplegó un sistema de techado aislado de poliolefín termoplástico compuesto metálico en la instalación industrial de Shanghe en la provincia de Shandong, integrando la laminación de paneles metálicos de doble capa con impermeabilización de poliolefín termoplástico fijada mecánicamente. La técnica aborda los desafíos de las instalaciones industriales de gran luz en cuanto a fugas en costuras y deformación térmica bajo variaciones extremas de temperatura, marcando una mejora en las especificaciones comerciales de referencia para proyectos de construcción de empresas estatales en China.
- Abril de 2026: BlueScope Steel reportó 68,6 millones de USD en ganancias subyacentes antes de intereses e impuestos para su división de Productos Revestidos Asia en el primer semestre del año fiscal 2026. Esto representó una mejora del 39% respecto al segundo semestre del año fiscal 2025, atribuible a mayores volúmenes de productos de techado premium COLORBOND y LYSAGHT en Malasia y Vietnam. El resultado refleja la demanda de productos metálicos revestidos utilizados en construcción de infraestructura, logística e industria. Los productos premium son relevantes donde los compradores necesitan resistencia a la corrosión, grandes luces, rendimiento de revestimiento confiable y especificaciones de envolvente de edificios que puedan respaldar objetivos energéticos y solares.
- Abril de 2026: El Parque Industrial de Polímeros Canlon en Suzhou introdujo capacidades de producción ampliadas para sistemas de techado monocapa y productos de impermeabilización comercial. La instalación tiene una inversión total de 206,4 millones de USD y utiliza múltiples líneas de producción importadas. El sitio fortalece el suministro nacional de materiales de techado a base de polímeros en China y para clientes internacionales. Su escala favorece rutas de suministro local más cortas para contratistas que buscan sistemas de impermeabilización de mayor rendimiento. La inversión también añade presión competitiva sobre los productos de membrana importados en proyectos donde se prefiere el abastecimiento local.
Alcance del Informe del Mercado de Techado Comercial en Asia-Pacífico
Resumen de la segmentación
| Tejas Asfálticas |
| Tejas de Arcilla y Hormigón |
| Techado Metálico |
| Membranas Bituminosas / de Betún Modificado |
| Membranas Monocapa (TPO, EPDM y PVC) |
| Madera |
| Otros |
| Nueva Construcción |
| Retechado y Reemplazo |
| Comercio Minorista |
| Oficinas |
| Industrial |
| Otros |
| China |
| India |
| Japón |
| Corea del Sur |
| Australia |
| Indonesia |
| Resto de Asia-Pacífico |
| Por Tipo de Material | Tejas Asfálticas |
| Tejas de Arcilla y Hormigón | |
| Techado Metálico | |
| Membranas Bituminosas / de Betún Modificado | |
| Membranas Monocapa (TPO, EPDM y PVC) | |
| Madera | |
| Otros | |
| Por Tipo de Construcción | Nueva Construcción |
| Retechado y Reemplazo | |
| Por Aplicación | Comercio Minorista |
| Oficinas | |
| Industrial | |
| Otros | |
| Por Países | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del techado comercial en Asia-Pacífico para 2032?
Se prevé que el mercado de techado comercial en Asia-Pacífico alcance los 20,81 mil millones de USD para 2032, creciendo a una CAGR del 7,69% de 2027 a 2032. La construcción industrial y logística sigue siendo central para esta expansión.
¿Qué categoría de material lidera el techado comercial en Asia-Pacífico?
Las membranas monocapa lideran con el 43,00% del total regional en 2026.
¿Por qué son importantes las instalaciones industriales y logísticas para los proveedores de techado?
Son el grupo de aplicaciones más grande con el 24,00% en 2026 y la aplicación de más rápido crecimiento con una CAGR del 8,20% hasta 2032. Los grandes edificios de luz libre requieren una amplia cobertura de techo e impermeabilización confiable.
¿Qué país está creciendo más rápido en el techado comercial regional?
Se prevé que India crezca a una CAGR del 7,10% hasta 2032, impulsada por la logística, los aeropuertos, las instalaciones farmacéuticas y los proyectos de tránsito. La capacidad de manufactura local también está adquiriendo mayor importancia para el suministro de proyectos.
¿Qué limita la actividad de instalación en el sur y el Sudeste Asiático?
Las condiciones de monzón acortan las ventanas de instalación, retrasan el trabajo con adhesivos y sellado, y pueden aumentar la presión en la programación y la mano de obra. Los contratistas también enfrentan un riesgo adicional cuando las cargas de trabajo de la temporada seca se comprimen.
¿Cómo compiten los principales proveedores en Asia-Pacífico?
Los principales proveedores compiten a través del rendimiento del sistema, las garantías, la certificación de instaladores, el suministro local de materiales y las opciones de productos con menor contenido de carbono. Su soporte técnico es más valioso en proyectos más grandes y orientados al rendimiento.