
Tamanho e Participação do Mercado de Lava-louças Comerciais da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2026 - 2032 |
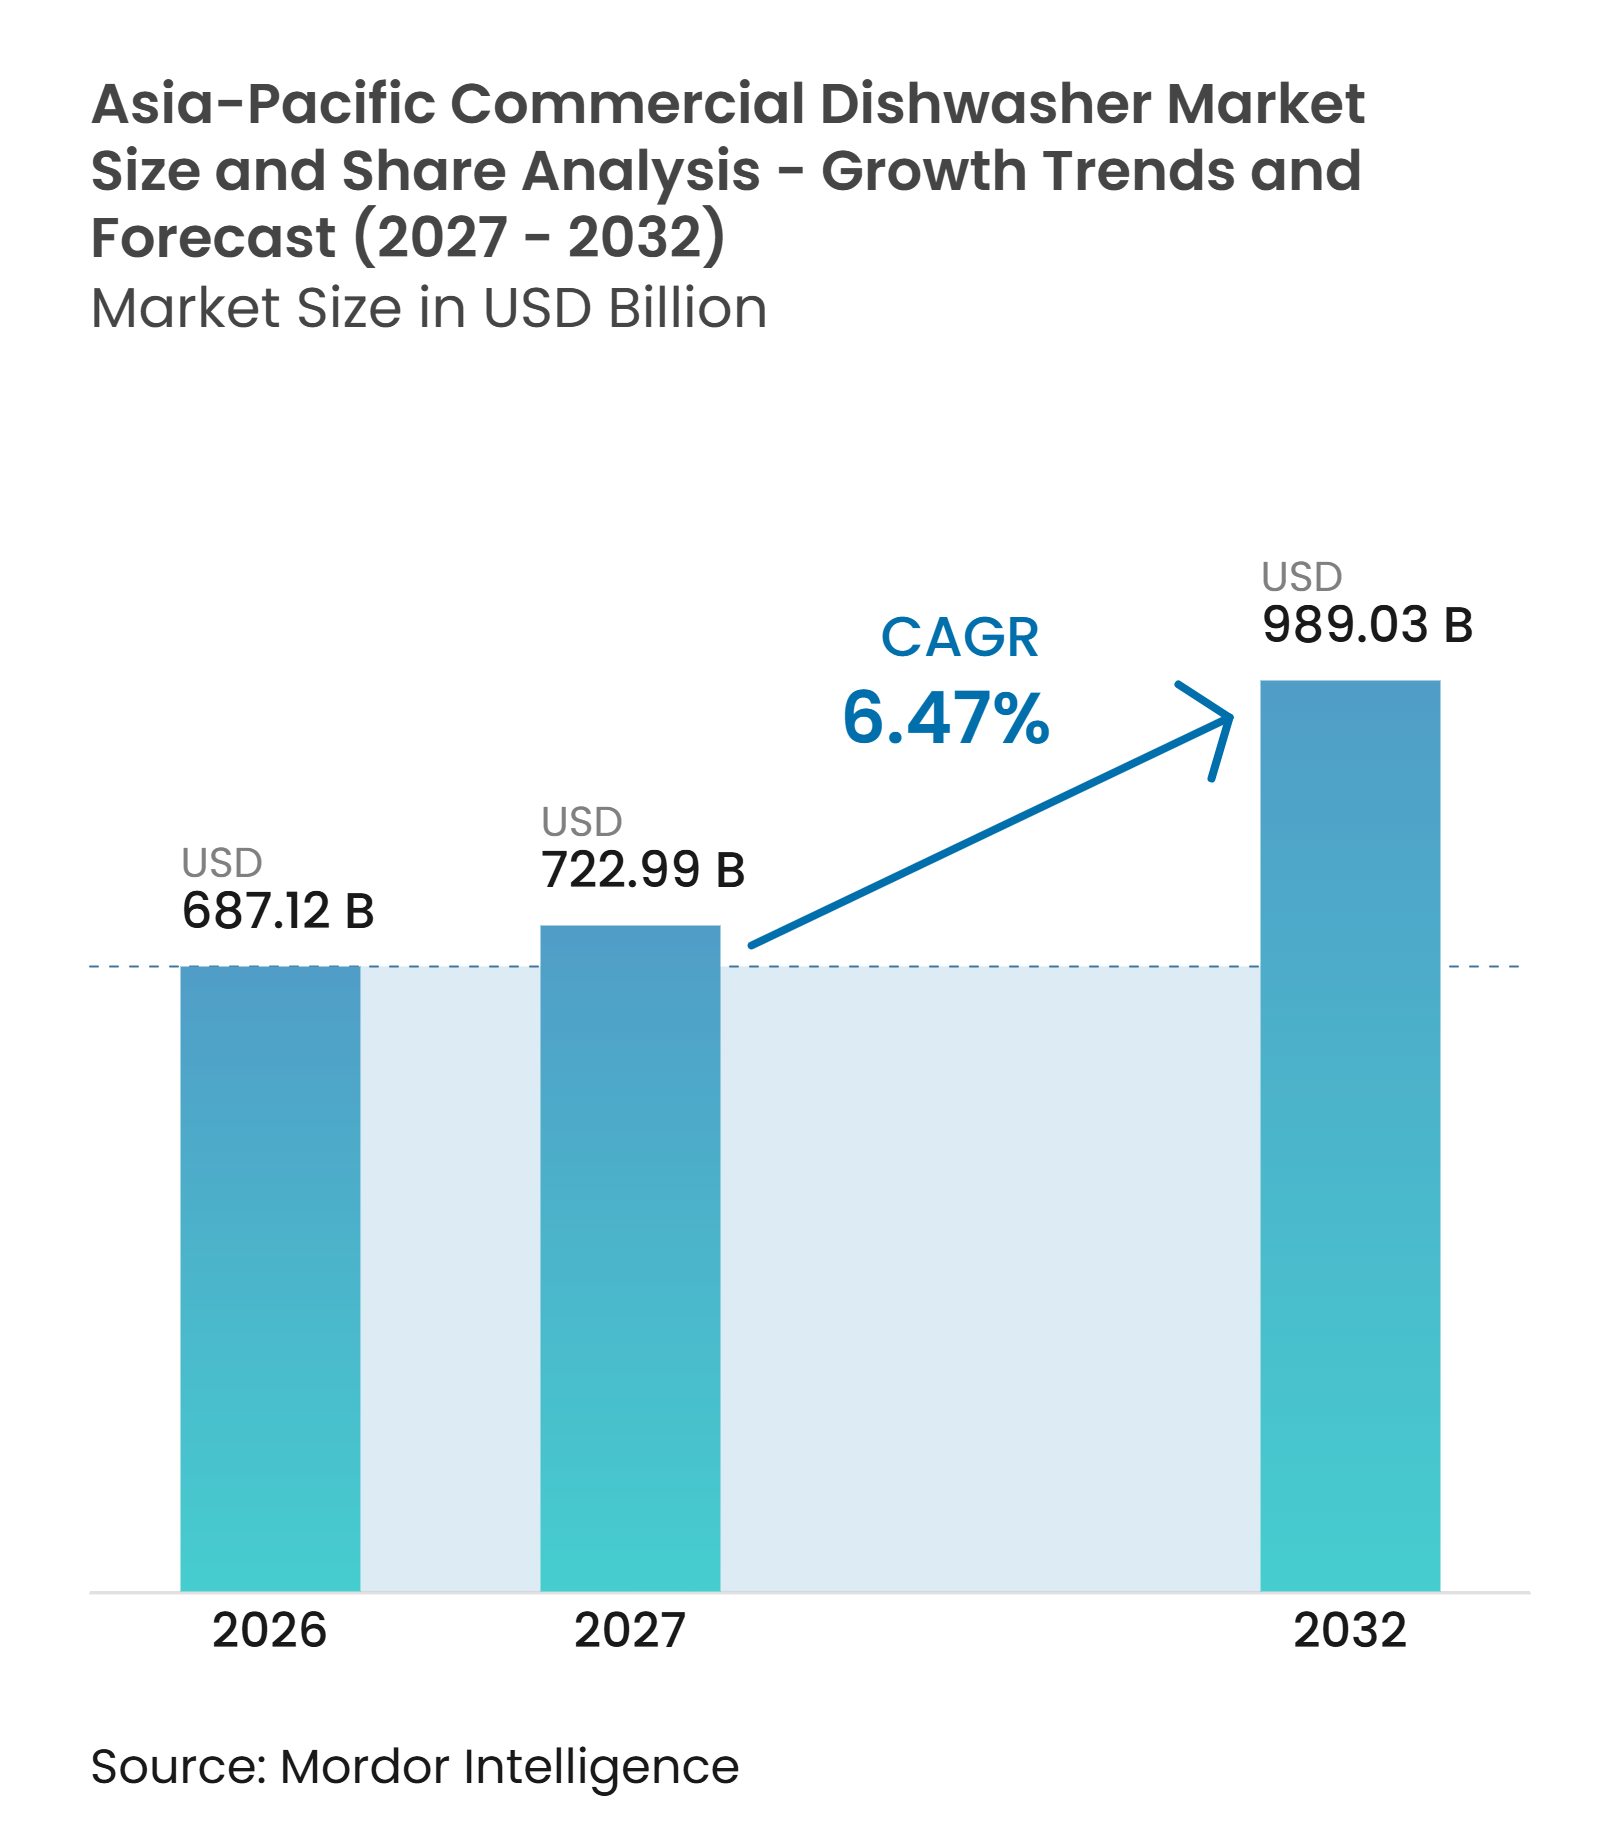
| Tamanho do mercado no ano base (2026) | 687.12 Bilhões de dólares |
| Tamanho do Mercado (2027) | 722.99 Bilhões de dólares |
| Tamanho do Mercado (2032) | 989.03 Bilhões de dólares |
| Taxa de crescimento (2026 - 2032) | 6.47 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Tamanho do Mercado de Lava-louças Comerciais da Ásia-Pacífico pela Mordor Intelligence
O tamanho do mercado de lava-louças comerciais da Ásia-Pacífico está projetado para se expandir de 687,1 milhões de USD em 2026 para 989,0 milhões de USD até 2032, registrando um CAGR de 6,47% entre 2027 e 2032. O setor de alimentação organizado, a expansão de restaurantes de serviço rápido e os maiores custos de mão de obra em cozinhas estão fortalecendo o argumento para a lavagem automatizada de utensílios em toda a região. Os requisitos de segurança alimentar também estão tornando os processos de limpeza documentados mais importantes para os operadores de redes. A demanda está concentrada onde a densidade de cozinhas comerciais está aumentando e a aplicação dos requisitos de saneamento está se tornando mais consistente. Os fabricantes estão respondendo com máquinas que reduzem as necessidades de mão de obra, melhoram o uso de água e energia e apoiam relacionamentos orientados a serviços. Cidades menores e mercados sensíveis ao preço continuam sendo mais difíceis de atender porque a lavagem manual, as limitações de infraestrutura e o suporte técnico limitado ainda retardam a adoção.
Principais Conclusões do Relatório
-
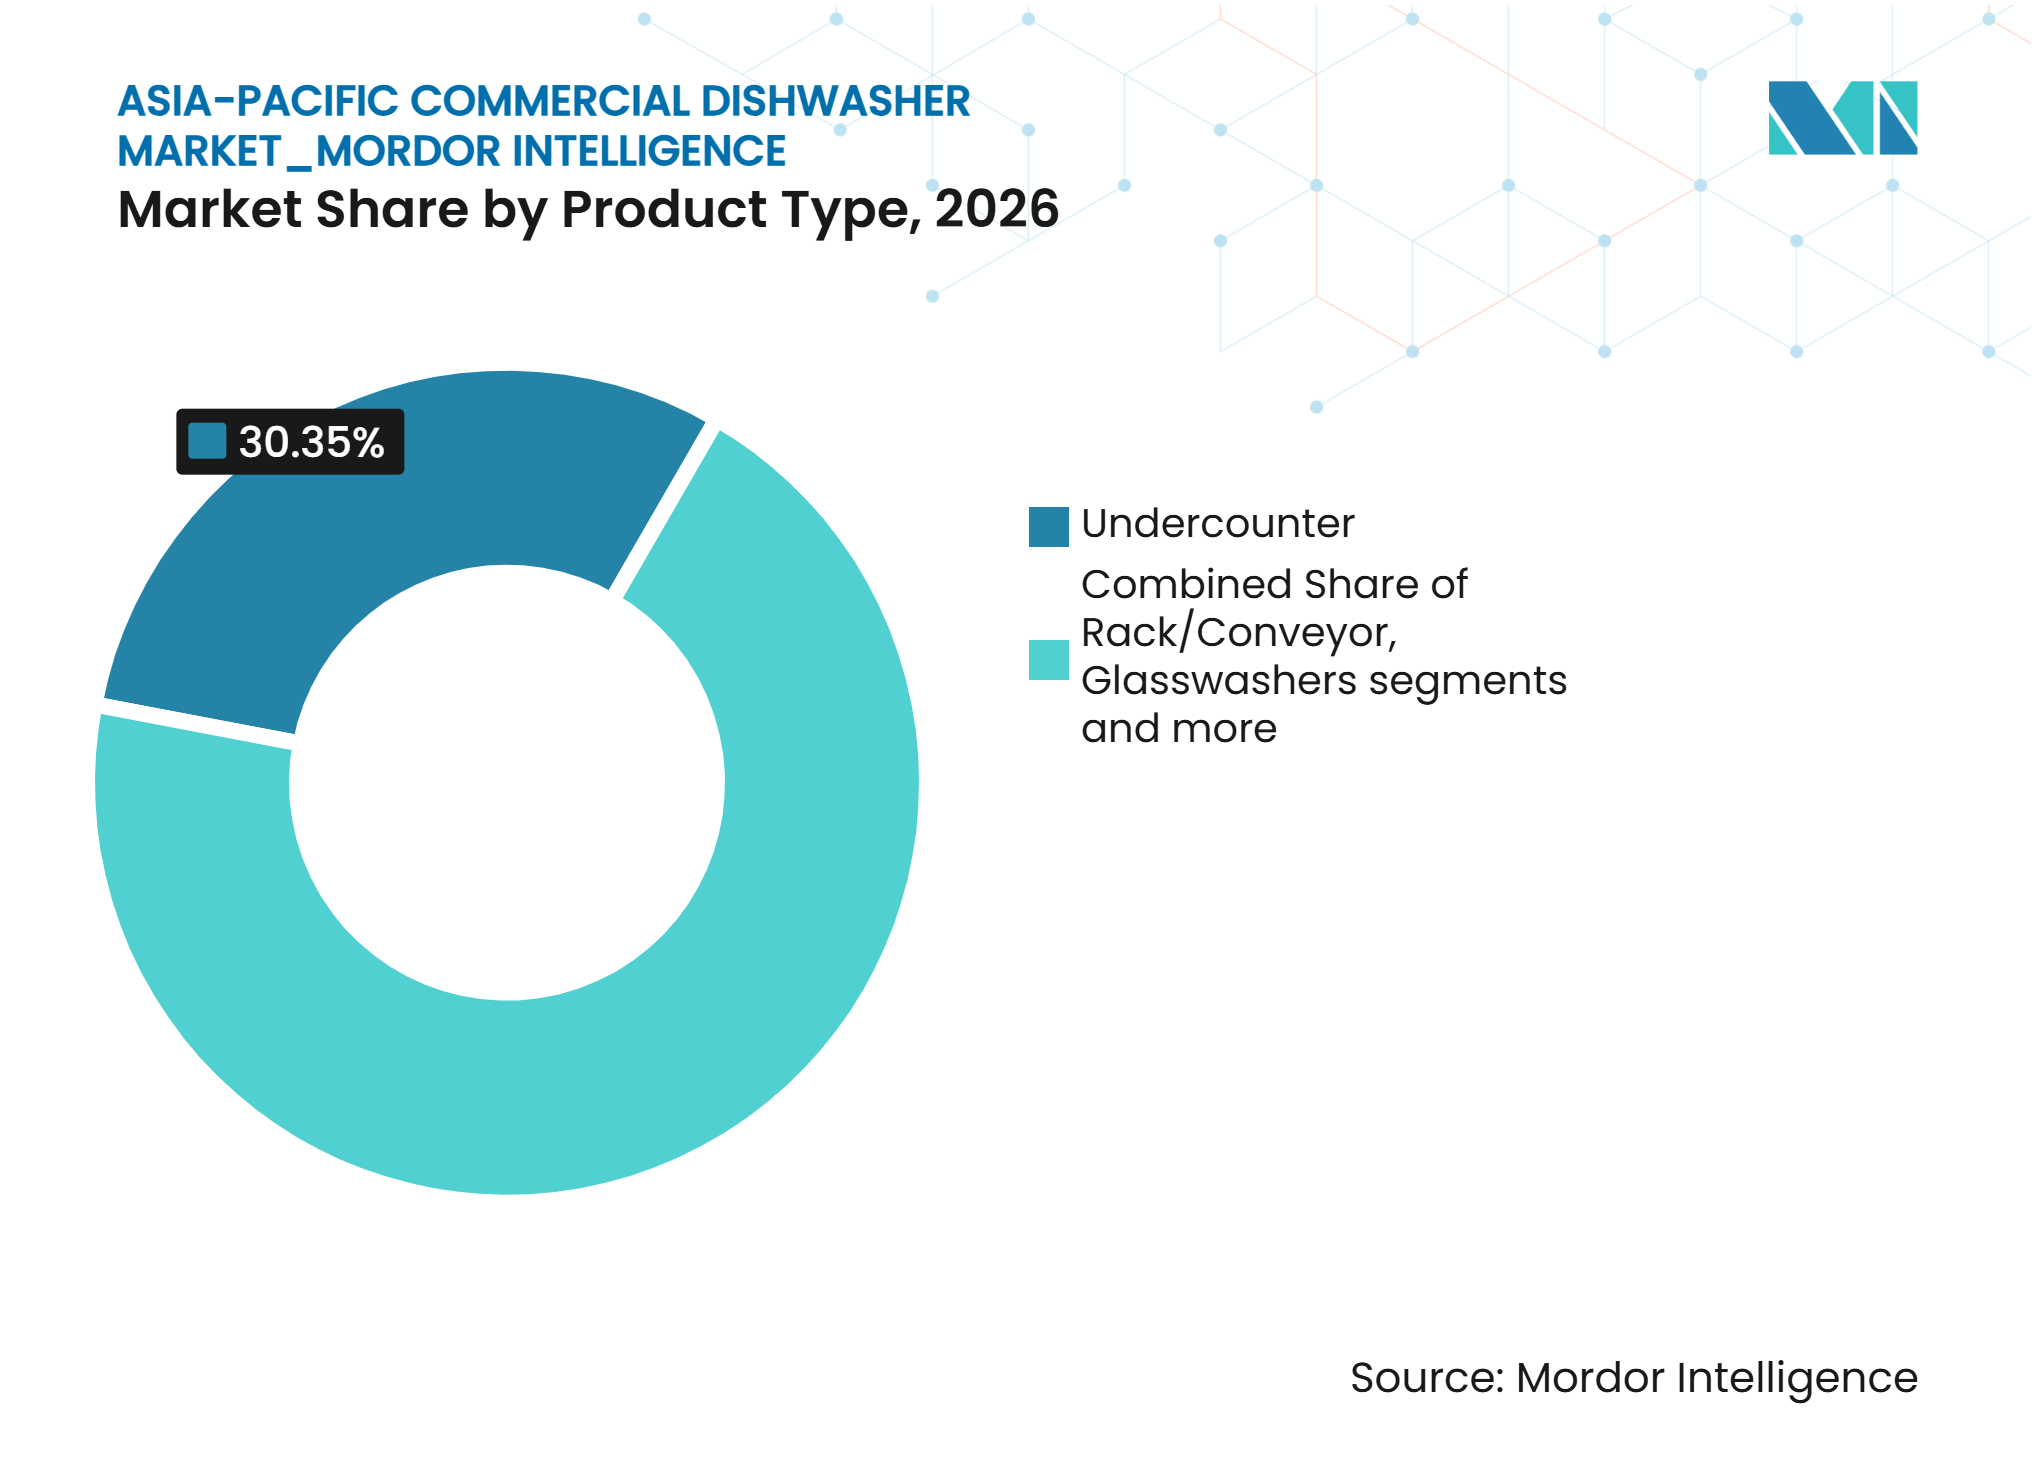
Por tipo de produto, as máquinas sob o balcão detinham 30,35% da participação no mercado de lava-louças comerciais da Ásia-Pacífico em 2026, enquanto as lava-copos têm previsão de expansão a um CAGR de 6,90% até 2032.
-
Por capacidade, o segmento de 50 a 150 racks/hora detinha 43,36% da participação no mercado de lava-louças comerciais da Ásia-Pacífico em 2026, enquanto o segmento acima de 150 racks/hora tem previsão de expansão a um CAGR de 6,88% até 2032.
-
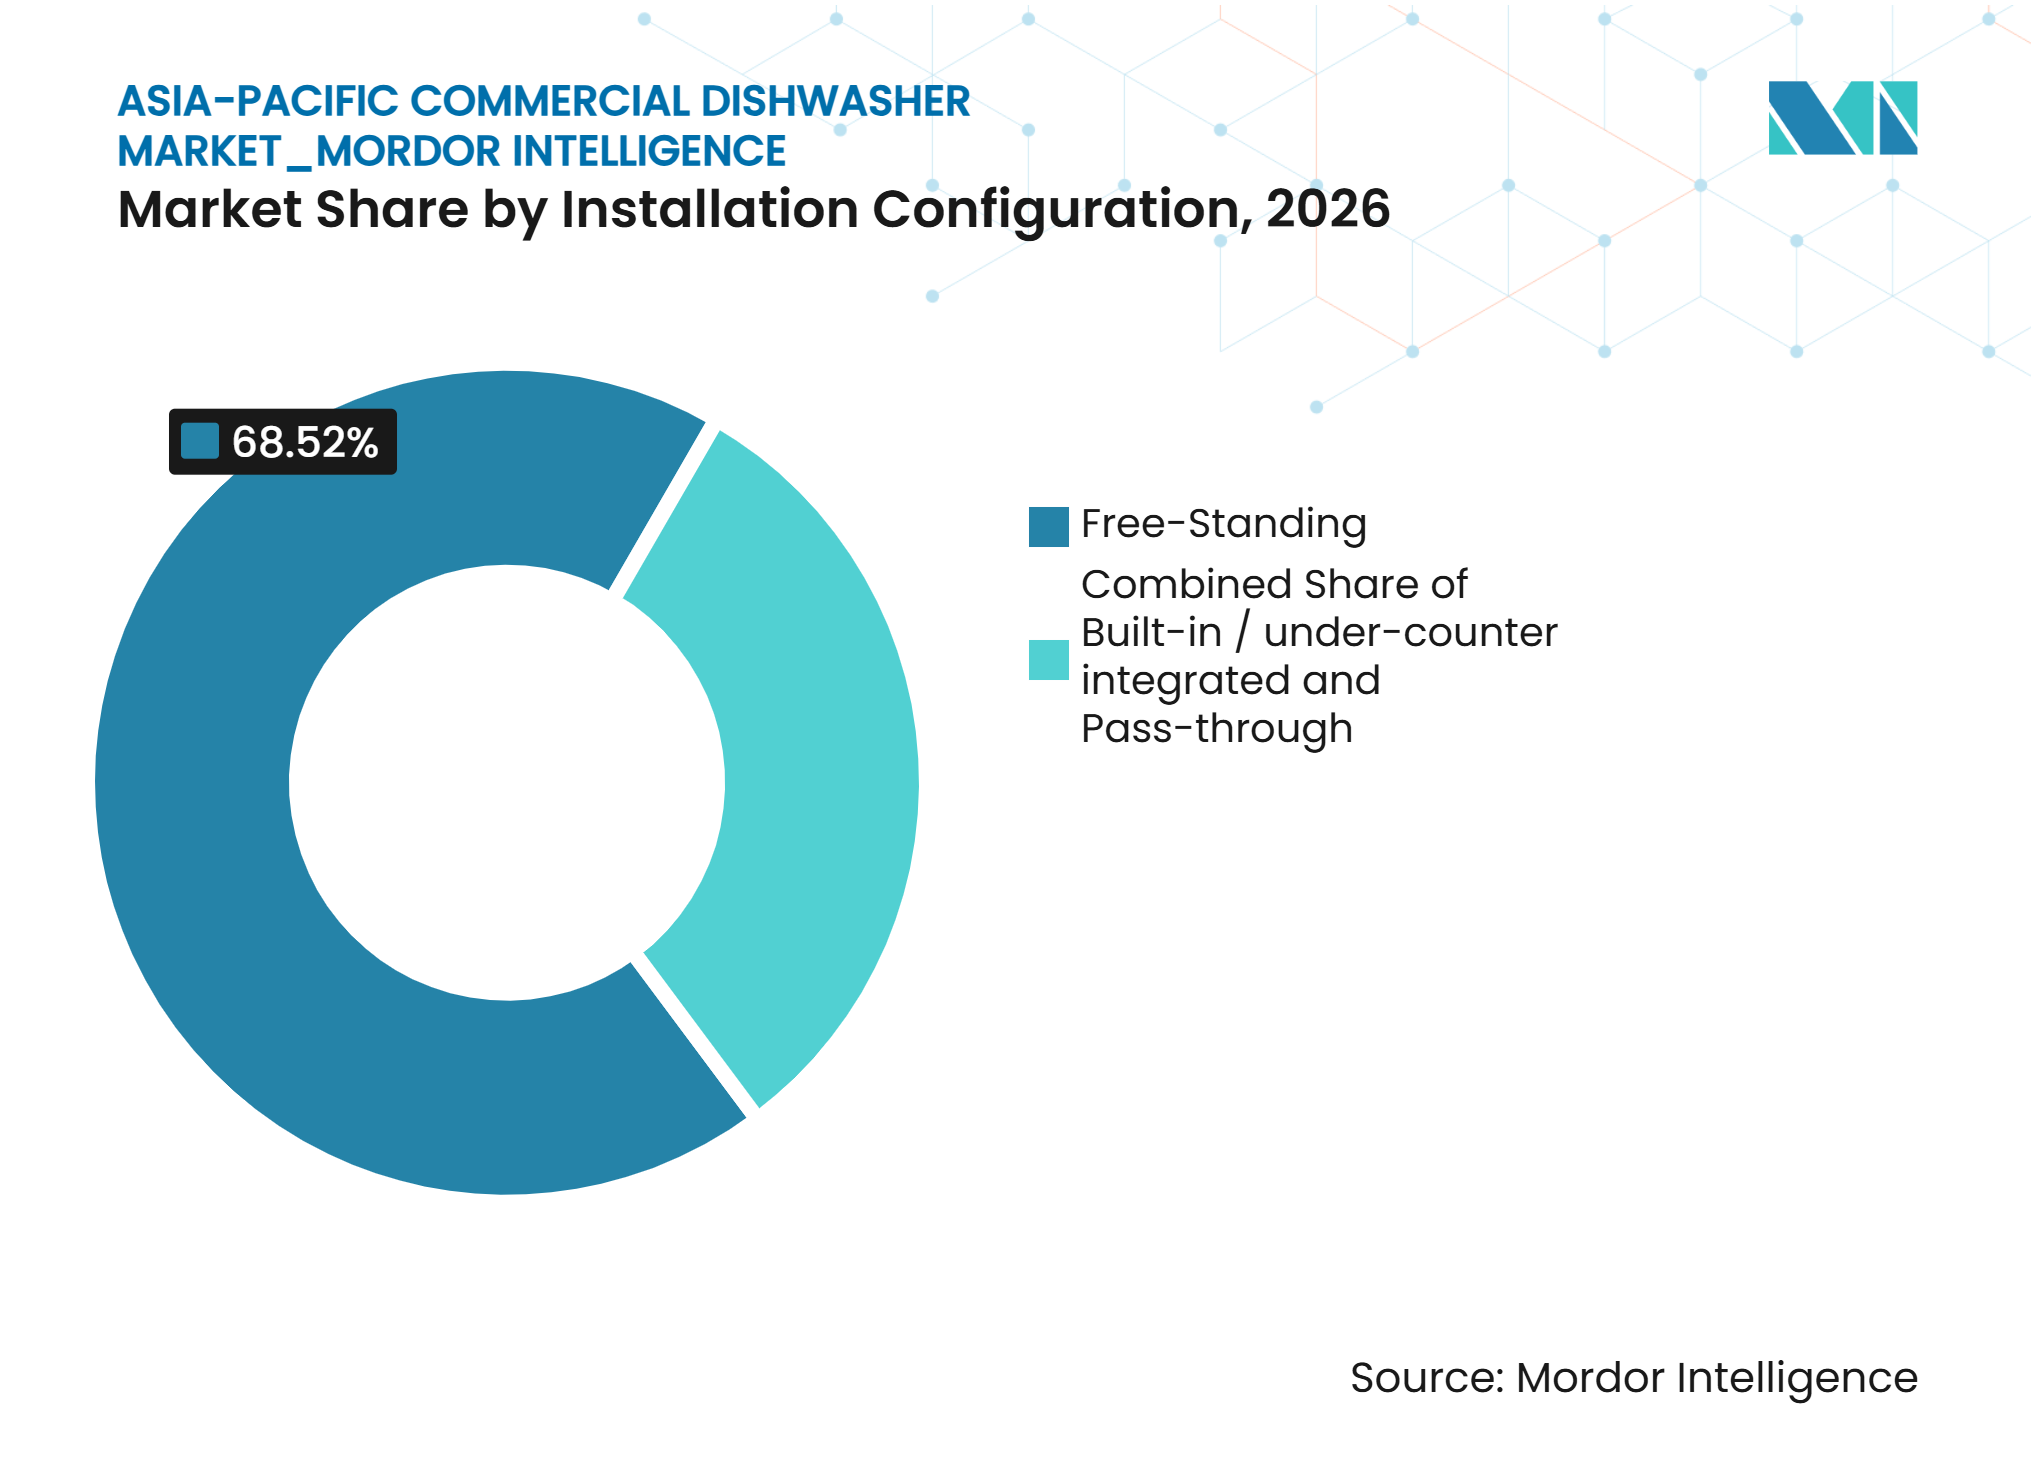
Por configuração de instalação, as unidades independentes detinham uma participação de 68,52% em 2026, enquanto as configurações integradas embutidas e sob o balcão têm previsão de expansão a um CAGR de 7,22% até 2032.
-
Por faixa de preço, as máquinas econômicas detinham uma participação de 48,71% em 2026, enquanto as máquinas premium têm previsão de expansão a um CAGR de 6,95% até 2032.
-
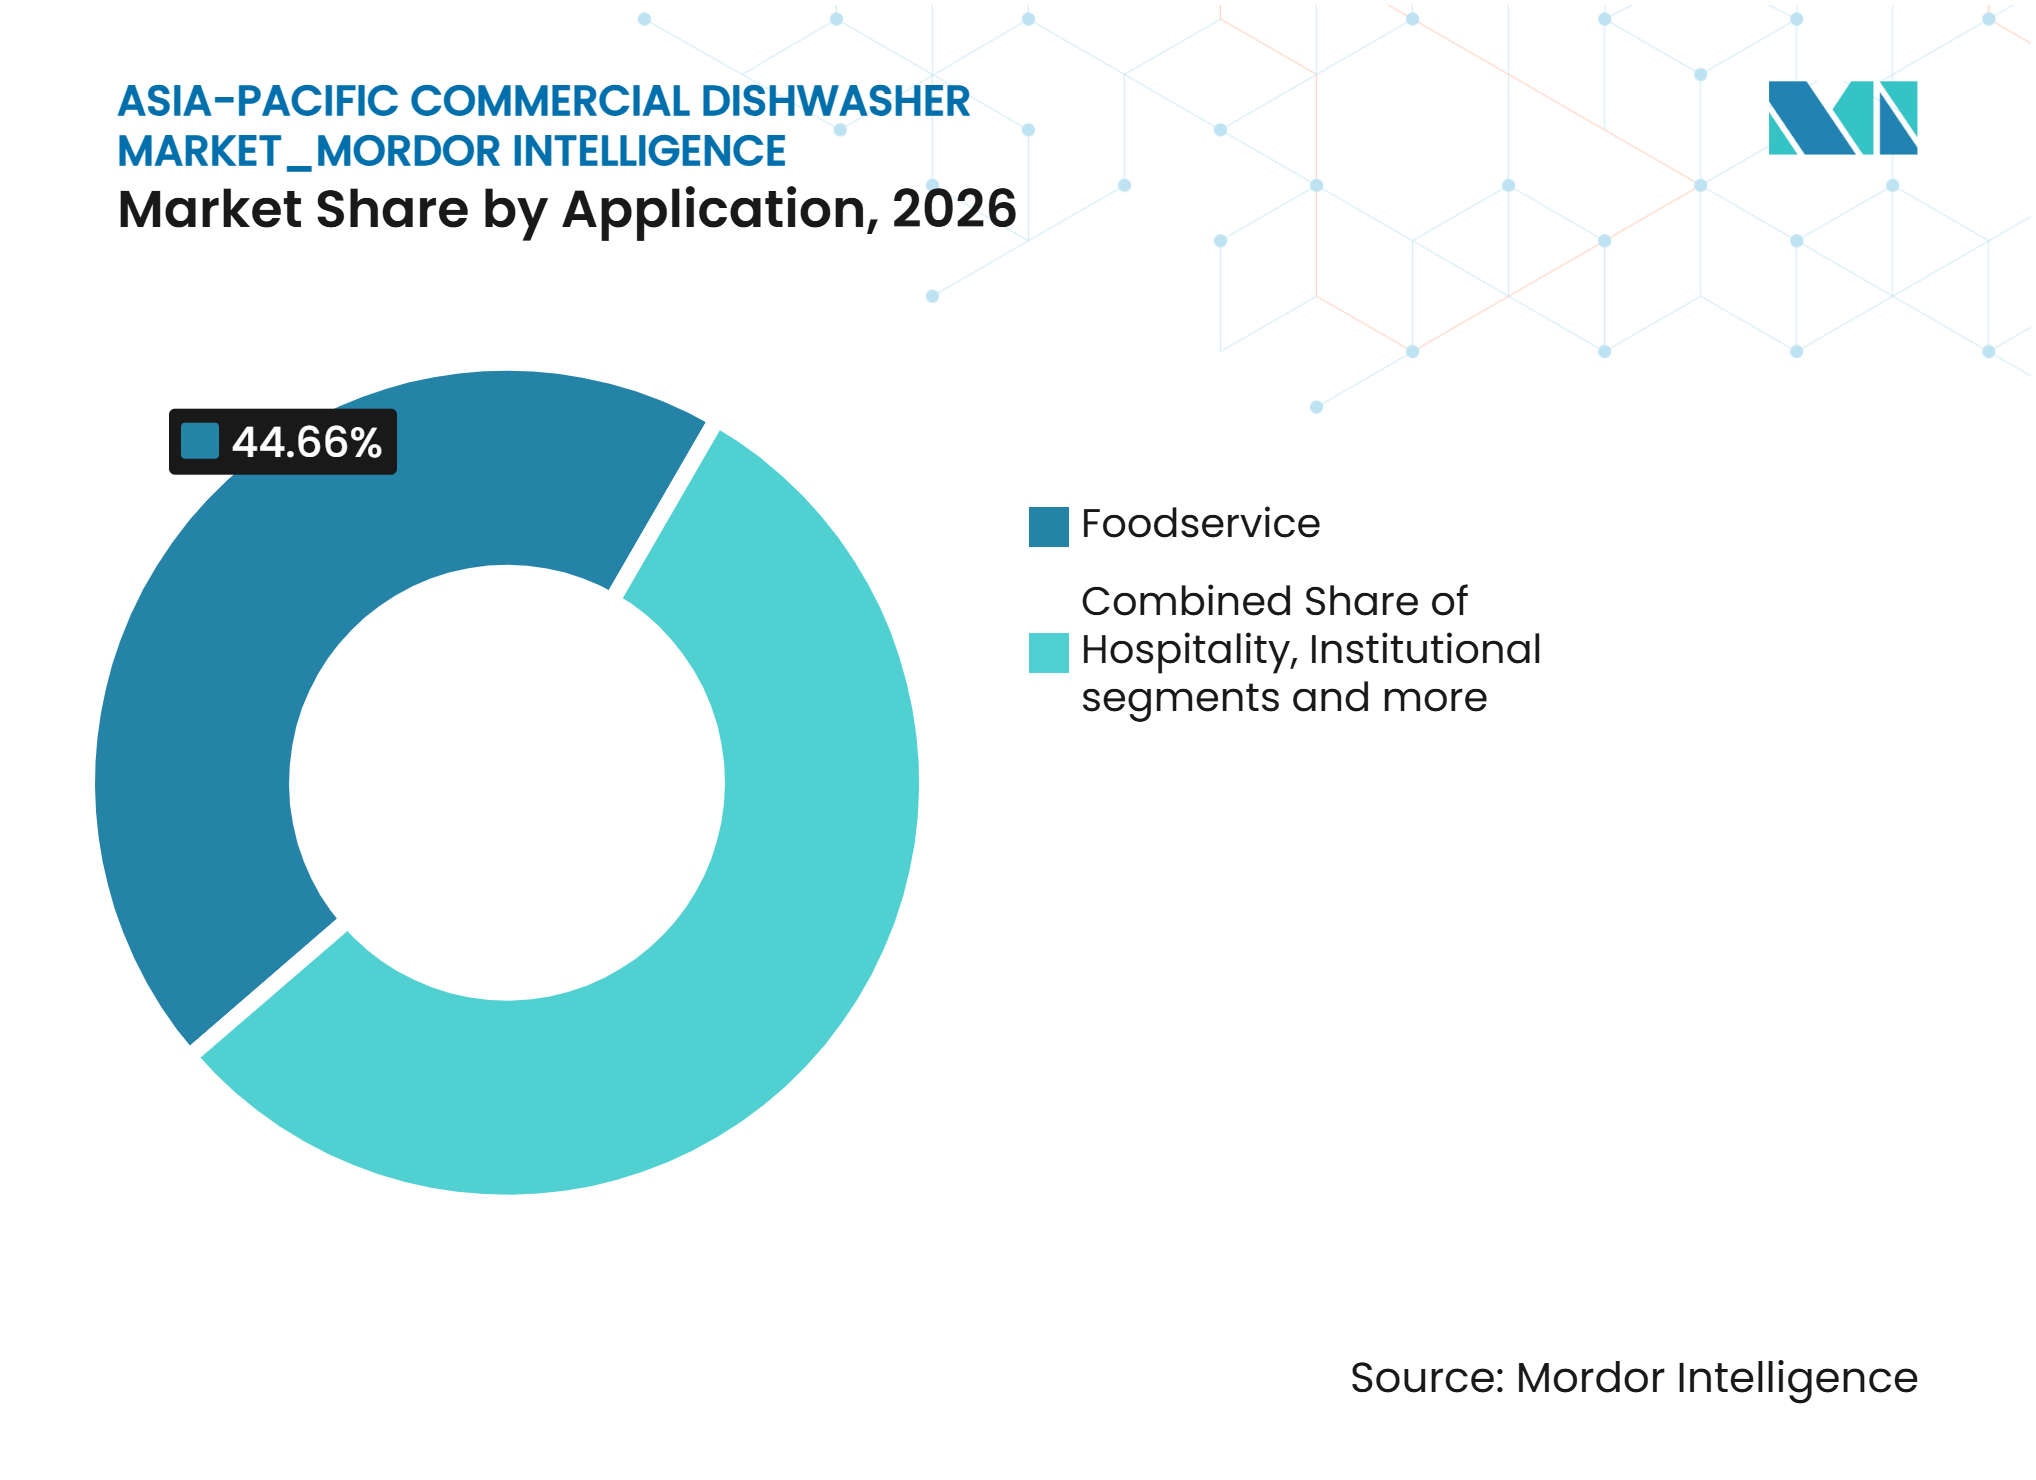
Por aplicação, o setor de alimentação detinha uma participação de 44,66% em 2026, enquanto o segmento de catering e cozinhas centrais tem previsão de expansão a um CAGR de 7,11% até 2032.
-
Por canal de distribuição, revendedores e distribuidores detinham uma participação de 74,53% em 2026, enquanto as vendas diretas têm previsão de expansão a um CAGR de 7,23% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Lava-louças Comerciais da Ásia-Pacífico*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Redes de Alimentação Organizada e de Restaurantes de Serviço Rápido | +1.6% | China, Índia, Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Expansão da Infraestrutura de Hotelaria e Turismo | +1.2% | Japão, Índia, Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Escassez de Mão de Obra em Cozinhas Comerciais e Inflação Salarial | +1.1% | Coreia do Sul, Japão, Singapura, Vietnã | Curto prazo (≤ 2 anos) |
| Conformidade Mais Rigorosa com Higiene, HACCP e Segurança Alimentar | +0.9% | China, Japão, Austrália | Médio prazo (2 a 4 anos) |
| Demanda por Eficiência no Uso de Água, Energia e Produtos Químicos | +0.7% | Global, com ganhos iniciais na Austrália e no Japão | Longo prazo (≥ 4 anos) |
| Cozinhas em Nuvem, Formatos Orientados a Entrega e Padronização de Frota para Múltiplas Unidades | +0.8% | Índia, China, Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Redes de Alimentação Organizada e de Restaurantes de Serviço Rápido
A expansão do setor de alimentação na Ásia-Pacífico está levando formatos de serviço rápido para cidades menores onde a infraestrutura de cozinhas comerciais era anteriormente limitada. A Yum China tem como meta de 1.600 a 1.800 novas lojas líquidas em 2025, acrescentando à sua rede de mais de 17.000 lojas KFC e Pizza Hut na China. Essa escala exige ciclos de limpeza consistentes e fluxos de trabalho de cozinha reproduzíveis. A pesquisa fornecida também identifica a expansão planejada do Burger King e do Domino's na Índia como parte do mesmo padrão de aquisição. Os operadores de múltiplas unidades se beneficiam cada vez mais quando uma especificação de máquina comum apoia procedimentos operacionais consistentes em todos os pontos de venda. Isso sustenta a demanda de reposição e de primeira aquisição no mercado de lava-louças comerciais da Ásia-Pacífico, particularmente onde a lavagem manual tem sido comum.
Expansão da Infraestrutura de Hotelaria e Turismo
Novos hotéis e instalações de alimentos e bebidas criam demanda por equipamentos capazes de lidar com lavagem recorrente e de alto volume de utensílios. Grandes hotéis, operações de banquetes e locais de catering institucional geralmente precisam de sistemas de rack, esteira ou tipo contínuo, em vez de equipamentos compactos de bancada. O material fornecido associa a demanda por equipamentos premium a ambientes de hotelaria de alto padrão porque esses locais operam restaurantes de alta gastronomia e áreas de banquete. Esses usos exigem maior capacidade de processamento e ciclos de lavagem mais especializados. O desenvolvimento hoteleiro também apoia a necessidade de layouts de cozinha integrados que possam acomodar tratamento de água, drenagem e ventilação na fase de projeto. Isso melhora o argumento comercial para sistemas de maior capacidade no mercado de lava-louças comerciais da Ásia-Pacífico.
Escassez de Mão de Obra em Cozinhas Comerciais e Inflação Salarial
A escassez de mão de obra está tornando a automação mais relevante para as cozinhas comerciais em toda a Ásia-Pacífico. No Vietnã, 88% das empresas de alimentos e bebidas relataram escassez de pessoal durante os primeiros 8 meses de 2025, enquanto a demanda por assistentes de cozinha aumentou 33%[1]. Uma pesquisa da Federação Nacional de Empregadores de Singapura publicada em agosto de 2025 constatou que 79% dos empregadores consideravam o aumento dos custos de mão de obra como seu principal desafio para o ano seguinte[2]. Os restaurantes sul-coreanos também enfrentaram lacunas persistentes de pessoal, o que incentivou o maior uso de soluções automatizadas e digitais para cozinhas. A análise fornecida pelo usuário indica que a economia de mão de obra, combinada com a economia de água e energia, pode encurtar os períodos de retorno do investimento para pequenos operadores. Isso torna os equipamentos automatizados mais relevantes onde as funções de lavagem de louça e assistente de cozinha são difíceis de preencher.
Conformidade Mais Rigorosa com Higiene, HACCP e Segurança Alimentar
A conformidade com a segurança alimentar está aumentando o valor da limpeza previsível e do registro de dados em cozinhas comerciais. A Administração Estatal para Regulação do Mercado da China emitiu a Ordem nº 104 em setembro de 2025, com vigência a partir de 1º de dezembro de 2025, exigindo sistemas de gestão de segurança alimentar em camadas para empresas de restaurantes em rede e registros diários de limpeza e desinfecção[3]. A Associação Japonesa de Gestão de Segurança Alimentar lançou as Normas JFS para Serviços de Alimentação Ver. 2.0 em setembro de 2025, alinhadas com o quadro atualizado de segurança alimentar do Japão[4]. A ISO 22002-2:2025 abrange programas de pré-requisitos para catering e fornece um ponto de referência formal para a gestão de segurança alimentar. Esses quadros tornam os equipamentos de higiene uma parte prática do planejamento de conformidade para restaurantes, hotéis e cozinhas institucionais. Eles também favorecem máquinas com desempenho de lavagem reproduzível e registros operacionais acessíveis.
Análise de Impacto das Restrições do Mercado de Lava-louças Comerciais da Ásia-Pacífico*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial e Complexidade de Retrofit | -1.4% | Sudeste Asiático, cidades de segundo e terceiro nível da Índia | Curto prazo (≤ 2 anos) |
| Acúmulo de Minerais por Água Dura e Técnicos de Serviço Especializado Limitados | -0.7% | Interior da Índia, Sudeste Asiático, Restante da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Infraestrutura Desigual de Encanamento, Drenagem, Elétrica e Pressão de Água | -0.6% | Mercados em desenvolvimento da Ásia-Pacífico, Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Baixa Conscientização e Inércia da Lavagem Manual em Mercados Sensíveis ao Preço | -0.6% | Áreas rurais do Sudeste Asiático, cidades de segundo e terceiro nível do Sul da Ásia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial e Complexidade de Retrofit
O custo de capital continua sendo uma barreira importante para a adoção de lava-louças comerciais entre os operadores menores. A decisão de compra inclui atualizações elétricas, alterações de drenagem e componentes de tratamento de água, e não apenas o preço da máquina. Restaurantes mais antigos em Bangkok, Jacarta e Cidade de Ho Chi Minh podem não ter a queda de drenagem, a pressão de água ou a folga de ventilação especificadas nos guias de instalação. Esses requisitos podem aumentar materialmente o custo total de um retrofit. Ofertas de equipamentos como serviço e financiamento de eficiência poderiam resolver esse obstáculo, mas a pesquisa fornecida descreve sua implantação regional como em estágio inicial em 2026. Como resultado, muitos operadores independentes continuam a depender da lavagem manual, apesar das limitações operacionais dessa abordagem.
Acúmulo de Minerais por Água Dura e Técnicos de Serviço Especializado Limitados
As condições de água dura podem reduzir o desempenho de lavagem, aumentar o uso de detergente e encurtar a vida útil dos equipamentos no interior da Índia, no centro da China e em partes do Sudeste Asiático. Os operadores fora das principais cidades também podem enfrentar tempos de reparo mais longos e acesso limitado a peças de reposição originais. Arranjos informais de manutenção podem comprometer as garantias e enfraquecer o controle de higiene. Um estudo de 2025 na revista Energies constatou que retrofits internos de trocadores de calor podem recuperar até 50% da energia na água de lavagem descartada, embora o desempenho confiável dependa da qualidade da água e de uma descalcificação disciplinada. Isso mostra por que o tratamento de água e a cobertura de serviços não são considerações periféricas para compradores comerciais. Fornecedores de equipamentos que melhorem o atendimento local e simplifiquem a manutenção podem reduzir uma barreira importante de adoção no mercado de lava-louças comerciais da Ásia-Pacífico.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Máquinas Sob o Balcão Lideram a Adoção em Cozinhas CompactasAs máquinas sob o balcão detinham 30,35% do mercado de lava-louças comerciais da Ásia-Pacífico em 2026. As cozinhas em nuvem, os quiosques de serviço rápido e os formatos de café-bar favorecem espaços menores, tornando os sistemas sob o balcão adequados para locais com área de piso limitada. As unidades de rack e esteira, as máquinas de porta e capô e os sistemas de tipo contínuo atendem a locais de maior volume, como cozinhas institucionais, operações de catering e restaurantes de hotéis. As lava-copos têm previsão de crescimento a um CAGR de 6,90% até 2032, sustentadas por formatos de hotelaria orientados a bebidas no Japão, na Coreia do Sul, em Singapura e em outros mercados urbanos. Cafeterias especializadas, bares de coquetéis e formatos focados em chá precisam de ciclos dedicados de cuidado com copos, em vez de programas gerais de lavagem de utensílios. Isso coloca os equipamentos de lavagem de copos em um contexto operacional diferente da lavagem de louça padrão de restaurantes. Também significa que os operadores podem tratar a qualidade dos copos como parte do atendimento ao cliente, em vez de uma tarefa rotineira de retaguarda. Ciclos dedicados podem ajudar um estabelecimento a proteger os padrões de apresentação enquanto gerencia a rotatividade frequente. A seleção de produtos nesta categoria depende do formato da cesta, da velocidade do ciclo e do espaço disponível atrás do balcão. Essas necessidades diferem das prioridades de uma cozinha de restaurante de serviço completo.
A MEIKO apresentou seu dispositivo de alimentação M-iFlow IPB e o sistema M-iQ BlueFire na HOST Milão em outubro de 2025. O conteúdo fornecido afirma que a tecnologia pode reduzir o pessoal de alimentação em até 50% para o dispositivo de alimentação e apoia a diferenciação de nível premium por meio da automação. A MEIKO também anunciou uma máquina de rack-esteira da próxima geração da Série R para áreas de lavagem de louça menores. Essa direção de produto está alinhada com a faixa intermediária da demanda regional do setor de alimentação, onde um layout compacto ainda requer capacidade de processamento confiável. O tamanho do mercado de lava-louças comerciais da Ásia-Pacífico para equipamentos sob o balcão é sustentado pelo crescimento contínuo de cozinhas comerciais compactas. Os fabricantes que combinam espaços reduzidos com funções de economia de mão de obra podem atender melhor a essa demanda. O requisito principal não é simplesmente uma lavagem mais rápida. Os operadores compactos precisam de uma máquina que caiba no espaço de trabalho disponível, seja fácil de usar para a equipe e possa ser mantida sem interromper o horário de funcionamento. Isso dá aos formatos menores uma lógica de aquisição distinta das cozinhas institucionais de alto volume. Também torna o acesso prático ao serviço uma parte importante da escolha do produto.



Por Capacidade:
A Capacidade Intermediária Ancora o Mercado PrincipalO segmento de 50 a 150 racks/hora detinha uma participação de 43,36% do mercado de lava-louças comerciais da Ásia-Pacífico em 2026. Essa faixa de capacidade se adequa a restaurantes de médio porte, restaurantes de hotel com funcionamento durante todo o dia e cantinas institucionais que gerenciam volumes de serviço recorrentes. As máquinas abaixo de 50 racks/hora atendem a pequenos estabelecimentos independentes e cafeterias especializadas onde o custo inicial e a simplicidade de instalação são mais importantes. O segmento acima de 150 racks/hora tem previsão de crescimento a um CAGR de 6,88% até 2032. Agregadores de catering, hospitais, universidades e cozinhas centrais precisam dessa capacidade à medida que consolidam a preparação de alimentos. Sua demanda é baseada em capacidade de processamento, redução de mão de obra e necessidade de manter saneamento consistente em escala. Em muitos casos, a decisão de compra está vinculada ao projeto mais amplo de uma linha de produção central. Uma máquina deve funcionar com armazenamento, manuseio de resíduos, movimentação de racks e o cronograma do serviço de refeições. Isso torna a confiabilidade do serviço tão importante quanto a capacidade nominal. Os compradores também precisam de equipamentos que possam manter a produção durante os períodos de pico de serviço sem interromper o fluxo da cozinha.
A pesquisa citada de 2025 na revista Energies constatou que o projeto de trocadores de calor pode recuperar até 50% da energia na água de lavagem descartada quando as condições operacionais são mantidas. Os sistemas de maior capacidade podem, portanto, oferecer um argumento de eficiência operacional mais forte do que os fluxos de trabalho manuais para grandes compradores. No entanto, o desempenho dos equipamentos ainda depende da qualidade da água, da manutenção preventiva e da instalação correta. A participação de mercado de lava-louças comerciais da Ásia-Pacífico do segmento intermediário reflete a grande base de operadores cujos volumes não requerem uma linha de tipo contínuo completa. No extremo superior, os compradores valorizam cada vez mais sistemas que integram considerações de mão de obra, energia e higiene. Isso cria espaço para os fabricantes posicionarem unidades de alto processamento como uma solução operacional, em vez de uma compra de capital isolada para instalações maiores. O argumento operacional é mais forte quando um comprador pode vincular o investimento a uma carga de trabalho reproduzível e a uma restrição de mão de obra definida. A capacidade por si só não determina a adequação. O fluxo de racks, a qualidade de lavagem, a disponibilidade de utilidades e as rotinas da equipe influenciam o resultado. Os fornecedores que podem avaliar essas condições antes da instalação podem reduzir o risco de uma combinação inadequada de equipamentos.
Por Configuração de Instalação:
Unidades Independentes Dominam Mercados com Alta Demanda por RetrofitAs máquinas independentes detinham uma participação de 68,52% do segmento de configuração de instalação em 2026. Sua posição reflete o grande estoque de cozinhas comerciais existentes na região, onde a instalação de sistemas embutidos ou de passagem pode exigir modificações estruturais dispendiosas. Os sistemas de passagem e integrados em linha atendem a cozinhas institucionais de alto processamento, catering em estádios e grandes operações de banquetes em hotéis. Esses locais precisam de um fluxo contínuo de utensílios sujos para utensílios limpos. As configurações integradas embutidas e sob o balcão têm previsão de crescimento a um CAGR de 7,22% até 2032. Novos projetos de cozinha podem incluir drenagem, elétrica, ventilação e espaço para lavagem de utensílios no projeto original.
A mudança em direção a equipamentos integrados não elimina a necessidade de máquinas independentes. Restaurantes independentes existentes e locais de hotelaria mais antigos continuarão a depender de unidades adequadas para retrofit. A pesquisa fornecida associa layouts integrados ao desenvolvimento de hotelaria e serviços de alimentação em áreas novas na Índia e no Vietnã. Isso é relevante porque a instalação na fase de projeto pode reduzir a complexidade que limita a adoção em instalações mais antigas. O mercado de lava-louças comerciais da Ásia-Pacífico continua a incluir tanto ciclos de atualização quanto demanda por novas instalações. Os portfólios de produtos, portanto, precisam atender a compradores com condições de local muito diferentes. Uma unidade independente pode ser a escolha mais prática quando um operador precisa atualizar uma cozinha existente sem alterar seu layout. Uma unidade integrada pode ser mais adequada quando um desenvolvedor pode projetar todo o fluxo de trabalho de retaguarda com antecedência. Essas escolhas afetam o tempo de instalação, o requisito de utilidades de suporte e o tipo de arranjo de serviço que um comprador precisa. A categoria continua a exigir tanto opções flexíveis de retrofit quanto sistemas integrados em novos projetos.

Por Faixa de Preço:
Modelos Econômicos Definem o Volume, Premium Ganha RitmoAs máquinas econômicas detinham uma participação de 48,71% do segmento de faixa de preço em 2026. Restaurantes independentes, pequenos hotéis e cantinas institucionais frequentemente priorizam o custo de compra em detrimento do custo operacional de longo prazo. Nossos equipamentos intermediários são destinados a compradores do setor de alimentação organizado que precisam de desempenho confiável de acordo com especificações de marca definidas. As máquinas premium têm previsão de crescimento a um CAGR de 6,95% até 2032. A demanda é sustentada pela hotelaria de alto padrão e por compradores no Japão, na Coreia do Sul e na Austrália que valorizam eficiência energética, conectividade e contratos de serviço. A escassez de mão de obra também torna o custo total de propriedade mais relevante para as decisões de equipamentos premium.
A unidade sob o balcão NeoBlue Touch da Electrolux Professional inclui conectividade inteligente, operação com um único botão e uso de água de 2,1 litros por ciclo, de acordo com o rascunho fornecido. O exemplo ilustra como os fornecedores estão simplificando a operação enquanto adicionam recursos para cozinhas com restrição de mão de obra. Os compradores premium provavelmente avaliarão o uso de água, o uso de produtos químicos, a consistência de higiene e a disponibilidade de serviços como parte da aquisição. Os equipamentos econômicos continuarão sendo importantes porque muitos operadores da Ásia-Pacífico ainda são muito sensíveis ao preço. Essa estrutura de demanda dupla mantém o mercado de lava-louças comerciais da Ásia-Pacífico amplo em todas as faixas de preço. Também cria a necessidade de os fabricantes explicarem quais benefícios operacionais justificam a mudança de equipamentos econômicos para um modelo premium. O comprador deve ser capaz de conectar o custo extra a um requisito claro, como disponibilidade de mão de obra, consistência de lavagem ou controle de recursos operacionais. Sem esse vínculo, o menor custo de aquisição continuará sendo a consideração mais forte para muitos pequenos operadores. Os fornecedores com diferenciação clara de produto e serviço podem atender tanto à demanda de nível básico quanto à demanda orientada por especificações. Os compradores de nível básico precisam de uma máquina simples e um requisito de instalação transparente. Os compradores premium são mais propensos a avaliar controles operacionais, documentação e termos de contrato de serviço juntamente com o desempenho da máquina. A diferença não é apenas uma questão de preço. Ela reflete a variação em pessoal, volumes de clientes e requisitos de segurança alimentar em cozinhas comerciais. É por isso que uma ampla escala de preços continua sendo importante na região.
Por Aplicação:
O Setor de Alimentação Comanda o Volume, os Formatos de Catering Impulsionam a Nova DemandaOs operadores do setor de alimentação detinham uma participação de 44,66% do segmento de aplicação em 2026. Restaurantes independentes e formatos de rede na China, na Índia e no Sudeste Asiático formam a maior base instalada de compradores de cozinhas comerciais. A hotelaria continua sendo uma aplicação substancial porque hotéis, resorts e estabelecimentos de alimentos e bebidas requerem lavagem repetida de louças e copos. As cozinhas institucionais em hospitais, escolas e instalações corporativas fornecem demanda constante vinculada a responsabilidades de higiene. O catering e as cozinhas centrais têm previsão de crescimento a um CAGR de 7,11% até 2032. Esses usuários requerem equipamentos padronizados e podem adquirir várias unidades sob acordos de frota.
As cozinhas centrais atendem a múltiplos canais de entrega e podem combinar a preparação de alimentos para várias marcas. Esse modelo operacional aumenta o valor de ciclos de lavagem reproduzíveis e suporte de serviço previsível. O material fornecido descreve os compradores de catering como estrategicamente valiosos porque adquirem várias máquinas de acordo com especificações comuns. O crescimento do setor de alimentação não é uniforme, pois os operadores menores podem continuar limitados pelos custos iniciais e pela complexidade do retrofit. O tamanho do mercado de lava-louças comerciais da Ásia-Pacífico para o setor de alimentação continua sendo substancial porque restaurantes e pontos de venda de redes representam a base principal de compradores. O crescimento do catering oferece uma oportunidade clara para fornecedores que podem apoiar serviços em múltiplos locais e aquisição de frota. Essas contas requerem equipamentos consistentes em vários locais e, portanto, atribuem maior valor a procedimentos operacionais comuns. Elas também podem esperar suporte coordenado em uma rede, em vez de organizado máquina por máquina. Isso torna o gerenciamento de contas e a cobertura de serviços materialmente relevantes para a venda. Os fornecedores que podem padronizar o comissionamento e o treinamento de pessoal podem facilitar as implantações de frota para esses compradores.
Por Canal de Distribuição:
Os Distribuidores Detêm a Rede, as Vendas Diretas AceleramOs revendedores e distribuidores detinham uma participação de 74,53% do canal de distribuição em 2026. Seu papel é especialmente importante em uma região que abrange muitos idiomas, regulamentações locais e condições de serviço. Os distribuidores podem fornecer coordenação de instalação local, peças de reposição, suporte financeiro e atendimento ao cliente. As vendas diretas têm previsão de crescimento a um CAGR de 7,23% até 2032. Os operadores de múltiplas unidades buscam cada vez mais preços de frota e controle de especificações por meio de negociações diretas com os fabricantes. As ferramentas digitais de configuração e pedidos também podem apoiar o engajamento direto onde os clientes têm processos de aquisição maduros.
A abordagem de conformidade conectada e serviço preditivo da MEIKO fortalece os relacionamentos do fabricante com os operadores ao vincular o uso do equipamento com dados de serviço contínuos. Isso não elimina a necessidade de distribuidores em mercados fragmentados. Os parceiros locais continuam sendo centrais onde os compradores precisam de comissionamento, reparo rápido e treinamento prático. As vendas diretas são mais relevantes para redes, grupos institucionais e compradores de frota que podem padronizar a aquisição. A participação de mercado de lava-louças comerciais da Ásia-Pacífico detida pelos distribuidores mostra sua relevância operacional contínua. Os fornecedores precisam de estratégias de canal que protejam a qualidade do serviço local enquanto desenvolvem vínculos mais estreitos com contas maiores. Eles também devem evitar um modelo de canal que deixe clientes menores sem suporte oportuno. Os distribuidores continuam sendo úteis onde uma instalação requer coordenação local e solução imediata de problemas. Os relacionamentos diretos podem ser mais apropriados onde um grande grupo pode definir suas próprias especificações técnicas. Uma abordagem equilibrada permite que os fabricantes busquem contratos maiores sem enfraquecer sua cobertura em mercados fragmentados. Isso também protege a experiência do cliente para operadores que compram apenas uma única unidade. Mantém o conhecimento de serviço local conectado às prioridades de desenvolvimento de produtos do fabricante. O feedback do trabalho de instalação e reparo pode ajudar a definir especificações mais adequadas para futuros projetos regionais.
Análise Geográfica
China
A China detinha 41,71% da participação no mercado de lava-louças comerciais da Ásia-Pacífico em 2026. Sua posição é sustentada por uma grande base de cozinhas comerciais e pela contínua formalização das operações do setor de alimentação. A meta da Yum China de 1.600 a 1.800 novas lojas líquidas em 2025 ilustra a escala da expansão de restaurantes em rede que precisa de processos de cozinha padronizados. A Ordem SAMR nº 104 entrou em vigor em 1º de dezembro de 2025, exigindo que as empresas de restaurantes em rede mantenham sistemas de gestão de segurança alimentar e registros diários de limpeza. Essa influência regulatória cria uma razão direta para melhorar os processos de saneamento documentados. Os fornecedores domésticos atendem à demanda econômica e intermediária, enquanto as marcas internacionais mantêm relevância onde as especificações formais de conformidade e os requisitos institucionais têm mais peso. O mercado local, portanto, apoia tanto a concorrência orientada por valor quanto a demanda premium especializada.
Índia
A Índia tem previsão de expansão a um CAGR de 7,36% até 2032, a maior taxa de crescimento por país no mercado de lava-louças comerciais da Ásia-Pacífico. O documento de pesquisa fornecido associa esse desempenho ao desenvolvimento da hotelaria, à expansão de restaurantes de serviço rápido, às cozinhas em nuvem e ao aumento dos custos de mão de obra. O crescimento é baseado mais em nova adoção do que em ciclos de reposição porque a penetração permanece menor do que a base de cozinhas comerciais. Isso sustenta um período mais longo de crescimento da demanda do que em mercados mais maduros. A sensibilidade ao preço, as condições da água e a infraestrutura desigual ainda limitam o ritmo de adoção fora das principais cidades. Os fornecedores que fornecem orientação de instalação simples, tratamento de água e suporte local podem abordar essas restrições práticas. Isso cria uma abertura para soluções que são mais fáceis de manter em condições operacionais diversas. Os compradores indianos também precisam de informações claras sobre os custos operacionais e o trabalho de suporte necessário antes da instalação. Uma solução difícil de conectar ou manter pode perder seu apelo mesmo quando proporciona economia de mão de obra. O design do produto, a distribuição e o suporte pós-venda, portanto, precisam trabalhar juntos. Isso é especialmente relevante fora das principais cidades, onde técnicos especializados podem ser menos acessíveis.
Dinâmicas Regionais em um Cenário Diversificado
O Japão sustenta a demanda premium por meio de altos custos de mão de obra e requisitos de higiene alimentar sob seu quadro revisado de segurança alimentar. As Normas de Serviços de Alimentação de 2025 da JFSM fornecem um quadro reconhecido para os operadores do setor de alimentação e apoiam a atenção às práticas de higiene documentadas. A escassez de mão de obra em restaurantes da Coreia do Sul está aumentando o interesse em automação e soluções digitais para cozinhas. O Sudeste Asiático é diversificado, com demanda sensível ao preço nas Filipinas, na Malásia e na Indonésia, ao lado de demanda de hotelaria de maior valor em Singapura e na Tailândia. O Vietnã se destaca porque os empregadores do setor de alimentos e bebidas relataram escassez aguda de pessoal em 2025. Em toda a região, o sucesso dos fornecedores depende de combinar especificações de máquinas, acesso a serviços locais, tratamento de água e orçamentos dos compradores. Essas diferenças impedem que uma única estratégia de equipamento ou canal se adapte a todas as geografias. Uma configuração premium adequada para um hotel japonês pode não se adequar ao custo ou às condições de serviço de um estabelecimento independente em uma cidade menor do Sudeste Asiático. A necessidade comum em todos os locais é o saneamento confiável, mas o caminho para esse resultado varia. Os fornecedores precisam combinar o design do equipamento com as condições locais da água e os níveis de habilidade dos clientes. O crescimento regional, portanto, dependerá da adaptação prática tanto quanto da expansão do setor de alimentação em termos gerais.
Cenário Competitivo
Concentração do Mercado
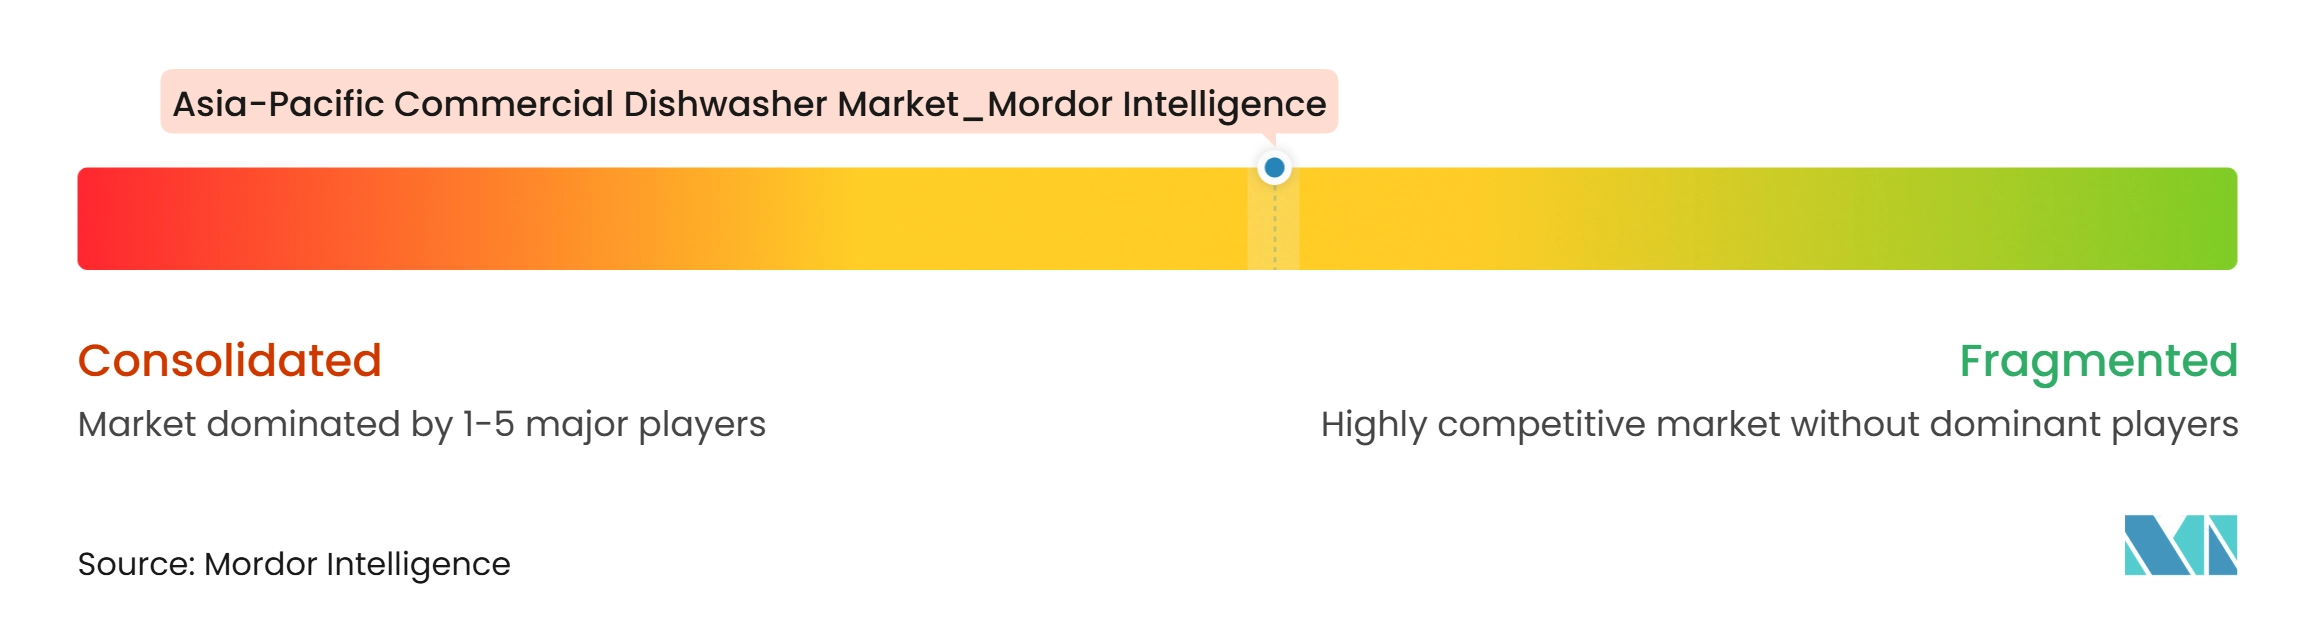
O mercado de lava-louças comerciais da Ásia-Pacífico é moderadamente fragmentado. A MEIKO, a Electrolux Professional e a Hoshizaki têm forte reconhecimento de marca em aplicações premium e intermediárias superiores, enquanto os fornecedores regionais competem ativamente nos segmentos orientados por valor. A concorrência é moldada por preço, capacidade de processamento, acesso a serviços, desempenho de higiene e eficiência operacional. Os participantes do mercado também precisam abordar as condições de instalação locais e a disponibilidade de técnicos de serviço qualificados. Isso reduz a vantagem de uma oferta apenas de produto, especialmente quando o tempo de atividade da cozinha, o treinamento do operador e a disponibilidade de peças de reposição influenciam diretamente a satisfação do cliente. Os usuários comerciais dependem dos equipamentos todos os dias, de modo que o tempo de inatividade pode afetar a capacidade da cozinha e a qualidade do serviço de alimentação. Eles, consequentemente, avaliam a disponibilidade de técnicos e peças juntamente com os preços iniciais. Os parceiros de canal locais podem ser importantes porque entendem as restrições do local e podem apoiar a instalação. A força da marca continua sendo relevante, mas o suporte operacional é frequentemente decisivo após a venda inicial. As empresas que combinam equipamentos com treinamento, suporte de tratamento de água e serviços responsivos estão melhor posicionadas para reter contas comerciais.
A MEIKO demonstrou o lava-louças de tipo contínuo M-iQ BlueFire e o dispositivo de alimentação M-iFlow IPB na HOST Milão de 17 a 21 de outubro de 2025. A pesquisa fornecida identifica a redução da mão de obra de alimentação como uma parte importante da proposta de valor desse sistema. A Electrolux Professional anunciou uma parceria estratégica e investimento minoritário na Mimbly em 6 de novembro de 2025. Essa iniciativa conectou sua oferta com capacidades de redução de água, filtragem de microplásticos e recuperação de calor. A Hobart introduziu o Lavador de Preparação PWn em 28 de março de 2025, com tecnologia de Recuperação de Energia sem Ventilação e uma proposta declarada de economia de água. Essas ações mostram que mão de obra, eficiência de recursos e custo de instalação são áreas centrais de desenvolvimento de produtos.
O monitoramento conectado é outra área de concorrência. A Diversey introduziu o IntelliDish CONTROL em 2025 para rastrear temperaturas de lavagem e enxágue, uso de detergente e água e alertas de conformidade em tempo real. Esses sistemas podem ser relevantes para operadores de múltiplas unidades que precisam de dados consistentes em todos os locais. O portfólio de marcas da Ali Group fornece ampla cobertura em categorias de produto e preço, enquanto os concorrentes regionais competem por meio de equipamentos configurados localmente e preços mais baixos. A presença de serviço de longa data da Hoshizaki fortalece sua posição no Japão e a diferencia em uma categoria intensiva em serviços. O cenário competitivo permanece amplo o suficiente para que nenhuma pontuação de concentração possa ser calculada a partir dos dados de participação de empresa fornecidos. As evidências disponíveis apoiam um nível moderado de concentração, em vez de dominância por um pequeno grupo de fornecedores. Os especialistas internacionais competem em segmentos que valorizam automação, desempenho documentado e ampla cobertura de serviços. Os fornecedores regionais continuam sendo relevantes onde os clientes priorizam um custo de compra mais baixo ou uma configuração adaptada localmente. O resultado é a concorrência em vários níveis, em vez de um confronto uniforme entre as mesmas marcas. Nenhum dado de participação de fornecedor único é fornecido no rascunho de origem, portanto, uma pontuação de concentração numérica não seria sustentável.
Líderes do Mercado de Lava-louças Comerciais da Ásia-Pacífico
-
Hoshizaki Corporation
-
ITW Food Equipment Group
-
MEIKO Maschinenbau GmbH and Co. KG
-
Winterhalter Gastronom GmbH
-
Electrolux Professional AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Tamanho do Mercado de Lava-louças Comerciais da Ásia-Pacífico Empresas cobertas neste relatório
- Ali Group S.r.l.
- Blakeslee Inc.
- Champion Industries, Inc.
- CMA Dishmachines
- Comenda-Ali Group
- Electrolux Professional AB
- Fagor Industrial S. Coop
- Hoshizaki Corporation
- Insinger Machine Company
- ITW Food Equipment Group
- Jackson WWS, Inc.
- Kromo S.r.l.
- LG Electronics Inc.
- MEIKO Maschinenbau GmbH and Co. KG
- Miele and Cie. KG
- Middleby Corporation*
Desenvolvimentos industriais recentes em Tamanho do Mercado de Lava-louças Comerciais da Ásia-Pacífico
- Março de 2026: A Hoshizaki concordou em aumentar sua participação acionária na ARICO de 51% para 99,6%, aprofundando seu compromisso de fabricação no Sudeste Asiático à medida que as remessas comerciais de produtos da marca Hoshizaki da fábrica da Cidade de Ho Chi Minh começaram no início de abril de 2026
- Novembro de 2025: O Grupo Electrolux Professional anunciou uma parceria estratégica e investimento minoritário de capital na empresa sueca de tecnologia limpa Mimbly. Sua solução plug-in Mimbox reduz o uso de água, filtra microplásticos até 50 mícrons e recupera energia térmica em operações comerciais de lavanderia e lavagem de utensílios.
- Abril de 2025: A Fagor Industrial introduziu a linha de lava-louças comerciais iNOVA com seu sistema de recuperação de energia Duo-Klip. A linha foi apresentada na NAFEM 2025 e abrange lava-copos, máquinas de capô e lava-louças de túnel.
- Março de 2025: A Hobart lançou a Série PWn de Lava-louças Comercial para Panelas, Frigideiras e Utensílios. A empresa declarou que a máquina economiza mais de 75.000 galões de água anualmente em comparação com uma pia convencional de 3 compartimentos. A configuração Advansys inclui tecnologia de Recuperação de Energia sem Ventilação e reduz os custos de instalação em mais de 3.500 USD.
Escopo do Relatório sobre o Tamanho do Mercado de Lava-louças Comerciais da Ásia-Pacífico
Visão geral da segmentação
| Rack/Esteira |
| Sob o Balcão |
| Tipo de Porta ou Capô |
| Lava-copos |
| Lava-louças de tipo contínuo/esteira contínua |
| Abaixo de 50 racks/hora |
| 50 a 150 racks/hora |
| Acima de 150 racks/hora |
| Independente |
| Embutido/Integrado Sob o Balcão |
| De Passagem/Integrado em Linha |
| Econômico |
| Intermediário |
| Premium |
| Setor de Alimentação |
| Hotelaria |
| Institucional |
| Catering e Cozinhas Centrais |
| Outros |
| Vendas Diretas |
| Revendedores e Distribuidores |
| Índia |
| China |
| Japão |
| Austrália |
| Coreia do Sul |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) |
| Restante da Ásia-Pacífico |
| Por Tipo de Produto | Rack/Esteira |
| Sob o Balcão | |
| Tipo de Porta ou Capô | |
| Lava-copos | |
| Lava-louças de tipo contínuo/esteira contínua | |
| Por Capacidade | Abaixo de 50 racks/hora |
| 50 a 150 racks/hora | |
| Acima de 150 racks/hora | |
| Por Configuração de Instalação | Independente |
| Embutido/Integrado Sob o Balcão | |
| De Passagem/Integrado em Linha | |
| Por Faixa de Preço | Econômico |
| Intermediário | |
| Premium | |
| Por Aplicação | Setor de Alimentação |
| Hotelaria | |
| Institucional | |
| Catering e Cozinhas Centrais | |
| Outros | |
| Por Canal de Distribuição | Vendas Diretas |
| Revendedores e Distribuidores | |
| Por País | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para lava-louças comerciais na Ásia-Pacífico?
O mercado de lava-louças comerciais da Ásia-Pacífico tem previsão de crescimento a um CAGR de 6,47% de 2027 a 2032, atingindo 989,0 milhões de USD.
Qual categoria de produto lidera a demanda por lava-louças comerciais na Ásia-Pacífico?
As máquinas sob o balcão lideram com uma participação de 30,35% em 2026 porque se adequam a cozinhas em nuvem compactas, pontos de venda de serviço rápido e cafeterias.
Por que as cozinhas comerciais estão adotando equipamentos automatizados de lavagem de louça?
A escassez de mão de obra, a maior pressão salarial, o desempenho de higiene reproduzível e o registro de dados de segurança alimentar estão apoiando a adoção.
Qual país tem expectativa de crescimento mais rápido para lava-louças comerciais na Ásia-Pacífico?
A Índia tem previsão de crescimento a um CAGR de 7,36% até 2032, sustentada pela nova adoção no setor de alimentação e na hotelaria.
O que limita a adoção de lava-louças comerciais em cidades asiáticas menores?
O custo inicial, os requisitos de retrofit de drenagem e elétrica, as condições de água dura e o serviço especializado limitado continuam sendo as principais barreiras.