
Größe und Marktanteil des Marktes für gewerbliche Spülmaschinen im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2032 |
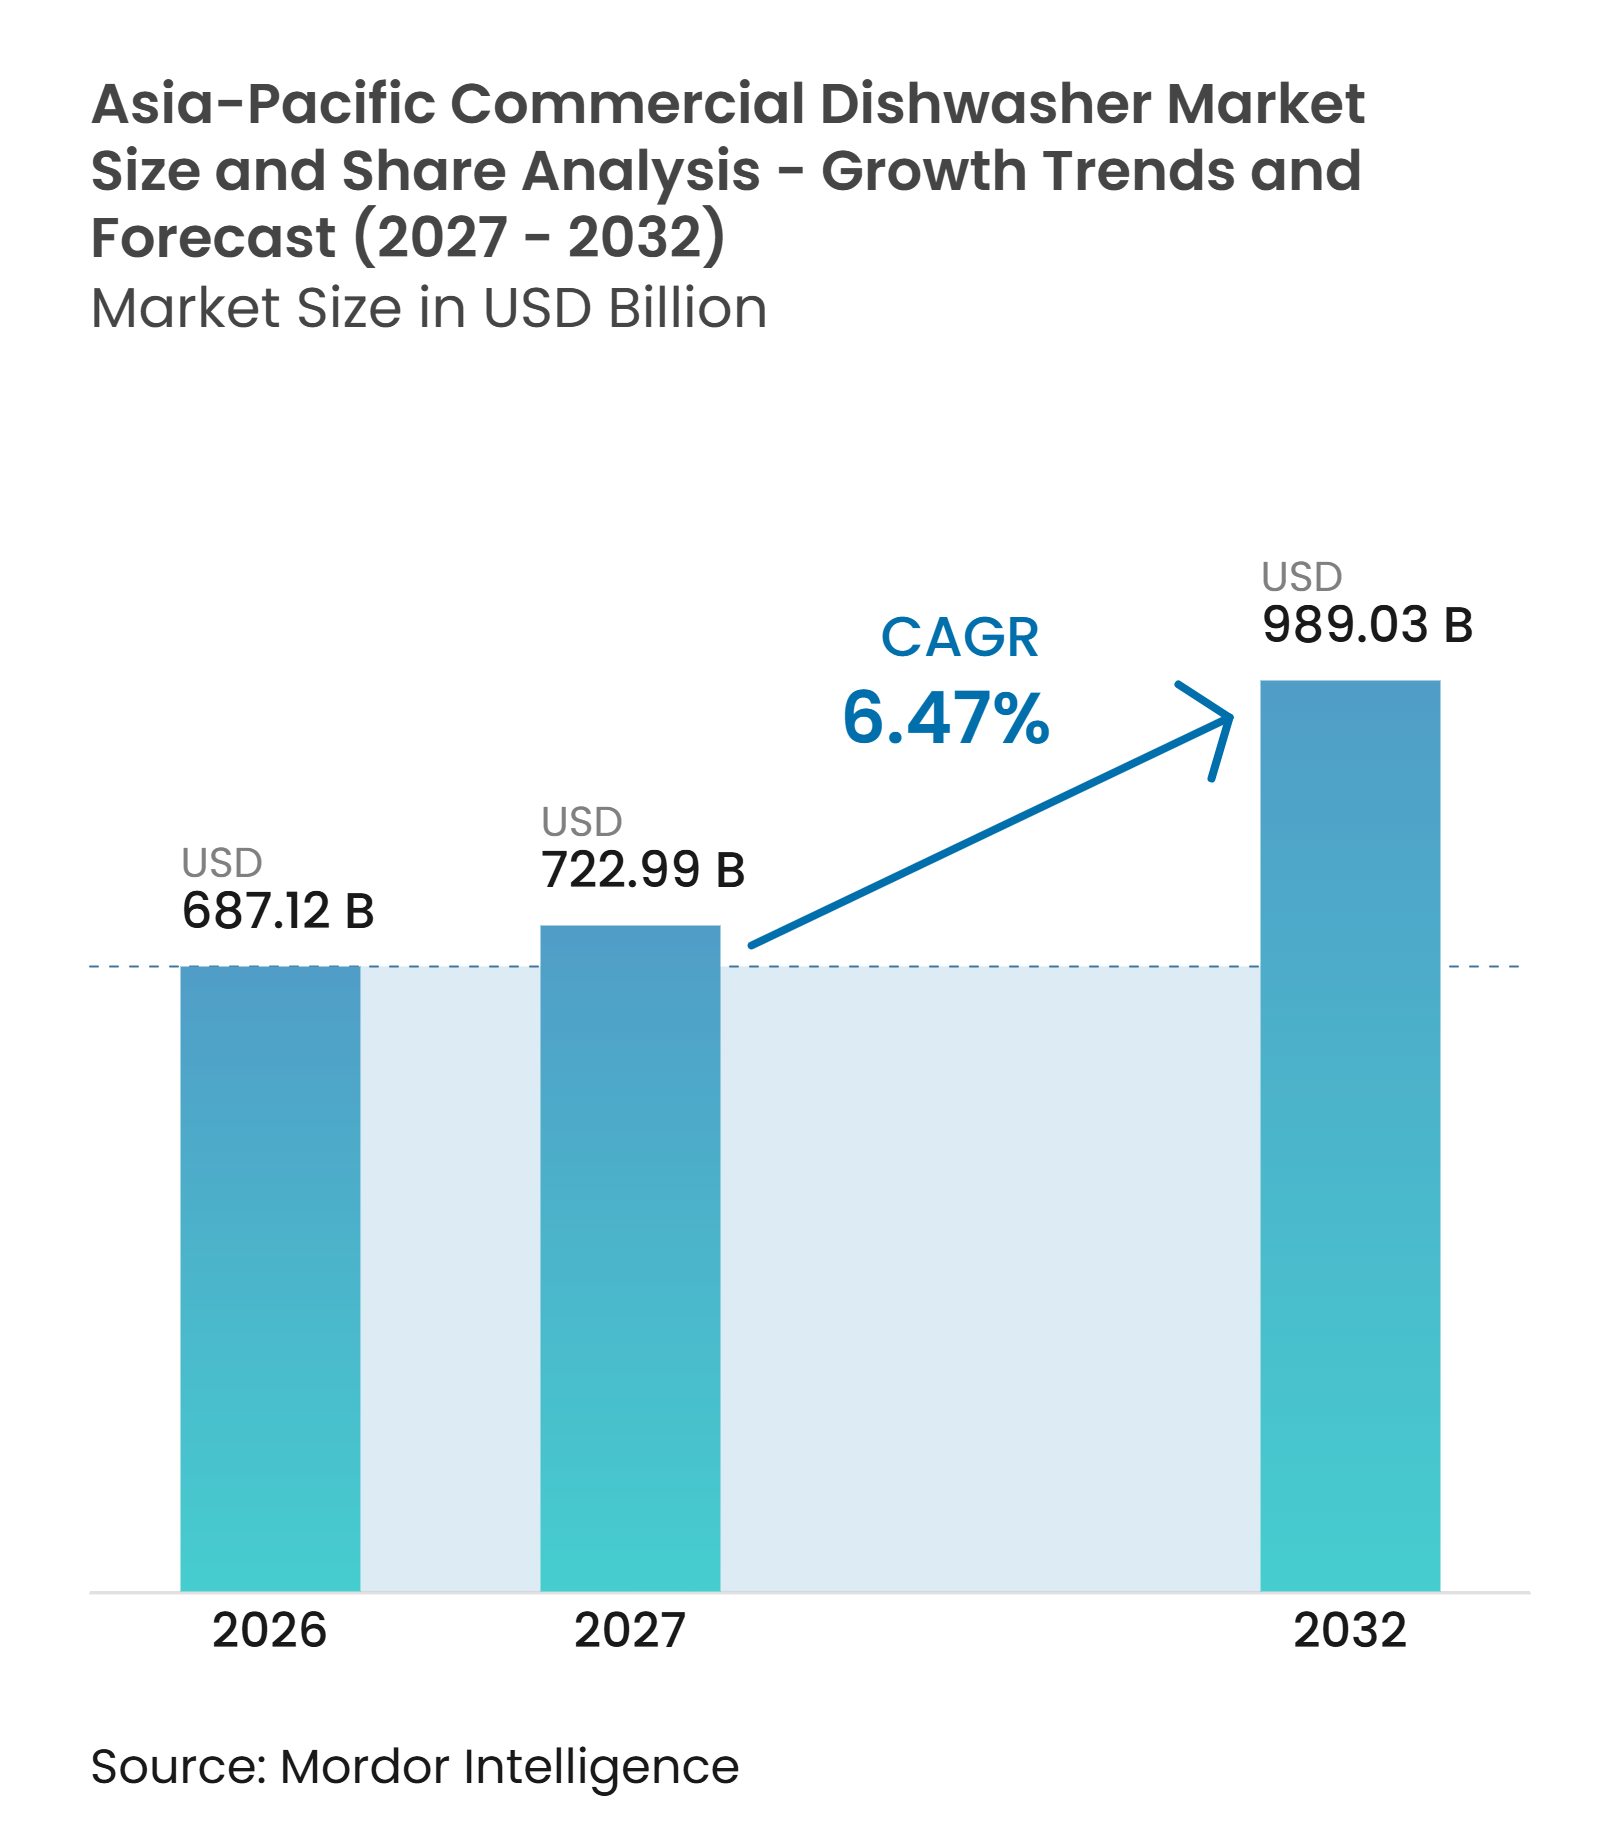
| Marktgröße im Basisjahr (2026) | 687.12 Milliarden US-Dollar |
| Marktgröße (2027) | 722.99 Milliarden US-Dollar |
| Marktgröße (2032) | 989.03 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2032) | 6.47 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse der Marktgröße für gewerbliche Spülmaschinen im asiatisch-pazifischen Raum durch Mordor Intelligence
Die Marktgröße des Asien-Pazifik-Markts für gewerbliche Spülmaschinen wird voraussichtlich von 687,1 Millionen USD im Jahr 2026 auf 989,0 Millionen USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 6,47 % verzeichnen. Organisierte Gastronomie, die Expansion von Schnellrestaurants und steigende Arbeitslohnkosten in gewerblichen Küchen stärken die Argumente für automatisiertes Geschirrspülen in der gesamten Region. Lebensmittelsicherheitsanforderungen machen dokumentierte Reinigungsprozesse für Kettenbetreiber ebenfalls wichtiger. Die Nachfrage konzentriert sich dort, wo die Dichte gewerblicher Küchen zunimmt und die Durchsetzung von Hygienevorschriften konsistenter wird. Hersteller reagieren mit Maschinen, die den Arbeitskräftebedarf reduzieren, den Wasser- und Energieverbrauch verbessern und serviceorientierte Beziehungen unterstützen. Kleinere Städte und preissensible Märkte bleiben schwieriger zu bedienen, da manuelles Spülen, Infrastrukturbeschränkungen und begrenzter technischer Support die Einführung weiterhin verlangsamen.
Wichtigste Erkenntnisse des Berichts
-
Nach Produkttyp hielten Untertischmaschinen im Jahr 2026 einen Marktanteil von 30,35 % am Asien-Pazifik-Markt für gewerbliche Spülmaschinen, während Gläserspülmaschinen bis 2032 voraussichtlich mit einer CAGR von 6,90 % wachsen werden.
-
Nach Kapazität hielt das Segment 50–150 Körbe/Stunde im Jahr 2026 einen Marktanteil von 43,36 % am Asien-Pazifik-Markt für gewerbliche Spülmaschinen, während das Segment über 150 Körbe/Stunde bis 2032 voraussichtlich mit einer CAGR von 6,88 % wachsen wird.
-
Nach Installationskonfiguration hielten freistehende Geräte im Jahr 2026 einen Anteil von 68,52 %, während eingebaute und unter Theke integrierte Konfigurationen bis 2032 voraussichtlich mit einer CAGR von 7,22 % wachsen werden.
-
Nach Preisklasse hielten Economy-Maschinen im Jahr 2026 einen Anteil von 48,71 %, während Premium-Maschinen bis 2032 voraussichtlich mit einer CAGR von 6,95 % wachsen werden.
-
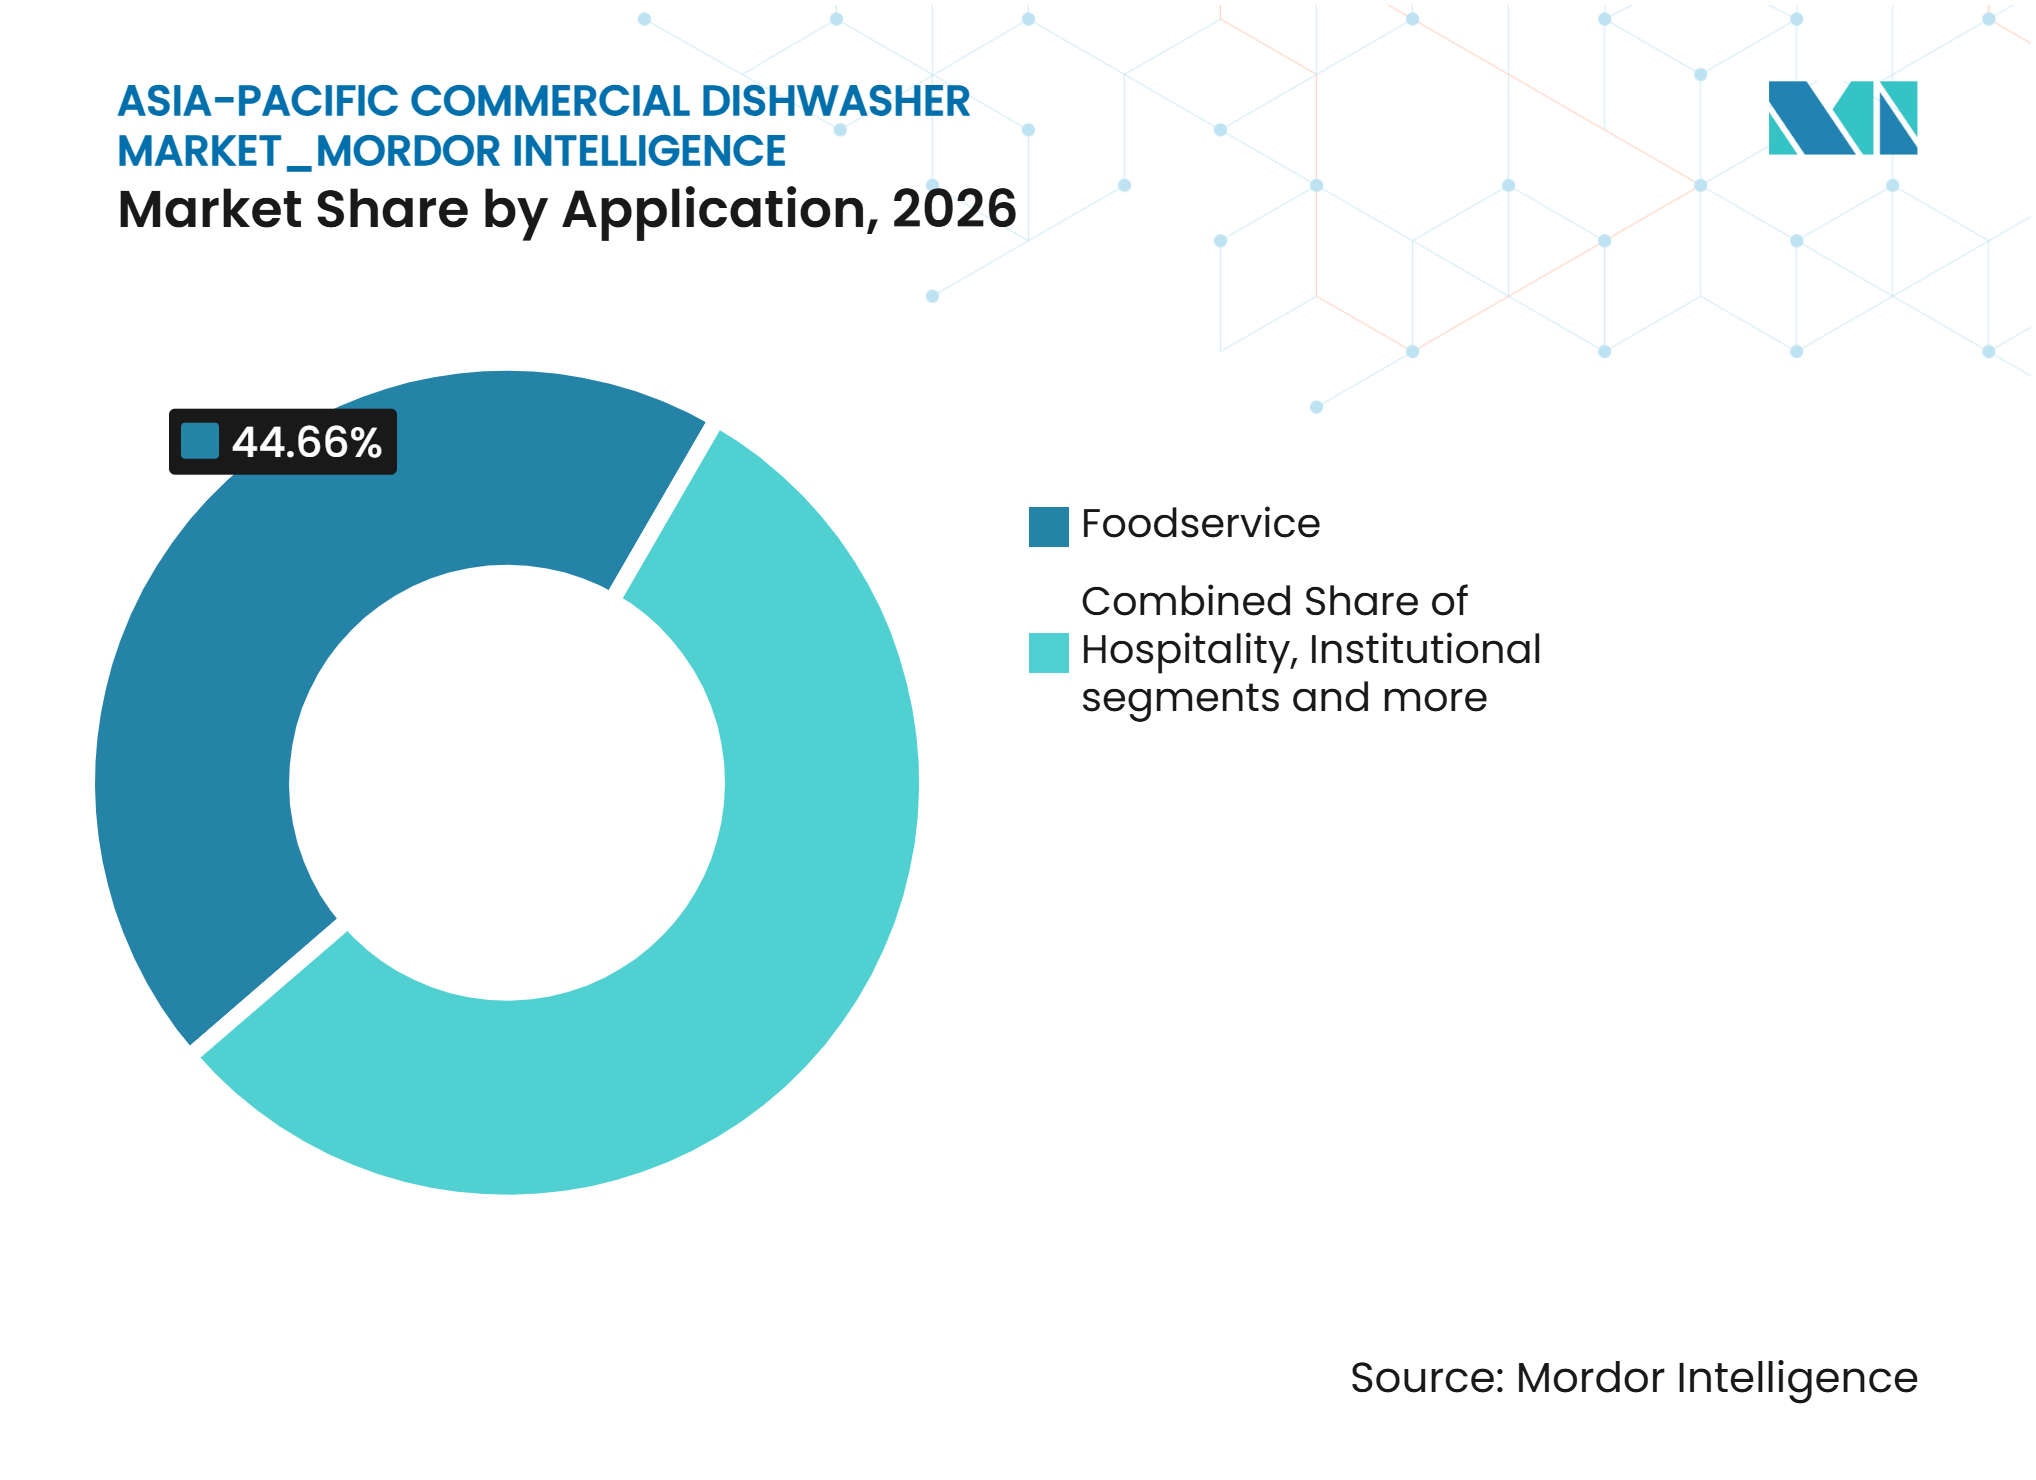
Nach Anwendung hielt die Gastronomie im Jahr 2026 einen Anteil von 44,66 %, während Catering und Zentralküchen bis 2032 voraussichtlich mit einer CAGR von 7,11 % wachsen werden.
-
Nach Vertriebskanal hielten Händler und Distributoren im Jahr 2026 einen Anteil von 74,53 %, während der Direktvertrieb bis 2032 voraussichtlich mit einer CAGR von 7,23 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiber des Asien-Pazifik-Markts für gewerbliche Spülmaschinen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion organisierter Gastronomie- und Schnellrestaurantketten | +1.6% | China, Indien, Südostasien | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Hotel- und Tourismusinfrastruktur | +1.2% | Japan, Indien, Südostasien | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel in gewerblichen Küchen und Lohninflation | +1.1% | Südkorea, Japan, Singapur, Vietnam | Kurzfristig (≤ 2 Jahre) |
| Strengere Hygiene-, HACCP- und Lebensmittelsicherheitsvorschriften | +0.9% | China, Japan, Australien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Wasser-, Energie- und Chemikalieneffizienz | +0.7% | Global, mit frühen Gewinnen in Australien und Japan | Langfristig (≥ 4 Jahre) |
| Cloud-Küchen, lieferzentrierte Formate und Standardisierung von Geräteflotten für mehrere Standorte | +0.8% | Indien, China, Südostasien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion organisierter Gastronomie- und Schnellrestaurantketten
Die Expansion der Gastronomie im Asien-Pazifik-Raum bringt Schnellrestaurantformate in kleinere Städte, in denen die Infrastruktur für gewerbliche Küchen bisher begrenzt war. Yum China plant für 2025 die Eröffnung von netto 1.600 bis 1.800 neuen Filialen und erweitert damit sein Netzwerk von mehr als 17.000 KFC- und Pizza-Hut-Filialen in China. Diese Größenordnung erfordert konsistente Reinigungszyklen und wiederholbare Küchenabläufe. Die bereitgestellte Forschung identifiziert auch die geplante Expansion von Burger King und Domino's in Indien als Teil desselben Beschaffungsmusters. Betreiber mehrerer Standorte profitieren zunehmend davon, wenn eine gemeinsame Maschinenspezifikation konsistente Betriebsabläufe in allen Filialen unterstützt. Dies fördert den Ersatz- und Erstbedarf im Asien-Pazifik-Markt für gewerbliche Spülmaschinen, insbesondere dort, wo manuelles Spülen bisher üblich war.
Ausbau der Hotel- und Tourismusinfrastruktur
Neue Hotel- und Gastronomieeinrichtungen schaffen Nachfrage nach Geräten, die wiederkehrendes, hochvolumiges Geschirrspülen bewältigen können. Große Hotels, Bankettbetriebe und institutionelle Cateringstandorte benötigen in der Regel Rack-, Förderband- oder Durchlaufsysteme anstelle von kompakten Tischgeräten. Das bereitgestellte Material verknüpft die Nachfrage nach Premium-Geräten mit gehobenen Hoteleinrichtungen, da diese Standorte Fine-Dining-Restaurants und Bankettbereiche betreiben. Diese Nutzungen erfordern einen höheren Durchsatz und speziellere Waschzyklen. Die Hotelentwicklung unterstützt auch den Bedarf an integrierten Küchenlayouts, die Wasseraufbereitung, Entwässerung und Belüftung bereits in der Planungsphase berücksichtigen können. Dies verbessert die wirtschaftliche Grundlage für Hochkapazitätssysteme im Asien-Pazifik-Markt für gewerbliche Spülmaschinen.
Arbeitskräftemangel in gewerblichen Küchen und Lohninflation
Arbeitskräftemangel macht Automatisierung für gewerbliche Küchen im gesamten Asien-Pazifik-Raum relevanter. In Vietnam meldeten 88 % der Gastronomie- und Getränkebetriebe während der ersten 8 Monate des Jahres 2025 Personalengpässe, während die Nachfrage nach Küchenassistenten um 33 % stieg[1]. Eine im August 2025 veröffentlichte Umfrage des Singapurer Nationalen Arbeitgeberverbands ergab, dass 79 % der Arbeitgeber steigende Personalkosten als ihre größte Herausforderung für das kommende Jahr ansehen[2]. Südkoreanische Restaurants standen ebenfalls vor anhaltenden Personalengpässen, was den verstärkten Einsatz automatisierter und digitaler Küchenlösungen förderte. Die vom Nutzer bereitgestellte Analyse zeigt, dass Arbeitseinsparungen in Kombination mit Wasser- und Energieeinsparungen die Amortisationszeiten für kleine Betreiber verkürzen können. Dies macht automatisierte Geräte relevanter, wo Geschirrspül- und Küchenassistenzrollen schwer zu besetzen sind.
Strengere Hygiene-, HACCP- und Lebensmittelsicherheitsvorschriften
Die Einhaltung von Lebensmittelsicherheitsvorschriften erhöht den Wert vorhersehbarer Reinigungs- und Aufzeichnungsprozesse in gewerblichen Küchen. Die chinesische Staatliche Marktaufsichtsbehörde erließ im September 2025 die Verordnung Nr. 104, die ab dem 1. Dezember 2025 in Kraft trat und von Kettenrestaurantunternehmen gestufte Lebensmittelsicherheitsmanagementsysteme sowie tägliche Aufzeichnungen über Reinigung und Desinfektion verlangt[3]. Die Japan Food Safety Management Association veröffentlichte im September 2025 die JFS-Lebensmitteldienstleistungsstandards Ver. 2.0, die mit Japans aktualisiertem Lebensmittelsicherheitsrahmen abgestimmt sind[4]. ISO 22002-2:2025 deckt Voraussetzungsprogramme für das Catering ab und bietet einen formalen Referenzpunkt für das Lebensmittelsicherheitsmanagement. Diese Rahmenbedingungen machen Hygienegeräte zu einem praktischen Bestandteil der Compliance-Planung für Restaurants, Hotels und institutionelle Küchen. Sie begünstigen auch Maschinen mit wiederholbarer Waschleistung und zugänglichen Betriebsaufzeichnungen.
Analyse der Hemmnisse des Asien-Pazifik-Markts für gewerbliche Spülmaschinen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten und Komplexität der Nachrüstung | -1.4% | Südostasien, Indien Tier-2- und Tier-3-Städte | Kurzfristig (≤ 2 Jahre) |
| Mineralablagerungen durch hartes Wasser und begrenzte spezialisierte Servicetechniker | -0.7% | Indisches Binnenland, Südostasien, übriger Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Unzureichende Sanitär-, Entwässerungs-, Elektro- und Wasserdruckinfrastruktur | -0.6% | Entwicklungsmärkte im Asien-Pazifik-Raum, Südostasien | Mittelfristig (2–4 Jahre) |
| Geringes Bewusstsein und Beharrungsvermögen des manuellen Spülens in preissensiblen Märkten | -0.6% | Ländliche Gebiete Südostasiens, Südasien Tier-2- und Tier-3-Städte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten und Komplexität der Nachrüstung
Die Kapitalkosten bleiben für kleinere Betreiber ein wesentliches Hindernis bei der Einführung gewerblicher Spülmaschinen. Die Kaufentscheidung umfasst elektrische Aufrüstungen, Entwässerungsänderungen und Wasseraufbereitungskomponenten und nicht nur den Maschinenpreis allein. Ältere Restaurants in Bangkok, Jakarta und Ho-Chi-Minh-Stadt können das in den Installationsanleitungen angegebene Entwässerungsgefälle, den Wasserdruck oder den Belüftungsabstand nicht aufweisen. Diese Anforderungen können die Gesamtkosten einer Nachrüstung erheblich erhöhen. Geräte-als-Dienstleistung und Effizienzfinanzierungsangebote könnten dieses Hindernis beseitigen, aber die bereitgestellte Forschung beschreibt deren regionale Einführung als noch in einem frühen Stadium im Jahr 2026. Infolgedessen verlassen sich viele unabhängige Betreiber weiterhin auf manuelles Spülen, trotz der betrieblichen Einschränkungen dieses Ansatzes.
Mineralablagerungen durch hartes Wasser und begrenzte spezialisierte Servicetechniker
Hartes Wasser kann die Waschleistung verringern, den Reinigungsmittelverbrauch erhöhen und die Gerätelebensdauer im indischen Binnenland, in Zentralchina und in Teilen Südostasiens verkürzen. Betreiber außerhalb großer Städte können auch mit längeren Reparaturzeiten und begrenztem Zugang zu Originalersatzteilen konfrontiert sein. Informelle Wartungsvereinbarungen können Garantien gefährden und die Hygienekontrolle schwächen. Eine Studie aus dem Jahr 2025 in Energies ergab, dass interne Wärmetauscher-Nachrüstungen bis zu 50 % der Energie im abgelassenen Waschwasser zurückgewinnen können, obwohl die zuverlässige Leistung von der Wasserqualität und einer disziplinierten Entkalkung abhängt. Dies zeigt, warum Wasseraufbereitung und Serviceabdeckung für gewerbliche Käufer keine peripheren Überlegungen sind. Gerätehersteller, die den lokalen Service verbessern und die Wartung vereinfachen, können eine wichtige Adoptionsbarriere im Asien-Pazifik-Markt für gewerbliche Spülmaschinen reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
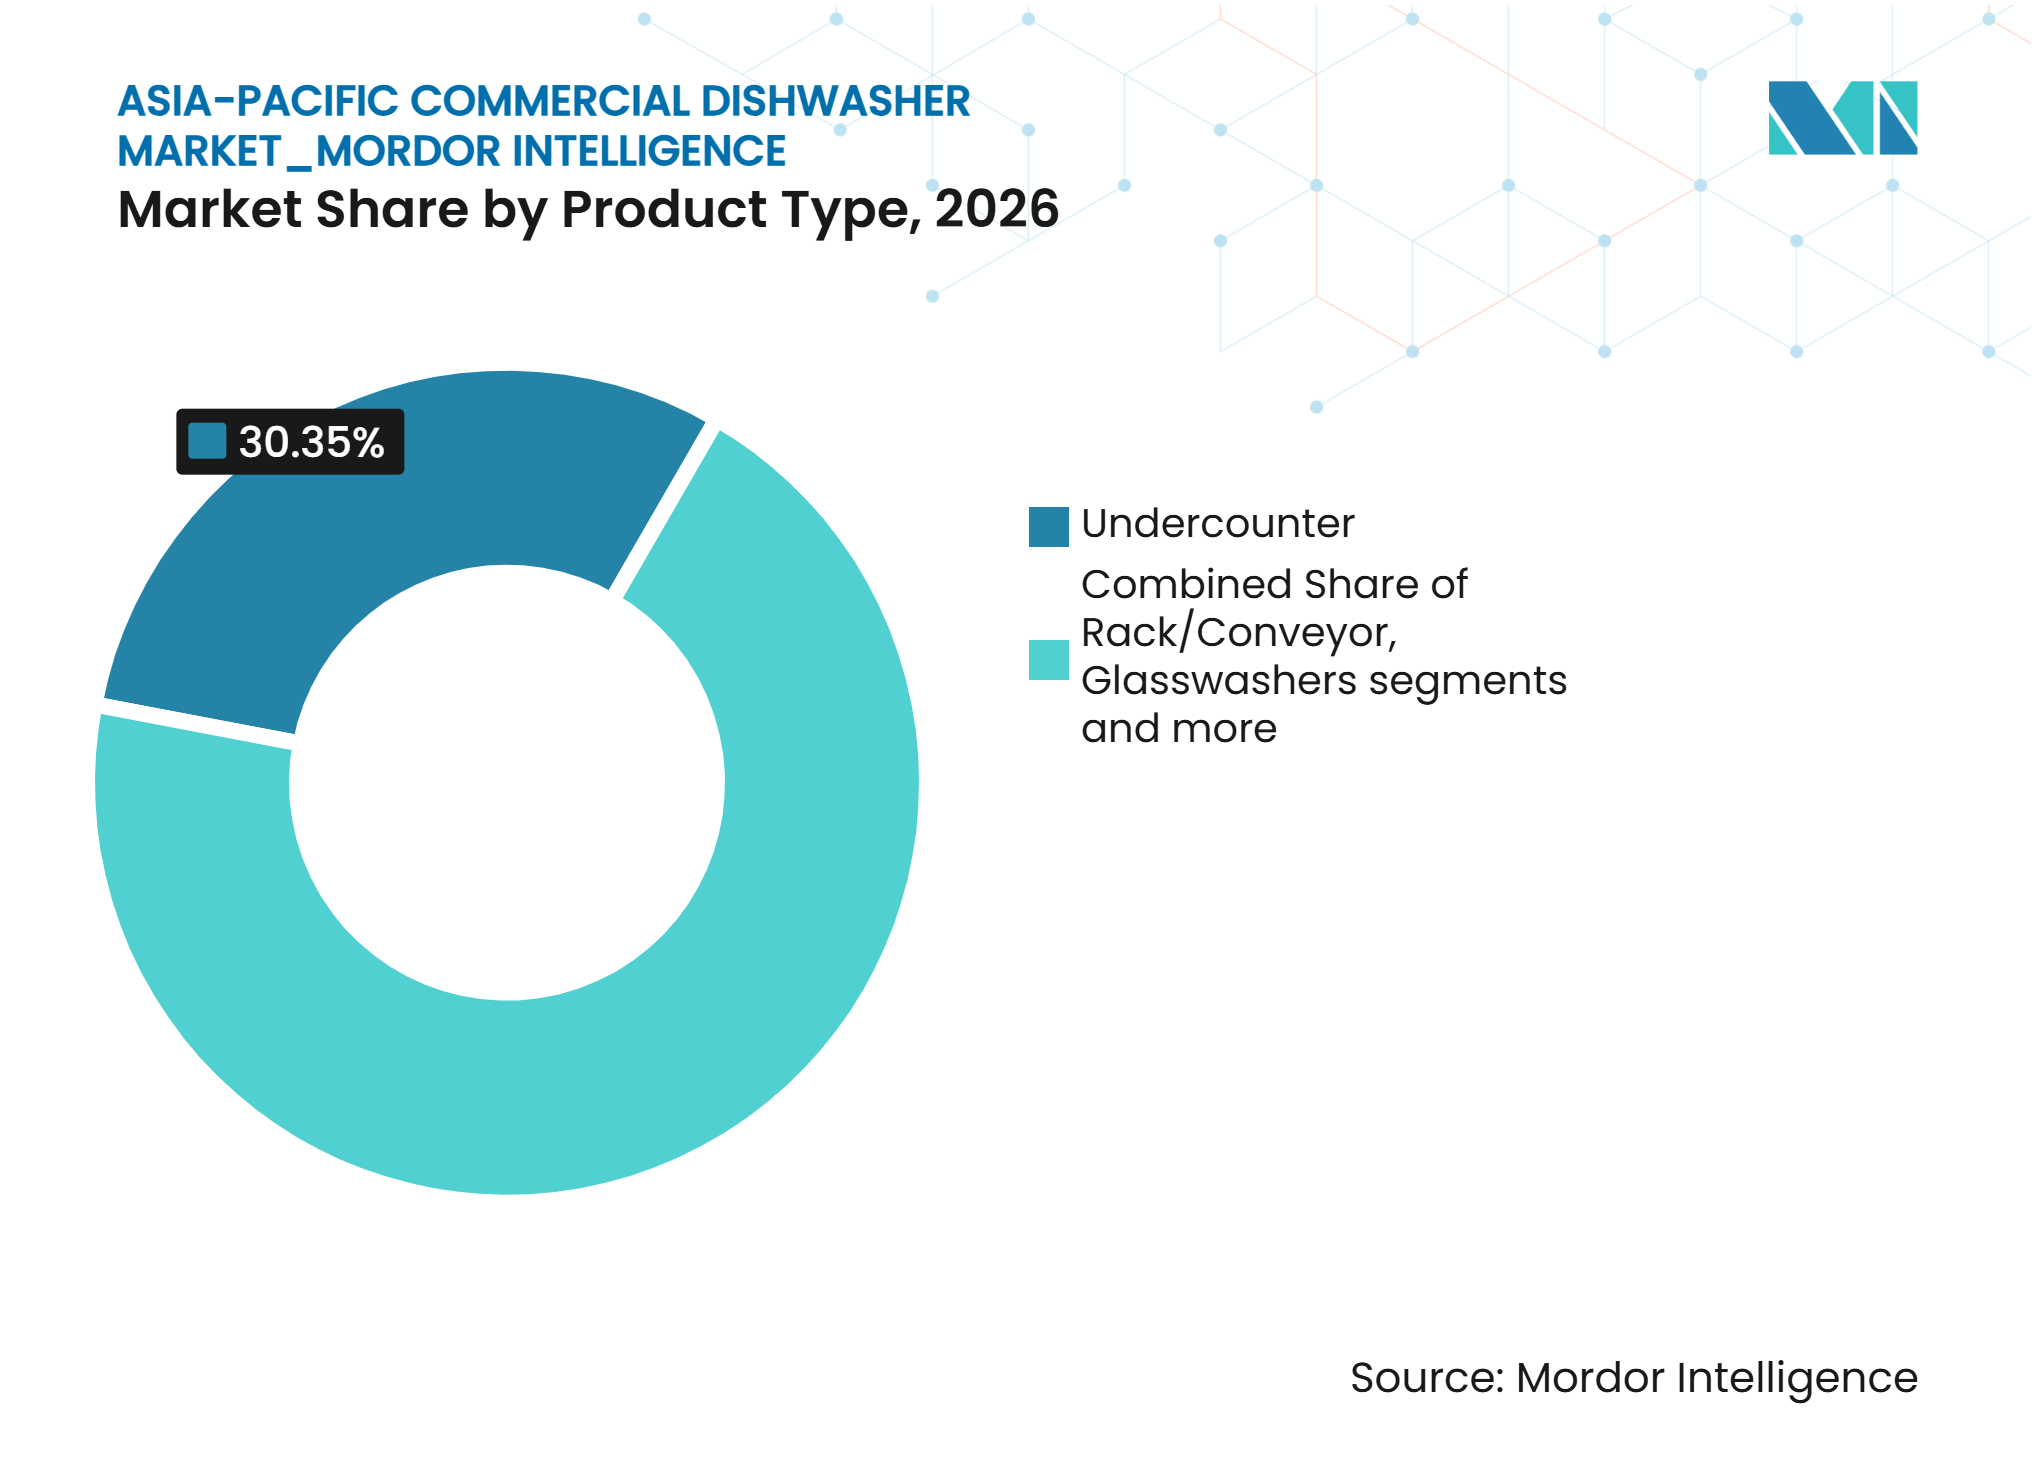
Untertischmaschinen führen die Einführung in kompakten Küchen anUntertischmaschinen hielten im Jahr 2026 einen Anteil von 30,35 % am Asien-Pazifik-Markt für gewerbliche Spülmaschinen. Cloud-Küchen, Schnellrestaurant-Kioske und Café-Bar-Formate bevorzugen kleinere Stellflächen, was Untertischsysteme für Standorte mit begrenzter Bodenfläche geeignet macht. Rack- und Förderbandsysteme, Tür- und Haubenmaschinen sowie Durchlaufsysteme bedienen Standorte mit höherem Volumen wie institutionelle Küchen, Cateringbetriebe und Hotelrestaurants. Gläserspülmaschinen werden bis 2032 voraussichtlich mit einer CAGR von 6,90 % wachsen, unterstützt durch getränkeorientierte Hotelformate in Japan, Südkorea, Singapur und anderen städtischen Märkten. Spezialitätskaffeegeschäfte, Cocktailbars und teeorientierte Formate benötigen spezielle Glasreinigungszyklen anstelle allgemeiner Geschirrspülprogramme. Dies stellt Gläserspülgeräte in einen anderen Betriebskontext als das standardmäßige Restaurantgeschirrspülen. Es bedeutet auch, dass Betreiber die Glasqualität als Teil des Kundenservice behandeln können, anstatt als routinemäßige Aufgabe im Hintergrund. Dedizierte Zyklen können einem Betrieb helfen, Präsentationsstandards zu wahren und gleichzeitig häufige Umschläge zu bewältigen. Die Produktauswahl in dieser Kategorie hängt von Korbformat, Zyklusgeschwindigkeit und dem verfügbaren Platz hinter der Bar ab. Diese Anforderungen unterscheiden sich von den Prioritäten einer Vollservice-Restaurantküche.
MEIKO präsentierte sein M-iFlow IPB-Zuführgerät und das M-iQ BlueFire-System auf der HOST Mailand im Oktober 2025. Der bereitgestellte Inhalt gibt an, dass die Technologie den Personalaufwand am Einlauf um bis zu 50 % für das Zuführgerät reduzieren kann und durch Automatisierung eine Premium-Differenzierung unterstützt. MEIKO kündigte auch eine Rack-Förderband-Maschine der nächsten Generation der R-Serie für kleinere Geschirrspülbereiche an. Diese Produktausrichtung entspricht dem mittleren Bereich der regionalen Gastronomieanforderungen, wo ein kompaktes Layout dennoch einen zuverlässigen Durchsatz erfordert. Die Marktgröße des Asien-Pazifik-Markts für gewerbliche Spülmaschinen für Untertischgeräte wird durch das anhaltende Wachstum kompakter gewerblicher Küchen unterstützt. Hersteller, die kleine Stellflächen mit arbeitssparenden Funktionen kombinieren, können diese Nachfrage besser bedienen. Die Schlüsselanforderung ist nicht einfach schnelleres Spülen. Kompakte Betreiber benötigen eine Maschine, die in den verfügbaren Arbeitsbereich passt, für das Personal einfach zu bedienen ist und ohne Unterbrechung des Betriebs gewartet werden kann. Dies gibt kleineren Formaten eine eigene Beschaffungslogik gegenüber hochvolumigen institutionellen Küchen. Es macht auch den praktischen Servicezugang zu einem wichtigen Teil der Produktauswahl.



Nach Kapazität:
Mittlerer Durchsatz verankert den KernmarktDas Segment 50–150 Körbe/Stunde hielt im Jahr 2026 einen Anteil von 43,36 % am Asien-Pazifik-Markt für gewerbliche Spülmaschinen. Dieser Kapazitätsbereich passt zu mittelgroßen Restaurants, Hotel-Ganztagesrestaurants und institutionellen Kantinen, die wiederkehrende Servicevolumina bewältigen. Maschinen unter 50 Körbe/Stunde bedienen kleine unabhängige Betriebe und Spezialcafés, bei denen Anschaffungskosten und Installationseinfachheit wichtiger sind. Das Segment über 150 Körbe/Stunde wird bis 2032 voraussichtlich mit einer CAGR von 6,88 % wachsen. Catering-Aggregatoren, Krankenhäuser, Universitäten und Zentralküchen benötigen diese Kapazität, wenn sie die Lebensmittelzubereitung konsolidieren. Ihre Nachfrage basiert auf Durchsatz, Arbeitskräftereduzierung und der Notwendigkeit, eine konsistente Hygiene in großem Maßstab aufrechtzuerhalten. In vielen Fällen ist die Kaufentscheidung mit dem übergeordneten Design einer zentralen Produktionslinie verknüpft. Eine Maschine muss mit Lagerung, Abfallentsorgung, Korbförderung und dem Timing des Mahlzeitenservices zusammenarbeiten. Dies macht die Servicezuverlässigkeit genauso wichtig wie die Nennkapazität. Käufer benötigen auch Geräte, die während der Spitzenbetriebszeiten die Leistung aufrechterhalten können, ohne den Küchenfluss zu unterbrechen.
Die zitierte Energies-Forschung aus dem Jahr 2025 ergab, dass das Wärmetauscherdesign bis zu 50 % der Energie im abgelassenen Waschwasser zurückgewinnen kann, wenn die Betriebsbedingungen eingehalten werden. Hochkapazitätssysteme können daher für große Käufer einen stärkeren Betriebseffizienzfall bieten als manuelle Arbeitsabläufe. Die Geräteleistung hängt jedoch weiterhin von der Wasserqualität, der vorbeugenden Wartung und der korrekten Installation ab. Der Marktanteil des Asien-Pazifik-Markts für gewerbliche Spülmaschinen im mittleren Segment spiegelt die große Basis von Betreibern wider, deren Volumina keine vollständige Durchlauflinie erfordern. Am oberen Ende schätzen Käufer zunehmend Systeme, die Arbeits-, Energie- und Hygieneaspekte integrieren. Dies schafft Raum für Hersteller, Hochdurchsatzeinheiten als Betriebslösung und nicht als eigenständigen Kapitalerwerb für größere Einrichtungen zu positionieren. Der Betriebsfall ist am stärksten, wenn ein Käufer die Investition mit einer wiederholbaren Arbeitslast und einer definierten Arbeitskräftebeschränkung verknüpfen kann. Die Kapazität allein bestimmt nicht die Eignung. Korbfluss, Waschqualität, Versorgungsverfügbarkeit und Personalroutinen beeinflussen alle das Ergebnis. Lieferanten, die diese Bedingungen vor der Installation beurteilen können, können das Risiko einer schlechten Geräteanpassung reduzieren.
Nach Installationskonfiguration:
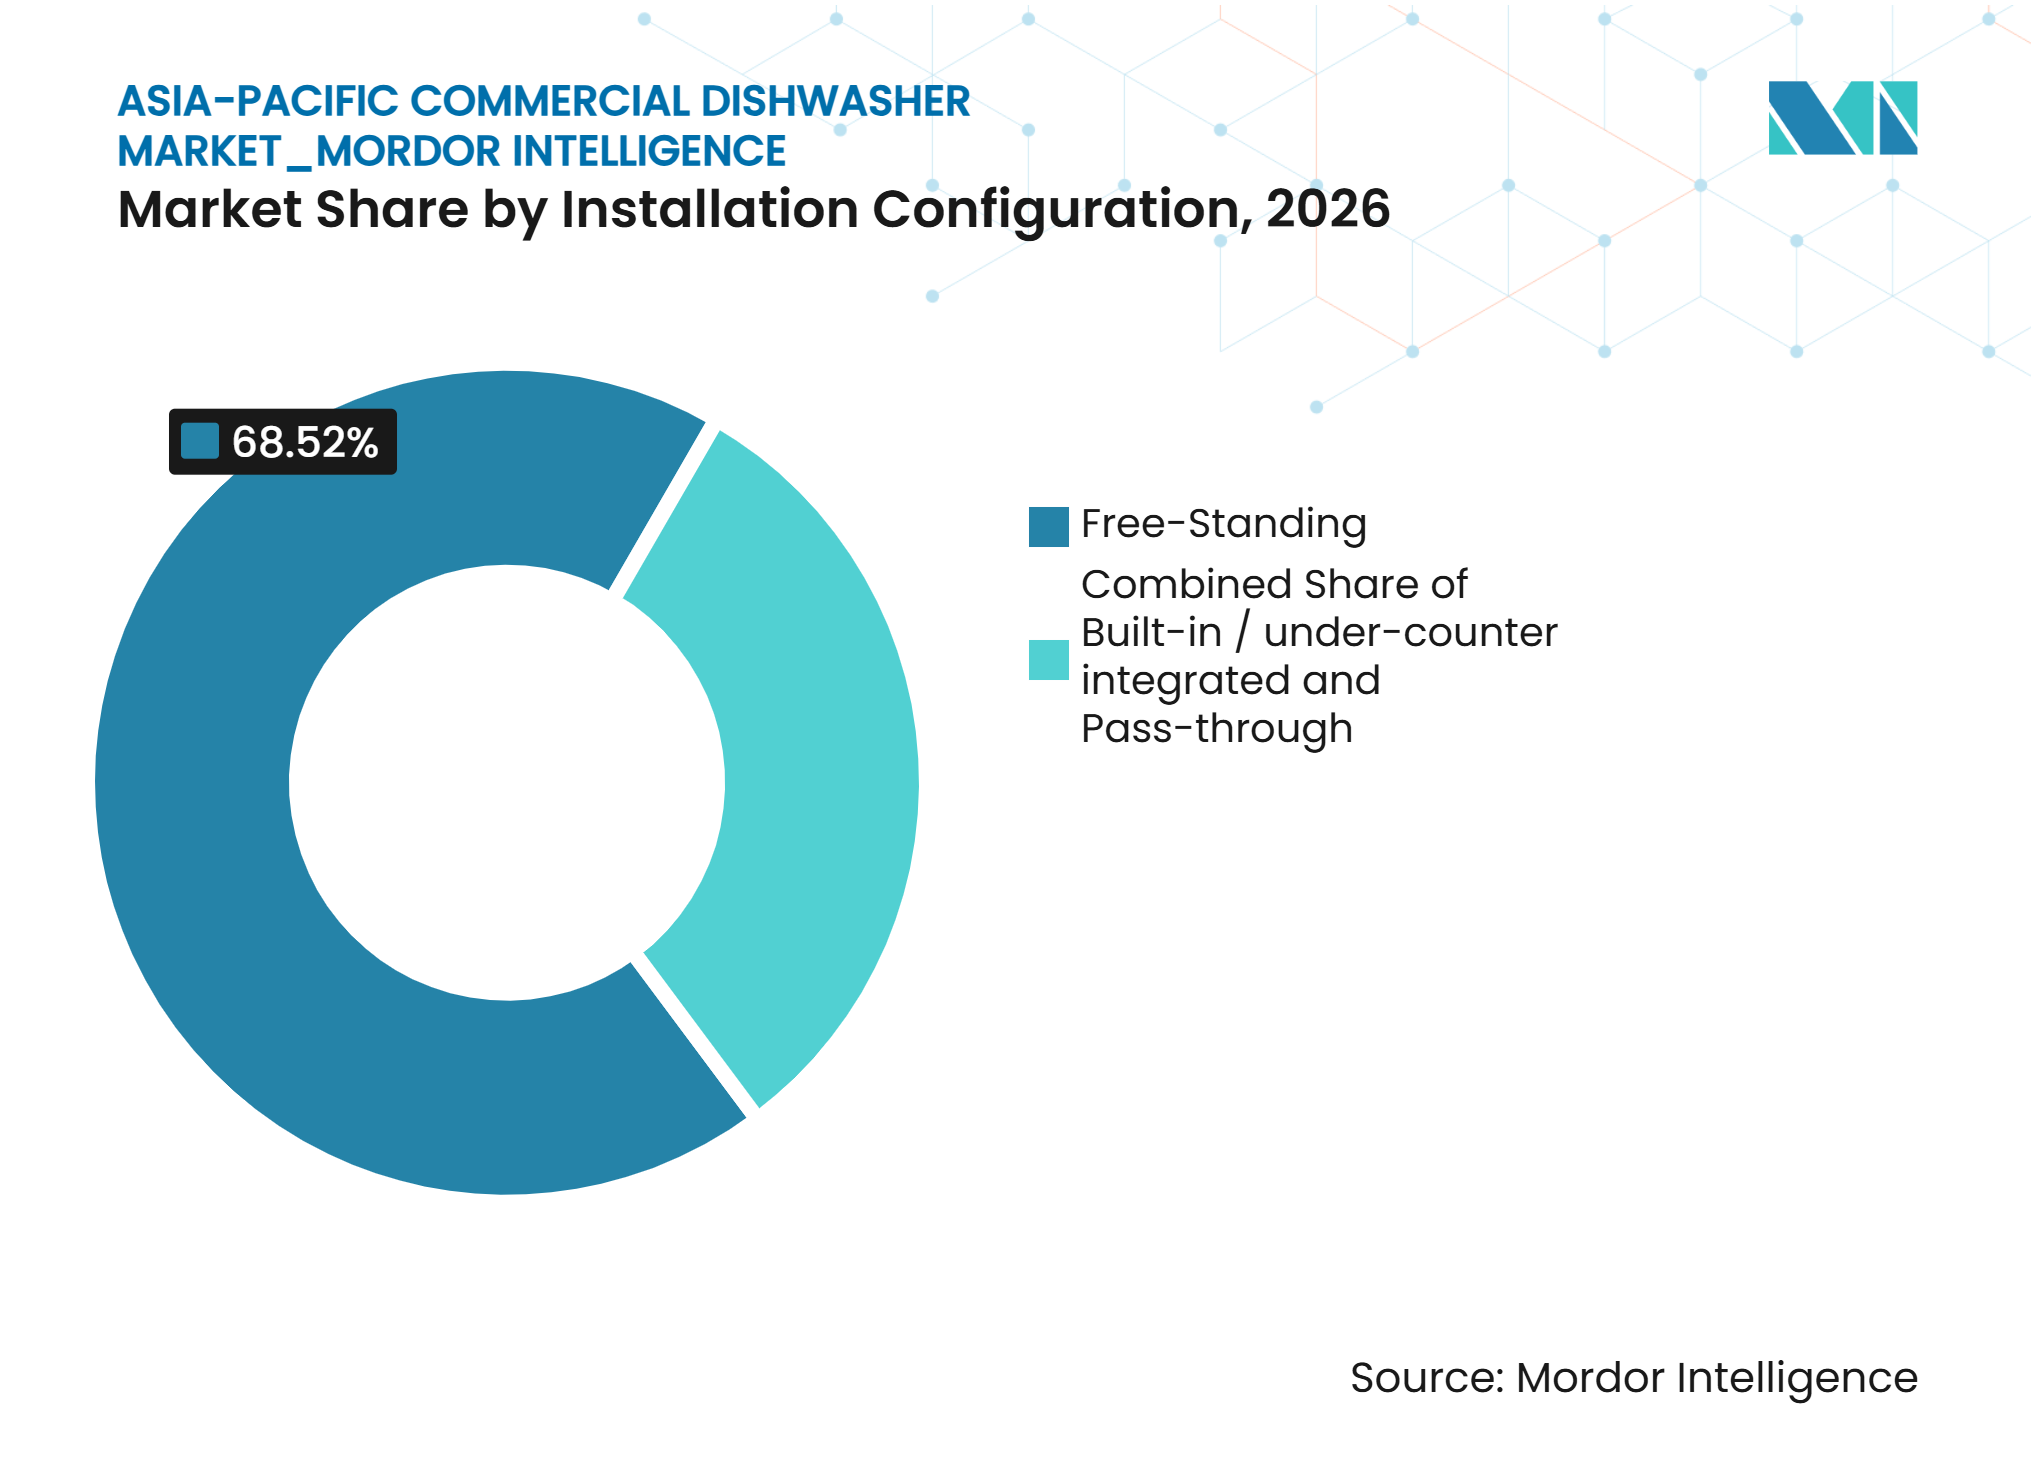
Freistehende Geräte dominieren nachrüstungsintensive MärkteFreistehende Maschinen hielten im Jahr 2026 einen Anteil von 68,52 % am Installationskonfigurationssegment. Ihre Position spiegelt den großen Bestand an bestehenden gewerblichen Küchen in der Region wider, wo die Installation von eingebauten oder Durchlaufsystemen teure strukturelle Änderungen erfordern kann. Durchlauf- und linienintegrierte Systeme bedienen hochvolumige institutionelle Küchen, Stadion-Catering und große Hotel-Bankettbetriebe. Diese Standorte benötigen einen kontinuierlichen Fluss vom schmutzigen zum sauberen Geschirr. Eingebaute und unter Theke integrierte Konfigurationen werden bis 2032 voraussichtlich mit einer CAGR von 7,22 % wachsen. Neue Küchenprojekte können Entwässerung, Elektrik, Belüftung und Geschirrspülraum bereits im ursprünglichen Design berücksichtigen.
Der Trend zu integrierten Geräten beseitigt nicht den Bedarf an freistehenden Maschinen. Bestehende unabhängige Restaurants und ältere Hotelstandorte werden weiterhin auf nachrüstungsfreundliche Geräte angewiesen sein. Die bereitgestellte Forschung verknüpft integrierte Layouts mit der Neuentwicklung von Hotel- und Gastronomieprojekten in Indien und Vietnam. Dies ist relevant, da die Installation in der Planungsphase die Komplexität reduzieren kann, die die Einführung in älteren Gebäuden einschränkt. Der Asien-Pazifik-Markt für gewerbliche Spülmaschinen umfasst weiterhin sowohl Upgrade-Zyklen als auch neue Installationsnachfrage. Produktportfolios müssen daher Käufer mit sehr unterschiedlichen Standortbedingungen bedienen. Eine freistehende Einheit kann die praktischste Wahl sein, wenn ein Betreiber eine bestehende Küche aufrüsten muss, ohne ihr Layout zu ändern. Eine integrierte Einheit kann geeigneter sein, wenn ein Entwickler den gesamten Hinterbereich im Voraus planen kann. Diese Entscheidungen beeinflussen die Installationszeit, den Bedarf an unterstützenden Versorgungseinrichtungen und die Art der Servicevereinbarung, die ein Käufer benötigt. Die Kategorie erfordert weiterhin sowohl flexible Nachrüstoptionen als auch in neue Projekte integrierte Systeme.

Nach Preisklasse:
Economy-Modelle bestimmen das Volumen, Premium gewinnt an TempoEconomy-Maschinen hielten im Jahr 2026 einen Anteil von 48,71 % am Preisklassensegment. Unabhängige Restaurants, kleine Hotels und institutionelle Kantinen priorisieren häufig die Anschaffungskosten gegenüber den langfristigen Betriebskosten. Unsere Mittelklassegeräte richten sich an organisierte Gastronomieeinkäufer, die eine zuverlässige Leistung gemäß definierten Markenspezifikationen benötigen. Premium-Maschinen werden bis 2032 voraussichtlich mit einer CAGR von 6,95 % wachsen. Die Nachfrage wird durch gehobene Hotellerie und Käufer in Japan, Südkorea und Australien unterstützt, die Energieeffizienz, Konnektivität und Serviceverträge schätzen. Arbeitskräftemangel macht auch die Gesamtbetriebskosten für Premium-Geräteentscheidungen relevanter.
Die NeoBlue Touch Untertischeinheit von Electrolux Professional umfasst laut dem bereitgestellten Entwurf intelligente Konnektivität, Einknopfbedienung und einen Wasserverbrauch von 2,1 Litern pro Zyklus. Das Beispiel veranschaulicht, wie Lieferanten den Betrieb vereinfachen und gleichzeitig Funktionen für arbeitskräftebeschränkte Küchen hinzufügen. Premium-Käufer werden wahrscheinlich Wasserverbrauch, Chemikalienverbrauch, Hygienekonsistenz und Serviceverfügbarkeit als Teil der Beschaffung bewerten. Economy-Geräte werden weiterhin wichtig sein, da viele Asien-Pazifik-Betreiber noch sehr preissensibel sind. Diese duale Nachfragestruktur hält den Asien-Pazifik-Markt für gewerbliche Spülmaschinen über alle Preisklassen hinweg breit. Es entsteht auch ein Bedarf für Hersteller, zu erklären, welche betrieblichen Vorteile den Wechsel von Economy-Geräten zu einem Premium-Modell rechtfertigen. Der Käufer muss in der Lage sein, die Mehrkosten mit einer klaren Anforderung zu verknüpfen, wie z. B. Arbeitskräfteverfügbarkeit, Waschkonsistenz oder Betriebsressourcenkontrolle. Ohne diese Verbindung werden niedrigere Anschaffungskosten für viele kleine Betreiber die stärkere Überlegung bleiben. Lieferanten mit klarer Produkt- und Servicedifferenzierung können sowohl Einstiegs- als auch spezifikationsgeführte Nachfrage bedienen. Einstiegskäufer benötigen eine unkomplizierte Maschine und eine transparente Installationsanforderung. Premium-Käufer werden eher Betriebskontrollen, Dokumentation und Servicevertragskonditionen neben der Maschinenleistung bewerten. Der Unterschied ist nicht nur eine Frage des Preises. Er spiegelt die Variation in Personalausstattung, Kundenvolumina und Lebensmittelsicherheitsanforderungen in gewerblichen Küchen wider. Deshalb bleibt eine breite Preisstaffelung in der Region wichtig.
Nach Anwendung:
Gastronomie dominiert das Volumen, Cateringformate treiben neue NachfrageGastronomiebetreiber hielten im Jahr 2026 einen Anteil von 44,66 % am Anwendungssegment. Unabhängige Restaurants und Kettenformate in China, Indien und Südostasien bilden die größte installierte Basis gewerblicher Küchenkäufer. Die Hotellerie bleibt eine wesentliche Anwendung, da Hotels, Resorts und Gastronomieeinrichtungen wiederholtes Geschirr- und Glasspülen erfordern. Institutionelle Küchen in Krankenhäusern, Schulen und Unternehmenseinrichtungen bieten eine stetige Nachfrage, die mit Hygieneverantwortlichkeiten verbunden ist. Catering und Zentralküchen werden bis 2032 voraussichtlich mit einer CAGR von 7,11 % wachsen. Diese Nutzer benötigen standardisierte Geräte und können mehrere Einheiten im Rahmen von Flottenvereinbarungen erwerben.
Zentralküchen bedienen mehrere Lieferkanäle und können die Lebensmittelzubereitung für mehrere Marken kombinieren. Dieses Betriebsmodell erhöht den Wert wiederholbarer Waschzyklen und vorhersehbarer Serviceunterstützung. Das bereitgestellte Material beschreibt Catering-Käufer als strategisch wertvoll, da sie mehrere Maschinen nach gemeinsamen Spezifikationen kaufen. Das Gastronomienwachstum ist nicht einheitlich, da kleinere Betreiber durch Anschaffungskosten und Nachrüstkomplexität eingeschränkt bleiben können. Die Marktgröße des Asien-Pazifik-Markts für gewerbliche Spülmaschinen für die Gastronomie bleibt erheblich, da Restaurants und Kettenrestaurants die Kernkäuferbasis darstellen. Das Catering-Wachstum bietet eine klare Chance für Lieferanten, die Multi-Site-Service und Flottenbeschaffung unterstützen können. Diese Konten erfordern konsistente Geräte an mehreren Standorten und legen daher größeren Wert auf gemeinsame Betriebsverfahren. Sie können auch Unterstützung erwarten, die über ein Netzwerk koordiniert wird, anstatt Maschine für Maschine arrangiert zu werden. Dies macht Account-Management und Serviceabdeckung für den Verkauf wesentlich. Lieferanten, die Inbetriebnahme und Mitarbeiterschulung standardisieren können, können Flottenbereitstellungen für diese Käufer einfacher machen.
Nach Vertriebskanal:
Distributoren halten das Netzwerk, Direktvertrieb beschleunigt sichHändler und Distributoren hielten im Jahr 2026 einen Anteil von 74,53 % am Vertriebskanal. Ihre Rolle ist besonders wichtig in einer Region, die viele Sprachen, lokale Vorschriften und Servicebedingungen umfasst. Distributoren können lokale Installationskoordination, Ersatzteile, Finanzierungsunterstützung und Kundendienst bereitstellen. Der Direktvertrieb wird bis 2032 voraussichtlich mit einer CAGR von 7,23 % wachsen. Betreiber mehrerer Standorte suchen zunehmend Flottenpreise und Spezifikationskontrolle durch direkte Verhandlungen mit Herstellern. Digitale Konfigurations- und Bestelltools können auch die direkte Interaktion unterstützen, wo Kunden ausgereifte Beschaffungsprozesse haben.
MEIKOs vernetzter Compliance- und prädiktiver Serviceansatz stärkt die Herstellerbeziehungen mit Betreibern, indem er die Gerätenutzung mit laufenden Servicedaten verknüpft. Dies beseitigt nicht den Bedarf an Distributoren in fragmentierten Märkten. Lokale Partner bleiben zentral, wo Käufer Inbetriebnahme, schnelle Reparatur und praktische Schulung benötigen. Der Direktvertrieb ist am relevantesten für Ketten, institutionelle Gruppen und Flottenkäufer, die die Beschaffung standardisieren können. Der Marktanteil des Asien-Pazifik-Markts für gewerbliche Spülmaschinen, der von Distributoren gehalten wird, zeigt ihre anhaltende betriebliche Relevanz. Lieferanten benötigen Kanalstrategien, die die lokale Servicequalität schützen und gleichzeitig engere Verbindungen zu größeren Konten entwickeln. Sie müssen auch ein Kanalmodell vermeiden, das kleinere Kunden ohne zeitnahe Unterstützung lässt. Distributoren bleiben nützlich, wo eine Installation lokale Koordination und sofortige Fehlerbehebung erfordert. Direkte Beziehungen können geeigneter sein, wo eine große Gruppe ihre eigenen technischen Spezifikationen festlegen kann. Ein ausgewogener Ansatz ermöglicht es Herstellern, größere Verträge zu verfolgen, ohne ihre Abdeckung in fragmentierten Märkten zu schwächen. Dies schützt auch die Kundenerfahrung für Betreiber, die nur eine einzelne Einheit kaufen. Es hält lokales Servicewissen mit den Produktentwicklungsprioritäten des Herstellers verbunden. Feedback aus Installations- und Reparaturarbeiten kann helfen, geeignetere Spezifikationen für zukünftige regionale Projekte festzulegen.
Geografische Analyse
China
China hielt im Jahr 2026 einen Anteil von 41,71 % am Asien-Pazifik-Markt für gewerbliche Spülmaschinen. Seine Position wird durch eine große gewerbliche Küchenbasis und die fortschreitende Formalisierung des Gastronomiebetriebs unterstützt. Yum Chinas Ziel für 2025, netto 1.600 bis 1.800 neue Filialen zu eröffnen, veranschaulicht das Ausmaß der Kettenrestaurantexpansion, die standardisierte Küchenprozesse erfordert. Die SAMR-Verordnung Nr. 104 trat am 1. Dezember 2025 in Kraft und verpflichtet Kettenrestaurantunternehmen zur Einführung von Lebensmittelsicherheitsmanagementsystemen und täglichen Reinigungsaufzeichnungen. Dieser regulatorische Einfluss schafft einen direkten Anreiz zur Verbesserung dokumentierter Hygieneprozesse. Inländische Lieferanten bedienen die Economy- und Mittelklassenachfrage, während internationale Marken dort relevant bleiben, wo formale Compliance-Spezifikationen und institutionelle Anforderungen mehr Gewicht haben. Der lokale Markt unterstützt daher sowohl wertorientierten Wettbewerb als auch spezialisierte Premium-Nachfrage.
Indien
Indien wird bis 2032 voraussichtlich mit einer CAGR von 7,36 % wachsen, der höchsten Länderwachstumsrate im Asien-Pazifik-Markt für gewerbliche Spülmaschinen. Die bereitgestellten Forschungsdaten verknüpfen diese Leistung mit der Hotelentwicklung, dem Ausbau von Schnellrestaurants, Cloud-Küchen und steigenden Arbeitskosten. Das Wachstum basiert mehr auf neuer Einführung als auf Ersatzzyklen, da die Durchdringung im Vergleich zur gewerblichen Küchenbasis noch gering ist. Dies unterstützt einen längeren Zeitraum des Nachfragewachstums als in reiferen Märkten. Preissensibilität, Wasserbedingungen und ungleichmäßige Infrastruktur begrenzen weiterhin das Einführungstempo außerhalb der großen Städte. Lieferanten, die einfache Installationsanleitungen, Wasseraufbereitung und lokalen Support bereitstellen, können diese praktischen Einschränkungen angehen. Dies schafft eine Öffnung für Lösungen, die unter verschiedenen Betriebsbedingungen einfacher zu warten sind. Indische Käufer benötigen auch klare Informationen über Betriebskosten und die erforderlichen Vorarbeiten vor der Installation. Eine Lösung, die schwer anzuschließen oder zu warten ist, kann ihren Reiz verlieren, selbst wenn sie Arbeitseinsparungen bietet. Produktdesign, Vertrieb und Kundendienst müssen daher zusammenarbeiten. Dies ist besonders relevant außerhalb der großen Städte, wo spezialisierte Techniker weniger zugänglich sein können.
Regionale Dynamik in einer vielfältigen Landschaft
Japan unterstützt die Premium-Nachfrage durch hohe Arbeitskosten und Lebensmittelhygieneanforderungen im Rahmen seines überarbeiteten Lebensmittelsicherheitsrahmens. Die Lebensmitteldienstleistungsstandards der JFSM aus dem Jahr 2025 bieten einen anerkannten Rahmen für Gastronomiebetreiber und unterstützen die Aufmerksamkeit für dokumentierte Hygienepraktiken. Südkoreas Arbeitskräftemangel in der Restaurantbranche weckt zunehmendes Interesse an Automatisierung und digitalen Küchenlösungen. Südostasien ist vielfältig, mit preissensibler Nachfrage auf den Philippinen, in Malaysia und Indonesien neben höherwertiger Hotellerie-Nachfrage in Singapur und Thailand. Vietnam sticht hervor, weil Gastronomie- und Getränkearbeitgeber im Jahr 2025 über akuten Personalmangel berichteten. In der gesamten Region hängt der Erfolg der Lieferanten davon ab, Maschinenspezifikationen, lokalen Servicezugang, Wasseraufbereitung und Käuferbudgets aufeinander abzustimmen. Diese Unterschiede verhindern, dass eine einzige Geräte- oder Kanalstrategie für jede Geografie passt. Eine Premium-Konfiguration, die für ein japanisches Hotel geeignet ist, passt möglicherweise nicht zu den Kosten- oder Servicebedingungen eines unabhängigen Betriebs in einer kleineren südostasiatischen Stadt. Der gemeinsame Bedarf an allen Standorten ist eine zuverlässige Hygiene, aber der Weg zu diesem Ergebnis variiert. Lieferanten müssen das Gerätedesign an lokale Wasserbedingungen und Kundenkenntnisse anpassen. Das regionale Wachstum wird daher genauso sehr von praktischer Anpassung abhängen wie von der übergeordneten Gastronomieexpansion.
Wettbewerbslandschaft
Marktkonzentration
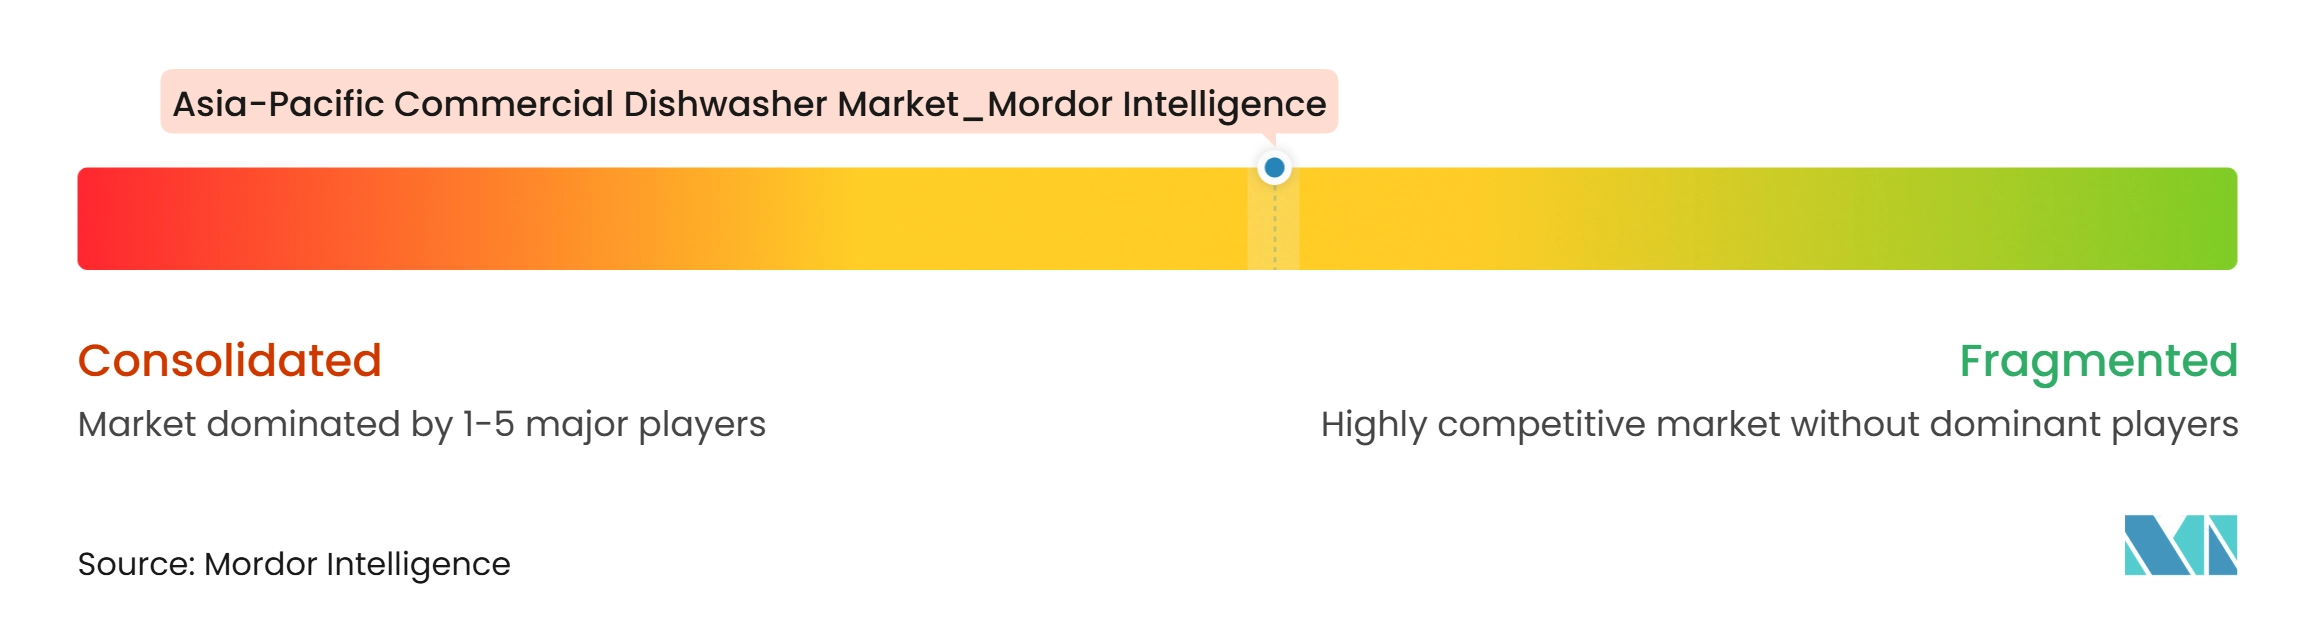
Der Asien-Pazifik-Markt für gewerbliche Spülmaschinen ist mäßig fragmentiert. MEIKO, Electrolux Professional und Hoshizaki haben eine starke Markenbekanntheit in Premium- und oberen Mittelklasseanwendungen, während regionale Lieferanten in wertorientierten Segmenten aktiv konkurrieren. Der Wettbewerb wird durch Preis, Durchsatz, Servicezugang, Hygieneleistung und Betriebseffizienz geprägt. Marktteilnehmer müssen auch lokale Installationsbedingungen und die Verfügbarkeit qualifizierter Servicetechniker berücksichtigen. Dies reduziert den Vorteil eines reinen Produktangebots, insbesondere wenn Küchenbetriebszeit, Bedienerschulung und Ersatzteilversorgung die Kundenzufriedenheit direkt beeinflussen. Gewerbliche Nutzer sind täglich auf Geräte angewiesen, sodass Ausfallzeiten die Küchenkapazität und die Gastronomiequalität beeinträchtigen können. Sie bewerten daher die Verfügbarkeit von Technikern und Ersatzteilen neben den Anschaffungspreisen. Lokale Kanalpartner können wichtig sein, da sie Standortbeschränkungen verstehen und die Installation unterstützen können. Markenstärke bleibt relevant, aber operativer Support ist nach dem Erstverkauf oft entscheidend. Unternehmen, die Geräte mit Schulung, Wasseraufbereitungsunterstützung und reaktionsschnellem Service kombinieren, sind besser positioniert, um gewerbliche Konten zu halten.
MEIKO präsentierte die M-iQ BlueFire Durchlaufspülmaschine und das M-iFlow IPB-Zuführgerät auf der HOST Mailand vom 17. bis 21. Oktober 2025. Die bereitgestellte Forschung identifiziert die Reduzierung des Einlaufpersonals als wichtigen Teil des Wertangebots dieses Systems. Electrolux Professional kündigte am 6. November 2025 eine strategische Partnerschaft und eine Minderheitsbeteiligung an Mimbly an. Dieser Schritt verknüpfte sein Angebot mit Wasserreduzierung, Mikroplastikfiltration und Wärmerückgewinnungsfähigkeiten. Hobart stellte am 28. März 2025 den PWn Prep Washer mit Ventless Energy Recovery-Technologie und einem erklärten Wassersparpotenzial vor. Diese Maßnahmen zeigen, dass Arbeitskräfte, Ressourceneffizienz und Installationskosten zentrale Bereiche der Produktentwicklung sind.
Vernetztes Monitoring ist ein weiterer Wettbewerbsbereich. Diversey führte 2025 IntelliDish CONTROL ein, um Wasch- und Spültemperaturen, Reinigungs- und Wasserverbrauch sowie Compliance-Warnungen in Echtzeit zu verfolgen. Solche Systeme können für Betreiber mehrerer Standorte relevant sein, die konsistente Daten über alle Standorte hinweg benötigen. Das Markenportfolio von Ali Group bietet eine breite Abdeckung über Produkt- und Preiskategorien hinweg, während regionale Wettbewerber durch lokal konfigurierte Geräte und niedrigere Preise konkurrieren. Hoshizakis langjährige Servicepräsenz stärkt seine Position in Japan und hebt es in einer serviceintensiven Kategorie hervor. Die Wettbewerbslandschaft bleibt breit genug, dass kein Konzentrationsindex aus den bereitgestellten Unternehmensanteilsdaten berechnet werden kann. Die verfügbaren Belege unterstützen ein moderates Konzentrationsniveau anstatt einer Dominanz durch eine kleine Gruppe von Lieferanten. Internationale Spezialisten konkurrieren in Segmenten, die Automatisierung, dokumentierte Leistung und breite Serviceabdeckung schätzen. Regionale Lieferanten bleiben relevant, wo Kunden einen niedrigeren Anschaffungspreis oder eine lokal angepasste Konfiguration priorisieren. Das Ergebnis ist Wettbewerb auf mehreren Ebenen anstatt eines einheitlichen Wettbewerbs unter denselben Marken. Keine einzelne Lieferantenanteilszahl wird im bereitgestellten Entwurf angegeben, sodass ein numerischer Konzentrationsindex nicht unterstützbar wäre.
Marktführer im Markt für gewerbliche Spülmaschinen im asiatisch-pazifischen Raum
-
Hoshizaki Corporation
-
ITW Food Equipment Group
-
MEIKO Maschinenbau GmbH and Co. KG
-
Winterhalter Gastronom GmbH
-
Electrolux Professional AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktgröße für gewerbliche Spülmaschinen im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- Ali Group S.r.l.
- Blakeslee Inc.
- Champion Industries, Inc.
- CMA Dishmachines
- Comenda-Ali Group
- Electrolux Professional AB
- Fagor Industrial S. Coop
- Hoshizaki Corporation
- Insinger Machine Company
- ITW Food Equipment Group
- Jackson WWS, Inc.
- Kromo S.r.l.
- LG Electronics Inc.
- MEIKO Maschinenbau GmbH and Co. KG
- Miele and Cie. KG
- Middleby Corporation*
Neueste Industrielle Entwicklungen in Marktgröße für gewerbliche Spülmaschinen im asiatisch-pazifischen Raum
- März 2026: Hoshizaki stimmte zu, seinen Eigentumsanteil an ARICO von 51 % auf 99,6 % zu erhöhen, und vertiefte damit sein Fertigungsengagement in Südostasien, als die kommerziellen Lieferungen von Hoshizaki-Markenprodukten aus der Fabrik in Ho-Chi-Minh-Stadt Anfang April 2026 begannen
- November 2025: Electrolux Professional Group kündigte eine strategische Partnerschaft und eine Minderheitsbeteiligung am schwedischen Cleantech-Unternehmen Mimbly an. Seine Mimbox-Plug-in-Lösung reduziert den Wasserverbrauch, filtert Mikroplastik bis zu 50 Mikron und gewinnt Wärmeenergie in gewerblichen Wäscherei- und Geschirrspülbetrieben zurück.
- April 2025: Fagor Industrial stellte die gewerbliche Spülmaschinenreihe iNOVA mit ihrem Duo-Klip-Energierückgewinnungssystem vor. Die Reihe wurde auf der NAFEM 2025 präsentiert und umfasst Gläserspülmaschinen, Haubenmaschinen und Tunnelspülmaschinen.
- März 2025: Hobart brachte die PWn-Serie Topf-, Pfannen- und Utensilien-Gewerbespülmaschine auf den Markt. Das Unternehmen erklärte, dass die Maschine im Vergleich zu einem herkömmlichen 3-Kammer-Spülbecken jährlich mehr als 75.000 Gallonen Wasser einspart. Die Advansys-Konfiguration umfasst Ventless Energy Recovery-Technologie und reduziert die Installationskosten um mehr als 3.500 USD.
Umfang des Berichts über den Markt für gewerbliche Spülmaschinen im asiatisch-pazifischen Raum
Segmentierungsübersicht
| Rack/Förderband |
| Untertisch |
| Tür- oder Haubentyp |
| Gläserspülmaschinen |
| Durchlauf-/Endlosförderband-Spülmaschinen |
| Unter 50 Körbe/Stunde |
| 50–150 Körbe/Stunde |
| Über 150 Körbe/Stunde |
| Freistehend |
| Eingebaut/unter Theke integriert |
| Durchlauf/linienintegriert |
| Economy |
| Mittelklasse |
| Premium |
| Gastronomie |
| Hotellerie |
| Institutionell |
| Catering und Zentralküchen |
| Sonstige |
| Direktvertrieb |
| Händler und Distributoren |
| Indien |
| China |
| Japan |
| Australien |
| Südkorea |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) |
| Übriger Asien-Pazifik-Raum |
| Nach Produkttyp | Rack/Förderband |
| Untertisch | |
| Tür- oder Haubentyp | |
| Gläserspülmaschinen | |
| Durchlauf-/Endlosförderband-Spülmaschinen | |
| Nach Kapazität | Unter 50 Körbe/Stunde |
| 50–150 Körbe/Stunde | |
| Über 150 Körbe/Stunde | |
| Nach Installationskonfiguration | Freistehend |
| Eingebaut/unter Theke integriert | |
| Durchlauf/linienintegriert | |
| Nach Preisklasse | Economy |
| Mittelklasse | |
| Premium | |
| Nach Anwendung | Gastronomie |
| Hotellerie | |
| Institutionell | |
| Catering und Zentralküchen | |
| Sonstige | |
| Nach Vertriebskanal | Direktvertrieb |
| Händler und Distributoren | |
| Nach Land | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriger Asien-Pazifik-Raum |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für gewerbliche Spülmaschinen im Asien-Pazifik-Raum?
Der Asien-Pazifik-Markt für gewerbliche Spülmaschinen wird voraussichtlich mit einer CAGR von 6,47 % von 2027 bis 2032 wachsen und 989,0 Millionen USD erreichen.
Welche Produktkategorie führt die Nachfrage nach gewerblichen Spülmaschinen im Asien-Pazifik-Raum an?
Untertischmaschinen führen mit einem Anteil von 30,35 % im Jahr 2026, da sie in kompakte Cloud-Küchen, Schnellrestaurants und Cafés passen.
Warum führen gewerbliche Küchen automatisierte Geschirrspülgeräte ein?
Arbeitskräftemangel, höherer Lohndruck, wiederholbare Hygieneleistung und Lebensmittelsicherheitsaufzeichnungen unterstützen die Einführung.
Welches Land wird voraussichtlich am schnellsten bei gewerblichen Spülmaschinen im Asien-Pazifik-Raum wachsen?
Indien wird bis 2032 voraussichtlich mit einer CAGR von 7,36 % wachsen, unterstützt durch neue Einführung in der Gastronomie und Hotellerie.
Was begrenzt die Einführung gewerblicher Spülmaschinen in kleineren asiatischen Städten?
Anschaffungskosten, Entwässerungs- und Elektro-Nachrüstanforderungen, Hartwasserbedingungen und begrenzter Spezialistenservice bleiben wesentliche Hindernisse.