
Tamaño y Participación del Mercado de Lavavajillas Comerciales en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2032 |
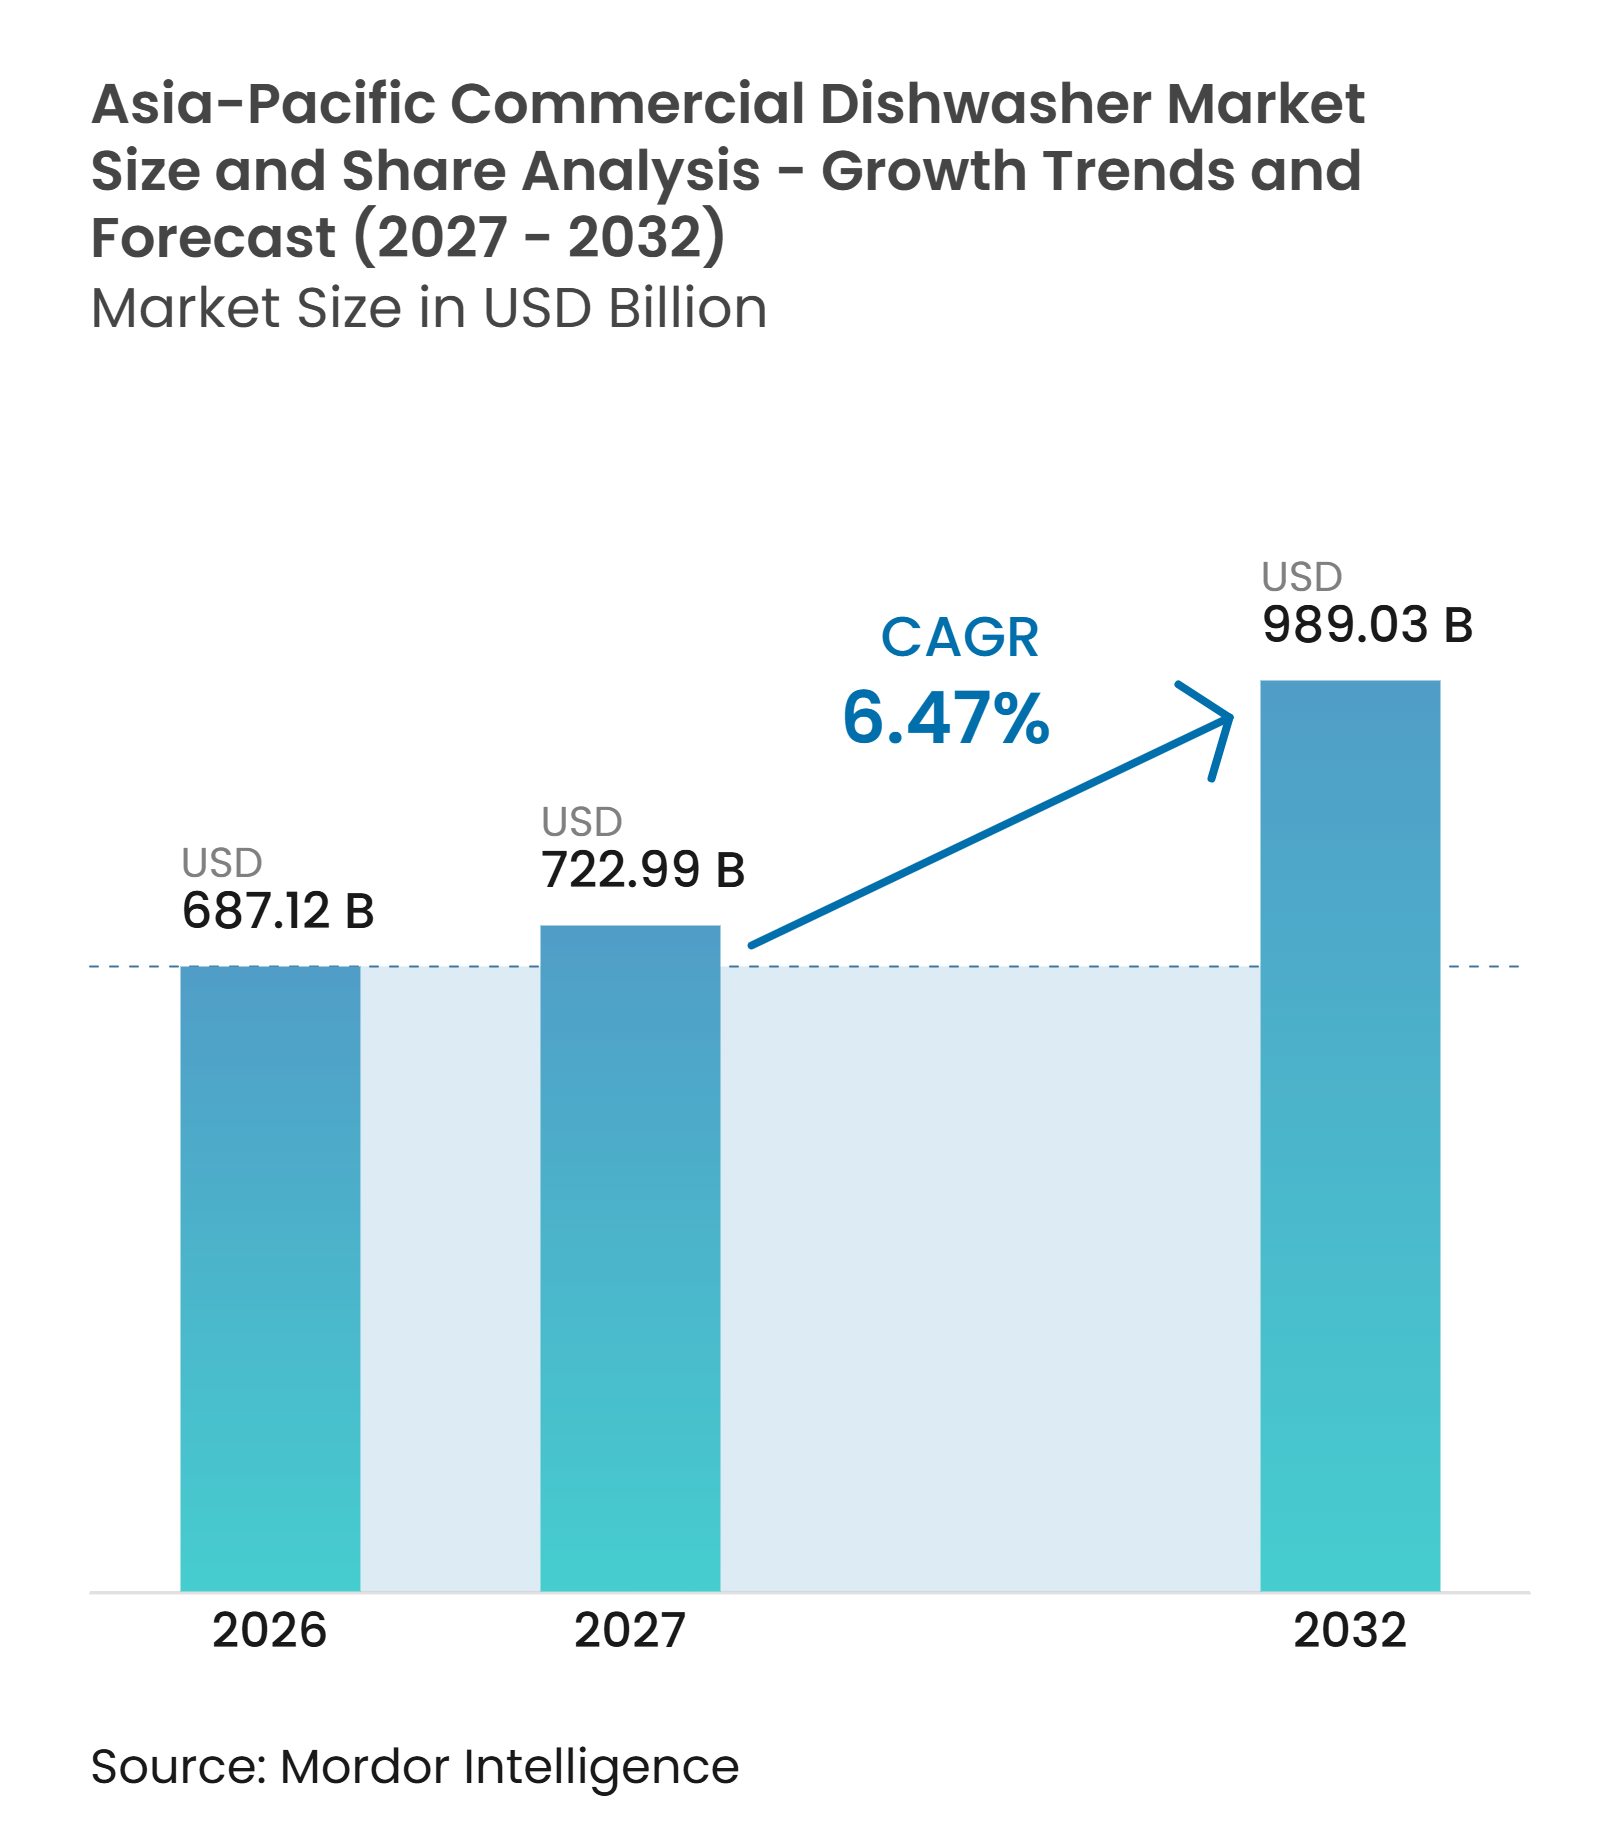
| Tamaño del mercado en el año base (2026) | 687.12 Mil millones de dólares |
| Tamaño del Mercado (2027) | 722.99 Mil millones de dólares |
| Tamaño del Mercado (2032) | 989.03 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2032) | 6.47 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Lavavajillas Comerciales en Asia-Pacífico por Mordor Intelligence
Se proyecta que el tamaño del mercado de lavavajillas comerciales de Asia-Pacífico se expanda de 687,1 millones de USD en 2026 a 989,0 millones de USD para 2032, registrando un CAGR del 6,47% entre 2027 y 2032. Los servicios de alimentación organizados, la expansión de restaurantes de servicio rápido y los mayores costos laborales en cocinas están fortaleciendo el argumento a favor del lavado automatizado de vajilla en toda la región. Los requisitos de seguridad alimentaria también están haciendo que los procesos de limpieza documentados sean más importantes para los operadores de cadenas. La demanda se concentra donde la densidad de cocinas comerciales está aumentando y la aplicación de los requisitos de saneamiento se está volviendo más consistente. Los fabricantes están respondiendo con máquinas que reducen las necesidades de mano de obra, mejoran el uso del agua y la energía, y apoyan las relaciones orientadas al servicio. Las ciudades más pequeñas y los mercados sensibles al precio siguen siendo más difíciles de atender porque el lavado manual, las limitaciones de infraestructura y el soporte técnico limitado aún frenan la adopción.
Conclusiones Clave del Informe
-
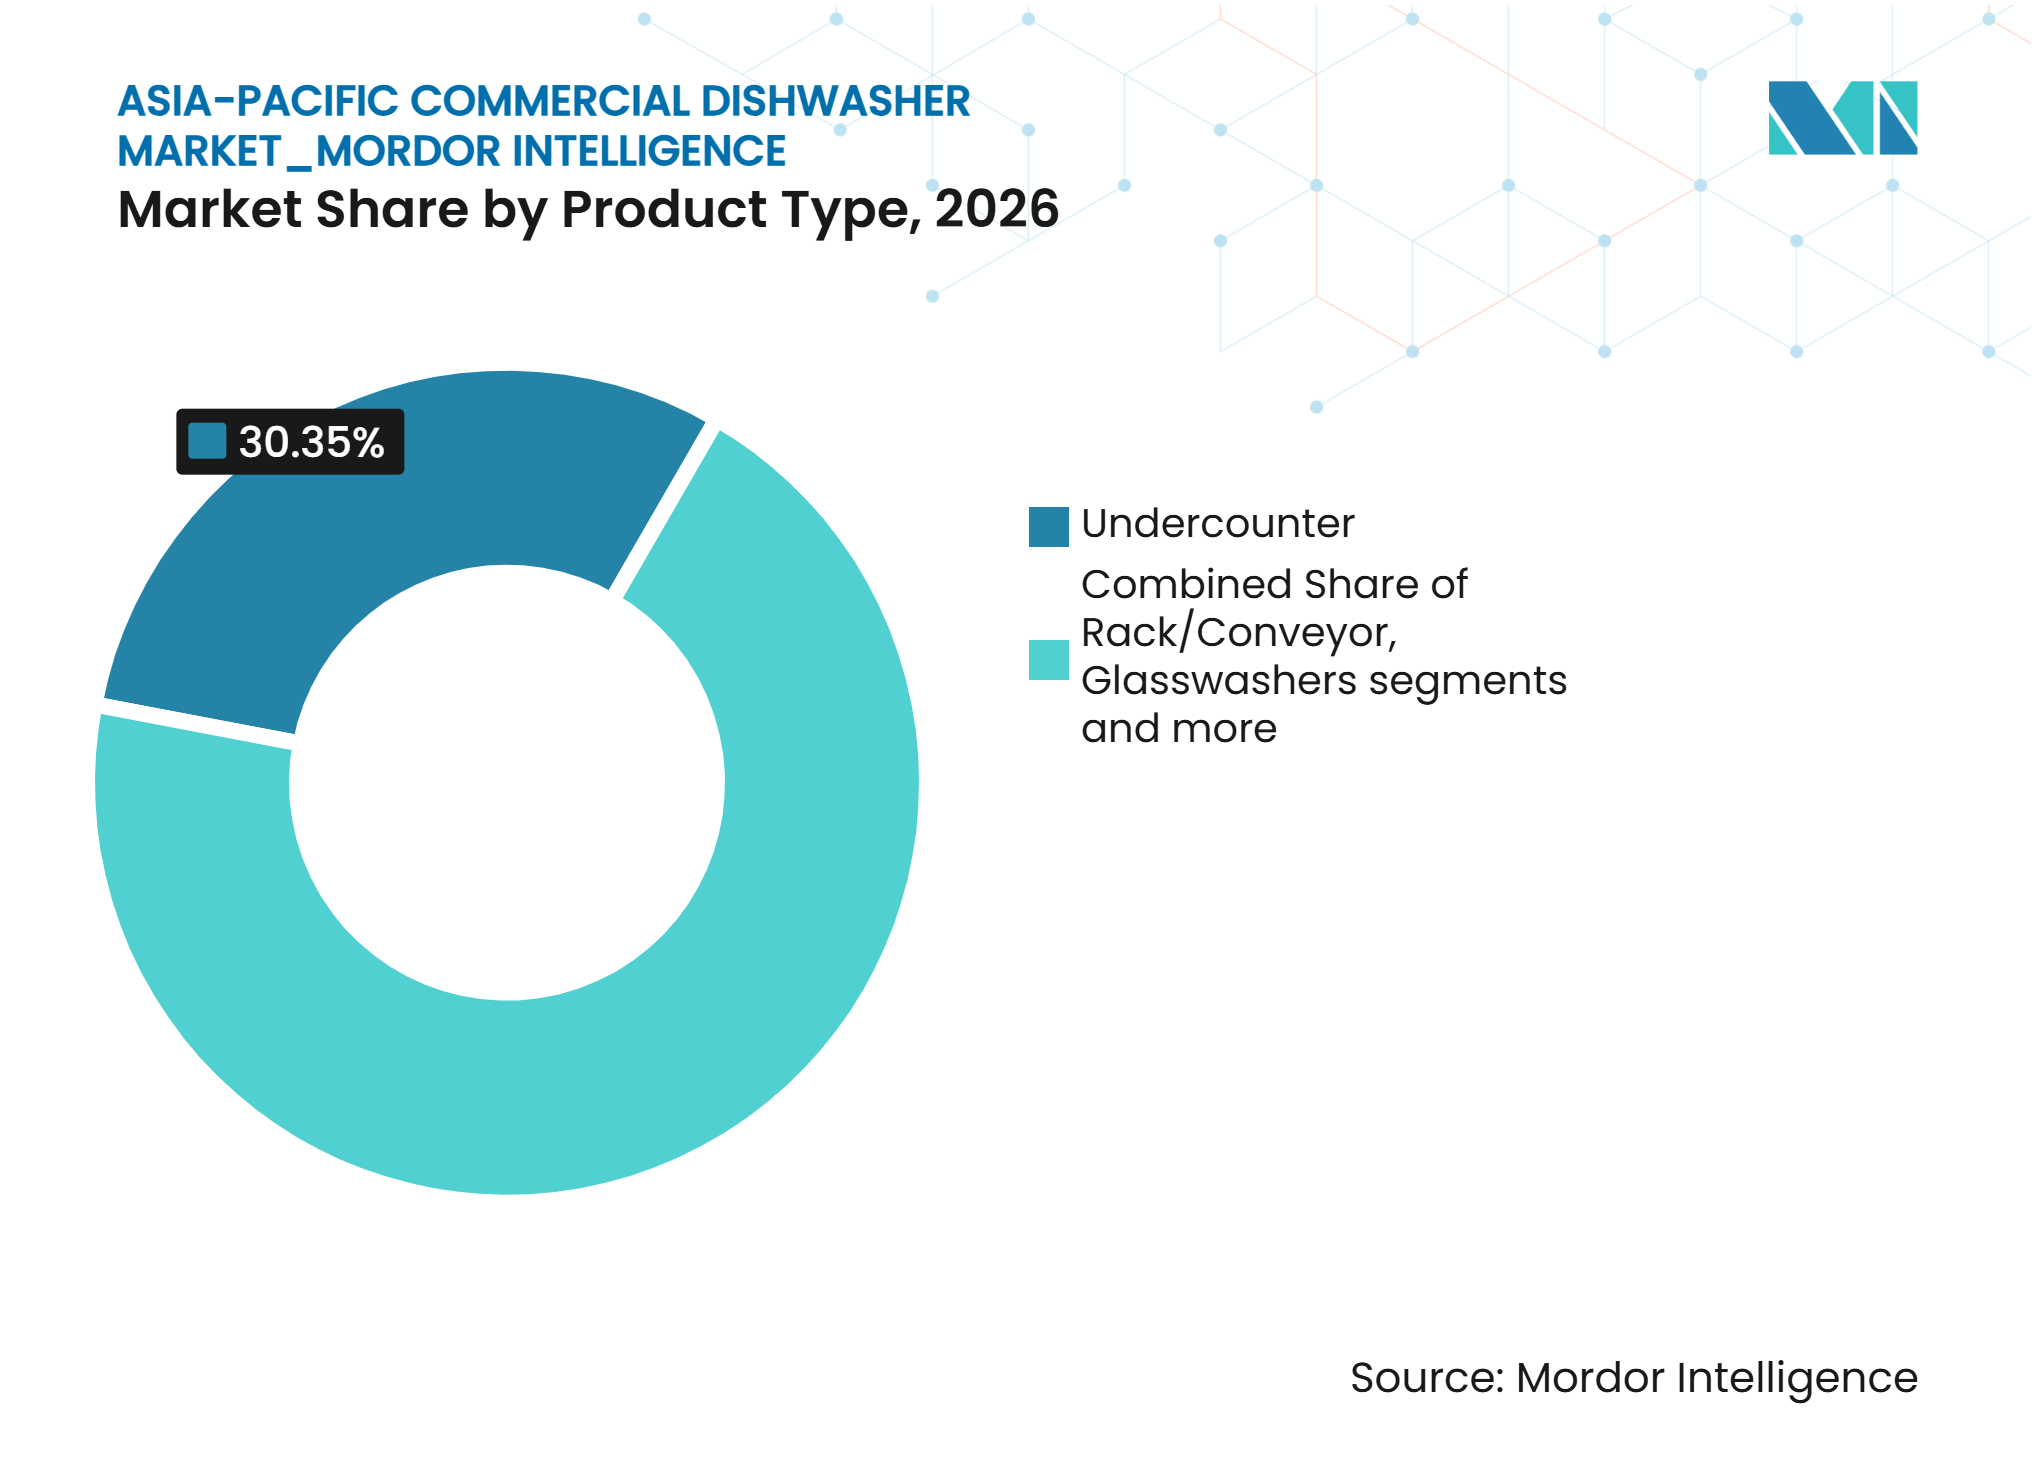
Por tipo de producto, las máquinas bajo mostrador representaron el 30,35% de la participación del mercado de lavavajillas comerciales de Asia-Pacífico en 2026, mientras que se prevé que los lavavasos se expandan a un CAGR del 6,90% hasta 2032.
-
Por capacidad, el segmento de 50-150 bastidores/hora representó el 43,36% de la participación del mercado de lavavajillas comerciales de Asia-Pacífico en 2026, mientras que se prevé que el segmento de más de 150 bastidores/hora se expanda a un CAGR del 6,88% hasta 2032.
-
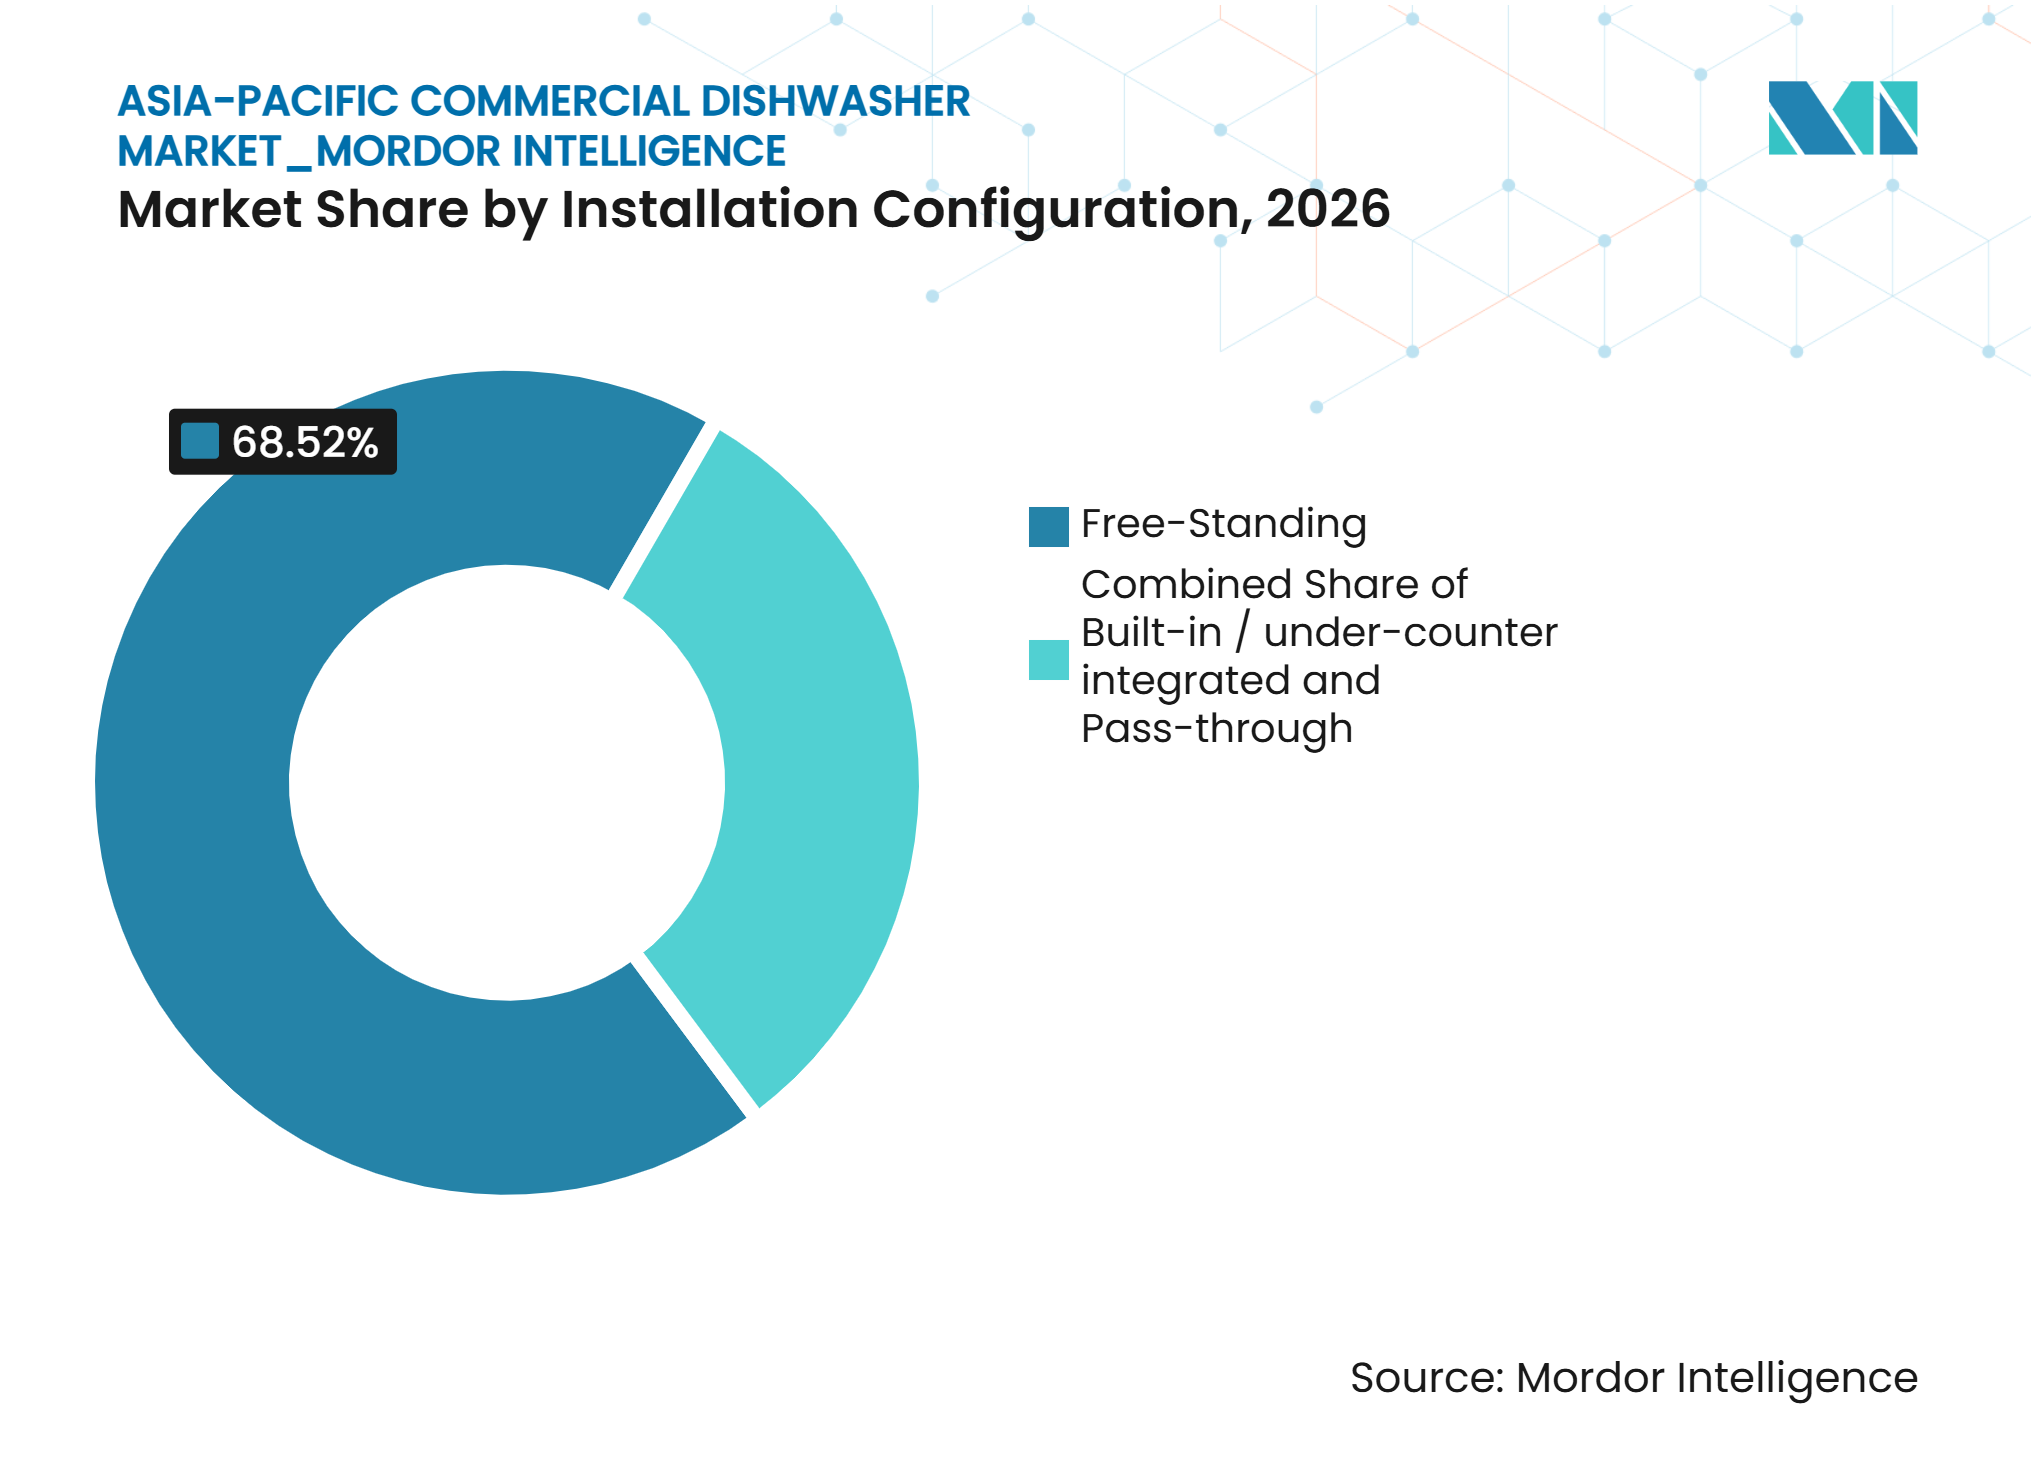
Por configuración de instalación, las unidades independientes representaron una participación del 68,52% en 2026, mientras que se prevé que las configuraciones integradas empotradas y bajo mostrador se expandan a un CAGR del 7,22% hasta 2032.
-
Por rango de precio, las máquinas económicas representaron una participación del 48,71% en 2026, mientras que se prevé que las máquinas premium se expandan a un CAGR del 6,95% hasta 2032.
-
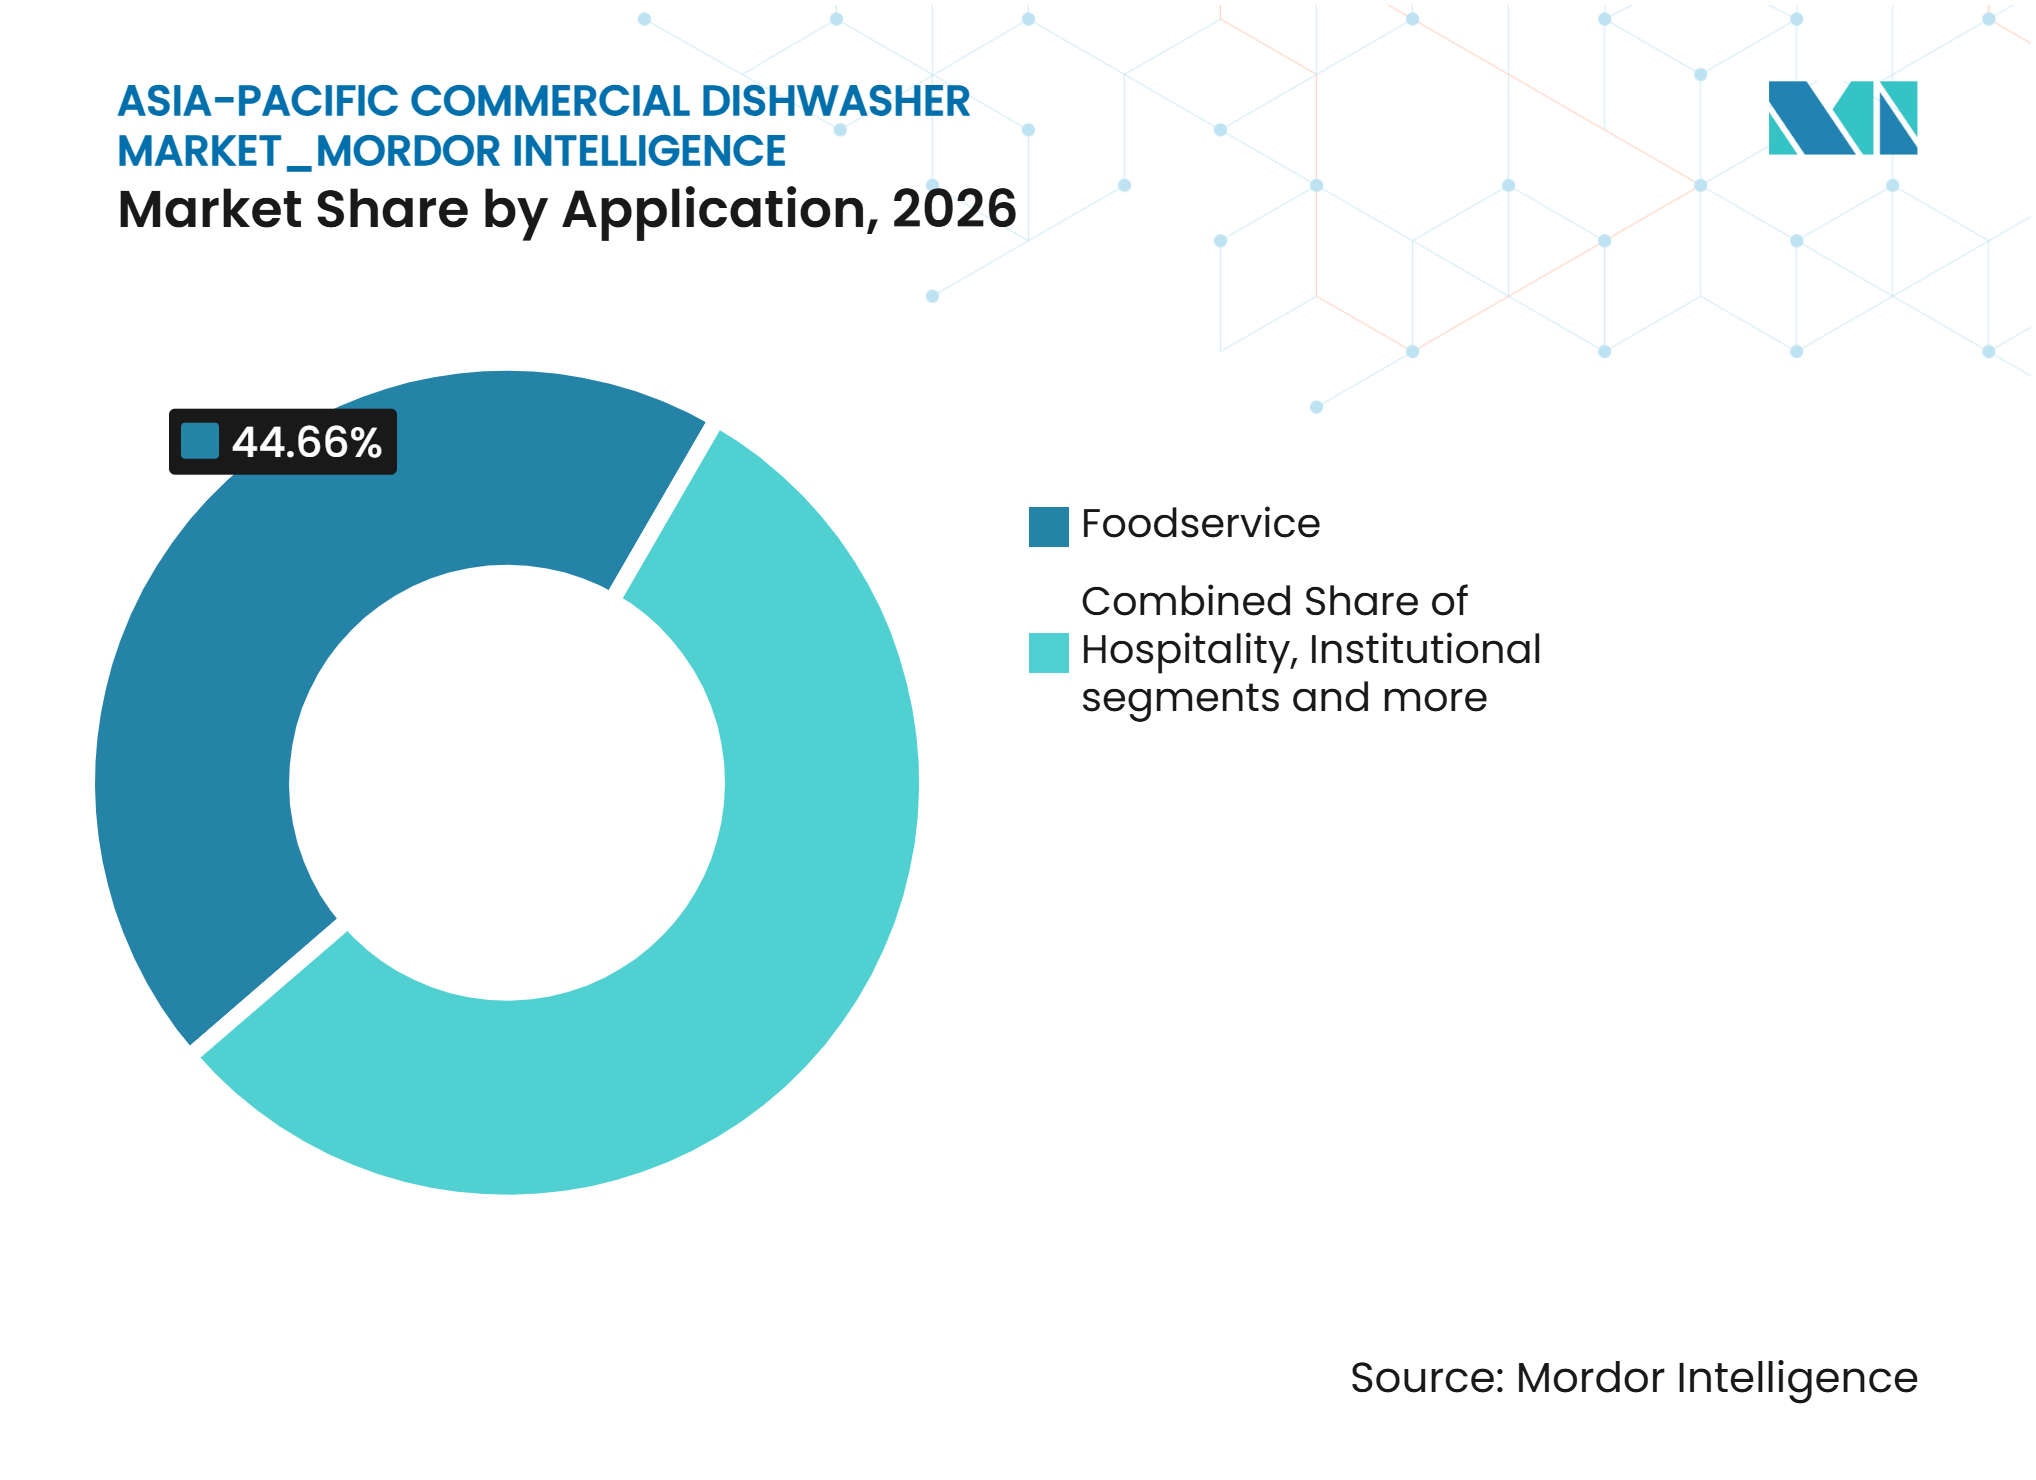
Por aplicación, los servicios de alimentación representaron una participación del 44,66% en 2026, mientras que se prevé que el catering y las cocinas centrales se expandan a un CAGR del 7,11% hasta 2032.
-
Por canal de distribución, los distribuidores y concesionarios representaron una participación del 74,53% en 2026, mientras que se prevé que las ventas directas se expandan a un CAGR del 7,23% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Lavavajillas Comerciales de Asia-Pacífico*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de las Cadenas de Servicios de Alimentación Organizados y de Restaurantes de Servicio Rápido | +1.6% | China, India, Sudeste Asiático | Corto plazo (≤ 2 años) |
| Expansión de la Infraestructura de Hospitalidad y Turismo | +1.2% | Japón, India, Sudeste Asiático | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra en Cocinas Comerciales e Inflación Salarial | +1.1% | Corea del Sur, Japón, Singapur, Vietnam | Corto plazo (≤ 2 años) |
| Mayor Cumplimiento de Higiene, HACCP y Seguridad Alimentaria | +0.9% | China, Japón, Australia | Mediano plazo (2-4 años) |
| Demanda de Eficiencia en Agua, Energía y Productos Químicos | +0.7% | Global, con ganancias tempranas en Australia y Japón | Largo plazo (≥ 4 años) |
| Cocinas en la Nube, Formatos Orientados a la Entrega y Estandarización de Flotas de Múltiples Unidades | +0.8% | India, China, Sudeste Asiático | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de las Cadenas de Servicios de Alimentación Organizados y de Restaurantes de Servicio Rápido
La expansión de los servicios de alimentación en Asia-Pacífico está llevando los formatos de servicio rápido a ciudades más pequeñas donde la infraestructura de cocinas comerciales era anteriormente limitada. Yum China tiene como objetivo abrir entre 1.600 y 1.800 nuevas tiendas netas en 2025, sumándose a su red de más de 17.000 tiendas KFC y Pizza Hut en China. Esta escala requiere ciclos de limpieza consistentes y flujos de trabajo de cocina repetibles. La investigación suministrada también identifica la expansión planificada de Burger King y Domino's en India como parte del mismo patrón de adquisición. Los operadores de múltiples unidades se benefician cada vez más cuando una especificación de máquina común respalda procedimientos operativos consistentes en todos los establecimientos. Esto apoya la demanda de reemplazo y de primera vez en el mercado de lavavajillas comerciales de Asia-Pacífico, particularmente donde el lavado manual ha sido habitual.
Expansión de la Infraestructura de Hospitalidad y Turismo
Las nuevas instalaciones hoteleras y de alimentos y bebidas crean demanda de equipos que puedan manejar el lavado recurrente y de alto volumen de vajilla. Los grandes hoteles, las operaciones de banquetes y los sitios de catering institucional generalmente necesitan sistemas de bastidor, transportador o de vuelo en lugar de equipos compactos de encimera. El material suministrado vincula la demanda de equipos premium con entornos de hospitalidad de lujo porque estos sitios operan restaurantes de alta cocina y áreas de banquetes. Estos usos requieren mayor rendimiento y ciclos de lavado más especializados. El desarrollo hotelero también apoya la necesidad de diseños de cocinas integradas que puedan acomodar el tratamiento de agua, el drenaje y la ventilación en la etapa de diseño. Esto mejora el argumento comercial para sistemas de mayor capacidad en el mercado de lavavajillas comerciales de Asia-Pacífico.
Escasez de Mano de Obra en Cocinas Comerciales e Inflación Salarial
La escasez de mano de obra está haciendo que la automatización sea más relevante para las cocinas comerciales en toda Asia-Pacífico. En Vietnam, el 88% de las empresas de alimentos y bebidas reportaron escasez de personal durante los primeros 8 meses de 2025, mientras que la demanda de asistentes de cocina aumentó un 33%[1]. Una encuesta de la Federación Nacional de Empleadores de Singapur publicada en agosto de 2025 encontró que el 79% de los empleadores consideraba el aumento de los costos de mano de obra como su principal desafío para el año siguiente[2]. Los restaurantes de Corea del Sur también enfrentaron brechas persistentes de personal, lo que fomentó un mayor uso de soluciones de cocina automatizadas y digitales. El análisis suministrado por el usuario indica que el ahorro de mano de obra, combinado con el ahorro de agua y energía, puede acortar los períodos de recuperación de la inversión para los pequeños operadores. Esto hace que los equipos automatizados sean más relevantes donde los roles de lavado de vajilla y asistente de cocina son difíciles de cubrir.
Mayor Cumplimiento de Higiene, HACCP y Seguridad Alimentaria
El cumplimiento de la seguridad alimentaria está aumentando el valor de la limpieza predecible y el mantenimiento de registros en las cocinas comerciales. La Administración Estatal para la Regulación del Mercado de China emitió la Orden N.° 104 en septiembre de 2025, con vigencia a partir del 1 de diciembre de 2025, que exige sistemas de gestión de seguridad alimentaria escalonados para las empresas de restaurantes de cadena y registros diarios de limpieza y desinfección[3]. La Asociación Japonesa de Gestión de Seguridad Alimentaria publicó los Estándares de Servicios de Alimentación JFS Ver. 2.0 en septiembre de 2025, alineados con el marco actualizado de seguridad alimentaria de Japón[4]. La norma ISO 22002-2:2025 cubre los programas de prerrequisitos para el catering y proporciona un punto de referencia formal para la gestión de la seguridad alimentaria. Estos marcos hacen que los equipos de higiene sean una parte práctica de la planificación del cumplimiento normativo para restaurantes, hoteles y cocinas institucionales. También favorecen las máquinas con un rendimiento de lavado repetible y registros operativos accesibles.
Análisis del Impacto de las Restricciones del Mercado de Lavavajillas Comerciales de Asia-Pacífico*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial y Complejidad de Adaptación | -1.4% | Sudeste Asiático, ciudades de nivel 2 y nivel 3 de India | Corto plazo (≤ 2 años) |
| Acumulación de Minerales por Agua Dura y Técnicos de Servicio Especializado Limitados | -0.7% | Interior de India, Sudeste Asiático, Resto de Asia-Pacífico | Mediano plazo (2-4 años) |
| Infraestructura Desigual de Plomería, Drenaje, Electricidad y Presión de Agua | -0.6% | Mercados en desarrollo de Asia-Pacífico, Sudeste Asiático | Mediano plazo (2-4 años) |
| Baja Concienciación e Inercia del Lavado Manual en Mercados Sensibles al Precio | -0.6% | Zonas rurales del Sudeste Asiático, ciudades de nivel 2 y nivel 3 del Sur de Asia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial y Complejidad de Adaptación
El costo de capital sigue siendo una barrera importante para la adopción de lavavajillas comerciales entre los operadores más pequeños. La decisión de compra incluye mejoras eléctricas, cambios en el drenaje y componentes de tratamiento de agua, en lugar del precio de la máquina únicamente. Los restaurantes más antiguos en Bangkok, Yakarta y Ciudad Ho Chi Minh pueden carecer de la caída de drenaje, la presión de agua o el espacio de ventilación especificados en las guías de instalación. Esos requisitos pueden aumentar materialmente el costo total de una adaptación. Las ofertas de equipos como servicio y financiamiento de eficiencia podrían abordar este obstáculo, pero la investigación suministrada describe su despliegue regional como en etapa inicial en 2026. Como resultado, muchos operadores independientes continúan dependiendo del lavado manual a pesar de las limitaciones operativas de ese enfoque.
Acumulación de Minerales por Agua Dura y Técnicos de Servicio Especializado Limitados
Las condiciones de agua dura pueden reducir el rendimiento del lavado, aumentar el uso de detergente y acortar la vida útil del equipo en el interior de India, el centro de China y partes del Sudeste Asiático. Los operadores fuera de las principales ciudades también pueden enfrentar tiempos de reparación más largos y acceso limitado a repuestos originales. Los acuerdos de mantenimiento informales pueden comprometer las garantías y debilitar el control de higiene. Un estudio de 2025 en Energies encontró que las adaptaciones internas de intercambiadores de calor pueden recuperar hasta el 50% de la energía en el agua de lavado descargada, aunque el rendimiento confiable depende de la calidad del agua y de una descalcificación disciplinada. Esto muestra por qué el tratamiento del agua y la cobertura del servicio no son consideraciones periféricas para los compradores comerciales. Los proveedores de equipos que mejoran el servicio local y simplifican el mantenimiento pueden reducir una barrera clave de adopción en el mercado de lavavajillas comerciales de Asia-Pacífico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Máquinas Bajo Mostrador Lideran la Adopción en Cocinas CompactasLas máquinas bajo mostrador representaron el 30,35% del mercado de lavavajillas comerciales de Asia-Pacífico en 2026. Las cocinas en la nube, los quioscos de servicio rápido y los formatos de café-bar favorecen las huellas más pequeñas, lo que hace que los sistemas bajo mostrador sean adecuados para sitios con área de piso limitada. Las unidades de bastidor y transportador, las máquinas de puerta y campana, y los sistemas de vuelo sirven a sitios de mayor volumen, como cocinas institucionales, operaciones de catering y restaurantes de hotel. Se prevé que los lavavasos crezcan a un CAGR del 6,90% hasta 2032, respaldados por formatos de hospitalidad orientados a bebidas en Japón, Corea del Sur, Singapur y otros mercados urbanos. Los establecimientos de café de especialidad, los bares de cócteles y los formatos centrados en el té necesitan ciclos dedicados al cuidado del vidrio en lugar de programas generales de lavado de vajilla. Esto coloca a los equipos de lavado de vasos en un contexto operativo diferente al del lavado de vajilla estándar de restaurante. También significa que los operadores pueden tratar la calidad del cristal como parte del servicio al cliente, en lugar de como una tarea rutinaria de trastienda. Los ciclos dedicados pueden ayudar a un establecimiento a proteger los estándares de presentación mientras gestiona una rotación frecuente. La selección de productos en esta categoría depende del formato de la cesta, la velocidad del ciclo y el espacio disponible detrás de la barra. Esas necesidades difieren de las prioridades de una cocina de restaurante de servicio completo.
MEIKO presentó su dispositivo de alimentación M-iFlow IPB y el sistema M-iQ BlueFire en HOST Milán en octubre de 2025. El contenido suministrado indica que la tecnología puede reducir el personal de alimentación hasta en un 50% para el dispositivo de alimentación y apoya la diferenciación de nivel premium a través de la automatización. MEIKO también anunció una máquina de bastidor-transportador de nueva generación de la Serie R para áreas de lavado de vajilla más pequeñas. Esta dirección de producto se alinea con el rango medio de la demanda regional de servicios de alimentación, donde un diseño compacto aún requiere un rendimiento confiable. El tamaño del mercado de lavavajillas comerciales de Asia-Pacífico para equipos bajo mostrador está respaldado por el crecimiento continuo de las cocinas comerciales compactas. Los fabricantes que combinan huellas pequeñas con funciones de ahorro de mano de obra pueden atender mejor esta demanda. El requisito clave no es simplemente un lavado más rápido. Los operadores compactos necesitan una máquina que se ajuste al espacio de trabajo disponible, sea fácil de usar para el personal y pueda mantenerse sin interrumpir las horas de operación. Esto le da a los formatos más pequeños una lógica de adquisición distinta a la de las cocinas institucionales de alto volumen. También hace que el acceso práctico al servicio sea una parte importante de la elección del producto.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Capacidad:
El Rendimiento de Rango Medio Ancla el Mercado PrincipalEl segmento de 50-150 bastidores/hora representó una participación del 43,36% del mercado de lavavajillas comerciales de Asia-Pacífico en 2026. Este rango de capacidad se adapta a restaurantes de escala media, establecimientos de comedor todo el día en hoteles y comedores institucionales que gestionan volúmenes de servicio recurrentes. Las máquinas de menos de 50 bastidores/hora atienden a pequeños establecimientos independientes y cafés de especialidad donde el costo inicial y la simplicidad de instalación son más importantes. Se prevé que el segmento de más de 150 bastidores/hora crezca a un CAGR del 6,88% hasta 2032. Los agregadores de catering, hospitales, universidades y cocinas centrales necesitan esta capacidad a medida que consolidan la preparación de alimentos. Su demanda se basa en el rendimiento, la reducción de mano de obra y la necesidad de mantener un saneamiento consistente a escala. En muchos casos, la decisión de compra está vinculada al diseño más amplio de una línea de producción central. Una máquina debe funcionar con el almacenamiento, el manejo de residuos, el movimiento de bastidores y el momento del servicio de comidas. Esto hace que la confiabilidad del servicio sea tan importante como la capacidad nominal. Los compradores también necesitan equipos que puedan mantener la producción durante los períodos de servicio pico sin interrumpir el flujo de la cocina.
La investigación citada de Energies de 2025 encontró que el diseño del intercambiador de calor puede recuperar hasta el 50% de la energía en el agua de lavado descargada cuando se mantienen las condiciones de operación. Los sistemas de mayor capacidad pueden, por lo tanto, ofrecer un argumento de eficiencia operativa más sólido que los flujos de trabajo manuales para los grandes compradores. Sin embargo, el rendimiento del equipo aún depende de la calidad del agua, el mantenimiento preventivo y la instalación correcta. La participación del mercado de lavavajillas comerciales de Asia-Pacífico del segmento de rango medio refleja la gran base de operadores cuyos volúmenes no requieren una línea de vuelo completa. En el extremo superior, los compradores valoran cada vez más los sistemas que integran consideraciones de mano de obra, energía e higiene. Esto crea espacio para que los fabricantes posicionen las unidades de alto rendimiento como una solución operativa en lugar de una compra de capital independiente para instalaciones más grandes. El argumento operativo es más sólido cuando un comprador puede vincular la inversión a una carga de trabajo repetible y una restricción de mano de obra definida. La capacidad por sí sola no determina la idoneidad. El flujo de bastidores, la calidad del lavado, la disponibilidad de servicios públicos y las rutinas del personal influyen en el resultado. Los proveedores que pueden evaluar estas condiciones antes de la instalación pueden reducir el riesgo de una mala coincidencia de equipos.
Por Configuración de Instalación:
Las Unidades Independientes Dominan los Mercados con Alta Demanda de AdaptaciónLas máquinas independientes representaron una participación del 68,52% del segmento de configuración de instalación en 2026. Su posición refleja el gran parque de cocinas comerciales existentes en la región, donde la instalación de sistemas empotrados o de paso puede requerir modificaciones estructurales costosas. Los sistemas de paso y de línea integrada sirven a cocinas institucionales de alto rendimiento, catering en estadios y grandes operaciones de banquetes en hoteles. Estos sitios necesitan un flujo continuo desde la vajilla sucia hasta la vajilla limpia. Se prevé que las configuraciones integradas empotradas y bajo mostrador crezcan a un CAGR del 7,22% hasta 2032. Los nuevos proyectos de cocina pueden incluir drenaje, electricidad, ventilación y espacio para el lavado de vajilla en el diseño original.
El cambio hacia equipos integrados no elimina la necesidad de máquinas independientes. Los restaurantes independientes existentes y los sitios de hospitalidad más antiguos seguirán dependiendo de unidades aptas para la adaptación. La investigación suministrada vincula los diseños integrados con el desarrollo de hospitalidad y servicios de alimentación en nuevas construcciones en India y Vietnam. Esto es relevante porque la instalación en la etapa de diseño puede reducir la complejidad que limita la adopción en locales más antiguos. El mercado de lavavajillas comerciales de Asia-Pacífico continúa incluyendo tanto ciclos de actualización como demanda de nueva instalación. Las carteras de productos, por lo tanto, necesitan atender a compradores con condiciones de sitio muy diferentes. Una unidad independiente puede ser la opción más práctica cuando un operador necesita actualizar una cocina existente sin alterar su diseño. Una unidad integrada puede ser más adecuada cuando un desarrollador puede diseñar todo el flujo de trabajo de trastienda con anticipación. Estas elecciones afectan el tiempo de instalación, el requisito de servicios de apoyo y el tipo de acuerdo de servicio que necesita un comprador. La categoría continúa requiriendo tanto opciones flexibles de adaptación como sistemas integrados en nuevos proyectos.

Por Rango de Precio:
Los Modelos Económicos Establecen el Volumen, el Premium Gana RitmoLas máquinas económicas representaron una participación del 48,71% del segmento de rango de precio en 2026. Los restaurantes independientes, los hoteles pequeños y los comedores institucionales a menudo priorizan el costo de compra sobre el costo operativo a largo plazo. Nuestros equipos de rango medio son para compradores de servicios de alimentación organizados que necesitan un rendimiento confiable frente a especificaciones de marca definidas. Se prevé que las máquinas premium crezcan a un CAGR del 6,95% hasta 2032. La demanda está respaldada por la hospitalidad de lujo y los compradores en Japón, Corea del Sur y Australia que valoran la eficiencia energética, la conectividad y los contratos de servicio. La escasez de mano de obra también hace que el costo total de propiedad sea más relevante para las decisiones de equipos premium.
La unidad bajo mostrador NeoBlue Touch de Electrolux Professional incluye conectividad inteligente, operación con un solo botón y un uso de agua de 2,1 litros por ciclo, según el borrador suministrado. El ejemplo ilustra cómo los proveedores están simplificando la operación mientras agregan funciones para cocinas con escasez de mano de obra. Es probable que los compradores premium evalúen el uso del agua, el uso de productos químicos, la consistencia de la higiene y la disponibilidad del servicio como parte de la adquisición. Los equipos económicos seguirán siendo importantes porque muchos operadores de Asia-Pacífico aún son muy sensibles al precio. Esta estructura de demanda dual mantiene el mercado de lavavajillas comerciales de Asia-Pacífico amplio en todos los rangos de precio. También crea la necesidad de que los fabricantes expliquen qué beneficios operativos justifican el paso de equipos económicos a un modelo premium. El comprador debe poder conectar el costo adicional con un requisito claro, como la disponibilidad de mano de obra, la consistencia del lavado o el control de los recursos operativos. Sin ese vínculo, el menor costo de adquisición seguirá siendo la consideración más fuerte para muchos pequeños operadores. Los proveedores con una diferenciación clara de productos y servicios pueden atender tanto la demanda de nivel básico como la demanda orientada a especificaciones. Los compradores de nivel básico necesitan una máquina sencilla y un requisito de instalación transparente. Es más probable que los compradores premium evalúen los controles operativos, la documentación y los términos del contrato de servicio junto con el rendimiento de la máquina. La diferencia no es solo una cuestión de precio. Refleja la variación en la dotación de personal, los volúmenes de clientes y los requisitos de seguridad alimentaria en las cocinas comerciales. Por eso una amplia escala de precios sigue siendo importante en la región.
Por Aplicación:
Los Servicios de Alimentación Dominan el Volumen, los Formatos de Catering Impulsan la Nueva DemandaLos operadores de servicios de alimentación representaron una participación del 44,66% del segmento de aplicación en 2026. Los restaurantes independientes y los formatos de cadena en China, India y el Sudeste Asiático forman la mayor base instalada de compradores de cocinas comerciales. La hospitalidad sigue siendo una aplicación sustancial porque los hoteles, los complejos turísticos y los establecimientos de alimentos y bebidas requieren el lavado repetido de platos y vasos. Las cocinas institucionales en hospitales, escuelas e instalaciones corporativas proporcionan una demanda constante vinculada a las responsabilidades de higiene. Se prevé que el catering y las cocinas centrales crezcan a un CAGR del 7,11% hasta 2032. Estos usuarios requieren equipos estandarizados y pueden adquirir varias unidades bajo acuerdos de flota.
Las cocinas centrales sirven a múltiples canales de entrega y pueden combinar la preparación de alimentos para varias marcas. Este modelo operativo aumenta el valor de los ciclos de lavado repetibles y el soporte de servicio predecible. El material suministrado describe a los compradores de catering como estratégicamente valiosos porque adquieren múltiples máquinas contra especificaciones comunes. El crecimiento de los servicios de alimentación no es uniforme, ya que los operadores más pequeños pueden seguir limitados por los costos iniciales y la complejidad de la adaptación. El tamaño del mercado de lavavajillas comerciales de Asia-Pacífico para los servicios de alimentación sigue siendo sustancial porque los restaurantes y los establecimientos de cadena representan la base de compradores principal. El crecimiento del catering ofrece una oportunidad clara para los proveedores que pueden apoyar el servicio en múltiples sitios y la adquisición de flotas. Estas cuentas requieren equipos consistentes en varios lugares y, por lo tanto, otorgan mayor valor a los procedimientos operativos comunes. También pueden esperar un soporte coordinado en toda una red en lugar de organizado máquina por máquina. Esto hace que la gestión de cuentas y la cobertura del servicio sean materiales para la venta. Los proveedores que pueden estandarizar la puesta en marcha y la capacitación del personal pueden facilitar los despliegues de flotas para estos compradores.
Por Canal de Distribución:
Los Distribuidores Mantienen la Red, las Ventas Directas se AceleranLos concesionarios y distribuidores representaron una participación del 74,53% del canal de distribución en 2026. Su papel es especialmente importante en una región que abarca muchos idiomas, regulaciones locales y condiciones de servicio. Los distribuidores pueden proporcionar coordinación de instalación local, repuestos, soporte financiero y servicio al cliente. Se prevé que las ventas directas crezcan a un CAGR del 7,23% hasta 2032. Los operadores de múltiples unidades buscan cada vez más precios de flota y control de especificaciones a través de negociaciones directas con los fabricantes. Las herramientas de configuración y pedido digital también pueden apoyar el compromiso directo donde los clientes tienen procesos de adquisición maduros.
El enfoque de cumplimiento conectado y servicio predictivo de MEIKO fortalece las relaciones del fabricante con los operadores al vincular el uso del equipo con los datos de servicio continuos. Esto no elimina la necesidad de distribuidores en mercados fragmentados. Los socios locales siguen siendo fundamentales donde los compradores necesitan puesta en marcha, reparación rápida y capacitación práctica. Las ventas directas son más relevantes para las cadenas, los grupos institucionales y los compradores de flotas que pueden estandarizar la adquisición. La participación del mercado de lavavajillas comerciales de Asia-Pacífico en manos de los distribuidores muestra su relevancia operativa continua. Los proveedores necesitan estrategias de canal que protejan la calidad del servicio local mientras desarrollan vínculos más estrechos con cuentas más grandes. También deben evitar un modelo de canal que deje a los clientes más pequeños sin soporte oportuno. Los distribuidores siguen siendo útiles donde una instalación requiere coordinación local y resolución de problemas inmediata. Las relaciones directas pueden ser más apropiadas donde un grupo grande puede establecer sus propias especificaciones técnicas. Un enfoque equilibrado permite a los fabricantes perseguir contratos más grandes sin debilitar su cobertura en mercados fragmentados. Esto también protege la experiencia del cliente para los operadores que compran solo una unidad. Mantiene el conocimiento del servicio local conectado con las prioridades de desarrollo de productos del fabricante. Los comentarios del trabajo de instalación y reparación pueden ayudar a establecer especificaciones más adecuadas para futuros proyectos regionales.
Análisis Geográfico
China
China representó el 41,71% de la participación del mercado de lavavajillas comerciales de Asia-Pacífico en 2026. Su posición está respaldada por una gran base de cocinas comerciales y la continua formalización de las operaciones de servicios de alimentación. El objetivo de Yum China de 1.600-1.800 nuevas tiendas netas en 2025 ilustra la escala de la expansión de restaurantes de cadena que necesita procesos de cocina estandarizados. La Orden N.° 104 de la SAMR entró en vigor el 1 de diciembre de 2025, exigiendo a las empresas de restaurantes de cadena que mantengan sistemas de gestión de seguridad alimentaria y registros diarios de limpieza. Esta influencia regulatoria crea una razón directa para mejorar los procesos de saneamiento documentados. Los proveedores nacionales atienden la demanda económica y de rango medio, mientras que las marcas internacionales mantienen relevancia donde las especificaciones formales de cumplimiento y los requisitos institucionales tienen más peso. El mercado local, por lo tanto, apoya tanto la competencia orientada al valor como la demanda premium especializada.
India
Se prevé que India se expanda a un CAGR del 7,36% hasta 2032, la tasa de crecimiento por país más alta en el mercado de lavavajillas comerciales de Asia-Pacífico. La investigación y el desarrollo suministrados vinculan este desempeño con el desarrollo de la hospitalidad, el despliegue de restaurantes de servicio rápido, las cocinas en la nube y el aumento de los costos laborales. El crecimiento se basa más en la nueva adopción que en los ciclos de reemplazo porque la penetración sigue siendo menor que la base de cocinas comerciales. Esto apoya un período más largo de crecimiento de la demanda que en los mercados más maduros. La sensibilidad al precio, las condiciones del agua y la infraestructura desigual aún limitan el ritmo de adopción fuera de las principales ciudades. Los proveedores que ofrecen guías de instalación simples, tratamiento de agua y soporte local pueden abordar estas limitaciones prácticas. Esto crea una apertura para soluciones que son más fáciles de mantener en condiciones operativas diversas. Los compradores indios también necesitan información clara sobre los costos operativos y el trabajo de apoyo requerido antes de la instalación. Una solución que es difícil de conectar o dar servicio puede perder su atractivo incluso cuando proporciona ahorros de mano de obra. El diseño del producto, la distribución y el soporte posventa, por lo tanto, necesitan trabajar juntos. Esto es especialmente relevante fuera de las principales ciudades donde los técnicos especializados pueden ser menos accesibles.
Dinámica Regional en un Paisaje Diverso
Japón apoya la demanda premium a través de los altos costos laborales y los requisitos de higiene alimentaria bajo su marco revisado de seguridad alimentaria. Los Estándares de Servicios de Alimentación 2025 de la JFSM proporcionan un marco reconocido para los operadores de servicios de alimentación y apoyan la atención a las prácticas de higiene documentadas. La escasez de mano de obra en restaurantes de Corea del Sur está aumentando el interés en la automatización y las soluciones de cocina digital. El Sudeste Asiático es diverso, con demanda sensible al precio en Filipinas, Malasia e Indonesia junto con demanda de hospitalidad de mayor valor en Singapur y Tailandia. Vietnam se destaca porque los empleadores de alimentos y bebidas reportaron escasez aguda de personal en 2025. En toda la región, el éxito del proveedor depende de hacer coincidir las especificaciones de la máquina, el acceso al servicio local, el tratamiento del agua y los presupuestos del comprador. Estas diferencias impiden que una sola estrategia de equipos o canales se adapte a cada geografía. Una configuración premium adecuada para un hotel japonés puede no adaptarse a las condiciones de costo o servicio de un establecimiento independiente en una ciudad más pequeña del Sudeste Asiático. La necesidad común en todos los lugares es un saneamiento confiable, pero la ruta hacia ese resultado varía. Los proveedores necesitan hacer coincidir el diseño del equipo con las condiciones locales del agua y los niveles de habilidad del cliente. El crecimiento regional, por lo tanto, dependerá de la adaptación práctica tanto como de la expansión de los servicios de alimentación en los titulares.
Panorama Competitivo
Concentración del Mercado
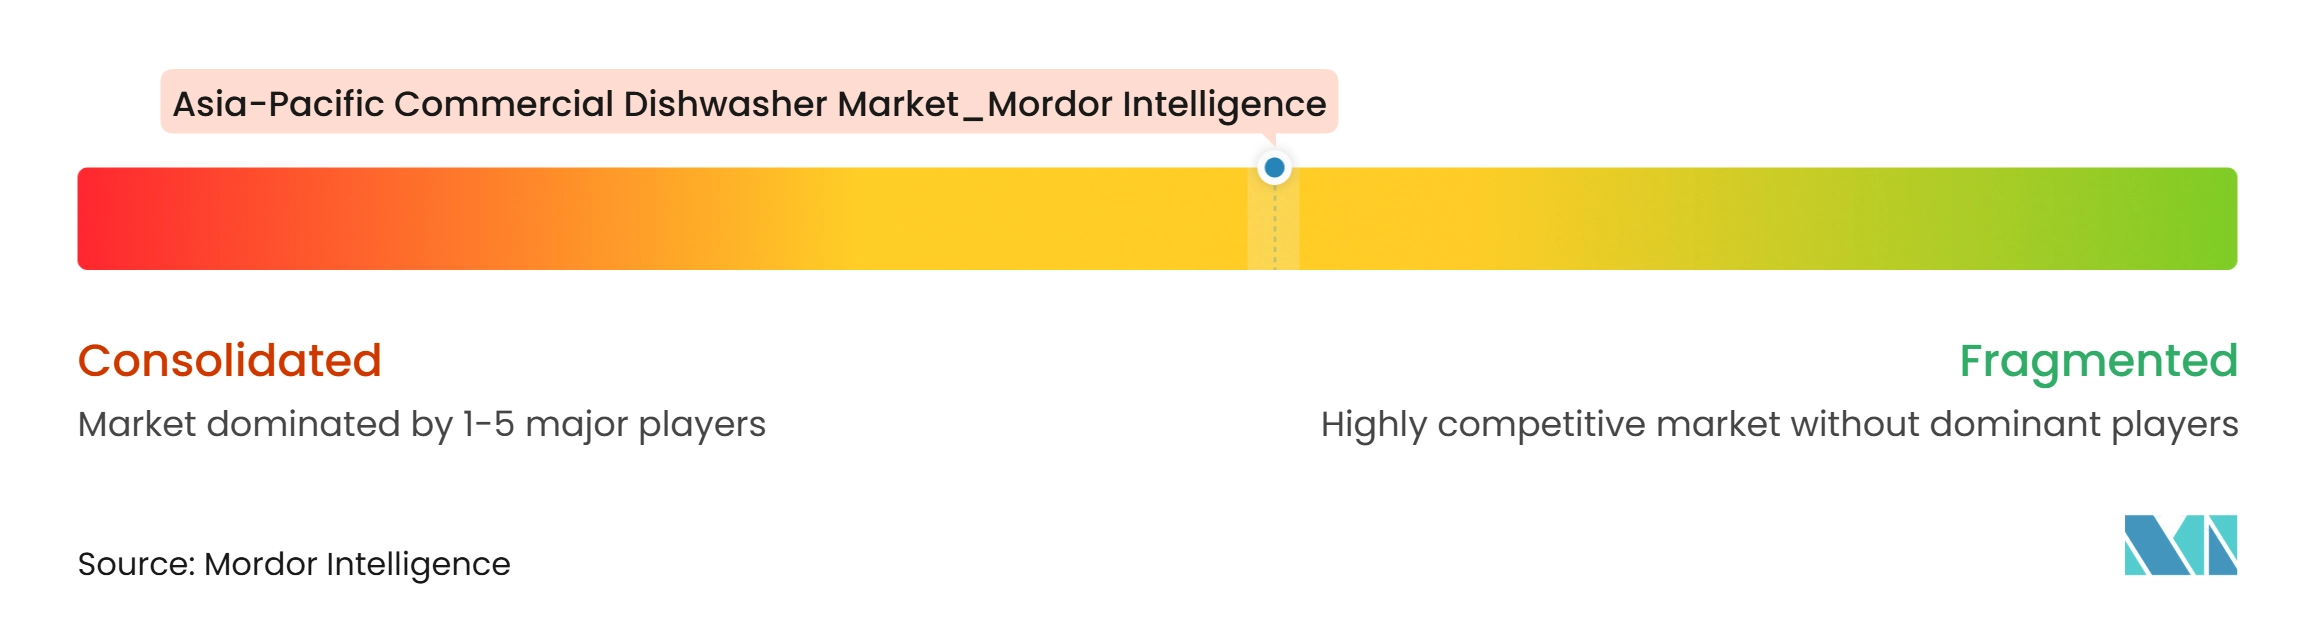
El mercado de lavavajillas comerciales de Asia-Pacífico está moderadamente fragmentado. MEIKO, Electrolux Professional y Hoshizaki tienen un fuerte reconocimiento de marca en aplicaciones premium y de rango medio superior, mientras que los proveedores regionales compiten activamente en los segmentos orientados al valor. La competencia está determinada por el precio, el rendimiento, el acceso al servicio, el desempeño de higiene y la eficiencia operativa. Los participantes del mercado también necesitan abordar las condiciones de instalación locales y la disponibilidad de técnicos de servicio calificados. Esto reduce la ventaja de una oferta solo de producto, especialmente cuando el tiempo de actividad de la cocina, la capacitación del operador y la disponibilidad de piezas de repuesto influyen directamente en la satisfacción del cliente. Los usuarios comerciales dependen del equipo todos los días, por lo que el tiempo de inactividad puede afectar la capacidad de la cocina y la calidad de los servicios de alimentación. En consecuencia, evalúan la disponibilidad de técnicos y piezas junto con los precios iniciales. Los socios de canal locales pueden ser importantes porque comprenden las limitaciones del sitio y pueden apoyar la instalación. La fortaleza de la marca sigue siendo relevante, pero el soporte operativo a menudo es decisivo después de la venta inicial. Las empresas que combinan equipos con capacitación, soporte de tratamiento de agua y servicio receptivo están mejor posicionadas para retener cuentas comerciales.
MEIKO demostró el lavavajillas de vuelo M-iQ BlueFire y el dispositivo de alimentación M-iFlow IPB en HOST Milán del 17 al 21 de octubre de 2025. La investigación suministrada identifica la reducción de la mano de obra de alimentación como una parte importante de la propuesta de valor de este sistema. Electrolux Professional anunció una asociación estratégica e inversión minoritaria en Mimbly el 6 de noviembre de 2025. Este movimiento conectó su oferta con capacidades de reducción de agua, filtración de microplásticos y recuperación de calor. Hobart introdujo el Lavador de Preparación PWn el 28 de marzo de 2025, con tecnología de Recuperación de Energía sin Ventilación y una propuesta declarada de ahorro de agua. Estas acciones muestran que la mano de obra, la eficiencia de recursos y el costo de instalación son áreas centrales del desarrollo de productos.
El monitoreo conectado es otra área de competencia. Diversey introdujo IntelliDish CONTROL en 2025 para rastrear las temperaturas de lavado y enjuague, el uso de detergente y agua, y las alertas de cumplimiento en tiempo real. Tales sistemas pueden ser relevantes para los operadores de múltiples unidades que necesitan datos consistentes en todos los sitios. La cartera de marcas de Ali Group proporciona una amplia cobertura en categorías de productos y precios, mientras que los competidores regionales compiten a través de equipos configurados localmente y precios más bajos. La larga presencia de servicio de Hoshizaki fortalece su posición en Japón y la distingue en una categoría intensiva en servicio. El panorama competitivo sigue siendo lo suficientemente amplio como para que no se pueda calcular ninguna puntuación de concentración a partir de los datos de participación de empresas suministrados. La evidencia disponible apoya un nivel moderado de concentración en lugar del dominio de un pequeño grupo de proveedores. Los especialistas internacionales compiten en segmentos que valoran la automatización, el rendimiento documentado y la amplia cobertura de servicio. Los proveedores regionales siguen siendo relevantes donde los clientes priorizan un menor costo de compra o una configuración adaptada localmente. El resultado es la competencia en varios niveles en lugar de un concurso uniforme entre las mismas marcas. No se proporciona ninguna cifra de participación de proveedor único en el borrador de origen, por lo que una puntuación de concentración numérica no sería justificable.
Líderes del Mercado de Lavavajillas Comerciales en Asia-Pacífico
-
Hoshizaki Corporation
-
ITW Food Equipment Group
-
MEIKO Maschinenbau GmbH and Co. KG
-
Winterhalter Gastronom GmbH
-
Electrolux Professional AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Tamaño del Mercado de Lavavajillas Comerciales en Asia-Pacífico Empresas cubiertas en este informe
- Ali Group S.r.l.
- Blakeslee Inc.
- Champion Industries, Inc.
- CMA Dishmachines
- Comenda-Ali Group
- Electrolux Professional AB
- Fagor Industrial S. Coop
- Hoshizaki Corporation
- Insinger Machine Company
- ITW Food Equipment Group
- Jackson WWS, Inc.
- Kromo S.r.l.
- LG Electronics Inc.
- MEIKO Maschinenbau GmbH and Co. KG
- Miele and Cie. KG
- Middleby Corporation*
Desarrollos recientes de la industria en Tamaño del Mercado de Lavavajillas Comerciales en Asia-Pacífico
- Marzo de 2026: Hoshizaki acordó aumentar su participación accionaria en ARICO del 51% al 99,6%, profundizando su compromiso de fabricación en el Sudeste Asiático a medida que los envíos comerciales de productos de la marca Hoshizaki desde la fábrica de Ciudad Ho Chi Minh comenzaron a principios de abril de 2026.
- Noviembre de 2025: Electrolux Professional Group anunció una asociación estratégica e inversión minoritaria en la empresa sueca de tecnología limpia Mimbly. Su solución enchufable Mimbox reduce el uso de agua, filtra los microplásticos hasta 50 micrones y recupera la energía calorífica en operaciones comerciales de lavandería y lavado de vajilla.
- Abril de 2025: Fagor Industrial introdujo la gama de lavavajillas comerciales iNOVA con su sistema de recuperación de energía Duo-Klip. La gama fue presentada en NAFEM 2025 y cubre lavavasos, máquinas de campana y lavavajillas de túnel.
- Marzo de 2025: Hobart lanzó la Serie PWn de Lavavajillas Comerciales para Ollas, Sartenes y Utensilios. La empresa declaró que la máquina ahorra más de 75.000 galones de agua al año en comparación con un fregadero convencional de 3 compartimentos. La configuración Advansys incluye tecnología de Recuperación de Energía sin Ventilación y reduce los costos de instalación en más de 3.500 USD.
Alcance del Informe sobre el Mercado de Lavavajillas Comerciales en Asia-Pacífico
Resumen de la segmentación
| Bastidor/Transportador |
| Bajo Mostrador |
| Tipo de Puerta o Campana |
| Lavavasos |
| Lavavajillas de vuelo/transportador continuo |
| Menos de 50 bastidores/hora |
| 50-150 bastidores/hora |
| Más de 150 bastidores/hora |
| Independiente |
| Empotrado/Bajo Mostrador Integrado |
| Paso/Línea Integrada |
| Económico |
| Rango Medio |
| Premium |
| Servicios de Alimentación |
| Hospitalidad |
| Institucional |
| Catering y Cocinas Centrales |
| Otros |
| Ventas Directas |
| Concesionarios y Distribuidores |
| India |
| China |
| Japón |
| Australia |
| Corea del Sur |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) |
| Resto de Asia-Pacífico |
| Por Tipo de Producto | Bastidor/Transportador |
| Bajo Mostrador | |
| Tipo de Puerta o Campana | |
| Lavavasos | |
| Lavavajillas de vuelo/transportador continuo | |
| Por Capacidad | Menos de 50 bastidores/hora |
| 50-150 bastidores/hora | |
| Más de 150 bastidores/hora | |
| Por Configuración de Instalación | Independiente |
| Empotrado/Bajo Mostrador Integrado | |
| Paso/Línea Integrada | |
| Por Rango de Precio | Económico |
| Rango Medio | |
| Premium | |
| Por Aplicación | Servicios de Alimentación |
| Hospitalidad | |
| Institucional | |
| Catering y Cocinas Centrales | |
| Otros | |
| Por Canal de Distribución | Ventas Directas |
| Concesionarios y Distribuidores | |
| Por País | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los lavavajillas comerciales en Asia-Pacífico?
Se prevé que el mercado de lavavajillas comerciales de Asia-Pacífico crezca a un CAGR del 6,47% de 2027 a 2032, alcanzando los 989,0 millones de USD.
¿Qué categoría de producto lidera la demanda de lavavajillas comerciales en Asia-Pacífico?
Las máquinas bajo mostrador lideran con una participación del 30,35% en 2026 porque se adaptan a las cocinas en la nube compactas, los establecimientos de servicio rápido y los cafés.
¿Por qué las cocinas comerciales están adoptando equipos de lavado de vajilla automatizados?
La escasez de mano de obra, la mayor presión salarial, el rendimiento de higiene repetible y el mantenimiento de registros de seguridad alimentaria están apoyando la adopción.
¿Qué país se espera que crezca más rápido en lavavajillas comerciales en Asia-Pacífico?
Se prevé que India crezca a un CAGR del 7,36% hasta 2032, respaldado por la nueva adopción en los servicios de alimentación y la hospitalidad.
¿Qué limita la adopción de lavavajillas comerciales en las ciudades asiáticas más pequeñas?
El costo inicial, los requisitos de adaptación de drenaje y electricidad, las condiciones de agua dura y el servicio especializado limitado siguen siendo barreras clave.