
Taille et Part du Marché des Lave-Vaisselle Commerciaux en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2032 |
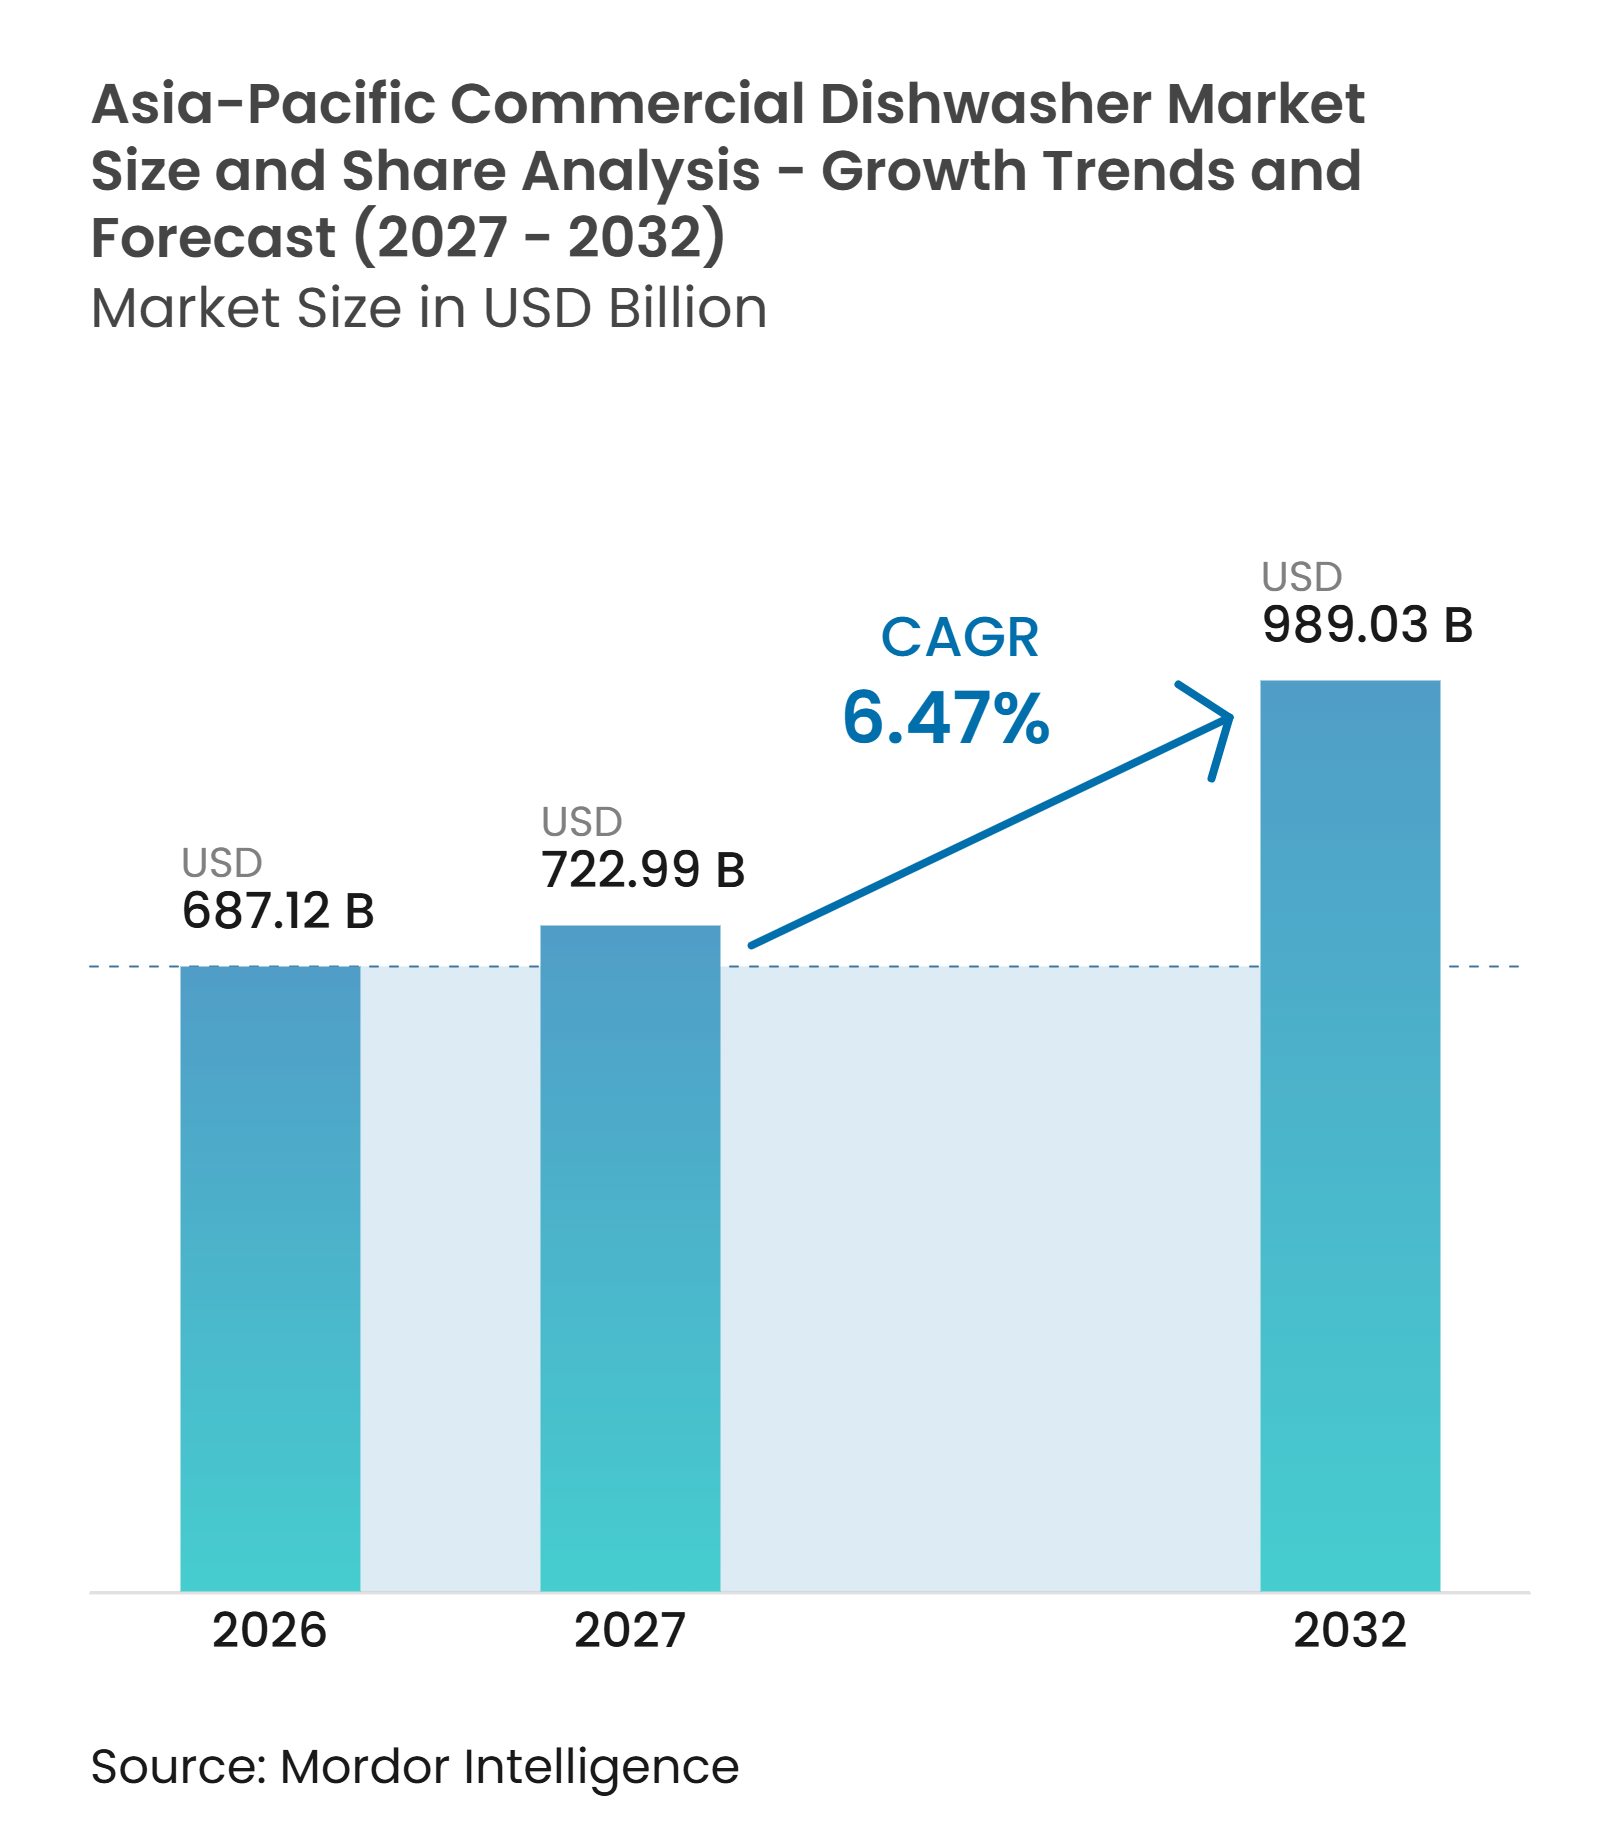
| Taille du marché de l'année de base (2026) | 687.12 Milliards de dollars |
| Taille du Marché (2027) | 722.99 Milliards de dollars |
| Taille du Marché (2032) | 989.03 Milliards de dollars |
| Taux de croissance (2026 - 2032) | 6.47 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse de la Taille du Marché des Lave-Vaisselle Commerciaux en Asie-Pacifique par Mordor Intelligence
La taille du marché des lave-vaisselle commerciaux en Asie-Pacifique devrait s'étendre de 687,1 millions USD en 2026 à 989,0 millions USD d'ici 2032, enregistrant un CAGR de 6,47 % entre 2027 et 2032. La restauration organisée, l'expansion des restaurants à service rapide et la hausse des coûts de main-d'œuvre en cuisine renforcent l'argumentaire en faveur du lavage automatisé de la vaisselle dans toute la région. Les exigences en matière de sécurité alimentaire rendent également les processus de nettoyage documentés plus importants pour les opérateurs de chaînes. La demande se concentre là où la densité des cuisines commerciales augmente et où l'application des exigences sanitaires devient plus cohérente. Les fabricants répondent avec des machines qui réduisent les besoins en main-d'œuvre, améliorent l'utilisation de l'eau et de l'énergie, et soutiennent des relations axées sur le service. Les petites villes et les marchés sensibles aux prix restent plus difficiles à desservir, car le lavage manuel, les limitations d'infrastructure et le support technique limité freinent encore l'adoption.
Principaux Enseignements du Rapport
-
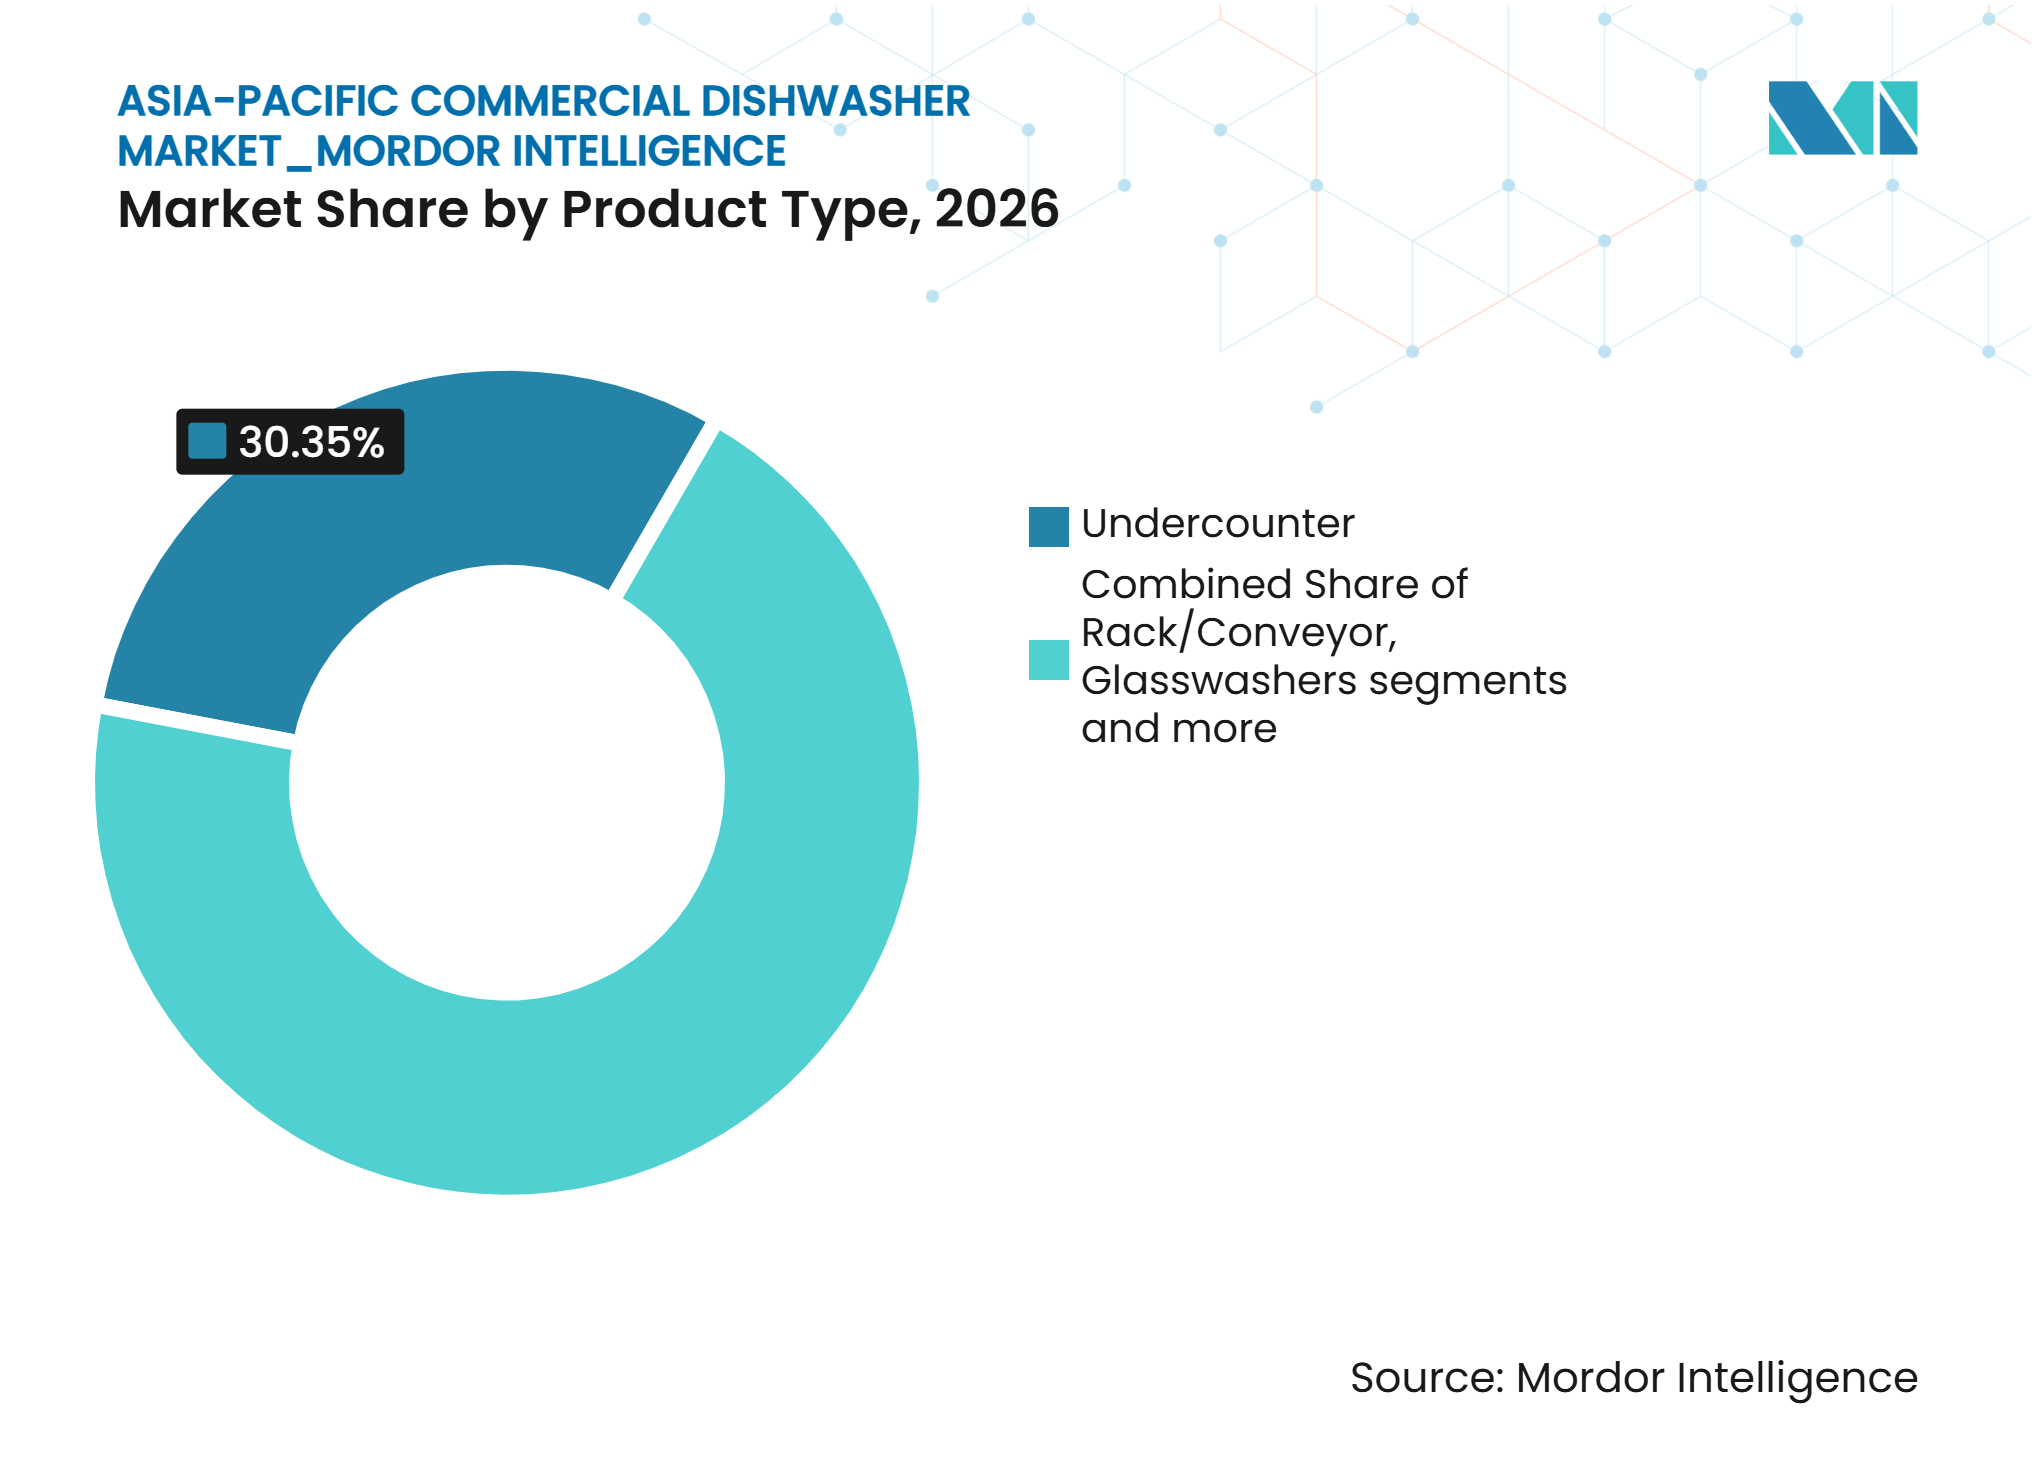
Par type de produit, les machines sous-comptoir détenaient 30,35 % de la part du marché des lave-vaisselle commerciaux en Asie-Pacifique en 2026, tandis que les lave-verres devraient se développer à un CAGR de 6,90 % jusqu'en 2032.
-
Par capacité, le segment 50-150 racks/heure détenait 43,36 % de la part du marché des lave-vaisselle commerciaux en Asie-Pacifique en 2026, tandis que le segment supérieur à 150 racks/heure devrait se développer à un CAGR de 6,88 % jusqu'en 2032.
-
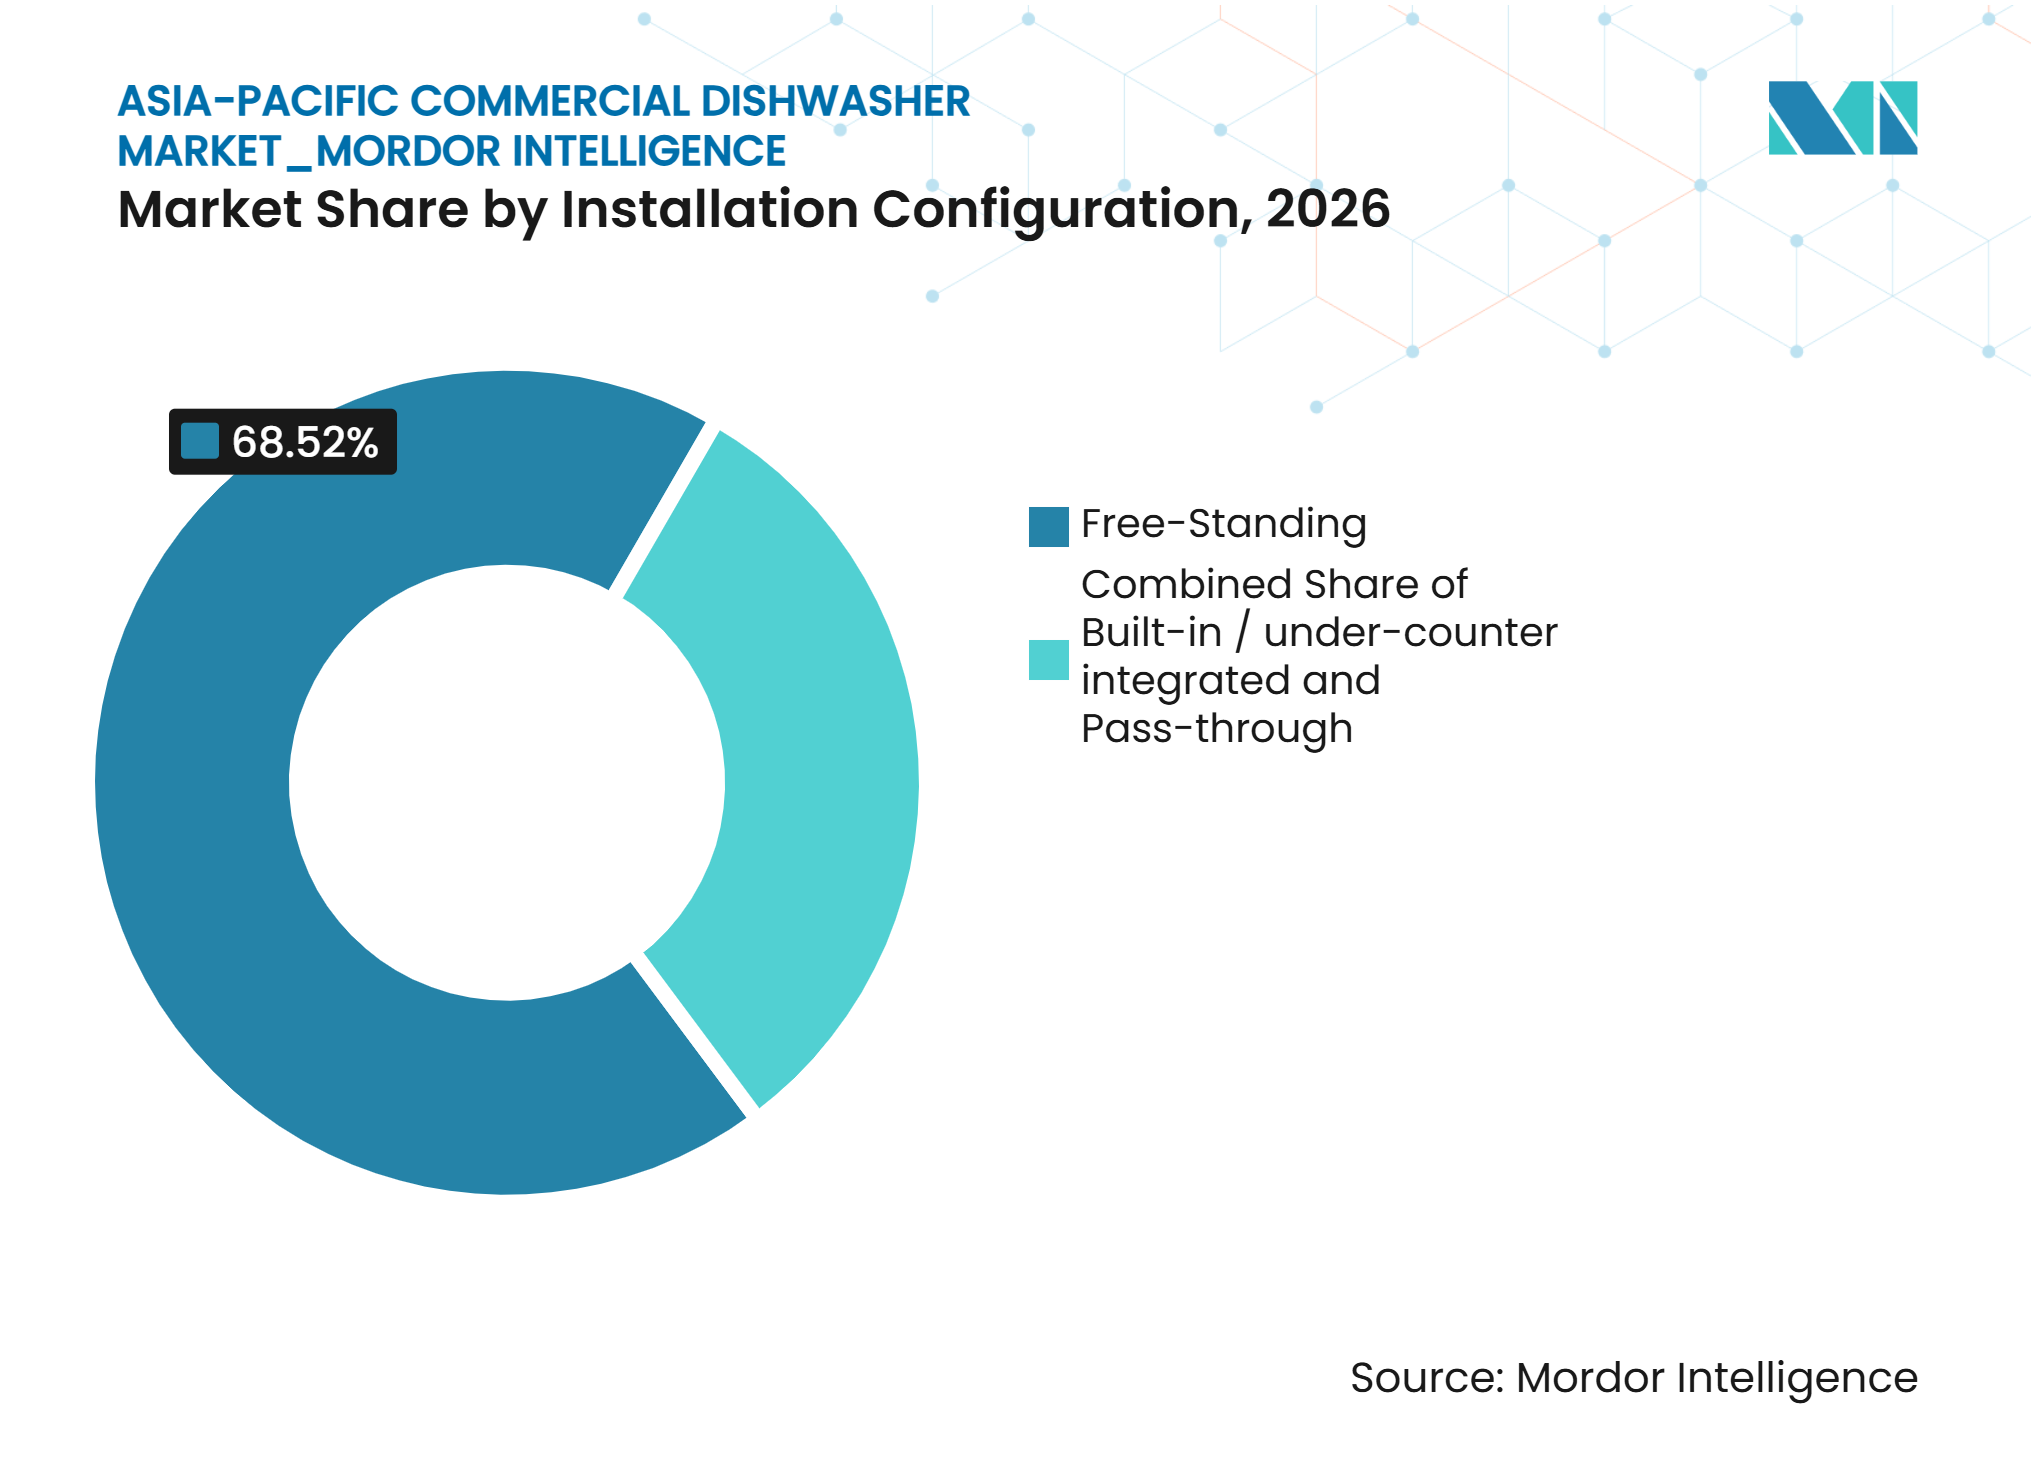
Par configuration d'installation, les unités autoportantes détenaient une part de 68,52 % en 2026, tandis que les configurations intégrées encastrées et sous-comptoir devraient se développer à un CAGR de 7,22 % jusqu'en 2032.
-
Par gamme de prix, les machines économiques détenaient une part de 48,71 % en 2026, tandis que les machines premium devraient se développer à un CAGR de 6,95 % jusqu'en 2032.
-
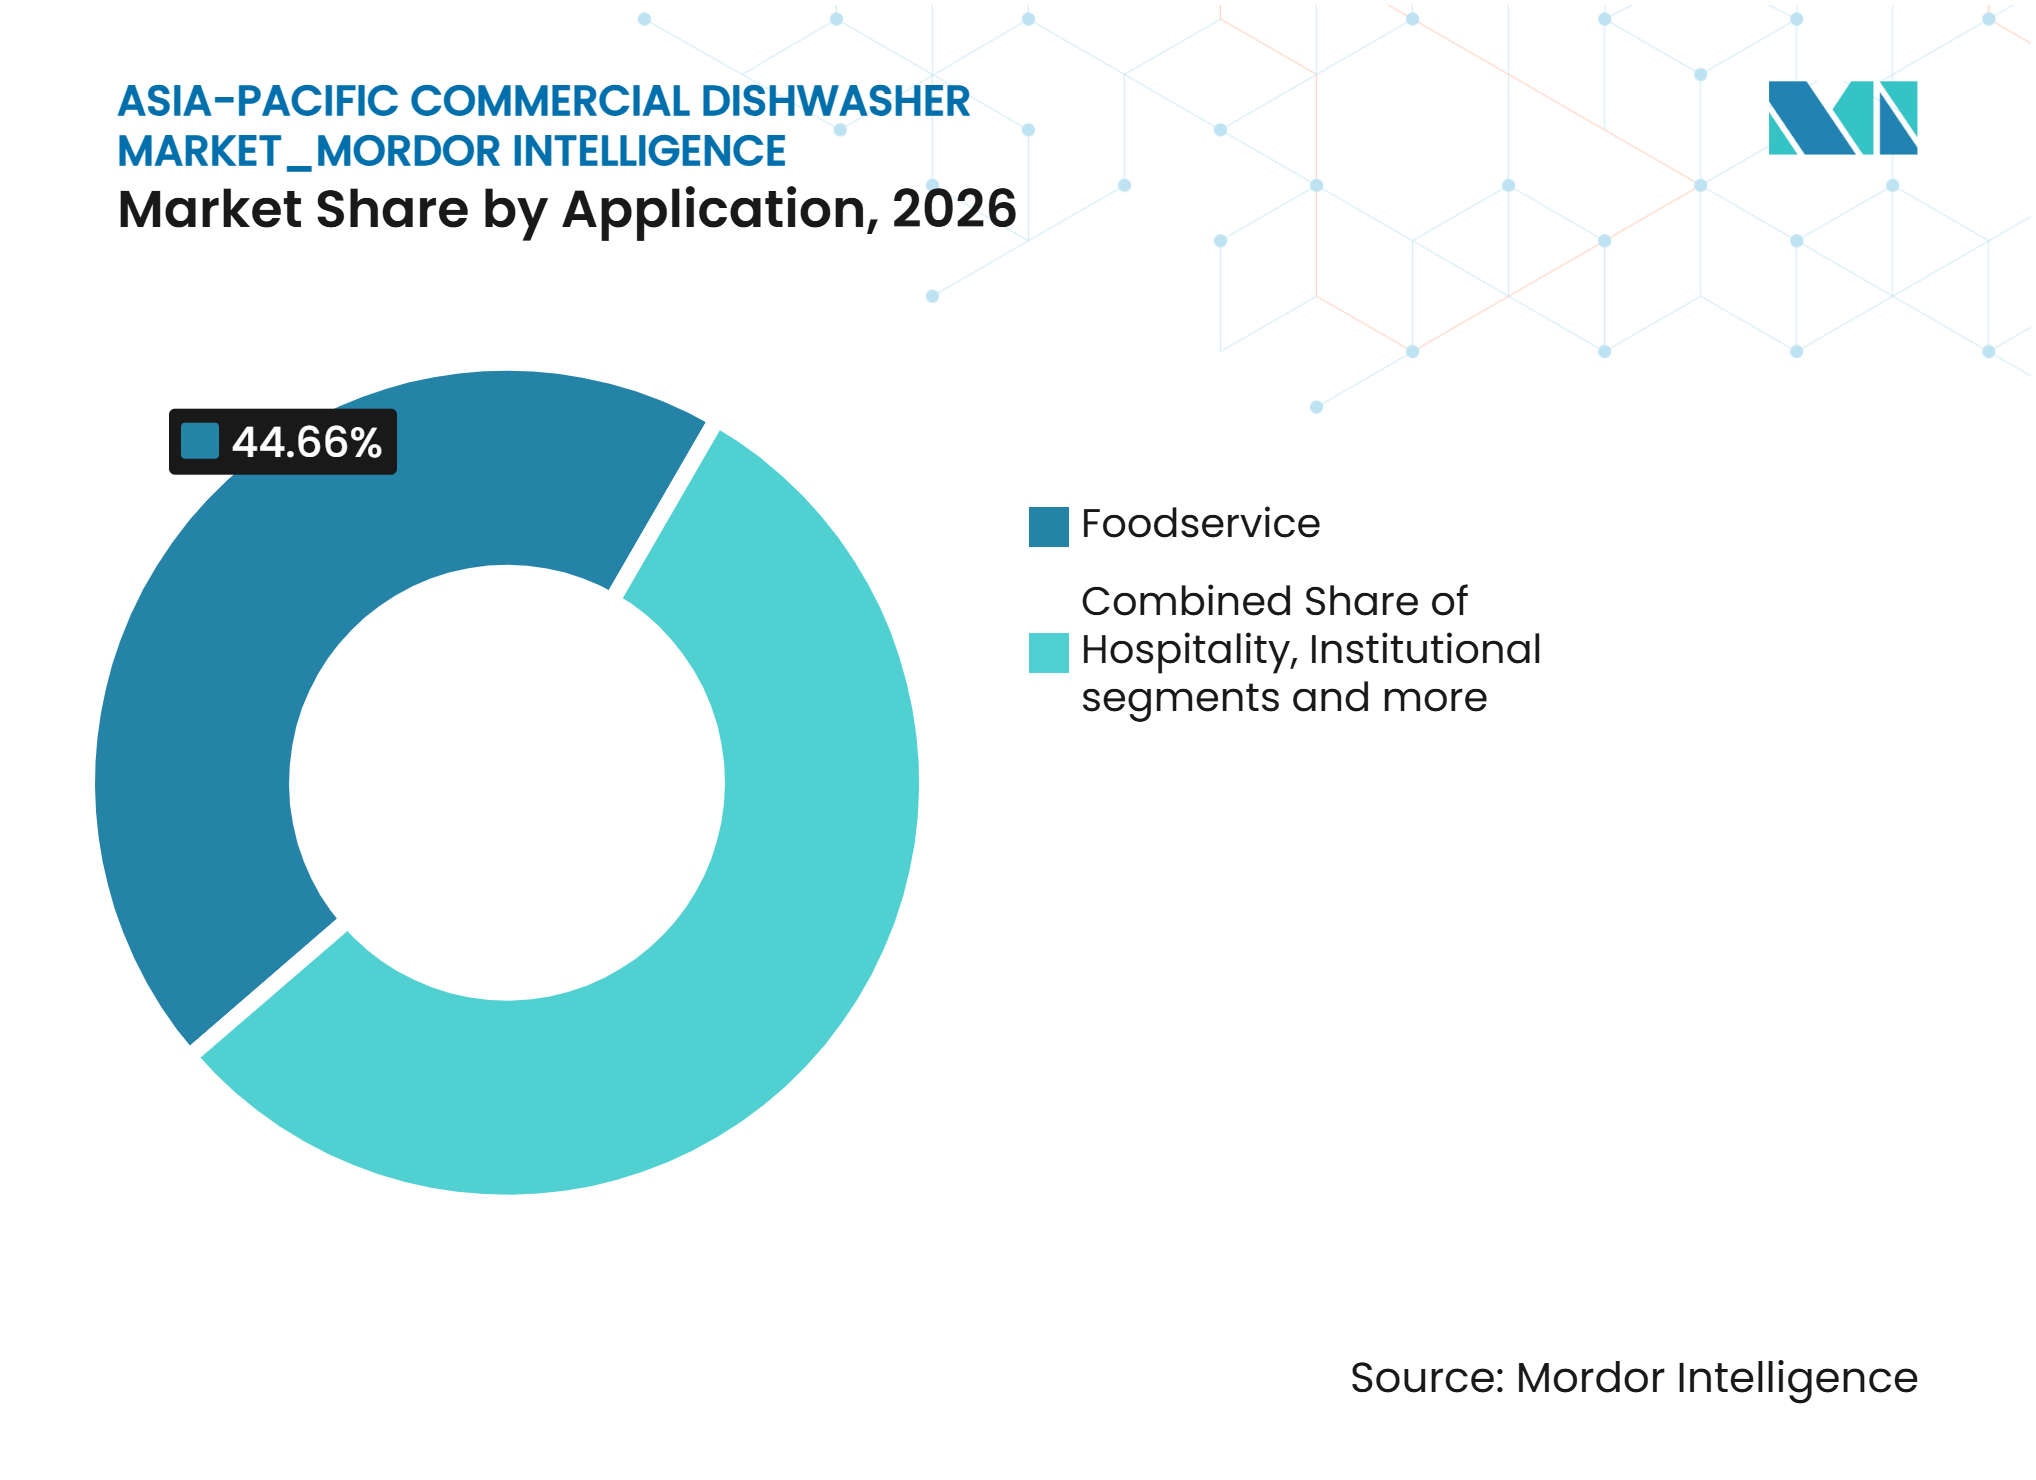
Par application, la restauration détenait une part de 44,66 % en 2026, tandis que la restauration collective et les cuisines centrales devraient se développer à un CAGR de 7,11 % jusqu'en 2032.
-
Par canal de distribution, les revendeurs et distributeurs détenaient une part de 74,53 % en 2026, tandis que les ventes directes devraient se développer à un CAGR de 7,23 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs du Marché des Lave-Vaisselle Commerciaux en Asie-Pacifique*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion de la Restauration Organisée et des Chaînes de Restauration Rapide | +1.6% | Chine, Inde, Asie du Sud-Est | Court terme (≤ 2 ans) |
| Expansion des Infrastructures Hôtelières et Touristiques | +1.2% | Japon, Inde, Asie du Sud-Est | Moyen terme (2-4 ans) |
| Pénuries de Main-d'Œuvre en Cuisine Commerciale et Inflation Salariale | +1.1% | Corée du Sud, Japon, Singapour, Vietnam | Court terme (≤ 2 ans) |
| Conformité Plus Stricte en Matière d'Hygiène, HACCP et Sécurité Alimentaire | +0.9% | Chine, Japon, Australie | Moyen terme (2-4 ans) |
| Demande d'Efficacité en Eau, Énergie et Produits Chimiques | +0.7% | Mondial, avec des gains précoces en Australie et au Japon | Long terme (≥ 4 ans) |
| Cuisines Fantômes, Formats Axés sur la Livraison et Standardisation des Flottes Multi-Unités | +0.8% | Inde, Chine, Asie du Sud-Est | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de la Restauration Organisée et des Chaînes de Restauration Rapide
L'expansion de la restauration en Asie-Pacifique déplace les formats de service rapide vers des villes plus petites où les infrastructures de cuisine commerciale étaient auparavant limitées. Yum China vise 1 600 à 1 800 nouveaux points de vente nets en 2025, s'ajoutant à son réseau de plus de 17 000 restaurants KFC et Pizza Hut en Chine. Cette échelle nécessite des cycles de nettoyage cohérents et des flux de travail en cuisine reproductibles. La recherche fournie identifie également l'expansion planifiée de Burger King et Domino's en Inde dans le cadre du même schéma d'approvisionnement. Les opérateurs multi-unités bénéficient de plus en plus lorsqu'une spécification de machine commune soutient des procédures d'exploitation cohérentes dans tous les points de vente. Cela soutient la demande de remplacement et de première acquisition sur le marché des lave-vaisselle commerciaux en Asie-Pacifique, en particulier là où le lavage manuel a été courant.
Expansion des Infrastructures Hôtelières et Touristiques
Les nouveaux établissements hôteliers et de restauration créent une demande d'équipements capables de gérer un lavage de vaisselle récurrent et à volume élevé. Les grands hôtels, les opérations de banquet et les sites de restauration institutionnelle ont généralement besoin de systèmes à rack, à convoyeur ou de type tunnel plutôt que d'équipements compacts de comptoir. Le matériel fourni associe la demande d'équipements premium aux établissements hôteliers haut de gamme, car ces sites exploitent des restaurants gastronomiques et des espaces de banquet. Ces utilisations nécessitent un débit plus élevé et des cycles de lavage plus spécialisés. Le développement hôtelier soutient également la nécessité de dispositions de cuisines intégrées pouvant accueillir le traitement de l'eau, le drainage et la ventilation dès la phase de conception. Cela améliore l'argumentaire commercial en faveur des systèmes à plus haute capacité sur le marché des lave-vaisselle commerciaux en Asie-Pacifique.
Pénuries de Main-d'Œuvre en Cuisine Commerciale et Inflation Salariale
Les pénuries de main-d'œuvre rendent l'automatisation plus pertinente pour les cuisines commerciales dans toute l'Asie-Pacifique. Au Vietnam, 88 % des entreprises de restauration ont signalé des pénuries de personnel au cours des 8 premiers mois de 2025, tandis que la demande d'assistants de cuisine a augmenté de 33 %[1]. Une enquête de la Fédération nationale des employeurs de Singapour publiée en août 2025 a révélé que 79 % des employeurs considéraient la hausse des coûts de main-d'œuvre comme leur principal défi pour l'année à venir[2]. Les restaurants sud-coréens ont également été confrontés à des lacunes persistantes en matière de personnel, ce qui a encouragé un recours accru aux solutions de cuisine automatisées et numériques. L'analyse fournie par l'utilisateur indique que les économies de main-d'œuvre, combinées aux économies d'eau et d'énergie, peuvent raccourcir les délais de retour sur investissement pour les petits opérateurs. Cela rend les équipements automatisés plus pertinents là où les postes de plongeur et d'assistant de cuisine sont difficiles à pourvoir.
Conformité Plus Stricte en Matière d'Hygiène, HACCP et Sécurité Alimentaire
La conformité à la sécurité alimentaire accroît la valeur d'un nettoyage prévisible et d'une tenue de registres dans les cuisines commerciales. L'Administration d'État pour la réglementation des marchés de Chine a publié l'Ordonnance n° 104 en septembre 2025, entrée en vigueur le 1er décembre 2025, exigeant des systèmes de gestion de la sécurité alimentaire à plusieurs niveaux pour les entreprises de restauration en chaîne et des registres quotidiens de nettoyage et de désinfection[3]. L'Association japonaise de gestion de la sécurité alimentaire a publié les normes JFS pour la restauration Ver. 2.0 en septembre 2025, alignées sur le cadre actualisé de sécurité alimentaire du Japon[4]. La norme ISO 22002-2:2025 couvre les programmes prérequis pour la restauration collective et fournit un point de référence formel pour la gestion de la sécurité alimentaire. Ces cadres font des équipements d'hygiène un élément pratique de la planification de la conformité pour les restaurants, les hôtels et les cuisines institutionnelles. Ils favorisent également les machines offrant des performances de lavage reproductibles et des registres d'exploitation accessibles.
Analyse de l'Impact des Freins du Marché des Lave-Vaisselle Commerciaux en Asie-Pacifique*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Initial Élevé et Complexité de la Rénovation | -1.4% | Asie du Sud-Est, villes de niveau 2 et 3 en Inde | Court terme (≤ 2 ans) |
| Accumulation de Minéraux due à l'Eau Dure et Techniciens de Service Spécialisés Limités | -0.7% | Intérieur de l'Inde, Asie du Sud-Est, reste de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Infrastructures Inégales de Plomberie, Drainage, Électricité et Pression d'Eau | -0.6% | Marchés en développement d'Asie-Pacifique, Asie du Sud-Est | Moyen terme (2-4 ans) |
| Faible Sensibilisation et Inertie du Lavage Manuel dans les Marchés Sensibles aux Prix | -0.6% | Zones rurales d'Asie du Sud-Est, villes de niveau 2 et 3 d'Asie du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Initial Élevé et Complexité de la Rénovation
Le coût en capital reste un obstacle majeur à l'adoption des lave-vaisselle commerciaux parmi les petits opérateurs. La décision d'achat inclut les mises à niveau électriques, les modifications de drainage et les composants de traitement de l'eau, et non pas seulement le prix de la machine. Les restaurants plus anciens à Bangkok, Jakarta et Hô-Chi-Minh-Ville peuvent manquer de la chute de drainage, de la pression d'eau ou du dégagement de ventilation spécifiés dans les guides d'installation. Ces exigences peuvent augmenter sensiblement le coût total d'une rénovation. Les offres d'équipement en tant que service et de financement axé sur l'efficacité pourraient remédier à cet obstacle, mais la recherche fournie décrit leur déploiement régional comme étant à un stade précoce en 2026. En conséquence, de nombreux opérateurs indépendants continuent de recourir au lavage manuel malgré les limites opérationnelles de cette approche.
Accumulation de Minéraux due à l'Eau Dure et Techniciens de Service Spécialisés Limités
Les conditions d'eau dure peuvent réduire les performances de lavage, augmenter l'utilisation de détergent et raccourcir la durée de vie des équipements dans l'intérieur de l'Inde, le centre de la Chine et certaines parties de l'Asie du Sud-Est. Les opérateurs en dehors des grandes villes peuvent également faire face à des délais de réparation plus longs et à un accès limité aux pièces de rechange d'origine. Les arrangements de maintenance informels peuvent compromettre les garanties et affaiblir le contrôle de l'hygiène. Une étude de 2025 publiée dans Energies a révélé que les retrofits d'échangeurs de chaleur internes peuvent récupérer jusqu'à 50 % de l'énergie dans les eaux de lavage évacuées, bien que des performances fiables dépendent de la qualité de l'eau et d'un détartrage rigoureux. Cela montre pourquoi le traitement de l'eau et la couverture du service ne sont pas des considérations périphériques pour les acheteurs commerciaux. Les fournisseurs d'équipements qui améliorent le service local et simplifient la maintenance peuvent réduire un obstacle clé à l'adoption sur le marché des lave-vaisselle commerciaux en Asie-Pacifique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Machines Sous-Comptoir Mènent l'Adoption dans les Cuisines CompactesLes machines sous-comptoir détenaient 30,35 % du marché des lave-vaisselle commerciaux en Asie-Pacifique en 2026. Les cuisines fantômes, les kiosques de restauration rapide et les formats café-bar favorisent les empreintes réduites, rendant les systèmes sous-comptoir adaptés aux sites disposant d'un espace au sol limité. Les unités à rack et à convoyeur, les machines à porte et à capot, et les systèmes de type tunnel servent des sites à volume plus élevé tels que les cuisines institutionnelles, les opérations de restauration collective et les restaurants d'hôtels. Les lave-verres devraient croître à un CAGR de 6,90 % jusqu'en 2032, soutenus par les formats d'hôtellerie axés sur les boissons au Japon, en Corée du Sud, à Singapour et dans d'autres marchés urbains. Les établissements de café de spécialité, les bars à cocktails et les formats axés sur le thé ont besoin de cycles dédiés au soin du verre plutôt que de programmes généraux de lavage de vaisselle. Cela place les équipements de lavage de verres dans un contexte d'exploitation différent de celui du lavage de vaisselle standard en restaurant. Cela signifie également que les opérateurs peuvent traiter la qualité de la verrerie comme faisant partie du service client, plutôt que comme une tâche routinière en arrière-cuisine. Des cycles dédiés peuvent aider un établissement à maintenir des normes de présentation tout en gérant une rotation fréquente. La sélection des produits dans cette catégorie dépend du format du panier, de la vitesse du cycle et de l'espace disponible derrière le bar. Ces besoins diffèrent des priorités d'une cuisine de restaurant à service complet.
MEIKO a présenté son dispositif d'alimentation M-iFlow IPB et son système M-iQ BlueFire au salon HOST Milan en octobre 2025. Le contenu fourni indique que la technologie peut réduire le personnel d'alimentation jusqu'à 50 % pour le dispositif d'alimentation et soutient la différenciation de niveau premium grâce à l'automatisation. MEIKO a également annoncé une machine à rack-convoyeur de nouvelle génération de la série R pour les espaces de lavage de vaisselle plus petits. Cette orientation produit s'aligne sur le segment intermédiaire de la demande de restauration régionale, où une disposition compacte nécessite toujours un débit fiable. La taille du marché des lave-vaisselle commerciaux en Asie-Pacifique pour les équipements sous-comptoir est soutenue par la croissance continue des cuisines commerciales compactes. Les fabricants qui associent de petites empreintes à des fonctions d'économie de main-d'œuvre peuvent mieux répondre à cette demande. L'exigence clé n'est pas simplement un lavage plus rapide. Les opérateurs compacts ont besoin d'une machine qui s'adapte à l'espace de travail disponible, est facile à utiliser pour le personnel et peut être entretenue sans interrompre les heures d'exploitation. Cela confère aux formats plus petits une logique d'approvisionnement distincte de celle des cuisines institutionnelles à volume élevé. Cela fait également de l'accès pratique au service une partie importante du choix du produit.



Par Capacité :
Le Débit Intermédiaire Ancre le Cœur du MarchéLe segment 50-150 racks/heure détenait une part de 43,36 % du marché des lave-vaisselle commerciaux en Asie-Pacifique en 2026. Cette plage de capacité convient aux restaurants de taille moyenne, aux restaurants à service continu des hôtels et aux cantines institutionnelles qui gèrent des volumes de service récurrents. Les machines de moins de 50 racks/heure s'adressent aux petits établissements indépendants et aux cafés de spécialité où le coût initial et la simplicité d'installation sont plus importants. Le segment supérieur à 150 racks/heure devrait croître à un CAGR de 6,88 % jusqu'en 2032. Les agrégateurs de restauration collective, les hôpitaux, les universités et les cuisines centrales ont besoin de cette capacité à mesure qu'ils consolident la préparation des aliments. Leur demande est basée sur le débit, la réduction de la main-d'œuvre et la nécessité de maintenir une hygiène cohérente à grande échelle. Dans de nombreux cas, la décision d'achat est liée à la conception plus large d'une ligne de production centrale. Une machine doit fonctionner avec le stockage, la gestion des déchets, le déplacement des racks et le calendrier du service des repas. Cela rend la fiabilité du service aussi importante que la capacité nominale. Les acheteurs ont également besoin d'équipements capables de maintenir la production pendant les périodes de service de pointe sans perturber le flux de la cuisine.
La recherche citée de 2025 publiée dans Energies a révélé que la conception des échangeurs de chaleur peut récupérer jusqu'à 50 % de l'énergie dans les eaux de lavage évacuées lorsque les conditions d'exploitation sont maintenues. Les systèmes à plus haute capacité peuvent donc offrir un argumentaire d'efficacité opérationnelle plus solide que les flux de travail manuels pour les grands acheteurs. Cependant, les performances des équipements dépendent toujours de la qualité de l'eau, de la maintenance préventive et d'une installation correcte. La part de marché des lave-vaisselle commerciaux en Asie-Pacifique du segment intermédiaire reflète la large base d'opérateurs dont les volumes ne nécessitent pas une ligne de type tunnel complète. À l'extrémité supérieure, les acheteurs valorisent de plus en plus les systèmes qui intègrent les considérations de main-d'œuvre, d'énergie et d'hygiène. Cela crée une opportunité pour les fabricants de positionner les unités à haut débit comme une solution opérationnelle plutôt que comme un investissement en capital autonome pour les grandes installations. L'argumentaire opérationnel est le plus solide lorsqu'un acheteur peut lier l'investissement à une charge de travail reproductible et à une contrainte de main-d'œuvre définie. La capacité seule ne détermine pas l'adéquation. Le flux des racks, la qualité du lavage, la disponibilité des services publics et les routines du personnel influencent tous le résultat. Les fournisseurs capables d'évaluer ces conditions avant l'installation peuvent réduire le risque d'une inadéquation de l'équipement.
Par Configuration d'Installation :
Les Unités Autoportantes Dominent les Marchés à Forte RénovationLes machines autoportantes détenaient une part de 68,52 % du segment de configuration d'installation en 2026. Leur position reflète le large parc de cuisines commerciales existantes dans la région, où l'installation de systèmes encastrés ou de type passe-plat peut nécessiter des modifications structurelles coûteuses. Les systèmes de type passe-plat et intégrés en ligne servent les cuisines institutionnelles à haut débit, la restauration dans les stades et les grandes opérations de banquet dans les hôtels. Ces sites ont besoin d'un flux continu de la vaisselle sale à la vaisselle propre. Les configurations intégrées encastrées et sous-comptoir devraient croître à un CAGR de 7,22 % jusqu'en 2032. Les nouveaux projets de cuisine peuvent inclure le drainage, l'électricité, la ventilation et l'espace de lavage de vaisselle dans la conception originale.
Le passage vers des équipements intégrés n'élimine pas le besoin de machines autoportantes. Les restaurants indépendants existants et les sites hôteliers plus anciens continueront de dépendre d'unités adaptées à la rénovation. La recherche fournie associe les dispositions intégrées au développement hôtelier et de restauration sur de nouveaux sites en Inde et au Vietnam. Cela est pertinent car l'installation à la phase de conception peut réduire la complexité qui contraint l'adoption dans les locaux plus anciens. Le marché des lave-vaisselle commerciaux en Asie-Pacifique continue d'inclure à la fois des cycles de mise à niveau et une demande de nouvelles installations. Les portefeuilles de produits doivent donc servir des acheteurs ayant des conditions de site très différentes. Une unité autoportante peut être le choix le plus pratique lorsqu'un opérateur doit moderniser une cuisine existante sans en modifier la disposition. Une unité intégrée peut être plus adaptée lorsqu'un promoteur peut concevoir l'ensemble du flux de travail en arrière-cuisine à l'avance. Ces choix affectent le temps d'installation, les exigences en matière de services publics de soutien et le type d'arrangement de service dont un acheteur a besoin. La catégorie continue de nécessiter à la fois des options de rénovation flexibles et des systèmes intégrés dans de nouveaux projets.

Par Gamme de Prix :
Les Modèles Économiques Fixent le Volume, le Premium Gagne du TerrainLes machines économiques détenaient une part de 48,71 % du segment de gamme de prix en 2026. Les restaurants indépendants, les petits hôtels et les cantines institutionnelles privilégient souvent le coût d'achat par rapport au coût d'exploitation à long terme. Nos équipements milieu de gamme s'adressent aux acheteurs de la restauration organisée qui ont besoin de performances fiables conformes à des spécifications de marque définies. Les machines premium devraient croître à un CAGR de 6,95 % jusqu'en 2032. La demande est soutenue par l'hôtellerie haut de gamme et les acheteurs au Japon, en Corée du Sud et en Australie qui valorisent l'efficacité énergétique, la connectivité et les contrats de service. Les pénuries de main-d'œuvre rendent également le coût total de possession plus pertinent pour les décisions d'achat d'équipements premium.
L'unité sous-comptoir NeoBlue Touch d'Electrolux Professional comprend une connectivité intelligente, une opération à bouton unique et une consommation d'eau de 2,1 litres par cycle, selon le projet fourni. L'exemple illustre comment les fournisseurs simplifient l'exploitation tout en ajoutant des fonctionnalités pour les cuisines à main-d'œuvre limitée. Les acheteurs premium sont susceptibles d'évaluer la consommation d'eau, la consommation de produits chimiques, la cohérence de l'hygiène et la disponibilité du service dans le cadre de l'approvisionnement. Les équipements économiques resteront importants car de nombreux opérateurs en Asie-Pacifique sont encore très sensibles aux prix. Cette structure de double demande maintient le marché des lave-vaisselle commerciaux en Asie-Pacifique large sur tous les niveaux de prix. Cela crée également un besoin pour les fabricants d'expliquer quels avantages opérationnels justifient le passage d'un équipement économique à un modèle premium. L'acheteur doit être en mesure de relier le coût supplémentaire à une exigence claire, telle que la disponibilité de la main-d'œuvre, la cohérence du lavage ou le contrôle des ressources opérationnelles. Sans ce lien, le coût d'acquisition inférieur restera la considération la plus forte pour de nombreux petits opérateurs. Les fournisseurs disposant d'une différenciation claire des produits et des services peuvent servir à la fois la demande d'entrée de gamme et la demande axée sur les spécifications. Les acheteurs d'entrée de gamme ont besoin d'une machine simple et d'une exigence d'installation transparente. Les acheteurs premium sont plus susceptibles d'évaluer les contrôles opérationnels, la documentation et les conditions du contrat de service aux côtés des performances de la machine. La différence n'est pas seulement une question de prix. Elle reflète la variation des effectifs, des volumes de clients et des exigences en matière de sécurité alimentaire dans les cuisines commerciales. C'est pourquoi une large échelle de prix reste importante dans la région.
Par Application :
La Restauration Commande le Volume, les Formats de Restauration Collective Stimulent la Nouvelle DemandeLes opérateurs de restauration détenaient une part de 44,66 % du segment d'application en 2026. Les restaurants indépendants et les formats de chaînes en Chine, en Inde et en Asie du Sud-Est constituent la plus grande base installée d'acheteurs de cuisines commerciales. L'hôtellerie reste une application substantielle car les hôtels, les complexes hôteliers et les établissements de restauration nécessitent un lavage répété de la vaisselle et des verres. Les cuisines institutionnelles dans les hôpitaux, les écoles et les installations d'entreprise fournissent une demande stable liée aux responsabilités en matière d'hygiène. La restauration collective et les cuisines centrales devraient croître à un CAGR de 7,11 % jusqu'en 2032. Ces utilisateurs nécessitent des équipements standardisés et peuvent acheter plusieurs unités dans le cadre d'accords de flotte.
Les cuisines centrales servent plusieurs canaux de livraison et peuvent combiner la préparation des aliments pour plusieurs marques. Ce modèle d'exploitation augmente la valeur des cycles de lavage reproductibles et du support de service prévisible. Le matériel fourni décrit les acheteurs de restauration collective comme stratégiquement précieux car ils achètent plusieurs machines selon des spécifications communes. La croissance de la restauration n'est pas uniforme, car les petits opérateurs peuvent rester contraints par les coûts initiaux et la complexité de la rénovation. La taille du marché des lave-vaisselle commerciaux en Asie-Pacifique pour la restauration reste substantielle car les restaurants et les points de vente de chaînes représentent la base d'acheteurs principale. La croissance de la restauration collective offre une opportunité claire pour les fournisseurs capables de soutenir le service multi-sites et l'approvisionnement en flotte. Ces comptes nécessitent des équipements cohérents sur plusieurs sites et accordent donc une plus grande valeur aux procédures d'exploitation communes. Ils peuvent également s'attendre à un support coordonné sur un réseau plutôt qu'arrangé machine par machine. Cela rend la gestion des comptes et la couverture du service essentielles à la vente. Les fournisseurs capables de standardiser la mise en service et la formation du personnel peuvent faciliter les déploiements de flotte pour ces acheteurs.
Par Canal de Distribution :
Les Distributeurs Détiennent le Réseau, les Ventes Directes s'AccélèrentLes revendeurs et distributeurs détenaient une part de 74,53 % du canal de distribution en 2026. Leur rôle est particulièrement important dans une région qui couvre de nombreuses langues, réglementations locales et conditions de service. Les distributeurs peuvent assurer la coordination locale de l'installation, les pièces de rechange, le soutien au financement et le service client. Les ventes directes devraient croître à un CAGR de 7,23 % jusqu'en 2032. Les opérateurs multi-unités recherchent de plus en plus des prix de flotte et un contrôle des spécifications par le biais de négociations directes avec les fabricants. Les outils de configuration et de commande numériques peuvent également soutenir l'engagement direct là où les clients disposent de processus d'approvisionnement matures.
L'approche de conformité connectée et de service prédictif de MEIKO renforce les relations des fabricants avec les opérateurs en liant l'utilisation des équipements aux données de service continues. Cela ne supprime pas le besoin de distributeurs sur les marchés fragmentés. Les partenaires locaux restent centraux là où les acheteurs ont besoin de mise en service, de réparation rapide et de formation pratique. Les ventes directes sont les plus pertinentes pour les chaînes, les groupes institutionnels et les acheteurs de flotte qui peuvent standardiser l'approvisionnement. La part de marché des lave-vaisselle commerciaux en Asie-Pacifique détenue par les distributeurs montre leur pertinence opérationnelle continue. Les fournisseurs ont besoin de stratégies de canal qui protègent la qualité du service local tout en développant des liens plus étroits avec les grands comptes. Ils doivent également éviter un modèle de canal qui laisse les petits clients sans support en temps opportun. Les distributeurs restent utiles là où une installation nécessite une coordination locale et un dépannage immédiat. Les relations directes peuvent être plus appropriées là où un grand groupe peut définir ses propres spécifications techniques. Une approche équilibrée permet aux fabricants de poursuivre des contrats plus importants sans affaiblir leur couverture sur les marchés fragmentés. Cela protège également l'expérience client pour les opérateurs qui n'achètent qu'une seule unité. Cela maintient les connaissances du service local connectées aux priorités de développement de produits des fabricants. Les retours d'information des travaux d'installation et de réparation peuvent aider à définir des spécifications plus adaptées pour les futurs projets régionaux.
Analyse Géographique
Chine
La Chine détenait 41,71 % de la part du marché des lave-vaisselle commerciaux en Asie-Pacifique en 2026. Sa position est soutenue par une large base de cuisines commerciales et la formalisation continue des opérations de restauration. L'objectif de Yum China pour 2025 de 1 600 à 1 800 nouveaux points de vente nets illustre l'échelle de l'expansion des restaurants en chaîne qui nécessite des processus de cuisine standardisés. L'Ordonnance SAMR n° 104 est entrée en vigueur le 1er décembre 2025, exigeant que les entreprises de restauration en chaîne maintiennent des systèmes de gestion de la sécurité alimentaire et des registres quotidiens de nettoyage. Cette influence réglementaire crée une raison directe d'améliorer les processus de désinfection documentés. Les fournisseurs nationaux servent la demande économique et milieu de gamme, tandis que les marques internationales conservent leur pertinence là où les spécifications de conformité formelles et les exigences institutionnelles ont plus de poids. Le marché local soutient donc à la fois la concurrence axée sur la valeur et la demande premium spécialisée.
Inde
L'Inde devrait se développer à un CAGR de 7,36 % jusqu'en 2032, le taux de croissance par pays le plus élevé du marché des lave-vaisselle commerciaux en Asie-Pacifique. La recherche fournie lie cette performance au développement hôtelier, au déploiement de restaurants à service rapide, aux cuisines fantômes et à la hausse des coûts de main-d'œuvre. La croissance est davantage basée sur une nouvelle adoption que sur des cycles de remplacement, car la pénétration reste inférieure à la base de cuisines commerciales. Cela soutient une période de croissance de la demande plus longue que sur les marchés plus matures. La sensibilité aux prix, les conditions de l'eau et les infrastructures inégales limitent encore le rythme d'adoption en dehors des grandes villes. Les fournisseurs qui fournissent des conseils d'installation simples, un traitement de l'eau et un support local peuvent remédier à ces contraintes pratiques. Cela crée une ouverture pour des solutions plus faciles à entretenir dans des conditions d'exploitation diverses. Les acheteurs indiens ont également besoin d'informations claires sur les coûts d'exploitation et les travaux de soutien requis avant l'installation. Une solution difficile à connecter ou à entretenir peut perdre de son attrait même lorsqu'elle permet des économies de main-d'œuvre. La conception des produits, la distribution et le support après-vente doivent donc fonctionner ensemble. Cela est particulièrement pertinent en dehors des grandes villes où les techniciens spécialisés peuvent être moins accessibles.
Dynamiques Régionales dans un Paysage Diversifié
Le Japon soutient la demande premium grâce à des coûts de main-d'œuvre élevés et des exigences en matière d'hygiène alimentaire dans le cadre de son cadre révisé de sécurité alimentaire. Les normes de restauration 2025 de la JFSM fournissent un cadre reconnu pour les opérateurs de restauration et soutiennent l'attention portée aux pratiques d'hygiène documentées. Les pénuries de main-d'œuvre dans les restaurants sud-coréens suscitent un intérêt croissant pour l'automatisation et les solutions de cuisine numériques. L'Asie du Sud-Est est diverse, avec une demande sensible aux prix aux Philippines, en Malaisie et en Indonésie, aux côtés d'une demande hôtelière à plus haute valeur à Singapour et en Thaïlande. Le Vietnam se distingue car les employeurs de la restauration ont signalé des pénuries de personnel aiguës en 2025. Dans toute la région, le succès des fournisseurs dépend de l'adéquation des spécifications des machines, de l'accès au service local, du traitement de l'eau et des budgets des acheteurs. Ces différences empêchent une stratégie unique d'équipement ou de canal de s'adapter à chaque géographie. Une configuration premium adaptée à un hôtel japonais peut ne pas correspondre aux conditions de coût ou de service d'un établissement indépendant dans une ville plus petite d'Asie du Sud-Est. Le besoin commun à tous les sites est une désinfection fiable, mais la voie vers ce résultat varie. Les fournisseurs doivent adapter la conception des équipements aux conditions locales de l'eau et aux niveaux de compétences des clients. La croissance régionale dépendra donc autant de l'adaptation pratique que de l'expansion de la restauration en termes de titres.
Paysage Concurrentiel
Concentration du Marché
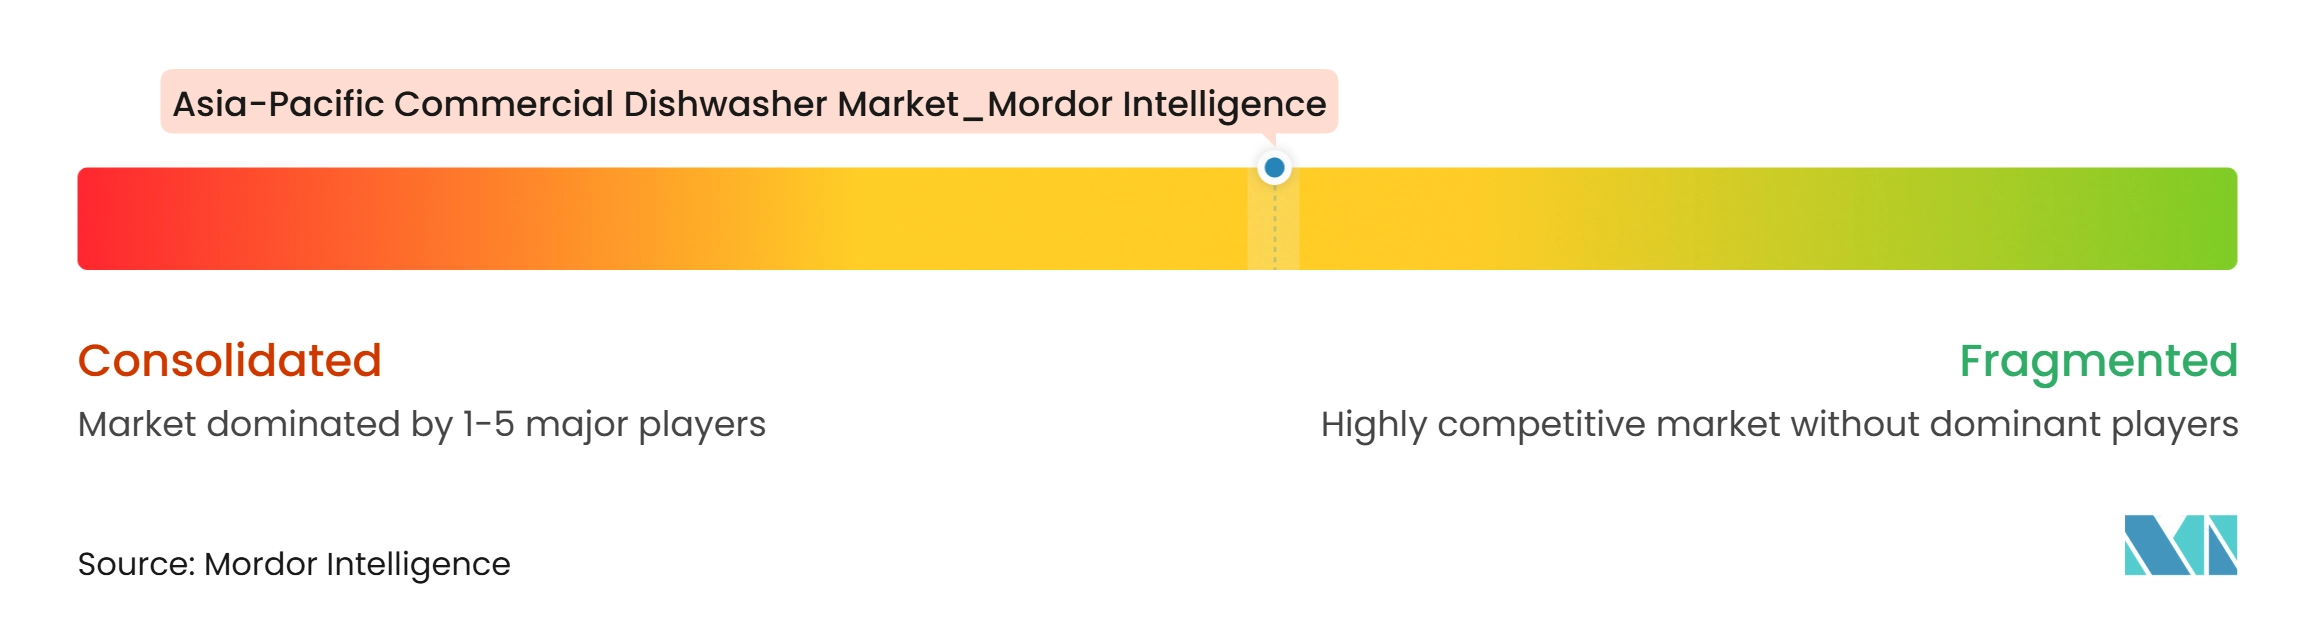
Le marché des lave-vaisselle commerciaux en Asie-Pacifique est modérément fragmenté. MEIKO, Electrolux Professional et Hoshizaki bénéficient d'une forte notoriété de marque dans les applications premium et milieu de gamme supérieur, tandis que les fournisseurs régionaux se font concurrence activement dans les segments axés sur la valeur. La concurrence est façonnée par le prix, le débit, l'accès au service, les performances d'hygiène et l'efficacité opérationnelle. Les acteurs du marché doivent également tenir compte des conditions d'installation locales et de la disponibilité de techniciens de service qualifiés. Cela réduit l'avantage d'une offre uniquement axée sur le produit, surtout lorsque le temps de fonctionnement de la cuisine, la formation des opérateurs et la disponibilité des pièces de rechange influencent directement la satisfaction des clients. Les utilisateurs commerciaux dépendent des équipements chaque jour, de sorte que les temps d'arrêt peuvent affecter la capacité de la cuisine et la qualité de la restauration. Ils évaluent par conséquent la disponibilité des techniciens et des pièces aux côtés des prix initiaux. Les partenaires de canal locaux peuvent être importants car ils comprennent les contraintes du site et peuvent soutenir l'installation. La force de la marque reste pertinente, mais le support opérationnel est souvent décisif après la vente initiale. Les entreprises qui combinent les équipements avec la formation, le support au traitement de l'eau et un service réactif sont mieux placées pour fidéliser les comptes commerciaux.
MEIKO a présenté le lave-vaisselle de type tunnel M-iQ BlueFire et le dispositif d'alimentation M-iFlow IPB au salon HOST Milan du 17 au 21 octobre 2025. La recherche fournie identifie la réduction de la main-d'œuvre d'alimentation comme une partie importante de la proposition de valeur de ce système. Electrolux Professional a annoncé un partenariat stratégique et un investissement minoritaire dans Mimbly le 6 novembre 2025. Cette démarche a connecté son offre aux capacités de réduction de l'eau, de filtration des microplastiques et de récupération de chaleur. Hobart a introduit le lave-vaisselle commercial PWn Prep Washer le 28 mars 2025, avec la technologie de récupération d'énergie sans ventilation et une proposition déclarée d'économie d'eau. Ces actions montrent que la main-d'œuvre, l'efficacité des ressources et le coût d'installation sont des domaines centraux du développement de produits.
La surveillance connectée est un autre domaine de concurrence. Diversey a introduit IntelliDish CONTROL en 2025 pour suivre les températures de lavage et de rinçage, la consommation de détergent et d'eau, et les alertes de conformité en temps réel. De tels systèmes peuvent être pertinents pour les opérateurs multi-unités qui ont besoin de données cohérentes sur plusieurs sites. Le portefeuille de marques d'Ali Group offre une large couverture sur les catégories de produits et de prix, tandis que les concurrents régionaux se font concurrence grâce à des équipements configurés localement et à des prix inférieurs. La présence de service de longue date de Hoshizaki renforce sa position au Japon et la distingue dans une catégorie à forte intensité de service. Le paysage concurrentiel reste suffisamment large pour qu'aucun score de concentration ne puisse être calculé à partir des données de parts d'entreprises fournies. Les preuves disponibles soutiennent un niveau modéré de concentration plutôt qu'une domination par un petit groupe de fournisseurs. Les spécialistes internationaux se font concurrence dans des segments qui valorisent l'automatisation, les performances documentées et une large couverture de service. Les fournisseurs régionaux restent pertinents là où les clients privilégient un coût d'achat inférieur ou une configuration adaptée localement. Il en résulte une concurrence à plusieurs niveaux plutôt qu'un concours uniforme entre les mêmes marques. Aucun chiffre de part de fournisseur unique n'est fourni dans le projet sourcé, de sorte qu'un score de concentration numérique ne serait pas justifiable.
Leaders du Marché des Lave-Vaisselle Commerciaux en Asie-Pacifique
-
Hoshizaki Corporation
-
ITW Food Equipment Group
-
MEIKO Maschinenbau GmbH and Co. KG
-
Winterhalter Gastronom GmbH
-
Electrolux Professional AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Taille du Marché des Lave-Vaisselle Commerciaux en Asie-Pacifique Entreprises couvertes dans ce rapport
- Ali Group S.r.l.
- Blakeslee Inc.
- Champion Industries, Inc.
- CMA Dishmachines
- Comenda-Ali Group
- Electrolux Professional AB
- Fagor Industrial S. Coop
- Hoshizaki Corporation
- Insinger Machine Company
- ITW Food Equipment Group
- Jackson WWS, Inc.
- Kromo S.r.l.
- LG Electronics Inc.
- MEIKO Maschinenbau GmbH and Co. KG
- Miele and Cie. KG
- Middleby Corporation*
Développements industriels récents dans Taille du Marché des Lave-Vaisselle Commerciaux en Asie-Pacifique
- Mars 2026 : Hoshizaki a accepté d'augmenter sa participation dans ARICO de 51 % à 99,6 %, renforçant son engagement manufacturier en Asie du Sud-Est alors que les expéditions commerciales de produits de marque Hoshizaki depuis l'usine de Hô-Chi-Minh-Ville ont commencé début avril 2026
- Novembre 2025 : Electrolux Professional Group a annoncé un partenariat stratégique et un investissement minoritaire dans la société suédoise de technologies propres Mimbly. Sa solution plug-in Mimbox réduit la consommation d'eau, filtre les microplastiques jusqu'à 50 microns et récupère l'énergie thermique dans les opérations de blanchisserie commerciale et de lavage de vaisselle.
- Avril 2025 : Fagor Industrial a introduit la gamme de lave-vaisselle commerciaux iNOVA avec son système de récupération d'énergie Duo-Klip. La gamme a été présentée au salon NAFEM 2025 et couvre les lave-verres, les machines à capot et les lave-vaisselle tunnel.
- Mars 2025 : Hobart a lancé la série PWn de lave-vaisselle commerciaux pour casseroles, poêles et ustensiles. L'entreprise a déclaré que la machine économise plus de 75 000 gallons d'eau par an par rapport à un évier conventionnel à 3 compartiments. La configuration Advansys comprend la technologie de récupération d'énergie sans ventilation et réduit les coûts d'installation de plus de 3 500 USD.
Périmètre du Rapport sur la Taille du Marché des Lave-Vaisselle Commerciaux en Asie-Pacifique
Aperçu de la segmentation
| Rack/Convoyeur |
| Sous-comptoir |
| Type à Porte ou à Capot |
| Lave-verres |
| Lave-vaisselle de type tunnel/convoyeur continu |
| Moins de 50 racks/heure |
| 50-150 racks/heure |
| Plus de 150 racks/heure |
| Autoportant |
| Intégré encastré/sous-comptoir |
| Passe-plat/intégré en ligne |
| Économique |
| Milieu de Gamme |
| Premium |
| Restauration |
| Hôtellerie |
| Institutionnel |
| Restauration Collective et Cuisines Centrales |
| Autres |
| Ventes Directes |
| Revendeurs et Distributeurs |
| Inde |
| Chine |
| Japon |
| Australie |
| Corée du Sud |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) |
| Reste de l'Asie-Pacifique |
| Par Type de Produit | Rack/Convoyeur |
| Sous-comptoir | |
| Type à Porte ou à Capot | |
| Lave-verres | |
| Lave-vaisselle de type tunnel/convoyeur continu | |
| Par Capacité | Moins de 50 racks/heure |
| 50-150 racks/heure | |
| Plus de 150 racks/heure | |
| Par Configuration d'Installation | Autoportant |
| Intégré encastré/sous-comptoir | |
| Passe-plat/intégré en ligne | |
| Par Gamme de Prix | Économique |
| Milieu de Gamme | |
| Premium | |
| Par Application | Restauration |
| Hôtellerie | |
| Institutionnel | |
| Restauration Collective et Cuisines Centrales | |
| Autres | |
| Par Canal de Distribution | Ventes Directes |
| Revendeurs et Distributeurs | |
| Par Pays | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique |
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour les lave-vaisselle commerciaux en Asie-Pacifique ?
Le marché des lave-vaisselle commerciaux en Asie-Pacifique devrait croître à un CAGR de 6,47 % de 2027 à 2032, pour atteindre 989,0 millions USD.
Quelle catégorie de produits mène la demande de lave-vaisselle commerciaux en Asie-Pacifique ?
Les machines sous-comptoir sont en tête avec une part de 30,35 % en 2026, car elles s'adaptent aux cuisines fantômes compactes, aux points de vente de restauration rapide et aux cafés.
Pourquoi les cuisines commerciales adoptent-elles des équipements de lavage automatisé ?
Les pénuries de main-d'œuvre, la pression salariale accrue, les performances d'hygiène reproductibles et la tenue de registres de sécurité alimentaire soutiennent l'adoption.
Quel pays devrait connaître la croissance la plus rapide pour les lave-vaisselle commerciaux en Asie-Pacifique ?
L'Inde devrait croître à un CAGR de 7,36 % jusqu'en 2032, soutenue par une nouvelle adoption dans la restauration et l'hôtellerie.
Qu'est-ce qui limite l'adoption des lave-vaisselle commerciaux dans les petites villes asiatiques ?
Le coût initial, les exigences de rénovation du drainage et de l'électricité, les conditions d'eau dure et le service spécialisé limité restent des obstacles clés.