
アジア太平洋地域の業務用食器洗浄機市場規模のサイズとシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2026 - 2032 |
| 基準年の市場規模 (2026) | 687.12 十億米ドル |
| 市場規模 (2027) | 722.99 十億米ドル |
| 市場規模 (2032) | 989.03 十億米ドル |
| 成長率 (2026 - 2032) | 6.47 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
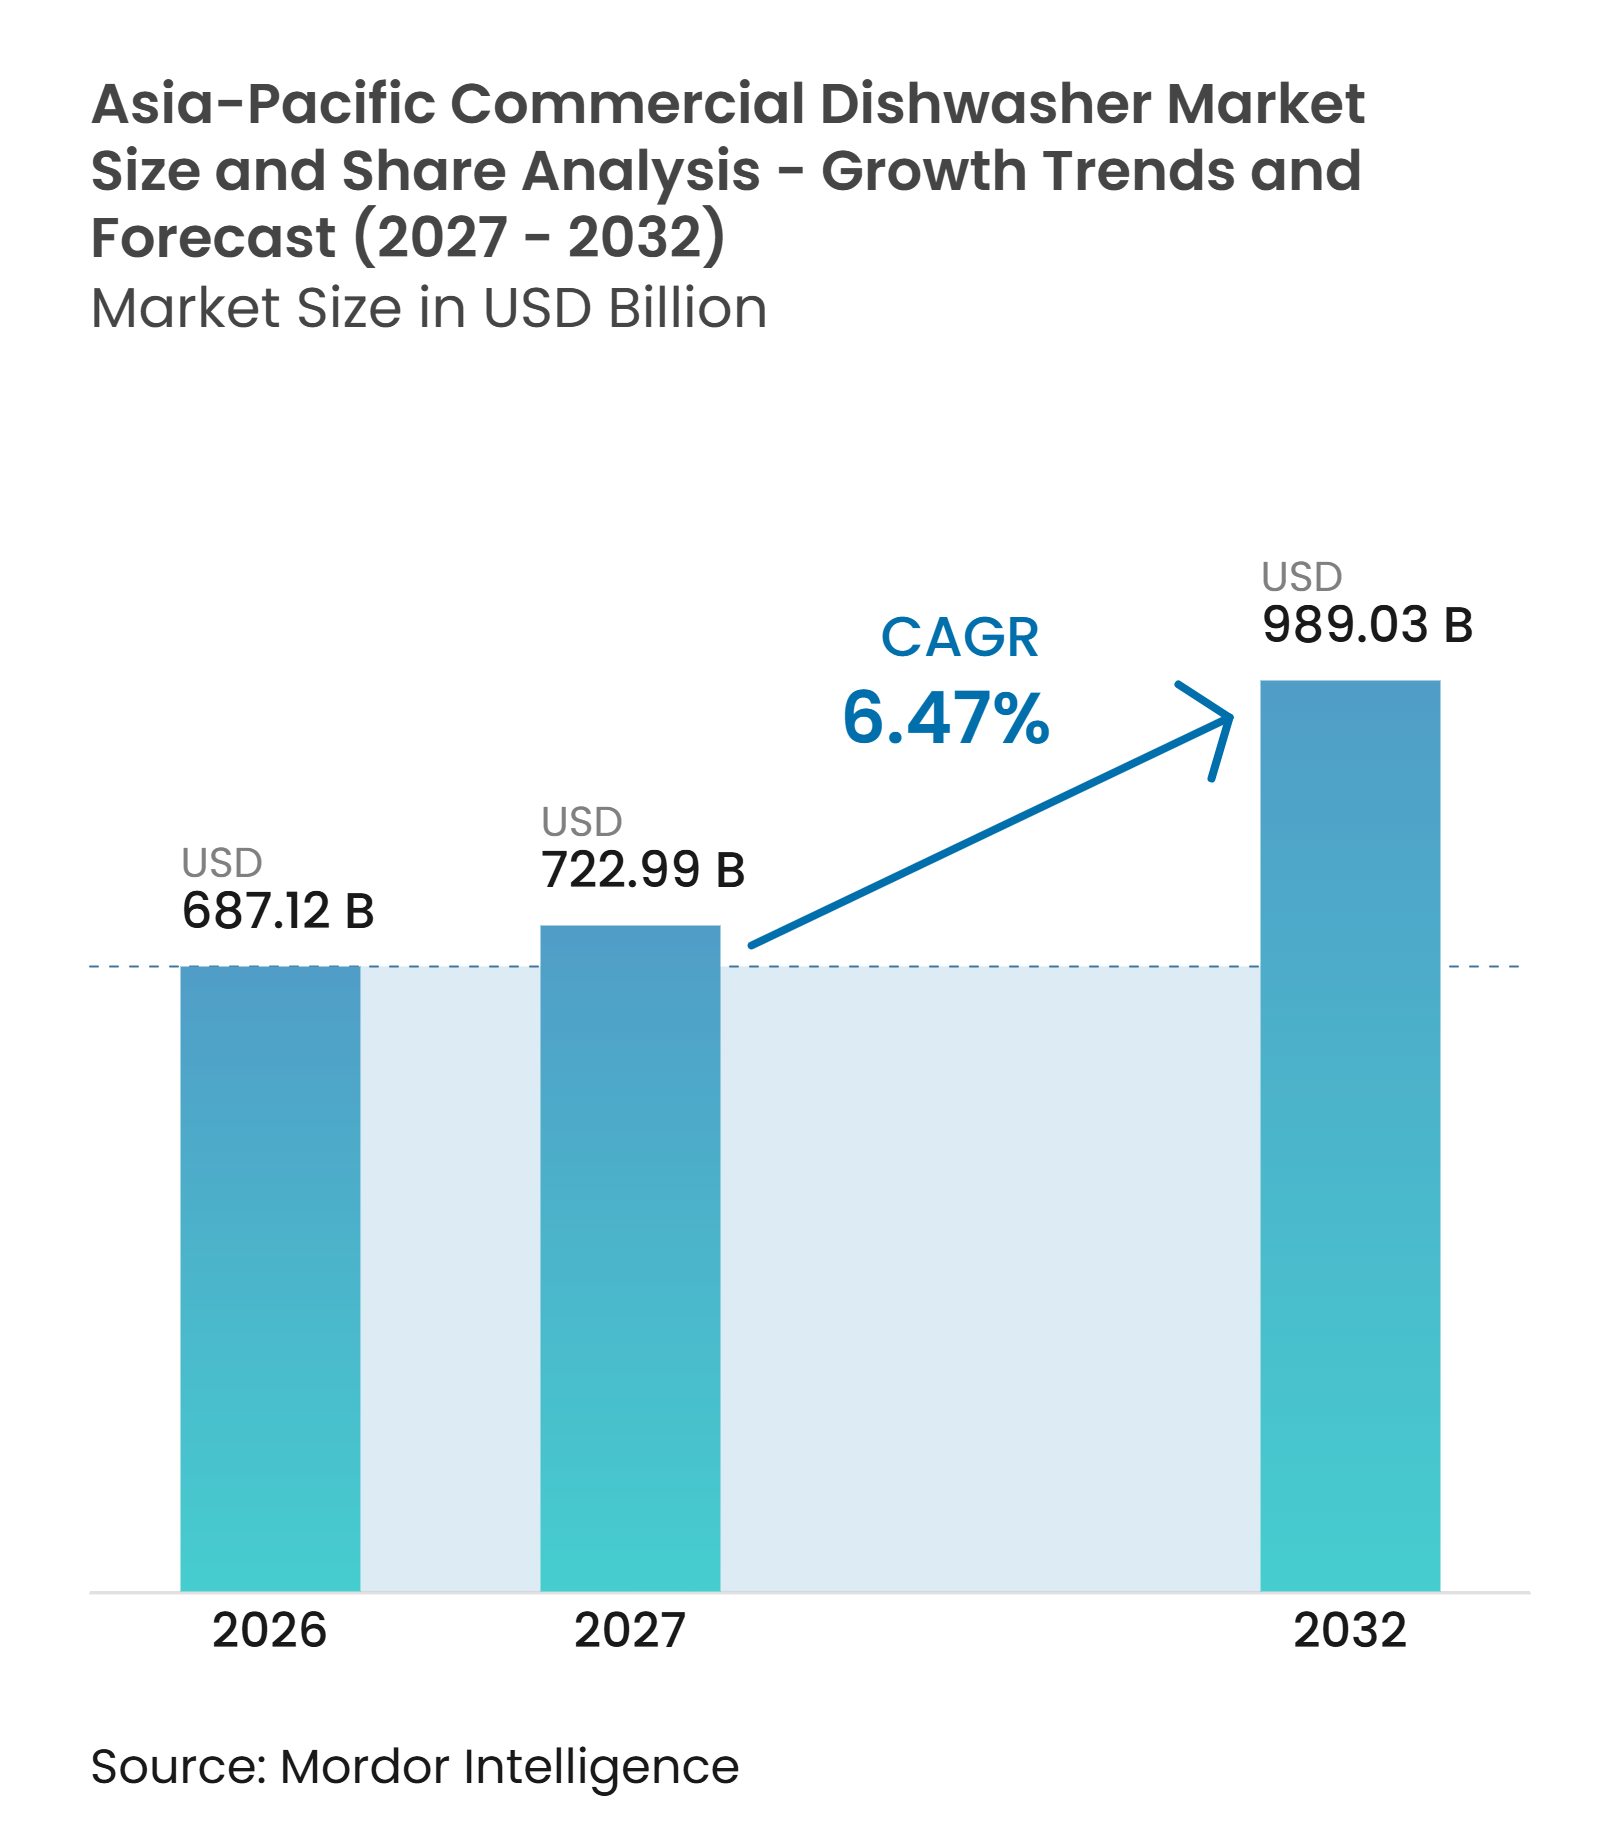
Mordor Intelligenceによるアジア太平洋地域の業務用食器洗浄機市場規模の分析
アジア太平洋業務用食器洗浄機市場の規模は、2026年の687.1 ミリオン 米ドルから2032年には989.0 ミリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 6.47%を記録する見込みです。組織化されたフードサービス、クイックサービスレストランの拡大、および厨房人件費の上昇が、地域全体における自動食器洗浄の導入を後押ししています。食品安全要件の強化により、チェーンオペレーターにとって文書化された洗浄プロセスの重要性も高まっています。需要は、業務用厨房の密度が高まり、衛生要件の施行がより一貫したものとなっている地域に集中しています。メーカーは、人件費削減、水・エネルギー使用量の改善、サービス主導の関係構築を支援する機器で対応しています。小規模都市や価格感応度の高い市場では、手洗い、インフラの制約、技術サポートの不足が依然として普及を妨げているため、対応が難しい状況が続いています。
主要レポートのポイント
-
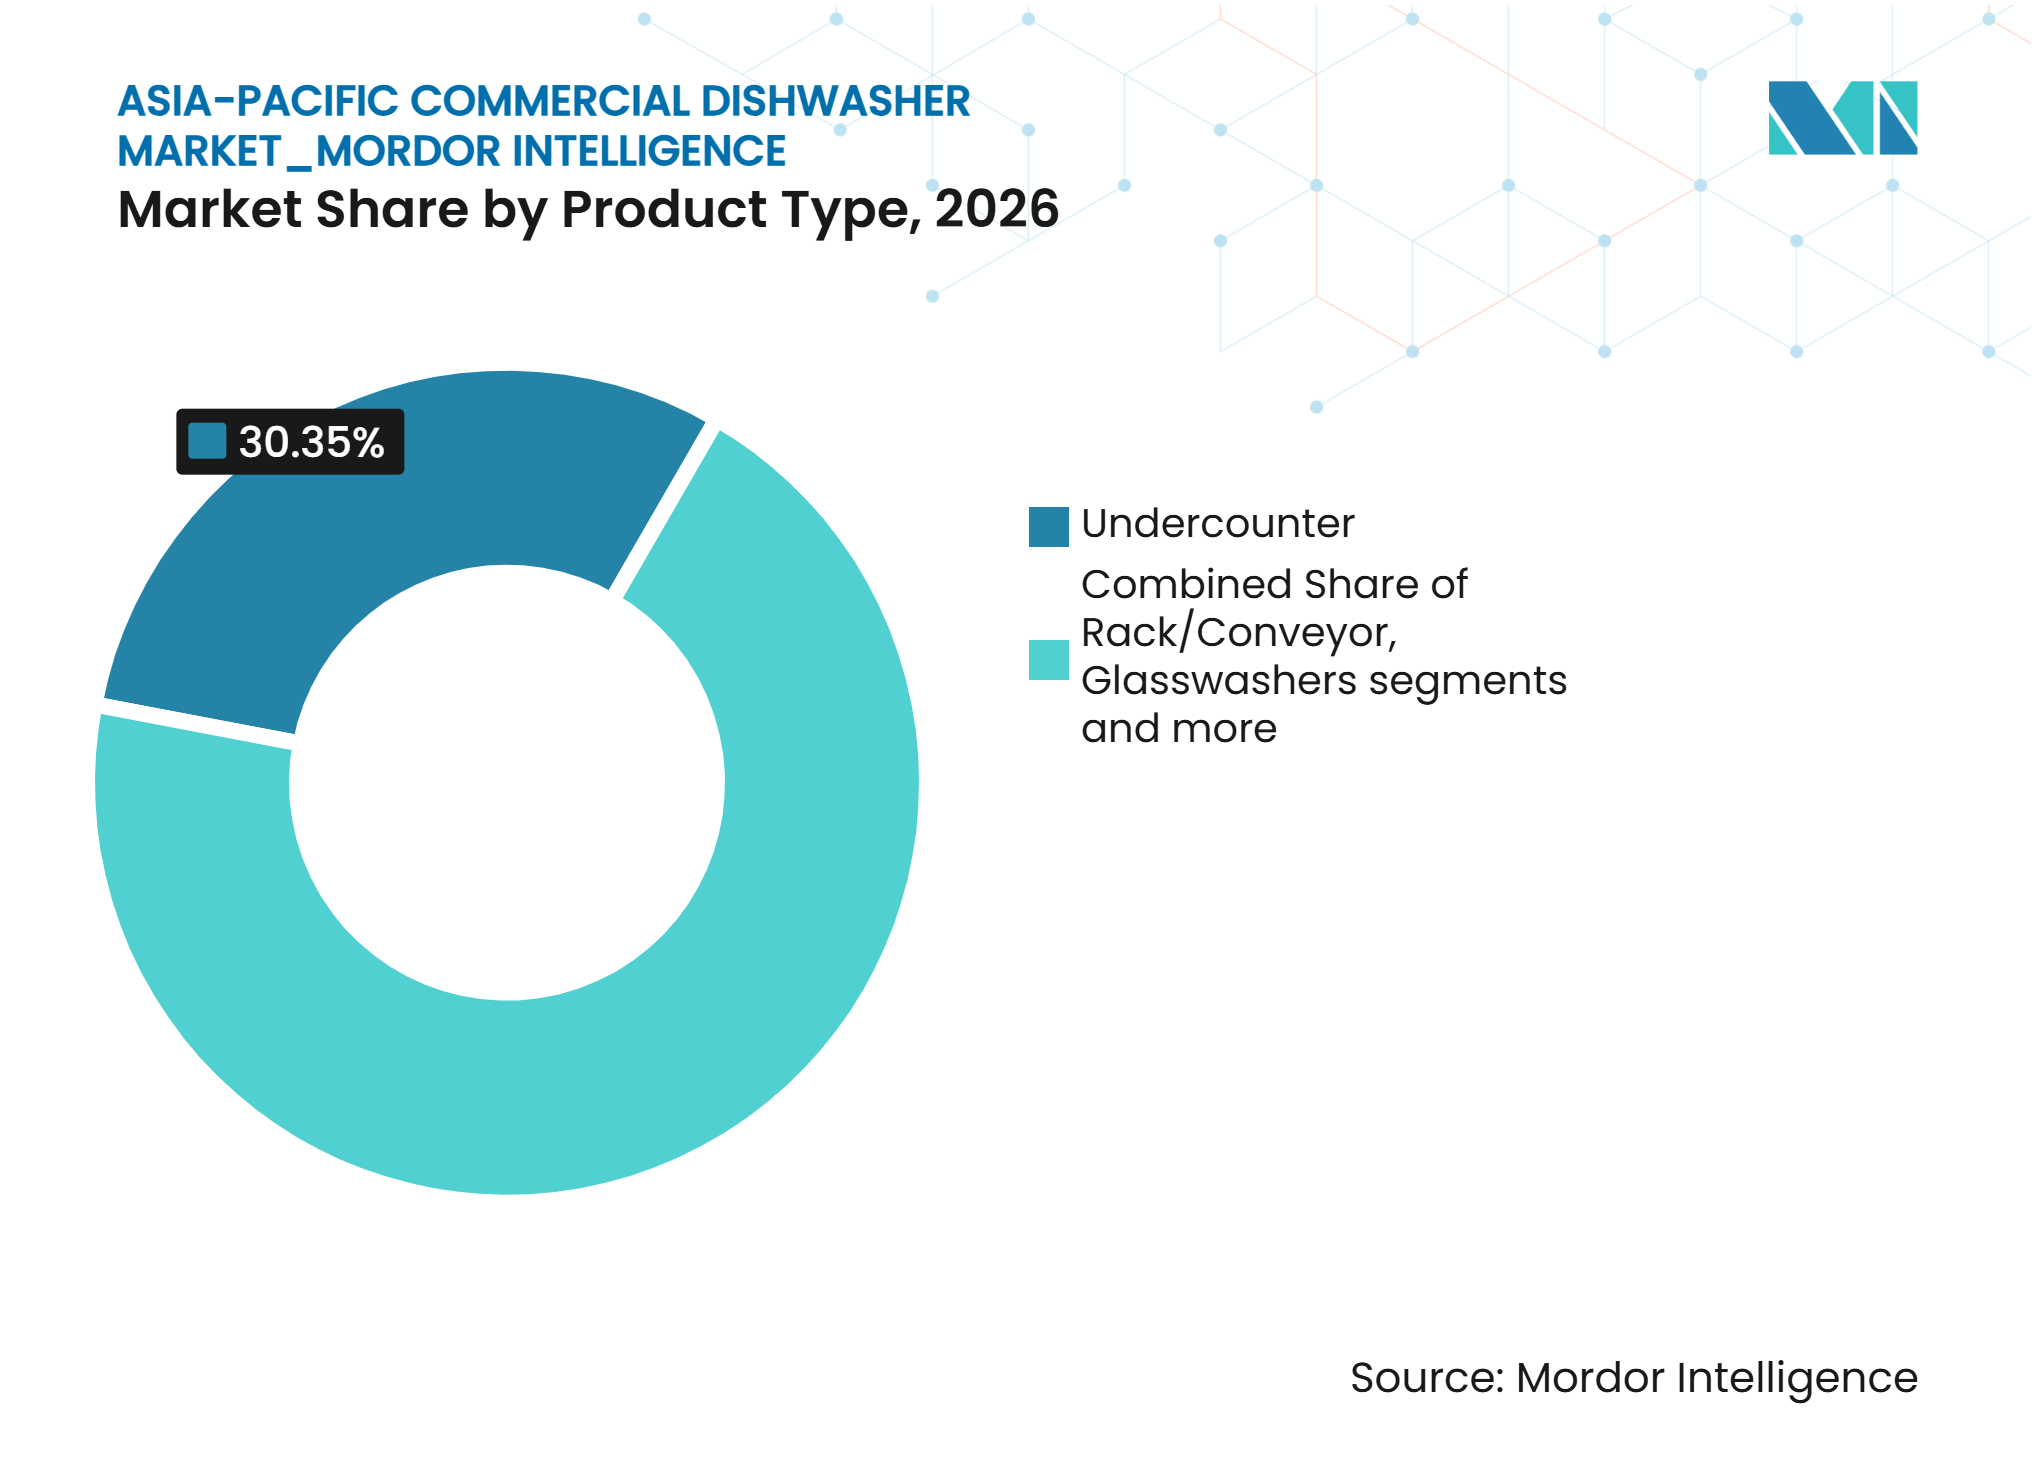
製品タイプ別では、アンダーカウンター機器が2026年のアジア太平洋業務用食器洗浄機市場シェアの30.35%を占め、グラスウォッシャーは2032年にかけてCAGR 6.90%で拡大すると予測されています。
-
容量別では、毎時50~150ラック帯が2026年のアジア太平洋業務用食器洗浄機市場シェアの43.36%を占め、毎時150ラック超帯は2032年にかけてCAGR 6.88%で拡大すると予測されています。
-
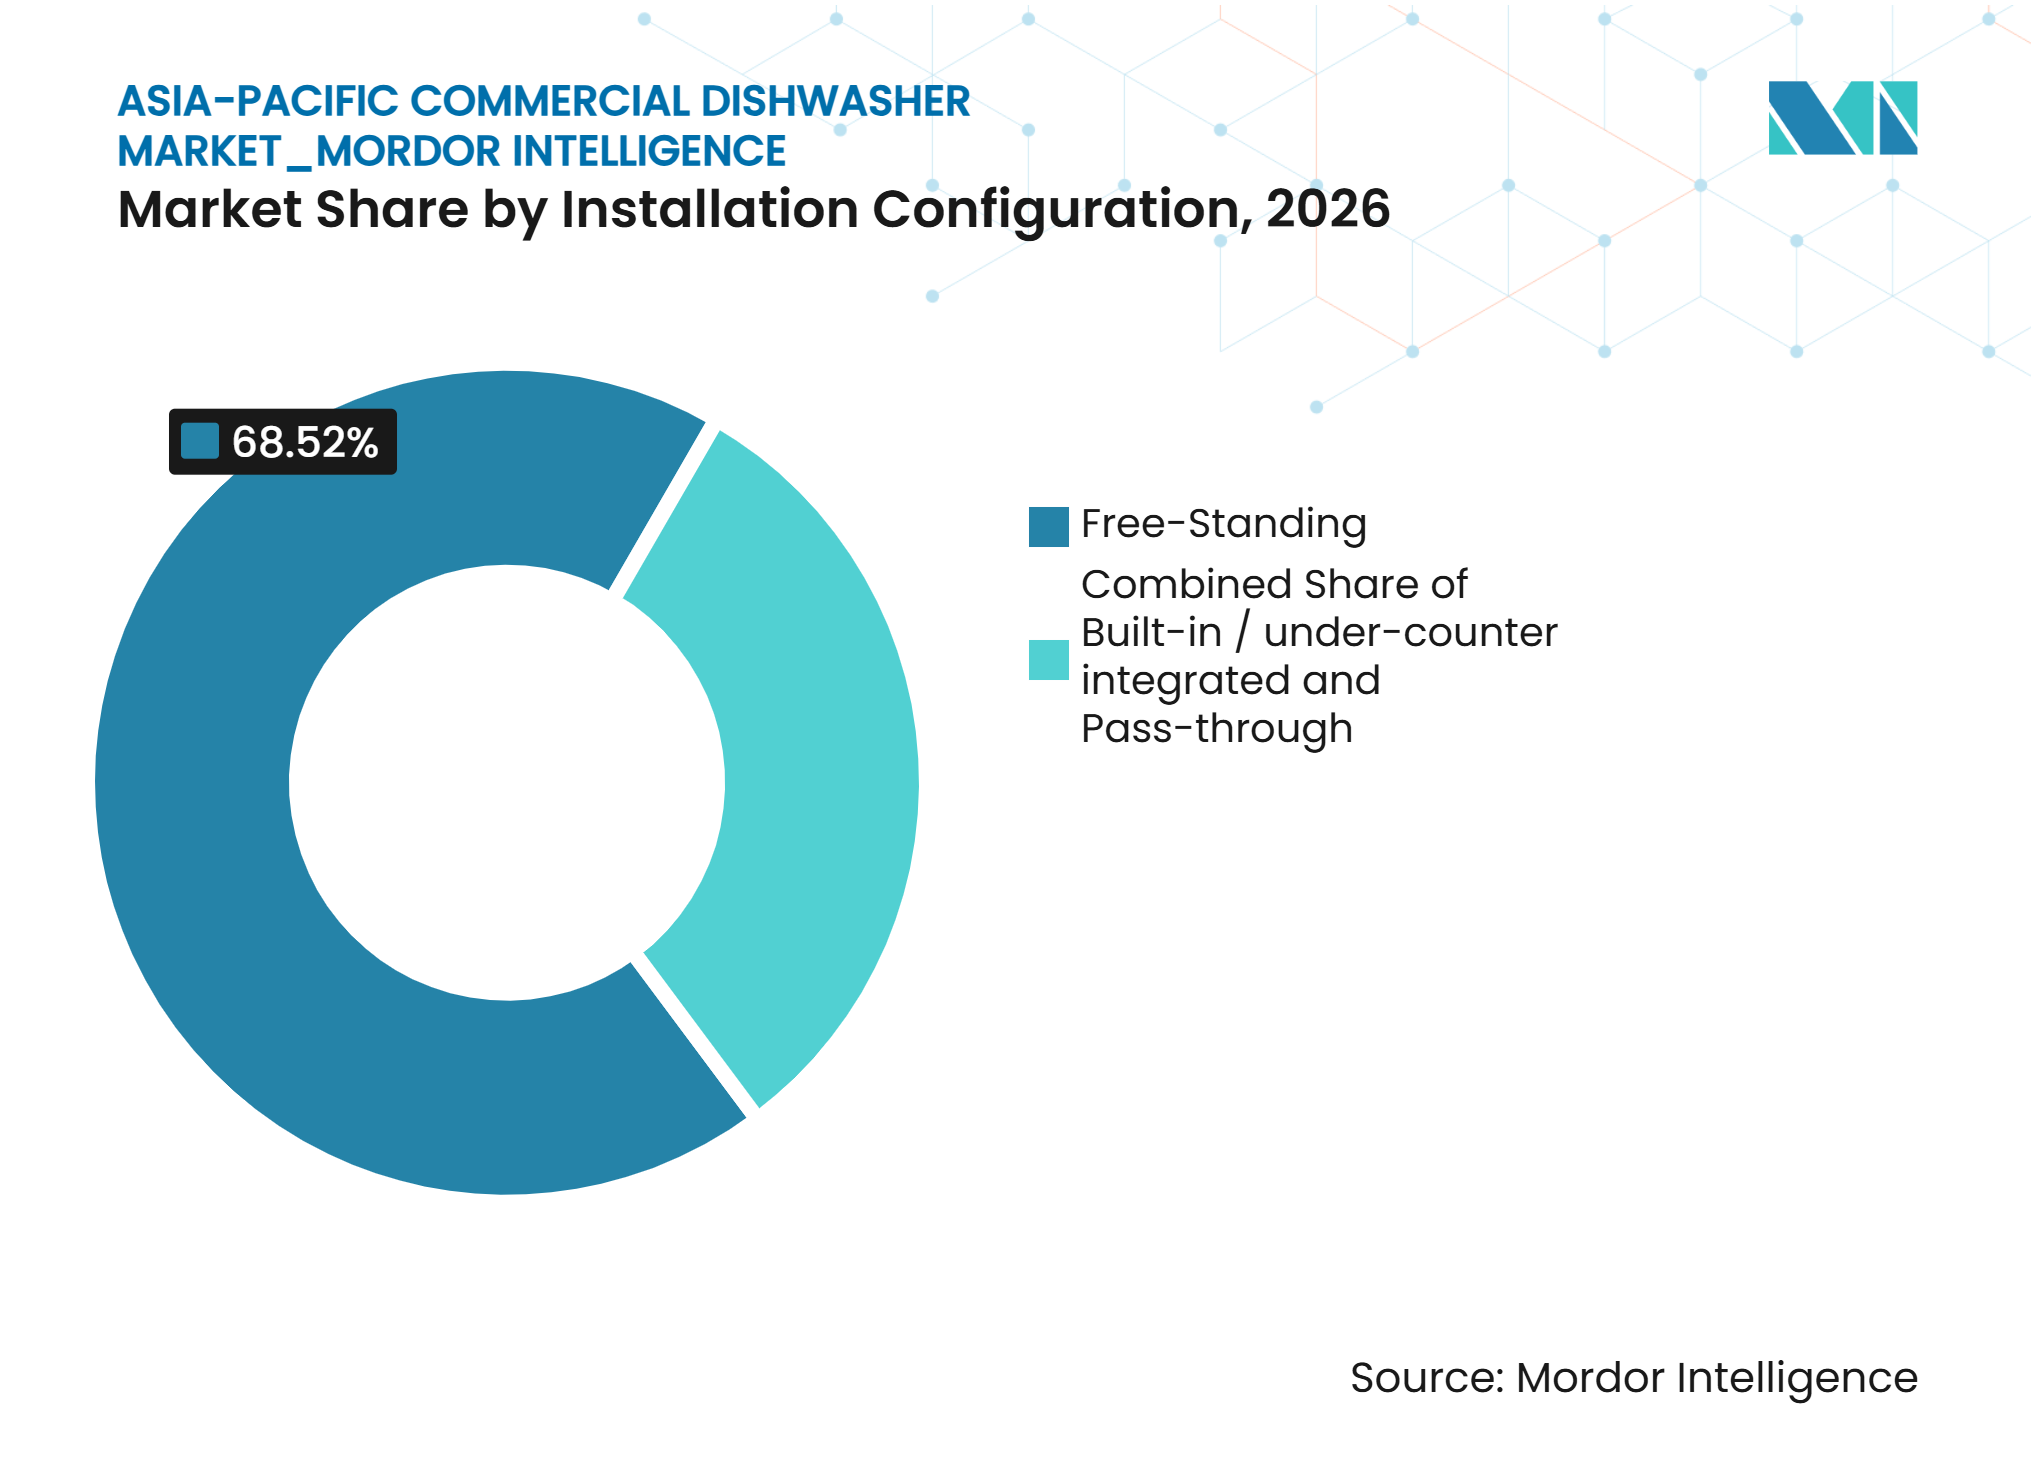
設置構成別では、フリースタンディングユニットが2026年に68.52%のシェアを占め、ビルトインおよびアンダーカウンター一体型構成は2032年にかけてCAGR 7.22%で拡大すると予測されています。
-
価格帯別では、エコノミー機器が2026年に48.71%のシェアを占め、プレミアム機器は2032年にかけてCAGR 6.95%で拡大すると予測されています。
-
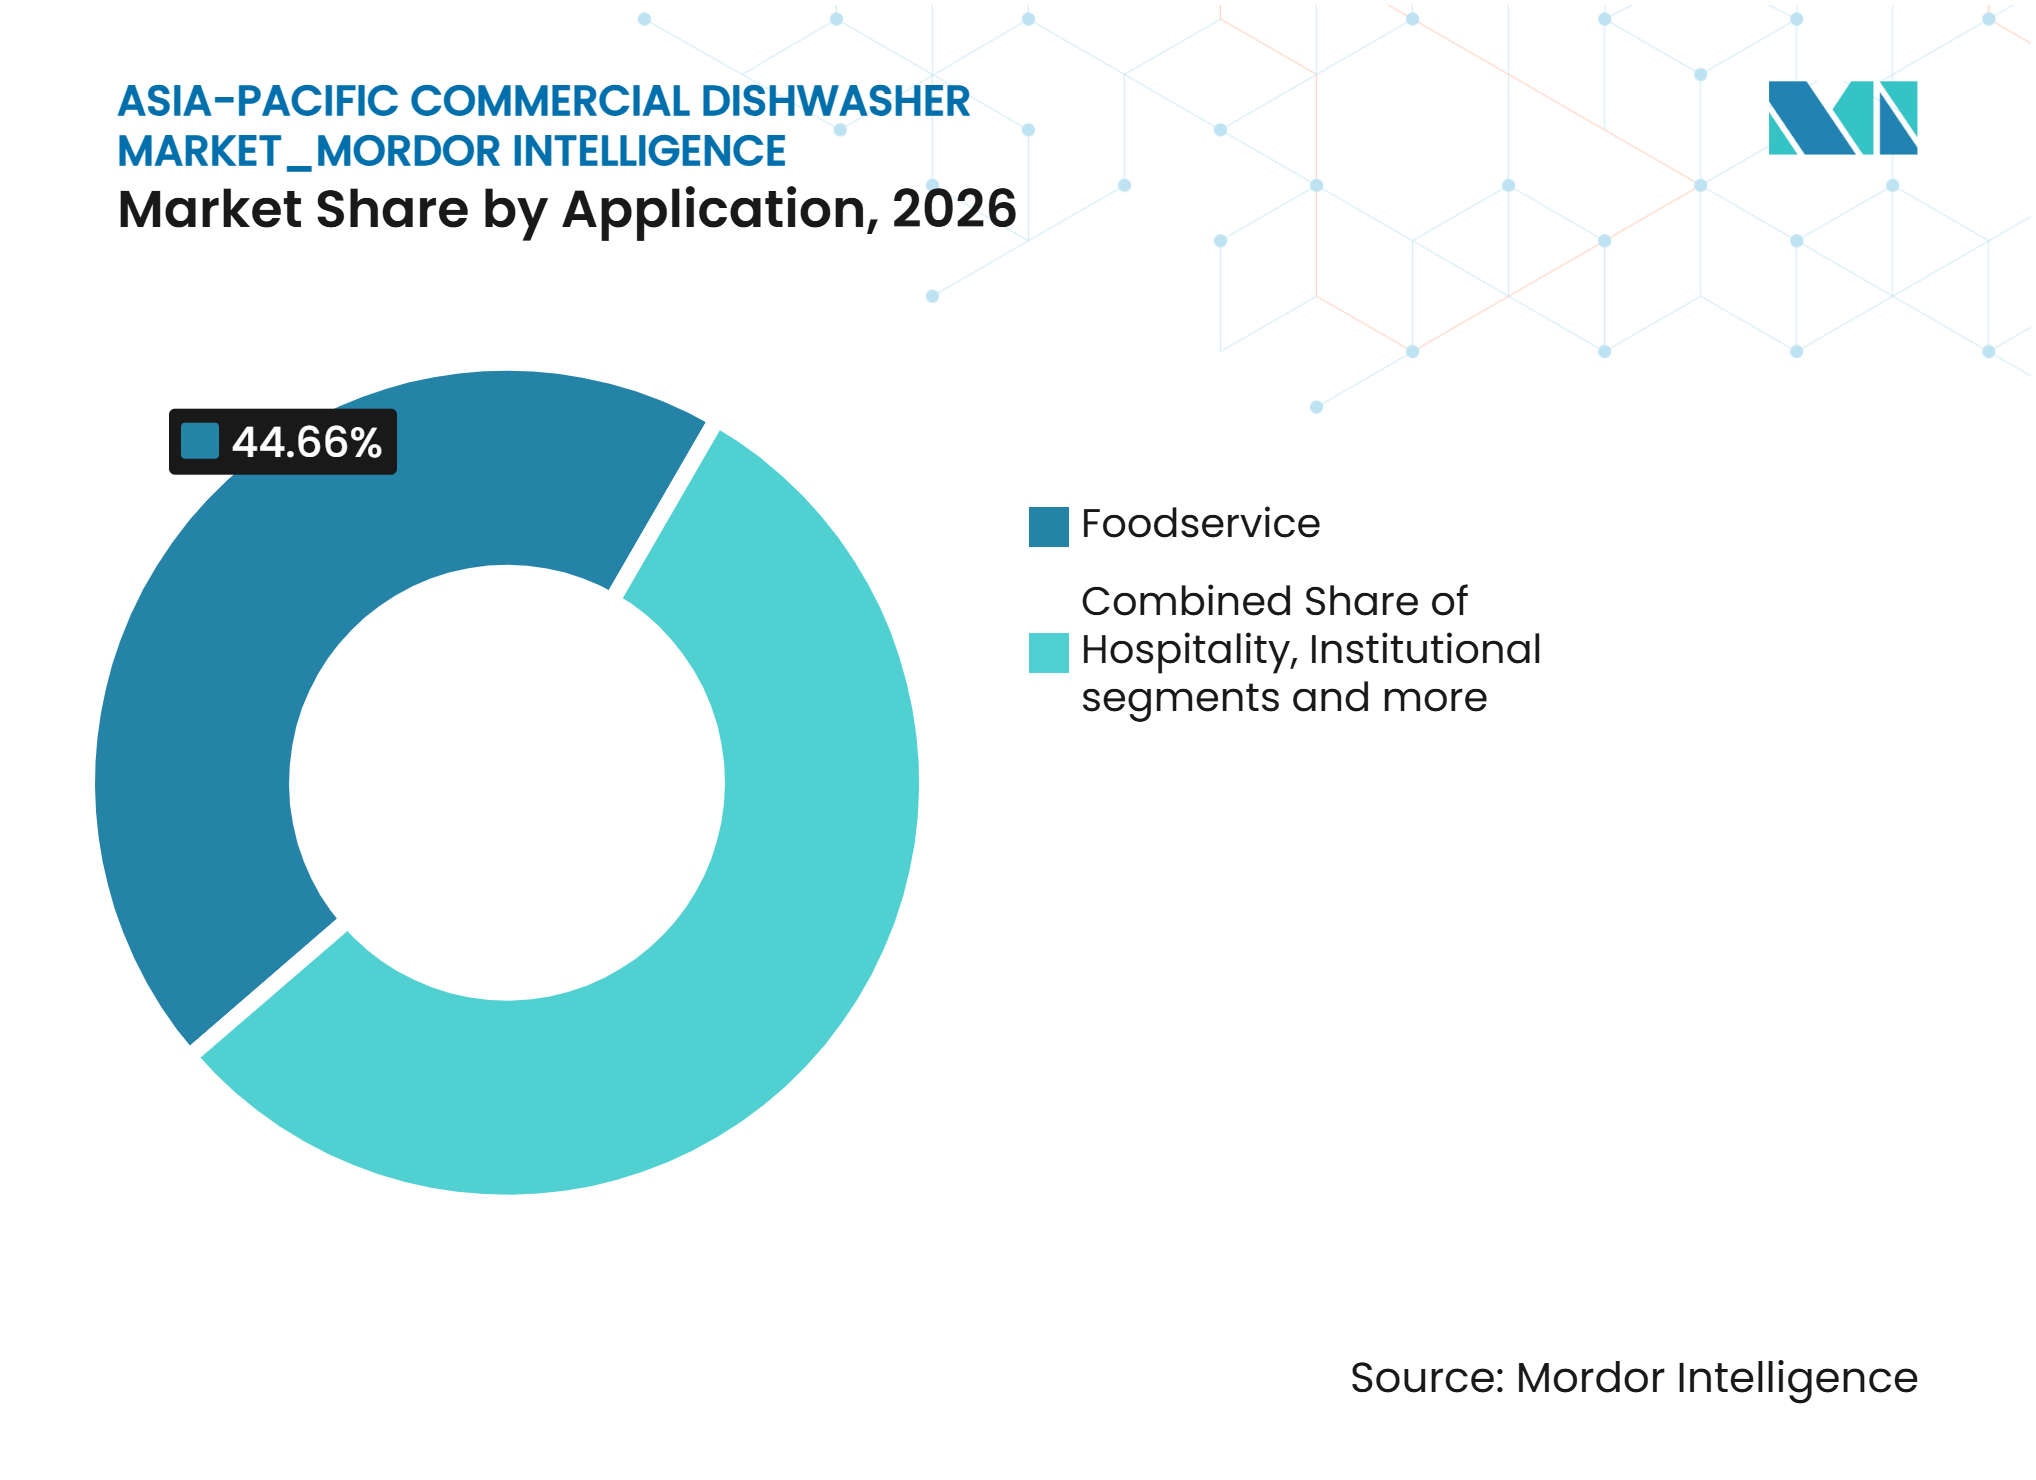
用途別では、フードサービスが2026年に44.66%のシェアを占め、ケータリングおよびセントラルキッチンは2032年にかけてCAGR 7.11%で拡大すると予測されています。
-
流通チャネル別では、ディーラーおよびディストリビューターが2026年に74.53%のシェアを占め、直接販売は2032年にかけてCAGR 7.23%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
アジア太平洋業務用食器洗浄機市場の促進要因インパクト分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 組織化されたフードサービスおよびQSRチェーンの拡大 | +1.6% | 中国、インド、東南アジア | 短期(2年以内) |
| ホスピタリティおよび観光インフラの拡充 | +1.2% | 日本、インド、東南アジア | 中期(2~4年) |
| 業務用厨房における人手不足と賃金インフレ | +1.1% | 韓国、日本、シンガポール、ベトナム | 短期(2年以内) |
| 衛生・HACCP・食品安全コンプライアンスの強化 | +0.9% | 中国、日本、オーストラリア | 中期(2~4年) |
| 水・エネルギー・化学物質の効率化需要 | +0.7% | オーストラリアおよび日本での早期効果を含むグローバル | 長期(4年以上) |
| クラウドキッチン、デリバリー優先フォーマット、マルチユニットフリートの標準化 | +0.8% | インド、中国、東南アジア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
組織化されたフードサービスおよびQSRチェーンの拡大
アジア太平洋地域のフードサービス拡大は、これまで業務用厨房インフラが限られていた小規模都市へのクイックサービスフォーマットの進出を促進しています。Yum Chinaは2025年に純増1,600~1,800店舗を目標とし、中国国内の17,000店超のKFCおよびピザハットネットワークに追加する計画です。この規模では、一貫した洗浄サイクルと再現性のある厨房ワークフローが求められます。提供された調査資料は、インドにおけるバーガーキングおよびドミノ・ピザの拡大計画も同様の調達パターンの一部として特定しています。マルチユニットオペレーターは、共通の機器仕様が各店舗での一貫した運営手順を支える場合に恩恵を受けます。これは、特に手洗いが一般的であった地域において、アジア太平洋業務用食器洗浄機市場における代替需要および初回需要を支えています。
ホスピタリティおよび観光インフラの拡充
新規ホテルおよび飲食施設の建設は、繰り返し発生する大量の食器洗浄に対応できる機器への需要を生み出しています。大型ホテル、宴会施設、および大規模ケータリングサイトは一般的に、コンパクトなカウンタートッ機器ではなく、ラック式、コンベア式、またはフライトタイプのシステムを必要とします。提供された資料は、これらのサイトがファインダイニング施設や宴会場を運営しているため、プレミアム機器の需要がアップスケールなホスピタリティ環境と結びついていることを示しています。これらの用途では、より高いスループットとより専門的な洗浄サイクルが求められます。ホテル開発はまた、設計段階で給水処理、排水、換気に対応できる統合型厨房レイアウトの必要性を支えています。これにより、アジア太平洋業務用食器洗浄機市場における高容量システムのビジネスケースが向上します。
業務用厨房における人手不足と賃金インフレ
人手不足により、アジア太平洋全域の業務用厨房において自動化の重要性が高まっています。ベトナムでは、2025年の最初の8か月間に飲食業の88%が人手不足を報告し、厨房アシスタントの需要が33%増加しました[1]。2025年8月に公表されたシンガポール全国雇用者連盟の調査では、雇用者の79%が翌年の主要課題として人件費の上昇を挙げています[2]。韓国のレストランも慢性的な人手不足に直面しており、自動化およびデジタル厨房ソリューションの活用が促進されています。ユーザー提供の分析によれば、水・エネルギー節約と組み合わせた人件費削減により、小規模オペレーターの投資回収期間を短縮できます。これにより、食器洗浄や厨房アシスタントの役割を担う人材の確保が困難な環境において、自動化機器の重要性が高まっています。
衛生・HACCPおよび食品安全コンプライアンスの強化
食品安全コンプライアンスの強化により、業務用厨房における予測可能な洗浄と記録管理の価値が高まっています。中国の国家市場監督管理総局は2025年9月に第104号令を発布し、2025年12月1日より施行されました。同令は、チェーンレストラン企業に対して段階的な食品安全管理システムの構築と洗浄・消毒の日次記録を義務付けています[3]。日本食品安全マネジメント協会は2025年9月に、日本の改訂食品安全フレームワークに準拠したJFS食品サービス規格Ver. 2.0を公表しました[4]。ISO 22002-2:2025はケータリングの前提条件プログラムを対象とし、食品安全管理の公式な参照基準を提供しています。これらのフレームワークにより、衛生機器はレストラン、ホテル、および施設厨房のコンプライアンス計画における実践的な要素となっています。また、繰り返し可能な洗浄性能とアクセスしやすい運転記録を備えた機器が優遇されます。
アジア太平洋業務用食器洗浄機市場の阻害要因インパクト分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期費用と改修の複雑さ | -1.4% | 東南アジア、インドの第2・第3層都市 | 短期(2年以内) |
| 硬水による鉱物スケールと専門サービス技術者の不足 | -0.7% | インド内陸部、東南アジア、アジア太平洋その他地域 | 中期(2~4年) |
| 配管・排水・電気・水圧インフラの不均一 | -0.6% | アジア太平洋新興市場、東南アジア | 中期(2~4年) |
| 価格感応度の高い市場における認知度の低さと手洗い慣行の惰性 | -0.6% | 東南アジア農村部、南アジアの第2・第3層都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期費用と改修の複雑さ
資本コストは、小規模オペレーターにとって業務用食器洗浄機の導入における主要な障壁であり続けています。購入の意思決定には、機器本体の価格だけでなく、電気設備のアップグレード、排水工事、給水処理コンポーネントが含まれます。バンコク、ジャカルタ、ホーチミン市の古いレストランでは、設置ガイドに規定された排水勾配、水圧、または換気スペースが不足している場合があります。これらの要件により、改修工事の総費用が大幅に増加する可能性があります。サービスとしての機器(Equipment-as-a-Service)や効率化融資の提供はこの障壁に対処できますが、提供された調査資料では、2026年時点での地域展開は初期段階にあると説明されています。その結果、多くの独立系オペレーターは、手洗いの運営上の限界にもかかわらず、手洗いに依存し続けています。
硬水による鉱物スケールと専門サービス技術者の不足
硬水条件は、インド内陸部、中国中部、および東南アジアの一部において、洗浄性能の低下、洗剤使用量の増加、機器寿命の短縮を引き起こす可能性があります。主要都市以外のオペレーターは、修理時間の長期化や純正スペアパーツへのアクセス制限に直面することもあります。非公式なメンテナンス体制は保証を損ない、衛生管理を弱体化させる可能性があります。2025年の『エナジーズ』誌の研究では、内部熱交換器の改修により排水洗浄水のエネルギーを最大50%回収できることが示されましたが、安定した性能は水質と定期的なスケール除去に依存します。これは、給水処理とサービスカバレッジが業務用購入者にとって周辺的な考慮事項ではないことを示しています。地域のサービスを改善し、メンテナンスを簡素化できる機器サプライヤーは、アジア太平洋業務用食器洗浄機市場における主要な導入障壁を低減できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
アンダーカウンター機器がコンパクト厨房の普及をリードアンダーカウンター機器は2026年のアジア太平洋業務用食器洗浄機市場の30.35%を占めました。クラウドキッチン、クイックサービスキオスク、カフェ・バー形式はより小さなフットリントを好むため、床面積が限られたサイトにはアンダーカウンターシステムが適しています。ラック式・コンベア式ユニット、ドア式・フード式機器、フライトタイプシステムは、施設厨房、ケータリング施設、ホテルレストランなど、より大量処理が必要なサイトに対応しています。グラスウォッシャーは2032年にかけてCAGR 6.90%で成長すると予測されており、日本、韓国、シンガポール、その他の都市市場における飲料主導のホスピタリティフォーマットに支えられています。スペシャルティコーヒー店、カクテルバー、ティー専門店は、一般的な食器洗浄プログラムではなく、専用のグラスケアサイクルを必要とします。これにより、グラス洗浄機器は標準的なレストランの食器洗浄とは異なる運営コンテキストに置かれます。また、オペレーターはグラスウェアの品質を日常的なバックオブハウス作業としてではなく、顧客サービスの一部として扱うことができます。専用サイクルにより、頻繁な回転を管理しながらプレゼンテーション基準を維持できます。このカテゴリーの製品選択は、バスケット形式、サイクル速度、バーカウンター後方の利用可能スペースによって異なります。これらのニーズは、フルサービスレストラン厨房の優先事項とは異なります。
MEIKOは2025年10月のHOSTミラノにてM-iFlow IPB供給装置とM-iQ BlueFire システムを発表しました。提供されたコンテンツによれば、この技術により供給装置の投入スタッフを最大50%削減でき、自動化によるプレミアム層の差別化を支援します。MEIKOはまた、より小さな食器洗浄エリア向けの次世代R-Seriesラックコンベア機器も発表しました。この製品の方向性は、コンパクトなレイアウトでも安定したスループットが求められる地域フードサービス需要の中間帯と一致しています。アンダーカウンター機器のアジア太平洋業務用食器洗浄機市場規模は、コンパクトな業務用厨房の継続的な成長に支えられています。小さなフットプリントと省力化機能を組み合わせたメーカーは、この需要により効果的に対応できます。重要な要件は単に洗浄速度の向上ではありません。コンパクトなオペレーターは、利用可能なワークスペースに収まり、スタッフが使いやすく、営業時間を中断せずにメンテナンスできる機器を必要としています。これにより、小規模フォーマットは大量処理の施設厨房とは異なる調達ロジックを持ちます。また、実用的なサービスアクセスが製品選択の重要な要素となります。



容量別:
中間スループット帯がコア市場を支える毎時50~150ラック帯は2026年のアジア太平洋業務用食器洗浄機市場の43.36%のシェアを占めました。この容量帯は、定期的なサービス量を管理する中規模レストラン、ホテルのオールデイダイニング施設、および施設食堂に適しています。毎時50ラック未満の機器は、初期費用と設置の簡便さをより重視する小規模独立店舗やスペシャルティカフェに対応しています。毎時150ラック超帯は2032年にかけてCAGR 6.88%で成長すると予測されています。ケータリングアグリゲーター、病院、大学、セントラルキッチンは、食品調製を集約するにつれてこの容量を必要とします。これらの需要はスループット、人件費削減、および大規模での一貫した衛生維持の必要性に基づいています。多くの場合、購入の意思決定は中央生産ラインの広範な設計と連動しています。機器は保管、廃棄物処理、ラック移動、および食事サービスのタイミングと連携して機能する必要があります。これにより、サービスの信頼性が定格容量と同様に重要となります。購入者はまた、ピークサービス期間中も厨房の流れを乱すことなく出力を維持できる機器を必要としています。
引用された2025年の『エナジーズ』誌の研究では、運転条件が維持された場合、熱交換器の設計により排水洗浄水のエネルギーを最大50%回収できることが示されました。したがって、高容量システムは大規模購入者に対して手動ワークフローよりも強力な運転効率のケースを提供できます。ただし、機器性能は依然として水質、予防的メンテナンス、および適切な設置に依存します。中間帯のアジア太平洋業務用食器洗浄機市場シェアは、フルフライトタイプラインを必要としない量のオペレーターの大きな基盤を反映しています。上位帯では、購入者は人件費、エネルギー、衛生の考慮事項を統合するシステムをますます重視しています。これにより、メーカーが大型施設向けに高スループットユニットを単独の設備投資としてではなく、運営ソリューションとして位置付ける余地が生まれます。投資家が繰り返し可能なワークロードと明確な人件費制約に投資を結びつけられる場合、運営ケースが最も強くなります。容量だけで適合性は決まりません。ラックフロー、洗浄品質、ユーティリティの利用可能性、およびスタッフのルーティンがすべて結果に影響します。設置前にこれらの条件を評価できるサプライヤーは、機器の不適合リスクを低減できます。
設置構成別:
フリースタンディングユニットが改修主体の市場を支配フリースタンディング機器は2026年の設置構成セグメントの68.52%のシェアを占めました。その地位は、ビルトインまたはパススルーシステムの設置に高額な構造改修が必要となる既存業務用厨房の大きなストックを持つ地域の状況を反映しています。パススルーおよびライン一体型システムは、高スループットの施設厨房、スタジアムケータリング、大型ホテルの宴会施設に対応しています。これらのサイトでは、汚れた食器からきれいな食器への継続的な流れが必要です。ビルトインおよびアンダーカウンター一体型構成は2032年にかけてCAGR 7.22%で成長すると予測されています。新規厨房プロジェクトでは、元の設計段階から排水、電気、換気、食器洗浄スペースを組み込むことができます。
一体型機器へのシフトは、フリースタンディング機器の必要性を排除するものではありません。既存の独立系レストランや古いホスピタリティサイトは、改修に対応したユニットに引き続き依存します。提供された調査資料は、一体型レイアウトをインドおよびベトナムにおけるグリーンフィールドのホスピタリティおよびフードサービス開発と結びつけています。これは、設計段階での設置が古い施設での普及を制約する複雑さを軽減できるため、重要です。アジア太平洋業務用食器洗浄機市場は、アップグレードサイクルと新規設置需要の両方を引き続き含んでいます。したがって、製品ポートフォリオは、サイト条件が大きく異なる購入者に対応する必要があります。フリースタンディングユニットは、オペレーターがレイアウトを変更せずに既存の厨房をアップグレードする必要がある場合に最も実用的な選択肢となる場合があります。一体型ユニットは、開発者がバックオブハウスのワークフロー全体を事前に設計できる場合により適しています。これらの選択は、設置時間、補助ユーティリティの要件、および購入者が必要とするサービス体制の種類に影響します。このカテゴリーは、柔軟な改修オプションと新規プロジェクトに組み込まれたシステムの両方を引き続き必要としています。

価格帯別:
エコノミーモデルが数量を牽引し、プレミアムが勢いを増すエコノミー機器は2026年の価格帯セグメントの48.71%のシェアを占めました。独立系レストラン、小規模ホテル、施設食堂は、長期的な運営コストよりも購入コストを優先することが多いです。ミドルレンジ機器は、定義されたブランド仕様に対して信頼性の高いパフォーマンスを必要とする組織化されたフードサービス購入者向けです。プレミアム機器は2032年にかけてCAGR 6.95%で成長すると予測されています。需要は、エネルギー効率、接続性、サービス契約を重視する日本、韓国、オーストラリアのアップスケールなホスピタリティおよび購入者に支えられています。人手不足により、プレミアム機器の意思決定において総所有コストの重要性も高まっています。
Electrolux ProfessionalのNeoBlue Touchアンダーカウンターユニットは、提供されたドラフトによれば、スマート接続性、ワンボタン操作、1サイクルあたり2.1リットルの水使用量を備えています。この例は、サプライヤーが人件費制約のある厨房向けに機能を追加しながら操作を簡素化している方法を示しています。プレミアム購入者は、調達の一環として水使用量、化学物質使用量、衛生の一貫性、サービスの利用可能性を評価する可能性が高いです。エコノミー機器は、アジア太平洋の多くのオペレーターが依然として価格感応度が高いため、引き続き重要です。この二重の需要構造により、アジア太平洋業務用食器洗浄機市場は価格帯全体にわたって広範なままです。また、メーカーがエコノミー機器からプレミアムモデルへの移行を正当化する運営上のメリットを説明する必要性も生まれます。購入者は、人件費の利用可能性、洗浄の一貫性、または運営リソースの管理など、明確な要件に追加コストを結びつけられる必要があります。そのリンクがなければ、多くの小規模オペレーターにとって低い取得コストが引き続き強い考慮事項となります。明確な製品・サービス差別化を持つサプライヤーは、エントリーレベルと仕様主導の需要の両方に対応できます。エントリーレベルの購入者は、シンプルな機器と透明な設置要件を必要としています。プレミアム購入者は、機器性能と並んで運営管理、文書化、サービス契約条件を評価する可能性が高いです。違いは単に価格の問題ではありません。業務用厨房全体にわたる人員配置、顧客量、食品安全要件の違いを反映しています。これが、地域において幅広い価格帯が引き続き重要な理由です。
用途別:
フードサービスが数量を支配し、ケータリング形式が新たな需要を牽引フードサービスオペレーターは2026年の用途セグメントの44.66%のシェアを占めました。中国、インド、東南アジア全体の独立系レストランとチェーン形式が、業務用厨房購入者の最大の設置基盤を形成しています。ホスピタリティは、ホテル、リゾート、飲食施設が繰り返しの食器・グラス洗浄を必要とするため、依然として重要な用途です。病院、学校、企業施設の施設厨房は、衛生責任に結びついた安定した需要を提供します。ケータリングおよびセントラルキッチンは2032年にかけてCAGR 7.11%で成長すると予測されています。これらのユーザーは標準化された機器を必要とし、フリート契約の下で複数のユニットを購入できます。
セントラルキッチンは複数のデリバリーチャネルに対応し、複数のブランドの食品調製を組み合わせる場合があります。この運営モデルにより、繰り返し可能な洗浄サイクルと予測可能なサービスサポートの価値が高まります。提供された資料は、ケータリング購入者が共通仕様に対して複数の機器を購入するため、戦略的に価値があると説明しています。フードサービスの成長は均一ではなく、小規模オペレーターは初期費用と改修の複雑さによって制約を受け続ける可能性があります。フードサービスのアジア太平洋業務用食器洗浄機市場規模は、レストランとチェーン店がコアの購入者基盤を代表するため、依然として相当なものです。ケータリングの成長は、マルチサイトサービスとフリート調達をサポートできるサプライヤーに明確な機会を提供します。これらのアカウントは複数の拠点にわたって一貫した機器を必要とし、したがって共通の運営手順により大きな価値を置きます。また、機器ごとに手配するのではなく、ネットワーク全体で調整されたサポートを期待できます。これにより、アカウント管理とサービスカバレッジが販売において重要となります。試運転とスタッフトレーニングを標準化できるサプライヤーは、これらの購入者にとってフリート展開を容易にすることができます。
流通チャネル別:
ディストリビューターがネットワークを保持し、直接販売が加速ディーラーおよびディストリビューターは2026年の流通チャネルの74.53%のシェアを占めました。多くの言語、地域規制、サービス条件にまたがる地域において、その役割は特に重要です。ディストリビューターは、地域の設置調整、スペアパーツ、融資サポート、顧客サービスを提供できます。直接販売は2032年にかけてCAGR 7.23%で成長すると予測されています。マルチユニットオペレーターは、メーカーとの直接交渉を通じてフリート価格と仕様管理をますます求めています。デジタル設定・注文ツールも、顧客が成熟した調達プロセスを持つ場合に直接エンゲージメントをサポートできます。
MEIKOの接続されたコンプライアンスおよび予測サービスアプローチは、機器使用と継続的なサービスデータを結びつけることで、オペレーターとのメーカー関係を強化します。これは、断片化した市場におけるディストリビューターの必要性を排除するものではありません。購入者が試運転、迅速な修理、実践的なトレーニングを必要とする場合、地域パートナーは引き続き中心的な役割を果たします。直接販売は、調達を標準化できるチェーン、施設グループ、フリート購入者に最も関連しています。ディストリビューターが保持するアジア太平洋業務用食器洗浄機市場シェアは、その継続的な運営上の関連性を示しています。サプライヤーは、大規模アカウントとのより緊密な関係を構築しながら、地域のサービス品質を保護するチャネル戦略を必要としています。また、小規模顧客をタイムリーなサポートなしに放置するチャネルモデルを避ける必要があります。設置に地域整と即時のトラブルシューティングが必要な場合、ディストリビューターは引き続き有用です。大規模グループが独自の技術仕様を設定できる場合、直接関係がより適切となる場合があります。バランスの取れたアプローチにより、メーカーは断片化した市場でのカバレッジを弱めることなく、より大きな契約を追求できます。これはまた、単一ユニットのみを購入するオペレーターの顧客体験を保護します。地域のサービス知識をメーカーの製品開発優先事項と結びつけ続けます。設置・修理作業からのフィードバックは、将来の地域プロジェクトにより適した仕様を設定するのに役立ちます。
地域分析
中国
中国は2026年のアジア太平洋業務用食器洗浄機市場シェアの41.71%を占めました。その地位は、大規模な業務用厨房基盤とフードサービス事業の継続的な正式化に支えられています。Yum Chinaの2025年の純増1,600~1,800店舗の目標は、標準化された厨房プロセスを必要とするチェーンレストラン拡大の規模を示しています。SAMR第104号令は2025年12月1日に施行され、チェーンレストラン企業に食品安全管理システムの維持と日次洗浄記録の保持を義務付けています。この規制上の影響は、文書化された衛生プロセスを改善する直接的な理由を生み出しています。国内サプライヤーはエコノミーおよびミドルレンジの需要に対応し、国際ブランドは正式なコンプライアンス仕様と施設要件がより重要視される場合に関連性を維持しています。したがって、地域市場は価値主導の競争と専門的なプレミアム需要の両方を支えています。
インド
インドは2032年にかけてCAGR 7.36%で拡大すると予測されており、アジア太平洋業務用食器洗浄機市場で最も高い国別成長率です。提供されたRDは、このパフォーマンスをホスピタリティ開発、クイックサービスレストランの展開、クラウドキッチン、および人件費の上昇と結びつけています。普及率が業務用厨房基盤よりも低いため、成長は代替サイクルよりも新規導入に基づいています。これにより、より成熟した市場よりも長い需要成長期間が支えられます。価格感応度、水質条件、および不均一なインフラが、主要都市以外での普及ペースを依然として制限しています。シンプルな設置ガイダンス、給水処理、および地域サポートを提供するサプライヤーは、これらの実際的な制約に対処できます。これにより、多様な運営条件でメンテナンスが容易なソリューションへの開口部が生まれます。インドの購入者はまた、設置前に必要な運営コストと補助作業に関する明確な情報を必要としています。接続や保守が困難なソリューションは、人件費削減を提供する場合でも魅力を失う可能性があります。したがって、製品設計、流通、アフターセールスサポートが連携して機能する必要があります。これは、専門技術者へのアクセスが少ない主要都市以外で特に重要です。
多様な地域にわたる地域ダイナミクス
日本は、改訂された食品安全フレームワークの下での高い人件費と食品衛生要件を通じてプレミアム需要を支えています。JFSMの2025年食品サービス規格は、フードサービスオペレーターに認められたフレームワークを提供し、文書化された衛生慣行への注意を支援します。韓国のレストランの人手不足は、自動化およびデジタル厨房ソリューションへの関心を高めています。東南アジアは多様であり、フィリピン、マレーシア、インドネシアでの価感応度の高い需要と、シンガポールおよびタイでの高付加価値ホスピタリティ需要が共存しています。ベトナムは、2025年に飲食業の雇用主が深刻な人手不足を報告したため、際立っています。地域全体で、サプライヤーの成功は機器仕様、地域サービスアクセス、給水処理、および購入者の予算を一致させることにかかっています。これらの違いにより、単一の機器またはチャネル戦略がすべての地域に適合することはできません。日本のホテルに適したプレミアム構成は、東南アジアの小規模都市の独立系店舗のコストまたはサービス条件に合わない場合があります。場所を超えた共通のニーズは信頼性の高い衛生ですが、その結果に至る経路は異なります。サプライヤーは機器設計を地域の水質条件と顧客のスキルレベルに合わせる必要があります。したがって、地域の成長は、フードサービス拡大の見出しと同様に、実際的な適応に依存します。
競合環境
市場集中度
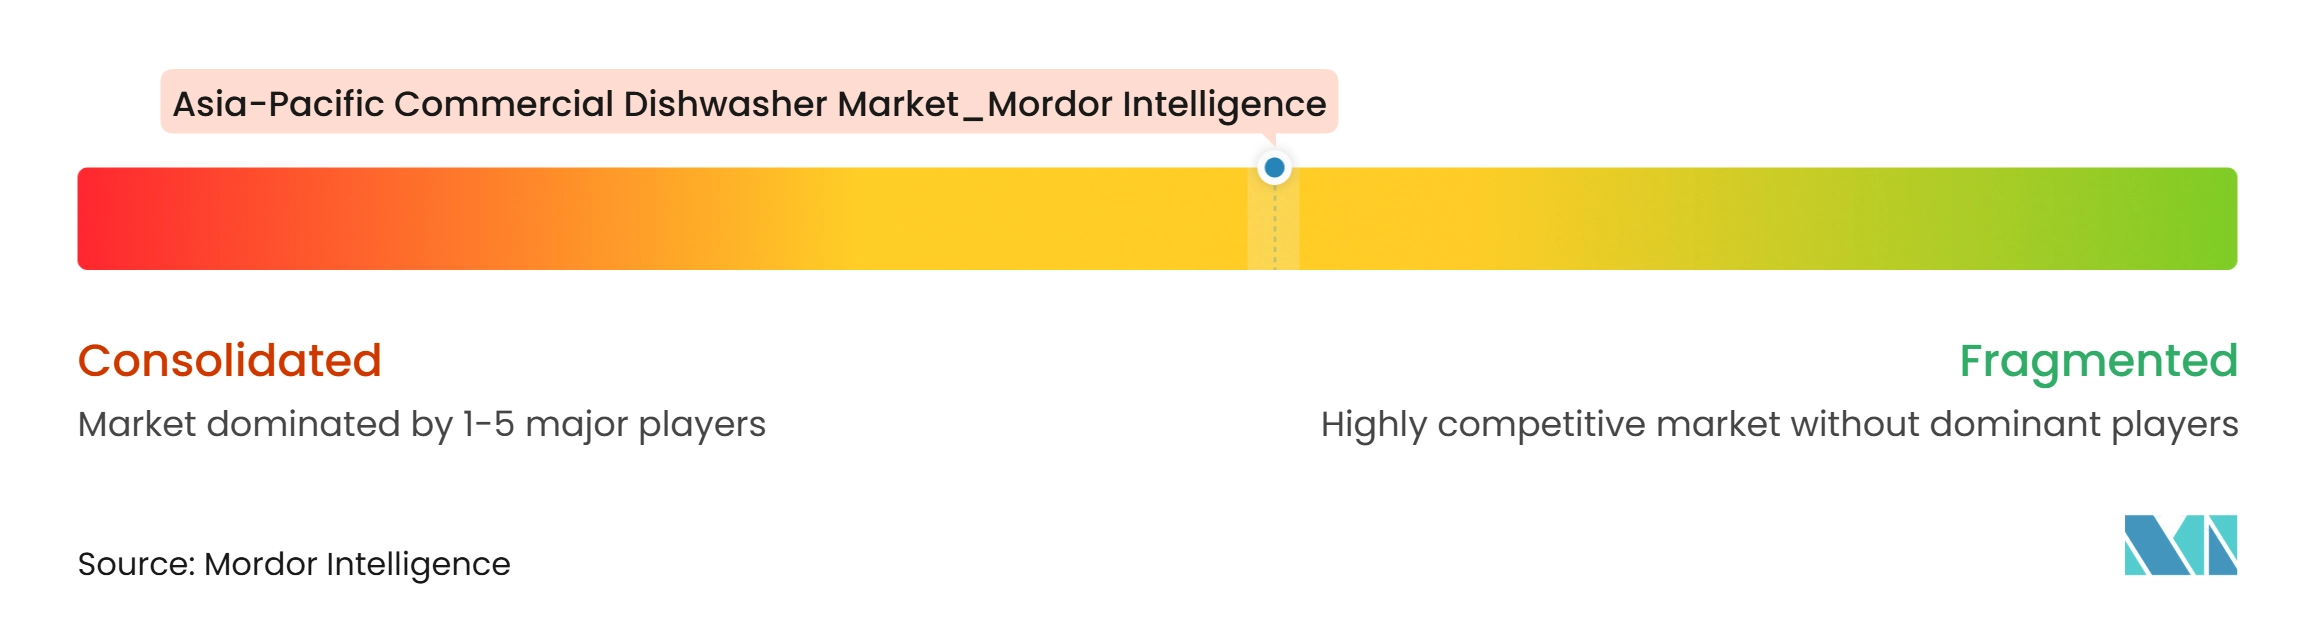
アジア太平洋業務用食器洗浄機市場は適度に断片化されています。MEIKO、Electrolux Professional、Hoshizakiはプレミアムおよびアッパーミドルレンジの用途で強いブランド認知度を持ち、地域サプライヤーは価値志向の層で積極的に競争しています。競争は価格、スループット、サービスアクセス、衛生性能、および運営効率によって形成されています。市場参加者はまた、地域の設置条件と資格のあるサービス技術者の利用可能性に対処する必要があります。これにより、厨房の稼働時間、オペレータートレーニング、および交換部品の利用可能性が顧客満足度に直接影響するため、製品のみの提供の優位性が低下します。業務用ユーザーは毎日機器に依存しているため、ダウンタイムは厨房の能力とフードサービスの品質に影響を与える可能性があります。したがって、初期価格と並んで技術者と部品の利用可能性を評価します。地域のチャネルパートナーはサイトの制約を理解し、設置をサポートできるため重要です。ブランド力は依然として関連性がありますが、最初の販売後は運営サポートが決定的であることが多いです。機器とトレーニング、給水処理サポート、および迅速なサービスを組み合わせた企業は、業務用アカウントを維持するのに有利な立場にあります。
MEIKOは2025年10月17日から21日にかけてHOSTミラノにてM-iQ BlueFire フライトタイプ食器洗浄機とM-iFlow IPB供給装置を実演しました。提供された調査資料は、投入人件費の削減をこのシステムの価値提案の重要な部分として特定しています。Electrolux Professionalは2025年11月6日にスウェーデンのクリーンテック企業Mimblyとの戦略的パートナーシップおよびマイノリティ投資を発表しました。この動きにより、業務用洗濯および食器洗浄業務における節水、マイクロプラスチックろ過、熱回収機能とのオファーが結びつきました。Hobartは2025年3月28日にPWn Prepウォッシャーを発表し、ベントレスエネルギーリカバリー技術と節水の提案を示しました。これらの行動は、人件費、資源効率、および設置コストが製品開発の中心的な領域であることを示しています。
接続された監視も競争の別の領域です。Diverseyは2025年にIntelliDish CONTROLを導入し、洗浄・すすぎ温度、洗剤・水使用量、コンプライアンスアラートをリアルタイムで追跡します。このようなシステムは、複数のサイトにわたって一貫したデータを必要とするマルチユニットオペレーターに関連する可能性があります。Ali Groupのブランポートフォリオは製品および価格カテゴリー全体にわたる幅広いカバレッジを提供し、地域の競合他社はローカルに設定された機器と低価格で競争しています。Hoshizakiの長年のサービス存在感は日本での地位を強化し、サービス集約型カテゴリーで際立っています。競合環境は、提供された企業シェアデータから集中スコアを計算できないほど広範なままです。利用可能な証拠は、少数のサプライヤーによる支配ではなく、適度な集中レベルを支持しています。国際的な専門家は、自動化、文書化されたパフォーマンス、および幅広いサービスカバレッジを重視するセグメントで競争しています。地域サプライヤーは、顧客が低い購入コストまたはローカルに調整された構成を優先する場合に関連性を維持しています。結果は、同じブランド間の均一な競争ではなく、複数のレベルにわたる競争です。ソースドラフトにはサプライヤーシェアの数値が提供されていないため、数値的な集中スコアは支持できません。
アジア太平洋地域の業務用食器洗浄機市場規模のリーダー企業
-
Hoshizaki Corporation
-
ITW Food Equipment Group
-
MEIKO Maschinenbau GmbH and Co. KG
-
Winterhalter Gastronom GmbH
-
Electrolux Professional AB
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域の業務用食器洗浄機市場規模 このレポートでカバーされる企業
- Ali Group S.r.l.
- Blakeslee Inc.
- Champion Industries, Inc.
- CMA Dishmachines
- Comenda-Ali Group
- Electrolux Professional AB
- Fagor Industrial S. Coop
- Hoshizaki Corporation
- Insinger Machine Company
- ITW Food Equipment Group
- Jackson WWS, Inc.
- Kromo S.r.l.
- LG Electronics Inc.
- MEIKO Maschinenbau GmbH and Co. KG
- Miele and Cie. KG
- Middleby Corporation*
最近の産業開発事情 アジア太平洋地域の業務用食器洗浄機市場規模
- 2026年3月:Hoshizakiは、ARICOの保有株式を51%から99.6%に引き上げることに合意し、2026年4月初旬にホーチミン市工場からのHoshizakiブランド製品の商業出荷が開始されたことで、東南アジアにおける製造コミットメントを深めました。
- 2025年11月:Electrolux Professional Groupは、スウェーデンのクリーンテック企業Mimblyとの戦略的パートナーシップおよびマイノリティ株式投資を発表しました。同社のMimboxプラグインソリューションは、業務用洗濯および食器洗浄業務において水使用量を削減し、50ミクロンまでのマイクロプラスチックをろ過し、熱エネルギーを回収します。
- 2025年4月:Fagor IndustrialはDuo-Klipエネルギー回収システムを搭載したiNOVA業務用食器洗浄機シリーズを発表しました。このシリーズはNAFEM 2025で発表され、グラスウォッシャー、フード型機器、トンネル食器洗浄機をカバーしています。
- 2025年3月:HobartはPWnシリーズ鍋・フライパン・調理器具用業務用食器洗浄機を発売しました。同社は、この機器が従来の3槽シンクと比較して年間75,000ガロン以上の水を節約すると述べています。Advansys構成にはベントレスエネルギーリカバリー技術が含まれており、設置コストを3,500 米ドル以上削減します。
アジア太平洋地域の業務用食器洗浄機市場規模レポートの調査範囲
セグメンテーション概要
| ラック/コンベア |
| アンダーカウンター |
| ドア式またはフード式 |
| グラスウォッシャー |
| フライトタイプ/連続コンベア食器洗浄機 |
| 毎時50ラック未満 |
| 毎時50~150ラック |
| 毎時150ラック超 |
| フリースタンディング |
| ビルトイン/アンダーカウンター一体型 |
| パススルー/ライン一体型 |
| エコノミー |
| ミドルレンジ |
| プレミアム |
| フードサービス |
| ホスピタリティ |
| 施設 |
| ケータリングおよびセントラルキッチン |
| その他 |
| 直接販売 |
| ディーラーおよびディストリビューター |
| インド |
| 中国 |
| 日本 |
| オーストラリア |
| 韓国 |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) |
| アジア太平洋その他地域 |
| 製品タイプ別 | ラック/コンベア |
| アンダーカウンター | |
| ドア式またはフード式 | |
| グラスウォッシャー | |
| フライトタイプ/連続コンベア食器洗浄機 | |
| 容量別 | 毎時50ラック未満 |
| 毎時50~150ラック | |
| 毎時150ラック超 | |
| 設置構成別 | フリースタンディング |
| ビルトイン/アンダーカウンター一体型 | |
| パススルー/ライン一体型 | |
| 価格帯別 | エコノミー |
| ミドルレンジ | |
| プレミアム | |
| 用途別 | フードサービス |
| ホスピタリティ | |
| 施設 | |
| ケータリングおよびセントラルキッチン | |
| その他 | |
| 流通チャネル別 | 直接販売 |
| ディーラーおよびディストリビューター | |
| 国別 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他地域 |
レポートで回答される主要な質問
アジア太平洋における業務用食器洗浄機の予測成長率はどのくらいですか?
アジア太平洋業務用食器洗浄機市場は2027年から2032年にかけてCAGR 6.47%で成長し、989.0 ミリオン 米ドルに達すると予測されています。
アジア太平洋における業務用食器洗浄機需要をリードする製品カテゴリーはどれですか?
アンダーカウンター機器は、コンパクトなクラウドキッチン、クイックサービス店舗、カフェに適しているため、2026年に30.35%のシェアでリードしています。
業務用厨房が自動食器洗浄機器を導入している理由は何ですか?
人手不足、賃金上昇圧力、繰り返し可能な衛生性能、および食品安全記録管理が導入を支えています。
アジア太平洋において業務用食器洗浄機が最も速く成長すると予想される国はどこですか?
インドはフードサービスおよびホスピタリティ全体での新規導入に支えられ、2032年にかけてCAGR 7.36%で成長すると予測されています。
アジア太平洋の小規模都市における業務用食器洗浄機の普及を制限しているものは何ですか?
初期費用、排水・電気改修要件、硬水条件、および専門サービスの不足が主要な障壁として残っています。