
Tamanho e Participação do Mercado de Seguros de Aviação da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
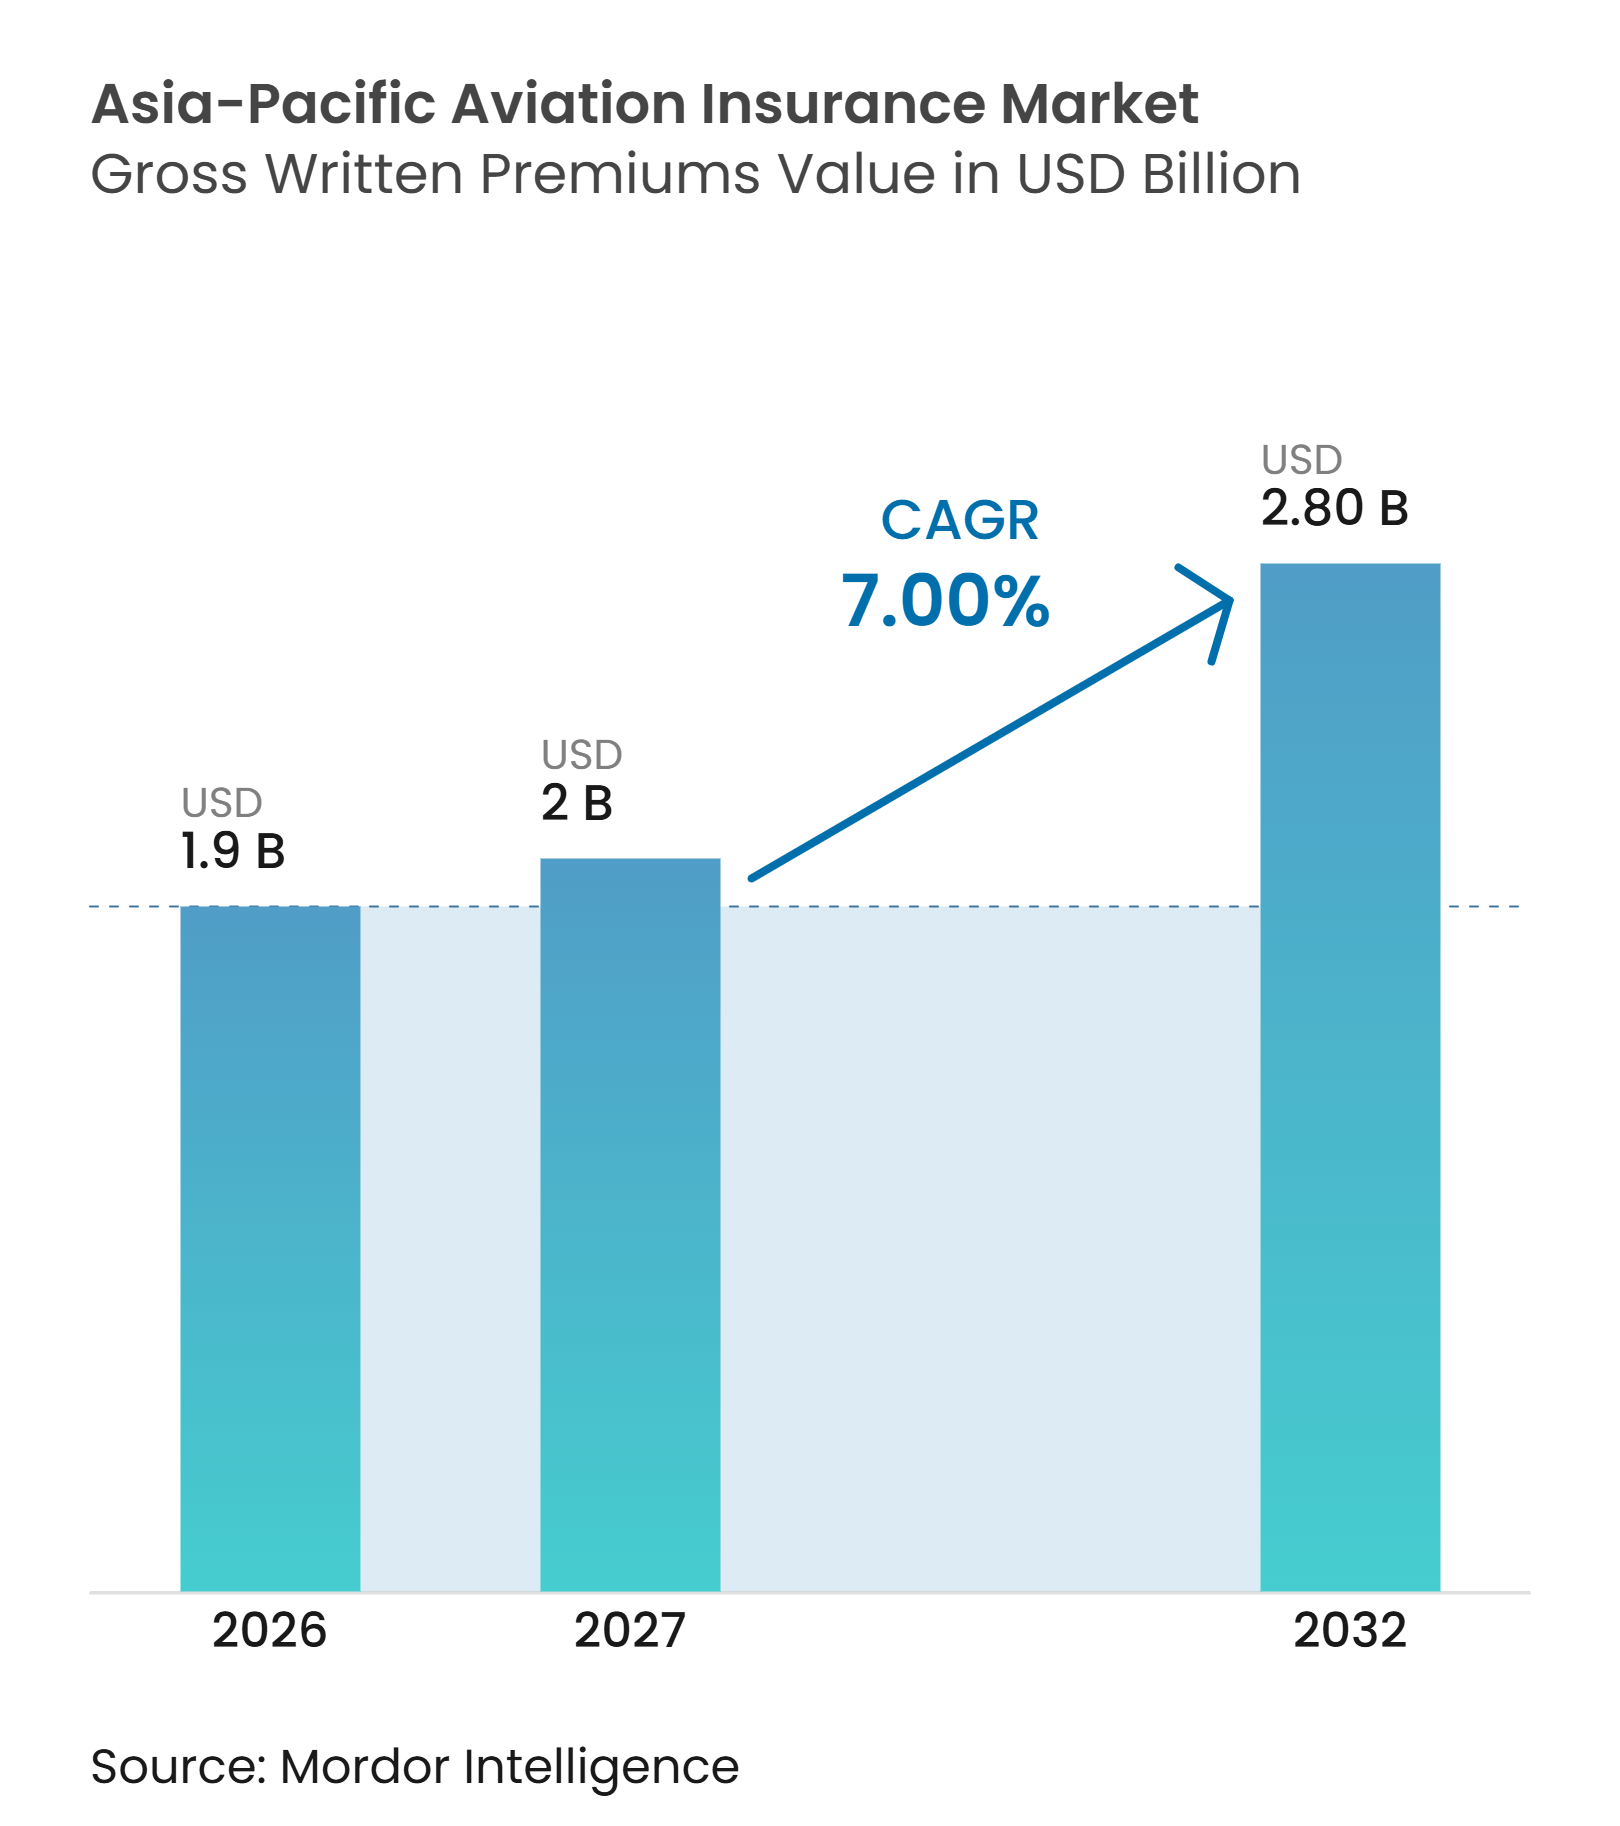
| Tamanho do mercado no ano base (2026) | 1.9 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.80 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.00 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros de Aviação da Ásia-Pacífico por Mordor Intelligence
O tamanho do Mercado de Seguros de Aviação da Ásia-Pacífico em termos de valor de prêmios brutos subscritos está projetado em 1,9 bilhões de USD em 2026, 2 bilhões de USD em 2027, e deve atingir 2,80 bilhões de USD até 2032, crescendo a um CAGR de 7% de 2027 a 2032.
O tráfego internacional na região cresceu 10,9% em 2025, e os fatores de ocupação internacionais atingiram 84,4%, aumentando a exposição em cada voo. De acordo com a Associação das Companhias Aéreas da Ásia-Pacífico (AAPA), as transportadoras regionais transportaram 30,4 milhões de passageiros internacionais em setembro de 2026, com a demanda em passageiros-quilômetros pagos (RPK) crescendo 5,9% em relação ao ano anterior, o que sustenta um amplo aumento na atividade de aviação e na demanda por seguros. As entregas de aeronaves, a atividade de arrendamento e a expansão das redes de transportadoras de baixo custo estão adicionando exposições de casco e responsabilidade civil em toda a região. As seguradoras também estão prestando mais atenção à gravidade dos sinistros, às condições de risco de guerra, à capacidade de subscrição especializada e à distribuição local à medida que o mercado de seguros de aviação da Ásia-Pacífico se expande.
Principais Conclusões do Relatório
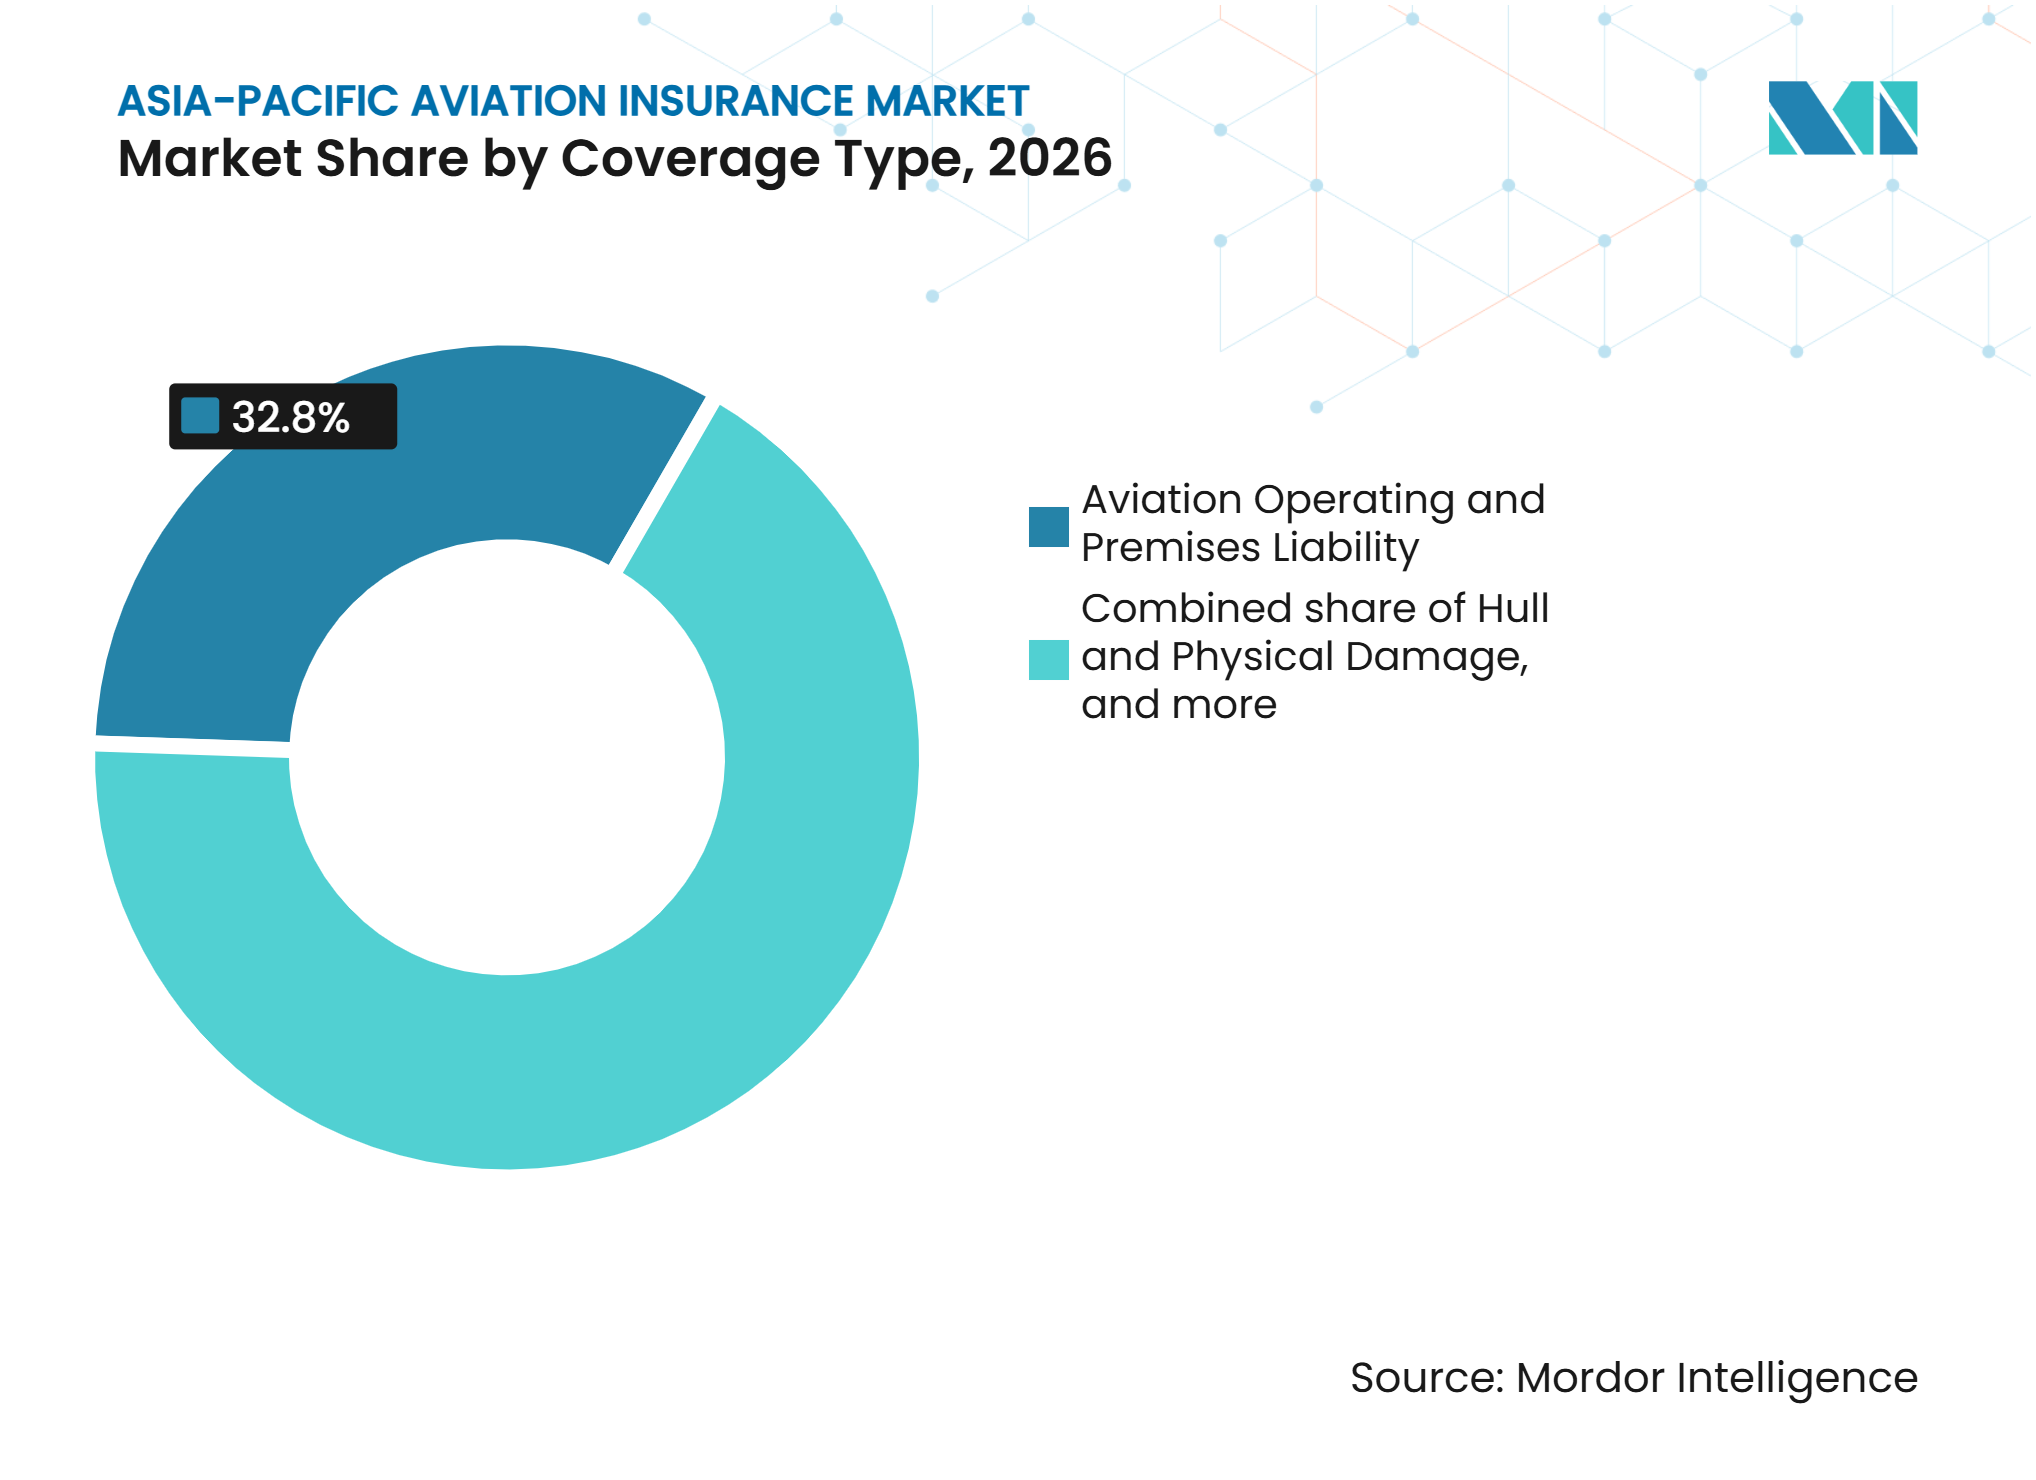
- Por tipo de cobertura, a responsabilidade civil operacional e de instalações de aviação capturou 32,8% da participação do mercado de seguros de aviação da Ásia-Pacífico em 2026, enquanto a responsabilidade civil por produtos de aviação deve crescer a um CAGR de 7,5% até 2032.
- Por usuário final, companhias aéreas e operadores comerciais capturaram 40,3% da participação do mercado de seguros de aviação da Ásia-Pacífico em 2026, enquanto os segurados de responsabilidade civil por produtos de aviação devem crescer a um CAGR de 7,8% até 2032.
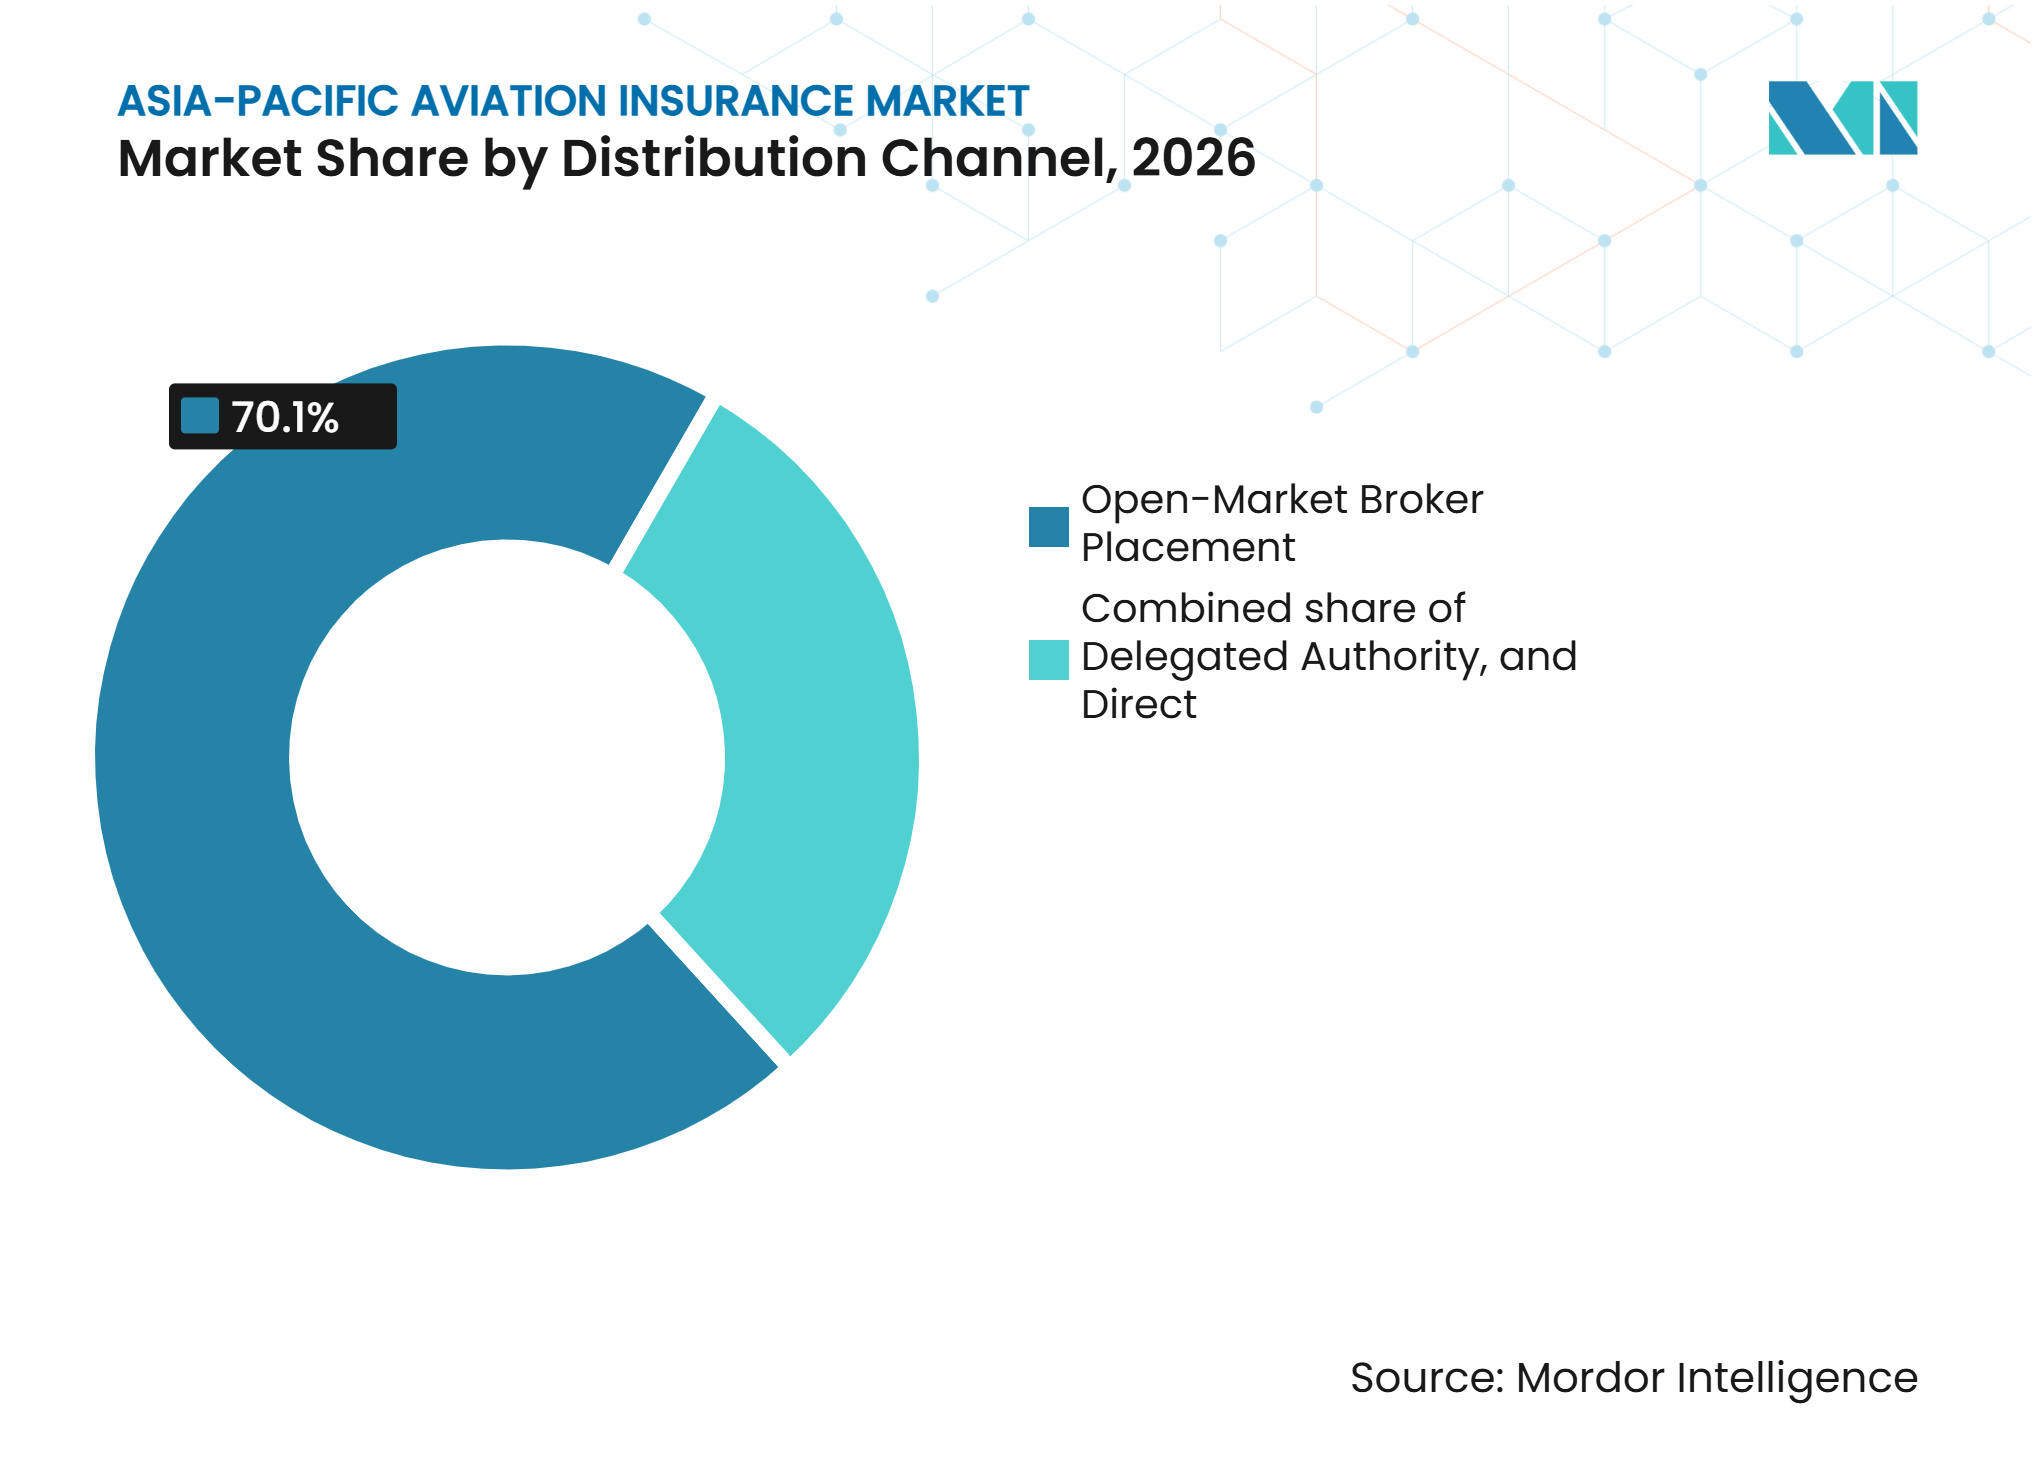
- Por canal de distribuição, a colocação por corretor em mercado aberto capturou 70,1% da participação do mercado de seguros de aviação da Ásia-Pacífico em 2026, enquanto a autoridade delegada deve crescer a um CAGR de 8,1% até 2032.
- Por geografia, a China capturou 27,2% da participação do mercado de seguros de aviação da Ásia-Pacífico em 2026, enquanto a Índia deve crescer a um CAGR de 9,2% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Tráfego de Passageiros, Frota e Capacidade Aeroportuária | +3.2% | Global, com concentração central na China, Índia e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Valores de Reposição de Aeronaves e Atividade de Arrendamento | +1.5% | China, Índia, Sudeste Asiático, Austrália | Médio prazo (2-4 anos) |
| Expansão das Transportadoras de Baixo Custo e da Conectividade Regional | +0.8% | Sudeste Asiático, Índia, China | Longo prazo (≥ 4 anos) |
| Adoção de Dados Digitais de Voo, Manutenção e Telemática | +0.5% | Núcleo da Ásia-Pacífico, Singapura, Japão e Austrália como adotantes iniciais | Médio prazo (2-4 anos) |
| Crescente Demanda por Cobertura de Riscos Cibernéticos e Interrupção Operacional | +0.6% | Núcleo da Ásia-Pacífico, China, Japão e Singapura | Curto prazo (≤ 2 anos) |
| Pools de Risco Fragmentados na Ásia-Pacífico Criando Demanda por Produtos Locais Especializados e Paramétricos | +0.4% | Sudeste Asiático, Coreia do Sul e Restante da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Tráfego de Passageiros, Frota e Capacidade Aeroportuária
A expansão da atividade de aviação na Ásia-Pacífico está aumentando a base de exposição subjacente para seguros de casco de aeronaves, responsabilidade civil de passageiros e produtos de seguros relacionados. A Associação Internacional de Transporte Aéreo (IATA) projeta que o tráfego anual de passageiros na região aumentará de 1,7 bilhão em 2024 para 4,1 bilhões até 2044, adicionando 2,4 bilhões de passageiros e representando 41% do crescimento global de passageiros[1]. O maior tráfego de passageiros aumenta a escala potencial dos sinistros de responsabilidade civil de passageiros, enquanto a expansão da frota eleva o número de aeronaves que requerem cobertura de seguro. Em maio de 2026, a AirAsia da Malásia encomendou 150 aeronaves Airbus A220-300, representando uma expansão significativa da frota para apoiar sua rede na ASEAN e na Ásia Central. Espera-se que esses desenvolvimentos sustentem a demanda de longo prazo por seguros de aviação, incluindo casco, responsabilidade civil e outras coberturas especializadas. No entanto, o crescimento dos prêmios também dependerá da precificação dos seguros, dos valores das aeronaves e das condições de subscrição.
Valores de Reposição de Aeronaves e Atividade de Arrendamento
A atividade de aquisição e financiamento de aeronaves está aumentando o valor dos ativos que requerem seguro de aviação e expandindo as necessidades de cobertura além dos operadores de companhias aéreas. Aeronaves de maior valor podem elevar os requisitos de seguro de casco e aumentar a exposição financeira associada a perdas individuais. Os arranjos de financiamento e arrendamento de aeronaves também podem criar requisitos de cobertura adicionais para arrendadores, credores e outras contrapartes de financiamento. A AirAsia da Malásia encomendou 150 aeronaves A220-300 da mais recente geração. O acordo marcou o maior pedido único de uma empresa para o A220, elevando os pedidos firmes totais para além de 1.000 e destacando o apelo global do mercado da aeronave[2]. Separadamente, a plataforma Balthazar Finance da AXA XL demonstra o papel das soluções de seguros especializados no apoio a transações de financiamento de aeronaves e na gestão de riscos associados a ativos de aviação. À medida que as frotas de aeronaves e as estruturas de financiamento se expandem, as seguradoras com expertise em avaliação de casco, responsabilidade contratual e financiamento de aviação podem atender a uma gama mais ampla de riscos no mercado da Ásia-Pacífico.
Expansão das Transportadoras de Baixo Custo e da Conectividade Regional
A expansão das transportadoras de baixo custo e da conectividade aérea regional está criando oportunidades adicionais para seguradoras de aviação no Sudeste Asiático e em outros mercados de alto crescimento da Ásia-Pacífico. Em outubro de 2025, a Vietjet anunciou um pedido de 100 aeronaves Airbus A321neo como parte de sua estratégia de desenvolvimento de frota e expansão internacional[3]. A companhia aérea também anunciou um pedido separado de 100 aeronaves A321neo em junho de 2025, sublinhando a escala de sua expansão de frota planejada. Um número crescente de aeronaves e redes de rotas em expansão podem impulsionar a demanda por cobertura de casco, responsabilidade civil de passageiros e outras coberturas relacionadas à aviação, incluindo apólices adaptadas a operadores regionais. As seguradoras que buscam atender a companhias aéreas e operadores menores em múltiplas jurisdições podem se beneficiar de redes de distribuição locais e expertise especializada em subscrição. Os arranjos de subscrição delegada também podem ajudar as seguradoras a acessar negócios locais, desde que mantenham controles e supervisão de risco adequados.
Adoção de Dados Digitais de Voo, Manutenção e Telemática
A adoção de dados operacionais e meteorológicos em nível de aeronave criou oportunidades para aprimorar a avaliação de riscos de aviação, a subscrição e o gerenciamento de sinistros. Em julho de 2025, a Spire Global lançou o Aircraft Exposure Analytics, uma plataforma que combinou trajetórias de voo de aeronaves derivadas de dados de Vigilância Dependente Automática por Transmissão (ADS-B) com informações meteorológicas para avaliar a exposição a condições climáticas adversas[4]. A plataforma mediu a exposição a riscos como turbulência, formação de gelo e tempestades, fornecendo informações detalhadas sobre as condições operacionais das aeronaves. Para as seguradoras de aviação, essas capacidades apoiaram uma análise de exposição mais granular, diferenciação de riscos e avaliação de incidentes relacionados ao clima. A integração de registros operacionais e de manutenção confiáveis com dados de voo e meteorológicos também ajudou as seguradoras a avaliar controles de risco e investigar sinistros de forma mais eficaz. À medida que as frotas de aeronaves da Ásia-Pacífico se expandiram, a adoção mais ampla dessas ferramentas tornou-se cada vez mais valiosa para as seguradoras que buscam práticas de subscrição mais consistentes e orientadas por dados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inflação no Reparo de Aeronaves e Alta Gravidade de Sinistros | -1.5% | Global, com efeito desproporcional na Índia e no Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Guerra, Detenção de Ativos e Volatilidade da Capacidade de Aviação | -0.8% | Transportadoras da Ásia-Pacífico com rotas para o Oriente Médio, Ásia Central ou zonas de conflito | Curto prazo (≤ 2 anos) |
| Regulamentação Fragmentada e Dados Limitados de Sinistros Transfronteiriços | -0.5% | Em toda a Ásia-Pacífico, com efeito mais forte no Sudeste Asiático e no Sul da Ásia | Médio prazo (2-4 anos) |
| Escassez de Talentos em Subscrição de Aviação e Visibilidade de Agregação | -0.4% | Singapura e Hong Kong, com repercussão nos mercados nacionais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Inflação no Reparo de Aeronaves e Alta Gravidade de Sinistros
A adoção de dados operacionais e meteorológicos em nível de aeronave está criando oportunidades para melhorar a avaliação de riscos de aviação, a subscrição e o gerenciamento de sinistros. Em julho de 2025, a Spire Global lançou o Aircraft Exposure Analytics, uma plataforma que combina trajetórias de voo de aeronaves derivadas de dados de Vigilância Dependente Automática por Transmissão (ADS-B) com informações meteorológicas significativas para avaliar a exposição a condições climáticas adversas. A plataforma mede a exposição a riscos incluindo turbulência, formação de gelo e tempestades, fornecendo informações mais detalhadas sobre as condições operacionais das aeronaves. Para as seguradoras de aviação, essas capacidades podem apoiar uma análise de exposição mais granular, diferenciação de riscos e avaliação de incidentes relacionados ao clima. A integração de registros operacionais e de manutenção confiáveis com dados de voo e meteorológicos também pode ajudar as seguradoras a avaliar controles de risco e investigar sinistros de forma mais eficaz. A adoção mais ampla dessas ferramentas pode tornar-se cada vez mais valiosa à medida que as frotas da Ásia-Pacífico se expandem e as seguradoras buscam práticas de subscrição mais consistentes e orientadas por dados.
Guerra, Detenção de Ativos e Volatilidade da Capacidade de Aviação
O conflito geopolítico, a detenção de ativos e a incerteza sobre a redação das apólices continuam a influenciar a subscrição de risco de guerra em aviação. Em 11 de junho de 2025, o Tribunal Superior da Inglaterra e País de Gales proferiu sua sentença nos Processos de Apólices de Arrendadores de Aeronaves Russas, decidindo a favor dos arrendadores de aeronaves em disputas relativas a aeronaves e motores que permaneceram na Rússia após a invasão da Ucrânia em 2022. A sentença abordou a interpretação da cobertura contingente e de posse, incluindo se a perda de posse acionou a cobertura sob as apólices de arrendadores relevantes. O litígio envolveu sinistros no valor de vários bilhões de dólares americanos. Para as seguradoras da Ásia-Pacífico, o caso destaca a importância de exclusões precisas de risco de guerra, disposições de ação governamental, cláusulas de detenção e arranjos de cobertura para arrendadores. Restrições de rotas relacionadas a conflitos e avaliações de exposição em mudança também podem afetar a precificação e a disponibilidade de proteção específica contra risco de guerra, dependendo do território, dos termos da apólice e do suporte de resseguro.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Cobertura:
Linhas de Responsabilidade Civil Respondem pelos Maiores PrêmiosA responsabilidade civil operacional e de instalações de aviação deteve 32,8% do tamanho do mercado de seguros de aviação da Ásia-Pacífico em 2026. O segmento se beneficia das operações de aviação comercial de passageiros e da necessidade de proteger companhias aéreas e operadores aeroportuários contra lesões corporais de terceiros, danos à propriedade e outras responsabilidades cobertas. Grandes operações de passageiros podem aumentar a gravidade financeira potencial de um incidente grave, reforçando a importância da proteção de responsabilidade civil nos programas de seguros das companhias aéreas. O casco e os danos físicos são outra categoria de cobertura importante porque as aeronaves comerciais representam ativos segurados substanciais, com requisitos de cobertura influenciados pelos valores das aeronaves, composição da frota e arranjos de financiamento. À medida que as companhias aéreas expandem suas frotas, as seguradoras devem avaliar tanto o valor físico das aeronaves quanto as exposições de responsabilidade civil associadas à sua operação.
Espera-se que a responsabilidade civil por produtos de aviação registre um CAGR de 7,5% até 2032, tornando-a o tipo de cobertura de crescimento mais rápido. A China tinha aproximadamente 3,29 milhões de veículos aéreos não tripulados registrados no final de 2025, representando um aumento de 51% em relação ao ano anterior, enquanto as horas anuais de voo de drones atingiram 45,3 milhões, um aumento de 69,9%. Essa expansão aumenta a exposição potencial de responsabilidade civil por produtos para fabricantes, fornecedores de componentes e outras partes envolvidas na cadeia de suprimentos de drones, embora nem todo risco relacionado a drones se enquadre na responsabilidade civil por produtos de aviação. Em fevereiro de 2026, a Comissão Nacional de Desenvolvimento e Reforma da China, a Administração Nacional de Regulação Financeira e a Administração de Aviação Civil emitiram diretrizes visando o estabelecimento inicial de seguro obrigatório de responsabilidade civil para aeronaves não tripuladas até 2027 e uma estrutura básica de apólice de seguro de baixa altitude até 2030. Espera-se que essas medidas apoiem o desenvolvimento de produtos de seguros cobrindo fabricação de aeronaves de baixa altitude, operações, infraestrutura e serviços associados. Os riscos de guerra em aviação e perigos conexos permanecem sensíveis a desenvolvimentos geopolíticos e à redação das apólices, enquanto produtos cibernéticos e paramétricos oferecem opções adicionais para abordar riscos operacionais e de interrupção selecionados.


Por Usuário Final:
Companhias Aéreas Sustentam a Maior Base SeguradaAs companhias aéreas e os operadores comerciais detiveram 40,3% do mercado de seguros de aviação da Ásia-Pacífico em 2026. Sua posição de liderança reflete a concentração de aeronaves comerciais, tráfego de passageiros e exposições operacionais em companhias aéreas regulares e outros negócios de aviação comercial. Os programas de seguros das companhias aéreas normalmente combinam casco de aeronave, responsabilidade civil perante terceiros, responsabilidade civil de passageiros e, quando necessário, proteção contra risco de guerra. Frotas maiores e aeronaves de maior valor podem exigir a participação de múltiplas seguradoras e resseguradoras para fornecer capacidade suficiente para colocações individuais. A utilização da frota, os padrões de manutenção, as redes de rotas e o histórico de sinistros também influenciam as decisões de subscrição e os termos de cobertura. Espera-se, portanto, que a aviação comercial continue sendo uma importante fonte de demanda por seguros à medida que o tráfego de passageiros e a capacidade da frota se expandem na região.
Os segurados de responsabilidade civil por produtos de aviação devem crescer a um CAGR de 7,8% até 2032. A frota de drones registrados da China atingiu aproximadamente 3,29 milhões em 2025, enquanto as horas anuais de voo de drones aumentaram para 45,3 milhões, indicando uma expansão substancial na implantação de equipamentos e na atividade operacional. Esses desenvolvimentos criam necessidades potenciais de seguro para fabricantes, fornecedores de componentes e empresas de tecnologia, particularmente onde defeitos de produtos possam causar lesões corporais ou danos à propriedade. Os operadores de aviação geral e executiva também contribuem para a demanda por meio de aeronaves privadas, viagens de negócios, serviços de fretamento e atividades de voo especializadas. Os arrendadores e financiadores de aeronaves representam outra fonte distinta de demanda porque as estruturas de financiamento podem exigir proteção contra inadimplência do mutuário e outros riscos contratuais. A plataforma Balthazar Finance da AXA XL fornece seguro de não pagamento de longo prazo para transações de financiamento de aviação elegíveis, ilustrando como o seguro especializado pode apoiar credores e arrendadores em toda a cadeia de valor da aviação.
Por Canal de Distribuição:
Corretores Lideram Enquanto a Autoridade Delegada se ExpandeA colocação por corretor em mercado aberto respondeu por 70,1% do mercado de seguros de aviação da Ásia-Pacífico em 2026. Os corretores de aviação desempenham um papel central na organização de colocações complexas, coordenando requisitos de cobertura, negociando a redação das apólices e acessando capacidade de seguradoras e resseguradoras especializadas. Os subscritores avaliam fatores como composição da frota, valores das aeronaves, rotas, práticas de manutenção, controles de segurança e histórico de sinistros ao avaliar os riscos. Os corretores também ajudam companhias aéreas, arrendadores e outros negócios de aviação a comparar termos de cobertura e estruturar colocações em múltiplos mercados de seguros. A complexidade técnica e os limites potencialmente elevados associados aos riscos de aviação sustentam a importância da corretagem especializada. A colocação por corretor em mercado aberto está, portanto, posicionada para continuar sendo um canal de distribuição importante para programas complexos de seguros de aviação comercial.
A autoridade delegada deve crescer a um CAGR de 8,1% até 2032. Sob arranjos delegados, as seguradoras concedem a intermediários aprovados ou agentes gerais gestores autoridade para subscrever riscos especificados dentro de limites e controles acordados. Esse modelo pode apoiar riscos selecionados de aviação geral, drones e outros riscos especializados onde processos de subscrição padronizados e distribuição local são comercialmente apropriados. Sistemas de submissão digital e avaliação de risco orientada por dados podem ajudar os provedores delegados a processar negócios elegíveis de forma mais eficiente, embora o escopo da autoridade permaneça sujeito à supervisão da seguradora. As vendas diretas podem permanecer relevantes para relacionamentos estabelecidos com companhias aéreas e produtos de seguros mais simples, enquanto colocações de aviação grandes ou complexas podem continuar a depender de corretores especializados. O papel futuro da autoridade delegada dependerá do apetite das seguradoras, da qualidade dos controles de subscrição e da disponibilidade de riscos adequados, e não apenas da adoção de tecnologia.

Análise Geográfica
A China respondeu por 27,2% do mercado de seguros de aviação da Ásia-Pacífico em 2026. A demanda por seguros de aviação da China é sustentada por seu grande setor de aviação comercial, extensa rede aeroportuária e expansão da atividade de aeronaves não tripuladas. De acordo com dados divulgados pela Administração de Aviação Civil da China (CAAC), o país tinha aproximadamente 3,29 milhões de veículos aéreos não tripulados registrados no final de 2025, representando um aumento de 51% em relação ao ano anterior. As horas de voo de drones atingiram 45,3 milhões em 2025, um aumento de 69,9% em relação ao ano anterior. A China também registrou mais de 770 milhões de viagens de passageiros por meio de seu sistema de aviação civil e tinha 270 aeroportos de transporte no final de 2025. Em fevereiro de 2026, as autoridades chinesas emitiram diretrizes visando o estabelecimento inicial de um sistema obrigatório de seguro de responsabilidade civil para aeronaves não tripuladas até 2027 e uma estrutura básica de apólice de seguro de baixa altitude até 2030.
A Índia deve crescer a um CAGR de 9,2% até 2032. O setor de aviação da Índia é sustentado pela demanda doméstica de passageiros, expansão da frota e desenvolvimento contínuo da conectividade aérea comercial. De acordo com a Associação Internacional de Transporte Aéreo (IATA), a demanda doméstica de passageiros da Índia, medida em passageiros-quilômetros pagos, aumentou 5,2% em 2025, enquanto a capacidade de assentos disponíveis cresceu 6,7%. O fator de ocupação de passageiros domésticos teve média de 85,2% no ano. O acidente do voo AI171 da Air India em junho de 2025 também destacou a gravidade potencial de uma grande perda de aviação e a importância do gerenciamento coordenado de sinistros.
O Japão e a Coreia do Sul têm setores de aviação comercial estabelecidos, enquanto os dados de tráfego publicados fornecem evidências de atividade contínua nos mercados maduros da região. A IATA relatou que a demanda doméstica de passageiros do Japão aumentou 4,8% em 2025, enquanto seu fator de ocupação de passageiros domésticos subiu 3,4 pontos percentuais para 81,4%. No Sudeste Asitico, os anúncios de aquisição de aeronaves fornecem evidências de expansão planejada de frota. A AirAsia da Malásia realizou um pedido firme de 150 aeronaves Airbus A220-300 em maio de 2026, enquanto a Vietjet do Vietnã finalizou um pedido firme de 100 aeronaves Airbus A321neo em outubro de 2025.
Cenário Competitivo
Concentração do Mercado
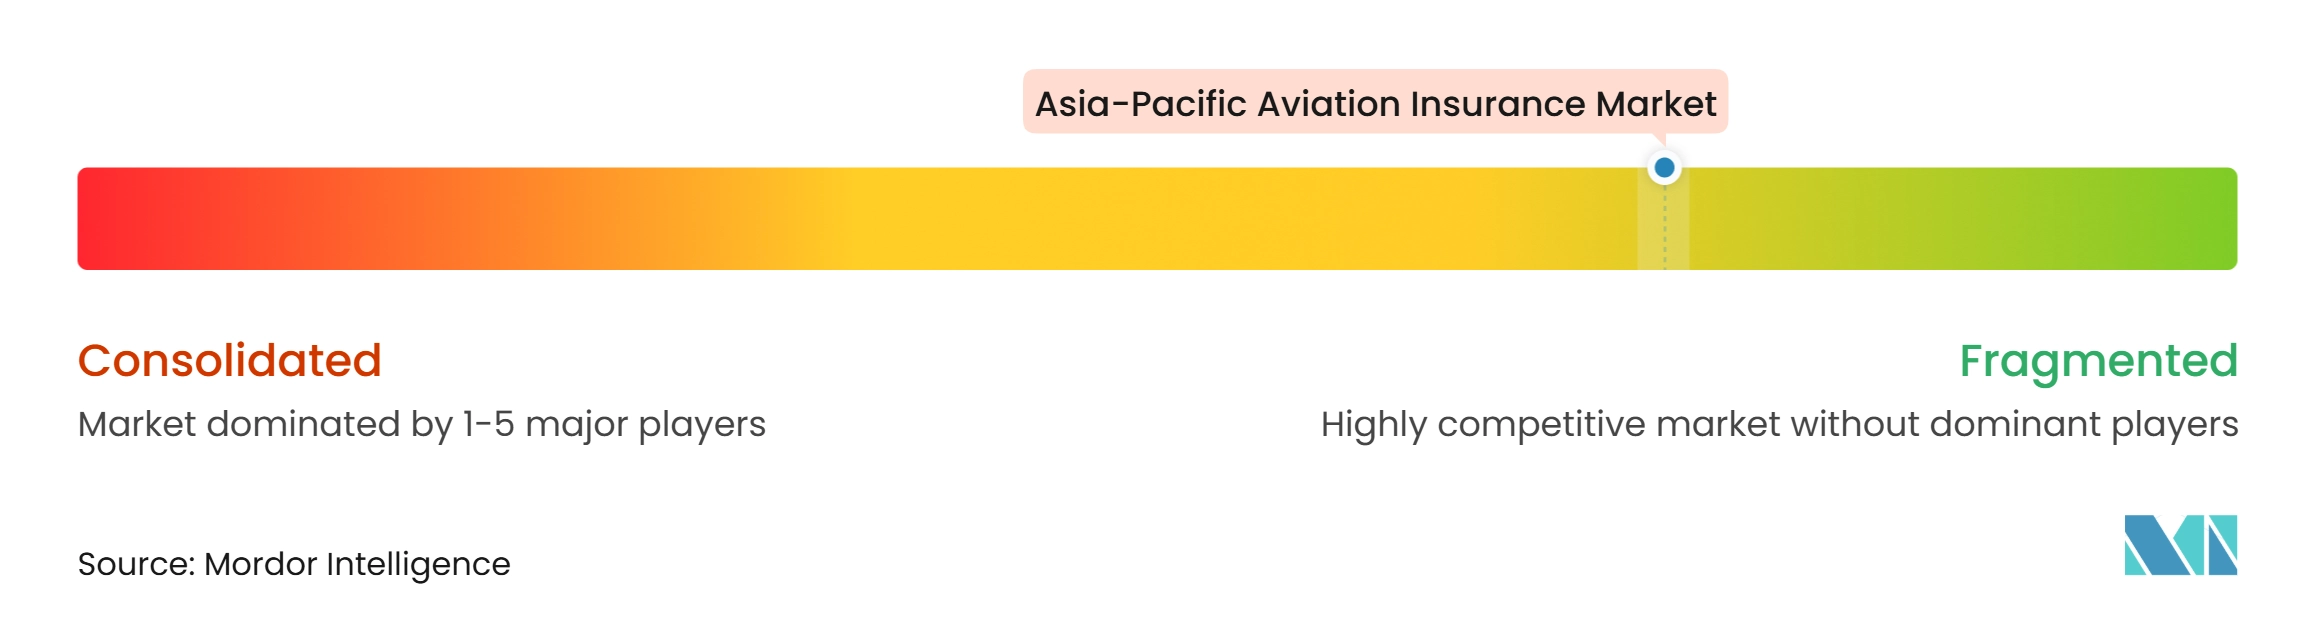
O mercado de seguros de aviação da Ásia-Pacífico é caracterizado por um ambiente competitivo fragmentado, com seguradoras comerciais internacionais, companhias de seguros domésticas, subscritores especializados em aviação e resseguradoras globais participando em diferentes categorias de risco e mercados nacionais. Allianz Commercial, AXA XL, AIG, Chubb, Tokio Marine Kiln e QBE estão entre as seguradoras internacionais ativas em coberturas relacionadas à aviação, enquanto New India Assurance e Tata AIG são participantes no mercado de seguros gerais da Índia. Suas capacidades variam por produto, jurisdição, apetite de subscrição e acesso a capacidade especializada. A presença de múltiplos provedores oferece a companhias aéreas, arrendadores de aeronaves, aeroportos, fabricantes e operadores de aviação geral uma gama de potenciais contrapartes de seguros. A concorrência centra-se na expertise técnica de subscrição, gerenciamento de sinistros, redação de apólices, solidez financeira, alcance geográfico e capacidade de organizar capacidade para riscos complexos.
A concorrência também se estende além das apólices convencionais de casco e responsabilidade civil de companhias aéreas para proteção de financiamento de aeronaves e avaliação de risco habilitada por análise de dados. A plataforma Balthazar Finance da AXA XL fornece seguro de não pagamento de longo prazo para transações de financiamento de aviação elegíveis, apoiando credores e arrendadores que financiam aquisições de aeronaves. Em julho de 2025, a Spire Global lançou o Aircraft Exposure Analytics, que combina trajetórias de voo de aeronaves com informações sobre riscos climáticos para ajudar companhias aéreas, arrendadores, equipes de manutenção e seguradoras a avaliar a exposição ambiental em nível de aeronave. Esses exemplos demonstram o desenvolvimento de soluções especializadas e ferramentas analíticas relevantes para o gerenciamento de riscos de aviação. O pedido da AirAsia em maio de 2026 por 150 aeronaves Airbus A220-300 também ilustra a escala das futuras aquisições de frota na região, embora o pedido em si não estabeleça quais seguradoras subscreverão os riscos resultantes.
Intermediários especializados, agentes gerais gestores e arranjos de subscrição delegada podem fornecer rotas adicionais para o mercado de riscos de aviação selecionados, sujeitos à autorização e supervisão da seguradora. As resseguradoras, incluindo Munich Re, Swiss Re, Hannover Re e Korean Re, são fontes potenciais de capacidade de transferência de risco para seguradoras primárias, embora sua participação e capacidade para colocações específicas de aviação da Ásia-Pacífico devam ser estabelecidas caso a caso. As seguradoras domésticas também contribuem por meio de seu conhecimento do mercado local, presença regulatória e relacionamentos com empresas de aviação regionais. A interação entre seguradoras internacionais, transportadoras domésticas, intermediários especializados e resseguradoras cria múltiplos canais competitivos em toda a região. Consequentemente, o posicionamento no mercado depende não apenas da capacidade de subscrição, mas também da especialização em produtos, acesso local, seleção de riscos e capacidade de gerenciar exposições complexas de aviação.
Líderes do Setor de Seguros de Aviação da Ásia-Pacífico
-
Tokio Marine Kiln
-
AXA XL
-
American International Group, Inc.
-
Chubb Limited
-
Allianz Commercial
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguros de Aviação da Ásia-Pacífico Empresas cobertas neste relatório
- Allianz Commercial
- American International Group (AIG)
- AXA XL
- Chubb Limited
- QBE Insurance Group Limited
- Sompo
- Tokio Marine Kiln
- Starr Insurance Companies
- Global Aerospace, Inc.
- HDI Global SE
- MSIG
- MS Amlin
- The New India Assurance Company Limited
- Tata AIG General Insurance Company Limited
- Great American Insurance Group
- Zurich Insurance Group
- Munich Re
- Swiss Re
- Hannover Re
- Korean Re
Desenvolvimentos industriais recentes em Mercado de Seguros de Aviação da Ásia-Pacífico
- Abril de 2026: A AirAsia assinou um pedido firme de 150 aeronaves Airbus A220-300, avaliado em 19 bilhões de USD a preços de tabela, com opções para 150 aeronaves adicionais. O pedido expande os requisitos futuros de seguro de casco e responsabilidade civil da AirAsia na ASEAN e na Ásia-Pacífico.
- Fevereiro de 2026: A Comissão Nacional de Desenvolvimento e Reforma da China, a Autoridade de Regulação Financeira e a Administração de Aviação Civil da China emitiram diretrizes determinando o seguro de responsabilidade civil para veículos aéreos não tripulados até 2027 e uma estrutura de seguro de baixa altitude até 2030.
- Outubro de 2025: A VietJet Air assinou um pedido firme de 100 aeronaves Airbus A321neo, expandindo sua base futura de aeronaves seguráveis e conectividade internacional.
- Julho de 2025: A Spire Global lançou o Aircraft Exposure Analytics, permitindo que seguradoras de aviação e arrendadores sobreponham trajetórias de voo individuais com dados de riscos climáticos em tempo real e históricos para uma avaliação mais granular do risco ambiental por aeronave e de sinistros.
Escopo do Relatório do Mercado de Seguros de Aviação da Ásia-Pacífico
Visão geral da segmentação
| Casco e Danos Físicos |
| Responsabilidade Civil Operacional e de Instalações de Aviação |
| Responsabilidade Civil por Produtos de Aviação |
| Risco de Guerra em Aviação e Perigos Conexos |
| Outras Especialidades |
| Companhias Aéreas e Operadores Comerciais |
| Operadores de Aviação Geral e Executiva |
| Segurados de Responsabilidade Civil por Produtos de Aviação |
| Arrendadores e Financiadores de Aeronaves |
| Aeroportos e Infraestrutura de Aviação |
| Colocação por Corretor em Mercado Aberto |
| Autoridade Delegada |
| Direto |
| China |
| Índia |
| Japão |
| Coreia do Sul |
| Sudeste Asiático |
| Austrália e Nova Zelândia |
| Restante da Ásia-Pacífico |
| Por Tipo de Cobertura | Casco e Danos Físicos |
| Responsabilidade Civil Operacional e de Instalações de Aviação | |
| Responsabilidade Civil por Produtos de Aviação | |
| Risco de Guerra em Aviação e Perigos Conexos | |
| Outras Especialidades | |
| Por Usuário Final | Companhias Aéreas e Operadores Comerciais |
| Operadores de Aviação Geral e Executiva | |
| Segurados de Responsabilidade Civil por Produtos de Aviação | |
| Arrendadores e Financiadores de Aeronaves | |
| Aeroportos e Infraestrutura de Aviação | |
| Por Canal de Distribuição | Colocação por Corretor em Mercado Aberto |
| Autoridade Delegada | |
| Direto | |
| Por País | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Sudeste Asiático | |
| Austrália e Nova Zelândia | |
| Restante da Ásia-Pacífico |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para seguros de aviação na Ásia-Pacífico?
O mercado de seguros de aviação da Ásia-Pacífico deve crescer a um CAGR de 7% de 2027 a 2032, atingindo 2,8 bilhões de USD até 2032.
Qual tipo de cobertura lidera a demanda por seguros de aviação na Ásia-Pacífico?
A Responsabilidade Civil Operacional e de Instalações de Aviação lidera com uma participação de 32,8% em 2026, sustentada pelas operações de companhias aéreas comerciais e pelas necessidades de responsabilidade civil de passageiros.
Qual usuário final está crescendo mais rapidamente em seguros de aviação?
Os Segurados de Responsabilidade Civil por Produtos de Aviação devem crescer a um CAGR de 7,8% até 2032, à medida que as exposições de fabricação de drones e aeroespacial aumentam.
Por que a China é importante para o seguro de aviação regional?
A China detém 27,2% do total regional em 2026 e tinha 3,29 milhões de veículos aéreos não tripulados registrados no final de 2025.
Por que a Índia é o país de crescimento mais rápido em seguros de aviação?
A Índia deve crescer a um CAGR de 9,2% até 2032 devido à expansão da frota, à atividade das transportadoras de baixo custo e ao aumento da exposição de casco e responsabilidade civil.
O que está impulsionando a demanda por análise de seguros de aviação?
Dados de trajetória de voo e meteorológicos podem ajudar as seguradoras a avaliar a exposição das aeronaves a turbulências, formação de gelo, cinzas vulcânicas e ciclones tropicais.