
アジア太平洋航空保険市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.9 十億米ドル |
| 市場規模 (2027) | 2 十億米ドル |
| 市場規模 (2032) | 2.80 十億米ドル |
| 成長率 (2027 - 2032) | 7.00 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋航空保険市場分析
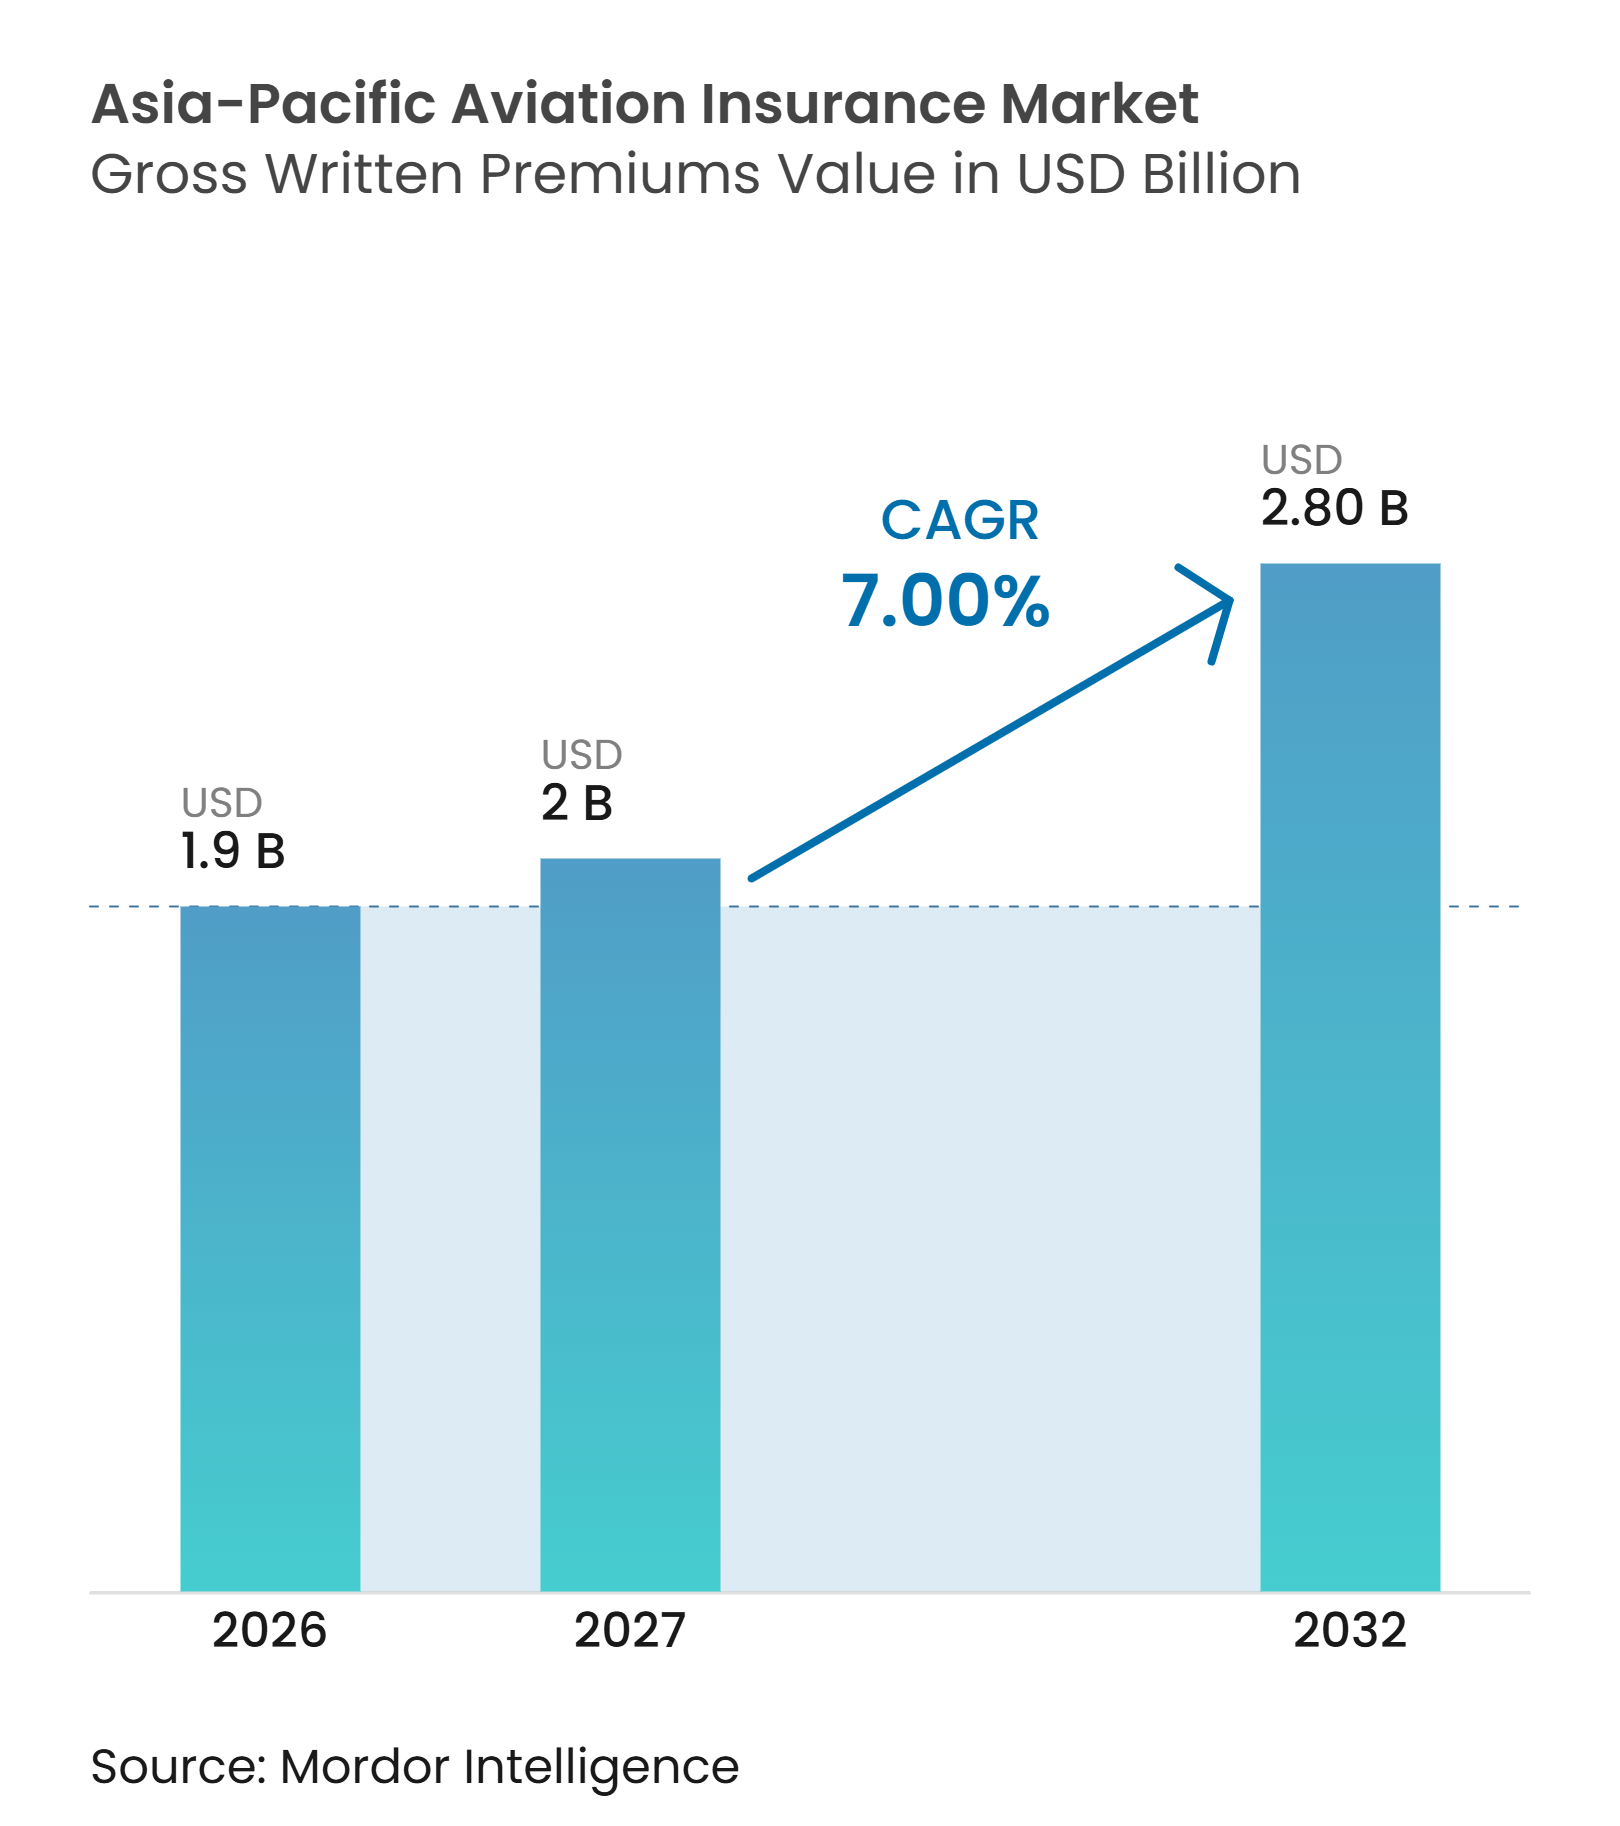
アジア太平洋航空保険市場の元受保険料総額ベースの規模は、2026年に1.9 ビリオン 米ドル、2027年に2 ビリオン 米ドルと予測され、2032年までに2.80 ビリオン 米ドルに達し、2027年から2032年にかけて7%のCAGRで成長する見込みです。
同地域の国際線トラフィックは2025年に10.9%成長し、国際線ロードファクターは84.4%に達し、各フライトが担うエクスポージャーが増大しました。アジア太平洋航空会社協会(AAPA)によると、地域の航空会社は2026年9月に3,040万人の国際線旅客を輸送し、有償旅客キロ(RPK)需要は前年比5.9%増加しており、航空活動全般の拡大と保険需要の増加を裏付けています。航空機の納入、リース活動、および格安航空会社ネットワークの拡大により、地域全体で機体および賠償責任エクスポージャーが増加しています。アジア太平洋航空保険市場の拡大に伴い、保険会社はクレームの深刻度、戦争リスク条件、専門引受能力、および現地流通にも一層の注意を払っています。
主要レポートのポイント
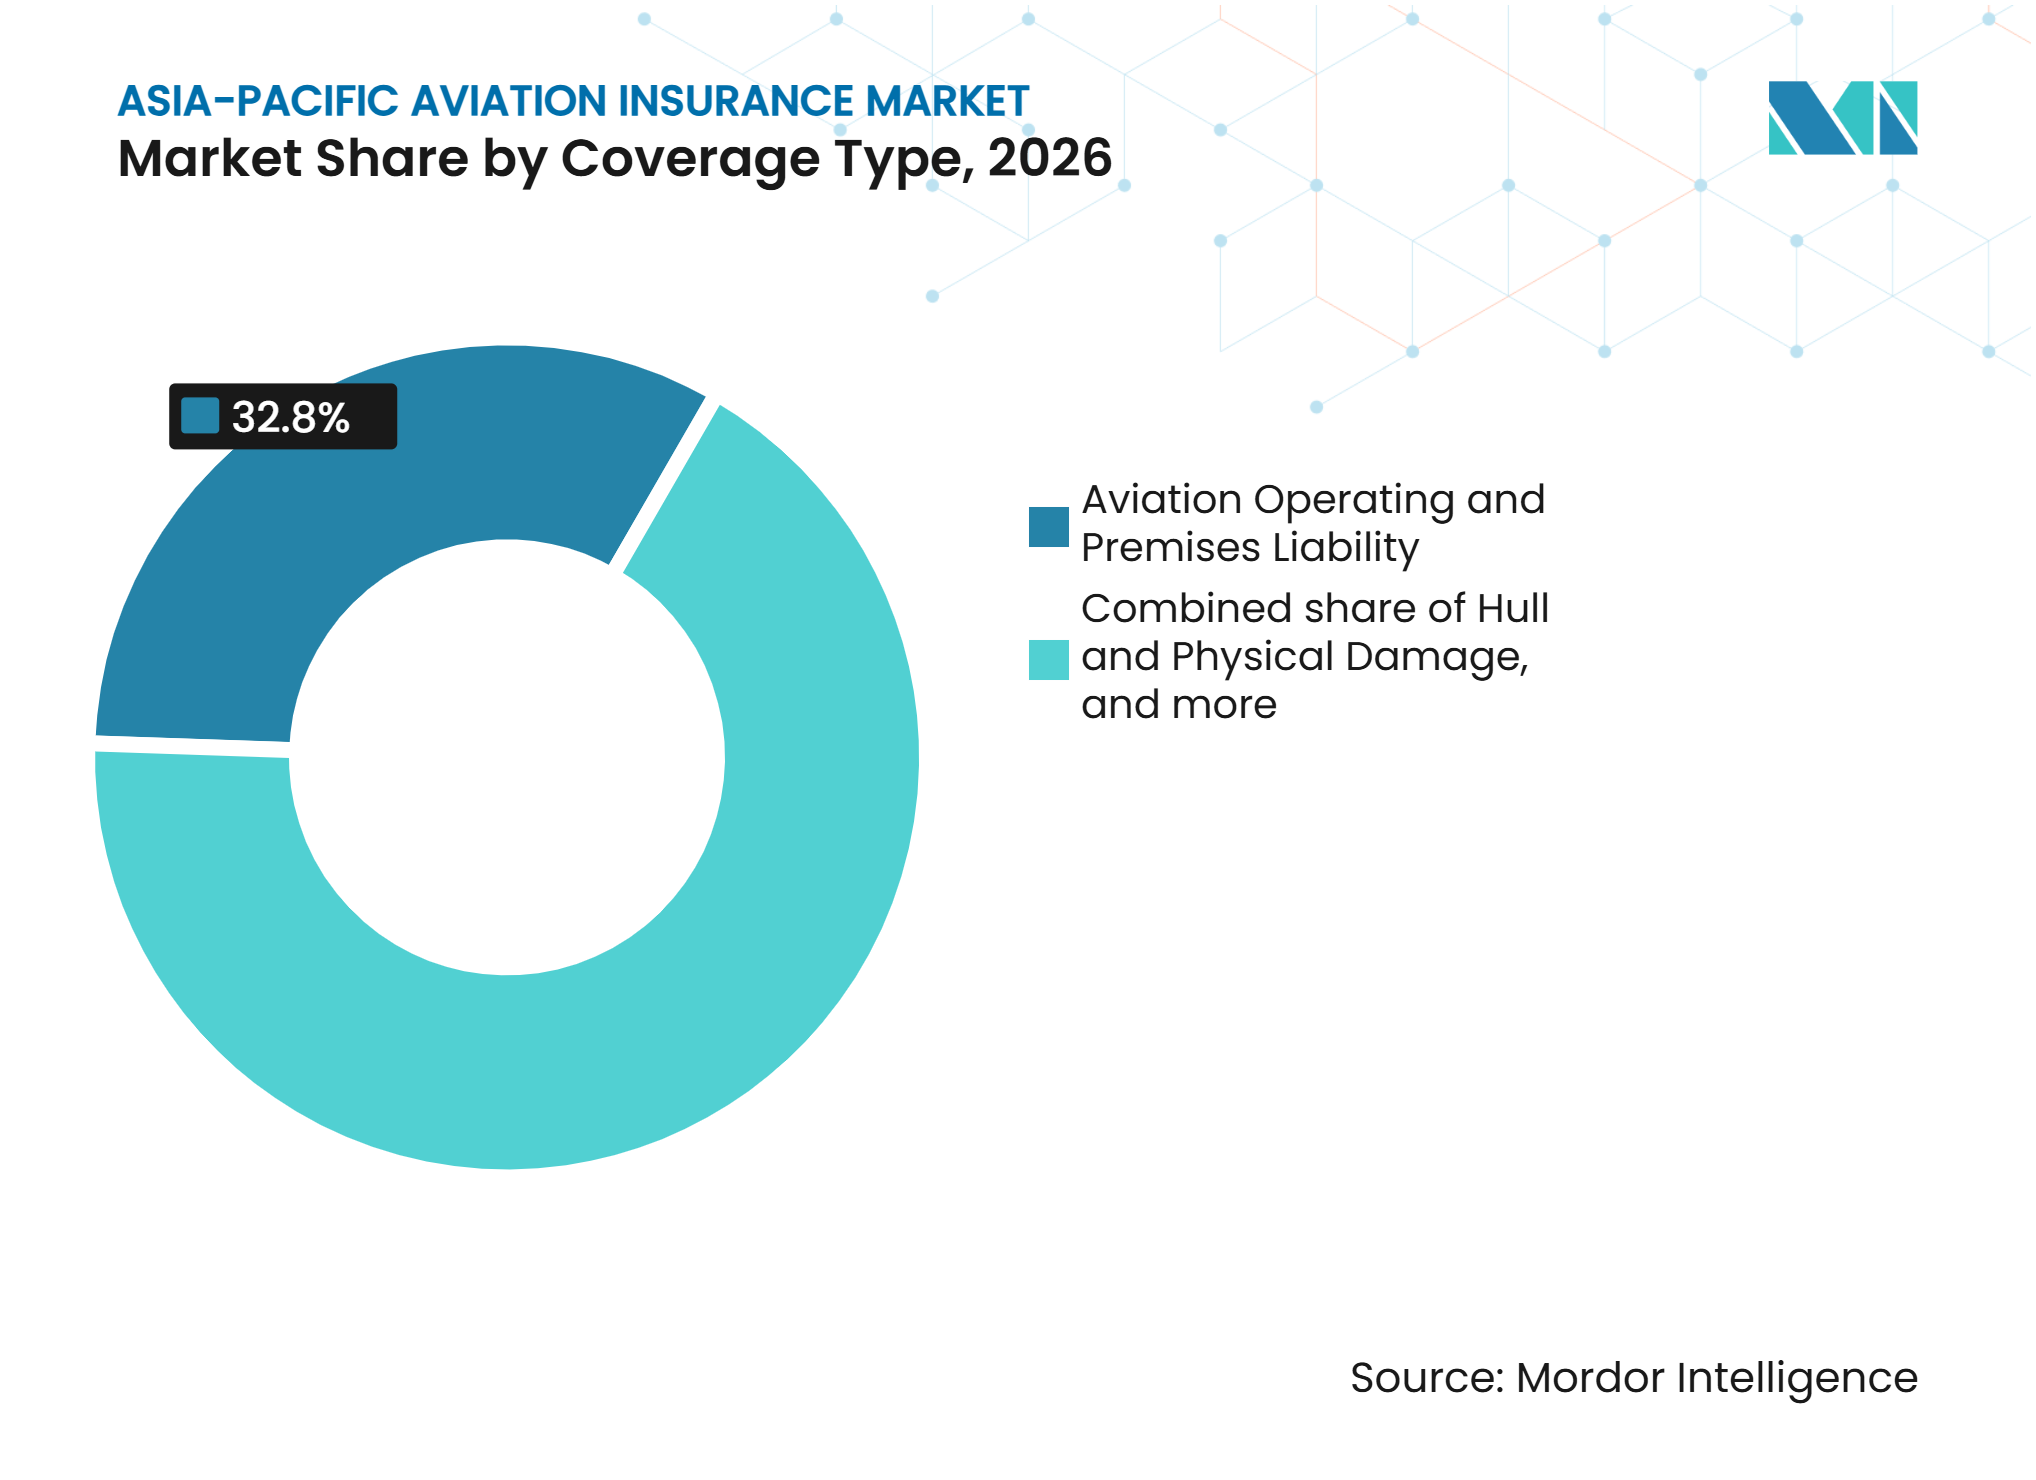
- 補償タイプ別では、航空運営・施設賠償責任が2026年のアジア太平洋航空保険市場シェアの32.8%を占め、航空製品賠償責任は2032年にかけて7.5%のCAGRで成長すると予測されています。
- エンドユーザー別では、航空会社・商業オペレーターが2026年のアジア太平洋航空保険市場シェアの40.3%を占め、航空製品賠償責任被保険者は2032年にかけて7.8%のCAGRで成長すると予測されています。
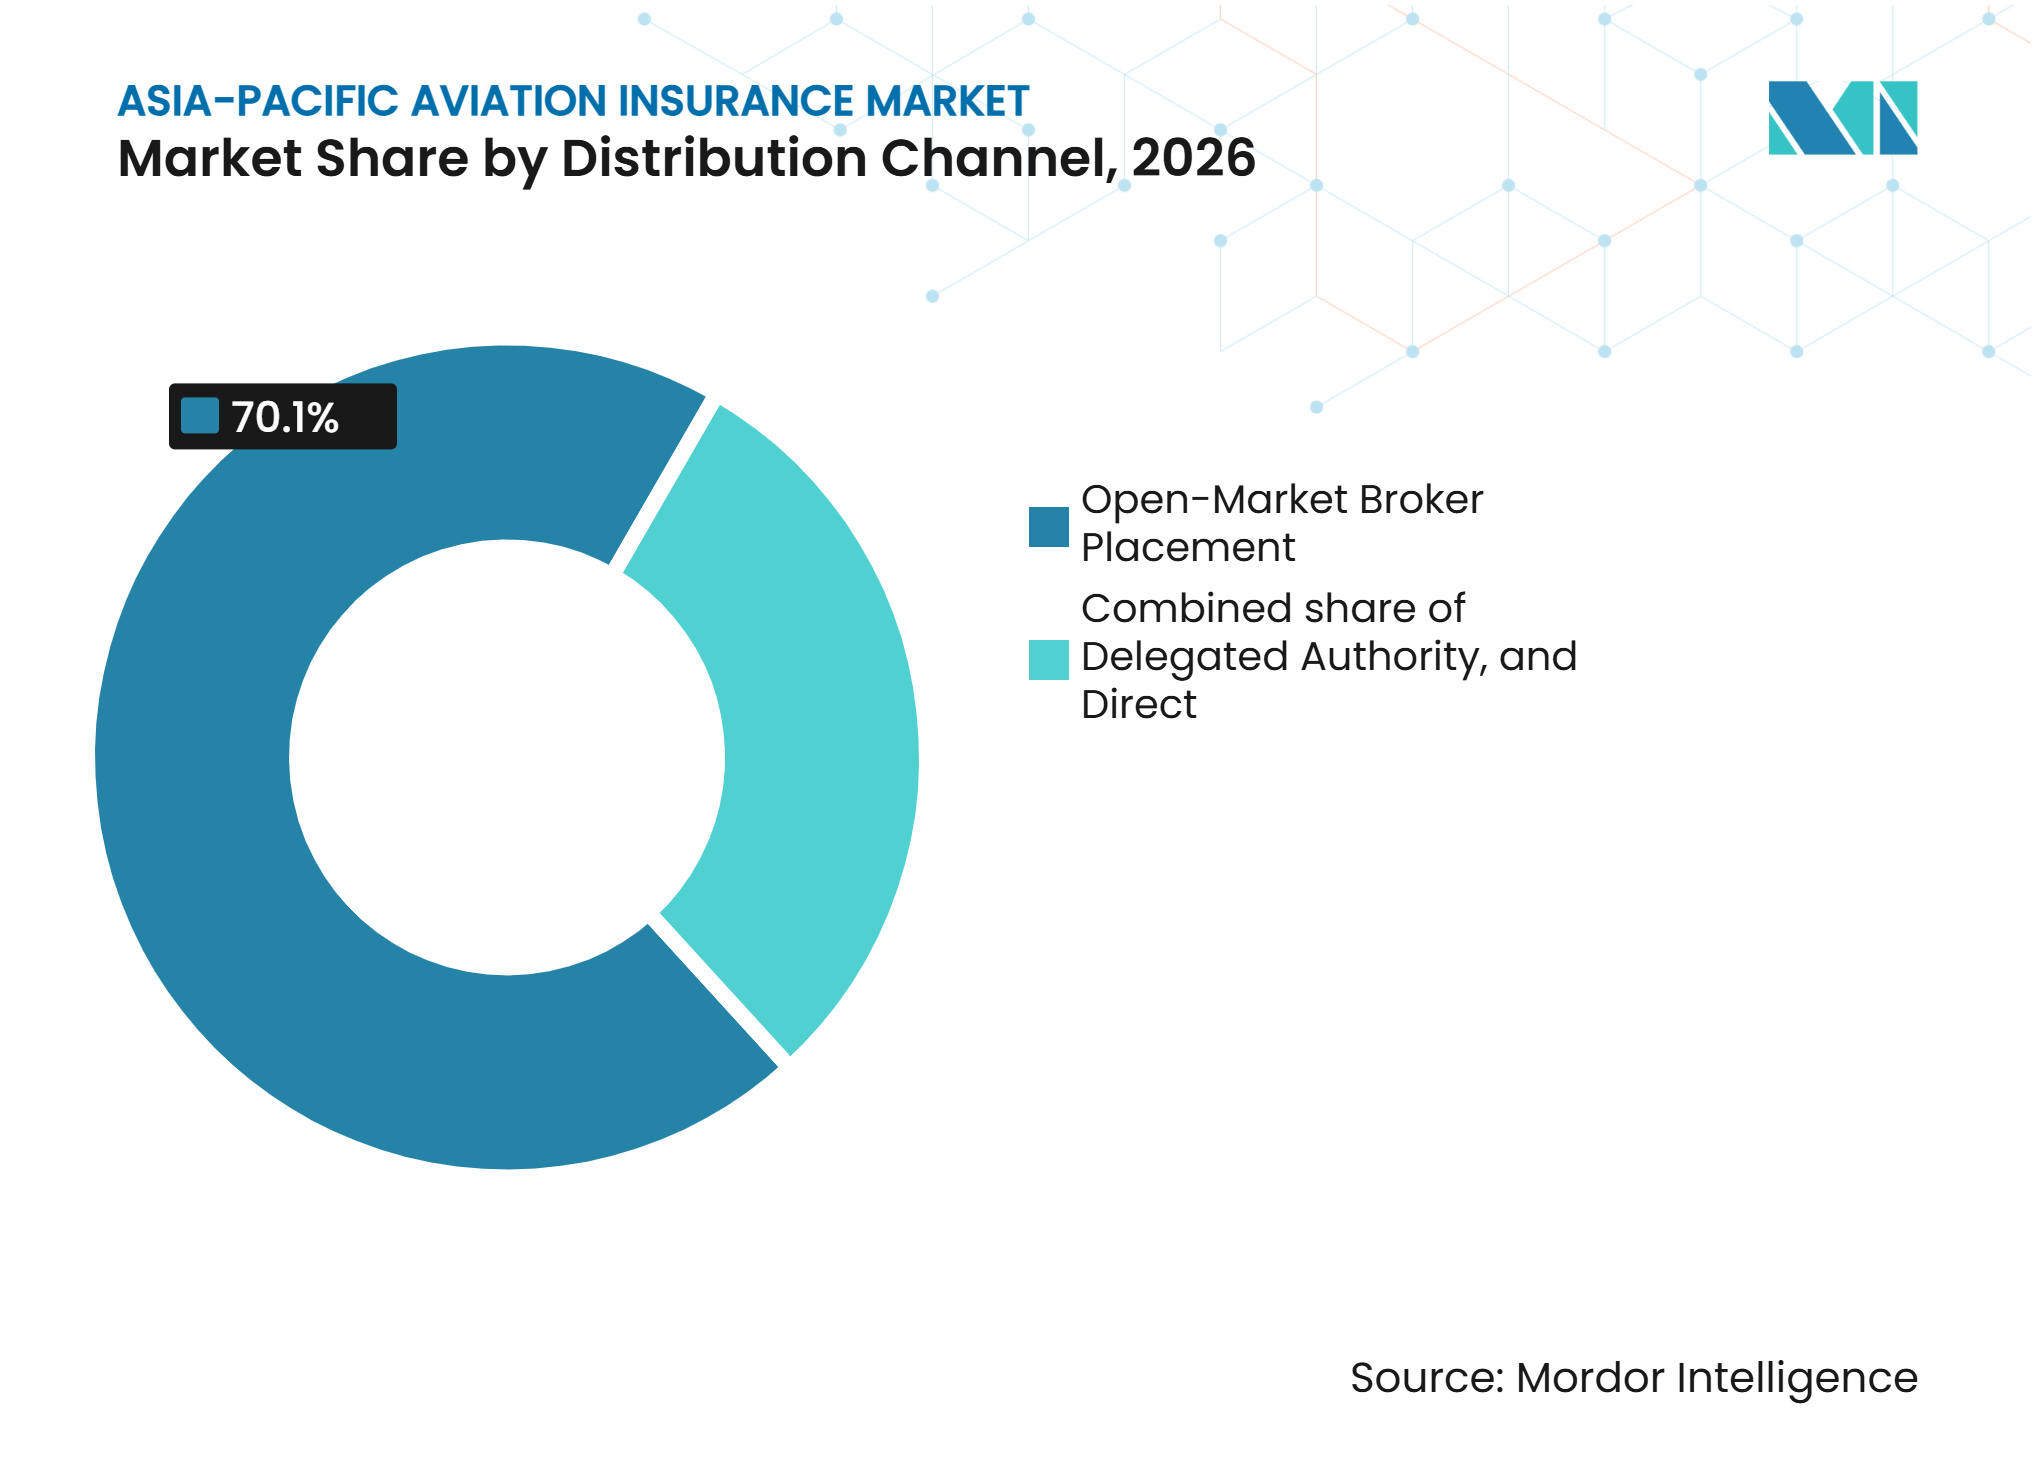
- 販売チャネル別では、オープンマーケット・ブローカー・プレースメントが2026年のアジア太平洋航空保険市場シェアの70.1%を占め、委任権限は2032年にかけて8.1%のCAGRで成長すると予測されています。
- 地域別では、中国が2026年のアジア太平洋航空保険市場シェアの27.2%を占め、インドは2032年にかけて9.2%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 旅客 トラフィック、機体数、および空港容量の拡大 | +3.2% | 中国、インド、東南アジアを中心とするグローバル | 長期 (4年以上) |
| 航空機 代替価値およびリース活動 | +1.5% | 中国、 インド、東南アジア、オーストラリア | 中期 (2〜4年) |
| 格安 航空会社および地域間接続の拡大 | +0.8% | 東南 アジア、インド、中国 | 長期 (4年以上) |
| デジタル フライト、整備、およびテレマティクスデータの導入 | +0.5% | アジア太平洋 中核、シンガポール、日本、オーストラリアが先行導入 | 中期 (2〜4年) |
| サイバーおよび 業務中断補償需要の増加 | +0.6% | アジア太平洋 中核、中国、日本、シンガポール | 短期 (2年以内) |
| 断片化した アジア太平洋リスクプールが現地専門・パラメトリック 商品への需要を創出 | +0.4% | 東南 アジア、韓国、その他アジア太平洋 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
旅客トラフィック、機体数、および空港容量の拡大
アジア太平洋地域の航空活動の拡大は、航空機機体、旅客賠償責任、および関連保険商品の基礎エクスポージャーベースを増大させています。国際航空運送協会(IATA)は、同地域の年間旅客トラフィックが2024年の17 ビリオン人から2044年には41 ビリオン人に増加し、24 ビリオン人の旅客が加わり、世界の旅客成長の41%を占めると予測しています[1]。旅客トラフィックの増加は旅客賠償責任クレームの潜在的規模を拡大させ、機体数の増加は保険加入が必要な航空機の数を増やします。2026年5月、マレーシアのAirAsiaはエアバスA220-300型機150機を発注し、ASEANおよび中央アジアにわたるネットワークを支援するための大規模な機体拡大を示しました。これらの動向は、機体、賠償責任、その他の専門補償を含む航空保険の長期的な需要を支えると期待されています。ただし、保険料の成長は保険価格、航空機価値、および引受条件にも依存します。
航空機代替価値およびリース活動
航空機の取得および資金調達活動は、航空保険が必要な資産の価値を高め、航空会社オペレーター以外への補償ニーズを拡大しています。高価値の航空機は機体保険の要件を引き上げ、個別損失に関連する財務的エクスポージャーを増大させる可能性があります。航空機の資金調達およびリース契約は、リース会社、貸し手、その他の資金調達取引相手方に対する追加的な補償要件を生み出す場合もあります。マレーシアのAirAsiaは最新世代のA220-300型機150機を発注しました。この契約はA220に対する最大の単一確定発注となり、確定発注総数が1,000機を超え、同機の世界的な市場訴求力を示しました[2]。別途、AXA XLのBalthazar Financeプラットフォームは、航空機資金調達取引の支援と航空資産に関連するリスク管理における専門保険ソリューションの役割を示しています。航空機機体数と資金調達構造が拡大するにつれ、機体評価、契約上の賠償責任、および航空ファイナンスに精通した保険会社は、アジア太平洋市場全体でより広範なリスクに対応できるようになります。
格安航空会社および地域間接続の拡大
格安航空会社および地域間航空接続の拡大は、東南アジアおよびその他の高成長アジア太平洋市場において航空保険会社に追加的な機会を創出しています。2025年10月、Vietjetは機体開発および国際拡大戦略の一環として、エアバスA321neo型機100機の発注を発表しました[3]。同航空会社はまた、2025年6月にA321neo型機100機の別途発注を発表しており、計画中の機体拡大の規模を強調しています。航空機数の増加と路線ネットワークの拡大は、地域オペレーター向けにカスタマイズされた保険を含む機体、旅客賠償責任、その他の航空関連補償への需要を促進する可能性があります。複数の管轄区域にわたる小規模航空会社やオペレーターにサービスを提供しようとする保険会社は、現地流通ネットワークと専門的な引受専門知識から恩恵を受ける可能性があります。委任引受契約は、適切なリスク管理と監督を維持することを条件に、保険会社現地ビジネスにアクセスするのを支援することもできます。
デジタルフライト、整備、およびテレマティクスデータの導入
航空機レベルの運航・気象データの導入により、航空リスク評価、引受、およびクレーム管理を強化する機会が生まれました。2025年7月、Spire Globalは航空機エクスポージャー分析プラットフォームを立ち上げました。このプラットフォームは、自動従属監視放送(ADS-B)データから得られた航空機飛行軌跡と気象情報を組み合わせ、危険な気象条件へのエクスポージャーを評価するものです[4]。このプラットフォームは乱気流、着氷、嵐などの危険へのエクスポージャーを測定し、航空機の運航条件に関する詳細なインサイトを提供しました。航空保険会社にとって、これらの機能はより詳細なエクスポージャー分析、リスク差別化、および気象関連事故の評価を支援しました。信頼性の高い運航・整備記録をフライトおよび気象データと統合することで、保険会社はリスク管理を評価し、クレームをより効果的に調査することもできました。アジア太平洋の航空機機体数が拡大するにつれ、より一貫したデータ主導の引受慣行を求める保険会社にとって、これらのツールの広範な導入はますます価値あるものとなりました。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 航空機 修理インフレおよびクレームの高い深刻度 | -1.5% | インドおよび東南アジアへの不均衡な影響を伴うグローバル | 短期 (2年以内) |
| 戦争、 資産拘留、および航空容量の変動 | -0.8% | 中東、中央アジア、または紛争地帯の路線を持つアジア太平洋の航空会社 | 短期 (2年以内) |
| 断片化した 規制と限られた国境を越えたクレームデータ | -0.5% | 東南アジアおよび南アジアへの最も強い影響を伴うアジア太平洋全域 | 中期 (2〜4年) |
| 航空 引受人材の不足と集積の可視性 | -0.4% | シンガポール および香港、国内市場への波及を伴う | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
航空機修理インフレおよびクレームの高い深刻度
航空機レベルの運航・気象データの導入は、航空リスク評価、引受、およびクレーム管理を改善する機会を創出しています。2025年7月、Spire Globalは航空機エクスポージャー分析プラットフォームを立ち上げました。このプラットフォームは、自動従属監視放送(ADS-B)データから得られた航空機飛行軌跡と重要な気象情報を組み合わせ、危険な気象条件へのエクスポージャーを評価するものです。このプラットフォームは乱気流、着氷、嵐などの危険へのエクスポージャーを測定し、航空機の運航条件に関するより詳細な情報を提供します。航空保険会社にとって、これらの機能はより詳細なエクスポージャー分析、リスク差別化、および気象関連事故の評価を支援することができます。信頼性の高い運航・整備記録をフライトおよび気象データと統合することで、保険会社はリスク管理を評価し、クレームをより効果的に調査することもできます。アジア太平洋の機体数が拡大し、保険会社がより一貫したデータ主導の引受慣行を求めるにつれ、これらのツールのより広範な導入はますます価値あるものとなる可能性があります。
戦争、資産拘留、および航空容量の変動
地政学的紛争、資産拘留、および保険証券文言の不確実性は、引き続き航空戦争リスク引受に影響を与えています。2025年6月11日、イングランドおよびウェールズ高等裁判所はロシア航空機リース会社保険証券クレームに関する判決を下し、2022年のウクライナ侵攻後にロシアに残留した航空機およびエンジンに関する紛争において航空機リース会社側の主張を認めました。この判決は、偶発的補償および占有補償の解釈、特に占有喪失が関連するリース会社保険証券の補償を発動させるかどうかを扱いました。この訴訟には数十億米ドル相当のクレームが含まれていました。アジア太平洋の保険会社にとって、この事例は正確な戦争リスク除外条項、政府行為条項、拘留条項、およびリース会社補償契約の重要性を浮き彫りにしています。紛争関連の路線制限や変化するエクスポージャー評価も、地域、保険証券条件、および再保険サポートに応じて、特定の戦争リスク保護の価格設定と利用可能性に影響を与える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
補償タイプ別:
賠償責任ラインが最大の保険料を占める航空運営・施設賠償責任は2026年のアジア太平洋航空保険市場規模の32.8%を占めました。このセグメントは商業旅客運航と、航空会社および空港オペレーターを第三者の身体傷害、財物損害、その他の補償対象賠償責任から保護する必要性から恩恵を受けています。大規模な旅客運航は重大事故の潜在的な財務的深刻度を高め、航空会社保険プログラム内での賠償責任保護の重要性を強化します。機体・物的損害は、商業航空機が実質的な被保険資産を代表するため、もう一つの主要な補償カテゴリーであり、補償要件は航空機価値、機体構成、および資金調達契約に影響されます。航空会社が機体を拡大するにつれ、保険会社は航空機の物理的価値とその運航に関連する賠償責任エクスポージャーの両方を評価する必要があります。
航空製品賠償責任は2032年にかけて7.5%のCAGRを記録すると予測されており、最も成長の速い補償タイプとなっています。中国は2025年末時点で約329万機の登録無人航空機を保有しており、前年比51%増を示す一方、年間ドローン飛行時間は4,530万時間に達し、69.9%増加しました。この拡大は製造業者、部品サプライヤー、およびドローンサプライチェーンに関与するその他の当事者の潜在的な製造物賠償責任エクスポージャーを増大させますが、すべてのドローン関連リスクが航空製品賠償責任の対象となるわけではありません。2026年2月、中国の国家発展改革委員会、国家金融監督管理総局、および中国民用航空局は、2027年までの強制無人航空機賠償責任保険の初期確立と2030年までの基本的な低空飛行保険政策フレームワークを目標とするガイドラインを発行しました。これらの措置は、低空飛行航空機の製造、運航、インフラ、および関連サービスをカバーする保険商品の開発を支援すると期待されています。航空戦争および関連危険は地政学的動向と保険証券文言に敏感なままであり、サイバーおよびパラメトリック商品は選択された運航および中断リスクに対処するための追加オプションを提供します。


エンドユーザー別:
航空会社が最大の被保険ベースを支える航空会社・商業オペレーターは2026年のアジア太平洋航空保険市場の40.3%を占めました。その主導的な地位は、定期航空会社およびその他の商業航空事業における商業航空機、旅客トラフィック、および運航エクスポージャーの集中を反映しています。航空会社の保険プログラムは通常、航空機機体、第三者賠償責任、旅客賠償責任、および必要に応じた戦争リスク保護を組み合わせています。大規模な機体数と高価値の航空機は、個別プレースメントに十分な引受能力を提供するために複数の保険会社と再保険会社の参加を必要とする場合があります。機体稼働率、整備基準、路線ネットワーク、およびクレーム実績も引受判断と補償条件に影響します。したがって、商業航空は地域全体で旅客トラフィックと機体容量が拡大するにつれ、保険需要の主要な源泉であり続けると予測されます。
航空製品賠償責任被保険者は2032年にかけて7.8%のCAGRで成長すると予測されています。中国の登録ドローン機体数は2025年に約329万機に達し、年間ドローン飛行時間は4,530万時間に増加しており、機器展開と運航活動の大幅な拡大を示しています。これらの動向は、特に製品の欠陥が身体傷害または財物損害を引き起こす可能性がある場合、製造業者、部品サプライヤー、およびテクノロジー企業の保険ニーズを創出します。一般・ビジネス航空オペレーターも、プライベート航空機、ビジネス旅行、チャーターサービス、および専門飛行活動を通じて需要に貢献しています。航空機リース会社および資金調達者は、資金調達構造が借り手の不払いおよびその他の契約上のリスクに対する保護を必要とする場合があるため、別個の需要源を代表しています。AXA XLのBalthazar Financeプラットフォームは、適格な航空資金調達取引に対する長期不払い保険を提供しており、専門保険が航空バリューチェーン全体で貸し手とリース会社をどのように支援できるかを示しています。
販売チャネル別:
ブローカーが主導し委任権限が拡大オープンマーケット・ブローカー・プレースメントは2026年のアジア太平洋航空保険市場の70.1%を占めました。航空ブローカーは、補償要件の調整、保険証券文言の交渉、および専門保険会社と再保険会社からの引受能力へのアクセスを通じて、複雑なプレースメントの手配において中心的な役割を果たしています。引受担当者は、機体構成、航空機価値、路線、整備慣行、安全管理、および過去のクレームなどの要素を評価してリスクを評価します。ブローカーはまた、航空会社、リース会社、その他の航空事業者が複数の保険市場にわたって補償条件を比較し、プレースメントを構成するのを支援します。航空リスクに関連する技術的複雑性と潜在的に高い限度額は、専門ブローカレッジの重要性を支えています。したがって、オープンマーケット・ブローカー・プレースメントは複雑な商業航空保険プログラムの主要な販売チャネルであり続けると位置付けられています。
委任権限は2032年にかけて8.1%のCAGRで成長すると予測されています。委任契約の下、保険会社は承認された仲介業者またはマネージング・ジェネラル・エージェンに対し、合意された限度と管理の範囲内で特定のリスクを引き受ける権限を付与します。このモデルは、標準化された引受プロセスと現地流通が商業的に適切な、選択された一般航空、ドローン、その他の専門リスクを支援することができます。デジタル申請システムとデータ主導のリスク評価は、委任プロバイダーが適格なビジネスをより効率的に処理するのを支援する可能性がありますが、権限の範囲は保険会社の監督に従います。直接販売は確立された航空会社との関係やより単純な保険商品に対して引き続き関連性を持つ可能性があり、大規模または複雑な航空プレースメントは専門ブローカーへの依存を続ける可能性があります。委任権限の将来的な役割は、テクノロジーの導入だけでなく、保険会社の意欲、引受管理の質、および適切なリスクの利用可能性に依存します。

地理的分析
中国は2026年のアジア太平洋航空保険市場の27.2%を占めました。中国の航空保険需要は、大規模な商業航空セクター、広範な空港ネットワーク、および拡大する無人航空機活動によって支えられています。中国民用航空局(CAAC)が発表した数字によると、同国は2025年末時点で約329万機の登録無人航空機を保有しており、前年比51%増を示しています。ドローン飛行時間は2025年に4,530万時間に達し、前年比69.9%増加しました。中国はまた、民間航空システムを通じて7億7,000万回以上の旅客旅行を記録し、2025年末時点で270の輸送空港を有していました。2026年2月、中国当局は2027年までの強制無人航空機賠償責任保険制度の初期確立と2030年までの基本的な低空飛行保険政策フレームワークを目標とするガイドラインを発行しました。
インドは2032年にかけて9.2%のCAGRで成長すると予測されています。インドの航空セクターは国内旅客需要、機体拡大、および商業航空接続の継続的な発展によって支えられています。国際航空運送協会(IATA)によると、有償旅客キロで測定されたインドの国内旅客需要は2025年に5.2%増加し、利用可能座席容量は6.7%増加しました。国内旅客ロードファクターは年間平均85.2%でした。2025年6月のエア・インディアAI171便事故も、大規模な航空損失の潜在的な深刻度と協調的なクレーム処理の重要性を浮き彫りにしました。
日本と韓国は確立された商業航空セクターを有しており、公表されたトラフィック数字は地域の成熟市場における継続的な活動の証拠を提供しています。IATAは、日本の国内旅客需要が2025年に4.8%増加し、国内旅客ロードファクターが3.4ポイント上昇して81.4%になったと報告しました。東南アジアでは、航空機調達の発表が計画中の機体拡大の証拠を提供しています。マレーシアのAirAsiaは2026年5月にエアバスA220-300型機150機の確定発注を行い、ベトナムのVietjetは2025年10月にエアバスA321neo型機100機の確定発注を完了しました。
競合環境
市場集中度
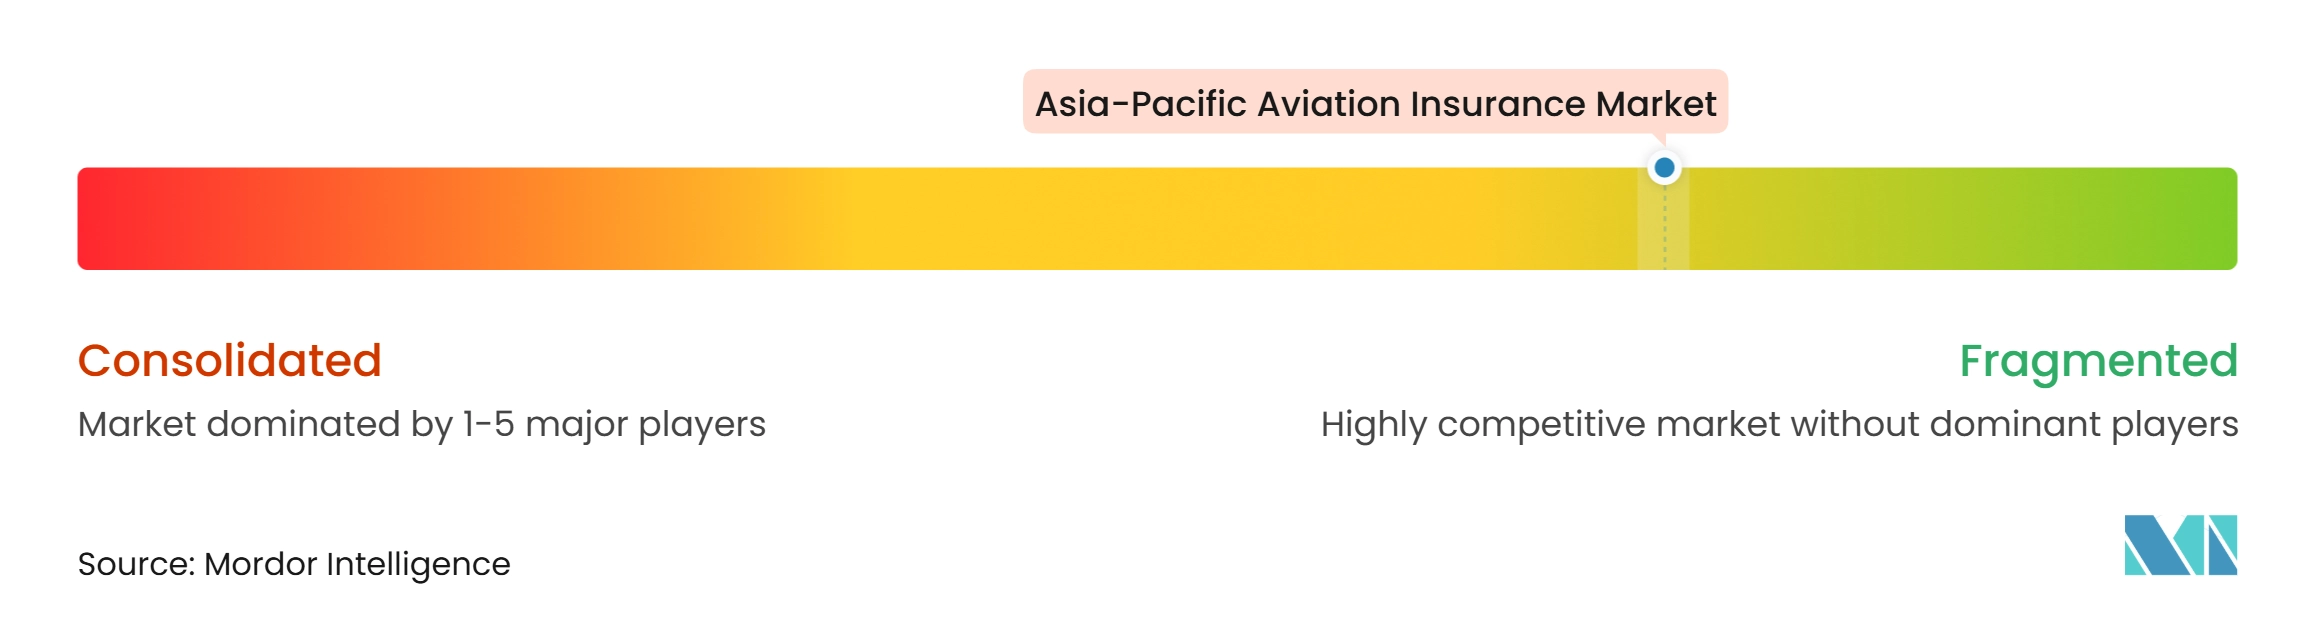
アジア太平洋航空保険市場は断片化した競争環境を特徴としており、国際商業保険会社、国内保険会社、専門航空引受業者、およびグローバル再保険会社が異なるリスクカテゴリーと国内市場にわたって参加しています。Allianz Commercial、AXA XL、AIG、Chubb、Tokio Marine Kiln、およびQBEは航空関連補償において活動する国際保険会社の中に含まれており、New India AssuranceおよびTata AIGはインドの損害保険市場の参加者です。それらの能力は商品、管轄区域、引受意欲、および専門引受能力へのアクセスによって異なります。複数のプロバイダーの存在は、航空会社、航空機リース会社、空港、製造業者、および一般航空オペレーターに幅広い潜在的な保険取引相手方を提供します。競争は技術的な引受専門知識、クレーム処理、保険証券文言、財務力、地理的リーチ、および複雑なリスクの引受能力の手配を中心に展開されます。
競争はまた、従来の航空会社機体・賠償責任保険を超えて、航空機資金調達保護と分析主導のリスク評価にまで及んでいます。AXA XLのBalthazar Financeプラットフォームは、適格な航空資金調達取引に対する長期不払い保険を提供し、航空機取得を資金調達する貸し手とリース会社を支援しています。2025年7月、Spire Globalは航空機エクスポージャー分析を立ち上げ、航空機飛行軌跡と気象危険情報を組み合わせて、航空会社、リース会社、整備チーム、および保険会社が航空機レベルの環境エクスポージャーを評価するのを支援しています。これらの例は、航空リスク管理に関連する専門ソリューションと分析ツールの開発を示しています。AirAsiaの2026年5月のエアバスA220-300型機150機の発注も、地域における将来の機体調達の規模を示していますが、発注自体はどの保険会社が結果として生じるリスクを引き受けるかを確立するものではありません。
専門仲介業者、マネージング・ジェネラル・エージェント、および委任引受契約は、保険会社の承認と監督を条件に、選択された航空リスクに対する追加的な市場参入経路を提供することができます。Munich Re、Swiss Re、Hannover Re、およびKorean Reを含む再保険会社は、元受保険会社にとってリスク移転能力の潜在的な源泉ですが、特定のアジア太平洋航空プレースメントへの参加と能力はケースバイケースで確立される必要があります。国内保険会社も現地市場の知識、規制上の存在感、および地域航空事業との関係を通じて貢献しています。国際保険会社、国内保険会社、専門仲介業者、および再保険会社の相互作用は、地域全体で複数の競争チャネルを生み出しています。したがって、市場ポジショニングは引受能力だけでなく、商品の専門化、現地アクセス、リスク選択、および複雑な航空エクスポージャーを管理する能力にも依存します。
アジア太平洋航空保険業界のリーダー企業
-
Tokio Marine Kiln
-
AXA XL
-
American International Group, Inc.
-
Chubb Limited
-
Allianz Commercial
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋航空保険市場 このレポートでカバーされる企業
- Allianz Commercial
- American International Group (AIG)
- AXA XL
- Chubb Limited
- QBE Insurance Group Limited
- Sompo
- Tokio Marine Kiln
- Starr Insurance Companies
- Global Aerospace, Inc.
- HDI Global SE
- MSIG
- MS Amlin
- The New India Assurance Company Limited
- Tata AIG General Insurance Company Limited
- Great American Insurance Group
- Zurich Insurance Group
- Munich Re
- Swiss Re
- Hannover Re
- Korean Re
最近の産業開発事情 アジア太平洋航空保険市場
- 2026年4月:AirAsiaはエアバスA220-300型機150機の確定発注に署名しました。定価ベースで19 ビリオン 米ドル相当であり、追加150機のオプションも含まれています。この発注はASEANおよびアジア太平洋全域でAirAsiaの将来の機体・賠償責任保険要件を拡大します。
- 2026年2月:中国の国家発展改革委員会、金融監督管理総局、および中国民用航空局は、2027年までの無人航空機賠償責任保険の義務化と2030年までの低空飛行保険フレームワークを務付けるガイドラインを発行しました。
- 2025年10月:VietJet AirはエアバスA321neo型機100機の確定発注に署名し、将来の被保険航空機ベースと国際接続を拡大しました。
- 2025年7月:Spire Globalは航空機エクスポージャー分析を立ち上げ、航空保険会社とリース会社が個々の飛行経路をリアルタイムおよび過去の気象危険データと重ね合わせ、より詳細な航空機ごとの環境リスクおよびクレーム評価を可能にしました。
アジア太平洋航空保険市場レポートの範囲
セグメンテーション概要
| 機体・物的損害 |
| 航空運営・施設賠償責任 |
| 航空製品賠償責任 |
| 航空戦争および関連危険 |
| その他の専門補償 |
| 航空会社・商業オペレーター |
| 一般・ビジネス航空オペレーター |
| 航空製品賠償責任被保険者 |
| 航空機リース会社および資金調達者 |
| 空港および航空インフラ |
| オープンマーケット・ブローカー・プレースメント |
| 委任権限 |
| 直接 |
| 中国 |
| インド |
| 日本 |
| 韓国 |
| 東南アジア |
| オーストラリアおよびニュージーランド |
| その他のアジア太平洋 |
| 補償タイプ別 | 機体・物的損害 |
| 航空運営・施設賠償責任 | |
| 航空製品賠償責任 | |
| 航空戦争および関連危険 | |
| その他の専門補償 | |
| エンドユーザー別 | 航空会社・商業オペレーター |
| 一般・ビジネス航空オペレーター | |
| 航空製品賠償責任被保険者 | |
| 航空機リース会社および資金調達者 | |
| 空港および航空インフラ | |
| 販売チャネル別 | オープンマーケット・ブローカー・プレースメント |
| 委任権限 | |
| 直接 | |
| 国別 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| 東南アジア | |
| オーストラリアおよびニュージーランド | |
| その他のアジア太平洋 |
レポートで回答される主要な質問
アジア太平洋における航空保険の予測成長率はどのくらいですか?
アジア太平洋航空保険市場は2027年から2032年にかけて7%のCAGRで成長し、2032年までに2.8 ビリオン 米ドルに達すると予測されています。
アジア太平洋における航空保険需要をリードする補償タイプはどれですか?
航空運営・施設賠償責任は2026年に32.8%のシェアでリードしており、商業航空会社の運航と旅客賠償責任ニーズによって支えられています。
航空保険において最も成長の速いエンドユーザーはどれですか?
航空製品賠償責任被保険者は、ドローンおよび航空宇宙製造エクスポージャーの増加に伴い、2032年にかけて7.8%のCAGRで成長すると予測されています。
なぜ中国は地域の航空保険にとって重要ですか?
中国は2026年の地域合計の27.2%を占め、2025年末時点で329万機の登録無人航空機を保有していました。
なぜインドは航空保険において最も成長の速い国ですか?
インドは機体拡大、格安航空会社の活動、および機体・賠償責任エクスポージャーの増加により、2032年にかけて9.2%のCAGRで成長すると予測されています。
航空保険分析への需要を促進しているものは何ですか?
飛行経路と気象データは、保険会社が乱気流、着氷、火山灰、および熱帯低気圧への航空機エクスポージャーを評価するのに役立ちます。