
Marktgröße und Marktanteil der Luftfahrtversicherung im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
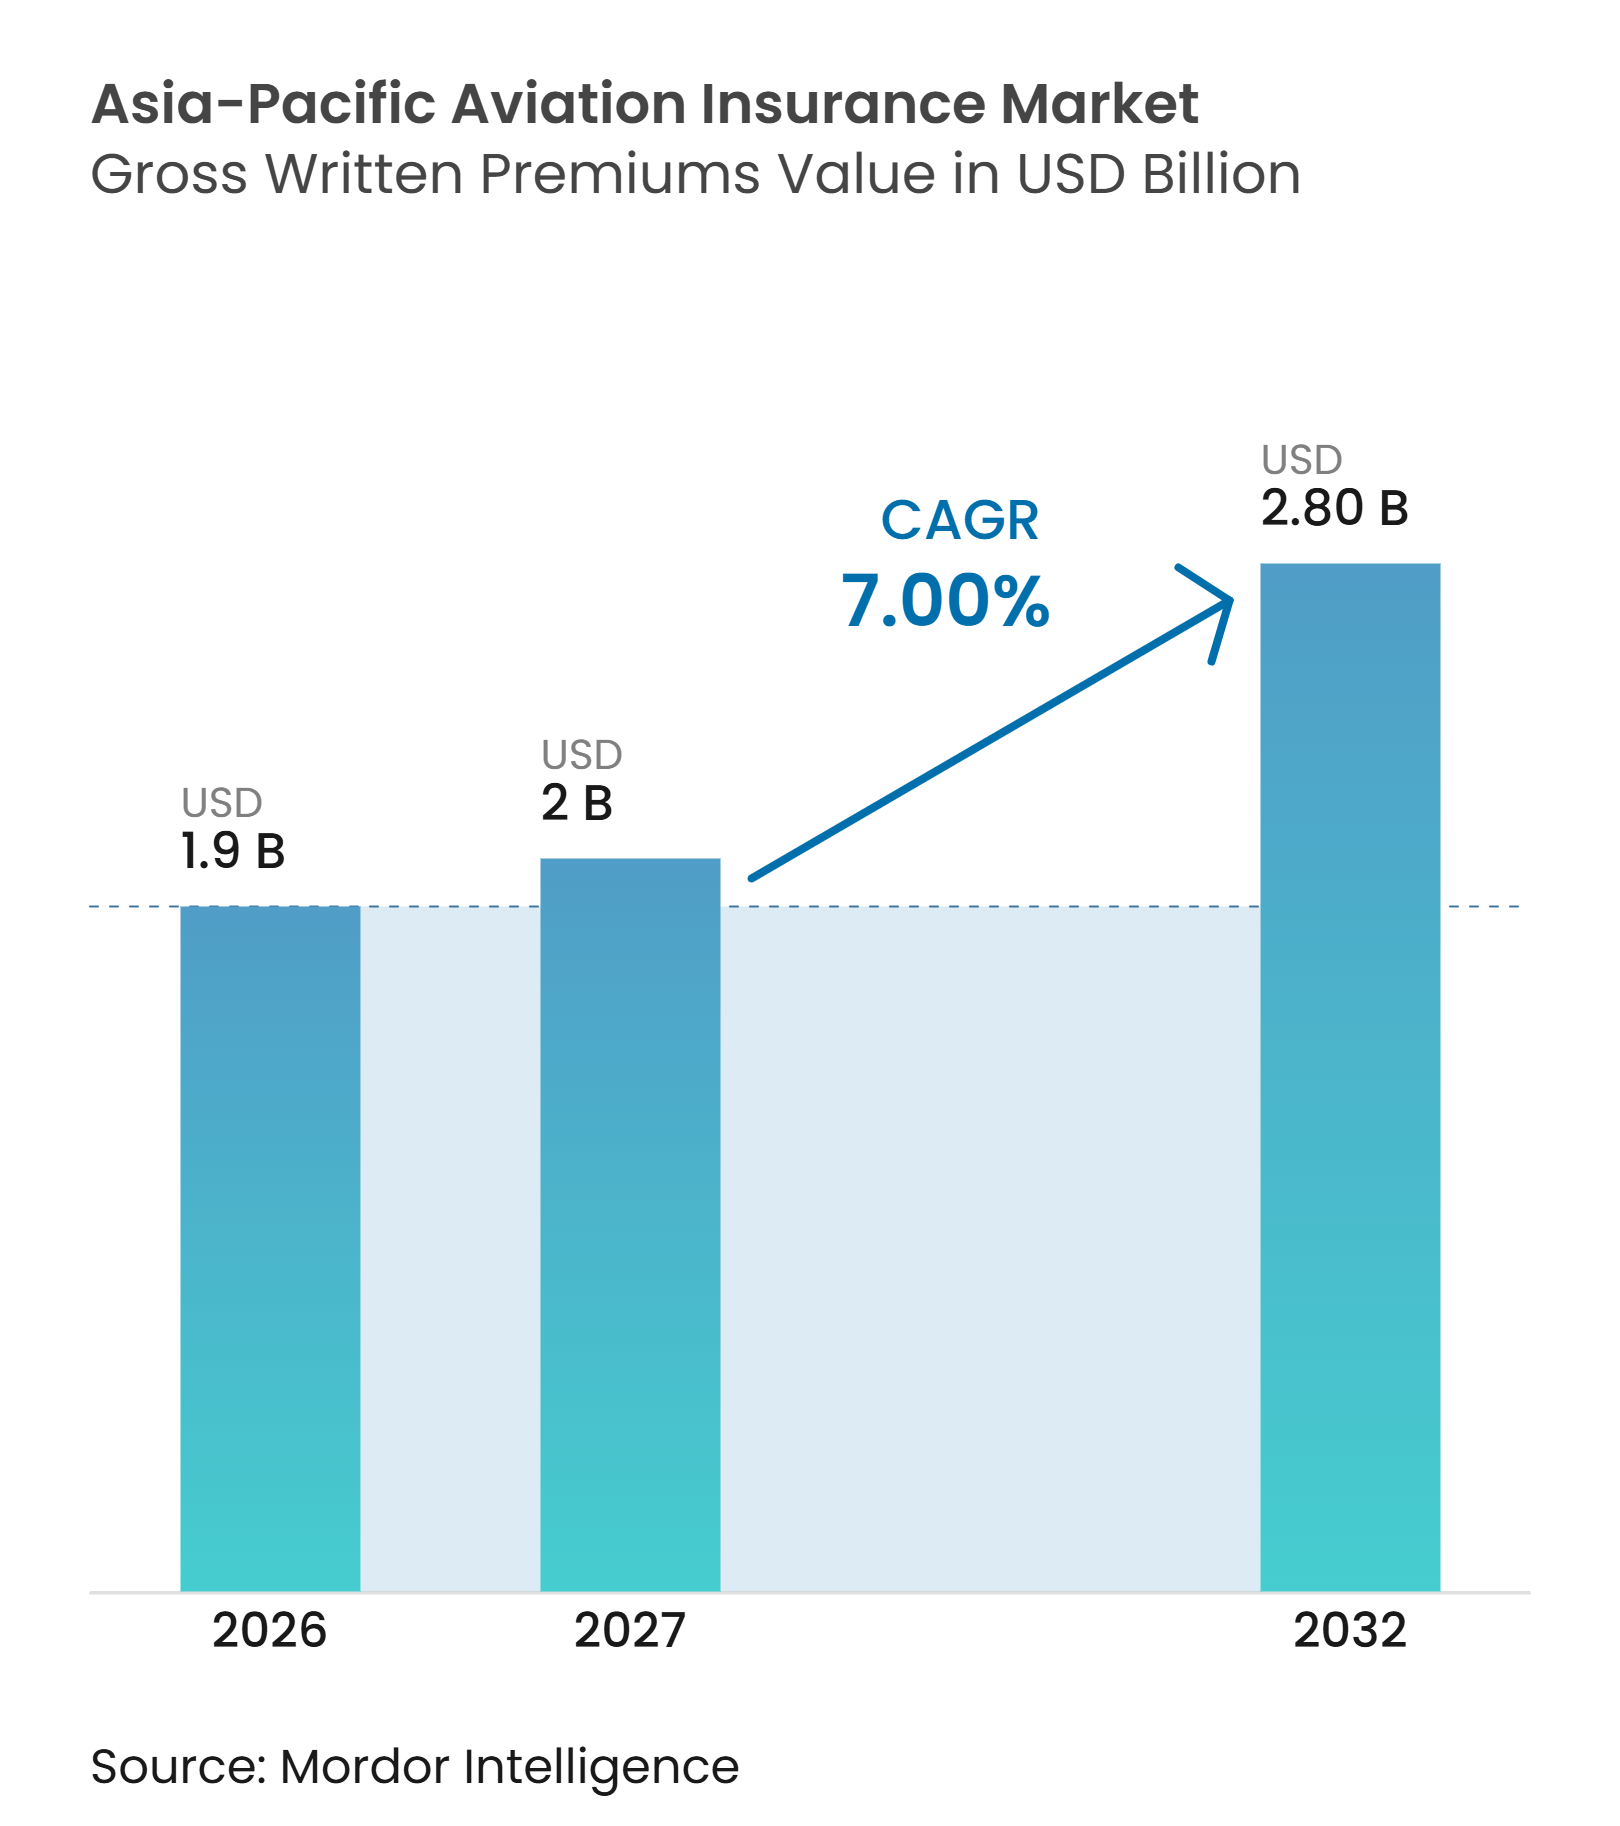
| Marktgröße im Basisjahr (2026) | 1.9 Milliarden US-Dollar |
| Marktgröße (2027) | 2 Milliarden US-Dollar |
| Marktgröße (2032) | 2.80 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.00 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Luftfahrtversicherung im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße der Luftfahrtversicherung im asiatisch-pazifischen Raum, gemessen am Wert der gebuchten Bruttoprämien, wird für 2026 auf 1,9 Milliarden USD, für 2027 auf 2 Milliarden USD und bis 2032 auf 2,80 Milliarden USD prognostiziert, mit einem CAGR von 7 % von 2027 bis 2032.
Der internationale Verkehr in der Region wuchs im Jahr 2025 um 10,9 %, und die internationalen Auslastungsfaktoren erreichten 84,4 %, was die Exposition je Flug erhöhte. Gemäß dem Verband der asiatisch-pazifischen Fluggesellschaften beförderten die regionalen Fluggesellschaften im September 2026 30,4 Millionen internationale Passagiere, wobei die Nachfrage nach Umsatzpassagierkilometern im Jahresvergleich um 5,9 % stieg, was einen breiten Anstieg der Luftfahrtaktivität und der Versicherungsnachfrage unterstützt. Flugzeugauslieferungen, Leasingaktivitäten und die Expansion der Netzwerke von Billigfluggesellschaften erhöhen die Rumpf- und Haftpflichtrisiken in der gesamten Region. Versicherer schenken auch der Schadenshöhe, den Kriegsrisikobedingungen, der spezialisierten Zeichnungskapazität und dem lokalen Vertrieb mehr Aufmerksamkeit, da sich der Markt für Luftfahrtversicherungen im asiatisch-pazifischen Raum ausweitet.
Wichtigste Erkenntnisse des Berichts
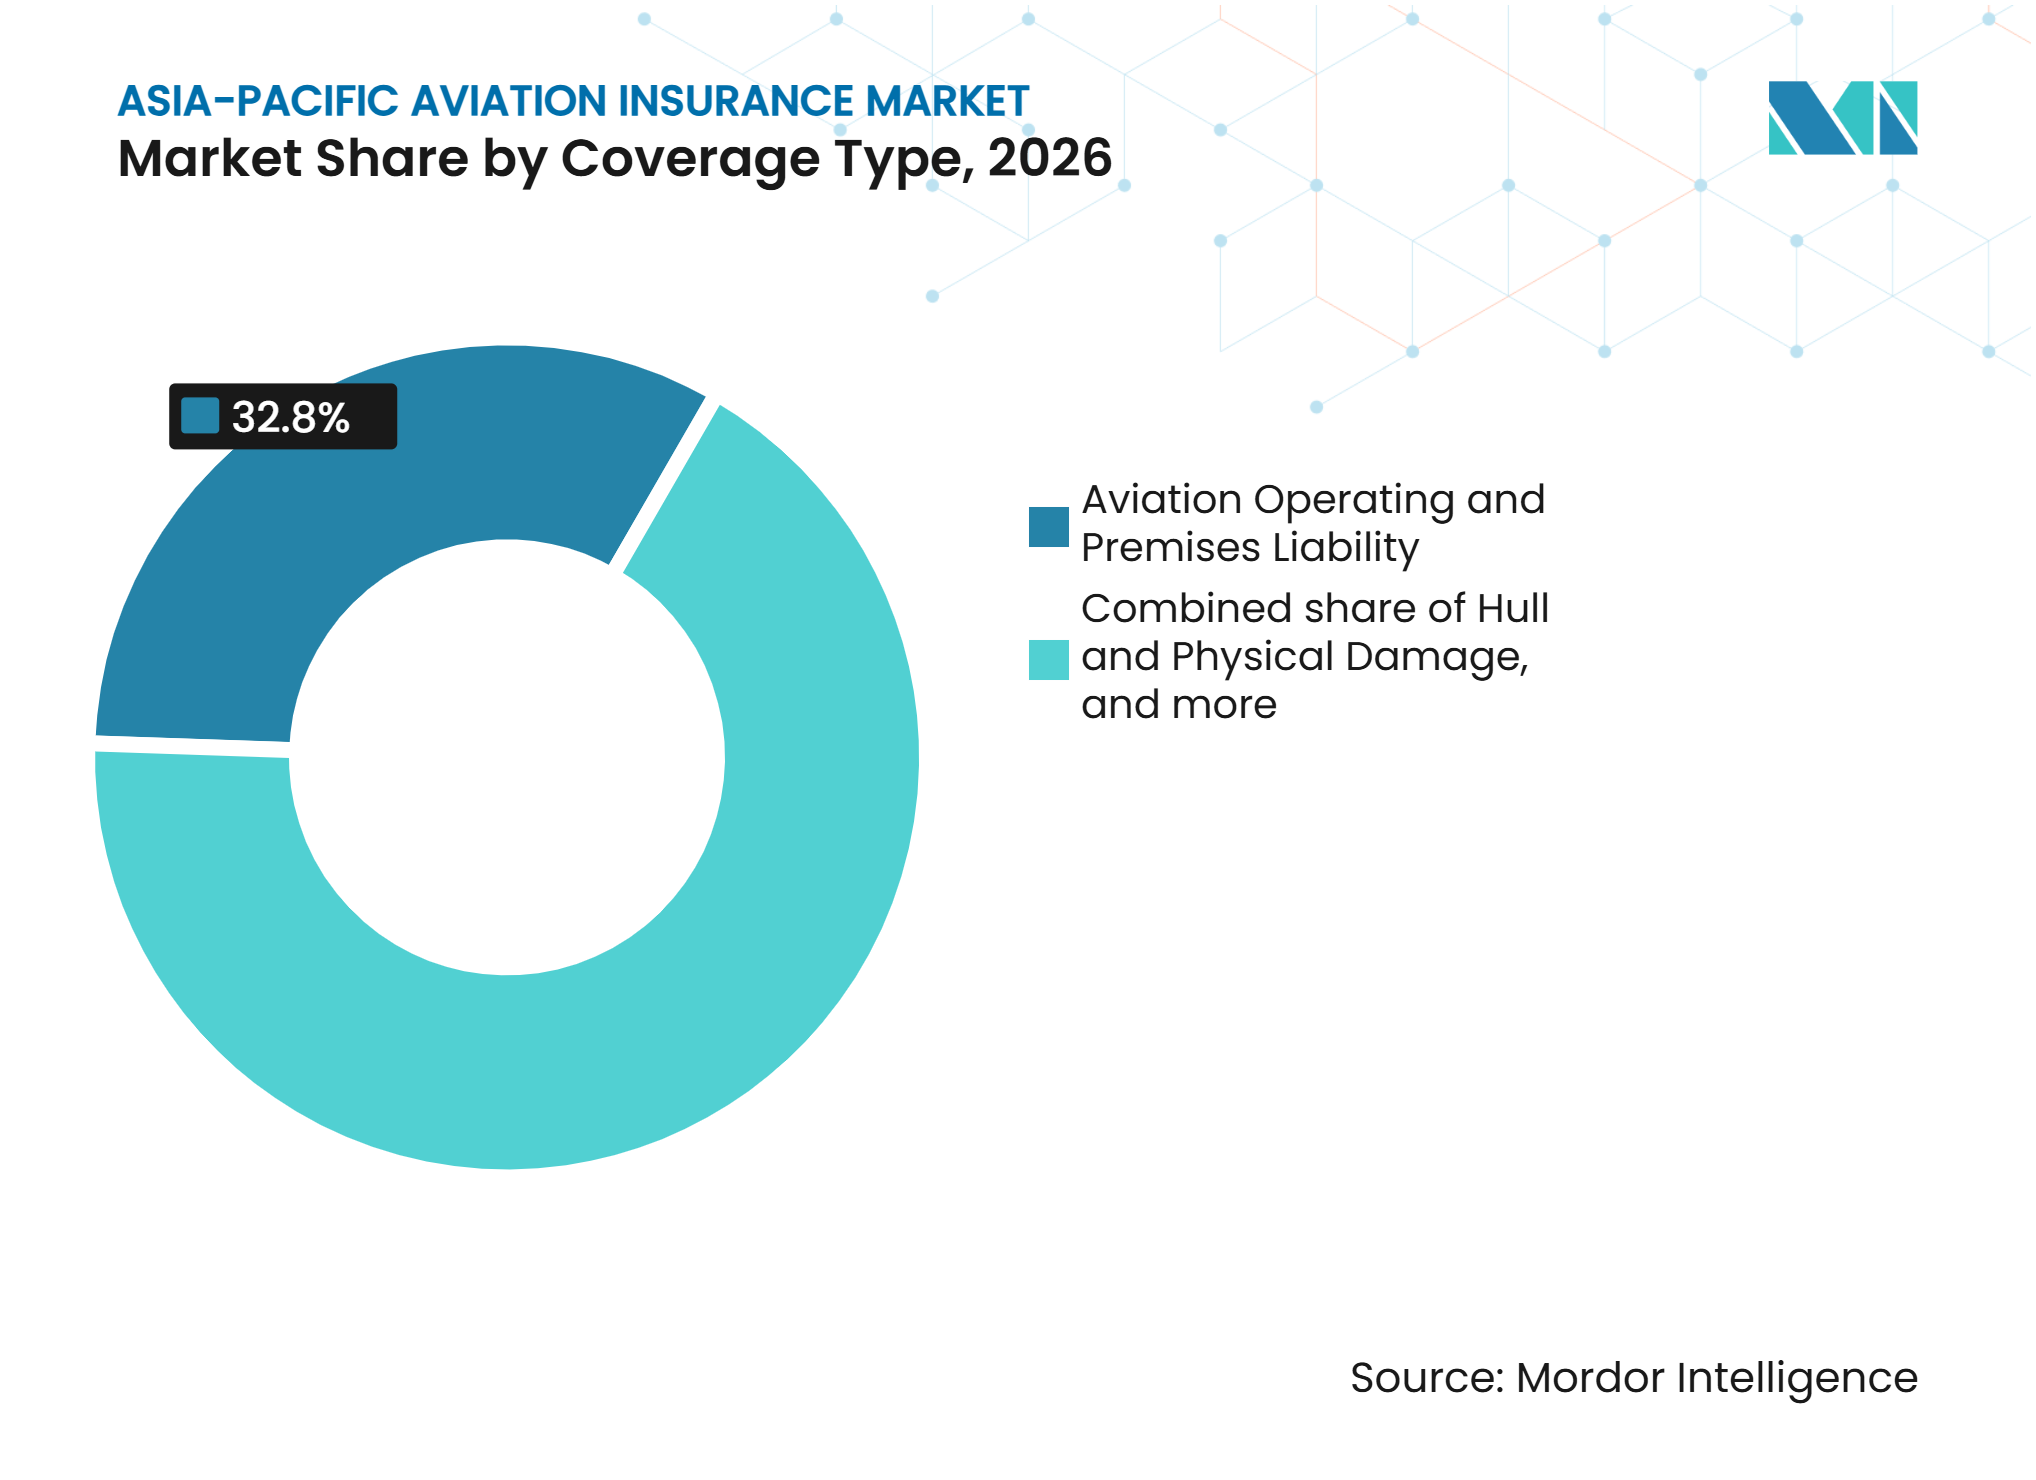
- Nach Deckungsart entfiel im Jahr 2026 ein Marktanteil von 32,8 % auf die Betriebshaftpflicht- und Betriebsstättenversicherung im Luftfahrtbereich des asiatisch-pazifischen Marktes für Luftfahrtversicherungen, während die Produkthaftpflichtversicherung im Luftfahrtbereich bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen wird.
- Nach Endnutzer entfielen im Jahr 2026 40,3 % des Marktanteils der Luftfahrtversicherung im asiatisch-pazifischen Raum auf Fluggesellschaften und gewerbliche Betreiber, während die Versicherungsnehmer der Produkthaftpflichtversicherung im Luftfahrtbereich bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen werden.
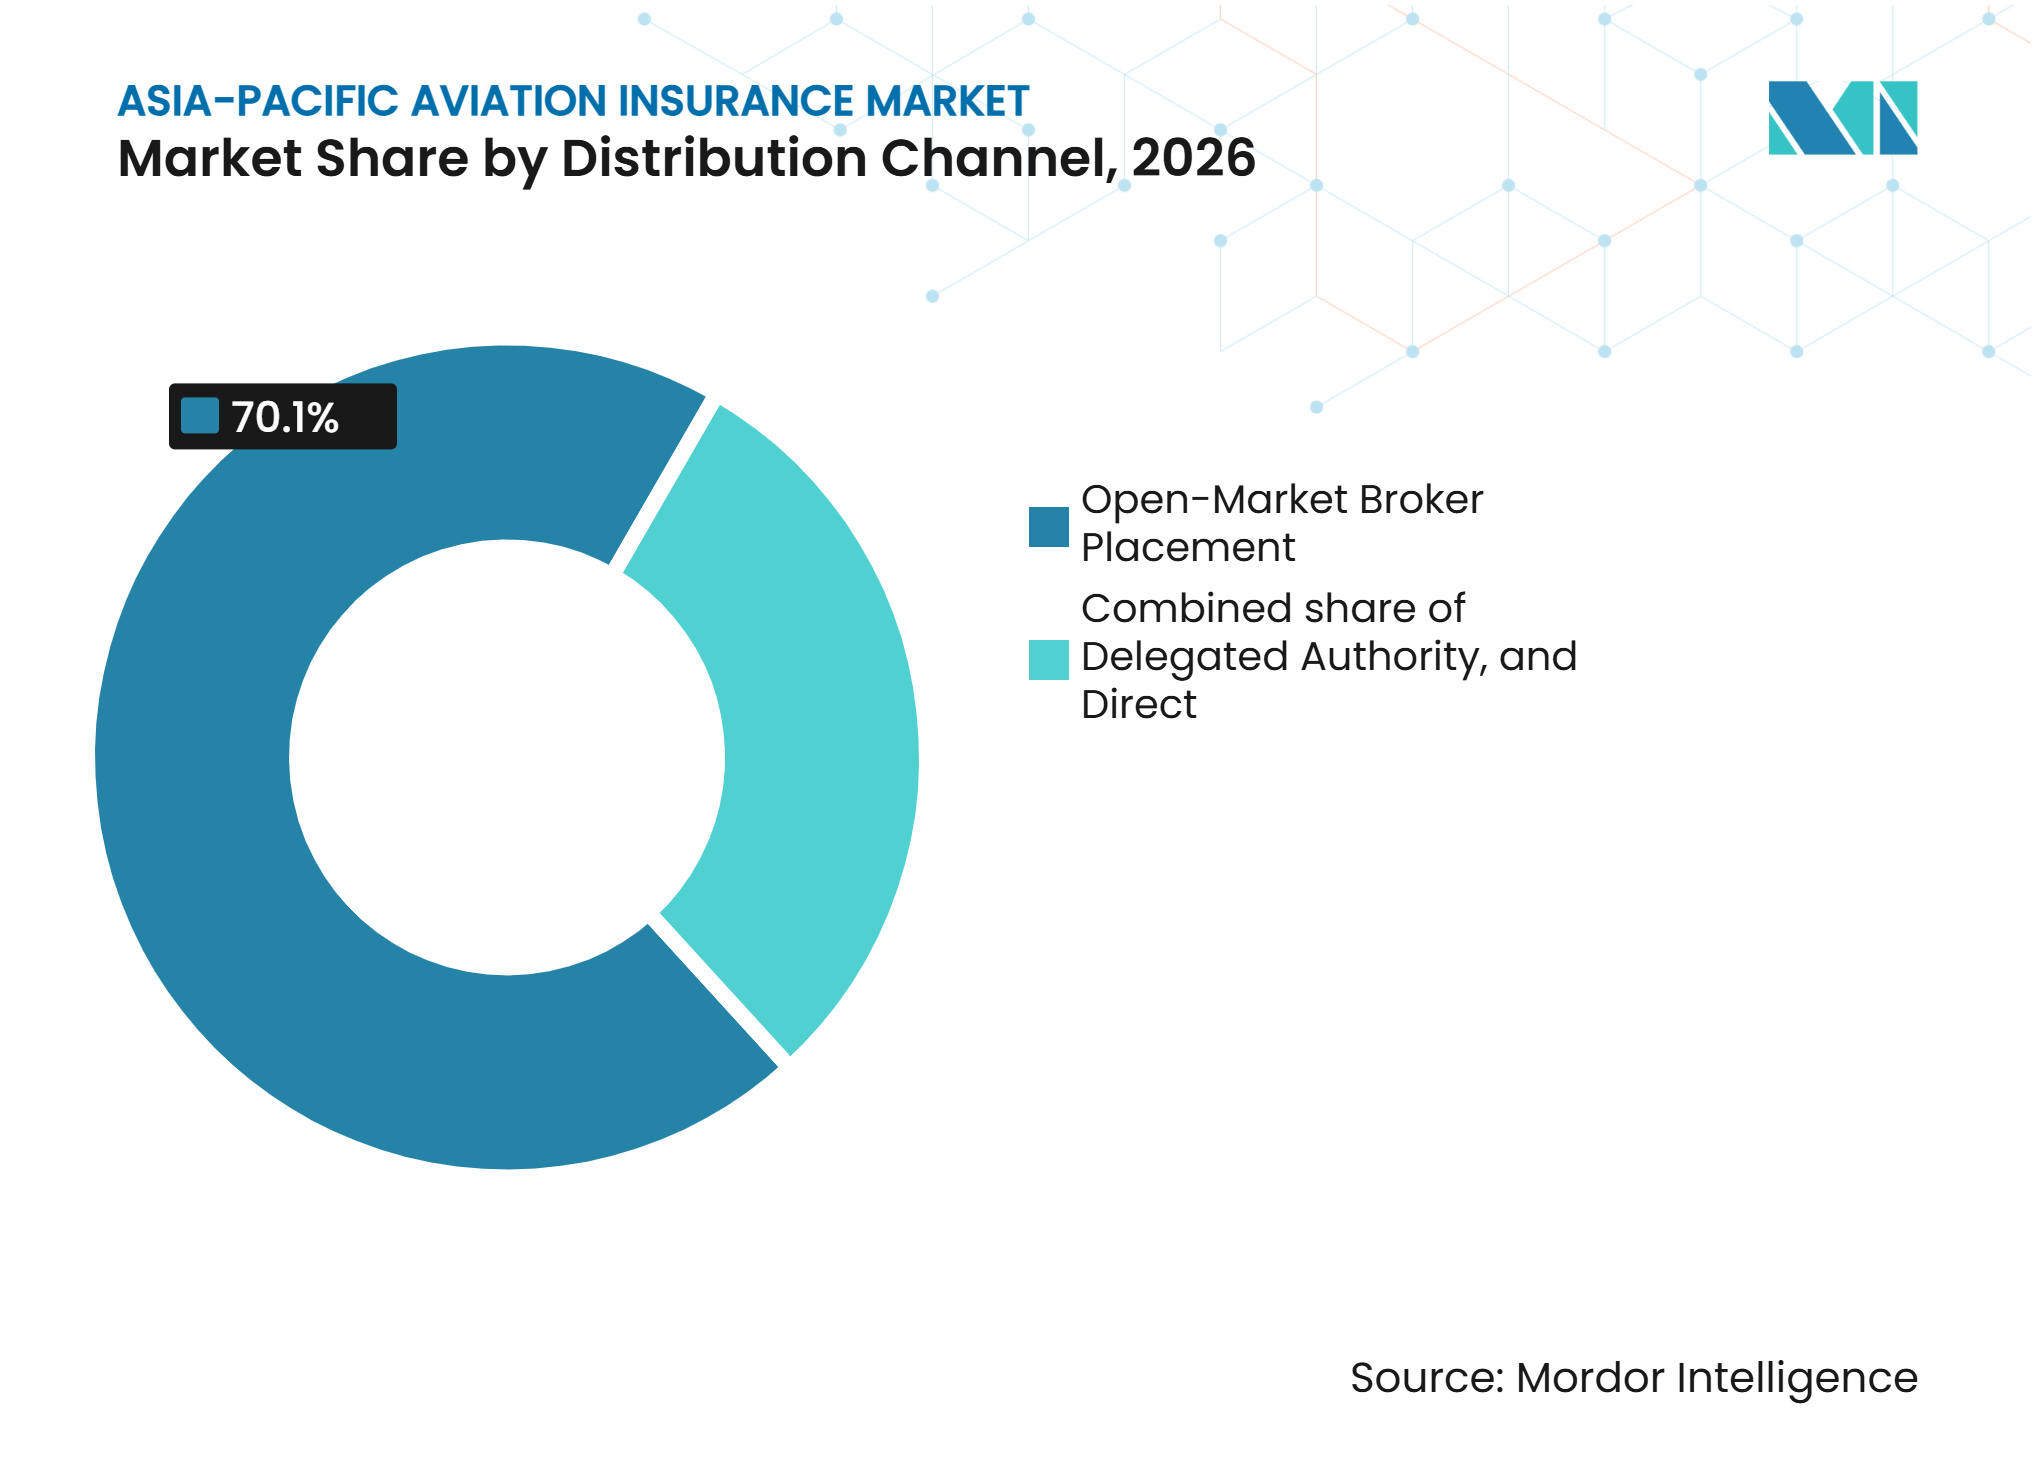
- Nach Vertriebskanal entfiel im Jahr 2026 ein Marktanteil von 70,1 % auf die Platzierung über den offenen Maklermarkt, während die delegierte Zeichnungsvollmacht bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen wird.
- Nach Geografie entfiel im Jahr 2026 ein Marktanteil von 27,2 % auf China, während Indien bis 2032 voraussichtlich mit einem CAGR von 9,2 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Passagierverkehr, Flotte und Ausbau der Flughafenkapazitäten | +3.2% | Global, mit Schwerpunkt in China, Indien und Südostasien | Langfristig (≥ 4 Jahre) |
| Flugzeugersatzwerte und Leasingaktivitäten | +1.5% | China, Indien, Südostasien, Australien | Mittelfristig (2–4 Jahre) |
| Expansion von Billigfluggesellschaften und regionaler Konnektivität | +0.8% | Südostasien, Indien, China | Langfristig (≥ 4 Jahre) |
| Einführung digitaler Flug-, Wartungs- und Telematikdaten | +0.5% | Asiatisch-pazifischer Kernraum, Singapur, Japan und Australien als frühe Anwender | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Cyber- und Betriebsunterbrechungsdeckungen | +0.6% | Asiatisch-pazifischer Kernraum, China, Japan und Singapur | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Risikopools im asiatisch-pazifischen Raum schaffen Nachfrage nach lokalen Spezial- und parametrischen Produkten | +0.4% | Südostasien, Südkorea und übriger asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Passagierverkehr, Flotte und Ausbau der Flughafenkapazitäten
Die wachsende Luftfahrtaktivität im asiatisch-pazifischen Raum vergrößert die zugrunde liegende Risikoexpositionsbasis für Flugzeugrumpf-, Passagierhaftpflicht- und verwandte Versicherungsprodukte. Der Internationale Luftverkehrsverband prognostiziert, dass der jährliche Passagierverkehr in der Region von 1,7 Milliarden im Jahr 2024 auf 4,1 Milliarden bis 2044 steigen wird, was 2,4 Milliarden zusätzliche Passagiere bedeutet und 41 % des globalen Passagierwachstums ausmacht[1]. Höheres Passagieraufkommen erhöht das potenzielle Ausmaß von Passagierhaftpflichtansprüchen, während die Flottenexpansion die Anzahl der versicherungspflichtigen Flugzeuge erhöht. Im Mai 2026 bestellte Malaysias AirAsia 150 Airbus A220-300-Flugzeuge, was eine erhebliche Flottenexpansion zur Unterstützung seines Netzwerks in der ASEAN-Region und Zentralasien darstellt. Diese Entwicklungen dürften die langfristige Nachfrage nach Luftfahrtversicherungen, einschließlich Rumpf-, Haftpflicht- und anderen Spezialdeckungen, unterstützen. Das Prämienwachstum wird jedoch auch von den Versicherungspreisen, den Flugzeugwerten und den Zeichnungsbedingungen abhängen.
Flugzeugersatzwerte und Leasingaktivitäten
Flugzeugbeschaffungs- und Finanzierungsaktivitäten erhöhen den Wert der versicherungspflichtigen Vermögenswerte und erweitern den Deckungsbedarf über Fluggesellschaften hinaus. Höherwertige Flugzeuge können die Anforderungen an die Rumpfversicherung erhöhen und die finanzielle Exposition bei einzelnen Schadensfällen steigern. Flugzeugfinanzierungs- und Leasingvereinbarungen können auch zusätzliche Deckungsanforderungen für Leasinggeber, Kreditgeber und andere Finanzierungsparteien schaffen. Malaysias AirAsia bestellte 150 Flugzeuge der neuesten Generation vom Typ A220-300. Die Vereinbarung markierte die größte Einzelbestellung für die A220, wodurch die Gesamtzahl der festen Bestellungen über 1.000 stieg und die globale Marktattraktivität des Flugzeugs unterstrichen wurde[2]. Separat davon demonstriert die Balthazar Finance-Plattform von AXA XL die Rolle spezialisierter Versicherungslösungen bei der Unterstützung von Flugzeugfinanzierungstransaktionen und dem Management von Risiken im Zusammenhang mit Luftfahrtvermögenswerten. Da Flugzeugflotten und Finanzierungsstrukturen expandieren, können Versicherer mit Expertise in der Rumpfbewertung, vertraglichen Haftpflicht und Luftfahrtfinanzierung ein breiteres Spektrum an Risiken im asiatisch-pazifischen Markt abdecken.
Expansion von Billigfluggesellschaften und regionaler Konnektivität
Die Expansion von Billigfluggesellschaften und der regionalen Luftkonnektivität schafft zusätzliche Chancen für Luftfahrtversicherer in Südostasien und anderen wachstumsstarken Märkten des asiatisch-pazifischen Raums. Im Oktober 2025 gab Vietjet eine Bestellung über 100 Airbus A321neo-Flugzeuge im Rahmen seiner Flottenentwicklungs- und internationalen Expansionsstrategie bekannt[3]. Die Fluggesellschaft gab im Juni 2025 auch eine separate Bestellung über 100 A321neo-Flugzeuge bekannt, was den Umfang der geplanten Flottenexpansion unterstreicht. Eine steigende Anzahl von Flugzeugen und expandierende Streckennetze können die Nachfrage nach Rumpf-, Passagierhaftpflicht- und anderen luftfahrtbezogenen Deckungen ankurbeln, einschließlich Policen, die auf regionale Betreiber zugeschnitten sind. Versicherer, die kleinere Fluggesellschaften und Betreiber in mehreren Rechtsordnungen bedienen möchten, können von lokalen Vertriebsnetzen und spezialisiertem Zeichnungs-Know-how profitieren. Delegierte Zeichnungsvereinbarungen können Versicherern auch dabei helfen, lokales Geschäft zu erschließen, sofern sie angemessene Risikokontrollen und Aufsicht aufrechterhalten.
Einführung digitaler Flug-, Wartungs- und Telematikdaten
Die Einführung von betriebs- und wetterbezogenen Daten auf Flugzeugebene schuf Möglichkeiten zur Verbesserung der Luftfahrtrisikobeurteilung, des Underwritings und des Schadenmanagements. Im Juli 2025 startete Spire Global Aircraft Exposure Analytics, eine Plattform, die aus Automatic Dependent Surveillance-Broadcast (ADS-B)-Daten abgeleitete Flugzeugtrajektorien mit meteorologischen Informationen kombinierte, um die Exposition gegenüber gefährlichen Wetterbedingungen zu bewerten[4]. Die Plattform maß die Exposition gegenüber Gefahren wie Turbulenzen, Vereisung und Stürmen und lieferte detaillierte Einblicke in die Betriebsbedingungen von Flugzeugen. Für Luftfahrtversicherer unterstützten diese Fähigkeiten eine granularere Expositionsanalyse, Risikodifferenzierung und die Beurteilung wetterbedingter Vorfälle. Die Integration zuverlässiger Betriebs- und Wartungsaufzeichnungen mit Flug- und Wetterdaten half Versicherern auch dabei, Risikokontrollen zu bewerten und Schadensfälle effektiver zu untersuchen. Da die Flugzeugflotten im asiatisch-pazifischen Raum expandierten, wurde die breitere Einführung dieser Instrumente für Versicherer, die konsistentere, datengestützte Zeichnungspraktiken anstreben, zunehmend wertvoller.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Inflation bei Flugzeugreparaturen und hohe Schadenshöhe | -1.5% | Global, mit überproportionaler Auswirkung auf Indien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Krieg, Vermögensbeschlagnahme und Volatilität der Luftfahrtkapazität | -0.8% | Asiatisch-pazifische Fluggesellschaften mit Routen in den Nahen Osten, Zentralasien oder Konfliktgebiete | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Regulierung und begrenzte grenzüberschreitende Schadendaten | -0.5% | Gesamter asiatisch-pazifischer Raum, mit stärkster Auswirkung in Südostasien und Südasien | Mittelfristig (2–4 Jahre) |
| Mangel an Luftfahrt-Underwriting-Talenten und Aggregationssichtbarkeit | -0.4% | Singapur und Hongkong, mit Ausstrahlungseffekten auf nationale Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inflation bei Flugzeugreparaturen und hohe Schadenshöhe
Die Einführung von betriebs- und wetterbezogenen Daten auf Flugzeugebene schafft Möglichkeiten zur Verbesserung der Luftfahrtrisikobeurteilung, des Underwritings und des Schadenmanagements. Im Juli 2025 startete Spire Global Aircraft Exposure Analytics, eine Plattform, die aus Automatic Dependent Surveillance-Broadcast (ADS-B)-Daten abgeleitete Flugzeugtrajektorien mit wesentlichen meteorologischen Informationen kombiniert, um die Exposition gegenüber gefährlichen Wetterbedingungen zu bewerten. Die Plattform misst die Exposition gegenüber Gefahren wie Turbulenzen, Vereisung und Stürmen und liefert detailliertere Informationen zu den Betriebsbedingungen von Flugzeugen. Für Luftfahrtversicherer können diese Fähigkeiten eine granularere Expositionsanalyse, Risikodifferenzierung und die Beurteilung wetterbedingter Vorfälle unterstützen. Die Integration zuverlässiger Betriebs- und Wartungsaufzeichnungen mit Flug- und Wetterdaten kann Versicherern auch dabei helfen, Risikokontrollen zu bewerten und Schadensfälle effektiver zu untersuchen. Eine breitere Einführung dieser Instrumente könnte zunehmend wertvoller werden, da die Flotten im asiatisch-pazifischen Raum expandieren und Versicherer konsistentere, datengestützte Zeichnungspraktiken anstreben.
Krieg, Vermögensbeschlagnahme und Volatilität der Luftfahrtkapazität
Geopolitische Konflikte, Vermögensbeschlagnahme und Unsicherheiten über Policenformulierungen beeinflussen weiterhin das Kriegsrisiko-Underwriting in der Luftfahrt. Am 11. Juni 2025 fällte der High Court of England and Wales sein Urteil in den Schadensersatzklagen russischer Flugzeugleasinggeber, das zugunsten der Flugzeugleasinggeber in Streitigkeiten über Flugzeuge und Triebwerke entschied, die nach der Invasion der Ukraine im Jahr 2022 in Russland verblieben. Das Urteil befasste sich mit der Auslegung von Eventualdeckungen und Besitzdeckungen, einschließlich der Frage, ob der Besitzverlust eine Deckung gemäß den einschlägigen Leasinggeberpolizzen auslöste. Der Rechtsstreit umfasste Forderungen im Wert von mehreren Milliarden US-Dollar. Für asiatisch-pazifische Versicherer unterstreicht der Fall die Bedeutung präziser Kriegsrisikoausschlüsse, staatlicher Handlungsklauseln, Beschlagnahmeklauseln und Leasinggeberdeckungsvereinbarungen. Konfliktbedingte Streckenbeschränkungen und sich ändernde Expositionsbewertungen können auch die Preisgestaltung und die Verfügbarkeit spezifischer Kriegsrisikodeckungen beeinflussen, abhängig vom Territorium, den Policenbedingungen und der Rückversicherungsunterstützung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Deckungsart:
Haftpflichtsparten verzeichnen die höchsten PrämienDie Betriebshaftpflicht- und Betriebsstättenversicherung im Luftfahrtbereich hielt im Jahr 2026 einen Anteil von 32,8 % an der Marktgröße der Luftfahrtversicherung im asiatisch-pazifischen Raum. Das Segment profitiert vom kommerziellen Passagierbetrieb und der Notwendigkeit, Fluggesellschaften und Flughafenbetreiber gegen Körperverletzungen Dritter, Sachschäden und andere gedeckte Haftpflichten zu schützen. Große Passagierbetriebe können die potenzielle finanzielle Schwere eines schwerwiegenden Vorfalls erhöhen und unterstreichen die Bedeutung des Haftpflichtschutzes innerhalb von Airline-Versicherungsprogrammen. Rumpf- und Sachschadenversicherung ist eine weitere wichtige Deckungskategorie, da kommerzielle Flugzeuge erhebliche versicherte Vermögenswerte darstellen, wobei die Deckungsanforderungen von Flugzeugwerten, Flottenzusammensetzung und Finanzierungsvereinbarungen beeinflusst werden. Da Fluggesellschaften ihre Flotten erweitern, müssen Versicherer sowohl den physischen Wert der Flugzeuge als auch die mit ihrem Betrieb verbundenen Haftpflichtrisiken bewerten.
Die Produkthaftpflichtversicherung im Luftfahrtbereich wird bis 2032 voraussichtlich einen CAGR von 7,5 % verzeichnen und ist damit die am schnellsten wachsende Deckungsart. China hatte Ende 2025 rund 3,29 Millionen registrierte unbemannte Luftfahrzeuge, was einem Anstieg von 51 % im Jahresvergleich entspricht, während die jährlichen Drohnenflugstunden 45,3 Millionen erreichten, ein Anstieg von 69,9 %. Diese Expansion erhöht die potenzielle Produkthaftpflichtexposition für Hersteller, Komponentenlieferanten und andere an der Drohnen-Lieferkette beteiligte Parteien, obwohl nicht jedes drohnenbezogene Risiko unter die Produkthaftpflichtversicherung im Luftfahrtbereich fällt. Im Februar 2026 erließen Chinas Nationale Entwicklungs- und Reformkommission, die Nationale Finanzaufsichtsbehörde und die Zivilluftfahrtbehörde Leitlinien, die auf die erstmalige Einführung einer obligatorischen Haftpflichtversicherung für unbemannte Luftfahrzeuge bis 2027 und einen grundlegenden Versicherungsrahmen für den Niedrigluftbereich bis 2030 abzielen. Diese Maßnahmen sollen die Entwicklung von Versicherungsprodukten unterstützen, die die Herstellung, den Betrieb, die Infrastruktur und damit verbundene Dienstleistungen von Niedrigluftfahrzeugen abdecken. Kriegs- und verwandte Gefahren in der Luftfahrt bleiben sensibel gegenüber geopolitischen Entwicklungen und Policenformulierungen, während Cyber- und parametrische Produkte zusätzliche Optionen zur Abdeckung ausgewählter Betriebs- und Unterbrechungsrisiken bieten.


Nach Endnutzer:
Fluggesellschaften stellen die größte versicherte BasisFluggesellschaften und gewerbliche Betreiber hielten im Jahr 2026 einen Anteil von 40,3 % am Markt für Luftfahrtversicherungen im asiatisch-pazifischen Raum. Ihre führende Position spiegelt die Konzentration von Verkehrsflugzeugen, Passagierverkehr und betrieblichen Risiken bei Linienfluggesellschaften und anderen kommerziellen Luftfahrtunternehmen wider. Airline-Versicherungsprogramme kombinieren typischerweise Flugzeugrumpf-, Dritthaftpflicht-, Passagierhaftpflicht- und, wo erforderlich, Kriegsrisikodeckungen. Größere Flotten und höherwertige Flugzeuge können die Beteiligung mehrerer Versicherer und Rückversicherer erfordern, um ausreichende Kapazität für einzelne Platzierungen bereitzustellen. Flottenauslastung, Wartungsstandards, Streckennetze und Schadenerfahrung beeinflussen ebenfalls Zeichnungsentscheidungen und Deckungsbedingungen. Der kommerzielle Luftfahrtbereich wird daher voraussichtlich eine wichtige Quelle der Versicherungsnachfrage bleiben, da Passagierverkehr und Flottenkapazität in der gesamten Region expandieren.
Die Versicherungsnehmer der Produkthaftpflichtversicherung im Luftfahrtbereich werden bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen. Chinas registrierte Drohnenflotte erreichte 2025 rund 3,29 Millionen, während die jährlichen Drohnenflugstunden auf 45,3 Millionen stiegen, was auf eine erhebliche Expansion des Geräteeinsatzes und der Betriebsaktivität hindeutet. Diese Entwicklungen schaffen potenzielle Versicherungsbedürfnisse für Hersteller, Komponentenlieferanten und Technologieunternehmen, insbesondere wenn Produktmängel Körperverletzungen oder Sachschäden verursachen könnten. Allgemeine und Geschäftsluftfahrtbetreiber tragen ebenfalls zur Nachfrage durch Privatflugzeuge, Geschäftsreisen, Charterdienstleistungen und spezialisierte Flugaktivitäten bei. Flugzeugleasinggeber und Finanziers stellen eine weitere eigenständige Nachfragequelle dar, da Finanzierungsstrukturen Schutz gegen Kreditnehmerausfälle und andere vertragliche Risiken erfordern können. Die Balthazar Finance-Plattform von AXA XL bietet langfristige Nichterfüllungsversicherungen für förderfähige Luftfahrtfinanzierungstransaktionen und veranschaulicht, wie spezialisierte Versicherungen Kreditgeber und Leasinggeber entlang der Luftfahrt-Wertschöpfungskette unterstützen können.
Nach Vertriebskanal:
Makler führen, während delegierte Zeichnungsvollmacht expandiertDie Platzierung über den offenen Maklermarkt machte im Jahr 2026 70,1 % des Marktes für Luftfahrtversicherungen im asiatisch-pazifischen Raum aus. Luftfahrtmakler spielen eine zentrale Rolle bei der Arrangierung komplexer Platzierungen, indem sie Deckungsanforderungen koordinieren, Policenformulierungen aushandeln und Kapazitäten von spezialisierten Versicherern und Rückversicherern erschließen. Zeichner bewerten Faktoren wie Flottenzusammensetzung, Flugzeugwerte, Strecken, Wartungspraktiken, Sicherheitskontrollen und historische Schadensfälle bei der Risikobewertung. Makler helfen Fluggesellschaften, Leasinggebern und anderen Luftfahrtunternehmen auch dabei, Deckungsbedingungen zu vergleichen und Platzierungen über mehrere Versicherungsmärkte zu strukturieren. Die technische Komplexität und die potenziell hohen Limits, die mit Luftfahrtrisiken verbunden sind, unterstreichen die Bedeutung spezialisierter Maklerdienstleistungen. Die Platzierung über den offenen Maklermarkt ist daher positioniert, ein wichtiger Vertriebskanal für komplexe kommerzielle Luftfahrtversicherungsprogramme zu bleiben.
Die delegierte Zeichnungsvollmacht wird bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen. Im Rahmen delegierter Vereinbarungen erteilen Versicherer genehmigten Intermediären oder Managing General Agents die Befugnis, bestimmte Risiken innerhalb vereinbarter Grenzen und Kontrollen zu zeichnen. Dieses Modell kann ausgewählte allgemeine Luftfahrt-, Drohnen- und andere spezialisierte Risiken unterstützen, bei denen standardisierte Zeichnungsprozesse und lokaler Vertrieb kommerziell angemessen sind. Digitale Einreichungssysteme und datengestützte Risikobewertung können delegierten Anbietern helfen, förderfähiges Geschäft effizienter zu verarbeiten, obwohl der Umfang der Vollmacht der Aufsicht des Versicherers unterliegt. Direktverkäufe können für etablierte Airline-Beziehungen und einfachere Versicherungsprodukte relevant bleiben, während große oder komplexe Luftfahrtplatzierungen weiterhin auf spezialisierte Makler angewiesen sein können. Die künftige Rolle der delegierten Zeichnungsvollmacht wird von der Risikobereitschaft der Versicherer, der Qualität der Zeichnungskontrollen und der Verfügbarkeit geeigneter Risiken abhängen, nicht allein von der Technologieeinführung.

Geografische Analyse
China machte im Jahr 2026 27,2 % des Marktes für Luftfahrtversicherungen im asiatisch-pazifischen Raum aus. Die Nachfrage nach Luftfahrtversicherungen in China wird durch seinen großen kommerziellen Luftfahrtsektor, sein umfangreiches Flughafennetz und seine expandierende Aktivität mit unbemannten Luftfahrzeugen unterstützt. Gemäß den von der Zivilluftfahrtbehörde Chinas veröffentlichten Zahlen hatte das Land Ende 2025 rund 3,29 Millionen registrierte unbemannte Luftfahrzeuge, was einem Anstieg von 51 % im Jahresvergleich entspricht. Die Drohnenflugstunden erreichten 2025 45,3 Millionen, ein Anstieg von 69,9 % gegenüber dem Vorjahr. China verzeichnete auch mehr als 770 Millionen Passagierreisen über sein Zivilluftfahrtsystem und hatte Ende 2025 270 Verkehrsflughäfen. Im Februar 2026 erließen chinesische Behörden Leitlinien, die auf die erstmalige Einführung eines obligatorischen Haftpflichtversicherungssystems für unbemannte Luftfahrzeuge bis 2027 und einen grundlegenden Versicherungsrahmen für den Niedrigluftbereich bis 2030 abzielen.
Indien wird bis 2032 voraussichtlich mit einem CAGR von 9,2 % wachsen. Indiens Luftfahrtsektor wird durch die inländische Passagiernachfrage, die Flottenexpansion und die weitere Entwicklung der kommerziellen Luftkonnektivität unterstützt. Gemäß dem Internationalen Luftverkehrsverband stieg Indiens inländische Passagiernachfrage, gemessen in Umsatzpassagierkilometern, im Jahr 2025 um 5,2 %, während die verfügbare Sitzplatzkapazität um 6,7 % stieg. Der inländische Passagierauslastungsfaktor lag im Jahresdurchschnitt bei 85,2 %. Der Unfall der Air India AI171 im Juni 2025 verdeutlichte auch die potenzielle Schwere eines schwerwiegenden Luftfahrtschadens und die Bedeutung einer koordinierten Schadenbearbeitung.
Japan und Südkorea verfügen über etablierte kommerzielle Luftfahrtsektoren, während veröffentlichte Verkehrszahlen Belege für anhaltende Aktivitäten in den reifen Märkten der Region liefern. Der Internationale Luftverkehrsverband berichtete, dass Japans inländische Passagiernachfrage im Jahr 2025 um 4,8 % stieg, während sein inländischer Passagierauslastungsfaktor um 3,4 Prozentpunkte auf 81,4 % stieg. In Südostasien liefern Ankündigungen zur Flugzeugbeschaffung Belege für geplante Flottenexpansionen. Malaysias AirAsia gab im Mai 2026 eine feste Bestellung über 150 Airbus A220-300-Flugzeuge auf, während Vietnams Vietjet im Oktober 2025 eine feste Bestellung über 100 Airbus A321neo-Flugzeuge abschloss.
Wettbewerbslandschaft
Marktkonzentration
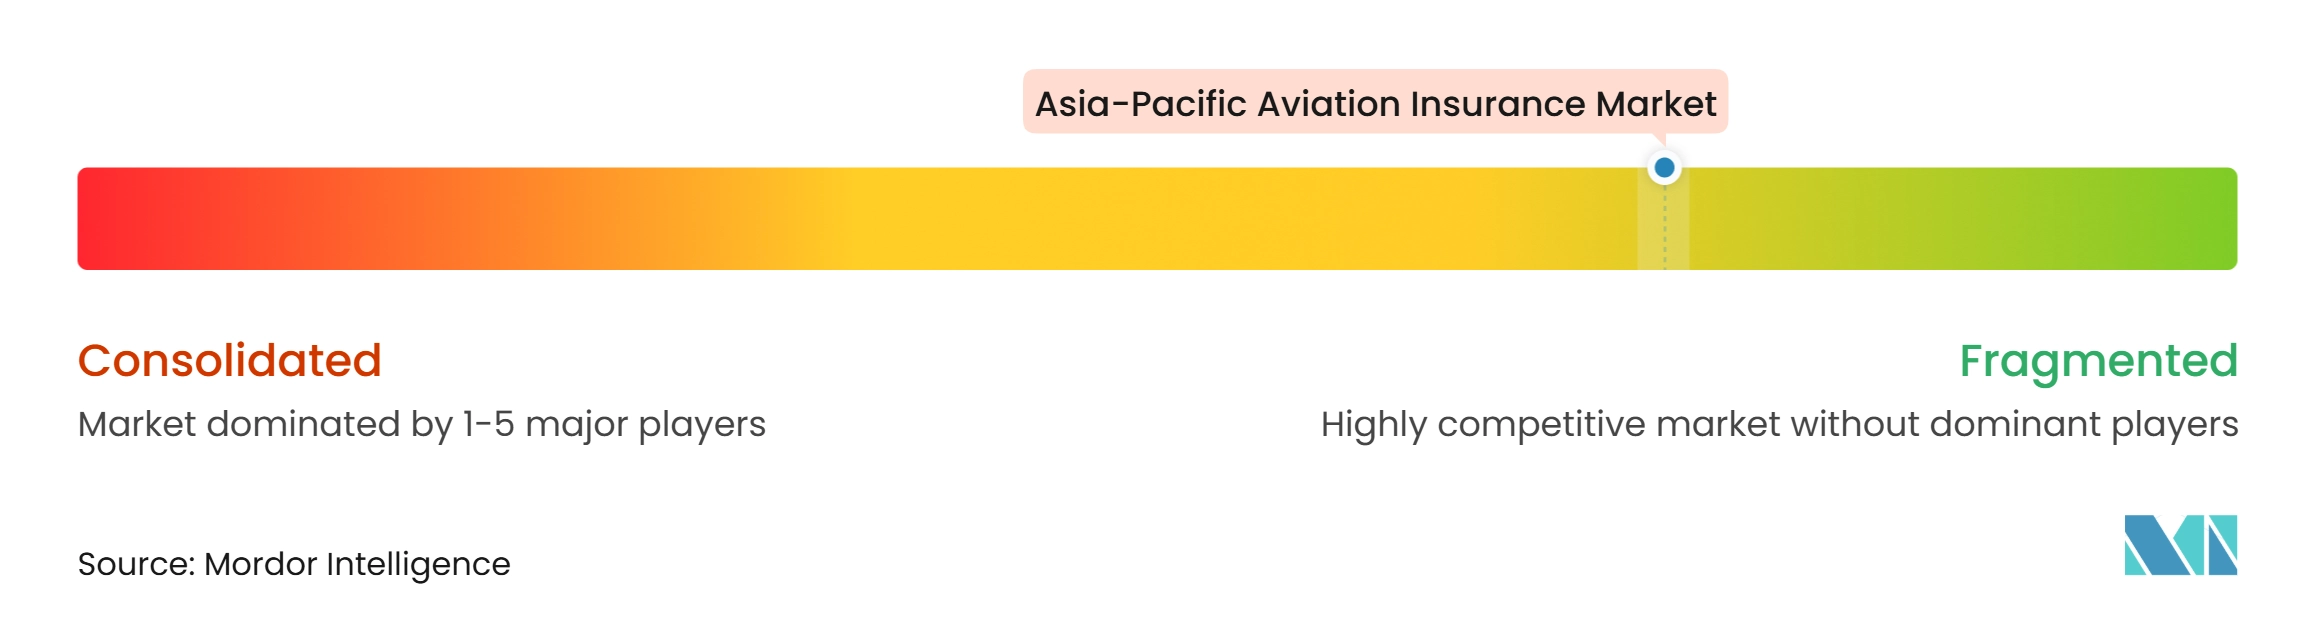
Der Markt für Luftfahrtversicherungen im asiatisch-pazifischen Raum ist durch ein fragmentiertes Wettbewerbsumfeld gekennzeichnet, in dem internationale Gewerbeversicherer, inländische Versicherungsunternehmen, spezialisierte Luftfahrt-Zeichner und globale Rückversicherer in verschiedenen Risikokategorien und nationalen Märkten tätig sind. Allianz Commercial, AXA XL, AIG, Chubb, Tokio Marine Kiln und QBE gehören zu den internationalen Versicherern, die im Bereich der luftfahrtbezogenen Deckungen aktiv sind, während New India Assurance und Tata AIG Teilnehmer im indischen Allgemeinversicherungsmarkt sind. Ihre Fähigkeiten variieren je nach Produkt, Rechtsordnung, Zeichnungsbereitschaft und Zugang zu spezialisierter Kapazität. Die Präsenz mehrerer Anbieter gibt Fluggesellschaften, Flugzeugleasinggebern, Flughäfen, Herstellern und allgemeinen Luftfahrtbetreibern eine Reihe potenzieller Versicherungspartner. Der Wettbewerb konzentriert sich auf technisches Zeichnungs-Know-how, Schadenbearbeitung, Policenformulierung, finanzielle Stärke, geografische Reichweite und die Fähigkeit, Kapazitäten für komplexe Risiken zu arrangieren.
Der Wettbewerb erstreckt sich auch über konventionelle Airline-Rumpf- und Haftpflichtpolicen hinaus auf Flugzeugfinanzierungsschutz und analysegestützte Risikobewertung. Die Balthazar Finance-Plattform von AXA XL bietet langfristige Nichterfüllungsversicherungen für förderfähige Luftfahrtfinanzierungstransaktionen und unterstützt Kreditgeber und Leasinggeber, die Flugzeugkäufe finanzieren. Im Juli 2025 startete Spire Global Aircraft Exposure Analytics, das Flugzeugtrajektorien mit Wettergefährdungsinformationen kombiniert, um Fluggesellschaften, Leasinggebern, Wartungsteams und Versicherern bei der Bewertung der umweltbezogenen Exposition auf Flugzeugebene zu helfen. Diese Beispiele demonstrieren die Entwicklung spezialisierter Lösungen und analytischer Instrumente, die für das Luftfahrtrisikomanagement relevant sind. AirAsias Bestellung von 150 Airbus A220-300-Flugzeugen im Mai 2026 veranschaulicht auch den Umfang der künftigen Flottenbeschaffung in der Region, obwohl die Bestellung selbst nicht festlegt, welche Versicherer die daraus resultierenden Risiken zeichnen werden.
Spezialisierte Intermediäre, Managing General Agents und delegierte Zeichnungsvereinbarungen können zusätzliche Marktzugangswege für ausgewählte Luftfahrtrisiken bieten, vorbehaltlich der Genehmigung und Aufsicht des Versicherers. Rückversicherer, darunter Munich Re, Swiss Re, Hannover Re und Korean Re, sind potenzielle Quellen für Risikoübertragungskapazitäten für Erstversicherer, obwohl ihre Beteiligung und Kapazität für spezifische asiatisch-pazifische Luftfahrtplatzierungen von Fall zu Fall festgestellt werden muss. Inländische Versicherer tragen auch durch ihr lokales Marktwissen, ihre regulatorische Präsenz und ihre Beziehungen zu regionalen Luftfahrtunternehmen bei. Das Zusammenspiel zwischen internationalen Versicherern, inländischen Trägern, spezialisierten Intermediären und Rückversicherern schafft mehrere Wettbewerbskanäle in der gesamten Region. Folglich hängt die Marktpositionierung nicht nur von der Zeichnungskapazität ab, sondern auch von der Produktspezialisierung, dem lokalen Zugang, der Risikoauswahl und der Fähigkeit, komplexe Luftfahrtrisiken zu managen.
Marktführer der Luftfahrtversicherungsbranche im asiatisch-pazifischen Raum
-
Tokio Marine Kiln
-
AXA XL
-
American International Group, Inc.
-
Chubb Limited
-
Allianz Commercial
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Luftfahrtversicherungen im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- Allianz Commercial
- American International Group (AIG)
- AXA XL
- Chubb Limited
- QBE Insurance Group Limited
- Sompo
- Tokio Marine Kiln
- Starr Insurance Companies
- Global Aerospace, Inc.
- HDI Global SE
- MSIG
- MS Amlin
- The New India Assurance Company Limited
- Tata AIG General Insurance Company Limited
- Great American Insurance Group
- Zurich Insurance Group
- Munich Re
- Swiss Re
- Hannover Re
- Korean Re
Neueste Industrielle Entwicklungen in Markt für Luftfahrtversicherungen im asiatisch-pazifischen Raum
- April 2026: AirAsia unterzeichnete eine feste Bestellung über 150 Airbus A220-300-Flugzeuge im Wert von 19 Milliarden USD zu Listenpreisen, mit Optionen für 150 weitere Flugzeuge. Die Bestellung erweitert die künftigen Rumpf- und Haftpflichtversicherungsanforderungen von AirAsia in der ASEAN-Region und im asiatisch-pazifischen Raum.
- Februar 2026: Chinas Nationale Entwicklungs- und Reformkommission, die Finanzaufsichtsbehörde und die Zivilluftfahrtbehörde Chinas erließen Leitlinien, die eine Haftpflichtversicherung für unbemannte Luftfahrzeuge bis 2027 und einen Versicherungsrahmen für den Niedrigluftbereich bis 2030 vorschreiben.
- Oktober 2025: VietJet Air unterzeichnete eine feste Bestellung über 100 Airbus A321neo-Flugzeuge und erweiterte damit seine künftige versicherbare Flugzeugbasis und internationale Konnektivität.
- Juli 2025: Spire Global startete Aircraft Exposure Analytics, das Luftfahrtversicherern und Leasinggebern ermöglicht, individuelle Flugpfade mit Echtzeit- und historischen Wettergefährdungsdaten zu überlagern, um eine granularere umweltbezogene Risikobeurteilung und Schadensbewertung auf Flugzeugebene zu ermöglichen.
Berichtsumfang des Marktes für Luftfahrtversicherungen im asiatisch-pazifischen Raum
Segmentierungsübersicht
| Rumpf- und Sachschadenversicherung |
| Betriebshaftpflicht- und Betriebsstättenversicherung im Luftfahrtbereich |
| Produkthaftpflichtversicherung im Luftfahrtbereich |
| Kriegs- und verwandte Gefahren in der Luftfahrt |
| Sonstige Spezialdeckungen |
| Fluggesellschaften und gewerbliche Betreiber |
| Allgemeine und Geschäftsluftfahrtbetreiber |
| Versicherungsnehmer der Produkthaftpflichtversicherung im Luftfahrtbereich |
| Flugzeugleasinggeber und Finanziers |
| Flughäfen und Luftfahrtinfrastruktur |
| Platzierung über den offenen Maklermarkt |
| Delegierte Zeichnungsvollmacht |
| Direktvertrieb |
| China |
| Indien |
| Japan |
| Südkorea |
| Südostasien |
| Australien und Neuseeland |
| Übriger asiatisch-pazifischer Raum |
| Nach Deckungsart | Rumpf- und Sachschadenversicherung |
| Betriebshaftpflicht- und Betriebsstättenversicherung im Luftfahrtbereich | |
| Produkthaftpflichtversicherung im Luftfahrtbereich | |
| Kriegs- und verwandte Gefahren in der Luftfahrt | |
| Sonstige Spezialdeckungen | |
| Nach Endnutzer | Fluggesellschaften und gewerbliche Betreiber |
| Allgemeine und Geschäftsluftfahrtbetreiber | |
| Versicherungsnehmer der Produkthaftpflichtversicherung im Luftfahrtbereich | |
| Flugzeugleasinggeber und Finanziers | |
| Flughäfen und Luftfahrtinfrastruktur | |
| Nach Vertriebskanal | Platzierung über den offenen Maklermarkt |
| Delegierte Zeichnungsvollmacht | |
| Direktvertrieb | |
| Nach Land | China |
| Indien | |
| Japan | |
| Südkorea | |
| Südostasien | |
| Australien und Neuseeland | |
| Übriger asiatisch-pazifischer Raum |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Luftfahrtversicherungen im asiatisch-pazifischen Raum?
Der Markt für Luftfahrtversicherungen im asiatisch-pazifischen Raum wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 7 % wachsen und bis 2032 einen Wert von 2,8 Milliarden USD erreichen.
Welche Deckungsart führt die Nachfrage nach Luftfahrtversicherungen im asiatisch-pazifischen Raum an?
Die Betriebshaftpflicht- und Betriebsstättenversicherung im Luftfahrtbereich führt mit einem Anteil von 32,8 % im Jahr 2026, unterstützt durch den kommerziellen Flugbetrieb und den Bedarf an Passagierhaftpflichtdeckungen.
Welcher Endnutzer wächst am schnellsten im Bereich der Luftfahrtversicherungen?
Die Versicherungsnehmer der Produkthaftpflichtversicherung im Luftfahrtbereich werden bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen, da die Risiken aus der Drohnen- und Luft- und Raumfahrtproduktion zunehmen.
Warum ist China für die regionale Luftfahrtversicherung wichtig?
China hält im Jahr 2026 27,2 % des regionalen Gesamtmarktes und hatte Ende 2025 3,29 Millionen registrierte unbemannte Luftfahrzeuge.
Warum ist Indien das am schnellsten wachsende Land für Luftfahrtversicherungen?
Indien wird bis 2032 voraussichtlich mit einem CAGR von 9,2 % wachsen, aufgrund von Flottenexpansion, Aktivitäten von Billigfluggesellschaften und steigenden Rumpf- und Haftpflichtrisiken.
Was treibt die Nachfrage nach Analysen für Luftfahrtversicherungen an?
Flugpfad- und Wetterdaten können Versicherern helfen, die Exposition von Flugzeugen gegenüber Turbulenzen, Vereisung, Vulkanasche und tropischen Wirbelstürmen zu bewerten.