
Taille et part du marché de l'assurance aviation en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.9 Milliards de dollars |
| Taille du Marché (2027) | 2 Milliards de dollars |
| Taille du Marché (2032) | 2.80 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.00 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance aviation en Asie-Pacifique par Mordor Intelligence
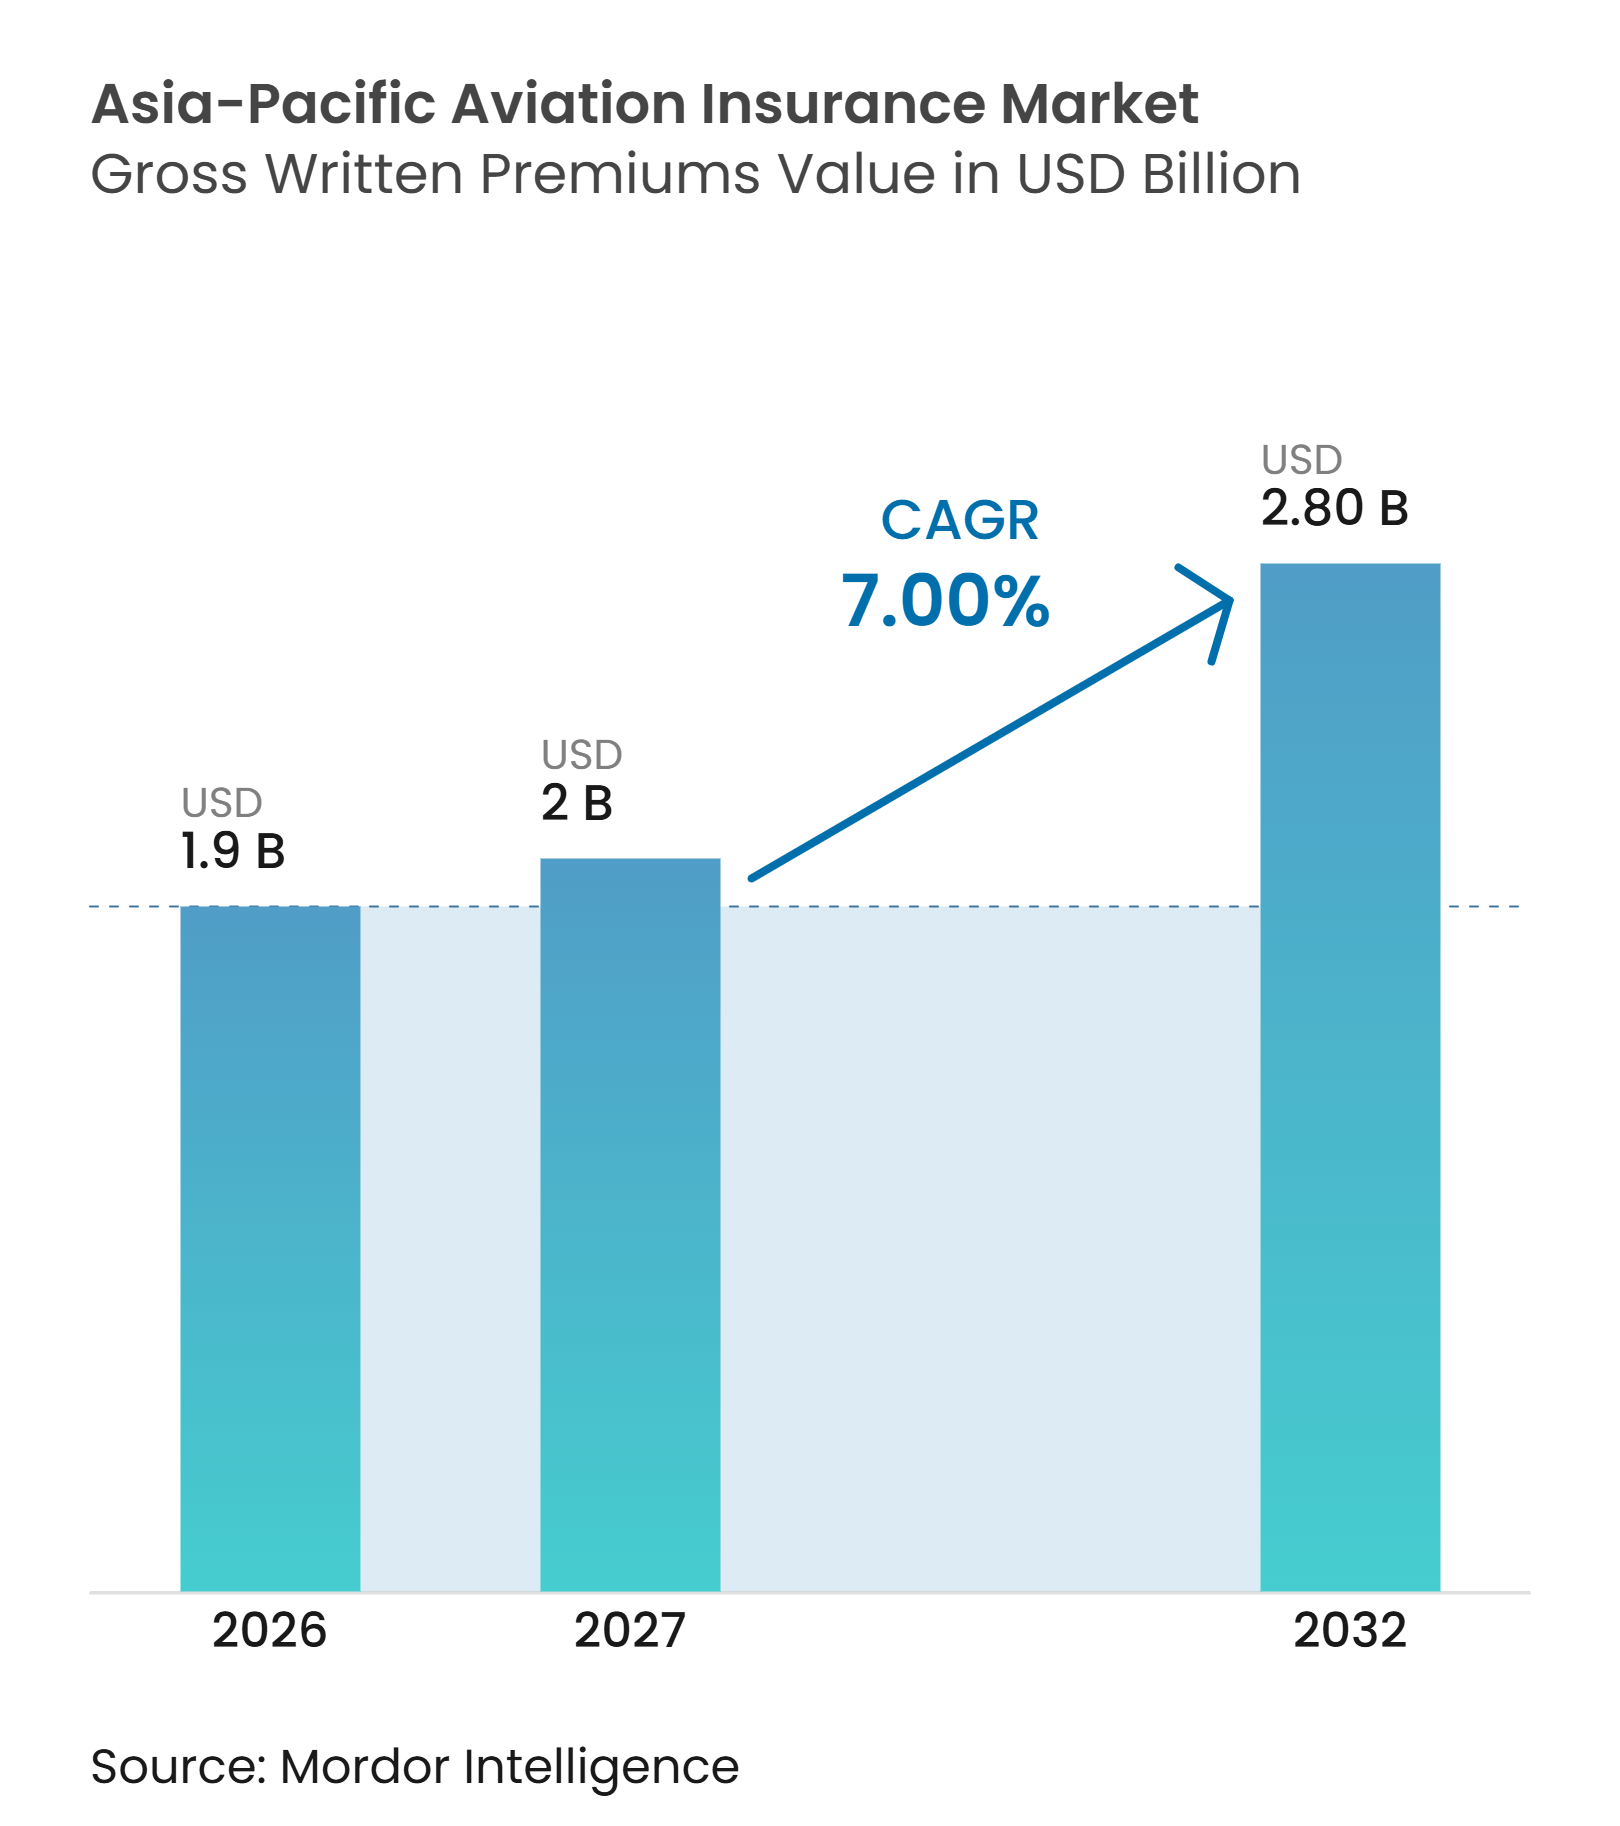
La taille du marché de l'assurance aviation en Asie-Pacifique, en termes de valeur des primes brutes émises, est projetée à 1,9 milliard USD en 2026, 2 milliards USD en 2027, et devrait atteindre 2,80 milliards USD d'ici 2032, avec un CAGR de 7 % de 2027 à 2032.
Le trafic international dans la région a progressé de 10,9 % en 2025, et les coefficients de remplissage internationaux ont atteint 84,4 %, augmentant l'exposition portée par chaque vol. Selon l'Association des compagnies aériennes d'Asie-Pacifique (AAPA), les transporteurs régionaux ont transporté 30,4 millions de passagers internationaux en septembre 2026, avec une demande en passagers-kilomètres payants (PKP) en hausse de 5,9 % en glissement annuel, ce qui soutient une large augmentation de l'activité aérienne et de la demande d'assurance. Les livraisons d'aéronefs, l'activité de crédit-bail et l'expansion des réseaux de transporteurs à bas coûts ajoutent des expositions en matière de coque et de responsabilité civile dans toute la région. Les assureurs accordent également une plus grande attention à la gravité des sinistres, aux conditions de risque de guerre, à la capacité de souscription spécialisée et à la distribution locale, à mesure que le marché de l'assurance aviation en Asie-Pacifique se développe.
Points clés du rapport
- Par type de couverture, la responsabilité civile exploitation aviation et locaux a capté 32,8 % de la part du marché de l'assurance aviation en Asie-Pacifique en 2026, tandis que la responsabilité civile produits aviation devrait croître à un CAGR de 7,5 % jusqu'en 2032.
- Par utilisateur final, les compagnies aériennes et les opérateurs commerciaux ont capté 40,3 % de la part du marché de l'assurance aviation en Asie-Pacifique en 2026, tandis que les assurés en responsabilité civile produits aviation devraient croître à un CAGR de 7,8 % jusqu'en 2032.
- Par canal de distribution, le placement par courtier sur le marché libre a capté 70,1 % de la part du marché de l'assurance aviation en Asie-Pacifique en 2026, tandis que l'autorité déléguée devrait croître à un CAGR de 8,1 % jusqu'en 2032.
- Par zone géographique, la Chine a capté 27,2 % de la part du marché de l'assurance aviation en Asie-Pacifique en 2026, tandis que l'Inde devrait croître à un CAGR de 9,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion du trafic passagers, des flottes et des capacités aéroportuaires | +3.2% | Mondial, avec une concentration principale en Chine, en Inde et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Valeurs de remplacement des aéronefs et activité de crédit-bail | +1.5% | Chine, Inde, Asie du Sud-Est, Australie | Moyen terme (2-4 ans) |
| Expansion des transporteurs à bas coûts et de la connectivité régionale | +0.8% | Asie du Sud-Est, Inde, Chine | Long terme (≥ 4 ans) |
| Adoption des données de vol numérique, de maintenance et de télématique | +0.5% | Cœur de l'Asie-Pacifique, Singapour, Japon et Australie en tant que premiers adoptants | Moyen terme (2-4 ans) |
| Demande croissante de couverture cyber et des perturbations opérationnelles | +0.6% | Cœur de l'Asie-Pacifique, Chine, Japon et Singapour | Court terme (≤ 2 ans) |
| Pools de risques fragmentés en Asie-Pacifique créant une demande de produits spécialisés locaux et paramétriques | +0.4% | Asie du Sud-Est, Corée du Sud et reste de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion du trafic passagers, des flottes et des capacités aéroportuaires
L'expansion de l'activité aérienne en Asie-Pacifique accroît la base d'exposition sous-jacente pour la coque des aéronefs, la responsabilité civile passagers et les produits d'assurance connexes. L'Association internationale du transport aérien (IATA) prévoit que le trafic annuel de passagers dans la région passera de 1,7 milliard en 2024 à 4,1 milliards d'ici 2044, ajoutant 2,4 milliards de passagers et représentant 41 % de la croissance mondiale des passagers[1]. Un trafic passagers plus élevé accroît l'ampleur potentielle des sinistres en responsabilité civile passagers, tandis que l'expansion des flottes augmente le nombre d'aéronefs nécessitant une couverture d'assurance. En mai 2026, AirAsia de Malaisie a commandé 150 appareils Airbus A220-300, représentant une expansion significative de la flotte pour soutenir son réseau à travers l'ASEAN et l'Asie centrale. Ces développements devraient soutenir la demande à long terme d'assurance aviation, notamment la coque, la responsabilité civile et d'autres couvertures spécialisées. Cependant, la croissance des primes dépendra également de la tarification des assurances, des valeurs des aéronefs et des conditions de souscription.
Valeurs de remplacement des aéronefs et activité de crédit-bail
L'activité d'acquisition et de financement d'aéronefs accroît la valeur des actifs nécessitant une assurance aviation et élargit les besoins de couverture au-delà des seuls opérateurs aériens. Des aéronefs de valeur plus élevée peuvent augmenter les exigences d'assurance coque et accroître l'exposition financière associée aux sinistres individuels. Les arrangements de financement et de crédit-bail d'aéronefs peuvent également créer des exigences de couverture supplémentaires pour les bailleurs, les prêteurs et autres contreparties de financement. AirAsia de Malaisie a commandé 150 appareils A220-300 de dernière génération. L'accord a marqué la plus grande commande ferme individuelle pour l'A220, portant le total des commandes fermes au-delà de 1 000 et soulignant l'attrait mondial de l'appareil[2]. Par ailleurs, la plateforme Balthazar Finance d'AXA XL illustre le rôle des solutions d'assurance spécialisées dans le soutien aux transactions de financement d'aéronefs et la gestion des risques associés aux actifs aéronautiques. À mesure que les flottes d'aéronefs et les structures de financement se développent, les assureurs disposant d'une expertise en évaluation de coque, en responsabilité contractuelle et en financement aéronautique peuvent couvrir un éventail plus large de risques sur le marché Asie-Pacifique.
Expansion des transporteurs à bas coûts et de la connectivité régionale
L'expansion des transporteurs à bas coûts et de la connectivité aérienne régionale crée des opportunités supplémentaires pour les assureurs aviation en Asie du Sud-Est et dans d'autres marchés Asie-Pacifique à forte croissance. En octobre 2025, Vietjet a annoncé une commande de 100 appareils Airbus A321neo dans le cadre de sa stratégie de développement de flotte et d'expansion internationale[3]. La compagnie aérienne a également annoncé une commande distincte de 100 appareils A321neo en juin 2025, soulignant l'ampleur de son expansion de flotte planifiée. Un nombre croissant d'aéronefs et des réseaux de routes en expansion peuvent stimuler la demande de couverture coque, responsabilité civile passagers et autres couvertures liées à l'aviation, y compris des polices adaptées aux opérateurs régionaux. Les assureurs cherchant à servir les petites compagnies aériennes et les opérateurs dans plusieurs juridictions peuvent bénéficier de réseaux de distribution locaux et d'une expertise de souscription spécialisée. Les arrangements de souscription déléguée peuvent également aider les assureurs à accéder aux affaires locales, à condition qu'ils maintiennent des contrôles des risques et une surveillance appropriés.
Adoption des données de vol numérique, de maintenance et de télématique
L'adoption de données opérationnelles et météorologiques au niveau des aéronefs a créé des opportunités pour améliorer l'évaluation des risques aéronautiques, la souscription et la gestion des sinistres. En juillet 2025, Spire Global a lancé Aircraft Exposure Analytics, une plateforme combinant les trajectoires de vol des aéronefs dérivées des données de surveillance dépendante automatique en mode diffusion (ADS-B) avec des informations météorologiques pour évaluer l'exposition aux conditions météorologiques dangereuses[4]. La plateforme mesurait l'exposition à des risques tels que les turbulences, le givrage et les tempêtes, fournissant des informations détaillées sur les conditions d'exploitation des aéronefs. Pour les assureurs aviation, ces capacités soutenaient une analyse d'exposition plus granulaire, une différenciation des risques et l'évaluation des incidents liés aux conditions météorologiques. L'intégration de dossiers opérationnels et de maintenance fiables avec les données de vol et météorologiques a également aidé les assureurs à évaluer les contrôles des risques et à instruire les sinistres plus efficacement. À mesure que les flottes d'aéronefs en Asie-Pacifique se développaient, l'adoption plus large de ces outils est devenue de plus en plus précieuse pour les assureurs cherchant des pratiques de souscription plus cohérentes et fondées sur les données.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Inflation des coûts de réparation des aéronefs et gravité élevée des sinistres | -1.5% | Mondial, avec un effet disproportionné sur l'Inde et l'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Guerre, rétention d'actifs et volatilité de la capacité aéronautique | -0.8% | Transporteurs Asie-Pacifique desservant le Moyen-Orient, l'Asie centrale ou des zones de conflit | Court terme (≤ 2 ans) |
| Réglementation fragmentée et données limitées sur les sinistres transfrontaliers | -0.5% | Ensemble de l'Asie-Pacifique, avec l'effet le plus fort en Asie du Sud-Est et en Asie du Sud | Moyen terme (2-4 ans) |
| Pénurie de talents en souscription aviation et visibilité sur l'agrégation | -0.4% | Singapour et Hong Kong, avec des répercussions sur les marchés nationaux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Inflation des coûts de réparation des aéronefs et gravité élevée des sinistres
L'adoption de données opérationnelles et météorologiques au niveau des aéronefs crée des opportunités pour améliorer l'évaluation des risques aéronautiques, la souscription et la gestion des sinistres. En juillet 2025, Spire Global a lancé Aircraft Exposure Analytics, une plateforme combinant les trajectoires de vol des aéronefs dérivées des données de surveillance dépendante automatique en mode diffusion (ADS-B) avec des informations météorologiques significatives pour évaluer l'exposition aux conditions météorologiques dangereuses. La plateforme mesure l'exposition à des risques incluant les turbulences, le givrage et les tempêtes, fournissant des informations plus détaillées sur les conditions d'exploitation des aéronefs. Pour les assureurs aviation, ces capacités peuvent soutenir une analyse d'exposition plus granulaire, une différenciation des risques et l'évaluation des incidents liés aux conditions météorologiques. L'intégration de dossiers opérationnels et de maintenance fiables avec les données de vol et météorologiques peut également aider les assureurs à évaluer les contrôles des risques et à instruire les sinistres plus efficacement. Une adoption plus large de ces outils pourrait devenir de plus en plus précieuse à mesure que les flottes Asie-Pacifique se développent et que les assureurs recherchent des pratiques de souscription plus cohérentes et fondées sur les données.
Guerre, rétention d'actifs et volatilité de la capacité aéronautique
Les conflits géopolitiques, la rétention d'actifs et l'incertitude sur la rédaction des polices continuent d'influencer la souscription des risques de guerre en aviation. Le 11 juin 2025, la Haute Cour d'Angleterre et du Pays de Galles a rendu son jugement dans l'affaire des réclamations de polices des bailleurs d'aéronefs russes, statuant en faveur des bailleurs d'aéronefs dans les litiges concernant des aéronefs et des moteurs restés en Russie à la suite de l'invasion de l'Ukraine en 2022. Le jugement portait sur l'interprétation de la couverture contingente et de possession, notamment sur la question de savoir si la perte de possession déclenchait la couverture en vertu des polices de bailleur concernées. Le contentieux impliquait des réclamations valant plusieurs milliards de dollars des États-Unis. Pour les assureurs Asie-Pacifique, l'affaire souligne l'importance de clauses d'exclusion précises pour les risques de guerre, de dispositions relatives aux actions gouvernementales, de clauses de rétention et d'arrangements de couverture pour les bailleurs. Les restrictions de routes liées aux conflits et l'évolution des évaluations d'exposition peuvent également affecter la tarification et la disponibilité d'une protection spécifique contre les risques de guerre, selon le territoire, les conditions de la police et le soutien de la réassurance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de couverture :
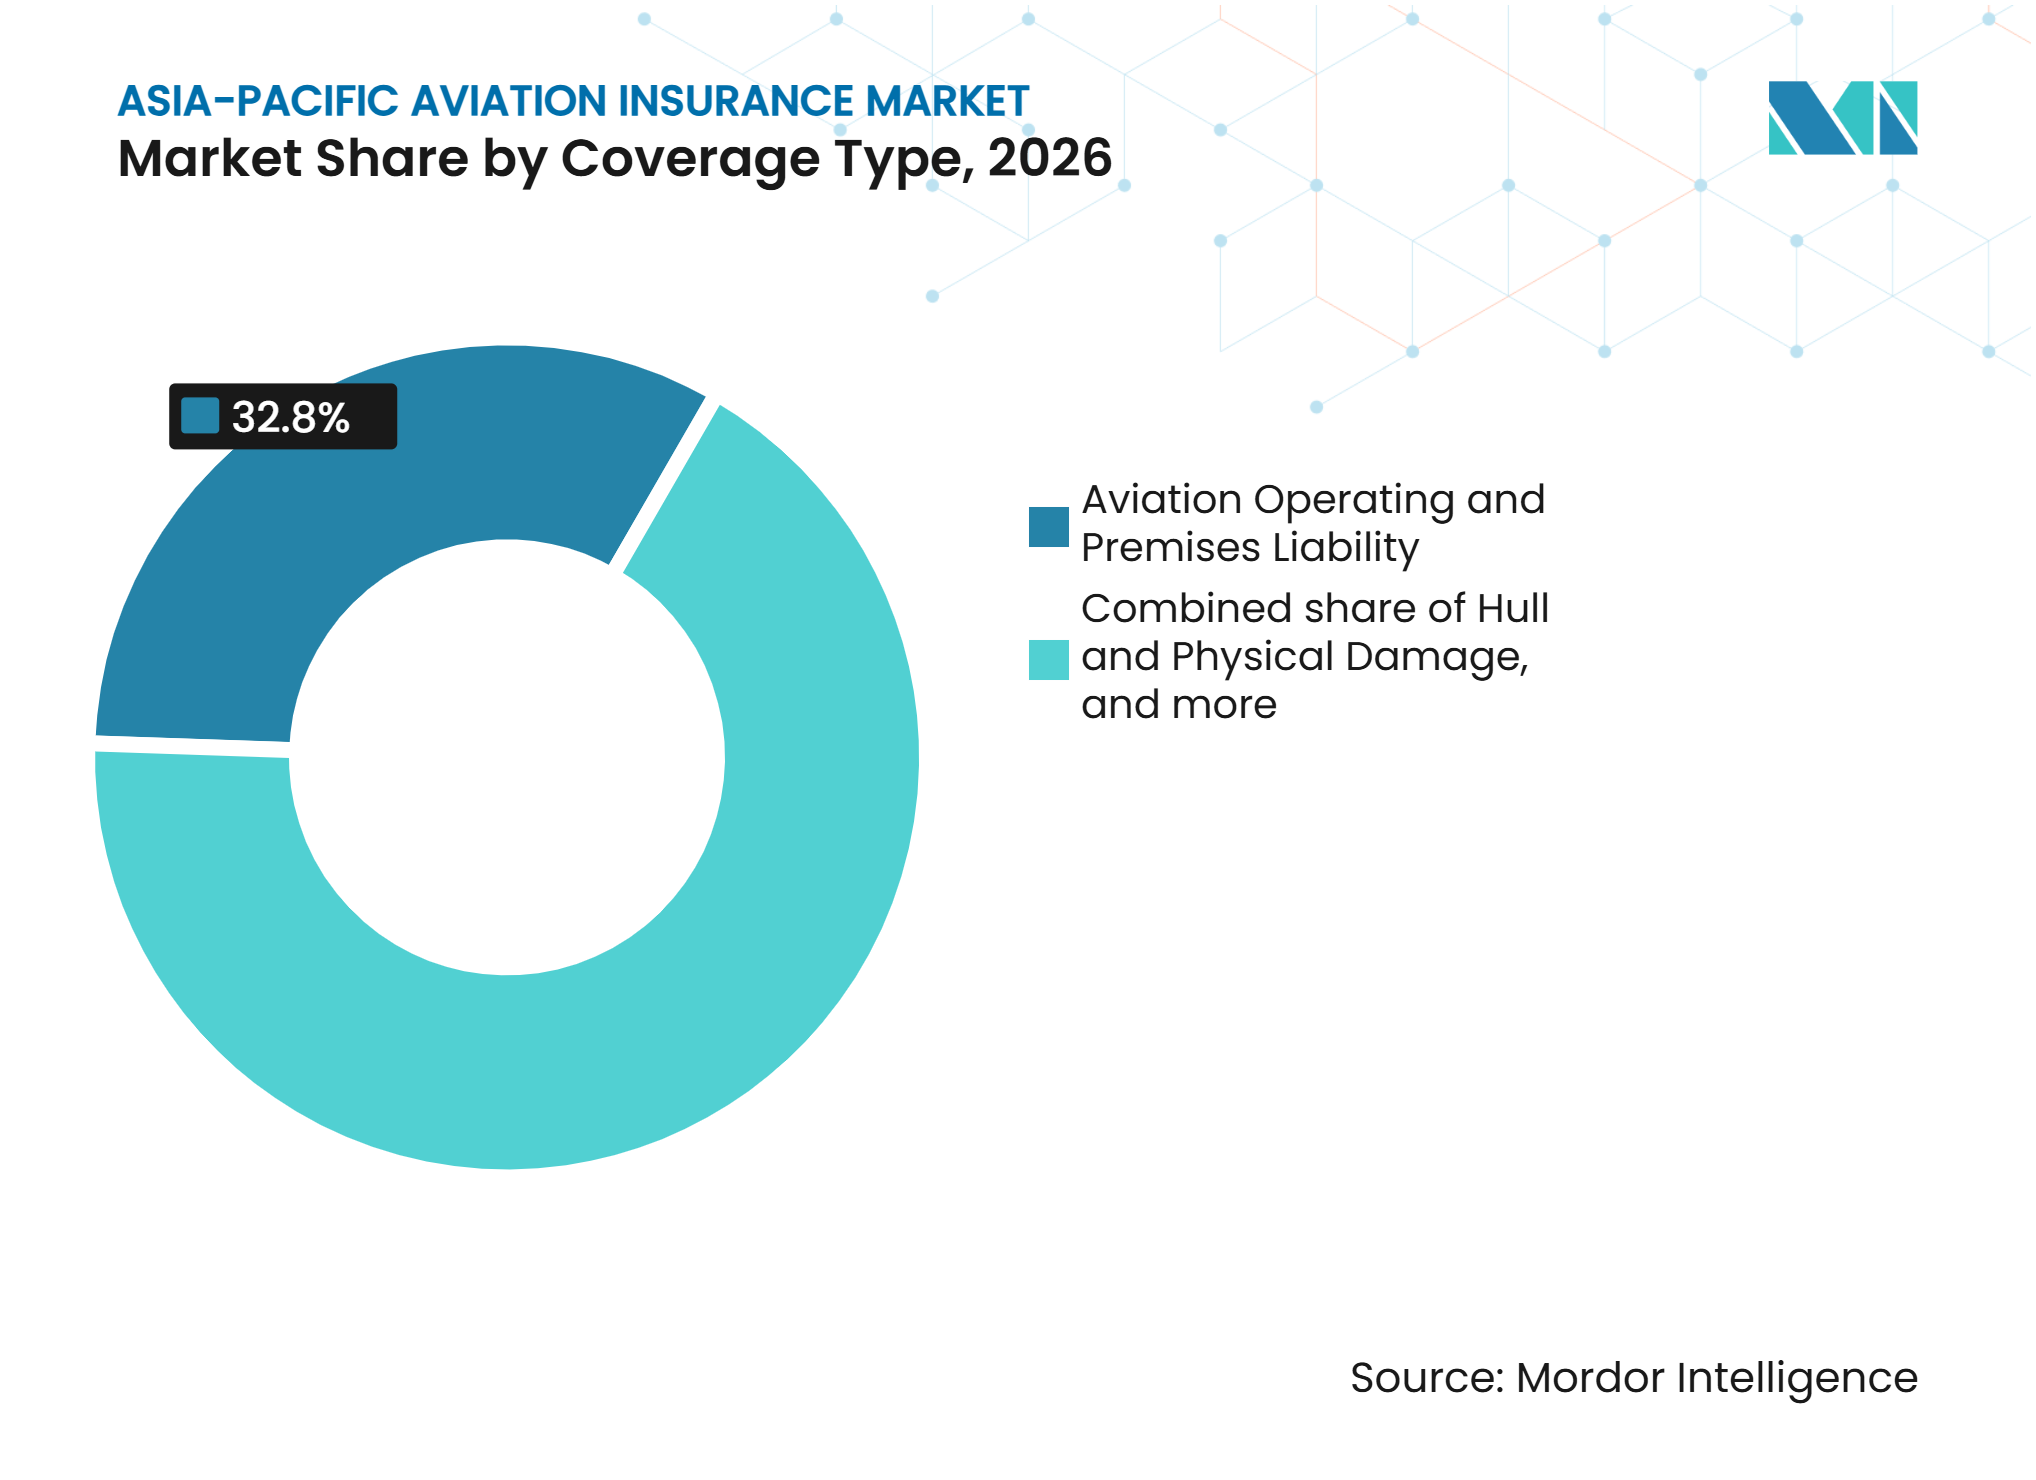
les lignes de responsabilité civile représentent les primes les plus importantesLa responsabilité civile exploitation aviation et locaux détenait 32,8 % de la taille du marché de l'assurance aviation en Asie-Pacifique en 2026. Le segment bénéficie des opérations de transport aérien commercial et de la nécessité de protéger les compagnies aériennes et les exploitants d'aéroports contre les dommages corporels aux tiers, les dommages matériels et autres responsabilités couvertes. Les grandes opérations de transport de passagers peuvent accroître la gravité financière potentielle d'un incident majeur, renforçant l'importance de la protection en responsabilité civile dans les programmes d'assurance des compagnies aériennes. Les dommages à la coque et dommages matériels constituent une autre catégorie de couverture majeure, car les aéronefs commerciaux représentent des actifs assurés substantiels, avec des exigences de couverture influencées par les valeurs des aéronefs, la composition des flottes et les arrangements de financement. À mesure que les compagnies aériennes développent leurs flottes, les assureurs doivent évaluer à la fois la valeur physique des aéronefs et les expositions en responsabilité civile associées à leur exploitation.
La responsabilité civile produits aviation devrait enregistrer un CAGR de 7,5 % jusqu'en 2032, ce qui en fait le type de couverture à la croissance la plus rapide. La Chine comptait environ 3,29 millions de véhicules aériens sans pilote enregistrés fin 2025, représentant une augmentation de 51 % en glissement annuel, tandis que les heures de vol annuelles de drones ont atteint 45,3 millions, en hausse de 69,9 %. Cette expansion accroît l'exposition potentielle en responsabilité civile produits pour les fabricants, les fournisseurs de composants et les autres parties impliquées dans la chaîne d'approvisionnement des drones, bien que tous les risques liés aux drones ne relèvent pas de la responsabilité civile produits aviation. En février 2026, la Commission nationale du développement et de la réforme de Chine, l'Administration nationale de réglementation financière et l'Administration de l'aviation civile ont publié des lignes directrices visant l'établissement initial d'une assurance responsabilité civile obligatoire pour les aéronefs sans pilote d'ici 2027 et un cadre de politique d'assurance de base pour les basses altitudes d'ici 2030. Ces mesures devraient soutenir le développement de produits d'assurance couvrant la fabrication d'aéronefs à basse altitude, les opérations, les infrastructures et les services associés. Les risques de guerre en aviation et les périls connexes restent sensibles aux développements géopolitiques et à la rédaction des polices, tandis que les produits cyber et paramétriques offrent des options supplémentaires pour couvrir certains risques opérationnels et de perturbation.


Par utilisateur final :
les compagnies aériennes soutiennent la plus grande base d'assurésLes compagnies aériennes et les opérateurs commerciaux détenaient 40,3 % du marché de l'assurance aviation en Asie-Pacifique en 2026. Leur position dominante reflète la concentration des aéronefs commerciaux, du trafic passagers et des expositions opérationnelles au sein des compagnies aériennes régulières et autres entreprises d'aviation commerciale. Les programmes d'assurance des compagnies aériennes combinent généralement la coque des aéronefs, la responsabilité civile envers les tiers, la responsabilité civile passagers et, si nécessaire, la protection contre les risques de guerre. Les flottes plus importantes et les aéronefs de valeur plus élevée peuvent nécessiter la participation de plusieurs assureurs et réassureurs pour fournir une capacité suffisante pour les placements individuels. L'utilisation des flottes, les normes de maintenance, les réseaux de routes et l'historique des sinistres influencent également les décisions de souscription et les conditions de couverture. L'aviation commerciale devrait donc rester une source majeure de demande d'assurance à mesure que le trafic passagers et la capacité des flottes se développent dans la région.
Les assurés en responsabilité civile produits aviation devraient croître à un CAGR de 7,8 % jusqu'en 2032. La flotte de drones enregistrés en Chine a atteint environ 3,29 millions en 2025, tandis que les heures de vol annuelles de drones ont augmenté à 45,3 millions, indiquant une expansion substantielle du déploiement des équipements et de l'activité opérationnelle. Ces développements créent des besoins d'assurance potentiels pour les fabricants, les fournisseurs de composants et les entreprises technologiques, notamment lorsque des défauts de produits pourraient causer des dommages corporels ou matériels. Les opérateurs d'aviation générale et d'affaires contribuent également à la demande par le biais d'aéronefs privés, de voyages d'affaires, de services de charter et d'activités de vol spécialisées. Les bailleurs et les financiers d'aéronefs représentent une autre source distincte de demande, car les structures de financement peuvent nécessiter une protection contre le non-paiement des emprunteurs et d'autres risques contractuels. La plateforme Balthazar Finance d'AXA XL fournit une assurance contre le non-paiement à long terme pour les transactions de financement aéronautique éligibles, illustrant comment l'assurance spécialisée peut soutenir les prêteurs et les bailleurs tout au long de la chaîne de valeur de l'aviation.
Par canal de distribution :
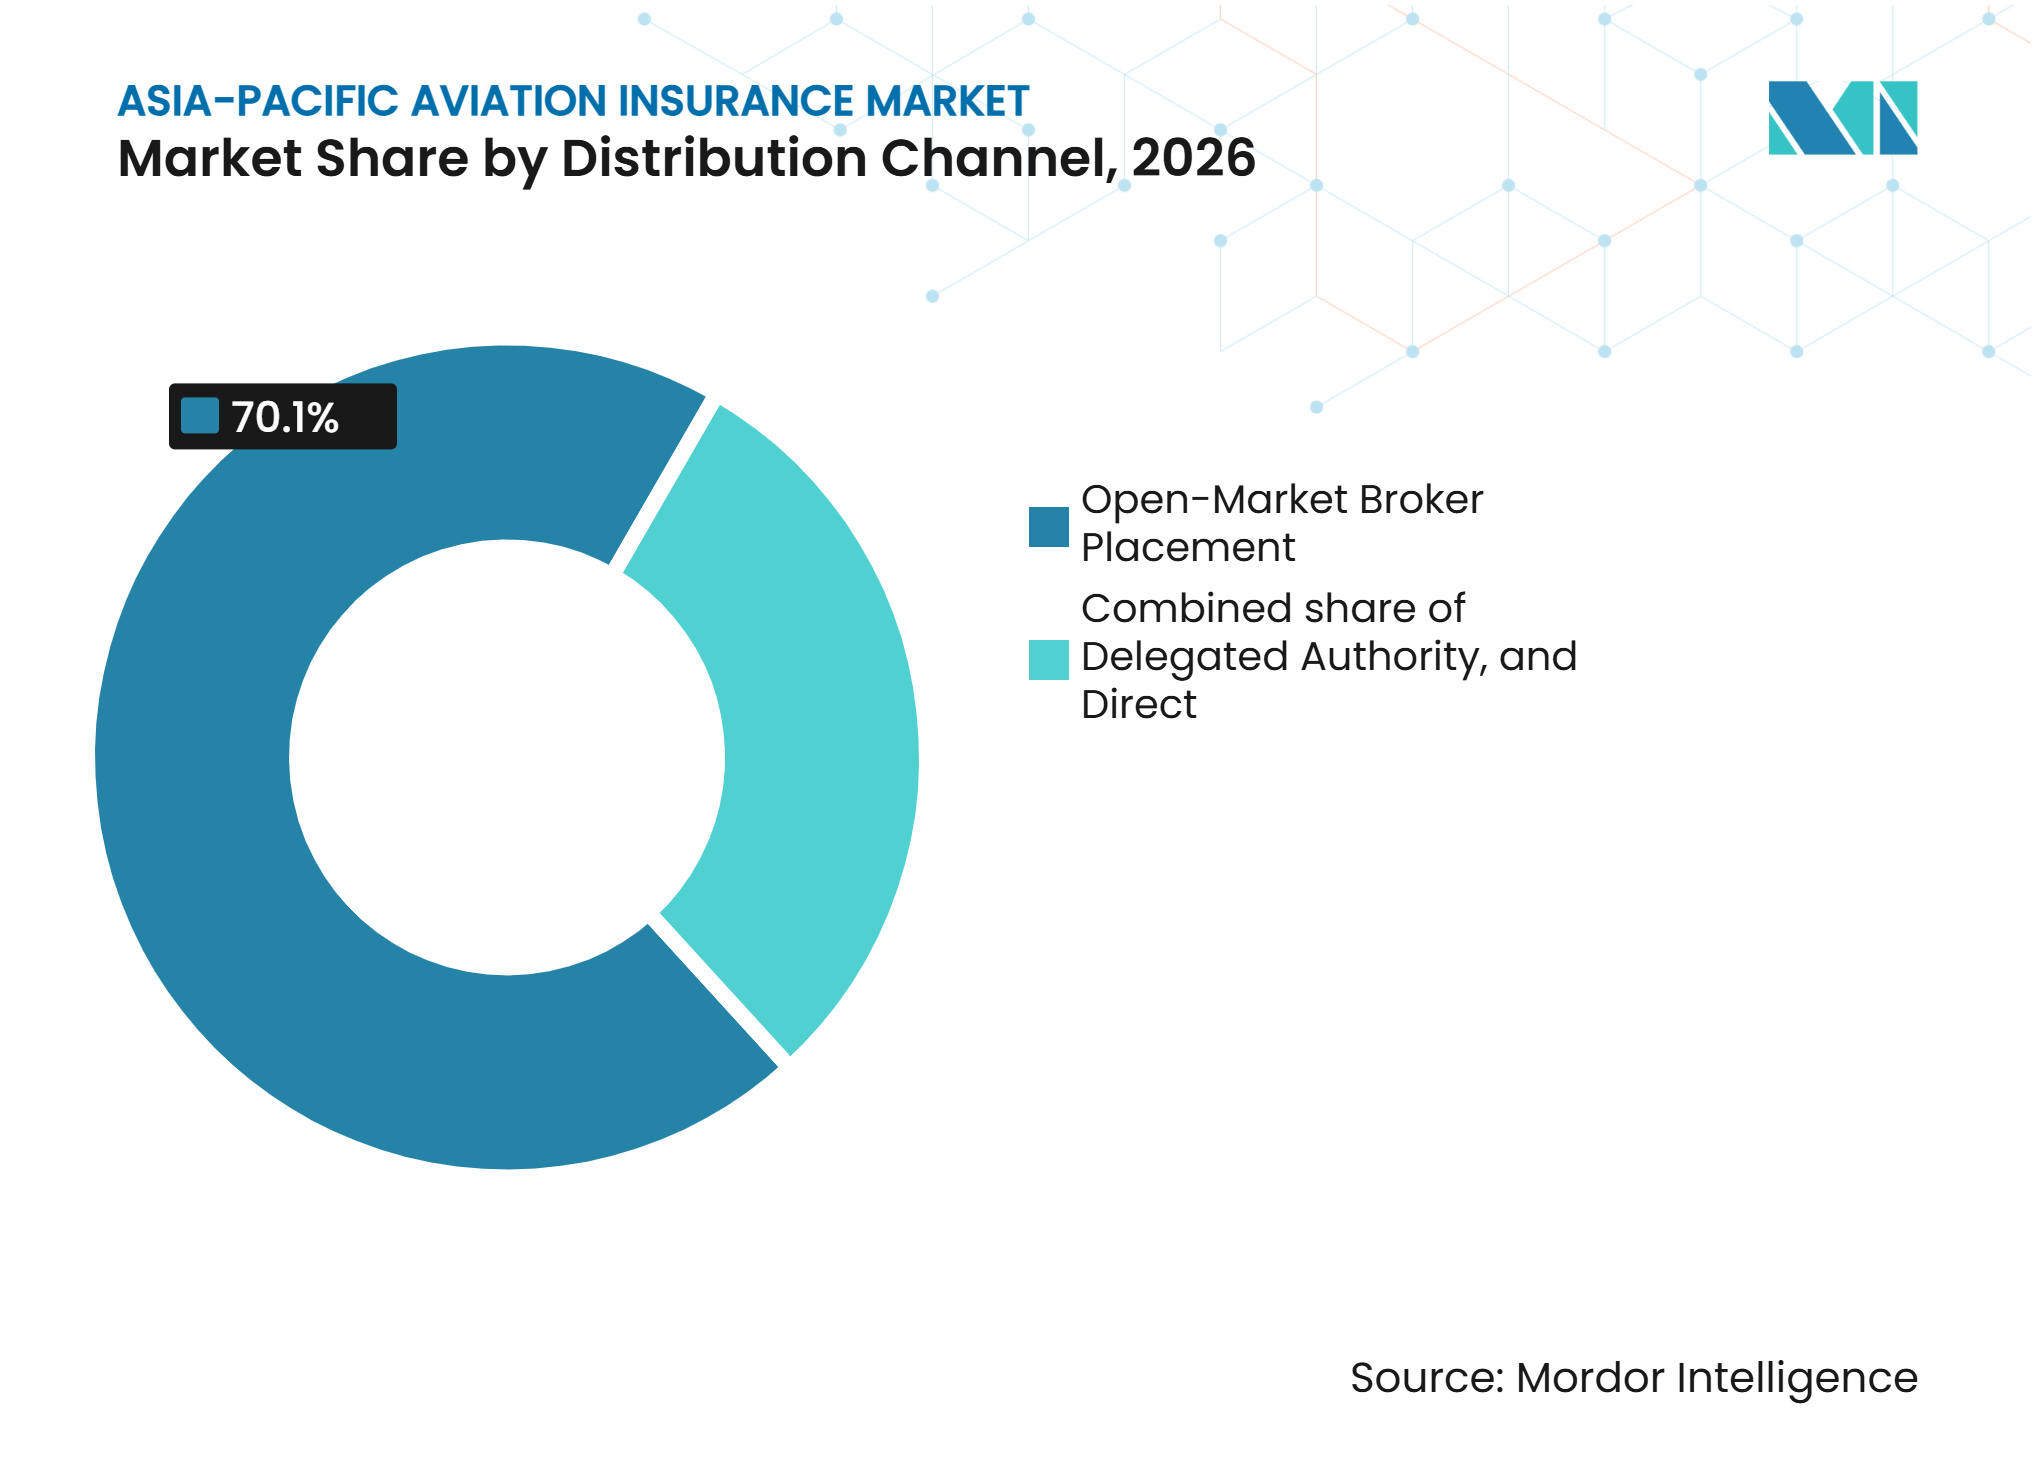
les courtiers sont en tête tandis que l'autorité déléguée se développeLe placement par courtier sur le marché libre représentait 70,1 % du marché de l'assurance aviation en Asie-Pacifique en 2026. Les courtiers en aviation jouent un rôle central dans l'organisation de placements complexes en coordonnant les exigences de couverture, en négociant la rédaction des polices et en accédant à la capacité des assureurs et réassureurs spécialisés. Les souscripteurs évaluent des facteurs tels que la composition des flottes, les valeurs des aéronefs, les routes, les pratiques de maintenance, les contrôles de sécurité et l'historique des sinistres lors de l'évaluation des risques. Les courtiers aident également les compagnies aériennes, les bailleurs et autres entreprises aéronautiques à comparer les conditions de couverture et à structurer les placements sur plusieurs marchés d'assurance. La complexité technique et les limites potentiellement élevées associées aux risques aéronautiques soutiennent l'importance du courtage spécialisé. Le placement par courtier sur le marché libre est donc positionné pour rester un canal de distribution majeur pour les programmes d'assurance aviation commerciale complexes.
L'autorité déléguée devrait croître à un CAGR de 8,1 % jusqu'en 2032. Dans le cadre des arrangements délégués, les assureurs accordent à des intermédiaires agréés ou à des agents généraux gestionnaires l'autorité de souscrire des risques spécifiés dans des limites et des contrôles convenus. Ce modèle peut soutenir certains risques d'aviation générale, de drones et d'autres risques spécialisés où des processus de souscription standardisés et une distribution locale sont commercialement appropriés. Les systèmes de soumission numérique et l'évaluation des risques fondée sur les données peuvent aider les prestataires délégués à traiter les affaires éligibles plus efficacement, bien que la portée de l'autorité reste soumise à la surveillance de l'assureur. Les ventes directes peuvent rester pertinentes pour les relations établies avec les compagnies aériennes et les produits d'assurance plus simples, tandis que les placements aéronautiques importants ou complexes peuvent continuer à s'appuyer sur des courtiers spécialisés. Le rôle futur de l'autorité déléguée dépendra de l'appétit des assureurs, de la qualité des contrôles de souscription et de la disponibilité des risques appropriés plutôt que de la seule adoption technologique.

Analyse géographique
La Chine représentait 27,2 % du marché de l'assurance aviation en Asie-Pacifique en 2026. La demande d'assurance aviation en Chine est soutenue par son grand secteur d'aviation commerciale, son vaste réseau aéroportuaire et l'expansion de l'activité des aéronefs sans pilote. Selon les chiffres publiés par l'Administration de l'aviation civile de Chine (CAAC), le pays comptait environ 3,29 millions de véhicules aériens sans pilote enregistrés fin 2025, représentant une augmentation de 51 % en glissement annuel. Les heures de vol de drones ont atteint 45,3 millions en 2025, en hausse de 69,9 % par rapport à l'année précédente. La Chine a également enregistré plus de 770 millions de voyages passagers via son système d'aviation civile et disposait de 270 aéroports de transport fin 2025. En février 2026, les autorités chinoises ont publié des lignes directrices visant l'établissement initial d'un système d'assurance responsabilité civile obligatoire pour les aéronefs sans pilote d'ici 2027 et un cadre de politique d'assurance de base pour les basses altitudes d'ici 2030.
L'Inde devrait croître à un CAGR de 9,2 % jusqu'en 2032. Le secteur aéronautique indien est soutenu par la demande de passagers domestiques, l'expansion des flottes et le développement continu de la connectivité aérienne commerciale. Selon l'Association internationale du transport aérien (IATA), la demande de passagers domestiques en Inde, mesurée en passagers-kilomètres payants, a augmenté de 5,2 % en 2025, tandis que la capacité en sièges disponibles a augmenté de 6,7 %. Le coefficient de remplissage des passagers domestiques s'est établi en moyenne à 85,2 % pour l'année. L'accident de l'Air India AI171 en juin 2025 a également mis en évidence la gravité potentielle d'une perte aéronautique majeure et l'importance d'une gestion coordonnée des sinistres.
Le Japon et la Corée du Sud disposent de secteurs d'aviation commerciale établis, tandis que les chiffres de trafic publiés témoignent d'une activité continue sur les marchés matures de la région. L'IATA a rapporté que la demande de passagers domestiques au Japon a augmenté de 4,8 % en 2025, tandis que son coefficient de remplissage des passagers domestiques a progressé de 3,4 points de pourcentage pour atteindre 81,4 %. En Asie du Sud-Est, les annonces de commandes d'aéronefs témoignent d'une expansion de flotte planifiée. AirAsia de Malaisie a passé une commande ferme de 150 appareils Airbus A220-300 en mai 2026, tandis que Vietjet du Vietnam a finalisé une commande ferme de 100 appareils Airbus A321neo en octobre 2025.
Paysage concurrentiel
Concentration du Marché
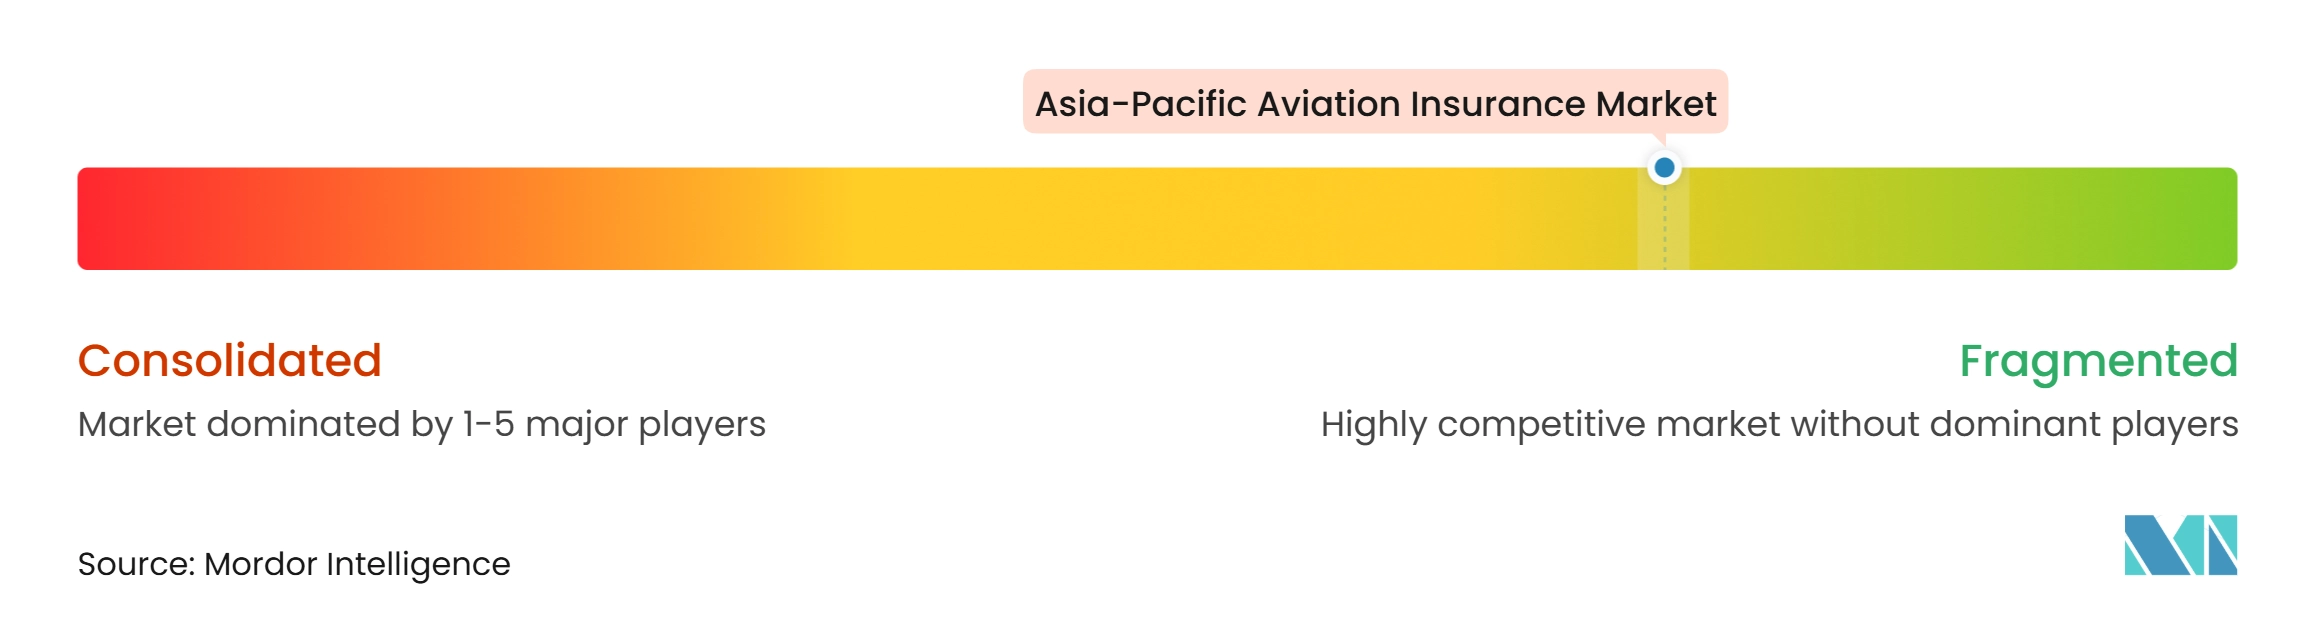
Le marché de l'assurance aviation en Asie-Pacifique se caractérise par un environnement concurrentiel fragmenté, avec des assureurs commerciaux internationaux, des compagnies d'assurance nationales, des souscripteurs spécialisés en aviation et des réassureurs mondiaux participant à différentes catégories de risques et marchés nationaux. Allianz Commercial, AXA XL, AIG, Chubb, Tokio Marine Kiln et QBE figurent parmi les assureurs internationaux actifs dans la couverture liée à l'aviation, tandis que New India Assurance et Tata AIG sont des participants au marché de l'assurance générale en Inde. Leurs capacités varient selon le produit, la juridiction, l'appétit de souscription et l'accès à la capacité spécialisée. La présence de plusieurs prestataires offre aux compagnies aériennes, aux bailleurs d'aéronefs, aux aéroports, aux fabricants et aux opérateurs d'aviation générale un éventail de contreparties d'assurance potentielles. La concurrence se concentre sur l'expertise technique en souscription, la gestion des sinistres, la rédaction des polices, la solidité financière, la portée géographique et la capacité à organiser la capacité pour les risques complexes.
La concurrence s'étend également au-delà des polices conventionnelles de coque et de responsabilité civile des compagnies aériennes vers la protection du financement d'aéronefs et l'évaluation des risques assistée par l'analyse. La plateforme Balthazar Finance d'AXA XL fournit une assurance contre le non-paiement à long terme pour les transactions de financement aéronautique éligibles, soutenant les prêteurs et les bailleurs qui financent des acquisitions d'aéronefs. En juillet 2025, Spire Global a lancé Aircraft Exposure Analytics, qui combine les trajectoires de vol des aéronefs avec des informations sur les risques météorologiques pour aider les compagnies aériennes, les bailleurs, les équipes de maintenance et les assureurs à évaluer l'exposition environnementale au niveau des aéronefs. Ces exemples illustrent le développement de solutions spécialisées et d'outils analytiques pertinents pour la gestion des risques aéronautiques. La commande d'AirAsia de mai 2026 pour 150 appareils Airbus A220-300 illustre également l'ampleur des futures acquisitions de flottes dans la région, bien que la commande elle-même n'établisse pas quels assureurs souscriront les risques qui en résultent.
Les intermédiaires spécialisés, les agents généraux gestionnaires et les arrangements de souscription déléguée peuvent fournir des voies d'accès supplémentaires au marché pour certains risques aéronautiques, sous réserve de l'autorisation et de la surveillance de l'assureur. Les réassureurs, notamment Munich Re, Swiss Re, Hannover Re et Korean Re, sont des sources potentielles de capacité de transfert de risques pour les assureurs primaires, bien que leur participation et leur capacité pour des placements aéronautiques spécifiques en Asie-Pacifique doivent être établies au cas par cas. Les assureurs nationaux contribuent également par leur connaissance du marché local, leur présence réglementaire et leurs relations avec les entreprises aéronautiques régionales. L'interaction entre les assureurs internationaux, les transporteurs nationaux, les intermédiaires spécialisés et les réassureurs crée de multiples canaux concurrentiels dans la région. Par conséquent, le positionnement sur le marché dépend non seulement de la capacité de souscription, mais aussi de la spécialisation des produits, de l'accès local, de la sélection des risques et de la capacité à gérer des expositions aéronautiques complexes.
Leaders du secteur de l'assurance aviation en Asie-Pacifique
-
Tokio Marine Kiln
-
AXA XL
-
American International Group, Inc.
-
Chubb Limited
-
Allianz Commercial
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'assurance aviation en Asie-Pacifique Entreprises couvertes dans ce rapport
- Allianz Commercial
- American International Group (AIG)
- AXA XL
- Chubb Limited
- QBE Insurance Group Limited
- Sompo
- Tokio Marine Kiln
- Starr Insurance Companies
- Global Aerospace, Inc.
- HDI Global SE
- MSIG
- MS Amlin
- The New India Assurance Company Limited
- Tata AIG General Insurance Company Limited
- Great American Insurance Group
- Zurich Insurance Group
- Munich Re
- Swiss Re
- Hannover Re
- Korean Re
Développements industriels récents dans Marché de l'assurance aviation en Asie-Pacifique
- Avril 2026 : AirAsia a signé une commande ferme de 150 appareils Airbus A220-300, évaluée à 19 milliards USD aux prix catalogue, avec des options pour 150 appareils supplémentaires. La commande élargit les futures exigences d'assurance coque et responsabilité civile d'AirAsia à travers l'ASEAN et l'Asie-Pacifique.
- Février 2026 : la Commission nationale du développement et de la réforme de Chine, l'Autorité de réglementation financière et l'Administration de l'aviation civile de Chine ont publié des lignes directrices imposant une assurance responsabilité civile pour les véhicules aériens sans pilote d'ici 2027 et un cadre d'assurance pour les basses altitudes d'ici 2030.
- Octobre 2025 : VietJet Air a signé une commande ferme de 100 appareils Airbus A321neo, élargissant sa future base d'aéronefs assurables et sa connectivité internationale.
- Juillet 2025 : Spire Global a lancé Aircraft Exposure Analytics, permettant aux assureurs aviation et aux bailleurs de superposer les trajectoires de vol individuelles avec des données de risques météorologiques en temps réel et historiques pour une évaluation plus granulaire des risques environnementaux et des sinistres par aéronef.
Périmètre du rapport sur le marché de l'assurance aviation en Asie-Pacifique
Aperçu de la segmentation
| Dommages à la coque et dommages matériels |
| Responsabilité civile exploitation aviation et locaux |
| Responsabilité civile produits aviation |
| Risques de guerre en aviation et périls connexes |
| Autres spécialités |
| Compagnies aériennes et opérateurs commerciaux |
| Opérateurs d'aviation générale et d'affaires |
| Assurés en responsabilité civile produits aviation |
| Bailleurs et financiers d'aéronefs |
| Aéroports et infrastructures aéronautiques |
| Placement par courtier sur le marché libre |
| Autorité déléguée |
| Direct |
| Chine |
| Inde |
| Japon |
| Corée du Sud |
| Asie du Sud-Est |
| Australie et Nouvelle-Zélande |
| Reste de l'Asie-Pacifique |
| Par type de couverture | Dommages à la coque et dommages matériels |
| Responsabilité civile exploitation aviation et locaux | |
| Responsabilité civile produits aviation | |
| Risques de guerre en aviation et périls connexes | |
| Autres spécialités | |
| Par utilisateur final | Compagnies aériennes et opérateurs commerciaux |
| Opérateurs d'aviation générale et d'affaires | |
| Assurés en responsabilité civile produits aviation | |
| Bailleurs et financiers d'aéronefs | |
| Aéroports et infrastructures aéronautiques | |
| Par canal de distribution | Placement par courtier sur le marché libre |
| Autorité déléguée | |
| Direct | |
| Par pays | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Australie et Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour l'assurance aviation en Asie-Pacifique ?
Le marché de l'assurance aviation en Asie-Pacifique devrait croître à un CAGR de 7 % de 2027 à 2032, pour atteindre 2,8 milliards USD d'ici 2032.
Quel type de couverture est en tête de la demande d'assurance aviation en Asie-Pacifique ?
La responsabilité civile exploitation aviation et locaux est en tête avec une part de 32,8 % en 2026, soutenue par les opérations des compagnies aériennes commerciales et les besoins en responsabilité civile passagers.
Quel utilisateur final connaît la croissance la plus rapide dans l'assurance aviation ?
Les assurés en responsabilité civile produits aviation devraient croître à un CAGR de 7,8 % jusqu'en 2032, à mesure que les expositions liées à la fabrication de drones et aérospatiale augmentent.
Pourquoi la Chine est-elle importante pour l'assurance aviation régionale ?
La Chine détient 27,2 % du total régional en 2026 et comptait 3,29 millions de véhicules aériens sans pilote enregistrés fin 2025.
Pourquoi l'Inde est-elle le pays à la croissance la plus rapide pour l'assurance aviation ?
L'Inde devrait croître à un CAGR de 9,2 % jusqu'en 2032 en raison de l'expansion des flottes, de l'activité des transporteurs à bas coûts et de l'augmentation des expositions en coque et responsabilité civile.
Qu'est-ce qui stimule la demande d'analyse en assurance aviation ?
Les données de trajectoires de vol et météorologiques peuvent aider les assureurs à évaluer l'exposition des aéronefs aux turbulences, au givrage, aux cendres volcaniques et aux cyclones tropicaux.