
Tamaño y Participación del Mercado de Seguros de Aviación en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 1.9 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.80 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.00 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Aviación en Asia-Pacífico por Mordor Intelligence
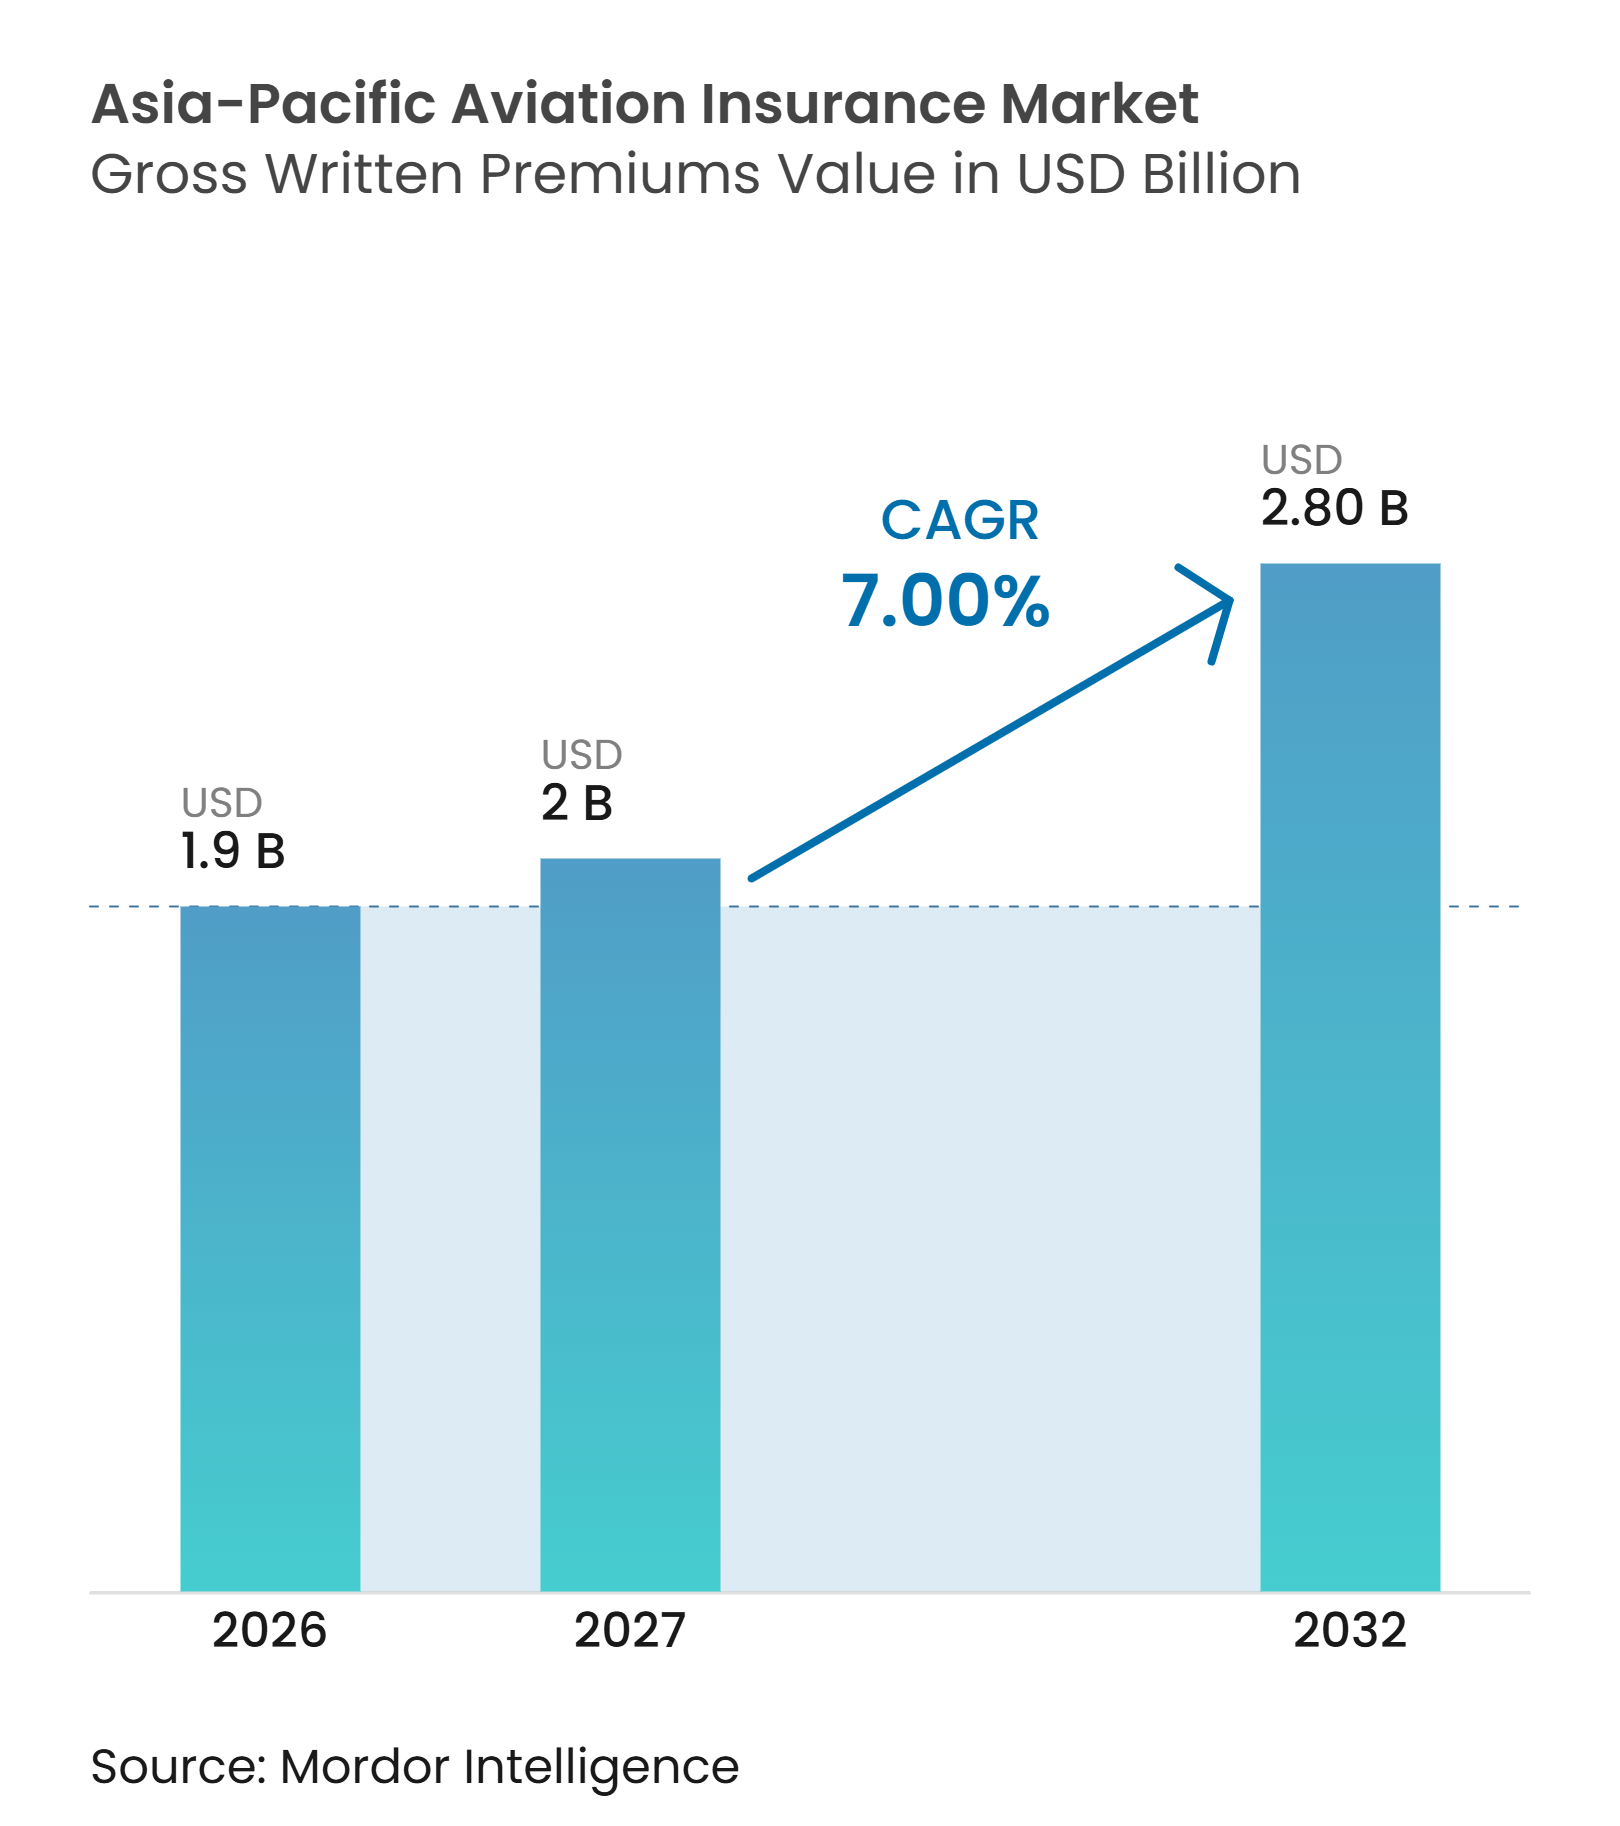
Se proyecta que el tamaño del Mercado de Seguros de Aviación en Asia-Pacífico, en términos de valor de primas brutas emitidas, sea de 1,9 mil millones de USD en 2026, 2 mil millones de USD en 2027, y alcance los 2,80 mil millones de USD para 2032, creciendo a una CAGR del 7% de 2027 a 2032.
El tráfico internacional en la región creció un 10,9% en 2025, y los factores de carga internacionales alcanzaron el 84,4%, lo que aumentó la exposición en cada vuelo. Según la Asociación de Aerolíneas de Asia-Pacífico (AAPA), las aerolíneas regionales transportaron 30,4 millones de pasajeros internacionales en septiembre de 2026, con una demanda de kilómetros-pasajero de ingresos (RPK) que creció un 5,9% interanual, lo que respalda un amplio aumento en la actividad de aviación y la demanda de seguros. Las entregas de aeronaves, la actividad de arrendamiento y la expansión de las redes de aerolíneas de bajo costo están añadiendo exposiciones de casco y responsabilidad civil en toda la región. Los aseguradores también están prestando mayor atención a la severidad de los siniestros, las condiciones de riesgo de guerra, la capacidad de suscripción especializada y la distribución local a medida que el mercado de seguros de aviación en Asia-Pacífico se expande.
Conclusiones Clave del Informe
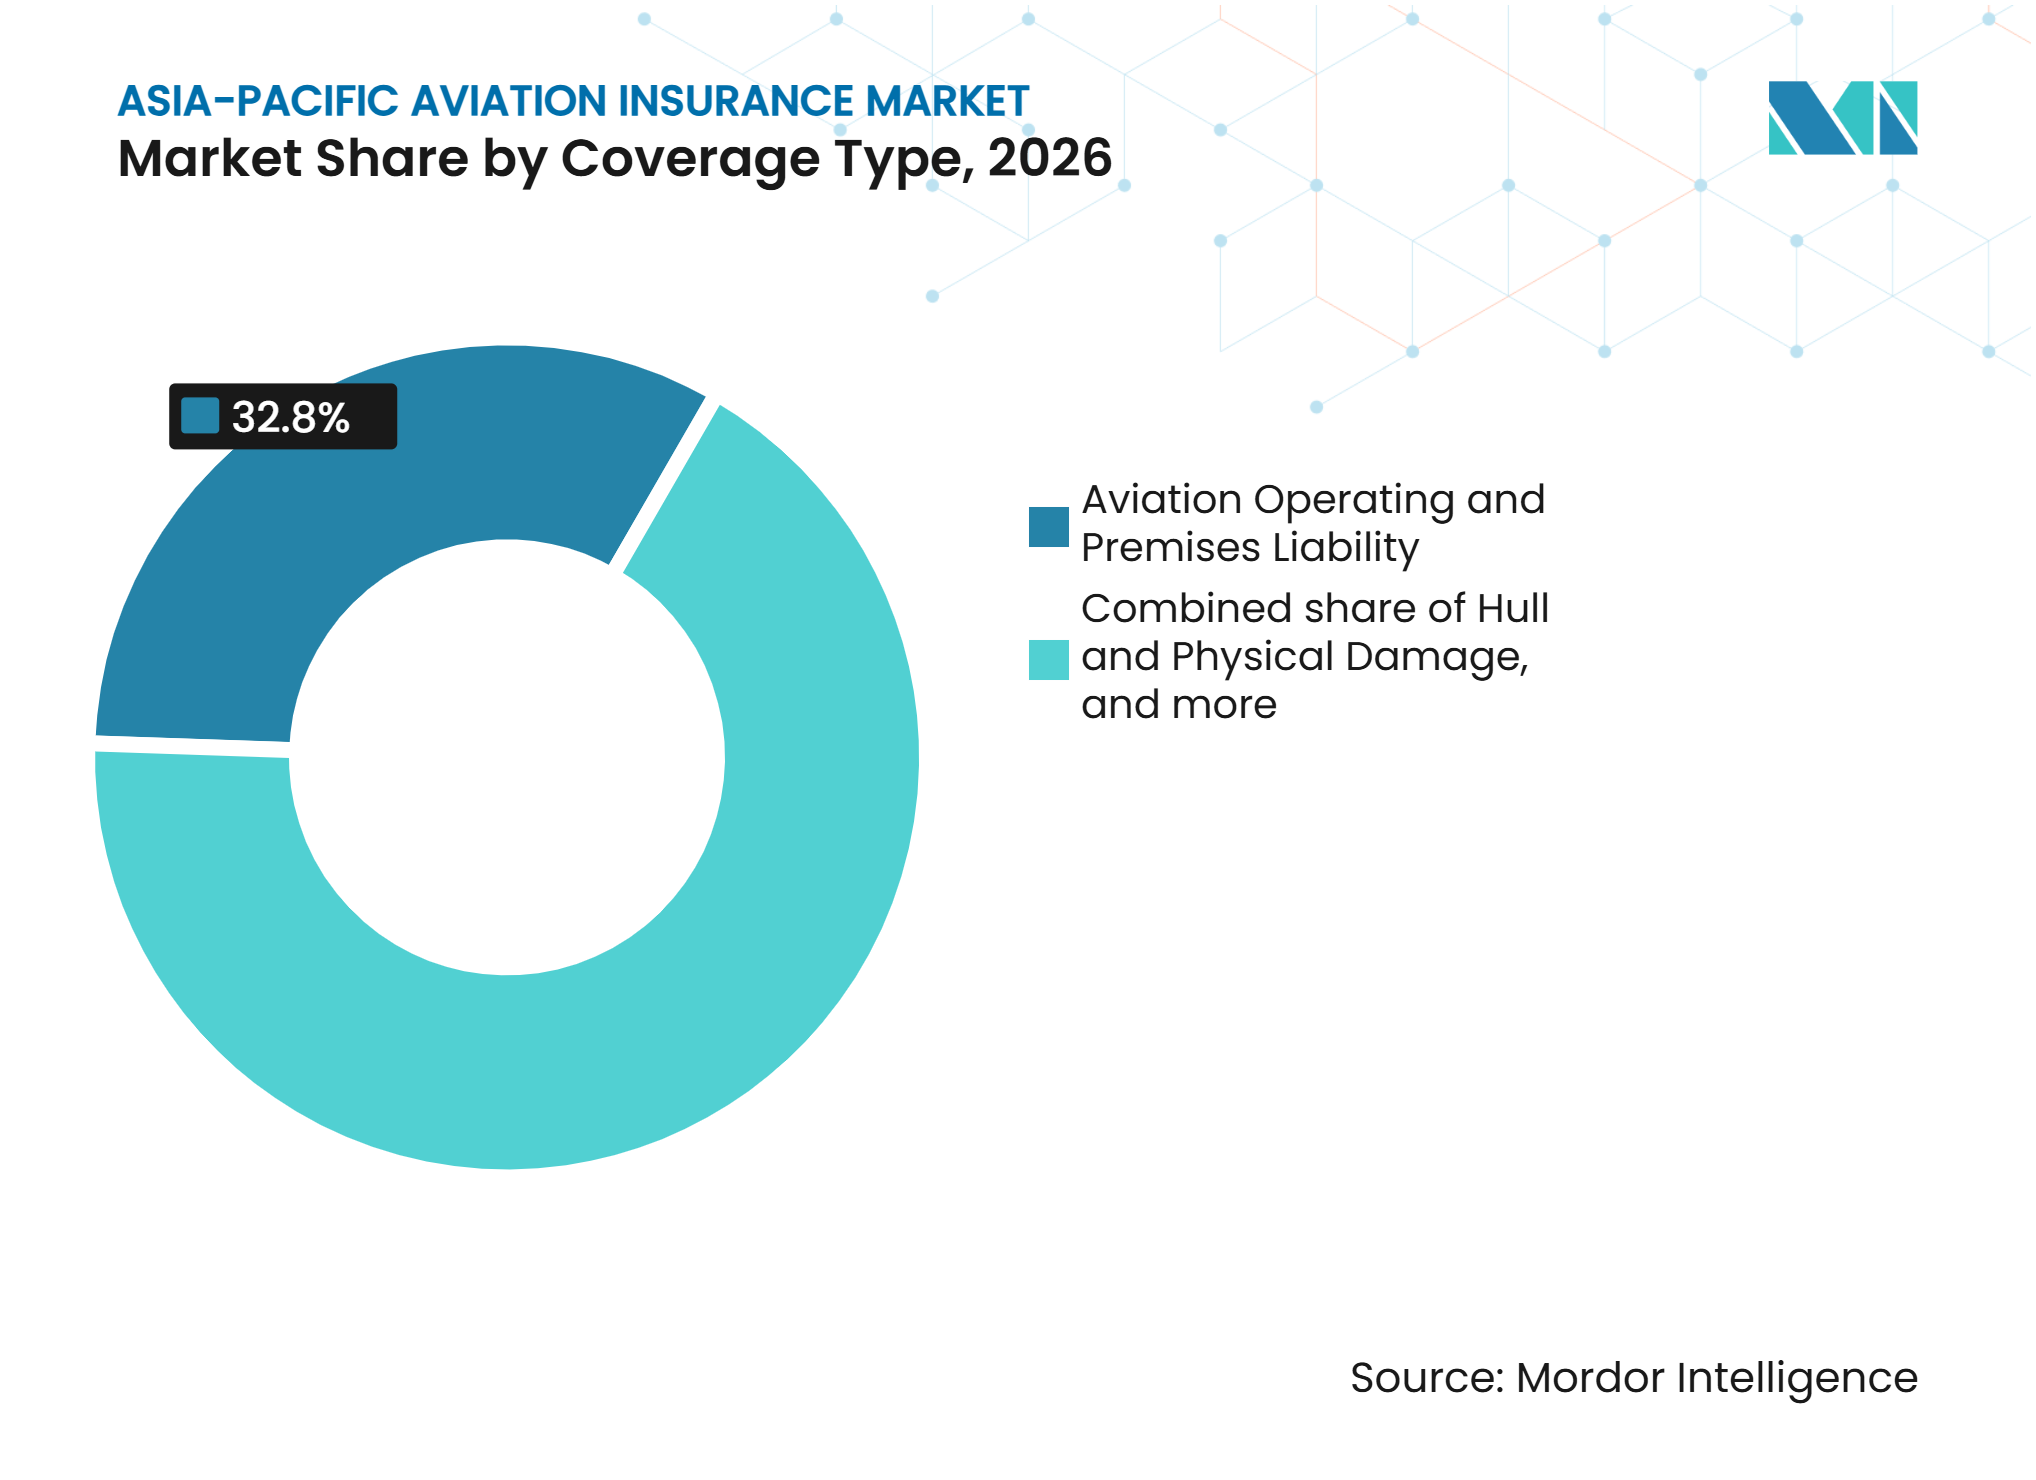
- Por tipo de cobertura, la responsabilidad civil operativa y de instalaciones de aviación capturó el 32,8% de la participación del mercado de seguros de aviación en Asia-Pacífico en 2026, mientras que se proyecta que la responsabilidad civil por productos de aviación crezca a una CAGR del 7,5% hasta 2032.
- Por usuario final, las aerolíneas y los operadores comerciales capturaron el 40,3% de la participación del mercado de seguros de aviación en Asia-Pacífico en 2026, mientras que se proyecta que los asegurados de responsabilidad civil por productos de aviación crezcan a una CAGR del 7,8% hasta 2032.
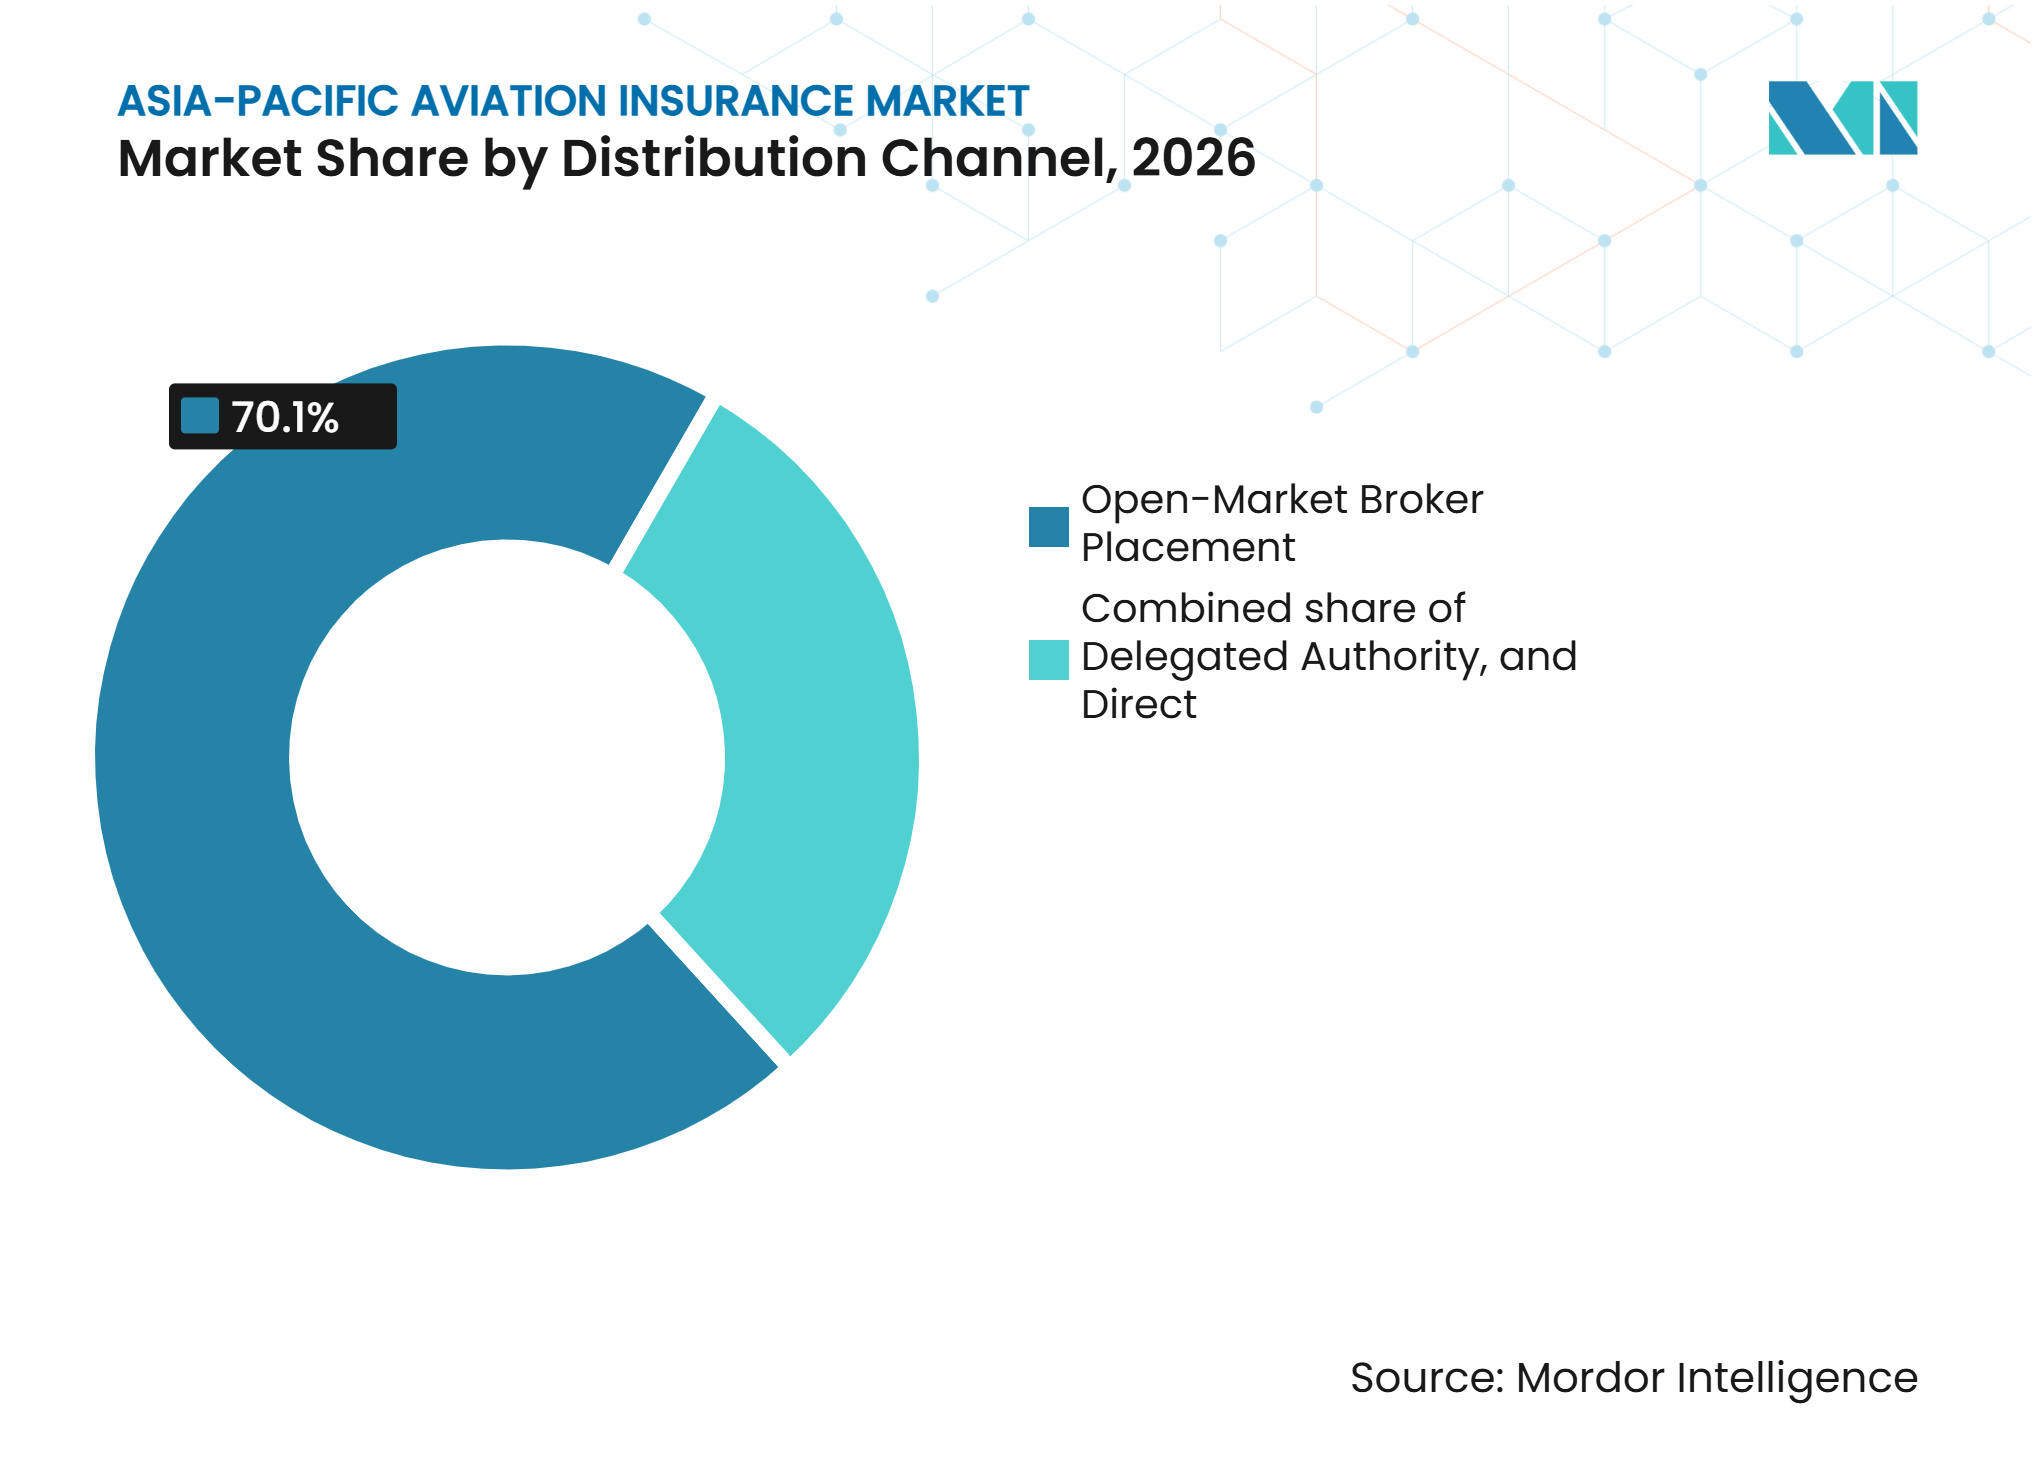
- Por canal de distribución, la colocación en mercado abierto a través de bróker capturó el 70,1% de la participación del mercado de seguros de aviación en Asia-Pacífico en 2026, mientras que se proyecta que la autoridad delegada crezca a una CAGR del 8,1% hasta 2032.
- Por geografía, China capturó el 27,2% de la participación del mercado de seguros de aviación en Asia-Pacífico en 2026, mientras que se proyecta que India crezca a una CAGR del 9,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión del Tráfico de Pasajeros, la Flota y la Capacidad Aeroportuaria | +3.2% | Global, con concentración principal en China, India y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Valores de Reemplazo de Aeronaves y Actividad de Arrendamiento | +1.5% | China, India, Sudeste Asiático, Australia | Mediano plazo (2-4 años) |
| Expansión de Aerolíneas de Bajo Costo y Conectividad Regional | +0.8% | Sudeste Asiático, India, China | Largo plazo (≥ 4 años) |
| Adopción de Datos de Vuelo Digital, Mantenimiento y Telemática | +0.5% | Núcleo de Asia-Pacífico, Singapur, Japón y Australia como primeros adoptantes | Mediano plazo (2-4 años) |
| Creciente Demanda de Cobertura por Riesgos Cibernéticos y Disrupciones Operativas | +0.6% | Núcleo de Asia-Pacífico, China, Japón y Singapur | Corto plazo (≤ 2 años) |
| Fondos de Riesgo Fragmentados en Asia-Pacífico que Generan Demanda de Productos Especialistas Locales y Paramétricos | +0.4% | Sudeste Asiático, Corea del Sur y el Resto de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Tráfico de Pasajeros, la Flota y la Capacidad Aeroportuaria
La expansión de la actividad de aviación en Asia-Pacífico está aumentando la base de exposición subyacente para el seguro de casco de aeronaves, responsabilidad civil de pasajeros y productos de seguros relacionados. La Asociación Internacional de Transporte Aéreo (IATA) proyecta que el tráfico anual de pasajeros en la región aumentará de 1,7 mil millones en 2024 a 4,1 mil millones para 2044, añadiendo 2,4 mil millones de pasajeros y representando el 41% del crecimiento global de pasajeros[1]. Un mayor tráfico de pasajeros incrementa la escala potencial de los siniestros por responsabilidad civil de pasajeros, mientras que la expansión de la flota aumenta el número de aeronaves que requieren cobertura de seguro. En mayo de 2026, AirAsia de Malasia ordenó 150 aeronaves Airbus A220-300, lo que representa una expansión significativa de la flota para respaldar su red en la ASEAN y Asia Central. Se espera que estos desarrollos respalden la demanda a largo plazo de seguros de aviación, incluidos casco, responsabilidad civil y otras coberturas especializadas. Sin embargo, el crecimiento de las primas también dependerá de los precios de los seguros, los valores de las aeronaves y las condiciones de suscripción.
Valores de Reemplazo de Aeronaves y Actividad de Arrendamiento
La actividad de adquisición y financiamiento de aeronaves está aumentando el valor de los activos que requieren seguro de aviación y ampliando las necesidades de cobertura más allá de los operadores de aerolíneas. Las aeronaves de mayor valor pueden elevar los requisitos de seguro de casco e incrementar la exposición financiera asociada a pérdidas individuales. Los acuerdos de financiamiento y arrendamiento de aeronaves también pueden crear requisitos de cobertura adicionales para arrendadores, prestamistas y otras contrapartes de financiamiento. AirAsia de Malasia ordenó 150 aeronaves A220-300 de última generación. El acuerdo marcó el mayor pedido en firme de un solo cliente para el A220, llevando los pedidos en firme totales más allá de 1.000 y destacando el atractivo global del avión en el mercado[2]. Por separado, la plataforma Balthazar Finance de AXA XL demuestra el papel de las soluciones de seguros especializadas en el apoyo a las transacciones de financiamiento de aeronaves y la gestión de riesgos asociados a activos de aviación. A medida que las flotas de aeronaves y las estructuras de financiamiento se expanden, los aseguradores con experiencia en valoración de cascos, responsabilidad contractual y financiamiento de aviación pueden abordar una gama más amplia de riesgos en el mercado de Asia-Pacífico.
Expansión de Aerolíneas de Bajo Costo y Conectividad Regional
La expansión de las aerolíneas de bajo costo y la conectividad aérea regional está creando oportunidades adicionales para los aseguradores de aviación en el Sudeste Asiático y otros mercados de alto crecimiento en Asia-Pacífico. En octubre de 2025, Vietjet anunció un pedido de 100 aeronaves Airbus A321neo como parte de su estrategia de desarrollo de flota y expansión internacional[3]. La aerolínea también anunció un pedido separado de 100 aeronaves A321neo en junio de 2025, subrayando la escala de su expansión de flota planificada. Un número creciente de aeronaves y la expansión de las redes de rutas pueden impulsar la demanda de cobertura de casco, responsabilidad civil de pasajeros y otras coberturas relacionadas con la aviación, incluidas las pólizas adaptadas a operadores regionales. Los aseguradores que buscan atender a aerolíneas más pequeñas y operadores en múltiples jurisdicciones pueden beneficiarse de redes de distribución locales y experiencia especializada en suscripción. Los acuerdos de suscripción delegada también pueden ayudar a los aseguradores a acceder a negocios locales, siempre que mantengan controles y supervisión de riesgos adecuados.
Adopción de Datos de Vuelo Digital, Mantenimiento y Telemática
La adopción de datos operativos y meteorológicos a nivel de aeronave creó oportunidades para mejorar la evaluación de riesgos de aviación, la suscripción y la gestión de siniestros. En julio de 2025, Spire Global lanzó Aircraft Exposure Analytics, una plataforma que combinó trayectorias de vuelo de aeronaves derivadas de datos de Vigilancia Dependiente Automática-Difusión (ADS-B) con información meteorológica para evaluar la exposición a condiciones climáticas peligrosas[4]. La plataforma midió la exposición a peligros como turbulencias, formación de hielo y tormentas, proporcionando información detallada sobre las condiciones operativas de las aeronaves. Para los aseguradores de aviación, estas capacidades respaldaron un análisis de exposición más granular, la diferenciación de riesgos y la evaluación de incidentes relacionados con el clima. La integración de registros operativos y de mantenimiento confiables con datos de vuelo y meteorológicos también ayudó a los aseguradores a evaluar los controles de riesgo e investigar los siniestros de manera más efectiva. A medida que las flotas de aeronaves en Asia-Pacífico se expandieron, la adopción más amplia de estas herramientas se volvió cada vez más valiosa para los aseguradores que buscaban prácticas de suscripción más consistentes y basadas en datos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Inflación en la Reparación de Aeronaves y Alta Severidad de Siniestros | -1.5% | Global, con un efecto desproporcionado en India y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Guerra, Detención de Activos y Volatilidad de la Capacidad de Aviación | -0.8% | Aerolíneas de Asia-Pacífico con rutas hacia Oriente Medio, Asia Central o zonas de conflicto | Corto plazo (≤ 2 años) |
| Regulación Fragmentada y Datos Limitados de Siniestros Transfronterizos | -0.5% | En toda Asia-Pacífico, con el mayor efecto en el Sudeste Asiático y el Sur de Asia | Mediano plazo (2-4 años) |
| Escasez de Talento en Suscripción de Aviación y Visibilidad de Agregación | -0.4% | Singapur y Hong Kong, con efectos secundarios en los mercados nacionales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inflación en la Reparación de Aeronaves y Alta Severidad de Siniestros
La adopción de datos operativos y meteorológicos a nivel de aeronave está creando oportunidades para mejorar la evaluación de riesgos de aviación, la suscripción y la gestión de siniestros. En julio de 2025, Spire Global lanzó Aircraft Exposure Analytics, una plataforma que combina trayectorias de vuelo de aeronaves derivadas de datos de Vigilancia Dependiente Automática-Difusión (ADS-B) con información meteorolgica significativa para evaluar la exposición a condiciones climáticas peligrosas. La plataforma mide la exposición a peligros que incluyen turbulencias, formación de hielo y tormentas, proporcionando información más detallada sobre las condiciones operativas de las aeronaves. Para los aseguradores de aviación, estas capacidades pueden respaldar un análisis de exposición más granular, la diferenciación de riesgos y la evaluación de incidentes relacionados con el clima. La integración de registros operativos y de mantenimiento confiables con datos de vuelo y meteorológicos también puede ayudar a los aseguradores a evaluar los controles de riesgo e investigar los siniestros de manera más efectiva. Una adopción más amplia de estas herramientas podría volverse cada vez más valiosa a medida que las flotas de Asia-Pacífico se expandan y los aseguradores busquen prácticas de suscripción más consistentes y basadas en datos.
Guerra, Detención de Activos y Volatilidad de la Capacidad de Aviación
El conflicto geopolítico, la detención de activos y la incertidumbre sobre la redacción de las pólizas continúan influyendo en la suscripción de riesgos de guerra en aviación. El 11 de junio de 2025, el Tribunal Superior de Inglaterra y Gales emitió su fallo en los Siniestros de Pólizas de Arrendadores de Aeronaves Rusas, fallando a favor de los arrendadores de aeronaves en disputas relacionadas con aeronaves y motores que permanecieron en Rusia tras la invasión de Ucrania en 2022. El fallo abordó la interpretación de la cobertura contingente y en posesión, incluido si la pérdida de posesión activaba la cobertura bajo las pólizas de arrendador pertinentes. El litigio involucró reclamaciones por valor de varios miles de millones de dólares estadounidenses. Para los aseguradores de Asia-Pacífico, el caso destaca la importancia de las exclusiones precisas de riesgo de guerra, las disposiciones de acción gubernamental, las cláusulas de detención y los acuerdos de cobertura para arrendadores. Las restricciones de rutas relacionadas con conflictos y los cambios en las evaluaciones de exposición también pueden afectar los precios y la disponibilidad de protección específica contra riesgos de guerra, dependiendo del territorio, los términos de la póliza y el respaldo de reaseguro.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cobertura:
Las Líneas de Responsabilidad Civil Representan las Mayores PrimasLa responsabilidad civil operativa y de instalaciones de aviación representó el 32,8% del tamaño del mercado de seguros de aviación en Asia-Pacífico en 2026. El segmento se beneficia de las operaciones de pasajeros comerciales y la necesidad de proteger a las aerolíneas y los operadores aeroportuarios frente a lesiones corporales de terceros, daños a la propiedad y otras responsabilidades cubiertas. Las grandes operaciones de pasajeros pueden aumentar la severidad financiera potencial de un incidente grave, reforzando la importancia de la protección de responsabilidad civil dentro de los programas de seguros de las aerolíneas. El casco y los daños físicos es otra categoría de cobertura importante porque las aeronaves comerciales representan activos asegurados sustanciales, con requisitos de cobertura influenciados por los valores de las aeronaves, la composición de la flota y los acuerdos de financiamiento. A medida que las aerolíneas expanden sus flotas, los aseguradores deben evaluar tanto el valor físico de las aeronaves como las exposiciones de responsabilidad civil asociadas a su operación.
Se espera que la responsabilidad civil por productos de aviación registre una CAGR del 7,5% hasta 2032, convirtiéndola en el tipo de cobertura de más rápido crecimiento. China tenía aproximadamente 3,29 millones de vehículos aéreos no tripulados registrados a finales de 2025, lo que representa un aumento interanual del 51%, mientras que las horas de vuelo anuales de drones alcanzaron los 45,3 millones, un incremento del 69,9%. Esta expansión aumenta la exposición potencial de responsabilidad civil por productos para fabricantes, proveedores de componentes y otras partes involucradas en la cadena de suministro de drones, aunque no todos los riesgos relacionados con drones se incluyen en la responsabilidad civil por productos de aviación. En febrero de 2026, la Comisión Nacional de Desarrollo y Reforma de China, la Administración Nacional de Regulación Financiera y la Administración de Aviación Civil emitieron directrices orientadas al establecimiento inicial de un seguro de responsabilidad civil obligatorio para aeronaves no tripuladas para 2027 y un marco básico de pólizas de seguros de baja altitud para 2030. Se espera que estas medidas respalden el desarrollo de productos de seguros que cubran la fabricación, las operaciones, la infraestructura y los servicios asociados de aeronaves de baja altitud. Los riesgos de guerra en aviación y peligros conexos siguen siendo sensibles a los desarrollos geopolíticos y la redacción de las pólizas, mientras que los productos cibernéticos y paramétricos ofrecen opciones adicionales para abordar riesgos operativos y de interrupción seleccionados.


Por Usuario Final:
Las Aerolíneas Sustentan la Mayor Base AseguradaLas aerolíneas y los operadores comerciales representaron el 40,3% del mercado de seguros de aviación en Asia-Pacífico en 2026. Su posición de liderazgo refleja la concentración de aeronaves comerciales, tráfico de pasajeros y exposiciones operativas dentro de las aerolíneas programadas y otras empresas de aviación comercial. Los programas de seguros de las aerolíneas típicamente combinan casco de aeronave, responsabilidad civil frente a terceros, responsabilidad civil de pasajeros y, cuando se requiere, protección contra riesgos de guerra. Las flotas más grandes y las aeronaves de mayor valor pueden requerir la participación de múltiples aseguradores y reaseguradores para proporcionar capacidad suficiente para colocaciones individuales. La utilización de la flota, los estándares de mantenimiento, las redes de rutas y la experiencia en siniestros también influyen en las decisiones de suscripción y los términos de cobertura. Por lo tanto, se espera que la aviación comercial siga siendo una fuente importante de demanda de seguros a medida que el tráfico de pasajeros y la capacidad de la flota se expandan en toda la región.
Se proyecta que los asegurados de responsabilidad civil por productos de aviación crezcan a una CAGR del 7,8% hasta 2032. La flota de drones registrados en China alcanzó aproximadamente 3,29 millones en 2025, mientras que las horas de vuelo anuales de drones aumentaron a 45,3 millones, lo que indica una expansión sustancial en el despliegue de equipos y la actividad operativa. Estos desarrollos crean necesidades potenciales de seguros para fabricantes, proveedores de componentes y empresas tecnológicas, particularmente cuando los defectos de productos podrían causar lesiones corporales o daños a la propiedad. Los operadores de aviación general y de negocios también contribuyen a la demanda a través de aeronaves privadas, viajes de negocios, servicios de chárter y actividades de vuelo especializadas. Los arrendadores y financiadores de aeronaves representan otra fuente distinta de demanda porque las estructuras de financiamiento pueden requerir protección contra el incumplimiento de pago del prestatario y otros riesgos contractuales. La plataforma Balthazar Finance de AXA XL proporciona seguros de no pago a largo plazo para transacciones de financiamiento de aviación elegibles, ilustrando cómo los seguros especializados pueden respaldar a prestamistas y arrendadores en toda la cadena de valor de la aviación.
Por Canal de Distribución:
Los Brókers Lideran Mientras la Autoridad Delegada se ExpandeLa colocación en mercado abierto a través de bróker representó el 70,1% del mercado de seguros de aviación en Asia-Pacífico en 2026. Los brókers de aviación desempeñan un papel central en la organización de colocaciones complejas coordinando los requisitos de cobertura, negociando la redacción de las pólizas y accediendo a la capacidad de aseguradores y reaseguradores especializados. Los suscriptores evalúan factores como la composición de la flota, los valores de las aeronaves, las rutas, las prácticas de mantenimiento, los controles de seguridad y los siniestros históricos al evaluar los riesgos. Los brókers también ayudan a las aerolíneas, los arrendadores y otras empresas de aviación a comparar los términos de cobertura y estructurar las colocaciones en múltiples mercados de seguros. La complejidad técnica y los límites potencialmente elevados asociados a los riesgos de aviación respaldan la importancia del corretaje especializado. Por lo tanto, la colocación en mercado abierto a través de bróker está posicionada para seguir siendo un canal de distribución importante para los programas complejos de seguros de aviación comercial.
Se proyecta que la autoridad delegada crezca a una CAGR del 8,1% hasta 2032. Bajo los acuerdos delegados, los aseguradores otorgan a intermediarios aprobados o agentes gestores generales la autoridad para suscribir riesgos específicos dentro de límites y controles acordados. Este modelo puede respaldar riesgos seleccionados de aviación general, drones y otros riesgos especializados donde los procesos de suscripción estandarizados y la distribución local son comercialmente apropiados. Los sistemas de presentación digital y la evaluación de riesgos basada en datos pueden ayudar a los proveedores delegados a procesar negocios elegibles de manera más eficiente, aunque el alcance de la autoridad sigue sujeto a la supervisión del asegurador. Las ventas directas pueden seguir siendo relevantes para las relaciones establecidas con aerolíneas y los productos de seguros más simples, mientras que las colocaciones de aviación grandes o complejas pueden continuar dependiendo de brókers especializados. El papel futuro de la autoridad delegada dependerá del apetito del asegurador, la calidad de los controles de suscripción y la disponibilidad de riesgos adecuados, más que de la adopción tecnológica por sí sola.

Análisis Geográfico
China representó el 27,2% del mercado de seguros de aviación en Asia-Pacífico en 2026. La demanda de seguros de aviación en China está respaldada por su gran sector de aviación comercial, su extensa red aeroportuaria y la expansión de la actividad de aeronaves no tripuladas. Según las cifras publicadas por la Administración de Aviación Civil de China (CAAC), el país tenía aproximadamente 3,29 millones de vehículos aéreos no tripulados registrados a finales de 2025, lo que representa un aumento interanual del 51%. Las horas de vuelo de drones alcanzaron los 45,3 millones en 2025, un incremento del 69,9% respecto al año anterior. China también registró más de 770 millones de viajes de pasajeros a través de su sistema de aviación civil y contaba con 270 aeropuertos de transporte a finales de 2025. En febrero de 2026, las autoridades chinas emitieron directrices orientadas al establecimiento inicial de un sistema de seguro de responsabilidad civil obligatorio para aeronaves no tripuladas para 2027 y un marco básico de pólizas de seguros de baja altitud para 2030.
Se prevé que India crezca a una CAGR del 9,2% hasta 2032. El sector de aviación de India está respaldado por la demanda de pasajeros domésticos, la expansión de la flota y el continuo desarrollo de la conectividad aérea comercial. Según la Asociación Internacional de Transporte Aéreo (IATA), la demanda de pasajeros domésticos de India, medida en kilómetros-pasajero de ingresos, aumentó un 5,2% en 2025, mientras que la capacidad de asientos disponibles creció un 6,7%. El factor de carga de pasajeros domésticos promedió el 85,2% durante el año. El accidente del vuelo AI171 de Air India en junio de 2025 también destacó la severidad potencial de una pérdida de aviación importante y la importancia de la gestión coordinada de siniestros.
Japón y Corea del Sur tienen sectores de aviación comercial establecidos, mientras que las cifras de tráfico publicadas proporcionan evidencia de actividad continua en los mercados maduros de la región. La IATA informó que la demanda de pasajeros domésticos de Japón aumentó un 4,8% en 2025, mientras que su factor de carga de pasajeros domésticos subió 3,4 puntos porcentuales hasta el 81,4%. En el Sudeste Asiático, los anuncios de adquisición de aeronaves proporcionan evidencia de la expansión planificada de la flota. AirAsia de Malasia realizó un pedido en firme de 150 aeronaves Airbus A220-300 en mayo de 2026, mientras que Vietjet de Vietnam finalizó un pedido en firme de 100 aeronaves Airbus A321neo en octubre de 2025.
Panorama Competitivo
Concentración del Mercado
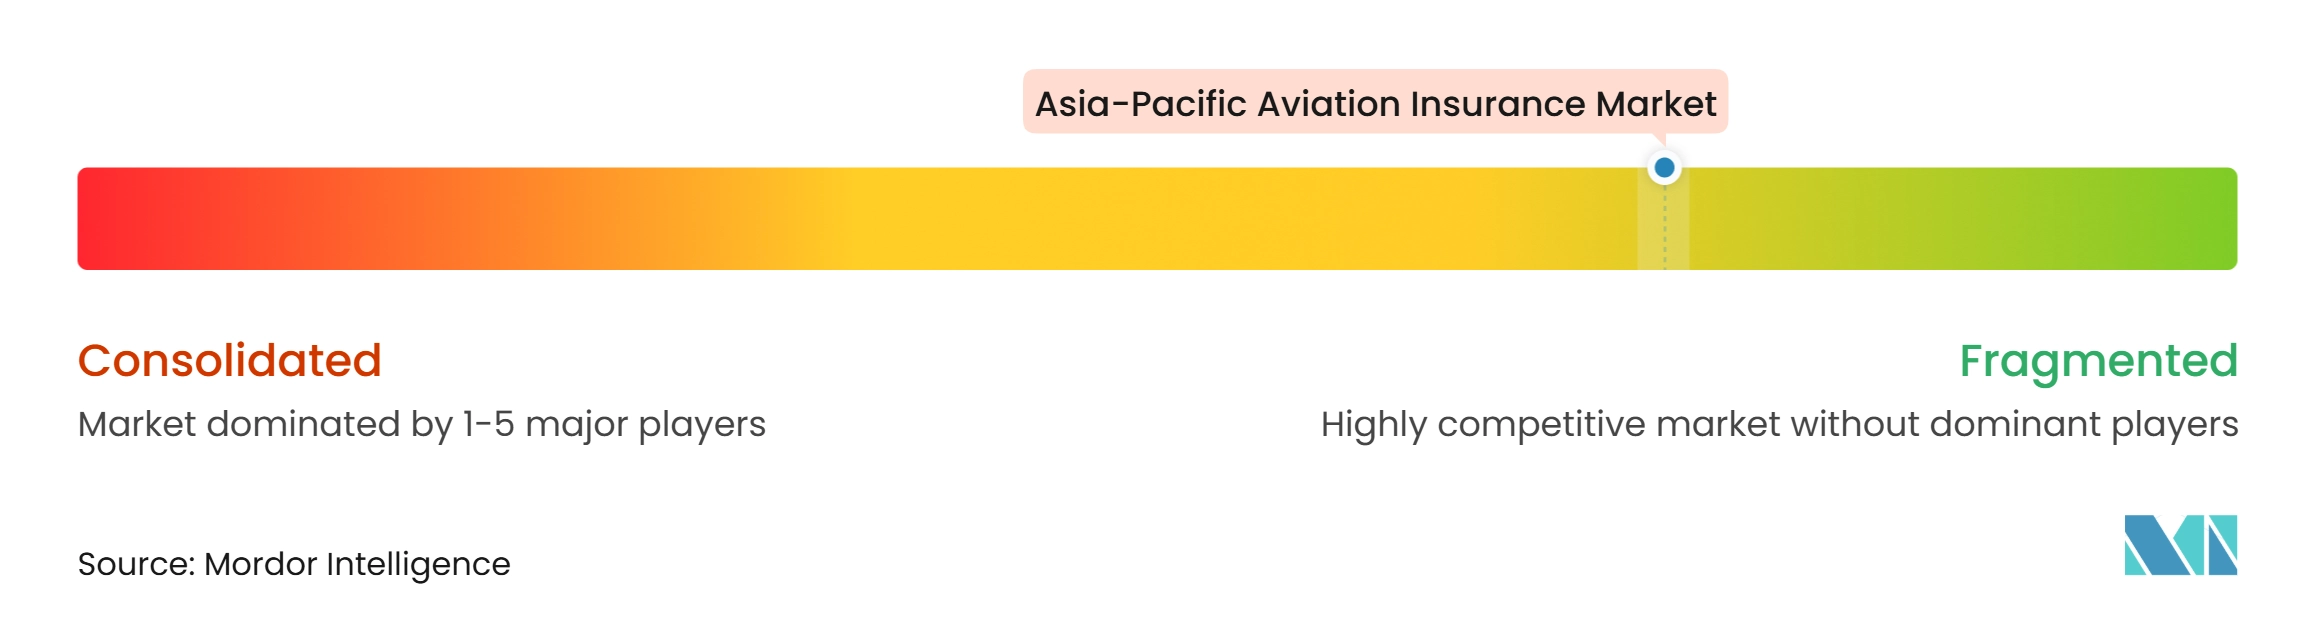
El mercado de seguros de aviación en Asia-Pacífico se caracteriza por un entorno competitivo fragmentado, con aseguradores comerciales internacionales, compañías de seguros nacionales, suscriptores especializados en aviación y reaseguradores globales que participan en diferentes categorías de riesgo y mercados nacionales. Allianz Commercial, AXA XL, AIG, Chubb, Tokio Marine Kiln y QBE se encuentran entre los aseguradores internacionales activos en coberturas relacionadas con la aviación, mientras que New India Assurance y Tata AIG son participantes en el mercado de seguros generales de India. Sus capacidades varían según el producto, la jurisdicción, el apetito de suscripción y el acceso a capacidad especializada. La presencia de múltiples proveedores ofrece a las aerolíneas, los arrendadores de aeronaves, los aeropuertos, los fabricantes y los operadores de aviación general una variedad de posibles contrapartes de seguros. La competencia se centra en la experiencia técnica en suscripción, la gestión de siniestros, la redacción de pólizas, la solidez financiera, el alcance geográfico y la capacidad de organizar capacidad para riesgos complejos.
La competencia también se extiende más allá de las pólizas convencionales de casco y responsabilidad civil de aerolíneas hacia la protección del financiamiento de aeronaves y la evaluación de riesgos habilitada por análisis. La plataforma Balthazar Finance de AXA XL proporciona seguros de no pago a largo plazo para transacciones de financiamiento de aviación elegibles, apoyando a prestamistas y arrendadores que financian adquisiciones de aeronaves. En julio de 2025, Spire Global lanzó Aircraft Exposure Analytics, que combina trayectorias de vuelo de aeronaves con información sobre peligros meteorológicos para ayudar a aerolíneas, arrendadores, equipos de mantenimiento y aseguradores a evaluar la exposición ambiental a nivel de aeronave. Estos ejemplos demuestran el desarrollo de soluciones especializadas y herramientas analíticas relevantes para la gestión de riesgos de aviación. El pedido de AirAsia en mayo de 2026 de 150 aeronaves Airbus A220-300 también ilustra la escala de la futura adquisición de flotas en la región, aunque el pedido en sí no establece qué aseguradores suscribirán los riesgos resultantes.
Los intermediarios especializados, los agentes gestores generales y los acuerdos de suscripción delegada pueden proporcionar rutas adicionales al mercado para riesgos de aviación seleccionados, sujeto a la autorización y supervisión del asegurador. Los reaseguradores, incluidos Munich Re, Swiss Re, Hannover Re y Korean Re, son fuentes potenciales de capacidad de transferencia de riesgos para los aseguradores primarios, aunque su participación y capacidad para colocaciones específicas de aviación en Asia-Pacífico debe establecerse caso por caso. Los aseguradores nacionales también contribuyen a través de su conocimiento del mercado local, presencia regulatoria y relaciones con las empresas de aviación regionales. La interacción entre aseguradores internacionales, operadores nacionales, intermediarios especializados y reaseguradores crea múltiples canales competitivos en toda la región. En consecuencia, el posicionamiento en el mercado depende no solo de la capacidad de suscripción, sino también de la especialización en productos, el acceso local, la selección de riesgos y la capacidad de gestionar exposiciones de aviación complejas.
Líderes de la Industria de Seguros de Aviación en Asia-Pacífico
-
Tokio Marine Kiln
-
AXA XL
-
American International Group, Inc.
-
Chubb Limited
-
Allianz Commercial
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros de Aviación en Asia-Pacífico Empresas cubiertas en este informe
- Allianz Commercial
- American International Group (AIG)
- AXA XL
- Chubb Limited
- QBE Insurance Group Limited
- Sompo
- Tokio Marine Kiln
- Starr Insurance Companies
- Global Aerospace, Inc.
- HDI Global SE
- MSIG
- MS Amlin
- The New India Assurance Company Limited
- Tata AIG General Insurance Company Limited
- Great American Insurance Group
- Zurich Insurance Group
- Munich Re
- Swiss Re
- Hannover Re
- Korean Re
Desarrollos recientes de la industria en Mercado de Seguros de Aviación en Asia-Pacífico
- Abril de 2026: AirAsia firmó un pedido en firme de 150 aeronaves Airbus A220-300, valorado en 19 mil millones de USD a precios de lista, con opciones para 150 aeronaves adicionales. El pedido amplía los futuros requisitos de seguro de casco y responsabilidad civil de AirAsia en la ASEAN y Asia-Pacífico.
- Febrero de 2026: La Comisión Nacional de Desarrollo y Reforma de China, la Autoridad de Regulación Financiera y la Administración de Aviación Civil de China emitieron directrices que exigen un seguro de responsabilidad civil para vehículos aéreos no tripulados para 2027 y un marco de seguros de baja altitud para 2030.
- Octubre de 2025: VietJet Air firmó un pedido en firme de 100 aeronaves Airbus A321neo, ampliando su futura base de aeronaves asegurables y su conectividad internacional.
- Julio de 2025: Spire Global lanzó Aircraft Exposure Analytics, permitiendo a los aseguradores de aviación y arrendadores superponer rutas de vuelo individuales con datos de peligros meteorológicos en tiempo real e históricos para una evaluación más granular del riesgo ambiental por aeronave y de siniestros.
Alcance del Informe del Mercado de Seguros de Aviación en Asia-Pacífico
Resumen de la segmentación
| Casco y Daños Físicos |
| Responsabilidad Civil Operativa y de Instalaciones de Aviación |
| Responsabilidad Civil por Productos de Aviación |
| Riesgos de Guerra en Aviación y Peligros Conexos |
| Otras Especialidades |
| Aerolíneas y Operadores Comerciales |
| Operadores de Aviación General y de Negocios |
| Asegurados de Responsabilidad Civil por Productos de Aviación |
| Arrendadores y Financiadores de Aeronaves |
| Aeropuertos e Infraestructura de Aviación |
| Colocación en Mercado Abierto a través de Bróker |
| Autoridad Delegada |
| Directo |
| China |
| India |
| Japón |
| Corea del Sur |
| Sudeste Asiático |
| Australia y Nueva Zelanda |
| Resto de Asia-Pacífico |
| Por Tipo de Cobertura | Casco y Daños Físicos |
| Responsabilidad Civil Operativa y de Instalaciones de Aviación | |
| Responsabilidad Civil por Productos de Aviación | |
| Riesgos de Guerra en Aviación y Peligros Conexos | |
| Otras Especialidades | |
| Por Usuario Final | Aerolíneas y Operadores Comerciales |
| Operadores de Aviación General y de Negocios | |
| Asegurados de Responsabilidad Civil por Productos de Aviación | |
| Arrendadores y Financiadores de Aeronaves | |
| Aeropuertos e Infraestructura de Aviación | |
| Por Canal de Distribución | Colocación en Mercado Abierto a través de Bróker |
| Autoridad Delegada | |
| Directo | |
| Por País | China |
| India | |
| Japón | |
| Corea del Sur | |
| Sudeste Asiático | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los seguros de aviación en Asia-Pacífico?
Se proyecta que el mercado de seguros de aviación en Asia-Pacífico crezca a una CAGR del 7% de 2027 a 2032, alcanzando los 2,8 mil millones de USD para 2032.
¿Qué tipo de cobertura lidera la demanda de seguros de aviación en Asia-Pacífico?
La Responsabilidad Civil Operativa y de Instalaciones de Aviación lidera con una participación del 32,8% en 2026, respaldada por las operaciones de aerolíneas comerciales y las necesidades de responsabilidad civil de pasajeros.
¿Qué usuario final está creciendo más rápido en seguros de aviación?
Se proyecta que los Asegurados de Responsabilidad Civil por Productos de Aviación crezcan a una CAGR del 7,8% hasta 2032 a medida que aumentan las exposiciones en la fabricación de drones y aeroespacial.
¿Por qué es importante China para los seguros de aviación regionales?
China representa el 27,2% del total regional en 2026 y tenía 3,29 millones de vehículos aéreos no tripulados registrados a finales de 2025.
¿Por qué es India el país de más rápido crecimiento en seguros de aviación?
Se proyecta que India crezca a una CAGR del 9,2% hasta 2032 debido a la expansión de la flota, la actividad de aerolíneas de bajo costo y el aumento de la exposición de casco y responsabilidad civil.
¿Qué está impulsando la demanda de análisis en seguros de aviación?
Los datos de rutas de vuelo y meteorológicos pueden ayudar a los aseguradores a evaluar la exposición de las aeronaves a turbulencias, formación de hielo, ceniza volcánica y ciclones tropicales.