
Tamanho e Participação do Mercado de Tecnologia 5G na Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
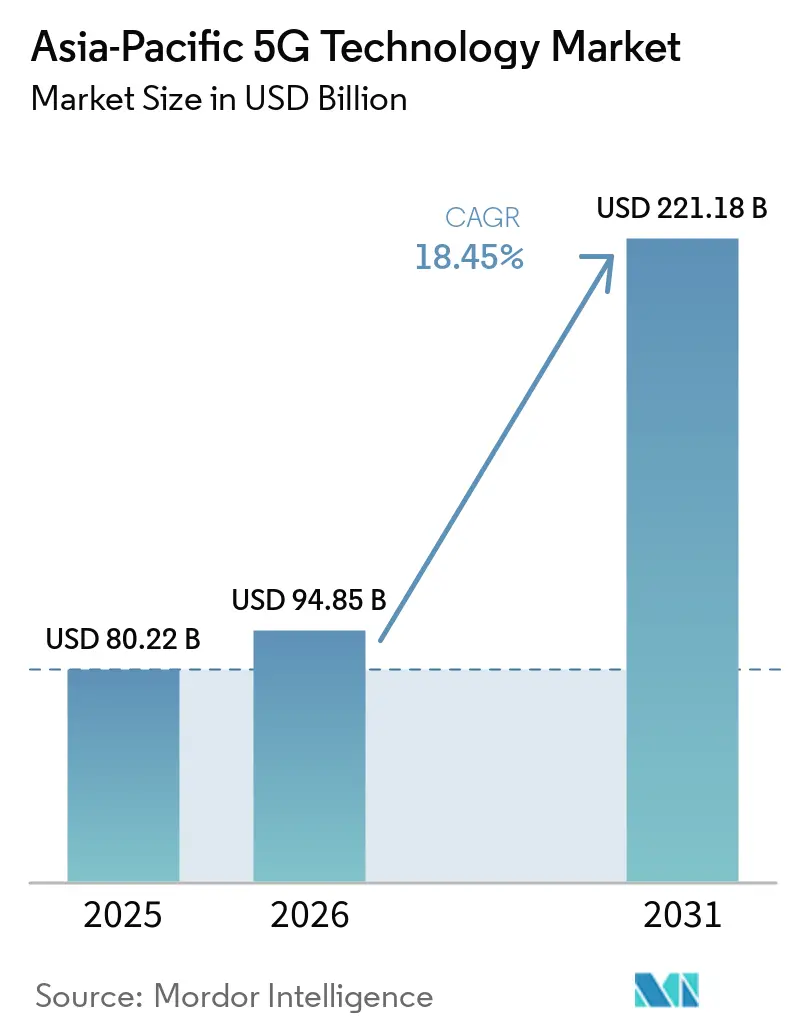
| Tamanho do mercado no ano base (2025) | 80.22 Bilhões de dólares |
| Tamanho do Mercado (2026) | 94.85 Bilhões de dólares |
| Tamanho do Mercado (2031) | 221.18 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 18.45 % |
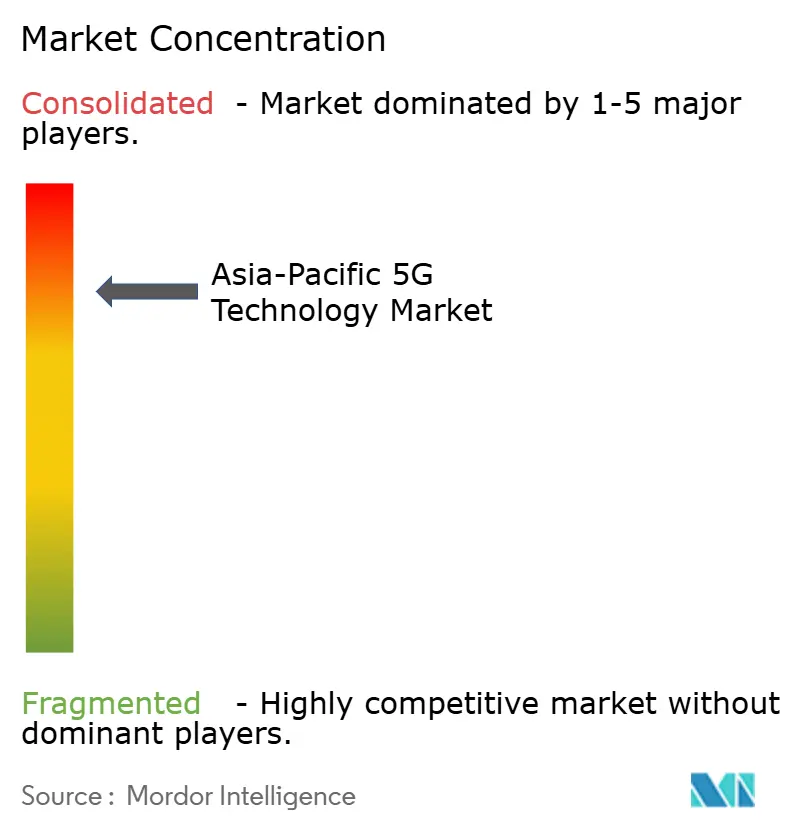
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tecnologia 5G na Ásia-Pacífico por Mordor Intelligence
O tamanho do Mercado de Tecnologia 5G na Ásia-Pacífico foi avaliado em 80,22 bilhões de USD em 2025 e estima-se que cresça de 94,85 bilhões de USD em 2026 para atingir 221,18 bilhões de USD até 2031, a um CAGR de 18,45% durante o período de previsão (2026-2031). O mercado de tecnologia 5G na Ásia-Pacífico está sendo impulsionado por investimentos simultâneos em redes no Japão, Coreia do Sul, Singapura, Austrália, China, Índia e Sudeste Asiático. A conectividade do consumidor continua sendo a maior fonte de receita, enquanto redes privadas, acesso sem fio fixo e funções de rede baseadas em nuvem estão ampliando a base comercial. Os operadores também estão migrando da implantação inicial de cobertura para atualizações de capacidade e serviços que suportam cargas de trabalho empresariais. O ritmo de monetização dependerá do acesso a espectro de banda média harmonizado, do custo do consumo de energia em redes densas e da capacidade de migrar de redes não autônomas para autônomas. A diversificação de fornecedores, núcleos nativos em nuvem, funções de rádio baseadas em inteligência artificial e fatiamento de rede estão moldando as decisões de aquisição em todo o mercado de tecnologia 5G na Ásia-Pacífico.
Principais Conclusões do Relatório
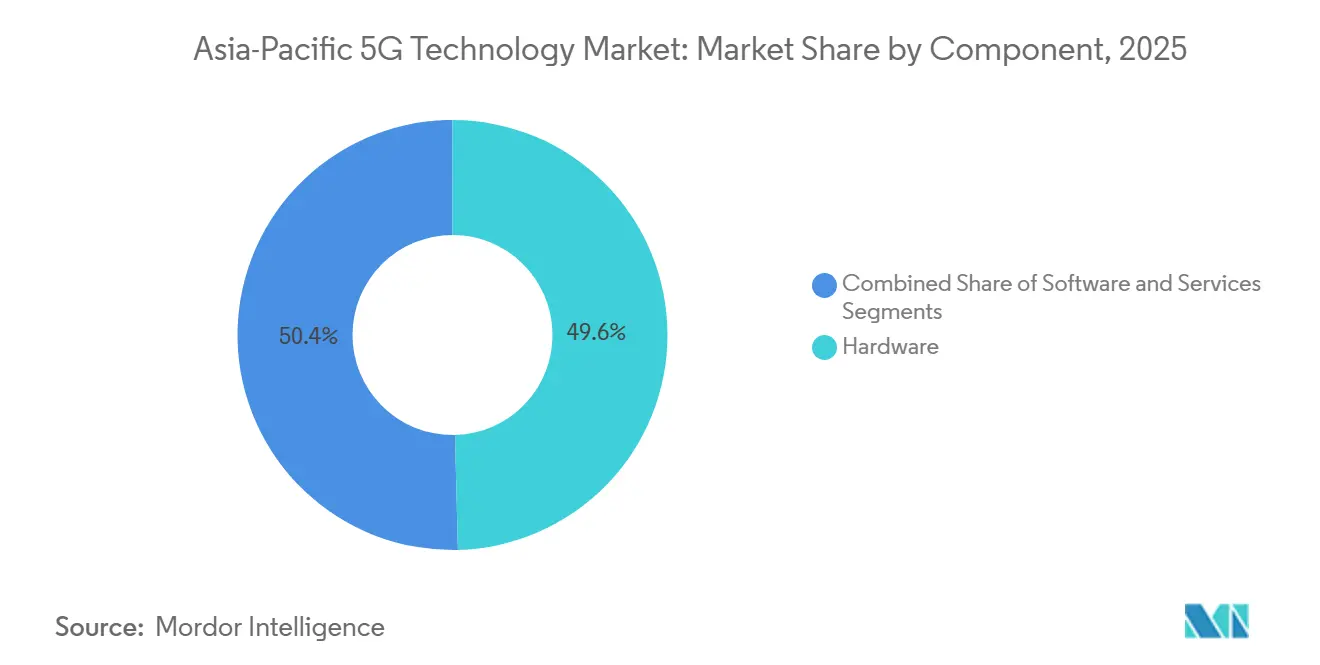
- Por componente, o hardware detinha 49,60% da participação do Mercado de Tecnologia 5G na Ásia-Pacífico em 2025, enquanto os serviços devem expandir a um CAGR de 19,61% até 2031.
- Por banda de espectro, a sub-6 GHz representou 63,88% da participação do mercado de tecnologia 5G na Ásia-Pacífico em 2025, enquanto as implantações híbridas (sub-6 GHz e onda milimétrica) devem avançar a um CAGR de 19,88% até 2031.
- Por aplicação, a banda larga móvel aprimorada (eMBB) detinha 39,91% da participação do mercado de tecnologia 5G na Ásia-Pacífico em 2025, enquanto o FWA deve expandir a um CAGR de 20,92% até 2031.
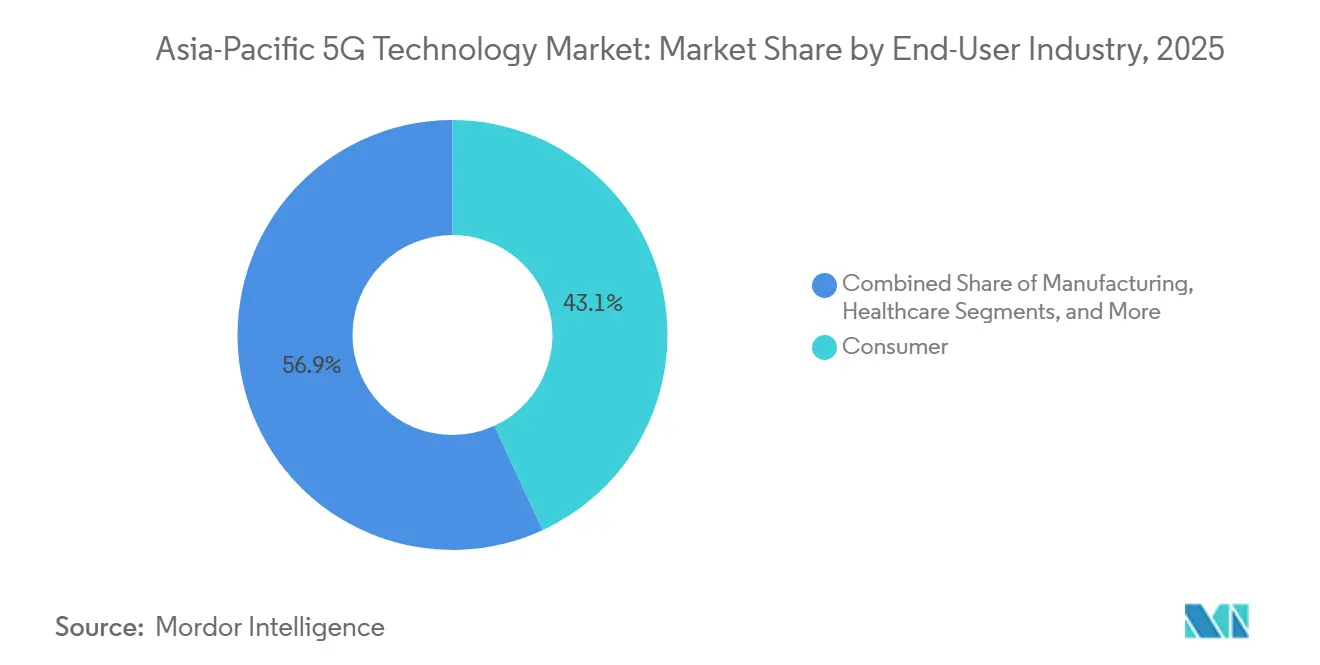
- Por setor de usuário final, o segmento de consumidores detinha 43,12% da participação do mercado de tecnologia 5G na Ásia-Pacífico em 2025, enquanto a manufatura deve expandir a um CAGR de 19,67% até 2031.
- Por arquitetura de rede, a não autônoma (NSA) detinha 57,59% da participação do mercado de tecnologia 5G na Ásia-Pacífico em 2025, enquanto a autônoma (SA) deve expandir a um CAGR de 20,12% até 2031.
- Por país, a China detinha 50,82% da participação do mercado de tecnologia 5G na Ásia-Pacífico em 2025, enquanto a Índia deve expandir a um CAGR de 20,85% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Tecnologia 5G na Ásia-Pacífico
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração da Penetração de Dispositivos 5G nos Ecossistemas de Consumidores e Empresas | +3.8% | Global, com concentração de curto prazo na Índia e no Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Virtualização de Rede e Migração para Núcleo Nativo em Nuvem | +3.1% | Japão, Coreia do Sul, Austrália, Singapura, com expansão para o Sudeste Asiático | Médio prazo (2-4 anos) |
| 5G Privado para Automação Industrial e Controle de Baixa Latência | +2.6% | China, Coreia do Sul, Japão, Indonésia e Índia | Médio prazo (2-4 anos) |
| Aquisição de Open RAN em Mercados Sensíveis a Custos | +2.2% | Índia, Indonésia, Vietnã e Japão, com expansão para Bangladesh e Filipinas | Médio prazo (2-4 anos) |
| Ciclos de Atualizaão 5G-Advanced em Operadores de Nível 1 | +1.9% | Japão, Coreia do Sul, Singapura, Malásia, Tailândia e Austrália | Médio prazo (2-4 anos) |
| Transição de Não Autônomo para Autônomo para Desbloquear Novos Modelos de Monetização | +1.5% | Coreia do Sul, Singapura, China, Austrália e atividade inicial na Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da Penetração de Dispositivos 5G nos Ecossistemas de Consumidores e Empresas
A disponibilidade de dispositivos 5G está ampliando a base de assinantes endereçável em todo o mercado de tecnologia 5G na Ásia-Pacífico. A Índia tinha mais de 90% das remessas de smartphones equipados para 5G em 2025, e o tráfego mensal de 5G atingiu 12,9 exabytes. A Qualcomm Incorporated introduziu as plataformas Snapdragon 6 Gen 5 e Snapdragon 4 Gen 5 na Índia em maio de 2026, apoiando o desenvolvimento de dispositivos de médio e baixo custo.[1]Qualcomm, "A Qualcomm Incorporated Apresenta a Plataforma Móvel Snapdragon 6 Gen 5," Qualcomm, qualcomm.com A Índia superou 500 milhões de assinaturas 5G no primeiro trimestre de 2026, o que reflete a rápida conversão de dispositivos compatíveis em conexões ativas. A mesma cadeia de fornecimento de dispositivos pode suportar módulos industriais de Internet das Coisas usados em fábricas e centros logísticos. Essa ligação entre a disponibilidade de equipamentos em escala de consumidor e empresarial apoia uma adoção mais ampla do mercado de tecnologia 5G na Ásia-Pacífico.
Virtualização de Rede e Migração para Núcleo Nativo em Nuvem
A migração para núcleo nativo em nuvem está mudando a forma como os operadores constroem e gerenciam o mercado de tecnologia 5G na Ásia-Pacífico. A NTT DOCOMO e a NEC Corporation lançaram o primeiro núcleo 5G comercial do Japão na Amazon Web Services em março de 2026.[2]NEC Corporation, "DOCOMO e NEC Corporation Lançam o Primeiro Núcleo 5G Comercial do Japão na AWS," NEC Corporation, nec.com O ambiente híbrido utilizou métodos automatizados de construção de rede e reduziu o consumo de energia em 70% por meio dos processadores AWS Graviton2. A Telefonaktiebolaget LM Ericsson (Ericsson) assinou um acordo plurianual com a SoftBank em março de 2026 para modernizar as funções de núcleo por meio de tecnologia 5G de modo duplo nativa em nuvem.[3]Ericsson, "Ericsson Expandirá e Modernizará a Rede de Núcleo da SoftBank Corp. no Japão," Ericsson, ericsson.com A Tune Talk concluiu a primeira fase de um programa de modernização de núcleo 5G nativo em nuvem na Malásia em janeiro de 2026. Esses projetos ampliam o papel de parceiros de software, integração e infraestrutura nas aquisições dos operadores. Eles também aumentam a importância da capacidade operacional à medida que o mercado de tecnologia 5G na Ásia-Pacífico migra de implantações lideradas por hardware para redes gerenciadas por software.
5G Privado para Automação Industrial e Controle de Baixa Latência
As implantações de 5G privado estão se tornando mais relevantes em ambientes de manufatura que exigem conectividade segura e previsível. A Telkomsel e a Pegatron implementaram uma infraestrutura 5G autônoma em uma fábrica inteligente de 85.000 metros quadrados em Batam, Indonésia. A instalação conectou mais de 1.200 dispositivos de Internet das Coisas para fluxos de trabalho de produção automatizados e com suporte de inteligência artificial.[4]Telkomsel, "Telkomsel Lança 5G para IoT e IA na Fábrica Inteligente da PT Pegaunihan," Telkomsel, telkomsel.com As implantações industriais exigem comunicações confiáveis para equipamentos conectados, análises em tempo real e tarefas de automação. O mercado de tecnologia 5G na Ásia-Pacífico, portanto, se beneficia quando os fabricantes tratam a conectividade como parte da infraestrutura de produção, e não como um custo tecnológico separado. Modelos de implantação mais padronizados também podem tornar os serviços de rede privada acessíveis a fabricantes de menor porte. Essa demanda apoia a transição para redes autônomas, integração de sistemas e serviços gerenciados.
Aquisição de Open RAN em Mercados Sensíveis a Custos
O Open RAN está se tornando uma opção prática de aquisição em segmentos selecionados do mercado de tecnologia 5G na Ásia-Pacífico. A 1Finity concluiu a implantação comercial de rádios 5G Open RAN na rede nacional da Rakuten Mobile, Inc. no Japão em maio de 2026. A implantação suporta a densificação sub-6 GHz na banda de 3,7 GHz. A Índia, a Indonésia, o Vietnã e o Japão oferecem oportunidades significativas porque as prioridades de política e aquisição apoiam a diversificação de fornecedores. Redes desagregadas exigem maior esforço de integração do que sistemas convencionais de fornecedor único. Esse requisito cria demanda por integração de sistemas, garantia de software e operações gerenciadas. O mercado de tecnologia 5G na Ásia-Pacífico pode, portanto, obter novas receitas de serviços mesmo quando a aquisição de equipamentos se torna mais sensível ao preço.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Harmonização Desigual do Espectro nas Economias da Ásia-Pacífico | -2.4% | Indonésia, Tailândia, Filipinas e mercados centrais da ASEAN | Curto prazo (≤ 2 anos) |
| Alta Densidade de Energia e Custos de Energia em Locais em Redes Urbanas Densas | -1.9% | China, Índia e Sudeste Asiático, com pressão inicial na Coreia do Sul e no Japão | Médio prazo (2-4 anos) |
| Preocupações com Segurança Cibernética e Confiança na Cadeia de Fornecimento em Implantações de Infraestrutura Crítica | -1.5% | Índia, Austrália, Japão, Coreia do Sul e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Retorno sobre Investimento Empresarial Atrasado para Implantações de Redes Privadas | -1.2% | Ásia-Pacífico, com maior sensibilidade no Sudeste Asiático e no Sul da Ásia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Harmonização Desigual do Espectro nas Economias da Ásia-Pacífico
A disponibilidade desigual de espectro pode atrasar implantações de maior valor no mercado de tecnologia 5G na Ásia-Pacífico. A Indonésia e a Tailândia enfrentaram restrições na banda de 3,5 GHz devido ao uso existente de serviços de satélite. A GSMA afirma que os mercados da Ásia-Pacífico precisam de uma média de 2 GHz de espectro de banda média para suportar a implantação completa do 5G até 2030. A Indonésia programou leilões para espectro de 700 MHz e 2,6 GHz durante 2026, enquanto a futura liberação da faixa de 3,5 GHz permanece relevante para a expansão de capacidade. O acesso limitado a bandas harmonizadas pode restringir o desempenho exigido pelos usuários empresariais. Também pode adiar as vendas de redes privadas e o investimento em núcleo autônomo. As abordagens nacionais para o uso de satélites e a realocação de redes legadas continuarão a moldar o cronograma de implantação em toda a região.
Alta Densidade de Energia e Custos de Energia em Locais em Redes Urbanas Densas
A demanda de energia é uma restrição operacional fundamental para implantações densas no mercado de tecnologia 5G na Ásia-Pacífico. Um local 5G sub-6 GHz consumia em média de 11,5 a 14 quilowatts, com uso de pico atingindo 19 quilowatts em um estudo de 2026. O mesmo estudo comparou isso com um local 4G típico consumindo 6 quilowatts. Implantações densas de onda milimétrica podem aumentar o número de locais necessários para uma determinada área de cobertura. Os operadores no Japão, Coreia do Sul e Singapura estão respondendo com hardware de rádio mais eficiente e software de modo de suspensão. A rápida densificação de locais em Jacarta e Manila pode criar pressão adicional de custos onde a confiabilidade da rede elétrica é irregular. A eficiência energética continuará sendo central para o design de rede, seleção de equipamentos e margens operacionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: O Hardware Lidera enquanto os Serviços Redefinem a Receita
O hardware detinha 49,60% da participação do mercado de tecnologia 5G na Ásia-Pacífico em 2025. Unidades de antena ativa, rádios de estação base e equipamentos de instalações do cliente para acesso sem fio fixo sustentam essa posição. A China havia implantado 4,84 milhões de estações base 5G até o final de 2025. Essa base instalada mostra a escala do ciclo de equipamentos na China e em outros mercados regionais. Unidades de rádio e antenas continuam sendo necessárias à medida que os operadores ampliam a cobertura e adicionam capacidade. Os equipamentos do cliente também são importantes quando os operadores oferecem serviços de FWA. O software suporta a virtualização de funções de rede, análises, gerenciamento de rádio habilitado por inteligência artificial e orquestração de núcleo nativo em nuvem. A MediaTek Inc. apresentou o modem 5G-Advanced M90 em fevereiro de 2025 com suporte à versão 17 do 3GPP, desempenho de downlink de até 12 Gbps e capacidade de duplo SIM 5G dual-ativo. Essas capacidades podem suportar serviços mais avançados em torno de dispositivos e aplicações de borda.
Os serviços devem expandir a um CAGR de 19,61% de 2026 a 2031 dentro do valor do segmento regional. Serviços gerenciados, integração de redes privadas e modernização de núcleo nativo em nuvem apoiarão essa expansão. O Open RAN pode adicionar requisitos de integração porque os componentes de rede são adquiridos separadamente. Isso transfere trabalho que anteriormente era tratado em um ambiente de fornecedor único para provedores especializados. Os provedores também podem suportar testes, implantação, segurança e otimização contínua de rede. Essas necessidades são mais visíveis à medida que as redes empresariais passam de testes para uso operacional. O setor de tecnologia 5G na Ásia-Pacífico também está vendo forte concorrência na camada de rádio. Huawei Technologies Co., Ltd., Telefonaktiebolaget LM Ericsson (Ericsson), Nokia Corporation, ZTE Corporation e Samsung Electronics Co., Ltd. estão competindo em MIMO massivo, silício personalizado e processamento de rádio baseado em inteligência artificial. A eficiência dos equipamentos e o custo do ciclo de vida influenciarão as escolhas dos operadores à medida que as redes se tornam mais densas.


Por Banda de Espectro: Sub-6 GHz Ancora a Cobertura enquanto as Implantações Híbridas Escalam
A sub-6 GHz detinha 63,88% da participação regional de tecnologia 5G por banda de espectro em 2025. Suas características de propagação suportam ampla cobertura e capacidade em áreas urbanas densas. A banda n78 de 3,5 GHz é amplamente utilizada para serviços comerciais na Coreia do Sul, Singapura, Malásia, Nova Zelândia e Camboja. Ela oferece um equilíbrio prático de cobertura, throughput e disponibilidade de equipamentos. A onda milimétrica está concentrada em locais de alta densidade e campi empresariais no Japão e na Coreia do Sul. Essas implantações suportam usos de alta capacidade em fábricas e estádios. Os operadores usam diferentes bandas para atender às condições locais de cobertura, capacidade e espectro. A Austrália e Singapura concluíram o encerramento do 3G em 2024, enquanto a Nova Zelândia finalizou seus encerramentos de 2G e 3G no início de 2026. Esse processo de realocação pode disponibilizar espectro de frequência mais baixa para sobreposições de 5G.
As implantações híbridas (sub-6 GHz e onda milimétrica) devem expandir a um CAGR de 19,88% de 2026 a 2031. Os operadores usam essa abordagem para adicionar capacidade de pico sem substituir suas redes de rádio estabelecidas. Ela permite que os operadores mantenham o amplo alcance do sub-6 GHz e adicionem capacidade onde a demanda é maior. A Optus e a Telefonaktiebolaget LM Ericsson (Ericsson) demonstraram agregação de portadoras de 180 MHz nas bandas de 2,3 GHz e 3,5 GHz em uma rede 5G autônoma comercial ativa na Austrália em maio de 2026. A demonstração atingiu uma velocidade de downlink de pico de 3,4 Gbps usando dispositivos comerciais. Esse resultado mostra que a agregação de portadoras pode aumentar a capacidade dentro dos ativos de espectro existentes. O gerenciamento de rádio definido por software é cada vez mais importante para combinar bandas e gerenciar capacidade. O mercado de tecnologia 5G na Ásia-Pacífico dependerá dessa capacidade à medida que os operadores buscam maior utilização da rede.
Por Aplicação: eMBB Escala enquanto o FWA Fecha as Lacunas de Banda Larga
A banda larga móvel aprimorada (eMBB) representou 39,91% da participação regional de tecnologia 5G em 2025. Ela continua sendo o primeiro fluxo de receita em grande escala porque os operadores inicialmente se concentraram na capacidade de dados do consumidor. Mercados avançados como Japão e Austrália precisarão de serviços voltados para empresas à medida que a adoção pelo consumidor amadurece. O eMBB ainda fornece a capacidade de rede necessária para o uso de dados móveis de alto volume. As comunicações massivas de tipo máquina suportam as necessidades da Internet das Coisas industrial. As comunicações ultra-confiáveis de baixa latência suportam usos de missão crítica à medida que a cobertura autônoma se expande. Essas aplicações ampliam o escopo comercial além dos planos de dados de consumidor de alto volume. Elas também oferecem aos operadores mais opções de serviço para clientes empresariais.
O FWA deve expandir a um CAGR de 20,92% de 2026 a 2031 no mercado de tecnologia 5G na Ásia-Pacífico. Ele pode estender a banda larga para áreas rurais e suburbanas onde a construção de fibra é difícil de justificar. Os operadores usam o FWA para combinar ativos de rede móvel com ofertas de banda larga fixa. Esse modelo pode melhorar o caso de receita para investimento em capacidade fora dos centros urbanos densos. Ele também oferece a residências e pequenas empresas outra rota para conectividade de alta velocidade. Uma base de clientes de FWA mais ampla aumenta a importância de throughput confiável e qualidade de serviço. Esses requisitos podem incentivar investimentos adicionais em redes autônomas. A ligação resultante entre a demanda de acesso e o investimento em rede apoia o setor de tecnologia 5G na Ásia-Pacífico em equipamentos, software e serviços.
Por Setor de Usuário Final: O Consumidor Domina enquanto a Manufatura Absorve o Investimento em Redes Privadas
Os usuários consumidores detinham 43,12% da participação regional de tecnologia 5G em 2025. China, Índia, Coreia do Sul e Japão fornecem as maiores bases de assinantes da região. O uso do consumidor suporta a escala inicial da receita de dados móveis e a utilização da rede. Saúde, automotivo, energia e serviços públicos, mídia e entretenimento, e segurança pública e defesa estão se desenvolvendo como grupos de usuários empresariais. As organizações de mídia usam conectividade de alto throughput para transmissão ao vivo e produção de realidade aumentada. Os usuários de segurança pública podem aplicar conectividade de baixa latência a comunicações de missão crítica. A demanda empresarial exige que os operadores ofereçam desempenho mais personalizado do que os planos de consumidor de mercado de massa. A participação do consumidor deve diminuir gradualmente à medida que contratos de redes privadas e conectividade gerenciada adicionam mais receita empresarial. Essa mudança pode reduzir a dependência de planos de dados do consumidor como única fonte de retornos comerciais.
A manufatura deve expandir a um CAGR de 19,67% no valor do segmento regional de 2026 a 2031. O investimento em automação, política industrial e resultados práticos de implantação sustenta a demanda por ela. Os fabricantes precisam de sistemas de comunicação que possam conectar maquinário, sensores, trabalhadores e dados operacionais. A Tech Mahindra, em parceria com a Bharti Airtel, implantou uma rede 5G privada na instalação Chakan da Mahindra Auto na Índia para suportar análises em tempo real e robótica conectada. A GSMA documentou implantações privadas de 4G e 5G pela Indosat Ooredoo Hutchison em campos de petróleo, minas, fábricas e locais logísticos indonésios. Esses projetos alcançaram 99%-100% de cobertura e reduziram o tempo de inatividade operacional em quase 30%. Esses resultados operacionais podem fortalecer o caso de negócios para futuras implantações industriais. Os fabricantes podem usá-los para avaliar a conectividade juntamente com a eficiência de produção e a resiliência operacional.
Por Arquitetura de Rede: NSA Ancora a Escala enquanto SA Impulsiona a Mudança de Monetização
A NSA detinha 57,59% da participação regional de tecnologia 5G em 2025. Os operadores usaram núcleos 4G estabelecidos para suportar as primeiras implantações de rádio 5G. Essa abordagem permitiu ampla cobertura do consumidor sem uma substituição imediata da rede de núcleo. Ela reduziu o risco de transição enquanto os operadores ainda estavam construindo cobertura de rádio nacional. A NTT DOCOMO, KDDI, SoftBank e Rakuten Mobile, Inc. priorizaram primeiro a estabilidade nacional no Japão. A NSA continua sendo adequada para serviços de eMBB e para mercados que ainda estão ampliando a cobertura. Ela oferece aos operadores um caminho prático onde a necessidade imediata é capacidade em vez de novas funções de rede. A Rakuten Mobile, Inc. selecionou Cisco Systems, Inc., Nokia Corporation e F5 para sua rede 5G autônoma em 2025. A configuração multifornecedor destaca o trabalho de integração associado a uma arquitetura autônoma.
A SA deve expandir a um CAGR de 20,12% no mercado de tecnologia 5G na Ásia-Pacífico de 2026 a 2031. Ela suporta serviços de baixa latência, redes privadas, fatiamento de rede e garantia de serviço mais personalizada. Essas funções podem ajudar os operadores a desenvolver ofertas empresariais que exigem desempenho de rede específico. A Coreia do Sul exigiu que as estações base 5G se conectassem a equipamentos de núcleo autônomo até 2026. Singapura concluiu a migração de clientes de NSA para SA durante 2026, com M1 e StarHub concluindo a transição. A China tinha uma participação de amostra autônoma de 80,9% no quarto trimestre de 2025, mais de 10 milhões de assinantes 5G-Advanced e mais de 64.000 redes privadas empresariais 5G. A migração autônoma pode aumentar as necessidades de integração no curto prazo. Ela oferece aos operadores uma base para ofertas de nível empresarial e controle de qualidade mais consistente.
Análise Geográfica
A China detinha 50,82% da participação do mercado de tecnologia 5G na Ásia-Pacífico em 2025. O país havia instalado 4,84 milhões de estações base 5G até o final de 2025. A GSMA projetou 194,1 bilhões de USD em despesas de capital de rede pelos operadores móveis chineses entre 2025 e 2030. Também projetou 1,8 bilhão de conexões 5G na China até 2030.
A Índia deve expandir a um CAGR de 20,85% no valor do segmento regional de 2026 a 2031. Espera-se que o país tenha mais de 1,1 bilhão de assinaturas 5G até o final de 2031, representando uma taxa de penetração de assinaturas de 81%. A TRAI emitiu recomendações de leilão de espectro em fevereiro de 2026 cobrindo 11.789,15 MHz em 9 bandas.
A Austrália e a Nova Zelândia são mercados avançados com diferentes estratégias de espectro e rede. A Nova Zelândia concluiu os encerramentos de 2G e 3G no início de 2026, liberando recursos para a densificação do 5G. Singapura concluiu a migração de clientes de NSA para SA durante 2026. O Vietnã atingiu 10 Gbps em um teste ao vivo de 5G-Advanced durante 2025 e tinha 30.000 estações 5G cobrindo 90% de sua área externa até o final de 2025. A Indonésia e a Tailândia continuam afetadas por restrições de banda média, embora novos leilões e modernização estejam apoiando implantações adicionais.
Cenário Competitivo
O mercado de tecnologia 5G na Ásia-Pacífico está consolidado em redes de acesso por rádio e infraestrutura de rede de núcleo. Huawei Technologies Co., Ltd., Telefonaktiebolaget LM Ericsson (Ericsson), Nokia Corporation, ZTE Corporation e Samsung Electronics Co., Ltd. representaram 95% da receita global de RAN no primeiro semestre de 2026. A Huawei Technologies Co., Ltd. permaneceu mais forte na China e manteve presença substancial no Sudeste Asiático. A Telefonaktiebolaget LM Ericsson (Ericsson) garantiu acordos de fornecimento com SoftBank, KDDI e NTT DOCOMO durante 2026.
A concorrência está se estendendo para software, integração e serviços gerenciados em todo o mercado de tecnologia 5G na Ásia-Pacífico. Provedores de Open RAN como Mavenir plc e Parallel Wireless, Inc. estão buscando oportunidades na Índia e no Sudeste Asiático. A NEC Corporation e a NTT DOCOMO lançaram o primeiro núcleo 5G comercial do Japão na Amazon Web Services em março de 2026. Seu projeto utilizou infraestrutura como código e métodos automatizados de construção de rede. Essa abordagem mostra como os modelos operacionais baseados em nuvem estão se tornando parte do posicionamento competitivo.
O mercado de tecnologia 5G na Ásia-Pacífico oferece oportunidades em integração de Open RAN, serviços gerenciados de 5G privado e software de núcleo nativo em nuvem. A Qualcomm Incorporated apresentou o sistema modem-RF Dragonwing X105 no MWC 2026 com suporte à versão 19 do 3GPP. A MediaTek Inc. e a Samsung Electronics Co., Ltd. concluíram um teste de configuração de uplink de 5 camadas 3Tx em junho de 2026 usando o modem M90 e o RAN virtualizado da Samsung Electronics Co., Ltd. Os operadores avaliarão desempenho, uso de energia, capacidades de integração e confiança na cadeia de fornecimento ao selecionar parceiros. Os maiores fornecedores permanecem fortes, mas as arquiteturas baseadas em software criam espaço para provedores especializados.
Líderes do Setor de Tecnologia 5G na Ásia-Pacífico
Huawei Technologies Co., Ltd.
Telefonaktiebolaget LM Ericsson (Ericsson)
Nokia Corporation
ZTE Corporation
Samsung Electronics Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A 1Finity, uma empresa da Fujitsu Limited, anunciou a implantação comercial de rádios compactos 5G Open RAN na rede nacional da Rakuten Mobile, Inc. no Japão, concluída em maio de 2026. Os rádios energeticamente eficientes estão realizando a densificação da rede 5G Sub-6 GHz (3,7 GHz) em todo o Japão, com base no plano de implantação anunciado pela Rakuten Mobile, Inc. e pela Fujitsu Limited em março de 2025.
- Junho de 2026: Nokia Corporation e Indosat Ooredoo Hutchison assinaram um acordo nacional de modernização 5G na Indonésia, implantando as famílias de rádio Habrok e Pandion da Nokia Corporation com automação baseada em inteligência artificial. O acordo, apoiado pela parceria Nokia Corporation-NVIDIA AI-RAN, visa a implantação de 5G em banda baixa em toda a rede e 5G em banda média cobrindo aproximadamente 80% da rede nos próximos 3,5 anos, com testes de campo ao vivo na rede da Indosat planejados para o final de 2026 e lançamento comercial de AI-RAN esperado para 2027.
- Maio de 2026: Optus e Telefonaktiebolaget LM Ericsson (Ericsson) alcançaram um feito inédito mundial em uma rede 5G SA comercial ativa na Austrália, com 180 MHz de agregação de portadoras nas bandas de espectro de 2,3 GHz e 3,5 GHz, atingindo velocidades de downlink de pico de 3,4 Gbps usando dispositivos comerciais disponíveis no mercado, incluindo o Samsung Galaxy S26 Ultra.
- Março de 2026: A Telefonaktiebolaget LM Ericsson (Ericsson) assinou um acordo de estrutura plurianual com a SoftBank Corp. no Japão para implantar soluções de núcleo 5G de modo duplo nativas em nuvem, migrando funções de gerenciamento de acesso e mobilidade nacional, gateway de voz e controle de políticas para uma arquitetura em contêineres no CNIS da Ericsson, e fortalecendo a base da SoftBank para casos de uso 5G-Advanced.


Escopo do Relatório do Mercado de Tecnologia 5G na Ásia-Pacífico
A receita do mercado de tecnologia 5G na Ásia-Pacífico é gerada por meio da venda de hardware de rede 5G, licenças e assinaturas de software, implantação e integração de rede, serviços gerenciados e profissionais, manutenção e outras soluções de conectividade 5G que suportam aplicações de eMBB, FWA, mMTC e URLLC nos setores de consumidor, manufatura, saúde, automotivo, energia e serviços públicos, mídia e entretenimento, e segurança pública e defesa.
O relatório do mercado de tecnologia 5G na Ásia-Pacífico é segmentado por componente (hardware, software e serviços), banda de espectro (sub-6 GHz, onda milimétrica e híbrido (sub-6 GHz e onda milimétrica)), aplicação (banda larga móvel aprimorada (eMBB), acesso sem fio fixo (FWA), comunicações massivas de tipo máquina (mMTC) e comunicações ultra-confiáveis de baixa latência (URLLC)), setor de usuário final (consumidor, manufatura, saúde, automotivo, energia e serviços públicos, mídia e entretenimento, e segurança pública e defesa), arquitetura de rede (autônoma (SA) e não autônoma (NSA)) e país (China, Japão, Índia, Coreia do Sul, Austrália e Nova Zelândia e restante da Ásia-Pacífico). As previsões de mercado são fornecidas em termos de valor (USD).
| Hardware |
| Software |
| Serviços |
| Sub-6 GHz |
| Onda Milimétrica |
| Híbrido (Sub-6 GHz e Onda Milimétrica) |
| Banda Larga Móvel Aprimorada (eMBB) |
| Acesso Sem Fio Fixo (FWA) |
| Comunicações Massivas de Tipo Máquina (mMTC) |
| Comunicações Ultra-Confiáveis de Baixa Latência (URLLC) |
| Consumidor |
| Manufatura |
| Saúde |
| Automotivo |
| Energia e Serviços Públicos |
| Mídia e Entretenimento |
| Segurança Pública e Defesa |
| Autônoma (SA) |
| Não Autônoma (NSA) |
| China |
| Japão |
| Índia |
| Coreia do Sul |
| Austrália e Nova Zelândia |
| Restante da Ásia-Pacífico |
| Por Componente | Hardware |
| Software | |
| Serviços | |
| Por Banda de Espectro | Sub-6 GHz |
| Onda Milimétrica | |
| Híbrido (Sub-6 GHz e Onda Milimétrica) | |
| Por Aplicação | Banda Larga Móvel Aprimorada (eMBB) |
| Acesso Sem Fio Fixo (FWA) | |
| Comunicações Massivas de Tipo Máquina (mMTC) | |
| Comunicações Ultra-Confiáveis de Baixa Latência (URLLC) | |
| Por Setor de Usuário Final | Consumidor |
| Manufatura | |
| Saúde | |
| Automotivo | |
| Energia e Serviços Públicos | |
| Mídia e Entretenimento | |
| Segurança Pública e Defesa | |
| Por Arquitetura de Rede | Autônoma (SA) |
| Não Autônoma (NSA) | |
| Por País | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália e Nova Zelândia | |
| Restante da Ásia-Pacífico |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de tecnologia 5G na Ásia-Pacífico?
O mercado de tecnologia 5G na Ásia-Pacífico foi avaliado em 80,22 bilhões de USD em 2025, está em 94,85 bilhões de USD em 2026 e deve atingir 221,18 bilhões de USD até 2031. Isso reflete um CAGR previsto de 18,45% durante 2026-2031, sustentado pelo investimento contínuo em cobertura, capacidade e plataformas de serviço.
O que está impulsionando a adoção do 5G na Ásia-Pacífico?
A disponibilidade de dispositivos, a migração para núcleo nativo em nuvem, as implantações de 5G privado, a aquisição de Open RAN e as atualizações 5G-Advanced estão apoiando a adoção. A disponibilidade de espectro, a eficiência energética e os retornos empresariais moldarão o ritmo de implantação em países com diferentes condições de infraestrutura e prioridades regulatórias.
Qual componente lidera os gastos com tecnologia 5G na Ásia-Pacífico?
O hardware liderou com uma participação de 49,60% em 2025, sustentado por equipamentos de rádio, antenas ativas e equipamentos de acesso sem fio fixo. Os serviços devem expandir a um CAGR de 19,61% à medida que os operadores precisam de implantação, integração, suporte gerenciado, testes de rede, otimização contínua, integração de segurança e suporte técnico ao longo de toda a vida operacional dos sistemas implantados.
Qual aplicação está expandindo mais rapidamente até 2031?
O acesso sem fio fixo deve expandir a um CAGR de 20,92%, à medida que os operadores ampliam a cobertura de banda larga em áreas onde a implantação de fibra é difícil. O FWA também incentiva o investimento em capacidade confiável e arquitetura autônoma, particularmente onde os operadores usam redes móveis para fornecer acesso de banda larga fixa.
Qual país deve expandir mais rapidamente até 2031?
A Índia deve expandir a um CAGR de 20,85% de 2026 a 2031, sustentada pela rápida adoção de assinantes e pela implantação mais ampla de FWA. Ela ultrapassou 500 milhões de assinaturas 5G no primeiro trimestre de 2026, criando uma base maior para serviços de banda larga do consumidor e conectividade empresarial.
Por que o 5G autônomo é importante para os operadores?
O 5G autônomo suporta serviços de baixa latência, redes privadas, fatiamento de rede e garantia de serviço personalizada para usuários empresariais. Ele pode ajudar os operadores a ir além dos planos de dados de mercado de massa e atender a requisitos de conectividade mais especializados para usuários industriais, do setor público e empresariais.
Página atualizada pela última vez em:



