
アジア太平洋地域5Gテクノロジー市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
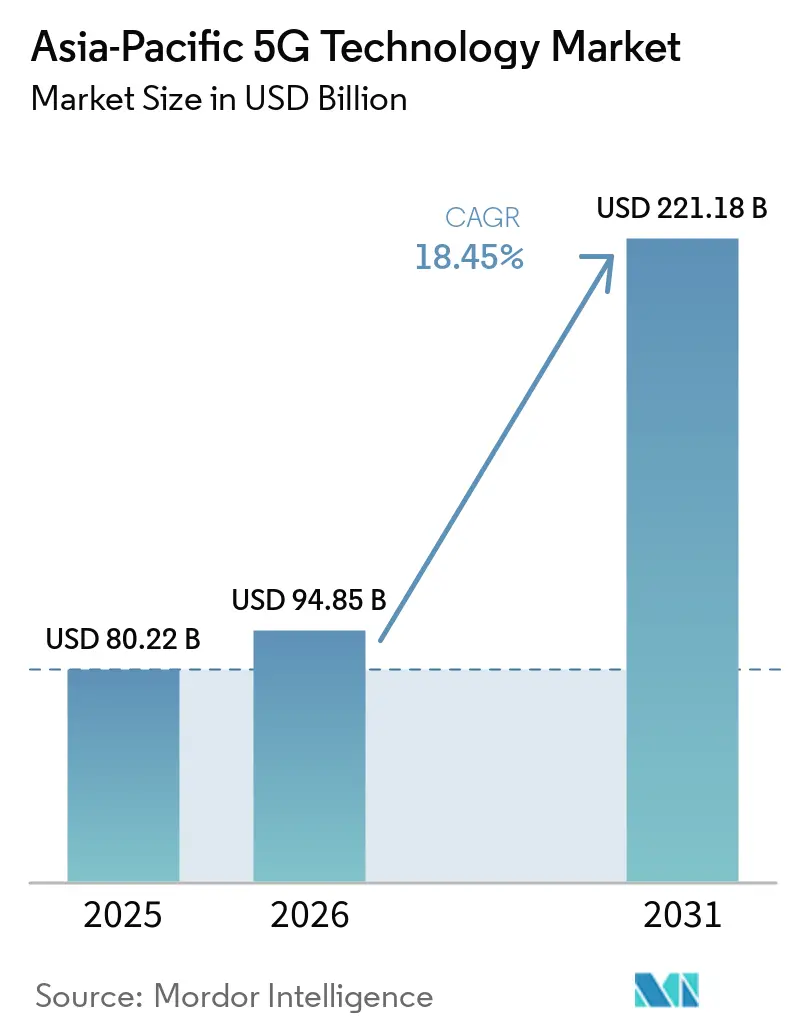
| 基準年の市場規模 (2025) | 80.22 十億米ドル |
| 市場規模 (2026) | 94.85 十億米ドル |
| 市場規模 (2031) | 221.18 十億米ドル |
| 成長率 (2026 - 2031) | 18.45 % |
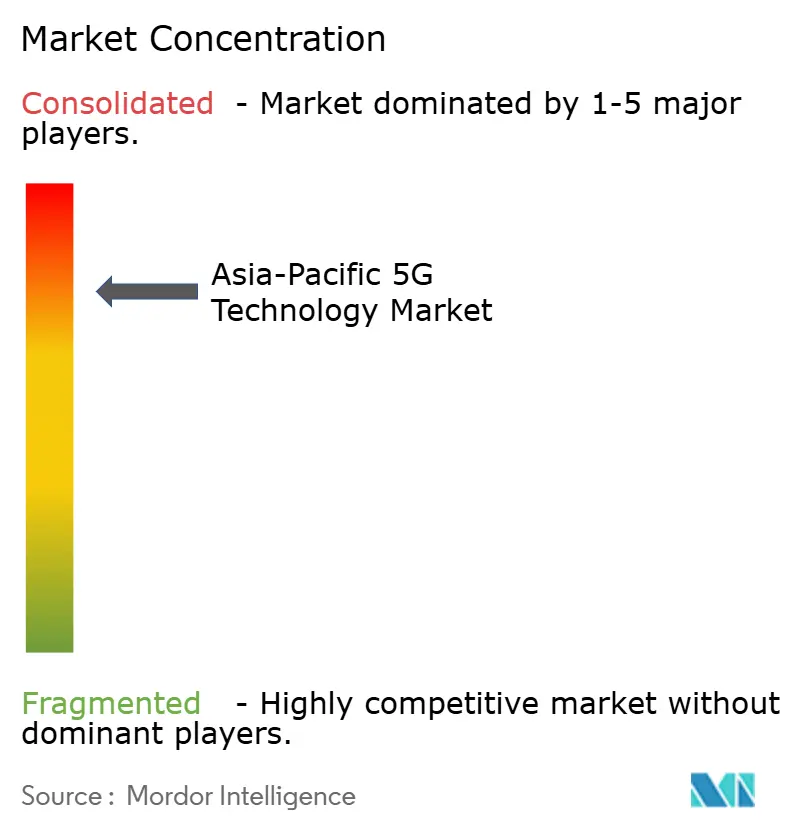
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域5Gテクノロジー市場分析
アジア太平洋地域5Gテクノロジー市場規模は2025年に80.22 ビリオン 米ドルと評価され、2026年の94.85 ビリオン 米ドルから2031年には221.18 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは18.45%です。アジア太平洋地域5Gテクノロジー市場は、日本、韓国、シンガポール、オーストラリア、中国、インド、および東南アジアにおける同時並行的なネットワーク投資によって支えられています。消費者向け接続性は依然として最大の収益源であり、プライベートネットワーク、固定無線アクセス、およびクラウドベースのネットワーク機能が商業基盤を拡大しています。通信事業者はまた、初期のカバレッジ展開から容量アップグレードおよびエンタープライズワークロードをサポートするサービスへとシフトしています。収益化のペースは、調和された中帯域スペクトルへのアクセス、高密度ネットワークの電力使用コスト、および非スタンドアロンからスタンドアロンネットワークへの移行能力に依存します。ベンダーの多様化、クラウドネイティブコア、AI駆動型無線機能、およびネットワークスライシングが、アジア太平洋地域5Gテクノロジー市場全体の調達決定を形成しています。
主要レポートのポイント
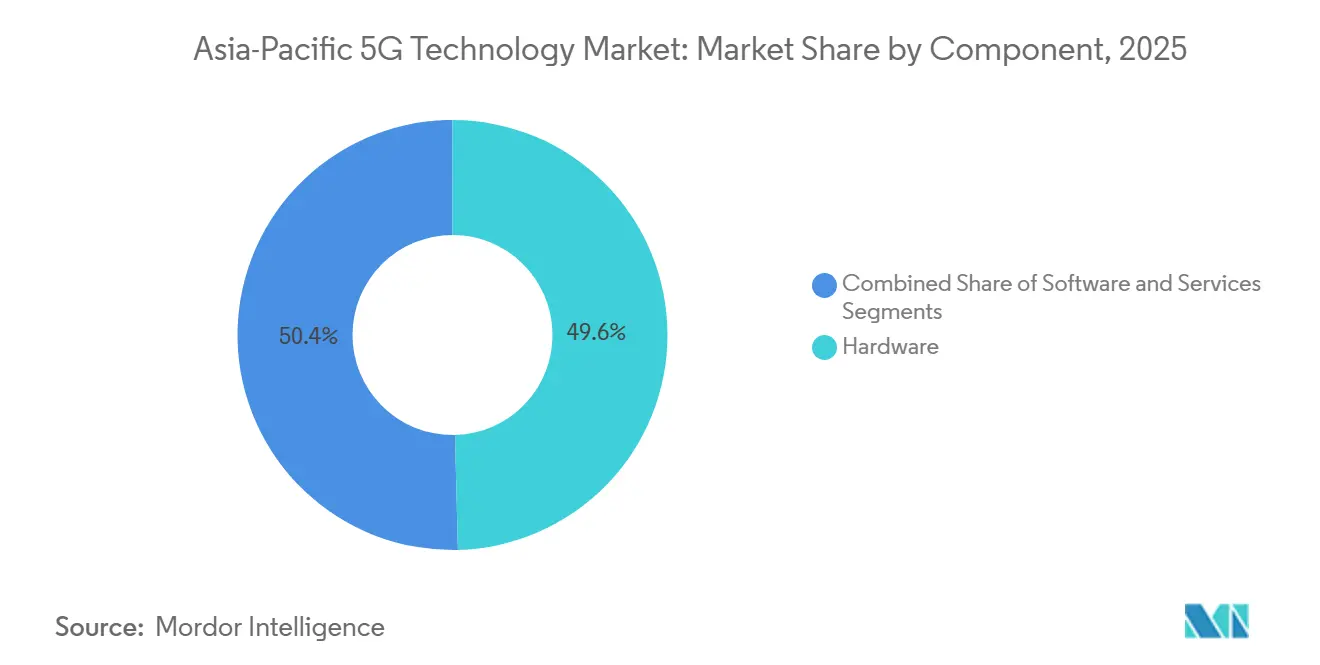
- コンポーネント別では、ハードウェアが2025年のアジア太平洋地域5Gテクノロジー市場シェアの49.60%を占め、サービスは2031年までに19.61%のCAGRで拡大する込みです。
- スペクトル帯域別では、Sub-6 GHzが2025年のアジア太平洋地域5Gテクノロジー市場シェアの63.88%を占め、ハイブリッド(Sub-6 GHzおよびミリ波)展開は2031年までに19.88%のCAGRで進展する見込みです。
- アプリケーション別では、拡張モバイルブロードバンド(eMBB)が2025年のアジア太平洋地域5Gテクノロジー市場シェアの39.91%を占め、FWAは2031年までに20.92%のCAGRで拡大する見込みです。
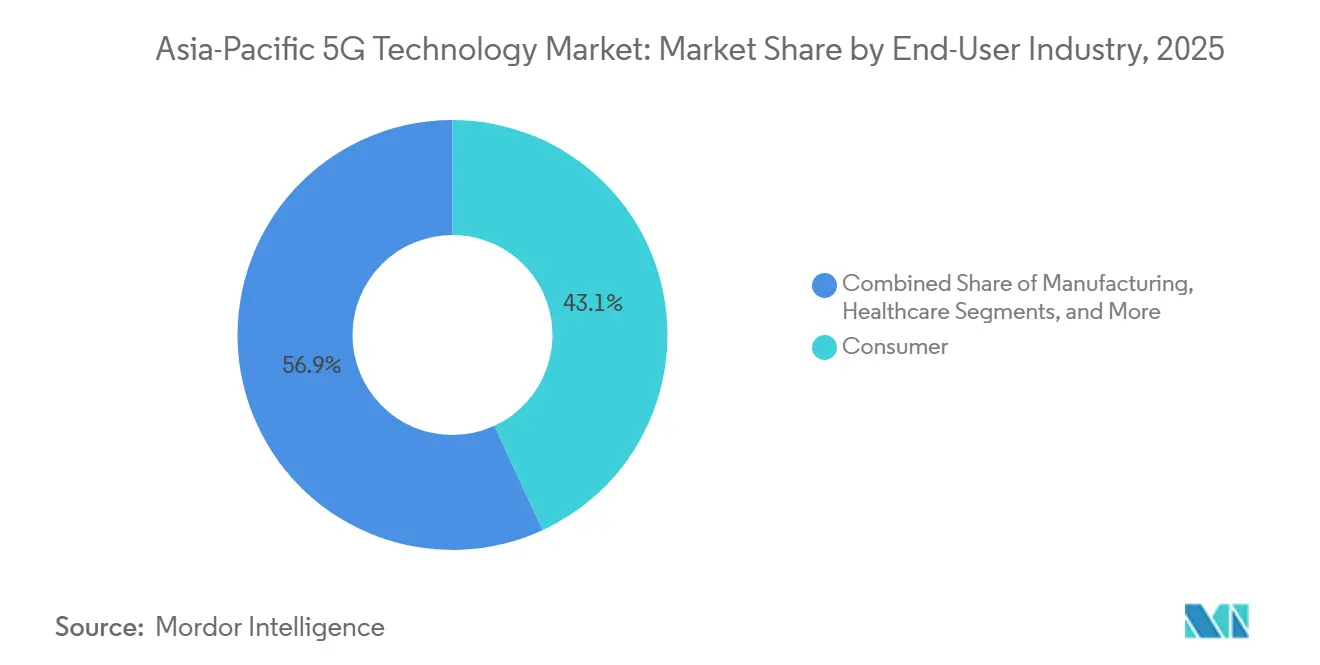
- エンドユーザー産業別では、消費者セグメントが2025年のアジア太平洋地域5Gテクノロジー市場シェアの43.12%を占め、製造業は2031年までに19.67%のCAGRで拡大する見込みです。
- ネットワークアーキテクチャ別では、非スタンドアロン(NSA)が2025年のアジア太平洋地域5Gテクノロジー市場シェアの57.59%を占め、スタンドアロン(SA)は2031年までに20.12%のCAGRで拡大する見込みです。
- 国別では、中国が2025年のアジア太平洋地域5Gテクノロジー市場シェアの50.82%を占め、インドは2031年までに20.85%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アジア太平洋地域5Gテクノロジー市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 消費者およびエンタープライズエコシステム全体における5Gデバイス普及の加速 | +3.8% | インドおよび東南アジアへの短期的集中を伴うグローバル | 短期(2年以内) |
| ネットワーク仮想化およびクラウドネイティブコアへの移行 | +3.1% | 日本、韓国、オーストラリア、シンガポール、東南アジアへの波及を伴う | 中期(2~4年) |
| 産業オートメーションおよび低遅延制御のためのプライベート5G | +2.6% | 中国、韓国、日本、インドネシア、およびインド | 中期(2~4年) |
| コスト重視市場におけるオープンRANの調達 | +2.2% | インド、インドネシア、ベトナム、および日本、バングラデシュおよびフィリピンへの波及を伴う | 中期(2~4年) |
| ティア1通信事業者における5G-Advancedアップグレードサイクル | +1.9% | 日本、韓国、シンガポール、マレーシア、タイ、およびオーストラリア | 中期(2~4年) |
| 新たな収益化モデルを解放するための非スタンドアロンからスタンドアロンへの移行 | +1.5% | 韓国、シンガポール、中国、オーストラリア、およびインドでの初期活動 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
消費者およびエンタープライズエコシステム全体における5Gデバイス普及の加速
5Gデバイスの利用可能性は、アジア太平洋地域5Gテクノロジー市場全体でアドレス可能な加入者基盤を拡大しています。インドでは2025年にスマートフォン出荷台数の90%以上が5G対応となり、月間5Gトラフィックは12.9エクサバイトに達しました。Qualcommは2026年5月にインドでSnapdragon 6 Gen 5およびSnapdragon 4 Gen 5プラットフォームを導入し、ミッドレンジおよびエントリーレベルのデバイス開発を支援しました。[1] インドは2026年第1四半期に5G加入者数が5億を超え、対応デバイスからアクティブな接続への急速な転換を反映しています。同じデバイスサプライチェーンは、工場や物流拠点で使用される産業用モノのインターネットモジュールをサポートできます。消費者規模とエンタープライズ機器の可性との間のこのつながりが、アジア太平洋地域5Gテクノロジー市場のより広範な普及を支えています。
ネットワーク仮想化およびクラウドネイティブコアへの移行
クラウドネイティブコアへの移行は、通信事業者がアジア太平洋地域5Gテクノロジー市場を構築・管理する方法を変えています。NTT DOCOMOとNEC Corporationは2026年3月に、Amazon Web Services上で日本初の商用5Gコアを立ち上げました。[2] このハイブリッド環境は自動化されたネットワーク構築手法を使用し、AWS Graviton2プロセッサによって電力消費を70%削減しました。Ericssonは2026年3月にSoftBankとの複数年契約を締結し、クラウドネイティブデュアルモード5Gテクノロジーを通じてコア機能を近代化します。[3] Tune Talkは2026年1月にマレーシアでクラウドネイティブ5Gコア近代化プログラムの第一フェーズを完了しました。これらのプロジェクトは、通信事業者の調達においてソフトウェア、インテグレーション、およびインフラパートナーの役割を広げています。また、アジア太平洋地域5Gテクノロジー市場がハードウェア主導の展開からソフトウェア管理ネットワークへとシフトするにつれ、運用能力の重要性も高まっています。
産業オートメーションおよび低遅延制御のためのプライベート5G
プライベート5Gの展開は、安全で予測可能な接続性を必要とする製造現場においてより重要性を増しています。TelkomselとPegatronは、インドネシアのバタムにある8万5,000平方メートルのスマートファクトリーにスタンドアロン5Gインフラを導入しました。この施設では、AIを活用した自動化生産ワークフローのために1,200台以上のモノのインターネットデバイスが接続されました。[4] 産業展開では、接続された機器、リアルタイム分析、および自動化タスクのための信頼性の高い通信が必要です。したがって、製造業者が接続性を独立したテクノロジーコストとしてではなく、生産インフラの一部として扱う場合、アジア太平洋地域5Gテクノロジー市場は恩恵を受けます。より標準化された展開モデルは、プライベートネットワークサービスを中小規模の製造業者にも利用可能にする可能性があります。この需要は、スタンドアロンネットワーク、システムインテグレーション、およびマネージドサービスへのシフトを支えています。
コスト重視市場におけるオープンRANの調達
オープンRANは、アジア太平洋地域5Gテクノロジー市場の特定セグメントにおいて実用的な調達オプションになりつつあります。1Finityは2026年5月にRakuten Mobileの全国規模の日本ネットワークにオープンRAN 5Gラジオの商用展開を完了しました。この展開は3.7 GHz帯でのSub-6 GHz高密度化をサポートします。インド、インドネシア、ベトナム、および日本は、政策および調達の優先事項がベンダーの多様化を支援しているため、有意義な機会を提供しています。分解型ネットワークは、従来のシングルベンダーシステムよりも大きなインテグレーション作業を必要とします。この要件は、システムインテグレーション、ソフトウェア保証、およびマネージドオペレーションへの需要を生み出します。したがって、アジア太平洋地域5Gテクノロジー市場は、機器調達がより価格敏感になった場合でも、新たなサービス収益を獲得できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジア太平洋地域経済全体でのスペクトル調和の不均一性 | -2.4% | インドネシア、タイ、フィリピン、およびASEANコア市場 | 短期(2年以内) |
| 高密度都市ネットワークにおける高電力密度とサイトエネルギーコスト | -1.9% | 中国、インド、および東南アジア、韓国および日本での早期圧力を伴う | 中期(2~4年) |
| 重要インフラ展開におけるサイバーセキュリティおよびサプライチェーンの信頼性への懸念 | -1.5% | インド、オーストラリア、日本、韓国、および東南アジア | 長期(4年以上) |
| プライベートネットワーク展開における企業ROIの遅延 | -1.2% | アジア太平洋地域、東南アジアおよび南アジアでの感度の高まりを伴う | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジア太平洋地域経済全体でのスペクトル調和の不均一性
スペクトルの不均一な利用可能性は、アジア太平洋地域5Gテクノロジー市場における高付加価値展開を遅らせる可能性があります。インドネシアとタイは、既存の衛星サービス利用により3.5 GHz帯での制約に直面しています。GSMAは、アジア太平洋地域市場が2030年までに完全な5G展開をサポートするために平均2 GHzの中帯域スペクトルを必要としていると述べています。インドネシアは2026年中に700 MHzおよび2.6 GHzスペクトルのオークションを予定しており、将来の3.5 GHzのクリアランスは容量拡大にとって引き続き重要です。調和された帯域へのアクセスが限られると、エンタープライズユーザーが必要とするパフォーマンスが制限される可能性があります。また、プライベートネットワークの販売やスタンドアロンコアへの投資を先送りにする可能性もあります。衛星利用とレガシーネットワークの再利用に対する各国のアプローチが、地域全体の展開タイミングを引き続き形成するでしょう。
高密度都市ネットワークにおける高電力密度とサイトエネルギーコスト
電力需要は、アジア太平洋地域5Gテクノロジー市場における高密度展開の主要な運用上の制約です。2026年の調査によると、Sub-6 GHz 5Gサイトの平均電力は11.5~14キロワットで、ピーク使用時には19キロワットに達しました。同調査では、これを通常6キロワットを消費する4Gサイトと比較しています。高密度なミリ波展開は、特定のカバレッジエリアに必要なサイト数を増加させる可能性があります。日本、韓国、およびシンガポールの通信事業者は、より効率的な無線ハードウェアとスリープモードソフトウェアで対応しています。ジャカルタとマニラでの急速なサイト高密度化は、電力網の信頼性が不均一な場所でさらなるスト圧力を生み出す可能性があります。エネルギー効率は、ネットワーク設計、機器選定、および営業利益率の中心的な課題であり続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ハードウェアがリードし、サービスが収益を再定義
ハードウェアは2025年のアジア太平洋地域5Gテクノロジー市場シェアの49.60%を占めました。アクティブアンテナユニット、基地局ラジオ、および固定無線アクセス向けの顧客宅内機器がこのポジションを支えています。中国は2025年末までに484万基の5G基地局を展開しました。この設置基盤は、中国およびその他の地域市場における機器サイクルの規模を示しています。通信事業者がカバレッジを拡大し容量を追加するにつれ、ラジオユニットとアンテナは引き続き必要です。通信事業者がFWAサービスを提供する際には、顧客機器も重要です。ソフトウェアは、ネットワーク機能仮想化、分析、AI対応無線管理、およびクラウドネイティブコアオーケストレーションをサポートします。MediaTekは2025年2月に3GPP Release 17サポート、最大12 Gbpsのダウンリンクパフォーマンス、およびデュアル5G SIMデュアルアクティブ機能を備えたM90 5G-Advancedモデムを発表しました。これらの機能は、デバイスおよびエッジアプリケーション周辺のより高度なサービスをサポートできます。
サービスは、地域セグメント価値において2026年から2031年にかけて19.61%のCAGRで拡大する見込みです。マネージドサービス、プライベートネットワークインテグレーション、およびクラウドネイティブコアの近代化がこの拡大を支えるでしょう。オープンRANは、ネットワークコンポーネントが個別に調達されるため、インテグレーション要件を追加する可能性があります。これにより、以前はシングルベンダー環境内で処理されていた作業が専門プロバイダーにシフトします。プロバイダーはまた、テスト、展開、セキュリティ、および継続的なネットワーク最適化をサポートできます。エンタープライズネットワークが試験運用から実運用に移行するにつれ、これらのニーズはより顕在化しています。アジア太平洋地域5Gテクノロジー産業では、無線レイヤーでの競争も激化しています。Huawei、Ericsson、Nokia、ZTE、およびSamsungは、マッシブMIMO、カスタムシリコン、およびAI駆動型無線処理で競争しています。ネットワークが高密度化するにつれ、機器効率とライフサイクルコストが通信事業者の選択に影響を与えるでしょう。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
スペクトル帯域別:Sub-6 GHzがカバレッジを支え、ハイブリッド展開が拡大
Sub-6 GHzは2025年のスペクトル帯域別地域5Gテクノロジーシェアの63.88%を占めました。その伝播特性は、高密度都市部での広範なカバレッジと容量をサポートします。3.5 GHz n78帯域は、韓国、シンガポール、マレーシア、ニュージーランド、およびカンボジアで商用サービスに広く使用されています。バレッジ、スループット、および機器の可用性の実用的なバランスを提供します。ミリ波は、日本と韓国の高密度会場やエンタープライズキャンパスに集中しています。これらの展開は、工場やスタジアムでの高容量用途をサポートします。通信事業者は、地域のカバレッジ、容量、およびスペクトル条件に合わせて異なる帯域を使用します。オーストラリアとシンガポールは2024年に3Gのシャットダウンを完了し、ニュージーランドは2026年初頭に2Gおよび3Gのシャットダウンを完了しました。この再利用プロセスにより、低周波数スペクトルが5Gオーバーレイに利用可能になる可能性があります。
ハイブリッド(Sub-6 GHzおよびミリ波)展開は、2026年から2031年にかけて19.88%のCAGRで拡大する見込みです。通信事業者は、既存の無線ネットワークを置き換えることなくピーク容量を追加するためにこのアプローチを使用します。これにより、通信事業者はSub-6 GHzの広いリーチを維持しながら、需要が最も高い場所に容量を追加できます。OptusとEricssonは2026年5月にオーストラリアのライブ5Gスタンドアロンネットワーク上で2.3 GHzおよび3.5 GHz帯域にわたる180 MHzキャリアアグリゲーションを実証しました。このデモンストレーションでは、市販デバイスを使用してピークダウンリンク速度3.4 Gbpsを達成しました。この結果は、キャリアアグリゲーションが既存のスペクトル資産内で容量を向上できることを示しています。ソフトウェア定義の無線管理は、帯域を組み合わせて容量を管理するためにますます重要になっています。通信事業者がより高いネットワーク利用率を求めるにつれ、アジア太平洋地域5Gテクノロジー市場はこの機能に依存するでしょう。
アプリケーション別:eMBBが拡大し、FWAがブロードバンドギャップを解消
拡張モバイルブロードバンド(eMBB)は2025年の地域5Gテクノロジーシェアの39.91%を占めました。通信事業者が当初消費者向けデータ容量に注力したため、依然として最初の大規模収益源です。日本やオーストラリアなどの先進市場では、消費者の普及が成熟するにつれてエンタープライズ向けサービスが必要になるでしょう。eMBBは依然として大量のモバイルデータ利用に必要なネットワーク容量を提供します。大規模マシン型通信は産業用モノのインターネットのニーズをサポートします。超高信頼低遅延通信は、スタンドアロンカバレッジが拡大するにつれてミッションクリティカルな用途をサポートします。これらのアプリケーションは、大量消費者データプランを超えて商業的範囲を広げます。また、通信事業者にエンタープライズ顧客向けのより多くのサービスオプションを提供します。
FWAは、アジア太平洋地域5Gテクノロジー市場において2026年から2031年にかけて20.92%のCAGRで拡大する見込みです。光ファイバー建設が困難な農村部や郊外地域にブロードバンドを拡張できます。通信事業者はFWAを使用して、モバイルネットワーク資産と固定ブロードバンドサービスを組み合わせます。このモデルは、高密度な都市中心部以外での容量投資の収益性を向上させる可能性があります。また、家庭や中小企業に高速接続への別のルートを提供します。より広いFWA顧客基盤は、信頼性の高いスループットとサービス品質の重要性を高めます。これらの要件は、スタンドアロンネットワークへのさらなる投資を促す可能性があります。アクセス需要とネットワーク投資の間のこのつながり、機器、ソフトウェア、およびサービス全体でアジア太平洋地域5Gテクノロジー産業を支えています。
エンドユーザー産業別:消費者が主導し、製造業がプライベートネットワーク投資を吸収
消費者ユーザーは2025年の地域5Gテクノロジーシェアの43.12%を占めました。中国、インド、韓国、および日本が地域最大の加入者基盤を提供しています。消費者利用は、モバイルデータ収益とネットワーク利用の初期規模を支えています。ヘルスケア、自動車、エネルギーおよびユーティリティ、メディアおよびエンターテインメント、ならびに公共安全および防衛がエンタープライズユーザーグループとして発展しています。メディア組織は、ライブストリーミングおよび拡張現実制作に高スループット接続を使用します。公共安全ユーザーは、ミッションクリティカルな通信に低遅延接続を適用できます。エンタープライズ需要は、通信事業者が大量消費者プランよりも調整されたパフォーマンスを提供することを要求します。プライベートネットワーク契約とマネージド接続がより多くのエンタープライズ収益を追加するにつれ、消費者シェアは徐々に低下すると予想されます。この変化は、商業的リターンの唯一の源泉としての消費者データプランへの依存を低減できます。
製造業は、地域セグメント価値において2026年から2031年にかけて19.67%のCAGRで拡大する見込みです。オートメーション、産業政策、および実用的な展開結果への投資がその需要を支えています。製造業者は、機械、センサー、作業者、および運用データを接続できる通信システムを必要としています。Tech Mahindraは、Bharti Airtelとのパートナーシップのもと、インドのMahindra AutoのChakan施設にプライベート5Gネットワークを展開し、リアルタイム分析と接続されたロボティクスをサポートしました。GSMAは、インドネシアの油田、鉱山、工場、および物流拠点全体でIndosat Ooredoo Hutchison によるプライベート4Gおよび5G展開を記録しました。これらのプロジェクトは99%~100%のカバレッジを達成し、運用ダウンタイムをほぼ30%削減しました。これらの運用結果は、将来の産業展開のビジネスケースを強化できます。製造業者はこれらを使用して、生産効率と運用レジリエンスとともに接続性を評価できます。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
ネットワークアーキテクチャ別:NSAが規模を支え、SAが収益化シフトを推進
NSAは2025年の地域5Gテクノロジーシェアの57.59%を占めました。通信事業者は確立された4Gコアを使用して初期の5G無線展開をサポートしました。このアプローチにより、コアネットワークの即時置き換えなしに広範な消費者カバレッジが可能になりました。通信事業者が全国規模の無線カバレッジを構築している間、移行リスクを低減しました。NTT DOCOMO、KDDI、SoftBank、およびRakuten Mobileは、日本での全国的な安定性を最初に優先しました。NSA、eMBBサービスおよびカバレッジをまだ拡大している市場に引き続き適しています。即時のニーズが新しいネットワーク機能よりも容量である場合、通信事業者に実用的な経路を提供します。Rakuten Mobileは2025年に5Gスタンドアロンネットワーク向けにCisco、Nokia、およびF5を選択しました。マルチベンダー構成は、スタンドアロンアーキテクチャに関連するインテグレーション作業を浮き彫りにしています。
SAは、アジア太平洋地域5Gテクノロジー市場において2026年から2031年にかけて20.12%のCAGRで拡大する見込みです。低遅延サービス、プライベートネットワーク、ネットワークスライシング、およびより調整されたサービス保証をサポートします。これらの機能は、通信事業者が特定のネットワークパフォーマンスを必要とするエンタープライズオファーを開発するのに役立ちます。韓国は2026年までに5G基地局をスタンドアロンコア機器に接続することを義務付けました。シンガポールは2026年中にNSAからSAへの顧客移行を完了し、M1とStarHubが移行を完了しました。中国は2025年第4四半期にスタンドアロンサンプルシェアが80.9%、5G-Advanced加入者が1,000万以上、エンタープライズプライベートネットワークが64,000以上でした。スタンドアロンへの移行は、短期的にインテグレーションニーズを増加させる可能性があります。通信事業者にエンタープライズグレードのサービスと一貫した品質管理の基盤を提供します。
地理的分析
中国は2025年のアジア太平洋地域5Gテクノロジー市場シェアの50.82%を占めました。同国は2025年末までに484万基の5G基地局を設置しました。GSMAは、2025年から2030年の間に中国の移動体通信事業者によるネットワーク設備投資が194.1 ビリオン 米ドルに達すると予測しました。また、2030年までに中国の5G接続数が18億に達すると予測しました。
インドは、地域セグメント価値において2026年から2031年にかけて20.85%のCAGRで拡大する見込みです。同国は2031年末までに11億以上の5G加入者を持つと予想され、加入者普及率は81%を表します。TRAIは2026年2月に9つの帯域にわたる11,789.15 MHzをカバーするスペクトルオークション勧告を発行しました。
オーストラリアとニュージーランドは、異なるスペクトルおよびネットワーク戦略を持つ先進市場です。ニュージーランドは2026年初頭に2Gおよび3Gのシャットダウンを完了し、5G高密度化のためのリソースを解放しました。シンガポールは2026年中にNSAからSAへの顧客移行を完了しました。ベトナムは2025年に5G-Advancedのライブトライアルで10 Gbpsを達成し、2025年末までに屋外エリアの90%をカバーする30,000基の5G局を保有していました。インドネシアとタイは中帯域の制約の影響を受けていますが、新たなオークションと近代化がさらなる展開を支援しています。
競合環境
アジア太平洋地域5Gテクノロジー市場は、無線アクセスネットワークおよびコアネットワークインフラにおいて集中しています。Huawei、Ericsson、Nokia、ZTE、およびSamsungは2026年上半期のグローバルRAN収益の95%を占めました。Huaweiは中国で最も強力な地位を維持し、東南アジアでも相当なプレゼンスを保持しました。Ericssonは2026年中にSoftBank、KDDI、およびNTT DOCOMOとの供給契約を締結しました。
競争は、アジア太平洋地域5Gテクノロジー市場全体でソフトウェア、インテグレーション、およびマネージドサービスへと拡大しています。MavenirやParallel WirelessなどのオープンRANプロバイダーは、インドおよび東南アジアで機会を模索しています。NEC CorporationとNTT DOCOMOは2026年3月にAmazon Web Services上で日本初の商用5Gコアを立ち上げました。このプロジェクトでは、コードとしてのインフラおよび自動化されたネットワーク構築手法を使用しました。このアプローチは、クラウドベースの運用モデルが競争上のポジショニングの一部になりつつあることを示しています。
アジア太平洋地域5Gテクノロジー市場は、オープンRANインテグレーション、プライベート5Gマネージドサービス、およびクラウドネイティブコアソフトウェアに機会を提供しています。QualcommはMWC 2026で3GPP Release 19サポートを備えたDragonwing X105モデム-RFシステムを発表しました。MediaTekとSamsungは2026年6月にM90モデムとSamsungの仮想化RANを使用して3Tx 5レイヤーアップリンク構成テストを完了しました。通信事業者はパートナーを選択する際に、パフォーマンス、エネルギー使用、インテグレーション能力、およびサプライチェーンの信頼性を考慮するでしょう。最大手サプライヤーは依然として強力ですが、ソフトウェアベースのアーキテクチャは専門プロバイダーに余地を生み出しています。
アジア太平洋地域5Gテクノロジー産業のリーダー企業
-
Huawei Technologies Co., Ltd.
-
Telefonaktiebolaget LM Ericsson (Ericsson)
-
Nokia Corporation
-
ZTE Corporation
-
Samsung Electronics Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:Fujitsu Limitedの子会社である1Finityは、2026年5月に完了したRakuten Mobileの全国ネットワークへのオープンRAN 5Gコンパクトラジオの商用展開を発表しました。このエネルギー効率の高いラジオは、Rakuten MobileとFujitsu Limitedが2025年3月に発表した展開計画に基づき、日本全国で5G Sub-6 GHz(3.7 GHz)ネットワークの高密度化を実現しています。
- 2026年6月:Nokia CorporationとIndosat Ooredoo Hutchisonはインドネシアで全国規模の5G近代化契約を締結し、AI駆動型オートメーションを備えたNokiaのHabrokおよびPandionラジオファミリーを展開しました。NokiaのNVIDIA AI-RANパートナーシップに支えられたこの契約は、ネットワーク全体にわたる低帯域5G展開と、今後3.5年間でネットワークの約80%をカバーする中帯域5Gを目標とし、2026年末までにIndosatのネットワークでのライブフィールドトライアルと2027年の商用AI-RAN展開を予定しています。
- 2026年5月:OptusとEricssonは、オーストラリアのライブ商用5G SAネットワーク上で世界初の2.3 GHzおよび3.5 GHzスペクトル帯域にわたる180 MHzキャリアアグリゲーションを達成し、Samsung Galaxy S26 Ultraを含む市販デバイスを使用してピークダウンリンク速度3.4 Gbpsを達成しました。
- 2026年3月:Ericssonは日本のSoftBank Corp.と複数年のフレームワーク契約を締結し、クラウドネイティブデュアルモード5Gコアソリューションを展開し、全国規模のアクセスおよびモビリティ管理、音声ゲートウェイ、およびポリシー制御機能をEricssonのCNIS上のコンテナ化アーキテクチャに移行し、SoftBankの5G-Advancedユースケースの基盤を強化します。
アジア太平洋地域5Gテクノロジー市場レポートの範囲
アジア太平洋地域5Gテクノロジー市場の収益は、5Gネットワークハードウェア、ソフトウェアライセンスおよびサブスクリプション、ネットワーク展開およびインテグレーション、マネージドおよびプロフェッショナルサービス、保守、ならびに消費者、製造業、ヘルスケア、自動車、エネルギーおよびユーティリティ、メディアおよびエンターテインメント、ならびに公共安全および防衛セクター全体でeMBB、FWA、mMTC、およびURLLC用途をサポートするその他の5G接続ソリューションの販売を通じて生み出されます。
アジア太平洋地域5Gテクノロジー市場レポートは、コンポーネント(ハードウェア、ソフトウェア、およびサービス)、スペクトル帯域(Sub-6 GHz、ミリ波、およびハイブリッド(Sub-6 GHzおよびミリ波))、アプリケーション(拡張モバイルブロードバンド(eMBB)、固定無線アクセス(FWA)、大規模マシン型通信(mMTC)、および超高信頼低遅延通信(URLLC))、エンドユーザー産業(消費者、製造業、ヘルスケア、自動車、エネルギーおよびユーティリティ、メディアおよびエンターテインメント、ならびに公共安全および防衛)、ネットワークアーキテクチャ(スタンドアロン(SA)および非スタンドアロン(NSA))、ならびに国別(中国、日本、インド、韓国、オーストラリアおよびニュージーランド、およびアジア太平洋地域その他)にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| Sub-6 GHz |
| ミリ波 |
| ハイブリッド(Sub-6 GHzおよびミリ波) |
| 拡張モバイルブロードバンド(eMBB) |
| 固定無線アクセス(FWA) |
| 大規模マシン型通信(mMTC) |
| 超高信頼低遅延通信(URLLC) |
| 消費者 |
| 製造業 |
| ヘルスケア |
| 自動車 |
| エネルギーおよびユーティリティ |
| メディアおよびエンターテインメント |
| 公共安全および防衛 |
| スタンドアロン(SA) |
| 非スタンドアロン(NSA) |
| 中国 |
| 日本 |
| インド |
| 韓国 |
| オーストラリアおよびニュージーランド |
| アジア太平洋地域その他 |
| コンポーネント別 | ハードウェア |
| ソフトウェア | |
| サービス | |
| スペクトル帯域別 | Sub-6 GHz |
| ミリ波 | |
| ハイブリッド(Sub-6 GHzおよびミリ波) | |
| アプリケーション別 | 拡張モバイルブロードバンド(eMBB) |
| 固定無線アクセス(FWA) | |
| 大規模マシン型通信(mMTC) | |
| 超高信頼低遅延通信(URLLC) | |
| エンドユーザー産業別 | 消費者 |
| 製造業 | |
| ヘルスケア | |
| 自動車 | |
| エネルギーおよびユーティリティ | |
| メディアおよびエンターテインメント | |
| 公共安全および防衛 | |
| ネットワークアーキテクチャ別 | スタンドアロン(SA) |
| 非スタンドアロン(NSA) | |
| 国別 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| アジア太平洋地域その他 |
レポートで回答される主要な質問
アジア太平洋地域5Gテクノロジー市場の規模はどのくらいですか?
アジア太平洋地域5Gテクノロジー市場は2025年に80.22 ビリオン 米ドルと評価され、2026年には94.85 ビリオン 米ドルとなり、2031年までに221.18 ビリオン 米ドルに達すると予測されています。これは、カバレッジ、容量、およびサービスプラットフォームへの継続的な投資に支えられた2026年から2031年の予測CAGRが18.45%であることを反映しています。
アジア太平洋地域全体で5Gの普及を促進しているものは何ですか?
デバイスの可用性、クラウドネイティブコアへの移行、プライベート5Gの展開、オープンRANの調達、および5G-Advancedのアップグレードが普及を支えています。スペクトルの可用性、エネルギー効率、およびエンタープライズリターンが、異なるインフラ条件と規制上の優先事項を持つ国々での展開ペースを形成するでしょう。
アジア太平洋地域における5Gテクノロジー支出をリードするコンポーネントはどれですか?
ハードウェアは2025年に49.60%のシェアでリードし、無線機器、アクティブアンテナ、および固定無線アクセス機器によって支えられています。通信事業者が展開、インテグレーション、マネージドサポート、ネットワークテスト、継続的な最適化、セキュリティインテグレーション、および展開されたシステムの全運用期間にわたる技術サポートを必要とするため、サービスは19.61%のCAGRで拡大すると予想されています。
2031年まで最も急速に拡大するアプリケーションはどれですか?
固定無線アクセスは、光ファイバー展開が困難な地域でブロードバンドカバレッジを拡大する通信事業者として20.92%のCAGRで拡大する見込みです。FWAはまた、特に通信事業者がモバイルネットワークを使用して固定ブロードバンドアクセスを提供する場合に、信頼性の高い容量とスタンドアロンアーキテクチャへの投資を促進します。
2031年まで最も急速に拡大すると予想される国はどこですか?
インドは、急速な加入者普及とより広範なFWA展開に支えられ、2026年から2031年にかけて20.85%のCAGRで拡大すると予想されています。2026年第1四半期に5G加入者数が5億を超え、消費者向けブロードバンドおよびエンタープライズ接続サービスのより大きな基盤を生み出しました。
スタンドアロン5Gが通信事業者にとって重要な理由は何ですか?
スタンドアロン5Gは、エンタープライズユーザー向けの低遅延サービス、プライベートネットワーク、ネットワークスライシング、および調整されたサービス保証をサポートします。通信事業者が大量消費者データプランを超えて、産業、公共セクター、およびビジネスユーザー向けのより専門的な接続要件に対応するのに役立ちます。