
Marktgröße und Marktanteile der 5G-Technologie im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 80.22 Milliarden US-Dollar |
| Marktgröße (2026) | 94.85 Milliarden US-Dollar |
| Marktgröße (2031) | 221.18 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 18.45 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der 5G-Technologie im asiatisch-pazifischen Raum von Mordor Intelligence
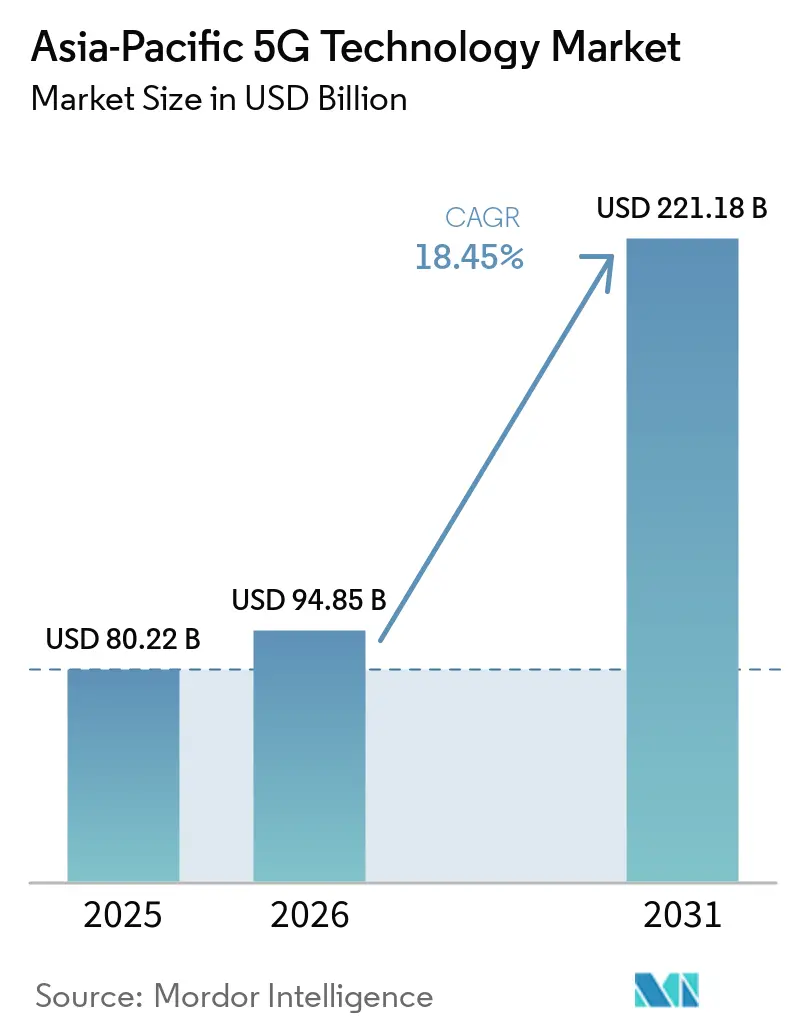
Die Marktgröße der 5G-Technologie im asiatisch-pazifischen Raum wurde im Jahr 2025 auf 80,22 Milliarden USD geschätzt und soll von 94,85 Milliarden USD im Jahr 2026 auf 221,18 Milliarden USD bis 2031 wachsen, bei einer CAGR von 18,45 % während des Prognosezeitraums (2026–2031). Der Markt für 5G-Technologie im asiatisch-pazifischen Raum wird durch gleichzeitige Netzwerkinvestitionen in Japan, Südkorea, Singapur, Australien, China, Indien und Südostasien gestützt. Die Verbraucherkonnektivität bleibt die größte Einnahmequelle, während private Netzwerke, drahtloser Festnetzzugang und cloudbasierte Netzwerkfunktionen die kommerzielle Basis erweitern. Betreiber verlagern sich zudem von der frühen Abdeckungsbereitstellung hin zu Kapazitätserweiterungen und Diensten, die Unternehmens-Workloads unterstützen. Das Tempo der Monetarisierung wird von dem Zugang zu harmonisiertem Mittelband-Spektrum, den Kosten des Energieverbrauchs dichter Netzwerke und der Fähigkeit abhängen, von Non-Stand-Alone- auf Stand-Alone-Netzwerke umzusteigen. Anbieterdiversifizierung, Cloud-native Kernnetzwerke, KI-gesteuerte Funkfunktionen und Network Slicing prägen die Beschaffungsentscheidungen im gesamten Markt für 5G-Technologie im asiatisch-pazifischen Raum.
Wichtigste Erkenntnisse des Berichts
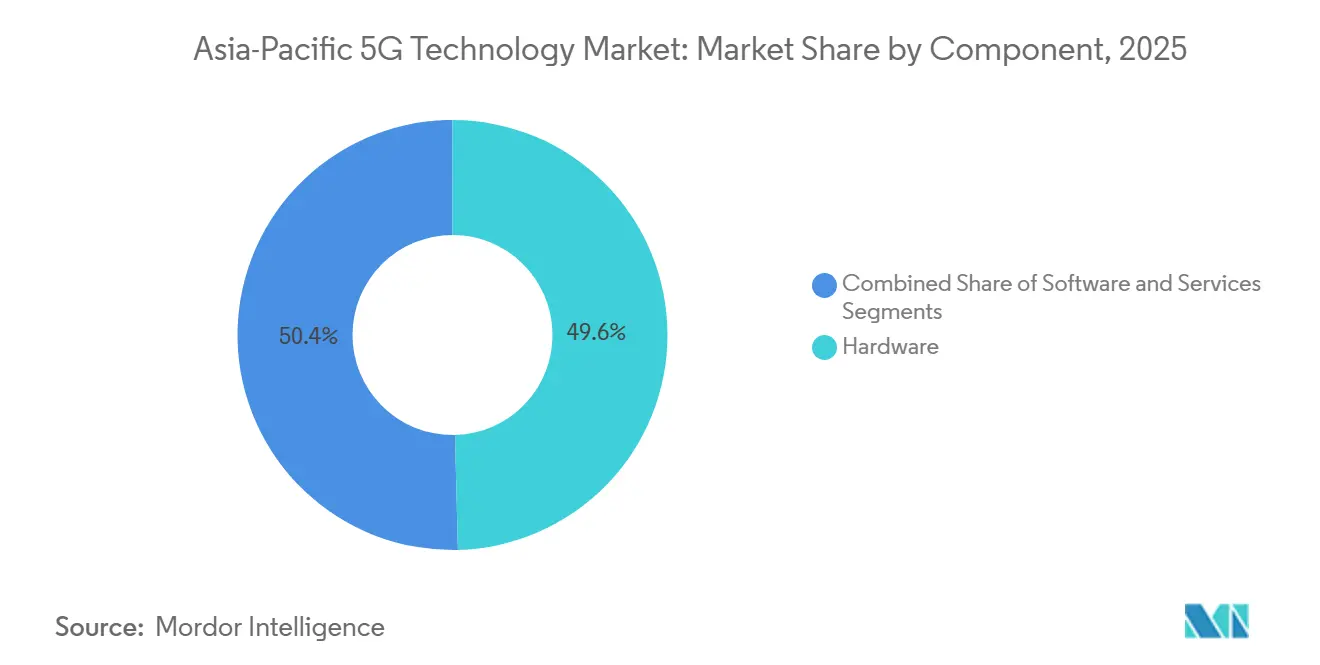
- Nach Komponente hielt Hardware im Jahr 2025 einen Anteil von 49,60 % am Markt für 5G-Technologie im asiatisch-pazifischen Raum, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 19,61 % wachsen werden.
- Nach Frequenzband entfiel im Jahr 2025 ein Anteil von 63,88 % des Marktes für 5G-Technologie im asiatisch-pazifischen Raum auf Sub-6-GHz, während hybride Bereitstellungen (Sub-6-GHz und Millimeterwelle) bis 2031 voraussichtlich mit einer CAGR von 19,88 % wachsen werden.
- Nach Anwendung hielt Enhanced Mobile Broadband (eMBB) im Jahr 2025 einen Anteil von 39,91 % am Markt für 5G-Technologie im asiatisch-pazifischen Raum, während drahtloser Festnetzzugang bis 2031 voraussichtlich mit einer CAGR von 20,92 % wachsen wird.
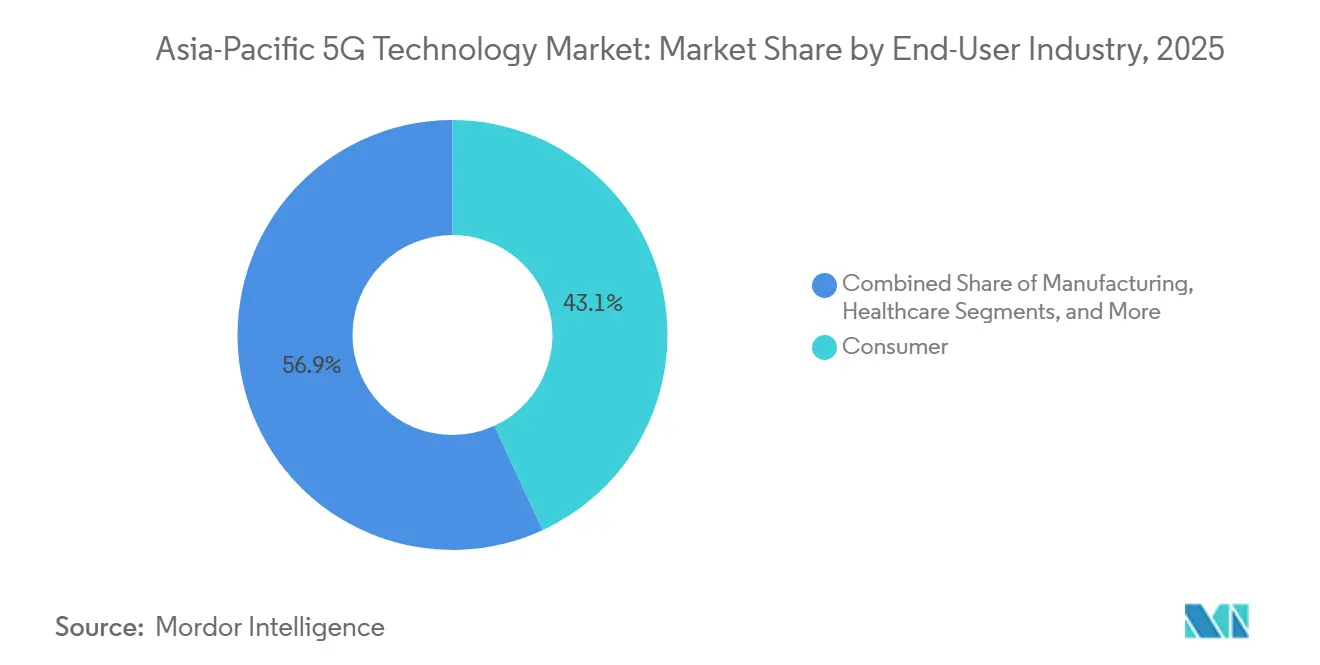
- Nach Endnutzerbranche hielt das Verbrauchersegment im Jahr 2025 einen Anteil von 43,12 % am Markt für 5G-Technologie im asiatisch-pazifischen Raum, während die Fertigung bis 2031 voraussichtlich mit einer CAGR von 19,67 % wachsen wird.
- Nach Netzwerkarchitektur hielt Non-Stand-Alone (NSA) im Jahr 2025 einen Anteil von 57,59 % am Markt für 5G-Technologie im asiatisch-pazifischen Raum, während Stand-Alone (SA) bis 2031 voraussichtlich mit einer CAGR von 20,12 % wachsen wird.
- Nach Land hielt China im Jahr 2025 einen Anteil von 50,82 % am Markt für 5G-Technologie im asiatisch-pazifischen Raum, während Indien bis 2031 voraussichtlich mit einer CAGR von 20,85 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zur 5G-Technologie im asiatisch-pazifischen Raum
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Durchdringung von 5G-Geräten in Verbraucher- und Unternehmensökosystemen | +3.8% | Global, mit kurzfristiger Konzentration in Indien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Netzwerkvirtualisierung und Migration zu Cloud-nativen Kernnetzwerken | +3.1% | Japan, Südkorea, Australien, Singapur, mit Ausstrahlungseffekten auf Südostasien | Mittelfristig (2–4 Jahre) |
| Privates 5G für industrielle Automatisierung und latenzarme Steuerung | +2.6% | China, Südkorea, Japan, Indonesien und Indien | Mittelfristig (2–4 Jahre) |
| Open-RAN-Beschaffung in kostenempfindlichen Märkten | +2.2% | Indien, Indonesien, Vietnam und Japan, mit Ausstrahlungseffekten auf Bangladesch und die Philippinen | Mittelfristig (2–4 Jahre) |
| 5G-Advanced-Upgrade-Zyklen bei Tier-1-Betreibern | +1.9% | Japan, Südkorea, Singapur, Malaysia, Thailand und Australien | Mittelfristig (2–4 Jahre) |
| Übergang von Non-Stand-Alone zu Stand-Alone zur Erschließung neuer Monetarisierungsmodelle | +1.5% | Südkorea, Singapur, China, Australien und frühe Aktivitäten in Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Durchdringung von 5G-Geräten in Verbraucher- und Unternehmensökosystemen
Die Verfügbarkeit von 5G-Geräten erweitert die adressierbare Teilnehmerbasis im gesamten Markt für 5G-Technologie im asiatisch-pazifischen Raum. In Indien waren im Jahr 2025 mehr als 90 % der Smartphone-Lieferungen 5G-fähig, und der monatliche 5G-Datenverkehr erreichte 12,9 Exabyte. Qualcomm stellte im Mai 2026 in Indien die Snapdragon-6-Gen-5- und Snapdragon-4-Gen-5-Plattformen vor, die die Entwicklung von Mittelklasse- und Einstiegsgeräten unterstützen.[1]Qualcomm, "Qualcomm stellt die mobile Snapdragon-6-Gen-5-Plattform vor," Qualcomm, qualcomm.com Indien überschritt im ersten Quartal 2026 die Marke von 500 Millionen 5G-Abonnements, was die rasche Umwandlung kompatibler Geräte in aktive Verbindungen widerspiegelt. Dieselbe Gerätelieferkette kann industrielle Internet-der-Dinge-Module unterstützen, die in Fabriken und Logistikstandorten eingesetzt werden. Diese Verbindung zwischen der Verfügbarkeit von Geräten im Verbrauchermaßstab und im Unternehmensbereich unterstützt eine breitere Akzeptanz des Marktes für 5G-Technologie im asiatisch-pazifischen Raum.
Netzwerkvirtualisierung und Migration zu Cloud-nativen Kernnetzwerken
Die Migration zu Cloud-nativen Kernnetzwerken verändert die Art und Weise, wie Betreiber den Markt für 5G-Technologie im asiatisch-pazifischen Raum aufbauen und verwalten. NTT DOCOMO und NEC Corporation starteten im März 2026 Japans erstes kommerzielles 5G-Kernnetzwerk auf Amazon Web Services.[2]NEC Corporation, "DOCOMO und NEC starten Japans erstes kommerzielles 5G-Kernnetzwerk auf AWS," NEC Corporation, nec.com Die hybride Umgebung nutzte automatisierte Netzwerkkonstruktionsmethoden und reduzierte den Energieverbrauch durch AWS-Graviton2-Prozessoren um 70 %. Ericsson schloss im März 2026 eine mehrjährige Vereinbarung mit SoftBank, um Kernfunktionen durch Cloud-native Dual-Mode-5G-Technologie zu modernisieren.[3]Ericsson, "Ericsson erweitert und modernisiert das Kernnetzwerk von SoftBank Corp. in Japan," Ericsson, ericsson.com Tune Talk schloss im Januar 2026 die erste Phase eines Cloud-nativen 5G-Kernnetzwerk-Modernisierungsprogramms in Malaysia ab. Diese Projekte erweitern die Rolle von Software-, Integrations- und Infrastrukturpartnern bei der Beschaffung durch Betreiber. Sie unterstreichen auch die Bedeutung operativer Kompetenz, da sich der Markt für 5G-Technologie im asiatisch-pazifischen Raum von hardwaregeführten Bereitstellungen hin zu softwaregesteuerten Netzwerken verlagert.
Privates 5G für industrielle Automatisierung und latenzarme Steuerung
Private 5G-Bereitstellungen gewinnen in Fertigungsumgebungen, die eine sichere und zuverlässige Konnektivität erfordern, zunehmend an Bedeutung. Telkomsel und Pegatron implementierten eine eigenständige 5G-Infrastruktur in einer 85.000 Quadratmeter großen Smart Factory in Batam, Indonesien. Die Anlage verband mehr als 1.200 Internet-der-Dinge-Geräte für KI-gestützte und automatisierte Produktionsabläufe.[4]Telkomsel, "Telkomsel startet 5G für IoT und KI in der Smart Factory von PT Pegaunihan," Telkomsel, telkomsel.com Industrielle Bereitstellungen erfordern zuverlässige Kommunikation für vernetzte Geräte, Echtzeit-Analysen und Automatisierungsaufgaben. Der Markt für 5G-Technologie im asiatisch-pazifischen Raum profitiert daher, wenn Hersteller Konnektivität als Teil der Produktionsinfrastruktur und nicht als separaten Technologieaufwand betrachten. Standardisiertere Bereitstellungsmodelle könnten private Netzwerkdienste auch für kleinere Hersteller zugänglich machen. Diese Nachfrage unterstützt den Übergang zu eigenständigen Netzwerken, Systemintegration und verwalteten Diensten.
Open-RAN-Beschaffung in kostenempfindlichen Märkten
Open RAN entwickelt sich in ausgewählten Segmenten des Marktes für 5G-Technologie im asiatisch-pazifischen Raum zu einer praktischen Beschaffungsoption. 1Finity schloss im Mai 2026 die kommerzielle Bereitstellung von Open-RAN-5G-Funkeinheiten im landesweiten japanischen Netzwerk von Rakuten Mobile ab. Die Bereitstellung unterstützt die Sub-6-GHz-Verdichtung im 3,7-GHz-Band. Indien, Indonesien, Vietnam und Japan bieten bedeutende Chancen, da politische und beschaffungsbezogene Prioritäten die Anbieterdiversifizierung unterstützen. Disaggregierte Netzwerke erfordern einen größeren Integrationsaufwand als herkömmliche Einzelanbietersysteme. Diese Anforderung schafft Nachfrage nach Systemintegration, Softwarequalitätssicherung und verwalteten Betriebsleistungen. Der Markt für 5G-Technologie im asiatisch-pazifischen Raum kann daher neue Dienstleistungserlöse erzielen, auch wenn die Gerätebeschaffung preissensibler wird.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Uneinheitliche Spektrumharmonisierung in den Volkswirtschaften des asiatisch-pazifischen Raums | -2.4% | Indonesien, Thailand, die Philippinen und die ASEAN-Kernmärkte | Kurzfristig (≤ 2 Jahre) |
| Hohe Leistungsdichte und Standortenergiekosten in dichten städtischen Netzwerken | -1.9% | China, Indien und Südostasien, mit frühem Druck in Südkorea und Japan | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Cybersicherheit und Lieferkettensicherheit bei kritischen Infrastrukturbereitstellungen | -1.5% | Indien, Australien, Japan, Südkorea und Südostasien | Langfristig (≥ 4 Jahre) |
| Verzögerter Unternehmens-ROI bei privaten Netzwerkausrollungen | -1.2% | Asiatisch-pazifischer Raum, mit erhöhter Sensibilität in Südostasien und Südasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Uneinheitliche Spektrumharmonisierung in den Volkswirtschaften des asiatisch-pazifischen Raums
Uneinheitliche Spektrumverfügbarkeit kann höherwertige Bereitstellungen im Markt für 5G-Technologie im asiatisch-pazifischen Raum verzögern. Indonesien und Thailand waren im 3,5-GHz-Band aufgrund der bestehenden Satellitendienstnutzung mit Einschränkungen konfrontiert. Die GSMA stellt fest, dass Märkte im asiatisch-pazifischen Raum durchschnittlich 2 GHz Mittelband-Spektrum benötigen, um bis 2030 eine vollständige 5G-Bereitstellung zu unterstützen. Indonesien plante für 2026 Auktionen für das 700-MHz- und 2,6-GHz-Spektrum, während die künftige Freigabe des 3,5-GHz-Bandes für die Kapazitätserweiterung weiterhin von Bedeutung ist. Eingeschränkter Zugang zu harmonisierten Bändern kann die von Unternehmensnutzern geforderte Leistung einschränken. Er kann auch den Verkauf privater Netzwerke und Investitionen in eigenständige Kernnetzwerke verzögern. Nationale Ansätze zur Satellitennutzung und zur Neuwidmung von Altnetzen werden weiterhin den Bereitstellungszeitplan in der gesamten Region beeinflussen.
Hohe Leistungsdichte und Standortenergiekosten in dichten städtischen Netzwerken
Der Energiebedarf ist eine wesentliche betriebliche Einschränkung für dichte Bereitstellungen im Markt für 5G-Technologie im asiatisch-pazifischen Raum. Ein Sub-6-GHz-5G-Standort verbrauchte laut einer Studie aus dem Jahr 2026 durchschnittlich 11,5 bis 14 Kilowatt, mit Spitzenverbräuchen von bis zu 19 Kilowatt. Dieselbe Studie verglich dies mit einem typischen 4G-Standort mit einem Verbrauch von 6 Kilowatt. Dichte Millimeterwellen-Bereitstellungen können die Anzahl der für eine bestimmte Abdeckungsfläche erforderlichen Standorte erhöhen. Betreiber in Japan, Südkorea und Singapur reagieren mit effizienterer Funkhardware und Schlafmodus-Software. Eine rasche Standortverdichtung in Jakarta und Manila kann zu weiterem Kostendruck führen, wo die Netzzuverlässigkeit uneinheitlich ist. Energieeffizienz wird weiterhin zentral für Netzwerkdesign, Geräteauswahl und Betriebsmargen sein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Hardware führt, während Dienstleistungen die Erlöse neu definieren
Hardware hielt im Jahr 2025 einen Anteil von 49,60 % am Markt für 5G-Technologie im asiatisch-pazifischen Raum. Aktive Antenneneinheiten, Basisstationsfunkgeräte und Kundengeräte für den drahtlosen Festnetzzugang stützen diese Position. China hatte bis Ende 2025 4,84 Millionen 5G-Basisstationen installiert. Diese installierte Basis zeigt das Ausmaß des Gerätezyklus in China und anderen regionalen Märkten. Funkeinheiten und Antennen bleiben notwendig, da Betreiber die Abdeckung erweitern und Kapazitäten hinzufügen. Kundengeräte sind ebenfalls wichtig, wenn Betreiber Dienste für den drahtlosen Festnetzzugang anbieten. Software unterstützt die Virtualisierung von Netzwerkfunktionen, Analysen, KI-gestütztes Funkmanagement und Cloud-native Kernnetzwerk-Orchestrierung. MediaTek stellte im Februar 2025 das M90-5G-Advanced-Modem mit Unterstützung für 3GPP Release 17, einer Downlink-Leistung von bis zu 12 Gbps und Dual-5G-SIM-Dual-Active-Fähigkeit vor. Diese Fähigkeiten können fortschrittlichere Dienste rund um Geräte und Edge-Anwendungen unterstützen.
Dienstleistungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 19,61 % im regionalen Segmentwert wachsen. Verwaltete Dienste, Integration privater Netzwerke und Modernisierung Cloud-nativer Kernnetzwerke werden diese Expansion unterstützen. Open RAN kann Integrationsanforderungen hinzufügen, da Netzwerkkomponenten separat beschafft werden. Dies verlagert Aufgaben, die zuvor in einer Einzelanbieterumgebung erledigt wurden, auf spezialisierte Anbieter. Anbieter können auch Tests, Bereitstellung, Sicherheit und laufende Netzwerkoptimierung unterstützen. Diese Anforderungen werden deutlicher, da Unternehmensnetzwerke von der Erprobungsphase in den operativen Betrieb übergehen. Die 5G-Technologiebranche im asiatisch-pazifischen Raum erlebt auch starken Wettbewerb in der Funkschicht. Huawei, Ericsson, Nokia, ZTE und Samsung konkurrieren bei Massive MIMO, kundenspezifischen Siliziumlösungen und KI-gesteuerter Funkverarbeitung. Geräteeffizienz und Lebenszykluskosten werden die Entscheidungen der Betreiber beeinflussen, da die Netzwerke dichter werden.


Nach Frequenzband: Sub-6-GHz sichert die Abdeckung, während hybride Bereitstellungen skalieren
Sub-6-GHz hielt im Jahr 2025 einen Anteil von 63,88 % am regionalen 5G-Technologiemarkt nach Frequenzband. Seine Ausbreitungseigenschaften unterstützen eine breite Abdeckung und Kapazität in dichten städtischen Gebieten. Das 3,5-GHz-n78-Band wird in Südkorea, Singapur, Malaysia, Neuseeland und Kambodscha weit verbreitet für kommerzielle Dienste genutzt. Es bietet eine praktische Balance aus Abdeckung, Durchsatz und Geräteverfügbarkeit. Millimeterwellen sind in Hochdichte-Veranstaltungsorten und Unternehmensgeländen in Japan und Südkorea konzentriert. Diese Bereitstellungen unterstützen kapazitätsintensive Anwendungen in Fabriken und Stadien. Betreiber nutzen verschiedene Bänder, um lokale Abdeckungs-, Kapazitäts- und Spektrumbedingungen zu erfüllen. Australien und Singapur schlossen 2024 ihre 3G-Abschaltungen ab, während Neuseeland seine 2G- und 3G-Abschaltungen Anfang 2026 abschloss. Dieser Neuwidmungsprozess kann Niederfrequenzspektrum für 5G-Überlagerungen verfügbar machen.
Hybride Bereitstellungen (Sub-6-GHz und Millimeterwelle) werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 19,88 % wachsen. Betreiber nutzen diesen Ansatz, um Spitzenkapazitäten hinzuzufügen, ohne ihre bestehenden Funknetzwerke zu ersetzen. Er ermöglicht es Betreibern, die breite Reichweite von Sub-6-GHz beizubehalten und dort Kapazitäten hinzuzufügen, wo die Nachfrage am höchsten ist. Optus und Ericsson demonstrierten im Mai 2026 eine 180-MHz-Carrier-Aggregation über die 2,3-GHz- und 3,5-GHz-Bänder in einem kommerziellen 5G-Stand-Alone-Netzwerk in Australien. Die Demonstration erreichte eine Spitzen-Downlink-Geschwindigkeit von 3,4 Gbps mit handelsüblichen Geräten. Dieses Ergebnis zeigt, dass Carrier-Aggregation die Kapazität innerhalb bestehender Spektrumressourcen erhöhen kann. Softwaredefiniertes Funkmanagement wird für die Kombination von Bändern und das Kapazitätsmanagement zunehmend wichtiger. Der Markt für 5G-Technologie im asiatisch-pazifischen Raum wird auf diese Fähigkeit angewiesen sein, da Betreiber eine höhere Netzwerkauslastung anstreben.
Nach Anwendung: eMBB skaliert, während drahtloser Festnetzzugang Breitbandlücken schließt
Enhanced Mobile Broadband (eMBB) entfiel im Jahr 2025 auf 39,91 % des regionalen 5G-Technologiemarktanteils. Es bleibt der erste groß angelegte Erlösstrom, da sich Betreiber zunächst auf die Verbraucherdatenkapazität konzentrierten. Fortgeschrittene Märkte wie Japan und Australien werden unternehmensfokussierte Dienste benötigen, wenn die Verbraucherakzeptanz reift. eMBB stellt weiterhin die Netzwerkkapazität bereit, die für die Nutzung mobiler Daten in großem Umfang erforderlich ist. Massive Machine-Type Communications unterstützen die Anforderungen des industriellen Internets der Dinge. Ultra-Reliable Low-Latency Communications unterstützen unternehmenskritische Anwendungen, wenn die eigenständige Abdeckung zunimmt. Diese Anwendungen erweitern den kommerziellen Umfang über hochvolumige Verbraucherdatentarife hinaus. Sie geben Betreibern auch mehr Dienstleistungsoptionen für Unternehmenskunden.
Der drahtlose Festnetzzugang wird voraussichtlich von 2026 bis 2031 im Markt für 5G-Technologie im asiatisch-pazifischen Raum mit einer CAGR von 20,92 % wachsen. Er kann Breitband in ländliche und vorstädtische Gebiete ausweiten, wo der Glasfaserausbau schwer zu rechtfertigen ist. Betreiber nutzen den drahtlosen Festnetzzugang, um mobile Netzwerkressourcen mit Festbreitbandangeboten zu kombinieren. Dieses Modell kann den Erlösfall für Kapazitätsinvestitionen außerhalb dichter Stadtzentren verbessern. Es gibt Haushalten und kleinen Unternehmen auch einen weiteren Weg zu Hochgeschwindigkeitskonnektivität. Eine breitere Kundenbasis für den drahtlosen Festnetzzugang erhöht die Bedeutung von zuverlässigem Durchsatz und Servicequalität. Diese Anforderungen können weitere Investitionen in eigenständige Netzwerke fördern. Die daraus resultierende Verbindung zwischen Zugangsnachfrage und Netzwerkinvestitionen unterstützt die 5G-Technologiebranche im asiatisch-pazifischen Raum über Geräte, Software und Dienstleistungen hinweg.
Nach Endnutzerbranche: Verbraucher dominieren, während die Fertigung private Netzwerkinvestitionen absorbiert
Verbraucher hielten im Jahr 2025 einen Anteil von 43,12 % am regionalen 5G-Technologiemarkt. China, Indien, Südkorea und Japan stellen die größten Teilnehmerbasen der Region. Die Verbrauchernutzung unterstützt die frühe Skalierung der Mobilfunkdatenerlöse und der Netzwerkauslastung. Gesundheitswesen, Automobilindustrie, Energie und Versorgungsunternehmen, Medien und Unterhaltung sowie öffentliche Sicherheit und Verteidigung entwickeln sich als Unternehmensnutzergruppen. Medienorganisationen nutzen Hochdurchsatz-Konnektivität für Live-Streaming und Augmented-Reality-Produktion. Nutzer im Bereich öffentliche Sicherheit können latenzarme Konnektivität für unternehmenskritische Kommunikation einsetzen. Die Unternehmensnachfrage erfordert von Betreibern eine maßgeschneidertere Leistung als Massenmarkt-Verbrauchertarife. Der Verbraucheranteil wird voraussichtlich schrittweise sinken, da private Netzwerkverträge und verwaltete Konnektivität mehr Unternehmenserlöse hinzufügen. Diese Veränderung kann die Abhängigkeit von Verbraucherdatentarifen als einziger Quelle kommerzieller Erträge verringern.
Die Fertigung wird voraussichtlich von 2026 bis 2031 im regionalen Segmentwert mit einer CAGR von 19,67 % wachsen. Investitionen in Automatisierung, Industriepolitik und praktische Bereitstellungsergebnisse unterstützen die Nachfrage danach. Hersteller benötigen Kommunikationssysteme, die Maschinen, Sensoren, Mitarbeiter und Betriebsdaten verbinden können. Tech Mahindra setzte in Partnerschaft mit Bharti Airtel ein privates 5G-Netzwerk in der Chakan-Anlage von Mahindra Auto in Indien ein, um Echtzeit-Analysen und vernetzte Robotik zu unterstützen. Die GSMA dokumentierte private 4G- und 5G-Bereitstellungen von Indosat Ooredoo Hutchison in indonesischen Ölfeldern, Minen, Fabriken und Logistikstandorten. Diese Projekte erreichten eine Abdeckung von 99–100 % und reduzierten die Betriebsausfallzeiten um fast 30 %. Diese Betriebsergebnisse können den Geschäftsfall für künftige industrielle Bereitstellungen stärken. Hersteller können sie nutzen, um Konnektivität neben Produktionseffizienz und betrieblicher Resilienz zu bewerten.
Nach Netzwerkarchitektur: NSA sichert die Skalierung, während SA den Monetarisierungswandel vorantreibt
NSA hielt im Jahr 2025 einen Anteil von 57,59 % am regionalen 5G-Technologiemarkt. Betreiber nutzten etablierte 4G-Kernnetzwerke, um frühe 5G-Funkausrollungen zu unterstützen. Dieser Ansatz ermöglichte eine breite Verbraucherabdeckung ohne sofortigen Kernnetzwerkaustausch. Er reduzierte das Übergangsrisiko, während Betreiber noch dabei waren, eine landesweite Funkabdeckung aufzubauen. NTT DOCOMO, KDDI, SoftBank und Rakuten Mobile priorisierten zunächst die landesweite Stabilität in Japan. NSA bleibt für eMBB-Dienste und für Märkte geeignet, die noch die Abdeckung ausweiten. Es gibt Betreibern einen praktischen Weg, wo der unmittelbare Bedarf Kapazität und nicht neue Netzwerkfunktionen ist. Rakuten Mobile wählte Cisco Systems, Inc., Nokia Corporation und F5 für sein 5G-Stand-Alone-Netzwerk im Jahr 2025. Die Mehranbieterkonfiguration unterstreicht den Integrationsaufwand, der mit einer eigenständigen Architektur verbunden ist.
SA wird voraussichtlich von 2026 bis 2031 im Markt für 5G-Technologie im asiatisch-pazifischen Raum mit einer CAGR von 20,12 % wachsen. Es unterstützt latenzarme Dienste, private Netzwerke, Network Slicing und eine maßgeschneidertere Servicequalitätssicherung. Diese Funktionen können Betreibern helfen, Unternehmensangebote zu entwickeln, die eine spezifische Netzwerkleistung erfordern. Südkorea verlangte, dass 5G-Basisstationen bis 2026 mit eigenständigen Kernnetzwerkgeräten verbunden werden. Singapur schloss 2026 die Kundenmigration von NSA zu SA ab, wobei M1 und StarHub den Übergang abschlossen. China hatte im vierten Quartal 2025 einen eigenständigen Stichprobenanteil von 80,9 %, mehr als 10 Millionen 5G-Advanced-Abonnenten und mehr als 64.000 private Unternehmensnetzwerke. Die eigenständige Migration kann den Integrationsbedarf kurzfristig erhöhen. Sie gibt Betreibern eine Grundlage für unternehmenstaugliche Angebote und eine konsistentere Qualitätskontrolle.
Geografische Analyse
China hielt im Jahr 2025 einen Anteil von 50,82 % am Markt für 5G-Technologie im asiatisch-pazifischen Raum. Das Land hatte bis Ende 2025 4,84 Millionen 5G-Basisstationen installiert. Die GSMA prognostizierte Netzwerkkapitalausgaben chinesischer Mobilfunkbetreiber von 194,1 Milliarden USD zwischen 2025 und 2030. Sie prognostizierte auch 1,8 Milliarden 5G-Verbindungen in China bis 2030.
Indien wird voraussichtlich von 2026 bis 2031 im regionalen Segmentwert mit einer CAGR von 20,85 % wachsen. Es wird erwartet, dass das Land bis Ende 2031 mehr als 1,1 Milliarden 5G-Abonnements haben wird, was einer Abonnementdurchdringungsrate von 81 % entspricht. Die Regulierungsbehörde für Telekommunikation Indiens gab im Februar 2026 Empfehlungen für Spektrumauktionen heraus, die 11.789,15 MHz über 9 Bänder abdecken.
Australien und Neuseeland sind fortgeschrittene Märkte mit unterschiedlichen Spektrum- und Netzwerkstrategien. Neuseeland schloss Anfang 2026 seine 2G- und 3G-Abschaltungen ab und gab damit Ressourcen für die 5G-Verdichtung frei. Singapur schloss 2026 die Kundenmigration von NSA zu SA ab. Vietnam erreichte 2025 in einem 5G-Advanced-Live-Test 10 Gbps und hatte bis Ende 2025 30.000 5G-Stationen, die 90 % seines Außenbereichs abdeckten. Indonesien und Thailand sind weiterhin von Mittelband-Einschränkungen betroffen, obwohl neue Auktionen und Modernisierungen weitere Bereitstellungen unterstützen.
Wettbewerbslandschaft
Der Markt für 5G-Technologie im asiatisch-pazifischen Raum ist bei Funkzugangsnetzwerken und Kernnetzwerkinfrastruktur konsolidiert. Huawei, Ericsson, Nokia, ZTE und Samsung entfielen im ersten Halbjahr 2026 auf 95 % des globalen RAN-Umsatzes. Huawei blieb in China am stärksten und behielt eine erhebliche Präsenz in Südostasien. Ericsson sicherte sich 2026 Liefervereinbarungen mit SoftBank, KDDI und NTT DOCOMO.
Der Wettbewerb weitet sich auf Software, Integration und verwaltete Dienste im gesamten Markt für 5G-Technologie im asiatisch-pazifischen Raum aus. Open-RAN-Anbieter wie Mavenir und Parallel Wireless suchen Chancen in Indien und Südostasien. NEC Corporation und NTT DOCOMO starteten im März 2026 Japans erstes kommerzielles 5G-Kernnetzwerk auf Amazon Web Services. Ihr Projekt nutzte Infrastructure-as-Code und automatisierte Netzwerkkonstruktionsmethoden. Dieser Ansatz zeigt, wie cloudbasierte Betriebsmodelle Teil der Wettbewerbspositionierung werden.
Der Markt für 5G-Technologie im asiatisch-pazifischen Raum bietet Chancen in der Open-RAN-Integration, bei privaten 5G-verwalteten Diensten und bei Cloud-nativer Kernnetzwerksoftware. Qualcomm stellte das Dragonwing-X105-Modem-RF-System auf dem MWC 2026 mit Unterstützung für 3GPP Release 19 vor. MediaTek und Samsung schlossen im Juni 2026 einen 3Tx-5-Schicht-Uplink-Konfigurationstest mit dem M90-Modem und Samsungs virtualisiertem RAN ab. Betreiber werden Leistung, Energieverbrauch, Integrationsfähigkeiten und Lieferkettensicherheit bei der Auswahl von Partnern abwägen. Die größten Anbieter bleiben stark, aber softwarebasierte Architekturen schaffen Raum für spezialisierte Anbieter.
Marktführer der 5G-Technologiebranche im asiatisch-pazifischen Raum
Huawei Technologies Co., Ltd.
Telefonaktiebolaget LM Ericsson (Ericsson)
Nokia Corporation
ZTE Corporation
Samsung Electronics Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: 1Finity, ein Unternehmen von Fujitsu Limited, gab die kommerzielle Bereitstellung von Open-RAN-5G-Kompaktfunkgeräten im landesweiten Netzwerk von Rakuten Mobile in Japan bekannt, die im Mai 2026 abgeschlossen wurde. Die energieeffizienten Funkgeräte liefern 5G-Sub-6-GHz-(3,7-GHz)-Netzwerkverdichtung in ganz Japan, basierend auf dem Ausrollplan, den Rakuten Mobile und Fujitsu Limited im März 2025 angekündigt haben.
- Juni 2026: Nokia Corporation und Indosat Ooredoo Hutchison unterzeichneten in Indonesien eine landesweite 5G-Modernisierungsvereinbarung und setzten Nokias Habrok- und Pandion-Funkfamilien mit KI-gesteuerter Automatisierung ein. Der Deal, der durch Nokias NVIDIA-AI-RAN-Partnerschaft unterstützt wird, zielt auf die Niederband-5G-Bereitstellung im gesamten Netzwerk und Mittelband-5G ab, das in den nächsten 3,5 Jahren etwa 80 % des Netzwerks abdeckt, mit geplanten Live-Feldversuchen im Netzwerk von Indosat bis Ende 2026 und erwartetem kommerziellem AI-RAN-Ausroll im Jahr 2027.
- Mai 2026: Optus und Ericsson erzielten eine Weltpremiere in einem kommerziellen 5G-SA-Netzwerk in Australien: 180 MHz Carrier-Aggregation über die 2,3-GHz- und 3,5-GHz-Spektrumbänder, mit Spitzen-Downlink-Geschwindigkeiten von 3,4 Gbps unter Verwendung handelsüblicher Geräte, einschließlich des Samsung Galaxy S26 Ultra.
- März 2026: Ericsson unterzeichnete eine mehrjährige Rahmenvereinbarung mit SoftBank Corp. in Japan zur Bereitstellung Cloud-nativer Dual-Mode-5G-Kernnetzwerklösungen, Migration landesweiter Zugangs- und Mobilitätsverwaltungs-, Sprach-Gateway- und Richtlinienkontrollfunktionen auf eine containerisierte Architektur auf Ericssons CNIS und Stärkung der Grundlage von SoftBank für 5G-Advanced-Anwendungsfälle.


Berichtsumfang des Marktes für 5G-Technologie im asiatisch-pazifischen Raum
Der Umsatz des Marktes für 5G-Technologie im asiatisch-pazifischen Raum wird durch den Verkauf von 5G-Netzwerkhardware, Softwarelizenzen und -abonnements, Netzwerkbereitstellung und -integration, verwalteten und professionellen Diensten, Wartung und anderen 5G-Konnektivitätslösungen generiert, die eMBB-, FWA-, mMTC- und URLLC-Anwendungen in den Bereichen Verbraucher, Fertigung, Gesundheitswesen, Automobilindustrie, Energie und Versorgungsunternehmen, Medien und Unterhaltung sowie öffentliche Sicherheit und Verteidigung unterstützen.
Der Bericht über den Markt für 5G-Technologie im asiatisch-pazifischen Raum ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Frequenzband (Sub-6-GHz, Millimeterwelle und Hybrid (Sub-6-GHz und Millimeterwelle)), Anwendung (Enhanced Mobile Broadband (eMBB), drahtloser Festnetzzugang (FWA), Massive Machine-Type Communications (mMTC) und Ultra-Reliable Low-Latency Communications (URLLC)), Endnutzerbranche (Verbraucher, Fertigung, Gesundheitswesen, Automobilindustrie, Energie und Versorgungsunternehmen, Medien und Unterhaltung sowie öffentliche Sicherheit und Verteidigung), Netzwerkarchitektur (Stand-Alone (SA) und Non-Stand-Alone (NSA)) sowie Land (China, Japan, Indien, Südkorea, Australien und Neuseeland sowie übriger asiatisch-pazifischer Raum). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| Sub-6-GHz |
| Millimeterwelle |
| Hybrid (Sub-6-GHz und Millimeterwelle) |
| Enhanced Mobile Broadband (eMBB) |
| Drahtloser Festnetzzugang (FWA) |
| Massive Machine-Type Communications (mMTC) |
| Ultra-Reliable Low-Latency Communications (URLLC) |
| Verbraucher |
| Fertigung |
| Gesundheitswesen |
| Automobilindustrie |
| Energie und Versorgungsunternehmen |
| Medien und Unterhaltung |
| Öffentliche Sicherheit und Verteidigung |
| Stand-Alone (SA) |
| Non-Stand-Alone (NSA) |
| China |
| Japan |
| Indien |
| Südkorea |
| Australien und Neuseeland |
| Übriger asiatisch-pazifischer Raum |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Frequenzband | Sub-6-GHz |
| Millimeterwelle | |
| Hybrid (Sub-6-GHz und Millimeterwelle) | |
| Nach Anwendung | Enhanced Mobile Broadband (eMBB) |
| Drahtloser Festnetzzugang (FWA) | |
| Massive Machine-Type Communications (mMTC) | |
| Ultra-Reliable Low-Latency Communications (URLLC) | |
| Nach Endnutzerbranche | Verbraucher |
| Fertigung | |
| Gesundheitswesen | |
| Automobilindustrie | |
| Energie und Versorgungsunternehmen | |
| Medien und Unterhaltung | |
| Öffentliche Sicherheit und Verteidigung | |
| Nach Netzwerkarchitektur | Stand-Alone (SA) |
| Non-Stand-Alone (NSA) | |
| Nach Land | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien und Neuseeland | |
| Übriger asiatisch-pazifischer Raum |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für 5G-Technologie im asiatisch-pazifischen Raum?
Der Markt für 5G-Technologie im asiatisch-pazifischen Raum wurde im Jahr 2025 auf 80,22 Milliarden USD geschätzt, steht im Jahr 2026 bei 94,85 Milliarden USD und soll bis 2031 einen Wert von 221,18 Milliarden USD erreichen. Dies spiegelt eine prognostizierte CAGR von 18,45 % während 2026–2031 wider, unterstützt durch anhaltende Investitionen in Abdeckung, Kapazität und Dienstleistungsplattformen.
Was treibt die 5G-Akzeptanz im asiatisch-pazifischen Raum an?
Geräteverfügbarkeit, Migration zu Cloud-nativen Kernnetzwerken, private 5G-Bereitstellungen, Open-RAN-Beschaffung und 5G-Advanced-Upgrades unterstützen die Akzeptanz. Spektrumverfügbarkeit, Energieeffizienz und Unternehmensrenditen werden das Tempo der Bereitstellung in Ländern mit unterschiedlichen Infrastrukturbedingungen und regulatorischen Prioritäten bestimmen.
Welche Komponente führt bei den Ausgaben für 5G-Technologie im asiatisch-pazifischen Raum?
Hardware führte im Jahr 2025 mit einem Anteil von 49,60 %, unterstützt durch Funkgeräte, aktive Antennen und Geräte für den drahtlosen Festnetzzugang. Dienstleistungen werden voraussichtlich mit einer CAGR von 19,61 % wachsen, da Betreiber Bereitstellung, Integration, verwalteten Support, Netzwerktests, laufende Optimierung, Sicherheitsintegration und technischen Support über die gesamte Betriebslebensdauer der eingesetzten Systeme benötigen.
Welche Anwendung wächst bis 2031 am schnellsten?
Der drahtlose Festnetzzugang wird voraussichtlich mit einer CAGR von 20,92 % wachsen, da Betreiber die Breitbandabdeckung in Gebieten ausweiten, wo der Glasfaserausbau schwierig ist. Der drahtlose Festnetzzugang fördert auch Investitionen in zuverlässige Kapazität und eigenständige Architektur, insbesondere dort, wo Betreiber mobile Netzwerke zur Bereitstellung von Festbreitbandzugang nutzen.
Welches Land wird bis 2031 am schnellsten wachsen?
Indien wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 20,85 % wachsen, unterstützt durch eine rasche Teilnehmerakzeptanz und eine breitere Bereitstellung des drahtlosen Festnetzzugangs. Es überschritt im ersten Quartal 2026 die Marke von 500 Millionen 5G-Abonnements und schuf damit eine größere Basis für Verbraucherbreitband- und Unternehmenskonnektivitätsdienste.
Warum ist eigenständiges 5G für Betreiber wichtig?
Eigenständiges 5G unterstützt latenzarme Dienste, private Netzwerke, Network Slicing und maßgeschneiderte Servicequalitätssicherung für Unternehmensnutzer. Es kann Betreibern helfen, über Massenmarkt-Datentarife hinauszugehen und speziellere Konnektivitätsanforderungen für industrielle, öffentliche und geschäftliche Nutzer zu bedienen.
Seite zuletzt aktualisiert am:



