
Tamaño y participación del mercado de tecnología 5G en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 80.22 Mil millones de dólares |
| Tamaño del Mercado (2026) | 94.85 Mil millones de dólares |
| Tamaño del Mercado (2031) | 221.18 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 18.45 % |
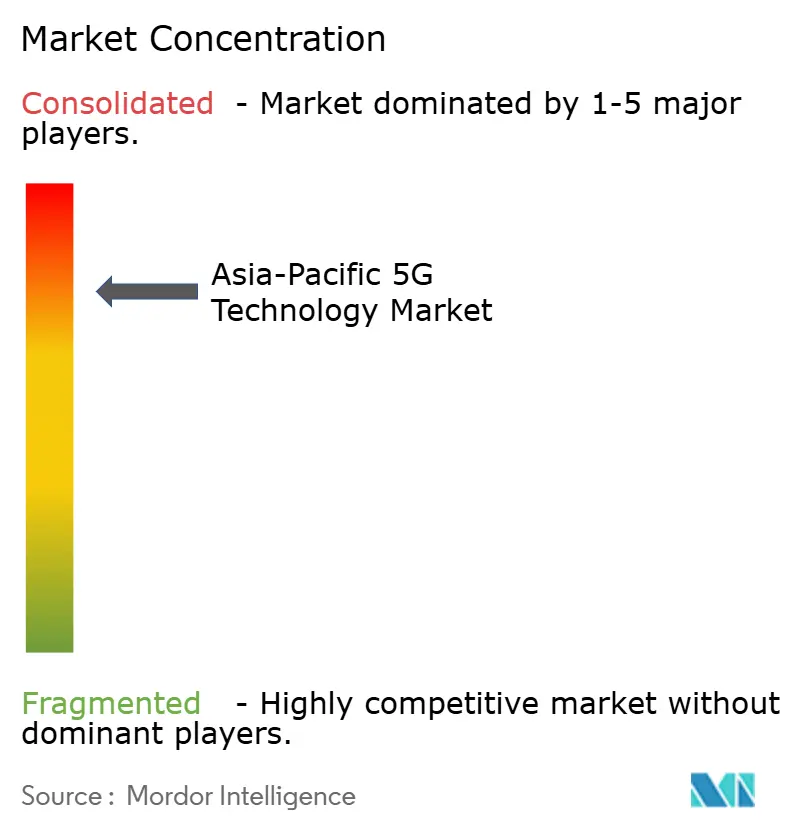
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de tecnología 5G en Asia-Pacífico por Mordor Intelligence
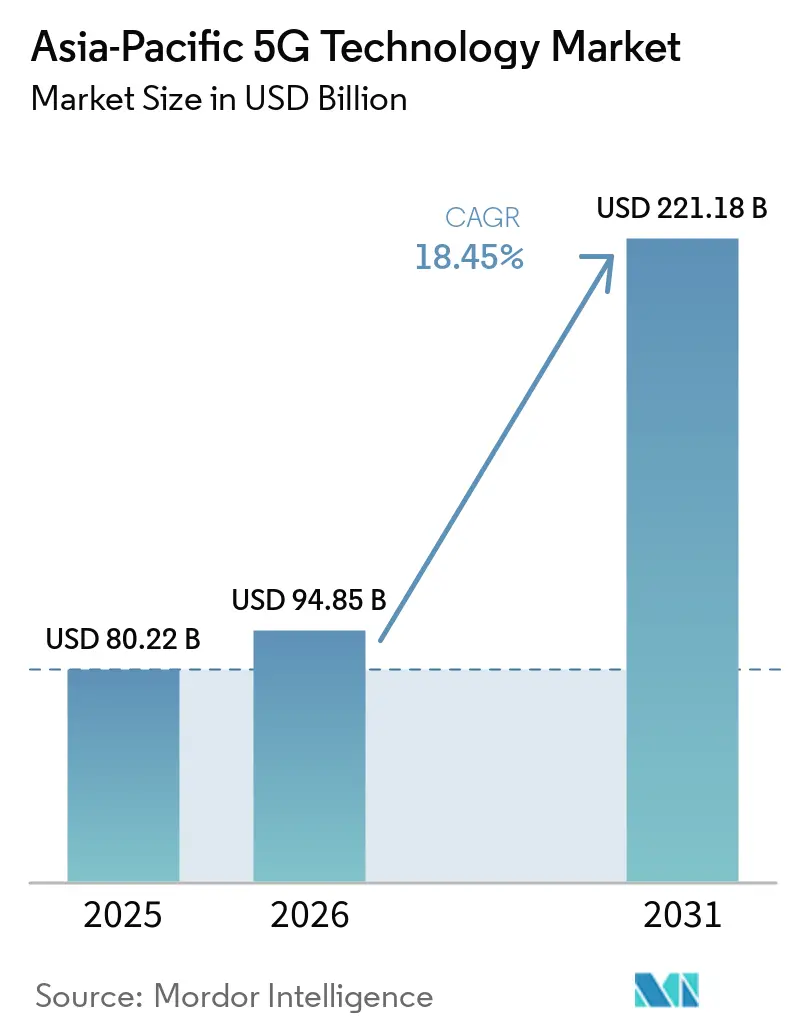
El tamaño del mercado de tecnología 5G en Asia-Pacífico se valoró en 80,22 mil millones de USD en 2025 y se estima que crecerá desde 94,85 mil millones de USD en 2026 hasta alcanzar los 221,18 mil millones de USD en 2031, a una CAGR del 18,45% durante el período de pronóstico (2026-2031). El mercado de tecnología 5G en Asia-Pacífico está siendo respaldado por la inversión simultánea en redes en Japón, Corea del Sur, Singapur, Australia, China, India y el Sudeste Asiático. La conectividad del consumidor sigue siendo la mayor fuente de ingresos, mientras que las redes privadas, el acceso inalámbrico fijo y las funciones de red basadas en la nube están ampliando la base comercial. Los operadores también están pasando de la implementación inicial de cobertura a actualizaciones de capacidad y servicios que respaldan las cargas de trabajo empresariales. El ritmo de monetización dependerá del acceso a espectro de banda media armonizado, el costo del consumo energético de las redes densas y la capacidad de pasar de redes no autónomas a autónomas. La diversificación de proveedores, los núcleos nativos de la nube, las funciones de radio impulsadas por IA y la segmentación de red están dando forma a las decisiones de adquisición en todo el mercado de tecnología 5G en Asia-Pacífico.
Conclusiones clave del informe
- Por componente, el hardware representó el 49,60% de la participación del mercado de tecnología 5G en Asia-Pacífico en 2025, mientras que se proyecta que los servicios se expandirán a una CAGR del 19,61% hasta 2031.
- Por banda de espectro, la sub-6 GHz representó el 63,88% de la participación del mercado de tecnología 5G en Asia-Pacífico en 2025, mientras que se espera que las implementaciones híbridas (sub-6 GHz y mmWave) avancen a una CAGR del 19,88% hasta 2031.
- Por aplicación, la banda ancha móvil mejorada (eMBB) representó el 39,91% de la participación del mercado de tecnología 5G en Asia-Pacífico en 2025, mientras que se proyecta que el acceso inalámbrico fijo (FWA) se expandirá a una CAGR del 20,92% hasta 2031.
- Por industria de usuario final, el segmento de consumidores representó el 43,12% de la participación del mercado de tecnología 5G en Asia-Pacífico en 2025, mientras que se espera que la manufactura se expanda a una CAGR del 19,67% hasta 2031.
- Por arquitectura de red, la no autónoma (NSA) representó el 57,59% de la participación del mercado de tecnología 5G en Asia-Pacífico en 2025, mientras que se proyecta que la autónoma (SA) se expandirá a una CAGR del 20,12% hasta 2031.
- Por país, China representó el 50,82% de la participación del mercado de tecnología 5G en Asia-Pacífico en 2025, mientras que se espera que India se expanda a una CAGR del 20,85% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de tecnología 5G en Asia-Pacífico
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aceleración de la penetración de dispositivos 5G en los ecosistemas de consumidores y empresas | +3.8% | Global, con una concentración a corto plazo en India y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Virtualización de redes y migración a núcleo nativo de la nube | +3.1% | Japón, Corea del Sur, Australia, Singapur, con expansión hacia el Sudeste Asiático | Mediano plazo (2-4 años) |
| 5G privado para automatización industrial y control de baja latencia | +2.6% | China, Corea del Sur, Japón, Indonesia e India | Mediano plazo (2-4 años) |
| Adquisición de Open RAN en mercados sensibles al costo | +2.2% | India, Indonesia, Vietnam y Japón, con expansión hacia Bangladesh y Filipinas | Mediano plazo (2-4 años) |
| Ciclos de actualización 5G-Advanced en operadores de nivel 1 | +1.9% | Japón, Corea del Sur, Singapur, Malasia, Tailandia y Australia | Mediano plazo (2-4 años) |
| Transición de no autónoma a autónoma para desbloquear nuevos modelos de monetización | +1.5% | Corea del Sur, Singapur, China, Australia y actividad temprana en India | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la penetración de dispositivos 5G en los ecosistemas de consumidores y empresas
La disponibilidad de dispositivos 5G está ampliando la base de suscriptores potenciales en todo el mercado de tecnología 5G en Asia-Pacífico. India tenía más del 90% de los envíos de teléfonos inteligentes equipados para 5G en 2025, y el tráfico mensual de 5G alcanzó los 12,9 exabytes. Qualcomm introdujo las plataformas Snapdragon 6 Gen 5 y Snapdragon 4 Gen 5 en India en mayo de 2026, apoyando el desarrollo de dispositivos de gama media y de nivel básico.[1]Qualcomm, "Qualcomm Introduces Snapdragon 6 Gen 5 Mobile Platform," Qualcomm, qualcomm.com India superó los 500 millones de suscripciones 5G en el primer trimestre de 2026, lo que refleja la rápida conversión de dispositivos compatibles en conexiones activas. La misma cadena de suministro de dispositivos puede soportar módulos industriales de Internet de las Cosas utilizados en fábricas y sitios logísticos. Este vínculo entre la disponibilidad de equipos a escala de consumidor y empresarial respalda una adopción más amplia del mercado de tecnología 5G en Asia-Pacífico.
Virtualización de redes y migración a núcleo nativo de la nube
La migración a núcleo nativo de la nube está cambiando la forma en que los operadores construyen y gestionan el mercado de tecnología 5G en Asia-Pacífico. NTT DOCOMO y NEC lanzaron el primer núcleo 5G comercial de Japón en Amazon Web Services en marzo de 2026.[2]NEC Corporation, "DOCOMO and NEC Launch Japan's First Commercial 5G Core on AWS," NEC Corporation, nec.com El entorno híbrido utilizó métodos de construcción de redes automatizados y redujo el consumo de energía en un 70% mediante los procesadores AWS Graviton2. Ericsson firmó un acuerdo plurianual con SoftBank en marzo de 2026 para modernizar las funciones del núcleo mediante tecnología 5G de modo dual nativa de la nube.[3]Ericsson, "Ericsson to Expand and Modernize SoftBank Corp.'s Core Network in Japan," Ericsson, ericsson.com Tune Talk completó la primera fase de un programa de modernización del núcleo 5G nativo de la nube en Malasia durante enero de 2026. Estos proyectos amplían el papel de los socios de software, integración e infraestructura en las adquisiciones de los operadores. También aumentan la importancia de la capacidad operativa a medida que el mercado de tecnología 5G en Asia-Pacífico pasa de la implementación liderada por hardware a las redes gestionadas por software.
5G privado para automatización industrial y control de baja latencia
Las implementaciones de 5G privado son cada vez más relevantes en entornos de manufactura que requieren conectividad segura y predecible. Telkomsel y Pegatron implementaron una infraestructura 5G autónoma en una fábrica inteligente de 85.000 metros cuadrados en Batam, Indonesia. La instalación conectó más de 1.200 dispositivos de Internet de las Cosas para flujos de trabajo de producción automatizados y asistidos por IA.[4]Telkomsel, "Telkomsel Launches 5G for IoT and AI in PT Pegaunihan's Smart Factory," Telkomsel, telkomsel.com Las implementaciones industriales requieren comunicaciones confiables para equipos conectados, análisis en tiempo real y tareas de automatización. El mercado de tecnología 5G en Asia-Pacífico se beneficia, por tanto, cuando los fabricantes tratan la conectividad como parte de la infraestructura de producción en lugar de como un costo tecnológico separado. Los modelos de implementación más estandarizados también podrían hacer que los servicios de redes privadas sean accesibles para fabricantes más pequeños. Esta demanda respalda el cambio hacia redes autónomas, integración de sistemas y servicios gestionados.
Adquisición de Open RAN en mercados sensibles al costo
El Open RAN se está convirtiendo en una opción de adquisición práctica en segmentos seleccionados del mercado de tecnología 5G en Asia-Pacífico. 1Finity completó la implementación comercial de radios 5G Open RAN en la red nacional de Rakuten Mobile en Japón en mayo de 2026. La implementación respalda la densificación sub-6 GHz en la banda de 3,7 GHz. India, Indonesia, Vietnam y Japón ofrecen oportunidades significativas porque las prioridades de política y adquisición respaldan la diversificación de proveedores. Las redes desagregadas requieren un mayor esfuerzo de integración que los sistemas convencionales de un solo proveedor. Ese requisito crea demanda de integración de sistemas, garantía de software y operaciones gestionadas. El mercado de tecnología 5G en Asia-Pacífico puede, por tanto, obtener nuevos ingresos por servicios incluso cuando la adquisición de equipos se vuelve más sensible al precio.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Armonización desigual del espectro en las economías de Asia-Pacífico | -2.4% | Indonesia, Tailandia, Filipinas y los mercados principales de la ASEAN | Corto plazo (≤ 2 años) |
| Alta densidad de potencia y costos de energía en sitios de redes urbanas densas | -1.9% | China, India y el Sudeste Asiático, con presión temprana en Corea del Sur y Japón | Mediano plazo (2-4 años) |
| Preocupaciones de ciberseguridad y confianza en la cadena de suministro en implementaciones de infraestructura crítica | -1.5% | India, Australia, Japón, Corea del Sur y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Retorno de inversión empresarial retrasado para implementaciones de redes privadas | -1.2% | Asia-Pacífico, con mayor sensibilidad en el Sudeste Asiático y el Sur de Asia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Armonización desigual del espectro en las economías de Asia-Pacífico
La disponibilidad desigual del espectro puede retrasar las implementaciones de mayor valor en el mercado de tecnología 5G en Asia-Pacífico. Indonesia y Tailandia han enfrentado restricciones en la banda de 3,5 GHz debido al uso existente de servicios satelitales. La GSMA señala que los mercados de Asia-Pacífico necesitan un promedio de 2 GHz de espectro de banda media para respaldar la implementación completa de 5G para 2030. Indonesia programó subastas para el espectro de 700 MHz y 2,6 GHz durante 2026, mientras que el despeje futuro de 3,5 GHz sigue siendo relevante para la expansión de capacidad. El acceso limitado a bandas armonizadas puede restringir el rendimiento requerido por los usuarios empresariales. También puede posponer las ventas de redes privadas y la inversión en núcleo autónomo. Los enfoques nacionales sobre el uso satelital y la reasignación de redes heredadas seguirn dando forma al calendario de implementación en toda la región.
Alta densidad de potencia y costos de energía en sitios de redes urbanas densas
La demanda de energía es una restricción operativa clave para las implementaciones densas en el mercado de tecnología 5G en Asia-Pacífico. Un sitio 5G sub-6 GHz promedió entre 11,5 y 14 kilovatios, con un uso máximo que alcanzó los 19 kilovatios en un estudio de 2026. El mismo estudio comparó esto con un sitio 4G típico que consume 6 kilovatios. Las implementaciones densas de mmWave pueden aumentar el número de sitios requeridos para una área de cobertura determinada. Los operadores en Japón, Corea del Sur y Singapur están respondiendo con hardware de radio más eficiente y software de modo de reposo. La densificación rápida de sitios en Yakarta y Manila puede generar mayor presión de costos donde la confiabilidad de la red eléctrica es irregular. La eficiencia energética seguirá siendo central en el diseño de redes, la selección de equipos y los márgenes operativos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por componente: el hardware lidera mientras los servicios redefinen los ingresos
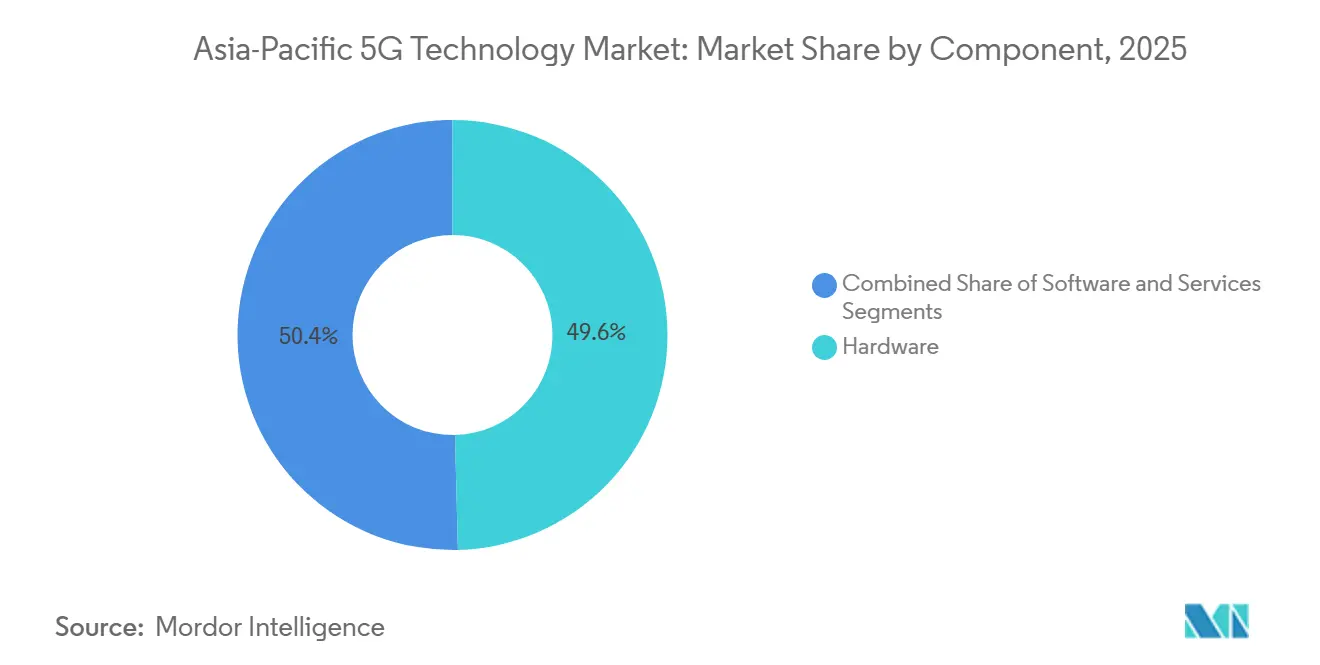
El hardware representó el 49,60% de la participación del mercado de tecnología 5G en Asia-Pacífico en 2025. Las unidades de antena activa, las radios de estaciones base y los equipos en las instalaciones del cliente para el acceso inalámbrico fijo respaldan esta posición. China había desplegado 4,84 millones de estaciones base 5G a finales de 2025. Esta base instalada muestra la escala del ciclo de equipos en China y otros mercados regionales. Las unidades de radio y las antenas siguen siendo necesarias a medida que los operadores amplían la cobertura y añaden capacidad. Los equipos del cliente también son importantes cuando los operadores ofrecen servicios de acceso inalámbrico fijo (FWA). El software respalda la virtualización de funciones de red, el análisis, la gestión de radio habilitada por IA y la orquestación del núcleo nativo de la nube. MediaTek introdujo el módem 5G-Advanced M90 en febrero de 2025 con soporte para la versión 17 de 3GPP, rendimiento de enlace descendente de hasta 12 Gbps y capacidad de doble SIM 5G dual activa. Estas capacidades pueden respaldar servicios más avanzados en torno a dispositivos y aplicaciones de borde.
Se proyecta que los servicios se expandirán a una CAGR del 19,61% de 2026 a 2031 dentro del valor del segmento regional. Los servicios gestionados, la integración de redes privadas y la modernización del núcleo nativo de la nube respaldarán esta expansión. El Open RAN puede añadir requisitos de integración porque los componentes de red se adquieren por separado. Esto traslada el trabajo que anteriormente se manejaba dentro de un entorno de un solo proveedor a proveedores especializados. Los proveedores también pueden apoyar las pruebas, la implementación, la seguridad y la optimización continua de la red. Estas necesidades son más visibles a medida que las redes empresariales pasan de las pruebas al uso operativo. La industria de tecnología 5G en Asia-Pacífico también está viendo una fuerte competencia en la capa de radio. Huawei, Ericsson, Nokia, ZTE y Samsung compiten en MIMO masivo, silicio personalizado y procesamiento de radio impulsado por IA. La eficiencia de los equipos y el costo del ciclo de vida influirán en las decisiones de los operadores a medida que las redes se vuelven más densas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por banda de espectro: la sub-6 GHz ancla la cobertura mientras las implementaciones híbridas escalan
La sub-6 GHz representó el 63,88% de la participación regional de tecnología 5G por banda de espectro en 2025. Sus características de propagación respaldan una cobertura amplia y capacidad en áreas urbanas densas. La banda n78 de 3,5 GHz se utiliza ampliamente para servicios comerciales en Corea del Sur, Singapur, Malasia, Nueva Zelanda y Camboya. Ofrece un equilibrio práctico de cobertura, rendimiento y disponibilidad de equipos. El mmWave está concentrado en lugares de alta densidad y campus empresariales en Japón y Corea del Sur. Estas implementaciones respaldan usos de alta capacidad en fábricas y estadios. Los operadores utilizan diferentes bandas para satisfacer las condiciones locales de cobertura, capacidad y espectro. Australia y Singapur completaron el cierre de 3G en 2024, mientras que Nueva Zelanda finalizó sus cierres de 2G y 3G a principios de 2026. Este proceso de reasignación puede hacer que el espectro de frecuencias más bajas esté disponible para superposiciones de 5G.
Se proyecta que las implementaciones híbridas (sub-6 GHz y mmWave) se expandirán a una CAGR del 19,88% de 2026 a 2031. Los operadores utilizan este enfoque para añadir capacidad máxima sin reemplazar sus redes de radio establecidas. Permite a los operadores mantener el amplio alcance de la sub-6 GHz y añadir capacidad donde la demanda es mayor. Optus y Ericsson demostraron una agregación de portadoras de 180 MHz en las bandas de 2,3 GHz y 3,5 GHz en una red 5G autónoma en vivo en Australia en mayo de 2026. La demostración alcanzó una velocidad máxima de enlace descendente de 3,4 Gbps utilizando dispositivos comerciales. Este resultado muestra que la agregación de portadoras puede aumentar la capacidad dentro de los activos de espectro existentes. La gestión de radio definida por software es cada vez más importante para combinar bandas y gestionar la capacidad. El mercado de tecnología 5G en Asia-Pacífico dependerá de esta capacidad a medida que los operadores busquen una mayor utilización de la red.
Por aplicación: el eMBB escala mientras el FWA cierra las brechas de banda ancha
La banda ancha móvil mejorada (eMBB) representó el 39,91% de la participación regional de tecnología 5G en 2025. Sigue siendo el primer flujo de ingresos a gran escala porque los operadores se centraron inicialmente en la capacidad de datos del consumidor. Los mercados avanzados como Japón y Australia necesitarán servicios orientados a empresas a medida que madure la adopción por parte de los consumidores. El eMBB sigue proporcionando la capacidad de red necesaria para el uso de datos móviles de alto volumen. Las comunicaciones masivas de tipo máquina respaldan las necesidades del Internet de las Cosas industrial. Las comunicaciones ultra confiables de baja latencia respaldan usos de misión crítica a medida que se expande la cobertura autónoma. Estas aplicaciones amplían el alcance comercial más allá de los planes de datos de consumo de alto volumen. También ofrecen a los operadores más opciones de servicio para clientes empresariales.
Se proyecta que el acceso inalámbrico fijo (FWA) se expandirá a una CAGR del 20,92% de 2026 a 2031 en el mercado de tecnología 5G en Asia-Pacífico. Puede extender la banda ancha a zonas rurales y suburbanas donde la construcción de fibra es difícil de justificar. Los operadores utilizan el FWA para combinar activos de redes móviles con ofertas de banda ancha fija. Este modelo puede mejorar el caso de ingresos para la inversión en capacidad fuera de los centros urbanos densos. También ofrece a los hogares y las pequeñas empresas otra vía hacia la conectividad de alta velocidad. Una base de clientes de FWA más amplia aumenta la importancia del rendimiento confiable y la calidad del servicio. Esos requisitos pueden fomentar una mayor inversión en redes autónomas. El vínculo resultante entre la demanda de acceso y la inversión en redes respalda la industria de tecnología 5G en Asia-Pacífico en equipos, software y servicios.
Por industria de usuario final: el consumidor domina mientras la manufactura absorbe la inversión en redes privadas
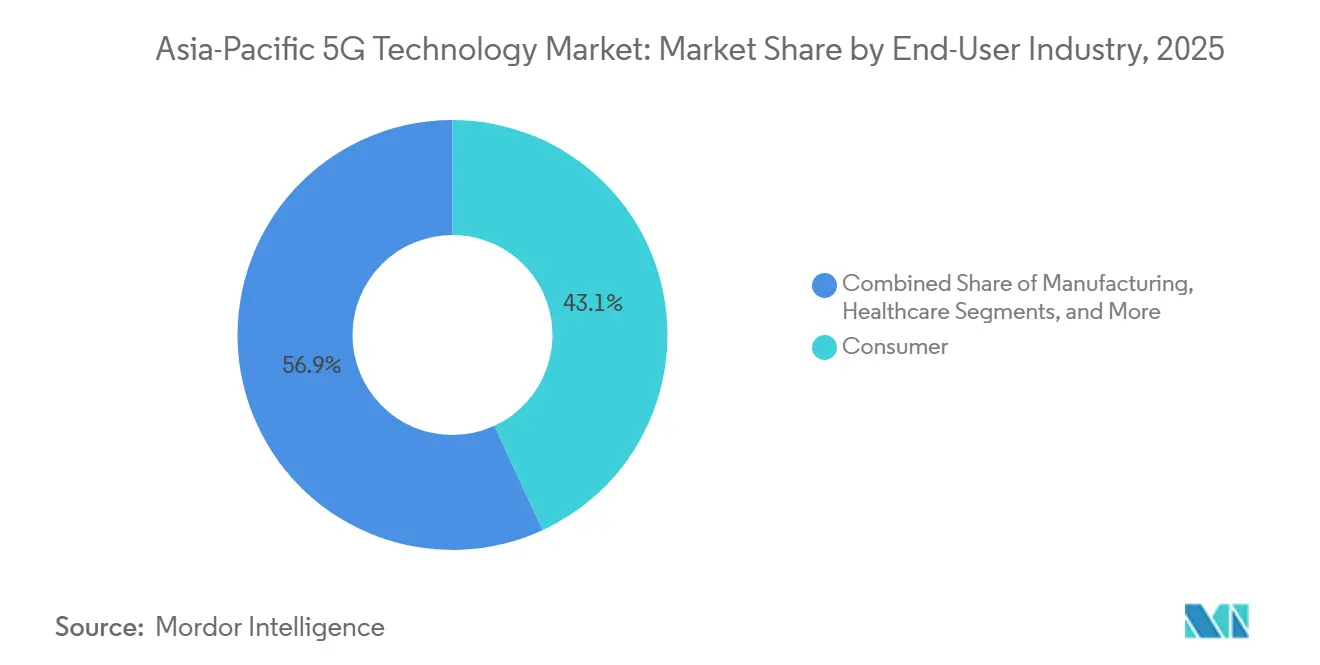
Los usuarios consumidores representaron el 43,12% de la participación regional de tecnología 5G en 2025. China, India, Corea del Sur y Japón proporcionan las mayores bases de suscriptores de la región. El uso del consumidor respalda la escala inicial de los ingresos por datos móviles y la utilización de la red. La salud, la automoción, la energía y los servicios públicos, los medios de comunicación y el entretenimiento, y la seguridad pública y la defensa se están desarrollando como grupos de usuarios empresariales. Las organizaciones de medios utilizan la conectividad de alto rendimiento para la transmisión en vivo y la producción de realidad aumentada. Los usuarios de seguridad pública pueden aplicar la conectividad de baja latencia a las comunicaciones de misión crítica. La demanda empresarial requiere que los operadores ofrezcan un rendimiento más personalizado que los planes de consumo masivo. Se espera que la participación del consumidor disminuya gradualmente a medida que los contratos de redes privadas y la conectividad gestionada añadan más ingresos empresariales. Este cambio puede reducir la dependencia de los planes de datos del consumidor como única fuente de rendimientos comerciales.
Se proyecta que la manufactura se expandirá a una CAGR del 19,67% en el valor del segmento regional de 2026 a 2031. La inversión en automatización, la política industrial y los resultados prácticos de implementación respaldan la demanda. Los fabricantes necesitan sistemas de comunicaciones que puedan conectar maquinaria, sensores, trabajadores y datos operativos. Tech Mahindra, en asociación con Bharti Airtel, desplegó una red 5G privada en la instalación de Mahindra Auto en Chakan, India, para respaldar el análisis en tiempo real y la robótica conectada. La GSMA documentó implementaciones privadas de 4G y 5G por parte de Indosat Ooredoo Hutchison en campos petroleros, minas, fábricas y sitios logísticos indonesios. Estos proyectos lograron una cobertura del 99%-100% y redujeron el tiempo de inactividad operativa en casi un 30%. Estos resultados operativos pueden fortalecer el caso de negocio para futuras implementaciones industriales. Los fabricantes pueden utilizarlos para evaluar la conectividad junto con la eficiencia de producción y la resiliencia operativa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por arquitectura de red: la NSA ancla la escala mientras la SA impulsa el cambio de monetización
La NSA representó el 57,59% de la participación regional de tecnología 5G en 2025. Los operadores utilizaron núcleos 4G establecidos para respaldar los primeros despliegues de radio 5G. Este enfoque permitió una cobertura amplia del consumidor sin un reemplazo inmediato de la red central. Redujo el riesgo de transición mientras los operadores aún estaban construyendo la cobertura de radio a nivel nacional. NTT DOCOMO, KDDI, SoftBank y Rakuten Mobile priorizaron primero la estabilidad nacional en Japón. La NSA sigue siendo adecuada para los servicios de eMBB y para los mercados que aún están extendiendo la cobertura. Ofrece a los operadores un camino práctico donde la necesidad inmediata es la capacidad en lugar de nuevas funciones de red. Rakuten Mobile seleccionó a Cisco, Nokia y F5 para su red 5G autónoma en 2025. La configuración de múltiples proveedores destaca el trabajo de integración asociado con una arquitectura autónoma.
Se proyecta que la SA se expandirá a una CAGR del 20,12% en el mercado de tecnología 5G en Asia-Pacífico de 2026 a 2031. Respalda los servicios de baja latencia, las redes privadas, la segmentación de red y una garantía de servicio más personalizada. Estas funciones pueden ayudar a los operadores a desarrollar ofertas empresariales que requieren un rendimiento de red específico. Corea del Sur exigió que las estaciones base 5G se conectaran a equipos de núcleo autónomo para 2026. Singapur completó la migración de clientes de NSA a SA durante 2026, con M1 y StarHub completando la transición. China tenía una participación de muestra autónoma del 80,9% en el cuarto trimestre de 2025, más de 10 millones de suscriptores 5G-Advanced y más de 64.000 redes privadas empresariales. La migración autónoma puede aumentar las necesidades de integración a corto plazo. Ofrece a los operadores una base para ofertas de nivel empresarial y un control de calidad más consistente.
Análisis geográfico
China representó el 50,82% de la participación del mercado de tecnología 5G en Asia-Pacífico en 2025. El país había instalado 4,84 millones de estaciones base 5G a finales de 2025. La GSMA proyectó 194,1 mil millones de USD en gastos de capital de red por parte de los operadores móviles chinos entre 2025 y 2030. También proyectó 1,8 mil millones de conexiones 5G en China para 2030.
Se proyecta que India se expandirá a una CAGR del 20,85% en el valor del segmento regional de 2026 a 2031. Se espera que el país tenga más de 1,1 mil millones de suscripciones 5G para finales de 2031, lo que representa una tasa de penetración de suscripciones del 81%. La TRAI emitió recomendaciones de subasta de espectro en febrero de 2026 que cubren 11.789,15 MHz en 9 bandas.
Australia y Nueva Zelanda son mercados avanzados con diferentes estrategias de espectro y red. Nueva Zelanda completó los cierres de 2G y 3G a principios de 2026, liberando recursos para la densificación de 5G. Singapur completó la migración de clientes de NSA a SA durante 2026. Vietnam alcanzó los 10 Gbps en una prueba en vivo de 5G-Advanced durante 2025 y tenía 30.000 estaciones 5G que cubrían el 90% de su área exterior a finales de 2025. Indonesia y Tailandia siguen afectadas por las restricciones de banda media, aunque las nuevas subastas y la modernización están apoyando un mayor despliegue.
Panorama competitivo
El mercado de tecnología 5G en Asia-Pacífico está consolidado en las redes de acceso de radio y la infraestructura de red central. Huawei, Ericsson, Nokia, ZTE y Samsung representaron el 95% de los ingresos globales de RAN en el primer semestre de 2026. Huawei se mantuvo más fuerte en China y conservó una presencia sustancial en el Sudeste Asiático. Ericsson aseguró acuerdos de suministro con SoftBank, KDDI y NTT DOCOMO durante 2026.
La competencia se está extendiendo hacia el software, la integración y los servicios gestionados en todo el mercado de tecnología 5G en Asia-Pacífico. Los proveedores de Open RAN como Mavenir y Parallel Wireless están buscando oportunidades en India y el Sudeste Asiático. NEC y NTT DOCOMO lanzaron el primer núcleo 5G comercial de Japón en Amazon Web Services en marzo de 2026. Su proyecto utilizó infraestructura como código y métodos de construcción de redes automatizados. Este enfoque muestra cómo los modelos operativos basados en la nube se están convirtiendo en parte del posicionamiento competitivo.
El mercado de tecnología 5G en Asia-Pacífico ofrece oportunidades en la integración de Open RAN, los servicios gestionados de 5G privado y el software de núcleo nativo de la nube. Qualcomm introdujo el sistema módem-RF Dragonwing X105 en el MWC 2026 con soporte para la versión 19 de 3GPP. MediaTek y Samsung completaron una prueba de configuración de enlace ascendente de 5 capas 3Tx en junio de 2026 utilizando el módem M90 y la RAN virtualizada de Samsung. Los operadores sopesarán el rendimiento, el uso de energía, las capacidades de integración y la confianza en la cadena de suministro al seleccionar socios. Los mayores proveedores siguen siendo fuertes, pero las arquitecturas basadas en software crean espacio para proveedores especializados.
Líderes de la industria de tecnología 5G en Asia-Pacífico
Huawei Technologies Co., Ltd.
Telefonaktiebolaget LM Ericsson (Ericsson)
Nokia Corporation
ZTE Corporation
Samsung Electronics Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Julio de 2026: 1Finity, una empresa de Fujitsu, anunció la implementación comercial de radios compactas 5G Open RAN en la red nacional de Rakuten Mobile en Japón, que se completó en mayo de 2026. Las radios de alta eficiencia energética están proporcionando densificación de red 5G sub-6 GHz (3,7 GHz) en todo Japón, basándose en el plan de despliegue anunciado por Rakuten Mobile y Fujitsu en marzo de 2025.
- Junio de 2026: Nokia e Indosat Ooredoo Hutchison firmaron un acuerdo de modernización 5G a nivel nacional en Indonesia, desplegando las familias de radio Habrok y Pandion de Nokia con automatización impulsada por IA. El acuerdo, respaldado por la asociación de Nokia con NVIDIA AI-RAN, tiene como objetivo el despliegue de 5G en banda baja en toda la huella de la red y 5G en banda media que cubra aproximadamente el 80% de la red durante los próximos 3,5 años, con pruebas de campo en vivo en la red de Indosat planificadas para finales de 2026 y el despliegue comercial de AI-RAN previsto para 2027.
- Mayo de 2026: Optus y Ericsson lograron un hito mundial en una red 5G SA comercial en vivo en Australia, con 180 MHz de agregación de portadoras en las bandas de espectro de 2,3 GHz y 3,5 GHz, alcanzando velocidades máximas de enlace descendente de 3,4 Gbps utilizando dispositivos comerciales disponibles en el mercado, incluido el Samsung Galaxy S26 Ultra.
- Marzo de 2026: Ericsson firmó un acuerdo marco plurianual con SoftBank Corp. en Japón para desplegar soluciones de núcleo 5G de modo dual nativas de la nube, migrando las funciones de gestión de acceso y movilidad, pasarela de voz y control de políticas a nivel nacional a una arquitectura en contenedores sobre el CNIS de Ericsson, y fortaleciendo la base de SoftBank para los casos de uso de 5G-Advanced.


Alcance del informe del mercado de tecnología 5G en Asia-Pacífico
Los ingresos del mercado de tecnología 5G en Asia-Pacífico se generan a través de la venta de hardware de red 5G, licencias y suscripciones de software, implementación e integración de redes, servicios gestionados y profesionales, mantenimiento y otras soluciones de conectividad 5G que respaldan aplicaciones de eMBB, FWA, mMTC y URLLC en los sectores de consumidores, manufactura, salud, automoción, energía y servicios públicos, medios de comunicación y entretenimiento, y seguridad pública y defensa.
El informe del mercado de tecnología 5G en Asia-Pacífico está segmentado por componente (hardware, software y servicios), banda de espectro (sub-6 GHz, mmWave e híbrido (sub-6 GHz y mmWave)), aplicación (banda ancha móvil mejorada (eMBB), acceso inalámbrico fijo (FWA), comunicaciones masivas de tipo máquina (mMTC) y comunicaciones ultra confiables de baja latencia (URLLC)), industria de usuario final (consumidor, manufactura, salud, automoción, energía y servicios públicos, medios de comunicación y entretenimiento, y seguridad pública y defensa), arquitectura de red (autónoma (SA) y no autónoma (NSA)), y país (China, Japón, India, Corea del Sur, Australia y Nueva Zelanda, y resto de Asia-Pacífico). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Hardware |
| Software |
| Servicios |
| Sub-6 GHz |
| mmWave |
| Híbrido (sub-6 GHz y mmWave) |
| Banda ancha móvil mejorada (eMBB) |
| Acceso inalámbrico fijo (FWA) |
| Comunicaciones masivas de tipo máquina (mMTC) |
| Comunicaciones ultra confiables de baja latencia (URLLC) |
| Consumidor |
| Manufactura |
| Salud |
| Automoción |
| Energía y servicios públicos |
| Medios de comunicación y entretenimiento |
| Seguridad pública y defensa |
| Autónoma (SA) |
| No autónoma (NSA) |
| China |
| Japón |
| India |
| Corea del Sur |
| Australia y Nueva Zelanda |
| Resto de Asia-Pacífico |
| Por componente | Hardware |
| Software | |
| Servicios | |
| Por banda de espectro | Sub-6 GHz |
| mmWave | |
| Híbrido (sub-6 GHz y mmWave) | |
| Por aplicación | Banda ancha móvil mejorada (eMBB) |
| Acceso inalámbrico fijo (FWA) | |
| Comunicaciones masivas de tipo máquina (mMTC) | |
| Comunicaciones ultra confiables de baja latencia (URLLC) | |
| Por industria de usuario final | Consumidor |
| Manufactura | |
| Salud | |
| Automoción | |
| Energía y servicios públicos | |
| Medios de comunicación y entretenimiento | |
| Seguridad pública y defensa | |
| Por arquitectura de red | Autónoma (SA) |
| No autónoma (NSA) | |
| Por país | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico |


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de tecnología 5G en Asia-Pacífico?
El mercado de tecnología 5G en Asia-Pacífico se valoró en 80,22 mil millones de USD en 2025, se sitúa en 94,85 mil millones de USD en 2026 y se proyecta que alcanzará los 221,18 mil millones de USD en 2031. Esto refleja una CAGR prevista del 18,45% durante 2026-2031, respaldada por la inversión continua en cobertura, capacidad y plataformas de servicios.
¿Qué está impulsando la adopción del 5G en Asia-Pacífico?
La disponibilidad de dispositivos, la migración a núcleo nativo de la nube, las implementaciones de 5G privado, la adquisición de Open RAN y las actualizaciones de 5G-Advanced están respaldando la adopción. La disponibilidad de espectro, la eficiencia energética y los retornos empresariales darán forma al ritmo de implementación en países con diferentes condiciones de infraestructura y prioridades regulatorias.
¿Qué componente lidera el gasto en tecnología 5G en Asia-Pacífico?
El hardware lideró con una participación del 49,60% en 2025, respaldado por equipos de radio, antenas activas y equipos de acceso inalámbrico fijo. Se espera que los servicios se expandan a una CAGR del 19,61% a medida que los operadores necesiten implementación, integración, soporte gestionado, pruebas de red, optimización continua, integración de seguridad y soporte técnico a lo largo de toda la vida operativa de los sistemas desplegados.
¿Qué aplicación se está expandiendo más rápido hasta 2031?
Se proyecta que el acceso inalámbrico fijo (FWA) se expandirá a una CAGR del 20,92%, a medida que los operadores amplían la cobertura de banda ancha en áreas donde el despliegue de fibra es difícil. El FWA también fomenta la inversión en capacidad confiable y arquitectura autónoma, particularmente donde los operadores utilizan redes móviles para ofrecer acceso de banda ancha fija.
¿Qué país se espera que se expanda más rápido hasta 2031?
Se espera que India se expanda a una CAGR del 20,85% de 2026 a 2031, respaldada por la rápida adopción de suscriptores y un mayor despliegue de FWA. Superó los 500 millones de suscripciones 5G en el primer trimestre de 2026, creando una base más amplia para los servicios de banda ancha del consumidor y conectividad empresarial.
¿Por qué es importante el 5G autónomo para los operadores?
El 5G autónomo respalda los servicios de baja latencia, las redes privadas, la segmentación de red y la garantía de servicio personalizada para los usuarios empresariales. Puede ayudar a los operadores a ir más allá de los planes de datos masivos y atender requisitos de conectividad más especializados para usuarios industriales, del sector público y empresariales.
Última actualización de la página el:



