
Taille et part du marché de la technologie 5G en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 80.22 Milliards de dollars |
| Taille du Marché (2026) | 94.85 Milliards de dollars |
| Taille du Marché (2031) | 221.18 Milliards de dollars |
| Growth Rate (2026 - 2031) | 18.45 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la technologie 5G en Asie-Pacifique par Mordor Intelligence
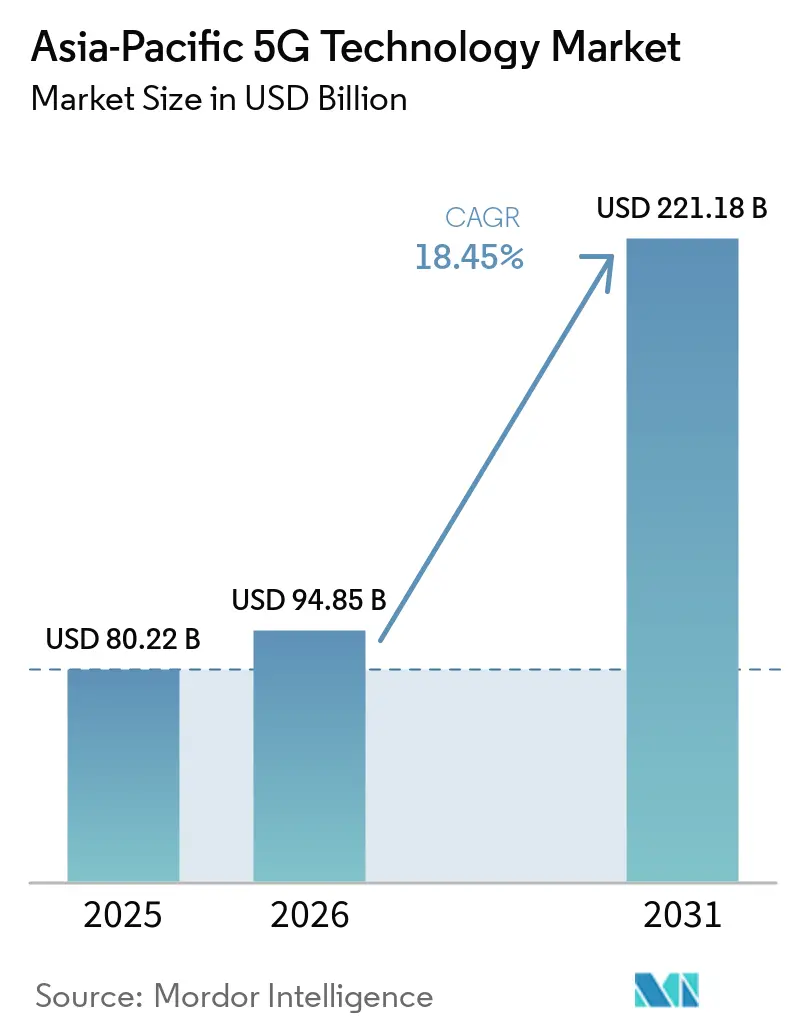
La taille du marché de la technologie 5G en Asie-Pacifique était évaluée à 80,22 milliards USD en 2025 et devrait croître de 94,85 milliards USD en 2026 pour atteindre 221,18 milliards USD d'ici 2031, à un CAGR de 18,45 % durant la période de prévision (2026-2031). Le marché de la technologie 5G en Asie-Pacifique est soutenu par des investissements simultanés dans les réseaux au Japon, en Corée du Sud, à Singapour, en Australie, en Chine, en Inde et en Asie du Sud-Est. La connectivité grand public reste la principale source de revenus, tandis que les réseaux privés, l'accès sans fil fixe et les fonctions réseau basées sur le cloud élargissent la base commerciale. Les opérateurs passent également du déploiement initial de la couverture aux mises à niveau de capacité et aux services prenant en charge les charges de travail des entreprises. Le rythme de la monétisation dépendra de l'accès à un spectre de bande médiane harmonisé, du coût de la consommation énergétique des réseaux denses et de la capacité à passer des réseaux non autonomes aux réseaux autonomes. La diversification des fournisseurs, les cœurs de réseau natifs du cloud, les fonctions radio pilotées par l'IA et le découpage du réseau façonnent les décisions d'approvisionnement sur le marché de la technologie 5G en Asie-Pacifique.
Principaux enseignements du rapport
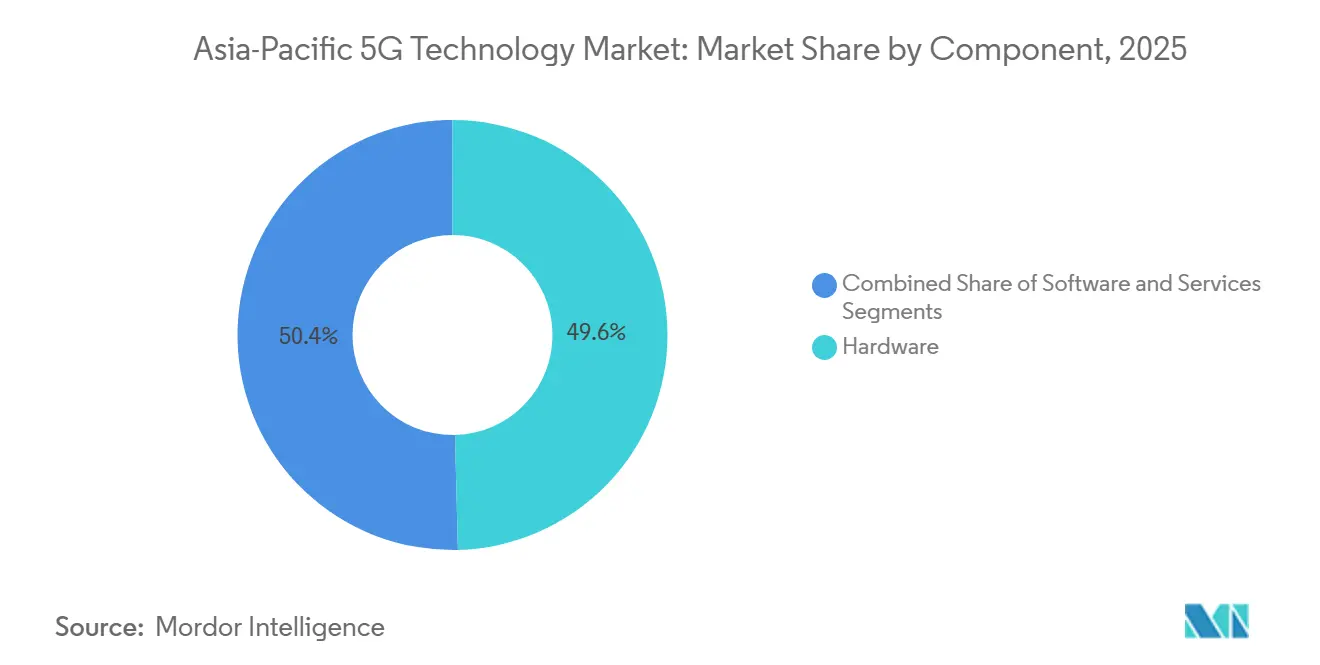
- Par composant, le matériel détenait 49,60 % de la part du marché de la technologie 5G en Asie-Pacifique en 2025, tandis que les services devraient se développer à un CAGR de 19,61 % jusqu'en 2031.
- Par bande de spectre, la bande sous-6 GHz représentait 63,88 % de la part du marché de la technologie 5G en Asie-Pacifique en 2025, tandis que les déploiements hybrides (sous-6 GHz et ondes millimétriques) devraient progresser à un CAGR de 19,88 % jusqu'en 2031.
- Par application, le haut débit mobile amélioré (eMBB) détenait 39,91 % de la part du marché de la technologie 5G en Asie-Pacifique en 2025, tandis que l'accès sans fil fixe (FWA) devrait se développer à un CAGR de 20,92 % jusqu'en 2031.
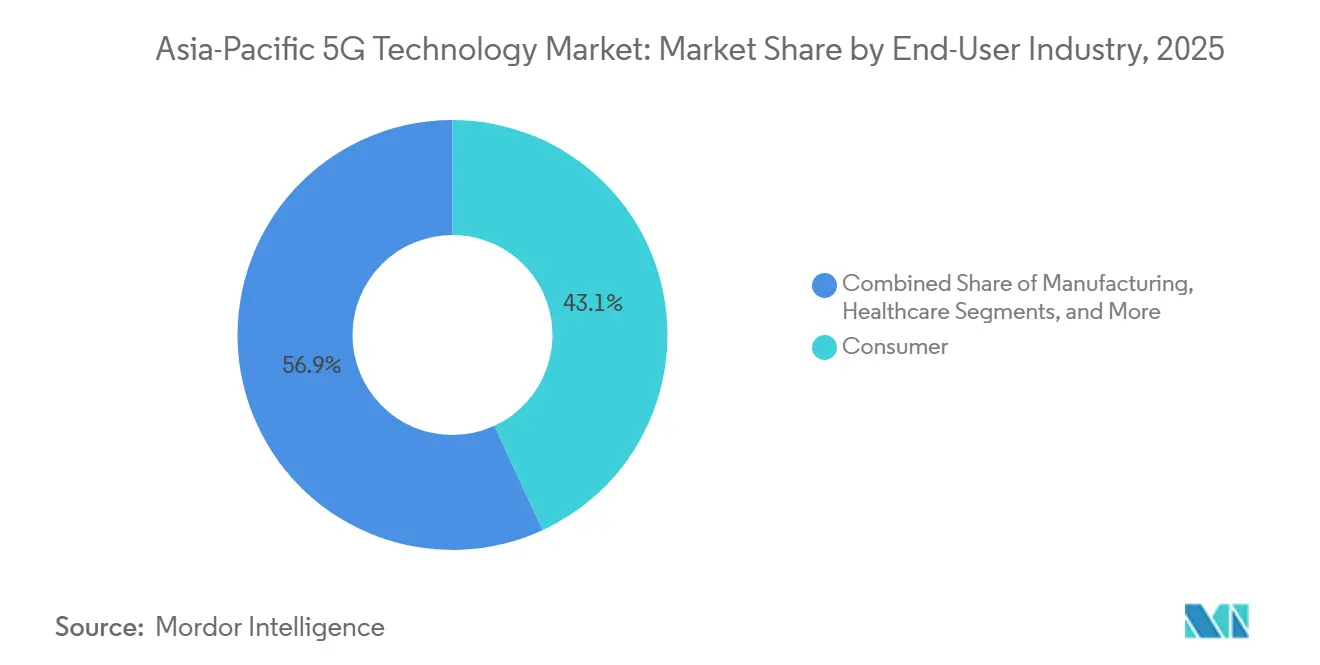
- Par secteur d'utilisation final, le segment consommateurs détenait 43,12 % de la part du marché de la technologie 5G en Asie-Pacifique en 2025, tandis que la fabrication devrait se développer à un CAGR de 19,67 % jusqu'en 2031.
- Par architecture réseau, le non-autonome (NSA) détenait 57,59 % de la part du marché de la technologie 5G en Asie-Pacifique en 2025, tandis que l'autonome (SA) devrait se développer à un CAGR de 20,12 % jusqu'en 2031.
- Par pays, la Chine détenait 50,82 % de la part du marché de la technologie 5G en Asie-Pacifique en 2025, tandis que l'Inde devrait se développer à un CAGR de 20,85 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la technologie 5G en Asie-Pacifique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération de la pénétration des appareils 5G dans les écosystèmes grand public et entreprise | +3.8% | Mondial, avec une concentration à court terme en Inde et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Virtualisation des réseaux et migration vers un cœur de réseau natif du cloud | +3.1% | Japon, Corée du Sud, Australie, Singapour, avec des retombées en Asie du Sud-Est | Moyen terme (2-4 ans) |
| 5G privée pour l'automatisation industrielle et le contrôle à faible latence | +2.6% | Chine, Corée du Sud, Japon, Indonésie et Inde | Moyen terme (2-4 ans) |
| Approvisionnement en Open RAN sur les marchés sensibles aux coûts | +2.2% | Inde, Indonésie, Vietnam et Japon, avec des retombées au Bangladesh et aux Philippines | Moyen terme (2-4 ans) |
| Cycles de mise à niveau 5G-Advanced chez les opérateurs de niveau 1 | +1.9% | Japon, Corée du Sud, Singapour, Malaisie, Thaïlande et Australie | Moyen terme (2-4 ans) |
| Transition du non-autonome vers l'autonome pour débloquer de nouveaux modèles de monétisation | +1.5% | Corée du Sud, Singapour, Chine, Australie et activité précoce en Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération de la pénétration des appareils 5G dans les écosystèmes grand public et entreprise
La disponibilité des appareils 5G élargit la base d'abonnés adressable sur le marché de la technologie 5G en Asie-Pacifique. En Inde, plus de 90 % des expéditions de smartphones étaient équipées pour la 5G en 2025, et le trafic 5G mensuel a atteint 12,9 exaoctets. Qualcomm a introduit les plateformes Snapdragon 6 Gen 5 et Snapdragon 4 Gen 5 en Inde en mai 2026, soutenant le développement d'appareils milieu et entrée de gamme.[1]Qualcomm, "Qualcomm présente la plateforme mobile Snapdragon 6 Gen 5," Qualcomm, qualcomm.com L'Inde a dépassé 500 millions d'abonnements 5G au premier trimestre 2026, ce qui reflète la conversion rapide des appareils compatibles en connexions actives. La même chaîne d'approvisionnement d'appareils peut prendre en charge les modules de l'Internet des objets industriel utilisés dans les usines et les sites logistiques. Ce lien entre la disponibilité des équipements à l'échelle grand public et entreprise soutient une adoption plus large du marché de la technologie 5G en Asie-Pacifique.
Virtualisation des réseaux et migration vers un cœur de réseau natif du cloud
La migration vers un cœur de réseau natif du cloud modifie la façon dont les opérateurs construisent et gèrent le marché de la technologie 5G en Asie-Pacifique. NTT DOCOMO et NEC Corporation ont lancé le premier cœur de réseau 5G commercial du Japon sur Amazon Web Services en mars 2026.[2]NEC Corporation, "DOCOMO et NEC lancent le premier cœur de réseau 5G commercial du Japon sur AWS," NEC Corporation, nec.com L'environnement hybride a utilisé des méthodes de construction de réseau automatisées et a réduit la consommation d'énergie de 70 % grâce aux processeurs AWS Graviton2. Ericsson a signé un accord pluriannuel avec SoftBank en mars 2026 pour moderniser les fonctions cœur grâce à la technologie 5G double mode native du cloud.[3]Ericsson, "Ericsson va étendre et moderniser le réseau cœur de SoftBank Corp. au Japon," Ericsson, ericsson.com Tune Talk a achevé la première phase d'un programme de modernisation du cœur de réseau 5G natif du cloud en Malaisie en janvier 2026. Ces projets élargissent le rôle des partenaires en logiciels, intégration et infrastructure dans les achats des opérateurs. Ils soulignent également l'importance de la capacité opérationnelle à mesure que le marché de la technologie 5G en Asie-Pacifique passe d'un déploiement axé sur le matériel à des réseaux gérés par logiciel.
5G privée pour l'automatisation industrielle et le contrôle à faible latence
Les déploiements de réseaux 5G privés deviennent de plus en plus pertinents dans les environnements de fabrication qui nécessitent une connectivité sécurisée et prévisible. Telkomsel et Pegatron ont mis en œuvre une infrastructure 5G autonome dans une usine intelligente de 85 000 mètres carrés à Batam, en Indonésie. L'installation a connecté plus de 1 200 appareils de l'Internet des objets pour des flux de production automatisés et assistés par l'IA.[4]Telkomsel, "Telkomsel lance la 5G pour l'IoT et l'IA dans l'usine intelligente de PT Pegaunihan," Telkomsel, telkomsel.com Les déploiements industriels nécessitent des communications fiables pour les équipements connectés, l'analyse en temps réel et les tâches d'automatisation. Le marché de la technologie 5G en Asie-Pacifique bénéficie donc de la situation où les fabricants considèrent la connectivité comme faisant partie de l'infrastructure de production plutôt que comme un coût technologique distinct. Des modèles de déploiement plus standardisés pourraient également rendre les services de réseau privé accessibles aux petits fabricants. Cette demande soutient la transition vers les réseaux autonomes, l'intégration de systèmes et les services gérés.
Approvisionnement en Open RAN sur les marchés sensibles aux coûts
L'Open RAN devient une option d'approvisionnement pratique dans certains segments du marché de la technologie 5G en Asie-Pacifique. 1Finity a achevé le déploiement commercial de radios 5G Open RAN dans le réseau national de Rakuten Mobile au Japon en mai 2026. Le déploiement prend en charge la densification sous-6 GHz sur la bande 3,7 GHz. L'Inde, l'Indonésie, le Vietnam et le Japon offrent des opportunités significatives car les priorités politiques et d'approvisionnement soutiennent la diversification des fournisseurs. Les réseaux désagrégés nécessitent un effort d'intégration plus important que les systèmes conventionnels à fournisseur unique. Cette exigence crée une demande pour l'intégration de systèmes, l'assurance logicielle et les opérations gérées. Le marché de la technologie 5G en Asie-Pacifique peut donc générer de nouveaux revenus de services même lorsque l'approvisionnement en équipements devient plus sensible aux prix.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Harmonisation inégale du spectre dans les économies de la région Asie-Pacifique | -2.4% | Indonésie, Thaïlande, Philippines et marchés clés de l'ASEAN | Court terme (≤ 2 ans) |
| Densité énergétique élevée et coûts énergétiques des sites dans les réseaux urbains denses | -1.9% | Chine, Inde et Asie du Sud-Est, avec une pression précoce en Corée du Sud et au Japon | Moyen terme (2-4 ans) |
| Préoccupations en matière de cybersécurité et de confiance dans la chaîne d'approvisionnement pour les déploiements d'infrastructures critiques | -1.5% | Inde, Australie, Japon, Corée du Sud et Asie du Sud-Est | Long terme (≥ 4 ans) |
| Retard du retour sur investissement des entreprises pour les déploiements de réseaux privés | -1.2% | Asie-Pacifique, avec une sensibilité accrue en Asie du Sud-Est et en Asie du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Harmonisation inégale du spectre dans les économies de la région Asie-Pacifique
La disponibilité inégale du spectre peut retarder les déploiements à plus haute valeur ajoutée sur le marché de la technologie 5G en Asie-Pacifique. L'Indonésie et la Thaïlande ont été confrontées à des contraintes dans la bande 3,5 GHz en raison de l'utilisation existante des services par satellite. La GSMA indique que les marchés de la région Asie-Pacifique ont besoin en moyenne de 2 GHz de spectre de bande médiane pour soutenir le déploiement complet de la 5G d'ici 2030. L'Indonésie a programmé des enchères pour le spectre 700 MHz et 2,6 GHz en 2026, tandis que la libération future de la bande 3,5 GHz reste importante pour l'expansion de la capacité. Un accès limité aux bandes harmonisées peut restreindre les performances requises par les utilisateurs professionnels. Cela peut également reporter les ventes de réseaux privés et les investissements dans les cœurs de réseau autonomes. Les approches nationales en matière d'utilisation des satellites et de réaffectation des réseaux hérités continueront de façonner le calendrier des déploiements dans la région.
Densité énergétique élevée et coûts énergétiques des sites dans les réseaux urbains denses
La demande en énergie est une contrainte opérationnelle clé pour les déploiements denses sur le marché de la technologie 5G en Asie-Pacifique. Un site 5G sous-6 GHz consommait en moyenne 11,5 à 14 kilowatts, avec une utilisation de pointe atteignant 19 kilowatts selon une étude de 2026. La même étude comparait cela à un site 4G typique consommant 6 kilowatts. Les déploiements denses en ondes millimétriques peuvent augmenter le nombre de sites requis pour une zone de couverture donnée. Les opérateurs au Japon, en Corée du Sud et à Singapour répondent à cette situation grâce à un matériel radio plus efficace et à des logiciels de mode veille. La densification rapide des sites à Jakarta et à Manille peut créer une pression supplémentaire sur les coûts là où la fiabilité du réseau électrique est inégale. L'efficacité énergétique restera au cœur de la conception des réseaux, du choix des équipements et des marges opérationnelles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : le matériel est en tête tandis que les services redéfinissent les revenus
Le matériel détenait 49,60 % de la part du marché de la technologie 5G en Asie-Pacifique en 2025. Les unités d'antennes actives, les radios de stations de base et les équipements installés chez les clients pour l'accès sans fil fixe soutiennent cette position. La Chine avait déployé 4,84 millions de stations de base 5G à la fin de 2025. Cette base installée montre l'ampleur du cycle d'équipements en Chine et sur d'autres marchés régionaux. Les unités radio et les antennes restent nécessaires à mesure que les opérateurs étendent la couverture et ajoutent de la capacité. Les équipements clients sont également importants lorsque les opérateurs proposent des services d'accès sans fil fixe. Les logiciels prennent en charge la virtualisation des fonctions réseau, l'analyse, la gestion radio pilotée par l'IA et l'orchestration du cœur de réseau natif du cloud. MediaTek a présenté le modem 5G-Advanced M90 en février 2025 avec la prise en charge de la version 17 du 3GPP, des performances de liaison descendante allant jusqu'à 12 Gbps et une capacité double SIM 5G double active. Ces capacités peuvent prendre en charge des services plus avancés autour des appareils et des applications de périphérie.
Les services devraient se développer à un CAGR de 19,61 % de 2026 à 2031 dans la valeur du segment régional. Les services gérés, l'intégration de réseaux privés et la modernisation du cœur de réseau natif du cloud soutiendront cette expansion. L'Open RAN peut ajouter des exigences d'intégration car les composants réseau sont approvisionnés séparément. Cela transfère le travail qui était auparavant géré dans un environnement à fournisseur unique vers des prestataires spécialisés. Les prestataires peuvent également prendre en charge les tests, le déploiement, la sécurité et l'optimisation continue du réseau. Ces besoins sont plus visibles à mesure que les réseaux d'entreprise passent des essais à l'utilisation opérationnelle. Le secteur de la technologie 5G en Asie-Pacifique connaît également une forte concurrence dans la couche radio. Huawei, Ericsson, Nokia, ZTE et Samsung se concurrencent sur le MIMO massif, les puces personnalisées et le traitement radio piloté par l'IA. L'efficacité des équipements et le coût du cycle de vie influenceront les choix des opérateurs à mesure que les réseaux deviennent plus denses.


Par bande de spectre : la bande sous-6 GHz ancre la couverture tandis que les déploiements hybrides se développent
La bande sous-6 GHz détenait 63,88 % de la part régionale de la technologie 5G par bande de spectre en 2025. Ses caractéristiques de propagation soutiennent une large couverture et une capacité dans les zones urbaines denses. La bande 3,5 GHz n78 est largement utilisée pour les services commerciaux en Corée du Sud, à Singapour, en Malaisie, en Nouvelle-Zélande et au Cambodge. Elle offre un équilibre pratique entre couverture, débit et disponibilité des équipements. Les ondes millimétriques sont concentrées dans les lieux à haute densité et les campus d'entreprise au Japon et en Corée du Sud. Ces déploiements prennent en charge les utilisations à haute capacité dans les usines et les stades. Les opérateurs utilisent différentes bandes pour répondre aux conditions locales de couverture, de capacité et de spectre. L'Australie et Singapour ont achevé l'arrêt de la 3G en 2024, tandis que la Nouvelle-Zélande a finalisé ses arrêts de la 2G et de la 3G au début de 2026. Ce processus de réaffectation peut rendre le spectre à basse fréquence disponible pour les superpositions 5G.
Les déploiements hybrides (sous-6 GHz et ondes millimétriques) devraient se développer à un CAGR de 19,88 % de 2026 à 2031. Les opérateurs utilisent cette approche pour ajouter de la capacité de pointe sans remplacer leurs réseaux radio établis. Elle permet aux opérateurs de conserver la large portée de la bande sous-6 GHz et d'ajouter de la capacité là où la demande est la plus forte. Optus et Ericsson ont démontré une agrégation de porteuses de 180 MHz sur les bandes 2,3 GHz et 3,5 GHz sur un réseau 5G autonome commercial en direct en Australie en mai 2026. La démonstration a atteint une vitesse de liaison descendante de pointe de 3,4 Gbps en utilisant des appareils commerciaux. Ce résultat montre que l'agrégation de porteuses peut augmenter la capacité dans les actifs spectraux existants. La gestion radio définie par logiciel est de plus en plus importante pour combiner les bandes et gérer la capacité. Le marché de la technologie 5G en Asie-Pacifique dépendra de cette capacité à mesure que les opérateurs cherchent à améliorer l'utilisation du réseau.
Par application : l'eMBB se développe tandis que l'accès sans fil fixe comble les lacunes en matière de haut débit
Le haut débit mobile amélioré (eMBB) représentait 39,91 % de la part régionale de la technologie 5G en 2025. Il reste le premier flux de revenus à grande échelle car les opérateurs se sont initialement concentrés sur la capacité des données grand public. Les marchés avancés tels que le Japon et l'Australie auront besoin de services axés sur les entreprises à mesure que l'adoption grand public arrive à maturité. L'eMBB fournit toujours la capacité réseau nécessaire pour une utilisation intensive des données mobiles. Les communications massives de type machine répondent aux besoins de l'Internet des objets industriel. Les communications ultra-fiables à faible latence prennent en charge les utilisations critiques à mesure que la couverture autonome s'étend. Ces applications élargissent la portée commerciale au-delà des forfaits de données grand public à volume élevé. Elles donnent également aux opérateurs plus d'options de services pour les clients professionnels.
L'accès sans fil fixe (FWA) devrait se développer à un CAGR de 20,92 % de 2026 à 2031 sur le marché de la technologie 5G en Asie-Pacifique. Il peut étendre le haut débit dans les zones rurales et suburbaines où la construction de fibre est difficile à justifier. Les opérateurs utilisent l'accès sans fil fixe pour combiner les actifs des réseaux mobiles avec les offres de haut débit fixe. Ce modèle peut améliorer le cas de revenus pour les investissements en capacité en dehors des centres-villes denses. Il donne également aux ménages et aux petites entreprises une autre voie vers une connectivité à haut débit. Une base de clients d'accès sans fil fixe plus large renforce l'importance d'un débit fiable et d'une qualité de service. Ces exigences peuvent encourager de nouveaux investissements dans les réseaux autonomes. Le lien résultant entre la demande d'accès et l'investissement dans les réseaux soutient le secteur de la technologie 5G en Asie-Pacifique dans les équipements, les logiciels et les services.
Par secteur d'utilisation final : les consommateurs dominent tandis que la fabrication absorbe les investissements dans les réseaux privés
Les utilisateurs grand public détenaient 43,12 % de la part régionale de la technologie 5G en 2025. La Chine, l'Inde, la Corée du Sud et le Japon fournissent les plus grandes bases d'abonnés de la région. L'utilisation grand public soutient l'échelle initiale des revenus des données mobiles et l'utilisation du réseau. La santé, l'automobile, l'énergie et les services publics, les médias et le divertissement, et la sécurité publique et la défense se développent en tant que groupes d'utilisateurs professionnels. Les organisations médiatiques utilisent la connectivité à haut débit pour la diffusion en direct et la production en réalité augmentée. Les utilisateurs de la sécurité publique peuvent appliquer la connectivité à faible latence aux communications critiques. La demande des entreprises oblige les opérateurs à fournir des performances plus adaptées que les forfaits grand public de masse. La part des consommateurs devrait diminuer progressivement à mesure que les contrats de réseaux privés et la connectivité gérée ajoutent davantage de revenus d'entreprise. Ce changement peut réduire la dépendance aux forfaits de données grand public comme seule source de rendements commerciaux.
La fabrication devrait se développer à un CAGR de 19,67 % dans la valeur du segment régional de 2026 à 2031. Les investissements dans l'automatisation, la politique industrielle et les résultats pratiques des déploiements soutiennent la demande. Les fabricants ont besoin de systèmes de communication capables de connecter les machines, les capteurs, les travailleurs et les données opérationnelles. Tech Mahindra, en partenariat avec Bharti Airtel, a déployé un réseau 5G privé dans l'usine Chakan de Mahindra Auto en Inde pour prendre en charge l'analyse en temps réel et la robotique connectée. La GSMA a documenté des déploiements 4G et 5G privés par Indosat Ooredoo Hutchison dans des champs pétrolifères, des mines, des usines et des sites logistiques indonésiens. Ces projets ont atteint une couverture de 99 % à 100 % et ont réduit les temps d'arrêt opérationnels de près de 30 %. Ces résultats opérationnels peuvent renforcer le cas commercial pour les futurs déploiements industriels. Les fabricants peuvent les utiliser pour évaluer la connectivité parallèlement à l'efficacité de la production et à la résilience opérationnelle.
Par architecture réseau : le NSA ancre l'échelle tandis que le SA entraîne un changement de monétisation
Le NSA détenait 57,59 % de la part régionale de la technologie 5G en 2025. Les opérateurs ont utilisé les cœurs de réseau 4G établis pour soutenir les premiers déploiements radio 5G. Cette approche a permis une large couverture grand public sans remplacement immédiat du cœur de réseau. Elle a réduit le risque de transition pendant que les opérateurs construisaient encore une couverture radio nationale. NTT DOCOMO, KDDI, SoftBank et Rakuten Mobile ont d'abord privilégié la stabilité nationale au Japon. Le NSA reste adapté aux services eMBB et aux marchés qui étendent encore leur couverture. Il offre aux opérateurs une voie pratique là où le besoin immédiat est la capacité plutôt que de nouvelles fonctions réseau. Rakuten Mobile a sélectionné Cisco Systems, Inc., Nokia Corporation et F5 pour son réseau 5G autonome en 2025. La configuration multi-fournisseurs met en évidence le travail d'intégration associé à une architecture autonome.
Le SA devrait se développer à un CAGR de 20,12 % sur le marché de la technologie 5G en Asie-Pacifique de 2026 à 2031. Il prend en charge les services à faible latence, les réseaux privés, le découpage du réseau et une assurance de service plus adaptée. Ces fonctions peuvent aider les opérateurs à développer des offres d'entreprise qui nécessitent des performances réseau spécifiques. La Corée du Sud a exigé que les stations de base 5G se connectent aux équipements de cœur de réseau autonomes d'ici 2026. Singapour a achevé la migration des clients du NSA vers le SA en 2026, M1 et StarHub ayant achevé la transition. La Chine avait une part d'échantillon autonome de 80,9 % au quatrième trimestre 2025, plus de 10 millions d'abonnés 5G-Advanced et plus de 64 000 réseaux privés d'entreprise. La migration vers le réseau autonome peut augmenter les besoins d'intégration à court terme. Elle donne aux opérateurs une base pour des offres de qualité entreprise et un contrôle qualité plus cohérent.
Analyse géographique
La Chine détenait 50,82 % de la part du marché de la technologie 5G en Asie-Pacifique en 2025. Le pays avait installé 4,84 millions de stations de base 5G à la fin de 2025. La GSMA a projeté 194,1 milliards USD de dépenses d'investissement réseau par les opérateurs mobiles chinois entre 2025 et 2030. Elle a également projeté 1,8 milliard de connexions 5G en Chine d'ici 2030.
L'Inde devrait se développer à un CAGR de 20,85 % dans la valeur du segment régional de 2026 à 2031. Le pays devrait avoir plus de 1,1 milliard d'abonnements 5G d'ici la fin de 2031, représentant un taux de pénétration des abonnements de 81 %. Le TRAI a émis des recommandations d'enchères de spectre en février 2026 couvrant 11 789,15 MHz sur 9 bandes.
L'Australie et la Nouvelle-Zélande sont des marchés avancés avec des stratégies de spectre et de réseau différentes. La Nouvelle-Zélande a achevé les arrêts de la 2G et de la 3G au début de 2026, libérant des ressources pour la densification 5G. Singapour a achevé la migration des clients du NSA vers le SA en 2026. Le Vietnam a atteint 10 Gbps lors d'un essai en direct 5G-Advanced en 2025 et disposait de 30 000 stations 5G couvrant 90 % de sa zone extérieure à la fin de 2025. L'Indonésie et la Thaïlande restent affectées par les contraintes de la bande médiane, bien que de nouvelles enchères et la modernisation soutiennent de nouveaux déploiements.
Paysage concurrentiel
Le marché de la technologie 5G en Asie-Pacifique est consolidé dans les réseaux d'accès radio et l'infrastructure du cœur de réseau. Huawei, Ericsson, Nokia, ZTE et Samsung représentaient 95 % des revenus mondiaux des réseaux d'accès radio au premier semestre 2026. Huawei est resté le plus fort en Chine et a conservé une présence substantielle en Asie du Sud-Est. Ericsson a sécurisé des accords d'approvisionnement avec SoftBank, KDDI et NTT DOCOMO en 2026.
La concurrence s'étend aux logiciels, à l'intégration et aux services gérés sur le marché de la technologie 5G en Asie-Pacifique. Les fournisseurs d'Open RAN tels que Mavenir et Parallel Wireless cherchent des opportunités en Inde et en Asie du Sud-Est. NEC Corporation et NTT DOCOMO ont lancé le premier cœur de réseau 5G commercial du Japon sur Amazon Web Services en mars 2026. Leur projet a utilisé l'infrastructure en tant que code et des méthodes de construction de réseau automatisées. Cette approche montre comment les modèles opérationnels basés sur le cloud font partie du positionnement concurrentiel.
Le marché de la technologie 5G en Asie-Pacifique offre des opportunités dans l'intégration Open RAN, les services gérés 5G privés et les logiciels de cœur de réseau natifs du cloud. Qualcomm a présenté le système modem-RF Dragonwing X105 au MWC 2026 avec la prise en charge de la version 19 du 3GPP. MediaTek et Samsung ont achevé un test de configuration de liaison montante 3Tx à 5 couches en juin 2026 en utilisant le modem M90 et le RAN virtualisé de Samsung. Les opérateurs évalueront les performances, la consommation d'énergie, les capacités d'intégration et la confiance dans la chaîne d'approvisionnement lors du choix des partenaires. Les plus grands fournisseurs restent solides, mais les architectures basées sur les logiciels créent de la place pour des prestataires spécialisés.
Leaders du secteur de la technologie 5G en Asie-Pacifique
Huawei Technologies Co., Ltd.
Telefonaktiebolaget LM Ericsson (Ericsson)
Nokia Corporation
ZTE Corporation
Samsung Electronics Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : 1Finity, une société Fujitsu Limited, a annoncé le déploiement commercial de radios 5G Open RAN compactes dans le réseau national de Rakuten Mobile, Inc. au Japon, achevé en mai 2026. Les radios à haute efficacité énergétique assurent la densification du réseau 5G sous-6 GHz (3,7 GHz) à travers le Japon, sur la base du plan de déploiement annoncé par Rakuten Mobile, Inc. et Fujitsu Limited en mars 2025.
- Juin 2026 : Nokia Corporation et Indosat Ooredoo Hutchison ont signé un accord de modernisation 5G national en Indonésie, déployant les familles de radios Habrok et Pandion de Nokia avec une automatisation pilotée par l'IA. L'accord, soutenu par le partenariat Nokia-NVIDIA AI-RAN, cible le déploiement 5G en basse bande sur l'ensemble du réseau et la 5G en bande médiane couvrant environ 80 % du réseau sur les 3,5 prochaines années, avec des essais sur le terrain en direct sur le réseau d'Indosat prévus d'ici fin 2026 et un déploiement commercial AI-RAN attendu en 2027.
- Mai 2026 : Optus et Ericsson ont réalisé une première mondiale sur un réseau 5G SA commercial en direct en Australie, une agrégation de porteuses de 180 MHz sur les bandes de spectre 2,3 GHz et 3,5 GHz, atteignant des vitesses de liaison descendante de pointe de 3,4 Gbps en utilisant des appareils commerciaux disponibles dans le commerce, dont le Samsung Galaxy S26 Ultra.
- Mars 2026 : Ericsson a signé un accord-cadre pluriannuel avec SoftBank Corp. au Japon pour déployer des solutions de cœur de réseau 5G double mode natif du cloud, migrant les fonctions de gestion des accès et de la mobilité, de passerelle vocale et de contrôle des politiques à l'échelle nationale vers une architecture conteneurisée sur le CNIS d'Ericsson, et renforçant les bases de SoftBank pour les cas d'usage 5G-Advanced.


Périmètre du rapport sur le marché de la technologie 5G en Asie-Pacifique
Les revenus du marché de la technologie 5G en Asie-Pacifique sont générés par la vente de matériel réseau 5G, de licences et d'abonnements logiciels, de déploiement et d'intégration de réseaux, de services gérés et professionnels, de maintenance et d'autres solutions de connectivité 5G prenant en charge les applications eMBB, FWA, mMTC et URLLC dans les secteurs des consommateurs, de la fabrication, de la santé, de l'automobile, de l'énergie et des services publics, des médias et du divertissement, et de la sécurité publique et de la défense.
Le rapport sur le marché de la technologie 5G en Asie-Pacifique est segmenté par composant (matériel, logiciel et services), bande de spectre (sous-6 GHz, ondes millimétriques et hybride (sous-6 GHz et ondes millimétriques)), application (haut débit mobile amélioré (eMBB), accès sans fil fixe (FWA), communications massives de type machine (mMTC) et communications ultra-fiables à faible latence (URLLC)), secteur d'utilisation final (consommateurs, fabrication, santé, automobile, énergie et services publics, médias et divertissement, et sécurité publique et défense), architecture réseau (autonome (SA) et non autonome (NSA)), et pays (Chine, Japon, Inde, Corée du Sud, Australie et Nouvelle-Zélande, et reste de l'Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Sous-6 GHz |
| Ondes millimétriques |
| Hybride (sous-6 GHz et ondes millimétriques) |
| Haut débit mobile amélioré (eMBB) |
| Accès sans fil fixe (FWA) |
| Communications massives de type machine (mMTC) |
| Communications ultra-fiables à faible latence (URLLC) |
| Consommateurs |
| Fabrication |
| Santé |
| Automobile |
| Énergie et services publics |
| Médias et divertissement |
| Sécurité publique et défense |
| Autonome (SA) |
| Non autonome (NSA) |
| Chine |
| Japon |
| Inde |
| Corée du Sud |
| Australie et Nouvelle-Zélande |
| Reste de l'Asie-Pacifique |
| Par composant | Matériel |
| Logiciel | |
| Services | |
| Par bande de spectre | Sous-6 GHz |
| Ondes millimétriques | |
| Hybride (sous-6 GHz et ondes millimétriques) | |
| Par application | Haut débit mobile amélioré (eMBB) |
| Accès sans fil fixe (FWA) | |
| Communications massives de type machine (mMTC) | |
| Communications ultra-fiables à faible latence (URLLC) | |
| Par secteur d'utilisation final | Consommateurs |
| Fabrication | |
| Santé | |
| Automobile | |
| Énergie et services publics | |
| Médias et divertissement | |
| Sécurité publique et défense | |
| Par architecture réseau | Autonome (SA) |
| Non autonome (NSA) | |
| Par pays | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie et Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la technologie 5G en Asie-Pacifique ?
Le marché de la technologie 5G en Asie-Pacifique était évalué à 80,22 milliards USD en 2025, s'établit à 94,85 milliards USD en 2026 et devrait atteindre 221,18 milliards USD d'ici 2031. Cela reflète un CAGR prévisionnel de 18,45 % durant 2026-2031, soutenu par des investissements continus dans la couverture, la capacité et les plateformes de services.
Qu'est-ce qui stimule l'adoption de la 5G en Asie-Pacifique ?
La disponibilité des appareils, la migration vers un cœur de réseau natif du cloud, les déploiements de réseaux 5G privés, l'approvisionnement en Open RAN et les mises à niveau 5G-Advanced soutiennent l'adoption. La disponibilité du spectre, l'efficacité énergétique et les rendements pour les entreprises façonneront le rythme du déploiement dans les pays présentant des conditions d'infrastructure et des priorités réglementaires différentes.
Quel composant est en tête des dépenses en technologie 5G en Asie-Pacifique ?
Le matériel était en tête avec une part de 49,60 % en 2025, soutenu par les équipements radio, les antennes actives et les équipements d'accès sans fil fixe. Les services devraient se développer à un CAGR de 19,61 % car les opérateurs ont besoin de déploiement, d'intégration, de support géré, de tests réseau, d'optimisation continue, d'intégration de la sécurité et de support technique tout au long de la durée de vie opérationnelle complète des systèmes déployés.
Quelle application se développe le plus rapidement jusqu'en 2031 ?
L'accès sans fil fixe devrait se développer à un CAGR de 20,92 %, car les opérateurs étendent la couverture haut débit dans les zones où le déploiement de la fibre est difficile. L'accès sans fil fixe encourage également les investissements dans une capacité fiable et une architecture autonome, en particulier là où les opérateurs utilisent les réseaux mobiles pour fournir un accès haut débit fixe.
Quel pays devrait se développer le plus rapidement jusqu'en 2031 ?
L'Inde devrait se développer à un CAGR de 20,85 % de 2026 à 2031, soutenue par une adoption rapide des abonnés et un déploiement plus large de l'accès sans fil fixe. Elle a dépassé 500 millions d'abonnements 5G au premier trimestre 2026, créant une base plus large pour les services de haut débit grand public et de connectivité d'entreprise.
Pourquoi la 5G autonome est-elle importante pour les opérateurs ?
La 5G autonome prend en charge les services à faible latence, les réseaux privés, le découpage du réseau et une assurance de service adaptée pour les utilisateurs professionnels. Elle peut aider les opérateurs à aller au-delà des forfaits de données grand public et à répondre à des exigences de connectivité plus spécialisées pour les utilisateurs industriels, du secteur public et des entreprises.
Dernière mise à jour de la page le:



