
Tamanho e Participação do Mercado de Serviços de Restauração após Desastres da ASEAN
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
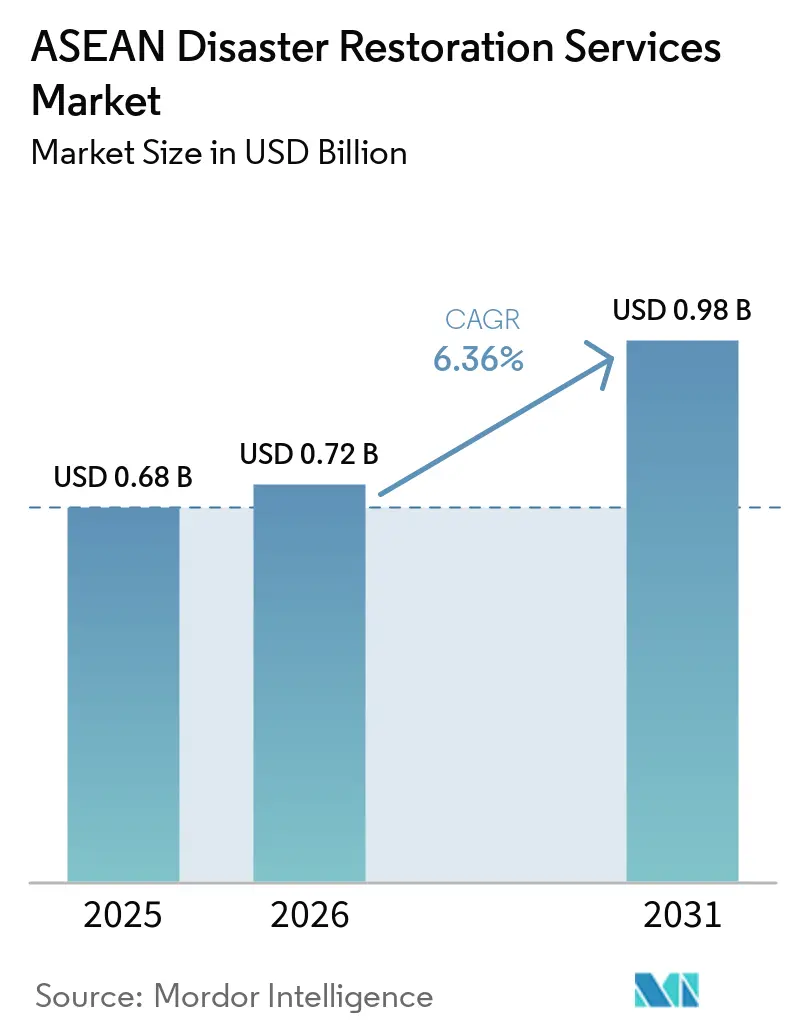
| Tamanho do mercado no ano base (2025) | 0.68 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.72 Bilhões de dólares |
| Tamanho do Mercado (2031) | 0.98 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.36 % |
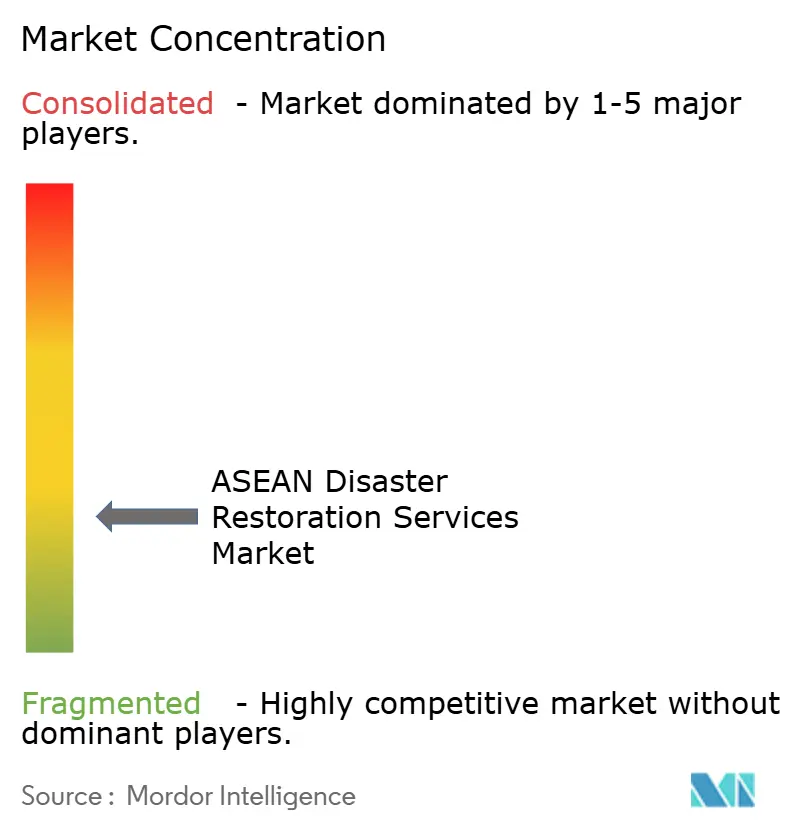
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Restauração após Desastres da ASEAN por Mordor Intelligence
O tamanho do mercado de serviços de restauração após desastres da ASEAN foi avaliado em 0,68 bilhões de USD em 2025 e estima-se que cresça de 0,72 bilhões de USD em 2026 para atingir 0,98 bilhões de USD até 2031, a um CAGR de 6,36% durante o período de previsão (2026-2031).
Inundações, tufões, tempestades e danos por água relacionados continuam sendo a principal fonte de demanda em toda a região, pois afetam tanto os edifícios quanto os conteúdos necessários para que residências e empresas funcionem. O mercado de serviços de restauração após desastres da ASEAN também se beneficia à medida que os ativos urbanos e industriais se concentram cada vez mais em locais expostos, aumentando o valor do trabalho de recuperação após um evento danoso e aumentando a necessidade de contratantes especializados com equipamentos confiáveis e equipes treinadas nas áreas afetadas, clusters de propriedades e locais operacionais essenciais. Seguros formais e programas públicos de recuperação estão tornando a seleção de contratantes mais estruturada em vários países, particularmente onde são exigidos trabalhos técnicos documentados, tempos de resposta definidos e requisitos formais de qualificação. As redes internacionais estão melhor posicionadas para perdas industriais complexas, enquanto os fornecedores locais continuam sendo importantes para atribuições residenciais e comerciais menores, que valorizam preço, proximidade, serviço local familiar e relacionamentos diretos com proprietários de imóveis. Escassez de mão de obra, acesso a equipamentos, penetração desigual de seguros e reparos informais continuam a limitar a conversão de danos físicos causados por desastres em receita formal de restauração, especialmente em cidades secundárias e locais insulares após eventos regionais graves de desastres a cada ano.
Principais Conclusões do Relatório
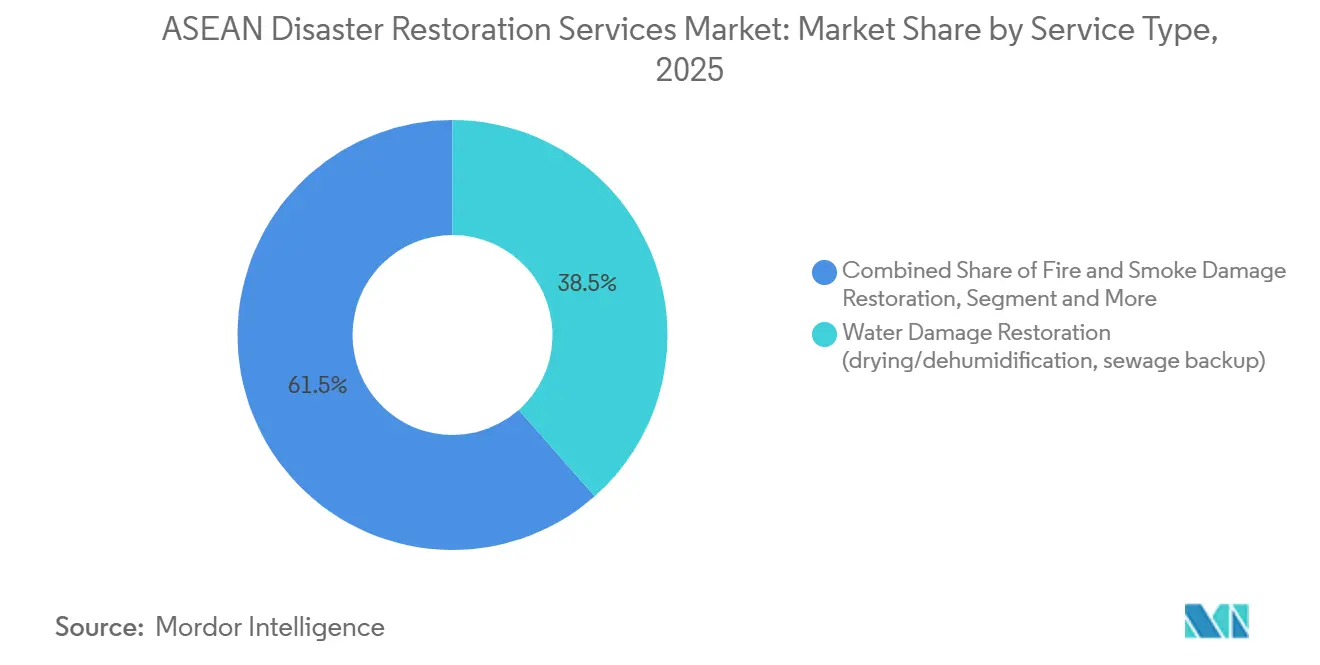
- Por tipo de serviço, a restauração de danos por água deteve 38,5% do tamanho do mercado de serviços de restauração após desastres da ASEAN em 2025, enquanto a categoria outros está prevista para expandir a um CAGR de 7,3% até 2031.
- Por aplicação, os clientes comerciais e industriais responderam por 54,0% da participação do mercado de serviços de restauração após desastres da ASEAN em 2025, enquanto a restauração residencial está prevista para crescer a um CAGR de 7,1% até 2031.
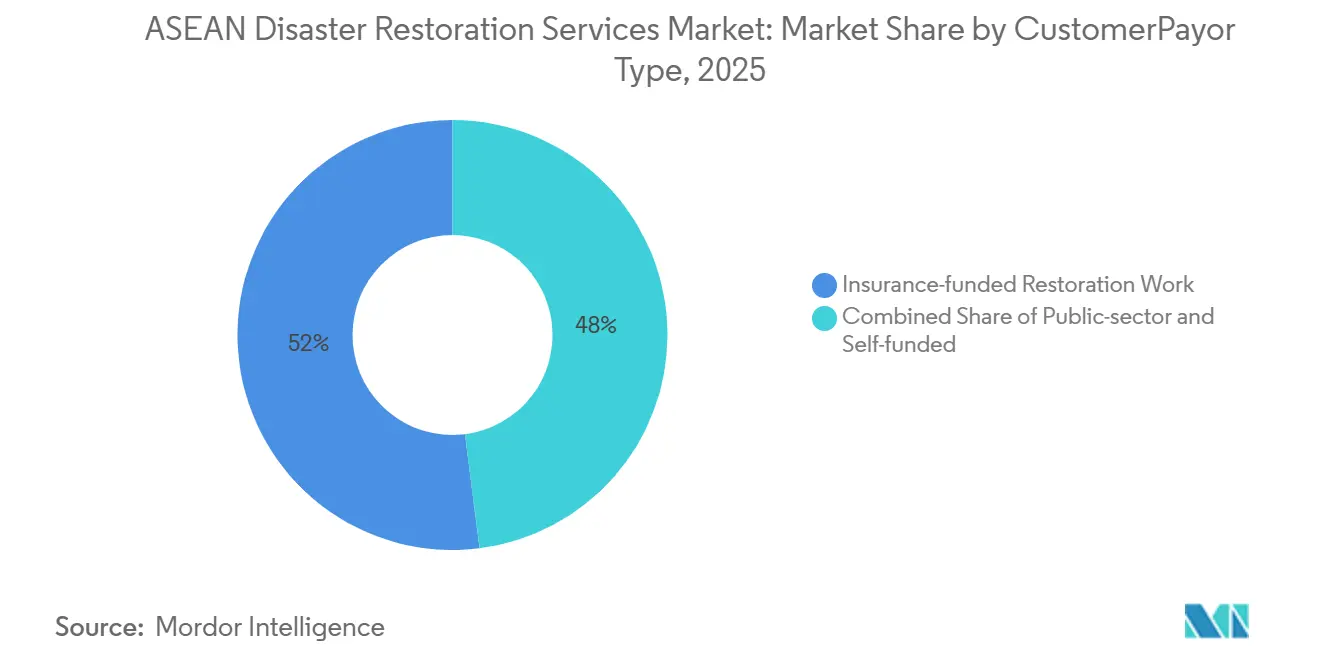
- Por tipo de cliente e pagador, o trabalho financiado por seguro representou 52,0% do tamanho do mercado de serviços de restauração após desastres da ASEAN em 2025, enquanto o trabalho financiado pelo setor público e pelo governo está previsto para crescer a um CAGR de 7,6% até 2031.
- Por geografia, a Indonésia deteve 27% da receita do mercado em 2025, enquanto o Restante da ASEAN está previsto para crescer a um CAGR de 6,8% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Serviços de Restauração após Desastres da ASEAN
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento de Perdas por Inundações, Tufões e Condições Climáticas Extremas | +2.1% | Indonésia, Filipinas, Vietnã, Tailândia, Malásia | Curto prazo (≤ 2 anos) |
| Urbanização e Concentração de Propriedades de Alto Valor | +1.4% | Indonésia, Vietnã, Filipinas, Tailândia | Médio prazo (2-4 anos) |
| Expansão Industrial, Logística e de Infraestrutura Crítica | +1.1% | Malásia, Vietnã, Indonésia, Tailândia | Médio prazo (2-4 anos) |
| Aumento da Demanda Vinculada a Seguros e Profissionalização de Sinistros | +0.8% | Singapura, Malásia, Tailândia, Filipinas | Médio prazo (2-4 anos) |
| Adoção de Avaliação Digital de Danos e Monitoramento de Umidade | +0.5% | ASEAN, com ganhos iniciais em Singapura, Malásia e Vietnã urbano | Longo prazo (≥ 4 anos) |
| Lacunas de Capacidade Especializada em Cidades Secundárias e Ilhas | +0.3% | Cidades secundárias da Indonésia, Filipinas e Vietnã | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Perdas por Inundações, Tufões e Condições Climáticas Extremas
Inundações, tufões e tempestades tropicais criam a base de demanda mais direta para o mercado de serviços de restauração após desastres da ASEAN, pois água, vento e detritos podem afetar edifícios em vários países durante a mesma estação. Eventos consecutivos podem deixar o solo saturado e as defesas contra inundações sob pressão por períodos prolongados, tornando as propriedades mais vulneráveis a infiltrações adicionais de água. Esse padrão pode danificar mais edifícios, ampliar a área afetada e complicar o acesso a residências, locais comerciais, instalações industriais e infraestrutura pública. As equipes de restauração devem então gerenciar secagem, desumidificação, remoção de detritos, limpeza e trabalhos de controle de mofo em muitos locais com tempo limitado e equipes disponíveis. O mercado de serviços de restauração após desastres da ASEAN é afetado não apenas pelo número de eventos, mas também pelo seu momento, localização e se ocorrem em rápida sucessão. Intervalos curtos entre desastres podem sobrecarregar as equipes, prolongar os prazos de conclusão, atrasar o acesso a equipamentos e aumentar o valor do trabalho necessário em cada estrutura danificada.
Urbanização e Crescente Concentração de Propriedades de Alto Valor
O desenvolvimento urbano está concentrando propriedades residenciais, comerciais e industriais valiosas em locais costeiros e ribeirinhos expostos a condições recorrentes de inundação e tempestade. Essa concentração aumenta o custo de restauração de um único distrito danificado após um evento grave, pois propriedades mais caras e mais ocupantes podem ser afetados simultaneamente. Jacarta ilustra o problema porque uma grande parcela da atividade econômica da Indonésia está localizada em sua área metropolitana, onde a perturbação relacionada a inundações pode afetar uma ampla gama de ativos. Condomínios de alto padrão e residências de marca agregam materiais especializados, acabamentos, instalações e conteúdos que exigem uma recuperação mais cuidadosa do que os trabalhos básicos de reparo. O mercado de serviços de restauração após desastres da ASEAN, portanto, ganha demanda com o aumento do valor dos ativos em risco, e não apenas com a frequência dos eventos. A maior densidade habitacional também pode aumentar o número de domicílios que necessitam de remoção profissional de água, limpeza, secagem e remediação de mofo após inundações em bairros.
Expansão Industrial, Logística e de Infraestrutura Crítica
Parques industriais, armazéns, centros de dados e instalações de manufatura avançada estão se expandindo por toda a ASEAN, adicionando instalações maiores com requisitos operacionais complexos. Essas instalações contêm maquinário, eletrônicos sensíveis, ambientes controlados e sistemas que não podem ser restaurados apenas por métodos gerais de reparo. A interrupção dos negócios pode ser significativa quando uma instalação permanece fechada após danos por inundação, incêndio ou tempestade, pois o tempo de inatividade pode afetar a produção, o estoque, a logística e os compromissos contratuais. A Zona Econômica Especial Johor-Singapura, na Malásia, atraiu MYR 66,1 bilhões (16,31 bilhões de USD) em compromissos de investimento até o final de 2025, o que aumenta a concentração de ativos industriais expostos. O mercado de serviços de restauração após desastres da ASEAN é apoiado quando os operadores necessitam de secagem em ambiente climatizado, controle de contaminação, avaliação documentada e recuperação de equipamentos técnicos. Esses requisitos favorecem fornecedores capazes de atender a condições rigorosas do local, requisitos das seguradoras e à necessidade de restaurar as operações com danos adicionais mínimos.
Aumento da Demanda Vinculada a Seguros e Profissionalização de Sinistros
Seguradoras e peritos de sinistros utilizam cada vez mais redes de contratantes preferenciais para melhorar a conformidade técnica, a velocidade de resposta, a documentação do serviço e a comunicação com os segurados. Esses arranjos oferecem às empresas de restauração qualificadas uma rota mais previsível para atribuições após uma perda, particularmente em sinistros comerciais e residenciais de maior valor. Singapura e Tailândia fornecem exemplos mais desenvolvidos de práticas formais de seguros não-vida na região.[1]Secretariado da ASEAN, "Financiamento de Risco de Desastres e Seguros no Sudeste Asiático: Tendências, Desafios e Abordagens Estratégicas," Secretariado da ASEAN, asean.org O mercado de serviços de restauração após desastres da ASEAN pode se beneficiar quando as seguradoras envolvem os parceiros de restauração mais cedo no processo de sinistros, antes que danos adicionais por umidade ou interrupção dos negócios aumentem os custos. Essa abordagem pode limitar danos adicionais à propriedade, fornecer um escopo de trabalho mais claro e ajudar as seguradoras a controlar o custo final de um sinistro.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Penetração Desigual de Seguros e Ônus de Pagamento Direto | -1.3% | Indonésia, Vietnã, Mianmar, Camboja, Laos | Curto prazo (≤ 2 anos) |
| Escassez de Técnicos Certificados e Equipes de Resposta a Catástrofes | -0.9% | Mercados centrais da ASEAN, com déficits agudos em cidades secundárias e ilhas | Médio prazo (2-4 anos) |
| Concorrência Informal Fragmentada e Padrões de Serviço Inconsistentes | -0.6% | Indonésia, Filipinas, Vietnã, Mianmar | Médio prazo (2-4 anos) |
| Mobilização, Dependência de Importações e Gargalos de Equipamentos | -0.5% | Ilhas externas da Indonésia, Filipinas e Mianmar | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Penetração Desigual de Seguros e Alto Ônus de Pagamento Direto
A baixa penetração de seguros limita a parcela dos danos causados por desastres que pode ser convertida em atribuições formais de restauração. O Secretariado da ASEAN reportou taxas de penetração de 2025 de 0,24% em Mianmar a 9,9% em Singapura. A Indonésia, o Vietnã e as Filipinas permaneceram abaixo dos níveis observados em mercados de seguros mais maduros. Muitos domicílios afetados e empresas menores, consequentemente, dependem de pagamentos diretos ou reparos informais. As perdas anuais médias por desastres na Indonésia atingiram 31,2 bilhões de USD, enquanto a capacidade de financiamento público era de 750 milhões de USD. O mercado de serviços de restauração após desastres da ASEAN permanece restrito onde o financiamento para recuperação não pode suportar trabalhos de restauração certificados.
Escassez de Técnicos Certificados e Equipes de Resposta a Catástrofes
Técnicos qualificados frequentemente não estão disponíveis quando múltiplos desastres ocorrem em vários países simultaneamente. A avaliação da RedR UK de 2025 após o terremoto de Mianmar identificou escassez entre engenheiros, avaliadores, supervisores, pedreiros e carpinteiros. A lacuna é mais pronunciada em cidades secundárias, locais insulares e áreas com sistemas formais de treinamento limitados. A implantação transfronteiriça também é difícil porque o reconhecimento de competências dos trabalhadores é fragmentado em toda a ASEAN.[2]Organização Internacional do Trabalho, "Promovendo a Mobilidade, o Reconhecimento e o Desenvolvimento de Competências na ASEAN," Organização Internacional do Trabalho, ilo.org O mercado de serviços de restauração após desastres da ASEAN pode perder trabalho quando equipes treinadas e equipamentos adequados não conseguem chegar durante o período inicial de recuperação. A escassez de mão de obra também eleva o custo de manutenção de equipes em conformidade ao longo do ano.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Danos por Água Lidera Enquanto a Restauração de Conteúdos se Expande
A restauração de danos por água deteve 38,5% da participação do mercado de serviços de restauração após desastres da ASEAN em 2025, tornando-a a maior categoria de serviços em toda a região. Inundações e tufões criam uma necessidade constante de secagem, desumidificação, limpeza e prevenção de mofo após a entrada de água em residências, locais de trabalho e edifícios públicos. A infiltração de água pode afetar estruturas, acabamentos, móveis, sistemas elétricos, materiais armazenados e espaços internos no mesmo local. Essas perdas relacionadas aumentam o escopo do trabalho após um único evento e exigem ação antes que a umidade cause maior deterioração. A Indonésia registrou pelo menos 604 mortes relacionadas a inundações até dezembro de 2025, refletindo a gravidade contínua da exposição a inundações nas comunidades afetadas. Os clientes comerciais frequentemente necessitam de recuperação rápida porque o fechamento do local pode interromper cronogramas de produção, manuseio de estoque, logística e atendimento ao cliente. Os serviços de incêndio e fumaça continuam relevantes onde falhas elétricas ou sistemas de supressão ativados criam perdas combinadas junto com danos por água. A remediação de mofo segue os danos por água em condições úmidas e pode criar trabalho recorrente após a conclusão da resposta inicial de emergência. O setor de serviços de restauração após desastres da ASEAN deve, portanto, combinar trabalho urgente no local com trabalho detalhado de recuperação de acompanhamento.
A categoria outros, incluindo restauração de conteúdos, embalagem e remoção, limpeza e armazenamento, está prevista para crescer a um CAGR de 7,3% até 2031. O aumento dos valores de conteúdos residenciais e comerciais torna a restauração mais atraente do que a substituição em sinistros onde os itens danificados ainda são recuperáveis. Eletrônicos, eletrodomésticos, documentos, estoque armazenado e equipamentos empresariais especializados podem exigir manuseio, avaliação, limpeza e recuperação separados. Os serviços de embalagem e remoção também protegem os conteúdos móveis enquanto a secagem estrutural e o reparo são concluídos dentro da propriedade afetada. A documentação digital pode facilitar o registro de itens danificados, a manutenção de um arquivo de sinistro claro e o suporte a liquidações de seguros. O Plano Diretor Digital da ASEAN apoia o uso mais amplo de sistemas digitais que podem melhorar os processos de gestão de desastres e o compartilhamento de informações. O mercado de serviços de restauração após desastres da ASEAN tem espaço para desenvolver a recuperação especializada de documentos e eletrônicos onde os clientes possuem bens de maior valor ou registros críticos para os negócios. Esses serviços são especialmente relevantes para instalações industriais, operações logísticas e empresas com uso intensivo de dados e equipamentos sensíveis. Os prestadores de serviços podem se diferenciar quando são capazes de restaurar tanto o edifício quanto os conteúdos internos com manuseio coordenado.
Nota: As participações dos segmentos de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Aplicação: O Trabalho Comercial e Industrial Gera a Maior Receita
Os clientes comerciais e industriais responderam por 54,0% do tamanho do mercado de serviços de restauração após desastres da ASEAN em 2025, conferindo a essa aplicação a maior posição de receita. Seus maiores valores de perda refletem o custo de recuperação de maquinário, estoque, eletrônicos sensíveis, sistemas prediais e áreas operacionais após um evento danoso. Plantas de semicondutores, armazéns, instalações de processamento de alimentos e centros de dados podem enfrentar altos custos durante o tempo de inatividade porque as operações, os cronogramas de fornecimento e os compromissos com clientes são interrompidos. Os planos de restauração para esses locais podem exigir secagem controlada, documentação cuidadosa e controles específicos de contaminação que os trabalhos gerais de reparo podem não fornecer. Os prazos contratuais podem aumentar a pressão para retornar as instalações à operação enquanto se protegem equipamentos, materiais e a segurança do local. A Autoridade de Construção e Construção de Singapura e o Conselho de Desenvolvimento da Indústria da Construção da Malásia moldam as expectativas de qualidade para o trabalho formal de contratantes.[3]Autoridade de Construção e Construção, "Contratantes Registrados e Construtores Licenciados," Autoridade de Construção e Construção, bca.gov.sg Esses requisitos podem reforçar o papel dos fornecedores treinados em trabalhos comerciais segurados onde conformidade e registros são importantes. O mercado de serviços de restauração após desastres da ASEAN é apoiado quando os proprietários industriais atribuem maior valor à velocidade, documentação, competência técnica e tempo de inatividade minimizado. Grandes instalações também podem exigir estreita coordenação entre seguradoras, peritos de sinistros, equipes de gestão do local, especialistas em equipamentos e equipes de restauração.
A restauração residencial está prevista para crescer a um CAGR de 7,1% até 2031. A densidade habitacional urbana aumenta o número de residências expostas quando as inundações afetam um bairro, sistema de drenagem ou corredor fluvial próximo. A adoção gradual de seguros residenciais pode converter mais atividade de reparo em trabalho contratado formal com escopos e documentação mais claros. O Vietnã reportou mais de 337.000 casas desabadas, arrastadas ou gravemente danificadas durante as tempestades severas de 2025. As Filipinas também reportaram mais de 531.000 casas danificadas ou destruídas pelos Tufões Kalmaegi e Fengshen em 2025. Muitos domicílios ainda utilizam fornecedores locais de reparo porque a cobertura formal permanece limitada e os custos imediatos de reparo podem ser difíceis de financiar. Programas habitacionais pós-desastre apoiados pelo governo podem adicionar uma rota de aquisição mais formal na Indonésia e no Vietnã após grandes desastres. O mercado de serviços de restauração após desastres da ASEAN pode se expandir quando esses programas exigirem trabalho documentado, qualificado e oportuno em múltiplas residências danificadas. A demanda residencial permanece mais sensível ao preço do que a demanda comercial, mas sua ampla base de clientes oferece uma oportunidade significativa de longo prazo.
Por Tipo de Cliente e Pagador: O Trabalho Financiado por Seguro Lidera Enquanto o Financiamento Público Cresce
As atribuições financiadas por seguro representaram 52,0% da participação do mercado de serviços de restauração após desastres da ASEAN em 2025, colocando o trabalho direcionado por seguradoras no centro da demanda regional formal. As redes de fornecedores preferenciais e os relacionamentos com peritos de sinistros tornam esse trabalho mais formal, repetível e dependente do desempenho demonstrado do serviço. A Tailândia reportou 5,5% de penetração de seguros não-vida, e a Malásia reportou 5% na revisão de 2025 do Secretariado da ASEAN. A penetração de 9,9% de Singapura a tornou um ponto de referência regional para serviços mais técnicos apoiados por seguradoras e expectativas de contratantes. As seguradoras frequentemente precisam de contratantes que possam documentar danos, responder rapidamente e atender a padrões técnicos e de relatórios especificados. O trabalho autofinanciado atende a domicílios e pequenas empresas fora das redes de seguros, particularmente onde a cobertura é indisponível ou insuficiente. Esse trabalho pode ser mais sensível ao preço e pode exigir especificações de serviço menos formais, mesmo quando os danos físicos são substanciais. O setor de serviços de restauração após desastres da ASEAN é moldado pela diferença entre essas 2 rotas de trabalho e seus diferentes requisitos de aquisição. Os fornecedores que trabalham com seguradoras podem obter indicações constantes, mas devem manter a qualidade, a capacidade de resposta e as práticas de documentação exigidas.
A restauração financiada pelo setor público e pelo governo está prevista para crescer a um CAGR de 7,6% até 2031. Os governos estão aumentando o uso de estruturas formais de recuperação após grandes desastres que afetam infraestrutura, habitação, sistemas de água e instalações públicas. A PT Hutama Karya da Indonésia iniciou trabalhos acelerados de recuperação para estradas e sistemas de água em Aceh em dezembro de 2025. Seu trabalho cobriu 28 locais de projeto e havia atingido 58,78% de progresso físico até agosto de 2026. A aquisição pública pode cobrir estradas danificadas, infraestrutura hídrica, instalações comunitárias e requisitos de reconstrução que se estendem pelas áreas afetadas. As Filipinas possuem arranjos de redução de risco de desastres que incluem ferramentas de financiamento de resposta rápida para necessidades de recuperação. O Vietnã também indicou a intenção de melhorar a cobertura de recuperação além da parcela historicamente financiada pelo governo. O mercado de serviços de restauração após desastres da ASEAN pode se beneficiar de licitações mais formais, orçamentos de recuperação definidos e aquisições que favorecem contratantes qualificados. O trabalho público pode envolver longos ciclos de aquisição, mas fornece uma rota para atribuições maiores em múltiplos locais com objetivos de recuperação pública definidos.
Análise Geográfica
A Indonésia deteve 27% da participação do mercado de serviços de restauração após desastres da ASEAN em 2025, apoiada por sua grande população, ampla exposição a desastres e ampla necessidade de serviços de recuperação em muitas ilhas. O Secretariado da ASEAN reportou perdas anuais médias por desastres de 31,2 bilhões de USD para a Indonésia, contra uma capacidade de financiamento público de 750 milhões de USD, o que deixa grande parte do trabalho de recuperação fora dos canais formais de financiamento. Essa lacuna sustenta práticas informais de reparo, embora os danos por inundações e deslizamentos de terra ainda criem demanda regular por secagem, limpeza, reparo estrutural e controle de mofo. Sua geografia dispersa pode dificultar a implantação de equipes e equipamentos especializados, especialmente após eventos generalizados que afetam mais de 1 local. As Filipinas também enfrentaram perdas anuais médias por desastres de 20,8 bilhões de USD, e sua recorrente atividade de tufões continua a afetar residências, empresas e instalações públicas nas áreas expostas.
O Vietnã teve perdas anuais médias por desastres de 11,4 bilhões de USD na avaliação de 2025 do Secretariado da ASEAN, enquanto sua crescente base de manufatura, logística e eletrônicos está aumentando o valor das propriedades expostas a danos por água e tempestades. A menor penetração de seguros limita a proporção das perdas vietnamitas que podem ser direcionadas a fornecedores formais de restauração, mesmo quando as instalações de produção requerem recuperação especializada. A Malásia é mais organizada para atribuições vinculadas a seguros, e os ativos industriais segurados estão concentrados em Selangor, Johor e Penang, incluindo a crescente Zona Econômica Especial Johor-Singapura. A Tailândia combina 13 bilhões de USD em exposição média anual a perdas com 5,5% de penetração de seguros não-vida, o que apoia um papel maior para o trabalho formal direcionado por seguradoras do que a escala das perdas por si só sugeriria. Mianmar apresenta um perfil de risco diferente, mas grave, porque o terremoto de magnitude 7,7 de março de 2025 causou danos extensos e quase 5.500 mortes, enquanto a penetração de seguros era de apenas 0,24%.
O restante da ASEAN está previsto para crescer a um CAGR de 6,8% até 2031 a partir da menor base geográfica da região, tornando-o o grupo de crescimento mais rápido no mercado de serviços de restauração após desastres da ASEAN. Camboja, Singapura, Laos, Brunei e Timor-Leste têm diferentes níveis de exposição e capacidade, mas Singapura serve como base regional para redes internacionais e modelos de serviço mais formais. Os requisitos de licenciamento e qualidade de Singapura fornecem um ponto de referência para os países vizinhos, enquanto a infraestrutura de restauração menos desenvolvida no Camboja e no Laos deixa espaço para nova capacidade de serviço. Em fevereiro de 2026, a Spectee recebeu apoio do governo japonês para trabalhos de prevenção de desastres e gestão de crises no Vietnã e um estudo de viabilidade na Indonésia, demonstrando o investimento contínuo em ferramentas digitais de resposta regional.
Cenário Competitivo
O mercado de serviços de restauração após desastres da ASEAN é fragmentado porque nenhum único fornecedor detém uma posição dominante em toda a sua geografia. As redes internacionais de restauração competem principalmente por trabalhos industriais complexos e comerciais de grandes perdas, onde a certificação técnica, a mobilização 24 horas por dia, 7 dias por semana e os relacionamentos de fornecedor preferencial com seguradoras são mais importantes. Os contratantes locais e regionais continuam sendo importantes em trabalhos residenciais e comerciais menores porque podem competir em custo, idioma e proximidade com os clientes afetados. Essa diferença cria uma lacuna de preços contínua entre as redes internacionais e os operadores locais, mesmo quando ambos os grupos atendem às mesmas necessidades amplas de recuperação após desastres.
As credenciais formais são uma barreira importante na parcela segurada do mercado de serviços de restauração após desastres da ASEAN, pois o licenciamento CIDB da Malásia e a estrutura BCA de Singapura moldam as expectativas de qualificação dos contratantes. Os fornecedores estabelecidos podem, portanto, obter vantagem para perdas complexas de equipamentos em semicondutores, salas limpas, maquinário e outros que requerem tratamento especializado. Cidades secundárias e locais insulares frequentemente carecem de capacidade pré-posicionada, criando oportunidades para empresas capazes de mobilizar equipes treinadas e equipamentos rapidamente. A integração digital de sinistros e o monitoramento remoto de umidade podem fortalecer o relacionamento de um operador com as seguradoras, melhorando a documentação de danos e as decisões de resposta. Um acordo de fornecedor preferencial com uma seguradora regional pode produzir volume recorrente de atribuições e é difícil de substituir uma vez que os padrões de desempenho tenham sido estabelecidos.
A Pacific Equity Partners e a CPP Investments adquiriram a Johns Lyng Group em outubro de 2025 por AUD 1,3 bilhões (871,19 milhões de USD), sinalizando o valor atribuído a plataformas de restauração vinculadas a seguros em escala. Em maio de 2025, o YCH Group iniciou obras em uma instalação logística automatizada de MYR 500 milhões (123,37 milhões de USD) em Selangor, adicionando um ativo complexo que pode necessitar de recuperação técnica após danos por inundação ou incêndio.[4]Autoridade de Desenvolvimento de Investimentos da Malásia, "YCH Group Inicia Obras na Supply Chain City Malaysia de RM500 Milhões," Autoridade de Desenvolvimento de Investimentos da Malásia, mida.gov.my Em dezembro de 2025, o Mah Sing Group e a KLK Land formaram uma joint venture para um parque industrial de 419 acres em Kulai, Johor, com MYR 2,26 bilhões (557,64 milhões de USD) em valor bruto de desenvolvimento. Em conjunto, esses desenvolvimentos reforçam a oportunidade do mercado de serviços de restauração após desastres da ASEAN em torno de ativos de maior valor em corredores industriais adjacentes a áreas de inundação.
Líderes do Setor de Serviços de Restauração após Desastres da ASEAN
BELFOR Holdings Inc.
Approved Group International
Bright Symphony Sdn Bhd
ServiceMaster Restore
First Onsite Restoration
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A subsidiária da Vestland Bhd, Vestland Infra Sdn Bhd, garantiu um contrato de projeto e construção de mitigação de inundações de MYR 264 milhões (65,14 milhões de USD) no Sungai Golok, Kelantan, Malásia.
- Fevereiro de 2026: A Spectee Inc. recebeu apoio do governo japonês para implantar sua plataforma de prevenção de desastres e gestão de crises Spectee Pro no Vietnã e conduzir um estudo de viabilidade para a Indonésia.
- Outubro de 2025: A Pacific Equity Partners e a CPP Investments concluíram a aquisição da Johns Lyng Group por AUD 1,3 bilhões (871,19 milhões de USD). A aquisição tornou o grupo australiano de serviços de construção e restauração vinculados a seguros uma empresa de capital fechado.
- Setembro de 2025: A MOL Asia Oceania Pte. Ltd. realizou a cerimônia de inauguração de uma fábrica pronta para uso no Parque Industrial Song Khoai em Quang Ninh, Vietnã. O projeto foi desenvolvido por meio do CapitaLand SEA Logistics Fund.


Escopo do Relatório do Mercado de Serviços de Restauração após Desastres da ASEAN
O relatório abrange o mercado de serviços de restauração após desastres da ASEAN por tipo de serviço, aplicação, tipo de cliente e pagador, e geografia. A cobertura de serviços inclui restauração de danos por água, restauração de danos por incêndio e fumaça, remediação de mofo, restauração de tempestades e catástrofes, limpeza de riscos biológicos e trauma, restauração especializada e outros serviços, como recuperação de conteúdos, embalagem e remoção, limpeza e armazenamento. A análise avalia a demanda em propriedades residenciais, comerciais e industriais, juntamente com trabalhos financiados por seguro, autofinanciados e financiados pelo setor público ou governo. A cobertura geográfica inclui Indonésia, Filipinas, Tailândia, Vietnã, Malásia, Mianmar e o restante da ASEAN, incluindo Camboja, Singapura, Laos, Brunei e Timor-Leste. O relatório avalia o tamanho do mercado, o crescimento previsto, os impulsionadores de demanda, as restrições, o desempenho dos segmentos, as condições por país, a dinâmica competitiva e os desenvolvimentos recentes, com previsões apresentadas em USD para 2026-2031.
| Restauração de Danos por Água (secagem/desumidificação, refluxo de esgoto) |
| Restauração de Danos por Incêndio e Fumaça |
| Remediação de Mofo |
| Restauração de Tempestades / Catástrofes (vento, granizo, resposta a inundações, grandes perdas) |
| Limpeza de Riscos Biológicos e Trauma (cena de crime, morte sem assistência, limpeza de infecções) |
| Serviços Especializados |
| Outros (restauração de conteúdos, embalagem e remoção, limpeza, armazenamento, etc.) |
| Residencial |
| Comercial e Industrial |
| Trabalho de Restauração Financiado por Seguro |
| Trabalho de Restauração Autofinanciado / Pagamento Direto |
| Trabalho de Restauração Financiado pelo Setor Público / Governo |
| Indonésia |
| Filipinas |
| Tailândia |
| Vietnã |
| Malásia |
| Mianmar |
| Restante da ASEAN (Mianmar, Camboja, Singapura, Laos, Brunei e Timor-Leste) |
| Por Tipo de Serviço | Restauração de Danos por Água (secagem/desumidificação, refluxo de esgoto) |
| Restauração de Danos por Incêndio e Fumaça | |
| Remediação de Mofo | |
| Restauração de Tempestades / Catástrofes (vento, granizo, resposta a inundações, grandes perdas) | |
| Limpeza de Riscos Biológicos e Trauma (cena de crime, morte sem assistência, limpeza de infecções) | |
| Serviços Especializados | |
| Outros (restauração de conteúdos, embalagem e remoção, limpeza, armazenamento, etc.) | |
| Por Aplicação | Residencial |
| Comercial e Industrial | |
| Por Tipo de Cliente/Pagador | Trabalho de Restauração Financiado por Seguro |
| Trabalho de Restauração Autofinanciado / Pagamento Direto | |
| Trabalho de Restauração Financiado pelo Setor Público / Governo | |
| Por Geografia | Indonésia |
| Filipinas | |
| Tailândia | |
| Vietnã | |
| Malásia | |
| Mianmar | |
| Restante da ASEAN (Mianmar, Camboja, Singapura, Laos, Brunei e Timor-Leste) |


Principais Questões Respondidas no Relatório
O que está impulsionando a demanda por serviços de restauração após desastres na ASEAN?
Inundações, tufões, danos por tempestades, desenvolvimento urbano mais denso e crescimento de ativos industriais são os fatores centrais de demanda.
Qual tipo de serviço lidera a receita regional?
A restauração de danos por água liderou com 38,5% da receita em 2025.
Qual grupo de clientes gera a maior receita de restauração?
Os clientes comerciais e industriais geraram 54,0% da receita em 2025 porque suas perdas frequentemente envolvem ativos de alto custo e tempo de inatividade.
Por que o seguro é importante para os fornecedores de restauração?
O trabalho financiado por seguro representou 52,0% da receita em 2025 e fornece rotas formais de indicação de contratantes por meio de redes de seguradoras e peritos de sinistros.
Qual aplicação está crescendo mais rapidamente até 2031?
A restauração residencial está prevista para crescer a um CAGR de 7,1% até 2031 à medida que a densidade habitacional urbana e a conscientização sobre seguros aumentam.
Qual geografia está se expandindo mais rapidamente?
O restante da ASEAN está previsto para crescer a um CAGR de 6,8% até 2031 a partir de uma base menor.
Página atualizada pela última vez em:



