
Größe und Marktanteil des ASEAN-Marktes für Katastrophenschutz- und Wiederherstellungsdienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.68 Milliarden US-Dollar |
| Marktgröße (2026) | 0.72 Milliarden US-Dollar |
| Marktgröße (2031) | 0.98 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.36 % |
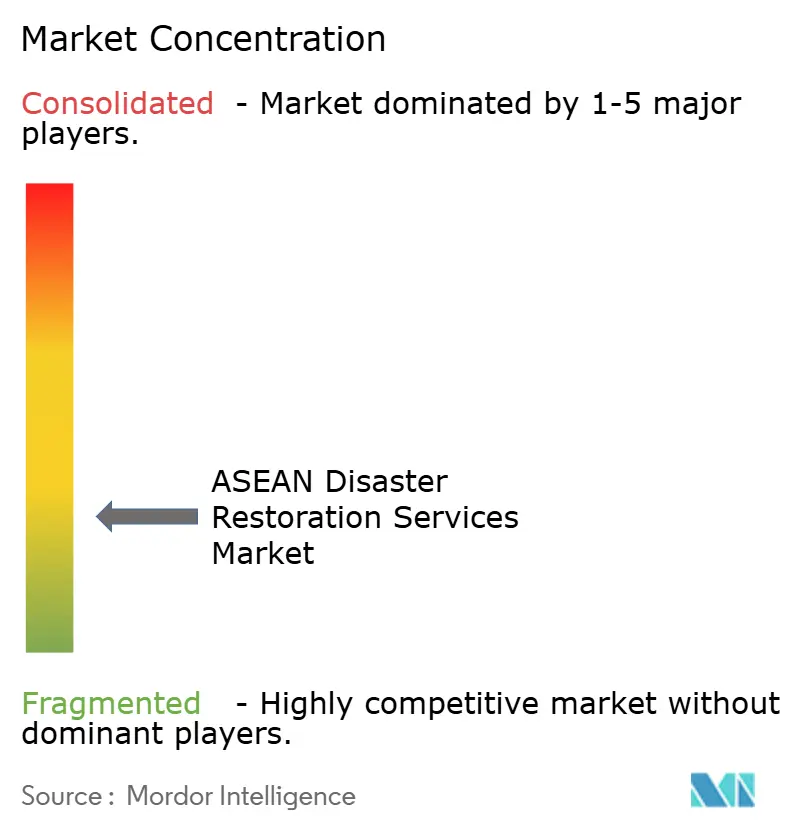
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des ASEAN-Marktes für Katastrophenschutz- und Wiederherstellungsdienstleistungen von Mordor Intelligence
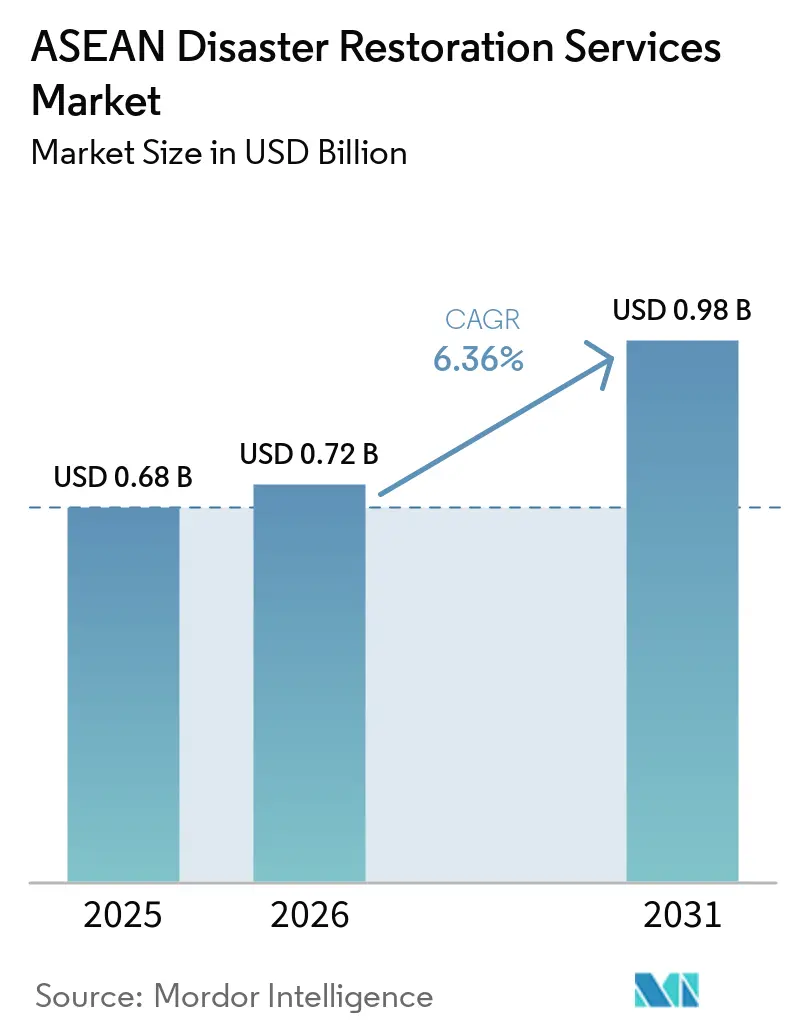
Die Marktgröße des ASEAN-Marktes für Katastrophenschutz- und Wiederherstellungsdienstleistungen wurde im Jahr 2025 auf 0,68 Milliarden USD geschätzt und soll von 0,72 Milliarden USD im Jahr 2026 auf 0,98 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,36 % während des Prognosezeitraums (2026–2031).
Überschwemmungen, Taifune, Stürme und damit verbundene Wasserschäden bleiben die zentrale Nachfragequelle in der gesamten Region, da sie sowohl Gebäude als auch die für den Betrieb von Haushalten und Unternehmen erforderlichen Inhalte betreffen. Der ASEAN-Markt für Katastrophenschutz- und Wiederherstellungsdienstleistungen profitiert auch davon, dass städtische und industrielle Vermögenswerte zunehmend in exponierten Lagen konzentriert werden, was den Wert von Wiederherstellungsarbeiten nach einem Schadensereignis erhöht und den Bedarf an spezialisierten Auftragnehmern mit zuverlässiger Ausrüstung und geschulten Einsatzkräften in betroffenen Gebieten, Immobilienclustern und wichtigen Betriebsstandorten steigert. Formelle Versicherungs- und öffentliche Wiederherstellungsprogramme gestalten die Auftragnehmerauswahl in mehreren Ländern strukturierter, insbesondere dort, wo dokumentierte technische Arbeiten, definierte Reaktionszeiten und formelle Qualifikationsanforderungen vorgeschrieben sind. Internationale Netzwerke sind für komplexe Industrieschäden besser positioniert, während lokale Anbieter für Wohn- und kleinere Gewerbeaufträge wichtig bleiben, bei denen Preis, Nähe, vertrauter lokaler Service und direkte Beziehungen zu Immobilieneigentümern geschätzt werden. Personalengpässe, eingeschränkter Gerätezugang, ungleichmäßige Versicherungsdurchdringung und informelle Reparaturen schränken weiterhin die Umwandlung physischer Katastrophenschäden in formelle Wiederherstellungseinnahmen ein, insbesondere in Sekundärstädten und Insellagen nach schweren regionalen Katastrophenereignissen im Jahresverlauf.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart hielt die Wasserschadenbeseitigung im Jahr 2025 einen Anteil von 38,5 % an der Marktgröße des ASEAN-Marktes für Katastrophenschutz- und Wiederherstellungsdienstleistungen, während die Kategorie „Sonstige” bis 2031 voraussichtlich mit einer CAGR von 7,3 % wachsen wird.
- Nach Anwendung entfielen im Jahr 2025 54,0 % des Marktanteils des ASEAN-Marktes für Katastrophenschutz- und Wiederherstellungsdienstleistungen auf Gewerbe- und Industriekunden, während die Wiederherstellung von Wohngebäuden bis 2031 voraussichtlich mit einer CAGR von 7,1 % wachsen wird.
- Nach Kunden- und Zahlertyp entfielen im Jahr 2025 52,0 % der Marktgröße des ASEAN-Marktes für Katastrophenschutz- und Wiederherstellungsdienstleistungen auf versicherungsfinanzierte Arbeiten, während öffentliche und staatlich finanzierte Arbeiten bis 2031 voraussichtlich mit einer CAGR von 7,6 % wachsen werden.
- Nach Geografie hielt Indonesien im Jahr 2025 einen Anteil von 27 % am Marktumsatz, während das übrige ASEAN bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im ASEAN-Markt für Katastrophenschutz- und Wiederherstellungsdienstleistungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verluste durch Überschwemmungen, Taifune und Extremwetterereignisse | +2.1% | Indonesien, Philippinen, Vietnam, Thailand, Malaysia | Kurzfristig (≤ 2 Jahre) |
| Urbanisierung und Konzentration hochwertiger Immobilien | +1.4% | Indonesien, Vietnam, Philippinen, Thailand | Mittelfristig (2–4 Jahre) |
| Expansion von Industrie-, Logistik- und kritischer Infrastruktur | +1.1% | Malaysia, Vietnam, Indonesien, Thailand | Mittelfristig (2–4 Jahre) |
| Wachsende versicherungsgebundene Nachfrage und Professionalisierung der Schadenabwicklung | +0.8% | Singapur, Malaysia, Thailand, Philippinen | Mittelfristig (2–4 Jahre) |
| Einführung digitaler Schadensbeurteilung und Feuchtigkeitsüberwachung | +0.5% | ASEAN, mit frühen Fortschritten in Singapur, Malaysia und dem städtischen Vietnam | Langfristig (≥ 4 Jahre) |
| Kapazitätslücken bei Spezialisten in Sekundärstädten und auf Inseln | +0.3% | Sekundärstädte in Indonesien, den Philippinen und Vietnam | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verluste durch Überschwemmungen, Taifune und Extremwetterereignisse
Überschwemmungen, Taifune und tropische Stürme schaffen die direkteste Nachfragebasis für den ASEAN-Markt für Katastrophenschutz- und Wiederherstellungsdienstleistungen, da Wasser, Wind und Trümmer während derselben Saison Gebäude in mehreren Ländern betreffen können. Aufeinanderfolgende Ereignisse können den Boden für längere Zeiträume gesättigt halten und Hochwasserschutzanlagen unter Druck setzen, wodurch Immobilien anfälliger für zusätzliches Eindringen von Wasser werden. Dieses Muster kann mehr Gebäude beschädigen, das betroffene Gebiet ausweiten und den Zugang zu Wohnhäusern, Gewerbestandorten, Industrieanlagen und öffentlicher Infrastruktur erschweren. Wiederherstellungsteams müssen dann Trocknung, Entfeuchtung, Schuttbeseitigung, Reinigung und anschließende Schimmelarbeiten an vielen Standorten mit begrenzter Zeit und verfügbaren Einsatzkräften durchführen. Der ASEAN-Markt für Katastrophenschutz- und Wiederherstellungsdienstleistungen wird nicht nur von der Anzahl der Ereignisse beeinflusst, sondern auch von deren Zeitpunkt, Lage und davon, ob sie in rascher Folge auftreten. Kurze Abstände zwischen Katastrophen können Einsatzkräfte belasten, Fertigstellungszeiten verlängern, den Zugang zu Ausrüstung verzögern und den Wert der an jedem beschädigten Gebäude erforderlichen Arbeiten erhöhen.
Urbanisierung und wachsende Konzentration hochwertiger Immobilien
Die städtische Entwicklung konzentriert wertvolle Wohn-, Gewerbe- und Industrieimmobilien in Küsten- und Flusslagen, die wiederkehrenden Überschwemmungs- und Sturmbedingungen ausgesetzt sind. Diese Konzentration erhöht die Kosten für die Wiederherstellung eines einzelnen beschädigten Stadtteils nach einem schweren Ereignis, da teurere Immobilien und mehr Bewohner gemeinsam betroffen sein können. Jakarta veranschaulicht dieses Problem, da ein großer Teil der wirtschaftlichen Aktivität Indonesiens in seinem Ballungsraum angesiedelt ist, wo überschwemmungsbedingte Störungen eine breite Palette von Vermögenswerten beeinträchtigen können. Hochwertige Eigentumswohnungen und Markenresidenzen erfordern spezialisierte Materialien, Oberflächen, Ausstattungen und Inhalte, die eine sorgfältigere Wiederherstellung erfordern als einfache Reparaturarbeiten. Der ASEAN-Markt für Katastrophenschutz- und Wiederherstellungsdienstleistungen gewinnt daher Nachfrage aus dem steigenden Wert der gefährdeten Vermögenswerte und nicht allein aus der Häufigkeit von Ereignissen. Eine höhere Wohndichte kann auch die Anzahl der Haushalte erhöhen, die nach Überschwemmungen in der Nachbarschaft professionelle Wasserentfernung, Reinigung, Trocknung und Schimmelbeseitigung benötigen.
Expansion von Industrie-, Logistik- und kritischer Infrastruktur
Industrieparks, Lagerhäuser, Rechenzentren und fortschrittliche Fertigungsstandorte expandieren in ganz ASEAN und fügen mehr große Anlagen mit komplexen Betriebsanforderungen hinzu. Diese Anlagen enthalten Maschinen, empfindliche Elektronik, kontrollierte Umgebungen und Systeme, die nicht allein durch allgemeine Reparaturmethoden wiederhergestellt werden können. Betriebsunterbrechungen können erheblich sein, wenn eine Anlage nach Überschwemmungs-, Brand- oder Sturmschäden geschlossen bleibt, da Ausfallzeiten Produktion, Lagerbestand, Logistik und vertragliche Verpflichtungen beeinträchtigen können. Die Johor-Singapur Sonderwirtschaftszone in Malaysia hat bis Ende 2025 Investitionszusagen in Höhe von 66,1 Milliarden MYR (16,31 Milliarden USD) angezogen, was die Konzentration exponierter Industrievermögenswerte erhöht. Der ASEAN-Markt für Katastrophenschutz- und Wiederherstellungsdienstleistungen wird unterstützt, wenn Betreiber klimakontrollierte Trocknung, Kontaminationskontrolle, dokumentierte Beurteilung und technische Gerätewiederherstellung benötigen. Diese Anforderungen begünstigen Anbieter, die strenge Standortbedingungen, Versicherungsanforderungen und die Notwendigkeit erfüllen können, den Betrieb mit minimalen zusätzlichen Schäden wiederherzustellen.
Wachsende versicherungsgebundene Nachfrage und Professionalisierung der Schadenabwicklung
Versicherer und Schadensregulierer nutzen zunehmend bevorzugte Auftragnehmer-Netzwerke, um technische Compliance, Reaktionsgeschwindigkeit, Servicedokumentation und Kommunikation mit Versicherungsnehmern zu verbessern. Diese Vereinbarungen verschaffen qualifizierten Wiederherstellungsunternehmen nach einem Schadensfall einen besser vorhersehbaren Weg zu Aufträgen, insbesondere bei gewerblichen und höherwertigen Wohngebäudeschäden. Singapur und Thailand bieten entwickeltere Beispiele formeller Nichtlebensversicherungspraktiken in der Region.[1]ASEAN-Sekretariat, "Katastrophenrisikofinanzierung und -versicherung in Südostasien: Trends, Herausforderungen und strategische Ansätze," ASEAN-Sekretariat, asean.org Der ASEAN-Markt für Katastrophenschutz- und Wiederherstellungsdienstleistungen kann davon profitieren, wenn Versicherer Wiederherstellungspartner früher in den Schadensprozess einbeziehen, bevor weitere Feuchtigkeitsschäden oder Betriebsunterbrechungen die Kosten erhöhen. Dieser Ansatz kann zusätzliche Sachschäden begrenzen, einen klareren Arbeitsumfang bieten und Versicherern helfen, die endgültigen Kosten eines Schadens zu kontrollieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ungleichmäßige Versicherungsdurchdringung und hohe Eigenleistungsbelastung | -1.3% | Indonesien, Vietnam, Myanmar, Kambodscha, Laos | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Technikern und Katastropheneinsatzkräften | -0.9% | ASEAN-Kernmärkte, mit akuten Engpässen in Sekundärstädten und auf Inseln | Mittelfristig (2–4 Jahre) |
| Fragmentierter informeller Wettbewerb und inkonsistente Servicestandards | -0.6% | Indonesien, Philippinen, Vietnam, Myanmar | Mittelfristig (2–4 Jahre) |
| Mobilisierung, Importabhängigkeit und Geräteengpässe | -0.5% | Äußere Inseln Indonesiens, die Philippinen und Myanmar | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ungleichmäßige Versicherungsdurchdringung und hohe Eigenleistungsbelastung
Eine geringe Versicherungsdurchdringung begrenzt den Anteil von Katastrophenschäden, der in formelle Wiederherstellungsaufträge umgewandelt werden kann. Das ASEAN-Sekretariat meldete für 2025 Durchdringungsraten von 0,24 % in Myanmar bis 9,9 % in Singapur. Indonesien, Vietnam und die Philippinen blieben unter den Werten reiferer Versicherungsmärkte. Viele betroffene Haushalte und kleinere Unternehmen sind daher auf Direktzahlungen oder informelle Reparaturen angewiesen. Die durchschnittlichen jährlichen Katastrophenschäden Indonesiens beliefen sich auf 31,2 Milliarden USD, während die öffentliche Finanzierungskapazität 750 Millionen USD betrug. Der ASEAN-Markt für Katastrophenschutz- und Wiederherstellungsdienstleistungen bleibt eingeschränkt, wo Wiederherstellungsfinanzierung keine zertifizierten Wiederherstellungsarbeiten unterstützen kann.
Mangel an zertifizierten Technikern und Katastropheneinsatzkräften
Qualifizierte Techniker sind oft nicht verfügbar, wenn mehrere Katastrophen gleichzeitig in mehreren Ländern auftreten. Die Bewertung von RedR UK aus dem Jahr 2025 nach dem Erdbeben in Myanmar identifizierte Engpässe bei Ingenieuren, Gutachtern, Aufsehern, Maurern und Zimmerleuten. Die Lücke ist in Sekundärstädten, Insellagen und Gebieten mit begrenzten formellen Ausbildungssystemen ausgeprägter. Die grenzüberschreitende Entsendung ist ebenfalls schwierig, da die Anerkennung von Arbeitnehmerkompetenzen in ASEAN fragmentiert ist.[2]Internationale Arbeitsorganisation, "Förderung von Qualifikationsmobilität, Anerkennung und Entwicklung in ASEAN," Internationale Arbeitsorganisation, ilo.org Der ASEAN-Markt für Katastrophenschutz- und Wiederherstellungsdienstleistungen kann Aufträge verlieren, wenn ausgebildete Einsatzkräfte und geeignete Ausrüstung während der frühen Wiederherstellungsphase nicht eintreffen können. Arbeitskräftemangel erhöht auch die Kosten für die Aufrechterhaltung konformer Teams das ganze Jahr über.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Wasserschäden führend, während die Inhaltswiederherstellung expandiert
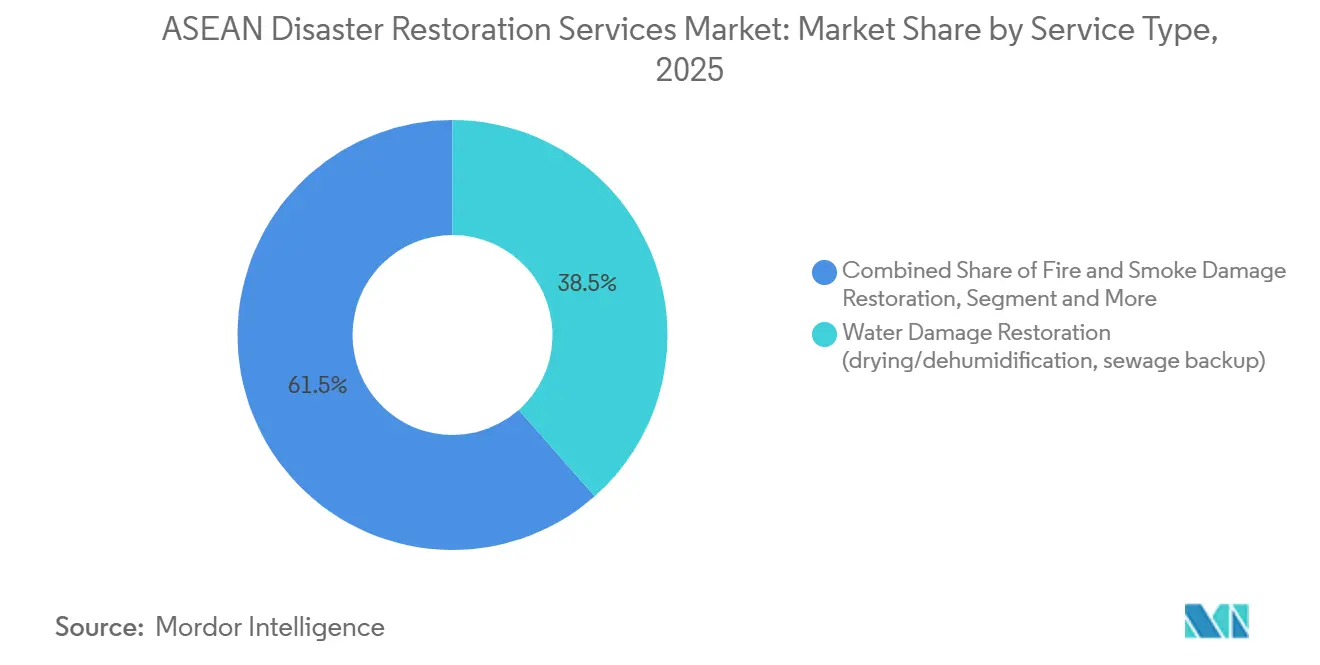
Die Wasserschadenbeseitigung hielt im Jahr 2025 einen Anteil von 38,5 % am ASEAN-Markt für Katastrophenschutz- und Wiederherstellungsdienstleistungen und war damit die größte Dienstleistungskategorie in der gesamten Region. Überschwemmungen und Taifune schaffen einen stetigen Bedarf an Trocknung, Entfeuchtung, Reinigung und Schimmelprävention, nachdem Wasser in Wohnhäuser, Arbeitsplätze und öffentliche Gebäude eingedrungen ist. Wassereindringen kann Strukturen, Oberflächen, Möbel, elektrische Systeme, gelagerte Materialien und Innenräume am selben Standort beeinträchtigen. Diese damit verbundenen Schäden erhöhen den Arbeitsumfang nach einem einzelnen Ereignis und erfordern Maßnahmen, bevor Feuchtigkeit zu weiterer Verschlechterung führt. Indonesien verzeichnete bis Dezember 2025 mindestens 604 überschwemmungsbedingte Todesfälle, was die anhaltende Schwere der Überschwemmungsexposition in betroffenen Gemeinden widerspiegelt. Gewerbliche Kunden benötigen oft eine schnelle Wiederherstellung, da Standortschließungen Produktionspläne, Lagerbestandshandling, Logistik und Kundendienst stören können. Feuer- und Rauchdienstleistungen bleiben relevant, wo elektrische Fehler oder aktivierte Löschanlagen kombinierte Schäden neben Wasserschäden verursachen. Die Schimmelbeseitigung folgt auf Wasserschäden unter feuchten Bedingungen und kann nach Abschluss der ersten Notfallreaktion Folgearbeiten erzeugen. Die ASEAN-Branche für Katastrophenschutz- und Wiederherstellungsdienstleistungen muss daher dringende Arbeiten am Standort mit detaillierten Folgewiederherstellungsarbeiten kombinieren.
Die Kategorie „Sonstige”, einschließlich Inhaltswiederherstellung, Auslagerung, Reinigung und Lagerung, soll bis 2031 mit einer CAGR von 7,3 % wachsen. Steigende Werte von Haushalts- und Gewerbeinhalten machen die Wiederherstellung bei Schäden, bei denen beschädigte Gegenstände noch wiederherstellbar sind, attraktiver als den Ersatz. Elektronik, Haushaltsgeräte, Dokumente, gelagerter Lagerbestand und spezialisierte Geschäftsausstattung können separate Handhabung, Beurteilung, Reinigung und Wiederherstellung erfordern. Auslagerungsdienstleistungen schützen auch bewegliche Inhalte, während strukturelle Trocknung und Reparatur im betroffenen Gebäude abgeschlossen werden. Digitale Dokumentation kann es einfacher machen, beschädigte Gegenstände zu erfassen, eine klare Schadensakte zu führen und Versicherungsabrechnungen zu unterstützen. Der ASEAN Digital Masterplan unterstützt die breitere Nutzung digitaler Systeme, die Katastrophenmanagementprozesse und den Informationsaustausch verbessern können. Der ASEAN-Markt für Katastrophenschutz- und Wiederherstellungsdienstleistungen hat Raum, spezialisierte Dokument- und Elektroniksanierung zu entwickeln, wo Kunden hochwertigere Besitztümer oder geschäftskritische Aufzeichnungen haben. Solche Dienstleistungen sind besonders relevant für Industrieanlagen, Logistikbetriebe und datenbezogene Unternehmen mit empfindlicher Ausrüstung. Dienstleister können sich differenzieren, wenn sie sowohl das Gebäude als auch die darin enthaltenen Inhalte mit koordinierter Handhabung wiederherstellen können.


Nach Anwendung: Gewerbe- und Industriearbeiten generieren den größten Umsatz
Gewerbe- und Industriekunden machten im Jahr 2025 54,0 % der Marktgröße des ASEAN-Marktes für Katastrophenschutz- und Wiederherstellungsdienstleistungen aus und hatten damit die größte Umsatzposition in dieser Anwendung. Ihre höheren Schadenwerte spiegeln die Kosten für die Wiederherstellung von Maschinen, Lagerbeständen, empfindlicher Elektronik, Gebäudesystemen und Betriebsbereichen nach einem Schadensereignis wider. Halbleiterfabriken, Lagerhäuser, Lebensmittelverarbeitungsanlagen und Rechenzentren können während Ausfallzeiten hohe Kosten verursachen, da Betrieb, Lieferpläne und Kundenverpflichtungen gestört werden. Wiederherstellungspläne für diese Standorte können kontrollierte Trocknung, sorgfältige Dokumentation und spezifische Kontaminationskontrollen erfordern, die allgemeine Reparaturarbeiten möglicherweise nicht bieten. Vertragliche Fristen können den Druck erhöhen, Anlagen wieder in Betrieb zu nehmen und dabei Ausrüstung, Materialien und Standortsicherheit zu schützen. Die Bau- und Baubehörde Singapurs und das Entwicklungsboard der Bauindustrie Malaysias prägen die Qualitätserwartungen für formelle Auftragnehmerarbeiten.[3]Bau- und Baubehörde, "Registrierte Auftragnehmer und lizenzierte Bauunternehmen," Bau- und Baubehörde, bca.gov.sg Diese Anforderungen können die Rolle ausgebildeter Anbieter bei versicherten Gewerbearbeiten stärken, bei denen Compliance und Aufzeichnungen wichtig sind. Der ASEAN-Markt für Katastrophenschutz- und Wiederherstellungsdienstleistungen wird unterstützt, wenn Industrieeigentümer Geschwindigkeit, Dokumentation, technische Kompetenz und minimierte Ausfallzeiten höher bewerten. Große Anlagen können auch eine enge Koordination zwischen Versicherern, Schadensregulierer, Standortmanagementteams, Gerätespezialisten und Wiederherstellungsteams erfordern.
Die Wiederherstellung von Wohngebäuden soll bis 2031 mit einer CAGR von 7,1 % wachsen. Die städtische Wohndichte erhöht die Anzahl der betroffenen Haushalte, wenn Überschwemmungen ein Viertel, ein Entwässerungssystem oder einen nahe gelegenen Flusskorridor betreffen. Die schrittweise Einführung von Hausbesitzerversicherungen kann mehr Reparaturaktivitäten in formell vertraglich vereinbarte Arbeiten mit klareren Umfängen und Dokumentationen umwandeln. Vietnam meldete mehr als 337.000 eingestürzte, weggespülte oder schwer beschädigte Häuser während der schweren Stürme 2025. Die Philippinen meldeten ebenfalls mehr als 531.000 durch die Taifune Kalmaegi und Fengshen im Jahr 2025 beschädigte oder zerstörte Häuser. Viele Haushalte nutzen weiterhin lokale Reparaturanbieter, da formelle Versicherungsdeckung begrenzt bleibt und unmittelbare Reparaturkosten schwer zu finanzieren sein können. Staatlich unterstützte Wiederaufbauprogramme nach Katastrophen können in Indonesien und Vietnam nach größeren Katastrophen einen formaleren Beschaffungsweg hinzufügen. Der ASEAN-Markt für Katastrophenschutz- und Wiederherstellungsdienstleistungen kann expandieren, wenn diese Programme dokumentierte, qualifizierte und zeitnahe Arbeiten an mehreren beschädigten Häusern erfordern. Die Wohngebäudenachfrage bleibt preissensibler als die Gewerbeanfrage, aber ihre breite Kundenbasis bietet eine bedeutende langfristige Chance.
Nach Kunden- und Zahlertyp: Versicherungsfinanzierte Arbeiten führend, während öffentliche Finanzierung wächst
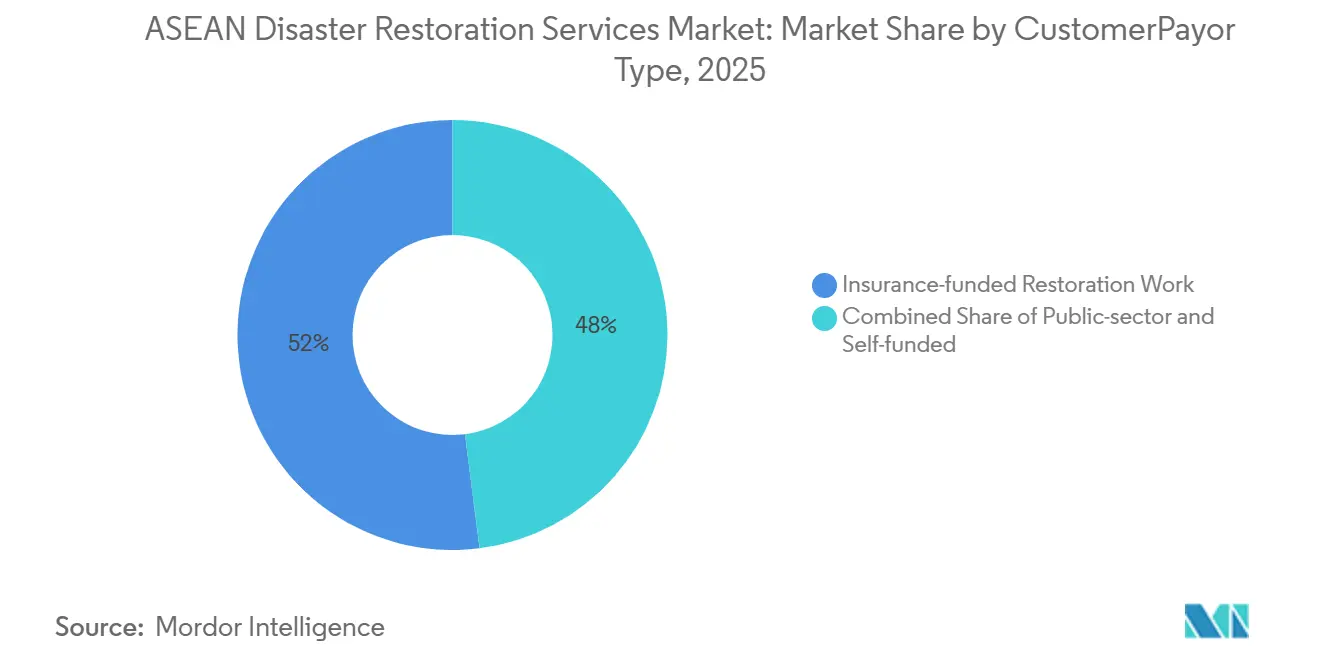
Versicherungsfinanzierte Aufträge machten im Jahr 2025 52,0 % des Marktanteils des ASEAN-Marktes für Katastrophenschutz- und Wiederherstellungsdienstleistungen aus und stellten versicherungsgeleitete Arbeiten in den Mittelpunkt der formellen regionalen Nachfrage. Bevorzugte Lieferantennetzwerke und Beziehungen zu Schadensregulierer machen diese Arbeiten formeller, wiederholbarer und abhängiger von nachgewiesener Serviceleistung. Thailand meldete eine Nichtlebensversicherungsdurchdringung von 5,5 % und Malaysia 5 % in der Überprüfung des ASEAN-Sekretariats von 2025. Singapurs Durchdringung von 9,9 % machte es zu einem regionalen Referenzpunkt für technischere versicherungsunterstützte Dienstleistungen und Auftragnehmererwartungen. Versicherer benötigen oft Auftragnehmer, die Schäden dokumentieren, schnell reagieren und spezifische technische und Berichtsstandards erfüllen können. Selbstfinanzierte Arbeiten bedienen Haushalte und kleine Unternehmen außerhalb von Versicherungsnetzwerken, insbesondere dort, wo Versicherungsschutz nicht verfügbar oder unzureichend ist. Diese Arbeiten können preissensibler sein und weniger formelle Servicespezifikationen erfordern, auch wenn der physische Schaden erheblich ist. Die ASEAN-Branche für Katastrophenschutz- und Wiederherstellungsdienstleistungen wird durch den Unterschied zwischen diesen 2 Wegen zur Arbeit und ihren unterschiedlichen Beschaffungsanforderungen geprägt. Anbieter, die mit Versicherern zusammenarbeiten, können stetige Empfehlungen erhalten, müssen aber die erforderliche Qualität, Reaktionskapazität und Dokumentationspraktiken aufrechterhalten.
Öffentliche und staatlich finanzierte Wiederherstellung soll bis 2031 mit einer CAGR von 7,6 % wachsen. Regierungen erhöhen zunehmend die Nutzung formeller Wiederherstellungsrahmen nach größeren Katastrophen, die Infrastruktur, Wohngebäude, Wassersysteme und öffentliche Einrichtungen betreffen. Indonesiens PT Hutama Karya begann im Dezember 2025 mit beschleunigten Wiederherstellungsarbeiten für Straßen und Wassersysteme in Aceh. Die Arbeiten umfassten 28 Projektstandorte und hatten bis August 2026 einen physischen Fortschritt von 58,78 % erreicht. Öffentliche Beschaffung kann beschädigte Straßen, Wasserinfrastruktur, Gemeinschaftseinrichtungen und Wiederaufbauanforderungen abdecken, die sich über betroffene Gebiete erstrecken. Die Philippinen verfügen über Katastrophenrisikominderungsvereinbarungen, die Schnellreaktionsfinanzierungsinstrumente für Wiederherstellungsbedarf umfassen. Vietnam hat ebenfalls die Absicht signalisiert, die Wiederherstellungsdeckung über den historisch vom Staat finanzierten Anteil hinaus zu verbessern. Der ASEAN-Markt für Katastrophenschutz- und Wiederherstellungsdienstleistungen kann von formalerer Ausschreibung, definierten Wiederherstellungsbudgets und Beschaffung profitieren, die qualifizierte Auftragnehmer bevorzugt. Öffentliche Arbeiten können langwierige Beschaffungszyklen beinhalten, bieten aber einen Weg zu größeren Mehrstandortaufträgen mit definierten öffentlichen Wiederherstellungszielen.
Geografische Analyse
Indonesien hielt im Jahr 2025 einen Anteil von 27 % am ASEAN-Markt für Katastrophenschutz- und Wiederherstellungsdienstleistungen, unterstützt durch seine große Bevölkerung, umfangreiche Katastrophenexposition und den breiten Bedarf an Wiederherstellungsdienstleistungen auf vielen Inseln. Das ASEAN-Sekretariat meldete durchschnittliche jährliche Katastrophenschäden von 31,2 Milliarden USD für Indonesien, gegenüber einer öffentlichen Finanzierungskapazität von 750 Millionen USD, was viele Wiederherstellungsarbeiten außerhalb formeller Finanzierungskanäle lässt. Diese Lücke hält informelle Reparaturpraktiken aufrecht, obwohl Überschwemmungs- und Erdrutschschäden weiterhin regelmäßigen Bedarf an Trocknung, Reinigung, Strukturreparatur und Schimmelkontrolle schaffen. Die verstreute Geografie kann den Einsatz von Einsatzkräften und Spezialausrüstung erschweren, insbesondere nach weit verbreiteten Ereignissen, die mehr als 1 Standort betreffen. Die Philippinen verzeichneten ebenfalls durchschnittliche jährliche Katastrophenschäden von 20,8 Milliarden USD, und ihre wiederkehrende Taifunaktivität betrifft weiterhin Wohnhäuser, Unternehmen und öffentliche Einrichtungen in exponierten Gebieten.
Vietnam hatte in der Bewertung des ASEAN-Sekretariats von 2025 durchschnittliche jährliche Katastrophenschäden von 11,4 Milliarden USD, während seine expandierende Fertigungs-, Logistik- und Elektronikbasis den Wert von Immobilien erhöht, die Wasser- und Sturmschäden ausgesetzt sind. Eine geringere Versicherungsdurchdringung begrenzt den Anteil vietnamesischer Schäden, der an formelle Wiederherstellungsanbieter weitergeleitet werden kann, selbst wenn Produktionsanlagen eine Spezialwiederherstellung benötigen. Malaysia ist für versicherungsgebundene Aufträge besser organisiert, und versicherte Industrievermögenswerte konzentrieren sich in Selangor, Johor und Penang, einschließlich der wachsenden Johor-Singapur Sonderwirtschaftszone. Thailand kombiniert eine durchschnittliche jährliche Schadensexposition von 13 Milliarden USD mit einer Nichtlebensversicherungsdurchdringung von 5,5 %, was eine größere Rolle für formelle versicherungsgeleitete Arbeiten unterstützt, als die Schadenshöhe allein vermuten lässt. Myanmar weist ein anderes, aber schwerwiegendes Risikoprofil auf, da das Erdbeben der Stärke 7,7 im März 2025 umfangreiche Schäden und fast 5.500 Todesfälle verursachte, während die Versicherungsdurchdringung nur 0,24 % betrug.
Das übrige ASEAN soll bis 2031 mit einer CAGR von 6,8 % von der kleinsten geografischen Basis der Region aus wachsen und ist damit die am schnellsten wachsende Gruppe im ASEAN-Markt für Katastrophenschutz- und Wiederherstellungsdienstleistungen. Kambodscha, Singapur, Laos, Brunei und Timor-Leste haben unterschiedliche Expositions- und Kapazitätsniveaus, aber Singapur dient als regionale Basis für internationale Netzwerke und formalere Servicemodelle. Singapurs Lizenzierungs- und Qualitätsanforderungen bieten einen Referenzpunkt für benachbarte Länder, während weniger entwickelte Wiederherstellungsinfrastruktur in Kambodscha und Laos Raum für neue Servicekapazitäten lässt. Im Februar 2026 erhielt Spectee japanische Regierungsunterstützung für Katastrophenschutz- und Krisenmanagementarbeiten in Vietnam und eine Machbarkeitsstudie in Indonesien, was anhaltende Investitionen in regionale digitale Reaktionsinstrumente zeigt.
Wettbewerbslandschaft
Der ASEAN-Markt für Katastrophenschutz- und Wiederherstellungsdienstleistungen ist fragmentiert, da kein einzelner Anbieter eine dominante Position in seiner gesamten Geografie innehat. Internationale Wiederherstellungsnetzwerke konkurrieren hauptsächlich um komplexe Industrie- und Großschadengewerbearbeiten, bei denen technische Zertifizierung, 24/7-Mobilisierung und bevorzugte Lieferantenbeziehungen zu Versicherern am wichtigsten sind. Lokale und regionale Auftragnehmer bleiben bei Wohn- und kleineren Gewerbearbeiten wichtig, da sie bei Kosten, Sprache und Nähe zu betroffenen Kunden konkurrieren können. Dieser Unterschied schafft eine anhaltende Preislücke zwischen internationalen Netzwerken und lokalen Betreibern, auch wenn beide Gruppen dieselben breiten Katastrophenwiederherstellungsbedürfnisse ansprechen.
Formelle Qualifikationsnachweise sind eine wichtige Barriere im versicherten Teil des ASEAN-Marktes für Katastrophenschutz- und Wiederherstellungsdienstleistungen, da Malaysias CIDB-Lizenzierung und Singapurs BCA-Rahmen die Erwartungen an die Auftragnehmerqualifikation prägen. Etablierte Anbieter können daher einen Vorteil bei Halbleiter-, Reinraum-, Maschinen- und anderen komplexen Geräteschäden erlangen, die eine Spezialbehandlung erfordern. Sekundärstädte und Insellagen verfügen oft nicht über vorpositionierte Kapazitäten, was Chancen für Unternehmen schafft, die ausgebildete Einsatzkräfte und Ausrüstung schnell mobilisieren können. Die digitale Schadensintegration und die Fernfeuchtigkeitsüberwachung können die Beziehung eines Betreibers zu Versicherern stärken, indem sie die Schadensdokumentation und Reaktionsentscheidungen verbessern. Eine bevorzugte Lieferantenvereinbarung mit einem regionalen Versicherer kann ein wiederkehrendes Auftragsvolumen erzeugen und ist schwer zu ersetzen, sobald Leistungsstandards etabliert wurden.
Pacific Equity Partners und CPP Investments erwarben Johns Lyng Group im Oktober 2025 für 1,3 Milliarden AUD (871,19 Millionen USD), was den Wert signalisiert, der skalierten versicherungsgebundenen Wiederherstellungsplattformen beigemessen wird. Im Mai 2025 begann YCH Group mit dem Bau einer automatisierten Logistikanlage im Wert von 500 Millionen MYR (123,37 Millionen USD) in Selangor, die nach Überschwemmungs- oder Brandschäden eine technische Wiederherstellung benötigen könnte.[4]Malaysische Investitionsentwicklungsbehörde, "YCH Group bricht Boden für RM500-Millionen Supply Chain City Malaysia," Malaysische Investitionsentwicklungsbehörde, mida.gov.my Im Dezember 2025 gründeten Mah Sing Group und KLK Land ein Gemeinschaftsunternehmen für einen 419 Hektar großen Industriepark in Kulai, Johor, mit einem Bruttoenwicklungswert von 2,26 Milliarden MYR (557,64 Millionen USD). Zusammen verstärken diese Entwicklungen die Marktchance des ASEAN-Marktes für Katastrophenschutz- und Wiederherstellungsdienstleistungen rund um höherwertige Vermögenswerte in überschwemmungsnahen Industriekorridoren.
Branchenführer im ASEAN-Markt für Katastrophenschutz- und Wiederherstellungsdienstleistungen
BELFOR Holdings Inc.
Approved Group International
Bright Symphony Sdn Bhd
ServiceMaster Restore
First Onsite Restoration
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Die Tochtergesellschaft von Vestland Bhd, Vestland Infra Sdn Bhd, sicherte sich einen Design-und-Bau-Hochwasserschutzvertrag im Wert von 264 Millionen MYR (65,14 Millionen USD) am Sungai Golok, Kelantan, Malaysia.
- Februar 2026: Spectee Inc. erhielt japanische Regierungsunterstützung für den Einsatz seiner Spectee Pro Katastrophenschutz- und Krisenmanagementplattform in Vietnam und die Durchführung einer Machbarkeitsstudie für Indonesien.
- Oktober 2025: Pacific Equity Partners und CPP Investments schlossen die Übernahme von Johns Lyng Group für 1,3 Milliarden AUD (871,19 Millionen USD) ab. Die Übernahme nahm die australische Versicherungsbau- und Wiederherstellungsdienstleistungsgruppe von der Börse.
- September 2025: MOL Asia Oceania Pte. Ltd. hielt die Grundsteinlegung für eine schlüsselfertige Fabrik im Song Khoai Industriepark in Quang Ninh, Vietnam. Das Projekt wurde über den CapitaLand SEA Logistics Fund entwickelt.


Berichtsumfang des ASEAN-Marktes für Katastrophenschutz- und Wiederherstellungsdienstleistungen
Der Bericht deckt den ASEAN-Markt für Katastrophenschutz- und Wiederherstellungsdienstleistungen nach Dienstleistungsart, Anwendung, Kunden- und Zahlertyp sowie Geografie ab. Die Dienstleistungsabdeckung umfasst Wasserschadenbeseitigung, Feuer- und Rauchschadenbeseitigung, Schimmelbeseitigung, Sturm- und Katastrophenwiederherstellung, Biogefährdungs- und Traumabereinigung, Spezialwiederherstellung sowie sonstige Dienstleistungen wie Inhaltswiederherstellung, Auslagerung, Reinigung und Lagerung. Die Analyse bewertet die Nachfrage in Wohn-, Gewerbe- und Industrieimmobilien sowie versicherungsfinanzierte, selbstfinanzierte und öffentliche oder staatlich finanzierte Arbeiten. Die geografische Abdeckung umfasst Indonesien, die Philippinen, Thailand, Vietnam, Malaysia, Myanmar und das übrige ASEAN, einschließlich Kambodscha, Singapur, Laos, Brunei und Timor-Leste. Der Bericht bewertet Marktgröße, Prognosewachstum, Nachfragetreiber, Einschränkungen, Segmentleistung, Bedingungen auf Länderebene, Wettbewerbsdynamik und aktuelle Entwicklungen, mit Prognosen in USD für 2026–2031.
| Wasserschadenbeseitigung (Trocknung/Entfeuchtung, Abwasserrückstau) |
| Feuer- und Rauchschadenbeseitigung |
| Schimmelbeseitigung |
| Sturm-/Katastrophenwiederherstellung (Wind, Hagel, Überschwemmungsreaktion, Großschäden) |
| Biogefährdungs- und Traumabereinigung (Tatortbereinigung, unbeaufsichtigter Tod, Infektionsbereinigung) |
| Spezialdienstleistungen |
| Sonstige (Inhaltswiederherstellung, Auslagerung, Reinigung, Lagerung usw.) |
| Wohngebäude |
| Gewerbe und Industrie |
| Versicherungsfinanzierte Wiederherstellungsarbeiten |
| Selbstfinanzierte/Direktzahlungs-Wiederherstellungsarbeiten |
| Öffentliche/staatlich finanzierte Wiederherstellungsarbeiten |
| Indonesien |
| Philippinen |
| Thailand |
| Vietnam |
| Malaysia |
| Myanmar |
| Übriges ASEAN (Myanmar, Kambodscha, Singapur, Laos, Brunei und Timor-Leste) |
| Nach Dienstleistungsart | Wasserschadenbeseitigung (Trocknung/Entfeuchtung, Abwasserrückstau) |
| Feuer- und Rauchschadenbeseitigung | |
| Schimmelbeseitigung | |
| Sturm-/Katastrophenwiederherstellung (Wind, Hagel, Überschwemmungsreaktion, Großschäden) | |
| Biogefährdungs- und Traumabereinigung (Tatortbereinigung, unbeaufsichtigter Tod, Infektionsbereinigung) | |
| Spezialdienstleistungen | |
| Sonstige (Inhaltswiederherstellung, Auslagerung, Reinigung, Lagerung usw.) | |
| Nach Anwendung | Wohngebäude |
| Gewerbe und Industrie | |
| Nach Kunden-/Zahlertyp | Versicherungsfinanzierte Wiederherstellungsarbeiten |
| Selbstfinanzierte/Direktzahlungs-Wiederherstellungsarbeiten | |
| Öffentliche/staatlich finanzierte Wiederherstellungsarbeiten | |
| Nach Geografie | Indonesien |
| Philippinen | |
| Thailand | |
| Vietnam | |
| Malaysia | |
| Myanmar | |
| Übriges ASEAN (Myanmar, Kambodscha, Singapur, Laos, Brunei und Timor-Leste) |


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Katastrophenschutz- und Wiederherstellungsdienstleistungen in ASEAN an?
Überschwemmungen, Taifune, Sturmschäden, dichtere städtische Entwicklung und wachsende Industrievermögenswerte sind die zentralen Nachfragefaktoren.
Welche Dienstleistungsart führt beim regionalen Umsatz?
Die Wasserschadenbeseitigung führte im Jahr 2025 mit einem Umsatzanteil von 38,5 %.
Welche Kundengruppe generiert den meisten Wiederherstellungsumsatz?
Gewerbe- und Industriekunden generierten im Jahr 2025 54,0 % des Umsatzes, da ihre Schäden oft kostspielige Vermögenswerte und Ausfallzeiten beinhalten.
Warum ist Versicherung für Wiederherstellungsanbieter wichtig?
Versicherungsfinanzierte Arbeiten machten im Jahr 2025 52,0 % des Umsatzes aus und bieten formelle Auftragnehmerempfehlungswege über Versicherer- und Schadensregulierer-Netzwerke.
Welche Anwendung wächst bis 2031 am schnellsten?
Die Wiederherstellung von Wohngebäuden soll bis 2031 mit einer CAGR von 7,1 % wachsen, da die städtische Wohndichte und das Versicherungsbewusstsein zunehmen.
Welche Geografie expandiert am schnellsten?
Das übrige ASEAN soll bis 2031 mit einer CAGR von 6,8 % von einer kleineren Basis aus wachsen.
Seite zuletzt aktualisiert am:



