
ASEAN災害復旧サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.68 十億米ドル |
| 市場規模 (2026) | 0.72 十億米ドル |
| 市場規模 (2031) | 0.98 十億米ドル |
| Growth Rate (2026 - 2031) | 6.36 % |
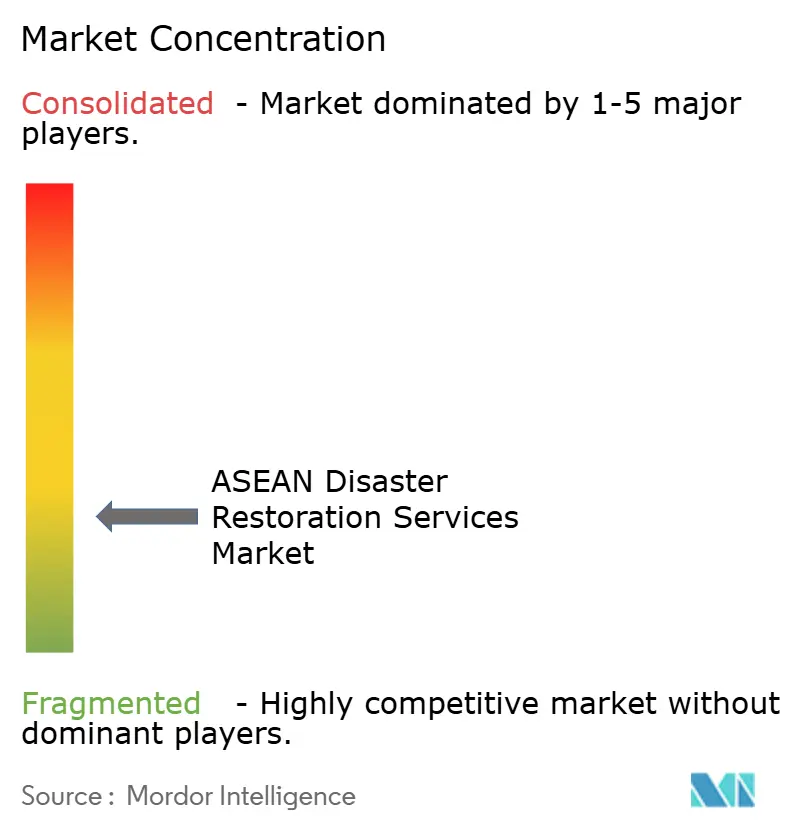
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるASEAN災害復旧サービス市場分析
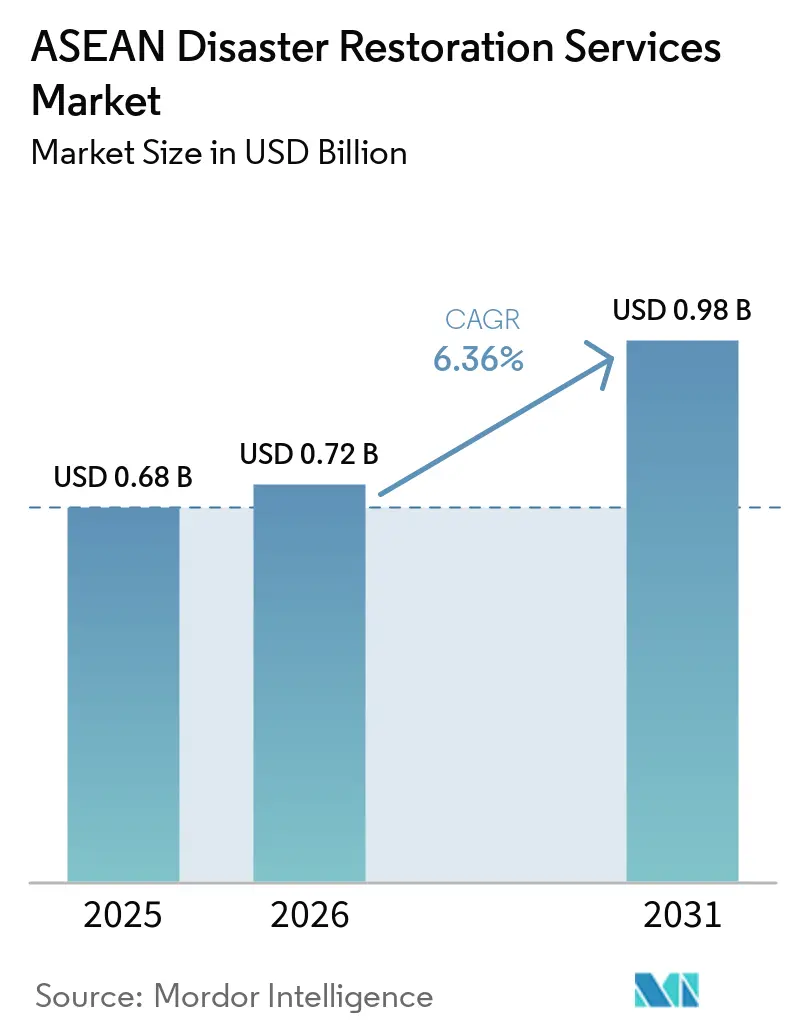
ASEAN災害復旧サービスの市場規模は2025年に0.68 ビリオン 米ドルと評価され、2026年の0.72 ビリオン 米ドルから2031年には0.98 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.36%です。
洪水、台風、嵐、および関連する水害は、住宅や企業の運営に必要な建物と内容物の両方に影響を与えるため、地域全体の需要の中心的な源となっています。ASEAN災害復旧サービス市場は、都市部および産業用資産が被災しやすい場所に集中するにつれて恩恵を受けており、被害を受けたイベント後の復旧作業の価値が高まり、被災地域、不動産クラスター、および重要な運営拠点全体で信頼性の高い機器と訓練されたクルーを持つ専門業者の必要性が高まっています。正式な保険および公的復旧プログラムは、特に文書化された技術的作業、定義された対応時間、および正式な資格要件が求められる国々において、業者選定をより体系的なものにしています。国際ネットワークは複雑な産業損失に対てより有利な立場にある一方、地域の業者は価格、近接性、親しみやすい地域サービス、および不動産所有者との直接的な関係を重視する住宅および小規模商業案件において引き続き重要な役割を果たしています。人員不足、機器へのアクセス、保険普及率の不均一、および非公式な修理は、特に毎年の深刻な地域災害イベント後の二次都市や島嶼部において、物理的な災害被害を正式な復旧収益に転換することを引き続き制限しています。
主要レポートのポイント
- サービスタイプ別では、水害復旧が2025年のASEAN災害復旧サービス市場規模の38.5%を占め、その他カテゴリーは2031年まで7.3%のCAGRで拡大すると予測されています。
- 用途別では、商業・産業顧客が2025年のASEAN災害復旧サービス市場シェアの54.0%を占め、住宅復旧は2031年まで7.1%のCAGRで成長すると予測されています。
- 顧客・支払者タイプ別では、保険資金による作業が2025年のASEAN災害復旧サービス市場規模の52.0%を占め、公共部門および政府資金による作業は2031年まで7.6%のCAGRで成長すると予測されています。
- 地別では、インドネシアが2025年の市場収益の27%を占め、ASEANのその他地域は2031年まで6.8%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ASEAN災害復旧サービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 洪水、台風、および 極端な気象による損失の増加 | +2.1% | インドネシア、フィリピン、ベトナム、 タイ、マレーシア | 短期(2年以内) |
| 都市化および高価値不動産の 集中 | +1.4% | インドネシア、ベトナム、フィリピン、 タイ | 中期(2~4年) |
| 産業、物流、および 重要インフラの拡大 | +1.1% | マレーシア、ベトナム、インドネシア、 タイ | 中期(2~4年) |
| 保険連動需要の増加 および保険金請求の専門化 | +0.8% | シンガポール、マレーシア、タイ、 フィリピン | 中期(2~4年) |
| デジタル損害評価および 湿度モニタリングの普及 | +0.5% | ASEAN全域、シンガポール、マレーシア、 および都市部ベトナムでの早期普及 | 長期(4年以上) |
| 二次都市および島嶼部における 専門家能の不足 | +0.3% | インドネシア、フィリピン、および ベトナムの二次都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
洪水、台風、および極端な気象による損失の増加
洪水、台風、および熱帯性暴風雨は、水、風、および瓦礫が同じシーズン中に複数の国の建物に影響を与える可能性があるため、ASEAN災害復旧サービス市場に対して最も直接的な需要基盤を生み出しています。連続したイベントにより土壌が飽和状態になり、洪水防御が長期間にわたって圧力を受け、不動産がさらなる浸水に対してより脆弱になる可能性があります。このパターンはより多くの建物に損害を与え、被災地域を拡大させ、住宅、商業施設、産業施設、および公共インフラへのアクセスを複雑にする可能性があります。復旧チームは、限られた時間と利用可能なクルーで多くの場所にわたって乾燥、除湿、瓦礫除去、清掃、およびフォローアップのカビ作業を管理しなければなりません。ASEAN災害復旧サービス市場は、イベントの数だけでなく、そのタイミング、場所、および連続して発生するかどうかによっても影響を受けます。災害間の短い間隔はクルーに負担をかけ、完了時間を延長し、機器へのアクセスを遅らせ、各被損構造物で必要な作業の価値を高める可能性があります。
都市化および高価値不動産の集中の増加
都市開発は、繰り返し発生する洪水や嵐の状況にさらされている沿岸部や河川沿いの場所に、価値ある住宅、商業、および産業用不動産を集中させています。この集中は、より高価な不動産とより多くの居住者が同時に影響を受ける可能性があるため、深刻なイベント後に単一の被災地区を復旧するコストを高めます。ジャカルタはこの問題を示しており、インドネシアの経済活動の大部分がその大都市圏内に位置しており、洪水関連の混乱が幅広い資産に影響を与える可能性があります。高級コンドミニアムやブランド住宅には、基本的な修理作業よりも慎重な復旧を必要とする専門的な素材、仕上げ、設備、および内容物が含まれています。したがって、ASEAN災害復旧サービス市場は、イベント頻度だけでなく、リスクにさらされている資産の価値の増加から需要を得ています。住宅密度の増加は、近隣の洪水後に専門的な水、清掃、乾燥、およびカビ除去を必要とする世帯数を増加させる可能性もあります。
産業、物流、および重要インフラの拡大
産業団地、倉庫、データセンター、および先進製造施設がASEAN全域で拡大しており、複雑な運営要件を持つより大規模な施設が増加しています。これらの施設には、一般的な修理方法だけでは復旧できない機械、精密電子機器、管理された環境、およびシステムが含まれています。洪水、火災、または嵐の被害後に施設が閉鎖されたままになると、生産、在庫、物流、および契約上のコミットメントに影響を与える可能性があるため、事業中断は重大なものになり得ます。マレーシアのジョホール・シンガポール特別経済区は、2025年末までに661億 ミリオン マレーシアリンギット(163.1億 ミリオン 米ドル)の投資コミットメントを集めており、露出した産業資産の集中を高めています。ASEAN災害復旧サービス市場は、事業者が気候制御された乾燥、汚染管理、文書化された評価、および技術的な機器復旧を必要とする場合に支援されます。これらの要件は、厳格なサイト条件保険会社の要件、および追加的な損害を最小限に抑えながら業務を復旧する必要性を満たすことができる業者を優遇します。
保険連動需要の増加および保険金請求の専門化
保険会社および損害査定人は、技術的なコンプライアンス、対応速度、サービス文書化、および保険契約者とのコミュニケーションを改善するために、優先業者ネットワークをますます活用しています。これらの取り決めにより、資格を持つ復旧会社は、特に商業および高価値住宅の保険金請求において、損失後の案件に対してより予測可能なルートを得ることができます。シンガポールとタイは、地域における正式な非生命保険慣行のより発展した例を提供しています。[1]ASEAN事務局、「東南アジアにおける災害リスクファイナンスと保険:トレンド、課題、および戦略的アプローチ」、ASEAN事務局、asean.org ASEAN災害復旧サービス市場は、保険会社がさらなる湿気被害や事業中断がコストを増加させる前に、保険金請求プロセスの早い段階で復旧パートナーを関与させる場合に恩恵を受けることができます。このアプローチは、追加的な財産被害を制限し、より明確な作業範囲を提供し、保険会社が保険金請求の最終的なコストを管理するのに役立ちます。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 保険普及率の不均一 および自己負担の重さ | -1.3% | インドネシア、ベトナム、ミャンマー、 カンボジア、ラオス | 短期(2年以内) |
| 認定技術者および大規模災害対応 クルーの不足 | -0.9% | ASEAN主要市場、二次都市および 島嶼部での深刻な不足 | 中期(2~4年) |
| 断片化した非公式競争 および一貫性のないサービス基準 | -0.6% | インドネシア、フィリピン、ベトナム、 ミャンマー | 中期(2~4年) |
| 動員、輸入依存、 および機器のボトルネック | -0.5% | インドネシアの離島、フィリピン、 およびミャンマー | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
保険普及率不均一および高い自己負担
低い保険普及率は、正式な復旧案件に転換できる災害被害の割合を制限しています。ASEAN事務局は、2025年の普及率をミャンマーの0.24%からシンガポールの9.9%と報告しました。インドネシア、ベトナム、フィリピンは、より成熟した保険市場で見られる水準を下回ったままでした。その結果、多くの被災世帯や中小企業は直接支払いや非公式な修理に頼っています。インドネシアの年間平均災害損失は312億 ミリオン 米ドルに達した一方、公的資金調達能力は750 ミリオン 米ドルでした。ASEAN災害復旧サービス市場は、復旧資金が認定された復旧作業を支援できない場合に制約を受け続けています。
認定技術者および大規模災害対応クルーの不足
複数の国で同時に複数の災害が発生した場合、資格を持つ技術者が不足することがよくあります。RedR UKの2025年ミャンマー地震後の評価では、エンジニア、評価者、監督者、石工、および大工の不足が確認されました。このギャップは、二次都市、島嶼部、および正式な訓練システムが限られている地域でより顕著です。労働者の能力認定がASEAN全域で断片化しているため、国境を越えた派遣も困難です。[2]国際労働機関、「ASEANにおけるスキルモビリティ、認定、および開発の推進」、国際労働機関、ilo.org ASEAN災害復旧サービス市場は、訓練されたクルーと適切な機器が初期復旧期間中に到着できない場合に作業を失う可能性があります。労働力不足は、年間を通じてコンプライアンスに準拠したチームを維持するコストも高めます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:水害がリードし、内容物復旧が拡大
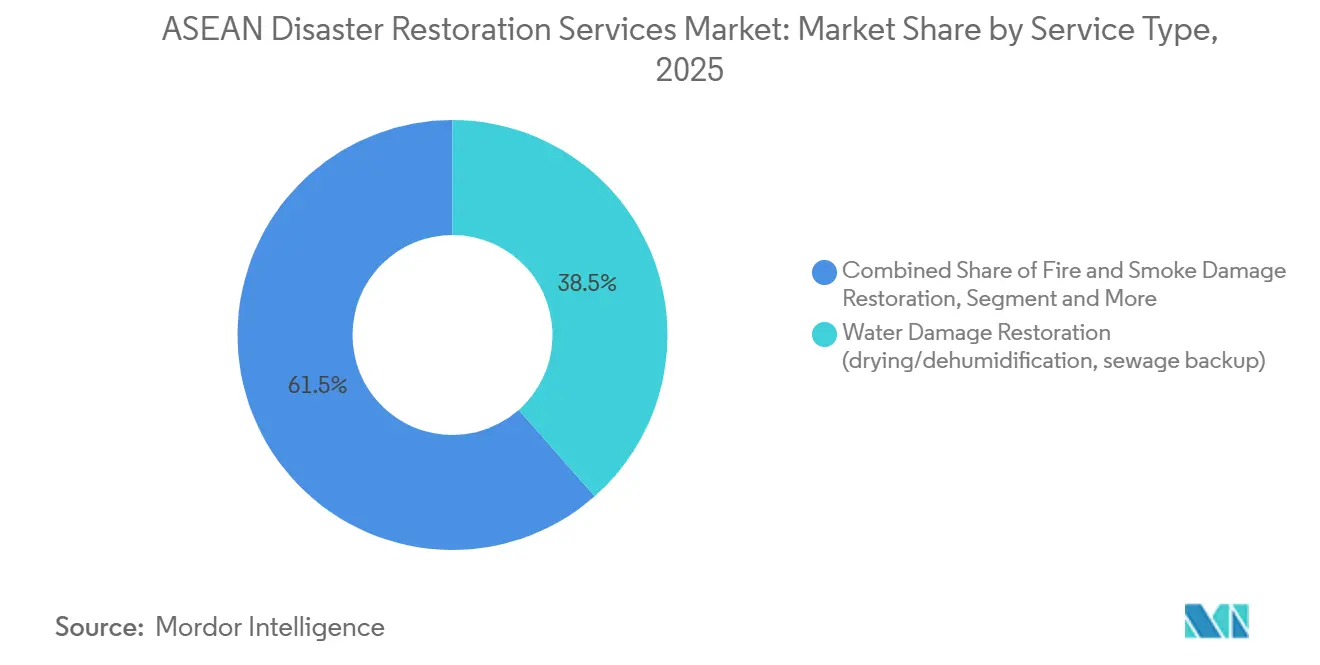
水害復旧は2025年のASEAN災害復旧サービス市場シェアの38.5%を占め、地域全体で最大のサービスカテゴリーとなっています。洪水と台風は、水が住宅、職場、および公共建物に侵入した後、乾燥、除湿、清掃、およびカビ予防の継続的な需要を生み出します。浸水は、同じサイトの構造物、仕上げ、家具、電気システム、保管材料、よび内部空間に影響を与える可能性があります。これらの関連損失は、単一のイベント後の作業範囲を拡大させ、湿気がさらなる劣化を引き起こす前に対処する必要があります。インドネシアは2025年12月までに少なくとも604件の洪水関連死亡者を記録しており、被災コミュニティ全体での洪水被害の継続的な深刻さを反映しています。商業顧客は、サイトの閉鎖が生産スケジュール、在庫管理、物流、および顧客サービスを混乱させる可能性があるため、迅速な復旧を必要とすることが多いです。電気系統の故障や起動した消火システムが水害と並んで複合的な損失を生み出す場合、火災・煙害サービスは引き続き関連性を持ちます。カビ除去は湿潤な条件下で水害に続いて発生し、初期の緊急対応が完了した後に繰り返し作業を生み出す可能性があります。したがって、ASEAN災害復旧サービス産業は、サイトでの緊急作業と詳細なフォローアップ復旧作業を組み合わせる必要があります。
内容物復旧、搬出、清掃、および保管を含むその他カテゴリーは、2031年まで7.3%のCAGRで成長すると予測されています世帯および商業内容物の価値の上昇により、損傷した品目が回収可能な場合、保険金請求において交換よりも復旧がより魅力的になっています。電子機器、家電製品、文書、保管在庫、および専門的なビジネス機器は、個別の取り扱い、評価、清掃、および復旧を必要とする場合があります。搬出サービスは、被災不動産内で構造乾燥と修理が完了する間、移動可能な内容物を保護します。デジタル文書化により、損傷した品目の記録、明確な保険金請求ファイルの維持、および保険決済のサポートが容易になります。ASEANデジタルマスタープランは、災害管理プロセスと情報共有を改善できるデジタルシステムのより広い使用を支援しています。ASEAN災害復旧サービス市場は、顧客がより高価値の所有物またはビジネスに不可欠な記録を持つ場合に、専門的な文書および電子機器の復旧を発展させる余地があります。このようなサービスは、精密機器を持つ産業施設、物流業務、およびデータ集約型ビジネスに特に関連しています。サービス提供者は、建物とその内部の内容物の両方を協調的な取り扱いで復旧でる場合に差別化を図ることができます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


用途別:商業・産業作業が最大収益を生成
商業・産業顧客は2025年のASEAN災害復旧サービス市場規模の54.0%を占め、この用途が最大の収益ポジションを持っています。その大きな損失額は、被害を受けたイベント後に機械、在庫、精密電子機器、建物システム、および運営エリアを復旧するコストを反映しています。半導体工場、倉庫、食品加工施設、およびデータセンターは、業務、供給スケジュール、および顧客コミットメントが混乱するため、稼働停止中に高いコトに直面する可能性があります。これらのサイトの復旧計画は、一般的な修理作業では提供できない管理された乾燥、慎重な文書化、および特定の汚染管理を必要とする場合があります。契約上の期限は、機器、材料、およびサイトの安全性を保護しながら施設を運営に戻すための圧力を高める可能性があります。シンガポールの建設庁およびマレーシアの建設産業開発委員会は、正式な業者作業の品質期待を形成しています。[3]建設庁、「登録業者および認可建設業者」、建設庁、bca.gov.sg これらの要件は、コンプライアンスと記録が重要な保険付き商業作業において、訓練された業者の役割を強化することができます。ASEAN災害復旧サービス市場は、産業所有者が速度、文書化、技術的能力、および最小限の稼働停止に高い価値を置く場合に支援されます。大規模施設はまた、保険会社、損害査定人、サイト管理チーム、機器専門家、および復旧クルー間の密な調整を必要とする場合があります。
住宅復旧は2031年まで7.1%のCAGRで成長すると予測されています。都市住宅密度は、洪水が近隣、排水システム、または近くの河川回廊に影響を与えた場合に被害を受ける住宅数を増加させます。住宅所有者の保険普及率の段階的な向上により、より多くの修理活動が、より明確な範囲と文書化を持つ正式な契約作業に転換される可能性があります。ベトナムは2025年の深刻な嵐の間に337,000棟以上の住宅が倒壊、流失、または深刻な被害を受けたと報告しました。フィリピンはまた、2025年の台風カルマエギとフォンシェンにより531,000棟以上の住宅が被害または破壊されたと報告しました。正式な保険が依然として限られており、即時の修理費用を賄うことが困難な場合があるため、多くの世帯は地域の修理業者を利用しています。政府が支援する災害後の住宅プログラムは、大規模な災害後にインドネシアとベトナムでより正式な調達ルートを追加することができます。ASEAN災害復旧サービス市場は、これらのプログラムが複数の被災住宅にわたって文書化された、資格のある、タイムリーな作業を必要とする場合に拡大することができます。住宅需要は商業需要よりも価格に敏感ですが、その広い顧客基盤は重要な長期的機会を提供します。
顧客・支払者タイプ別:保険資金による作業がリードし、公的資金が成長
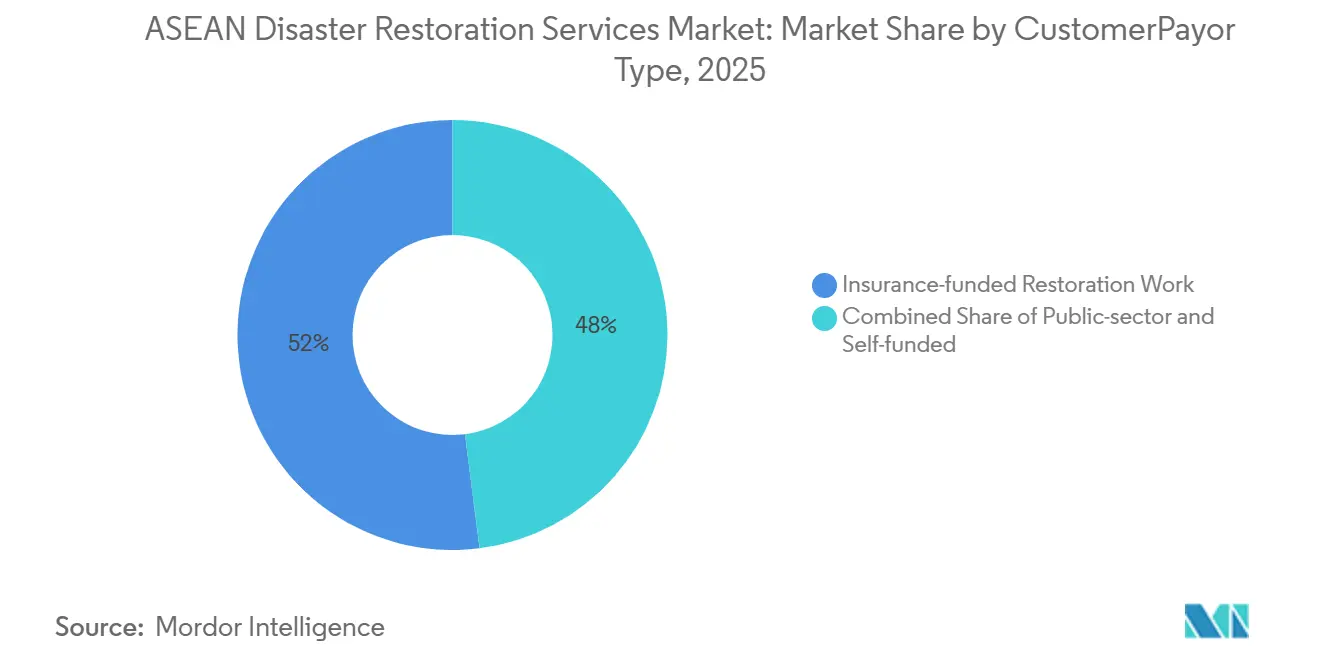
保険資金による案件は2025年のASEAN災害復旧サービス市場シェアの52.0%を占め、保険会社が主導する作業が正式な地域需要の中心に位置しています。優先業者ネットワーク損害査定人の関係により、この作業はより正式で、繰り返し可能で、実証されたサービスパフォーマンスに依存するものになっています。タイは5.5%の非生命保険普及率を報告し、マレーシアはASEAN事務局の2025年レビューで5%を報告しました。シンガポールの9.9%の普及率は、より技術的な保険会社支援サービスと業者への期待に関する地域の参照点となりました。保険会社は多くの場合、損害を文書化し、迅速に対応し、指定された技術的および報告基準を満たすことができる業者を必要とします。自己資金による作業は、特に保険が利用できないか不十分な場合に、保険ネットワーク外の世帯や中小企業にサービスを提供します。この作業は価格に対してより敏感であり、物理的な損害が実質的であっても、より少ない正式なサービス仕様を必要とする場合があります。ASEAN災害復旧サービス産業は、作業へのこれら2つのルートとそれぞれ異なる調達要件の違いによって形成されています。保険会社と協力する業者は安定した紹介を得ることができますが、必要な品質、対応能力、および文書化慣行を維持しなけばなりません。
公共部門および政府資金による復旧は2031年まで7.6%のCAGRで成長すると予測されています。政府は、インフラ、住宅、水道システム、および公共施設に影響を与える大規模な災害後に、正式な復旧フレームワークの使用を増やしています。インドネシアのPT Hutama Karyaは2025年12月にアチェの道路と水道システムの加速復旧作業を開始しました。その作業は28のプロジェクト場所をカバーし、2026年8月までに物理的進捗率58.78%に達しました。公共調達は、被災地域全体にわたる損傷した道路、水道インフラ、コミュニティ施設、および復旧要件をカバーすることができます。フィリピンには、復旧ニーズのための迅速対応資金ツールを含む災害リスク軽減の取り決めがあります。ベトナムはまた、歴史的に政府が資金を提供してきた割合を超えて復旧カバレッジを改善する意向を示しています。ASEAN災害復旧サービス市場は、より正式な入札、定義された復旧予算、および資格のある業者を優遇する調達から恩恵を受けることができます。公共作業は長い調達サイクルを伴う可能性がありますが、定された公的復旧目標を持つより大規模なマルチサイト案件へのルートを提供します。
地理分析
インドネシアは2025年のASEAN災害復旧サービス市場シェアの27%を占め、その大きな人口、広範な災害被害、および多くの島々にわたる復旧サービスへの幅広い需要によって支えられています。ASEAN事務局は、インドネシアの年間平均災害損失を312億 ミリオン 米ドルと報告し、公的資金調達能力は750 ミリオン 米ドルであり、多くの復旧作業が正式な資金調達チャネル外に置かれています。このギャップは非公式な修理慣行を維持していますが、洪水や地滑りの被害は依然として乾燥、清掃、構造修理、およびカビ管理の定期的な需要を生み出しています。その分散した地理は、特に複数の場所に影響を与える広範なイベント後に、クルーと専門機器の展開を困難にする可能性があります。フィリピンはまた、年間平均災害損失208億 ミリオン 米ドルに直面しており、その繰り返し発生する台風活動は、被災地域全体の住宅、企業、および公共施設に影響を与え続けています。
ベトナムはASEAN事務局の2025年評価で年間平均災害損失114億 ミリオン 米ドルを記録し、その拡大する製造、物流、および電子機器基盤は水害や嵐の被害にさらされる不動産の価値を高めています。低い保険普及率は、生産施設が専門的な復旧を必要とする場合でも、正式な復旧業者に向けられるベトナムの損失の割合を制限しています。マレーシアは保険連動案件に対してより組織化されており、保険付き産業資産はスランゴール、ジョホール、およびペナンに集中しており、成長するジョホール・シンガポール特別経済区を含んでいます。タイは年間平均損失130億 ミリオン 米ドルと5.5%の非生命保険普及率を組み合わせており、損失の規模だけが示唆するよりも正式な保険会社主導の作業に対てより大きな役割を支援しています。ミャンマーは異なるが深刻なリスクプロファイルを示しており、2025年3月のマグニチュード7.7の地震が広範な被害と約5,500人の死亡者を引き起こした一方、保険普及率はわずか0.24%でした。
ASEANのその他地域は、地域の最小の地理的基盤から2031年まで6.8%のCAGRで成長すると予測されており、ASEAN災害復旧サービス市場で最も成長の速いグループとなっています。カンボジア、シンガポール、ラオス、ブルネイ、および東ティモールは異なるレベルの被害と能力を持っていますが、シンガポールは国際ネットワークとより正式なサービスモデルの地域拠点として機能しています。シンガポールのライセンスと品質要件は近隣諸国の参照点を提供し、カンボジアとラオスの発展途上の復旧インフラは新しいサービス能力のための余地を残しています。2026年2月、Specteeはベトナムでの災害防止および危機管理作業とインドネシアでの実現可能性調査に対して日本政府の支援を受け、地域のデジタル対応ツールへの継続的な投資を示しました。
競合環境
ASEAN災害旧サービス市場は、その全地理にわたって支配的な地位を持つ単一の業者がいないため、断片化しています。国際復旧ネットワークは主に、技術認定、24時間365日の動員、および保険会社の優先業者関係が最も重要な複雑な産業および大規模損失の商業作業に対して競争しています。地域の業者は、コスト、言語、および被災顧客への近接性で競争できるため、住宅および小規模商業作業において引き続き重要です。この違いは、両グループが同じ広範な災害復旧ニーズに対応しているにもかかわらず、国際ネットワークと地域業者の間に継続的な価格差を生み出しています。
正式な資格は、マレーシアのCIDBライセンスとシンガポールのBCAフレームワークが業者資格の期待を形成するASEAN災害復旧サービス市場の保険部分において重要な参入障壁です。確立された業者は、専門的な処理を必要とする半導体、クリーンルーム、機械、およびその他の複雑な機器損失に対して優位性を得ることができます。二次都市と島嶼部は事前配置された能力を欠いていることが多く、訓練されたクルーと機器を迅速に動員できる企業に機会を生み出しています。デジタル保険金請求統合とリモート湿度モニタリングは、損害文書化と対応決定を改善することで、保険会社との業者の関係を強化することができます。地域の保険会社との優先業者契約は、定期的な案件量を生み出すことができ、パフォーマンス基準が確立されると代替が困難です。
Pacific Equity PartnersとCPP Investmentsは2025年10月にJohns Lyng Groupを13億 ミリオン 豪ドル(8億7,119万 ミリオン 米ドル)で買収し、規模化された保険連動復旧プラットフォームに帰属する価値を示しました。2025年5月、YCH Groupはスランゴールに5億 ミリオン マレーシアリンギット(1億2,337万 ミリオン 米ドル)の自動化物流施設の建設を開始し、洪水や火災被害後に技術的な復旧を必要とする可能性のある複雑な資産を追加しました。[4]マレーシア投資開発庁、「YCH GroupがRM5億のサプライチェーンシティマレーシアの起工式を実施」、マレーシア投資開発庁、mida.gov.my 2025年12月、Mah Sing GroupとKLK Landはジョホール州クライに419エーカーの産業団地の合弁事業を設立し、総開発価値は22億6,000万 ミリオン マレーシアリンギット(5億5,764万 ミリオン 米ドル)でした。これらの開発は合わせて、洪水隣接産業回廊の高価値資産を中心としたASEAN災害復旧サービス市場の機会を強化しています。
ASEAN災害復旧サービス産業のリーダー
BELFOR Holdings Inc.
Approved Group International
Bright Symphony Sdn Bhd
ServiceMaster Restore
First Onsite Restoration
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年9月:Vestland Bhdの子会社Vestland Infra Sdn Bhdが、マレーシア・クランタン州スンガイゴロックで2億6,400万 ミリオン マレーシアリンギット(6,514万 ミリオン 米ドル)の設計・施工型洪水緩和契約を受注しました。
- 2026年2月:Spectee Inc.がベトナムでのSpectee Pro災害防止・危機管理プラットフォームの展開とインドネシアでの実現可能性調査実施に対して日本政府の支援受けました。
- 2025年10月:Pacific Equity PartnersとCPP InvestmentsがJohns Lyng Groupを13億 ミリオン 豪ドル(8億7,119万 ミリオン 米ドル)で買収完了。この買収により、オーストラリアの保険建設・復旧サービスグループが非公開化されました。
- 2025年9月:MOL Asia Oceania Pte. Ltd.がベトナム・クアンニン省ソンコアイ工業団地でレディービルト工場の起工式を実施。このプロジェクトはCapitaLand SEAロジスティクスファンドを通じて開発されました。


ASEAN災害復旧サービス市場レポートの範囲
本レポートは、サービスタイプ、用途、顧客・支払者タイプ、および地域別にASEAN災害復旧サービス市場をカバーしています。サービスカバレッジには、水害復旧、火災・煙害復旧、カビ除去、嵐・大規模災害復旧、生物災害・外傷清掃、専門復旧、および内容物復旧、搬出、清掃、保管などのその他サービスが含まれます。分析は、住宅、商業、および産業用不動産全体の需要と、保険資金、自己資金、および公共部門または政府資金による作業を評価します。地理的カバレッジには、インドネシア、フィリピン、タイ、ベトナム、マレーシア、ミャンマー、およびカンボジア、シンガポール、ラオス、ブルネイ、東ティモールを含むASEANのその他地域が含まれます。本レポートは、市場規模、予測成長、需要ドライバー、制約、セグメントパフォーマンス、国レベルの状況、競合ダイナミクス、および最近の動向を評価し、予測は2026年から2031年の米ドルで提供されます。
| 水害復旧(乾燥・除湿、下水逆) |
| 火災・煙害復旧 |
| カビ除去 |
| 嵐・大規模災害復旧(風、雹、洪水対応、大規模損失) |
| 生物災害・外傷清掃(犯罪現場、無人死亡、感染清掃) |
| 専門サービス |
| その他(内容物復旧、搬出、清掃、保管など) |
| 住宅 |
| 商業・産業 |
| 保険資金による復旧作業 |
| 自己資金・直接支払いによる復旧作業 |
| 公共部門・政府資金による復旧作業 |
| インドネシア |
| フィリピン |
| タイ |
| ベトナム |
| マレーシア |
| ミャンマー |
| ASEANのその他地域(ミャンマー、カンボジア、シンガポール、ラオス、ブルネイ、および東ティモール) |
| サービスタイプ別 | 水害復旧(乾燥・除湿、下水逆) |
| 火災・煙害復旧 | |
| カビ除去 | |
| 嵐・大規模災害復旧(風、雹、洪水対応、大規模損失) | |
| 生物災害・外傷清掃(犯罪現場、無人死亡、感染清掃) | |
| 専門サービス | |
| その他(内容物復旧、搬出、清掃、保管など) | |
| 用途別 | 住宅 |
| 商業・産業 | |
| 顧客・支払者タイプ別 | 保険資金による復旧作業 |
| 自己資金・直接支払いによる復旧作業 | |
| 公共部門・政府資金による復旧作業 | |
| 地域別 | インドネシア |
| フィリピン | |
| タイ | |
| ベトナム | |
| マレーシア | |
| ミャンマー | |
| ASEANのその他地域(ミャンマー、カンボジア、シンガポール、ラオス、ブルネイ、および東ティモール) |


レポートで回答される主要な質問
ASEANにおける災害復旧サービスの需要を牽引しているものは何ですか?
洪水、台風、嵐の被害、より密な都市開発、および成長する産業資産が中心的な需要要因です。
どのサービスタイプが地域収益をリードしていますか?
水害復旧が2025年の収益の38.5%でリードしました。
どの顧客グループが最大の復旧収益を生み出していますか?
商業・産業顧客は、その損失が高コストの資産と稼働停止を伴うことが多いため、2025年の収益の54.0%を生み出しました。
なぜ保険は復旧業者にとって重要ですか?
保険資金による作業は2025年の収益の52.0%を占め、保険会社と損害査定人ネットワークを通じた正式な業者紹介ルートを提供します。
2031年まで最も速く成長している用途はどれですか?
住宅復旧は、都市住宅密度と保険意識の向上に伴い、2031年まで7.1%のCAGRで成長すると予測されています。
最も速く拡大している地域はどこですか?
ASEANのその他地域は、より小さな基盤から2031年まで6.8%のCAGRで成長すると予測されています。
最終更新日:



