
Tamaño y Participación del Mercado de Servicios de Restauración ante Desastres de la ASEAN
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
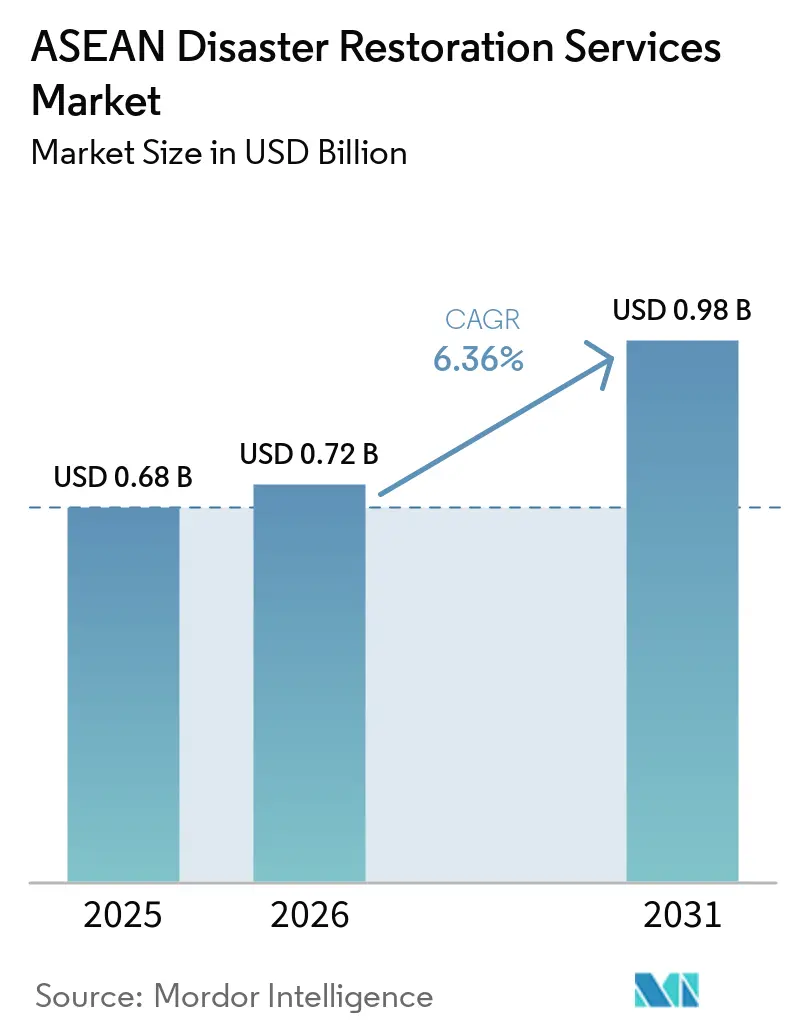
| Tamaño del mercado en el año base (2025) | 0.68 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.72 Mil millones de dólares |
| Tamaño del Mercado (2031) | 0.98 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.36 % |
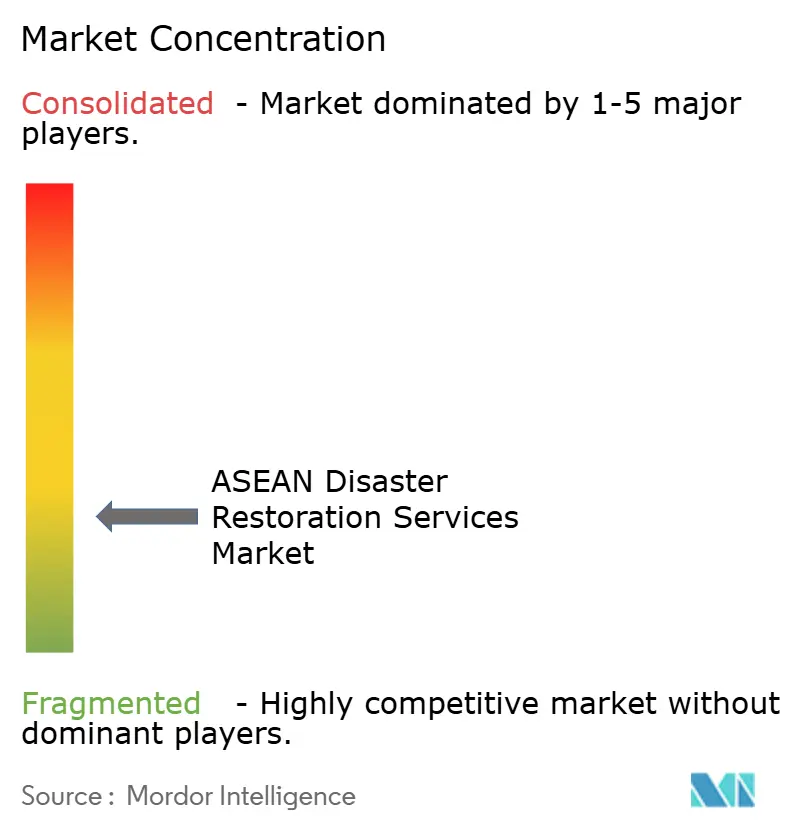
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Restauración ante Desastres de la ASEAN por Mordor Intelligence
El tamaño del mercado de servicios de restauración ante desastres de la ASEAN fue valorado en 0,68 mil millones de USD en 2025 y se estima que crecerá desde 0,72 mil millones de USD en 2026 hasta alcanzar 0,98 mil millones de USD en 2031, a una CAGR del 6,36% durante el período de pronóstico (2026-2031).
Las inundaciones, los tifones, las tormentas y los daños por agua relacionados siguen siendo la fuente central de demanda en toda la región, ya que afectan tanto a los edificios como a los contenidos necesarios para que los hogares y las empresas funcionen. El mercado de servicios de restauración ante desastres de la ASEAN también se beneficia a medida que los activos urbanos e industriales se concentran más en ubicaciones expuestas, lo que aumenta el valor del trabajo de recuperación tras un evento dañino e incrementa la necesidad de contratistas especializados con equipos confiables y cuadrillas capacitadas en las áreas afectadas, grupos de propiedades y sitios operativos esenciales. Los programas formales de seguros y recuperación pública están haciendo que la selección de contratistas sea más estructurada en varios países, particularmente donde se requieren trabajos técnicos documentados, tiempos de respuesta definidos y requisitos de calificación formal. Las redes internacionales están mejor posicionadas para pérdidas industriales complejas, mientras que los proveedores locales siguen siendo importantes para las asignaciones residenciales y comerciales más pequeñas que valoran el precio, la proximidad, el servicio local familiar y las relaciones directas con los propietarios. La escasez de personal, el acceso a equipos, la penetración desigual de los seguros y las reparaciones informales continúan limitando la conversión del daño físico por desastre en ingresos formales de restauración, especialmente en ciudades secundarias y ubicaciones insulares tras graves eventos de desastre regional cada año.
Conclusiones Clave del Informe
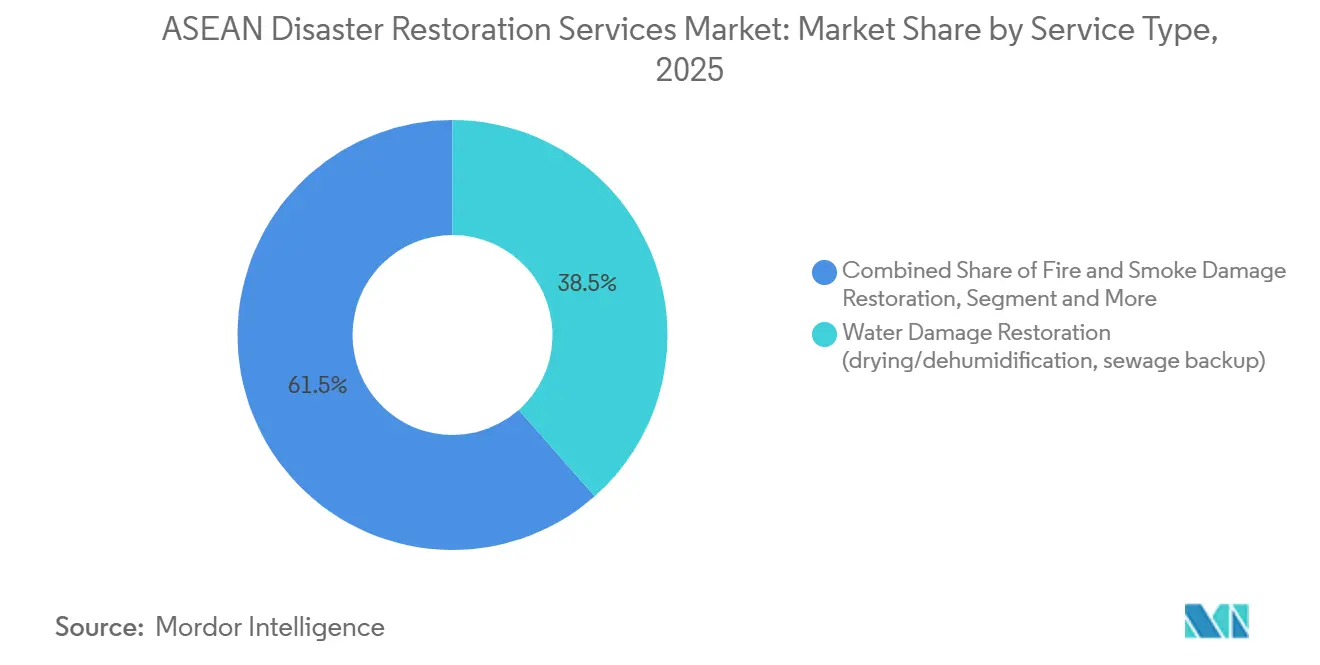
- Por tipo de servicio, la restauración por daños de agua representó el 38,5% del tamaño del mercado de servicios de restauración ante desastres de la ASEAN en 2025, mientras que la categoría de otros se prevé que se expanda a una CAGR del 7,3% hasta 2031.
- Por aplicación, los clientes comerciales e industriales representaron el 54,0% de la participación del mercado de servicios de restauración ante desastres de la ASEAN en 2025, mientras que se prevé que la restauración residencial crezca a una CAGR del 7,1% hasta 2031.
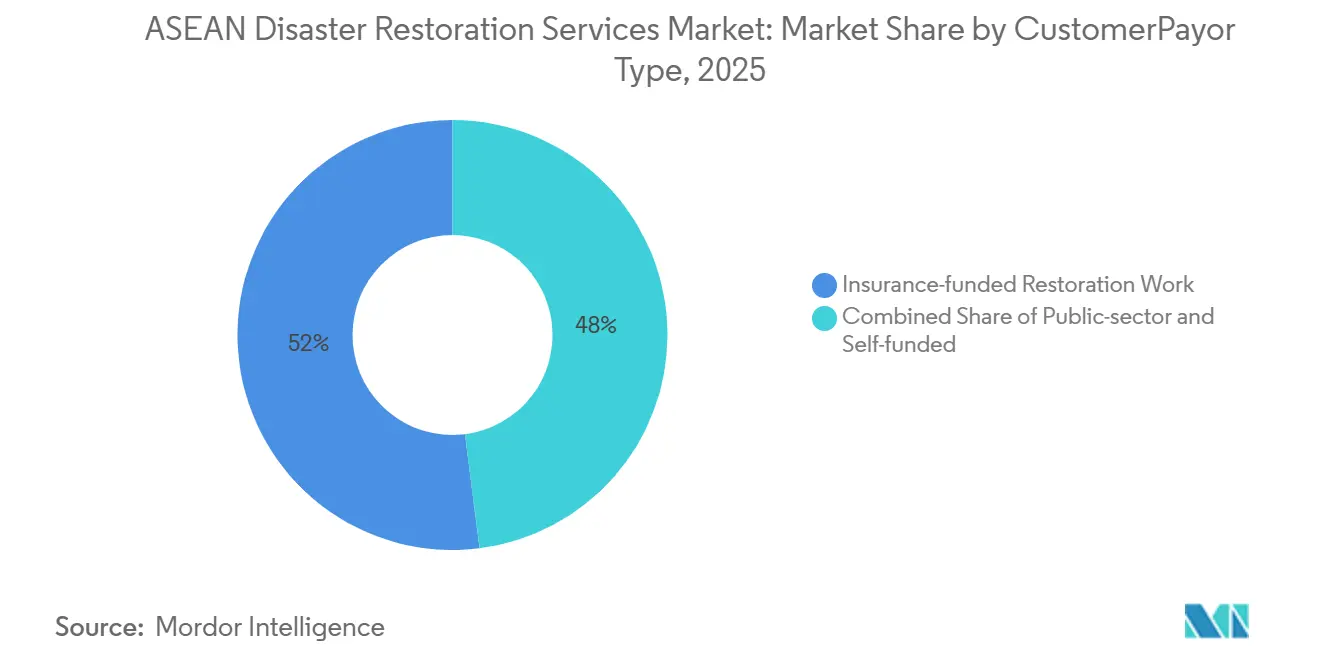
- Por tipo de cliente y pagador, el trabajo financiado por seguros representó el 52,0% del tamaño del mercado de servicios de restauración ante desastres de la ASEAN en 2025, mientras que se prevé que el trabajo financiado por el sector público y el gobierno crezca a una CAGR del 7,6% hasta 2031.
- Por geografía, Indonesia representó el 27% de los ingresos del mercado en 2025, mientras que el Resto de la ASEAN se prevé que crezca a una CAGR del 6,8% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servicios de Restauración ante Desastres de la ASEAN
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de Pérdidas por Inundaciones, Tifones y Fenómenos Meteorológicos Extremos | +2.1% | Indonesia, Filipinas, Vietnam, Tailandia, Malasia | Corto plazo (≤ 2 años) |
| Urbanización y Concentración de Propiedades de Alto Valor | +1.4% | Indonesia, Vietnam, Filipinas, Tailandia | Mediano plazo (2-4 años) |
| Expansión Industrial, Logística y de Infraestructura Crítica | +1.1% | Malasia, Vietnam, Indonesia, Tailandia | Mediano plazo (2-4 años) |
| Aumento de la Demanda Vinculada a Seguros y Profesionalización de Reclamaciones | +0.8% | Singapur, Malasia, Tailandia, Filipinas | Mediano plazo (2-4 años) |
| Adopción de Evaluación Digital de Daños y Monitoreo de Humedad | +0.5% | ASEAN, con avances tempranos en Singapur, Malasia y Vietnam urbano | Largo plazo (≥ 4 años) |
| Brechas de Capacidad Especializada en Ciudades Secundarias e Islas | +0.3% | Ciudades secundarias de Indonesia, Filipinas y Vietnam | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de Pérdidas por Inundaciones, Tifones y Fenómenos Meteorológicos Extremos
Las inundaciones, los tifones y las tormentas tropicales crean la base de demanda más directa para el mercado de servicios de restauración ante desastres de la ASEAN, ya que el agua, el viento y los escombros pueden afectar edificios en varios países durante la misma temporada. Los eventos consecutivos pueden dejar el suelo saturado y las defensas contra inundaciones bajo presión durante períodos prolongados, dejando las propiedades más vulnerables a la intrusión adicional de agua. Ese patrón puede dañar más edificios, ampliar el área afectada y complicar el acceso a hogares, sitios comerciales, instalaciones industriales e infraestructura pública. Los equipos de restauración deben entonces gestionar el secado, la deshumidificación, la eliminación de escombros, la limpieza y el trabajo de seguimiento contra el moho en muchas ubicaciones con tiempo limitado y cuadrillas disponibles. El mercado de servicios de restauración ante desastres de la ASEAN se ve afectado no solo por el número de eventos, sino también por su momento, ubicación y si ocurren en rápida sucesión. Los intervalos cortos entre desastres pueden sobrecargar a las cuadrillas, extender los tiempos de finalización, retrasar el acceso a equipos y aumentar el valor del trabajo requerido en cada estructura dañada.
Urbanización y Creciente Concentración de Propiedades de Alto Valor
El desarrollo urbano está concentrando valiosas propiedades residenciales, comerciales e industriales en ubicaciones costeras y ribereñas expuestas a condiciones recurrentes de inundaciones y tormentas. Esta concentración eleva el costo de restaurar un solo distrito dañado tras un evento severo, ya que propiedades más costosas y más ocupantes pueden verse afectados conjuntamente. Yakarta ilustra el problema porque una gran parte de la actividad económica de Indonesia se encuentra dentro de su área metropolitana, donde la perturbación relacionada con las inundaciones puede afectar a una amplia gama de activos. Los condominios de alto valor y las residencias de marca añaden materiales especializados, acabados, accesorios y contenidos que requieren una recuperación más cuidadosa que el trabajo de reparación básico. El mercado de servicios de restauración ante desastres de la ASEAN, por lo tanto, gana demanda por el creciente valor de los activos en riesgo, más que por la frecuencia de los eventos únicamente. Una mayor densidad habitacional también puede aumentar el número de hogares que necesitan extracción profesional de agua, limpieza, secado y remediación de moho tras inundaciones en el vecindario.
Expansión Industrial, Logística y de Infraestructura Crítica
Los parques industriales, almacenes, centros de datos y sitios de fabricación avanzada se están expandiendo en toda la ASEAN, añadiendo más instalaciones grandes con requisitos operativos complejos. Estas instalaciones contienen maquinaria, electrónica sensible, entornos controlados y sistemas que no pueden restaurarse únicamente mediante métodos de reparación general. La interrupción del negocio puede ser significativa cuando una instalación permanece cerrada tras daños por inundación, incendio o tormenta, ya que el tiempo de inactividad puede afectar la producción, el inventario, la logística y los compromisos contractuales. La Zona Económica Especial Johor-Singapur de Malasia ha atraído 66,1 mil millones de MYR (16,31 mil millones de USD) en compromisos de inversión hasta finales de 2025, lo que aumenta la concentración de activos industriales expuestos. El mercado de servicios de restauración ante desastres de la ASEAN se ve respaldado cuando los operadores necesitan secado en ambiente controlado, control de contaminación, evaluación documentada y recuperación de equipos técnicos. Estos requisitos favorecen a los proveedores que pueden cumplir con las estrictas condiciones del sitio, los requisitos de los aseguradores y la necesidad de restaurar las operaciones con el mínimo daño adicional.
Aumento de la Demanda Vinculada a Seguros y Profesionalización de Reclamaciones
Los aseguradores y los ajustadores de pérdidas utilizan cada vez más redes de contratistas preferidos para mejorar el cumplimiento técnico, la velocidad de respuesta, la documentación del servicio y la comunicación con los asegurados. Estos acuerdos ofrecen a las empresas de restauración calificadas una ruta más predecible hacia las asignaciones tras una pérdida, particularmente en reclamaciones comerciales y residenciales de mayor valor. Singapur y Tailandia proporcionan ejemplos más desarrollados de prácticas formales de seguros de no vida en la región.[1]Secretaría de la ASEAN, "Financiamiento del Riesgo de Desastres y Seguros en el Sudeste Asiático: Tendencias, Desafíos y Enfoques Estratégicos," Secretaría de la ASEAN, asean.org El mercado de servicios de restauración ante desastres de la ASEAN puede beneficiarse cuando los aseguradores involucran a los socios de restauración más temprano en el proceso de reclamaciones, antes de que los daños adicionales por humedad o la interrupción del negocio aumenten los costos. Este enfoque puede limitar el daño adicional a la propiedad, proporcionar un alcance de trabajo más claro y ayudar a los aseguradores a controlar el costo final de una reclamación.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Penetración Desigual de Seguros y Carga de Pago de Bolsillo | -1.3% | Indonesia, Vietnam, Myanmar, Camboya, Laos | Corto plazo (≤ 2 años) |
| Escasez de Técnicos Certificados y Cuadrillas de Respuesta a Catástrofes | -0.9% | Mercados principales de la ASEAN, con déficits agudos en ciudades secundarias e islas | Mediano plazo (2-4 años) |
| Competencia Informal Fragmentada y Estándares de Servicio Inconsistentes | -0.6% | Indonesia, Filipinas, Vietnam, Myanmar | Mediano plazo (2-4 años) |
| Movilización, Dependencia de Importaciones y Cuellos de Botella en Equipos | -0.5% | Islas exteriores de Indonesia, Filipinas y Myanmar | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Penetración Desigual de Seguros y Alta Carga de Pago de Bolsillo
La baja penetración de seguros limita la proporción del daño por desastre que puede convertirse en asignaciones formales de restauración. La Secretaría de la ASEAN reportó tasas de penetración en 2025 que van desde el 0,24% en Myanmar hasta el 9,9% en Singapur. Indonesia, Vietnam y Filipinas se mantuvieron por debajo de los niveles observados en mercados de seguros más maduros. Muchos hogares afectados y pequeñas empresas dependen en consecuencia de pagos directos o reparaciones informales. Las pérdidas anuales promedio por desastres en Indonesia alcanzaron los 31,2 mil millones de USD, mientras que la capacidad de financiamiento público fue de 750 millones de USD. El mercado de servicios de restauración ante desastres de la ASEAN sigue siendo limitado donde el financiamiento para la recuperación no puede respaldar el trabajo de restauración certificado.
Escasez de Técnicos Certificados y Cuadrillas de Respuesta a Catástrofes
Los técnicos calificados a menudo no están disponibles cuando múltiples desastres ocurren en varios países al mismo tiempo. La evaluación de RedR UK en 2025 tras el terremoto de Myanmar identificó escasez de ingenieros, evaluadores, supervisores, albañiles y carpinteros. La brecha es más pronunciada en ciudades secundarias, ubicaciones insulares y áreas con sistemas de formación formal limitados. El despliegue transfronterizo también es difícil porque el reconocimiento de competencias laborales está fragmentado en toda la ASEAN.[2]Organización Internacional del Trabajo, "Avanzando en la Movilidad, el Reconocimiento y el Desarrollo de Competencias en la ASEAN," Organización Internacional del Trabajo, ilo.org El mercado de servicios de restauración ante desastres de la ASEAN puede perder trabajo cuando las cuadrillas capacitadas y el equipo apropiado no pueden llegar durante el período de recuperación temprana. La escasez de mano de obra también eleva el costo de mantener equipos conformes durante todo el año.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Daños por Agua Lideran Mientras la Restauración de Contenidos se Expande
La restauración por daños de agua representó el 38,5% de la participación del mercado de servicios de restauración ante desastres de la ASEAN en 2025, convirtiéndola en la categoría de servicio más grande de la región. Las inundaciones y los tifones crean una necesidad constante de secado, deshumidificación, limpieza y prevención de moho después de que el agua entra en hogares, lugares de trabajo y edificios públicos. La intrusión de agua puede afectar estructuras, acabados, mobiliario, sistemas eléctricos, materiales almacenados y espacios interiores en el mismo sitio. Estas pérdidas relacionadas aumentan el alcance del trabajo tras un solo evento y requieren acción antes de que la humedad cause mayor deterioro. Indonesia registró al menos 604 muertes relacionadas con inundaciones hasta diciembre de 2025, lo que refleja la continua gravedad de la exposición a inundaciones en las comunidades afectadas. Los clientes comerciales a menudo necesitan una recuperación rápida porque el cierre de instalaciones puede interrumpir los programas de producción, el manejo de inventarios, la logística y el servicio al cliente. Los servicios de incendio y humo siguen siendo relevantes donde las fallas eléctricas o los sistemas de supresión activados crean pérdidas combinadas junto con los daños por agua. La remediación de moho sigue a los daños por agua en condiciones húmedas y puede generar trabajo repetido después de que se complete la respuesta de emergencia inicial. La industria de servicios de restauración ante desastres de la ASEAN debe, por lo tanto, combinar el trabajo urgente en el sitio con el trabajo detallado de recuperación de seguimiento.
Se prevé que la categoría de otros, que incluye restauración de contenidos, embalaje y traslado, limpieza y almacenamiento, crezca a una CAGR del 7,3% hasta 2031. El aumento del valor de los contenidos domésticos y comerciales hace que la restauración sea más atractiva que el reemplazo en reclamaciones donde los artículos dañados siguen siendo recuperables. La electrónica, los electrodomésticos, los documentos, el inventario almacenado y el equipo empresarial especializado pueden requerir manejo, evaluación, limpieza y recuperación por separado. Los servicios de embalaje y traslado también protegen los contenidos móviles mientras se completan el secado estructural y las reparaciones dentro de la propiedad afectada. La documentación digital puede facilitar el registro de artículos dañados, mantener un expediente de reclamación claro y respaldar los acuerdos de seguros. El Plan Maestro Digital de la ASEAN apoya un uso más amplio de sistemas digitales que pueden mejorar los procesos de gestión de desastres y el intercambio de información. El mercado de servicios de restauración ante desastres de la ASEAN tiene margen para desarrollar la recuperación especializada de documentos y electrónica donde los clientes tienen posesiones de mayor valor o registros críticos para el negocio. Dichos servicios son especialmente relevantes para instalaciones industriales, operaciones logísticas y empresas intensivas en datos con equipos sensibles. Los proveedores de servicios pueden diferenciarse cuando pueden restaurar tanto el edificio como los contenidos en su interior con un manejo coordinado.


Por Aplicación: El Trabajo Comercial e Industrial Genera la Mayor Parte de los Ingresos
Los clientes comerciales e industriales representaron el 54,0% del tamaño del mercado de servicios de restauración ante desastres de la ASEAN en 2025, otorgando a esta aplicación la mayor posición de ingresos. Sus mayores valores de pérdida reflejan el costo de recuperar maquinaria, inventario, electrónica sensible, sistemas de construcción y áreas operativas tras un evento dañino. Las plantas de semiconductores, almacenes, instalaciones de procesamiento de alimentos y centros de datos pueden enfrentar altos costos durante el tiempo de inactividad porque las operaciones, los programas de suministro y los compromisos con los clientes se ven interrumpidos. Los planes de restauración para estos sitios pueden requerir secado controlado, documentación cuidadosa y controles específicos de contaminación que el trabajo de reparación general puede no proporcionar. Los plazos contractuales pueden aumentar la presión para devolver las instalaciones a la operación mientras se protegen los equipos, los materiales y la seguridad del sitio. La Autoridad de Construcción y Edificación de Singapur y la Junta de Desarrollo de la Industria de la Construcción de Malasia dan forma a las expectativas de calidad para el trabajo formal de contratistas.[3]Autoridad de Construcción y Edificación, "Contratistas Registrados y Constructores Licenciados," Autoridad de Construcción y Edificación, bca.gov.sg Estos requisitos pueden reforzar el papel de los proveedores capacitados en el trabajo comercial asegurado donde el cumplimiento y los registros son importantes. El mercado de servicios de restauración ante desastres de la ASEAN se ve respaldado cuando los propietarios industriales otorgan mayor valor a la velocidad, la documentación, la competencia técnica y el tiempo de inactividad minimizado. Las grandes instalaciones también pueden requerir una estrecha coordinación entre aseguradores, ajustadores de pérdidas, equipos de gestión del sitio, especialistas en equipos y cuadrillas de restauración.
Se prevé que la restauración residencial crezca a una CAGR del 7,1% hasta 2031. La densidad de viviendas urbanas aumenta el número de hogares expuestos cuando las inundaciones afectan un vecindario, un sistema de drenaje o un corredor fluvial cercano. La adopción gradual de seguros para propietarios de viviendas puede convertir más actividad de reparación en trabajo contratado formal con alcances y documentación más claros. Vietnam reportó más de 337.000 casas derrumbadas, arrastradas o gravemente dañadas durante las severas tormentas de 2025. Filipinas también reportó más de 531.000 casas dañadas o destruidas por los Tifones Kalmaegi y Fengshen en 2025. Muchos hogares aún utilizan proveedores de reparación locales porque la cobertura formal sigue siendo limitada y los costos de reparación inmediata pueden ser difíciles de financiar. Los programas gubernamentales de vivienda post-desastre pueden añadir una ruta de adquisición más formal en Indonesia y Vietnam tras grandes desastres. El mercado de servicios de restauración ante desastres de la ASEAN puede expandirse cuando estos programas requieran trabajo documentado, calificado y oportuno en múltiples hogares dañados. La demanda residencial sigue siendo más sensible al precio que la demanda comercial, pero su amplia base de clientes proporciona una oportunidad significativa a largo plazo.
Por Tipo de Cliente y Pagador: El Trabajo Financiado por Seguros Lidera Mientras el Financiamiento Público Crece
Las asignaciones financiadas por seguros representaron el 52,0% de la participación del mercado de servicios de restauración ante desastres de la ASEAN en 2025, situando el trabajo dirigido por aseguradores en el centro de la demanda regional formal. Las redes de proveedores preferidos y las relaciones con los ajustadores de pérdidas hacen que este trabajo sea más formal, repetible y dependiente del desempeño demostrado del servicio. Tailandia reportó una penetración de seguros de no vida del 5,5%, y Malasia reportó el 5% en la revisión de 2025 de la Secretaría de la ASEAN. La penetración del 9,9% de Singapur la convirtió en un punto de referencia regional para servicios más técnicos respaldados por aseguradores y expectativas de contratistas. Los aseguradores a menudo necesitan contratistas que puedan documentar daños, responder rápidamente y cumplir con los estándares técnicos y de reporte especificados. El trabajo autofinanciado sirve a hogares y pequeñas empresas fuera de las redes de seguros, particularmente donde la cobertura no está disponible o es insuficiente. Este trabajo puede ser más sensible al precio y puede requerir especificaciones de servicio menos formales, incluso cuando el daño físico es sustancial. La industria de servicios de restauración ante desastres de la ASEAN está moldeada por la diferencia entre estas 2 rutas hacia el trabajo y sus diferentes requisitos de adquisición. Los proveedores que trabajan con aseguradores pueden obtener referencias constantes, pero deben mantener la calidad requerida, la capacidad de respuesta y las prácticas de documentación.
Se prevé que la restauración financiada por el sector público y el gobierno crezca a una CAGR del 7,6% hasta 2031. Los gobiernos están aumentando el uso de marcos formales de recuperación tras grandes desastres que afectan la infraestructura, la vivienda, los sistemas de agua y las instalaciones públicas. PT Hutama Karya de Indonesia comenzó el trabajo de recuperación acelerada para carreteras y sistemas de agua en Aceh durante diciembre de 2025. Su trabajo cubrió 28 ubicaciones de proyectos y había alcanzado el 58,78% de avance físico en agosto de 2026. La contratación pública puede cubrir carreteras dañadas, infraestructura hídrica, instalaciones comunitarias y requisitos de reconstrucción que se extienden por las áreas afectadas. Filipinas cuenta con acuerdos de reducción del riesgo de desastres que incluyen herramientas de financiamiento de respuesta rápida para necesidades de recuperación. Vietnam también ha indicado la intención de mejorar la cobertura de recuperación más allá de la proporción históricamente financiada por el gobierno. El mercado de servicios de restauración ante desastres de la ASEAN puede beneficiarse de licitaciones más formales, presupuestos de recuperación definidos y contrataciones que favorezcan a contratistas calificados. El trabajo público puede implicar ciclos de contratación prolongados, pero proporciona una ruta hacia asignaciones más grandes en múltiples sitios con objetivos de recuperación pública definidos.
Análisis Geográfico
Indonesia representó el 27% de la participación del mercado de servicios de restauración ante desastres de la ASEAN en 2025, respaldada por su gran población, amplia exposición a desastres y amplia necesidad de servicios de recuperación en muchas islas. La Secretaría de la ASEAN reportó pérdidas anuales promedio por desastres de 31,2 mil millones de USD para Indonesia, frente a una capacidad de financiamiento público de 750 millones de USD, lo que deja gran parte del trabajo de recuperación fuera de los canales de financiamiento formal. Esta brecha sostiene las prácticas de reparación informal, aunque los daños por inundaciones y deslizamientos de tierra aún crean demanda regular de secado, limpieza, reparación estructural y control de moho. Su geografía dispersa puede dificultar el despliegue de cuadrillas y equipos especializados, especialmente tras eventos generalizados que afectan más de 1 ubicación. Filipinas también enfrentó pérdidas anuales promedio por desastres de 20,8 mil millones de USD, y su recurrente actividad de tifones continúa afectando hogares, empresas e instalaciones públicas en áreas expuestas.
Vietnam tuvo pérdidas anuales promedio por desastres de 11,4 mil millones de USD en la evaluación de 2025 de la Secretaría de la ASEAN, mientras que su creciente base de manufactura, logística y electrónica está aumentando el valor de las propiedades expuestas a daños por agua y tormentas. La menor penetración de seguros limita la proporción de pérdidas vietnamitas que pueden dirigirse a proveedores formales de restauración, incluso cuando las instalaciones de producción requieren recuperación especializada. Malasia está más organizada para asignaciones vinculadas a seguros, y los activos industriales asegurados se concentran en Selangor, Johor y Penang, incluida la creciente Zona Económica Especial Johor-Singapur. Tailandia combina 13 mil millones de USD en exposición a pérdidas anuales promedio con una penetración de seguros de no vida del 5,5%, lo que respalda un mayor papel para el trabajo formal dirigido por aseguradores de lo que la escala de pérdidas por sí sola sugeriría. Myanmar presenta un perfil de riesgo diferente pero severo porque el terremoto de magnitud 7,7 de marzo de 2025 causó daños extensos y casi 5.500 muertes, mientras que la penetración de seguros era solo del 0,24%.
Se prevé que el resto de la ASEAN crezca a una CAGR del 6,8% hasta 2031 desde la base geográfica más pequeña de la región, convirtiéndolo en el grupo de más rápido crecimiento en el mercado de servicios de restauración ante desastres de la ASEAN. Camboya, Singapur, Laos, Brunéi y Timor-Leste tienen diferentes niveles de exposición y capacidad, pero Singapur sirve como base regional para redes internacionales y modelos de servicio más formales. Los requisitos de licencias y calidad de Singapur proporcionan un punto de referencia para los países cercanos, mientras que la infraestructura de restauración menos desarrollada en Camboya y Laos deja espacio para nueva capacidad de servicio. En febrero de 2026, Spectee recibió apoyo del gobierno japonés para el trabajo de prevención de desastres y gestión de crisis en Vietnam y un estudio de viabilidad en Indonesia, lo que muestra la continua inversión en herramientas digitales de respuesta regional.
Panorama Competitivo
El mercado de servicios de restauración ante desastres de la ASEAN está fragmentado porque ningún proveedor único ocupa una posición dominante en toda su geografía. Las redes internacionales de restauración compiten principalmente por el trabajo industrial complejo y de grandes pérdidas comerciales, donde la certificación técnica, la movilización las 24 horas del día los 7 días de la semana y las relaciones de proveedor preferido con los aseguradores son más importantes. Los contratistas locales y regionales siguen siendo importantes en el trabajo residencial y comercial más pequeño porque pueden competir en costo, idioma y proximidad a los clientes afectados. Esta diferencia crea una brecha de precios continua entre las redes internacionales y los operadores locales, incluso cuando ambos grupos abordan las mismas necesidades generales de recuperación ante desastres.
Las credenciales formales son una barrera importante en la porción asegurada del mercado de servicios de restauración ante desastres de la ASEAN, ya que la licencia CIDB de Malasia y el marco BCA de Singapur dan forma a las expectativas de calificación de los contratistas. Los proveedores establecidos pueden, por lo tanto, obtener una ventaja para pérdidas de semiconductores, salas limpias, maquinaria y otros equipos complejos que requieren tratamiento especializado. Las ciudades secundarias y las ubicaciones insulares a menudo carecen de capacidad preposicionada, lo que crea oportunidades para las empresas capaces de movilizar cuadrillas capacitadas y equipos rápidamente. La integración digital de reclamaciones y el monitoreo remoto de humedad pueden fortalecer la relación de un operador con los aseguradores al mejorar la documentación de daños y las decisiones de respuesta. Un acuerdo de proveedor preferido con un asegurador regional puede producir un volumen recurrente de asignaciones y es difícil de reemplazar una vez que se han establecido los estándares de desempeño.
Pacific Equity Partners y CPP Investments adquirieron Johns Lyng Group en octubre de 2025 por 1,3 mil millones de AUD (871,19 millones de USD), lo que señala el valor atribuido a las plataformas de restauración vinculadas a seguros a escala. En mayo de 2025, YCH Group comenzó el trabajo en una instalación logística automatizada de 500 millones de MYR (123,37 millones de USD) en Selangor, añadiendo un activo complejo que puede necesitar recuperación técnica tras daños por inundación o incendio.[4]Autoridad de Desarrollo de Inversiones de Malasia, "YCH Group Inicia la Construcción de la Ciudad de la Cadena de Suministro RM500 Millones en Malasia," Autoridad de Desarrollo de Inversiones de Malasia, mida.gov.my En diciembre de 2025, Mah Sing Group y KLK Land formaron una empresa conjunta para un parque industrial de 419 acres en Kulai, Johor, con 2,26 mil millones de MYR (557,64 millones de USD) en valor bruto de desarrollo. En conjunto, estos desarrollos refuerzan la oportunidad del mercado de servicios de restauración ante desastres de la ASEAN en torno a activos de mayor valor en corredores industriales adyacentes a zonas de inundación.
Líderes de la Industria de Servicios de Restauración ante Desastres de la ASEAN
BELFOR Holdings Inc.
Approved Group International
Bright Symphony Sdn Bhd
ServiceMaster Restore
First Onsite Restoration
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: La subsidiaria de Vestland Bhd, Vestland Infra Sdn Bhd, obtuvo un contrato de diseño y construcción de mitigación de inundaciones por 264 millones de MYR (65,14 millones de USD) en Sungai Golok, Kelantan, Malasia.
- Febrero de 2026: Spectee Inc. recibió el respaldo del gobierno japonés para desplegar su plataforma de prevención de desastres y gestión de crisis Spectee Pro en Vietnam y realizar un estudio de viabilidad para Indonesia.
- Octubre de 2025: Pacific Equity Partners y CPP Investments completaron la adquisición de Johns Lyng Group por 1,3 mil millones de AUD (871,19 millones de USD). La adquisición llevó al grupo australiano de servicios de construcción y restauración vinculados a seguros al ámbito privado.
- Septiembre de 2025: MOL Asia Oceania Pte. Ltd. realizó la ceremonia de inicio de obras de una fábrica prefabricada en el Parque Industrial Song Khoai en Quang Ninh, Vietnam. El proyecto fue desarrollado a través del Fondo Logístico CapitaLand SEA.


Alcance del Informe del Mercado de Servicios de Restauración ante Desastres de la ASEAN
El informe cubre el mercado de servicios de restauración ante desastres de la ASEAN por tipo de servicio, aplicación, tipo de cliente y pagador, y geografía. La cobertura de servicios incluye restauración por daños de agua, restauración por daños de incendio y humo, remediación de moho, restauración por tormentas y catástrofes, limpieza de materiales peligrosos y trauma, restauración especializada y otros servicios como recuperación de contenidos, embalaje y traslado, limpieza y almacenamiento. El análisis evalúa la demanda en propiedades residenciales, comerciales e industriales, junto con el trabajo financiado por seguros, autofinanciado y financiado por el sector público o el gobierno. La cobertura geográfica incluye Indonesia, Filipinas, Tailandia, Vietnam, Malasia, Myanmar y el resto de la ASEAN, incluidos Camboya, Singapur, Laos, Brunéi y Timor-Leste. El informe evalúa el tamaño del mercado, el crecimiento previsto, los impulsores de la demanda, las restricciones, el desempeño de los segmentos, las condiciones a nivel de país, la dinámica competitiva y los desarrollos recientes, con pronósticos presentados en USD para 2026-2031.
| Restauración por Daños de Agua (secado/deshumidificación, respaldo de aguas residuales) |
| Restauración por Daños de Incendio y Humo |
| Remediación de Moho |
| Restauración por Tormentas y Catástrofes (viento, granizo, respuesta a inundaciones, grandes pérdidas) |
| Limpieza de Materiales Peligrosos y Trauma (escena del crimen, muerte desatendida, limpieza infecciosa) |
| Servicios Especializados |
| Otros (restauración de contenidos, embalaje y traslado, limpieza, almacenamiento, etc.) |
| Residencial |
| Comercial e Industrial |
| Trabajo de Restauración Financiado por Seguros |
| Trabajo de Restauración Autofinanciado / Pago Directo |
| Trabajo de Restauración Financiado por el Sector Público / Gobierno |
| Indonesia |
| Filipinas |
| Tailandia |
| Vietnam |
| Malasia |
| Myanmar |
| Resto de la ASEAN (Myanmar, Camboya, Singapur, Laos, Brunéi y Timor-Leste) |
| Por Tipo de Servicio | Restauración por Daños de Agua (secado/deshumidificación, respaldo de aguas residuales) |
| Restauración por Daños de Incendio y Humo | |
| Remediación de Moho | |
| Restauración por Tormentas y Catástrofes (viento, granizo, respuesta a inundaciones, grandes pérdidas) | |
| Limpieza de Materiales Peligrosos y Trauma (escena del crimen, muerte desatendida, limpieza infecciosa) | |
| Servicios Especializados | |
| Otros (restauración de contenidos, embalaje y traslado, limpieza, almacenamiento, etc.) | |
| Por Aplicación | Residencial |
| Comercial e Industrial | |
| Por Tipo de Cliente y Pagador | Trabajo de Restauración Financiado por Seguros |
| Trabajo de Restauración Autofinanciado / Pago Directo | |
| Trabajo de Restauración Financiado por el Sector Público / Gobierno | |
| Por Geografía | Indonesia |
| Filipinas | |
| Tailandia | |
| Vietnam | |
| Malasia | |
| Myanmar | |
| Resto de la ASEAN (Myanmar, Camboya, Singapur, Laos, Brunéi y Timor-Leste) |


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de servicios de restauración ante desastres en la ASEAN?
Las inundaciones, los tifones, los daños por tormentas, el desarrollo urbano más denso y los crecientes activos industriales son los factores centrales de la demanda.
¿Qué tipo de servicio lidera los ingresos regionales?
La restauración por daños de agua lideró con el 38,5% de los ingresos en 2025.
¿Qué grupo de clientes genera la mayor parte de los ingresos de restauración?
Los clientes comerciales e industriales generaron el 54,0% de los ingresos en 2025 porque sus pérdidas a menudo involucran activos costosos y tiempo de inactividad.
¿Por qué son importantes los seguros para los proveedores de restauración?
El trabajo financiado por seguros representó el 52,0% de los ingresos en 2025 y proporciona rutas formales de referencia de contratistas a través de redes de aseguradores y ajustadores de pérdidas.
¿Qué aplicación está creciendo más rápido hasta 2031?
Se prevé que la restauración residencial crezca a una CAGR del 7,1% hasta 2031 a medida que aumentan la densidad de viviendas urbanas y la conciencia sobre los seguros.
¿Qué geografía se está expandiendo más rápido?
Se prevé que el resto de la ASEAN crezca a una CAGR del 6,8% hasta 2031 desde una base más pequeña.
Última actualización de la página el:



