
Taille et part du marché des services de restauration après sinistre en ASEAN
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.68 Milliards de dollars |
| Taille du Marché (2026) | 0.72 Milliards de dollars |
| Taille du Marché (2031) | 0.98 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.36 % |
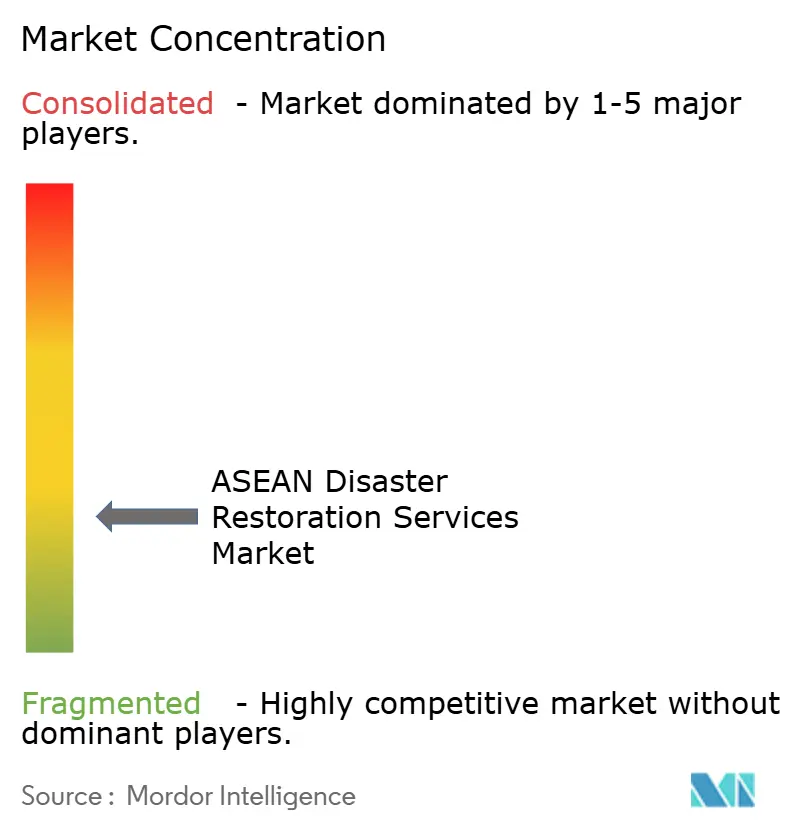
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de restauration après sinistre en ASEAN par Mordor Intelligence
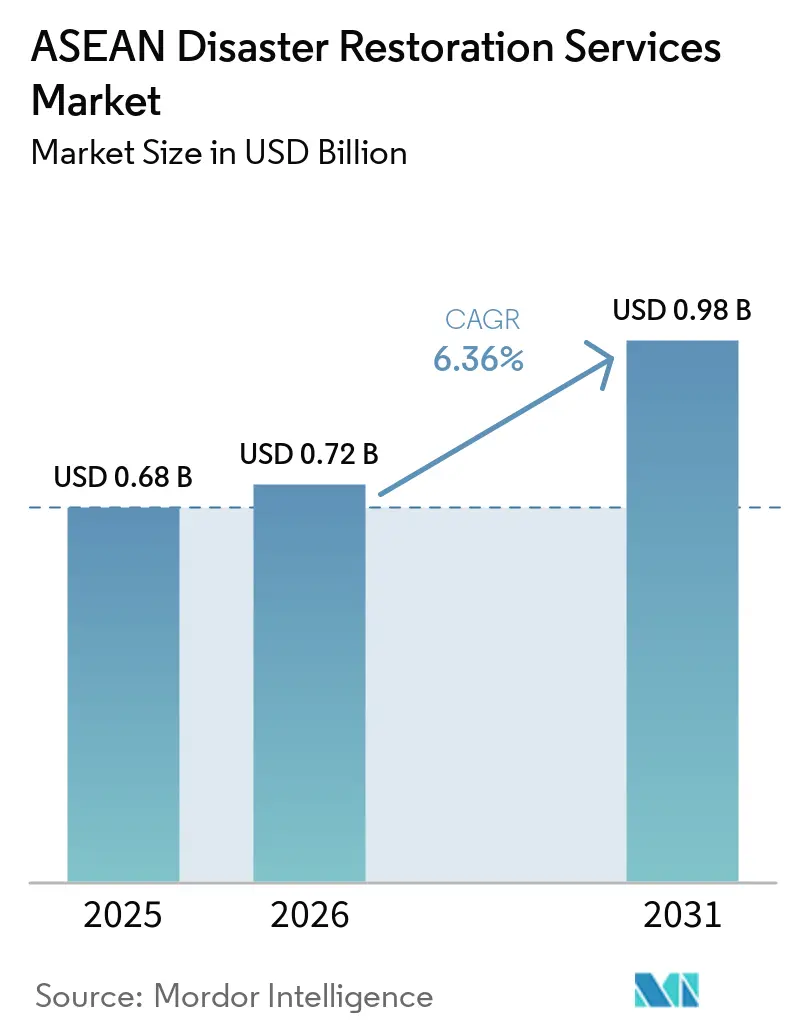
La taille du marché des services de restauration après sinistre en ASEAN était évaluée à 0,68 milliard USD en 2025 et devrait croître de 0,72 milliard USD en 2026 pour atteindre 0,98 milliard USD d'ici 2031, à un CAGR de 6,36 % durant la période de prévision (2026-2031).
Les inondations, typhons, tempêtes et dommages connexes causés par l'eau restent la principale source de demande dans la région, car ils affectent à la fois les bâtiments et les biens nécessaires au fonctionnement des foyers et des entreprises. Le marché des services de restauration après sinistre en ASEAN bénéficie également de la concentration croissante des actifs urbains et industriels dans des zones exposées, ce qui augmente la valeur des travaux de récupération après un événement dommageable et accroît le besoin de prestataires spécialisés disposant d'équipements fiables et d'équipes formées dans les zones sinistrées, les groupements de propriétés et les sites opérationnels essentiels. Les programmes formels d'assurance et de récupération publique rendent la sélection des prestataires plus structurée dans plusieurs pays, notamment là où des travaux techniques documentés, des délais d'intervention définis et des exigences formelles de qualification sont requis. Les réseaux internationaux sont mieux positionnés pour les sinistres industriels complexes, tandis que les prestataires locaux restent importants pour les missions résidentielles et commerciales de moindre envergure qui valorisent le prix, la proximité, le service local familier et les relations directes avec les propriétaires. Les pénuries de personnel, l'accès aux équipements, la pénétration inégale de l'assurance et les réparations informelles continuent de limiter la conversion des dommages physiques causés par les catastrophes en revenus formels de restauration, en particulier dans les villes secondaires et les îles à la suite de graves événements régionaux chaque année.
Principaux enseignements du rapport
- Par type de service, la restauration après dommages causés par l'eau représentait 38,5 % de la taille du marché des services de restauration après sinistre en ASEAN en 2025, tandis que la catégorie autres devrait se développer à un CAGR de 7,3 % jusqu'en 2031.
- Par application, les clients commerciaux et industriels représentaient 54,0 % de la part du marché des services de restauration après sinistre en ASEAN en 2025, tandis que la restauration résidentielle devrait croître à un CAGR de 7,1 % jusqu'en 2031.
- Par type de client et de payeur, les travaux financés par les assurances représentaient 52,0 % de la taille du marché des services de restauration après sinistre en ASEAN en 2025, tandis que les travaux financés par le secteur public et le gouvernement devraient croître à un CAGR de 7,6 % jusqu'en 2031.
- Par géographie, l'Indonésie détenait 27 % des revenus du marché en 2025, tandis que le reste de l'ASEAN devrait croître à un CAGR de 6,8 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des services de restauration après sinistre en ASEAN
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation des pertes liées aux inondations, typhons et événements météorologiques extrêmes | +2.1% | Indonésie, Philippines, Vietnam, Thaïlande, Malaisie | Court terme (≤ 2 ans) |
| Urbanisation et concentration des propriétés à haute valeur ajoutée | +1.4% | Indonésie, Vietnam, Philippines, Thaïlande | Moyen terme (2-4 ans) |
| Expansion industrielle, logistique et des infrastructures critiques | +1.1% | Malaisie, Vietnam, Indonésie, Thaïlande | Moyen terme (2-4 ans) |
| Hausse de la demande liée aux assurances et professionnalisation des sinistres | +0.8% | Singapour, Malaisie, Thaïlande, Philippines | Moyen terme (2-4 ans) |
| Adoption de l'évaluation numérique des dommages et de la surveillance de l'humidité | +0.5% | ASEAN, avec des gains précoces à Singapour, en Malaisie et dans le Vietnam urbain | Long terme (≥ 4 ans) |
| Lacunes en capacités spécialisées dans les villes secondaires et les îles | +0.3% | Villes secondaires d'Indonésie, des Philippines et du Vietnam | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des pertes liées aux inondations, typhons et événements météorologiques extrêmes
Les inondations, typhons et tempêtes tropicales constituent la base de demande la plus directe pour le marché des services de restauration après sinistre en ASEAN, car l'eau, le vent et les débris peuvent affecter des bâtiments dans plusieurs pays au cours d'une même saison. Des événements consécutifs peuvent laisser les sols saturés et les défenses contre les inondations sous pression pendant de longues périodes, rendant les propriétés plus vulnérables à des infiltrations d'eau supplémentaires. Ce schéma peut endommager davantage de bâtiments, élargir la zone sinistrée et compliquer l'accès aux habitations, aux sites commerciaux, aux installations industrielles et aux infrastructures publiques. Les équipes de restauration doivent alors gérer le séchage, la déshumidification, l'enlèvement des débris, le nettoyage et les travaux de remédiation des moisissures en aval sur de nombreux sites avec un temps limité et des équipes disponibles. Le marché des services de restauration après sinistre en ASEAN est affecté non seulement par le nombre d'événements, mais aussi par leur calendrier, leur localisation et leur survenance rapprochée. Des intervalles courts entre les catastrophes peuvent mettre à rude épreuve les équipes, prolonger les délais d'achèvement, retarder l'accès aux équipements et augmenter la valeur des travaux requis sur chaque structure endommagée.
Urbanisation et concentration croissante des propriétés à haute valeur ajoutée
Le développement urbain concentre des propriétés résidentielles, commerciales et industrielles de grande valeur dans des zones côtières et fluviales exposées à des conditions récurrentes d'inondation et de tempête. Cette concentration augmente le coût de restauration d'un seul quartier sinistré après un événement grave, car des propriétés plus coûteuses et davantage d'occupants peuvent être touchés simultanément. Jakarta illustre ce problème, car une grande partie de l'activité économique de l'Indonésie est concentrée dans son aire métropolitaine, où les perturbations liées aux inondations peuvent affecter un large éventail d'actifs. Les condominiums haut de gamme et les résidences de marque intègrent des matériaux, des finitions, des équipements et des contenus spécialisés qui nécessitent une récupération plus soigneuse que les travaux de réparation de base. Le marché des services de restauration après sinistre en ASEAN gagne donc en demande grâce à la valeur croissante des actifs exposés aux risques, et non uniquement en raison de la fréquence des événements. Une plus grande densité de logements peut également augmenter le nombre de ménages ayant besoin d'une extraction professionnelle de l'eau, d'un nettoyage, d'un séchage et d'une remédiation des moisissures après des inondations de quartier.
Expansion industrielle, logistique et des infrastructures critiques
Les parcs industriels, entrepôts, centres de données et sites de fabrication avancée se développent dans toute l'ASEAN, ajoutant de grandes installations aux exigences opérationnelles complexes. Ces installations contiennent des machines, des équipements électroniques sensibles, des environnements contrôlés et des systèmes qui ne peuvent pas être restaurés par des méthodes de réparation générales seules. L'interruption d'activité peut être significative lorsqu'une installation reste fermée après des dommages causés par une inondation, un incendie ou une tempête, car les temps d'arrêt peuvent affecter la production, les stocks, la logistique et les engagements contractuels. La Zone économique spéciale Johor-Singapour en Malaisie a attiré 66,1 milliards MYR (16,31 milliards USD) d'engagements d'investissement jusqu'à fin 2025, ce qui augmente la concentration des actifs industriels exposés. Le marché des services de restauration après sinistre en ASEAN est soutenu lorsque les exploitants ont besoin d'un séchage en atmosphère contrôlée, d'un contrôle de la contamination, d'une évaluation documentée et d'une récupération technique des équipements. Ces exigences favorisent les prestataires capables de respecter des conditions de site strictes, les exigences des assureurs et la nécessité de reprendre les opérations avec un minimum de dommages supplémentaires.
Hausse de la demande liée aux assurances et professionnalisation des sinistres
Les assureurs et les experts en sinistres utilisent de plus en plus des réseaux de prestataires privilégiés pour améliorer la conformité technique, la rapidité d'intervention, la documentation des services et la communication avec les assurés. Ces arrangements offrent aux entreprises de restauration qualifiées un accès plus prévisible aux missions après un sinistre, notamment pour les sinistres commerciaux et résidentiels de valeur élevée. Singapour et la Thaïlande offrent des exemples plus développés de pratiques formelles d'assurance non-vie dans la région.[1]Secrétariat de l'ASEAN, "Financement du risque de catastrophe et assurance en Asie du Sud-Est : Tendances, défis et approches stratégiques," Secrétariat de l'ASEAN, asean.org Le marché des services de restauration après sinistre en ASEAN peut bénéficier lorsque les assureurs impliquent les partenaires de restauration plus tôt dans le processus de règlement des sinistres, avant que d'autres dommages liés à l'humidité ou des interruptions d'activité n'augmentent les coûts. Cette approche peut limiter les dommages supplémentaires aux biens, fournir un périmètre de travail plus clair et aider les assureurs à maîtriser le coût final d'un sinistre.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénétration inégale de l'assurance et charge élevée des paiements directs | -1.3% | Indonésie, Vietnam, Myanmar, Cambodge, Laos | Court terme (≤ 2 ans) |
| Pénurie de techniciens certifiés et d'équipes d'intervention en cas de catastrophe | -0.9% | Marchés principaux de l'ASEAN, avec des déficits aigus dans les villes secondaires et les îles | Moyen terme (2-4 ans) |
| Concurrence informelle fragmentée et normes de service incohérentes | -0.6% | Indonésie, Philippines, Vietnam, Myanmar | Moyen terme (2-4 ans) |
| Mobilisation, dépendance aux importations et goulots d'étranglement des équipements | -0.5% | Îles périphériques d'Indonésie, Philippines et Myanmar | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénétration inégale de l'assurance et charge élevée des paiements directs
La faible pénétration de l'assurance limite la part des dommages causés par les catastrophes pouvant être convertie en missions formelles de restauration. Le Secrétariat de l'ASEAN a rapporté des taux de pénétration en 2025 allant de 0,24 % au Myanmar à 9,9 % à Singapour. L'Indonésie, le Vietnam et les Philippines sont restés en dessous des niveaux observés sur les marchés d'assurance plus matures. De nombreux ménages sinistrés et petites entreprises s'appuient donc sur des paiements directs ou des réparations informelles. Les pertes annuelles moyennes dues aux catastrophes en Indonésie ont atteint 31,2 milliards USD, tandis que la capacité de financement public était de 750 millions USD. Le marché des services de restauration après sinistre en ASEAN reste contraint là où les fonds de récupération ne peuvent pas soutenir des travaux de restauration certifiés.
Pénurie de techniciens certifiés et d'équipes d'intervention en cas de catastrophe
Les techniciens qualifiés sont souvent indisponibles lorsque plusieurs catastrophes surviennent simultanément dans plusieurs pays. L'évaluation 2025 de RedR UK après le séisme au Myanmar a identifié des pénuries parmi les ingénieurs, évaluateurs, superviseurs, maçons et charpentiers. L'écart est plus prononcé dans les villes secondaires, les îles et les zones disposant de systèmes de formation formelle limités. Le déploiement transfrontalier est également difficile car la reconnaissance des compétences des travailleurs est fragmentée dans toute l'ASEAN.[2]Organisation internationale du travail, "Promouvoir la mobilité, la reconnaissance et le développement des compétences dans l'ASEAN," Organisation internationale du travail, ilo.org Le marché des services de restauration après sinistre en ASEAN peut perdre des missions lorsque des équipes formées et des équipements appropriés ne peuvent pas arriver pendant la période de récupération initiale. La pénurie de main-d'œuvre augmente également le coût du maintien d'équipes conformes tout au long de l'année.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les dommages causés par l'eau en tête tandis que la restauration des contenus se développe
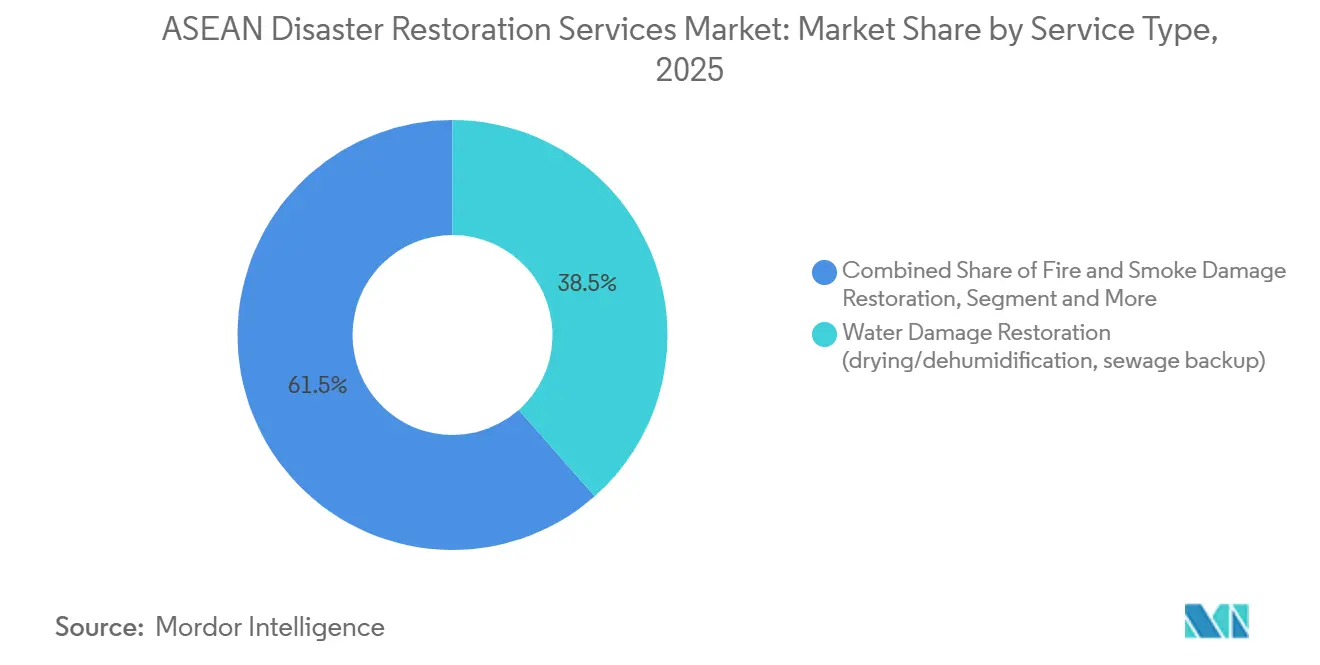
La restauration après dommages causés par l'eau représentait 38,5 % de la part du marché des services de restauration après sinistre en ASEAN en 2025, ce qui en fait la plus grande catégorie de services dans la région. Les inondations et les typhons créent un besoin constant de séchage, de déshumidification, de nettoyage et de prévention des moisissures après que l'eau pénètre dans les habitations, les lieux de travail et les bâtiments publics. L'infiltration d'eau peut affecter les structures, les finitions, les meubles, les systèmes électriques, les matériaux stockés et les espaces intérieurs d'un même site. Ces pertes connexes augmentent le périmètre des travaux après un seul événement et nécessitent une intervention avant que l'humidité ne cause une détérioration supplémentaire. L'Indonésie a enregistré au moins 604 décès liés aux inondations d'ici décembre 2025, reflétant la gravité persistante de l'exposition aux inondations dans les communautés touchées. Les clients commerciaux ont souvent besoin d'une récupération rapide car les fermetures de sites peuvent perturber les calendriers de production, la gestion des stocks, la logistique et le service client. Les services liés aux incendies et à la fumée restent pertinents là où des défauts électriques ou des systèmes de suppression activés créent des pertes combinées avec les dommages causés par l'eau. La remédiation des moisissures suit les dommages causés par l'eau dans des conditions humides et peut générer des travaux récurrents après la fin de l'intervention d'urgence initiale. Le secteur des services de restauration après sinistre en ASEAN doit donc combiner des travaux urgents sur site avec des travaux de récupération détaillés en aval.
La catégorie autres, incluant la restauration des contenus, le déménagement temporaire, le nettoyage et le stockage, devrait croître à un CAGR de 7,3 % jusqu'en 2031. La hausse de la valeur des contenus résidentiels et commerciaux rend la restauration plus attractive que le remplacement dans les sinistres où les articles endommagés restent récupérables. Les appareils électroniques, les électroménagers, les documents, les stocks entreposés et les équipements professionnels spécialisés peuvent nécessiter une manipulation, une évaluation, un nettoyage et une récupération séparés. Les services de déménagement temporaire protègent également les contenus mobiles pendant que le séchage structurel et les réparations sont effectués à l'intérieur de la propriété sinistrée. La documentation numérique peut faciliter l'enregistrement des articles endommagés, le maintien d'un dossier de sinistre clair et le soutien aux règlements d'assurance. Le Plan directeur numérique de l'ASEAN soutient une utilisation plus large des systèmes numériques pouvant améliorer les processus de gestion des catastrophes et le partage d'informations. Le marché des services de restauration après sinistre en ASEAN a la possibilité de développer la récupération spécialisée de documents et d'équipements électroniques là où les clients possèdent des biens de valeur élevée ou des dossiers essentiels à leur activité. Ces services sont particulièrement pertinents pour les installations industrielles, les opérations logistiques et les entreprises à forte intensité de données disposant d'équipements sensibles. Les prestataires de services peuvent se différencier lorsqu'ils peuvent restaurer à la fois le bâtiment et les contenus à l'intérieur avec une gestion coordonnée.


Par application : les travaux commerciaux et industriels génèrent la majorité des revenus
Les clients commerciaux et industriels représentaient 54,0 % de la taille du marché des services de restauration après sinistre en ASEAN en 2025, ce qui place cette application en tête des revenus. Leurs valeurs de sinistres plus élevées reflètent le coût de récupération des machines, des stocks, des équipements électroniques sensibles, des systèmes de bâtiment et des zones opérationnelles après un événement dommageable. Les usines de semi-conducteurs, les entrepôts, les installations de transformation alimentaire et les centres de données peuvent faire face à des coûts élevés pendant les temps d'arrêt car les opérations, les calendriers d'approvisionnement et les engagements clients sont perturbés. Les plans de restauration pour ces sites peuvent nécessiter un séchage contrôlé, une documentation soigneuse et des contrôles spécifiques de la contamination que les travaux de réparation généraux ne peuvent pas fournir. Les délais contractuels peuvent augmenter la pression pour remettre les installations en service tout en protégeant les équipements, les matériaux et la sécurité du site. L'Autorité de la construction et de la construction de Singapour et le Conseil de développement de l'industrie de la construction de Malaisie définissent les attentes en matière de qualité pour les travaux formels des prestataires.[3]Autorité de la construction et de la construction, "Entrepreneurs enregistrés et constructeurs agréés," Autorité de la construction et de la construction, bca.gov.sg Ces exigences peuvent renforcer le rôle des prestataires formés dans les travaux commerciaux assurés où la conformité et les dossiers sont importants. Le marché des services de restauration après sinistre en ASEAN est soutenu lorsque les propriétaires industriels accordent une plus grande valeur à la rapidité, à la documentation, à la compétence technique et à la minimisation des temps d'arrêt. Les grandes installations peuvent également nécessiter une coordination étroite entre les assureurs, les experts en sinistres, les équipes de gestion du site, les spécialistes des équipements et les équipes de restauration.
La restauration résidentielle devrait croître à un CAGR de 7,1 % jusqu'en 2031. La densité du logement urbain augmente le nombre de foyers exposés lorsque les inondations affectent un quartier, un système de drainage ou un couloir fluvial voisin. L'adoption progressive de l'assurance habitation peut convertir davantage d'activités de réparation en travaux contractuels formels avec des périmètres et une documentation plus clairs. Le Vietnam a signalé plus de 337 000 maisons effondrées, emportées ou gravement endommagées lors des graves tempêtes de 2025. Les Philippines ont également signalé plus de 531 000 maisons endommagées ou détruites par les typhons Kalmaegi et Fengshen en 2025. De nombreux ménages continuent d'utiliser des prestataires de réparation locaux car la couverture formelle reste limitée et les coûts de réparation immédiats peuvent être difficiles à financer. Les programmes gouvernementaux de logement post-catastrophe peuvent ajouter un circuit d'approvisionnement plus formel en Indonésie et au Vietnam après des catastrophes majeures. Le marché des services de restauration après sinistre en ASEAN peut se développer lorsque ces programmes exigent des travaux documentés, qualifiés et ponctuels sur plusieurs habitations endommagées. La demande résidentielle reste plus sensible aux prix que la demande commerciale, mais sa large base de clients offre une opportunité à long terme significative.
Par type de client et de payeur : les travaux financés par les assurances en tête tandis que le financement public croît
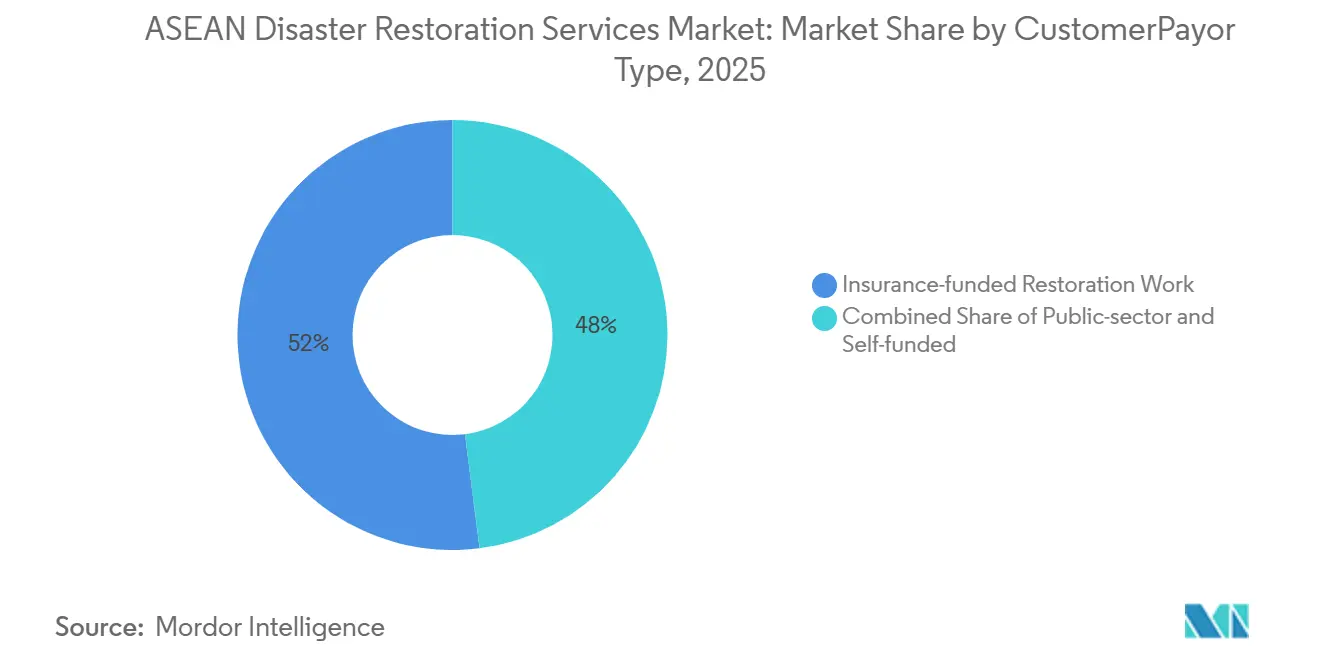
Les missions financées par les assurances représentaient 52,0 % de la part du marché des services de restauration après sinistre en ASEAN en 2025, plaçant les travaux dirigés par les assureurs au cœur de la demande régionale formelle. Les réseaux de prestataires privilégiés et les relations avec les experts en sinistres rendent ces travaux plus formels, répétables et dépendants des performances de service démontrées. La Thaïlande a déclaré une pénétration de l'assurance non-vie de 5,5 %, et la Malaisie de 5 % dans l'évaluation 2025 du Secrétariat de l'ASEAN. La pénétration de 9,9 % à Singapour en a fait un point de référence régional pour des services plus techniques soutenus par les assureurs et des attentes envers les prestataires. Les assureurs ont souvent besoin de prestataires capables de documenter les dommages, d'intervenir rapidement et de respecter des normes techniques et de reporting spécifiées. Les travaux autofinancés servent les ménages et les petites entreprises en dehors des réseaux d'assurance, notamment là où la couverture est indisponible ou insuffisante. Ces travaux peuvent être plus sensibles aux prix et peuvent nécessiter des spécifications de service moins formelles, même lorsque les dommages physiques sont importants. Le secteur des services de restauration après sinistre en ASEAN est façonné par la différence entre ces 2 circuits d'accès aux travaux et leurs différentes exigences d'approvisionnement. Les prestataires qui travaillent avec les assureurs peuvent obtenir des recommandations régulières mais doivent maintenir la qualité requise, la capacité d'intervention et les pratiques de documentation.
La restauration financée par le secteur public et le gouvernement devrait croître à un CAGR de 7,6 % jusqu'en 2031. Les gouvernements augmentent l'utilisation de cadres formels de récupération après que des catastrophes majeures affectent les infrastructures, le logement, les systèmes d'eau et les installations publiques. PT Hutama Karya d'Indonésie a commencé des travaux de récupération accélérés pour les routes et les systèmes d'eau à Aceh en décembre 2025. Ses travaux couvraient 28 sites de projet et avaient atteint 58,78 % d'avancement physique en août 2026. Les marchés publics peuvent couvrir les routes endommagées, les infrastructures hydrauliques, les équipements communautaires et les besoins de reconstruction qui s'étendent sur les zones sinistrées. Les Philippines disposent de dispositifs de réduction des risques de catastrophe qui incluent des outils de financement à réponse rapide pour les besoins de récupération. Le Vietnam a également indiqué son intention d'améliorer la couverture de récupération au-delà de la part historiquement financée par le gouvernement. Le marché des services de restauration après sinistre en ASEAN peut bénéficier d'appels d'offres plus formels, de budgets de récupération définis et de marchés publics favorisant les prestataires qualifiés. Les travaux publics peuvent impliquer de longs cycles d'approvisionnement, mais ils offrent un accès à des missions multi-sites plus importantes avec des objectifs de récupération publique définis.
Analyse géographique
L'Indonésie détenait 27 % de la part du marché des services de restauration après sinistre en ASEAN en 2025, soutenue par sa grande population, son exposition étendue aux catastrophes et son large besoin de services de récupération sur de nombreuses îles. Le Secrétariat de l'ASEAN a rapporté des pertes annuelles moyennes dues aux catastrophes de 31,2 milliards USD pour l'Indonésie, contre une capacité de financement public de 750 millions USD, ce qui laisse une grande partie des travaux de récupération en dehors des canaux de financement formels. Cet écart maintient des pratiques de réparation informelles, bien que les dommages causés par les inondations et les glissements de terrain créent encore une demande régulière de séchage, de nettoyage, de réparation structurelle et de contrôle des moisissures. Sa géographie dispersée peut rendre le déploiement des équipes et des équipements spécialisés difficile, surtout après des événements généralisés affectant plus d'un site. Les Philippines ont également fait face à des pertes annuelles moyennes dues aux catastrophes de 20,8 milliards USD, et leur activité récurrente de typhons continue d'affecter les habitations, les entreprises et les installations publiques dans les zones exposées.
Le Vietnam avait des pertes annuelles moyennes dues aux catastrophes de 11,4 milliards USD dans l'évaluation 2025 du Secrétariat de l'ASEAN, tandis que son secteur manufacturier, logistique et électronique en expansion augmente la valeur des propriétés exposées aux dommages causés par l'eau et les tempêtes. La faible pénétration de l'assurance limite la proportion des pertes vietnamiennes pouvant être orientées vers des prestataires formels de restauration, même lorsque les installations de production nécessitent une récupération spécialisée. La Malaisie est mieux organisée pour les missions liées aux assurances, et les actifs industriels assurés sont concentrés à Selangor, Johor et Penang, y compris la Zone économique spéciale Johor-Singapour en pleine croissance. La Thaïlande combine 13 milliards USD d'exposition aux pertes annuelles moyennes avec une pénétration de l'assurance non-vie de 5,5 %, ce qui soutient un rôle plus important pour les travaux formels dirigés par les assureurs que l'ampleur des pertes seule ne le suggérerait. Le Myanmar présente un profil de risque différent mais grave car le séisme de magnitude 7,7 de mars 2025 a causé des dommages étendus et près de 5 500 décès, tandis que la pénétration de l'assurance n'était que de 0,24 %.
Le reste de l'ASEAN devrait croître à un CAGR de 6,8 % jusqu'en 2031 à partir de la plus petite base géographique de la région, ce qui en fait le groupe à la croissance la plus rapide du marché des services de restauration après sinistre en ASEAN. Le Cambodge, Singapour, le Laos, Brunei et le Timor-Leste ont des niveaux d'exposition et de capacité différents, mais Singapour sert de base régionale pour les réseaux internationaux et des modèles de service plus formels. Les exigences de licence et de qualité de Singapour fournissent un point de référence pour les pays voisins, tandis que l'infrastructure de restauration moins développée au Cambodge et au Laos laisse de la place pour de nouvelles capacités de service. En février 2026, Spectee a reçu le soutien du gouvernement japonais pour des travaux de prévention des catastrophes et de gestion de crise au Vietnam et une étude de faisabilité en Indonésie, montrant un investissement continu dans les outils numériques d'intervention régionale.
Paysage concurrentiel
Le marché des services de restauration après sinistre en ASEAN est fragmenté car aucun prestataire unique ne détient une position dominante sur l'ensemble de sa géographie. Les réseaux internationaux de restauration sont principalement en concurrence pour les travaux industriels complexes et les sinistres commerciaux importants, où la certification technique, la mobilisation 24h/24 et 7j/7 et les relations de prestataires privilégiés avec les assureurs sont les plus importantes. Les prestataires locaux et régionaux restent importants dans les travaux résidentiels et commerciaux de moindre envergure car ils peuvent être compétitifs sur le coût, la langue et la proximité avec les clients sinistrés. Cette différence crée un écart de prix persistant entre les réseaux internationaux et les opérateurs locaux, même si les deux groupes répondent aux mêmes besoins généraux de récupération après sinistre.
Les accréditations formelles constituent un obstacle important dans la partie assurée du marché des services de restauration après sinistre en ASEAN, car la licence CIDB de Malaisie et le cadre BCA de Singapour définissent les attentes en matière de qualification des prestataires. Les prestataires établis peuvent donc obtenir un avantage pour les sinistres impliquant des semi-conducteurs, des salles blanches, des machines et d'autres équipements complexes nécessitant un traitement spécialisé. Les villes secondaires et les îles manquent souvent de capacités pré-positionnées, créant des opportunités pour les entreprises capables de mobiliser rapidement des équipes formées et des équipements. L'intégration numérique des sinistres et la surveillance à distance de l'humidité peuvent renforcer la relation d'un opérateur avec les assureurs en améliorant la documentation des dommages et les décisions d'intervention. Un accord de prestataire privilégié avec un assureur régional peut générer un volume récurrent de missions et est difficile à remplacer une fois les normes de performance établies.
Pacific Equity Partners et CPP Investments ont acquis Johns Lyng Group en octobre 2025 pour 1,3 milliard AUD (871,19 millions USD), signalant la valeur attribuée aux plateformes de restauration liées aux assurances à grande échelle. En mai 2025, YCH Group a commencé les travaux sur une installation logistique automatisée de 500 millions MYR (123,37 millions USD) à Selangor, ajoutant un actif complexe pouvant nécessiter une récupération technique après des dommages causés par une inondation ou un incendie.[4]Autorité malaisienne de développement des investissements, "YCH Group pose la première pierre de la Supply Chain City Malaysia d'une valeur de 500 millions MYR," Autorité malaisienne de développement des investissements, mida.gov.my En décembre 2025, Mah Sing Group et KLK Land ont formé une coentreprise pour un parc industriel de 419 acres à Kulai, Johor, avec une valeur brute de développement de 2,26 milliards MYR (557,64 millions USD). Ensemble, ces développements renforcent l'opportunité du marché des services de restauration après sinistre en ASEAN autour d'actifs de plus grande valeur dans les couloirs industriels adjacents aux zones inondables.
Leaders du secteur des services de restauration après sinistre en ASEAN
BELFOR Holdings Inc.
Approved Group International
Bright Symphony Sdn Bhd
ServiceMaster Restore
First Onsite Restoration
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : La filiale de Vestland Bhd, Vestland Infra Sdn Bhd, a décroché un contrat de conception et de construction de 264 millions MYR (65,14 millions USD) pour la mitigation des inondations à Sungai Golok, Kelantan, Malaisie.
- Février 2026 : Spectee Inc. a reçu le soutien du gouvernement japonais pour déployer sa plateforme de prévention des catastrophes et de gestion de crise Spectee Pro au Vietnam et mener une étude de faisabilité pour l'Indonésie.
- Octobre 2025 : Pacific Equity Partners et CPP Investments ont finalisé l'acquisition de Johns Lyng Group pour 1,3 milliard AUD (871,19 millions USD). L'acquisition a rendu privé le groupe australien de services de construction et de restauration liés aux assurances.
- Septembre 2025 : MOL Asia Oceania Pte. Ltd. a tenu la cérémonie de première pierre d'une usine prête à l'emploi au parc industriel de Song Khoai à Quang Ninh, Vietnam. Le projet a été développé via le CapitaLand SEA Logistics Fund.


Périmètre du rapport sur le marché des services de restauration après sinistre en ASEAN
Le rapport couvre le marché des services de restauration après sinistre en ASEAN par type de service, application, type de client et de payeur, et géographie. La couverture des services comprend la restauration après dommages causés par l'eau, la restauration après dommages causés par l'incendie et la fumée, la remédiation des moisissures, la restauration après tempête et catastrophe, le nettoyage des risques biologiques et des traumatismes, la restauration spécialisée et d'autres services tels que la récupération des contenus, le déménagement temporaire, le nettoyage et le stockage. L'analyse évalue la demande dans les propriétés résidentielles, commerciales et industrielles, ainsi que les travaux financés par les assurances, autofinancés et financés par le secteur public ou le gouvernement. La couverture géographique comprend l'Indonésie, les Philippines, la Thaïlande, le Vietnam, la Malaisie, le Myanmar et le reste de l'ASEAN, y compris le Cambodge, Singapour, le Laos, Brunei et le Timor-Leste. Le rapport évalue la taille du marché, la croissance prévisionnelle, les facteurs de demande, les contraintes, les performances des segments, les conditions au niveau des pays, la dynamique concurrentielle et les développements récents, avec des prévisions présentées en USD pour 2026-2031.
| Restauration après dommages causés par l'eau (séchage/déshumidification, refoulement d'égouts) |
| Restauration après dommages causés par l'incendie et la fumée |
| Remédiation des moisissures |
| Restauration après tempête/catastrophe (vent, grêle, réponse aux inondations, sinistres importants) |
| Nettoyage des risques biologiques et des traumatismes (scène de crime, décès sans assistance, nettoyage infectieux) |
| Services spécialisés |
| Autres (restauration des contenus, déménagement temporaire, nettoyage, stockage, etc.) |
| Résidentiel |
| Commercial et industriel |
| Travaux de restauration financés par les assurances |
| Travaux de restauration autofinancés/à paiement direct |
| Travaux de restauration financés par le secteur public/le gouvernement |
| Indonésie |
| Philippines |
| Thaïlande |
| Vietnam |
| Malaisie |
| Myanmar |
| Reste de l'ASEAN (Myanmar, Cambodge, Singapour, Laos, Brunei et Timor-Leste) |
| Par type de service | Restauration après dommages causés par l'eau (séchage/déshumidification, refoulement d'égouts) |
| Restauration après dommages causés par l'incendie et la fumée | |
| Remédiation des moisissures | |
| Restauration après tempête/catastrophe (vent, grêle, réponse aux inondations, sinistres importants) | |
| Nettoyage des risques biologiques et des traumatismes (scène de crime, décès sans assistance, nettoyage infectieux) | |
| Services spécialisés | |
| Autres (restauration des contenus, déménagement temporaire, nettoyage, stockage, etc.) | |
| Par application | Résidentiel |
| Commercial et industriel | |
| Par type de client/payeur | Travaux de restauration financés par les assurances |
| Travaux de restauration autofinancés/à paiement direct | |
| Travaux de restauration financés par le secteur public/le gouvernement | |
| Par géographie | Indonésie |
| Philippines | |
| Thaïlande | |
| Vietnam | |
| Malaisie | |
| Myanmar | |
| Reste de l'ASEAN (Myanmar, Cambodge, Singapour, Laos, Brunei et Timor-Leste) |


Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de services de restauration après sinistre en ASEAN ?
Les inondations, les typhons, les dommages causés par les tempêtes, le développement urbain plus dense et la croissance des actifs industriels sont les principaux facteurs de demande.
Quel type de service génère le plus de revenus régionaux ?
La restauration après dommages causés par l'eau était en tête avec 38,5 % des revenus en 2025.
Quel groupe de clients génère le plus de revenus de restauration ?
Les clients commerciaux et industriels ont généré 54,0 % des revenus en 2025 car leurs sinistres impliquent souvent des actifs coûteux et des temps d'arrêt.
Pourquoi l'assurance est-elle importante pour les prestataires de restauration ?
Les travaux financés par les assurances représentaient 52,0 % des revenus en 2025 et fournissent des circuits formels de recommandation de prestataires via les réseaux d'assureurs et d'experts en sinistres.
Quelle application connaît la croissance la plus rapide jusqu'en 2031 ?
La restauration résidentielle devrait croître à un CAGR de 7,1 % jusqu'en 2031 à mesure que la densité du logement urbain et la sensibilisation à l'assurance augmentent.
Quelle géographie se développe le plus rapidement ?
Le reste de l'ASEAN devrait croître à un CAGR de 6,8 % jusqu'en 2031 à partir d'une base plus petite.
Dernière mise à jour de la page le:



