
Tamanho e Participação do Mercado de Acidúria Argininossuccínica
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 162.15 Milhões de dólares |
| Tamanho do Mercado (2032) | 192.95 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.54 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Acidúria Argininossuccínica pela Mordor Intelligence
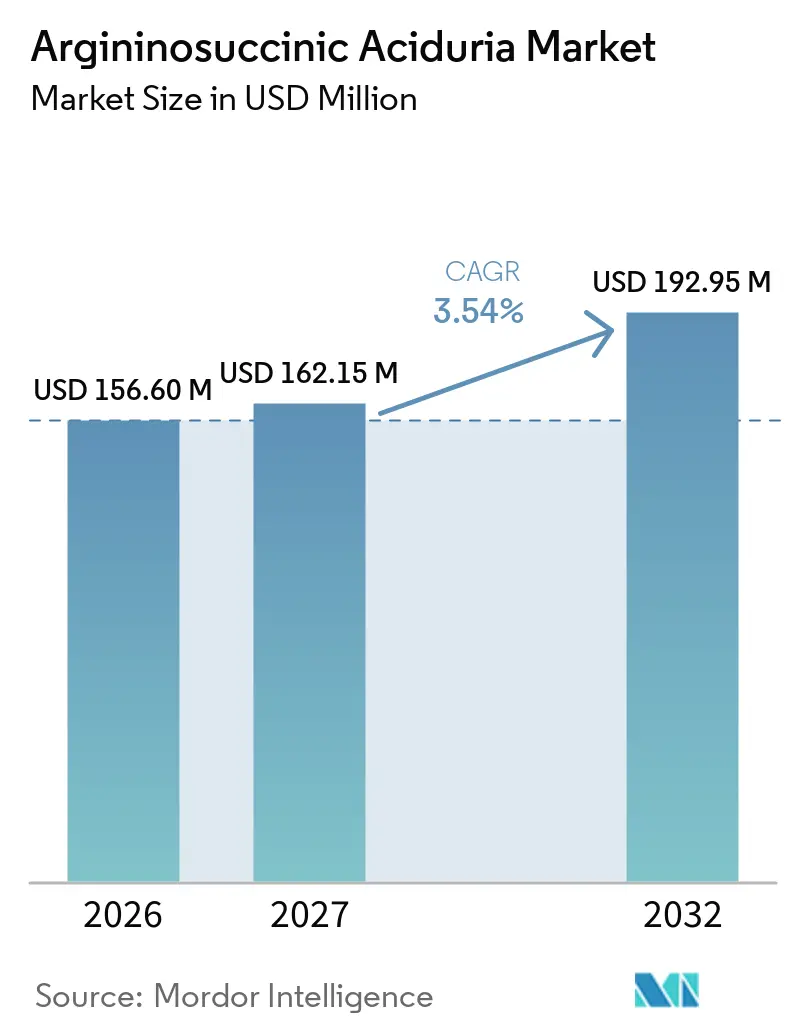
Espera-se que o tamanho do Mercado de Acidúria Argininossuccínica aumente de 156,60 milhões de USD em 2026 para 162,15 milhões de USD em 2027 e atinja 192,95 milhões de USD até 2032, crescendo a um CAGR de 3,54% no período de 2027 a 2032.
O mercado de acidúria argininossuccínica é moldado pela necessidade contínua de gestão da doença a longo prazo, uma vez que a deficiência de argininossuccinato liase requer controle dietético contínuo, suplementação e tratamento da hiperamonemia. A triagem neonatal facilita o diagnóstico mais precoce e a entrada nas vias de tratamento, prolongando a duração do cuidado ao paciente. Nos Estados Unidos, o fenilbutirato de glicerol genérico está ampliando o acesso ao tratamento, ao mesmo tempo em que aumenta a pressão sobre os preços no mercado de acidúria argininossuccínica. Enquanto isso, os avanços em terapias de mRNA, edição de RNA e edição de bases podem ampliar o panorama terapêutico, embora essas abordagens permaneçam em fase investigacional. No geral, o potencial comercial do mercado é limitado pela pequena população de pacientes e pela disponibilidade de opções de gestão dietética e baseada em suplementos estabelecidas e de baixo custo.
Principais Conclusões do Relatório
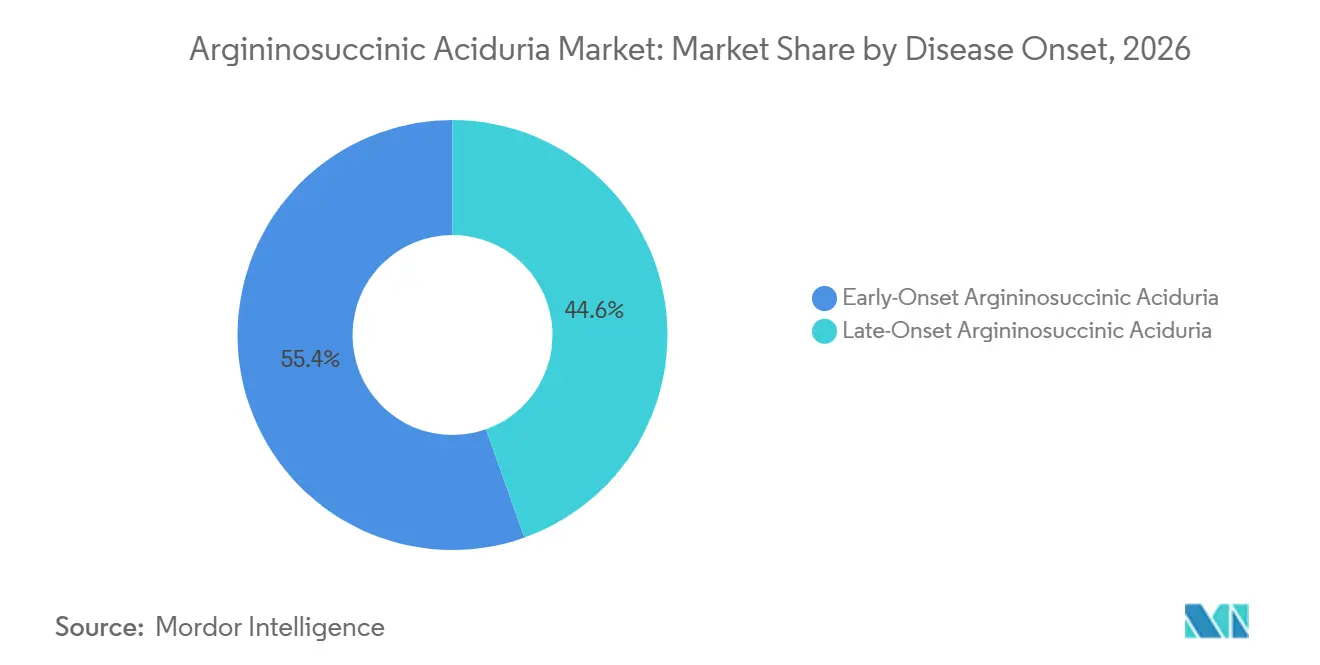
- Por início da doena, a ASA de início precoce deteve 55,4% da receita em 2026, enquanto a ASA de início tardio tem previsão de crescimento a um CAGR de 5,6% até 2032.
- Por via de diagnóstico, os casos identificados por triagem neonatal detiveram 60,5% da receita em 2026, enquanto os casos confirmados molecularmente têm previsão de crescimento a um CAGR de 5,8% até 2032.
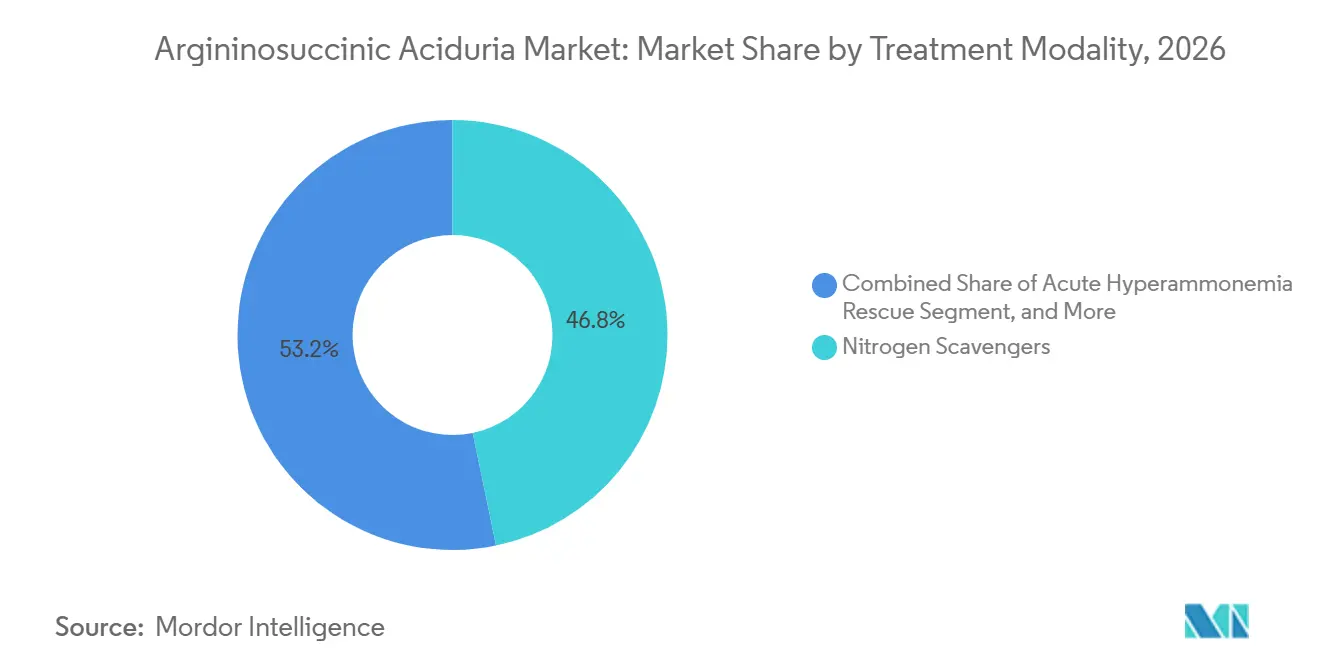
- Por modalidade de tratamento, os captadores de nitrogênio detiveram 46,8% da receita em 2026, enquanto os cuidados vinculados ao transplante hepático têm previsão de crescimento a um CAGR de 6,4% até 2032.
- Por produto, o líquido oral de fenilbutirato de glicerol deteve 55,8% da receita em 2026 e tem previsão de crescimento a um CAGR de 5,9% até 2032.
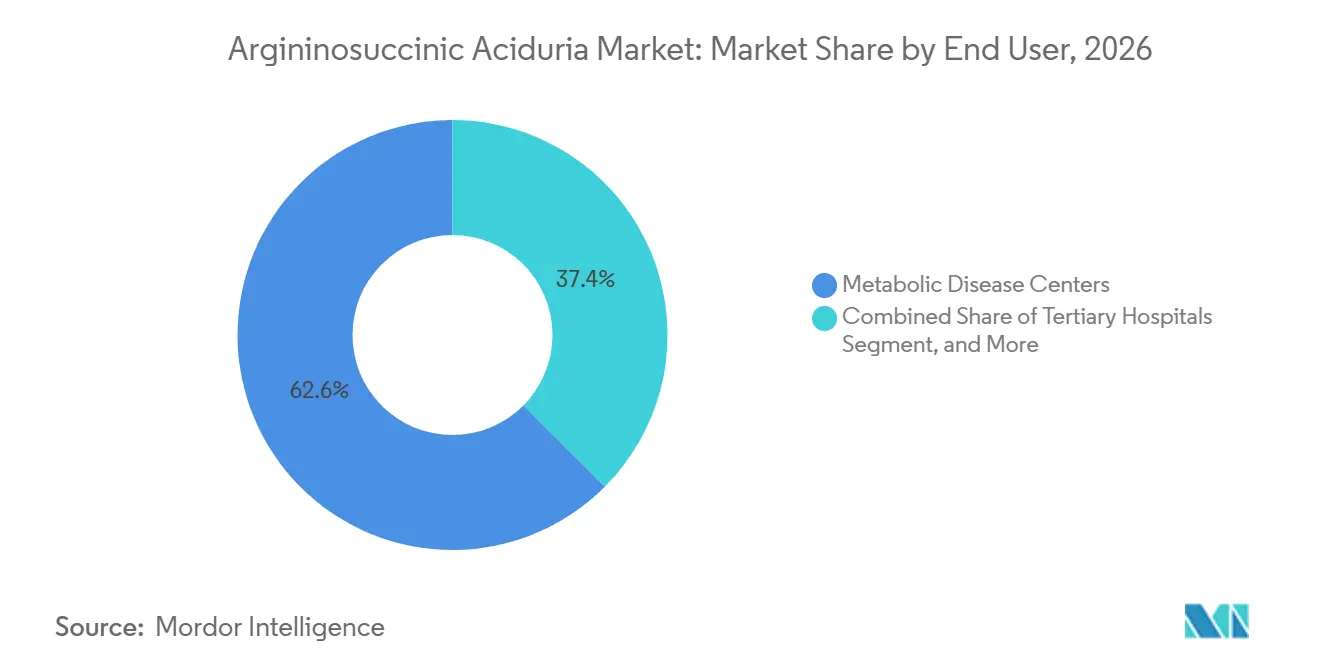
- Por usuário final, os centros de doenças metabólicas detiveram 62,6% da receita em 2026, enquanto as farmácias especializadas e o atendimento domiciliar têm previsão de crescimento a um CAGR de 6,9% até 2032.
- Por via de administração, a administração oral deteve 68,8% da receita em 2026, enquanto a administração por sonda enteral tem previsão de crescimento a um CAGR de 6,4% até 2032.
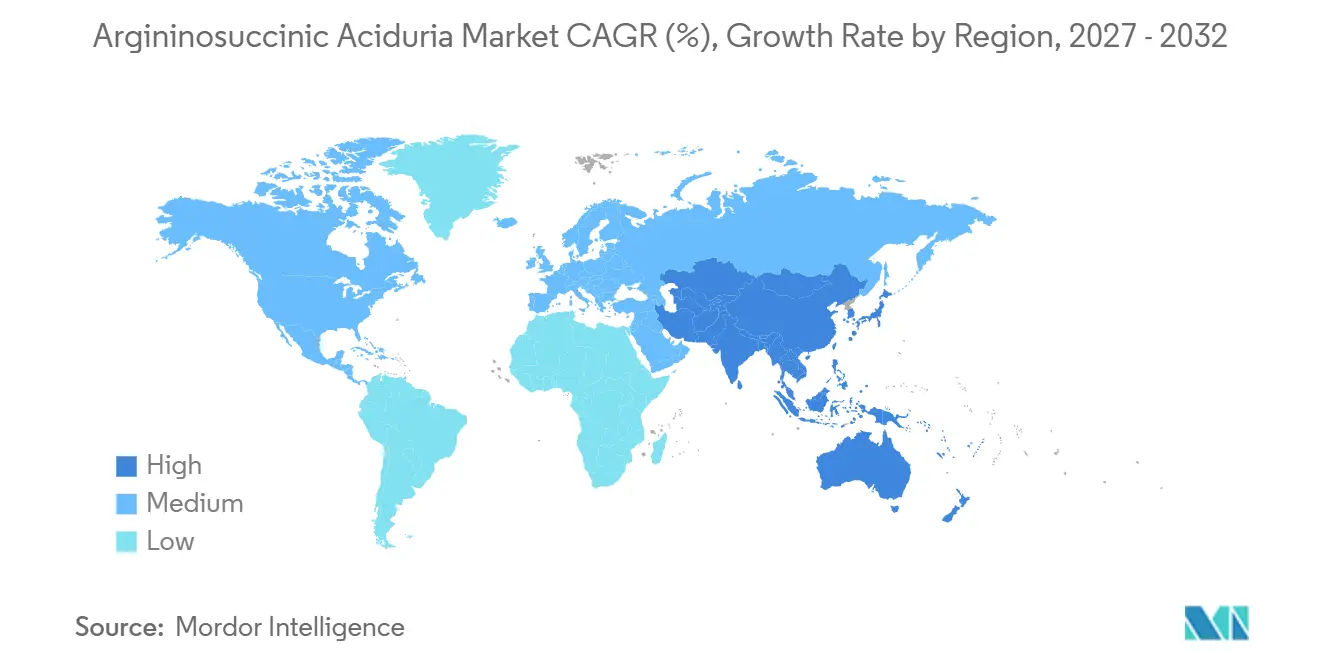
- Por geografia, a América do Norte deteve 42,7% da receita em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 4,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Triagem Neonatal e Identificação Mais Precoce de Casos | +0.60% | Global, concentrado na Europa, Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Maior Uso de Confirmação Molecular Após Triagens de Citrulina Anormais | +0.30% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Transição do Fornecimento Exclusivo de Marca para o Fornecimento Multifonte de Captadores de Nitrogênio | +0.40% | América do Norte, principalmente, e Europa | Médio prazo (2 a 4 anos) |
| Expansão do Acesso a Doenças Raras em Regiões por Meio de Distribuidores Especializados | +0.30% | Oriente Médio, Ásia-Pacífico e Resto do Mundo | Médio prazo (2 a 4 anos) |
| Doença Neurocognitiva e Hepática Persistente Cria Demanda Além do Controle da Amônia | +0.50% | Global | Longo prazo (≥ 4 anos) |
| Pesquisa de RNA Direcionado ao ASL, Exossoma, Edição Gênica e Transferência Gênica | +0.50% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Triagem Neonatal e Identificação Mais Precoce de Casos
A triagem neonatal serve como um fator-chave de identificação de pacientes no mercado de acidúria argininossuccínica. Em 2024, a Noruega expandiu seu programa de triagem neonatal para incluir defeitos distais do ciclo da ureia, incluindo a acidúria argininossuccínica (ASA), aumentando o número total de doenças congênitas rastreadas para 39. Um estudo chinês de 2025 com 101 pacientes com distúrbios do ciclo da ureia constatou que a triagem neonatal identificou 57% dos casos. Os pacientes identificados por triagem receberam diagnóstico no primeiro mês de vida, enquanto aqueles diagnosticados após o início dos sintomas receberam diagnósticos significativamente mais tarde. Em uma coorte chinesa separada de pacientes com deficiência de ASL, os pacientes de início tardio identificados por triagem neonatal tiveram uma idade mediana ao diagnóstico de 3 meses, em comparação com 3,5 anos para os pacientes identificados após o início dos sintomas. O diagnóstico mais precoce permite a implementação oportuna de gestão dietética, suplementação e terapia com captadores de nitrogênio. À medida que os programas de diagnóstico se expandem, os sistemas de saúde devem garantir a disponibilidade de testes confirmatórios confiáveis e acesso oportuno ao tratamento.
Transição do Fornecimento Exclusivo de Marca para o Fornecimento Multifonte de Captadores de Nitrogênio
O fornecimento multifonte está remodelando a economia do tratamento no mercado de acidúria argininossuccínica. A Endo lançou a primeira versão genérica norte-americana do Ravicti, líquido oral de fenilbutirato de glicerol, em outubro de 2025. A Lupin recebeu aprovação da Agência de Alimentos e Medicamentos dos Estados Unidos para o líquido oral de fenilbutirato de glicerol em maio de 2026. A Lupin informou que o produto de referência gerou vendas anuais de 337 milhões de USD para o ano encerrado em dezembro de 2025. A entrada de fornecedores adicionais pode melhorar o acesso dos pacientes onde a cobertura de seguro restringe o uso de produtos de marca. No entanto, também pode corroer a receita de produtos de marca e aumentar a ênfase dos pagadores na substituição por genéricos. A Zevra reportou 0,8 milhões de USD em receita do OLPRUVA para o ano completo de 2025 e subsequentemente reduziu seu investimento comercial, ressaltando os desafios de impulsionar a adoção do produto sem diferenciação clínica clara.
Pesquisa de RNA Direcionado ao ASL, Exossoma, Edição Gênica e Transferência Gênica
As plataformas de pesquisa direcionadas à deficiência de ASL representam uma potencial oportunidade de longo prazo para o mercado de acidúria argininossuccínica. Em 2024, um estudo avaliou editores de bases de adenina CRISPR entregues por nanopartículas lipídicas em hepatócitos derivados de pacientes com a variante fundadora finlandesa de ASL. O estudo relatou uma redução de 1.000 vezes nos níveis de ácido argininossuccínico e não identificou edições fora do alvo detectáveis no modelo testado. Outro estudo de 2024 demonstrou que o mRNA de hASL entregue por nanopartículas lipídicas restaurou a ureagênese e corrigiu a desregulação da glutationa em camundongos neonatos e adultos com deficiência de ASL. Esses achados apoiam o desenvolvimento de abordagens terapêuticas que abordam o estresse oxidativo juntamente com o controle da amônia. Um pedido de patente da WIPO, supostamente publicado em dezembro de 2025, abrange terapias de mRNA que codificam polipeptídeos ASS1 e ASL para distúrbios do ciclo da ureia. Esses programas permanecem em desenvolvimento pré-clínico ou em estágio inicial de desenvolvimento clínico e não substituem as práticas estabelecidas de gestão da doença.
Doença Neurocognitiva e Hepática Persistente Cria Demanda Além do Controle da Amônia
Os efeitos neurológicos e hepáticos persistentes representam uma necessidade não atendida significativa no mercado de acidúria argininossuccínica. Um estudo de coorte chinês de 2025 com pacientes com deficiência de ASL relatou atraso no desenvolvimento em 87% dos sobreviventes e disfunção hepática na apresentação em 70% dos pacientes com doença de início precoce. Esses desfechos foram observados mesmo quando os níveis de amônia estavam controlados, demonstrando que a hiperamonemia não captura totalmente a carga da doença. Pesquisas em camundongos com deficiência de ASL identificaram a desregulação da glutationa como um mecanismo relevante para o tratamento. Consequentemente, programas que avaliam desfechos neurológicos ou hepáticos podem estabelecer uma base de evidências clínicas diferenciada em comparação com produtos focados exclusivamente na redução da amônia. No entanto, as evidências atuais não suportam uma terapia aprovada para esses efeitos residuais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pool de Pacientes Ultrarraros Limita a Economia dos Ensaios Clínicos Comerciais | -0.50% | Global | Longo prazo (≥ 4 anos) |
| Gestão Dietética e Multimodal Vitalícia Dilui a Receita Exclusiva de Medicamentos | -0.40% | Global | Curto prazo (≤ 2 anos) |
| Heterogeneidade Diagnóstica e Subdiagnóstico Obscurecem a Demanda Tratável | -0.40% | Ásia-Pacífico, Oriente Médio e Resto do Mundo | Médio prazo (2 a 4 anos) |
| Barreiras de Durabilidade, Redosagem e Doença Extra-Hepática para Terapias Genéticas | -0.30% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Pool de Pacientes Ultrarraros Limita a Economia dos Ensaios Clínicos Comerciais
O pool limitado de pacientes apresenta desafios significativos para a economia do desenvolvimento no mercado de acidúria argininossuccínica. As evidências disponíveis estimam a incidência nos Estados Unidos em 1 em 218.750 nascimentos, restringindo o número de pacientes elegíveis para estudos clínicos específicos da doença. Essa população limitada prolonga os prazos de recrutamento de pacientes e limita a capacidade de recuperar os custos de desenvolvimento por meio dos volumes de tratamento. Como resultado, os patrocinadores podem buscar programas que abordem múltiplos distúrbios do ciclo da ureia, incluindo a ASA. Por exemplo, o KRRO-121 da Korro visa a hiperamonemia em genótipos de distúrbios do ciclo da ureia, e não apenas a ASA. A receita antecipada de 0,8 milhões de USD do OLPRUVA da Zevra em 2025 ressalta ainda mais a dificuldade de alcançar escala comercial dentro de uma pequena população tratada.
Heterogeneidade Diagnóstica e Subdiagnóstico Obscurecem a Demanda Tratável
A variabilidade clínica pode atrasar o diagnóstico e limitar a população de pacientes endereçável no mercado de acidúria argininossuccínica. A doença de início precoce pode se manifestar logo após o nascimento com hiperamonemia e deterioração neurológica, enquanto a doença de início tardio pode se apresentar com atraso no desenvolvimento, epilepsia ou disfunção hepática, às vezes sem níveis elevados de amônia. Um estudo de coorte chinês de 2025 constatou que 71,4% dos pacientes foram diagnosticados após o início dos sintomas, e não por triagem neonatal. O estudo também relatou que pacientes de início tardio no grupo rastreado desenvolveram sintomas entre 8 meses e 6 anos de idade, apesar de níveis normais de amônia nos resultados da triagem neonatal. Os autores recomendaram adicionar a medição do ácido argininossuccínico aos painéis de triagem, pois a citrulina isolada pode não identificar todos os casos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Início da Doença:
ASA de Início Precoce Mantém Liderança de Receita Enquanto a ASA de Início Tardio Ganha IdentificaçãoProjeta-se que a ASA de início precoce represente 55,4% da receita por início da doença em 2026. A necessidade de intervenção rápida nesse grupo de pacientes, impulsionada pelo risco de deterioração neurológica decorrente da hiperamonemia neonatal, sustenta a demanda contínua por tratamento. Os pacientes geralmente iniciam a gestão dietética, a suplementação de arginina e a terapia com captadores de nitrogênio logo após o diagnóstico. Esse requisito de tratamento contínuo estabelece uma base de demanda duradoura no mercado de acidúria argininossuccínica. Na coorte chinesa de deficiência de ASL de 2025, 70% dos pacientes de início precoce apresentaram disfunção hepática, reforçando a necessidade de acompanhamento além da redução aguda da amônia.
O segmento de ASA de início tardio tem previsão de crescimento a um CAGR de 5,6% até 2032. Esse segmento inclui adolescentes e adultos que podem permanecer sem diagnóstico até que ocorra um teste molecular ou uma avaliação baseada em sintomas. Na coorte chinesa, os pacientes de início tardio que não realizaram triagem neonatal tiveram uma idade mediana de diagnóstico de 13 anos, em comparação com 3 meses entre os pacientes de início tardio rastreados ao nascimento. Além do controle do nitrogênio, o manejo de início tardio pode exigir monitoramento neurológico e vigilância hepática. À medida que o diagnóstico ocorre cada vez mais além do período neonatal, o mercado de acidúria argininossuccínica requer vias de cuidado que atendam às necessidades de longo prazo desses pacientes.
Por Via de Diagnóstico:
A Triagem Neonatal Fornece a Maior Base e a Confirmação Molecular Adiciona CrescimentoEspera-se que os casos identificados por triagem neonatal gerem 60,5% da receita por via de diagnóstico em 2026. A triagem reduz o tempo do nascimento ao diagnóstico e facilita o encaminhamento mais precoce de lactentes para cuidados especializados. Em 2024, a Noruega adicionou defeitos distais do ciclo da ureia, incluindo a ASA, ao seu painel nacional de triagem, ampliando a cobertura do programa para 39 doenças congênitas. Na China, um estudo com 101 pacientes com distúrbios do ciclo da ureia relatou que a triagem neonatal identificou 57% dos casos. À medida que os programas de triagem continuam a se expandir, espera-se que estabeleçam um fluxo de encaminhamento mais consistente para o mercado de acidúria argininossuccínica.
Os casos confirmados molecularmente têm previsão de crescimento a um CAGR de 5,8% até 2032. A confirmação molecular apoia a identificação de pacientes com apresentações atípicas que podem não ser detectadas por perfis de triagem iniciais, particularmente aqueles com anormalidades bioquímicas leves ou sintomas de início tardio. O estudo de deficiência de ASL chinês constatou que níveis normais de amônia durante a triagem neonatal não impediram o desenvolvimento de sintomas em alguns pacientes de início tardio. Os testes moleculares também permitem que os prestadores diferenciem a deficiência de ASL de outras causas de sintomas neurológicos ou hepáticos. Os casos diagnosticados por sintomas permanecerão relevantes em regiões com cobertura limitada de triagem neonatal. Consequentemente, o mercado de acidúria argininossuccínica continuará a depender tanto das vias de triagem quanto das vias de avaliação clínica.
Por Modalidade de Tratamento:
Captadores de Nitrogênio Lideram e os Cuidados Vinculados ao Transplante Crescem Mais RapidamenteOs captadores de nitrogênio representaram 46,8% da receita por modalidade de tratamento em 2026. O fenilbutirato de glicerol permanece uma opção bem estabelecida para o manejo a longo prazo dos distúrbios do ciclo da ureia. Essa classe de medicamentos é usada em combinação com restrições dietéticas e suplementação, e não como tratamento isolado. Um registro espanhol de distúrbios do ciclo da ureia relatou que 48 pacientes que fizeram a transição para o fenilbutirato de glicerol alcançaram melhor controle metabólico e experimentaram menos efeitos adversos[1]. A terapia de nutrição médica, a restrição proteica e a suplementação de arginina ou citrulina continuam a formar parte integrante do cuidado em todas as gravidades da doença. Como resultado, o mercado de acidúria argininossuccínica é sustentado por um modelo de tratamento multimodal.
Os cuidados vinculados ao transplante hepático têm previsão de crescimento a um CAGR de 6,4% até 2032. Um estudo de coorte chinês de 2025 com pacientes com deficiência de ASL constatou que 27,6% foram submetidos a transplante hepático. O estudo relatou normalização dos níveis de amônia e da função hepática em todos os pacientes transplantados. A idade mediana ao transplante foi de 11 meses, destacando o potencial para avaliação de transplante durante a infância quando a terapia médica é inadequada. Os cuidados vinculados ao transplante incluem avaliação do paciente, manejo perioperatório, acompanhamento pós-transplante e imunossupressão. O resgate de hiperamonemia aguda permanece um componente crítico do cuidado quando o manejo oral não controla adequadamente uma crise metabólica.

Por Produto:
Fenilbutirato de Glicerol Lidera Apesar da Pressão de Preços dos GenéricosProjeta-se que o líquido oral de fenilbutirato de glicerol represente 55,8% da receita por produto em 2026, com o segmento de fenilbutirato de glicerol do mercado de acidúria argininossuccínica com previsão de expansão a um CAGR de 5,9% até 2032. O produto oferece benefícios práticos para o tratamento a longo prazo, particularmente um volume de administração menor do que os comprimidos de fenilbutirato de sódio. A OrphanPacific planeja lançar o Ravicti no Japão em abril de 2026, após sua inclusão no seguro nacional de saúde. Espera-se que esse lançamento amplie o acesso ao tratamento para pacientes japoneses com distúrbios do ciclo da ureia e apoie a demanda pelo produto líder.
No entanto, espera-se que a concorrência genérica corroa a exclusividade do produto líder. A Endo planeja lançar um líquido oral de fenilbutirato de glicerol genérico nos Estados Unidos em outubro de 2025, enquanto a Lupin deve receber aprovação da Agência de Alimentos e Medicamentos dos Estados Unidos para outra versão genérica em maio de 2026. Os produtos de fenilbutirato de sódio continuarão a servir como alternativas estabelecidas em formulários sensíveis a custos. Embora a Zevra espere que o OLPRUVA alcance 81% das vidas cobertas e gere 0,8 milhões de USD em receita em 2025, o resultado indica que a cobertura de formulário por si só pode não impulsionar uma adoção significativa do produto. Os alimentos médicos e as fórmulas especializadas permanecerão essenciais onde o manejo nutricional forma um componente central do cuidado ao paciente.
Por Usuário Final:
Centros Metabólicos Lideram e os Canais Domiciliares se ExpandemOs Centros de Doenças Metabólicas representaram 62,6% da receita por usuário final em 2026. Esses centros servem como o principal ponto de cuidado para diagnóstico de ASA, início do tratamento e monitoramento de longo prazo do paciente. Eles também coordenam o aconselhamento dietético, a prescrição especializada e o acompanhamento laboratorial, posicionando-os como um componente central do mercado de acidúria argininossuccínica. Em comparação, os hospitais terciários se concentram no manejo da hiperamonemia aguda e nos requisitos de cuidados intensivos para pacientes internados. Os pacientes identificados por triagem podem necessitar de estabilização hospitalar durante os primeiros anos de vida. As redes de encaminhamento entre hospitais e centros metabólicos facilitam a continuidade do cuidado em diferentes ambientes de tratamento.
As Farmácias Especializadas e o Atendimento Domiciliar têm previsão de crescimento a um CAGR de 6,9% até 2032. A natureza de longo prazo do tratamento está impulsionando a demanda por modelos de entrega que fornecem medicamentos para doenças raras e produtos nutricionais diretamente aos domicílios dos pacientes. Em 2024, a Orsini estabeleceu um centro de excelência em distúrbios metabólicos com um programa dedicado a distúrbios do ciclo da ureia. A entrega domiciliar ajuda a reduzir o ônus logístico associado a prescrições recorrentes e produtos dietéticos. Os canais especializados também gerenciam produtos de distribuição limitada e coordenam a renovação de prescrições. Esses serviços complementam, em vez de substituir, a supervisão clínica fornecida pelos centros metabólicos. Consequentemente, o setor de acidúria argininossuccínica está evoluindo para um modelo de cuidado integrado que combina prescrição especializada com fornecimento domiciliar de produtos.
Por Via de Administração:
O Tratamento Oral Lidera Enquanto o Uso Enteral Reflete a Necessidade PediátricaProjeta-se que a administração oral represente 68,8% da receita por via de administração em 2026. O fenilbutirato de glicerol e o fenilbutirato de sódio estão disponíveis em formulações orais para tratamento crônico, permitindo que os pacientes gerenciem a condição fora dos ambientes hospitalares. Uma série de casos saudita de 2026 observou que as preocupações com palatabilidade e carga de sódio associadas aos predecessores à base de sódio levaram os médicos a preferir o fenilbutirato de glicerol. A adesão permanece uma consideração fundamental, pois as doses diárias podem ser substanciais em relação ao peso corporal. Consequentemente, espera-se que as formulações orais permaneçam a principal via de administração no mercado de acidúria argininossuccínica.
A administração por sonda enteral tem previsão de crescimento a um CAGR de 6,4% até 2032. Essa via atende aos requisitos de tratamento de neonatos e lactentes que não conseguem tomar medicamentos de forma confiável por via oral. As unidades metabólicas neonatais podem administrar captadores de nitrogênio líquidos por sondas de alimentação, facilitando o tratamento consistente para pacientes pediátricos medicamente complexos. Em 2025, a Zevra publicou informações sobre a administração do OLPRUVA por sonda de gastrostomia. A administração intravenosa permanece principalmente limitada a ambientes hospitalares para o resgate de hiperamonemia aguda. No geral, a combinação de vias reflete os requisitos de cuidado ao longo da jornada do paciente, variando do tratamento domiciliar de longo prazo à estabilização de emergência.
Análise Geográfica
América do Norte
A América do Norte representou 42,7% da participação do mercado de acidúria argininossuccínica em 2026, mantendo a maior posição regional. A região se beneficia de redes de cuidados metabólicos especializados bem estabelecidas, estruturas de reembolso para medicamentos órfãos e alto gasto por paciente em tratamento. A Lupin reportou vendas anuais de 337 milhões de USD para o produto de referência de fenilbutirato de glicerol para o ano encerrado em dezembro de 2025. A Endo lançou o primeiro líquido genérico de fenilbutirato de glicerol nos Estados Unidos em outubro de 2025, enquanto a aprovação da Lupin em maio de 2026 introduziu uma alternativa genérica adicional. Espera-se que essa combinação em evolução de produtos de marca e genéricos mantenha o acesso ao mercado e os preços sob estreita vigilância dos pagadores.
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 4,7% até 2032. O Japão representa um mercado-chave de acesso, após a inclusão do Ravicti no seguro nacional de saúde e seu lançamento em abril de 2026. O preço listado foi de JPY 41.455,4 por unidade. A China está fortalecendo sua capacidade diagnóstica por meio de programas regionais de triagem neonatal. Um estudo de 2025 em Xinjiang relatou a triagem expandida de 107.741 neonatos entre 2019 e 2024 usando espectrometria de massa em tandem[2]. Essa infraestrutura pode aprimorar a identificação de distúrbios metabólicos hereditários e apoiar a intervenção mais precoce. Embora a Ásia-Pacífico permaneça menor do que a América do Norte, os investimentos contínuos em triagem e programas de acesso a pacientes sustentam suas perspectivas de crescimento mais fortes.
O Resto do Mundo permanece uma região em estágio inicial no mercado de acidúria argininossuccínica. A Immedica recebeu aprovações para o Ravicti nos Emirados Árabes Unidos e em Omã em março de 2026, após aprovações anteriores do Conselho de Cooperação do Golfo na Arábia Saudita, no Kuwait e no Catar. Essa expansão regulatória em fases ilustra como as estratégias de licenciamento regional podem ampliar o acesso a doenças raras em múltiplos mercados. Na América Latina e na África Subsaariana, a triagem neonatal inconsistente pode atrasar o diagnóstico e restringir o acesso regular à terapia. As evidências disponíveis identificam o subdiagnóstico como uma barreira de mercado fundamental em regiões onde a infraestrutura de triagem e as capacidades de cuidados especializados permanecem desiguais.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 4,7% até 2032. O Japão representa um mercado-chave de acesso, após a inclusão do Ravicti no seguro nacional de saúde e seu lançamento em abril de 2026. O preço listado foi de JPY 41.455,4 por unidade. A China está fortalecendo sua capacidade diagnóstica por meio de programas regionais de triagem neonatal. Um estudo de 2025 em Xinjiang relatou a triagem expandida de 107.741 neonatos entre 2019 e 2024 usando espectrometria de massa em tandem.
Resto do Mundo
O Resto do Mundo permanece uma região em estágio inicial no mercado de acidúria argininossuccínica. A Immedica recebeu aprovações para o Ravicti nos Emirados Árabes Unidos e em Omã em março de 2026, após aprovações anteriores do Conselho de Cooperação do Golfo na Arábia Saudita, no Kuwait e no Catar. Essa expansão regulatória em fases ilustra como as estratégias de licenciamento regional podem ampliar o acesso a doenças raras em múltiplos mercados. Na América Latina e na África Subsaariana, a triagem neonatal inconsistente pode atrasar o diagnóstico e restringir o acesso regular à terapia. As evidências disponíveis identificam o subdiagnóstico como uma barreira de mercado fundamental em regiões onde a infraestrutura de triagem e as capacidades de cuidados especializados permanecem desiguais.
Cenário Competitivo
O mercado de acidúria argininossuccínica (ASA) é caracterizado por um número limitado de fornecedores de medicamentos para doenças raras, cuidados metabólicos e medicamentos genéricos. O Ravicti da Amgen permanece o principal produto de fenilbutirato de glicerol de marca referenciado nas evidências disponíveis. A Lupin citou 337 milhões de USD em vendas do produto de referência para o ano encerrado em dezembro de 2025, em conexão com sua aprovação antecipada da Agência de Alimentos e Medicamentos dos Estados Unidos para um produto genérico. O lançamento genérico planejado pela Endo em outubro de 2025 e a aprovação antecipada da Lupin em maio de 2026 devem intensificar a concorrência na categoria de fenilbutirato de glicerol nos Estados Unidos. A substituição por genéricos pode pressionar os preços dos produtos de marca onde os formulários priorizam alternativas de menor custo. O mercado de ASA também permanece dependente de prescritores especializados, pois as decisões de tratamento estão intimamente ligadas ao cuidado metabólico.
A Zevra Therapeutics compete no segmento de fenilbutirato de sódio por meio do OLPRUVA. Espera-se que a empresa reporte 0,8 milhões de USD em receita do OLPRUVA para o ano completo de 2025 e reduza seu investimento comercial durante o ano. A Medunik USA participa por meio do Pheburane, enquanto as farmácias especializadas desempenham um papel crítico na dispensação e coordenação do cuidado. A OrphanPacific planeja lançar o Ravicti no Japão em abril de 2026 após a inclusão no seguro, enquanto a Immedica planeja expandir o acesso ao Ravicti para os Emirados Árabes Unidos e Omã em março de 2026. Esses desenvolvimentos destacam a importância do licenciamento geográfico e do acesso ao reembolso como estratégias competitivas no mercado de ASA, particularmente em regiões com infraestrutura de cuidados especializados em desenvolvimento.
O cenário investigacional apresenta uma dinâmica competitiva distinta. A Korro planeja dosar a primeira coorte de voluntários saudáveis no ensaio ANCHOR de Fase 1/2 do KRRO-121 em outubro de 2026. O KRRO-121 visa a hiperamonemia em genótipos de distúrbios do ciclo da ureia e não se limita à ASA. Estudos de edição de bases e mRNA liderados por universidades demonstraram prova de conceito pré-clínica para a correção de ASL; no entanto, esses programas não estabeleceram eficácia clínica em pacientes com ASA. Como resultado, a concorrência atual é impulsionada principalmente pelo acesso ao mercado, disponibilidade de genéricos e opções de formulação, enquanto as terapias genéticas permanecem sob investigação.
Líderes do Setor de Acidúria Argininossuccínica
-
Amgen Inc.
-
Endo, Inc.
-
Immedica Pharma AB
-
Zevra Therapeutics, Inc.
-
Hongkong WinHealth Pharma Group Co. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Acidúria Argininossuccínica Empresas cobertas neste relatório
- Acer Therapeutics Inc.
- Amgen
- Arcturus Therapeutics Holdings Inc.
- BioNTech
- Endo, Inc.
- Evox Therapeutics Ltd.
- Genevant Sciences Corporation
- Hongkong WinHealth Pharma Group Co. Ltd.
- Immedica Pharma AB
- Lucane Pharma SA
- Medunik USA
- Nestlé S.A.
- Orphan Pacific, Inc.
- Recordati S.p.A.
- Relief Therapeutics Holding SA
- Selecta Biosciences, Inc.
- Swedish Orphan Biovitrum AB (publ)
- Takeda Pharmaceuticals
- Ultragenyx Pharmaceutical Inc.
- Vitaflo International Ltd.
- Zevra Therapeutics, Inc.
Desenvolvimentos industriais recentes em Mercado de Acidúria Argininossuccínica
- Outubro de 2026: A Korro Bio dosou a primeira coorte de voluntários saudáveis no ensaio ANCHOR de Fase 1/2 para o KRRO-121, um oligonucleotídeo de edição de RNA conjugado com GalNAc projetado para gerar glutamina sintetase de novo para o controle da hiperamonemia pan-UCD. Espera-se que a coorte de pacientes com UCD, com até 15 participantes em genótipos de UCD, seja dosada no primeiro semestre de 2027, com uma leitura intermediária prevista para o segundo semestre de 2027.
- Maio de 2026: A Lupin Limited recebeu aprovação da Agência de Alimentos e Medicamentos dos Estados Unidos para o Líquido Oral de Fenilbutirato de Glicerol 1,1 g/mL, um produto genérico do Ravicti. O produto de referência registrou 337 milhões de USD em vendas para o ano encerrado em dezembro de 2025.
- Abril de 2026: A OrphanPacific, Inc. lançou o Ravicti no Japão após sua inclusão no Seguro Nacional de Saúde ao preço de JPY 41.455,4 por unidade.
Escopo do Relatório Global do Mercado de Acidúria Argininossuccínica
De acordo com o escopo do relatório, a acidúria argininossuccínica é um distúrbio raro e hereditário do ciclo da ureia causado por uma deficiência de argininossuccinato liase. Leva ao acúmulo de amônia no sangue, o que pode causar vômitos, letargia, problemas de desenvolvimento ou doença grave.
O mercado de acidúria argininossuccínica é segmentado por início da doença, via de diagnóstico, modalidade de tratamento, produto, usuário final, via de administração e geografia. Por início da doença, o mercado é segmentado em acidúria argininossuccínica de início precoce e acidúria argininossuccínica de início tardio. Por via de diagnóstico, o mercado é segmentado em casos identificados por triagem neonatal, casos diagnosticados por sintomas e casos confirmados molecularmente. Por modalidade de tratamento, o mercado é segmentado em restrição dietética de proteínas e nutrição médica, suplementação de arginina e citrulina, captadores de nitrogênio, resgate de hiperamonemia aguda e cuidados vinculados ao transplante hepático. Por produto, o mercado é segmentado em líquido oral de fenilbutirato de glicerol, comprimidos e pó de fenilbutirato de sódio, benzoato de sódio e produtos combinados de resgate, e alimentos médicos e fórmulas específicos para a doença. Por usuário final, o mercado é segmentado em centros de doenças metabólicas, hospitais terciários, farmácias especializadas e atendimento domiciliar, e outros usuários finais. Por via de administração, o mercado é segmentado em oral, sonda enteral e intravenosa. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Acidúria Argininossuccínica de Início Precoce |
| Acidúria Argininossuccínica de Início Tardio |
| Casos Identificados por Triagem Neonatal |
| Casos Diagnosticados por Sintomas |
| Casos Confirmados Molecularmente |
| Restrição Dietética de Proteínas e Nutrição Médica |
| Suplementação de Arginina e Citrulina |
| Captadores de Nitrogênio |
| Resgate de Hiperamonemia Aguda |
| Cuidados Vinculados ao Transplante Hepático |
| Líquido Oral de Fenilbutirato de Glicerol |
| Comprimidos e Pó de Fenilbutirato de Sódio |
| Benzoato de Sódio e Produtos Combinados de Resgate |
| Alimentos Médicos e Fórmulas Específicos para a Doença |
| Centros de Doenças Metabólicas |
| Hospitais Terciários |
| Farmácias Especializadas e Atendimento Domiciliar |
| Outros Usuários Finais |
| Oral |
| Sonda Enteral |
| Intravenosa |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Resto da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Resto da Ásia-Pacífico | |
| Resto do Mundo |
| Por Início da Doença | Acidúria Argininossuccínica de Início Precoce | |
| Acidúria Argininossuccínica de Início Tardio | ||
| Por Via de Diagnóstico | Casos Identificados por Triagem Neonatal | |
| Casos Diagnosticados por Sintomas | ||
| Casos Confirmados Molecularmente | ||
| Por Modalidade de Tratamento | Restrição Dietética de Proteínas e Nutrição Médica | |
| Suplementação de Arginina e Citrulina | ||
| Captadores de Nitrogênio | ||
| Resgate de Hiperamonemia Aguda | ||
| Cuidados Vinculados ao Transplante Hepático | ||
| Por Produto | Líquido Oral de Fenilbutirato de Glicerol | |
| Comprimidos e Pó de Fenilbutirato de Sódio | ||
| Benzoato de Sódio e Produtos Combinados de Resgate | ||
| Alimentos Médicos e Fórmulas Específicos para a Doença | ||
| Por Usuário Final | Centros de Doenças Metabólicas | |
| Hospitais Terciários | ||
| Farmácias Especializadas e Atendimento Domiciliar | ||
| Outros Usuários Finais | ||
| Por Via de Administração | Oral | |
| Sonda Enteral | ||
| Intravenosa | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Resto da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Resto da Ásia-Pacífico | ||
| Resto do Mundo | ||
Principais Perguntas Respondidas no Relatório
O que é acidúria argininossuccínica?
A acidúria argininossuccínica é um distúrbio hereditário do ciclo da ureia causado pela atividade deficiente de argininossuccinato liase. O manejo pode incluir restrição dietética, suplementação, captadores de nitrogênio e, em casos selecionados, transplante hepático.
Qual é a taxa de crescimento projetada para o tratamento da acidúria argininossuccínica?
O mercado de acidúria argininossuccínica tem previsão de crescimento a um CAGR de 3,54% de 2027 a 2032, atingindo 192,95 milhões de USD até 2032.
Qual modalidade de tratamento deteve a maior participação em 2026?
Os captadores de nitrogênio detiveram 46,76% da receita por modalidade de tratamento em 2026. Os Cuidados Vinculados ao Transplante Hepático têm o crescimento projetado mais rápido, a um CAGR de 6,4% até 2032.
Por que a triagem neonatal é importante para a ASA?
A triagem pode identificar pacientes muito mais cedo do que o diagnóstico baseado em sintomas. Um estudo chinês relatou que 57% dos casos de distúrbios do ciclo da ureia foram identificados por triagem neonatal.
O que está mudando no fornecimento de fenilbutirato de glicerol?
A Endo lançou um produto genérico nos Estados Unidos em outubro de 2025, e a Lupin recebeu aprovação da Agência de Alimentos e Medicamentos dos Estados Unidos para outro produto genérico em maio de 2026.
Qual região tem previsão de crescimento mais rápido até 2032?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 4,65% até 2032, apoiada pelo novo acesso ao reembolso no Japão e pela expansão da capacidade de triagem neonatal na China.