
アルギニノコハク酸尿症市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 162.15 百万米ドル |
| 市場規模 (2032) | 192.95 百万米ドル |
| 成長率 (2027 - 2032) | 3.54 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
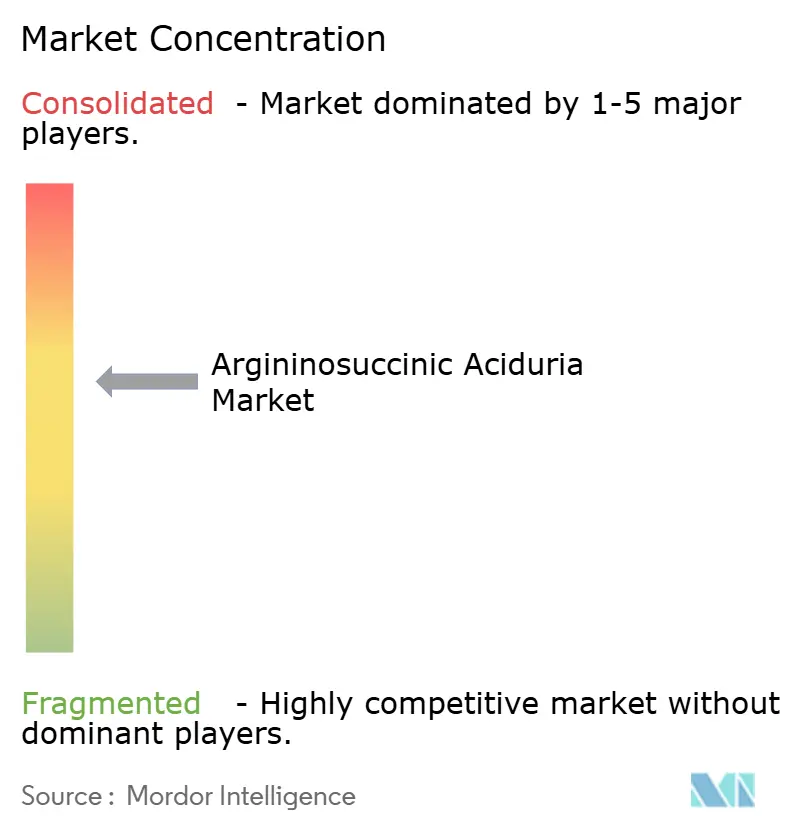
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルギニノコハク酸尿症市場分析
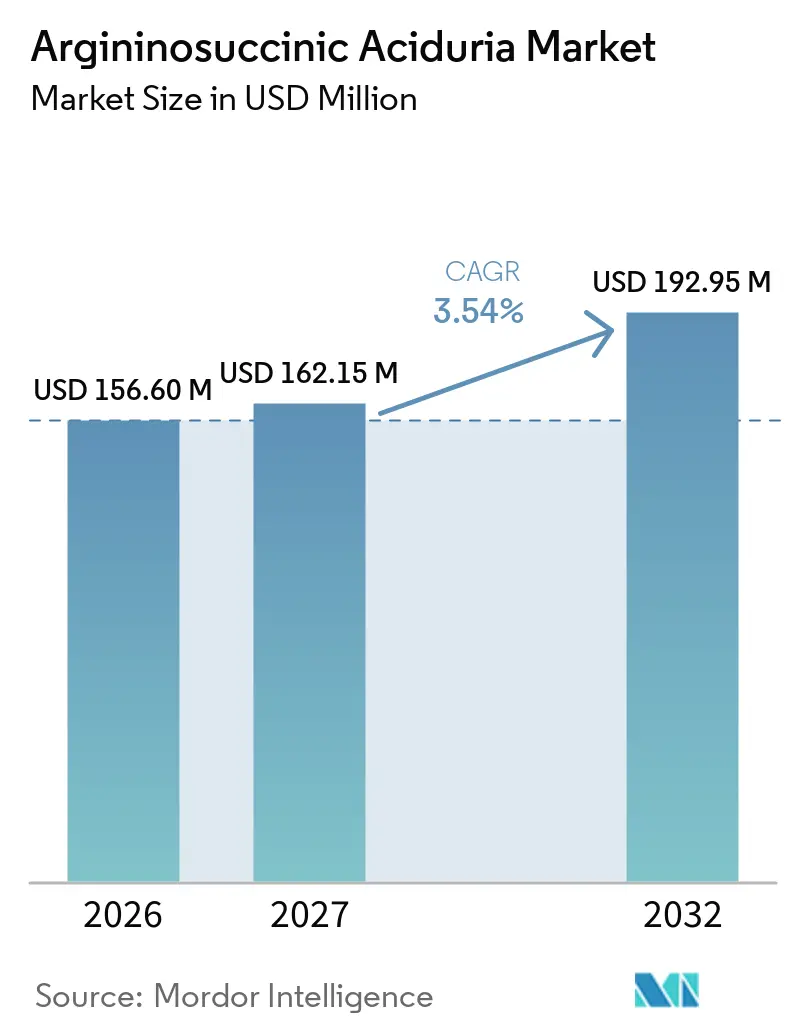
アルギニノコハク酸尿症市場規模は、2026年の1億5,660万米ドルから2027年には1億6,215万米ドルに増加し、2032年までに1億9,295万米ドルに達すると予測されており、2027年から2032年にかけて3.54%のCAGRで成長します。
アルギニノコハク酸尿症市場は、アルギニノコハク酸リアーゼ欠損症が継続的な食事管理、補充療法、および高アンモニア血症治療を必要とすることから、長期的な疾患管理の継続的なニーズによって形成されています。新生児スクリーニングにより早期診断と治療経路への参入が促進され、患者ケアの期間が延長されます。米国では、ジェネリックのグリセロールフェニル酪酸がアルギニノコハク酸尿症市場における治療アクセスを向上させる一方で、価格圧力を高めています。一方、mRNA療法、RNA編集、および塩基編集の進歩は治療の展望を広げる可能性がありますが、これらのアプローチは依然として研究段階にあります。全体として、市場の商業的ポテンシャルは患者数の少なさと、確立された低コストの食事・サプリメントベースの管理オプションの利用可能性によって制約されています。
レポートの主要なポイント
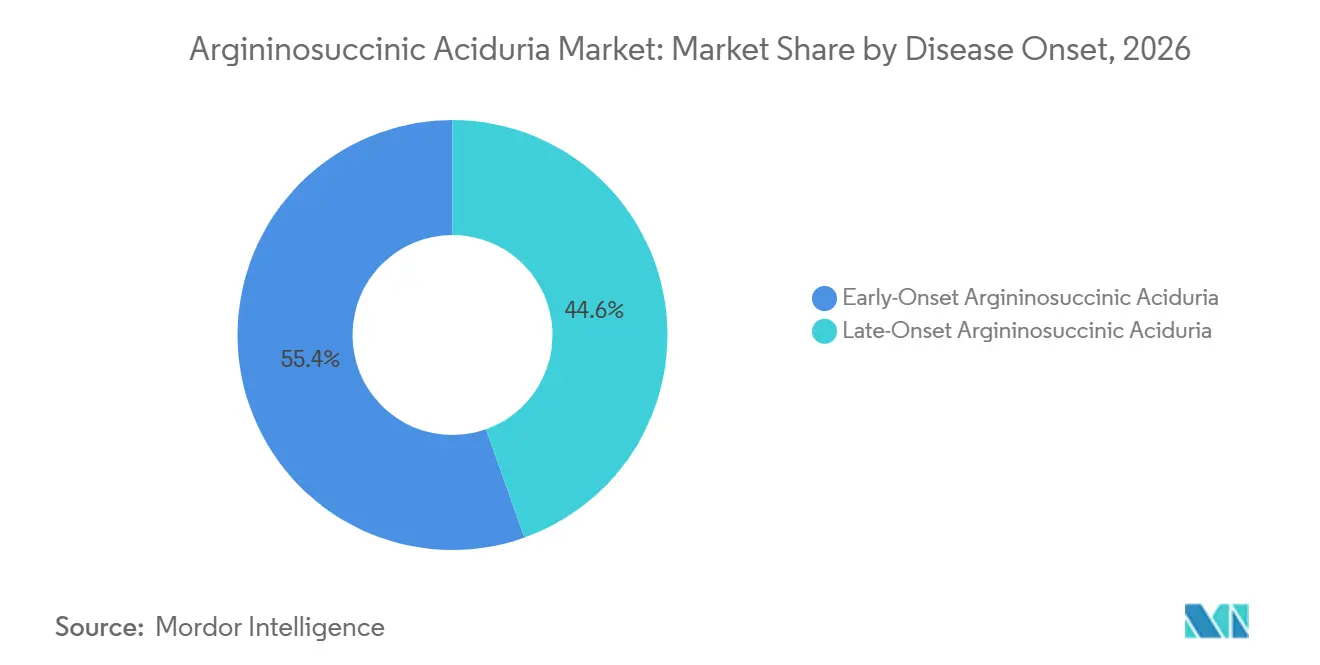
- 疾患発症別では、早期発症ASAが2026年の収益の55.4%を占め、晩期発症ASAは2032年にかけて5.6%のCAGRで成長すると予測されています。
- 診断経路別では、新生児スクリーニングで特定された症例が2026年の収益の60.5%を占め、分子確認された症例は2032年にかけて5.8%のCAGRで成長すると予測されています。
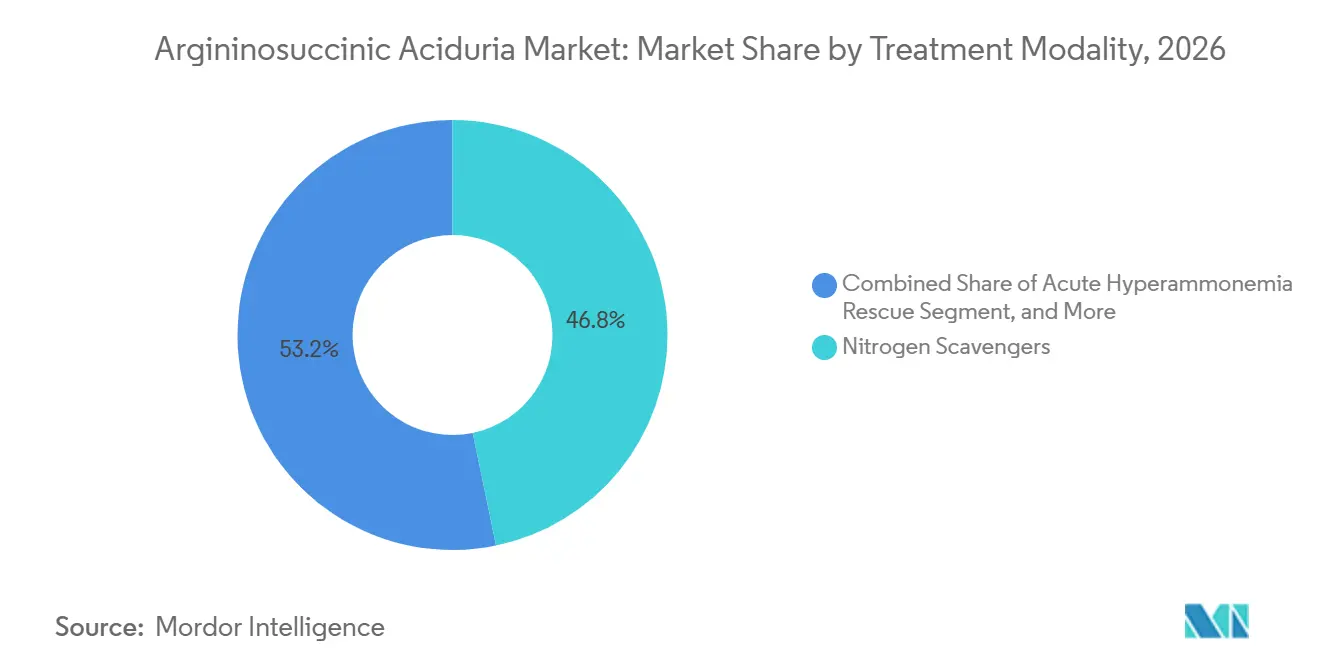
- 治療モダリティ別では、窒素スカベンジャーが2026年の収益の46.8%を占め、肝移植関連ケアは2032年にかけて6.4%のCAGRで成長すると予測されています。
- 製品別では、グリセロールフェニル酪酸経口液が2026年の収益の55.8%を占め、2032年にかけて5.9%のCAGRで成長すると予測されています。
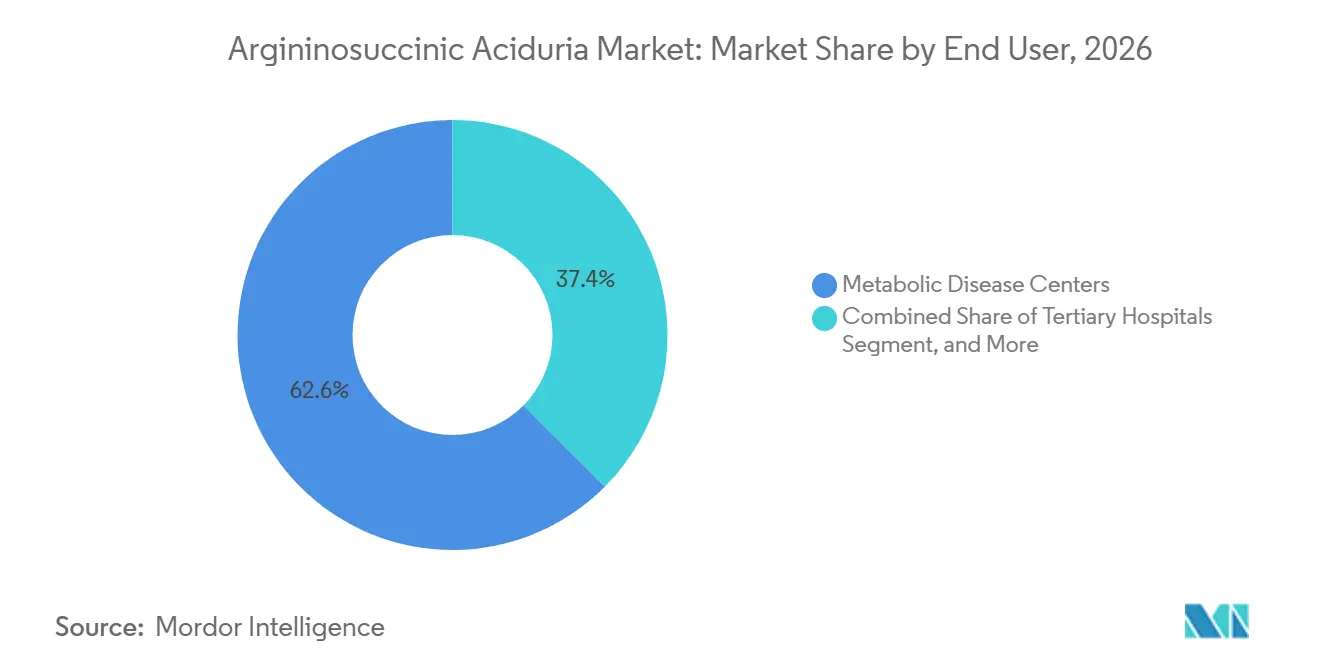
- エンドユーザー別では、代謝疾患センターが2026年の収益の62.6%を占め、専門薬局およびホームケアは2032年にかけて6.9%のCAGRで成長すると予測されています。
- 投与経路別では、経口投与が2026年の収益の68.8%を占め、経腸チューブ投与は2032年にかけて6.4%のCAGRで成長すると予測されています。
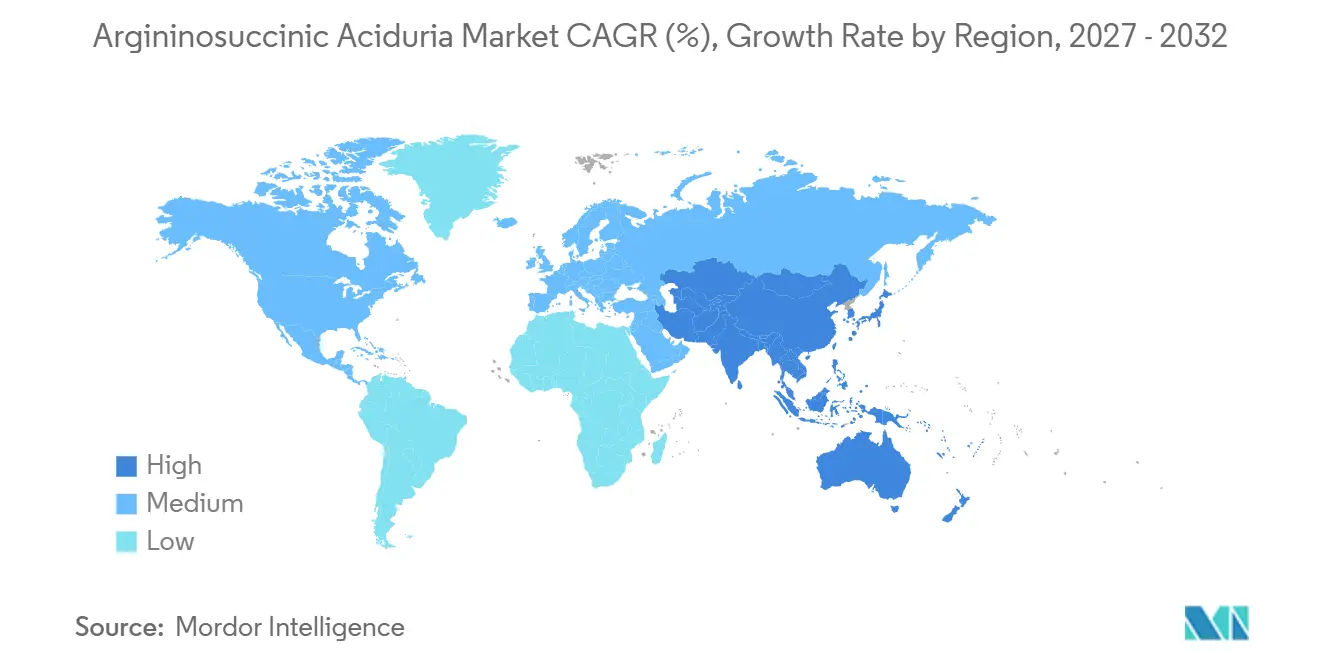
- 地域別では、北米が2026年の収益の42.7%を占め、アジア太平洋地域は2032年にかけて4.7%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRの予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 新生児スクリーニングの拡大と早期症例発見 | +0.60% | グローバル、特にヨーロッパ、アジア太平洋地域、および北米に集中 | 短期(2年以内) |
| 異常なシトルリンスクリーニング後の分子確認検査の利用増加 | +0.30% | 米およびヨーロッパ | 短期(2年以内) |
| ブランド品のみの窒素スカベンジャーから多供給源供給への移行 | +0.40% | 主に北米、およびヨーロッパ | 中期(2~4年) |
| 専門ディストリビューターを通じた地域の希少疾患アクセスの拡大 | +0.30% | 中東、アジア太平洋地域、およびその他の地域 | 中期(2~4年) |
| 持続的な神経認知障害および肝疾患がアンモニア制御を超えた需要を生み出す | +0.50% | グローバル | 長期(4年以上) |
| ASLを標的としたRNA、エクソソーム、遺伝子編集、および遺伝子導入研究 | +0.50% | 北米およびヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新生児スクリーニングの拡大と早期症例発見
新生児スクリーニングは、アルギニノコハク酸尿症市場における患者特定の主要なドライバーとして機能しています。2024年、ノルウェーはアルギニノコハク酸尿症(ASA)を含む遠位尿素サイクル欠損症を新生児スクリーニングプログラムに追加し、スクリーニング対象の先天性疾患の総数を39に増加させました。2025年の尿素サイクル異常症患者101名を対象とした中国の研究では、新生児スクリーニングにより症例の57%が特定されたことが報告されています。スクリーニングで特定された患者は生後1ヶ月以内に診断を受けた一方、症状発現後に診断された患者は著しく遅れて診断を受けました。ASL欠損症患者の別の中国コホートでは、新生児スクリーニングで特定された晩期発症患者の診断時の中央年齢は3ヶ月であったのに対し、症状発現後に特定された患者では3.5年でした。早期診断により、食事管理、補充療法、および窒素スカベンジャー療法の適時実施が可能になります。診断プログラムが拡大するにつれ、医療システムは信頼性の高い確認検査の利用可能性と治療への適時アクセスを確保する必要があります。
ブランド品のみの窒素スカベンジャーから多供給源供給への移行
多供給源供給はアルギニノコハク酸尿症市場の治療経済学を再形成しています。Endoは2025年10月に米国初のRavictiジェネリック版であるグリセロールフェニル酪酸経口液を発売しました。Lupinは2026年5月にグリセロールフェニル酪酸経口液の米国食品医薬品局承認を取得しました。Lupinは、参照製品が2025年12月期の年間売上として3億3,700万米ドルを記録したと報告しました。追加供給業者の参入により、保険適用がブランド品の使用を制限している場合の患者アクセスが改善される可能性があります。ただし、ブランド品の収益を侵食し、ジェネリック代替に対する支払者の重点を高める可能性もあります。Zevraは2025年通年のOLPRUVA収益として80万米ドルを報告し、その後商業投資を削減しており、明確な臨床的差別化なしに製品の普及を促進することの難しさを浮き彫りにしています。
ASLを標的としたRNA、エクソソーム、遺伝子編集、および遺伝子導入研究
ASL欠損症を標的とした研究プラットフォームは、アルギニノコハク酸尿症市場における潜在的な長期的機会を示しています。2024年、フィンランド創始者ASL変異体を持つ患者由来の肝細胞において、脂質ナノ粒子送達CRISPRアデニン塩基編集器を評価した研究が実施されました。この研究では、アルギニノコハク酸レベルの1,000倍の低下が報告され、テストされたモデルでは検出可能なオフターゲット編集は確認されませんでした。別の2024年の研究では、脂質ナノ粒子を通じて送達されたhASL mRNAが、新生児および成体のASL欠損マウスおいて尿素生成を回復させ、グルタチオン調節異常を修正したことが示されました。これらの知見は、アンモニア制御とともに酸化ストレスに対処する治療アプローチの開発を支持しています。2025年12月に公開されたと報告されているWIPO特許出願は、尿素サイクル異常症に対するASS1およびASLポリペプチドをコードするmRNA療法をカバーしています。これらのプログラムは前臨床または早期臨床開発段階にあり、確立された疾患管理の実践に取って代わるものではありません。
持続的な神経認知障害および肝疾患がアンモニア制御を超えた需要を生み出す
持続的な神経学的および肝臓への影響は、アルギニノコハク酸尿症市場における重大な未充足ニーズを示しています。2025年のASL欠損症患者を対象とした中国コホート研究では、生存者の87%に発達遅延が報告され、早期発症疾患患者の70%に発症時の肝機能障害が報告されました。これらの転帰は、アンモニアレベルが制御されていた場合でも観察され、高アンモニア血症が疾患負担を完全には捉えていないことを示しています。ASL欠損マウスの研究では、グルタチオン調節異常が治療に関連するメカニズムとして特定されました。その結果、神経学的または肝臓の転帰を評価するプログラムは、アンモニア低減のみに焦点を当てた製品と比較して、差別化された臨床エビデンスベースを確立できる可能性があります。ただし、現在の証拠はこれらの残存効果に対する承認済み療法を支持していません。
抑制要因の影響分析*
| 抑制要因 | CAGRの予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 超希少患者プールが商業的試験経済を制限する | -0.50% | グローバル | 長期(4年以上) |
| 生涯にわたる食事療法およびマルチモーダル管理が薬剤のみの収益を希薄化する | -0.40% | グローバル | 短期(2年以内) |
| 診断の不均一性と診断不足が治療可能な需要を不明確にする | -0.40% | アジア太平洋地域、中東、およびその他の地域 | 中期(2~4年) |
| 遺伝子療法における耐久性、再投与、および肝外疾患の障壁 | -0.30% | 北米およびヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
超希少患者プールが商業的試験経済を制限する
限られた患者プールは、アルギニノコハク酸尿症市場における開発経済に重大な課題をもたらしています。利用可能な証拠によると、米国での発生率は218,750出生に1例と推定されており、疾患特異的臨床研究に適格な患者数を制限しています。この限られた患者数は患者募集のタイムラインを延長し、治療量を通じて開発コストを回収する能力を制約します。その結果、スポンサーはASAだけでなく複数の尿素サイクル異常症に対処するプログラムを追求する可能性があります。例えば、KorroのKRRO-121はASA単独ではなく、尿素サイクル異常症の遺伝子型全体にわたる高アンモニア血症を標的としています。Zevraの2025年のOLPRUVA収益として予測される80万米ドルは、小規模な治療患者集団内で商業的規模を達成することの難しさをさらに浮き彫りにしています。
診断の不均一性と診断不足が治療可能な需要を不明確にする
臨床的多様性は、アルギニノコハク酸尿症市場における診断を遅らせ、対処可能な患者集団を制限する可能性があります。早期発症疾患は、高アンモニア血症および神経学的悪化を伴い出生直後に発症する可能性がある一方、晩期発症疾患は、アンモニアレベルの上を伴わない場合もある発達遅延、てんかん、または肝機能障害として現れる可能性があります。2025年の中国コホート研究では、患者の71.4%が新生児スクリーニングではなく症状発現後に診断されたことが判明しました。また、スクリーニンググループの晩期発症患者は、新生児スクリーニング結果でアンモニアレベルが正常であったにもかかわらず、生後8ヶ月から6歳の間に症状を発症したことが報告されました。著者らは、シトルリン単独ではすべての症例を特定できない可能性があるため、スクリーニングパネルにアルギニノコハク酸測定を追加することを推奨しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
疾患発症別:
早期発症ASAが収益リーダーシップを維持し、晩期発症ASAの特定が増加早期発症ASAは2026年の疾患発症収益の55.4%を占めると予測されています。新生児高アンモニア血症による神経学的悪化のリスクによって促進される、この患者グループにおける迅速な介入の必要性が、持続的な治療需要を支えています。患者は通常、診断後すぐに食事管理、アルギニン補充、および窒素スカベンジャー療法を開始します。この継続的な治療の必要性が、アルギニノコハク酸尿症市場における持続的な需要基盤を確立しています。2025年の中国ASL欠損症コホートでは、早期発症患者の70%が肝機能障害を呈しており、急性アンモニア低減を超えたフォローアップケアの必要性が強調されています。
晩期発症ASAセグメントは2032年にかけて5.6%のCAGRで成長すると予測されています。このセグメントには、分子検査または症状ベースの評価が行われるまで診断されない可能性がある青年および成人が含まれます。中国コホートでは、新生児スクリーニングを受けなかった晩期発症患者の診断時の中央年齢は13歳であったのに対し、新生児スクリーニングを受けた晩期発症患者では3ヶ月でした。窒素制御に加えて、晩期発症の管理には神経学的モニタリングおよび肝臓サーベイランスが必要になる場合があります。診断が新生児期を超えて行われるケースが増えるにつれ、アルギニノコハク酸尿症市場はこれらの患者の長期的なニーズに対応するケアパスウェイを必要としています。
診断経路別:
新生児スクリーニングが最大の基盤を提供し、分子確認が成長を追加新生児スクリーニングで特定された症例は、2026年の診断経路収益の60.5%を生み出すと予測されています。スクリーニングにより出生から診断までの時間が短縮され、乳児の専門ケアへの早期紹介が促進されます。2024年、ノルウェーはASAを含む遠位尿素サイクル欠損症を国家スクリーニングパネルに追加し、プログラムの対象範囲を39の先天性疾患に拡大しました。中国での尿素サイクル異常症患者101名を対象とした研究では、新生児スクリーニングにより症例の57%が特定されたことが報告されています。スクリーニングプログラムが拡大し続けるにつれ、アルギニノコハク酸尿症市場へのより一貫した紹介フローを確立することが期待されています。
分子確認された症例は2032年にかけて5.8%のCAGRで成長ると予測されています。分子確認は、特に軽度の生化学的異常または晩期発症症状を持つ患者など、初期スクリーニングプロファイルでは検出されない可能性がある非典型的な症状を持つ患者の特定を支援します。中国のASL欠損症研究では、新生児スクリーニング時のアンモニアレベルが正常であっても、一部の晩期発症患者における症状発症を防げなかったことが判明しました。分子検査により、医療提供者はASL欠損症を神経学的または肝臓症状の他の原因と区別することも可能になります。症状診断された症例は、新生児スクリーニングの対象範囲が限られている地域でも引き続き関連性を持ちます。したがって、アルギニノコハク酸尿症市場は引き続きスクリーニングと臨床評価の両方の経路に依存することになります。
治療モダリティ別:
窒素スカベンジャーがリードし、移植関連ケアがより速く成長窒素スカベンジャーは2026年の治療モダリティ収益の46.8%を占めました。グリセロールフェニル酪酸は、尿素サイクル異常症の長期管理において確立されたオプションであり続けています。この薬剤クラスは、単独療法としてではなく、食事制限および補充療法と組み合わせて使用されます。スペインの尿素サイクル異常症レジストリでは、グリセロールフェニル酪酸に移行した48名の患者が代謝コントロールの改善を達成し、副作用が少なかったことが報告されています[1]。医療栄養療法、タンパク質制限、およびアルギニンまたはシトルリン補充は、疾患の重症度全体にわたってケアの不可欠な部分を形成し続けています。その結果、アルギニノコハク酸尿症市場はマルチモーダル治療モデルによって支えられています。
肝移植関連ケアは2032年にかけて6.4%のCAGRで成長すると予測されています。2025年のASL欠損症患者を対象とした中国コホート研究では、27.6%が肝移植を受けたことが判明しました。この研究では、移植を受けたすべての患者においてアンモニアレベルと肝機能が正常化したことが報告されました。移植時の中央年齢は11ヶ月であり、内科的療法が不十分な場合の乳児期における移植評価の可能性を示しています。移植関連ケアには、患者評価、周術期管理、移植後フォローアップ、および免疫抑制が含まれます。急性高アンモニア血症の救急対応は、経口管理が代謝クリーゼを十分に制御できない場合のケアの重要な要素であり続けています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
製品別:
グリセロールフェニル酪酸がジェネリック価格圧力にもかかわらずリードグリセロールフェニル酪酸経口液は2026年の製品収益の55.8%を占めると予測されており、アルギニノコハク酸尿症市場のグリセロールフェニル酪酸セグメントは2032年にかけて5.9%のCAGRで拡大すると予測されています。この製品は長期治療において実用的なメリットを提供しており、特にフェニル酪酸ナトリウム錠剤よりも投与量が少ないという利点があります。Orphan Pacificは、国民健康保険収載後の2026年4月に日本でRavictiを発売する予定です。この発売により、尿素サイクル異常症を持つ日本人患者の治療アクセスが拡大し、主要製品への需要が支えられると期待されています。
ただし、ジェネリック競争により主要製品の独占性が侵食されると予測されています。Endoは2025年10月に米国でジェネリックのグリセロールフェニル酪酸経口液を発売する予定であり、Lupinは2026年5月に別のジェネリック版のFDA承認を取得する見込みです。フェニル酪酸ナトリウム製品は、コスト重視の処方集において確立された代替品として引き続き機能します。Zevraは2025年にOLPRUVAが適用対象生命の81%に到達し、80万米ドルの収益を生み出すと予測していますが、この結果は処方集の適用範囲だけでは製品の普及を促進するには不十分である可能性を示しています。医療食品および特殊フォーミュラは、栄養管理が患者ケアの中核的な要素を形成する場合に引き続き不可欠です。
エンドユーザー別:
代謝センターがリードし、在宅チャネルが拡大代謝疾患センターは2026年のエンドユーザー収益の62.6%を占めました。これらのセンターは、ASA診断、治療開始、および長期患者モニタリングの主要なケアポイントとして機能しています。また、食事カウンセリング、専門家処方、および検査フォローアップを調整し、アルギニノコハク酸尿症市場の中核的な要素として位置づけられています。これに対し、三次病院は急性高アンモニア血症の管理と集中的な入院ケアの要件に焦点を当てています。スクリーニングで特定された患者は、乳児期早期に病院ベースの安定化を必要とする場合があります。病院と代謝センター間の紹介ネットワークにより、治療環境全体にわたるケアの継続性が促進されます。
専門薬局およびホームケアは2032年にかけて6.9%のCAGRで成長すると予測されています。治療の長期的な性質が、希少疾患医薬品および栄養製品を患者の自宅に直接提供するデリバリーモデルへの需要を促進しています。2024年、Orsiniは専用の尿素サイクル異常症プログラムを持つ代謝疾患卓越センターを設立しました。在宅デリバリーは、定期的な処方箋および食事製品に関連する物流上の負担を軽減するのに役立ちます。専門チャネルは限定流通製品の管理および処方箋の補充調整も行います。これらのサービスは、代謝センターが提供する臨床的監督を補完するものであり、代替するものではありません。その結果、アルギニノコハク酸尿症産業は、専門家処方と在宅製品供給を組み合わせた統合ケアモデルへと進化しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
投与経路別:
経口治療がリードし、経腸使用が小児ニーズを反映経口投与は2026年の投与経路収益の68.8%を占めると予測されています。グリセロールフェニル酪酸およびフェニル酪酸ナトリウムは慢性治療用の経口製剤として利用可であり、患者が病院外で病態を管理することを可能にします。2026年のサウジアラビアの症例シリーズでは、ナトリウムベースの前身製品に関連する口当たりおよびナトリウム負荷の懸念から、臨床医がグリセロールフェニル酪酸を好む傾向があることが指摘されました。日常用量が体重に対して相当量になる可能性があるため、アドヒアランスは重要な考慮事項であり続けています。その結果、経口製剤はアルギニノコハク酸尿症市場において主要な投与経路であり続けると予測されています。
経腸チューブ投与は2032年にかけて6.4%のCAGRで成長すると予測されています。この経路は、経口で確実に薬を服用できない新生児および乳児の治療要件に対応しています。新生児代謝ユニットは、経管栄養を通じて液体窒素スカベンジャーを投与することができ、医学的に複雑な小児患者への一貫した治療を促進します。2025年、Zevraは胃瘻チューブを通じたOLPRUVAの投与に関する情報を公開しました。静脈内投与は、急性高アンモニア血症の救急対応のために主に病院環境に限定されています。全体として、投与経路の組み合わせは、長期的な在宅治療から緊急安定化まで、患者の治療過程全体にわたるケア要件を反映しています。
地域分析
北米
北米は2026年のアルギニノコハク酸尿症市場シェアの42.7%を占め、最大の地域的地位を維持しています。この地域は、確立された専門代謝ケアネットワーク、希少疾患医薬品の償還フレームワーク、および高い患者一人当たりの治療費から恩恵を受けています。Lupinは、2025年12月期の参照グリセロールフェニル酪酸製品の年間売上として3億3,700万米ドルを報告しました。Endoは2025年10月に米国で初のジェネリックグリセロールフェニル酪酸液を発売し、Lupinの2026年5月の承認により追加のジェネリック代替品が導入されました。このブランド品とジェネリック品の進化する組み合わせにより、市場アクセスと価格設定が支払者の厳しい監視下に置かれると予測されています。
アジア太平洋地域は2032年にかけて4.7%のCAGRで成長すると予測されています。日本は、Ravictiの国民健康保険収載および2026年4月の発売を受けて、主要なアクセス市場となっています。収載価格は1単位当たり41,455.4円でした。中国は地域の新生児スクリーニングプログラムを通じて診断能力を強化しています。2025年の新疆での研究では、タンデム質量分析法を使用して2019年から2024年の間に107,741名の新生児を対象とした拡大スクリーニングが報告されました[2]。このインフラは遺伝性代謝疾患の特定を強化し、早期介入を支援することができます。アジア太平洋地域は北米より規模が小さいものの、スクリーニングおよび患者アクセスプログラムへの継続的な投資がより強い成長見通しを支えています。
その他の地域は、アルギニノコハク酸尿症市場において初期段階の地域であり続けています。Immedicaは2026年3月にアラブ首長国連邦およびオマーンでRavictiの承認を取得しており、これはサウジアラビア、クウェート、カタールでの以前の湾岸協力会議承認に続くものです。この段階的な規制拡大は、地域ライセンス戦略が複数の市場にわたって希少疾患アクセスを広げる方法を示しています。ラテンアメリカおよびサブサハラアフリカでは、一貫性のない新生児スクリーニングが診断を遅らせ、定期的な治療へのアクセスを制限する可能性があります。利用可能な証拠は、スクリーニングインフラおよび専門ケア能力が依然として不均一な地域において、診断不足が主要な市場障壁であることを示しています。
アジア太平洋地域
アジア太平洋地域は2032年にかけて4.7%のCAGRで成長すると予測されています。日本は、Ravictiの国民健康保険収載および2026年4月の発売を受けて、主要なアクセス市場となっています。収載価格は1単位当たり41,455.4円でした。中国は地域の新生児スクリーニングプログラムを通じて診断能力を強化しています。2025年の新疆での研究では、タンデム質量分析法を使用して2019年から2024年の間に107,741名の新生児を対象とした拡大スクリーニングが報告されました。
その他の地域
その他の地域は、アルギニノコハク酸尿症市場において初期段階の地域であり続けています。Immedicaは2026年3月にアラブ首長国連邦およびオマーンでRavictiの承認を取得しており、これはサウジアラビア、クウェート、カタールでの以前の湾岸協力会議承認に続くものです。この段階的な規制拡大は、地域ライセンス戦略が複数の市場にわたって希少疾患アクセスを広げる方法を示しています。ラテンアメリカおよびサブサハラアフリカでは、一貫性のない新生児スクリーニングが診断を遅らせ、定期的な治療へのアクセスを制限する可能性があります。利用可能な証拠は、スクリーニングインフラおよび専門ケア能力が依然として不均一な地域において、診断不足が主要な市場障壁であることを示しています。
競合環境
アルギニノコハク酸尿症(ASA)市場は、希少疾患、代謝ケア、およびジェネリック医薬品サプライヤーの限られた数によって特徴付けられています。AmgenのRavictiは、利用可能な証拠で参照されている主要なブランドグリセロールフェニル酪酸製品であり続けています。Lupinは、ジェネリック製品のFDA承認取得に関連して、2025年12月期の参照製品売上として3億3,700万米ドルを引用しました。Endoの2025年10月のジェネリック発売計画とLupinの2026年5月の承認見込みにより、米国のグリセロールフェニル酪酸カテゴリーにおける競争が激化すると予測されています。処方集が低コストの代替品を優先する場合、ジェネリック代替がブランド品の価格に圧力をかける可能性があります。ASA市場は、治療の意思決定が代謝ケアと密接に関連しているため、専門処方者への依存も続いています。
Zevra TherapeuticsはOLPRUVAを通じてフェニル酪酸ナトリウムセグメントで競合しています。同社は2025年通年のOLPRUVA収益として80万米ドルを報告し、年間中に商業投資を削減する見込みです。Medunik USAはPheburaneを通じて参加しており、専門薬局はディスペンシングおよびケアコーディネーションにおいて重要な役割を果たしています。Orphan Pacificは保険収載後の2026年4月に日本でRavictiを発売する予定であり、Immedicaは2026年3月にアラブ首長国連邦およびオマーンへのRavictiアクセスを拡大する予定です。これらの動向は、特に専門ケアインフラが発展途上の地域において、地理的ライセンスおよび償還アクセスがASA市場における競争戦略として重要であることを示しています。
研究段階の状況は独自の競争ダイナミクスを示しています。Korroは2026年10月にKRRO-121のフェーズ1/2 ANKHORトライアルの最初の健康ボランティアコホートに投与する予定です。KRRO-121は尿素サイクル異常症の遺伝子型全体にわたる高アンモニア血症を標的としており、ASAに限定されていません。大学主導の塩基編集およびmRNA研究は、ASL修正の前臨床概念実証を示しましたが、これらのプログラムはASA患者における臨床的有効性を確立していません。その結果、現在の競争は主に市場アクセス、ジェネリックの利用可能性、および製剤オプションによって促進されており、遺伝子療法は引き続き研究中です。
アルギニノコハク酸尿症産業リーダー
-
Amgen Inc.
-
Endo, Inc.
-
Immedica Pharma AB
-
Zevra Therapeutics, Inc.
-
Hongkong WinHealth Pharma Group Co. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アルギニノコハク酸尿症市場 このレポートでカバーされる企業
- Acer Therapeutics Inc.
- Amgen
- Arcturus Therapeutics Holdings Inc.
- BioNTech
- Endo, Inc.
- Evox Therapeutics Ltd.
- Genevant Sciences Corporation
- Hongkong WinHealth Pharma Group Co. Ltd.
- Immedica Pharma AB
- Lucane Pharma SA
- Medunik USA
- Nestlé S.A.
- Orphan Pacific, Inc.
- Recordati S.p.A.
- Relief Therapeutics Holding SA
- Selecta Biosciences, Inc.
- Swedish Orphan Biovitrum AB (publ)
- Takeda Pharmaceuticals
- Ultragenyx Pharmaceutical Inc.
- Vitaflo International Ltd.
- Zevra Therapeutics, Inc.
最近の産業開発事情 アルギニノコハク酸尿症市場
- 2026年10月:Korro Bioは、汎UCD高アンモニア血症制御のためのデノボグルタミン合成酵素を生成するよう設計されたGalNAc結合RNA編集オリゴヌクレオチドであるKRRO-121のフェーズ1/2 ANKHORトライアルにおいて、健康ボランティアの最初のコホートに投与しました。UCD遺伝子型全体で最大15名の参加者を含むUCD患者コホートは、2027年上半期に投与される予定であり、中間結果は2027年下半期に予定されています。
- 2026年5月:Lupin Limitedは、ジェネリックRavicti製品であるグリセロールフェニル酪酸経口液1.1 g/mLの米国FDA承認を取得しました。参照製品は2025年12月期に3億3,700万米ドルの売上を記録しました。
- 2026年4月:Orphan Pacific, Inc.は、1単位当たり41,455.4円の国民健康保険収載後、日本でRavictiを発売しました。
グローバルアルギニノコハク酸尿症市場レポートの範囲
レポートの範囲によると、アルギニノコハク酸尿症はアルギニノコハク酸リアーゼの欠損によって引き起こされる希少な遺伝性尿素サイクル異常症です。血中のアンモニア蓄積を引き起こし、嘔吐、倦怠感、発達上の問題、または重篤な疾患を引き起こす可能性があります。
アルギニノコハク酸尿症市場は、疾患発症、診断経路、治療モダリティ、製品、エンドユーザー、投与経路、および地域にセグメント化されています。疾患発症別では、市場は早期発症アルギニノコハク酸尿症および晩期発症アルギニノコハク酸尿症にセグメント化されています。診断経路別では、市場は新生児スクリーニングで特定された症例、症状診断された症例、および分子確認された症例にセグメント化されています。治療モダリティ別では、市場は食事性タンパク質制限および医療栄養、アルギニンおよびシトルリン補充、窒素スカベンジャー、急性高アンモニア血症救急、および肝移植関連ケアにセグメント化されています。製品別では、市場はグリセロールフェニル酪酸経口液、フェニル酪酸ナトリウム錠剤および粉末、安息香酸ナトリウムおよび配合救急製品、ならびに疾患特異的医療食品およびフォーミュラにセグメント化されています。エンドユーザー別では、市場は代謝疾患センター、三次病院、専門薬局およびホームケア、ならびにその他のエンドユーザーにセグメント化されています。投与経路別では、市場は経口、経腸チューブ、および静脈内にセグメント化されています。地域別では、市場は北米、ヨーロッパ、アジア太平洋地域、中東およびアフリカ、ならびに南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 早期発症アルギニノコハク酸尿症 |
| 晩期発症アルギニノコハク酸尿症 |
| 新生児スクリーニングで特定された症例 |
| 症状診断された症例 |
| 分子確認された症例 |
| 食事性タンパク質制限および医療栄養 |
| アルギニンおよびシトルリン補充 |
| 窒素スカベンジャー |
| 急性高アンモニア血症救急 |
| 肝移植関連ケア |
| グリセロールフェニル酪酸経口液 |
| フェニル酪酸ナトリウム錠剤および粉末 |
| 安息香酸ナトリウムおよび配合救急製品 |
| 疾患特異的医療食品およびフォーミュラ |
| 代謝疾患センター |
| 三次病院 |
| 専門薬局およびホームケア |
| その他のエンドユーザー |
| 経口 |
| 経腸チューブ |
| 静脈内 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋地域 | |
| その他の地域 |
| 疾患発症別 | 早期発症アルギニノコハク酸尿症 | |
| 晩期発症アルギニノコハク酸尿症 | ||
| 診断経路別 | 新生児スクリーニングで特定された症例 | |
| 症状診断された症例 | ||
| 分子確認された症例 | ||
| 治療モダリティ別 | 食事性タンパク質制限および医療栄養 | |
| アルギニンおよびシトルリン補充 | ||
| 窒素スカベンジャー | ||
| 急性高アンモニア血症救急 | ||
| 肝移植関連ケア | ||
| 製品別 | グリセロールフェニル酪酸経口液 | |
| フェニル酪酸ナトリウム錠剤および粉末 | ||
| 安息香酸ナトリウムおよび配合救急製品 | ||
| 疾患特異的医療食品およびフォーミュラ | ||
| エンドユーザー別 | 代謝疾患センター | |
| 三次病院 | ||
| 専門薬局およびホームケア | ||
| その他のエンドユーザー | ||
| 投与経路別 | 経口 | |
| 経腸チューブ | ||
| 静脈内 | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋地域 | ||
| その他の地域 | ||
レポートで回答される主要な質問
アルギニノコハク酸尿症とは何ですか?
アルギニノコハク酸尿症は、アルギニノコハク酸リアーゼ活性の欠損によって引き起こされる遺伝性尿素サイクル異常症です。管理には、食事制限、補充療法、窒素スカベンジャー、および選択された症例では肝移植が含まれる場合があります。
アルギニノコハク酸尿症治療の予測成長率はどのくらいですか?
アルギニノコハク酸尿症市場は2027年から2032年にかけて3.54%のCAGRで成長し、2032年までに1億9,295万米ドルに達すると予測されています。
2026年に最大のシェアを持っていた治療モダリティはどれですか?
窒素スカベンジャーは2026年の治療モダリティ収益の46.76%を占めました。肝移植関連ケアは2032年にかけて6.4%のCAGRで最も速い成長が予測されています。
ASAにとって新生児スクリーニングが重要な理由は何ですか?
スクリーニングにより、症状主導の診断よりもはるかに早期に患者を特定できます。中国の研究では、尿素サイクル異常症症例の57%が新生児スクリーニングによって特定されたことが報告されています。
グリセロールフェニル酪酸の供給において何が変化していますか?
Endoは2025年10月に米国でジェネリック製品を発売し、Lupinは2026年5月に別のジェネリック製品のFDA承認を取得しました。
2032年にかけて最も速く成長すると予測されている地域はどこですか?
アジア太平洋地域は2032年にかけて4.65%のCAGRで成長すると予測されており、日本での新たな償還アクセスおよび中国での新生児スクリーニング能力の拡大によって支えられています。