
Taille et part du marché de l'acidurie argininosuccinique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 162.15 Millions de dollars américains |
| Taille du Marché (2032) | 192.95 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 3.54 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
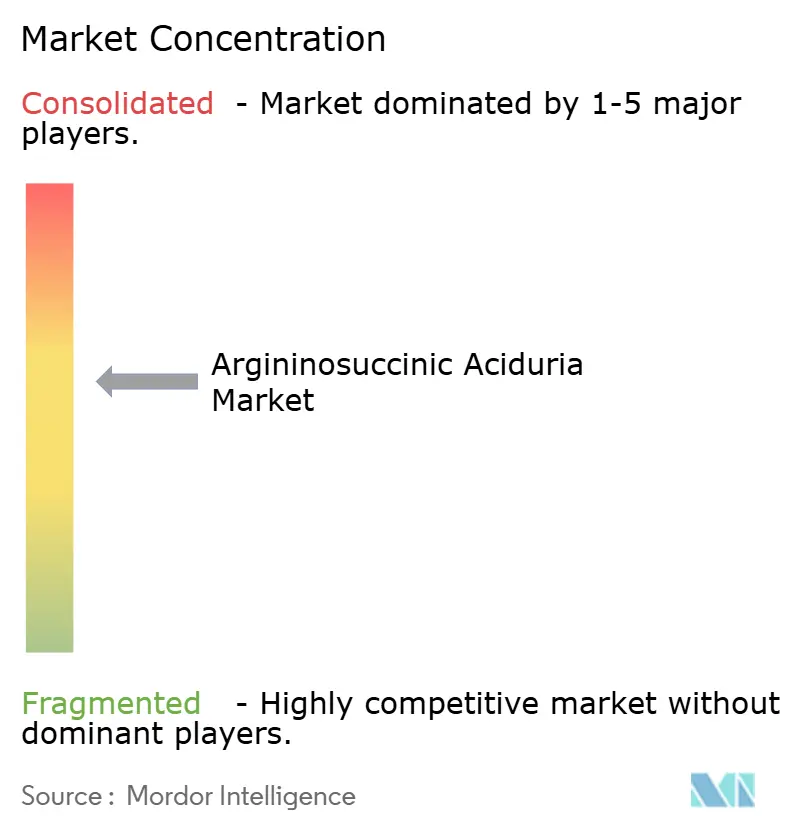
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'acidurie argininosuccinique par Mordor Intelligence
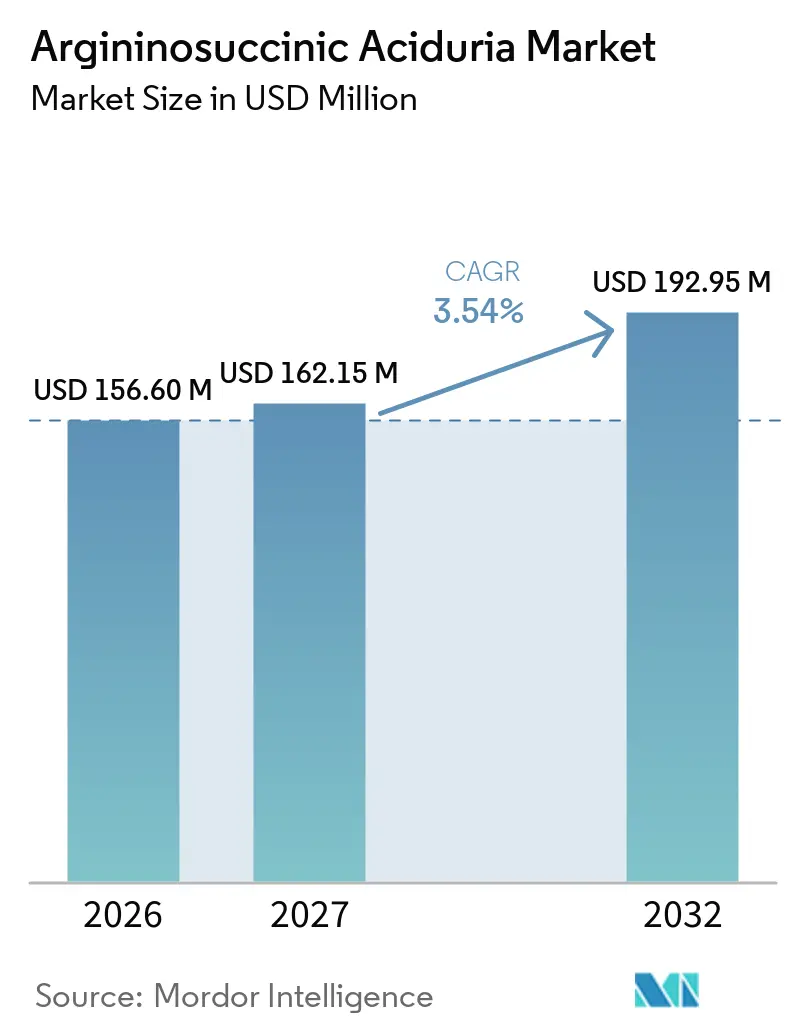
La taille du marché de l'acidurie argininosuccinique devrait augmenter de 156,60 millions USD en 2026 à 162,15 millions USD en 2027 et atteindre 192,95 millions USD d'ici 2032, avec une croissance à un CAGR de 3,54 % sur la période 2027-2032.
Le marché de l'acidurie argininosuccinique est façonné par le besoin continu d'une prise en charge à long terme de la maladie, car le déficit en argininosuccinate lyase nécessite un contrôle alimentaire continu, une supplémentation et un traitement de l'hyperammoniémie. Le dépistage néonatal facilite un diagnostic plus précoce et l'entrée dans les voies de traitement, prolongeant ainsi la durée des soins aux patients. Aux États-Unis, le glycérol phénylbutyrate générique améliore l'accès au traitement tout en augmentant la pression sur les prix dans le marché de l'acidurie argininosuccinique. Par ailleurs, les avancées dans les thérapies à base d'ARNm, l'édition d'ARN et l'édition de bases pourraient élargir le paysage thérapeutique, bien que ces approches restent à l'état expérimental. Dans l'ensemble, le potentiel commercial du marché est limité par la faible population de patients et la disponibilité d'options de prise en charge alimentaire et par supplémentation établies et peu coûteuses.
Points clés du rapport
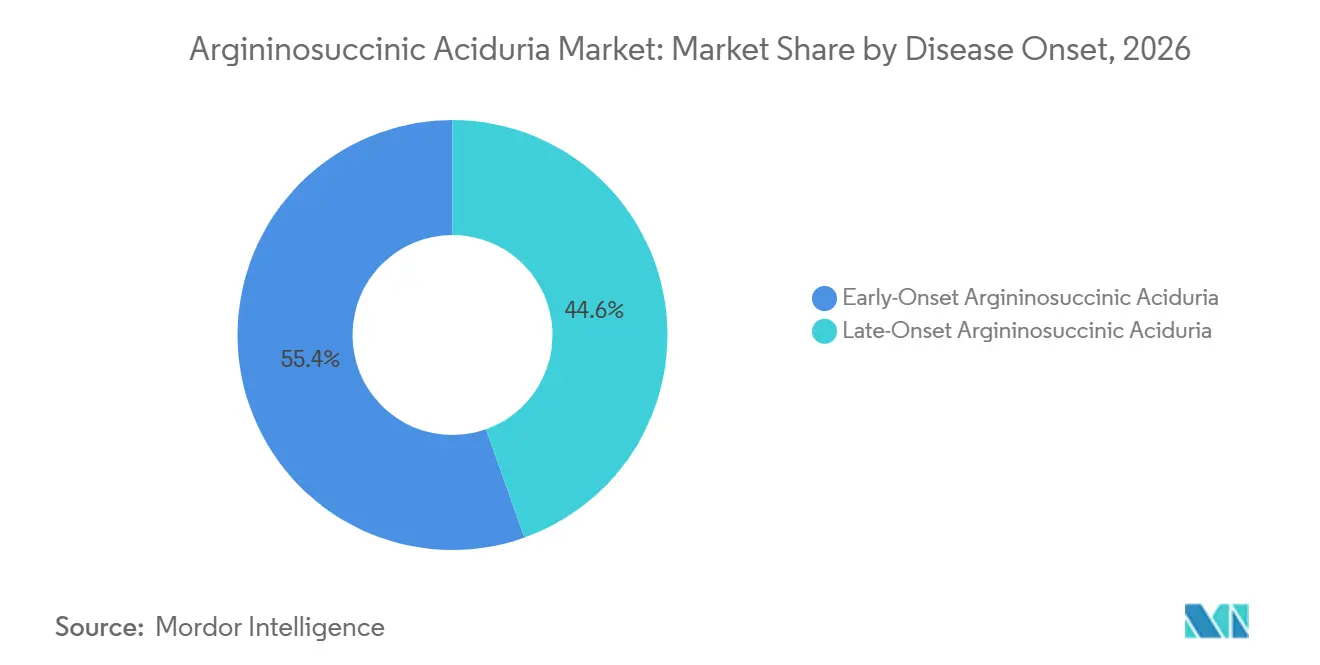
- Par début de la maladie, l'ASA à début précoce représentait 55,4 % du chiffre d'affaires en 2026, tandis que l'ASA à début tardif devrait croître à un CAGR de 5,6 % jusqu'en 2032.
- Par voie de diagnostic, les cas identifiés par dépistage néonatal représentaient 60,5 % du chiffre d'affaires en 2026, tandis que les cas confirmés moléculairement devraient croître à un CAGR de 5,8 % jusqu'en 2032.
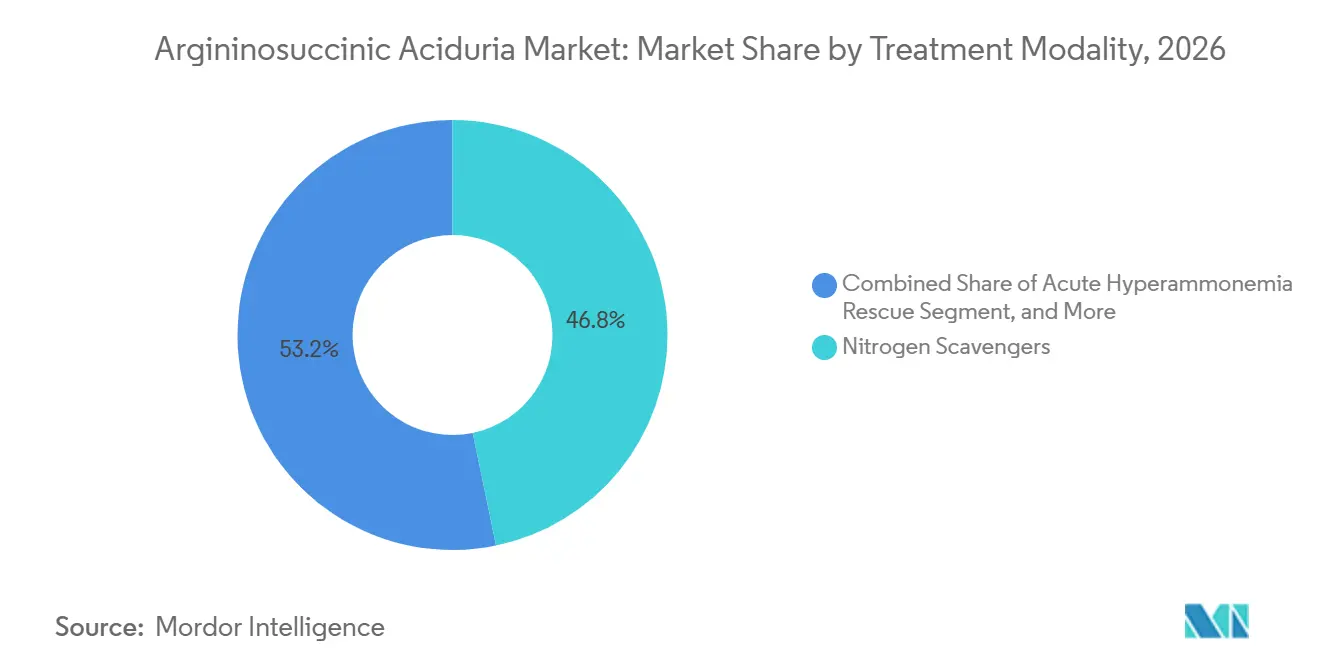
- Par modalité de traitement, les agents épurateurs d'azote représentaient 46,8 % du chiffre d'affaires en 2026, tandis que les soins liés à la transplantation hépatique devraient croître à un CAGR de 6,4 % jusqu'en 2032.
- Par produit, le glycérol phénylbutyrate solution buvable représentait 55,8 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 5,9 % jusqu'en 2032.
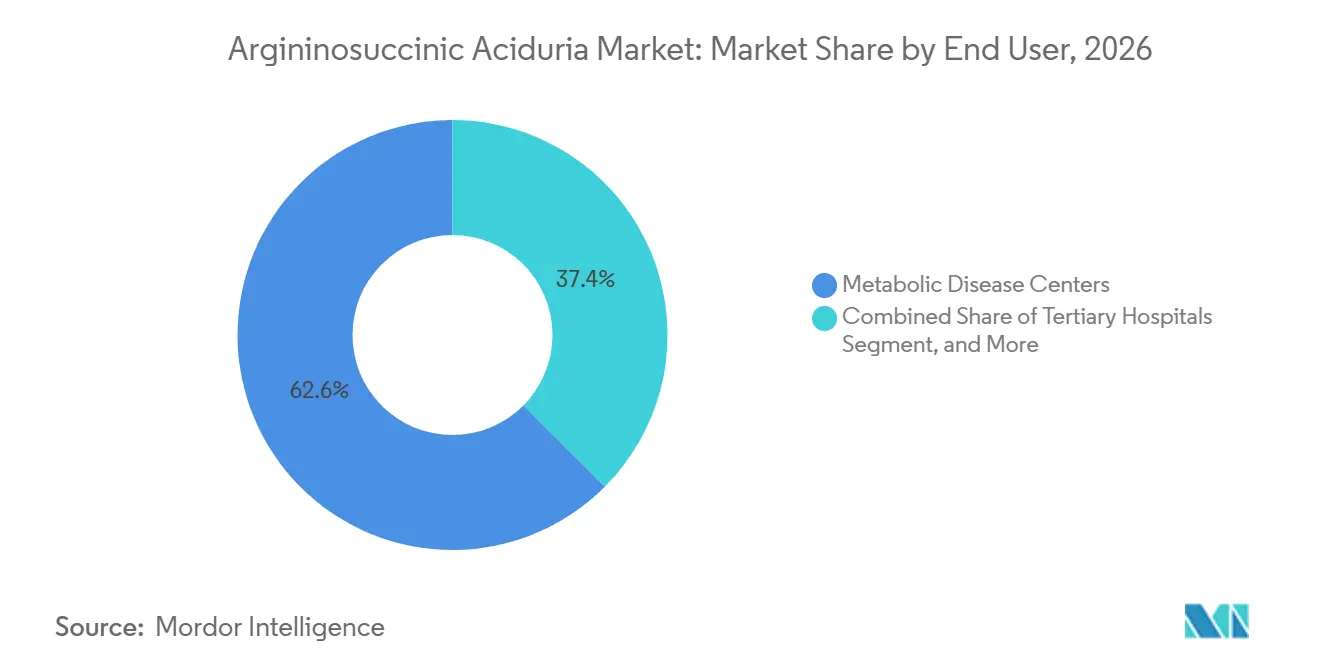
- Par utilisateur final, les centres de maladies métaboliques représentaient 62,6 % du chiffre d'affaires en 2026, tandis que les pharmacies spécialisées et les soins à domicile devraient croître à un CAGR de 6,9 % jusqu'en 2032.
- Par voie d'administration, l'administration orale représentait 68,8 % du chiffre d'affaires en 2026, tandis que l'administration par sonde entérale devrait croître à un CAGR de 6,4 % jusqu'en 2032.
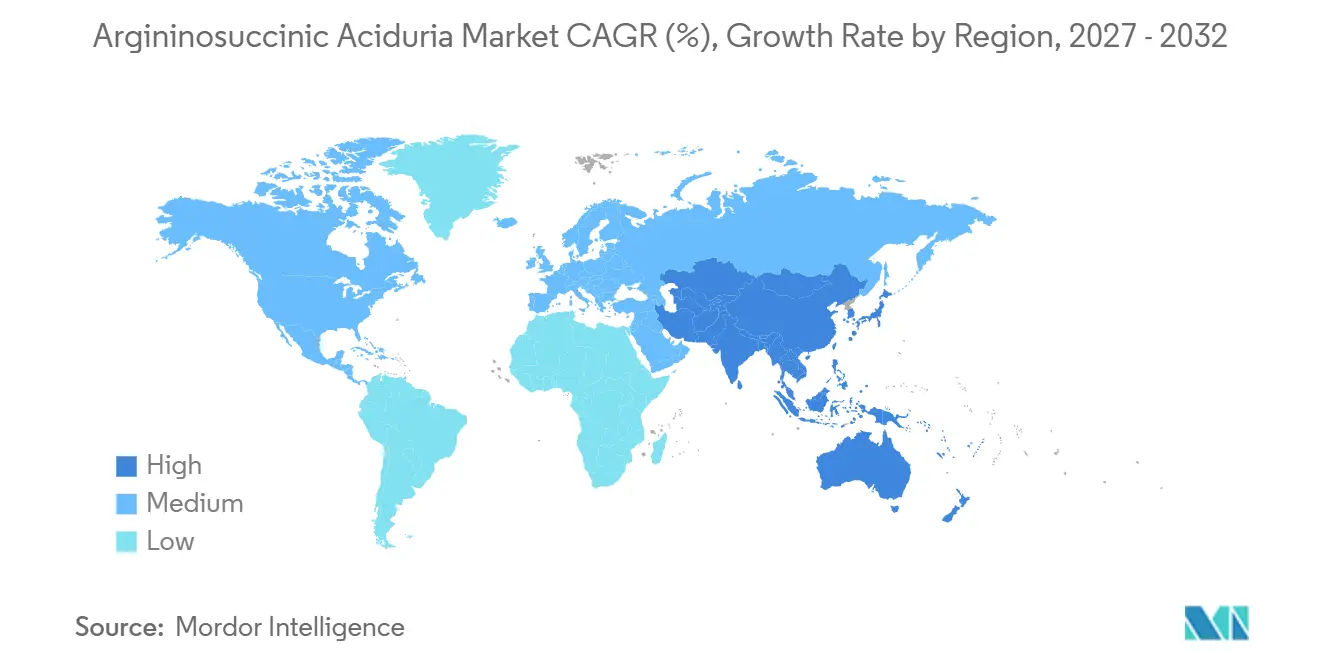
- Par géographie, l'Amérique du Nord représentait 42,7 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 4,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion du dépistage néonatal et identification plus précoce des cas | +0.60% | Mondial, concentré en Europe, Asie-Pacifique et Amérique du Nord | Court terme (≤ 2 ans) |
| Recours accru à la confirmation moléculaire après des résultats anormaux de citrulline au dépistage | +0.30% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Transition d'un approvisionnement exclusivement en marque vers un approvisionnement multi-sources pour les agents épurateurs d'azote | +0.40% | Amérique du Nord principalement, et Europe | Moyen terme (2-4 ans) |
| Expansion de l'accès aux maladies rares dans les régions via des distributeurs spécialisés | +0.30% | Moyen-Orient, Asie-Pacifique et reste du monde | Moyen terme (2-4 ans) |
| Les troubles neurocognitifs et hépatiques persistants créent une demande au-delà du contrôle de l'ammoniaque | +0.50% | Mondial | Long terme (≥ 4 ans) |
| Recherche sur l'ARN ciblant l'ASL, les exosomes, l'édition génique et le transfert de gènes | +0.50% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion du dépistage néonatal et identification plus précoce des cas
Le dépistage néonatal constitue un moteur clé de l'identification des patients dans le marché de l'acidurie argininosuccinique. En 2024, la Norvège a élargi son programme de dépistage néonatal pour inclure les déficits distaux du cycle de l'urée, notamment l'acidurie argininosuccinique (ASA), portant le nombre total de maladies congénitales dépistées à 39. Une étude chinoise de 2025 portant sur 101 patients atteints de troubles du cycle de l'urée a révélé que le dépistage néonatal avait identifié 57 % des cas. Les patients identifiés par dépistage ont reçu un diagnostic dans le premier mois de vie, tandis que ceux diagnostiqués après l'apparition des symptômes ont reçu leur diagnostic nettement plus tard. Dans une cohorte chinoise distincte de patients présentant un déficit en ASL, les patients à début tardif identifiés par dépistage néonatal avaient un âge médian au diagnostic de 3 mois, contre 3,5 ans pour les patients identifiés après l'apparition des symptômes. Un diagnostic plus précoce permet la mise en œuvre rapide d'une prise en charge alimentaire, d'une supplémentation et d'un traitement par agents épurateurs d'azote. À mesure que les programmes de diagnostic s'étendent, les systèmes de santé doivent garantir la disponibilité de tests de confirmation fiables et un accès rapide au traitement.
Transition d'un approvisionnement exclusivement en marque vers un approvisionnement multi-sources pour les agents épurateurs d'azote
L'approvisionnement multi-sources remodèle l'économie du traitement dans le marché de l'acidurie argininosuccinique. Endo a lancé la première version générique américaine de Ravicti, le glycérol phénylbutyrate solution buvable, en octobre 2025. Lupin a reçu l'approbation de la Food and Drug Administration des États-Unis pour le glycérol phénylbutyrate solution buvable en mai 2026. Lupin a indiqué que le produit de référence avait généré des ventes annuelles de 337 millions USD pour l'exercice clos en décembre 2025. L'entrée de fournisseurs supplémentaires peut améliorer l'accès des patients lorsque la couverture d'assurance restreint l'utilisation des produits de marque. Cependant, elle peut également éroder les revenus des produits de marque et accroître l'accent mis par les payeurs sur la substitution générique. Zevra a déclaré 0,8 million USD de chiffre d'affaires OLPRUVA pour l'année complète 2025 et a par la suite réduit son investissement commercial, soulignant les difficultés à stimuler l'adoption du produit sans différenciation clinique claire.
Recherche sur l'ARN ciblant l'ASL, les exosomes, l'édition génique et le transfert de gènes
Les plateformes de recherche ciblant le déficit en ASL représentent une opportunité potentielle à long terme pour le marché de l'acidurie argininosuccinique. En 2024, une étude a évalué des éditeurs de bases adénine CRISPR délivrés par nanoparticules lipidiques dans des hépatocytes dérivés de patients porteurs du variant fondateur finlandais de l'ASL. L'étude a rapporté une réduction de 1 000 fois des niveaux d'acide argininosuccinique et n'a identifié aucune édition hors cible détectable dans le modèle testé. Une autre étude de 2024 a démontré que l'ARNm hASL délivré par nanoparticules lipidiques restaurait l'uréogenèse et corrigeait la dysrégulation du glutathion chez des souris déficientes en ASL néonatales et adultes. Ces résultats soutiennent le développement d'approches thérapeutiques qui traitent le stress oxydatif en parallèle du contrôle de l'ammoniaque. Une demande de brevet OMPI, publiée selon les informations disponibles en décembre 2025, couvre les thérapies à base d'ARNm codant les polypeptides ASS1 et ASL pour les troubles du cycle de l'urée. Ces programmes restent en développement préclinique ou en phase clinique précoce et ne remplacent pas les pratiques établies de prise en charge de la maladie.
Les troubles neurocognitifs et hépatiques persistants créent une demande au-delà du contrôle de l'ammoniaque
Les effets neurologiques et hépatiques persistants représentent un besoin médical non satisfait significatif dans le marché de l'acidurie argininosuccinique. Une étude de cohorte chinoise de 2025 portant sur des patients présentant un déficit en ASL a rapporté un retard de développement chez 87 % des survivants et une dysfonction hépatique à la présentation chez 70 % des patients atteints d'une maladie à début précoce. Ces résultats ont été observés même lorsque les niveaux d'ammoniaque étaient contrôlés, démontrant que l'hyperammoniémie ne reflète pas pleinement la charge de la maladie. Des recherches sur des souris déficientes en ASL ont identifié la dysrégulation du glutathion comme un mécanisme pertinent pour le traitement. Par conséquent, les programmes qui évaluent les résultats neurologiques ou hépatiques peuvent établir une base de preuves cliniques différenciée par rapport aux produits axés uniquement sur la réduction de l'ammoniaque. Cependant, les données actuelles ne soutiennent pas une thérapie approuvée pour ces effets résiduels.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Le bassin de patients ultra-rares limite l'économie des essais commerciaux | -0.50% | Mondial | Long terme (≥ 4 ans) |
| La prise en charge alimentaire et multimodale à vie dilue les revenus liés aux seuls médicaments | -0.40% | Mondial | Court terme (≤ 2 ans) |
| L'hétérogénéité diagnostique et le sous-diagnostic obscurcissent la demande traitable | -0.40% | Asie-Pacifique, Moyen-Orient et reste du monde | Moyen terme (2-4 ans) |
| Obstacles liés à la durabilité, au redosage et à la maladie extrahépatique pour les thérapies géniques | -0.30% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le bassin de patients ultra-rares limite l'économie des essais commerciaux
Le bassin de patients limité présente des défis significatifs pour l'économie du développement dans le marché de l'acidurie argininosuccinique. Les données disponibles estiment l'incidence aux États-Unis à 1 naissance sur 218 750, limitant le nombre de patients éligibles aux études cliniques spécifiques à la maladie. Cette population limitée prolonge les délais de recrutement des patients et contraint la capacité à récupérer les coûts de développement par les volumes de traitement. Par conséquent, les promoteurs peuvent poursuivre des programmes qui traitent plusieurs troubles du cycle de l'urée, y compris l'ASA. Par exemple, le KRRO-121 de Korro cible l'hyperammoniémie dans tous les génotypes de troubles du cycle de l'urée plutôt que l'ASA seule. Les 0,8 million USD de chiffre d'affaires OLPRUVA anticipés par Zevra en 2025 soulignent davantage la difficulté d'atteindre une échelle commerciale au sein d'une petite population traitée.
L'hétérogénéité diagnostique et le sous-diagnostic obscurcissent la demande traitable
La variabilité clinique peut retarder le diagnostic et limiter la population de patients adressable dans le marché de l'acidurie argininosuccinique. La maladie à début précoce peut se manifester peu après la naissance par une hyperammoniémie et une détérioration neurologique, tandis que la maladie à début tardif peut se présenter avec un retard de développement, une épilepsie ou une dysfonction hépatique, parfois sans élévation des niveaux d'ammoniaque. Une étude de cohorte chinoise de 2025 a révélé que 71,4 % des patients avaient été diagnostiqués après l'apparition des symptômes plutôt que par dépistage néonatal. L'étude a également rapporté que les patients à début tardif du groupe dépisté avaient développé des symptômes entre 8 mois et 6 ans malgré des niveaux d'ammoniaque normaux lors des résultats du dépistage néonatal. Les auteurs ont recommandé d'ajouter la mesure de l'acide argininosuccinique aux panels de dépistage, car la citrulline seule peut ne pas identifier tous les cas.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par début de la maladie :
l'ASA à début précoce maintient son leadership en termes de chiffre d'affaires tandis que l'ASA à début tardif gagne en identificationL'ASA à début précoce devrait représenter 55,4 % du chiffre d'affaires lié au début de la maladie en 2026. Le besoin d'une intervention rapide dans ce groupe de patients, motivé par le risque de détérioration neurologique due à l'hyperammoniémie néonatale, soutient une demande de traitement soutenue. Les patients initient généralement une prise en charge alimentaire, une supplémentation en arginine et un traitement par agents épurateurs d'azote peu après le diagnostic. Cette exigence de traitement continu établit une base de demande durable dans le marché de l'acidurie argininosuccinique. Dans la cohorte chinoise de déficit en ASL de 2025, 70 % des patients à début précoce présentaient une dysfonction hépatique, renforçant le besoin de soins de suivi au-delà de la réduction aiguë de l'ammoniaque.
Le segment de l'ASA à début tardif devrait croître à un CAGR de 5,6 % jusqu'en 2032. Ce segment comprend les adolescents et les adultes qui peuvent rester non diagnostiqués jusqu'à ce que des tests moléculaires ou une évaluation basée sur les symptômes aient lieu. Dans la cohorte chinoise, les patients à début tardif qui n'avaient pas subi de dépistage néonatal avaient un âge médian au diagnostic de 13 ans, contre 3 mois parmi les patients à début tardif dépistés à la naissance. En plus du contrôle de l'azote, la prise en charge à début tardif peut nécessiter une surveillance neurologique et une surveillance hépatique. À mesure que le diagnostic se produit de plus en plus au-delà de la période néonatale, le marché de l'acidurie argininosuccinique nécessite des voies de soins qui répondent aux besoins à long terme de ces patients.
Par voie de diagnostic :
le dépistage néonatal fournit la plus grande base et la confirmation moléculaire apporte de la croissanceLes cas identifiés par dépistage néonatal devraient générer 60,5 % du chiffre d'affaires lié à la voie de diagnostic en 2026. Le dépistage réduit le délai entre la naissance et le diagnostic et facilite l'orientation plus précoce des nourrissons vers des soins spécialisés. En 2024, la Norvège a ajouté les déficits distaux du cycle de l'urée, notamment l'ASA, à son panel de dépistage national, portant la couverture du programme à 39 maladies congénitales. En Chine, une étude portant sur 101 patients atteints de troubles du cycle de l'urée a rapporté que le dépistage néonatal avait identifié 57 % des cas. À mesure que les programmes de dépistage continuent de s'étendre, ils devraient établir un flux de référence plus cohérent vers le marché de l'acidurie argininosuccinique.
Les cas confirmés moléculairement devraient croître à un CAGR de 5,8 % jusqu'en 2032. La confirmation moléculaire soutient l'identification des patients présentant des tableaux atypiques qui peuvent ne pas être détectés par les profils de dépistage initiaux, en particulier ceux présentant des anomalies biochimiques légères ou des symptômes à apparition tardive. L'étude chinoise sur le déficit en ASL a révélé que des niveaux d'ammoniaque normaux lors du dépistage néonatal n'empêchaient pas le développement de symptômes chez certains patients à début tardif. Les tests moléculaires permettent également aux prestataires de différencier le déficit en ASL d'autres causes de symptômes neurologiques ou hépatiques. Les cas diagnostiqués sur la base des symptômes resteront pertinents dans les régions où la couverture du dépistage néonatal est limitée. En conséquence, le marché de l'acidurie argininosuccinique continuera de dépendre à la fois des voies de dépistage et d'évaluation clinique.
Par modalité de traitement :
les agents épurateurs d'azote sont en tête et les soins liés à la transplantation croissent plus rapidementLes agents épurateurs d'azote représentaient 46,8 % du chiffre d'affaires lié à la modalité de traitement en 2026. Le glycérol phénylbutyrate reste une option bien établie pour la prise en charge à long terme des troubles du cycle de l'urée. Cette classe de médicaments est utilisée en association avec des restrictions alimentaires et une supplémentation, plutôt qu'en traitement autonome. Un registre espagnol des troubles du cycle de l'urée a rapporté que 48 patients ayant transitionné vers le glycérol phénylbutyrate avaient obtenu un meilleur contrôle métabolique et présenté moins d'effets indésirables[1]. La thérapie nutritionnelle médicale, la restriction protéique et la supplémentation en arginine ou en citrulline continuent de constituer une partie intégrante des soins à tous les niveaux de sévérité de la maladie. Par conséquent, le marché de l'acidurie argininosuccinique est soutenu par un modèle de traitement multimodal.
Les soins liés à la transplantation hépatique devraient croître à un CAGR de 6,4 % jusqu'en 2032. Une étude de cohorte chinoise de 2025 portant sur des patients présentant un déficit en ASL a révélé que 27,6 % avaient subi une transplantation hépatique. L'étude a rapporté une normalisation des niveaux d'ammoniaque et de la fonction hépatique chez tous les patients transplantés. L'âge médian à la transplantation était de 11 mois, soulignant le potentiel d'évaluation de la transplantation pendant la petite enfance lorsque le traitement médical est insuffisant. Les soins liés à la transplantation comprennent l'évaluation du patient, la prise en charge périopératoire, le suivi post-transplantation et l'immunosuppression. La prise en charge de l'hyperammoniémie aiguë reste une composante essentielle des soins lorsque la prise en charge orale ne contrôle pas adéquatement une crise métabolique.

Par produit :
le glycérol phénylbutyrate est en tête malgré la pression des prix génériquesLe glycérol phénylbutyrate solution buvable devrait représenter 55,8 % du chiffre d'affaires lié aux produits en 2026, le segment du glycérol phénylbutyrate du marché de l'acidurie argininosuccinique devant se développer à un CAGR de 5,9 % jusqu'en 2032. Le produit offre des avantages pratiques pour le traitement à long terme, notamment un volume d'administration inférieur à celui des comprimés de phénylbutyrate de sodium. OrphanPacific prévoit de lancer Ravicti au Japon en avril 2026 après son inscription à l'assurance maladie nationale. Ce lancement devrait élargir l'accès au traitement pour les patients japonais atteints de troubles du cycle de l'urée et soutenir la demande pour le produit leader.
Cependant, la concurrence générique devrait éroder l'exclusivité du produit leader. Endo prévoit de lancer un glycérol phénylbutyrate solution buvable générique aux États-Unis en octobre 2025, tandis que Lupin devrait recevoir l'approbation de la FDA pour une autre version générique en mai 2026. Les produits à base de phénylbutyrate de sodium continueront de servir d'alternatives établies dans les formulaires sensibles aux coûts. Bien que Zevra s'attende à ce qu'OLPRUVA atteigne 81 % des vies couvertes et génère 0,8 million USD de chiffre d'affaires en 2025, le résultat indique que la couverture des formulaires seule peut ne pas stimuler une adoption significative du produit. Les aliments médicaux et les formules spécialisées resteront essentiels là où la prise en charge nutritionnelle constitue une composante essentielle des soins aux patients.
Par utilisateur final :
les centres métaboliques sont en tête et les canaux à domicile se développentLes centres de maladies métaboliques représentaient 62,6 % du chiffre d'affaires lié aux utilisateurs finaux en 2026. Ces centres constituent le principal point de soins pour le diagnostic de l'ASA, l'initiation du traitement et le suivi à long terme des patients. Ils coordonnent également les conseils diététiques, la prescription par des spécialistes et le suivi en laboratoire, les positionnant comme une composante essentielle du marché de l'acidurie argininosuccinique. En comparaison, les hôpitaux tertiaires se concentrent sur la prise en charge de l'hyperammoniémie aiguë et des besoins en soins intensifs hospitaliers. Les patients identifiés par dépistage peuvent nécessiter une stabilisation en milieu hospitalier au cours de la petite enfance. Les réseaux d'orientation entre les hôpitaux et les centres métaboliques facilitent la continuité des soins dans les différents contextes de traitement.
Les pharmacies spécialisées et les soins à domicile devraient croître à un CAGR de 6,9 % jusqu'en 2032. La nature à long terme du traitement stimule la demande de modèles de livraison qui fournissent des médicaments pour maladies rares et des produits nutritionnels directement au domicile des patients. En 2024, Orsini a établi un centre d'excellence pour les troubles métaboliques avec un programme dédié aux troubles du cycle de l'urée. La livraison à domicile contribue à réduire la charge logistique associée aux prescriptions récurrentes et aux produits diététiques. Les canaux spécialisés gèrent également les produits à distribution limitée et coordonnent les renouvellements d'ordonnances. Ces services complètent, plutôt qu'ils ne remplacent, la supervision clinique assurée par les centres métaboliques. Par conséquent, le secteur de l'acidurie argininosuccinique évolue vers un modèle de soins intégré qui combine la prescription par des spécialistes avec l'approvisionnement en produits à domicile.
Par voie d'administration :
le traitement oral est en tête tandis que l'utilisation entérale reflète les besoins pédiatriquesL'administration orale devrait représenter 68,8 % du chiffre d'affaires lié à la voie d'administration en 2026. Le glycérol phénylbutyrate et le phénylbutyrate de sodium sont disponibles en formulations orales pour le traitement chronique, permettant aux patients de gérer la maladie en dehors des milieux hospitaliers. Une série de cas saoudienne de 2026 a noté que les préoccupations relatives à la palatabilité et à la charge en sodium associées aux prédécesseurs à base de sodium ont incité les cliniciens à privilégier le glycérol phénylbutyrate. L'observance reste une considération clé, car les doses quotidiennes peuvent être importantes par rapport au poids corporel. Par conséquent, les formulations orales devraient rester la principale voie d'administration dans le marché de l'acidurie argininosuccinique.
L'administration par sonde entérale devrait croître à un CAGR de 6,4 % jusqu'en 2032. Cette voie répond aux exigences de traitement des nouveau-nés et des nourrissons qui ne peuvent pas prendre des médicaments par voie orale de manière fiable. Les unités métaboliques néonatales peuvent administrer des agents épurateurs d'azote liquides par sonde d'alimentation, facilitant un traitement cohérent pour les patients pédiatriques médicalement complexes. En 2025, Zevra a publié des informations sur l'administration d'OLPRUVA par sonde de gastrostomie. L'administration intraveineuse reste principalement limitée aux milieux hospitaliers pour la prise en charge de l'hyperammoniémie aiguë. Dans l'ensemble, la répartition des voies reflète les exigences de soins tout au long du parcours du patient, allant du traitement à long terme à domicile à la stabilisation d'urgence.
Analyse géographique
Amérique du Nord
L'Amérique du Nord représentait 42,7 % de la part du marché de l'acidurie argininosuccinique en 2026, maintenant la plus grande position régionale. La région bénéficie de réseaux de soins métaboliques spécialisés bien établis, de cadres de remboursement des médicaments orphelins et de dépenses élevées par patient. Lupin a déclaré des ventes annuelles de 337 millions USD pour le produit de référence au glycérol phénylbutyrate pour l'exercice clos en décembre 2025. Endo a lancé le premier glycérol phénylbutyrate liquide générique aux États-Unis en octobre 2025, tandis que l'approbation de Lupin en mai 2026 a introduit une alternative générique supplémentaire. Cette combinaison évolutive de produits de marque et génériques devrait maintenir l'accès au marché et les prix sous étroite surveillance des payeurs.
L'Asie-Pacifique devrait croître à un CAGR de 4,7 % jusqu'en 2032. Le Japon représente un marché d'accès clé, suite à l'inscription de Ravicti à l'assurance maladie nationale et à son lancement en avril 2026. Le prix inscrit était de 41 455,4 JPY par unité. La Chine renforce sa capacité diagnostique grâce à des programmes régionaux de dépistage néonatal. Une étude de 2025 au Xinjiang a rapporté un dépistage élargi de 107 741 nouveau-nés entre 2019 et 2024 par spectrométrie de masse en tandem[2]. Cette infrastructure peut améliorer l'identification des maladies métaboliques héréditaires et soutenir une intervention plus précoce. Bien que l'Asie-Pacifique reste plus petite que l'Amérique du Nord, les investissements continus dans les programmes de dépistage et d'accès des patients sous-tendent ses perspectives de croissance plus solides.
Le reste du monde reste une région en phase précoce dans le marché de l'acidurie argininosuccinique. Immedica a reçu des approbations pour Ravicti aux Émirats arabes unis et à Oman en mars 2026, après des approbations antérieures du Conseil de coopération du Golfe en Arabie saoudite, au Koweït et au Qatar. Cette expansion réglementaire progressive illustre comment les stratégies de licence régionales peuvent élargir l'accès aux maladies rares sur plusieurs marchés. En Amérique latine et en Afrique subsaharienne, le dépistage néonatal incohérent peut retarder le diagnostic et restreindre l'accès régulier à la thérapie. Les données disponibles identifient le sous-diagnostic comme un obstacle clé au marché dans les régions où les infrastructures de dépistage et les capacités de soins spécialisés restent inégales.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 4,7 % jusqu'en 2032. Le Japon représente un marché d'accès clé, suite à l'inscription de Ravicti à l'assurance maladie nationale et à son lancement en avril 2026. Le prix inscrit était de 41 455,4 JPY par unité. La Chine renforce sa capacité diagnostique grâce à des programmes régionaux de dépistage néonatal. Une étude de 2025 au Xinjiang a rapporté un dépistage élargi de 107 741 nouveau-nés entre 2019 et 2024 par spectrométrie de masse en tandem.
Reste du monde
Le reste du monde reste une région en phase précoce dans le marché de l'acidurie argininosuccinique. Immedica a reçu des approbations pour Ravicti aux Émirats arabes unis et à Oman en mars 2026, après des approbations antérieures du Conseil de coopération du Golfe en Arabie saoudite, au Koweït et au Qatar. Cette expansion réglementaire progressive illustre comment les stratégies de licence régionales peuvent élargir l'accès aux maladies rares sur plusieurs marchés. En Amérique latine et en Afrique subsaharienne, le dépistage néonatal incohérent peut retarder le diagnostic et restreindre l'accès régulier à la thérapie. Les données disponibles identifient le sous-diagnostic comme un obstacle clé au marché dans les régions où les infrastructures de dépistage et les capacités de soins spécialisés restent inégales.
Paysage concurrentiel
Le marché de l'acidurie argininosuccinique (ASA) est caractérisé par un nombre limité de fournisseurs de médicaments pour maladies rares, de soins métaboliques et de médicaments génériques. Le Ravicti d'Amgen reste le principal produit de marque au glycérol phénylbutyrate référencé dans les données disponibles. Lupin a cité 337 millions USD de ventes du produit de référence pour l'exercice clos en décembre 2025 en lien avec son approbation FDA anticipée pour un produit générique. Le lancement générique prévu par Endo en octobre 2025 et l'approbation anticipée de Lupin en mai 2026 devraient intensifier la concurrence dans la catégorie américaine du glycérol phénylbutyrate. La substitution générique peut exercer une pression sur les prix des produits de marque là où les formulaires privilégient les alternatives moins coûteuses. Le marché de l'ASA reste également tributaire des prescripteurs spécialisés, car les décisions de traitement sont étroitement liées aux soins métaboliques.
Zevra Therapeutics est en concurrence dans le segment du phénylbutyrate de sodium via OLPRUVA. La société devrait déclarer 0,8 million USD de chiffre d'affaires OLPRUVA pour l'année complète 2025 et réduire son investissement commercial au cours de l'année. Medunik USA participe via Pheburane, tandis que les pharmacies spécialisées jouent un rôle essentiel dans la dispensation et la coordination des soins. OrphanPacific prévoit de lancer Ravicti au Japon en avril 2026 après l'inscription à l'assurance, tandis qu'Immedica prévoit d'étendre l'accès à Ravicti aux Émirats arabes unis et à Oman en mars 2026. Ces développements soulignent l'importance des stratégies de licence géographique et d'accès au remboursement comme stratégies concurrentielles dans le marché de l'ASA, en particulier dans les régions dotées d'une infrastructure de soins spécialisés en développement.
Le paysage des produits expérimentaux présente une dynamique concurrentielle distincte. Korro prévoit d'administrer la première cohorte de volontaires sains dans l'essai de Phase 1/2 ANCHOR de KRRO-121 en octobre 2026. KRRO-121 cible l'hyperammoniémie dans tous les génotypes de troubles du cycle de l'urée et n'est pas limité à l'ASA. Des études d'édition de bases et d'ARNm menées par des universités ont démontré une preuve de concept préclinique pour la correction de l'ASL ; cependant, ces programmes n'ont pas établi d'efficacité clinique chez les patients atteints d'ASA. Par conséquent, la concurrence actuelle est principalement motivée par l'accès au marché, la disponibilité des génériques et les options de formulation, tandis que les thérapies géniques restent à l'étude.
Leaders du secteur de l'acidurie argininosuccinique
-
Amgen Inc.
-
Endo, Inc.
-
Immedica Pharma AB
-
Zevra Therapeutics, Inc.
-
Hongkong WinHealth Pharma Group Co. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'acidurie argininosuccinique Entreprises couvertes dans ce rapport
- Acer Therapeutics Inc.
- Amgen
- Arcturus Therapeutics Holdings Inc.
- BioNTech
- Endo, Inc.
- Evox Therapeutics Ltd.
- Genevant Sciences Corporation
- Hongkong WinHealth Pharma Group Co. Ltd.
- Immedica Pharma AB
- Lucane Pharma SA
- Medunik USA
- Nestlé S.A.
- Orphan Pacific, Inc.
- Recordati S.p.A.
- Relief Therapeutics Holding SA
- Selecta Biosciences, Inc.
- Swedish Orphan Biovitrum AB (publ)
- Takeda Pharmaceuticals
- Ultragenyx Pharmaceutical Inc.
- Vitaflo International Ltd.
- Zevra Therapeutics, Inc.
Développements industriels récents dans Marché de l'acidurie argininosuccinique
- Octobre 2026 : Korro Bio a administré la première cohorte de volontaires sains dans l'essai de Phase 1/2 ANCHOR pour KRRO-121, un oligonucléotide d'édition d'ARN conjugué au GalNAc conçu pour générer de novo la glutamine synthétase pour le contrôle de l'hyperammoniémie pan-UCD. La cohorte de patients UCD, comprenant jusqu'à 15 participants dans tous les génotypes UCD, devrait être dosée au premier semestre 2027, avec une lecture intermédiaire anticipée au second semestre 2027.
- Mai 2026 : Lupin Limited a reçu l'approbation de la FDA américaine pour le Glycérol Phénylbutyrate Solution Buvable 1,1 g/mL, un produit générique de Ravicti. Le produit de référence a enregistré 337 millions USD de ventes pour l'exercice clos en décembre 2025.
- Avril 2026 : OrphanPacific, Inc. a lancé Ravicti au Japon après son inscription à l'Assurance Maladie Nationale à 41 455,4 JPY par unité.
Périmètre du rapport mondial sur le marché de l'acidurie argininosuccinique
Selon le périmètre du rapport, l'acidurie argininosuccinique est un trouble rare du cycle de l'urée héréditaire causé par un déficit en argininosuccinate lyase. Elle entraîne une accumulation d'ammoniaque dans le sang, pouvant provoquer des vomissements, une léthargie, des problèmes de développement ou une maladie grave.
Le marché de l'acidurie argininosuccinique est segmenté par début de la maladie, voie de diagnostic, modalité de traitement, produit, utilisateur final, voie d'administration et géographie. Par début de la maladie, le marché est segmenté en acidurie argininosuccinique à début précoce et acidurie argininosuccinique à début tardif. Par voie de diagnostic, le marché est segmenté en cas identifiés par dépistage néonatal, cas diagnostiqués sur la base des symptômes et cas confirmés moléculairement. Par modalité de traitement, le marché est segmenté en restriction protéique alimentaire et nutrition médicale, supplémentation en arginine et citrulline, agents épurateurs d'azote, prise en charge de l'hyperammoniémie aiguë et soins liés à la transplantation hépatique. Par produit, le marché est segmenté en glycérol phénylbutyrate solution buvable, comprimés et poudre de phénylbutyrate de sodium, benzoate de sodium et produits de prise en charge combinés, et aliments médicaux et formules spécifiques à la maladie. Par utilisateur final, le marché est segmenté en centres de maladies métaboliques, hôpitaux tertiaires, pharmacies spécialisées et soins à domicile, et autres utilisateurs finaux. Par voie d'administration, le marché est segmenté en oral, sonde entérale et intraveineux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Acidurie argininosuccinique à début précoce |
| Acidurie argininosuccinique à début tardif |
| Cas identifiés par dépistage néonatal |
| Cas diagnostiqués sur la base des symptômes |
| Cas confirmés moléculairement |
| Restriction protéique alimentaire et nutrition médicale |
| Supplémentation en arginine et citrulline |
| Agents épurateurs d'azote |
| Prise en charge de l'hyperammoniémie aiguë |
| Soins liés à la transplantation hépatique |
| Glycérol phénylbutyrate solution buvable |
| Comprimés et poudre de phénylbutyrate de sodium |
| Benzoate de sodium et produits de prise en charge combinés |
| Aliments médicaux et formules spécifiques à la maladie |
| Centres de maladies métaboliques |
| Hôpitaux tertiaires |
| Pharmacies spécialisées et soins à domicile |
| Autres utilisateurs finaux |
| Oral |
| Sonde entérale |
| Intraveineux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Reste du monde |
| Par début de la maladie | Acidurie argininosuccinique à début précoce | |
| Acidurie argininosuccinique à début tardif | ||
| Par voie de diagnostic | Cas identifiés par dépistage néonatal | |
| Cas diagnostiqués sur la base des symptômes | ||
| Cas confirmés moléculairement | ||
| Par modalité de traitement | Restriction protéique alimentaire et nutrition médicale | |
| Supplémentation en arginine et citrulline | ||
| Agents épurateurs d'azote | ||
| Prise en charge de l'hyperammoniémie aiguë | ||
| Soins liés à la transplantation hépatique | ||
| Par produit | Glycérol phénylbutyrate solution buvable | |
| Comprimés et poudre de phénylbutyrate de sodium | ||
| Benzoate de sodium et produits de prise en charge combinés | ||
| Aliments médicaux et formules spécifiques à la maladie | ||
| Par utilisateur final | Centres de maladies métaboliques | |
| Hôpitaux tertiaires | ||
| Pharmacies spécialisées et soins à domicile | ||
| Autres utilisateurs finaux | ||
| Par voie d'administration | Oral | |
| Sonde entérale | ||
| Intraveineux | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Reste du monde | ||
Questions clés auxquelles répond le rapport
Qu'est-ce que l'acidurie argininosuccinique ?
L'acidurie argininosuccinique est un trouble héréditaire du cycle de l'urée causé par un déficit en activité de l'argininosuccinate lyase. La prise en charge peut inclure une restriction alimentaire, une supplémentation, des agents épurateurs d'azote et, dans certains cas sélectionnés, une transplantation hépatique.
Quel est le taux de croissance prévu pour le traitement de l'acidurie argininosuccinique ?
Le marché de l'acidurie argininosuccinique devrait croître à un CAGR de 3,54 % de 2027 à 2032, pour atteindre 192,95 millions USD d'ici 2032.
Quelle modalité de traitement détenait la plus grande part en 2026 ?
Les agents épurateurs d'azote détenaient 46,76 % du chiffre d'affaires lié à la modalité de traitement en 2026. Les soins liés à la transplantation hépatique affichent la croissance projetée la plus rapide avec un CAGR de 6,4 % jusqu'en 2032.
Pourquoi le dépistage néonatal est-il important pour l'ASA ?
Le dépistage peut identifier les patients bien plus tôt que le diagnostic basé sur les symptômes. Une étude chinoise a rapporté que 57 % des cas de troubles du cycle de l'urée ont été identifiés par dépistage néonatal.
Qu'est-ce qui change dans l'approvisionnement en glycérol phénylbutyrate ?
Endo a lancé un produit générique américain en octobre 2025, et Lupin a reçu l'approbation de la FDA pour un autre produit générique en mai 2026.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait croître à un CAGR de 4,65 % jusqu'en 2032, soutenue par le nouvel accès au remboursement au Japon et l'expansion de la capacité de dépistage néonatal en Chine.