
Tamaño y Participación del Mercado de Aciduria Argininosuccínica
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 162.15 Millones de dólares |
| Tamaño del Mercado (2032) | 192.95 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.54 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aciduria Argininosuccínica por Mordor Intelligence
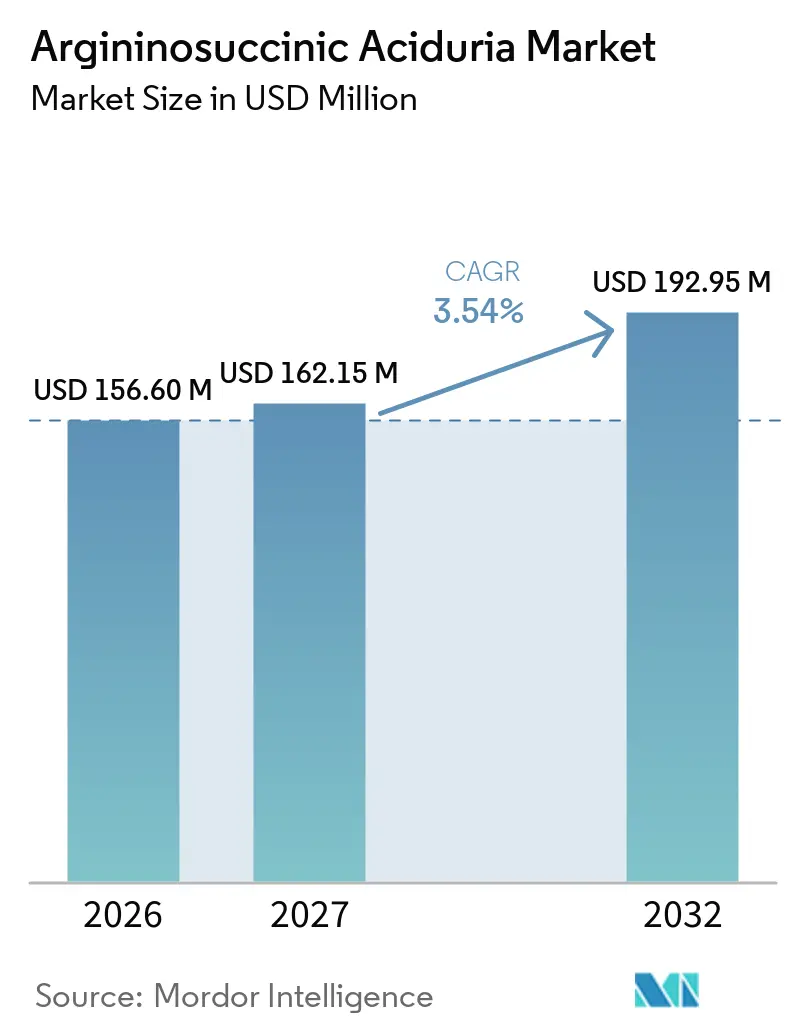
Se espera que el tamaño del Mercado de Aciduria Argininosuccínica aumente de 156,60 millones de USD en 2026 a 162,15 millones de USD en 2027 y alcance los 192,95 millones de USD para 2032, creciendo a una CAGR del 3,54% durante el período 2027-2032.
El mercado de aciduria argininosuccínica está determinado por la necesidad continua de gestión a largo plazo de la enfermedad, ya que la deficiencia de argininosuccinato liasa requiere control dietético continuo, suplementación y tratamiento de la hiperamonemia. El cribado neonatal facilita un diagnóstico más temprano y la incorporación a las vías de tratamiento, extendiendo la duración de la atención al paciente. En los Estados Unidos, el fenilbutirato de glicerol genérico está mejorando el acceso al tratamiento al tiempo que aumenta la presión sobre los precios en el mercado de aciduria argininosuccínica. Mientras tanto, los avances en terapias de ARNm, edición de ARN y edición de bases podrían ampliar el panorama terapéutico, aunque estos enfoques siguen siendo de carácter investigacional. En general, el potencial comercial del mercado está limitado por la pequeña población de pacientes y la disponibilidad de opciones de manejo dietético y basado en suplementos establecidas y de bajo costo.
Conclusiones Clave del Informe
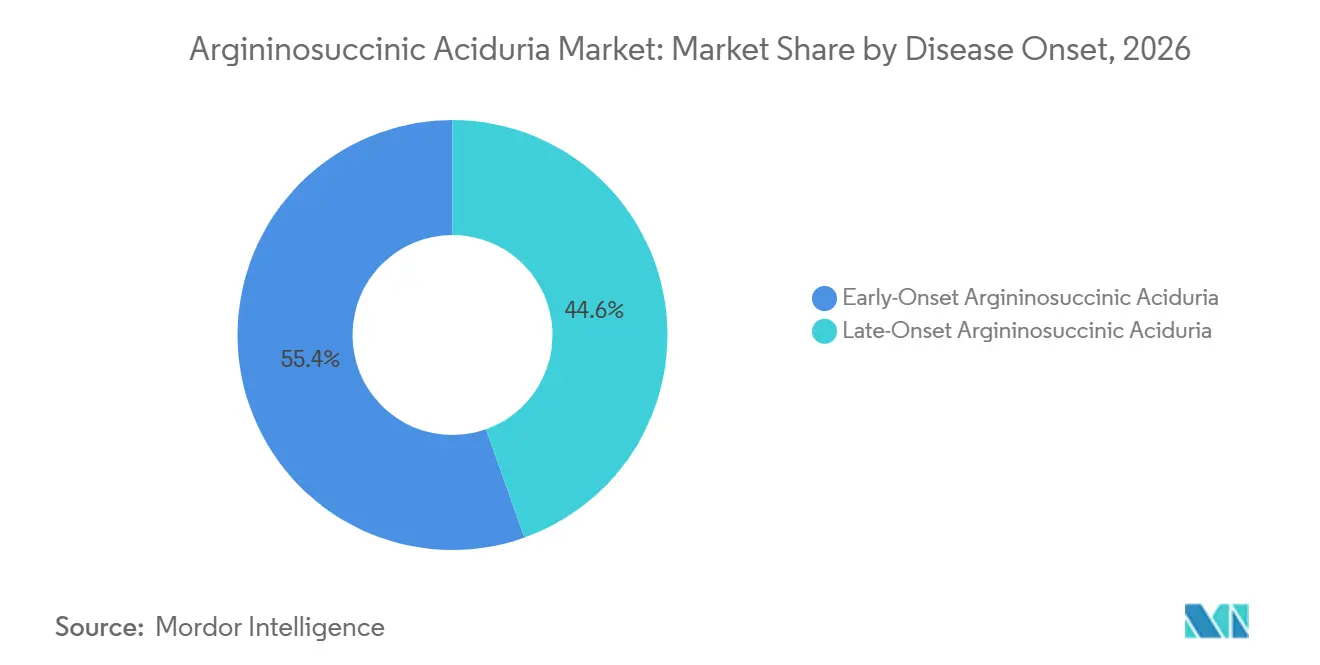
- Por inicio de la enfermedad, la ASA de inicio temprano representó el 55,4% de los ingresos en 2026, mientras que se prevé que la ASA de inicio tardío crezca a una CAGR del 5,6% hasta 2032.
- Por vía de diagnóstico, los casos identificados mediante cribado neonatal representaron el 60,5% de los ingresos en 2026, mientras que se prevé que los casos confirmados molecularmente crezcan a una CAGR del 5,8% hasta 2032.
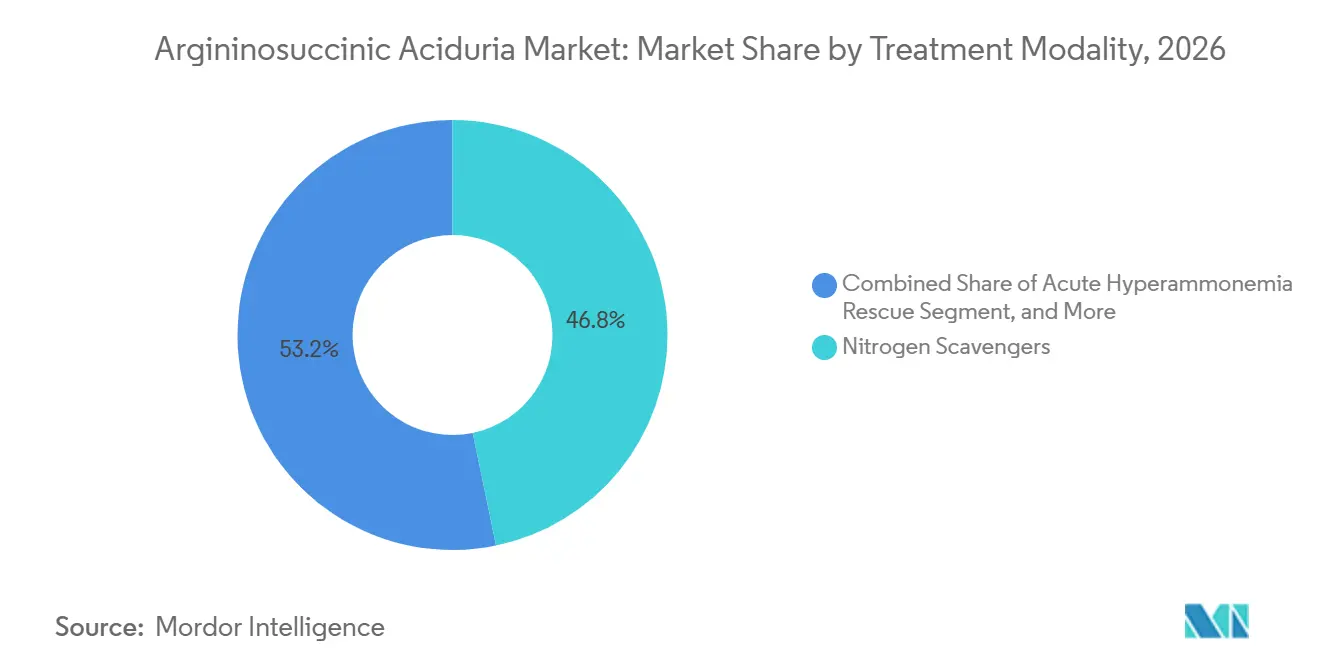
- Por modalidad de tratamiento, los secuestradores de nitrógeno representaron el 46,8% de los ingresos en 2026, mientras que se prevé que la atención vinculada al trasplante hepático crezca a una CAGR del 6,4% hasta 2032.
- Por producto, el líquido oral de fenilbutirato de glicerol representó el 55,8% de los ingresos en 2026 y se prevé que crezca a una CAGR del 5,9% hasta 2032.
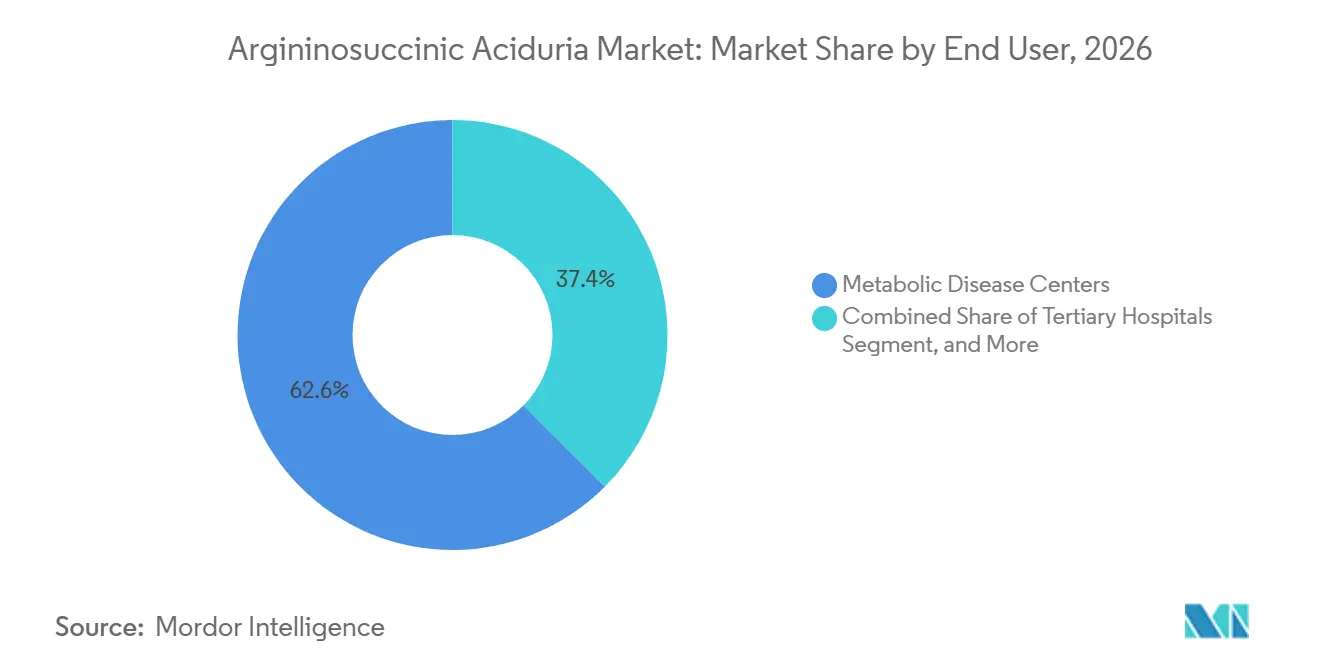
- Por usuario final, los centros de enfermedades metabólicas representaron el 62,6% de los ingresos en 2026, mientras que se prevé que las farmacias especializadas y la atención domiciliaria crezcan a una CAGR del 6,9% hasta 2032.
- Por vía de administración, la administración oral representó el 68,8% de los ingresos en 2026, mientras que se prevé que la administración por sonda enteral crezca a una CAGR del 6,4% hasta 2032.
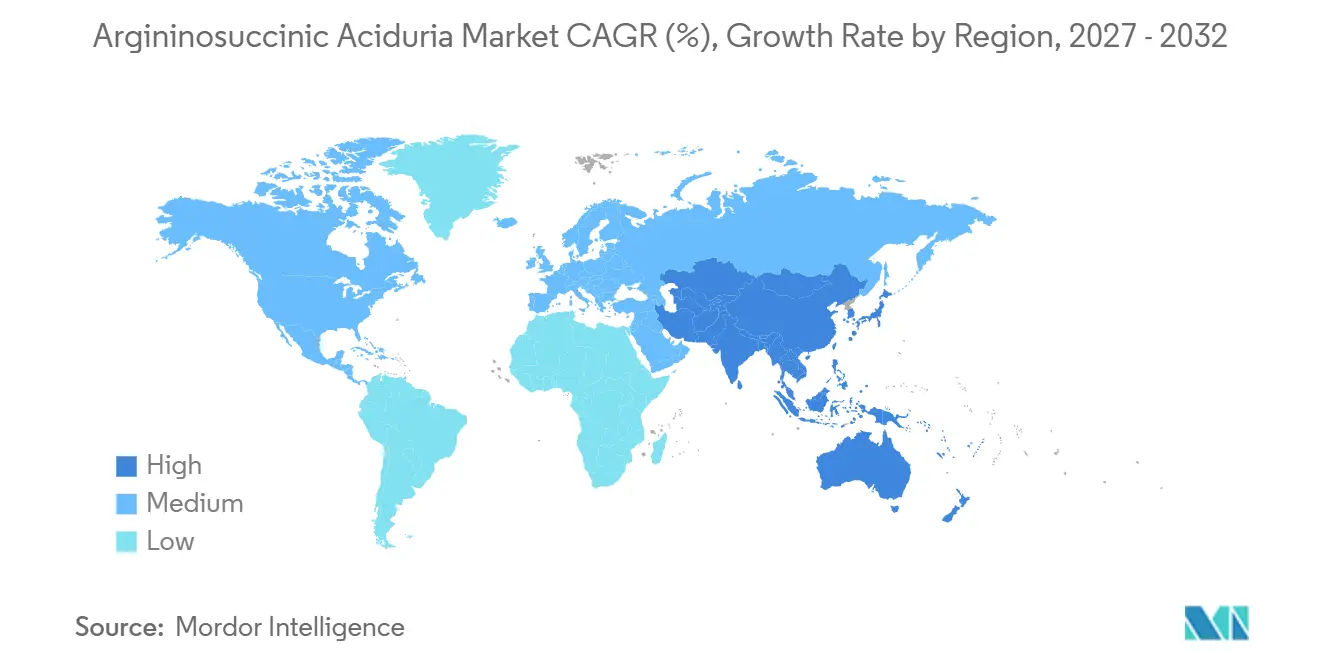
- Por geografía, América del Norte representó el 42,7% de los ingresos en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 4,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Cribado Neonatal e Identificación Más Temprana de Casos | +0.60% | Global, concentrado en Europa, Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Mayor Uso de la Confirmación Molecular tras Cribados de Citrulina Anormales | +0.30% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Transición del Suministro Exclusivo de Marca en el Secuestro de Nitrógeno hacia un Suministro de Múltiples Fuentes | +0.40% | América del Norte, principalmente, y Europa | Mediano plazo (2-4 años) |
| Expansión Regional del Acceso a Enfermedades Raras a través de Distribuidores Especializados | +0.30% | Oriente Medio, Asia-Pacífico y Resto del Mundo | Mediano plazo (2-4 años) |
| La Enfermedad Neurocognitiva y Hepática Persistente Genera Demanda Más Allá del Control del Amoniaco | +0.50% | Global | Largo plazo (≥ 4 años) |
| Investigación de ARN, Exosomas, Edición Génica y Transferencia Génica Dirigida a ASL | +0.50% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Cribado Neonatal e Identificación Más Temprana de Casos
El cribado neonatal es un impulsor clave de la identificación de pacientes en el mercado de aciduria argininosuccínica. En 2024, Noruega amplió su programa de cribado neonatal para incluir los defectos distales del ciclo de la urea, incluida la aciduria argininosuccínica (ASA), aumentando el número total de enfermedades congénitas cribadas a 39. Un estudio chino de 2025 realizado en 101 pacientes con trastornos del ciclo de la urea encontró que el cribado neonatal identificó el 57% de los casos. Los pacientes identificados mediante cribado recibieron un diagnóstico durante el primer mes de vida, mientras que los diagnosticados tras la aparición de síntomas lo recibieron significativamente más tarde. En una cohorte china separada de pacientes con deficiencia de ASL, los pacientes de inicio tardío identificados mediante cribado neonatal tuvieron una mediana de edad al diagnóstico de 3 meses, en comparación con 3,5 años para los pacientes identificados tras la aparición de síntomas. El diagnóstico más temprano permite la implementación oportuna del manejo dietético, la suplementación y la terapia con secuestradores de nitrógeno. A medida que los programas de diagnóstico se expanden, los sistemas de salud deben garantizar la disponibilidad de pruebas confirmatorias fiables y el acceso oportuno al tratamiento.
Transición del Suministro Exclusivo de Marca en el Secuestro de Nitrógeno hacia un Suministro de Múltiples Fuentes
El suministro de múltiples fuentes está transformando la economía del tratamiento en el mercado de aciduria argininosuccínica. Endo lanzó la primera versión genérica estadounidense de Ravicti, el líquido oral de fenilbutirato de glicerol, en octubre de 2025. Lupin recibió la aprobación de la Administración de Alimentos y Medicamentos de los Estados Unidos para el líquido oral de fenilbutirato de glicerol en mayo de 2026. Lupin informó que el producto de referencia generó ventas anuales de 337 millones de USD para el año finalizado en diciembre de 2025. La incorporación de proveedores adicionales puede mejorar el acceso de los pacientes donde la cobertura del seguro restringe el uso de productos de marca. Sin embargo, también puede erosionar los ingresos de los productos de marca y aumentar el énfasis de los pagadores en la sustitución por genéricos. Zevra reportó 0,8 millones de USD en ingresos por OLPRUVA para el año completo 2025 y posteriormente redujo su inversión comercial, lo que subraya los desafíos de impulsar la adopción del producto sin una diferenciación clínica clara.
Investigación de ARN, Exosomas, Edición Génica y Transferencia Génica Dirigida a ASL
Las plataformas de investigación dirigidas a la deficiencia de ASL representan una oportunidad potencial a largo plazo para el mercado de aciduria argininosuccínica. En 2024, un estudio evaluó editores de bases de adenina CRISPR administrados mediante nanopartículas lipídicas en hepatocitos derivados de pacientes con la variante fundadora finlandesa de ASL. El estudio reportó una reducción de 1.000 veces en los niveles de ácido argininosuccínico y no identificó ediciones fuera del objetivo detectables en el modelo probado. Otro estudio de 2024 demostró que el ARNm de hASL administrado mediante nanopartículas lipídicas restauró la ureagénesis y corrigió la desregulación del glutatión en ratones neonatales y adultos con deficiencia de ASL. Estos hallazgos respaldan el desarrollo de enfoques terapéuticos que aborden el estrés oxidativo junto con el control del amoniaco. Una solicitud de patente de la OMPI, publicada según se informa en diciembre de 2025, cubre terapias de ARNm que codifican polipéptidos ASS1 y ASL para trastornos del ciclo de la urea. Estos programas permanecen en desarrollo preclínico o en etapas clínicas tempranas y no reemplazan las prácticas establecidas de manejo de la enfermedad.
La Enfermedad Neurocognitiva y Hepática Persistente Genera Demanda Más Allá del Control del Amoniaco
Los efectos neurológicos y hepáticos persistentes representan una necesidad médica no satisfecha significativa en el mercado de aciduria argininosuccínica. Un estudio de cohorte chino de 2025 realizado en pacientes con deficiencia de ASL reportó retraso en el desarrollo en el 87% de los supervivientes y disfunción hepática en la presentación en el 70% de los pacientes con enfermedad de inicio temprano. Estos resultados se observaron incluso cuando los niveles de amoniaco estaban controlados, lo que demuestra que la hiperamonemia no captura completamente la carga de la enfermedad. La investigación en ratones con deficiencia de ASL identificó la desregulación del glutatión como un mecanismo relevante para el tratamiento. En consecuencia, los programas que evalúan los resultados neurológicos o hepáticos pueden establecer una base de evidencia clínica diferenciada en comparación con los productos centrados únicamente en la reducción del amoniaco. Sin embargo, la evidencia actual no respalda una terapia aprobada para estos efectos residuales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El Reducido Grupo de Pacientes Ultrarraros Limita la Economía de los Ensayos Comerciales | -0.50% | Global | Largo plazo (≥ 4 años) |
| El Manejo Dietético y Multimodal de por Vida Diluye los Ingresos Exclusivos de Medicamentos | -0.40% | Global | Corto plazo (≤ 2 años) |
| La Heterogeneidad Diagnóstica y el Infradiagnóstico Oscurecen la Demanda Tratable | -0.40% | Asia-Pacífico, Oriente Medio y Resto del Mundo | Mediano plazo (2-4 años) |
| Barreras de Durabilidad, Redosificación y Enfermedad Extrahepática para las Terapias Génicas | -0.30% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Reducido Grupo de Pacientes Ultrarraros Limita la Economía de los Ensayos Comerciales
El limitado grupo de pacientes presenta desafíos significativos para la economía del desarrollo en el mercado de aciduria argininosuccínica. La evidencia disponible estima la incidencia en los Estados Unidos en 1 de cada 218.750 nacimientos, lo que restringe el número de pacientes elegibles para estudios clínicos específicos de la enfermedad. Esta población limitada prolonga los plazos de reclutamiento de pacientes y limita la capacidad de recuperar los costos de desarrollo a través de los volúmenes de tratamiento. Como resultado, los patrocinadores pueden buscar programas que aborden múltiples trastornos del ciclo de la urea, incluida la ASA. Por ejemplo, el KRRO-121 de Korro se dirige a la hiperamonemia en todos los genotipos de trastornos del ciclo de la urea, y no solo a la ASA. Los anticipados 0,8 millones de USD en ingresos por OLPRUVA de Zevra en 2025 subrayan aún más la dificultad de alcanzar escala comercial dentro de una pequeña población tratada.
La Heterogeneidad Diagnóstica y el Infradiagnóstico Oscurecen la Demanda Tratable
La variabilidad clínica puede retrasar el diagnóstico y limitar la población de pacientes abordable en el mercado de aciduria argininosuccínica. La enfermedad de inicio temprano puede manifestarse poco después del nacimiento con hiperamonemia y deterioro neurológico, mientras que la enfermedad de inicio tardío puede presentarse con retraso en el desarrollo, epilepsia o disfunción hepática, a veces sin niveles elevados de amoniaco. Un estudio de cohorte chino de 2025 encontró que el 71,4% de los pacientes fueron diagnosticados tras la aparición de síntomas en lugar de mediante cribado neonatal. El estudio también reportó que los pacientes de inicio tardío en el grupo cribado desarrollaron síntomas entre los 8 meses y los 6 años de edad a pesar de los niveles normales de amoniaco en los resultados del cribado neonatal. Los autores recomendaron añadir la medición del ácido argininosuccínico a los paneles de cribado, ya que la citrulina por sí sola puede no identificar todos los casos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Inicio de la Enfermedad:
La ASA de Inicio Temprano Mantiene el Liderazgo en Ingresos Mientras la ASA de Inicio Tardío Gana IdentificaciónSe proyecta que la ASA de inicio temprano represente el 55,4% de los ingresos por inicio de la enfermedad en 2026. La necesidad de intervención rápida en este grupo de pacientes, impulsada por el riesgo de deterioro neurológico por hiperamonemia neonatal, respalda una demanda de tratamiento sostenida. Los pacientes generalmente inician el manejo dietético, la suplementación con arginina y la terapia con secuestradores de nitrógeno poco después del diagnóstico. Este requisito de tratamiento continuo establece una base de demanda duradera en el mercado de aciduria argininosuccínica. En la cohorte china de deficiencia de ASL de 2025, el 70% de los pacientes de inicio temprano presentaron disfunción hepática, lo que refuerza la necesidad de atención de seguimiento más allá de la reducción aguda del amoniaco.
Se prevé que el segmento de ASA de inicio tardío crezca a una CAGR del 5,6% hasta 2032. Este segmento incluye adolescentes y adultos que pueden permanecer sin diagnóstico hasta que se realicen pruebas moleculares o una evaluación basada en síntomas. En la cohorte china, los pacientes de inicio tardío que no se sometieron a cribado neonatal tuvieron una mediana de edad al diagnóstico de 13 años, en comparación con 3 meses entre los pacientes de inicio tardío cribados al nacer. Además del control del nitrógeno, el manejo de inicio tardío puede requerir monitoreo neurológico y vigilancia hepática. A medida que el diagnóstico ocurre cada vez más fuera del período neonatal, el mercado de aciduria argininosuccínica requiere vías de atención que aborden las necesidades a largo plazo de estos pacientes.
Por Vía de Diagnóstico:
El Cribado Neonatal Proporciona la Mayor Base y la Confirmación Molecular Añade CrecimientoSe espera que los casos identificados mediante cribado neonatal generen el 60,5% de los ingresos por vía de diagnóstico en 2026. El cribado reduce el tiempo desde el nacimiento hasta el diagnóstico y facilita la derivación más temprana de los lactantes a la atención especializada. En 2024, Noruega añadió los defectos distales del ciclo de la urea, incluida la ASA, a su panel de cribado nacional, aumentando la cobertura del programa a 39 enfermedades congénitas. En China, un estudio de 101 pacientes con trastornos del ciclo de la urea reportó que el cribado neonatal identificó el 57% de los casos. A medida que los programas de cribado continúan expandiéndose, se espera que establezcan un flujo de derivación más consistente hacia el mercado de aciduria argininosuccínica.
Se prevé que los casos confirmados molecularmente crezcan a una CAGR del 5,8% hasta 2032. La confirmación molecular respalda la identificación de pacientes con presentaciones atípicas que pueden no detectarse mediante los perfiles de cribado iniciales, en particular aquellos con anomalías bioquímicas leves o síntomas de aparición tardía. El estudio chino de deficiencia de ASL encontró que los niveles normales de amoniaco durante el cribado neonatal no impidieron el desarrollo de síntomas en algunos pacientes de inicio tardío. Las pruebas moleculares también permiten a los proveedores diferenciar la deficiencia de ASL de otras causas de síntomas neurológicos o hepáticos. Los casos diagnosticados por síntomas seguirán siendo relevantes en regiones con cobertura limitada de cribado neonatal. En consecuencia, el mercado de aciduria argininosuccínica seguirá dependiendo tanto de las vías de cribado como de las de evaluación clínica.
Por Modalidad de Tratamiento:
Los Secuestradores de Nitrógeno Lideran y la Atención Vinculada al Trasplante Crece Más RápidoLos secuestradores de nitrógeno representaron el 46,8% de los ingresos por modalidad de tratamiento en 2026. El fenilbutirato de glicerol sigue siendo una opción bien establecida para el manejo a largo plazo de los trastornos del ciclo de la urea. Esta clase de medicamentos se utiliza en combinación con restricciones dietéticas y suplementación, y no como tratamiento único. Un registro español de trastornos del ciclo de la urea reportó que 48 pacientes que realizaron la transición al fenilbutirato de glicerol lograron un mejor control metabólico y experimentaron menos efectos adversos[1]. La terapia de nutrición médica, la restricción de proteínas y la suplementación con arginina o citrulina continúan formando una parte integral de la atención en todas las gravedades de la enfermedad. Como resultado, el mercado de aciduria argininosuccínica está respaldado por un modelo de tratamiento multimodal.
Se proyecta que la atención vinculada al trasplante hepático crezca a una CAGR del 6,4% hasta 2032. Un estudio de cohorte chino de 2025 realizado en pacientes con deficiencia de ASL encontró que el 27,6% se sometió a trasplante hepático. El estudio reportó niveles normalizados de amoniaco y función hepática en todos los pacientes trasplantados. La mediana de edad en el momento del trasplante fue de 11 meses, lo que destaca el potencial de la evaluación para trasplante durante la infancia cuando la terapia médica es inadecuada. La atención vinculada al trasplante incluye la evaluación del paciente, el manejo perioperatorio, el seguimiento postrasplante y la inmunosupresión. El rescate de la hiperamonemia aguda sigue siendo un componente crítico de la atención cuando el manejo oral no controla adecuadamente una crisis metabólica.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Producto:
El Fenilbutirato de Glicerol Lidera a Pesar de la Presión de Precios de los GenéricosSe proyecta que el líquido oral de fenilbutirato de glicerol represente el 55,8% de los ingresos por producto en 2026, con el segmento de fenilbutirato de glicerol del mercado de aciduria argininosuccínica esperando expandirse a una CAGR del 5,9% hasta 2032. El producto ofrece beneficios prácticos para el tratamiento a largo plazo, en particular un menor volumen de administración que los comprimidos de fenilbutirato de sodio. OrphanPacific planea lanzar Ravicti en Japón en abril de 2026 tras su inclusión en el seguro nacional de salud. Se espera que este lanzamiento amplíe el acceso al tratamiento para los pacientes japoneses con trastornos del ciclo de la urea y respalde la demanda del producto líder.
Sin embargo, se espera que la competencia genérica erosione la exclusividad del producto líder. Endo planea lanzar un líquido oral de fenilbutirato de glicerol genérico en los Estados Unidos en octubre de 2025, mientras que se espera que Lupin reciba la aprobación de la Administración de Alimentos y Medicamentos de los Estados Unidos para otra versión genérica en mayo de 2026. Los productos de fenilbutirato de sodio seguirán sirviendo como alternativas establecidas en los formularios sensibles a los costos. Aunque Zevra espera que OLPRUVA alcance el 81% de las vidas cubiertas y genere 0,8 millones de USD en ingresos en 2025, el resultado indica que la cobertura del formulario por sí sola puede no impulsar una adopción significativa del producto. Los alimentos médicos y las fórmulas especializadas seguirán siendo esenciales donde el manejo nutricional forma un componente central de la atención al paciente.
Por Usuario Final:
Los Centros Metabólicos Lideran y los Canales Domiciliarios se ExpandenLos Centros de Enfermedades Metabólicas representaron el 62,6% de los ingresos por usuario final en 2026. Estos centros sirven como el principal punto de atención para el diagnóstico de ASA, el inicio del tratamiento y el monitoreo a largo plazo del paciente. También coordinan el asesoramiento dietético, la prescripción especializada y el seguimiento de laboratorio, posicionándolos como un componente central del mercado de aciduria argininosuccínica. En comparación, los hospitales terciarios se centran en el manejo de la hiperamonemia aguda y los requisitos de atención hospitalaria intensiva. Los pacientes identificados mediante cribado pueden requerir estabilización hospitalaria durante los primeros años de vida. Las redes de derivación entre hospitales y centros metabólicos facilitan la continuidad de la atención en todos los entornos de tratamiento.
Se prevé que las Farmacias Especializadas y la Atención Domiciliaria crezcan a una CAGR del 6,9% hasta 2032. La naturaleza a largo plazo del tratamiento está impulsando la demanda de modelos de entrega que proporcionen medicamentos para enfermedades raras y productos nutricionales directamente a los hogares de los pacientes. En 2024, Orsini estableció un centro de excelencia en trastornos metabólicos con un programa dedicado a los trastornos del ciclo de la urea. La entrega a domicilio ayuda a reducir la carga logística asociada con las recetas recurrentes y los productos dietéticos. Los canales especializados también gestionan productos de distribución limitada y coordinan las renovaciones de recetas. Estos servicios complementan, en lugar de reemplazar, la supervisión clínica proporcionada por los centros metabólicos. En consecuencia, la industria de aciduria argininosuccínica está evolucionando hacia un modelo de atención integrado que combina la prescripción especializada con el suministro de productos en el hogar.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Vía de Administración:
El Tratamiento Oral Lidera Mientras el Uso Enteral Refleja la Necesidad PediátricaSe proyecta que la administración oral represente el 68,8% de los ingresos por vía de administración en 2026. El fenilbutirato de glicerol y el fenilbutirato de sodio están disponibles en formulaciones orales para el tratamiento crónico, lo que permite a los pacientes manejar la afección fuera de los entornos hospitalarios. Una serie de casos de Arabia Saudita de 2026 señaló que las preocupaciones sobre la palatabilidad y la carga de sodio asociadas con los predecesores a base de sodio llevaron a los médicos a preferir el fenilbutirato de glicerol. La adherencia sigue siendo una consideración clave, ya que las dosis diarias pueden ser sustanciales en relación con el peso corporal. En consecuencia, se espera que las formulaciones orales sigan siendo la principal vía de administración en el mercado de aciduria argininosuccínica.
Se prevé que la administración por sonda enteral crezca a una CAGR del 6,4% hasta 2032. Esta vía aborda los requisitos de tratamiento de los neonatos y lactantes que no pueden tomar medicamentos de forma fiable por vía oral. Las unidades metabólicas neonatales pueden administrar secuestradores de nitrógeno líquidos a través de sondas de alimentación, facilitando un tratamiento consistente para los pacientes pediátricos médicamente complejos. En 2025, Zevra publicó información sobre la administración de OLPRUVA a través de una sonda de gastrostomía. La administración intravenosa sigue estando principalmente limitada a entornos hospitalarios para el rescate de hiperamonemia aguda. En general, la combinación de vías refleja los requisitos de atención a lo largo del recorrido del paciente, desde el tratamiento domiciliario a largo plazo hasta la estabilización de emergencia.
Análisis Geográfico
América del Norte
América del Norte representó el 42,7% de la participación del mercado de aciduria argininosuccínica en 2026, manteniendo la mayor posición regional. La región se beneficia de redes de atención metabólica especializada bien establecidas, marcos de reembolso para medicamentos huérfanos y un alto gasto por paciente en tratamiento. Lupin reportó ventas anuales de 337 millones de USD para el producto de referencia de fenilbutirato de glicerol para el año finalizado en diciembre de 2025. Endo lanzó el primer líquido genérico de fenilbutirato de glicerol en los Estados Unidos en octubre de 2025, mientras que la aprobación de Lupin en mayo de 2026 introdujo una alternativa genérica adicional. Se espera que esta combinación cambiante de productos de marca y genéricos mantenga el acceso al mercado y los precios bajo estrecha vigilancia de los pagadores.
Se prevé que Asia-Pacífico crezca a una CAGR del 4,7% hasta 2032. Japón representa un mercado de acceso clave, tras la inclusión de Ravicti en el seguro nacional de salud y su lanzamiento en abril de 2026. El precio de lista fue de 41.455,4 JPY por unidad. China está fortaleciendo su capacidad diagnóstica a través de programas regionales de cribado neonatal. Un estudio de 2025 en Xinjiang reportó un cribado ampliado de 107.741 neonatos entre 2019 y 2024 mediante espectrometría de masas en tándem[2]. Esta infraestructura puede mejorar la identificación de trastornos metabólicos hereditarios y respaldar una intervención más temprana. Aunque Asia-Pacífico sigue siendo más pequeño que América del Norte, las inversiones continuas en programas de cribado y acceso de pacientes sustentan sus perspectivas de crecimiento más sólidas.
El Resto del Mundo sigue siendo una región en etapa temprana dentro del mercado de aciduria argininosuccínica. Immedica recibió aprobaciones para Ravicti en los Emiratos Árabes Unidos y Omán en marzo de 2026, tras aprobaciones anteriores del Consejo de Cooperación del Golfo en Arabia Saudita, Kuwait y Qatar. Esta expansión regulatoria por fases ilustra cómo las estrategias de licencias regionales pueden ampliar el acceso a enfermedades raras en múltiples mercados. En América Latina y el África Subsahariana, el cribado neonatal inconsistente puede retrasar el diagnóstico y restringir el acceso regular a la terapia. La evidencia disponible identifica el infradiagnóstico como una barrera clave del mercado en regiones donde la infraestructura de cribado y las capacidades de atención especializada siguen siendo desiguales.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 4,7% hasta 2032. Japón representa un mercado de acceso clave, tras la inclusión de Ravicti en el seguro nacional de salud y su lanzamiento en abril de 2026. El precio de lista fue de 41.455,4 JPY por unidad. China está fortaleciendo su capacidad diagnóstica a través de programas regionales de cribado neonatal. Un estudio de 2025 en Xinjiang reportó un cribado ampliado de 107.741 neonatos entre 2019 y 2024 mediante espectrometría de masas en tándem.
Resto del Mundo
El Resto del Mundo sigue siendo una región en etapa temprana dentro del mercado de aciduria argininosuccínica. Immedica recibió aprobaciones para Ravicti en los Emiratos Árabes Unidos y Omán en marzo de 2026, tras aprobaciones anteriores del Consejo de Cooperación del Golfo en Arabia Saudita, Kuwait y Qatar. Esta expansión regulatoria por fases ilustra cómo las estrategias de licencias regionales pueden ampliar el acceso a enfermedades raras en múltiples mercados. En América Latina y el África Subsahariana, el cribado neonatal inconsistente puede retrasar el diagnóstico y restringir el acceso regular a la terapia. La evidencia disponible identifica el infradiagnóstico como una barrera clave del mercado en regiones donde la infraestructura de cribado y las capacidades de atención especializada siguen siendo desiguales.
Panorama Competitivo
El mercado de aciduria argininosuccínica (ASA) se caracteriza por un número limitado de proveedores de medicamentos para enfermedades raras, atención metabólica y medicamentos genéricos. Ravicti de Amgen sigue siendo el principal producto de fenilbutirato de glicerol de marca referenciado en la evidencia disponible. Lupin citó 337 millones de USD en ventas del producto de referencia para el año finalizado en diciembre de 2025 en relación con su anticipada aprobación de la Administración de Alimentos y Medicamentos de los Estados Unidos para un producto genérico. El lanzamiento genérico planificado por Endo en octubre de 2025 y la anticipada aprobación de Lupin en mayo de 2026 se espera que intensifiquen la competencia en la categoría de fenilbutirato de glicerol en los Estados Unidos. La sustitución por genéricos puede ejercer presión sobre los precios de los productos de marca donde los formularios priorizan las alternativas de menor costo. El mercado de ASA también sigue dependiendo de los prescriptores especializados, ya que las decisiones de tratamiento están estrechamente vinculadas a la atención metabólica.
Zevra Therapeutics compite en el segmento de fenilbutirato de sodio a través de OLPRUVA. Se espera que la empresa reporte 0,8 millones de USD en ingresos por OLPRUVA para el año completo 2025 y reduzca su inversión comercial durante el año. Medunik USA participa a través de Pheburane, mientras que las farmacias especializadas desempeñan un papel fundamental en la dispensación y la coordinación de la atención. OrphanPacific planea lanzar Ravicti en Japón en abril de 2026 tras la inclusión en el seguro, mientras que Immedica planea ampliar el acceso a Ravicti en los Emiratos Árabes Unidos y Omán en marzo de 2026. Estos desarrollos destacan la importancia de las licencias geográficas y el acceso al reembolso como estrategias competitivas en el mercado de ASA, particularmente en regiones con infraestructura de atención especializada en desarrollo.
El panorama investigacional presenta una dinámica competitiva distinta. Korro planea dosificar la primera cohorte de voluntarios sanos en el ensayo ANCHOR de Fase 1/2 de KRRO-121 en octubre de 2026. KRRO-121 se dirige a la hiperamonemia en todos los genotipos de trastornos del ciclo de la urea y no se limita a la ASA. Estudios de edición de bases y ARNm liderados por universidades han demostrado prueba de concepto preclínica para la corrección de ASL; sin embargo, estos programas no han establecido eficacia clínica en pacientes con ASA. Como resultado, la competencia actual está impulsada principalmente por el acceso al mercado, la disponibilidad de genéricos y las opciones de formulación, mientras que las terapias génicas siguen bajo investigación.
Líderes de la Industria de Aciduria Argininosuccínica
-
Amgen Inc.
-
Endo, Inc.
-
Immedica Pharma AB
-
Zevra Therapeutics, Inc.
-
Hongkong WinHealth Pharma Group Co. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aciduria Argininosuccínica Empresas cubiertas en este informe
- Acer Therapeutics Inc.
- Amgen
- Arcturus Therapeutics Holdings Inc.
- BioNTech
- Endo, Inc.
- Evox Therapeutics Ltd.
- Genevant Sciences Corporation
- Hongkong WinHealth Pharma Group Co. Ltd.
- Immedica Pharma AB
- Lucane Pharma SA
- Medunik USA
- Nestlé S.A.
- Orphan Pacific, Inc.
- Recordati S.p.A.
- Relief Therapeutics Holding SA
- Selecta Biosciences, Inc.
- Swedish Orphan Biovitrum AB (publ)
- Takeda Pharmaceuticals
- Ultragenyx Pharmaceutical Inc.
- Vitaflo International Ltd.
- Zevra Therapeutics, Inc.
Desarrollos recientes de la industria en Mercado de Aciduria Argininosuccínica
- Octubre de 2026: Korro Bio dosificó la primera cohorte de voluntarios sanos en el ensayo ANCHOR de Fase 1/2 para KRRO-121, un oligonucleótido de edición de ARN conjugado con GalNAc diseñado para generar glutamina sintetasa de novo para el control de la hiperamonemia pan-UCD. Se espera que la cohorte de pacientes con UCD, con hasta 15 participantes en todos los genotipos de UCD, sea dosificada en la primera mitad de 2027, con una lectura provisional anticipada en la segunda mitad de 2027.
- Mayo de 2026: Lupin Limited recibió la aprobación de la Administración de Alimentos y Medicamentos de los Estados Unidos para el Líquido Oral de Fenilbutirato de Glicerol 1,1 g/mL, un producto genérico de Ravicti. El producto de referencia registró 337 millones de USD en ventas para el año finalizado en diciembre de 2025.
- Abril de 2026: OrphanPacific, Inc. lanzó Ravicti en Japón tras su inclusión en el Seguro Nacional de Salud a 41.455,4 JPY por unidad.
Alcance del Informe Global del Mercado de Aciduria Argininosuccínica
Según el alcance del informe, la aciduria argininosuccínica es un trastorno raro hereditario del ciclo de la urea causado por una deficiencia de argininosuccinato liasa. Conduce a la acumulación de amoniaco en la sangre, lo que puede causar vómitos, letargo, problemas del desarrollo o enfermedades graves.
El mercado de aciduria argininosuccínica está segmentado por inicio de la enfermedad, vía de diagnóstico, modalidad de tratamiento, producto, usuario final, vía de administración y geografía. Por inicio de la enfermedad, el mercado está segmentado en aciduria argininosuccínica de inicio temprano y aciduria argininosuccínica de inicio tardío. Por vía de diagnóstico, el mercado está segmentado en casos identificados mediante cribado neonatal, casos diagnosticados por síntomas y casos confirmados molecularmente. Por modalidad de tratamiento, el mercado está segmentado en restricción dietética de proteínas y nutrición médica, suplementación con arginina y citrulina, secuestradores de nitrógeno, rescate de hiperamonemia aguda y atención vinculada al trasplante hepático. Por producto, el mercado está segmentado en líquido oral de fenilbutirato de glicerol, comprimidos y polvo de fenilbutirato de sodio, benzoato de sodio y productos de rescate combinados, y alimentos médicos y fórmulas específicos para la enfermedad. Por usuario final, el mercado está segmentado en centros de enfermedades metabólicas, hospitales terciarios, farmacias especializadas y atención domiciliaria, y otros usuarios finales. Por vía de administración, el mercado está segmentado en oral, sonda enteral e intravenosa. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Aciduria Argininosuccínica de Inicio Temprano |
| Aciduria Argininosuccínica de Inicio Tardío |
| Casos Identificados mediante Cribado Neonatal |
| Casos Diagnosticados por Síntomas |
| Casos Confirmados Molecularmente |
| Restricción Dietética de Proteínas y Nutrición Médica |
| Suplementación con Arginina y Citrulina |
| Secuestradores de Nitrógeno |
| Rescate de Hiperamonemia Aguda |
| Atención Vinculada al Trasplante Hepático |
| Líquido Oral de Fenilbutirato de Glicerol |
| Comprimidos y Polvo de Fenilbutirato de Sodio |
| Benzoato de Sodio y Productos de Rescate Combinados |
| Alimentos Médicos y Fórmulas Específicos para la Enfermedad |
| Centros de Enfermedades Metabólicas |
| Hospitales Terciarios |
| Farmacias Especializadas y Atención Domiciliaria |
| Otros Usuarios Finales |
| Oral |
| Sonda Enteral |
| Intravenosa |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Resto del Mundo |
| Por Inicio de la Enfermedad | Aciduria Argininosuccínica de Inicio Temprano | |
| Aciduria Argininosuccínica de Inicio Tardío | ||
| Por Vía de Diagnóstico | Casos Identificados mediante Cribado Neonatal | |
| Casos Diagnosticados por Síntomas | ||
| Casos Confirmados Molecularmente | ||
| Por Modalidad de Tratamiento | Restricción Dietética de Proteínas y Nutrición Médica | |
| Suplementación con Arginina y Citrulina | ||
| Secuestradores de Nitrógeno | ||
| Rescate de Hiperamonemia Aguda | ||
| Atención Vinculada al Trasplante Hepático | ||
| Por Producto | Líquido Oral de Fenilbutirato de Glicerol | |
| Comprimidos y Polvo de Fenilbutirato de Sodio | ||
| Benzoato de Sodio y Productos de Rescate Combinados | ||
| Alimentos Médicos y Fórmulas Específicos para la Enfermedad | ||
| Por Usuario Final | Centros de Enfermedades Metabólicas | |
| Hospitales Terciarios | ||
| Farmacias Especializadas y Atención Domiciliaria | ||
| Otros Usuarios Finales | ||
| Por Vía de Administración | Oral | |
| Sonda Enteral | ||
| Intravenosa | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Resto del Mundo | ||
Preguntas Clave Respondidas en el Informe
¿Qué es la aciduria argininosuccínica?
La aciduria argininosuccínica es un trastorno hereditario del ciclo de la urea causado por la actividad deficiente de la argininosuccinato liasa. El manejo puede incluir restricción dietética, suplementación, secuestradores de nitrógeno y, en casos seleccionados, trasplante hepático.
¿Cuál es la tasa de crecimiento proyectada para el tratamiento de la aciduria argininosuccínica?
Se prevé que el mercado de aciduria argininosuccínica crezca a una CAGR del 3,54% de 2027 a 2032, alcanzando los 192,95 millones de USD para 2032.
¿Qué modalidad de tratamiento tuvo la mayor participación en 2026?
Los secuestradores de nitrógeno representaron el 46,76% de los ingresos por modalidad de tratamiento en 2026. La Atención Vinculada al Trasplante Hepático tiene el crecimiento proyectado más rápido con una CAGR del 6,4% hasta 2032.
¿Por qué es importante el cribado neonatal para la ASA?
El cribado puede identificar a los pacientes mucho antes que el diagnóstico basado en síntomas. Un estudio chino reportó que el 57% de los casos de trastornos del ciclo de la urea fueron identificados mediante cribado neonatal.
¿Qué está cambiando en el suministro de fenilbutirato de glicerol?
Endo lanzó un producto genérico en los Estados Unidos en octubre de 2025, y Lupin recibió la aprobación de la Administración de Alimentos y Medicamentos de los Estados Unidos para otro producto genérico en mayo de 2026.
¿Qué región se espera que crezca más rápido hasta 2032?
Se prevé que Asia-Pacífico crezca a una CAGR del 4,65% hasta 2032, respaldado por el nuevo acceso al reembolso en Japón y la expansión de la capacidad de cribado neonatal en China.