
Argininosukzinatazidurie-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 162.15 Millionen US-Dollar |
| Marktgröße (2032) | 192.95 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.54 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Argininosukzinatazidurie-Marktanalyse von Mordor Intelligence
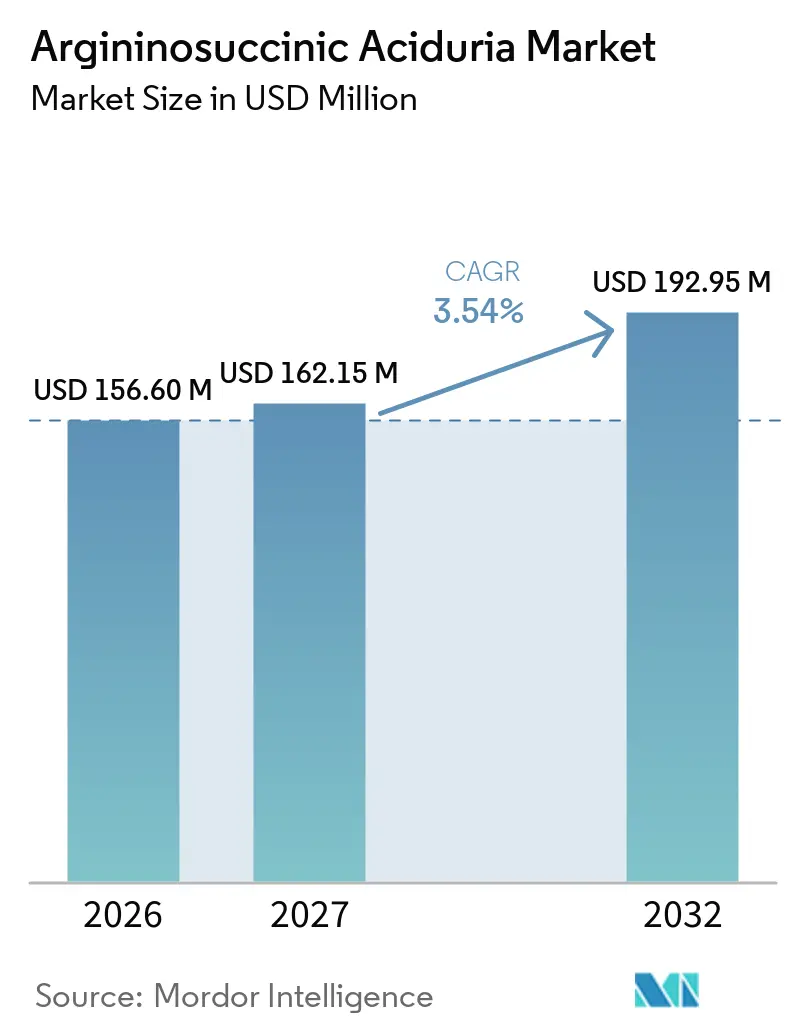
Die Größe des Argininosukzinatazidurie-Marktes wird voraussichtlich von 156,60 Millionen USD im Jahr 2026 auf 162,15 Millionen USD im Jahr 2027 steigen und bis 2032 192,95 Millionen USD erreichen, mit einer CAGR von 3,54 % über den Zeitraum 2027–2032.
Der Argininosukzinatazidurie-Markt wird durch den anhaltenden Bedarf an einem langfristigen Krankheitsmanagement geprägt, da ein Argininosukzinatlyase-Mangel eine kontinuierliche diätetische Kontrolle, Supplementierung und Behandlung der Hyperammonämie erfordert. Das Neugeborenenscreening ermöglicht eine frühere Diagnose und den Einstieg in Behandlungspfade, wodurch die Dauer der Patientenversorgung verlängert wird. In den Vereinigten Staaten verbessert generisches Glycerolphenylbutyrat den Behandlungszugang, erhöht jedoch gleichzeitig den Preisdruck im Argininosukzinatazidurie-Markt. Fortschritte bei mRNA-Therapien, RNA-Editierung und Basen-Editierung könnten die Behandlungslandschaft erweitern, obwohl diese Ansätze noch im Untersuchungsstadium verbleiben. Insgesamt wird das kommerzielle Potenzial des Marktes durch die geringe Patientenpopulation und die Verfügbarkeit etablierter, kostengünstiger diätetischer und supplementbasierter Managementoptionen eingeschränkt.
Wichtigste Erkenntnisse des Berichts
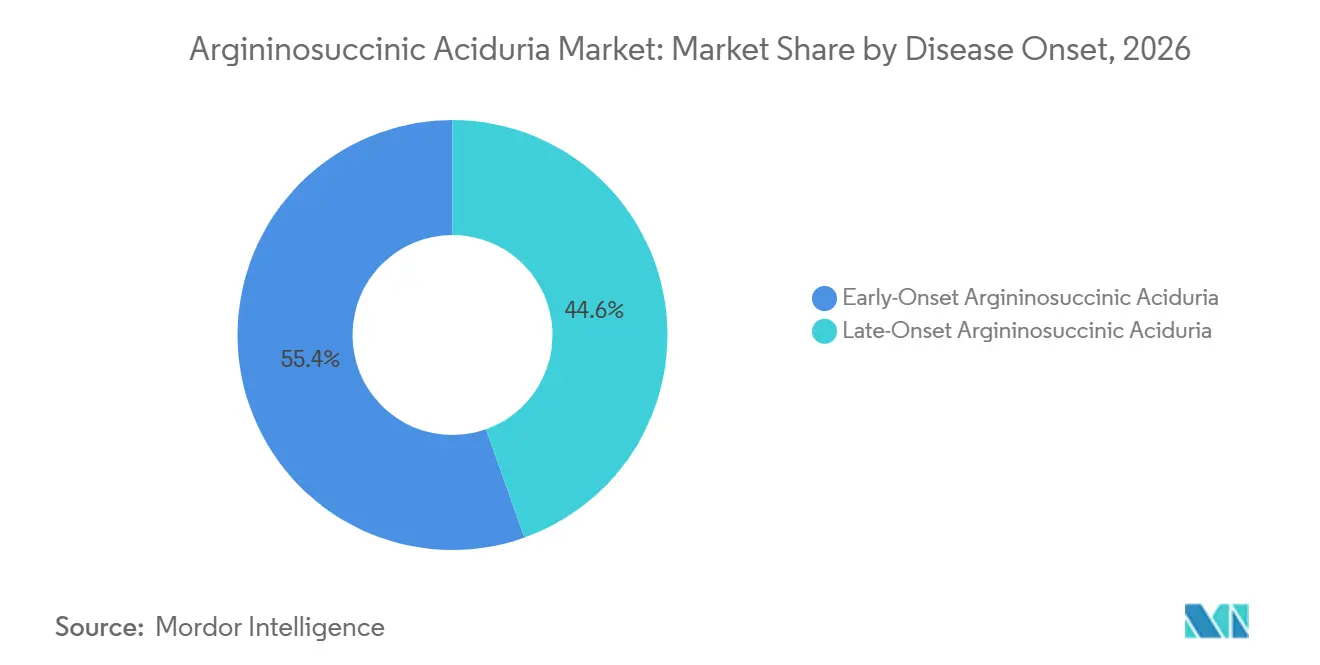
- Nach Krankheitsbeginn hielt Früh-Onset-ASA im Jahr 2026 einen Umsatzanteil von 55,4 %, während Spät-Onset-ASA bis 2032 voraussichtlich mit einer CAGR von 5,6 % wachsen wird.
- Nach Diagnoseweg hielten durch Neugeborenenscreening identifizierte Fälle im Jahr 2026 einen Umsatzanteil von 60,5 %, während molekular bestätigte Fälle bis 2032 voraussichtlich mit einer CAGR von 5,8 % wachsen werden.
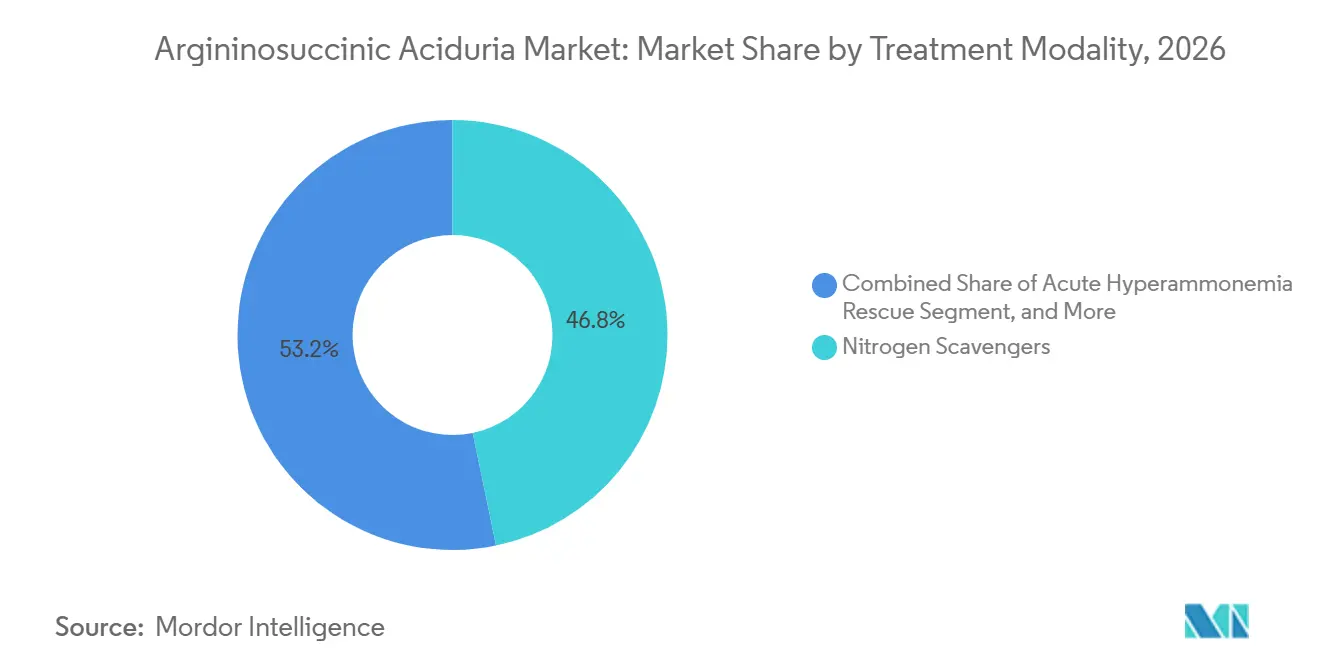
- Nach Behandlungsmodalität hielten Stickstoffabfänger im Jahr 2026 einen Umsatzanteil von 46,8 %, während die mit Lebertransplantation verbundene Versorgung bis 2032 voraussichtlich mit einer CAGR von 6,4 % wachsen wird.
- Nach Produkt hielt Glycerolphenylbutyrat-Orallösung im Jahr 2026 einen Umsatzanteil von 55,8 % und wird bis 2032 voraussichtlich mit einer CAGR von 5,9 % wachsen.
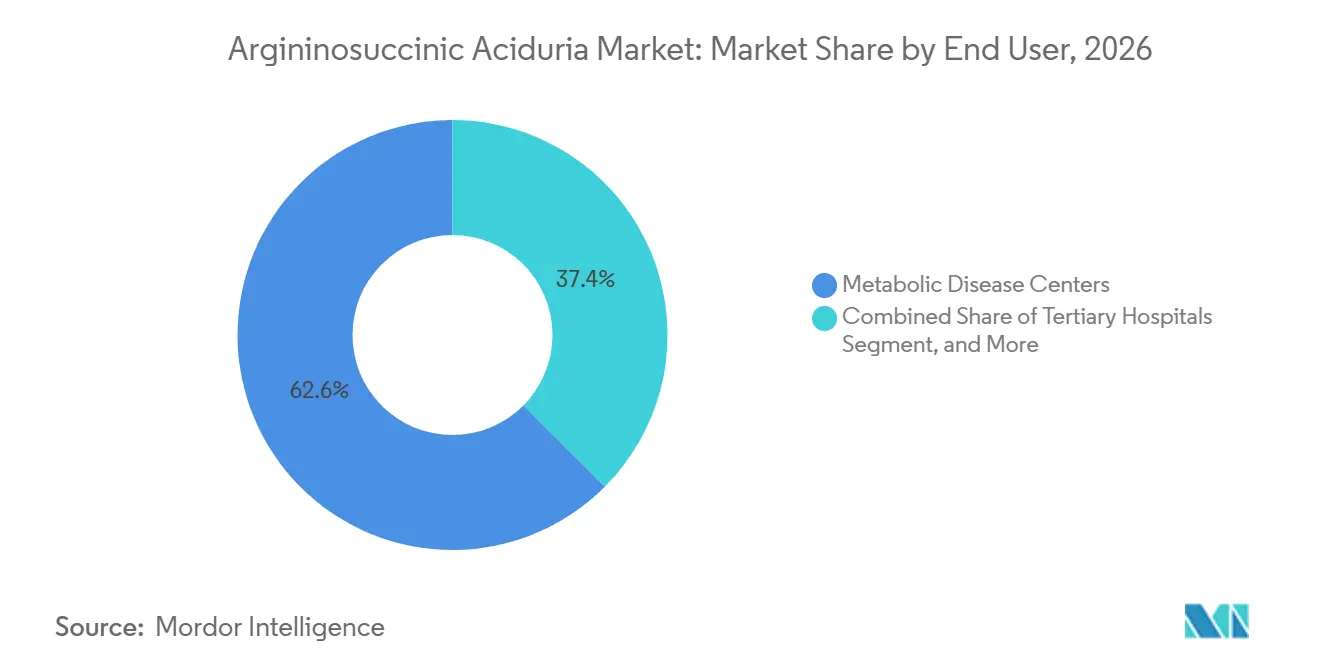
- Nach Endnutzer hielten Stoffwechselerkrankungszentren im Jahr 2026 einen Umsatzanteil von 62,6 %, während Spezialapotheken und häusliche Pflege bis 2032 voraussichtlich mit einer CAGR von 6,9 % wachsen werden.
- Nach Verabreichungsweg hielt die orale Verabreichung im Jahr 2026 einen Umsatzanteil von 68,8 %, während die enterale Sondenverabreichung bis 2032 voraussichtlich mit einer CAGR von 6,4 % wachsen wird.
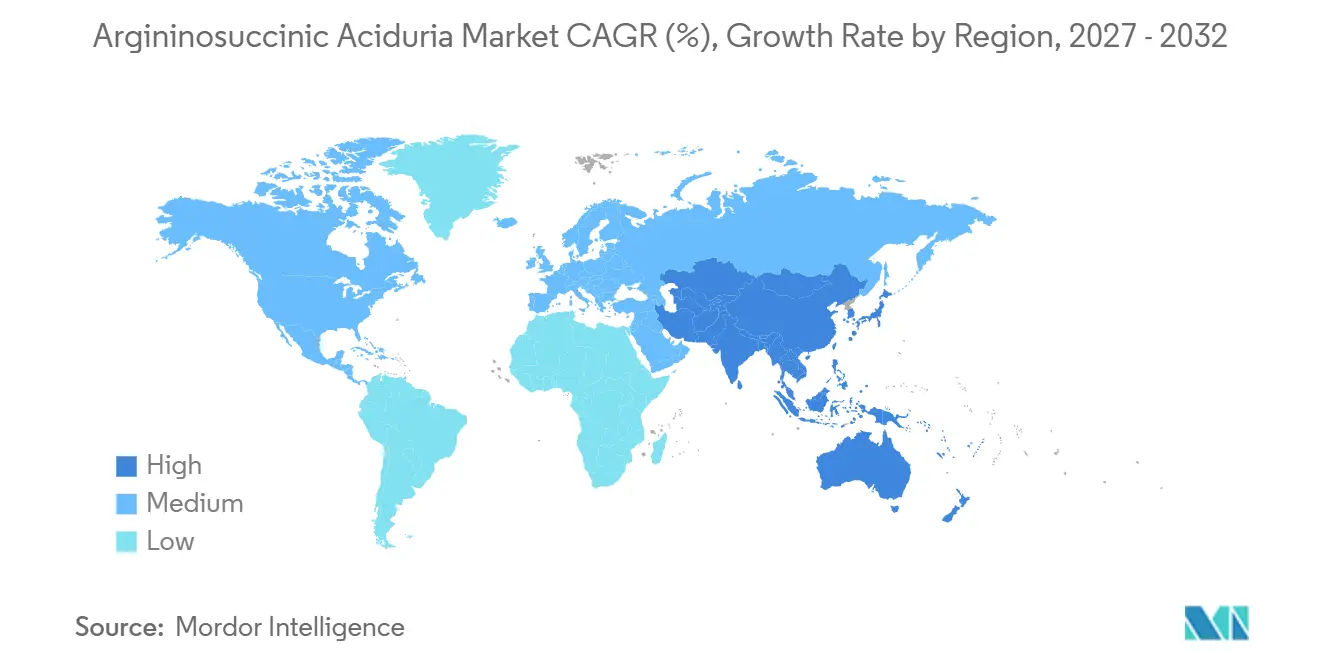
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 42,7 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 4,7 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung des Neugeborenenscreenings und frühere Fallerkennung | +0.60% | Global, konzentriert in Europa, dem asiatisch-pazifischen Raum und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Verstärkte Nutzung molekularer Bestätigung nach auffälligen Citrullin-Screenings | +0.30% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Übergang von ausschließlich markennamen-basierten Stickstoffabfängern zu einer Versorgung aus mehreren Quellen | +0.40% | Nordamerika, vorrangig, und Europa | Mittelfristig (2–4 Jahre) |
| Regionale Ausweitung des Zugangs zu seltenen Erkrankungen über Spezialvertriebshändler | +0.30% | Naher Osten, asiatisch-pazifischer Raum und Rest der Welt | Mittelfristig (2–4 Jahre) |
| Anhaltende neurokognitive und Lebererkrankungen schaffen Nachfrage über die Ammoniakkontrolle hinaus | +0.50% | Global | Langfristig (≥ 4 Jahre) |
| ASL-gezielte RNA-, Exosomen-, Gen-Editierungs- und Gentransfer-Forschung | +0.50% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung des Neugeborenenscreenings und frühere Fallerkennung
Das Neugeborenenscreening dient als wichtiger Treiber der Patientenidentifikation im Argininosukzinatazidurie-Markt. Im Jahr 2024 erweiterte Norwegen sein Neugeborenenscreening-Programm um distale Harnstoffzyklusdefekte, einschließlich Argininosukzinatazidurie (ASA), wodurch die Gesamtzahl der gescreenten angeborenen Erkrankungen auf 39 stieg. Eine chinesische Studie aus dem Jahr 2025 mit 101 Patienten mit Harnstoffzyklusstörungen ergab, dass das Neugeborenenscreening 57 % der Fälle identifizierte. Durch das Screening identifizierte Patienten erhielten innerhalb des ersten Lebensmonats eine Diagnose, während bei Patienten, die nach dem Auftreten von Symptomen diagnostiziert wurden, die Diagnose deutlich später gestellt wurde. In einer separaten chinesischen Kohorte von Patienten mit ASL-Mangel hatten Spät-Onset-Patienten, die durch Neugeborenenscreening identifiziert wurden, ein medianes Diagnosealter von 3 Monaten, verglichen mit 3,5 Jahren bei Patienten, die nach dem Auftreten von Symptomen identifiziert wurden. Eine frühere Diagnose ermöglicht die rechtzeitige Umsetzung von diätetischem Management, Supplementierung und Stickstoffabfänger-Therapie. Mit der Ausweitung der Diagnoseprogramme müssen Gesundheitssysteme die Verfügbarkeit zuverlässiger Bestätigungstests und einen zeitnahen Zugang zur Behandlung sicherstellen.
Übergang von ausschließlich markennamen-basierten Stickstoffabfängern zu einer Versorgung aus mehreren Quellen
Die Versorgung aus mehreren Quellen verändert die Behandlungsökonomie des Argininosukzinatazidurie-Marktes. Endo brachte im Oktober 2025 die erste US-amerikanische Generika-Version von Ravicti, Glycerolphenylbutyrat-Orallösung, auf den Markt. Lupin erhielt im Mai 2026 die Zulassung der US-amerikanischen Food and Drug Administration für Glycerolphenylbutyrat-Orallösung. Lupin berichtete, dass das Referenzprodukt für das am Dezember 2025 endende Geschäftsjahr einen Jahresumsatz von 337 Millionen USD erzielte. Der Eintritt zusätzlicher Anbieter kann den Patientenzugang verbessern, wo die Versicherungsdeckung die Nutzung von Markenprodukten einschränkt. Dies kann jedoch auch die Umsätze mit Markenprodukten schmälern und den Schwerpunkt der Kostenträger auf die Substitution durch Generika erhöhen. Zevra berichtete für das Gesamtjahr 2025 einen OLPRUVA-Umsatz von 0,8 Millionen USD und reduzierte anschließend seine kommerziellen Investitionen, was die Herausforderungen bei der Förderung der Produktakzeptanz ohne klare klinische Differenzierung unterstreicht.
ASL-gezielte RNA-, Exosomen-, Gen-Editierungs- und Gentransfer-Forschung
Forschungsplattformen, die auf den ASL-Mangel abzielen, stellen eine potenzielle langfristige Chance für den Argininosukzinatazidurie-Markt dar. Im Jahr 2024 wurde eine Studie durchgeführt, die durch Lipid-Nanopartikel gelieferte CRISPR-Adenin-Basen-Editoren in Hepatozyten untersuchte, die von Patienten mit der finnischen Gründer-ASL-Variante stammten. Die Studie berichtete von einer 1.000-fachen Reduktion der Argininosukzinsäure-Spiegel und identifizierte keine nachweisbaren Off-Target-Editierungen im getesteten Modell. Eine weitere Studie aus dem Jahr 2024 zeigte, dass durch Lipid-Nanopartikel gelieferte hASL-mRNA die Ureasynthese wiederherstellte und die Glutathion-Dysregulation in neonatalen und adulten ASL-defizienten Mäusen korrigierte. Diese Erkenntnisse unterstützen die Entwicklung therapeutischer Ansätze, die oxidativen Stress neben der Ammoniakkontrolle adressieren. Eine WIPO-Patentanmeldung, die Berichten zufolge im Dezember 2025 veröffentlicht wurde, umfasst mRNA-Therapien, die ASS1- und ASL-Polypeptide für Harnstoffzyklusstörungen kodieren. Diese Programme befinden sich noch in der präklinischen oder frühen klinischen Entwicklung und ersetzen nicht die etablierten Krankheitsmanagementpraktiken.
Anhaltende neurokognitive und Lebererkrankungen schaffen Nachfrage über die Ammoniakkontrolle hinaus
Anhaltende neurologische und hepatische Auswirkungen stellen einen erheblichen ungedeckten Bedarf im Argininosukzinatazidurie-Markt dar. Eine chinesische Kohortenstudie aus dem Jahr 2025 mit Patienten mit ASL-Mangel berichtete von Entwicklungsverzögerungen bei 87 % der Überlebenden und Leberfunktionsstörungen bei der Erstvorstellung bei 70 % der Patienten mit Früh-Onset-Erkrankung. Diese Ergebnisse wurden selbst dann beobachtet, wenn die Ammoniakspiegel kontrolliert wurden, was zeigt, dass Hyperammonämie die Krankheitslast nicht vollständig erfasst. Forschungen an ASL-defizienten Mäusen identifizierten Glutathion-Dysregulation als behandlungsrelevanten Mechanismus. Folglich können Programme, die neurologische oder hepatische Ergebnisse bewerten, eine differenzierte klinische Evidenzbasis im Vergleich zu Produkten aufbauen, die sich ausschließlich auf die Ammoniakreduzierung konzentrieren. Aktuelle Erkenntnisse unterstützen jedoch keine zugelassene Therapie für diese Resteffekte.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Extrem seltener Patientenpool begrenzt die Wirtschaftlichkeit kommerzieller Studien | -0.50% | Global | Langfristig (≥ 4 Jahre) |
| Lebenslanges diätetisches und multimodales Management verwässert den ausschließlich medikamentenbezogenen Umsatz | -0.40% | Global | Kurzfristig (≤ 2 Jahre) |
| Diagnostische Heterogenität und Unterdiagnose verschleiern die behandelbare Nachfrage | -0.40% | Asiatisch-pazifischer Raum, Naher Osten und Rest der Welt | Mittelfristig (2–4 Jahre) |
| Haltbarkeits-, Redosierungs- und extrahepatische Krankheitsbarrieren für genetische Therapien | -0.30% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Extrem seltener Patientenpool begrenzt die Wirtschaftlichkeit kommerzieller Studien
Der begrenzte Patientenpool stellt erhebliche Herausforderungen für die Entwicklungsökonomie im Argininosukzinatazidurie-Markt dar. Verfügbare Erkenntnisse schätzen die US-amerikanische Inzidenz auf 1 von 218.750 Geburten, was die Anzahl der für krankheitsspezifische klinische Studien in Frage kommenden Patienten einschränkt. Diese begrenzte Population verlängert die Patientenrekrutierungszeiträume und schränkt die Fähigkeit ein, Entwicklungskosten durch Behandlungsvolumina zu decken. Infolgedessen können Sponsoren Programme verfolgen, die mehrere Harnstoffzyklusstörungen, einschließlich ASA, adressieren. Beispielsweise zielt Korros KRRO-121 auf Hyperammonämie über Harnstoffzyklusstörungs-Genotypen hinaus ab und nicht ausschließlich auf ASA. Zevras erwarteter OLPRUVA-Umsatz von 0,8 Millionen USD im Jahr 2025 unterstreicht zusätzlich die Schwierigkeit, innerhalb einer kleinen behandelten Population eine kommerzielle Größenordnung zu erreichen.
Diagnostische Heterogenität und Unterdiagnose verschleiern die behandelbare Nachfrage
Klinische Variabilität kann die Diagnose verzögern und die adressierbare Patientenpopulation im Argininosukzinatazidurie-Markt einschränken. Früh-Onset-Erkrankungen können sich kurz nach der Geburt mit Hyperammonämie und neurologischer Verschlechterung manifestieren, während Spät-Onset-Erkrankungen mit Entwicklungsverzögerung, Epilepsie oder Leberfunktionsstörung auftreten können, manchmal ohne erhöhte Ammoniakspiegel. Eine chinesische Kohortenstudie aus dem Jahr 2025 ergab, dass 71,4 % der Patienten nach dem Auftreten von Symptomen und nicht durch Neugeborenenscreening diagnostiziert wurden. Die Studie berichtete auch, dass Spät-Onset-Patienten in der gescreenten Gruppe trotz normaler Ammoniakspiegel im Neugeborenenscreening zwischen 8 Monaten und 6 Jahren Symptome entwickelten. Die Autoren empfahlen, die Messung von Argininosukzinsäure in Screening-Panels aufzunehmen, da Citrullin allein möglicherweise nicht alle Fälle identifiziert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Krankheitsbeginn:
Früh-Onset-ASA behält die Umsatzführerschaft, während Spät-Onset-ASA an Identifikation gewinntFrüh-Onset-ASA wird voraussichtlich im Jahr 2026 einen Anteil von 55,4 % am Umsatz nach Krankheitsbeginn ausmachen. Der Bedarf an raschen Interventionen in dieser Patientengruppe, der durch das Risiko einer neurologischen Verschlechterung durch neonatale Hyperammonämie bedingt ist, unterstützt eine anhaltende Behandlungsnachfrage. Patienten beginnen in der Regel kurz nach der Diagnose mit diätetischem Management, Arginin-Supplementierung und Stickstoffabfänger-Therapie. Diese Anforderung an eine kontinuierliche Behandlung schafft eine dauerhafte Nachfragebasis im Argininosukzinatazidurie-Markt. In der chinesischen ASL-Mangel-Kohorte von 2025 wiesen 70 % der Früh-Onset-Patienten bei der Erstvorstellung eine Leberfunktionsstörung auf, was den Bedarf an Nachsorge über die akute Ammoniakreduzierung hinaus unterstreicht.
Das Spät-Onset-ASA-Segment wird bis 2032 voraussichtlich mit einer CAGR von 5,6 % wachsen. Dieses Segment umfasst Jugendliche und Erwachsene, die möglicherweise bis zur molekularen Testung oder symptombasierten Bewertung undiagnostiziert bleiben. In der chinesischen Kohorte hatten Spät-Onset-Patienten, die kein Neugeborenenscreening durchliefen, ein medianes Diagnosealter von 13 Jahren, verglichen mit 3 Monaten bei neugeborenengeschirmten Spät-Onset-Patienten. Neben der Stickstoffkontrolle kann das Spät-Onset-Management neurologisches Monitoring und Leberüberwachung erfordern. Da die Diagnose zunehmend außerhalb der Neugeborenenperiode erfolgt, erfordert der Argininosukzinatazidurie-Markt Versorgungspfade, die den langfristigen Bedürfnissen dieser Patienten gerecht werden.
Nach Diagnoseweg:
Neugeborenenscreening bildet die größte Basis, und molekulare Bestätigung fügt Wachstum hinzuDurch Neugeborenenscreening identifizierte Fälle werden voraussichtlich im Jahr 2026 60,5 % des Umsatzes nach Diagnoseweg generieren. Das Screening verkürzt die Zeit von der Geburt bis zur Diagnose und erleichtert die frühere Überweisung von Säuglingen an die Spezialversorgung. Im Jahr 2024 fügte Norwegen distale Harnstoffzyklusdefekte, einschließlich ASA, zu seinem nationalen Screening-Panel hinzu und erweiterte damit die Programmabdeckung auf 39 angeborene Erkrankungen. In China berichtete eine Studie mit 101 Patienten mit Harnstoffzyklusstörungen, dass das Neugeborenenscreening 57 % der Fälle identifizierte. Mit der weiteren Ausweitung der Screening-Programme wird erwartet, dass sie einen konsistenteren Überweisungsfluss in den Argininosukzinatazidurie-Markt etablieren.
Molekular bestätigte Fälle werden bis 2032 voraussichtlich mit einer CAGR von 5,8 % wachsen. Die molekulare Bestätigung unterstützt die Identifikation von Patienten mit atypischen Präsentationen, die durch anfängliche Screening-Profile möglicherweise nicht erkannt werden, insbesondere solche mit milden biochemischen Anomalien oder Spät-Onset-Symptomen. Die chinesische ASL-Mangel-Studie ergab, dass normale Ammoniakspiegel beim Neugeborenenscreening die Symptomwicklung bei einigen Spät-Onset-Patienten nicht verhinderten. Molekulare Tests ermöglichen es Leistungserbringern auch, den ASL-Mangel von anderen Ursachen neurologischer oder hepatischer Symptome zu unterscheiden. Symptomdiagnostizierte Fälle bleiben in Regionen mit begrenzter Neugeborenenscreening-Abdeckung relevant. Dementsprechend wird der Argininosukzinatazidurie-Markt weiterhin sowohl auf Screening- als auch auf klinische Bewertungspfade angewiesen sein.
Nach Behandlungsmodalität:
Stickstoffabfänger führen und transplantationsgebundene Versorgung wächst schnellerStickstoffabfänger machten im Jahr 2026 46,8 % des Umsatzes nach Behandlungsmodalität aus. Glycerolphenylbutyrat bleibt eine gut etablierte Option für das Langzeitmanagement von Harnstoffzyklusstörungen. Diese Wirkstoffklasse wird in Kombination mit diätetischen Einschränkungen und Supplementierung eingesetzt und nicht als eigenständige Behandlung. Ein spanisches Harnstoffzyklusstörungs-Register berichtete, dass 48 Patienten, die auf Glycerolphenylbutyrat umgestellt wurden, eine verbesserte Stoffwechselkontrolle erzielten und weniger Nebenwirkungen erlebten[1]. Medizinische Ernährungstherapie, Proteinrestriktion sowie Arginin- oder Citrullin-Supplementierung bilden weiterhin einen integralen Bestandteil der Versorgung über alle Krankheitsschweregrade hinweg. Infolgedessen wird der Argininosukzinatazidurie-Markt durch ein multimodales Behandlungsmodell unterstützt.
Die mit Lebertransplantation verbundene Versorgung wird bis 2032 voraussichtlich mit einer CAGR von 6,4 % wachsen. Eine chinesische Kohortenstudie aus dem Jahr 2025 mit Patienten mit ASL-Mangel ergab, dass 27,6 % eine Lebertransplantation erhielten. Die Studie berichtete von normalisierten Ammoniakspiegeln und Leberfunktion bei allen transplantierten Patienten. Das mediane Alter bei der Transplantation betrug 11 Monate, was das Potenzial für eine Transplantationsbewertung im Säuglingsalter hervorhebt, wenn die medikamentöse Therapie unzureichend ist. Die transplantationsgebundene Versorgung umfasst Patientenbewertung, perioperatives Management, Nachsorge nach der Transplantation und Immunsuppression. Die Rettung bei akuter Hyperammonämie bleibt ein kritischer Bestandteil der Versorgung, wenn die orale Behandlung eine Stoffwechselkrise nicht ausreichend kontrolliert.

Nach Produkt:
Glycerolphenylbutyrat führt trotz Preisdruck durch GenerikaGlycerolphenylbutyrat-Orallösung wird voraussichtlich im Jahr 2026 55,8 % des Produktumsatzes ausmachen, wobei das Glycerolphenylbutyrat-Segment des Argininosukzinatazidurie-Marktes bis 2032 voraussichtlich mit einer CAGR von 5,9 % wachsen wird. Das Produkt bietet praktische Vorteile für die Langzeitbehandlung, insbesondere ein geringeres Verabreichungsvolumen als Natriumphenylbutyrat-Tabletten. OrphanPacific plant, Ravicti im April 2026 in Japan nach seiner nationalen Krankenversicherungslistung einzuführen. Diese Einführung soll den Behandlungszugang für japanische Patienten mit Harnstoffzyklusstörungen erweitern und die Nachfrage nach dem führenden Produkt unterstützen.
Es wird jedoch erwartet, dass der Generikawettbewerb die Exklusivität des führenden Produkts untergräbt. Endo plant, im Oktober 2025 ein generisches Glycerolphenylbutyrat-Orallösung in den Vereinigten Staaten einzuführen, während Lupin voraussichtlich im Mai 2026 die FDA-Zulassung für eine weitere Generika-Version erhalten wird. Natriumphenylbutyrat-Produkte werden weiterhin als etablierte Alternativen in kostensensiblen Formularen dienen. Obwohl Zevra erwartet, dass OLPRUVA 81 % der versicherten Leben erreicht und im Jahr 2025 einen Umsatz von 0,8 Millionen USD erzielt, zeigt das Ergebnis, dass die Formularabdeckung allein möglicherweise keine bedeutende Produktakzeptanz vorantreibt. Medizinische Lebensmittel und Spezialformeln bleiben dort unverzichtbar, wo das Ernährungsmanagement einen Kernbestandteil der Patientenversorgung bildet.
Nach Endnutzer:
Stoffwechselzentren führen und häusliche Kanäle expandierenStoffwechselerkrankungszentren machten im Jahr 2026 62,6 % des Endnutzerumsatzes aus. Diese Zentren dienen als primäre Anlaufstelle für ASA-Diagnose, Behandlungseinleitung und langfristige Patientenüberwachung. Sie koordinieren auch Ernährungsberatung, Spezialverschreibungen und Laborkontrollen und positionieren sich damit als Kernkomponente des Argininosukzinatazidurie-Marktes. Im Vergleich dazu konzentrieren sich Tertiärkrankenhäuser auf das Management akuter Hyperammonämie und intensiver stationärer Versorgungsanforderungen. Durch Screening identifizierte Patienten können im frühen Leben eine krankenhausbasierte Stabilisierung benötigen. Überweisungsnetzwerke zwischen Krankenhäusern und Stoffwechselzentren erleichtern die Kontinuität der Versorgung über verschiedene Behandlungsumgebungen hinweg.
Spezialapotheken und häusliche Pflege werden bis 2032 voraussichtlich mit einer CAGR von 6,9 % wachsen. Die langfristige Natur der Behandlung treibt die Nachfrage nach Liefermodellen an, die Arzneimittel für seltene Erkrankungen und Ernährungsprodukte direkt an die Häuser der Patienten liefern. Im Jahr 2024 gründete Orsini ein Kompetenzzentrum für Stoffwechselstörungen mit einem speziellen Programm für Harnstoffzyklusstörungen. Die Heimlieferung hilft, die logistische Belastung durch wiederkehrende Verschreibungen und Ernährungsprodukte zu reduzieren. Spezialkanäle verwalten auch Produkte mit eingeschränkter Distribution und koordinieren Rezeptnachfüllungen. Diese Dienstleistungen ergänzen die klinische Aufsicht durch Stoffwechselzentren, ersetzen sie jedoch nicht. Folglich entwickelt sich die Argininosukzinatazidurie-Branche hin zu einem integrierten Versorgungsmodell, das Spezialverschreibungen mit häuslicher Produktversorgung kombiniert.
Nach Verabreichungsweg:
Orale Behandlung führt, während enterale Nutzung den pädiatrischen Bedarf widerspiegeltDie orale Verabreichung wird voraussichtlich im Jahr 2026 68,8 % des Umsatzes nach Verabreichungsweg ausmachen. Glycerolphenylbutyrat und Natriumphenylbutyrat sind in oralen Formulierungen für die chronische Behandlung erhältlich, sodass Patienten den Zustand außerhalb von Krankenhausumgebungen managen können. Eine saudi-arabische Fallserie aus dem Jahr 2026 stellte fest, dass Bedenken hinsichtlich der Schmackhaftigkeit und der Natriumbelastung im Zusammenhang mit natriumbasierten Vorgängerprodukten Kliniker dazu veranlassten, Glycerolphenylbutyrat zu bevorzugen. Die Therapietreue bleibt eine wichtige Überlegung, da die täglichen Dosen im Verhältnis zum Körpergewicht erheblich sein können. Folglich werden orale Formulierungen voraussichtlich der führende Verabreichungsweg im Argininosukzinatazidurie-Markt bleiben.
Die enterale Sondenverabreichung wird bis 2032 voraussichtlich mit einer CAGR von 6,4 % wachsen. Dieser Weg adressiert die Behandlungsanforderungen von Neugeborenen und Säuglingen, die Medikamente nicht zuverlässig oral einnehmen können. Neonatale Stoffwechseleinheiten können flüssige Stickstoffabfänger über Ernährungssonden verabreichen und so eine konsistente Behandlung für medizinisch komplexe pädiatrische Patienten ermöglichen. Im Jahr 2025 veröffentlichte Zevra Informationen zur Verabreichung von OLPRUVA über eine Gastrostomiesonde. Die intravenöse Verabreichung bleibt hauptsächlich auf Krankenhausumgebungen für die akute Hyperammonämie-Rettung beschränkt. Insgesamt spiegelt der Verabreichungsmix die Versorgungsanforderungen über den gesamten Patientenweg wider, von der langfristigen häuslichen Behandlung bis zur Notfallstabilisierung.
Geografische Analyse
Nordamerika
Nordamerika machte im Jahr 2026 42,7 % des Argininosukzinatazidurie-Marktanteils aus und behielt damit die größte regionale Position. Die Region profitiert von gut etablierten spezialisierten Stoffwechselversorgungsnetzwerken, Erstattungsrahmen für Orphan-Drugs und hohen Behandlungsausgaben pro Patient. Lupin berichtete für das am Dezember 2025 endende Geschäftsjahr einen Jahresumsatz von 337 Millionen USD für das Referenz-Glycerolphenylbutyrat-Produkt. Endo brachte im Oktober 2025 das erste generische Glycerolphenylbutyrat-Flüssigprodukt in den Vereinigten Staaten auf den Markt, während Lupins Zulassung im Mai 2026 eine weitere Generika-Alternative einführte. Diese sich entwickelnde Mischung aus Marken- und Generika-Produkten wird voraussichtlich den Marktzugang und die Preisgestaltung unter enger Beobachtung der Kostenträger halten.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 4,7 % wachsen. Japan stellt einen wichtigen Zugangsmarkt dar, nachdem Ravicti in die nationale Krankenversicherung aufgenommen und im April 2026 eingeführt wurde. Der gelistete Preis betrug 41.455,4 JPY pro Einheit. China stärkt seine Diagnosekapazität durch regionale Neugeborenenscreening-Programme. Eine Studie aus dem Jahr 2025 in Xinjiang berichtete von einem erweiterten Screening von 107.741 Neugeborenen zwischen 2019 und 2024 mittels Tandem-Massenspektrometrie[2]. Diese Infrastruktur kann die Identifikation vererbter Stoffwechselstörungen verbessern und frühere Interventionen unterstützen. Obwohl der asiatisch-pazifische Raum kleiner als Nordamerika bleibt, untermauern kontinuierliche Investitionen in Screening- und Patientenzugangsprogramme seine stärkere Wachstumsaussicht.
Der Rest der Welt bleibt eine Region im Frühstadium innerhalb des Argininosukzinatazidurie-Marktes. Immedica erhielt im März 2026 Zulassungen für Ravicti in den Vereinigten Arabischen Emiraten und im Oman, nach früheren Zulassungen des Golfkooperationsrats in Saudi-Arabien, Kuwait und Katar. Diese schrittweise regulatorische Expansion veranschaulicht, wie regionale Lizenzierungsstrategien den Zugang zu seltenen Erkrankungen auf mehreren Märkten erweitern können. In Lateinamerika und Subsahara-Afrika kann ein inkonsistentes Neugeborenenscreening die Diagnose verzögern und den regelmäßigen Zugang zur Therapie einschränken. Verfügbare Erkenntnisse identifizieren Unterdiagnose als ein wichtiges Markthemmnis in Regionen, in denen die Screening-Infrastruktur und die Kapazitäten für Spezialversorgung uneinheitlich bleiben.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 4,7 % wachsen. Japan stellt einen wichtigen Zugangsmarkt dar, nachdem Ravicti in die nationale Krankenversicherung aufgenommen und im April 2026 eingeführt wurde. Der gelistete Preis betrug 41.455,4 JPY pro Einheit. China stärkt seine Diagnosekapazität durch regionale Neugeborenenscreening-Programme. Eine Studie aus dem Jahr 2025 in Xinjiang berichtete von einem erweiterten Screening von 107.741 Neugeborenen zwischen 2019 und 2024 mittels Tandem-Massenspektrometrie.
Rest der Welt
Der Rest der Welt bleibt eine Region im Frühstadium innerhalb des Argininosukzinatazidurie-Marktes. Immedica erhielt im März 2026 Zulassungen für Ravicti in den Vereinigten Arabischen Emiraten und im Oman, nach früheren Zulassungen des Golfkooperationsrats in Saudi-Arabien, Kuwait und Katar. Diese schrittweise regulatorische Expansion veranschaulicht, wie regionale Lizenzierungsstrategien den Zugang zu seltenen Erkrankungen auf mehreren Märkten erweitern können. In Lateinamerika und Subsahara-Afrika kann ein inkonsistentes Neugeborenenscreening die Diagnose verzögern und den regelmäßigen Zugang zur Therapie einschränken. Verfügbare Erkenntnisse identifizieren Unterdiagnose als ein wichtiges Markthemmnis in Regionen, in denen die Screening-Infrastruktur und die Kapazitäten für Spezialversorgung uneinheitlich bleiben.
Wettbewerbslandschaft
Der Argininosukzinatazidurie-Markt (ASA) ist durch eine begrenzte Anzahl von Anbietern für seltene Erkrankungen, Stoffwechselversorgung und Generika-Arzneimittel gekennzeichnet. Amgens Ravicti bleibt das führende Marken-Glycerolphenylbutyrat-Produkt, das in den verfügbaren Erkenntnissen referenziert wird. Lupin nannte im Zusammenhang mit seiner erwarteten FDA-Zulassung für ein Generika-Produkt einen Umsatz von 337 Millionen USD mit dem Referenzprodukt für das am Dezember 2025 endende Geschäftsjahr. Endos geplante Generika-Einführung im Oktober 2025 und Lupins erwartete Zulassung im Mai 2026 werden voraussichtlich den Wettbewerb in der US-amerikanischen Glycerolphenylbutyrat-Kategorie intensivieren. Die Substitution durch Generika kann Druck auf die Markenpreisgestaltung ausüben, wo Formulare kostengünstigere Alternativen priorisieren. Der ASA-Markt bleibt auch auf Spezialverschreiber angewiesen, da Behandlungsentscheidungen eng mit der Stoffwechselversorgung verknüpft sind.
Zevra Therapeutics konkurriert im Natriumphenylbutyrat-Segment durch OLPRUVA. Das Unternehmen wird voraussichtlich für das Gesamtjahr 2025 einen OLPRUVA-Umsatz von 0,8 Millionen USD berichten und seine kommerziellen Investitionen im Laufe des Jahres reduzieren. Medunik USA nimmt durch Pheburane teil, während Spezialapotheken eine entscheidende Rolle bei der Abgabe und Versorgungskoordination spielen. OrphanPacific plant, Ravicti im April 2026 in Japan nach der Versicherungslistung einzuführen, während Immedica plant, den Ravicti-Zugang im März 2026 auf die Vereinigten Arabischen Emirate und den Oman auszuweiten. Diese Entwicklungen unterstreichen die Bedeutung geografischer Lizenzierung und Erstattungszugang als Wettbewerbsstrategien im ASA-Markt, insbesondere in Regionen mit sich entwickelnder Spezialversorgungsinfrastruktur.
Die Untersuchungslandschaft bietet eine eigenständige Wettbewerbsdynamik. Korro plant, im Oktober 2026 die erste Kohorte gesunder Freiwilliger in der Phase-1/2-ANCHOR-Studie für KRRO-121 zu dosieren. KRRO-121 zielt auf Hyperammonämie über Harnstoffzyklusstörungs-Genotypen hinaus ab und ist nicht auf ASA beschränkt. Universitätsgeführte Basen-Editierungs- und mRNA-Studien haben präklinischen Machbarkeitsnachweis für die ASL-Korrektur erbracht; diese Programme haben jedoch keine klinische Wirksamkeit bei Patienten mit ASA nachgewiesen. Infolgedessen wird der aktuelle Wettbewerb hauptsächlich durch Marktzugang, Generika-Verfügbarkeit und Formulierungsoptionen angetrieben, während genetische Therapien noch untersucht werden.
Argininosukzinatazidurie-Branchenführer
-
Amgen Inc.
-
Endo, Inc.
-
Immedica Pharma AB
-
Zevra Therapeutics, Inc.
-
Hongkong WinHealth Pharma Group Co. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Argininosukzinatazidurie-Markt Unternehmen in diesem Bericht
- Acer Therapeutics Inc.
- Amgen
- Arcturus Therapeutics Holdings Inc.
- BioNTech
- Endo, Inc.
- Evox Therapeutics Ltd.
- Genevant Sciences Corporation
- Hongkong WinHealth Pharma Group Co. Ltd.
- Immedica Pharma AB
- Lucane Pharma SA
- Medunik USA
- Nestlé S.A.
- Orphan Pacific, Inc.
- Recordati S.p.A.
- Relief Therapeutics Holding SA
- Selecta Biosciences, Inc.
- Swedish Orphan Biovitrum AB (publ)
- Takeda Pharmaceuticals
- Ultragenyx Pharmaceutical Inc.
- Vitaflo International Ltd.
- Zevra Therapeutics, Inc.
Neueste Industrielle Entwicklungen in Argininosukzinatazidurie-Markt
- Oktober 2026: Korro Bio dosierte die erste Kohorte gesunder Freiwilliger in der Phase-1/2-ANCHOR-Studie für KRRO-121, ein GalNAc-konjugiertes RNA-Editierungs-Oligonukleotid, das darauf ausgelegt ist, de-novo-Glutaminsynthetase für die pan-UCD-Hyperammonämie-Kontrolle zu erzeugen. Die UCD-Patientenkohorte mit bis zu 15 Teilnehmern über UCD-Genotypen hinweg soll voraussichtlich in der ersten Hälfte des Jahres 2027 dosiert werden, mit einer Zwischenauswertung in der zweiten Hälfte des Jahres 2027.
- Mai 2026: Lupin Limited erhielt die US-FDA-Zulassung für Glycerolphenylbutyrat-Orallösung 1,1 g/ml, ein generisches Ravicti-Produkt. Das Referenzprodukt erzielte für das am Dezember 2025 endende Geschäftsjahr einen Umsatz von 337 Millionen USD.
- April 2026: OrphanPacific, Inc. führte Ravicti in Japan nach seiner nationalen Krankenversicherungslistung zum Preis von 41.455,4 JPY pro Einheit ein.
Globaler Argininosukzinatazidurie-Marktberichtsumfang
Gemäß dem Berichtsumfang ist Argininosukzinatazidurie eine seltene vererbte Harnstoffzyklusstörung, die durch einen Mangel an Argininosukzinatlyase verursacht wird. Sie führt zu einer Ansammlung von Ammoniak im Blut, was Erbrechen, Lethargie, Entwicklungsprobleme oder schwere Erkrankungen verursachen kann.
Der Argininosukzinatazidurie-Markt ist segmentiert nach Krankheitsbeginn, Diagnoseweg, Behandlungsmodalität, Produkt, Endnutzer, Verabreichungsweg und Geografie. Nach Krankheitsbeginn ist der Markt in Früh-Onset-Argininosukzinatazidurie und Spät-Onset-Argininosukzinatazidurie segmentiert. Nach Diagnoseweg ist der Markt in durch Neugeborenenscreening identifizierte Fälle, symptomdiagnostizierte Fälle und molekular bestätigte Fälle segmentiert. Nach Behandlungsmodalität ist der Markt in diätetische Proteinrestriktion und medizinische Ernährung, Arginin- und Citrullin-Supplementierung, Stickstoffabfänger, akute Hyperammonämie-Rettung und transplantationsgebundene Versorgung segmentiert. Nach Produkt ist der Markt in Glycerolphenylbutyrat-Orallösung, Natriumphenylbutyrat-Tabletten und -Pulver, Natriumbenzoat und Kombinations-Rettungsprodukte sowie krankheitsspezifische medizinische Lebensmittel und Formeln segmentiert. Nach Endnutzer ist der Markt in Stoffwechselerkrankungszentren, Tertiärkrankenhäuser, Spezialapotheken und häusliche Pflege sowie andere Endnutzer segmentiert. Nach Verabreichungsweg ist der Markt in oral, enteral (Sonde) und intravenös segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Früh-Onset-Argininosukzinatazidurie |
| Spät-Onset-Argininosukzinatazidurie |
| Durch Neugeborenenscreening identifizierte Fälle |
| Symptomdiagnostizierte Fälle |
| Molekular bestätigte Fälle |
| Diätetische Proteinrestriktion und medizinische Ernährung |
| Arginin- und Citrullin-Supplementierung |
| Stickstoffabfänger |
| Akute Hyperammonämie-Rettung |
| Transplantationsgebundene Versorgung |
| Glycerolphenylbutyrat-Orallösung |
| Natriumphenylbutyrat-Tabletten und -Pulver |
| Natriumbenzoat und Kombinations-Rettungsprodukte |
| Krankheitsspezifische medizinische Lebensmittel und Formeln |
| Stoffwechselerkrankungszentren |
| Tertiärkrankenhäuser |
| Spezialapotheken und häusliche Pflege |
| Andere Endnutzer |
| Oral |
| Enteral (Sonde) |
| Intravenös |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Rest von Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Rest des asiatisch-pazifischen Raums | |
| Rest der Welt |
| Nach Krankheitsbeginn | Früh-Onset-Argininosukzinatazidurie | |
| Spät-Onset-Argininosukzinatazidurie | ||
| Nach Diagnoseweg | Durch Neugeborenenscreening identifizierte Fälle | |
| Symptomdiagnostizierte Fälle | ||
| Molekular bestätigte Fälle | ||
| Nach Behandlungsmodalität | Diätetische Proteinrestriktion und medizinische Ernährung | |
| Arginin- und Citrullin-Supplementierung | ||
| Stickstoffabfänger | ||
| Akute Hyperammonämie-Rettung | ||
| Transplantationsgebundene Versorgung | ||
| Nach Produkt | Glycerolphenylbutyrat-Orallösung | |
| Natriumphenylbutyrat-Tabletten und -Pulver | ||
| Natriumbenzoat und Kombinations-Rettungsprodukte | ||
| Krankheitsspezifische medizinische Lebensmittel und Formeln | ||
| Nach Endnutzer | Stoffwechselerkrankungszentren | |
| Tertiärkrankenhäuser | ||
| Spezialapotheken und häusliche Pflege | ||
| Andere Endnutzer | ||
| Nach Verabreichungsweg | Oral | |
| Enteral (Sonde) | ||
| Intravenös | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Rest des asiatisch-pazifischen Raums | ||
| Rest der Welt | ||
Im Bericht beantwortete Schlüsselfragen
Was ist Argininosukzinatazidurie?
Argininosukzinatazidurie ist eine vererbte Harnstoffzyklusstörung, die durch eine defiziente Argininosukzinatlyase-Aktivität verursacht wird. Das Management kann diätetische Restriktion, Supplementierung, Stickstoffabfänger und in ausgewählten Fällen eine Lebertransplantation umfassen.
Wie hoch ist die prognostizierte Wachstumsrate für die Behandlung von Argininosukzinatazidurie?
Der Argininosukzinatazidurie-Markt wird voraussichtlich mit einer CAGR von 3,54 % von 2027 bis 2032 wachsen und bis 2032 192,95 Millionen USD erreichen.
Welche Behandlungsmodalität hatte im Jahr 2026 den größten Anteil?
Stickstoffabfänger hielten im Jahr 2026 einen Anteil von 46,76 % am Umsatz nach Behandlungsmodalität. Die transplantationsgebundene Versorgung weist mit einer CAGR von 6,4 % bis 2032 das schnellste prognostizierte Wachstum auf.
Warum ist das Neugeborenenscreening für ASA wichtig?
Das Screening kann Patienten deutlich früher identifizieren als die symptomgeführte Diagnose. Eine chinesische Studie berichtete, dass 57 % der Harnstoffzyklusstörungs-Fälle durch Neugeborenenscreening identifiziert wurden.
Was ändert sich bei der Versorgung mit Glycerolphenylbutyrat?
Endo brachte im Oktober 2025 ein US-amerikanisches Generika-Produkt auf den Markt, und Lupin erhielt im Mai 2026 die FDA-Zulassung für ein weiteres Generika-Produkt.
Welche Region wird bis 2032 voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 4,65 % wachsen, unterstützt durch neuen Erstattungszugang in Japan und die Ausweitung der Neugeborenenscreening-Kapazität in China.