
Tamanho e Participação do Mercado de Caminhões Elétricos na Argentina
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
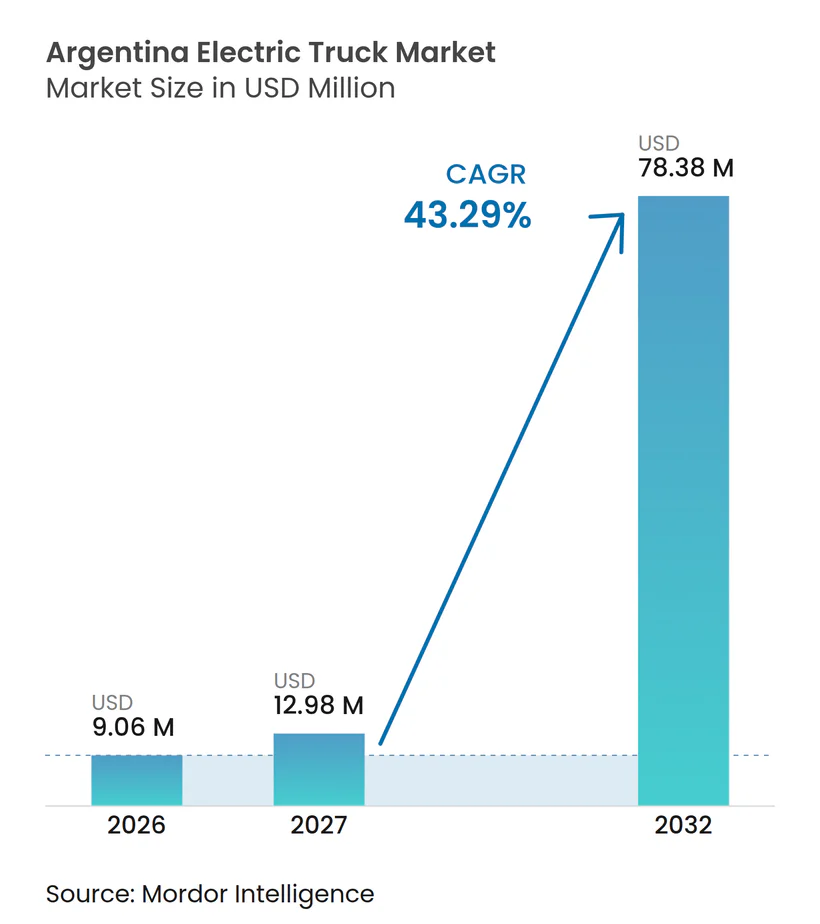
| Tamanho do mercado no ano base (2026) | 9.06 Milhões de dólares |
| Tamanho do Mercado (2027) | 12.98 Milhões de dólares |
| Tamanho do Mercado (2032) | 78.38 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 43.29 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Caminhões Elétricos na Argentina por Mordor Intelligence
O tamanho do mercado de caminhões elétricos na Argentina foi avaliado em 9,06 milhões de USD em 2026 e deve crescer de 12,98 milhões de USD em 2027 para 78,38 milhões de USD até 2032, a um CAGR de 43,29% durante 2027-2032. O alívio de tarifas de importação para veículos de propulsão alternativa ao abrigo do Decreto 49/2025 está limitado a veículos avaliados em até 16.000 USD FOB, de modo que os caminhões elétricos ainda enfrentam custos de importação padrão. A demanda está emergindo na logística urbana, mineração, construção e frete industrial, onde os padrões operacionais variam consideravelmente por extensão de rota e peso do veículo. O mercado de caminhões elétricos na Argentina está se desenvolvendo por meio de projetos-piloto de frotas, atividade de importação e requisitos de conformidade, e não por meio de um único mandato nacional de compra. O arcabouço de políticas reconhece tanto as configurações de caminhões elétricos quanto as híbridas, ao mesmo tempo em que continua a acomodar bitrens movidos a gás, indicando uma transição multienergia no transporte comercial. Esse ambiente permite que os fornecedores atendam primeiro às frotas urbanas enquanto preparam plataformas mais pesadas para operações industriais cativas.
Principais Conclusões do Relatório
- Por tipo de veículo, os caminhões elétricos leves detinham uma participação de 56,19% no mercado de caminhões elétricos na Argentina em 2026, enquanto os caminhões elétricos pesados têm projeção de crescimento a um CAGR de 45,23% até 2032.
- Por propulsão, os veículos elétricos a bateria detinham uma participação de 78,21% no mercado de caminhões elétricos na Argentina em 2026, enquanto os veículos elétricos híbridos plug-in têm projeção de crescimento a um CAGR de 44,10% até 2032.
- Por classe de peso bruto do veículo, as unidades de até 3,5 toneladas detinham uma participação de 56,39% no mercado de caminhões elétricos na Argentina em 2026, enquanto as unidades acima de 12 toneladas têm projeção de crescimento a um CAGR de 45,21% até 2032.
- Por autonomia, os caminhões elétricos de curta autonomia detinham uma participação de 64,17% no mercado de caminhões elétricos na Argentina em 2026, enquanto os caminhões elétricos de longa autonomia têm projeção de crescimento a um CAGR de 45,64% até 2032.
- Por capacidade de bateria, os pacotes abaixo de 100 kWh detinham uma participação de 42,87% no mercado de caminhões elétricos na Argentina em 2026, enquanto os pacotes acima de 300 kWh têm projeção de crescimento a um CAGR de 48,29% até 2032.
- Por aplicação, a distribuição urbana e de última milha detinha uma participação de 47,43% no mercado de caminhões elétricos na Argentina em 2026, enquanto a mineração e o transporte industrial têm projeção de crescimento a um CAGR de 44,42% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eletrificação de Frotas de Mineração e Industriais | +7.4% | Mendoza, San Juan, Jujuy e Santa Cruz | Longo prazo (≥ 4 anos) |
| Crescimento do Comércio Eletrônico e da Entrega Urbana de Última Milha | +6.1% | Buenos Aires, Rosario, Córdoba e Mendoza | Curto prazo (≤ 2 anos) |
| Redução dos Custos de Pacotes de Baterias e Melhoria do Custo Total de Propriedade | +5.8% | Global, com relevância inicial em Buenos Aires, Córdoba e Mendoza | Médio prazo (2–4 anos) |
| Aquisição de Frotas de Zero Emissão e Conformidade com Emissões | +5.2% | Área Metropolitana de Buenos Aires, Rosario e Córdoba | Curto prazo (≤ 2 anos) |
| Compromissos de Descarbonização de Frotas Corporativas | +3.9% | Nacional, com atividade inicial em Buenos Aires, Mendoza e San Juan | Médio prazo (2–4 anos) |
| Projetos-Piloto de Caminhões Rígidos Elétricos a Bateria em Zonas Urbanas de Emissões | +3.6% | Área Metropolitana de Buenos Aires e Córdoba | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Comércio Eletrônico e da Entrega Urbana de Última Milha
A entrega urbana representa a aplicação inicial mais acessível para a implantação de caminhões elétricos, pois os veículos geralmente retornam a um depósito após cada turno operacional. A distribuição urbana e de última milha responde pela maior participação de aplicação no mercado. Na Argentina, Andreani, Edenor e Coca-Cola estão entre os usuários de caminhões elétricos. As rotas diárias curtas se alinham com a autonomia operacional das plataformas atuais de veículos elétricos a bateria de uso comercial leve, sem necessidade de recarga durante o percurso. Isso permite que os gestores de frotas comparem eletricidade, diesel, manutenção, capacidade de carga e disponibilidade do veículo dentro de um ambiente operacional definido. Isso também explica por que o mercado de caminhões elétricos na Argentina se desenvolveu primeiro em torno de Buenos Aires, Córdoba, Rosario e Mendoza, e não ao longo de longos corredores interurbanos.
Redução dos Custos de Pacotes de Baterias e Melhoria do Custo Total de Propriedade
As mudanças no custo das baterias sustentam o caso comercial para caminhões elétricos quando as frotas operam em rotas previsíveis de retorno à base. Os veículos urbanos podem evitar grande parte da incerteza de autonomia que afeta as operações de frete de longa distância. O mercado de caminhões elétricos na Argentina se beneficia mais onde o menor consumo de combustível e a redução da manutenção do trem de força podem ser avaliados ao longo de toda a vida útil operacional do veículo. A Foton lançou o e-Aumark na Argentina em 2023 com baterias LFP da CATL, autonomia urbana de 200 a 250 km e capacidade de carga de aproximadamente 3.575 kg, fornecendo um exemplo de plataforma projetada para esse caso de uso. Os recursos locais de lítio em Salta, Jujuy e Catamarca permanecem relevantes para discussões de fornecimento de longo prazo, embora a Argentina ainda não tenha produção de pacotes de baterias em escala comercial para caminhões. As decisões de frota ainda dependem de condições de financiamento, níveis de utilização e da capacidade de instalar recarga confiável em depósito.
Aquisição de Frotas de Zero Emissão e Conformidade com Emissões
A Resolução 289/2024 da Secretaria de Energia criou o Programa de Mobilidade Sustentável, que financia bicicletas elétricas, motocicletas elétricas e equipamentos de conversão para gás natural, mas não financia a recarga de caminhões pesados [1]. O Decreto 49/2025 estabeleceu uma tarifa de importação extrazona de 0% para veículos híbridos, elétricos e de célula de combustível por cinco anos, dentro de uma cota anual de 50.000 unidades, para veículos com valor FOB de até 16.000 USD. Devido a esse teto de preço, a medida beneficia principalmente automóveis de passeio e os veículos comerciais mais leves, e não os caminhões elétricos. Isso é relevante porque o fornecimento inicial de veículos comerciais provavelmente dependerá de modelos importados. As empresas de frete que atendem a clientes multinacionais também podem enfrentar pressão para documentar e reduzir as emissões logísticas. O mercado de caminhões elétricos na Argentina pode se beneficiar dessa pressão de aquisição mesmo onde as regras domésticas não exigem a substituição imediata da frota. O alinhamento da homologação de veículos com os padrões regionais poderia favorecer ainda mais os fornecedores que preparam documentação e suporte de serviço antes que os volumes de vendas aumentem.
Compromissos de Descarbonização de Frotas Corporativas
As cadeias de suprimentos multinacionais podem transferir expectativas de relatórios de emissões para fornecedores locais de frete e empreiteiros industriais. A Holcim Argentina investiu mais de 300.000 USD em um caminhão elétrico para pedreira e na infraestrutura de recarga relacionada em sua planta de Capdeville, em Mendoza. O projeto foi apresentado como parte da agenda mais ampla de descarbonização da empresa, e não como uma simples compra de substituição[2]. As montadoras tornaram-se elegíveis para o regime de investimento RIGI em agosto de 2024 para projetos envolvendo novas tecnologias de trem de força, abrindo uma possível rota para grandes investimentos em plataformas de trem de força alternativo. Essa rota é separada da medida de tarifa de importação e poderia influenciar onde os fabricantes alocam futuras atividades de montagem. O mercado de caminhões elétricos na Argentina pode, portanto, se deslocar gradualmente de um modelo predominantemente liderado por importações para a produção local, caso os projetos obtenham aprovação e cheguem à execução.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial do Veículo em Comparação com Caminhões a Diesel | -5.0% | Nacional | Médio prazo (2–4 anos) |
| Infraestrutura de Recarga para Veículos Pesados e Capacidade da Rede Elétrica Limitadas | -4.5% | Rotas interurbanas, corredores de mineração e rotas patagônicas | Médio prazo (2–4 anos) |
| Penalidades de Carga Útil e Autonomia Decorrentes de Grandes Pacotes de Baterias | -3.2% | Corredores Buenos Aires–Córdoba e Buenos Aires–Mendoza | Longo prazo (≥ 4 anos) |
| Dados Limitados de Valor Residual e Capacidade de Serviço de Alta Tensão | -2.3% | Nacional, com maior relevância nas províncias rurais e do interior | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial do Veículo em Comparação com Caminhões a Diesel
O alto preço de compra dos caminhões elétricos continua sendo uma barreira significativa para as frotas que dependem de financiamento convencional. As altas taxas anuais de financiamento podem elevar os pagamentos mensais. Os veículos elétricos pesados podem custar substancialmente mais do que unidades a diesel comparáveis. Os operadores devem, portanto, dar maior ênfase às economias de combustível, aos menores custos de manutenção, às altas taxas de utilização e aos períodos de propriedade prolongados. A volatilidade do peso pode criar incerteza adicional quando os veículos são precificados em USD. Como a cota isenta de tarifas ao abrigo do Decreto 49/2025 exclui veículos acima de 16.000 USD FOB, os caminhões elétricos importados não se beneficiam dela.
Infraestrutura de Recarga para Veículos Pesados e Capacidade da Rede Elétrica Limitadas
Os caminhões elétricos pesados requerem equipamentos de recarga de maior potência do que a infraestrutura normalmente utilizada por veículos de passeio e veículos comerciais leves. Existe uma lacuna significativa nas rotas de frete interurbanas e nos corredores de mineração da Patagônia. Essa limitação é particularmente relevante para veículos com grandes pacotes de baterias. Nenhum programa nacional financia atualmente corredores de recarga para caminhões pesados, e uma rede nacional de recarga para caminhões pesados ainda não está em operação. A confiabilidade da rede elétrica, o espaçamento entre estações e o cronograma de investimentos das concessionárias permanecem considerações fundamentais para os operadores que não podem depender da recarga em depósito. No curto prazo, essas restrições estão direcionando a demanda para frotas urbanas e instalações industriais cativas, onde o fornecimento de eletricidade pode ser gerenciado de forma mais direta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
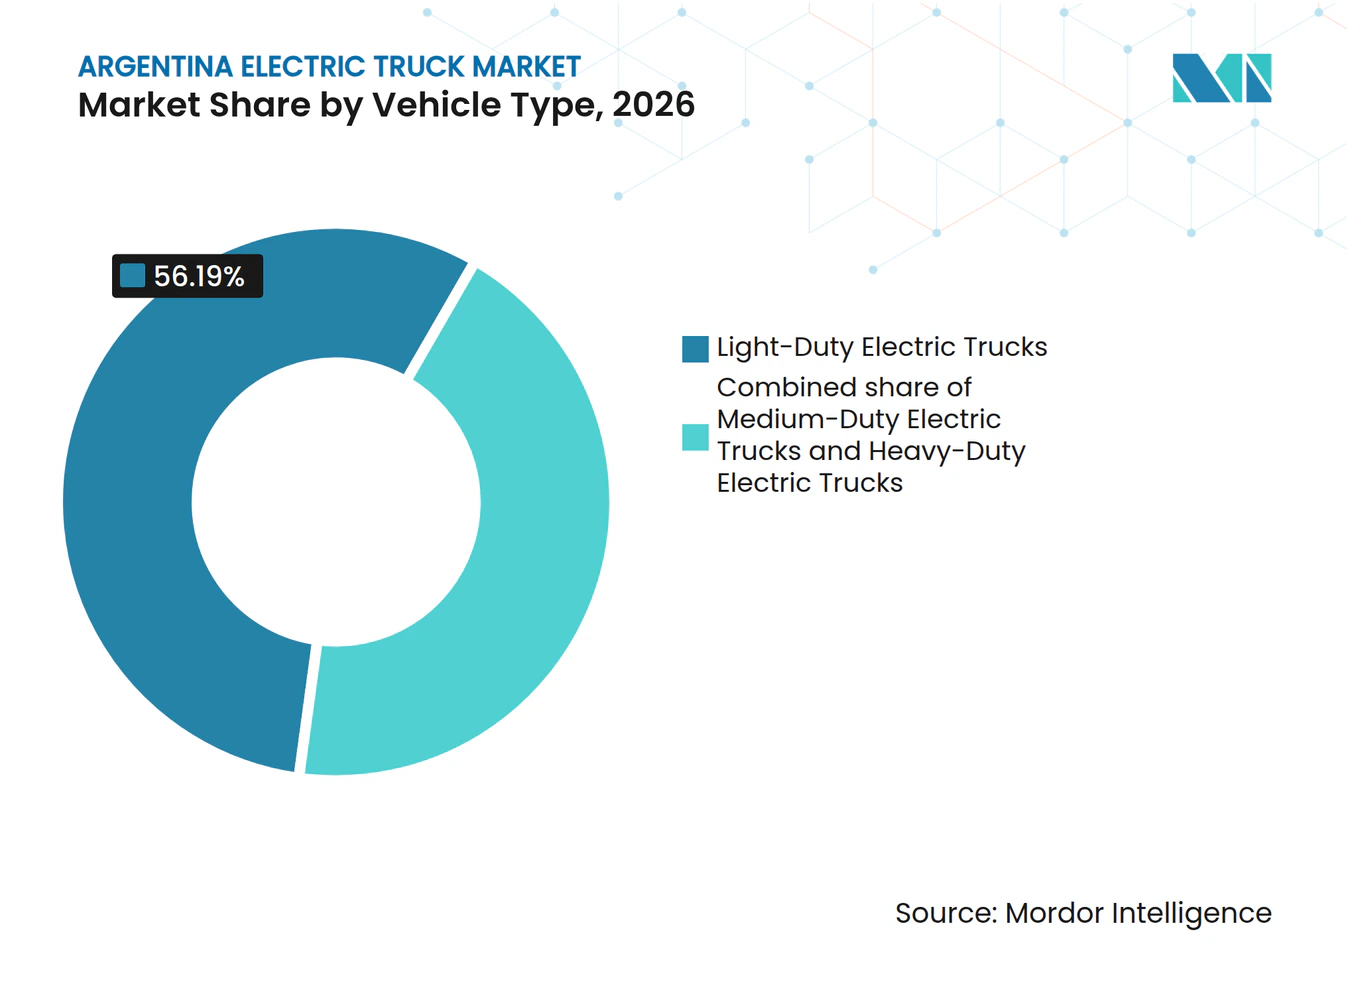
Unidades Leves Lideram enquanto os Pesados AceleramOs caminhões elétricos leves responderam por 56,19% do mercado de caminhões elétricos na Argentina em 2026, tornando-os o maior segmento por tipo de veículo. Sua liderança reflete rotas urbanas curtas, cronogramas diários repetíveis e arranjos de recarga com retorno à base. Essas condições limitam o impacto operacional do peso da bateria e das restrições de autonomia. As plataformas leves são adequadas para entrega de última milha, trabalho municipal e operações de logística urbana. Os caminhões médios atendem à distribuição regional e às cadeias de suprimentos da construção, embora não tenham deslocado os veículos leves como principal ponto de entrada. O mercado de caminhões elétricos na Argentina tem uma base prática de curto prazo nessas plataformas mais leves, pois os ciclos de serviço existentes são mais fáceis de gerenciar.
Os caminhões elétricos pesados têm previsão de crescimento a um CAGR de 45,23% até 2032, a taxa mais rápida entre os tipos de veículos. O progresso nesse segmento está vinculado a projetos-piloto de mineração e outras operações cativas onde os veículos retornam a um local de recarga designado. A linha elétrica da Foton na Argentina ainda se concentra no caminhão leve e-Aumark, enquanto seus caminhões pesados Auman R permanecem movidos a diesel. O Decreto 689/2026 incorporou configurações elétricas e híbridas nas regulamentações atualizadas sobre pesos e dimensões de caminhões, fornecendo um arcabouço administrativo mais claro para configurações de caminhões elétricos pesados. Isso apoia a introdução de modelos adicionais, embora a disponibilidade de recarga e o financiamento de frotas continuem a governar o ritmo de adoção.



Por Propulsão:
VEB Domina enquanto VCEL se Posiciona para uma Mudança de Longo HorizonteOs veículos elétricos a bateria responderam por 78,21% do mercado de caminhões elétricos na Argentina em 2026. Essa posição reflete a maior disponibilidade da tecnologia VEB e a ausência de uma rede desenvolvida de abastecimento de hidrogênio para veículos comerciais pesados. As plataformas VEB são especialmente adequadas para operações urbanas previsíveis e industriais cativas. Os veículos híbridos plug-in oferecem uma opção de transição para rotas que combinam condução urbana e regional. Seu papel está crescendo porque a capacidade da bateria e o acesso à recarga permanecem limitados em rotas mais longas. O mercado de caminhões elétricos na Argentina atualmente depende de modelos VEB porque seus requisitos de fornecimento de energia podem ser atendidos nos depósitos de frotas.
Os veículos elétricos híbridos plug-in têm projeção de crescimento a um CAGR de 44,10% até 2032, a taxa mais rápida entre os tipos de propulsão, enquanto os veículos elétricos a célula de combustível estão se expandindo a partir de uma base muito pequena. O potencial dos VCEL está vinculado a casos de uso de longa distância e mineração, onde a autonomia exclusivamente a bateria pode ser restritiva. O interesse futuro nos VCEL se apoia nos planos de hidrogênio da Argentina, nos recursos de gás de Vaca Muerta e nos recursos eólicos da Patagônia. No entanto, a Argentina ainda não possui uma rede pública de abastecimento de hidrogênio para frotas comerciais. O uso inicial seria, portanto, mais provável em frotas industriais com um fornecimento de combustível definido. Isso coloca os VCELs em uma posição de horizonte mais longo, enquanto os VEBs permanecem a principal opção comercial.
Por Autonomia:
Plataformas de Curta Autonomia Dominam, Viabilidade de Longa Autonomia se ExpandeOs caminhões elétricos de curta autonomia responderam por 64,17% do mercado de caminhões elétricos na Argentina em 2026. Essa categoria é sustentada por operações urbanas onde as rotas diárias geralmente se encaixam em um ciclo de recarga planejado. O Foton e-Aumark oferece de 200 a 250 km de autonomia urbana, o que é adequado para trabalho de entrega com base em depósito. Tais especificações podem suportar o trabalho de entrega sem recarga durante o percurso quando as frotas utilizam um depósito gerenciado. As plataformas de autonomia média atendem a operadores que precisam de mais flexibilidade para distribuição periurbana e regional. Sua adoção depende de se o custo adicional da bateria produz um benefício operacional claro.
Os caminhões elétricos de longa autonomia têm previsão de crescimento a um CAGR de 45,64% até 2032. Esse crescimento depende de maior densidade de energia das baterias e de possível recarga de alta potência ao longo dos corredores nacionais de frete. O Decreto 689/2026 permite configurações atualizadas para veículos elétricos e híbridos dentro das regras de dimensões revisadas. Essas regras reduzem uma forma de atrito regulatório, mas não eliminam as restrições de recarga ou de rede elétrica. Os modelos de longa autonomia precisarão de recarga confiável em corredores e processos claros de homologação. As decisões de compra de frotas continuarão, consequentemente, estreitamente vinculadas ao cronograma do desenvolvimento de infraestrutura.
Por Capacidade de Bateria:
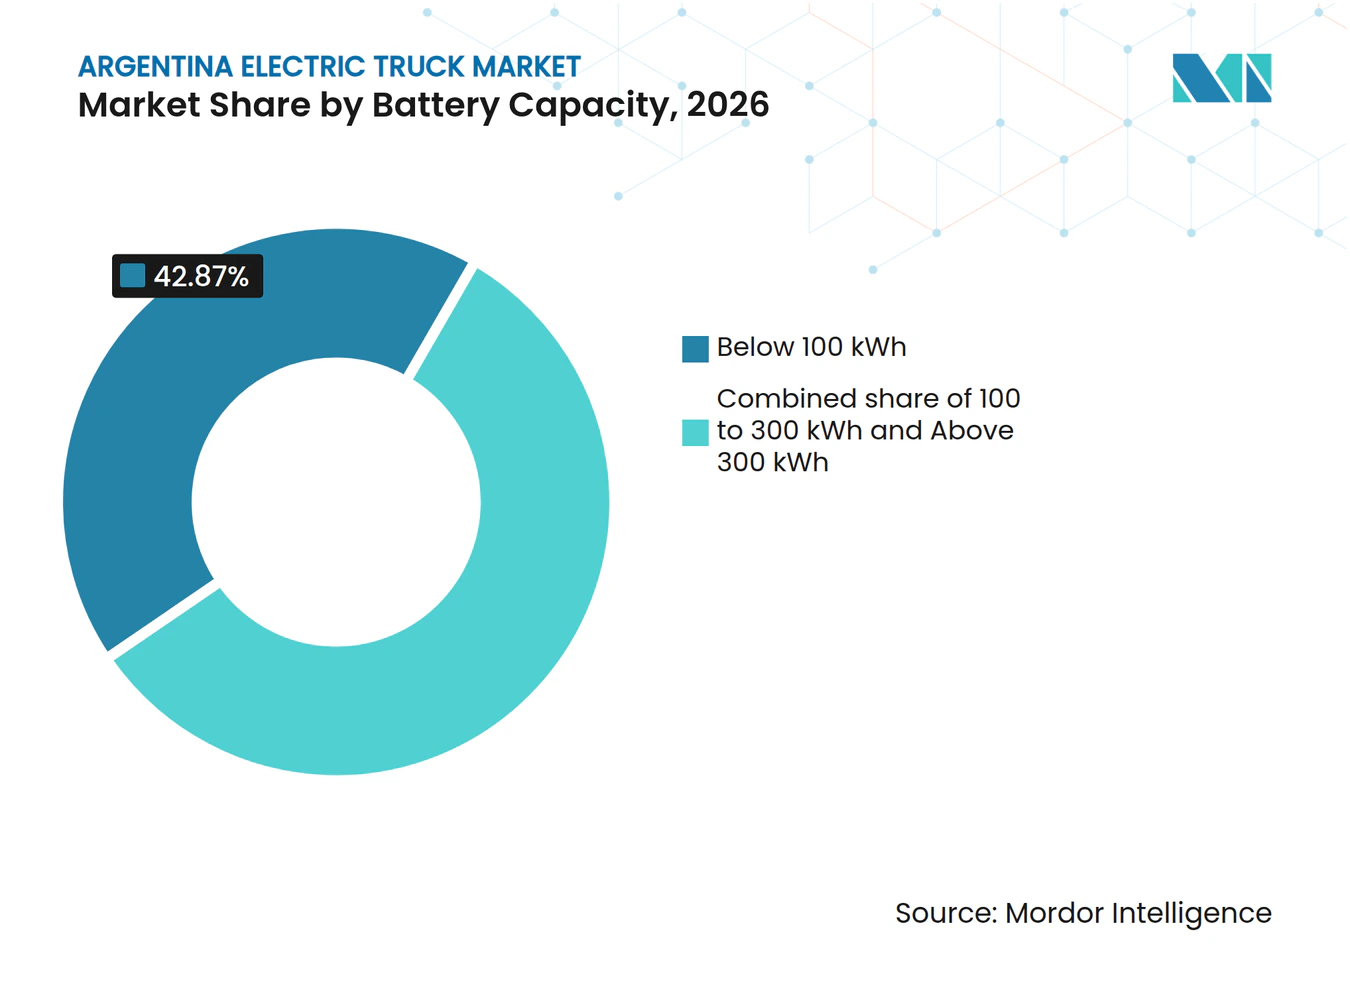
Pacotes Pequenos Lideram, mas o Impulso de Alta Capacidade CresceOs pacotes de baterias abaixo de 100 kWh responderam por 42,87% do mercado de caminhões elétricos na Argentina em 2026. Esse resultado é consistente com os veículos urbanos leves que dominam as implantações iniciais. Pacotes menores reduzem o peso do veículo e podem ser recarregados durante o tempo de inatividade programado no depósito. Pacotes de 100 kWh a 300 kWh atendem a aplicações leves e médias de autonomia estendida. Seu apelo aumenta quando os operadores precisam de flexibilidade adicional de rota, mas não podem justificar os custos de veículos pesados. A estrutura do segmento mostra que a demanda atual está ponderada para condições operacionais urbanas práticas.
Os pacotes acima de 300 kWh têm previsão de crescimento a um CAGR de 48,29% até 2032. Esses sistemas são relevantes para veículos pesados de mineração, transporte industrial e possíveis operações de longa distância. As plataformas pesadas dessa classe normalmente precisam de recarga CC de alta potência para se adequar aos turnos operacionais. Os sistemas de alta capacidade requerem equipamentos que possam fornecer maior potência de forma confiável. Eles também aumentam a importância do gerenciamento de carga útil, do treinamento de serviço e do planejamento da rede elétrica. O mercado de caminhões elétricos na Argentina dependerá dessas capacidades se a demanda por veículos pesados se desenvolver além dos locais de projetos-piloto controlados.

Por Aplicação:
Última Milha Comanda o Volume enquanto a Mineração Lidera o Valor por UnidadeA distribuição urbana e de última milha detinha uma participação de 47,43% no mercado de caminhões elétricos na Argentina em 2026. Essa aplicação líder se beneficia da densidade de rotas metropolitanas e da disponibilidade de plataformas VEB leves e médias. Os veículos podem seguir cronogramas previsíveis e retornar a um local central para recarga. A distribuição regional, os serviços de construção e municipais e o frete de longa distância representam áreas de aplicação menores. Cada uma requer um equilíbrio diferente de autonomia, carga útil, acesso à recarga e custo do veículo. A atividade de última milha deve continuar a fornecer a principal base de volume para o mercado de caminhões elétricos na Argentina.
A mineração e o transporte industrial têm previsão de crescimento a um CAGR de 44,42% até 2032. Essas aplicações têm menos veículos do que a entrega de última milha, mas os caminhões são especializados e têm maior valor por unidade. A implantação da Holcim em Capdeville demonstra que equipamentos elétricos para pedreira podem operar dentro de um ambiente industrial cativo. A empresa espera que o projeto evite mais de 225 toneladas métricas de CO2 anualmente. Essa aplicação favorece fornecedores que podem oferecer suporte a veículos pesados, equipamentos de recarga e serviço confiável no local. Ela também separa a demanda industrial de alto valor da maior oportunidade de volume na entrega urbana.
Análise Geográfica
A Área Metropolitana de Buenos Aires é a principal região de adoção inicial para o mercado de caminhões elétricos na Argentina, devido à sua alta concentração de rotas de frete urbano e operadores logísticos. Sua densidade de rotas e distâncias mais curtas são bem adequadas para operações de veículos elétricos a bateria (VEB) leves e médios. A recarga com base em depósito é mais prática onde as frotas operam a partir de instalações centralizadas. Córdoba e Rosario servem como centros urbanos secundários com características operacionais semelhantes. O corredor Buenos Aires–Córdoba também foi identificado como um eixo inicial de atividade de veículos elétricos comerciais.
Mendoza desempenha um papel estratégico nos testes de caminhões elétricos pesados devido à sua atividade de mineração e industrial. A Holcim implantou um caminhão elétrico para pedreira em sua planta de Capdeville, em Mendoza, fornecendo um caso operacional documentado de uso pesado. O projeto utiliza as condições do local que suportam a frenagem regenerativa e as operações de recarga controlada. A Patagônia, incluindo Santa Cruz, Neuquén e Río Negro, apresenta substancial potencial de frete pesado vinculado à atividade de energia e mineração. No entanto, seus requisitos de recarga e de rede elétrica são mais exigentes do que os das áreas de concentração urbana. O tamanho do mercado de caminhões elétricos nessas regiões dependerá do ritmo de implantação de infraestrutura de recarga adequada.
Jujuy, Salta e Catamarca apresentam uma oportunidade de longo prazo devido aos seus vínculos com a mineração de lítio e atividades industriais relacionadas. Seus requisitos de frete podem gerar demanda por caminhões elétricos de mineração, e sua base de recursos é relevante para considerações futuras de fornecimento de baterias. A eletrificação nessas províncias ainda está em seus estágios iniciais. Santa Fe e Entre Ríos têm um perfil distinto, com rotas de distribuição agrícola e regional que se estendem de 200 a 350 km por dia. Essas distâncias se aproximam dos limites operacionais atuais das plataformas VEB de curta autonomia. As regulamentações de veículos atualizadas ao abrigo do Decreto 689/2026 podem facilitar as aprovações de configuração, embora a transição dessas rotas permaneça dependente de melhorias na autonomia e na infraestrutura de recarga.
Cenário Competitivo
Concentração do Mercado
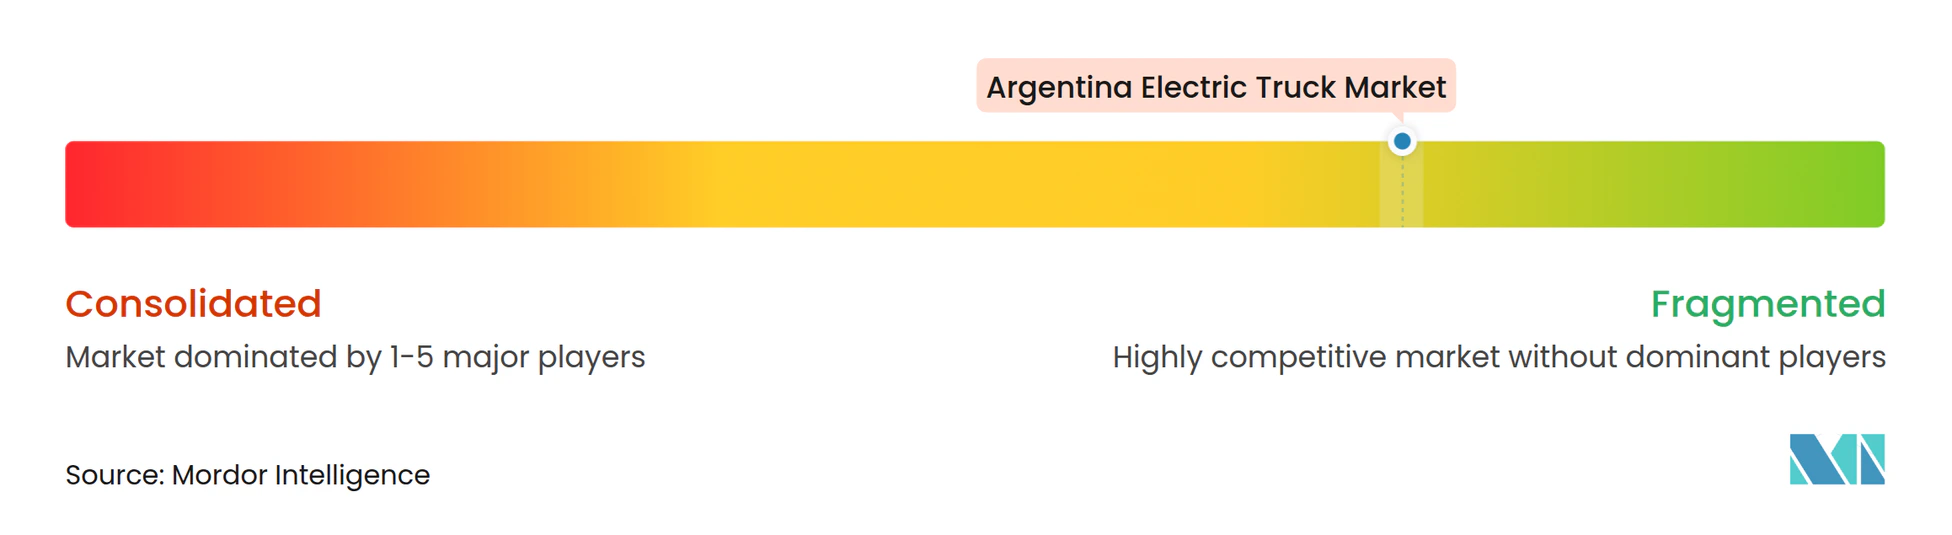
O mercado de caminhões elétricos na Argentina é fragmentado e está em seus estágios iniciais de desenvolvimento. Os fabricantes chineses, incluindo BYD, Foton, Dongfeng e XCMG, estão entre os primeiros entrantes. Os fornecedores europeus incluem Daimler Truck, Volvo Group, Scania, MAN Truck and Bus e Iveco. A concorrência atualmente depende da disponibilidade de produtos, financiamento, cobertura de serviços, homologação e preferências operacionais das frotas.
A Foton promove sua linha elétrica Blueline, incluindo o caminhão leve e-Aumark, em eventos de logística argentinos. O uso contínuo da Holcim de um caminhão elétrico para pedreira em Capdeville fornece ao equipamento XGMT uma referência industrial documentada na Argentina. O Decreto 49/2025 oferece uma tarifa extrazona de 0% apenas para veículos avaliados em até 16.000 USD FOB, portanto os fornecedores de caminhões não podem depender dele para reduzir os custos de desembarque. Os fornecedores com parceiros de recarga e equipes de serviço treinadas podem estar melhor posicionados para converter projetos-piloto em pedidos de frota.
A montagem local representa uma potencial oportunidade competitiva, pois o RIGI oferece um arcabouço para grandes projetos de investimento em fabricação de trens de força alternativos. A Prestige Auto, que agora opera a fábrica de vans da Mercedes-Benz em Virrey del Pino, afirmou que modelos elétricos poderiam ser produzidos localmente no futuro, embora nenhum projeto de van ou caminhão elétrico tenha sido confirmado. Qualquer plano desse tipo deve, portanto, ser tratado como capacidade de produção prospectiva e não confirmada. Os fornecedores estabelecidos podem se apoiar nas relações existentes de certificação e serviço ao preparar lançamentos de produtos elétricos. Os novos entrantes devem demonstrar que podem atender aos requisitos de homologação de veículos, suporte a baterias e manutenção de alta tensão. O mercado de caminhões elétricos na Argentina provavelmente permanecerá diversificado à medida que os compradores de frotas comparam ofertas importadas com possíveis veículos montados localmente.
Líderes do Setor de Caminhões Elétricos na Argentina
-
Daimler Truck Holding AG
-
Volvo Group
-
BYD Company Limited
-
Scania AB
-
Foton Motor Group Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Caminhões Elétricos na Argentina Empresas cobertas neste relatório
- BYD Company Limited
- Daimler Truck Holding AG
- Volvo Group
- Scania AB
- PACCAR Inc.
- Foton Motor Group Co., Ltd.
- FAW Group Co., Ltd.
- Dongfeng Motor Corporation
- Renault Trucks
- Iveco Group N.V.
- Volkswagen Truck and Bus
- MAN Truck and Bus SE
- Ford Motor Company
- XCMG Group
- JAC Motors
- Hino Motors, Ltd.
- Isuzu Motors Limited
- Hyundai Motor Company
Desenvolvimentos industriais recentes em Mercado de Caminhões Elétricos na Argentina
- Outubro de 2026: A Foton lançou a van totalmente elétrica eView Connect na Argentina, expandindo sua linha de veículos comerciais de zero emissão Blueline.
- Setembro de 2026: A Foton exibiu seu caminhão leve elétrico e-Aumark no Management Logístico 2026 em Buenos Aires como parte de sua linha de zero emissão Blueline.
- Julho de 2026: O Decreto 689/2026 atualizou as regras de peso e dimensões de caminhões da Argentina, permitindo que caminhões elétricos e híbridos tenham os mesmos limites de comprimento estendido que as unidades dedicadas a combustíveis alternativos.
- Julho de 2026: A Volkswagen Truck and Bus marcou cinco anos de operações do caminhão elétrico e-Delivery na América Latina, oferecendo versões de 11 e 14 toneladas com até 250 km de autonomia.
Escopo do Relatório do Mercado de Caminhões Elétricos na Argentina
O Relatório do Mercado de Caminhões Elétricos na Argentina é Segmentado por Tipo de Veículo (Caminhões Elétricos Leves, Caminhões Elétricos Médios e Caminhões Elétricos Pesados), Propulsão (Veículo Elétrico a Bateria, Veículo Elétrico Híbrido Plug-In e Veículo Elétrico a Célula de Combustível), Classe de Peso Bruto do Veículo (Até 3,5 Toneladas, Acima de 3,5 a 12 Toneladas e Acima de 12 Toneladas), Autonomia (Curta Autonomia, Autonomia Média e Longa Autonomia), Capacidade da Bateria (Abaixo de 100 kWh, 100 a 300 kWh e Acima de 300 kWh) e Aplicação (Distribuição Urbana e de Última Milha, Distribuição Regional, Frete de Longa Distância, Serviços de Construção e Municipais e Transporte de Mineração e Industrial). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Unidades).
Visão geral da segmentação
| Caminhões Elétricos Leves |
| Caminhões Elétricos Médios |
| Caminhões Elétricos Pesados |
| Veículo Elétrico a Bateria |
| Veículo Elétrico Híbrido Plug-In |
| Veículo Elétrico a Célula de Combustível |
| Até 3,5 Toneladas |
| Acima de 3,5 a 12 Toneladas |
| Acima de 12 Toneladas |
| Curta Autonomia |
| Autonomia Média |
| Longa Autonomia |
| Abaixo de 100 kWh |
| 100 a 300 kWh |
| Acima de 300 kWh |
| Distribuição Urbana e de Última Milha |
| Distribuição Regional |
| Frete de Longa Distância |
| Serviços de Construção e Municipais |
| Transporte de Mineração e Industrial |
| Por Tipo de Veículo | Caminhões Elétricos Leves |
| Caminhões Elétricos Médios | |
| Caminhões Elétricos Pesados | |
| Por Propulsão | Veículo Elétrico a Bateria |
| Veículo Elétrico Híbrido Plug-In | |
| Veículo Elétrico a Célula de Combustível | |
| Por Classe de Peso Bruto do Veículo | Até 3,5 Toneladas |
| Acima de 3,5 a 12 Toneladas | |
| Acima de 12 Toneladas | |
| Por Autonomia | Curta Autonomia |
| Autonomia Média | |
| Longa Autonomia | |
| Por Capacidade de Bateria | Abaixo de 100 kWh |
| 100 a 300 kWh | |
| Acima de 300 kWh | |
| Por Aplicação | Distribuição Urbana e de Última Milha |
| Distribuição Regional | |
| Frete de Longa Distância | |
| Serviços de Construção e Municipais | |
| Transporte de Mineração e Industrial |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para caminhões elétricos na Argentina?
O mercado de caminhões elétricos na Argentina tem previsão de crescimento a um CAGR de 43,29% de 2027 a 2032 e deve atingir 78,38 milhões de USD até 2032.
Qual tipo de veículo lidera atualmente a adoção de caminhões elétricos na Argentina?
Os caminhões elétricos leves lideraram com uma participação de 56,19% em 2026, pois são adequados para a logística urbana e a recarga com retorno à base.
Por que os caminhões elétricos a bateria lideram a adoção comercial?
Os VEBs detinham uma participação de 78,21% em 2026 porque estão mais disponíveis para uso em frotas e podem operar a partir de locais de recarga em depósito.
Quais aplicações estão crescendo mais rapidamente para caminhões elétricos?
A mineração e o transporte industrial têm previsão de crescimento a um CAGR de 44,42% até 2032, sustentados por operações de frotas cativas.