
Marktgröße und Marktanteile des argentinischen Elektro-Lkw-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 9.06 Millionen US-Dollar |
| Marktgröße (2027) | 12.98 Millionen US-Dollar |
| Marktgröße (2032) | 78.38 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 43.29 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des argentinischen Elektro-Lkw-Markts von Mordor Intelligence
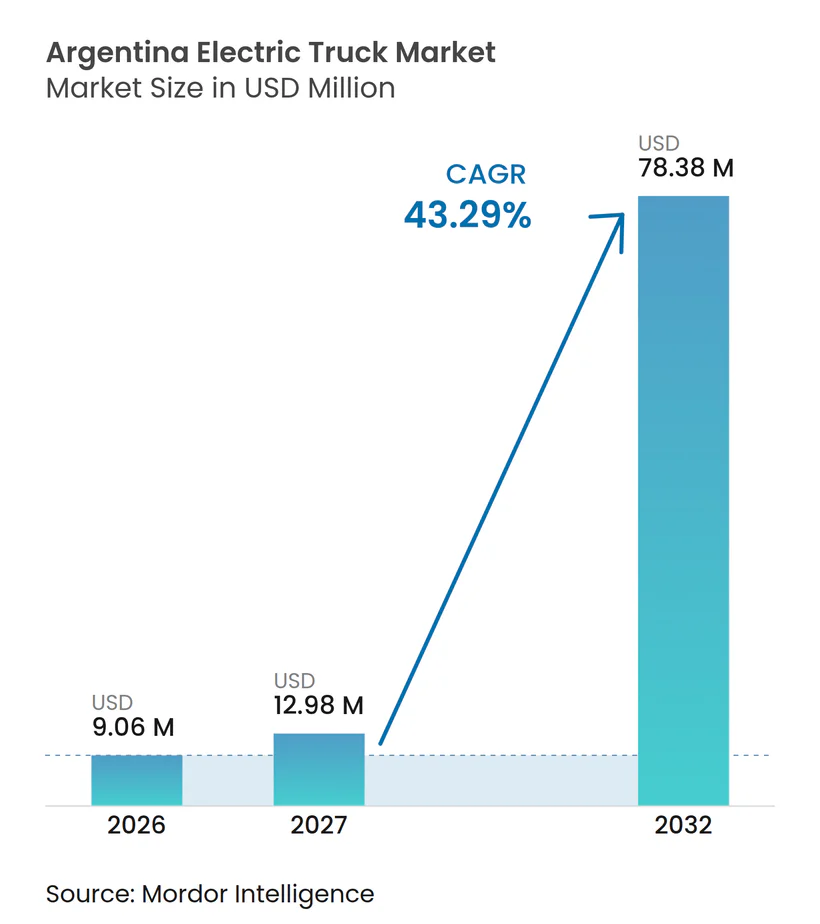
Die Marktgröße des argentinischen Elektro-Lkw-Markts wurde 2026 auf 9,06 Millionen USD geschätzt und soll von 12,98 Millionen USD im Jahr 2027 auf 78,38 Millionen USD bis 2032 wachsen, bei einem CAGR von 43,29 % im Zeitraum 2027–2032. Die Importzollerleichterung für Fahrzeuge mit alternativem Antrieb gemäß Decreto 49/2025 ist auf Fahrzeuge mit einem FOB-Wert von bis zu 16.000 USD begrenzt, sodass Elektro-Lkw weiterhin den Standardimportkosten unterliegen. Die Nachfrage entwickelt sich in der städtischen Logistik, im Bergbau, im Bauwesen und im industriellen Güterverkehr, wo die Betriebsmuster je nach Streckenlänge und Fahrzeuggewicht erheblich variieren. Der argentinische Elektro-Lkw-Markt entwickelt sich durch Flottenversuche, Importaktivitäten und Compliance-Anforderungen und nicht durch ein einziges landesweites Kaufmandat. Der politische Rahmen erkennt sowohl elektrische als auch hybride Lkw-Konfigurationen an und berücksichtigt weiterhin gasbetriebene Bitrenes, was auf einen Multi-Energie-Übergang im gewerblichen Transport hindeutet. Dieses Umfeld ermöglicht es Lieferanten, zunächst städtische Flotten zu bedienen und gleichzeitig schwerere Plattformen für geschlossene Industriebetriebe vorzubereiten.
Wichtigste Erkenntnisse des Berichts
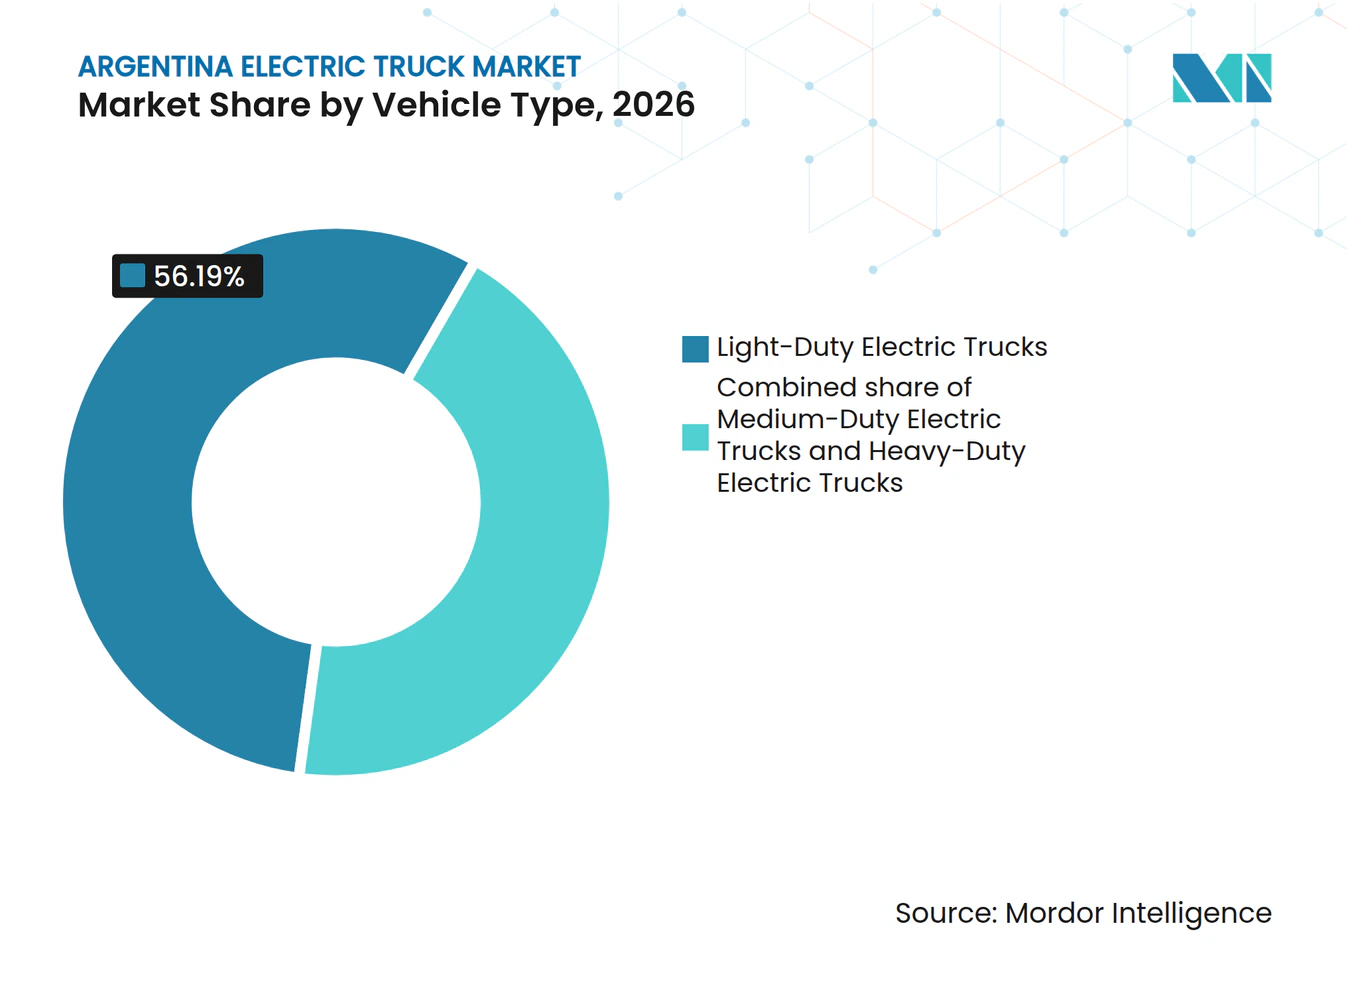
- Nach Fahrzeugtyp hielten leichte Elektro-Lkw im Jahr 2026 einen Anteil von 56,19 % am argentinischen Elektro-Lkw-Markt, während schwere Elektro-Lkw bis 2032 voraussichtlich mit einem CAGR von 45,23 % wachsen werden.
- Nach Antrieb hielten batterieelektrische Fahrzeuge im Jahr 2026 einen Anteil von 78,21 % am argentinischen Elektro-Lkw-Markt, während Plug-in-Hybridfahrzeuge bis 2032 voraussichtlich mit einem CAGR von 44,10 % wachsen werden.
- Nach Gesamtfahrzeuggewichtsklasse hielten Fahrzeuge bis 3,5 Tonnen im Jahr 2026 einen Anteil von 56,39 % am argentinischen Elektro-Lkw-Markt, während Fahrzeuge über 12 Tonnen bis 2032 voraussichtlich mit einem CAGR von 45,21 % wachsen werden.
- Nach Reichweite hielten Kurzstrecken-Elektro-Lkw im Jahr 2026 einen Anteil von 64,17 % am argentinischen Elektro-Lkw-Markt, während Langstrecken-Elektro-Lkw bis 2032 voraussichtlich mit einem CAGR von 45,64 % wachsen werden.
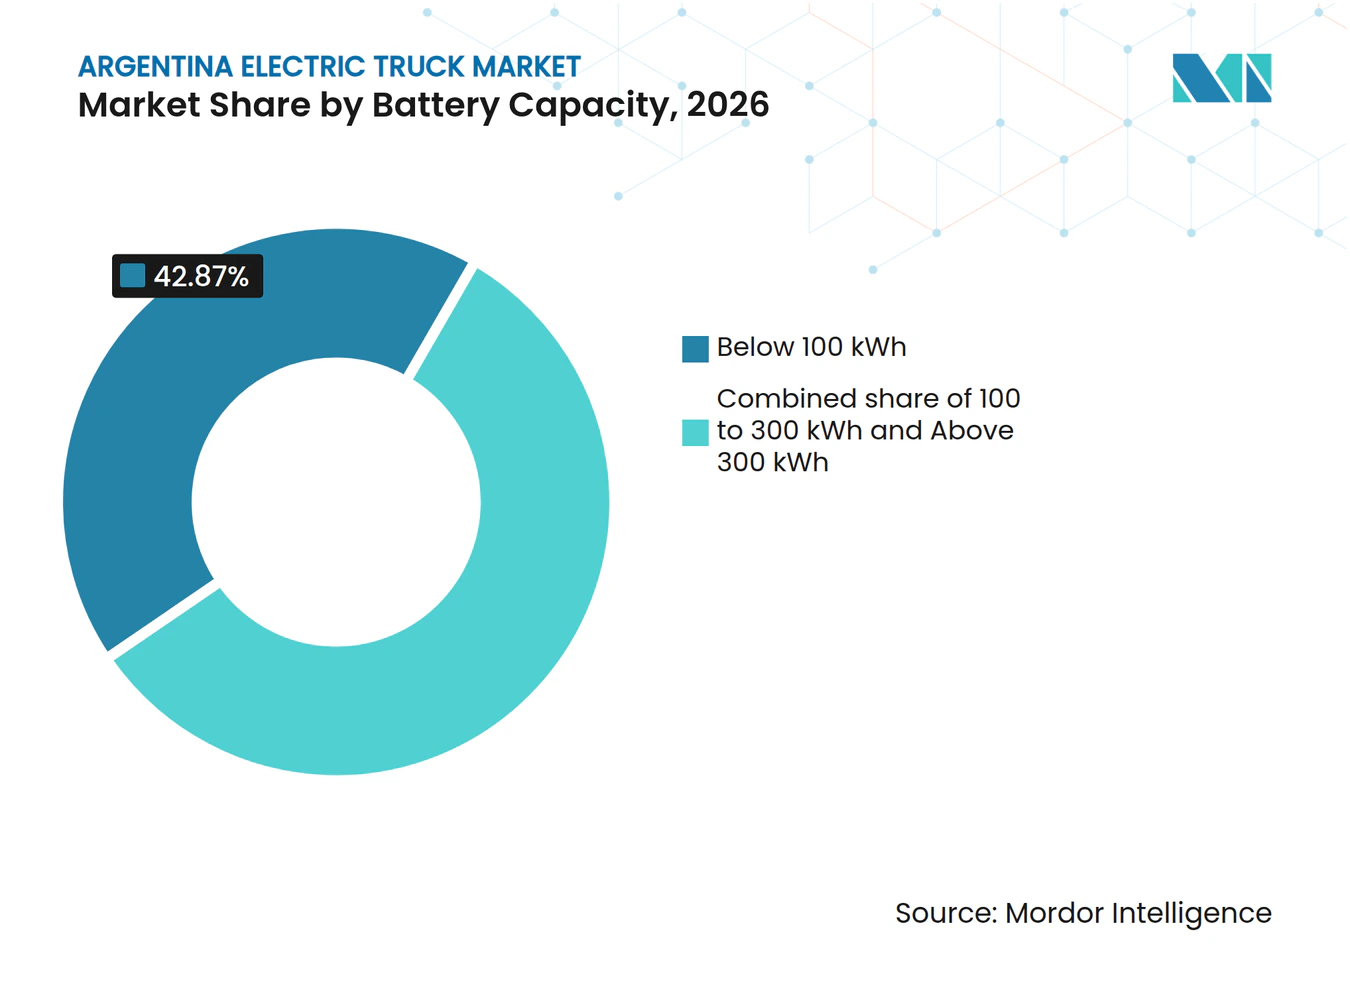
- Nach Batteriekapazität hielten Akkupacks unter 100 kWh im Jahr 2026 einen Anteil von 42,87 % am argentinischen Elektro-Lkw-Markt, während Akkupacks über 300 kWh bis 2032 voraussichtlich mit einem CAGR von 48,29 % wachsen werden.
- Nach Anwendung hielten städtische Verteilung und Letzte-Meile-Verteilung im Jahr 2026 einen Anteil von 47,43 % am argentinischen Elektro-Lkw-Markt, während Bergbau und Industrietransport bis 2032 voraussichtlich mit einem CAGR von 44,42 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung von Bergbau- und Industrieflotten | +7.4% | Mendoza, San Juan, Jujuy und Santa Cruz | Langfristig (≥ 4 Jahre) |
| Wachstum des E-Commerce und der städtischen Letzte-Meile-Lieferung | +6.1% | Buenos Aires, Rosario, Córdoba und Mendoza | Kurzfristig (≤ 2 Jahre) |
| Sinkende Batteriepackkosten und verbesserter Gesamtbetriebsaufwand | +5.8% | Global, mit früher Relevanz in Buenos Aires, Córdoba und Mendoza | Mittelfristig (2–4 Jahre) |
| Beschaffung emissionsfreier Flotten und Emissionskonformität | +5.2% | Metropolregion Buenos Aires, Rosario und Córdoba | Kurzfristig (≤ 2 Jahre) |
| Dekarbonisierungsverpflichtungen von Unternehmensflotten | +3.9% | National, mit früher Aktivität in Buenos Aires, Mendoza und San Juan | Mittelfristig (2–4 Jahre) |
| Pilotprojekte mit batterieelektrischen Starr-Lkw in städtischen Emissionszonen | +3.6% | Metropolregion Buenos Aires und Córdoba | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des E-Commerce und der städtischen Letzte-Meile-Lieferung
Die städtische Lieferung stellt die zugänglichste erste Anwendung für den Einsatz von Elektro-Lkw dar, da Fahrzeuge nach jeder Betriebsschicht typischerweise zu einem Depot zurückkehren. Die städtische Verteilung und die Letzte-Meile-Verteilung machen den größten Anwendungsanteil im Markt aus. In Argentinien gehören Andreani, Edenor und Coca-Cola zu den Nutzern von Elektro-Lkw. Kurze Tagesrouten entsprechen der Betriebsreichweite aktueller leichter batterieelektrischer Fahrzeugplattformen, ohne dass eine Zwischenladung erforderlich ist. Dies ermöglicht es Flottenmanagern, Strom, Diesel, Wartung, Nutzlast und Fahrzeugverfügbarkeit in einem definierten Betriebsumfeld zu vergleichen. Es erklärt auch, warum sich der argentinische Elektro-Lkw-Markt zunächst rund um Buenos Aires, Córdoba, Rosario und Mendoza entwickelt hat und nicht entlang langer Überlandkorridore.
Sinkende Batteriepackkosten und verbesserter Gesamtbetriebsaufwand
Veränderungen bei den Batteriekosten stärken die wirtschaftliche Grundlage für Elektro-Lkw, wenn Flotten vorhersehbare Rückkehr-zur-Basis-Routen betreiben. Städtische Fahrzeuge können einen Großteil der Reichweitenunsicherheit vermeiden, die den Langstreckengüterverkehr beeinträchtigt. Der argentinische Elektro-Lkw-Markt profitiert am meisten dort, wo geringerer Kraftstoffverbrauch und reduzierter Antriebsstrangwartungsaufwand über die gesamte Betriebslebensdauer eines Fahrzeugs bewertet werden können. Foton brachte den e-Aumark 2023 in Argentinien mit CATL-LFP-Batterien, 200 bis 250 km städtischer Reichweite und einer Nutzlastkapazität von etwa 3.575 kg auf den Markt und lieferte damit ein Beispiel für eine Plattform, die für diesen Anwendungsfall konzipiert wurde. Lokale Lithiumressourcen in Salta, Jujuy und Catamarca bleiben für längerfristige Versorgungsdiskussionen relevant, obwohl Argentinien noch keine kommerzielle Batteriepackproduktion für Lkw im großen Maßstab hat. Flottenentscheidungen hängen weiterhin von Finanzierungskonditionen, Auslastungsgraden und der Möglichkeit ab, eine zuverlässige Depotladung zu installieren.
Beschaffung emissionsfreier Flotten und Emissionskonformität
Die Resolución 289/2024 des Energiesekretariats schuf das Programa de Movilidad Sustentable, das Elektrofahrräder, Elektromotorräder und Erdgasumrüstungsgeräte finanziert, jedoch keine Schwerlastlkw-Ladeinfrastruktur fördert [1]. Das Decreto 49/2025 legte für fünf Jahre einen Extrazonenzollsatz von 0 % für Hybrid-, Elektro- und Brennstoffzellenfahrzeuge fest, innerhalb einer jährlichen Quote von 50.000 Einheiten, für Fahrzeuge mit einem FOB-Wert von bis zu 16.000 USD. Aufgrund dieser Preisobergrenze kommt die Maßnahme hauptsächlich Personenkraftwagen und den leichtesten Nutzfahrzeugen zugute und nicht Elektro-Lkw. Dies ist von Bedeutung, da die frühe Versorgung mit Nutzfahrzeugen wahrscheinlich von importierten Modellen abhängen wird. Güterunternehmen, die multinationale Kunden bedienen, können auch unter Druck stehen, Logistiksemissionen zu dokumentieren und zu reduzieren. Der argentinische Elektro-Lkw-Markt kann von diesem Beschaffungsdruck profitieren, auch wenn inländische Vorschriften keinen sofortigen Flottenersatz verlangen. Die Angleichung der Fahrzeughomologation an regionale Standards könnte Lieferanten, die Dokumentation und Serviceunterstützung vor dem Anstieg der Verkaufsvolumina vorbereiten, weiter begünstigen.
Dekarbonisierungsverpflichtungen von Unternehmensflotten
Multinationale Lieferketten können Emissionsberichterstattungserwartungen auf lokale Güterdienstleister und Industrieauftragnehmer übertragen. Holcim Argentina investierte mehr als 300.000 USD in einen elektrischen Steinbruch-Lkw und die zugehörige Ladeinfrastruktur in seinem Werk Capdeville in Mendoza. Das Projekt wurde als Teil der umfassenderen Dekarbonisierungsagenda des Unternehmens präsentiert und nicht als einfacher Ersatzkauf[2]. Automobilhersteller wurden im August 2024 für das RIGI-Investitionsregime für Projekte mit neuen Antriebsstrangtechnologien zugelassen, was einen möglichen Weg für große Investitionen in Alternativantriebsplattformen eröffnet. Dieser Weg ist von der Importzollmaßnahme getrennt und könnte beeinflussen, wo Hersteller künftige Montageaktivitäten ansiedeln. Der argentinische Elektro-Lkw-Markt könnte sich daher schrittweise von einem primär importgeführten Modell hin zur lokalen Produktion verlagern, wenn Projekte genehmigt werden und zur Ausführung gelangen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten im Vergleich zu Diesel-Lkw | -5.0% | National | Mittelfristig (2–4 Jahre) |
| Begrenzte Ladeinfrastruktur für Schwerlastfahrzeuge und Netzkapazität | -4.5% | Überlandrouten, Bergbaukorridore und patagonische Routen | Mittelfristig (2–4 Jahre) |
| Nutzlast- und Reichweiteneinbußen durch große Akkupacks | -3.2% | Korridor Buenos Aires–Córdoba und Buenos Aires–Mendoza | Langfristig (≥ 4 Jahre) |
| Begrenzte Restwertdaten und Hochvolt-Servicekompetenz | -2.3% | National, mit größerer Relevanz in ländlichen und Binnenprovinzen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten im Vergleich zu Diesel-Lkw
Der hohe Kaufpreis von Elektro-Lkw bleibt eine erhebliche Hürde für Flotten, die auf konventionelle Finanzierung angewiesen sind. Hohe jährliche Finanzierungsraten können die monatlichen Zahlungen erhöhen. Schwere Elektrofahrzeuge können erheblich mehr kosten als vergleichbare Dieselfahrzeuge. Betreiber müssen daher stärker auf Kraftstoffeinsparungen, niedrigere Wartungskosten, hohe Auslastungsraten und verlängerte Besitzdauern setzen. Die Peso-Volatilität kann zusätzliche Unsicherheit schaffen, wenn Fahrzeuge in USD bepreist werden. Da die zollfreie Quote gemäß Decreto 49/2025 Fahrzeuge über 16.000 USD FOB ausschließt, profitieren importierte Elektro-Lkw nicht davon.
Begrenzte Ladeinfrastruktur für Schwerlastfahrzeuge und Netzkapazität
Schwere Elektro-Lkw benötigen leistungsstärkere Ladeausrüstung als die Infrastruktur, die typischerweise von Personenkraftwagen und leichten Nutzfahrzeugen genutzt wird. Auf Überlandgüterrouten und in patagonischen Bergbaukorridoren besteht eine erhebliche Lücke. Diese Einschränkung ist besonders relevant für Fahrzeuge mit großen Akkupacks. Derzeit finanziert kein nationales Programm Ladekorridore für Schwerlastlkw, und ein nationales Schwerlastlkw-Ladenetz ist noch nicht in Betrieb. Netzzuverlässigkeit, Stationsabstände und der Zeitplan für Investitionen der Versorgungsunternehmen bleiben wichtige Überlegungen für Betreiber, die nicht auf Depotladung zurückgreifen können. Kurzfristig lenken diese Einschränkungen die Nachfrage auf städtische Flotten und geschlossene Industriestandorte, wo die Stromversorgung direkter gesteuert werden kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Leicht-Lkw führen, während Schwer-Lkw beschleunigenLeichte Elektro-Lkw machten 2026 56,19 % des argentinischen Elektro-Lkw-Markts aus und sind damit das größte Fahrzeugtypensegment. Ihre Führungsposition spiegelt kurze städtische Routen, wiederholbare Tagespläne und Rückkehr-zur-Basis-Ladearrangements wider. Diese Bedingungen begrenzen die betrieblichen Auswirkungen von Batteriegewicht und Reichweitenbeschränkungen. Leichte Plattformen eignen sich für Letzte-Meile-Lieferung, kommunale Arbeiten und städtische Logistikbetriebe. Mittelklasse-Lkw bedienen die regionale Verteilung und Baulieferketten, obwohl sie leichte Fahrzeuge nicht als wichtigsten Einstiegspunkt verdrängt haben. Der argentinische Elektro-Lkw-Markt hat eine praktische kurzfristige Basis in diesen leichteren Plattformen, da bestehende Betriebszyklen einfacher zu handhaben sind.
Schwere Elektro-Lkw werden bis 2032 voraussichtlich mit einem CAGR von 45,23 % wachsen, der schnellsten Rate unter den Fahrzeugtypen. Der Fortschritt in diesem Segment ist an Bergbaupilotprojekte und andere geschlossene Betriebe gebunden, bei denen Fahrzeuge zu einem bestimmten Ladestandort zurückkehren. Fotons elektrisches Sortiment in Argentinien konzentriert sich weiterhin auf den leichten e-Aumark-Lkw, während seine schweren Auman-R-Lkw dieselbetrieben bleiben. Das Decreto 689/2026 integrierte elektrische und hybride Konfigurationen in aktualisierte Vorschriften zu Lkw-Gewichten und -Abmessungen und schuf damit einen klareren administrativen Rahmen für schwere elektrische Lkw-Konfigurationen. Dies unterstützt die Einführung weiterer Modelle, obwohl die Verfügbarkeit von Ladeinfrastruktur und Flottenfinanzierung weiterhin das Adoptionsniveau bestimmen werden.


Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Antrieb:
Batterieelektrische Fahrzeuge dominieren, während Brennstoffzellenfahrzeuge sich für einen langfristigen Wandel positionierenBatterieelektrische Fahrzeuge machten 2026 78,21 % des argentinischen Elektro-Lkw-Markts aus. Diese Position spiegelt die größere Verfügbarkeit von batterieelektrischer Technologie und das Fehlen eines entwickelten Wasserstofftankstellennetzes für schwere gewerbliche Fahrzeuge wider. Batterieelektrische Plattformen eignen sich besonders für vorhersehbare städtische und geschlossene Industriebetriebe. Plug-in-Hybridfahrzeuge bieten eine Übergangsoption für Routen, die städtisches und regionales Fahren kombinieren. Ihre Rolle wächst, da Batteriekapazität und Ladezugang auf längeren Routen begrenzt bleiben. Der argentinische Elektro-Lkw-Markt stützt sich derzeit auf batterieelektrische Modelle, da deren Energieversorgungsanforderungen in Flottendepots gehandhabt werden können.
Plug-in-Hybridfahrzeuge werden bis 2032 voraussichtlich mit einem CAGR von 44,10 % wachsen, der schnellsten Rate unter den Antriebstypen, während Brennstoffzellenfahrzeuge von einer sehr kleinen Basis aus expandieren. Das Potenzial von Brennstoffzellenfahrzeugen ist mit Langstrecken- und Bergbauanwendungen verknüpft, bei denen die rein batteriebasierte Reichweite einschränkend sein kann. Das künftige Interesse an Brennstoffzellenfahrzeugen stützt sich auf Argentiniens Wasserstoffpläne, die Gasvorkommen von Vaca Muerta und die patagonischen Windressourcen. Argentinien verfügt jedoch noch nicht über ein öffentliches Wasserstofftankstellennetz für gewerbliche Flotten. Ein früher Einsatz wäre daher eher in Industrieflotten mit einer definierten Kraftstoffversorgung wahrscheinlich. Dies versetzt Brennstoffzellenfahrzeuge in eine längerfristige Position, während batterieelektrische Fahrzeuge die wichtigste kommerzielle Option bleiben.
Nach Reichweite:
Kurzstreckenplattformen dominieren, Langstreckenviabilität nimmt zuKurzstrecken-Elektro-Lkw machten 2026 64,17 % des argentinischen Elektro-Lkw-Markts aus. Diese Kategorie wird durch städtische Betriebe unterstützt, bei denen Tagesrouten in der Regel in einen geplanten Ladezyklus passen. Der Foton e-Aumark bietet 200 bis 250 km städtische Reichweite, was für depotbasierte Lieferarbeit geeignet ist. Solche Spezifikationen können Lieferarbeit ohne Zwischenladung unterstützen, wenn Flotten ein verwaltetes Depot nutzen. Mittelstreckenplattformen sprechen Betreiber an, die mehr Flexibilität für die städtische Randzone und die regionale Verteilung benötigen. Ihre Akzeptanz hängt davon ab, ob die zusätzlichen Batteriekosten einen klaren betrieblichen Nutzen bringen.
Langstrecken-Elektro-Lkw werden bis 2032 voraussichtlich mit einem CAGR von 45,64 % wachsen. Dieses Wachstum hängt von verbesserter Batterieenergiedichte und möglicher Hochleistungsladung entlang nationaler Güterkorridore ab. Das Decreto 689/2026 erlaubt aktualisierte Konfigurationen für Elektro- und Hybridfahrzeuge innerhalb überarbeiteter Abmessungsregeln. Diese Regeln reduzieren eine Form regulatorischer Reibung, beseitigen jedoch keine Lade- oder Netzeinschränkungen. Langstreckenmodelle werden eine zuverlässige Korridorladung und klare Homologationsprozesse benötigen. Flottenentscheidungen werden daher weiterhin eng mit dem Zeitplan der Infrastrukturentwicklung verknüpft sein.
Nach Batteriekapazität:
Kleine Akkupacks führen, aber Hochkapazitätsmomentum baut sich aufAkkupacks unter 100 kWh machten 2026 42,87 % des argentinischen Elektro-Lkw-Markts aus. Dieses Ergebnis ist konsistent mit den leichten städtischen Fahrzeugen, die frühe Einsätze dominieren. Kleinere Akkupacks reduzieren das Fahrzeuggewicht und können während geplanter Depotausfallzeiten aufgeladen werden. Akkupacks von 100 kWh bis 300 kWh bedienen Anwendungen mit erweiterter Reichweite für leichte und mittlere Fahrzeuge. Ihre Attraktivität steigt, wenn Betreiber zusätzliche Routenflexibilität benötigen, aber die Kosten für Schwerlastfahrzeuge nicht rechtfertigen können. Die Segmentstruktur zeigt, dass die aktuelle Nachfrage auf praktische städtische Betriebsbedingungen ausgerichtet ist.
Akkupacks über 300 kWh werden bis 2032 voraussichtlich mit einem CAGR von 48,29 % wachsen. Diese Systeme sind relevant für schwere Bergbaufahrzeuge, Industrietransport und mögliche Langstreckenbetriebe. Schwere Plattformen dieser Klasse benötigen typischerweise Hochleistungs-Gleichstromladung, um in Betriebsschichten zu passen. Hochkapazitätssysteme erfordern Ausrüstung, die zuverlässig höhere Leistung liefern kann. Sie erhöhen auch die Bedeutung von Nutzlastmanagement, Servicetraining und Netzplanung. Der argentinische Elektro-Lkw-Markt wird auf diese Fähigkeiten angewiesen sein, wenn sich die Schwerlastnachfrage über kontrollierte Pilotstandorte hinaus entwickeln soll.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Anwendung:
Letzte-Meile-Lieferung dominiert das Volumen, Bergbau führt beim Wert pro EinheitStädtische Verteilung und Letzte-Meile-Verteilung hielten 2026 einen Anteil von 47,43 % am argentinischen Elektro-Lkw-Markt. Diese führende Anwendung profitiert von der Routendichte in Ballungsräumen und der Verfügbarkeit leichter und mittlerer batterieelektrischer Fahrzeugplattformen. Fahrzeuge können vorhersehbaren Zeitplänen folgen und zur Ladung zu einem zentralen Standort zurückkehren. Regionale Verteilung, Bau- und Kommunaldienste sowie Langstreckengüterverkehr stellen kleinere Anwendungsbereiche dar. Jeder erfordert eine andere Balance aus Reichweite, Nutzlast, Ladezugang und Fahrzeugkosten. Die Letzte-Meile-Aktivität sollte weiterhin die wichtigste Volumenbasis für den argentinischen Elektro-Lkw-Markt bilden.
Bergbau und Industrietransport werden bis 2032 voraussichtlich mit einem CAGR von 44,42 % wachsen. Diese Anwendungen haben weniger Fahrzeuge als die Letzte-Meile-Lieferung, aber die Lkw sind spezialisiert und haben einen höheren Wert pro Einheit. Holcims Einsatz in Capdeville zeigt, dass elektrische Steinbruchausrüstung in einem geschlossenen Industrieumfeld betrieben werden kann. Das Unternehmen erwartet, dass das Projekt jährlich mehr als 225 Tonnen CO2 vermeidet. Diese Anwendung begünstigt Lieferanten, die Schwerlastfahrzeugunterstützung, Ladeausrüstung und zuverlässigen Standortservice bereitstellen können. Sie trennt auch die hochwertige Industrienachfrage von der größeren Volumenchance in der städtischen Lieferung.
Geografische Analyse
Die Metropolregion Buenos Aires ist die primäre Region für die frühe Akzeptanz im argentinischen Elektro-Lkw-Markt aufgrund ihrer hohen Konzentration an städtischen Güterrouten und Logistikbetreibern. Ihre Routendichte und kürzeren Distanzen eignen sich gut für leichte und mittlere batterieelektrische Fahrzeugbetriebe. Depotbasiertes Laden ist praktischer, wo Flotten von zentralisierten Einrichtungen aus operieren. Córdoba und Rosario dienen als sekundäre städtische Zentren mit ähnlichen betrieblichen Merkmalen. Der Korridor Buenos Aires–Córdoba wurde ebenfalls als frühe Achse der gewerblichen Elektrofahrzeugaktivität identifiziert.
Mendoza spielt eine strategische Rolle beim Testen schwerer Elektro-Lkw aufgrund seiner Bergbau- und Industrieaktivitäten. Holcim setzte einen elektrischen Steinbruch-Lkw in seinem Werk Capdeville in Mendoza ein und lieferte damit einen dokumentierten Schwerlastbetriebsfall. Das Projekt nutzt Standortbedingungen, die regeneratives Bremsen und kontrollierte Ladevorgänge unterstützen. Patagonien, einschließlich Santa Cruz, Neuquén und Río Negro, bietet erhebliches Schwerlastpotenzial im Zusammenhang mit Energie- und Bergbauaktivitäten. Seine Lade- und Netzanforderungen sind jedoch anspruchsvoller als in städtisch konzentrierten Gebieten. Die Marktgröße für Elektro-Lkw in diesen Regionen wird vom Tempo des Aufbaus geeigneter Ladeinfrastruktur abhängen.
Jujuy, Salta und Catamarca bieten eine längerfristige Chance aufgrund ihrer Verbindungen zum Lithiumbergbau und verwandten Industrieaktivitäten. Ihre Frachtanforderungen können Nachfrage nach elektrischen Bergbau-Lkw erzeugen, und ihre Ressourcenbasis ist für künftige Batterieversorgungsüberlegungen relevant. Die Elektrifizierung in diesen Provinzen befindet sich noch in einem frühen Stadium. Santa Fe und Entre Ríos haben ein eigenständiges Profil mit landwirtschaftlichen und regionalen Verteilungsrouten von 200 bis 350 km pro Tag. Diese Distanzen nähern sich den aktuellen Betriebsgrenzen von Kurzstrecken-batterieelektrischen Fahrzeugplattformen. Aktualisierte Fahrzeugvorschriften gemäß Decreto 689/2026 könnten Konfigurationsgenehmigungen erleichtern, obwohl der Übergang dieser Routen weiterhin von Verbesserungen bei Reichweite und Ladeinfrastruktur abhängt.
Wettbewerbslandschaft
Marktkonzentration
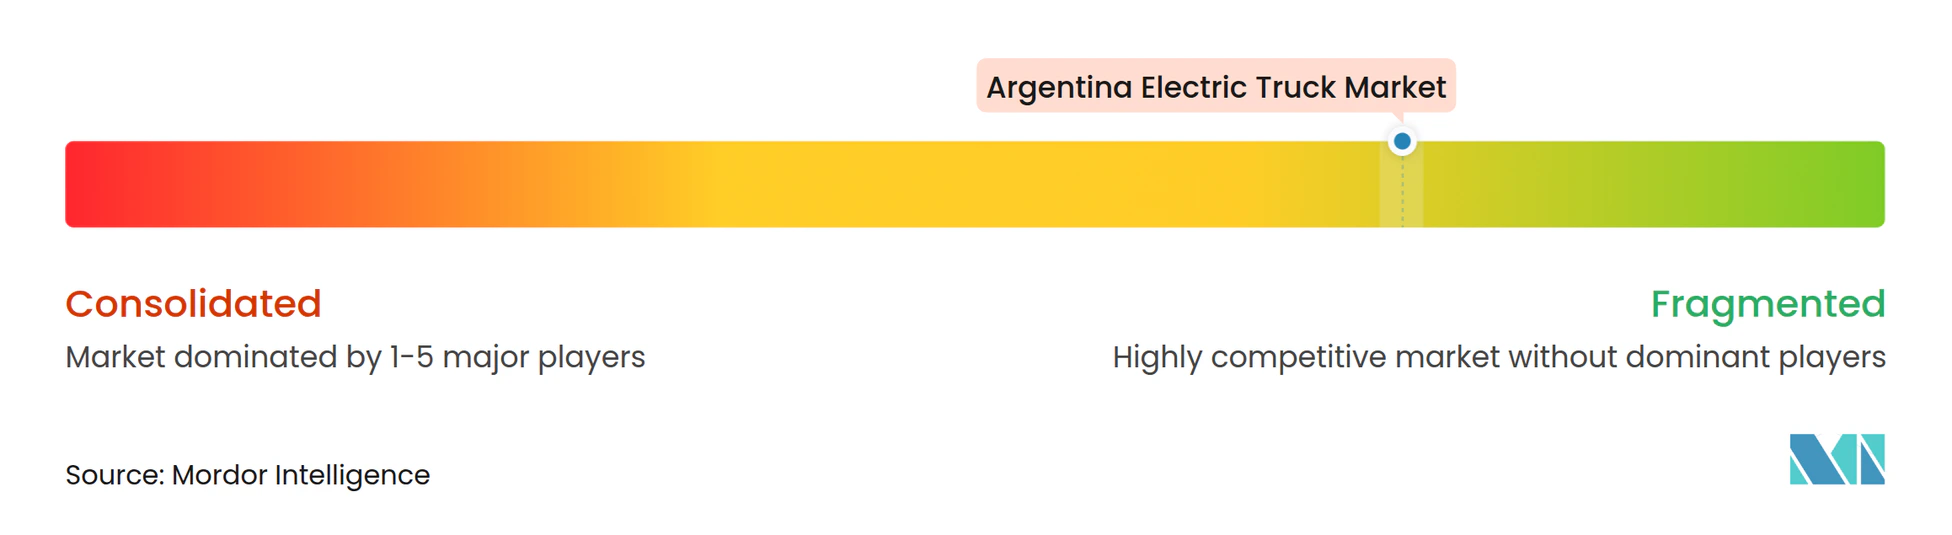
Der argentinische Elektro-Lkw-Markt ist fragmentiert und befindet sich in einem frühen Entwicklungsstadium. Chinesische Hersteller, darunter BYD, Foton, Dongfeng und XCMG, gehören zu den frühen Marktteilnehmern. Europäische Lieferanten umfassen Daimler Truck, Volvo Group, Scania, MAN Truck and Bus und Iveco. Der Wettbewerb hängt derzeit von Produktverfügbarkeit, Finanzierung, Serviceabdeckung, Homologation und Flottenoperationspräferenzen ab.
Foton bewirbt sein Blueline-Elektrosortiment, einschließlich des leichten e-Aumark-Lkw, auf argentinischen Logistikveranstaltungen. Holcims fortgesetzter Einsatz eines elektrischen Steinbruch-Lkw in Capdeville verschafft XGMT-Ausrüstung eine dokumentierte industrielle Referenz in Argentinien. Das Decreto 49/2025 bietet einen Extrazonenzollsatz von 0 % nur für Fahrzeuge mit einem FOB-Wert von bis zu 16.000 USD, sodass Lkw-Lieferanten nicht darauf zählen können, um die Landekosten zu senken. Lieferanten mit Ladepartnern und geschulten Serviceteams könnten besser positioniert sein, um Pilotprojekte in Flottenaufträge umzuwandeln.
Lokale Montage stellt eine potenzielle Wettbewerbschance dar, da RIGI einen Rahmen für große Investitionsprojekte in der Alternativantriebsherstellung bietet. Prestige Auto, das jetzt das Mercedes-Benz-Transporter-Werk in Virrey del Pino betreibt, hat erklärt, dass elektrische Modelle künftig lokal produziert werden könnten, obwohl kein Elektrotransporter- oder Elektro-Lkw-Projekt bestätigt wurde. Jeder solche Plan sollte daher als prospektiv und nicht als bestätigte Produktionskapazität behandelt werden. Etablierte Lieferanten können auf bestehende Zertifizierungs- und Servicebeziehungen zurückgreifen, wenn sie elektrische Produkteinführungen vorbereiten. Neue Marktteilnehmer müssen nachweisen, dass sie Fahrzeughomologation, Batterieunterstützung und Hochvolt-Wartungsanforderungen erfüllen können. Der argentinische Elektro-Lkw-Markt wird wahrscheinlich vielfältig bleiben, da Flottenkäufer importierte Angebote mit potenziell lokal montierten Fahrzeugen vergleichen.
Marktführer im argentinischen Elektro-Lkw-Markt
-
Daimler Truck Holding AG
-
Volvo Group
-
BYD Company Limited
-
Scania AB
-
Foton Motor Group Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Argentinischer Elektro-Lkw-Markt Unternehmen in diesem Bericht
- BYD Company Limited
- Daimler Truck Holding AG
- Volvo Group
- Scania AB
- PACCAR Inc.
- Foton Motor Group Co., Ltd.
- FAW Group Co., Ltd.
- Dongfeng Motor Corporation
- Renault Trucks
- Iveco Group N.V.
- Volkswagen Truck and Bus
- MAN Truck and Bus SE
- Ford Motor Company
- XCMG Group
- JAC Motors
- Hino Motors, Ltd.
- Isuzu Motors Limited
- Hyundai Motor Company
Neueste Industrielle Entwicklungen in Argentinischer Elektro-Lkw-Markt
- Oktober 2026: Foton brachte den vollelektrischen Transporter eView Connect in Argentinien auf den Markt und erweiterte damit sein Blueline-Sortiment emissionsfreier Nutzfahrzeuge.
- September 2026: Foton stellte seinen leichten Elektro-Lkw e-Aumark auf der Management Logístico 2026 in Buenos Aires als Teil seines Blueline-Sortiments emissionsfreier Fahrzeuge aus.
- Juli 2026: Das Decreto 689/2026 aktualisierte Argentiniens Vorschriften zu Lkw-Gewichten und -Abmessungen und erlaubt Elektro- und Hybrid-Lkw dieselben erweiterten Längenbeschränkungen wie dedizierten Alternativkraftstofffahrzeugen.
- Juli 2026: Volkswagen Truck and Bus feierte fünf Jahre Betrieb des elektrischen e-Delivery-Lkw in Lateinamerika und bietet 11- und 14-Tonnen-Versionen mit bis zu 250 km Reichweite an.
Berichtsumfang des argentinischen Elektro-Lkw-Markts
Der Bericht über den argentinischen Elektro-Lkw-Markt ist segmentiert nach Fahrzeugtyp (Leichte Elektro-Lkw, Mittlere Elektro-Lkw und Schwere Elektro-Lkw), Antrieb (Batterieelektrisches Fahrzeug, Plug-in-Hybridfahrzeug und Brennstoffzellenfahrzeug), Gesamtfahrzeuggewichtsklasse (Bis zu 3,5 Tonnen, Über 3,5 bis 12 Tonnen und Über 12 Tonnen), Reichweite (Kurzstrecke, Mittelstrecke und Langstrecke), Batteriekapazität (Unter 100 kWh, 100 bis 300 kWh und Über 300 kWh) sowie Anwendung (Städtische Verteilung und Letzte-Meile-Verteilung, Regionale Verteilung, Langstreckengüterverkehr, Bau- und Kommunaldienste sowie Bergbau und Industrietransport). Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Leichte Elektro-Lkw |
| Mittlere Elektro-Lkw |
| Schwere Elektro-Lkw |
| Batterieelektrisches Fahrzeug |
| Plug-in-Hybridfahrzeug |
| Brennstoffzellenfahrzeug |
| Bis zu 3,5 Tonnen |
| Über 3,5 bis 12 Tonnen |
| Über 12 Tonnen |
| Kurzstrecke |
| Mittelstrecke |
| Langstrecke |
| Unter 100 kWh |
| 100 bis 300 kWh |
| Über 300 kWh |
| Städtische Verteilung und Letzte-Meile-Verteilung |
| Regionale Verteilung |
| Langstreckengüterverkehr |
| Bau- und Kommunaldienste |
| Bergbau und Industrietransport |
| Nach Fahrzeugtyp | Leichte Elektro-Lkw |
| Mittlere Elektro-Lkw | |
| Schwere Elektro-Lkw | |
| Nach Antrieb | Batterieelektrisches Fahrzeug |
| Plug-in-Hybridfahrzeug | |
| Brennstoffzellenfahrzeug | |
| Nach Gesamtfahrzeuggewichtsklasse | Bis zu 3,5 Tonnen |
| Über 3,5 bis 12 Tonnen | |
| Über 12 Tonnen | |
| Nach Reichweite | Kurzstrecke |
| Mittelstrecke | |
| Langstrecke | |
| Nach Batteriekapazität | Unter 100 kWh |
| 100 bis 300 kWh | |
| Über 300 kWh | |
| Nach Anwendung | Städtische Verteilung und Letzte-Meile-Verteilung |
| Regionale Verteilung | |
| Langstreckengüterverkehr | |
| Bau- und Kommunaldienste | |
| Bergbau und Industrietransport |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Elektro-Lkw in Argentinien?
Der argentinische Elektro-Lkw-Markt wird voraussichtlich mit einem CAGR von 43,29 % von 2027 bis 2032 wachsen und bis 2032 78,38 Millionen USD erreichen.
Welcher Fahrzeugtyp führt derzeit bei der Akzeptanz von Elektro-Lkw in Argentinien?
Leichte Elektro-Lkw führten 2026 mit einem Anteil von 56,19 %, da sie sich für städtische Logistik und Rückkehr-zur-Basis-Ladung eignen.
Warum führen batterieelektrische Lkw bei der gewerblichen Akzeptanz?
Batterieelektrische Fahrzeuge hielten 2026 einen Anteil von 78,21 %, da sie für den Flotteneinsatz besser verfügbar sind und von Depotladestandorten aus betrieben werden können.
Welche Anwendungen wachsen am schnellsten bei Elektro-Lkw?
Bergbau und Industrietransport werden bis 2032 voraussichtlich mit einem CAGR von 44,42 % wachsen, unterstützt durch geschlossene Flottenbetriebe.