
Taille et Part du Marché des Camions Électriques en Argentine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
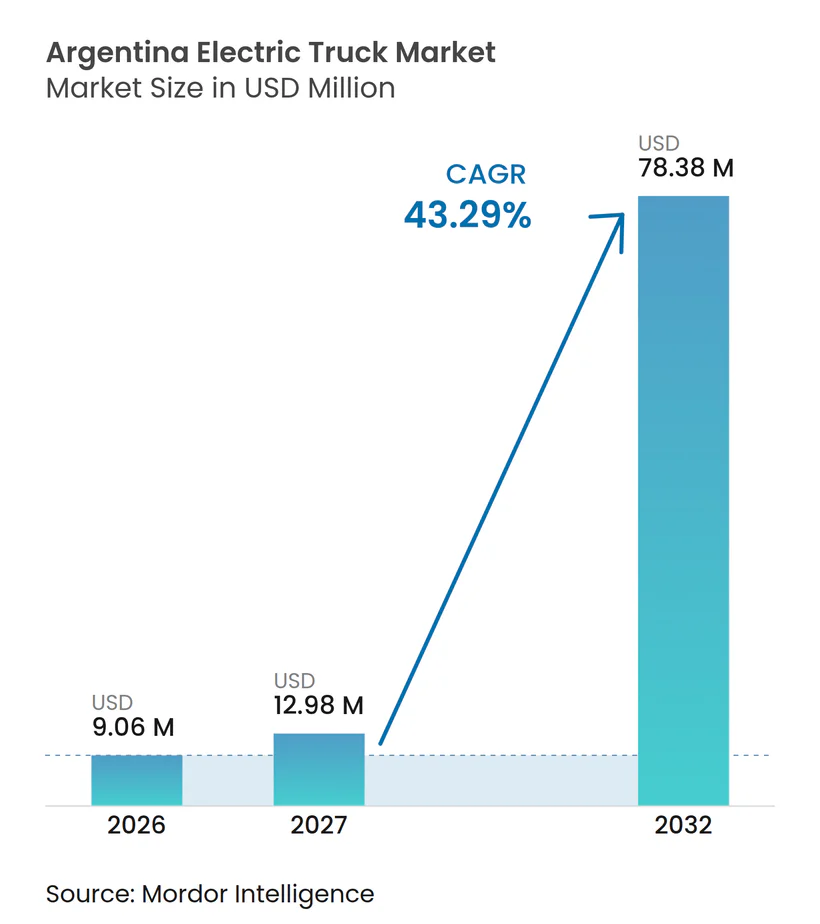
| Taille du marché de l'année de base (2026) | 9.06 Millions de dollars américains |
| Taille du Marché (2027) | 12.98 Millions de dollars américains |
| Taille du Marché (2032) | 78.38 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 43.29 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Camions Électriques en Argentine par Mordor Intelligence
La taille du marché des camions électriques en Argentine était évaluée à 9,06 millions USD en 2026 et devrait croître de 12,98 millions USD en 2027 à 78,38 millions USD d'ici 2032, à un CAGR de 43,29% durant la période 2027-2032. L'allègement des droits d'importation pour les véhicules à propulsion alternative en vertu du Decreto 49/2025 est limité aux véhicules d'une valeur allant jusqu'à 16 000 USD FOB, de sorte que les camions électriques sont toujours soumis aux coûts d'importation standard. La demande émerge dans la logistique urbaine, l'exploitation minière, la construction et le fret industriel, où les schémas d'exploitation varient considérablement selon la longueur des itinéraires et le poids des véhicules. Le marché des camions électriques en Argentine se développe à travers des projets pilotes de flottes, des activités d'importation et des exigences de conformité plutôt que par un mandat d'achat national unique. Le cadre politique reconnaît les configurations de camions électriques et hybrides tout en continuant à accommoder les bitrenes à gaz, indiquant une transition multi-énergétique dans le transport commercial. Cet environnement permet aux fournisseurs de servir d'abord les flottes urbaines tout en préparant des plateformes plus lourdes pour les opérations industrielles captives.
Points Clés du Rapport
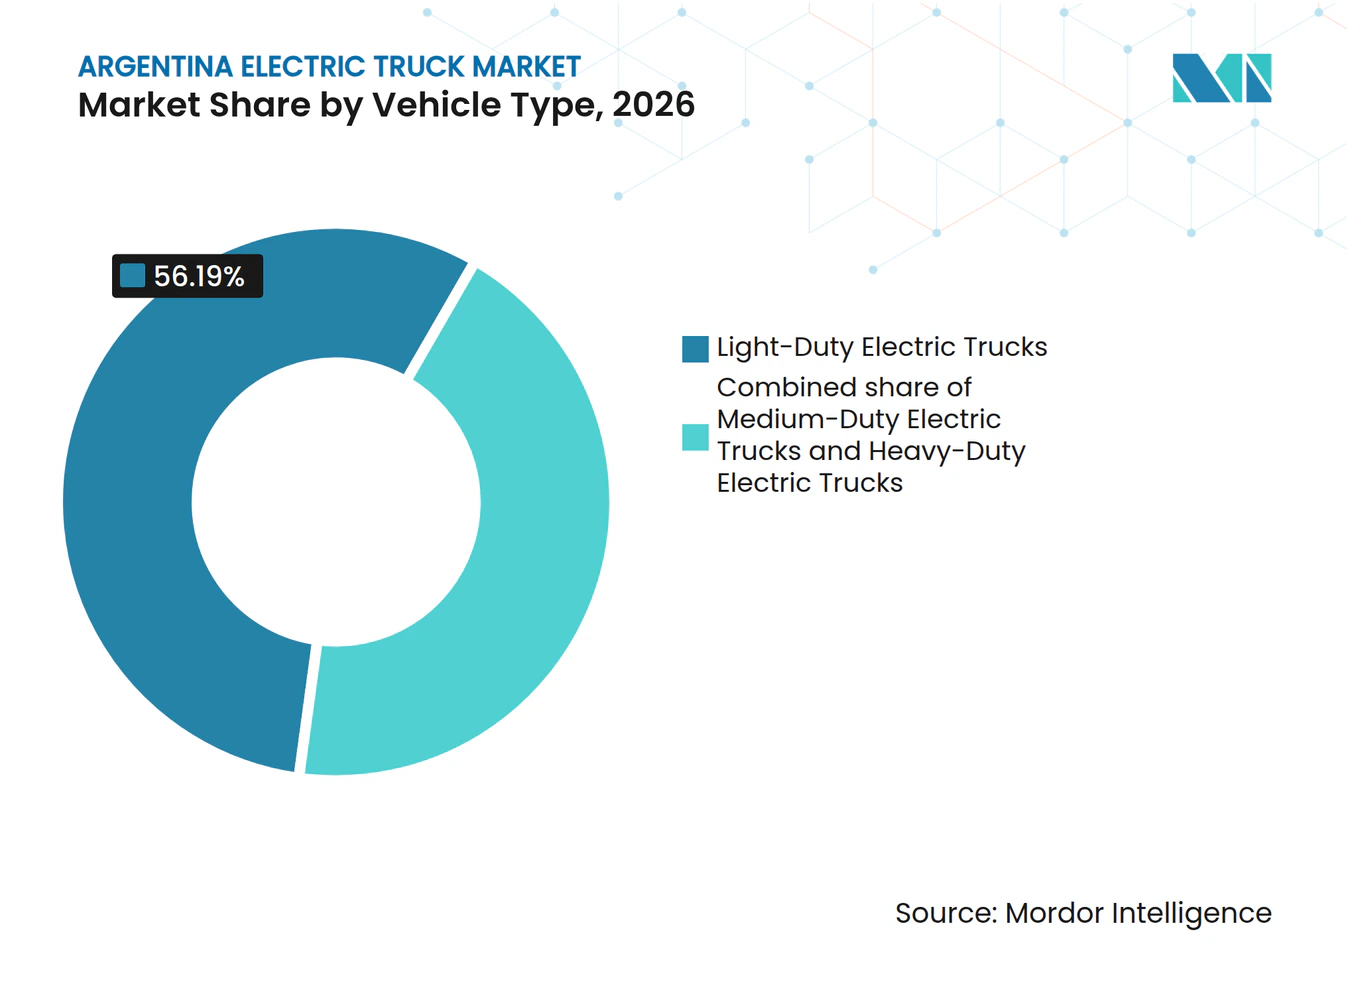
- Par type de véhicule, les camions électriques légers détenaient une part de 56,19% du marché des camions électriques en Argentine en 2026, tandis que les camions électriques lourds devraient croître à un CAGR de 45,23% jusqu'en 2032.
- Par propulsion, les véhicules électriques à batterie détenaient une part de 78,21% du marché des camions électriques en Argentine en 2026, tandis que les véhicules électriques hybrides rechargeables devraient croître à un CAGR de 44,10% jusqu'en 2032.
- Par classe de poids total en charge, les unités jusqu'à 3,5 tonnes détenaient une part de 56,39% du marché des camions électriques en Argentine en 2026, tandis que les unités de plus de 12 tonnes devraient croître à un CAGR de 45,21% jusqu'en 2032.
- Par autonomie, les camions électriques à courte autonomie détenaient une part de 64,17% du marché des camions électriques en Argentine en 2026, tandis que les camions électriques à longue autonomie devraient croître à un CAGR de 45,64% jusqu'en 2032.
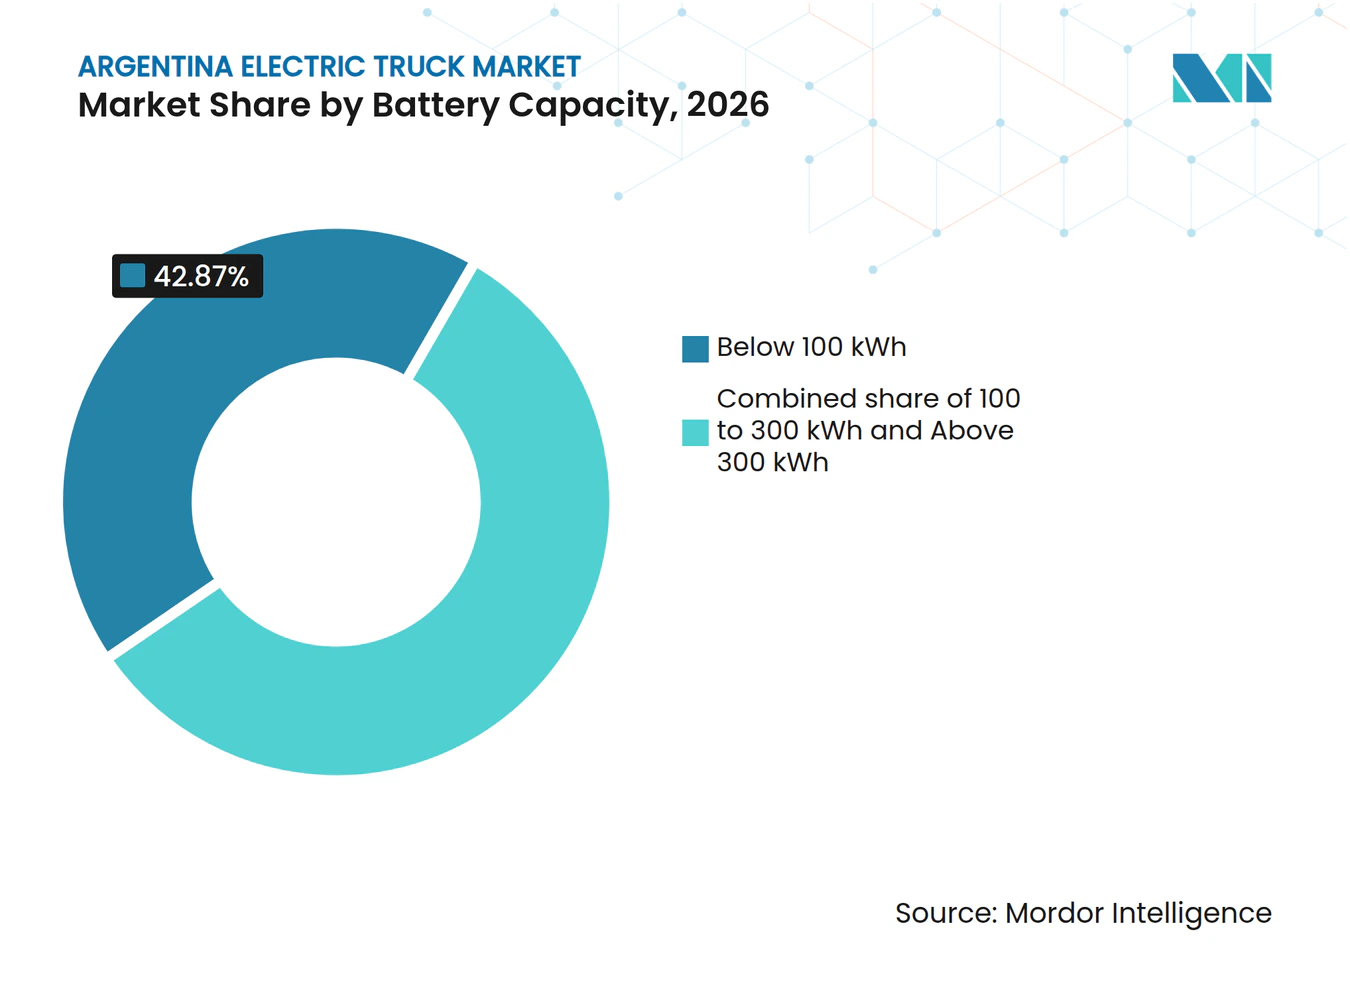
- Par capacité de batterie, les batteries inférieures à 100 kWh détenaient une part de 42,87% du marché des camions électriques en Argentine en 2026, tandis que les batteries supérieures à 300 kWh devraient croître à un CAGR de 48,29% jusqu'en 2032.
- Par application, la distribution urbaine et la dernière mille détenaient une part de 47,43% du marché des camions électriques en Argentine en 2026, tandis que l'exploitation minière et le transport industriel devraient croître à un CAGR de 44,42% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Électrification des Flottes Minières et Industrielles | +7.4% | Mendoza, San Juan, Jujuy et Santa Cruz | Long terme (≥ 4 ans) |
| Croissance du Commerce Électronique et de la Livraison Urbaine de Dernière Mille | +6.1% | Buenos Aires, Rosario, Córdoba et Mendoza | Court terme (≤ 2 ans) |
| Baisse des Coûts des Batteries et Amélioration du Coût Total de Possession | +5.8% | Mondial, avec une pertinence précoce à Buenos Aires, Córdoba et Mendoza | Moyen terme (2–4 ans) |
| Achats de Flottes Zéro Émission et Conformité aux Émissions | +5.2% | Zone Métropolitaine de Buenos Aires, Rosario et Córdoba | Court terme (≤ 2 ans) |
| Engagements de Décarbonation des Flottes d'Entreprises | +3.9% | National, avec une activité précoce à Buenos Aires, Mendoza et San Juan | Moyen terme (2–4 ans) |
| Projets Pilotes de Camions Rigides Électriques à Batterie dans les Zones d'Émissions Urbaines | +3.6% | Zone Métropolitaine de Buenos Aires et Córdoba | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance du Commerce Électronique et de la Livraison Urbaine de Dernière Mille
La livraison urbaine représente l'application initiale la plus accessible pour le déploiement de camions électriques, car les véhicules retournent généralement à un dépôt après chaque quart de travail. La distribution urbaine et la dernière mille représentent la plus grande part d'application sur le marché. En Argentine, Andreani, Edenor et Coca-Cola figurent parmi les utilisateurs de camions électriques. Les itinéraires quotidiens courts s'alignent sur l'autonomie opérationnelle des plateformes actuelles de véhicules électriques à batterie légers sans nécessiter de recharge en cours de route. Cela permet aux gestionnaires de flottes de comparer l'électricité, le diesel, la maintenance, la charge utile et la disponibilité des véhicules dans un cadre opérationnel défini. Cela explique également pourquoi le marché des camions électriques en Argentine s'est d'abord développé autour de Buenos Aires, Córdoba, Rosario et Mendoza plutôt que le long des grands corridors interurbains.
Baisse des Coûts des Batteries et Amélioration du Coût Total de Possession
Les évolutions des coûts des batteries soutiennent l'argumentaire commercial en faveur des camions électriques lorsque les flottes opèrent sur des itinéraires prévisibles avec retour à la base. Les véhicules urbains peuvent éviter une grande partie de l'incertitude liée à l'autonomie qui affecte les opérations de fret longue distance. Le marché des camions électriques en Argentine bénéficie le plus là où une consommation de carburant réduite et une maintenance réduite du groupe motopropulseur peuvent être évaluées sur toute la durée de vie opérationnelle d'un véhicule. Foton a lancé le e-Aumark en Argentine en 2023 avec des batteries CATL LFP, une autonomie urbaine de 200 à 250 km et une capacité de charge utile d'environ 3 575 kg, fournissant un exemple de plateforme conçue pour ce cas d'usage. Les ressources locales en lithium à Salta, Jujuy et Catamarca restent pertinentes pour les discussions sur l'approvisionnement à plus long terme, bien que l'Argentine ne dispose pas encore d'une production de batteries à l'échelle commerciale pour les camions. Les décisions des flottes dépendent encore des conditions de financement, des niveaux d'utilisation et de la capacité à installer une recharge fiable en dépôt.
Achats de Flottes Zéro Émission et Conformité aux Émissions
La Resolución 289/2024 du Secrétariat à l'Énergie a créé le Programa de Movilidad Sustentable, qui finance les vélos électriques, les motos électriques et les équipements de conversion au gaz naturel, mais ne finance pas la recharge des camions lourds [1]. Le Decreto 49/2025 a fixé un droit d'importation extrazone de 0% pour les véhicules hybrides, électriques et à pile à combustible pendant cinq ans, dans le cadre d'un quota annuel de 50 000 unités, pour les véhicules d'une valeur FOB allant jusqu'à 16 000 USD. En raison de ce plafond de prix, la mesure bénéficie principalement aux voitures particulières et aux véhicules utilitaires les plus lgers plutôt qu'aux camions électriques. Cela est important car l'approvisionnement précoce en véhicules commerciaux dépendra probablement de modèles importés. Les entreprises de fret au service de clients multinationaux peuvent également subir des pressions pour documenter et réduire les émissions logistiques. Le marché des camions électriques en Argentine peut bénéficier de cette pression d'achat même là où les règles nationales n'exigent pas de remplacement immédiat de la flotte. L'alignement de l'homologation des véhicules avec les normes régionales pourrait en outre favoriser les fournisseurs qui préparent la documentation et le support après-vente avant que les volumes de ventes n'augmentent.
Engagements de Décarbonation des Flottes d'Entreprises
Les chaînes d'approvisionnement multinationales peuvent transférer les attentes en matière de reporting des émissions aux prestataires de fret locaux et aux sous-traitants industriels. Holcim Argentina a investi plus de 300 000 USD dans un camion de carrière électrique et l'infrastructure de recharge associée à son usine de Capdeville à Mendoza. Le projet a été présenté dans le cadre du programme de décarbonation plus large de l'entreprise, et non comme un simple achat de remplacement[2]. Les constructeurs automobiles sont devenus éligibles au régime d'investissement RIGI en août 2024 pour les projets impliquant de nouvelles technologies de groupe motopropulseur, ouvrant une voie possible pour de grands investissements dans des plateformes à propulsion alternative. Cette voie est distincte de la mesure sur les droits d'importation et pourrait influencer l'endroit où les constructeurs placent leurs futures activités d'assemblage. Le marché des camions électriques en Argentine pourrait donc évoluer progressivement d'un modèle principalement axé sur les importations vers une production locale si les projets obtiennent une approbation et atteignent l'exécution.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût d'Acquisition Élevé par Rapport aux Camions Diesel | -5.0% | National | Moyen terme (2–4 ans) |
| Infrastructure de Recharge Lourde et Capacité du Réseau Électrique Limitées | -4.5% | Itinéraires interurbains, corridors miniers et itinéraires patagoniens | Moyen terme (2–4 ans) |
| Pénalités de Charge Utile et d'Autonomie dues aux Grandes Batteries | -3.2% | Corridors Buenos Aires–Córdoba et Buenos Aires–Mendoza | Long terme (≥ 4 ans) |
| Données de Valeur Résiduelle Limitées et Capacité de Service Haute Tension | -2.3% | National, avec une pertinence accrue dans les provinces rurales et intérieures | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Coût d'Acquisition Élevé par Rapport aux Camions Diesel
Le prix d'achat élevé des camions électriques reste un obstacle important pour les flottes qui dépendent d'un financement conventionnel. Des taux de financement annuels élevés peuvent augmenter les mensualités. Les véhicules électriques lourds peuvent coûter sensiblement plus cher que les unités diesel comparables. Les opérateurs doivent donc accorder une plus grande importance aux économies de carburant, aux coûts de maintenance réduits, aux taux d'utilisation élevés et aux périodes de possession prolongées. La volatilité du peso peut créer une incertitude supplémentaire lorsque les véhicules sont tarifés en USD. Étant donné que le quota en franchise de droits prévu par le Decreto 49/2025 exclut les véhicules d'une valeur FOB supérieure à 16 000 USD, les camions électriques importés n'en bénéficient pas.
Infrastructure de Recharge Lourde et Capacité du Réseau Électrique Limitées
Les camions électriques lourds nécessitent des équipements de recharge de plus haute puissance que l'infrastructure généralement utilisée par les voitures particulières et les véhicules utilitaires légers. Un écart important existe sur les itinéraires de fret interurbains et dans les corridors miniers patagoniens. Cette limitation est particulièrement pertinente pour les véhicules dotés de grandes batteries. Aucun programme national ne finance actuellement les corridors de recharge pour camions lourds, et un réseau national de recharge pour camions lourds n'est pas encore opérationnel. La fiabilité du réseau, l'espacement des stations et le calendrier d'investissement des services publics restent des considérations clés pour les opérateurs qui ne peuvent pas compter sur la recharge en dépôt. À court terme, ces contraintes orientent la demande vers les flottes urbaines et les sites industriels captifs, où l'approvisionnement en électricité peut être géré plus directement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Véhicule :
Les Unités Légères Dominent tandis que les Lourdes AccélèrentLes camions électriques légers représentaient 56,19% du marché des camions électriques en Argentine en 2026, ce qui en fait le plus grand segment par type de véhicule. Leur avance reflète les itinéraires urbains courts, les horaires quotidiens répétables et les arrangements de recharge avec retour à la base. Ces conditions limitent l'impact opérationnel du poids de la batterie et des contraintes d'autonomie. Les plateformes légères sont adaptées à la livraison de dernière mille, aux travaux municipaux et aux opérations de logistique urbaine. Les camions de taille moyenne servent la distribution régionale et les chaînes d'approvisionnement de la construction, bien qu'ils n'aient pas supplanté les véhicules légers comme principal point d'entrée. Le marché des camions électriques en Argentine dispose d'une base pratique à court terme dans ces plateformes plus légères, car les cycles d'utilisation existants sont plus faciles à gérer.
Les camions électriques lourds devraient croître à un CAGR de 45,23% jusqu'en 2032, le taux le plus rapide parmi les types de véhicules. Les progrès dans ce segment sont liés aux projets pilotes miniers et à d'autres opérations captives où les véhicules retournent à un emplacement de recharge désigné. La gamme électrique de Foton en Argentine est toujours centrée sur le camion léger e-Aumark, tandis que ses camions lourds Auman R restent motorisés au diesel. Le Decreto 689/2026 a intégré les configurations électriques et hybrides dans les réglementations mises à jour sur les poids et dimensions des camions, fournissant un cadre administratif plus clair pour les configurations de camions électriques lourds. Cela soutient l'introduction de modèles supplémentaires, bien que la disponibilité de la recharge et le financement des flottes continuent de gouverner le rythme d'adoption.



Par Propulsion :
Les VEB Dominent tandis que les VPAC se Positionnent pour une Évolution à Long HorizonLes véhicules électriques à batterie représentaient 78,21% du marché des camions électriques en Argentine en 2026. Cette position reflète la plus grande disponibilité de la technologie VEB et l'absence d'un réseau de ravitaillement en hydrogène développé pour les véhicules commerciaux lourds. Les plateformes VEB sont particulièrement adaptées aux opérations urbaines prévisibles et aux opérations industrielles captives. Les véhicules hybrides rechargeables offrent une option de transition pour les itinéraires combinant conduite urbaine et régionale. Leur rôle croît car la capacité des batteries et l'accès à la recharge restent limités sur les itinéraires plus longs. Le marché des camions électriques en Argentine s'appuie actuellement sur des modèles VEB car leurs besoins en approvisionnement énergétique peuvent être gérés dans les dépôts de flottes.
Les véhicules électriques hybrides rechargeables devraient croître à un CAGR de 44,10% jusqu'en 2032, le taux le plus rapide parmi les types de propulsion, tandis que les véhicules électriques à pile à combustible se développent à partir d'une base très réduite. Le potentiel des véhicules à pile à combustible est lié aux cas d'usage longue distance et minier, où l'autonomie uniquement sur batterie peut être restrictive. L'intérêt futur pour les véhicules à pile à combustible s'appuie sur les plans hydrogène de l'Argentine, les ressources gazières de Vaca Muerta et les ressources éoliennes de Patagonie. Cependant, l'Argentine ne dispose pas encore d'un réseau public de ravitaillement en hydrogène pour les flottes commerciales. Une utilisation précoce serait donc plus probable dans les flottes industrielles disposant d'un approvisionnement en carburant défini. Cela place les véhicules à pile à combustible dans une position à long horizon tandis que les VEB restent la principale option commerciale.
Par Autonomie :
Les Plateformes à Courte Autonomie Dominent, la Viabilité Longue Autonomie s'ÉtendLes camions électriques à courte autonomie représentaient 64,17% du marché des camions électriques en Argentine en 2026. Cette catégorie est soutenue par les opérations urbaines où les itinéraires quotidiens s'inscrivent généralement dans un cycle de recharge planifié. Le Foton e-Aumark offre 200 à 250 km d'autonomie urbaine, ce qui convient au travail de livraison basé en dépôt. De telles spécifications peuvent soutenir le travail de livraison sans recharge en cours de route lorsque les flottes utilisent un dépôt géré. Les plateformes à autonomie moyenne s'adressent aux opérateurs qui ont besoin de plus de flexibilité pour la distribution périurbaine et régionale. Leur adoption dépend de la question de savoir si le coût supplémentaire de la batterie produit un avantage opérationnel clair.
Les camions électriques à longue autonomie devraient croître à un CAGR de 45,64% jusqu'en 2032. Cette croissance dépend d'une densité énergétique améliorée des batteries et d'une possible recharge haute puissance le long des corridors de fret nationaux. Le Decreto 689/2026 permet des configurations mises à jour pour les véhicules électriques et hybrides dans le cadre de règles de dimensions révisées. Ces règles réduisent une forme de friction réglementaire, mais elles ne suppriment pas les contraintes de recharge ou de réseau. Les modèles longue autonomie auront besoin d'une recharge fiable sur les corridors et de processus d'homologation clairs. Les décisions d'achat des flottes resteront donc étroitement liées au calendrier du développement des infrastructures.
Par Capacité de Batterie :
Les Petites Batteries Dominent mais l'Élan des Hautes Capacités se ConstruitLes batteries inférieures à 100 kWh représentaient 42,87% du marché des camions électriques en Argentine en 2026. Ce résultat est cohérent avec les véhicules urbains légers qui dominent les premiers déploiements. Les batteries plus petites réduisent le poids du véhicule et peuvent tre rechargées pendant les temps d'arrêt programmés en dépôt. Les batteries de 100 kWh à 300 kWh servent les applications légères à autonomie étendue et les applications de taille moyenne. Leur attrait augmente lorsque les opérateurs ont besoin d'une flexibilité d'itinéraire supplémentaire mais ne peuvent pas justifier les coûts des véhicules lourds. La structure du segment montre que la demande actuelle est orientée vers des conditions d'exploitation urbaines pratiques.
Les batteries supérieures à 300 kWh devraient croître à un CAGR de 48,29% jusqu'en 2032. Ces systèmes sont pertinents pour les véhicules miniers lourds, le transport industriel et les éventuelles opérations longue distance. Les plateformes lourdes de cette classe nécessitent généralement une recharge en courant continu haute puissance pour s'adapter aux quarts de travail opérationnels. Les systèmes haute capacité nécessitent des équipements capables de délivrer de manière fiable une puissance plus élevée. Ils augmentent également l'importance de la gestion de la charge utile, de la formation au service et de la planification du réseau. Le marché des camions électriques en Argentine dépendra de ces capacités si la demande de véhicules lourds doit se développer au-delà des sites pilotes contrôlés.

Par Application :
La Dernière Mille Commande le Volume tandis que l'Exploitation Minière Mène la Valeur par UnitéLa distribution urbaine et la dernière mille détenaient une part de 47,43% du marché des camions électriques en Argentine en 2026. Cette application dominante bénéficie de la densité des itinéraires métropolitains et de la disponibilité des plateformes VEB légères et de taille moyenne. Les véhicules peuvent suivre des horaires prévisibles et retourner à un emplacement central pour la recharge. La distribution régionale, la construction et les services municipaux, et le fret longue distance représentent des domaines d'application plus restreints. Chacun nécessite un équilibre différent entre autonomie, charge utile, accès à la recharge et coût du véhicule. L'activité de dernière mille devrait continuer à fournir la principale base de volume pour le marché des camions électriques en Argentine.
L'exploitation minière et le transport industriel devraient croître à un CAGR de 44,42% jusqu'en 2032. Ces applications ont moins de véhicules que la livraison de dernière mille, mais les camions sont spécialisés et ont une valeur plus élevée par unité. Le déploiement de Holcim à Capdeville démontre que les équipements de carrière électriques peuvent fonctionner dans un cadre industriel captif. L'entreprise s'attend à ce que le projet évite plus de 225 tonnes métriques de CO2 annuellement. Cette application favorise les fournisseurs capables de fournir un support pour les véhicules lourds, des équipements de recharge et un service sur site fiable. Elle sépare également la demande industrielle à haute valeur de la plus grande opportunité de volume dans la livraison urbaine.
Analyse Géographique
La Zone Métropolitaine de Buenos Aires est la principale région d'adoption précoce pour le marché des camions électriques en Argentine en raison de sa forte concentration d'itinéraires de fret urbain et d'opérateurs logistiques. Sa densité d'itinéraires et ses distances plus courtes sont bien adaptées aux opérations de véhicules électriques à batterie (VEB) légers et de taille moyenne. La recharge basée en dépôt est plus pratique là où les flottes opèrent depuis des installations centralisées. Córdoba et Rosario servent de centres urbains secondaires avec des caractéristiques opérationnelles similaires. Le corridor Buenos Aires–Córdoba a également été identifié comme un axe précoce d'activité de véhicules électriques commerciaux.
Mendoza joue un rôle stratégique dans les tests de camions électriques lourds en raison de son activité minière et industrielle. Holcim a déployé un camion de carrière électrique à son usine de Capdeville à Mendoza, fournissant un cas d'exploitation lourd documenté. Le projet utilise les conditions du site qui favorisent le freinage régénératif et les opérations de recharge contrôlées. La Patagonie, incluant Santa Cruz, Neuquén et Río Negro, présente un potentiel substantiel de fret lourd lié à l'activité énergétique et minière. Cependant, ses exigences en matière de recharge et de réseau sont plus contraignantes que celles des zones à forte concentration urbaine. La taille du marché des camions électriques dans ces régions dépendra du rythme de déploiement d'une infrastructure de recharge adaptée.
Jujuy, Salta et Catamarca présentent une opportunité à plus long terme en raison de leurs liens avec l'exploitation du lithium et les activités industrielles connexes. Leurs besoins en fret peuvent générer une demande de camions miniers électriques, et leur base de ressources est pertinente pour les considérations futures d'approvisionnement en batteries. L'électrification dans ces provinces en est encore à ses débuts. Santa Fe et Entre Ríos ont un profil distinct, avec des itinéraires de distribution agricole et régionale s'étendant sur 200 à 350 km par jour. Ces distances approchent les limites opérationnelles actuelles des plateformes VEB à courte autonomie. Les réglementations de véhicules mises à jour en vertu du Decreto 689/2026 pourraient faciliter les approbations de configuration, bien que la transition de ces itinéraires reste dépendante des améliorations de l'autonomie et de l'infrastructure de recharge.
Paysage Concurrentiel
Concentration du Marché
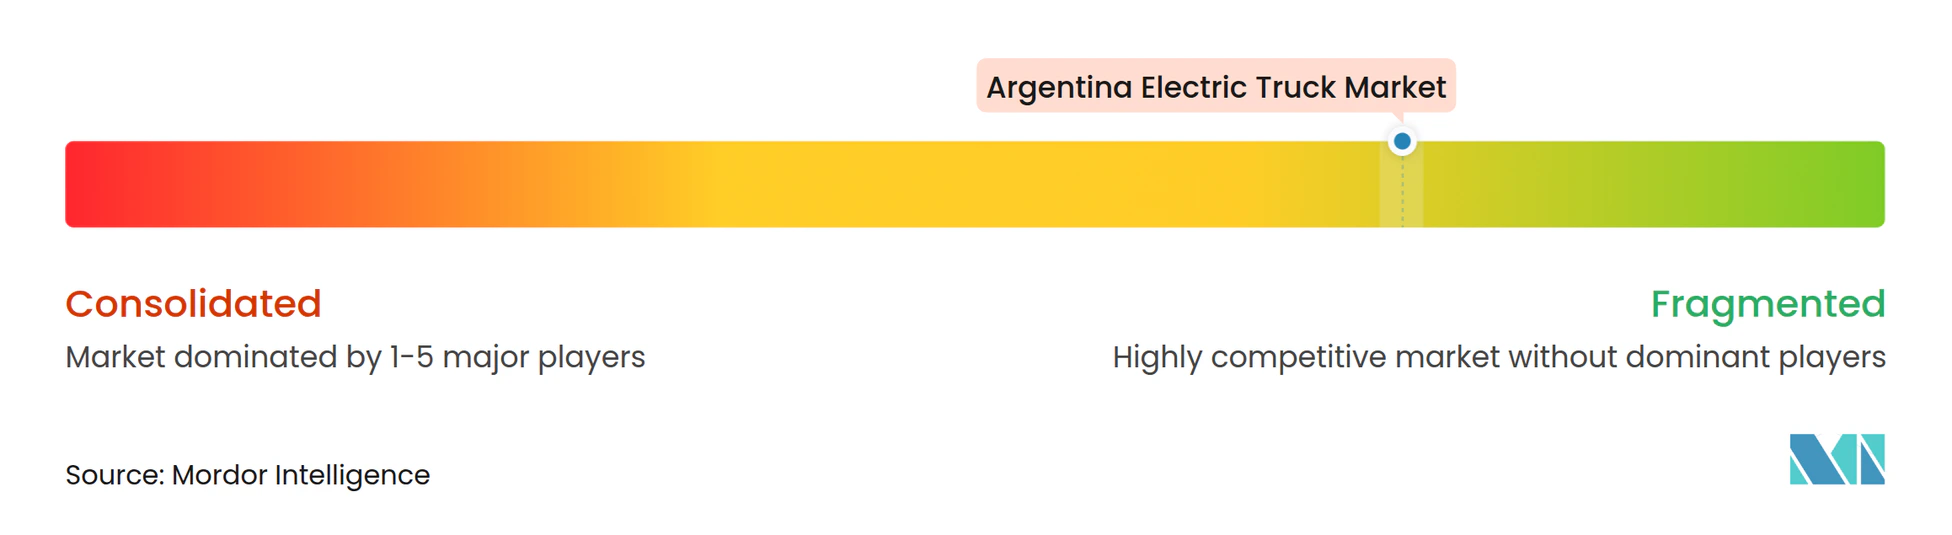
Le marché des camions électriques en Argentine est fragmenté et en est à ses débuts de développement. Les constructeurs chinois, notamment BYD, Foton, Dongfeng et XCMG, figurent parmi les premiers entrants. Les fournisseurs européens comprennent Daimler Truck, Volvo Group, Scania, MAN Truck and Bus et Iveco. La concurrence dépend actuellement de la disponibilité des produits, du financement, de la couverture du service, de l'homologation et des préférences opérationnelles des flottes.
Foton promeut sa gamme électrique Blueline, notamment le camion léger e-Aumark, lors des événements logistiques argentins. L'utilisation continue par Holcim d'un camion de carrière électrique à Capdeville fournit à l'équipement XGMT une référence industrielle documentée en Argentine. Le Decreto 49/2025 offre un droit extrazone de 0% uniquement pour les véhicules d'une valeur FOB allant jusqu'à 16 000 USD, de sorte que les fournisseurs de camions ne peuvent pas s'appuyer sur cette mesure pour réduire les coûts à l'arrivée. Les fournisseurs disposant de partenaires de recharge et d'équipes de service formées pourraient être mieux positionnés pour convertir les projets pilotes en commandes de flottes.
L'assemblage local représente une opportunité concurrentielle potentielle, car le RIGI offre un cadre pour les grands projets d'investissement dans la fabrication de groupes motopropulseurs alternatifs. Prestige Auto, qui exploite désormais l'usine de fourgonnettes Mercedes-Benz à Virrey del Pino, a déclaré que des modèles électriques pourraient être produits localement à l'avenir, bien qu'aucun projet de fourgonnette ou de camion électrique n'ait été confirmé. Tout plan de ce type doit donc être traité comme prospectif plutôt que comme une capacité de production confirmée. Les fournisseurs établis peuvent s'appuyer sur les relations de certification et de service existantes lors de la préparation des lancements de produits électriques. Les nouveaux entrants doivent démontrer qu'ils peuvent satisfaire aux exigences d'homologation des véhicules, de support des batteries et de maintenance haute tension. Le marché des camions électriques en Argentine devrait rester diversifié à mesure que les acheteurs de flottes comparent les offres importées avec les véhicules potentiellement assemblés localement.
Leaders de l'Industrie des Camions Électriques en Argentine
-
Daimler Truck Holding AG
-
Volvo Group
-
BYD Company Limited
-
Scania AB
-
Foton Motor Group Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Camions Électriques en Argentine Entreprises couvertes dans ce rapport
- BYD Company Limited
- Daimler Truck Holding AG
- Volvo Group
- Scania AB
- PACCAR Inc.
- Foton Motor Group Co., Ltd.
- FAW Group Co., Ltd.
- Dongfeng Motor Corporation
- Renault Trucks
- Iveco Group N.V.
- Volkswagen Truck and Bus
- MAN Truck and Bus SE
- Ford Motor Company
- XCMG Group
- JAC Motors
- Hino Motors, Ltd.
- Isuzu Motors Limited
- Hyundai Motor Company
Développements industriels récents dans Marché des Camions Électriques en Argentine
- Octobre 2026 : Foton a lancé le fourgon entièrement électrique eView Connect en Argentine, élargissant sa gamme de véhicules commerciaux zéro émission Blueline.
- Septembre 2026 : Foton a exposé son camion léger électrique e-Aumark au Management Logístico 2026 à Buenos Aires dans le cadre de sa gamme zéro émission Blueline.
- Juillet 2026 : Le Decreto 689/2026 a mis à jour les règles argentines sur les poids et dimensions des camions, accordant aux camions électriques et hybrides les mêmes limites de longueur étendues que les unités dédiées aux carburants alternatifs.
- Juillet 2026 : Volkswagen Truck and Bus a marqué cinq ans d'opérations de camions électriques e-Delivery en Amérique latine, proposant des versions de 11 et 14 tonnes avec jusqu'à 250 km d'autonomie.
Périmètre du Rapport sur le Marché des Camions Électriques en Argentine
Le rapport sur le marché des camions électriques en Argentine est segmenté par type de véhicule (camions électriques légers, camions électriques de taille moyenne et camions électriques lourds), propulsion (véhicule électrique à batterie, véhicule électrique hybride rechargeable et véhicule électrique à pile à combustible), classe de poids total en charge (jusqu'à 3,5 tonnes, de 3,5 à 12 tonnes et plus de 12 tonnes), autonomie (courte autonomie, autonomie moyenne et longue autonomie), capacité de batterie (inférieure à 100 kWh, de 100 à 300 kWh et supérieure à 300 kWh) et application (distribution urbaine et dernière mille, distribution régionale, fret longue distance, construction et services municipaux, et exploitation minière et transport industriel). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Camions Électriques Légers |
| Camions Électriques de Taille Moyenne |
| Camions Électriques Lourds |
| Véhicule Électrique à Batterie |
| Véhicule Électrique Hybride Rechargeable |
| Véhicule Électrique à Pile à Combustible |
| Jusqu'à 3,5 Tonnes |
| De 3,5 à 12 Tonnes |
| Plus de 12 Tonnes |
| Courte Autonomie |
| Autonomie Moyenne |
| Longue Autonomie |
| Inférieur à 100 kWh |
| 100 à 300 kWh |
| Supérieur à 300 kWh |
| Distribution Urbaine et Dernière Mille |
| Distribution Régionale |
| Fret Longue Distance |
| Construction et Services Municipaux |
| Exploitation Minière et Transport Industriel |
| Par Type de Véhicule | Camions Électriques Légers |
| Camions Électriques de Taille Moyenne | |
| Camions Électriques Lourds | |
| Par Propulsion | Véhicule Électrique à Batterie |
| Véhicule Électrique Hybride Rechargeable | |
| Véhicule Électrique à Pile à Combustible | |
| Par Classe de Poids Total en Charge | Jusqu'à 3,5 Tonnes |
| De 3,5 à 12 Tonnes | |
| Plus de 12 Tonnes | |
| Par Autonomie | Courte Autonomie |
| Autonomie Moyenne | |
| Longue Autonomie | |
| Par Capacité de Batterie | Inférieur à 100 kWh |
| 100 à 300 kWh | |
| Supérieur à 300 kWh | |
| Par Application | Distribution Urbaine et Dernière Mille |
| Distribution Régionale | |
| Fret Longue Distance | |
| Construction et Services Municipaux | |
| Exploitation Minière et Transport Industriel |
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour les camions électriques en Argentine ?
Le marché des camions électriques en Argentine devrait croître à un CAGR de 43,29% de 2027 à 2032 et atteindre 78,38 millions USD d'ici 2032.
Quel type de véhicule mène actuellement l'adoption des camions électriques en Argentine ?
Les camions électriques légers ont dominé avec une part de 56,19% en 2026 car ils conviennent à la logistique urbaine et à la recharge avec retour à la base.
Pourquoi les camions électriques à batterie dominent-ils l'adoption commerciale ?
Les VEB détenaient une part de 78,21% en 2026 car ils sont plus disponibles pour l'usage en flotte et peuvent fonctionner depuis des sites de recharge en dépôt.
Quelles applications connaissent la croissance la plus rapide pour les camions électriques ?
L'exploitation minière et le transport industriel devraient croître à un CAGR de 44,42% jusqu'en 2032, soutenus par les opérations de flottes captives.