
Tamaño y Participación del Mercado de Camiones Eléctricos en Argentina
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
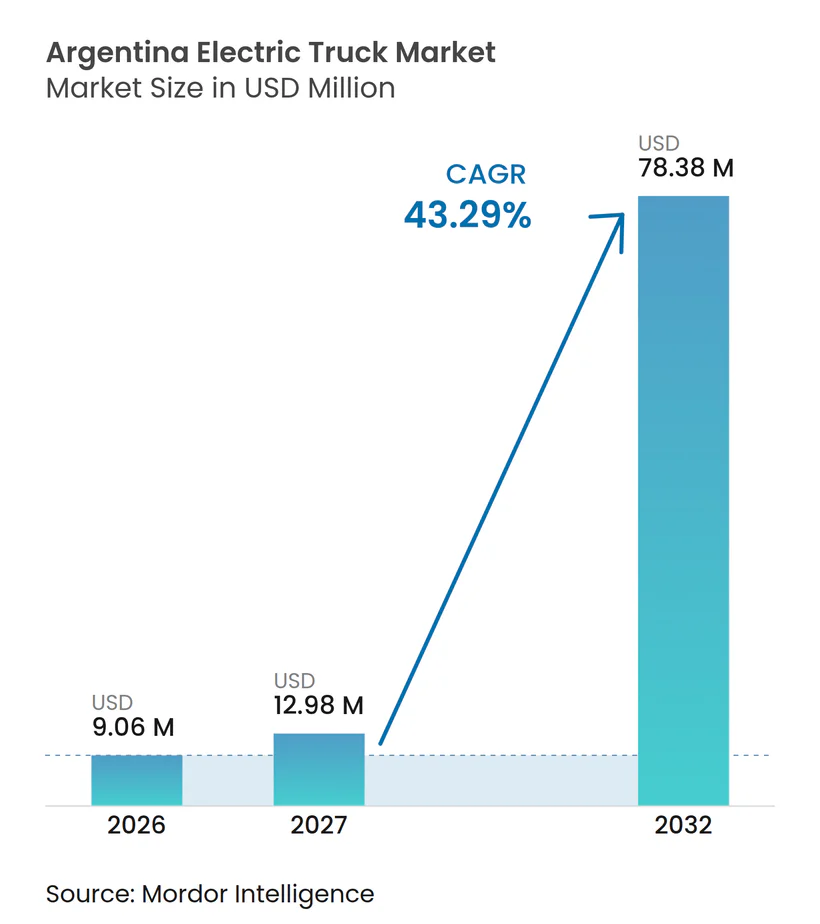
| Tamaño del mercado en el año base (2026) | 9.06 Millones de dólares |
| Tamaño del Mercado (2027) | 12.98 Millones de dólares |
| Tamaño del Mercado (2032) | 78.38 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 43.29 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Camiones Eléctricos en Argentina por Mordor Intelligence
El tamaño del mercado de camiones eléctricos en Argentina fue valorado en 9,06 millones de USD en 2026 y se espera que crezca desde 12,98 millones de USD en 2027 hasta 78,38 millones de USD en 2032, a una CAGR del 43,29% durante 2027-2032. El alivio arancelario de importación para vehículos de propulsión alternativa bajo el Decreto 49/2025 está limitado a vehículos valorados en hasta 16.000 USD FOB, por lo que los camiones eléctricos aún enfrentan costos de importación estándar. La demanda está surgiendo en logística urbana, minería, construcción y flete industrial, donde los patrones operativos varían considerablemente según la longitud de la ruta y el peso del vehículo. El mercado de camiones eléctricos en Argentina se está desarrollando a través de pilotos de flotas, actividad de importación y requisitos de cumplimiento, en lugar de un mandato de compra nacional único. El marco de política reconoce tanto las configuraciones de camiones eléctricos como híbridos, al tiempo que continúa acomodando bitrenes a gas, lo que indica una transición energética múltiple en el transporte comercial. Este entorno permite a los proveedores atender primero a las flotas urbanas mientras preparan plataformas más pesadas para operaciones industriales cautivas.
Conclusiones Clave del Informe
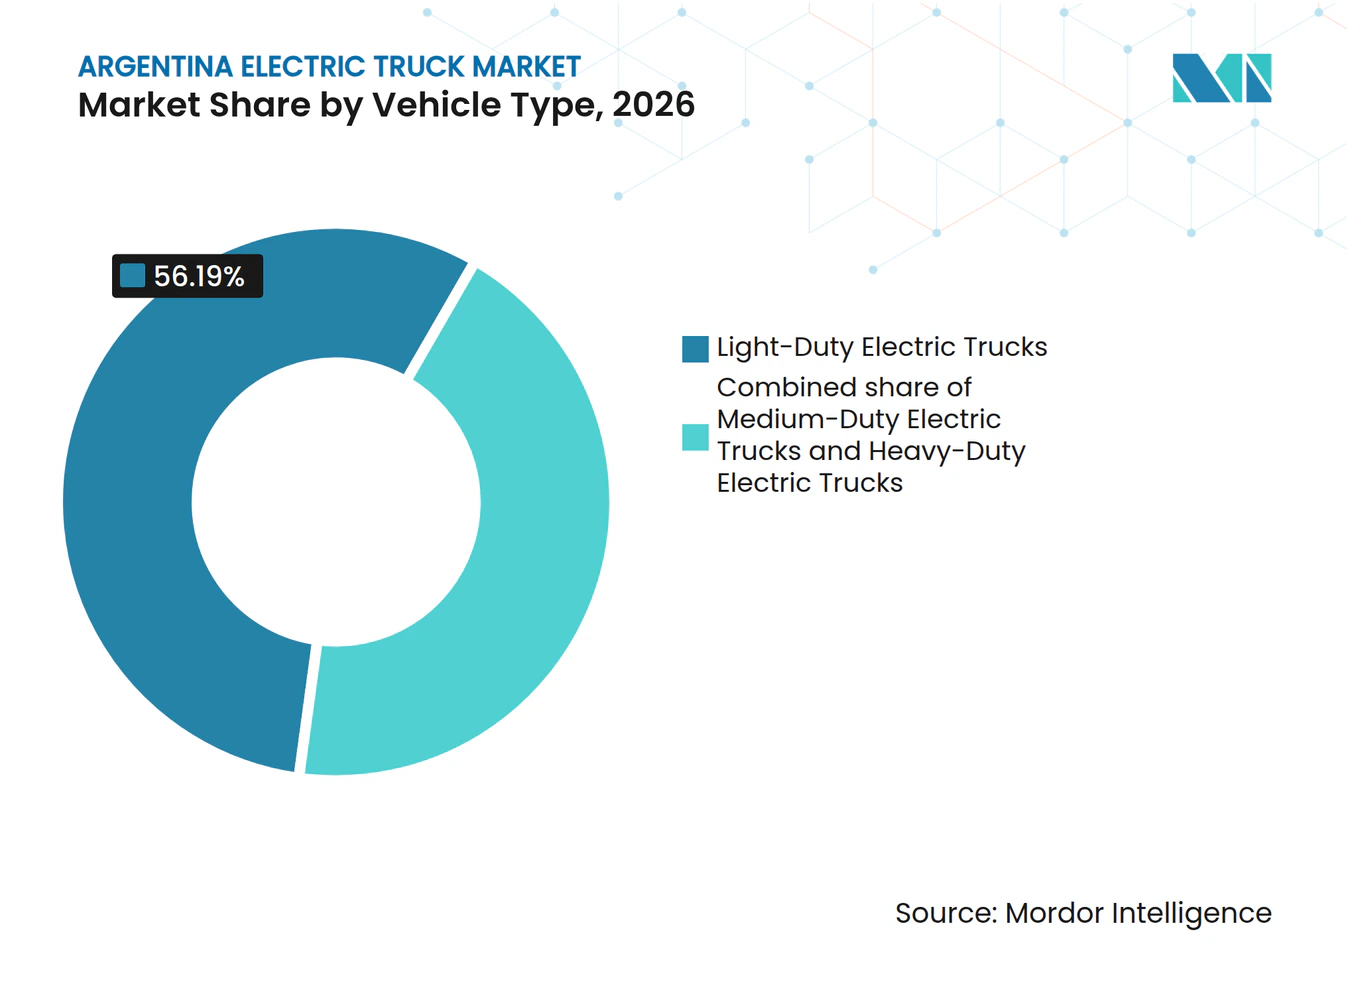
- Por tipo de vehículo, los camiones eléctricos livianos tuvieron una participación del 56,19% en el mercado de camiones eléctricos en Argentina en 2026, mientras que se proyecta que los camiones eléctricos pesados crezcan a una CAGR del 45,23% hasta 2032.
- Por propulsión, los vehículos eléctricos de batería tuvieron una participación del 78,21% en el mercado de camiones eléctricos en Argentina en 2026, mientras que se proyecta que los vehículos eléctricos híbridos enchufables crezcan a una CAGR del 44,10% hasta 2032.
- Por clase de peso bruto vehicular, las unidades de hasta 3,5 toneladas tuvieron una participación del 56,39% en el mercado de camiones eléctricos en Argentina en 2026, mientras que se proyecta que las unidades de más de 12 toneladas crezcan a una CAGR del 45,21% hasta 2032.
- Por autonomía, los camiones eléctricos de corta autonomía tuvieron una participación del 64,17% en el mercado de camiones eléctricos en Argentina en 2026, mientras que se proyecta que los camiones eléctricos de larga autonomía crezcan a una CAGR del 45,64% hasta 2032.
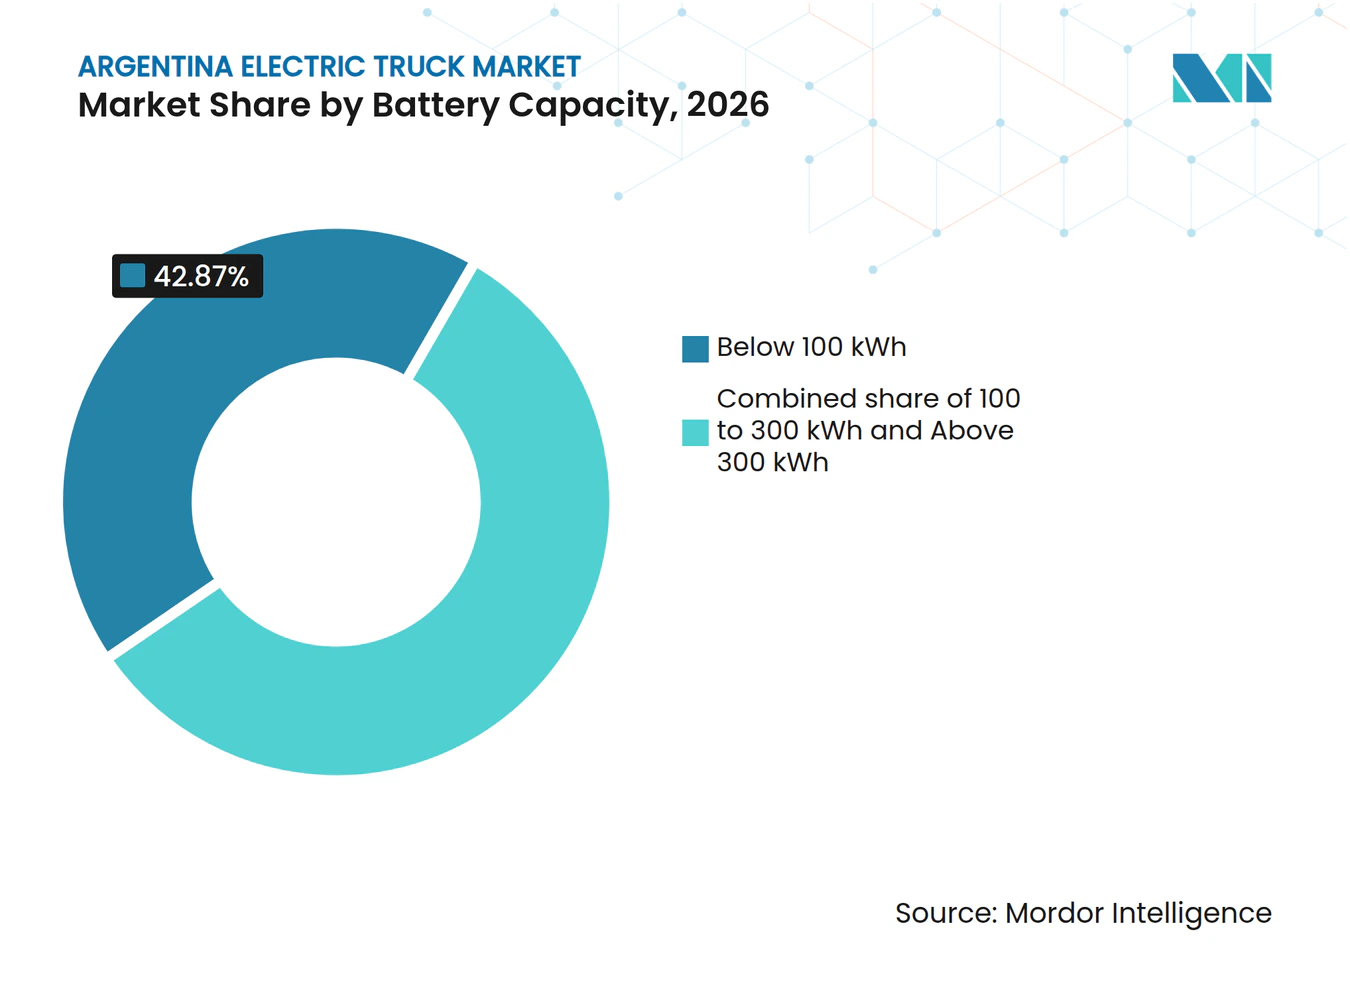
- Por capacidad de batería, los paquetes por debajo de 100 kWh tuvieron una participación del 42,87% en el mercado de camiones eléctricos en Argentina en 2026, mientras que se proyecta que los paquetes por encima de 300 kWh crezcan a una CAGR del 48,29% hasta 2032.
- Por aplicación, la distribución urbana y de última milla tuvo una participación del 47,43% en el mercado de camiones eléctricos en Argentina en 2026, mientras que se proyecta que el acarreo minero e industrial crezca a una CAGR del 44,42% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación de Flotas Mineras e Industriales | +7.4% | Mendoza, San Juan, Jujuy y Santa Cruz | Largo plazo (≥ 4 años) |
| Crecimiento del Comercio Electrónico y la Entrega Urbana de Última Milla | +6.1% | Buenos Aires, Rosario, Córdoba y Mendoza | Corto plazo (≤ 2 años) |
| Reducción de Costos de Paquetes de Baterías y Mejora del Costo Total de Propiedad | +5.8% | Global, con relevancia temprana en Buenos Aires, Córdoba y Mendoza | Mediano plazo (2–4 años) |
| Adquisición de Flotas de Cero Emisiones y Cumplimiento de Emisiones | +5.2% | Área Metropolitana de Buenos Aires, Rosario y Córdoba | Corto plazo (≤ 2 años) |
| Compromisos de Descarbonización de Flotas Corporativas | +3.9% | Nacional, con actividad temprana en Buenos Aires, Mendoza y San Juan | Mediano plazo (2–4 años) |
| Pilotos de Camiones Rígidos Eléctricos de Batería en Zonas de Emisiones Urbanas | +3.6% | Área Metropolitana de Buenos Aires y Córdoba | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Comercio Electrónico y la Entrega Urbana de Última Milla
La entrega urbana representa la aplicación inicial más accesible para el despliegue de camiones eléctricos, ya que los vehículos típicamente regresan a un depósito después de cada turno operativo. La distribución urbana y de última milla representa la mayor participación de aplicación en el mercado. En Argentina, Andreani, Edenor y Coca-Cola se encuentran entre los usuarios de camiones eléctricos. Las rutas diarias cortas se alinean con la autonomía operativa de las plataformas actuales de vehículos eléctricos de batería livianos comerciales sin requerir carga en ruta. Esto permite a los gestores de flotas comparar electricidad, diésel, mantenimiento, carga útil y disponibilidad del vehículo dentro de un entorno operativo definido. También explica por qué el mercado de camiones eléctricos en Argentina se ha desarrollado primero en torno a Buenos Aires, Córdoba, Rosario y Mendoza, en lugar de a lo largo de corredores interurbanos de larga distancia.
Reducción de Costos de Paquetes de Baterías y Mejora del Costo Total de Propiedad
Los cambios en el costo de las baterías respaldan el caso comercial de los camiones eléctricos cuando las flotas operan rutas predecibles de regreso a la base. Los vehículos urbanos pueden evitar gran parte de la incertidumbre de autonomía que afecta a las operaciones de flete de larga distancia. El mercado de camiones eléctricos en Argentina se beneficia más donde el menor consumo de combustible y el mantenimiento reducido del tren de transmisión pueden evaluarse a lo largo de la vida operativa completa del vehículo. Foton lanzó el e-Aumark en Argentina en 2023 con baterías LFP de CATL, 200 a 250 km de autonomía urbana y aproximadamente 3.575 kg de capacidad de carga útil, proporcionando un ejemplo de una plataforma diseñada para ese caso de uso. Los recursos locales de litio en Salta, Jujuy y Catamarca siguen siendo relevantes para las discusiones de suministro a largo plazo, aunque Argentina aún no cuenta con producción de paquetes de baterías a escala comercial para camiones. Las decisiones de flota aún dependen de los términos de financiamiento, los niveles de utilización y la capacidad de instalar carga confiable en depósito.
Adquisición de Flotas de Cero Emisiones y Cumplimiento de Emisiones
La Resolución 289/2024 de la Secretaría de Energía creó el Programa de Movilidad Sustentable, que financia bicicletas eléctricas, motocicletas eléctricas y equipos de conversión a gas natural, pero no financia la carga de camiones pesados [1]. El Decreto 49/2025 estableció un arancel de importación extrazona del 0% para vehículos híbridos, eléctricos y de celda de combustible durante cinco años, dentro de una cuota anual de 50.000 unidades, para vehículos con un valor FOB de hasta 16.000 USD. Debido a este límite de precio, la medida beneficia principalmente a los automóviles de pasajeros y a los vehículos comerciales más livianos, en lugar de a los camiones eléctricos. Esto importa porque es probable que el suministro temprano de vehículos comerciales dependa de modelos importados. Las empresas de flete que atienden a clientes multinacionales también pueden enfrentar presión para documentar y reducir las emisiones logísticas. El mercado de camiones eléctricos en Argentina puede beneficiarse de esta presión de adquisición incluso donde las normas nacionales no exigen la sustitución inmediata de flotas. La alineación de la homologación de vehículos con los estándares regionales podría favorecer aún más a los proveedores que preparen documentación y soporte de servicio antes de que los volúmenes de ventas aumenten.
Compromisos de Descarbonización de Flotas Corporativas
Las cadenas de suministro multinacionales pueden transferir las expectativas de reporte de emisiones a los proveedores locales de flete y a los contratistas industriales. Holcim Argentina invirtió más de 300.000 USD en un camión eléctrico de cantera e infraestructura de carga relacionada en su planta de Capdeville en Mendoza. El proyecto fue presentado como parte de la agenda de descarbonización más amplia de la empresa, no como una simple compra de reemplazo[2]. Los fabricantes de automóviles se volvieron elegibles para el régimen de inversión RIGI en agosto de 2024 para proyectos que involucran nuevas tecnologías de tren de transmisión, abriendo una posible vía para grandes inversiones en plataformas de propulsión alternativa. Esta vía es independiente de la medida arancelaria de importación y podría influir en dónde los fabricantes ubican la futura actividad de ensamblaje. El mercado de camiones eléctricos en Argentina podría, por lo tanto, desplazarse gradualmente desde un modelo principalmente liderado por importaciones hacia la producción local si los proyectos obtienen aprobación y llegan a la ejecución.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial del Vehículo Frente a los Camiones Diésel | -5.0% | Nacional | Mediano plazo (2–4 años) |
| Infraestructura de Carga Pesada e Infraestructura de Red Limitadas | -4.5% | Rutas interurbanas, corredores mineros y rutas patagónicas | Mediano plazo (2–4 años) |
| Penalizaciones de Carga Útil y Autonomía por Paquetes de Baterías de Gran Tamaño | -3.2% | Corredores Buenos Aires–Córdoba y Buenos Aires–Mendoza | Largo plazo (≥ 4 años) |
| Datos Limitados de Valor Residual y Capacidad de Servicio de Alta Tensión | -2.3% | Nacional, con mayor relevancia en provincias rurales e interiores | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial del Vehículo Frente a los Camiones Diésel
El alto precio de compra de los camiones eléctricos sigue siendo una barrera significativa para las flotas que dependen del financiamiento convencional. Las altas tasas de financiamiento anuales pueden elevar los pagos mensuales. Los vehículos eléctricos pesados pueden costar sustancialmente más que las unidades diésel comparables. Los operadores deben, por lo tanto, poner mayor énfasis en el ahorro de combustible, los menores costos de mantenimiento, las altas tasas de utilización y los períodos de propiedad extendidos. La volatilidad del peso puede generar incertidumbre adicional cuando los vehículos tienen precio en USD. Dado que la cuota libre de aranceles bajo el Decreto 49/2025 excluye los vehículos por encima de 16.000 USD FOB, los camiones eléctricos importados no se benefician de ella.
Infraestructura de Carga Pesada e Infraestructura de Red Limitadas
Los camiones eléctricos pesados requieren equipos de carga de mayor potencia que la infraestructura típicamente utilizada por los vehículos de pasajeros y los vehículos comerciales livianos. Existe una brecha significativa en las rutas de flete interurbanas y en los corredores mineros patagónicos. Esta limitación es particularmente relevante para los vehículos con paquetes de baterías de gran tamaño. Actualmente ningún programa nacional financia corredores de carga para camiones pesados, y una red nacional de carga para camiones pesados aún no está operativa. La confiabilidad de la red, el espaciado de las estaciones y el calendario de inversión de las empresas de servicios públicos siguen siendo consideraciones clave para los operadores que no pueden depender de la carga en depósito. En el corto plazo, estas restricciones están dirigiendo la demanda hacia flotas urbanas y sitios industriales cautivos, donde el suministro eléctrico puede gestionarse de manera más directa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
Las Unidades Livianas Lideran mientras los Pesados AceleranLos camiones eléctricos livianos representaron el 56,19% del mercado de camiones eléctricos en Argentina en 2026, convirtiéndolos en el segmento de tipo de vehículo más grande. Su liderazgo refleja rutas urbanas cortas, horarios diarios repetibles y disposiciones de carga de regreso a la base. Estas condiciones limitan el impacto operativo del peso de la batería y las restricciones de autonomía. Las plataformas livianas son adecuadas para la entrega de última milla, el trabajo municipal y las operaciones de logística urbana. Los camiones medianos sirven a la distribución regional y a las cadenas de suministro de construcción, aunque no han desplazado a los vehículos livianos como el principal punto de entrada. El mercado de camiones eléctricos en Argentina tiene una base práctica a corto plazo en estas plataformas más livianas porque los ciclos de servicio existentes son más fáciles de gestionar.
Se prevé que los camiones eléctricos pesados crezcan a una CAGR del 45,23% hasta 2032, la tasa más rápida entre los tipos de vehículos. El progreso en este segmento está vinculado a pilotos mineros y otras operaciones cautivas donde los vehículos regresan a una ubicación de carga designada. La gama eléctrica de Foton en Argentina todavía se centra en el camión liviano e-Aumark, mientras que sus camiones pesados Auman R siguen siendo diésel. El Decreto 689/2026 incorporó configuraciones eléctricas e híbridas en las regulaciones actualizadas sobre pesos y dimensiones de camiones, proporcionando un marco administrativo más claro para las configuraciones de camiones eléctricos pesados. Esto respalda la introducción de modelos adicionales, aunque la disponibilidad de carga y el financiamiento de flotas seguirán gobernando el ritmo de adopción.



Por Propulsión:
Los BEV Dominan mientras los FCEV se Posicionan para un Cambio a Largo HorizonteLos vehículos eléctricos de batería representaron el 78,21% del mercado de camiones eléctricos en Argentina en 2026. Esta posición refleja la mayor disponibilidad de tecnología BEV y la falta de una red desarrollada de reabastecimiento de hidrógeno para vehículos comerciales pesados. Las plataformas BEV son especialmente adecuadas para operaciones urbanas predecibles e industriales cautivas. Los vehículos híbridos enchufables ofrecen una opción de transición para rutas que combinan conducción urbana y regional. Su papel está creciendo porque la capacidad de la batería y el acceso a la carga siguen siendo limitados en rutas más largas. El mercado de camiones eléctricos en Argentina actualmente depende de los modelos BEV porque sus requisitos de suministro de energía pueden gestionarse en los depósitos de flotas.
Se proyecta que los vehículos eléctricos híbridos enchufables crezcan a una CAGR del 44,10% hasta 2032, la tasa más rápida entre los tipos de propulsión, mientras que los vehículos eléctricos de celda de combustible se están expandiendo desde una base muy pequeña. El potencial de los FCEV está vinculado a casos de uso de larga distancia y minería, donde la autonomía solo con batería puede ser restrictiva. El interés futuro en los FCEV se basa en los planes de hidrógeno de Argentina, los recursos de gas de Vaca Muerta y los recursos eólicos patagónicos. Sin embargo, Argentina aún no cuenta con una red pública de reabastecimiento de hidrógeno para flotas comerciales. El uso temprano, por lo tanto, sería más probable en flotas industriales con un suministro de combustible definido. Esto coloca a los FCEV en una posición de horizonte más largo mientras los BEV siguen siendo la principal opción comercial.
Por Autonomía:
Las Plataformas de Corta Autonomía Dominan, la Viabilidad de Larga Autonomía se ExpandeLos camiones eléctricos de corta autonomía representaron el 64,17% del mercado de camiones eléctricos en Argentina en 2026. Esta categoría está respaldada por operaciones urbanas donde las rutas diarias generalmente se ajustan a un ciclo de carga planificado. El Foton e-Aumark ofrece 200 a 250 km de autonomía urbana, lo que se adapta al trabajo de entrega basado en depósito. Tales especificaciones pueden respaldar el trabajo de entrega sin carga en ruta cuando las flotas utilizan un depósito gestionado. Las plataformas de autonomía media abordan a los operadores que necesitan más flexibilidad para la distribución periurbana y regional. Su adopción depende de si el costo adicional de la batería produce un beneficio operativo claro.
Se prevé que los camiones eléctricos de larga autonomía crezcan a una CAGR del 45,64% hasta 2032. Ese crecimiento depende de una mayor densidad energética de las baterías y de una posible carga de alta potencia a lo largo de los corredores nacionales de flete. El Decreto 689/2026 permite configuraciones actualizadas para vehículos eléctricos e híbridos dentro de las reglas de dimensiones revisadas. Esas reglas reducen una forma de fricción regulatoria, pero no eliminan las restricciones de carga o de red. Los modelos de larga autonomía necesitarán una carga confiable en los corredores y procesos de homologación claros. Las decisiones de compra de flotas, en consecuencia, seguirán estando estrechamente vinculadas al calendario del desarrollo de infraestructura.
Por Capacidad de Batería:
Los Paquetes Pequeños Lideran pero el Impulso de Alta Capacidad CreceLos paquetes de baterías por debajo de 100 kWh representaron el 42,87% del mercado de camiones eléctricos en Argentina en 2026. Este resultado es consistente con los vehículos urbanos livianos que dominan los despliegues tempranos. Los paquetes más pequeños reducen el peso del vehículo y pueden recargarse durante el tiempo de inactividad programado en el depósito. Los paquetes de 100 kWh a 300 kWh sirven a aplicaciones livianas y medianas de autonomía extendida. Su atractivo aumenta cuando los operadores necesitan flexibilidad de ruta adicional pero no pueden justificar los costos de los vehículos pesados. La estructura del segmento muestra que la demanda actual está orientada hacia condiciones operativas urbanas prácticas.
Se prevé que los paquetes por encima de 300 kWh crezcan a una CAGR del 48,29% hasta 2032. Estos sistemas son relevantes para vehículos mineros pesados, acarreo industrial y posibles operaciones de larga distancia. Las plataformas pesadas de esta clase típicamente necesitan carga de CC de alta potencia para ajustarse a los turnos operativos. Los sistemas de alta capacidad requieren equipos que puedan suministrar mayor potencia de manera confiable. También aumentan la importancia de la gestión de carga útil, la capacitación en servicio y la planificación de la red. El mercado de camiones eléctricos en Argentina dependerá de estas capacidades si la demanda de vehículos pesados ha de desarrollarse más allá de los sitios piloto controlados.

Por Aplicación:
La Última Milla Domina el Volumen mientras la Minería Lidera el Valor por UnidadLa distribución urbana y de última milla tuvo una participación del 47,43% en el mercado de camiones eléctricos en Argentina en 2026. Esta aplicación líder se beneficia de la densidad de rutas metropolitanas y la disponibilidad de plataformas BEV livianas y medianas. Los vehículos pueden seguir horarios predecibles y regresar a una ubicación central para la carga. La distribución regional, los servicios de construcción y municipales y el flete de larga distancia representan áreas de aplicación más pequeñas. Cada una requiere un equilibrio diferente de autonomía, carga útil, acceso a la carga y costo del vehículo. La actividad de última milla debería continuar proporcionando la base de volumen principal para el mercado de camiones eléctricos en Argentina.
Se prevé que el acarreo minero e industrial crezca a una CAGR del 44,42% hasta 2032. Estas aplicaciones tienen menos vehículos que la entrega de última milla, pero los camiones son especializados y tienen mayor valor por unidad. El despliegue de Holcim en Capdeville demuestra que el equipo eléctrico de cantera puede operar dentro de un entorno industrial cautivo. La empresa espera que el proyecto evite más de 225 toneladas métricas de CO2 anualmente. Esta aplicación favorece a los proveedores que pueden proporcionar soporte para vehículos pesados, equipos de carga y servicio confiable en el sitio. También separa la demanda industrial de alto valor de la mayor oportunidad de volumen en la entrega urbana.
Análisis Geográfico
El Área Metropolitana de Buenos Aires es la región de adopción temprana primaria para el mercado de camiones eléctricos en Argentina debido a su alta concentración de rutas de flete urbano y operadores logísticos. Su densidad de rutas y distancias más cortas son muy adecuadas para las operaciones de vehículos eléctricos de batería (BEV) livianos y medianos. La carga basada en depósito es más práctica donde las flotas operan desde instalaciones centralizadas. Córdoba y Rosario sirven como centros urbanos secundarios con características operativas similares. El corredor Buenos Aires–Córdoba también ha sido identificado como un eje temprano de actividad de vehículos eléctricos comerciales.
Mendoza juega un papel estratégico en las pruebas de camiones eléctricos pesados debido a su actividad minera e industrial. Holcim desplegó un camión eléctrico de cantera en su planta de Capdeville en Mendoza, proporcionando un caso operativo pesado documentado. El proyecto utiliza las condiciones del sitio que respaldan el frenado regenerativo y las operaciones de carga controlada. La Patagonia, incluidas Santa Cruz, Neuquén y Río Negro, presenta un potencial sustancial de flete pesado vinculado a la actividad energética y minera. Sin embargo, sus requisitos de carga y red son más exigentes que los de las áreas de concentración urbana. El tamaño del mercado de camiones eléctricos en estas regiones dependerá del ritmo de despliegue de la infraestructura de carga adecuada.
Jujuy, Salta y Catamarca presentan una oportunidad a largo plazo debido a sus vínculos con la minería de litio y la actividad industrial relacionada. Sus requisitos de flete pueden generar demanda de camiones eléctricos mineros, y su base de recursos es relevante para las consideraciones futuras de suministro de baterías. La electrificación en estas provincias sigue en sus etapas iniciales. Santa Fe y Entre Ríos tienen un perfil distinto, con rutas de distribución agrícola y regional que se extienden de 200 a 350 km por día. Estas distancias se aproximan a los límites operativos actuales de las plataformas BEV de corta autonomía. Las regulaciones de vehículos actualizadas bajo el Decreto 689/2026 pueden facilitar las aprobaciones de configuración, aunque la transición de estas rutas sigue dependiendo de mejoras en la autonomía y la infraestructura de carga.
Panorama Competitivo
Concentración del Mercado
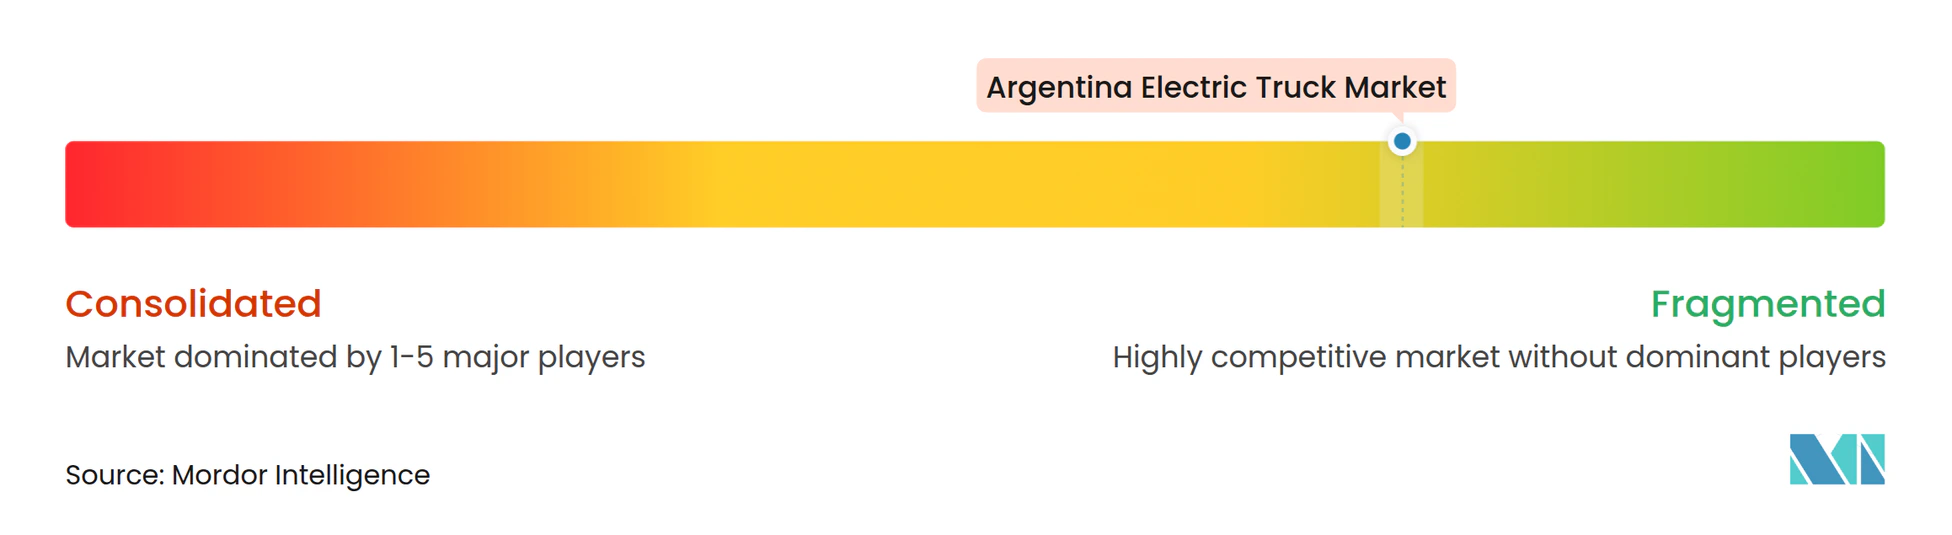
El mercado de camiones eléctricos en Argentina está fragmentado y en sus primeras etapas de desarrollo. Los fabricantes chinos, incluidos BYD, Foton, Dongfeng y XCMG, se encuentran entre los primeros participantes. Los proveedores europeos incluyen a Daimler Truck, Volvo Group, Scania, MAN Truck and Bus e Iveco. La competencia actualmente depende de la disponibilidad de productos, el financiamiento, la cobertura de servicio, la homologación y las preferencias operativas de las flotas.
Foton promueve su gama eléctrica Blueline, incluido el camión liviano e-Aumark, en eventos logísticos argentinos. El uso continuo de Holcim de un camión eléctrico de cantera en Capdeville proporciona al equipo XGMT una referencia industrial documentada en Argentina. El Decreto 49/2025 ofrece un arancel extrazona del 0% solo para vehículos valorados en hasta 16.000 USD FOB, por lo que los proveedores de camiones no pueden depender de él para reducir los costos de importación. Los proveedores con socios de carga y equipos de servicio capacitados pueden estar mejor posicionados para convertir los pilotos en pedidos de flotas.
El ensamblaje local representa una oportunidad competitiva potencial, ya que el RIGI ofrece un marco para grandes proyectos de inversión en la fabricación de propulsión alternativa. Prestige Auto, que ahora opera la planta de furgonetas de Mercedes-Benz en Virrey del Pino, ha dicho que los modelos eléctricos podrían producirse localmente en el futuro, aunque no se ha confirmado ningún proyecto de furgoneta o camión eléctrico. Cualquier plan de este tipo debe, por lo tanto, tratarse como prospectivo en lugar de capacidad de producción confirmada. Los proveedores establecidos pueden aprovechar las relaciones existentes de certificación y servicio al preparar lanzamientos de productos eléctricos. Los nuevos participantes deben demostrar que pueden cumplir con los requisitos de homologación de vehículos, soporte de baterías y mantenimiento de alta tensión. Es probable que el mercado de camiones eléctricos en Argentina siga siendo diverso a medida que los compradores de flotas comparen las ofertas importadas con los posibles vehículos ensamblados localmente.
Líderes de la Industria de Camiones Eléctricos en Argentina
-
Daimler Truck Holding AG
-
Volvo Group
-
BYD Company Limited
-
Scania AB
-
Foton Motor Group Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Camiones Eléctricos en Argentina Empresas cubiertas en este informe
- BYD Company Limited
- Daimler Truck Holding AG
- Volvo Group
- Scania AB
- PACCAR Inc.
- Foton Motor Group Co., Ltd.
- FAW Group Co., Ltd.
- Dongfeng Motor Corporation
- Renault Trucks
- Iveco Group N.V.
- Volkswagen Truck and Bus
- MAN Truck and Bus SE
- Ford Motor Company
- XCMG Group
- JAC Motors
- Hino Motors, Ltd.
- Isuzu Motors Limited
- Hyundai Motor Company
Desarrollos recientes de la industria en Mercado de Camiones Eléctricos en Argentina
- Octubre de 2026: Foton lanzó la furgoneta totalmente eléctrica eView Connect en Argentina, ampliando su gama de vehículos comerciales de cero emisiones Blueline.
- Septiembre de 2026: Foton exhibió su camión liviano eléctrico e-Aumark en Management Logístico 2026 en Buenos Aires como parte de su gama de cero emisiones Blueline.
- Julio de 2026: El Decreto 689/2026 actualizó las normas de peso y dimensiones de camiones de Argentina, permitiendo a los camiones eléctricos e híbridos los mismos límites de longitud extendida que las unidades dedicadas a combustibles alternativos.
- Julio de 2026: Volkswagen Truck and Bus marcó cinco años de operaciones de camiones eléctricos e-Delivery en América Latina, ofreciendo versiones de 11 y 14 toneladas con hasta 250 km de autonomía.
Alcance del Informe del Mercado de Camiones Eléctricos en Argentina
El Informe del Mercado de Camiones Eléctricos en Argentina está Segmentado por Tipo de Vehículo (Camiones Eléctricos Livianos, Camiones Eléctricos Medianos y Camiones Eléctricos Pesados), Propulsión (Vehículo Eléctrico de Batería, Vehículo Eléctrico Híbrido Enchufable y Vehículo Eléctrico de Celda de Combustible), Clase de Peso Bruto Vehicular (Hasta 3,5 Toneladas, Más de 3,5 a 12 Toneladas y Más de 12 Toneladas), Autonomía (Corta Autonomía, Autonomía Media y Larga Autonomía), Capacidad de Batería (Por debajo de 100 kWh, 100 a 300 kWh y Más de 300 kWh) y Aplicación (Distribución Urbana y de Última Milla, Distribución Regional, Flete de Larga Distancia, Servicios de Construcción y Municipales y Acarreo Minero e Industrial). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Camiones Eléctricos Livianos |
| Camiones Eléctricos Medianos |
| Camiones Eléctricos Pesados |
| Vehículo Eléctrico de Batería |
| Vehículo Eléctrico Híbrido Enchufable |
| Vehículo Eléctrico de Celda de Combustible |
| Hasta 3,5 Toneladas |
| Más de 3,5 a 12 Toneladas |
| Más de 12 Toneladas |
| Corta Autonomía |
| Autonomía Media |
| Larga Autonomía |
| Por debajo de 100 kWh |
| 100 a 300 kWh |
| Más de 300 kWh |
| Distribución Urbana y de Última Milla |
| Distribución Regional |
| Flete de Larga Distancia |
| Servicios de Construcción y Municipales |
| Acarreo Minero e Industrial |
| Por Tipo de Vehículo | Camiones Eléctricos Livianos |
| Camiones Eléctricos Medianos | |
| Camiones Eléctricos Pesados | |
| Por Propulsión | Vehículo Eléctrico de Batería |
| Vehículo Eléctrico Híbrido Enchufable | |
| Vehículo Eléctrico de Celda de Combustible | |
| Por Clase de Peso Bruto Vehicular | Hasta 3,5 Toneladas |
| Más de 3,5 a 12 Toneladas | |
| Más de 12 Toneladas | |
| Por Autonomía | Corta Autonomía |
| Autonomía Media | |
| Larga Autonomía | |
| Por Capacidad de Batería | Por debajo de 100 kWh |
| 100 a 300 kWh | |
| Más de 300 kWh | |
| Por Aplicación | Distribución Urbana y de Última Milla |
| Distribución Regional | |
| Flete de Larga Distancia | |
| Servicios de Construcción y Municipales | |
| Acarreo Minero e Industrial |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los camiones eléctricos en Argentina?
Se prevé que el mercado de camiones eléctricos en Argentina crezca a una CAGR del 43,29% de 2027 a 2032 y alcance los 78,38 millones de USD en 2032.
¿Qué tipo de vehículo lidera actualmente la adopción de camiones eléctricos en Argentina?
Los camiones eléctricos livianos lideraron con una participación del 56,19% en 2026 porque se adaptan a la logística urbana y a la carga de regreso a la base.
¿Por qué los camiones eléctricos de batería lideran la adopción comercial?
Los BEV tuvieron una participación del 78,21% en 2026 porque están más disponibles para uso en flotas y pueden operar desde sitios de carga en depósito.
¿Qué aplicaciones están creciendo más rápido para los camiones eléctricos?
Se prevé que el acarreo minero e industrial crezca a una CAGR del 44,42% hasta 2032, respaldado por operaciones de flotas cautivas.