
アルゼンチン電動トラック市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
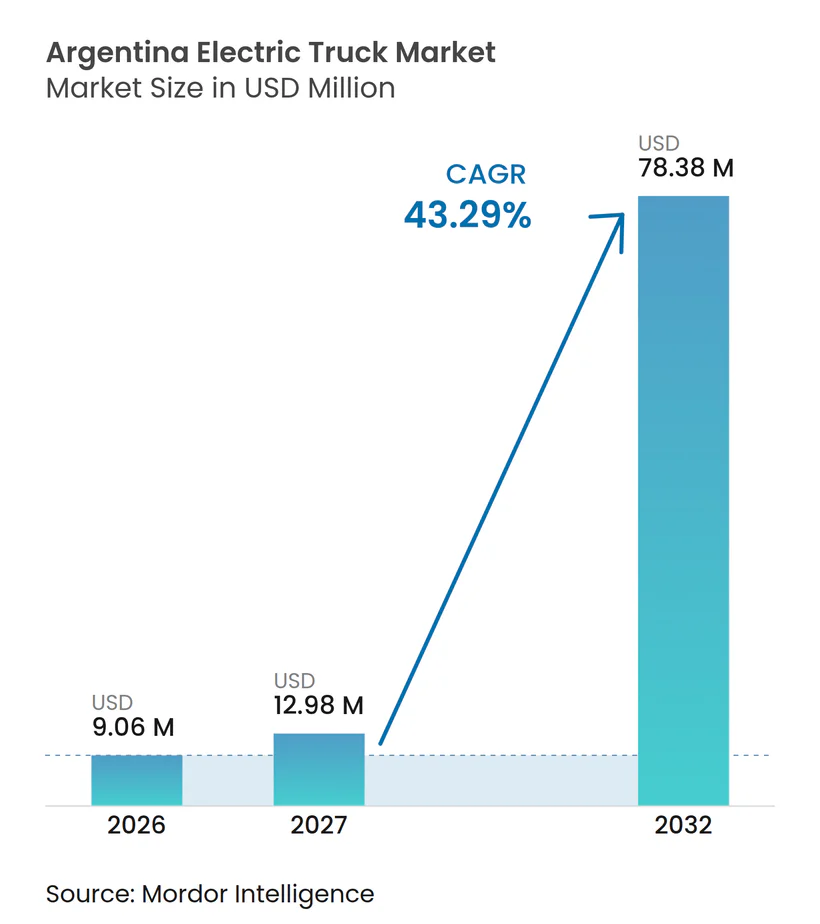
| 基準年の市場規模 (2026) | 9.06 百万米ドル |
| 市場規模 (2027) | 12.98 百万米ドル |
| 市場規模 (2032) | 78.38 百万米ドル |
| 成長率 (2027 - 2032) | 43.29 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルゼンチン電動トラック市場分析
アルゼンチン電動トラック市場規模は2026年に9.06 ミリオン 米ドルと評価され、2027年の12.98 ミリオン 米ドルから2032年には78.38 ミリオン 米ドルへと、2027年から2032年の期間にCAGR 43.29%で成長する見込みです。Decreto 49/2025に基づく代替推進車両への輸入関税軽減措置は、FOB価格16,000 米ドル以下の車両に限定されているため、電動トラックには依然として標準的な輸入コストが適用されます。需要は都市物流、鉱業、建設、産業貨物輸送において生まれつつあり、運行パターンはルート距離や車両重量によって大きく異なります。アルゼンチン電動トラック市場は、全国規模の購入義務化ではなく、フリートパイロット事業、輸入活動、およびコンプライアンス要件を通じて発展しています。政策的枠組みは電気トラックとハイブリッドトラックの両構成を認めつつ、ガス駆動ビトレネスの継続的な受け入れも示しており、商業輸送における多エネルギー移行を示しています。この環境により、サプライヤーはより重いプラットフォームを産業専用オペレーション向けに準備しながら、まず都市フリートにサービスを提供することができます。
レポートの主要ポイント
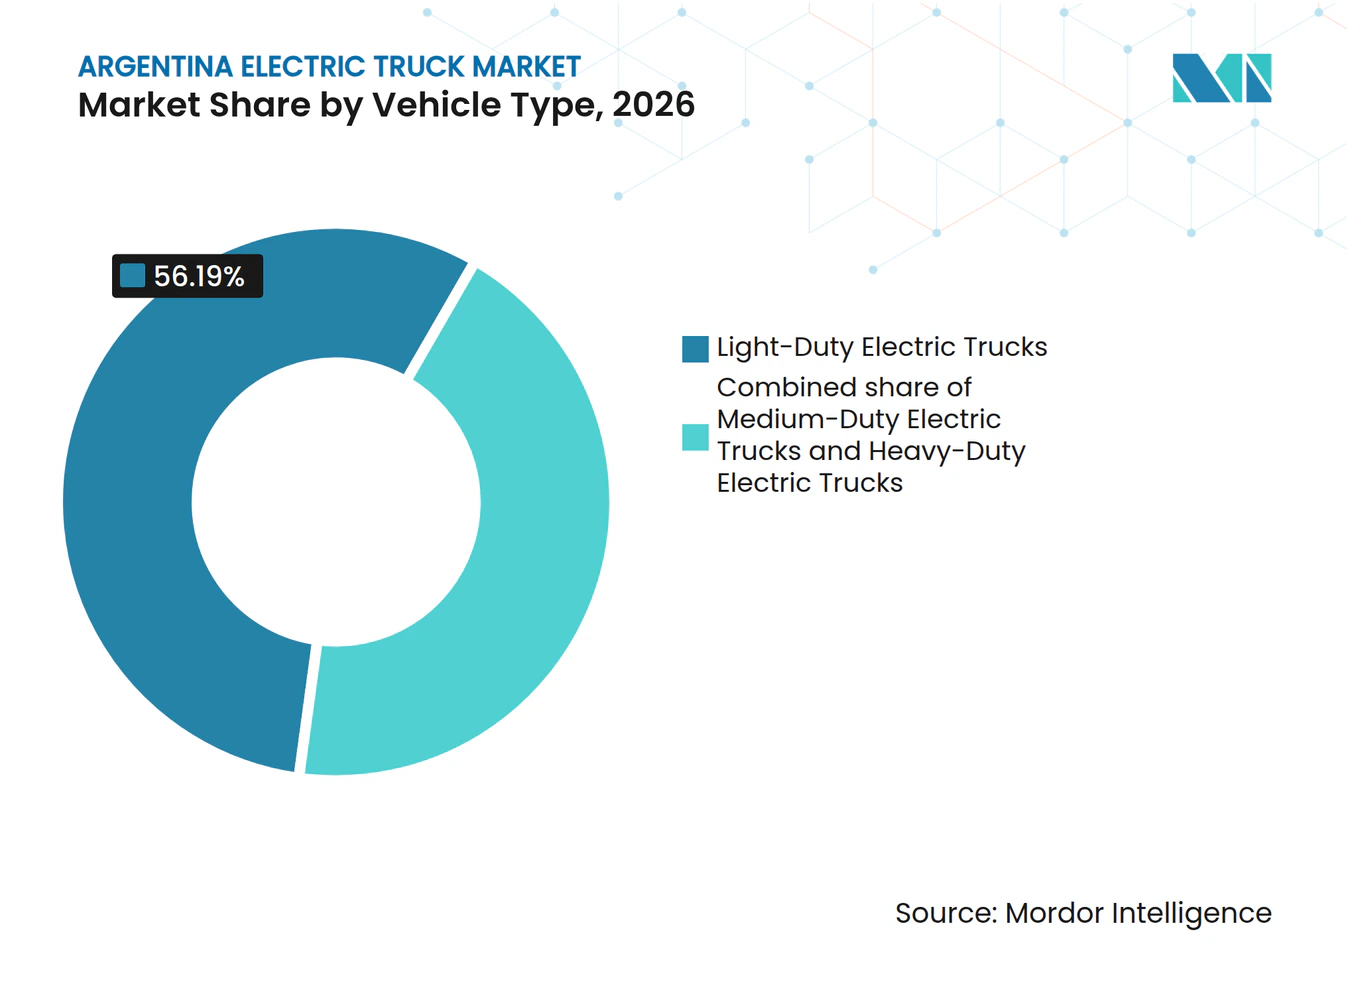
- 車両タイプ別では、小型電動トラックが2026年のアルゼンチン電動トラック市場において56.19%のシェアを占め、大型電動トラックは2032年にかけてCAGR 45.23%で成長すると予測されています。
- 推進方式別では、バッテリー電気自動車が2026年のアルゼンチン電動トラック市場において78.21%のシェアを占め、プラグインハイブリッド電気自動車は2032年にかけてCAGR 44.10%で成長すると予測されています。
- 車両総重量クラス別では、3.5トン以下の車両が2026年のアルゼンチン電動トラック市場において56.39%のシェアを占め、12トン超の車両は2032年にかけてCAGR 45.21%で成長すると予測されています。
- 航続距離別では、短距離電動トラックが2026年のアルゼンチン電動トラック市場において64.17%のシェアを占め、長距離電動トラックは2032年にかけてCAGR 45.64%で成長すると予測されています。
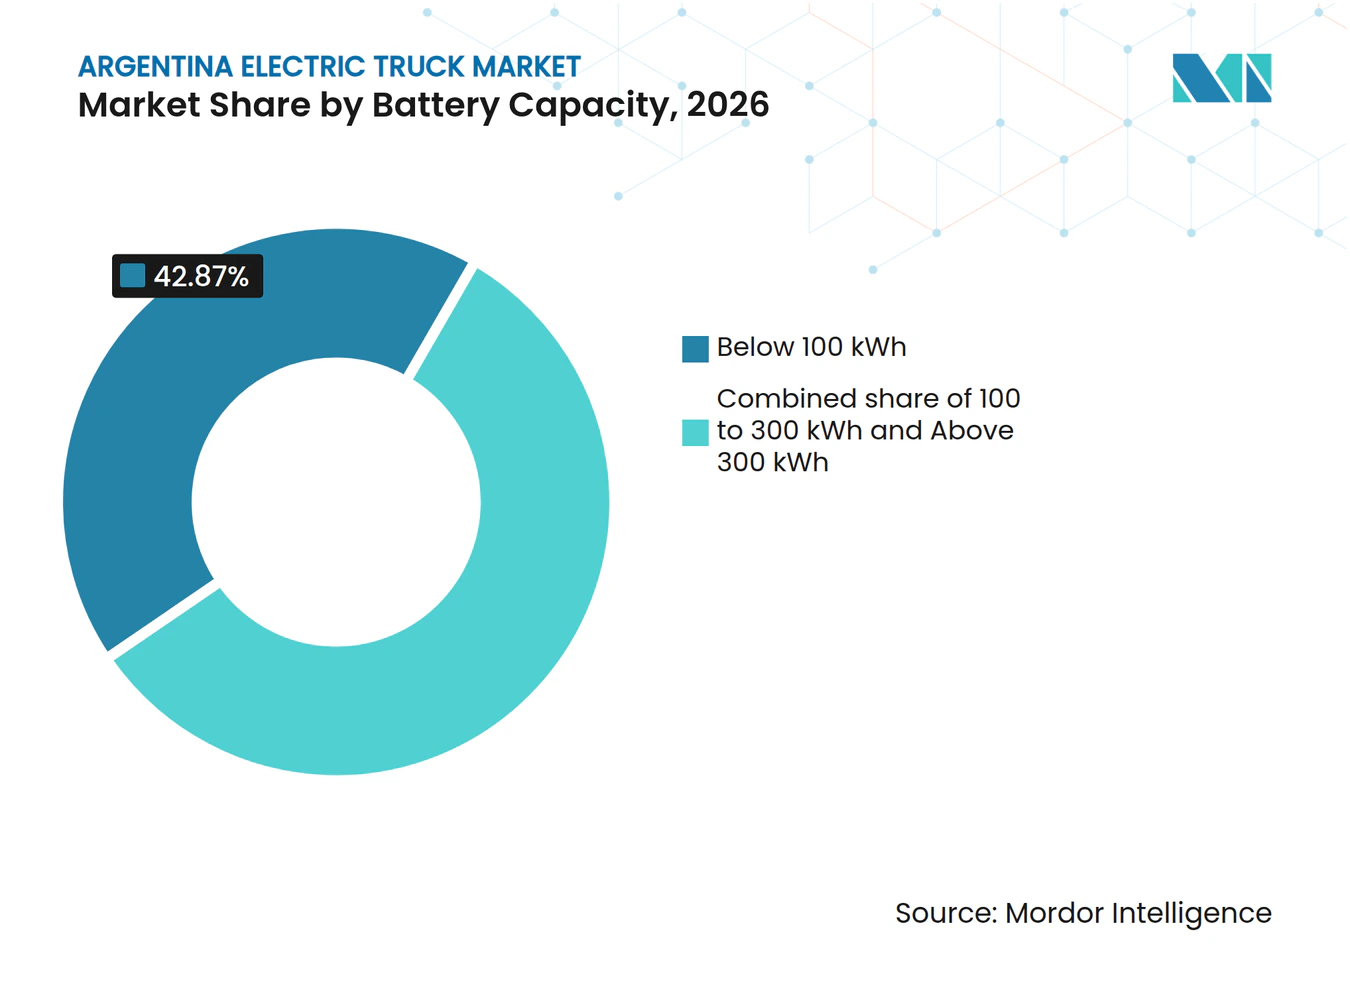
- バッテリー容量別では、100 kWh未満のパックが2026年のアルゼンチン電動トラック市場において42.87%のシェアを占め、300 kWh超のパックは2032年にかけてCAGR 48.29%で成長すると予測されています。
- 用途別では、都市部およびラストマイル配送が2026年のアルゼンチン電動トラック市場において47.43%のシェアを占め、鉱業および産業輸送は2032年にかけてCAGR 44.42%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉱業および産業フリートの電動化 | +7.4% | メンドーサ、サンフアン、フフイ、サンタクルス | 長期(4年以上) |
| Eコマースおよび都市部ラストマイル配送の成長 | +6.1% | ブエノスアイレス、ロサリオ、コルドバ、メンドーサ | 短期(2年以内) |
| バッテリーパックコストの低下と総保有コストの改善 | +5.8% | グローバル、ブエノスアイレス、コルドバ、メンドーサでの早期関連性あり | 中期(2〜4年) |
| ゼロエミッションフリート調達と排出規制コンプライアンス | +5.2% | ブエノスアイレス首都圏、ロサリオ、コルドバ | 短期(2年以内) |
| 企業フリートの脱炭素化コミットメント | +3.9% | 全国、ブエノスアイレス、メンドーサ、サンフアンでの早期活動あり | 中期(2〜4年) |
| 都市部排出規制ゾーンにおけるバッテリー電気リジッドトラックのパイロット事業 | +3.6% | ブエノスアイレス首都圏およびコルドバ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
Eコマースおよび都市部ラストマイル配送の成長
都市部配送は電動トラック導入において最もアクセスしやすい初期用途であり、車両は通常各運行シフト後にデポに戻ります。都市部およびラストマイル配送は市場において最大の用途シェアを占めています。アルゼンチンでは、Andreani、Edenor、コカ・コーラが電動トラックの利用者に含まれます。短い日常ルートは、途中充電を必要とせずに現行の小型商用バッテリー電気自動車プラットフォームの運行航続距離と一致しています。これにより、フリートマネージャーは定義された運用環境内で電力、軽油、メンテナンス、積載量、車両稼働率を比較することができます。また、アルゼンチン電動トラック市場が長距離都市間回廊ではなく、まずブエノスアイレス、コルドバ、ロサリオ、メンドーサを中心に発展してきた理由もここにあります。
バッテリーパックコストの低下と総保有コストの改善
バッテリーコストの変化は、フリートが予測可能な拠点回帰ルートで運行する場合に電動トラックの商業的根拠を支えます。都市部車両は長距離貨物輸送に影響を与える航続距離の不確実性の多くを回避できます。アルゼンチン電動トラック市場は、燃料使用量の削減とドライブトレインメンテナンスの低減を車両の全運用期間にわたって評価できる場合に最も恩恵を受けます。Fotonは2023年にアルゼンチンでCATL LFPバッテリー、200〜250 kmの都市部航続距離、約3,575 kgの積載能力を備えたe-Aumarkを発売し、その用途向けに設計されたプラットフォームの例を提供しました。サルタ、フフイ、カタマルカの地元リチウム資源は長期的なサプライ議論に引き続き関連していますが、アルゼンチンにはまだトラック向けの商業規模のバッテリーパック生産がありません。フリートの意思決定は依然として、融資条件、稼働率、および信頼性の高デポ充電設備の設置能力に依存しています。
ゼロエミッションフリート調達と排出規制コンプライアンス
エネルギー庁のResolución 289/2024は、電動自転車、電動オートバイ、天然ガス転換設備に資金を提供するプログラム・デ・モビリダッド・スステンタブレを創設しましたが、大型トラック充電には資金を提供していません[1]。Decreto 49/2025は、年間5万台の割当枠内で、FOB価格16,000 米ドル以下の車両を対象に、ハイブリッド、電気、燃料電池車両に対して5年間の域外輸入関税0%を設定しました。この価格上限のため、この措置は主に乗用車および最軽量の商用車に恩恵をもたらし、電動トラックには適用されません。これは、初期の商用車供給が輸入モデルに依存する可能性が高いため重要です。多国籍顧客にサービスを提供する貨物会社も、物流排出量の文書化と削減に関する圧力に直面する可能性があります。アルゼンチン電動トラック市場は、国内規制が即時のフリート更新を義務付けていない場合でも、この調達圧力から恩恵を受けることができます。地域標準との車両型式認定の整合は、販売量が増加する前に文書化とサービスサポートを準備するサプライヤーをさらに有利にする可能性があります。
企業フリートの脱炭素化コミットメント
多国籍サプライチェーンは、排出量報告の期待を地元の貨物プロバイダーや産業請負業者に転嫁することができます。Holcim Argentinaは、メンドーサのCapdeville工場において電動採石場トラックおよび関連充電インフラに300,000 米ドル超を投資しました。このプロジェクトは、単純な代替購入としてではなく、同社のより広範な脱炭素化アジェンダの一環として提示されました[2]。自動車メーカーは2024年8月に、新しいパワートレイン技術を含むプロジェクトに対してRIGI投資制度の対象となり、代替パワートレインプラットフォームへの大規模投資の可能性が開かれました。この経路は輸入関税措置とは別のものであり、メーカーが将来の組立活動をどこに配置するかに影響を与える可能性があります。したがって、アルゼンチン電動トラック市場は、プロジェクトが承認を得て実行に移された場合、主に輸入主導のモデルから国内生産へと徐々に移行する可能性があります。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ディーゼルトラックと比較した高い初期車両コスト | -5.0% | 全国 | 中期(2〜4年) |
| 大型充電インフラおよび電力網容量の不足 | -4.5% | 都市間ルート、鉱業回廊、パタゴニアルート | 中期(2〜4年) |
| 大型バッテリーパックによる積載量および航続距離のペナルティ | -3.2% | ブエノスアイレス〜コルドバおよびブエノスアイレス〜メンドーサ回廊 | 長期(4年以上) |
| 残存価値データの不足と高電圧サービス能力の限界 | -2.3% | 全国、農村部および内陸州でより高い関連性 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ディーゼルトラックと比較した高い初期車両コスト
電動トラックの高い購入価格は、従来の融資に依存するフリートにとって依然として大きな障壁です。高い年間融資金利は月々の支払いを増加させる可能性があります。大型電動車両は同等のディーゼル車両よりも大幅に高コストになる場合があります。したがって、オペレーターは燃料節約、低メンテナンスコスト、高稼働率、および長期保有期間をより重視する必要があります。車両が米ドルで価格設定されている場合、ペソの変動が追加的な不確実性をもたらす可能性があります。Decreto 49/2025に基づく免税割当はFOB価格16,000 米ドル超の車両を除外しているため、輸入電動トラックはその恩恵を受けられません。
大型充電インフラおよび電力網容量の不足
大型電動トラックは、乗用車や小型商用車が通常使用するインフラよりも高出力の充電設備を必要とします。都市間貨物ルートおよびパタゴニアの鉱業回廊には大きなギャップが存在します。この制限は大型バッテリーパックを搭載した車両に特に関連します。現在、大型トラック充電回廊に資金を提供する全国プログラムはなく、全国的な大型トラック充電ネットワークはまだ稼働していません。電力網の信頼性、ステーション間隔、および電力会社の投資タイミングは、デポ充電に依存できないオペレーターにとって引き続き重要な考慮事項です。短期的には、これらの制約が需要を都市フリートおよび産業専用サイトに向けており、そこでは電力供給をより直接的に管理できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
小型車両がリードし大型車両が加速小型電動トラックは2026年のアルゼンチン電動トラック市場において56.19%を占め、最大の車両タイプセグメントとなっています。そのリードは、短い都市ルート、繰り返し可能な日常スケジュール、および拠点回帰充電の取り決めを反映しています。これらの条件により、バッテリー重量と航続距離の制約による運用上の影響が制限されます。小型プラットフォームはラストマイル配送、自治体業務、および都市物流オペレーションに適しています。中型トラックは地域配送および建設サプライチェーンに対応していますが、主要な参入ポイントとして小型車両に取って代わっていません。アルゼンチン電動トラック市場は、既存のデューティサイクルが管理しやすいため、これらの軽量プラットフォームに実用的な近期ベースを持っています。
大型電動トラックは2032年にかけてCAGR 45.23%で成長すると予測されており、車両タイプの中で最も速い成長率です。このセグメントの進展は、車両が指定された充電場所に戻る鉱業パイロット事業やその他の専用オペレーションに結びついています。アルゼンチンにおけるFotonの電動ラインナップは依然としてe-Aumark小型トラックを中心としており、Auman R大型トラックはディーゼル動力のままです。Decreto 689/2026は、電気および代替燃料専用車両と同じ延長長さ制限を電気・ハイブリッドトラックに許可するトラック重量・寸法規制の更新に電気およびハイブリッド構成を組み込み、大型電動トラック構成のより明確な行政的枠組みを提供しました。これは追加モデルの導入支援しますが、充電の可用性とフリート融資が引き続き採用ペースを左右します。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
推進方式別:
BEVが支配し、FCEVが長期的な転換に向けてポジションを確立バッテリー電気自動車は2026年のアルゼンチン電動トラック市場において78.21%を占めました。この地位は、BEV技術のより高い可用性と、商業大型車両向けの水素充填ネットワークが整備されていないことを反映しています。BEVプラットフォームは予測可能な都市部および産業専用オペレーションに特に適しています。プラグインハイブリッド車両は、都市部と地域走行を組み合わせたルートに対して移行的な選択肢を提供します。バッテリー容量と充電アクセスが長距離ルートで依然として限られているため、その役割は拡大しています。アルゼンチン電動トラック市場は現在BEVモデルに依存しており、エネルギー供給要件をフリートデポで処理できます。
プラグインハイブリッド電気自動車は2032年にかけてCAGR 44.10%で成長すると予測されており、推進タイプの中で最も速い成長率です。一方、燃料電池電気自動車は非常に小さなベースから拡大しています。FCEVの可能性は、バッテリーのみの航続距離が制限的になり得る長距離輸送および鉱業用途に結びついています。将来のFCEVへの関心は、アルゼンチンの水素計画、バカ・ムエルタのガス資源、およびパタゴニアの風力資源に基づいています。しかし、アルゼンチンにはまだ商業フリート向けの公共水素充填ネットワークがありません。したがって、初期利用は定義された燃料供給を持つ産業フリートでより可能性が高いでしょう。これにより、BEVが主要な商業オプションであり続ける一方、FCEVは長期的なポジションに置かれます。
航続距離別:
短距離プラットフォームが支配し、長距離の実現可能性が拡大短距離電動トラックは2026年のアルゼンチン電動トラック市場において64.17%を占めました。このカテゴリーは、日常ルートが一般的に計画された充電サイクル内に収まる都市オペレーションによって支えられています。Foton e-Aumarkは200〜250 kmの都市部航続距離を提供しており、デポベースの配送業務に適しています。このような仕様は、フリートが管理されたデポを使用する場合、途中充電なしで配送業務を支援できます。中距離プラットフォームは、都市周辺および地域配送においてより柔軟性を必要とするオペレーターに対応します。その採用は、追加のバッテリーコストが明確な運用上の利益をもたらすかどうかにかかっています。
長距離電動トラックは2032年にかけてCAGR 45.64%で成長すると予測されています。その成長は、バッテリーエネルギー密度の向上と全国貨物回廊に沿った高出力充電の可能性に依存しています。Decreto 689/2026は、改訂された寸法規則内で電気およびハイブリッド車両の更新された構成を許可しています。これらの規則は規上の摩擦の一形態を軽減しますが、充電や電力網の制約を取り除くものではありません。長距離モデルには信頼性の高い回廊充電と明確な型式認定プロセスが必要です。したがって、フリートの購入決定はインフラ整備のタイミングと密接に結びついたままとなります。
バッテリー容量別:
小型パックがリードするが高容量の勢いが増す100 kWh未満のバッテリーパックは2026年のアルゼンチン電動トラック市場において42.87%を占めました。この結果は、初期展開を支配する小型都市部車両と一致しています。小型パックは車両重量を削減し、予定されたデポのダウンタイム中に充電できます。100 kWhから300 kWhのパックは、航続距離延長型の小型および中型用途に対応します。オペレーターが追加のルート柔軟性を必要とするが大型車両のコストを正当化できない場合に魅力が増します。セグメント構造は、現在の需要が実用的な都市運用条件に重点を置いていることを示しています。
300 kWh超のパックは2032年にかけてCAGR 48.29%で成長すると予測されています。これらのシステムは重型鉱業車両、産業輸送、および可能性のある長距離オペレーションに関連しています。このクラスの重型プラットフォームは通常、運行シフトに合わせるために高出力DC充電が必要です。高容量システムは、より大きな電力を確実に供給できる設備を必要とします。また、積載量管理、サービストレーニング、および電力網計画の重要性も高まります。アルゼンチン電動トラック市場が大型需要を管理されたパイロットサイトを超えて発展させるためには、これらの能力に依存することになります。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
ラストマイルが数量をリードし、鉱業が単位当たり価値をリード都市部およびラストマイル配送は2026年のアルゼンチン電動トラック市場において47.43%のシェアを占めました。この主要用途は、首都圏のルート密度と小型・中型BEVプラットフォームの可用性から恩恵を受けています。車両は予測可能なスケジュールに従い、充電のために中央拠点に戻ることができます。地域配送、建設・自治体サービス、および長距離貨物輸送はより小さな用途領域を占めています。それぞれが航続距離、積載量、充電アクセス、および車両コストの異なるバランスを必要とします。ラストマイル活動はアルゼンチン電動トラック市場の主要な数量ベースを引き続き提供するはずです。
鉱業および産業輸送は2032年にかけてCAGR 44.42%で成長すると予測されています。これらの用途はラストマイル配送よりも車両台数が少ないですが、トラックは特殊化されており単位当たりの価値が高くなっています。HolcimのCapdeville展開は、電動採石場設備が産業専用環境内で運用できることを示しています。同社はこのプロジェクトにより年間225メートルトン超のCO2排出を回避できると見込んでいます。この用途は、重型車両サポト、充電設備、および信頼性の高いサイトサービスを提供できるサプライヤーを有利にします。また、都市配送における大きな数量機会から高価値の産業需要を分離します。
地理的分析
ブエノスアイレス首都圏は、都市貨物ルートと物流オペレーターの高い集中度により、アルゼンチン電動トラック市場の主要な早期採用地域です。そのルート密度と短い距離は、小型・中型バッテリー電気自動車(BEV)オペレーションに適しています。フリートが集中施設から運行する場合、デポベースの充電がより実用的です。コルドバとロサリオは同様の運用特性を持つ二次的な都市中心地として機能しています。ブエノスアイレス〜コルドバ回廊も商業電気自動車活動の早期軸として特定されています。
メンドーサは鉱業および産業活動により、大型電動トラックのテストにおいて戦略的な役割を果たしています。HolcimはメンドーサのCapdeville工場に電動採石場トラックを展開し、文書化された大型運用事例を提供しました。このプロジェクトは回生ブレーキと制御された充電オペレーションをサポートするサイト条件を活用しています。サンタクルス、ネウケン、リオネグロを含むパタゴニアは、エネルギーおよび鉱業活動に関連した相当な大型貨物の可能性を持っています。しかし、その充電および電力網要件は都市集中地域よりも要求が高くなっています。これらの地域における電動トラック市場規模は、適切な充電インフラの展開ペースに依存します。
フフイ、サルタ、カタマルカはリチウム鉱業および関連産業活動との結びつきにより、長期的な機会を提供しています。これらの貨物要件は電動鉱業トラックへの需要を生み出す可能性があり、そのリソースベースは将来のバッテリー供給の考慮事項に関連しています。これらの州における電動化は依然として初期段階にあります。サンタフェとエントレリオスは、1日当たり200〜350 kmに及ぶ農業および地域配送ルートを持つ独自のプロファイルを持っています。これらの距離は短距離BEVプラットフォームの現在の運用限界に近づいています。Decreto 689/2026に基づく更新された車両規制により構成承認が容易になる可能性がありますが、これらのルートの移行は航続距離と充電インフラの改善に依存したままです。
競合環境
市場集中度
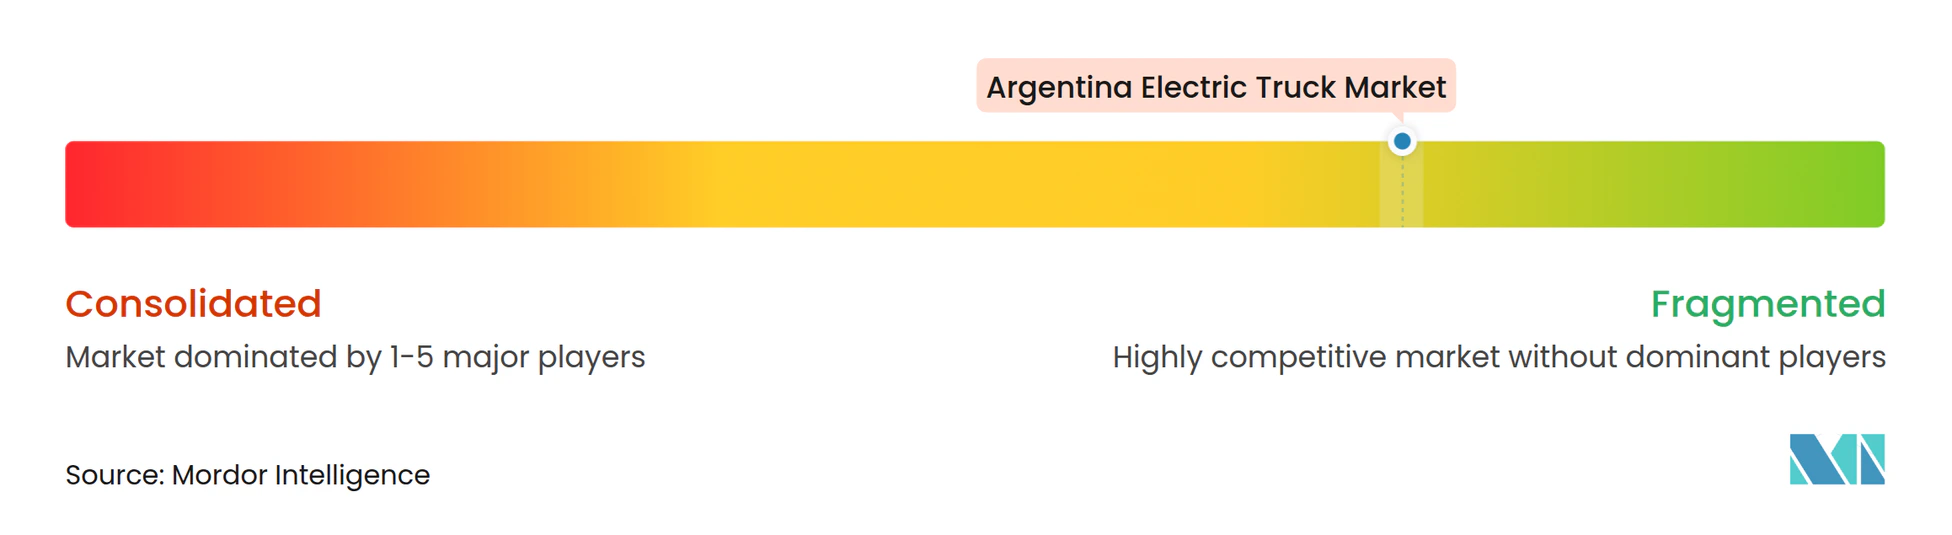
アルゼンチン電動トラック市場は断片化されており、発展の初期段階にあります。BYD、Foton、Dongfeng、XCMGを含む中国メーカーが早期参入者の中に含まれています。欧州サプライヤーにはDaimler Truck、Volvo Group、Scania、MAN Truck and Bus、Ivecoが含まれます。競争は現在、製品の可用性、融資、サービスカバレッジ、型式認定、およびフリート運用の好みに依存しています。
Fotonはアルゼンチンの物流イベントでe-Aumark小型トラックを含むBlueline電動ラインナップを宣伝しています。HolcimがCapdevilleで電動採石場トラックを継続使用していることにより、XGMTの設備はアルゼンチンにおける文書化された産業リファレンスを持っています。Decreto 49/2025はFOB価格16,000 米ドル以下の車両にのみ域外関税0%を提供しているため、トラックサプライヤーはそれを着地コストの削減に利用することができません。充電パートナーと訓練されたサービスチームを持つサプライヤーは、パイロット事業をフリート注文に転換するためにより有利な立場にある可能性があります。
国内組立は潜在的な競争機会を表しており、RIGIは代替パワートイン製造への大規模投資プロジェクトの枠組みを提供しています。現在メルセデス・ベンツのビレイ・デル・ピノのバン工場を運営するPrestige Autoは、将来的に電動モデルを国内生産できる可能性があると述べていますが、電動バンやトラックのプロジェクトは確認されていません。したがって、そのような計画は確認された生産能力ではなく、見込みとして扱われるべきです。既存のサプライヤーは電動製品の発売準備において既存の認証およびサービス関係を活用できます。新規参入者は、車両型式認定、バッテリーサポート、および高電圧メンテナンス要件を満たせることを実証する必要があります。フリートバイヤーが輸入品と潜在的な国内組立車両を比較するため、アルゼンチン電動トラック市場は多様なままとなる可能性が高いです。
アルゼンチン電動トラック産業のリーダー企業
-
Daimler Truck Holding AG
-
Volvo Group
-
BYD Company Limited
-
Scania AB
-
Foton Motor Group Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アルゼンチン電動トラック市場 このレポートでカバーされる企業
- BYD Company Limited
- Daimler Truck Holding AG
- Volvo Group
- Scania AB
- PACCAR Inc.
- Foton Motor Group Co., Ltd.
- FAW Group Co., Ltd.
- Dongfeng Motor Corporation
- Renault Trucks
- Iveco Group N.V.
- Volkswagen Truck and Bus
- MAN Truck and Bus SE
- Ford Motor Company
- XCMG Group
- JAC Motors
- Hino Motors, Ltd.
- Isuzu Motors Limited
- Hyundai Motor Company
最近の産業開発事情 アルゼンチン電動トラック市場
- 2026年10月:FotonはアルゼンチンでeView Connect完全電動バンを発売し、Bluelineゼロエミッション商用車ラインナップを拡大しました。
- 2026年9月:Fotonはブエノスアイレスで開催されたManagement Logístico 2026においてBluelineゼロエミッションラインナップの一環としてe-Aumark電動小型トラックを展示しました。
- 2026年7月:Decreto 689/2026がアルゼンチンのトラック重量・寸法規則を更新し、電気・ハイブリッドトラックに代替燃料専用車両と同じ延長長さ制限を許可しました。
- 2026年7月:Volkswagen Truck and Busはラテンアメリカにおけるe-Delivery電動トラック運用の5周年を記念し、最大250 kmの航続距離を持つ11トンおよび14トンバージョンを提供しています。
アルゼンチン電動トラック市場レポートの範囲
アルゼンチン電動トラック市場レポートは、車両タイプ(小型電動トラック、中型電動トラック、大型電動トラック)、推進方式(バッテリー電気自動車、プラグインハイブリッド電気自動車、燃料電池電気自動車)、車両総重量クラス(3.5トン以下、3.5〜12トン超、12トン超)、航続距離(短距離、中距離、長距離)、バッテリー容量(100 kWh未満、100〜300 kWh、300 kWh超)、用途(都市部およびラストマイル配送、地域配送、長距離貨物輸送、建設・自治体サービス、鉱業および産業輸送)別にセグメント化されています。市場予測は金額(米ドル)および数量(台数)で提供されます。
セグメンテーション概要
| 小型電動トラック |
| 中型電動トラック |
| 大型電動トラック |
| バッテリー電気自動車 |
| プラグインハイブリッド電気自動車 |
| 燃料電池電気自動車 |
| 3.5トン以下 |
| 3.5〜12トン超 |
| 12トン超 |
| 短距離 |
| 中距離 |
| 長距離 |
| 100 kWh未満 |
| 100〜300 kWh |
| 300 kWh超 |
| 都市部およびラストマイル配送 |
| 地域配送 |
| 長距離貨物輸送 |
| 建設・自治体サービス |
| 鉱業および産業輸送 |
| 車両タイプ別 | 小型電動トラック |
| 中型電動トラック | |
| 大型電動トラック | |
| 推進方式別 | バッテリー電気自動車 |
| プラグインハイブリッド電気自動車 | |
| 燃料電池電気自動車 | |
| 車両総重量クラス別 | 3.5トン以下 |
| 3.5〜12トン超 | |
| 12トン超 | |
| 航続距離別 | 短距離 |
| 中距離 | |
| 長距離 | |
| バッテリー容量別 | 100 kWh未満 |
| 100〜300 kWh | |
| 300 kWh超 | |
| 用途別 | 都市部およびラストマイル配送 |
| 地域配送 | |
| 長距離貨物輸送 | |
| 建設・自治体サービス | |
| 鉱業および産業輸送 |
レポートで回答される主要な質問
アルゼンチンにおける電動トラックの予測成長率は?
アルゼンチン電動トラック市場は2027年から2032年にかけてCAGR 43.29%で成長し、2032年までに78.38 ミリオン 米ドルに達すると予測されています。
現在アルゼンチンにおける電動トラック採用をリードしている車両タイプは?
小型電動トラックは2026年に56.19%のシェアでリードしており、都市物流と拠点回帰充電に適しているためです。
バッテリー電気トラックが商業採用をリードしている理由は?
BEVは2026年に78.21%のシェアを占めており、フリート利用に対してより多く提供されており、デポ充電サイトから運行できるためです。
電動トラックにおいて最も速く成長している用途は?
鉱業および産業輸送は専用フリートオペレーションに支えられ、2032年にかけてCAGR 44.42%で成長すると予測されています。