
Tamanho e Participação do Mercado de Películas de Janelas Arquitetônicas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.38 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.79 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.73 % |
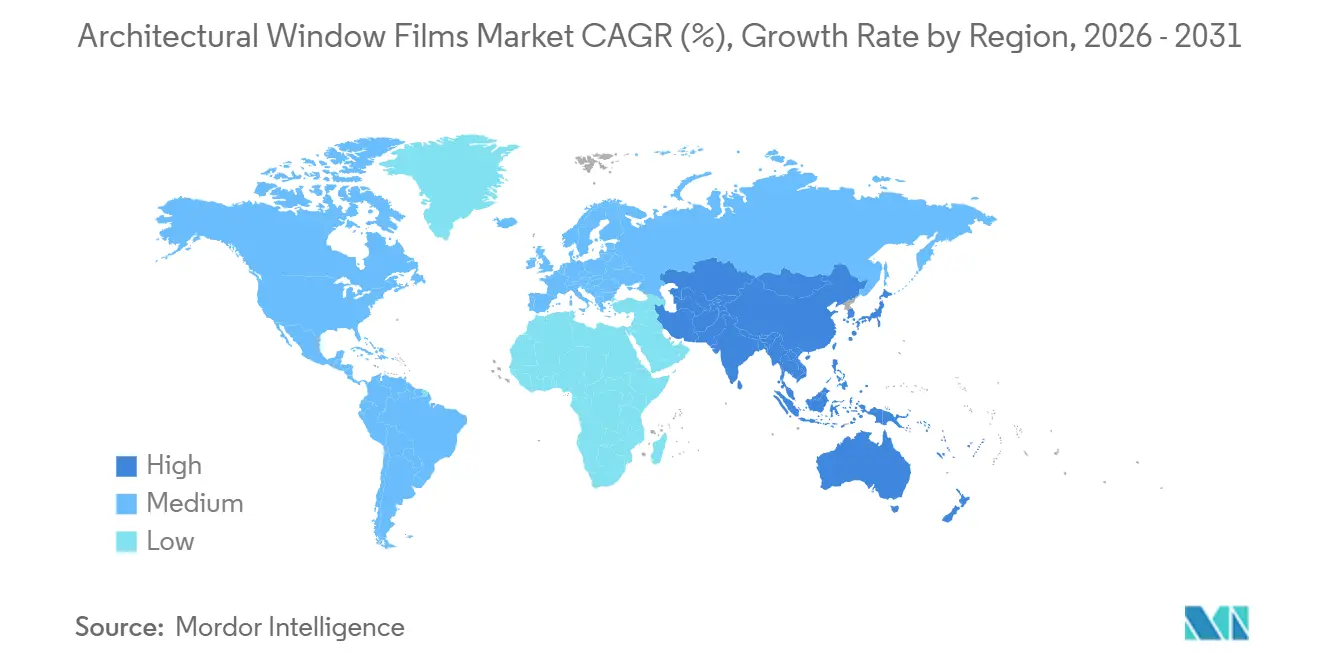
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
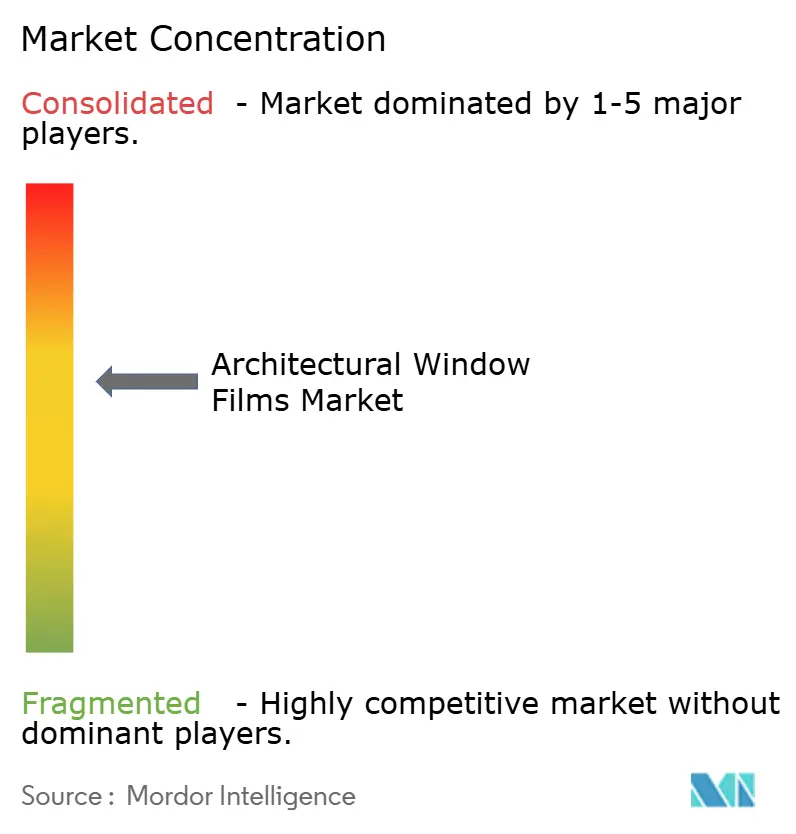
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Películas de Janelas Arquitetônicas por Mordor Intelligence
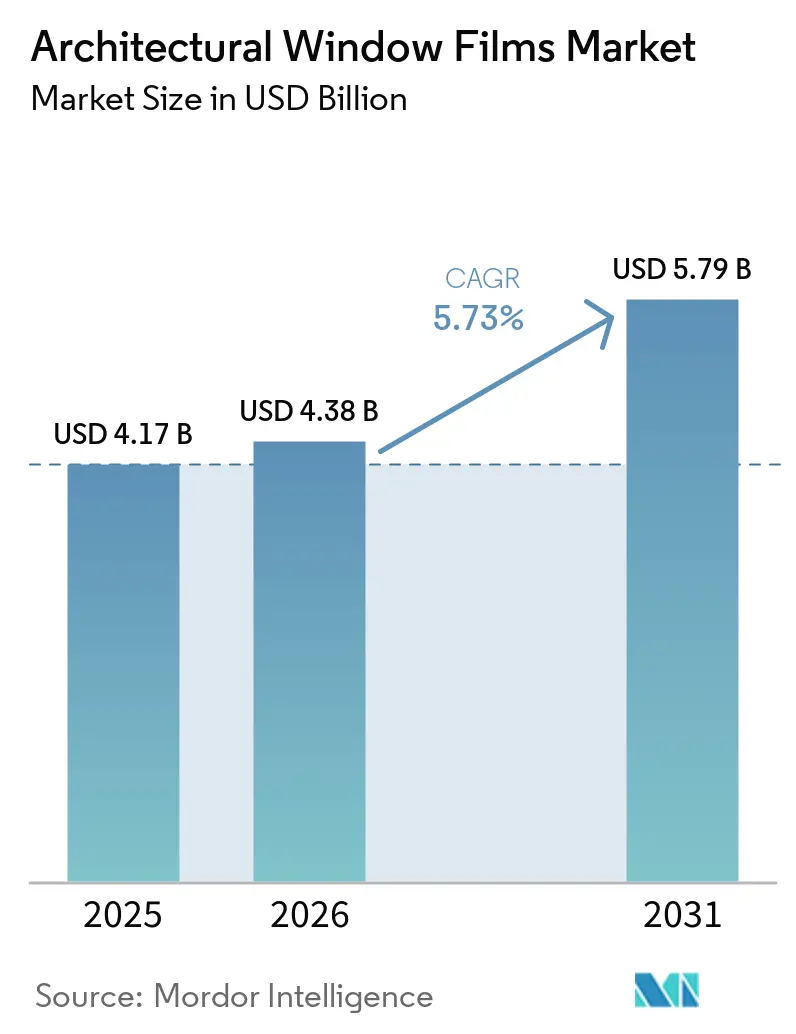
O tamanho do mercado de películas de janelas arquitetônicas foi avaliado em 4,17 bilhões de USD em 2025 e estima-se que cresça de 4,38 bilhões de USD em 2026 para atingir 5,79 bilhões de USD até 2031, a um CAGR de 5,73% durante o período de previsão (2026-2031). O mercado de películas de janelas arquitetônicas é impulsionado por proprietários de edifícios que buscam reduzir a demanda de resfriamento sem substituir o envidraçamento existente. O envidraçamento não tratado pode aumentar o ganho de calor solar e a perda de calor por condução, tornando a película de janela uma opção de retrofit que não requer obras estruturais. Normas de energia mais rígidas estão deslocando as decisões de compra em direção ao desempenho documentado dos edifícios. A transição de películas metalizadas para produtos cerâmicos reflete a necessidade de manter a cobertura sem fio interna em edifícios conectados. O mercado, portanto, favorece fornecedores capazes de combinar desempenho energético mensurável, métodos de instalação compatíveis e documentação confiável de projetos.
Principais Conclusões do Relatório
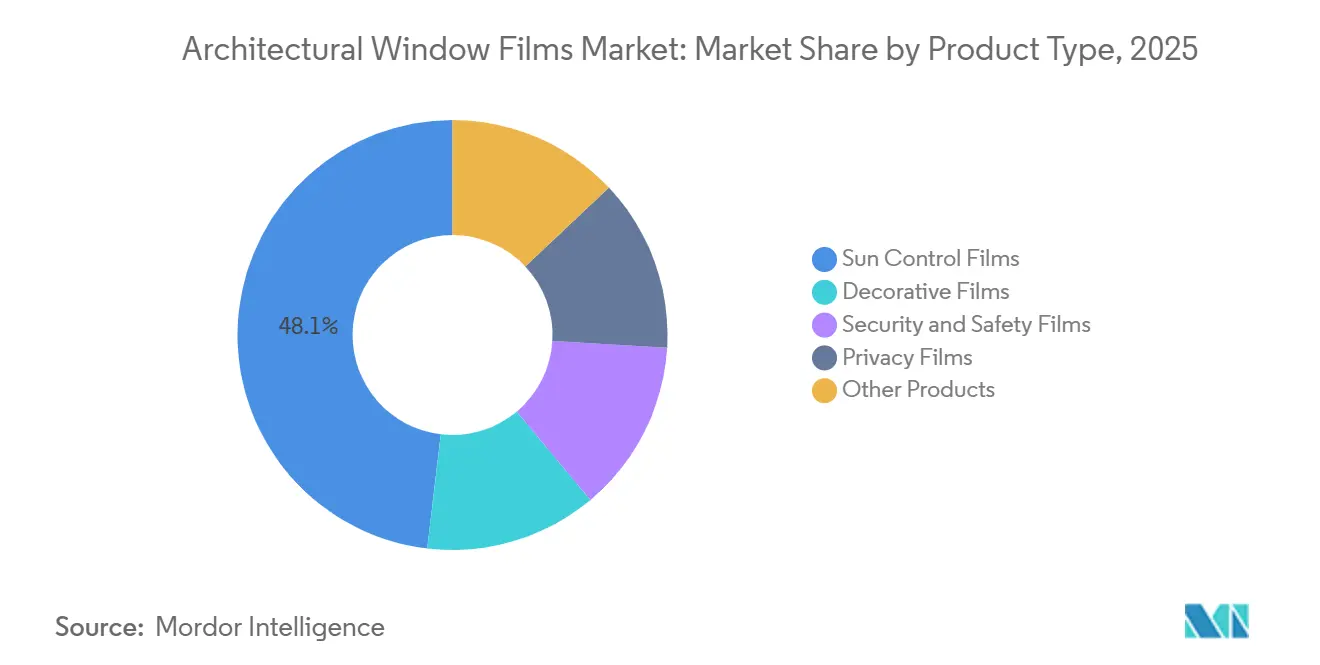
- Por tipo de produto, as Películas de Controle Solar lideraram com 48,12% de participação na receita em 2025, enquanto as Películas de Segurança e Proteção têm previsão de expansão a um CAGR de 6,34% até 2031.
- Por material, o Poliéster deteve 40,76% de participação na receita em 2025, enquanto a Cerâmica tem previsão de expansão a um CAGR de 6,66% até 2031.
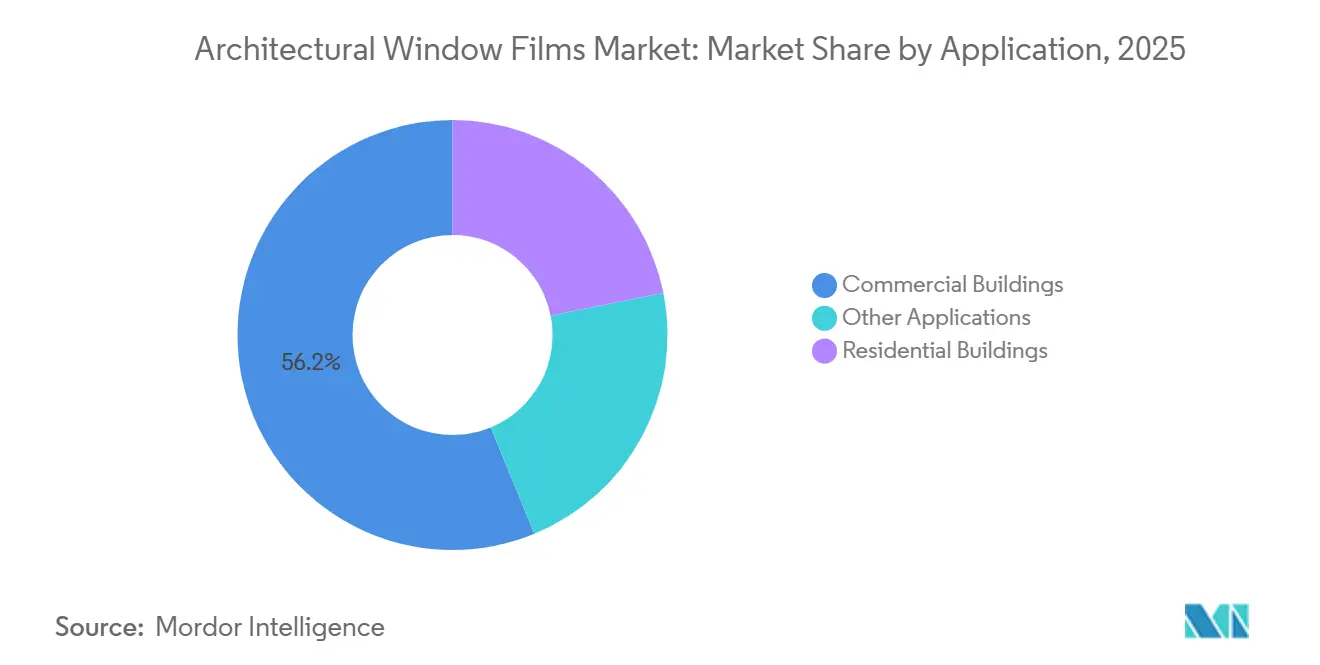
- Por aplicação, os Edifícios Comerciais responderam por 56,23% da receita em 2025 e têm previsão de expansão a um CAGR de 6,95% até 2031.
- Por geografia, a Ásia-Pacífico deteve 46,08% da receita em 2025 e tem previsão de crescimento a um CAGR de 6,41% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Películas de Janelas Arquitetônicas
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Retrofits de Edifícios com Eficiência Energética e Redução da Carga de Resfriamento | +1.4% | Global, com maior intensidade na UE, Reino Unido, Sul da Ásia e Sudeste Asiático | Médio prazo (2-4 anos) |
| Adoção de Fachadas de Vidro Comerciais e Edifícios Sustentáveis | +1.2% | Global, mais proeminente na Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Proteção contra UV, Ofuscamento e Desbotamento de Interiores | +0.8% | Global | Curto prazo (≤ 2 anos) |
| Requisitos de Segurança, Proteção e Contenção Pós-Quebra | +1.0% | América do Norte, UE, núcleo da Ásia-Pacífico, com extensão ao Oriente Médio e África | Médio prazo (2-4 anos) |
| Qualificação de Películas de Baixa Emissão de Gases em Instalações de Ciências da Vida | +0.5% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Retrofits de Edifícios com Eficiência Energética e Redução da Carga de Resfriamento
A eficiência do envelope dos edifícios está cada vez mais vinculada a requisitos formais de desempenho energético nas principais jurisdições. O quadro de Padrões Mínimos de Eficiência Energética (MEES) do Reino Unido exige que propriedades não domésticas qualificadas com mais de 1.000 metros quadrados atinjam a Faixa B do Certificado de Desempenho Energético (EPC) até 2031. Esse requisito torna as medidas de retrofit mais relevantes para proprietários que gerenciam ativos comerciais mais antigos. O mercado de películas de janelas arquitetônicas se beneficia porque as películas podem reduzir o ganho de calor solar sem alterar a estrutura do edifício ou exigir a substituição total do sistema de envidraçamento existente. Um estudo revisado por pares de 2026 constatou que uma película de nanocompósito polimérico espectralmente seletiva reduziu a temperatura máxima interna em 10,2°C e economizou 33,1-37,1 MJ de energia anual de resfriamento por metro quadrado em ambientes tropicais e áridos, onde os requisitos técnicos moldam a seleção de produtos e o planejamento de instalação[1]Zhang et al., "A Transparent Spectrally Selective Polymer Nanocomposite Film for Enhancing Window Energy Conservation," Advances in Industrial and Engineering Polymer Research, doi.org. À medida que os sistemas de aquecimento se tornam mais elétricos, o controle passivo do ganho solar torna-se mais relevante durante períodos de alta carga térmica.
Adoção de Fachadas de Vidro Comerciais e Edifícios Sustentáveis
Projetos de parede cortina e de vidro total permanecem comuns em novas propriedades comerciais porque aumentam a luz natural e melhoram o caráter visual dos edifícios, enquanto os custos operacionais e as condições internas continuam sendo centrais nas decisões de projeto. Esses projetos também criam áreas de envidraçamento expostas maiores e cargas de resfriamento mais elevadas, conferindo ao mercado de películas de janelas arquitetônicas relevância além das melhorias visuais dos edifícios. As películas de controle solar podem ser adicionadas após a construção, mantendo a compatibilidade do produto e os padrões de instalação qualificados. Os programas de construção sustentável na Ásia e no Golfo estão aumentando a demanda por produtos com desempenho documentado de ganho de calor solar em projetos que exigem evidências claras dos resultados esperados. Em 2025, o Conselho Indiano de Construção Sustentável certificou mais de 11,8 bilhões de pés quadrados de espaço comercial, criando uma ampla base para retrofits focados em desempenho onde a exposição solar e as condições internas são preocupações operacionais relevantes. Fornecedores que disponibilizam dados certificados de Coeficiente de Ganho de Calor Solar (SHGC) e de rejeição total de energia solar estão melhor posicionados para projetos liderados por especificações e podem ajudar os proprietários a atender às necessidades práticas de desempenho em todo o estoque de edifícios existentes.
Proteção contra UV, Ofuscamento e Desbotamento de Interiores
A exposição à radiação ultravioleta (UV) pode causar danos duradouros a móveis, pisos, mercadorias de varejo e materiais de arquivo, criando uma preocupação de manutenção para os proprietários de imóveis que vai além dos custos de resfriamento. As películas de janelas arquitetônicas comumente bloqueiam 99% ou mais da radiação ultravioleta, mantendo visibilidade clara através do vidro. O controle do ofuscamento também pode melhorar o conforto visual em escritórios, ambientes de hospitalidade e instalações de saúde, especialmente para proprietários que buscam retrofits com mínima perturbação. Produtos de dupla reflexão proporcionam controle solar diurno e privacidade, reduzindo a refletividade interna à noite. A demanda no mercado de películas de janelas arquitetônicas também provém de instalações de ciências da vida e farmacêuticas que utilizam películas com filtro UV para proteger processos e amostras sensíveis à luz em projetos onde o uso de energia, o conforto dos ocupantes e a proteção de ativos são considerados em conjunto.
Requisitos de Segurança, Proteção e Contenção Pós-Quebra
Regras de envidraçamento de segurança e requisitos de seguros estão aumentando a demanda por películas de janelas arquitetônicas que retêm fragmentos de vidro após a quebra, sem exigir a substituição total do sistema de envidraçamento existente. Nos Estados Unidos, locais perigosos estão sujeitos a requisitos de envidraçamento de segurança sob a Seção 2406 do Código Internacional de Construção (IBC), na qual os requisitos técnicos regem a seleção de produtos e o planejamento de instalação. A película de retrofit pode fornecer uma rota para atualizar o vidro recozido existente quando o sistema instalado atende ao padrão exigido. Um estudo de 2024 constatou que películas antilascamento melhoraram a capacidade de carga residual do vidro monolítico após a quebra, conferindo à categoria relevância além das melhorias visuais dos edifícios. Essa evidência ajuda os engenheiros a avaliar especificações de películas de segurança para edifícios críticos, mantendo a compatibilidade do produto e os padrões de instalação qualificados. Compradores que atendem aos requisitos básicos de segurança também podem selecionar produtos de entrada forçada de maior grau para propriedades de varejo, bancárias e governamentais.
Análise de Impacto dos Fatores Restritivos*
| Fatores Restritivos | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo Premium de Material e Instalação | -0.9% | Mercados emergentes no Sul da Ásia, Sudeste Asiático, Oriente Médio e África (MEA) e América do Sul | Curto prazo (≤ 2 anos) |
| Risco de Compatibilidade de Vidro e Especificação de Tensão Térmica | -0.5% | Global, mais agudo em ambientes de retrofit com envidraçamento legado | Médio prazo (2-4 anos) |
| Lacunas de Habilidade do Instalador, Garantia e Verificação de Desempenho | -0.3% | Global, mais pronunciado em mercados informais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custo Premium de Material e Instalação
O custo instalado de películas básicas de controle solar é materialmente inferior ao de sistemas nano-cerâmicos premium em projetos que exigem evidências claras do desempenho esperado. Essa diferença de custo limita a adoção em mercados onde os proprietários priorizam um curto período de retorno do capital e onde a exposição solar e as condições internas são preocupações operacionais relevantes. Produtos de poliéster tingido de menor custo podem perder estabilidade de cor e desempenho infravermelho em 5 a 7 anos, o que os compradores comerciais consideram juntamente com o custo instalado. As necessidades de substituição podem enfraquecer os cálculos de valor do ciclo de vida para gestores de propriedades, especialmente em projetos sujeitos a aprovação ou revisão formal. Os menores custos de mão de obra em algumas economias emergentes podem reduzir a diferença no custo total instalado. Ainda assim, eles não eliminam o prêmio de material associado aos produtos cerâmicos, mantendo o foco no desempenho mensurável dos edifícios. Os gestores de edifícios também requerem previsões credíveis de preços de energia, registros de envidraçamento e modelagem de carga térmica para avaliar películas premium ao longo de uma vida útil de 7 a 15 anos, à medida que as equipes de projeto buscam melhorias que evitem a perturbação e o custo da substituição do vidro.
Risco de Compatibilidade de Vidro e Especificação de Tensão Térmica
Uma película absortiva pode aumentar as temperaturas do vidro quando aplicada a envidraçamentos não projetados para a carga térmica adicional, especialmente em projetos de retrofit onde os proprietários buscam minimizar a perturbação. Isso pode causar fraturas por tensão em unidades de vidro isolado selado, especialmente onde a documentação do vidro está incompleta. O risco é mais significativo em edifícios comerciais mais antigos que antecedem os registros modernos de desempenho de envidraçamento e não requerem uma substituição total do sistema de envidraçamento existente. Esses edifícios representam uma grande parcela da oportunidade de retrofit na Europa, América do Norte e mercados maduros da Ásia-Pacífico, onde os requisitos técnicos moldam a seleção de produtos e o planejamento de instalação. Os fabricantes fornecem tabelas de compatibilidade, mas pesquisas de pré-instalação inadequadas podem levar a falhas de especificação evitáveis. Estruturas de qualidade voluntárias apoiam pesquisas de vidro mais completas, embora o uso consistente não seja exigido na maioria das jurisdições onde o desempenho documentado do produto poderia, de outra forma, apoiar decisões de aquisição mais claras.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Películas de Controle Solar Lideram, Categoria de Segurança Acelera
As películas de controle solar responderam por 48,12% da participação no mercado de películas de janelas arquitetônicas em 2025. Sua dominância reflete seu papel nos retrofits de conformidade energética para propriedades comerciais e residenciais, abordando o ganho de calor solar e a redução da carga de HVAC juntamente com as melhorias visuais dos edifícios. Os proprietários de edifícios tipicamente priorizam produtos de controle solar porque proporcionam reduções mensuráveis nos custos de resfriamento, especialmente em locais com alta carga solar. As formulações de nanopartículas cerâmicas estão ganhando importância nessa categoria, pois podem atingir rejeição total de energia solar acima de 55% sem camadas metálicas que possam interferir na propagação de sinais internos. Os compradores comerciais avaliam esses produtos com base em registros de desempenho e custo instalado. As películas decorativas representam outro tipo de produto, utilizadas para privacidade, branding e design de interiores em espaços de varejo, corporativos e de saúde. Essas películas oferecem uma alternativa de menor custo ao vidro de substituição, sistemas de divisórias e envidraçamento fosco, com demanda vinculada à atividade de instalação e renovação comercial.
As películas de segurança e proteção são o tipo de produto de crescimento mais rápido, com um CAGR projetado de 6,34% de 2026 a 2031. Edifícios públicos, instalações educacionais, ambientes de saúde e locais governamentais estão aumentando o uso de produtos de contenção pós-quebra. Os requisitos de conformidade tornam a película de segurança uma categoria de compra mais duradoura do que as melhorias estéticas, sem exigir a substituição total do envidraçamento. As películas de privacidade também estão incorporando a tecnologia de película inteligente de Cristal Líquido Disperso em Polímero (PDLC) para opacidade comutável. O preço de instalação de película inteligente caiu 30-40% nos cinco anos anteriores a 2026, ampliando seu uso em reformas institucionais de médio porte. Outros produtos incluem revestimentos antigraffiti e películas com filtro UV para laboratórios e ambientes de fabricação fotossensíveis. Esses produtos especializados atendem a aplicações onde os requisitos de desempenho reduzem a concorrência direta de preços. No geral, a demanda por produtos está se deslocando para películas de maior especificação à medida que os requisitos de energia e segurança reduzem a viabilidade de produtos indiferenciados em projetos onde o uso de energia, o conforto dos ocupantes e a proteção de ativos são avaliados em conjunto.


Por Material: Substrato de Poliéster Domina, Cerâmica Ganha Espaço nas Especificações
O poliéster respondeu por 40,76% da participação no mercado de películas de janelas arquitetônicas por material em 2025. Sua posição é baseada em estabilidade dimensional, clareza óptica e compatibilidade com múltiplos sistemas de revestimento. O poliéster é utilizado nas categorias de películas de controle solar, segurança e decorativas, e sua participação de mercado reflete o amplo uso do produto em vez de um único atributo de desempenho. Os produtos metalizados utilizam camadas de prata depositadas a vácuo e podem oferecer forte rejeição de calor. No entanto, seu uso é restrito em edifícios com uso intensivo de tecnologia com equipamentos de 5G, Wi-Fi 6E e celular interno. O setor de películas de janelas arquitetônicas está respondendo com opções não metálicas para aplicações onde a conectividade interna é um requisito de projeto. Essa mudança é visível em projetos de escritórios e hospitalidade na América do Norte e Europa, onde as equipes de projeto buscam melhorias que evitem a perturbação e o custo da substituição do vidro.
A cerâmica é o material de crescimento mais rápido, com o tamanho do mercado de películas de janelas arquitetônicas para este segmento projetado para crescer a um CAGR de 6,66% de 2026 a 2031. Um estudo científico de 2026 relatou blindagem ao infravermelho próximo acima de 90%, blindagem UV acima de 95% e transmitância de luz visível acima de 60% para uma película de nanocompósito cerâmico. Esse equilíbrio apoia o conforto dos ocupantes enquanto preserva a luz natural. Os produtos cerâmicos também são adequados para projetos que exigem desempenho documentado de ganho de calor solar para submissões de Liderança em Energia e Design Ambiental (LEED) ou Método de Avaliação Ambiental do Estabelecimento de Pesquisa em Construção (BREEAM). Os produtos de poliéster tingido e os produtos metalizados convencionais podem não atender consistentemente aos mesmos limites de especificação. Outros materiais incluem laminados híbridos de poliéster-cerâmica e películas à base de Poliuretano Termoplástico (TPU). O TPU é relevante para aplicações de segurança devido às suas características de alongamento e carga estrutural. Esses materiais também oferecem um perfil de fim de vida mais limpo do que as alternativas à base de Policloreto de Vinila (PVC).
Por Aplicação: Edifícios Comerciais Impulsionam a Demanda tanto em Receita quanto em Crescimento
Os edifícios comerciais responderam por 56,23% da receita em 2025 e têm projeção de expansão a um CAGR de 6,95% até 2031. Grandes escritórios, centros de varejo, hospitais e escolas possuem áreas de envidraçamento amplas e uniformes que suportam instalações em escala de projeto. As equipes de aquisição profissional podem avaliar o custo total de propriedade e o desempenho energético. O tamanho do mercado de películas de janelas arquitetônicas para edifícios comerciais é impulsionado por requisitos institucionais de desempenho energético certificado. Na Índia, a Avery Dennison lançou a série Clima de Películas de Janelas Arquitetônicas em junho de 2026 para edifícios comerciais e residenciais de luxo. A linha inclui os produtos Clima Vista, Clima Fusion DR, Clima Sterling DR e Clima Ceramic, projetados para condições de alta radiação UV e alto calor, com desempenho documentado do produto para apoiar as decisões de aquisição.
Os edifícios residenciais formam a segunda categoria de aplicação e envolvem projetos menores e mais fragmentados. Os proprietários de imóveis tipicamente tomam decisões de compra mais rápidas e são mais sensíveis ao custo instalado por janela. A demanda é mais forte na Austrália, Índia e países do CCG, onde a proteção UV e a redução dos custos de resfriamento são preocupações domésticas diretas. A Garware Hi-Tech Films lançou a Garware Home Solutions como uma iniciativa piloto nas principais cidades indianas durante o exercício fiscal de 2025, apontando para uma distribuição residencial mais direta por fabricantes verticalmente integrados. Outras aplicações incluem envidraçamento de transporte, janelas de cabines marítimas e instalações especializadas de ciências da vida. Esses usos são menores em escala, mas podem exigir um prêmio porque requerem desempenho personalizado. O mercado de películas de janelas arquitetônicas se beneficia onde os produtos podem atender a requisitos de baixa emissão de gases, segurança ou filtro UV especializado em propriedades comerciais com grandes áreas de envidraçamento e preocupações recorrentes com custos operacionais.
Análise Geográfica
A Ásia-Pacífico deteve 46,08% da receita em 2025 e tem previsão de crescimento a um CAGR de 6,41% até 2031. A China é o maior mercado nacional da região, apoiado por padrões de construção sustentável, expansão do espaço comercial de arranha-céus e maior aplicação dos requisitos de ganho de calor solar. Os produtos cerâmicos estão ganhando participação de valor à medida que as equipes de projeto buscam desempenho verificado para atender às exigentes especificações comerciais. A Índia é o país de maior crescimento, apoiado pela expansão do mercado imobiliário comercial e por um estoque de construção sustentável certificado que ultrapassa 11,8 bilhões de pés quadrados em 2025. O lançamento Clima da Avery Dennison em 2026 reflete o interesse dos fornecedores na base de construção em clima quente da Índia e em sua ampla oportunidade de retrofit. Vietnã, Indonésia e Filipinas oferecem potencial adicional por meio da exposição a climas tropicais, estoque de edifícios jovem e expansão dos projetos de imóveis comerciais.
A América do Norte e a Europa são as segunda e terceira maiores geografias de receita para o mercado de películas de janelas arquitetônicas. Nos Estados Unidos, as atualizações da Sociedade Americana de Engenheiros de Aquecimento, Refrigeração e Ar-Condicionado (ASHRAE) 90.1 e as regras estaduais na Califórnia, Flórida e Texas apoiam o investimento em melhor desempenho de fenestração, enquanto os subsídios de concessionárias do Arizona podem melhorar o acesso ao projeto para gestores de instalações. A demanda do Canadá segue os programas provinciais de eficiência energética e os compromissos federais de construção com emissão líquida zero. O México está ganhando impulso à medida que a construção de fachadas de vidro se expande em Monterrey, Cidade do México e Guadalajara. Alemanha e França são os maiores mercados comerciais da Europa, enquanto os países nórdicos favorecem películas isolantes que retêm o calor no inverno. Os requisitos de Padrões Mínimos de Eficiência Energética (MEES) 2031 do Reino Unido estão gerando atividade de especificação para combinações de controle solar e isolamento em portfólios comerciais de uso misto e multilocatários.
A América do Sul, o Oriente Médio e a África são geografias de receita menores, mas oferecem condições favoráveis de projeto para o mercado de películas de janelas arquitetônicas. O Brasil está migrando de retrofits de commodities para películas espectralmente seletivas em São Paulo, Rio de Janeiro e Curitiba, à medida que as certificações de construção ganham força no mercado imobiliário comercial. Na Arábia Saudita, a extrema exposição solar cria oportunidades para grandes retrofits de fachadas de vidro, incluindo uma aplicação documentada em Riade cobrindo 15.000 metros quadrados. A África do Sul depende principalmente da atividade de retrofit comercial em Joanesburgo e Cidade do Cabo, com demanda adicional de instalações do setor de mineração que requerem controle de ofuscamento e UV. A construção urbana em toda a África e os requisitos de desempenho de construção certificado no CCG fornecem fontes separadas de demanda dentro da região do Oriente Médio e África.

Cenário Competitivo
O mercado de películas de janelas arquitetônicas é moderadamente consolidado. Os principais participantes incluem 3M, Eastman Chemical (por meio de LLumar e SunTek), Saint-Gobain (por meio de Solar Gard), Avery Dennison (por meio de Hanita Coatings) e Garware Hi-Tech Films. Especialistas regionais em películas cerâmicas, fabricantes integrados de poliéster e marcas lideradas por distribuição doméstica competem pela receita restante. Os fornecedores competem em desempenho técnico, certificação, cobertura de instaladores e documentação de projetos. Dados de SHGC certificados pelo Conselho Nacional de Classificação de Fenestração (NFRC), resultados verificados de rejeição total de energia solar e arquivos prontos para LEED podem ser decisivos em licitações de especificação comercial.
As tecnologias de películas cerâmicas premium e de películas inteligentes são áreas-chave de desenvolvimento de produtos no mercado de películas de janelas arquitetônicas. As empresas também estão se expandindo pela Ásia-Pacífico e pelo Oriente Médio e África, onde a atividade de construção e a demanda por retrofit são ambas significativas. A integração vertical proporciona controle sobre o fornecimento de substrato polimérico e a produção de películas acabadas. A Garware Hi-Tech Films reportou receita consolidada de INR 2.109 crore (USD 253 milhões) no exercício fiscal de 2025, refletindo crescimento de 25,80% ano a ano e crescimento de 37,60% em sua divisão de Películas de Janelas de Controle Solar. Sua subsidiária nos Emirados Árabes Unidos e os Estúdios Globais de Aplicação demonstram seu compromisso em fortalecer as redes regionais de instaladores e o suporte à distribuição.
A 3M lançou sua Película de Resfriamento 3M em setembro de 2026 para operadores de frotas e ferroviários, com uma construção multicamadas que reflete mais de 85% da radiação solar[2]3M, "New 3M Cooling Film Helps Fleet and Rail Operators Keep Cabin Interiors Cooler and Improve Efficiency," 3M News Center, 3m.com. A Avery Dennison lançou sua série Clima na Índia em junho de 2026, oferecendo quatro variantes que bloqueiam mais de 99% da radiação UV e reduzem o calor interno. Películas de ciências da vida com baixa emissão de gases, sistemas de mitigação de explosões para infraestrutura crítica e produtos inteligentes de Cristal Líquido Disperso em Polímero (PDLC) vinculados a sistemas de gestão predial permanecem oportunidades subdesenvolvidas. Fabricantes sul-coreanos e chineses estão reduzindo a diferença de desempenho cerâmico, embora os participantes globais estabelecidos mantenham vantagem onde os clientes comerciais exigem certificação e documentação de conformidade.
Líderes do Setor de Películas de Janelas Arquitetônicas
Eastman Chemical Company
3M
Saint-Gobain
Madico, Inc.
Avery Dennison Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A 3M lançou a Película de Resfriamento 3M, uma película de gestão térmica aplicada ao telhado que reflete mais de 85% da radiação solar, voltada para operadores de frotas e transporte ferroviário. O produto utiliza tecnologia de construção de película multicamadas aplicada em seu portfólio de películas de janelas arquitetônicas.
- Junho de 2026: A Avery Dennison lançou a série Clima de Películas de Janelas Arquitetônicas na Índia, composta por quatro SKUs: Clima Vista, Clima Fusion DR, Clima Sterling DR e Clima Ceramic, projetados para ambientes de alta radiação UV e calor extremo. Todas as variantes bloqueiam mais de 99% da radiação UV, reduzem as temperaturas internas e diminuem a dependência de ar-condicionado, atendendo à demanda em mercados de construção comercial de alto crescimento.


Escopo do Relatório Global do Mercado de Películas de Janelas Arquitetônicas
As películas de janelas arquitetônicas são camadas poliméricas engenheiradas aplicadas a superfícies de vidro para controlar calor, ofuscamento, exposição UV e privacidade. Essas películas são amplamente utilizadas em edifícios residenciais, comerciais e industriais para melhorar a eficiência energética, aumentar o conforto dos ocupantes e reduzir a dependência de sistemas artificiais de resfriamento e iluminação.
O mercado de películas de janelas arquitetônicas é segmentado por tipo de produto, material, aplicação e geografia. Por tipo de produto, o mercado é segmentado em películas de controle solar, películas decorativas, películas de segurança e proteção, películas de privacidade e outros produtos. Por material, o mercado é segmentado em poliéster, cerâmica, metalizado e outros materiais. Por aplicação, o mercado é segmentado em edifícios comerciais, edifícios residenciais e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para películas de janelas arquitetônicas em 16 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Películas de Controle Solar |
| Películas Decorativas |
| Películas de Segurança e Proteção |
| Películas de Privacidade |
| Outros Produtos |
| Poliéster |
| Cerâmica |
| Metalizado |
| Outros Materiais |
| Edifícios Comerciais |
| Edifícios Residenciais |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Películas de Controle Solar | |
| Películas Decorativas | ||
| Películas de Segurança e Proteção | ||
| Películas de Privacidade | ||
| Outros Produtos | ||
| Por Material | Poliéster | |
| Cerâmica | ||
| Metalizado | ||
| Outros Materiais | ||
| Por Aplicação | Edifícios Comerciais | |
| Edifícios Residenciais | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Películas de Janelas Arquitetônicas?
O tamanho do mercado de películas de janelas arquitetônicas foi avaliado em 4,17 bilhões de USD em 2025 e estima-se que cresça de 4,38 bilhões de USD em 2026 para atingir 5,79 bilhões de USD até 2031, a um CAGR de 5,73% durante o período de previsão (2026-2031).
O que está impulsionando a demanda por películas de janelas arquitetônicas?
Retrofits de edifícios, redução da carga de resfriamento, requisitos de segurança, controle de ofuscamento e proteção contra danos causados por UV são os principais fatores de demanda.
Qual tipo de produto é o maior no mercado de películas de janelas arquitetônicas?
As Películas de Controle Solar lideraram a receita por produto com uma participação de 48,12% em 2025.
Qual material está crescendo mais rapidamente para películas de janelas arquitetônicas?
A película cerâmica é o material de crescimento mais rápido, com um CAGR projetado de 6,66% até 2031.
Página atualizada pela última vez em:



