
Marktgröße und Marktanteil für architektonische Fensterfolien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 4.38 Milliarden US-Dollar |
| Marktgröße (2031) | 5.79 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.73 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für architektonische Fensterfolien von Mordor Intelligence
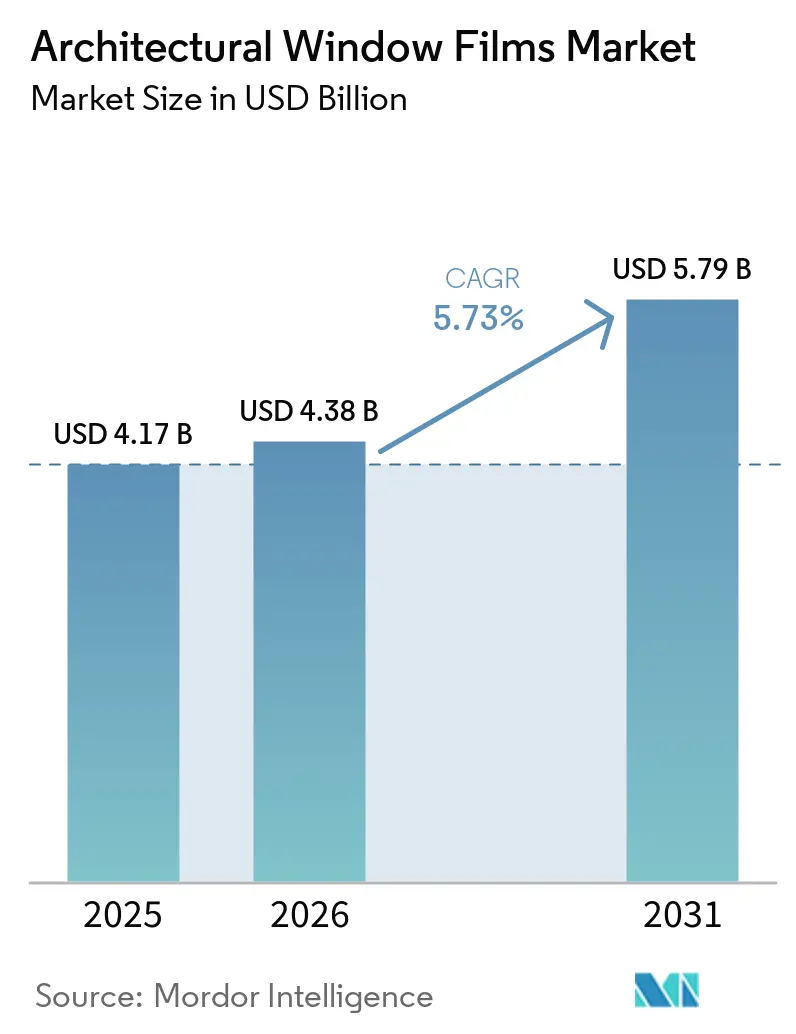
Die Marktgröße für architektonische Fensterfolien wurde im Jahr 2025 auf 4,17 Milliarden USD geschätzt und wird voraussichtlich von 4,38 Milliarden USD im Jahr 2026 auf 5,79 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,73 % während des Prognosezeitraums (2026–2031). Der Markt für architektonische Fensterfolien wird von Gebäudeeigentümern unterstützt, die den Kühlbedarf reduzieren möchten, ohne die vorhandene Verglasung zu ersetzen. Unbehandelte Verglasung kann den solaren Wärmeeintrag und den Wärmeverlust durch Wärmeleitung erhöhen, was Fensterfolien zu einer Nachrüstoption macht, die keine baulichen Eingriffe erfordert. Strengere Energiestandards verlagern Kaufentscheidungen hin zu dokumentierter Gebäudeperformance. Der Übergang von metallisierten Folien zu Keramikprodukten spiegelt die Notwendigkeit wider, die drahtlose Innenraumkonnektivität in vernetzten Gebäuden aufrechtzuerhalten. Der Markt begünstigt daher Lieferanten, die messbare Energieperformance, kompatible Installationsmethoden und zuverlässige Projektdokumentation kombinieren können.
Wichtigste Erkenntnisse des Berichts
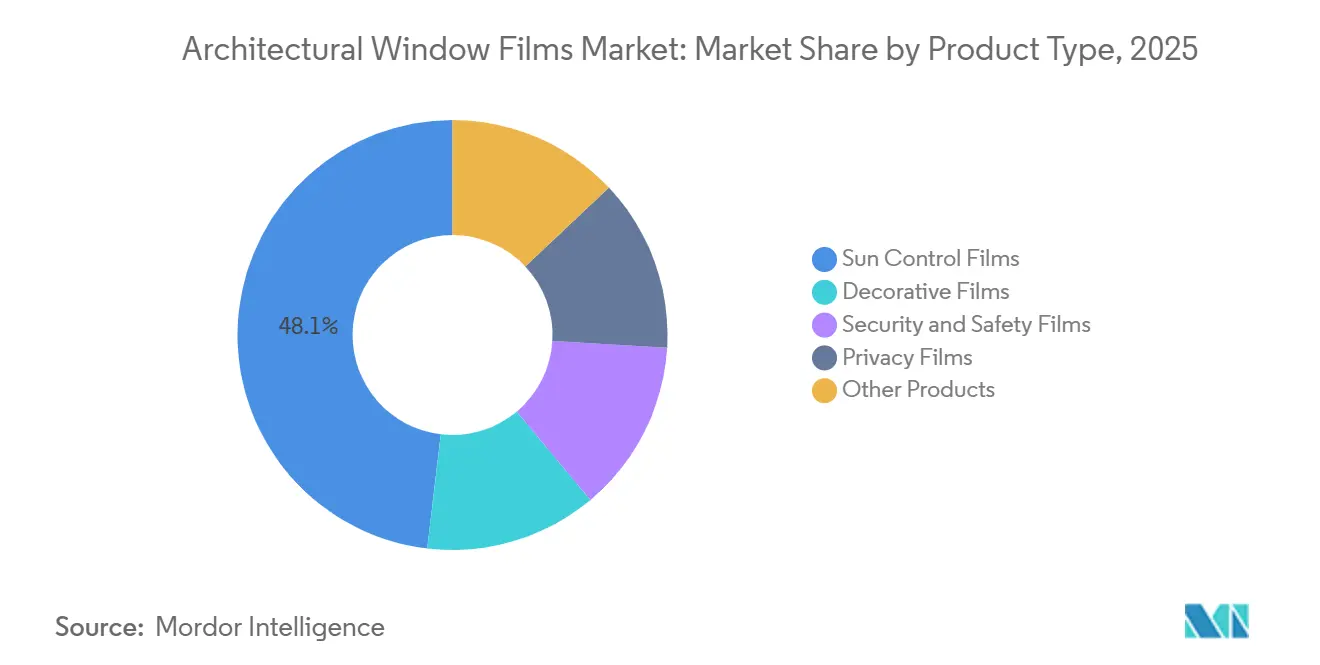
- Nach Produkttyp führten Sonnenschutzfolien mit einem Umsatzanteil von 48,12 % im Jahr 2025, während Sicherheits- und Schutzfolien bis 2031 voraussichtlich mit einer CAGR von 6,34 % wachsen werden.
- Nach Material hielt Polyester im Jahr 2025 einen Umsatzanteil von 40,76 %, während Keramik bis 2031 voraussichtlich mit einer CAGR von 6,66 % wachsen wird.
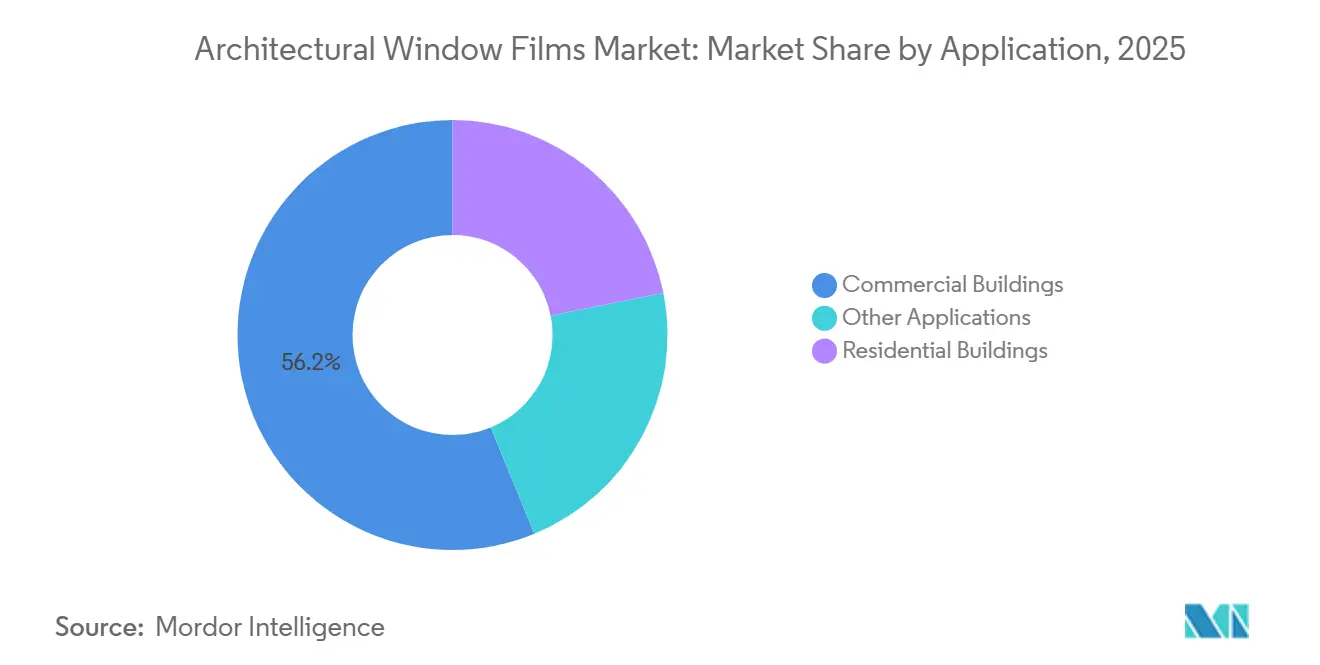
- Nach Anwendung entfielen auf Gewerbegebäude im Jahr 2025 56,23 % des Umsatzes, und bis 2031 wird ein Wachstum mit einer CAGR von 6,95 % prognostiziert.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 46,08 % und wird bis 2031 voraussichtlich mit einer CAGR von 6,41 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für architektonische Fensterfolien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energieeffiziente Gebäudenachrüstungen und Reduzierung der Kühllast | +1.4% | Global, mit der höchsten Intensität in der EU, dem Vereinigten Königreich, Südasien und Südostasien | Mittelfristig (2–4 Jahre) |
| Adoption von Glasfassaden im Gewerbebau und nachhaltiges Bauen | +1.2% | Global, am stärksten ausgeprägt in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| UV-, Blend- und Innenraumverblassungsschutz | +0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Sicherheit, Schutz und Splitterbindung nach Bruch | +1.0% | Nordamerika, EU, Kernbereich Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Qualifizierung emissionsarmer Folien in Life-Science-Einrichtungen | +0.5% | Nordamerika und die EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieeffiziente Gebäudenachrüstungen und Reduzierung der Kühllast
Die Energieeffizienz der Gebäudehülle ist in wichtigen Rechtssystemen zunehmend mit formalen Anforderungen an die Energieperformance verknüpft. Das Rahmenwerk der Mindestanforderungen an die Energieeffizienz (MEES) des Vereinigten Königreichs verpflichtet qualifizierende Nicht-Wohnimmobilien über 1.000 Quadratmeter dazu, bis 2031 das Energieausweis-Band B zu erreichen. Diese Anforderung macht Nachrüstmaßnahmen für Vermieter, die ältere Gewerbeimmobilien verwalten, relevanter. Der Markt für architektonische Fensterfolien profitiert davon, da Folien den solaren Wärmeeintrag reduzieren können, ohne die Gebäudestruktur zu verändern oder einen vollständigen Austausch des vorhandenen Verglasungssystems zu erfordern. Eine 2026 veröffentlichte, von Fachleuten begutachtete Studie ergab, dass eine spektral selektive Polymer-Nanokomposit-Folie die maximale Innenraumtemperatur um 10,2 °C senkte und 33,1–37,1 MJ jährliche Kühlenergie pro Quadratmeter in tropischen und ariden Umgebungen einsparte, wo technische Anforderungen die Produktauswahl und Installationsplanung bestimmen[1]Zhang et al., „Eine transparente spektral selektive Polymer-Nanokomposit-Folie zur Verbesserung der Energieeinsparung an Fenstern”, Advances in Industrial and Engineering Polymer Research, doi.org. Da Heizsysteme zunehmend elektrisch betrieben werden, gewinnt die passive Steuerung des solaren Wärmeeintrags in Zeiten hoher thermischer Last an Bedeutung.
Adoption von Glasfassaden im Gewerbebau und nachhaltiges Bauen
Vorhangfassaden und vollverglaste Designs bleiben bei neuen Gewerbeimmobilien verbreitet, da sie die Tageslichtnutzung erhöhen und den visuellen Charakter von Gebäuden verbessern, während Betriebskosten und Innenraumbedingungen weiterhin zentrale Projektentscheidungen sind. Diese Designs schaffen auch größere exponierte Verglasungsflächen und höhere Kühllasten, was dem Markt für architektonische Fensterfolien über visuelle Gebäudeaufwertungen hinaus Relevanz verleiht. Sonnenschutzfolien können nach der Fertigstellung hinzugefügt werden, während Produktkompatibilität und qualifizierte Installationsstandards gewahrt bleiben. Nachhaltige Bauprogramme in Asien und am Golf steigern die Nachfrage nach Produkten mit dokumentierter Solarwärmeeintrag-Performance in Projekten, die klare Nachweise der erwarteten Ergebnisse erfordern. Im Jahr 2025 zertifizierte der Indian Green Building Council mehr als 11,8 Milliarden Quadratfuß Gewerbefläche, was eine breite Basis für leistungsorientierte Nachrüstungen schafft, bei denen Sonnenexposition und Innenraumbedingungen wesentliche Betriebsbelange darstellen. Lieferanten, die zertifizierte Daten zum Solaren Wärmedurchgangskoeffizienten (SHGC) und zur gesamten Solarenergieabweisung bereitstellen, sind für ausschreibungsgeführte Projekte besser positioniert und können Eigentümern helfen, praktische Leistungsanforderungen im bestehenden Gebäudebestand zu erfüllen.
UV-, Blend- und Innenraumverblassungsschutz
UV-Strahlung kann dauerhafte Schäden an Möbeln, Bodenbelägen, Einzelhandelswaren und Archivmaterialien verursachen und stellt damit ein Instandhaltungsanliegen für Immobilieneigentümer dar, das über Kühlkosten hinausgeht. Architektonische Fensterfolien blockieren üblicherweise 99 % oder mehr der ultravioletten Strahlung, während sie klare Sichtverbindungen durch das Glas erhalten. Blendschutz kann auch den Sehkomfort in Büros, Gastgewerbeeinrichtungen und Gesundheitseinrichtungen verbessern, insbesondere für Eigentümer, die Nachrüstungen mit minimaler Beeinträchtigung suchen. Dual-reflektierende Produkte bieten tagsüber Sonnenschutz und Sichtschutz, während sie nachts die Innenreflexion reduzieren. Die Nachfrage im Markt für architektonische Fensterfolien kommt auch aus Life-Science- und Pharmaunternehmen, die UV-Filterfolien einsetzen, um lichtempfindliche Prozesse und Proben in Projekten zu schützen, bei denen Energieverbrauch, Nutzerkomfort und Anlagenschutz gemeinsam betrachtet werden.
Anforderungen an Sicherheit, Schutz und Splitterbindung nach Bruch
Sicherheitsverglasungsvorschriften und Versicherungsanforderungen steigern die Nachfrage nach architektonischen Fensterfolien, die Glasscherben nach einem Bruch zurückhalten, ohne einen vollständigen Austausch des vorhandenen Verglasungssystems zu erfordern. In den Vereinigten Staaten unterliegen Gefahrenbereiche den Sicherheitsverglasungsanforderungen gemäß Abschnitt 2406 des International Building Code (IBC), in dem technische Anforderungen die Produktauswahl und Installationsplanung regeln. Nachrüstfolien können einen Weg zur Aufrüstung vorhandenen Floatglases bieten, wenn das installierte System den erforderlichen Standard erfüllt. Eine Studie aus dem Jahr 2024 ergab, dass splitterbindende Folien die Resttragfähigkeit von monolithischem Glas nach einem Bruch verbesserten, was der Kategorie über visuelle Gebäudeaufwertungen hinaus Relevanz verleiht. Diese Erkenntnisse helfen Ingenieuren, Sicherheitsfolienspezifikationen für kritische Gebäude zu bewerten, während Produktkompatibilität und qualifizierte Installationsstandards gewahrt bleiben. Käufer, die grundlegende Sicherheitsanforderungen erfüllen, können auch höherwertige Einbruchschutzprodukte für Einzelhandels-, Bank- und Regierungsimmobilien auswählen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für Premiummaterialien und Installation | -0.9% | Schwellenmärkte in Südasien, Südostasien, dem Nahen Osten und Afrika (MEA) sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Glaskompatibilität und Risiko der Thermospannungsspezifikation | -0.5% | Global, am stärksten ausgeprägt in Nachrüstsituationen mit älterer Verglasung | Mittelfristig (2–4 Jahre) |
| Lücken bei Installationskompetenz, Garantie und Leistungsverifizierung | -0.3% | Global, am stärksten ausgeprägt in informellen Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten für Premiummaterialien und Installation
Die Installationskosten für einfache Sonnenschutzfolien sind in Projekten, die klare Nachweise der erwarteten Leistung erfordern, deutlich niedriger als bei Premium-Nano-Keramiksystemen. Dieser Kostenunterschied begrenzt die Akzeptanz in Märkten, in denen Eigentümer eine kurze Kapitalrückzahlungsdauer priorisieren und in denen Sonnenexposition und Innenraumbedingungen wesentliche Betriebsbelange darstellen. Kostengünstigere gefärbte Polyesterprodukte können innerhalb von 5–7 Jahren an Farbstabilität und Infrarotleistung verlieren, was gewerbliche Käufer neben den Installationskosten abwägen. Ersatzbedarf kann Lebenszykluswertberechnungen für Immobilienverwalter schwächen, insbesondere in Projekten, die einer formalen Genehmigung oder Überprüfung unterliegen. Niedrigere Arbeitskosten in einigen Schwellenländern können die Lücke bei den gesamten Installationskosten verringern. Sie beseitigen jedoch nicht den Materialaufpreis für Keramikprodukte, wodurch der Fokus auf messbarer Gebäudeperformance bleibt. Gebäudemanager benötigen außerdem glaubwürdige Energiepreisprognosen, Verglasungsunterlagen und thermische Lastmodellierung, um Premiumfolien über eine Nutzungsdauer von 7–15 Jahren zu bewerten, da Projektteams Aufrüstungen anstreben, die die Beeinträchtigung und Kosten eines Glasaustauschs vermeiden.
Glaskompatibilität und Risiko der Thermospannungsspezifikation
Eine absorbierende Folie kann die Glastemperaturen erhöhen, wenn sie auf Verglasung aufgebracht wird, die nicht für die zusätzliche thermische Last ausgelegt ist, insbesondere bei Nachrüstprojekten, bei denen Eigentümer Beeinträchtigungen minimieren möchten. Dies kann Spannungsrisse in versiegelten Isolierglaseinheiten verursachen, insbesondere wenn Glasdokumentation unvollständig ist. Das Risiko ist bei älteren Gewerbegebäuden, die vor modernen Verglasungsleistungsaufzeichnungen errichtet wurden und keinen vollständigen Austausch des vorhandenen Verglasungssystems erfordern, bedeutender. Diese Gebäude repräsentieren einen großen Anteil der Nachrüstmöglichkeiten in Europa, Nordamerika und reifen Asien-Pazifik-Märkten, wo technische Anforderungen die Produktauswahl und Installationsplanung bestimmen. Hersteller stellen Kompatibilitätstabellen bereit, aber unzureichende Vorabinstallationserhebungen können zu vermeidbaren Spezifikationsfehlern führen. Freiwillige Qualitätsrahmen unterstützen gründlichere Glaserhebungen, obwohl eine konsistente Anwendung in den meisten Rechtssystemen nicht vorgeschrieben ist, wo dokumentierte Produktleistung andernfalls klarere Beschaffungsentscheidungen unterstützen könnte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Sonnenschutzfolien führend, Sicherheitskategorie beschleunigt sich
Sonnenschutzfolien machten im Jahr 2025 48,12 % des Marktanteils für architektonische Fensterfolien aus. Ihre Dominanz spiegelt ihre Rolle bei energiekonformen Nachrüstungen für Gewerbe- und Wohnimmobilien wider und adressiert solaren Wärmeeintrag und HVAC-Lastreduktion neben visuellen Gebäudeaufwertungen. Gebäudeeigentümer priorisieren typischerweise Sonnenschutzprodukte, da sie messbare Reduzierungen der Kühlkosten liefern, insbesondere an Standorten mit hoher Sonneneinstrahlung. Keramik-Nanopartikel-Formulierungen gewinnen in dieser Kategorie an Bedeutung, da sie eine Gesamtsolarenergieabweisung von über 55 % ohne Metallschichten erzielen können, die die Innenraumsignalausbreitung beeinträchtigen könnten. Gewerbliche Käufer bewerten diese Produkte anhand von Leistungsnachweisen und Installationskosten. Dekorfolien stellen einen weiteren Produkttyp dar, der für Sichtschutz, Branding und Innenraumgestaltung in Einzelhandels-, Unternehmens- und Gesundheitsräumen eingesetzt wird. Diese Folien bieten eine kostengünstigere Alternative zu Ersatzglas, Trennwandsystemen und Mattglasverglasung, wobei die Nachfrage mit gewerblicher Ausstattungs- und Renovierungsaktivität verbunden ist.
Sicherheits- und Schutzfolien sind der am schnellsten wachsende Produkttyp mit einer prognostizierten CAGR von 6,34 % von 2026 bis 2031. Öffentliche Gebäude, Bildungseinrichtungen, Gesundheitseinrichtungen und Regierungsstandorte erhöhen ihren Einsatz von Splitterbindungsprodukten nach Bruch. Compliance-Anforderungen machen Sicherheitsfolien zu einer dauerhafteren Kaufkategorie als ästhetische Aufrüstungen, ohne einen vollständigen Verglasungsaustausch zu erfordern. Sichtschutzfolien integrieren auch Polymer Dispersed Liquid Crystal (PDLC)-Smart-Folientechnologie für schaltbare Opazität. Die Installationspreise für Smart-Folien sanken in den fünf Jahren vor 2026 um 30–40 %, was ihre Verwendung bei mittelklassigen institutionellen Renovierungen ausweitet. Weitere Produkte umfassen Anti-Graffiti-Beschichtungen und UV-Filterfolien für Labore und lichtempfindliche Fertigungsumgebungen. Diese Spezialprodukte bedienen Anwendungen, bei denen Leistungsanforderungen den direkten Preiswettbewerb reduzieren. Insgesamt verlagert sich die Produktnachfrage hin zu höherspezifizierten Folien, da Energie- und Sicherheitsanforderungen die Tragfähigkeit undifferenzierter Produkte in Projekten reduzieren, bei denen Energieverbrauch, Nutzerkomfort und Anlagenschutz gemeinsam bewertet werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Material: Polyestersubstrat dominiert, Keramik gewinnt Spezifikationsanteile
Polyester machte im Jahr 2025 40,76 % des Marktanteils für architektonische Fensterfolien nach Material aus. Seine Position basiert auf Dimensionsstabilität, optischer Klarheit und Kompatibilität mit mehreren Beschichtungssystemen. Polyester wird in Sonnenschutz-, Sicherheits- und Dekorfolienkategorien eingesetzt, und sein Marktanteil spiegelt eine breite Produktnutzung wider und nicht ein einzelnes Leistungsmerkmal. Metallisierte Produkte verwenden vakuumgesputterte Silberschichten und können eine starke Wärmeabweisung liefern. Ihre Verwendung ist jedoch in technologieintensiven Gebäuden mit 5G-, Wi-Fi-6E- und gebäudeinternen Mobilfunkgeräten eingeschränkt. Die Branche für architektonische Fensterfolien reagiert mit nicht-metallischen Optionen für Anwendungen, bei denen Innenraumkonnektivität eine Designanforderung ist. Dieser Wandel ist in nordamerikanischen und europäischen Büro- und Gastgewerbeprojekten sichtbar, wo Projektteams Aufrüstungen anstreben, die die Beeinträchtigung und Kosten eines Glasaustauschs vermeiden.
Keramik ist das am schnellsten wachsende Material, wobei die Marktgröße für architektonische Fensterfolien in diesem Segment voraussichtlich mit einer CAGR von 6,66 % von 2026 bis 2031 wachsen wird. Eine wissenschaftliche Studie aus dem Jahr 2026 berichtete von einer Nahinfrarotabschirmung von über 90 %, einer UV-Abschirmung von über 95 % und einer Sichtlichttransmission von über 60 % für eine keramische Nanokomposit-Folie. Dieses Gleichgewicht unterstützt den Nutzerkomfort bei gleichzeitiger Erhaltung des Tageslichts. Keramikprodukte eignen sich auch für Projekte, die dokumentierte Solarwärmeeintrag-Performance für Leadership in Energy and Environmental Design (LEED)- oder Building Research Establishment Environmental Assessment Method (BREEAM)-Einreichungen erfordern. Gefärbte Polyester- und konventionelle metallisierte Produkte erfüllen möglicherweise nicht konsistent dieselben Spezifikationsschwellen. Weitere Materialien umfassen Hybrid-Polyester-Keramik-Laminate und Folien auf Basis von thermoplastischem Polyurethan (TPU). TPU ist für Sicherheitsanwendungen aufgrund seiner Dehnungs- und Strukturlasteigenschaften relevant. Diese Materialien bieten auch ein saubereres End-of-Life-Profil als Alternativen auf Basis von Polyvinylchlorid (PVC).
Nach Anwendung: Gewerbegebäude treiben die Nachfrage sowohl nach Umsatz als auch nach Wachstum
Gewerbegebäude machten im Jahr 2025 56,23 % des Umsatzes aus und werden bis 2031 voraussichtlich mit einer CAGR von 6,95 % wachsen. Große Büros, Einkaufszentren, Krankenhäuser und Schulen verfügen über breite, gleichmäßige Verglasungsflächen, die projektweite Installationen unterstützen. Professionelle Beschaffungsteams können die Gesamtbetriebskosten und Energieperformance bewerten. Die Marktgröße für architektonische Fensterfolien im Bereich Gewerbegebäude wird durch institutionelle Anforderungen an zertifizierte Energieperformance angetrieben. In Indien führte Avery Dennison im Juni 2026 die Clima-Serie für architektonische Fensterfolien für Gewerbe- und Luxuswohngebäude ein. Die Reihe umfasst Clima Vista, Clima Fusion DR, Clima Sterling DR und Clima Ceramic-Produkte, die für Bedingungen mit hoher UV-Strahlung und hoher Wärme ausgelegt sind, mit dokumentierter Produktleistung zur Unterstützung von Beschaffungsentscheidungen.
Wohngebäude bilden die zweite Anwendungskategorie und umfassen kleinere, stärker fragmentierte Projekte. Hausbesitzer treffen typischerweise schnellere Kaufentscheidungen und reagieren empfindlicher auf die Installationskosten pro Fenster. Die Nachfrage ist in Australien, Indien und den GCC-Ländern am stärksten, wo UV-Schutz und Kühlkostenreduzierung direkte Haushaltsanliegen sind. Garware Hi-Tech Films führte Garware Home Solutions als Pilotinitiative in wichtigen indischen Städten im Geschäftsjahr 2025 ein, was auf eine direktere Wohnraumverteilung durch vertikal integrierte Hersteller hindeutet. Weitere Anwendungen umfassen Transportverglasung, Schiffskabinenfenster und spezialisierte Life-Science-Einrichtungen. Diese Verwendungen sind kleiner im Umfang, können aber einen Aufpreis erzielen, da sie maßgeschneiderte Leistung erfordern. Der Markt für architektonische Fensterfolien profitiert dort, wo Produkte emissionsarme, Sicherheits- oder spezialisierte UV-Filteranforderungen in Gewerbeimmobilien mit großen Verglasungsflächen und wiederkehrenden Betriebskostenbelangen erfüllen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
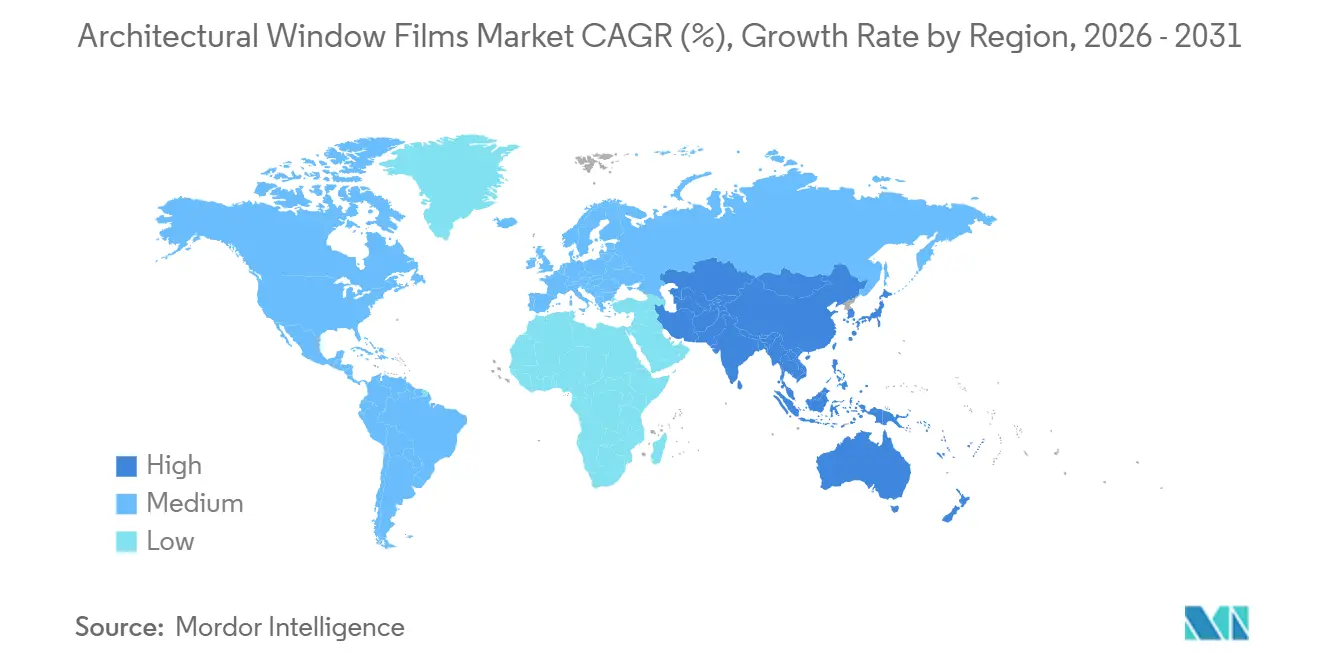
Asien-Pazifik hielt im Jahr 2025 einen Umsatzanteil von 46,08 % und wird bis 2031 voraussichtlich mit einer CAGR von 6,41 % wachsen. China ist der größte nationale Markt der Region, unterstützt durch Nachhaltigkeitsstandards im Bauwesen, expandierende Hochhaus-Gewerbeflächen und eine stärkere Durchsetzung von Anforderungen an den solaren Wärmeeintrag. Keramikprodukte gewinnen Wertanteile, da Projektteams verifizierte Leistung suchen, um anspruchsvolle gewerbliche Spezifikationen zu erfüllen. Indien ist das am schnellsten wachsende große Land, unterstützt durch die Expansion des gewerblichen Immobilienmarkts und einen zertifizierten nachhaltigen Gebäudebestand von über 11,8 Milliarden Quadratfuß im Jahr 2025. Avery Dennisons Clima-Einführung im Jahr 2026 spiegelt das Interesse der Lieferanten an Indiens Baumarkt für heiße Klimazonen und seinen breiten Nachrüstmöglichkeiten wider. Vietnam, Indonesien und die Philippinen bieten weiteres Potenzial durch Exposition gegenüber tropischen Klimazonen, jungem Gebäudebestand und expandierenden gewerblichen Immobilienpipelines.
Nordamerika und Europa sind die zweit- und drittgrößten Umsatzregionen für den Markt für architektonische Fensterfolien. In den Vereinigten Staaten unterstützen Aktualisierungen der American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE) 90.1 und staatliche Vorschriften in Kalifornien, Florida und Texas Investitionen in verbesserte Fensterleistung, während Versorgungsunternehmen in Arizona Rabatte anbieten können, die den Projektzugang für Facility Manager verbessern. Die Nachfrage in Kanada folgt provinziellen Energieeffizienzprogrammen und bundesweiten Verpflichtungen zu Netto-Null-Gebäuden. Mexiko gewinnt an Dynamik, da der Bau von Glasfassaden in Monterrey, Mexiko-Stadt und Guadalajara zunimmt. Deutschland und Frankreich sind Europas größte Gewerbemärkte, während nordische Länder Isolierfolien bevorzugen, die Winterwärme zurückhalten. Die Mindestanforderungen an die Energieeffizienz (MEES) des Vereinigten Königreichs für 2031 erzeugen Spezifikationsaktivitäten für Sonnenschutz- und Isolierkombinationen in gemischt genutzten und mehrfach vermieteten Gewerbeportfolios.
Südamerika, der Nahe Osten und Afrika sind kleinere Umsatzregionen, bieten aber günstige Projektbedingungen für den Markt für architektonische Fensterfolien. Brasilien wechselt in São Paulo, Rio de Janeiro und Curitiba von Standardnachrüstungen zu spektral selektiven Folien, da Gebäudezertifizierungen im gewerblichen Immobilienmarkt an Bedeutung gewinnen. In Saudi-Arabien schafft extreme Sonnenexposition Möglichkeiten für große Glasfassadennachrüstungen, einschließlich einer dokumentierten Anwendung in Riad, die 15.000 Quadratmeter abdeckt. Südafrika stützt sich hauptsächlich auf gewerbliche Nachrüstaktivitäten in Johannesburg und Kapstadt, mit zusätzlicher Nachfrage aus Bergbaueinrichtungen, die Blend- und UV-Kontrolle benötigen. Städtebau in ganz Afrika und zertifizierte Gebäudeleistungsanforderungen im GCC bieten separate Nachfragequellen innerhalb der MEA-Region.

Wettbewerbslandschaft
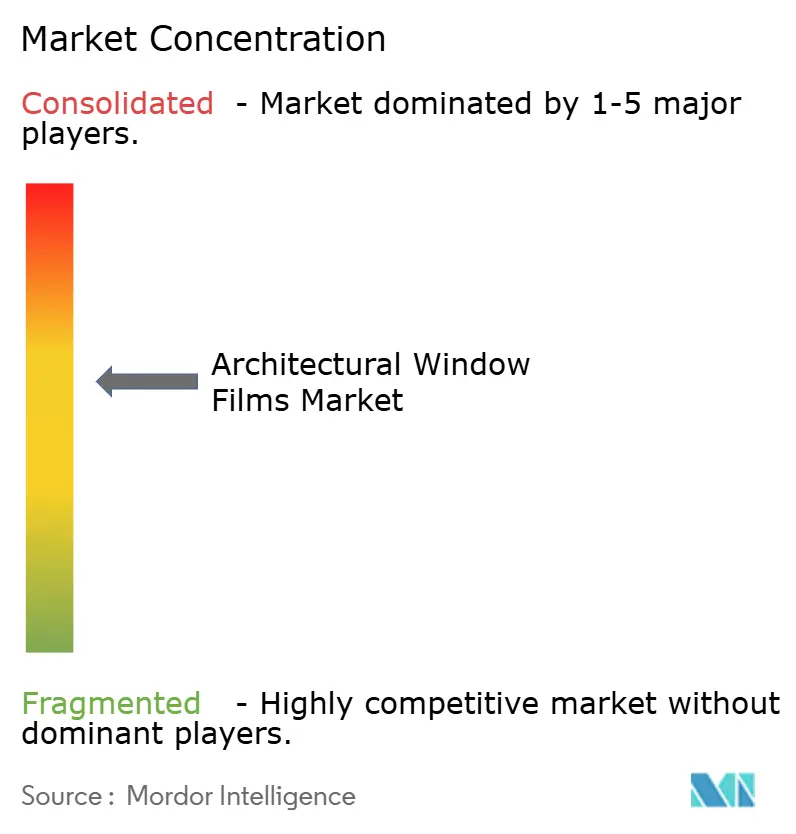
Der Markt für architektonische Fensterfolien ist mäßig konsolidiert. Zu den wichtigsten Teilnehmern gehören 3M, Eastman Chemical (über LLumar und SunTek), Saint-Gobain (über Solar Gard), Avery Dennison (über Hanita Coatings) und Garware Hi-Tech Films. Regionale Keramikfolien-Spezialisten, integrierte Polyesterhersteller und inlandsvertriebsgeführte Marken konkurrieren um den verbleibenden Umsatz. Lieferanten konkurrieren auf Basis technischer Leistung, Zertifizierung, Installationsabdeckung und Projektdokumentation. National Fenestration Rating Council (NFRC)-zertifizierte SHGC-Daten, verifizierte Ergebnisse zur gesamten Solarenergieabweisung und LEED-fähige Unterlagen können bei gewerblichen Spezifikationsausschreibungen entscheidend sein.
Premium-Keramik- und Smart-Folientechnologien sind wichtige Bereiche der Produktentwicklung im Markt für architektonische Fensterfolien. Unternehmen expandieren auch in Asien-Pazifik und den Nahen Osten und Afrika, wo Bautätigkeit und Nachrüstnachfrage beide bedeutend sind. Vertikale Integration bietet Kontrolle über die Versorgung mit Polymersubstraten und die Fertigfolienproduktion. Garware Hi-Tech Films meldete für das Geschäftsjahr 2025 einen konsolidierten Umsatz von INR 2.109 Crore (253 Millionen USD), was einem Wachstum von 25,80 % gegenüber dem Vorjahr und einem Wachstum von 37,60 % in seiner Abteilung für Sonnenschutz-Fensterfolien entspricht. Seine Tochtergesellschaft in den Vereinigten Arabischen Emiraten und die Global Application Studios zeigen sein Engagement für die Stärkung regionaler Installationsnetzwerke und Vertriebsunterstützung.
3M brachte im September 2026 seine 3M Cooling Film für Flotten- und Schienenfahrzeugbetreiber auf den Markt, mit einer Mehrschichtkonstruktion, die mehr als 85 % der Sonnenstrahlung reflektiert[2]3M, „Neue 3M Cooling Film hilft Flotten- und Schienenfahrzeugbetreibern, Kabineninnenbereiche kühler zu halten und die Effizienz zu verbessern”, 3M News Center, 3m.com. Avery Dennison brachte seine Clima-Serie im Juni 2026 in Indien auf den Markt und bietet vier Varianten, die mehr als 99 % der UV-Strahlung blockieren und die Innenraumwärme reduzieren. Emissionsarme Life-Science-Folien, Sprengschutzanlagen für kritische Infrastrukturen und intelligente Polymer Dispersed Liquid Crystal (PDLC)-Produkte, die mit Gebäudemanagementsystemen verbunden sind, bleiben unterentwickelte Möglichkeiten. Südkoreanische und chinesische Hersteller verringern den Leistungsabstand bei Keramikfolien, obwohl globale Marktführer dort einen Vorteil behalten, wo gewerbliche Kunden Zertifizierungs- und Compliance-Dokumentation benötigen.
Marktführer für architektonische Fensterfolien
-
Eastman Chemical Company
-
3M
-
Saint-Gobain
-
Madico, Inc.
-
Avery Dennison Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: 3M brachte 3M Cooling Film auf den Markt, eine auf dem Dach aufgebrachte Wärmemanagementfolie, die über 85 % der Sonnenstrahlung reflektiert und auf Flotten- und Schienenverkehrsbetreiber abzielt. Das Produkt verwendet Mehrschichtfolienkonstruktionstechnologie, die in seinem Portfolio für architektonische Fensterfolien eingesetzt wird.
- Juni 2026: Avery Dennison brachte die Clima-Serie für architektonische Fensterfolien in Indien auf den Markt, bestehend aus vier SKUs: Clima Vista, Clima Fusion DR, Clima Sterling DR und Clima Ceramic, die für Umgebungen mit hoher UV-Strahlung und extremer Hitze konzipiert sind. Alle Varianten blockieren über 99 % der UV-Strahlung, reduzieren die Innenraumtemperaturen und verringern die Abhängigkeit von Klimaanlagen, was die Nachfrage in stark wachsenden gewerblichen Baumärkten adressiert.


Globaler Berichtsumfang für den Markt für architektonische Fensterfolien
Architektonische Fensterfolien sind technisch entwickelte Polymerschichten, die auf Glasoberflächen aufgebracht werden, um Wärme, Blendung, UV-Strahlung und Sichtschutz zu kontrollieren. Diese Folien werden in Wohn-, Gewerbe- und Industriegebäuden eingesetzt, um die Energieeffizienz zu verbessern, den Nutzerkomfort zu steigern und die Abhängigkeit von künstlichen Kühl- und Beleuchtungssystemen zu reduzieren.
Der Markt für architektonische Fensterfolien ist nach Produkttyp, Material, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Sonnenschutzfolien, Dekorfolien, Sicherheits- und Schutzfolien, Sichtschutzfolien und sonstige Produkte segmentiert. Nach Material ist der Markt in Polyester, Keramik, Metallisiert und sonstige Materialien segmentiert. Nach Anwendung ist der Markt in Gewerbegebäude, Wohngebäude und sonstige Anwendungen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für architektonische Fensterfolien in 16 Ländern in wichtigen Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Sonnenschutzfolien |
| Dekorfolien |
| Sicherheits- und Schutzfolien |
| Sichtschutzfolien |
| Sonstige Produkte |
| Polyester |
| Keramik |
| Metallisiert |
| Sonstige Materialien |
| Gewerbegebäude |
| Wohngebäude |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Sonnenschutzfolien | |
| Dekorfolien | ||
| Sicherheits- und Schutzfolien | ||
| Sichtschutzfolien | ||
| Sonstige Produkte | ||
| Nach Material | Polyester | |
| Keramik | ||
| Metallisiert | ||
| Sonstige Materialien | ||
| Nach Anwendung | Gewerbegebäude | |
| Wohngebäude | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für architektonische Fensterfolien?
Die Marktgröße für architektonische Fensterfolien wurde im Jahr 2025 auf 4,17 Milliarden USD geschätzt und wird voraussichtlich von 4,38 Milliarden USD im Jahr 2026 auf 5,79 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,73 % während des Prognosezeitraums (2026–2031).
Was treibt die Nachfrage nach architektonischen Fensterfolien an?
Gebäudenachrüstungen, Kühllastreduktion, Sicherheitsanforderungen, Blendschutz und Schutz vor UV-Schäden sind wichtige Nachfragefaktoren.
Welcher Produkttyp ist der größte im Markt für architektonische Fensterfolien?
Sonnenschutzfolien führten den Produktumsatz mit einem Anteil von 48,12 % im Jahr 2025 an.
Welches Material wächst am schnellsten bei architektonischen Fensterfolien?
Keramikfolien sind das am schnellsten wachsende Material mit einer prognostizierten CAGR von 6,66 % bis 2031.
Seite zuletzt aktualisiert am:



