
Taille et part du marché des films de fenêtres architecturaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.38 Milliards de dollars |
| Taille du Marché (2031) | 5.79 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.73 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des films de fenêtres architecturaux par Mordor Intelligence
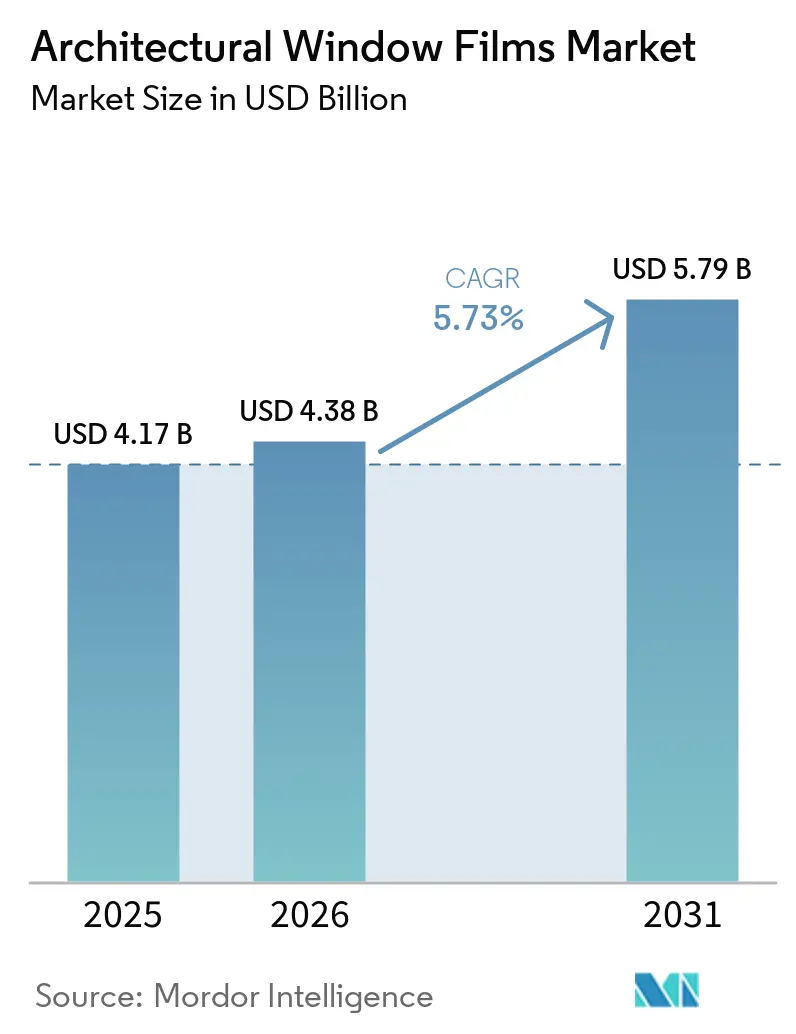
La taille du marché des films de fenêtres architecturaux était évaluée à 4,17 milliards USD en 2025 et devrait croître de 4,38 milliards USD en 2026 pour atteindre 5,79 milliards USD d'ici 2031, à un CAGR de 5,73 % durant la période de prévision (2026-2031). Le marché des films de fenêtres architecturaux est soutenu par les propriétaires de bâtiments cherchant à réduire la demande de climatisation sans remplacer le vitrage existant. Un vitrage non traité peut augmenter les apports de chaleur solaire et les pertes de chaleur par conduction, faisant du film de fenêtre une option de rénovation ne nécessitant aucun travail structurel. Des normes énergétiques plus strictes font évoluer les décisions d'achat vers une performance documentée des bâtiments. La transition des films métallisés vers les produits en céramique reflète la nécessité de maintenir la couverture sans fil intérieure dans les bâtiments connectés. Le marché favorise donc les fournisseurs capables de combiner des performances énergétiques mesurées, des méthodes d'installation compatibles et une documentation de projet fiable.
Principaux enseignements du rapport
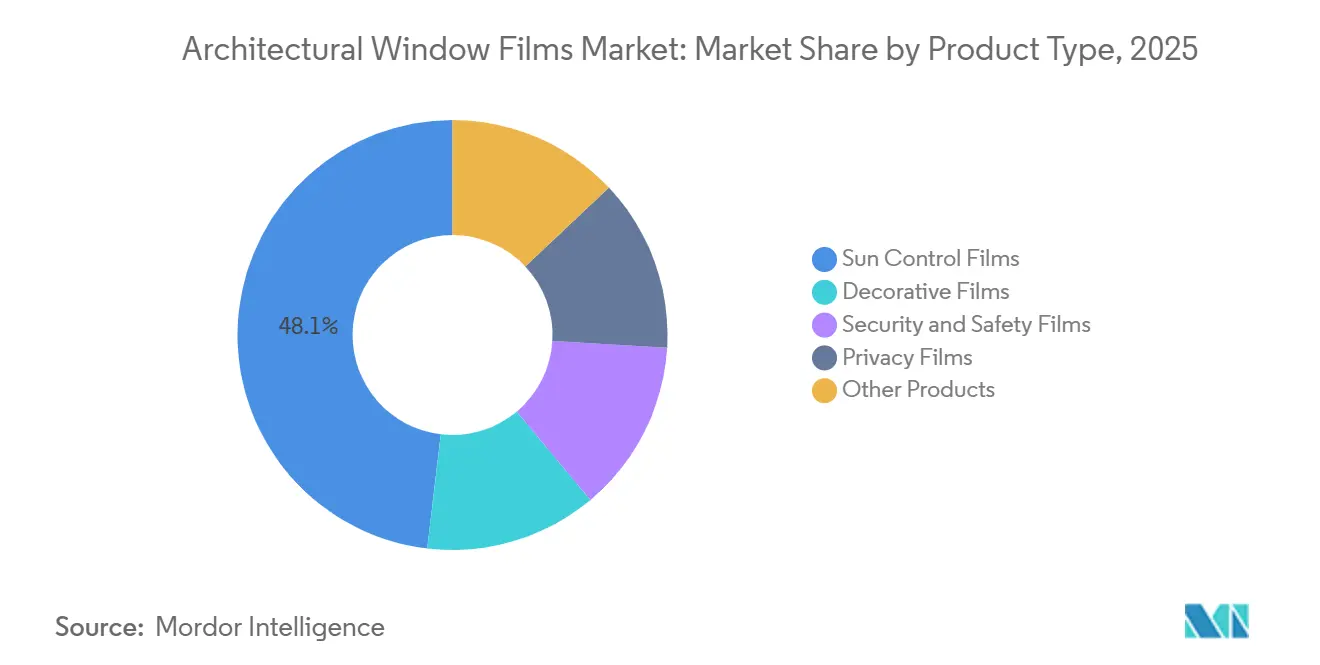
- Par type de produit, les films de contrôle solaire ont dominé avec une part de revenus de 48,12 % en 2025, tandis que les films de sécurité et de protection sont prévus de se développer à un CAGR de 6,34 % jusqu'en 2031.
- Par matériau, le polyester a détenu une part de revenus de 40,76 % en 2025, tandis que la céramique est prévue de se développer à un CAGR de 6,66 % jusqu'en 2031.
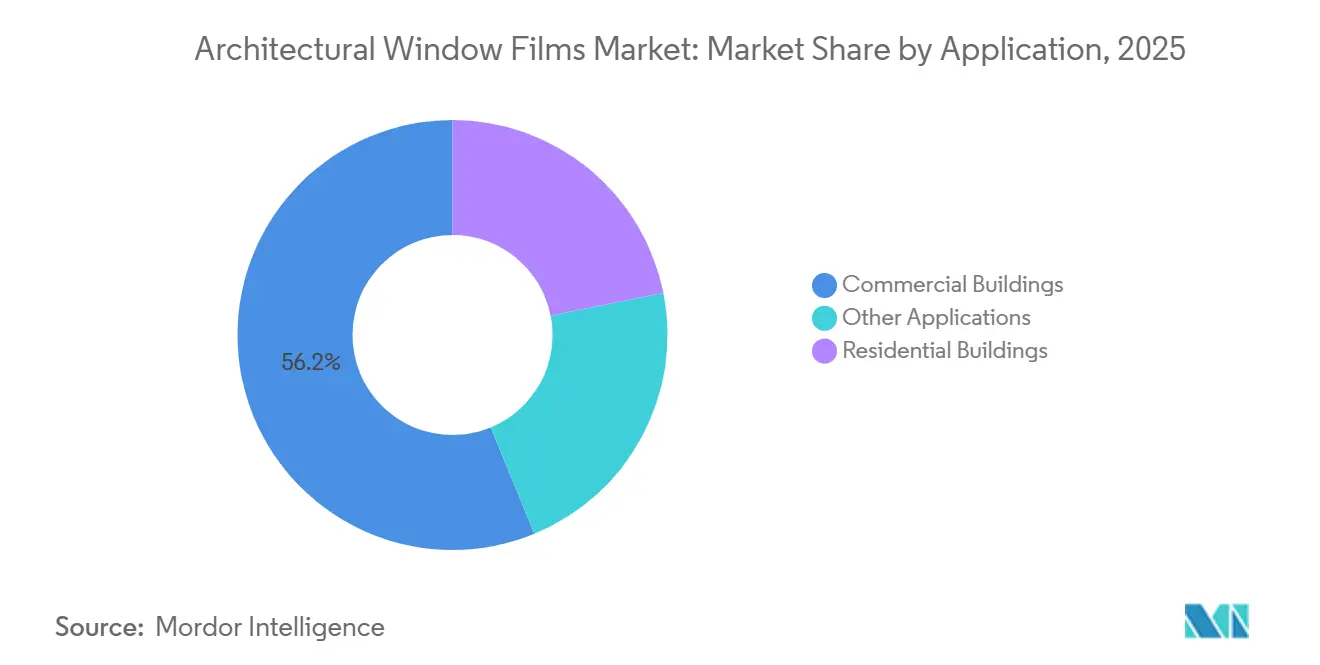
- Par application, les bâtiments commerciaux ont représenté 56,23 % des revenus en 2025 et sont prévus de se développer à un CAGR de 6,95 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a détenu 46,08 % des revenus en 2025 et devrait croître à un CAGR de 6,41 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des films de fenêtres architecturaux
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rénovations de bâtiments à haute efficacité énergétique et réduction de la charge de climatisation | +1.4% | Mondial, avec la plus forte intensité dans l'UE, le Royaume-Uni, l'Asie du Sud et l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Adoption des façades vitrées commerciales et des bâtiments durables | +1.2% | Mondial, plus prononcé en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Protection contre les UV, l'éblouissement et la décoloration intérieure | +0.8% | Mondial | Court terme (≤ 2 ans) |
| Exigences en matière de sécurité, de protection et de confinement après bris | +1.0% | Amérique du Nord, UE, cœur de l'Asie-Pacifique, avec extension vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Qualification des films à faible dégazage dans les établissements de sciences de la vie | +0.5% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Rénovations de bâtiments à haute efficacité énergétique et réduction de la charge de climatisation
L'efficacité de l'enveloppe des bâtiments est de plus en plus liée à des exigences formelles de performance énergétique dans les principales juridictions. Le cadre des normes minimales d'efficacité énergétique (MEES) du Royaume-Uni exige que les propriétés non domestiques éligibles de plus de 1 000 mètres carrés atteignent la classe B du certificat de performance énergétique (EPC) d'ici 2031. Cette exigence rend les mesures de rénovation plus pertinentes pour les propriétaires gérant des actifs commerciaux anciens. Le marché des films de fenêtres architecturaux en bénéficie car les films peuvent réduire les apports de chaleur solaire sans modifier la structure du bâtiment ni nécessiter le remplacement complet du système de vitrage existant. Une étude évaluée par des pairs en 2026 a révélé qu'un film nanocomposite polymère à sélectivité spectrale réduisait la température intérieure maximale de 10,2 °C et économisait 33,1 à 37,1 MJ d'énergie de climatisation annuelle par mètre carré dans des environnements tropicaux et arides, où les exigences techniques orientent la sélection des produits et la planification de l'installation[1]Zhang et al., "A Transparent Spectrally Selective Polymer Nanocomposite Film for Enhancing Window Energy Conservation," Advances in Industrial and Engineering Polymer Research, doi.org. À mesure que les systèmes de chauffage deviennent plus électriques, le contrôle passif des apports solaires devient plus pertinent durant les périodes de forte charge thermique.
Adoption des façades vitrées commerciales et des bâtiments durables
Les conceptions à mur-rideau et à vitrage intégral restent courantes dans les nouvelles propriétés commerciales car elles augmentent la lumière du jour et améliorent le caractère visuel des bâtiments, tandis que les coûts d'exploitation et les conditions intérieures demeurent au cœur des décisions de projet. Ces conceptions créent également de plus grandes surfaces vitrées exposées et des charges de climatisation plus élevées, conférant au marché des films de fenêtres architecturaux une pertinence qui va au-delà des améliorations visuelles des bâtiments. Les films de contrôle solaire peuvent être ajoutés après la construction tout en maintenant la compatibilité des produits et les normes d'installation qualifiées. Les programmes de construction verte en Asie et dans le Golfe accroissent la demande de produits avec des performances documentées de réduction des apports de chaleur solaire dans les projets nécessitant des preuves claires des résultats attendus. En 2025, le Conseil indien du bâtiment vert a certifié plus de 11,8 milliards de pieds carrés d'espace commercial, créant une large base pour les rénovations axées sur la performance où l'exposition solaire et les conditions intérieures constituent des préoccupations opérationnelles importantes. Les fournisseurs qui fournissent des données certifiées de coefficient de gain de chaleur solaire (SHGC) et de rejet total de l'énergie solaire sont mieux positionnés pour les projets à spécification dirigée et peuvent aider les propriétaires à répondre aux besoins pratiques de performance dans le parc immobilier existant.
Protection contre les UV, l'éblouissement et la décoloration intérieure
L'exposition aux ultraviolets (UV) peut causer des dommages durables aux meubles, aux revêtements de sol, aux marchandises de détail et aux matériaux d'archives, créant une préoccupation de maintenance pour les propriétaires qui va au-delà des coûts de climatisation. Les films de fenêtres architecturaux bloquent généralement 99 % ou plus des rayonnements ultraviolets tout en conservant une vue dégagée à travers le verre. Le contrôle de l'éblouissement peut également améliorer le confort visuel dans les bureaux, les établissements hôteliers et les établissements de santé, en particulier pour les propriétaires cherchant des rénovations avec un minimum de perturbations. Les produits à double réflexion offrent un contrôle solaire diurne et une confidentialité tout en réduisant la réflectivité intérieure la nuit. La demande sur le marché des films de fenêtres architecturaux provient également des établissements de sciences de la vie et pharmaceutiques qui utilisent des films filtrant les UV pour protéger les processus et les échantillons sensibles à la lumière dans des projets où la consommation d'énergie, le confort des occupants et la protection des actifs sont considérés ensemble.
Exigences en matière de sécurité, de protection et de confinement après bris
Les règles de vitrage de sécurité et les exigences des assurances accroissent la demande de films de fenêtres architecturaux qui retiennent les fragments de verre après bris, sans nécessiter le remplacement complet du système de vitrage existant. Aux États-Unis, les emplacements dangereux sont soumis aux exigences de vitrage de sécurité en vertu de la section 2406 du Code international du bâtiment (IBC), dans laquelle les exigences techniques régissent la sélection des produits et la planification de l'installation. Le film de rénovation peut constituer une voie pour la mise à niveau du verre recuit existant lorsque le système installé répond à la norme requise. Une étude de 2024 a révélé que les films anti-éclats amélioraient la capacité portante résiduelle du verre monolithique après bris, conférant à cette catégorie une pertinence qui va au-delà des améliorations visuelles des bâtiments. Ces données aident les ingénieurs à évaluer les spécifications des films de sécurité pour les bâtiments critiques tout en maintenant la compatibilité des produits et les normes d'installation qualifiées. Les acheteurs répondant aux exigences de sécurité de base peuvent également sélectionner des produits anti-intrusion de qualité supérieure pour les commerces de détail, les établissements bancaires et les propriétés gouvernementales.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût des matériaux premium et de l'installation | -0.9% | Marchés émergents en Asie du Sud, en Asie du Sud-Est, au Moyen-Orient et en Afrique (MEA), et en Amérique du Sud | Court terme (≤ 2 ans) |
| Risque de compatibilité du verre et de spécification des contraintes thermiques | -0.5% | Mondial, plus aigu dans les contextes de rénovation avec vitrage ancien | Moyen terme (2-4 ans) |
| Lacunes en matière de compétences des installateurs, de garantie et de vérification des performances | -0.3% | Mondial, plus prononcé dans les marchés informels | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût des matériaux premium et de l'installation
Le coût installé d'un film de contrôle solaire de base est matériellement inférieur à celui des systèmes nano-céramiques premium dans les projets nécessitant des preuves claires des performances attendues. Cette différence de coût limite l'adoption sur les marchés où les propriétaires privilégient une courte période de retour sur investissement en capital et où l'exposition solaire et les conditions intérieures constituent des préoccupations opérationnelles importantes. Les produits en polyester teinté moins coûteux peuvent perdre leur stabilité de couleur et leurs performances infrarouges dans un délai de 5 à 7 ans, ce que les acheteurs commerciaux évaluent parallèlement au coût installé. Les besoins de remplacement peuvent affaiblir les calculs de valeur sur le cycle de vie pour les gestionnaires immobiliers, en particulier dans les projets soumis à une approbation ou un examen formel. Des coûts de main-d'œuvre plus faibles dans certaines économies émergentes peuvent réduire l'écart dans le coût total installé. Ils n'éliminent toutefois pas la prime matérielle associée aux produits en céramique, maintenant ainsi l'accent sur la performance mesurable des bâtiments. Les gestionnaires de bâtiments ont également besoin de prévisions crédibles des prix de l'énergie, de relevés de vitrage et de modélisation de la charge thermique pour évaluer un film premium sur une durée de service de 7 à 15 ans, car les équipes de projet recherchent des améliorations qui évitent les perturbations et les coûts liés au remplacement du verre.
Risque de compatibilité du verre et de spécification des contraintes thermiques
Un film absorbant peut augmenter la température du verre lorsqu'il est appliqué à un vitrage non conçu pour la charge thermique supplémentaire, en particulier dans les projets de rénovation où les propriétaires cherchent à minimiser les perturbations. Cela peut provoquer des fractures de contrainte dans les unités de verre isolant scellées, surtout lorsque la documentation sur le verre est incomplète. Le risque est plus significatif dans les bâtiments commerciaux anciens qui sont antérieurs aux relevés modernes de performance du vitrage et ne nécessitent pas de remplacement complet du système de vitrage existant. Ces bâtiments représentent une grande part de l'opportunité de rénovation en Europe, en Amérique du Nord et dans les marchés matures d'Asie-Pacifique, où les exigences techniques orientent la sélection des produits et la planification de l'installation. Les fabricants fournissent des tableaux de compatibilité, mais des enquêtes préalables à l'installation inadéquates peuvent entraîner des échecs de spécification évitables. Des cadres de qualité volontaires soutiennent des enquêtes sur le verre plus approfondies, bien que leur utilisation cohérente ne soit pas requise dans la plupart des juridictions où la performance documentée des produits pourrait autrement soutenir des décisions d'approvisionnement plus claires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les films de contrôle solaire en tête, la catégorie sécurité s'accélère
Les films de contrôle solaire représentaient 48,12 % de la part du marché des films de fenêtres architecturaux en 2025. Leur dominance reflète leur rôle dans les rénovations de conformité énergétique pour les propriétés commerciales et résidentielles, traitant les apports de chaleur solaire et la réduction de la charge CVC parallèlement aux améliorations visuelles des bâtiments. Les propriétaires de bâtiments privilégient généralement les produits de contrôle solaire car ils offrent des réductions mesurables des coûts de climatisation, en particulier dans les emplacements à forte charge solaire. Les formulations à nanoparticules de céramique gagnent en importance dans cette catégorie, car elles peuvent atteindre un rejet total de l'énergie solaire supérieur à 55 % sans couches métalliques susceptibles d'interférer avec la propagation des signaux intérieurs. Les acheteurs commerciaux évaluent ces produits sur la base des relevés de performance et du coût installé. Les films décoratifs représentent un autre type de produit, utilisés pour la confidentialité, l'image de marque et la décoration intérieure dans les espaces de vente au détail, d'entreprise et de santé. Ces films offrent une alternative moins coûteuse au verre de remplacement, aux systèmes de cloisons et au vitrage dépoli, avec une demande liée à l'activité d'aménagement et de rénovation commerciale.
Les films de sécurité et de protection sont le type de produit à la croissance la plus rapide, avec un CAGR projeté de 6,34 % de 2026 à 2031. Les bâtiments publics, les établissements d'enseignement, les établissements de santé et les sites gouvernementaux accroissent leur utilisation de produits de confinement après bris. Les exigences de conformité font du film de sécurité une catégorie d'achat plus durable que les améliorations esthétiques, sans nécessiter de remplacement complet du vitrage. Les films de confidentialité intègrent également la technologie de film intelligent à cristaux liquides dispersés dans un polymère (PDLC) pour une opacité commutable. Le prix d'installation des films intelligents a diminué de 30 à 40 % au cours des cinq années précédant 2026, élargissant leur utilisation dans les rénovations institutionnelles de gamme intermédiaire. Les autres produits comprennent les revêtements anti-graffiti et les films filtrant les UV pour les laboratoires et les environnements de fabrication photosensibles. Ces produits spécialisés servent des applications où les exigences de performance réduisent la concurrence directe par les prix. Dans l'ensemble, la demande de produits évolue vers des films à spécifications plus élevées, car les exigences énergétiques et de sécurité réduisent la viabilité des produits indifférenciés dans les projets où la consommation d'énergie, le confort des occupants et la protection des actifs sont évalués ensemble.


Par matériau : le substrat en polyester domine, la céramique gagne du terrain dans les spécifications
Le polyester représentait 40,76 % de la part du marché des films de fenêtres architecturaux par matériau en 2025. Sa position est fondée sur la stabilité dimensionnelle, la clarté optique et la compatibilité avec de multiples systèmes de revêtement. Le polyester est utilisé dans les catégories de films de contrôle solaire, de sécurité et décoratifs, et sa part de marché reflète une utilisation large des produits plutôt qu'un seul attribut de performance. Les produits métallisés utilisent des couches d'argent déposées sous vide et peuvent offrir un fort rejet de chaleur. Cependant, leur utilisation est limitée dans les bâtiments à forte intensité technologique équipés de matériels 5G, Wi-Fi 6E et cellulaires en bâtiment. Le secteur des films de fenêtres architecturaux répond avec des options non métalliques pour les applications où la connectivité intérieure est une exigence de conception. Ce changement est visible dans les projets de bureaux et d'hôtellerie en Amérique du Nord et en Europe, où les équipes de projet recherchent des améliorations qui évitent les perturbations et les coûts liés au remplacement du verre.
La céramique est le matériau à la croissance la plus rapide, avec une taille du marché des films de fenêtres architecturaux pour ce segment projetée de croître à un CAGR de 6,66 % de 2026 à 2031. Une étude scientifique de 2026 a rapporté un blindage proche infrarouge supérieur à 90 %, un blindage UV supérieur à 95 % et une transmittance de lumière visible supérieure à 60 % pour un film nanocomposite céramique. Cet équilibre soutient le confort des occupants tout en préservant la lumière du jour. Les produits en céramique conviennent également aux projets nécessitant une performance documentée de gain de chaleur solaire pour les soumissions au programme Leadership in Energy and Environmental Design (LEED) ou à la méthode d'évaluation environnementale du Building Research Establishment (BREEAM). Les produits en polyester teinté et les produits métallisés conventionnels peuvent ne pas atteindre systématiquement les mêmes seuils de spécification. Les autres matériaux comprennent les stratifiés hybrides polyester-céramique et les films à base de polyuréthane thermoplastique (TPU). Le TPU est pertinent pour les applications de sécurité en raison de ses caractéristiques d'allongement et de charge structurelle. Ces matériaux offrent également un profil de fin de vie plus propre que les alternatives à base de polychlorure de vinyle (PVC).
Par application : les bâtiments commerciaux stimulent la demande tant en revenus qu'en croissance
Les bâtiments commerciaux représentaient 56,23 % des revenus en 2025 et devraient se développer à un CAGR de 6,95 % jusqu'en 2031. Les grands bureaux, les centres commerciaux, les hôpitaux et les écoles disposent de larges surfaces vitrées uniformes qui soutiennent les installations à l'échelle du projet. Les équipes d'approvisionnement professionnelles peuvent évaluer le coût total de possession et la performance énergétique. La taille du marché des films de fenêtres architecturaux pour les bâtiments commerciaux est portée par les exigences institutionnelles de performance énergétique certifiée. En Inde, Avery Dennison a lancé la série Clima Architectural Window Films en juin 2026 pour les bâtiments commerciaux et résidentiels de luxe. La gamme comprend les produits Clima Vista, Clima Fusion DR, Clima Sterling DR et Clima Ceramic conçus pour les conditions à fort rayonnement UV et à forte chaleur, avec une performance documentée des produits pour soutenir les décisions d'approvisionnement.
Les bâtiments résidentiels constituent la deuxième catégorie d'application et impliquent des projets plus petits et plus fragmentés. Les propriétaires prennent généralement des décisions d'achat plus rapides et sont plus sensibles au coût installé par fenêtre. La demande est la plus forte en Australie, en Inde et dans les pays du CCG, où la protection UV et la réduction des coûts de climatisation sont des préoccupations directes des ménages. Garware Hi-Tech Films a lancé Garware Home Solutions en tant qu'initiative pilote dans les principales villes indiennes au cours de l'exercice 2025, indiquant une distribution résidentielle plus directe par les fabricants verticalement intégrés. Les autres applications comprennent le vitrage de transport, les fenêtres de cabines marines et les établissements spécialisés de sciences de la vie. Ces utilisations sont plus limitées en termes d'échelle mais peuvent commander une prime car elles nécessitent des performances sur mesure. Le marché des films de fenêtres architecturaux bénéficie là où les produits peuvent répondre aux exigences de faible dégazage, de sécurité ou de filtrage UV spécialisé dans les propriétés commerciales avec de grandes surfaces vitrées et des préoccupations récurrentes liées aux coûts d'exploitation.
Analyse géographique
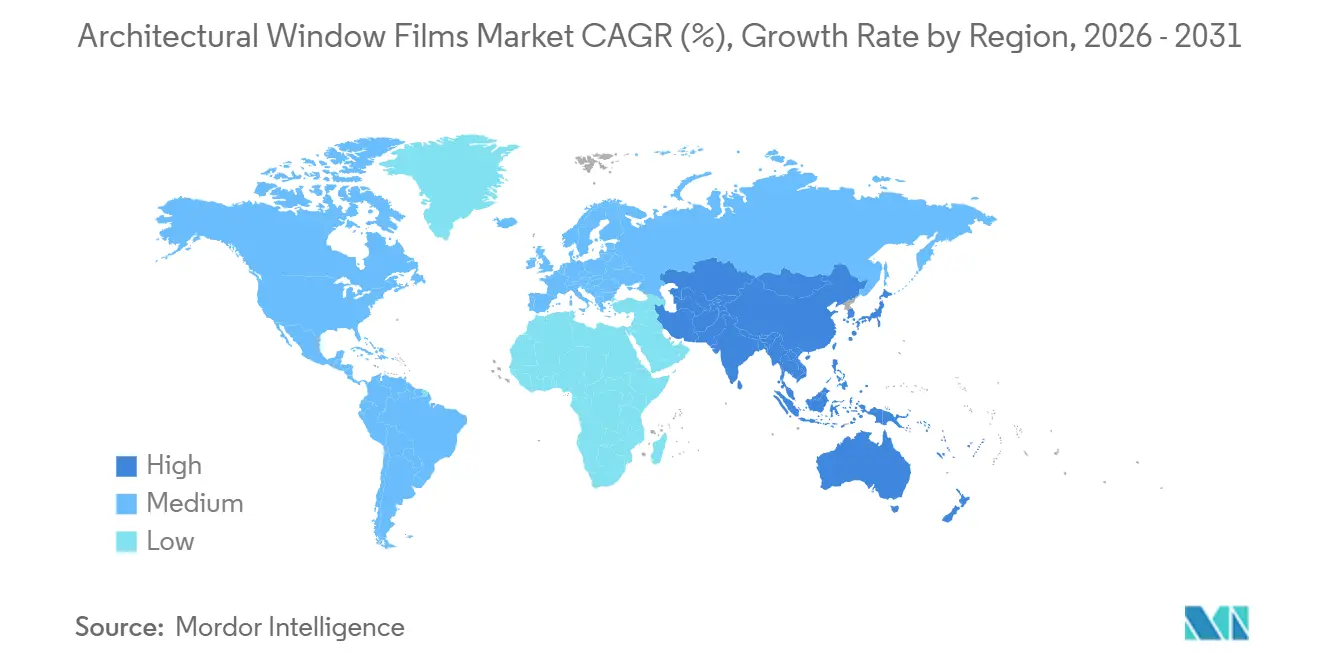
L'Asie-Pacifique détenait 46,08 % des revenus en 2025 et devrait croître à un CAGR de 6,41 % jusqu'en 2031. La Chine est le plus grand marché national de la région, soutenu par les normes de construction verte, l'expansion des espaces commerciaux en hauteur et un renforcement de l'application des exigences de gain de chaleur solaire. Les produits en céramique gagnent en valeur de part car les équipes de projet recherchent des performances vérifiées pour répondre à des spécifications commerciales exigeantes. L'Inde est le pays majeur à la croissance la plus rapide, soutenu par l'expansion de l'immobilier commercial et un parc de bâtiments verts certifiés dépassant 11,8 milliards de pieds carrés en 2025. Le lancement Clima d'Avery Dennison en 2026 reflète l'intérêt des fournisseurs pour la base de construction en climat chaud de l'Inde et sa large opportunité de rénovation. Le Vietnam, l'Indonésie et les Philippines offrent un potentiel supplémentaire grâce à leur exposition aux climats tropicaux, à leur parc immobilier jeune et à leurs pipelines d'immobilier commercial en expansion.
L'Amérique du Nord et l'Europe sont les deuxième et troisième géographies de revenus pour le marché des films de fenêtres architecturaux. Aux États-Unis, les mises à jour de la norme 90.1 de l'American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE) et les règles au niveau des États en Californie, en Floride et au Texas soutiennent l'investissement dans l'amélioration des performances de fenestration, tandis que les remises des services publics de l'Arizona peuvent améliorer l'accès aux projets pour les gestionnaires d'installations. La demande au Canada suit les programmes provinciaux d'efficacité énergétique et les engagements fédéraux en matière de bâtiments à zéro émission nette. Le Mexique prend de l'élan à mesure que la construction de façades vitrées se développe à Monterrey, Mexico et Guadalajara. L'Allemagne et la France sont les plus grands marchés commerciaux d'Europe, tandis que les pays nordiques privilégient les films isolants qui retiennent la chaleur hivernale. Les exigences des normes minimales d'efficacité énergétique (MEES) 2031 du Royaume-Uni génèrent une activité de spécification pour les combinaisons de contrôle solaire et d'isolation dans les portefeuilles commerciaux à usage mixte et multi-locataires.
L'Amérique du Sud, le Moyen-Orient et l'Afrique sont des géographies de revenus plus modestes mais offrent des conditions de projet favorables pour le marché des films de fenêtres architecturaux. Le Brésil passe des rénovations de produits courants aux films à sélectivité spectrale à São Paulo, Rio de Janeiro et Curitiba à mesure que les certifications de bâtiments gagnent du terrain dans l'immobilier commercial. En Arabie saoudite, une exposition solaire extrême crée des opportunités pour de grandes rénovations de façades vitrées, notamment une application documentée à Riyad couvrant 15 000 mètres carrés. L'Afrique du Sud s'appuie principalement sur l'activité de rénovation commerciale à Johannesburg et au Cap, avec une demande supplémentaire provenant des installations du secteur minier nécessitant un contrôle de l'éblouissement et des UV. La construction urbaine à travers l'Afrique et les exigences de performance des bâtiments certifiés dans le CCG constituent des sources de demande distinctes au sein de la région MEA.

Paysage concurrentiel
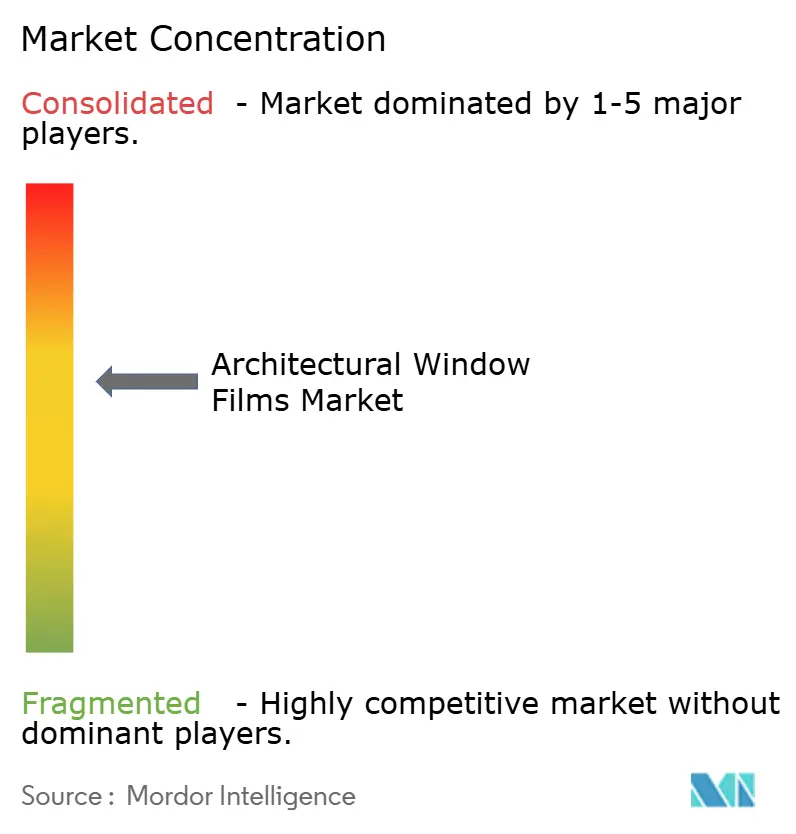
Le marché des films de fenêtres architecturaux est modérément consolidé. Les principaux acteurs comprennent 3M, Eastman Chemical (via LLumar et SunTek), Saint-Gobain (via Solar Gard), Avery Dennison (via Hanita Coatings) et Garware Hi-Tech Films. Des spécialistes régionaux en films céramiques, des fabricants de polyester intégrés et des marques à distribution nationale se disputent les revenus restants. Les fournisseurs se concurrencent sur la performance technique, la certification, la couverture des installateurs et la documentation de projet. Les données SHGC certifiées par le National Fenestration Rating Council (NFRC), les résultats vérifiés de rejet total de l'énergie solaire et les dossiers prêts pour LEED peuvent être déterminants dans les appels d'offres de spécification commerciale.
Les technologies céramiques premium et les films intelligents sont des domaines clés de développement de produits sur le marché des films de fenêtres architecturaux. Les entreprises s'étendent également en Asie-Pacifique et au Moyen-Orient et en Afrique, où l'activité de construction et la demande de rénovation sont toutes deux significatives. L'intégration verticale offre un contrôle sur l'approvisionnement en substrat polymère et la production de films finis. Garware Hi-Tech Films a déclaré un chiffre d'affaires consolidé pour l'exercice 2025 de 2 109 crore INR (253 millions USD), reflétant une croissance de 25,80 % d'une année sur l'autre et une croissance de 37,60 % dans sa division Films de fenêtres de contrôle solaire. Sa filiale aux Émirats arabes unis et ses Studios d'application mondiaux témoignent de son engagement à renforcer les réseaux d'installateurs régionaux et le soutien à la distribution.
3M a lancé son film 3M Cooling Film en septembre 2026 pour les opérateurs de flottes et de transport ferroviaire, avec une construction multicouche qui réfléchit plus de 85 % du rayonnement solaire[2]3M, "New 3M Cooling Film Helps Fleet and Rail Operators Keep Cabin Interiors Cooler and Improve Efficiency," 3M News Center, 3m.com. Avery Dennison a lancé sa série Clima en Inde en juin 2026, proposant quatre variantes qui bloquent plus de 99 % des rayonnements UV et réduisent la chaleur intérieure. Les films de sciences de la vie à faible dégazage, les systèmes d'atténuation des explosions pour les infrastructures critiques et les produits intelligents à cristaux liquides dispersés dans un polymère (PDLC) liés aux systèmes de gestion des bâtiments restent des opportunités sous-développées. Les fabricants sud-coréens et chinois réduisent l'écart de performance céramique, bien que les acteurs mondiaux établis conservent un avantage là où les clients commerciaux exigent une documentation de certification et de conformité.
Leaders du secteur des films de fenêtres architecturaux
Eastman Chemical Company
3M
Saint-Gobain
Madico, Inc.
Avery Dennison Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : 3M a lancé le 3M Cooling Film, un film de gestion thermique appliqué en toiture réfléchissant plus de 85 % du rayonnement solaire, ciblant les opérateurs de flottes et de transport ferroviaire. Le produit utilise la technologie de construction de film multicouche appliquée dans son portefeuille de films de fenêtres architecturaux.
- Juin 2026 : Avery Dennison a lancé la série Clima Architectural Window Films en Inde, comprenant quatre références : Clima Vista, Clima Fusion DR, Clima Sterling DR et Clima Ceramic, conçues pour les environnements à fort rayonnement UV et à chaleur extrême. Toutes les variantes bloquent plus de 99 % des rayonnements UV, réduisent les températures intérieures et diminuent la dépendance à la climatisation, répondant à la demande sur les marchés de construction commerciale à forte croissance.


Portée du rapport mondial sur le marché des films de fenêtres architecturaux
Les films de fenêtres architecturaux sont des couches polymères techniques appliquées sur des surfaces en verre pour contrôler la chaleur, l'éblouissement, l'exposition aux UV et la confidentialité. Ces films sont largement utilisés dans les bâtiments résidentiels, commerciaux et industriels pour améliorer l'efficacité énergétique, renforcer le confort des occupants et réduire la dépendance aux systèmes de climatisation et d'éclairage artificiels.
Le marché des films de fenêtres architecturaux est segmenté par type de produit, matériau, application et géographie. Par type de produit, le marché est segmenté en films de contrôle solaire, films décoratifs, films de sécurité et de protection, films de confidentialité et autres produits. Par matériau, le marché est segmenté en polyester, céramique, métallisé et autres matériaux. Par application, le marché est segmenté en bâtiments commerciaux, bâtiments résidentiels et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les films de fenêtres architecturaux dans 16 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Films de contrôle solaire |
| Films décoratifs |
| Films de sécurité et de protection |
| Films de confidentialité |
| Autres produits |
| Polyester |
| Céramique |
| Métallisé |
| Autres matériaux |
| Bâtiments commerciaux |
| Bâtiments résidentiels |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Films de contrôle solaire | |
| Films décoratifs | ||
| Films de sécurité et de protection | ||
| Films de confidentialité | ||
| Autres produits | ||
| Par matériau | Polyester | |
| Céramique | ||
| Métallisé | ||
| Autres matériaux | ||
| Par application | Bâtiments commerciaux | |
| Bâtiments résidentiels | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des films de fenêtres architecturaux ?
La taille du marché des films de fenêtres architecturaux était évaluée à 4,17 milliards USD en 2025 et devrait croître de 4,38 milliards USD en 2026 pour atteindre 5,79 milliards USD d'ici 2031, à un CAGR de 5,73 % durant la période de prévision (2026-2031).
Qu'est-ce qui stimule la demande de films de fenêtres architecturaux ?
Les rénovations de bâtiments, la réduction de la charge de climatisation, les exigences de sécurité, le contrôle de l'éblouissement et la protection contre les dommages causés par les UV sont les principaux facteurs de demande.
Quel type de produit est le plus important sur le marché des films de fenêtres architecturaux ?
Les films de contrôle solaire ont dominé les revenus par type de produit avec une part de 48,12 % en 2025.
Quel matériau connaît la croissance la plus rapide pour les films de fenêtres architecturaux ?
Le film céramique est le matériau à la croissance la plus rapide, avec un CAGR projeté de 6,66 % jusqu'en 2031.
Dernière mise à jour de la page le:



