
建築用ウィンドウフィルム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 4.38 十億米ドル |
| 市場規模 (2031) | 5.79 十億米ドル |
| Growth Rate (2026 - 2031) | 5.73 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる建築用ウィンドウフィルム市場分析
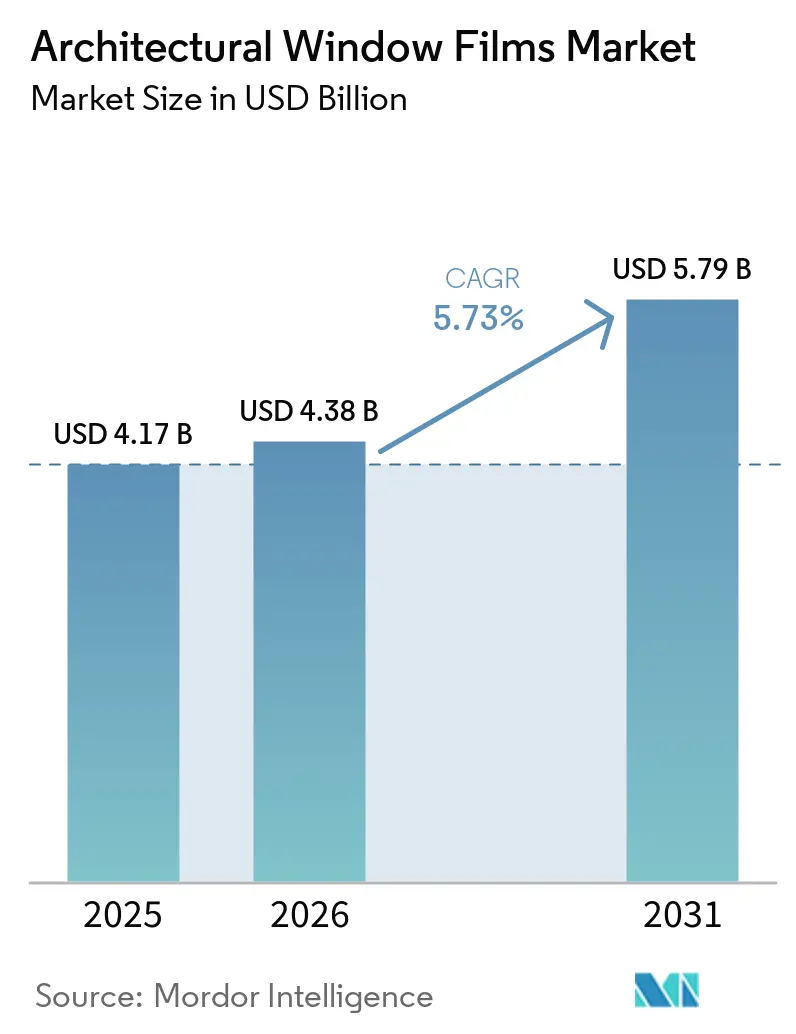
建築用ウィンドウフィルム市場規模は2025年に4.17 ビリオン 米ドルと評価され、2026年の4.38 ビリオン 米ドルから2031年には5.79 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.73%です。建築用ウィンドウフィルム市場は、既存のガラスを交換することなく冷房需要を削減しようとするビルオーナーによって支えられています。未処理のガラスは日射熱取得と伝導による熱損失を増大させる可能性があり、ウィンドウフィルムは構造工事を必要としない後付けオプションとなっています。より厳格なエネルギー基準が、文書化されたビル性能に向けた購買決定をシフトさせています。金属蒸着フィルムからセラミック製品への移行は、コネクテッドビルにおける屋内無線通信カバレッジを維持する必要性を反映しています。したがって、市場は測定されたエネルギー性能、適合する施工方法、および信頼性の高いプロジェクト文書を組み合わせることできるサプライヤーを優遇しています。
レポートの主要ポイント
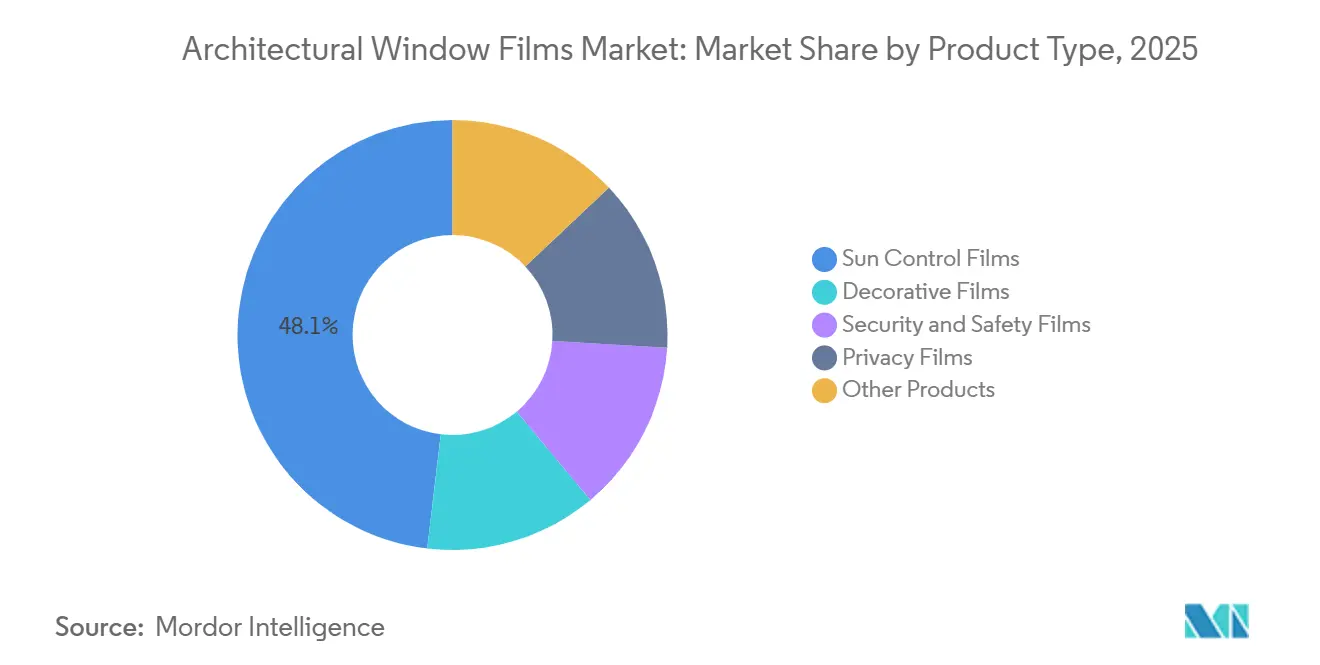
- 製品タイプ別では、日射制御フィルムが2025年に48.12%の収益シェアをリードし、セキュリティ・安全フィルムは2031年までに6.34%のCAGRで拡大すると予測されています。
- 素材別では、ポリエステルが2025年に40.76%の収益シェアを保持し、セラミックは2031年までに6.66%のCAGRで拡大すると予測されています。
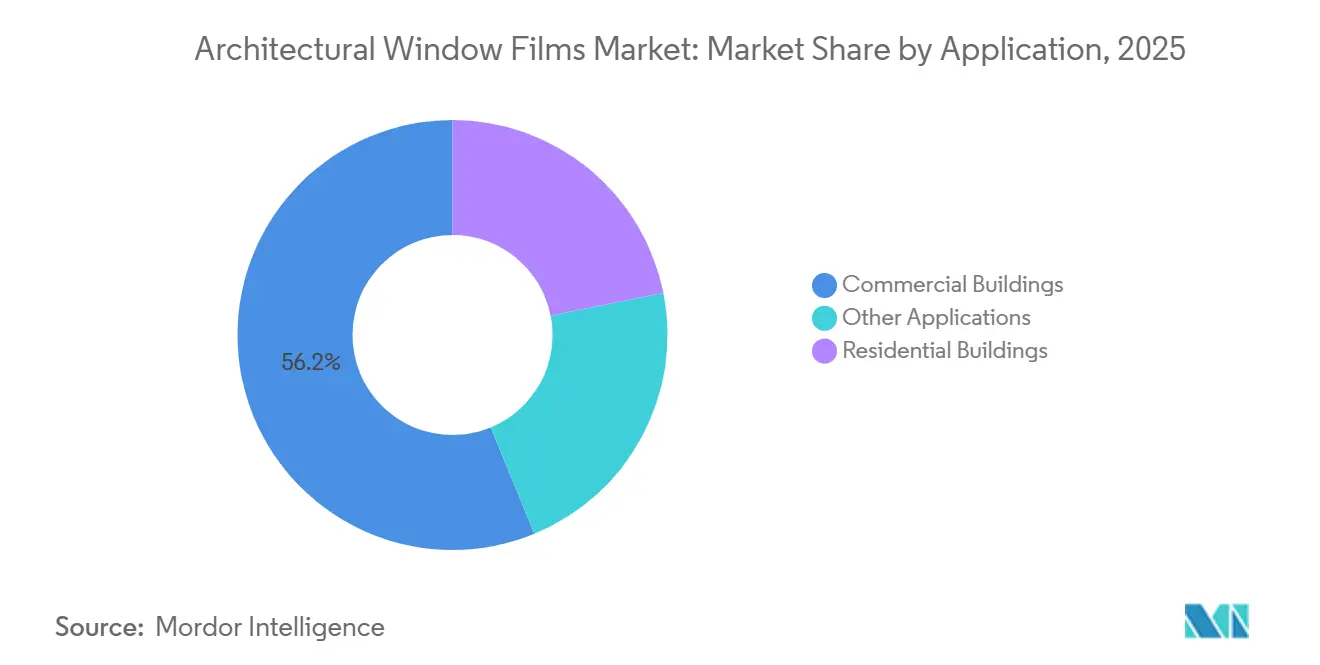
- 用途別では、商業ビルが2025年に収益の56.23%を占め、2031年までに6.95%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋が2025年に収益の46.08%を保持し、2031年までに6.41%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル建築用ウィンドウフィルム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 省エネルギービル改修と冷房負荷削減 | +1.4% | 欧州連合、英国、南アジア、東南アジアで最も高い強度を持つグローバル | 中期(2〜4年) |
| 商業用ガラスファサードとサステナブルビルの採用 | +1.2% | アジア太平洋と北米で最も顕著なグローバル | 長期(4年以上) |
| 紫外線、グレア、内装退色保護 | +0.8% | グローバル | 短期(2年以内) |
| セキュリティ、安全性、破損後の飛散防止要件 | +1.0% | 北米、欧州連合、アジア太平洋コア、中東・アフリカへの波及あり | 中期(2〜4年) |
| ライフサイエンス施設における低アウトガスフィルムの認定 | +0.5% | 北米および欧州連合 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
省エネルギービル改修と冷房負荷削減
建物外皮の効率性は、主要な法域における正式なエネルギー性能要件とますます結びついています。英国の最低エネルギー効率基準(MEES)フレームワークは、1,000平方メートルを超える対象非住宅物件に対し、2031年までにエネルギー性能証明書(EPC)バンドBを達成することを義務付けています。この要件により、古い商業資産を管理する家主にとって後付け措置の関連性が高まっています。建築用ウィンドウフィルム市場は、フィルムが建物構造を変更したり既存のガラスシステムを全面交換したりすることなく日射熱取得を低減できるため、恩恵を受けています。2026年の査読済み研究では、スペクトル選択性ポリマーナノコンポジットフィルムが熱帯・乾燥地域において最大室内温度を10.2°C低下させ、1平方メートルあたり年間33.1〜37.1 MJの冷房エネルギーを節約したことが判明しており、技術要件が製品選択と施工計画を形成しています[1]Zhang et al., 「窓のエネルギー保全を強化するための透明スペクトル選択性ポリマーナノコンポジットフィルム」, Advances in Industrial and Engineering Polymer Research, doi.org。暖房システムがより電力化するにつれ、高熱負荷期間における日射熱取得の受動的制御の関連性が高まっています。
商業用ガラスファサードとサステナブルビルの採用
カーテンウォールおよびフルガラスデザインは、採光を増加させ建物の視覚的特性を向上させるため、新築商業物件において引き続き一般的であり、一方で運営コストと屋内環境が引き続きプロジェクト決定の中心となっています。これらのデザインはまた、より大きな露出ラス面積と高い冷房負荷をもたらし、建築用ウィンドウフィルム市場に視覚的なビルアップグレードを超えた関連性を与えています。日射制御フィルムは、製品適合性と認定施工基準を維持しながら、建設後に追加することができます。アジアおよびガルフ地域のグリーンビルプログラムは、期待される成果の明確な証拠を必要とするプロジェクトにおいて、文書化された日射熱取得性能を持つ製品への需要を高めています。2025年、インドグリーンビル評議会は118億平方フィートを超える商業スペースを認定し、太陽光曝露と屋内環境が重要な運営上の懸念事項となる性能重視の改修のための広範な基盤を創出しました。認定された日射熱取得係数(SHGC)と総太陽エネルギー遮蔽データを提供するサプライヤーは、仕様主導のプロジェクトにおいてより有利な立場にあり、既存の建物ストック全体にわたる実際の性能ニーズに対応するオーナーを支援できます。
紫外線、グレア、内装退色保護
紫外線(UV)曝露は、家具、床材、小売商品、アーカイブ資料に永続的な損傷を与える可能性があり、冷房コストを超えた物件オーナーにとってのメンテナンス上の懸念を生み出しています。建築用ウィンドウフィルムは一般的に、ガラスを通した明確な視界を維持しながら99%以上の紫外線を遮断します。グレア制御はまた、特に最小限の混乱で改修を求めるオーナーにとって、オフィス、ホスピタリティ施設、医療施設における視覚的快適性を向上させることができます。デュアルリフレクティブ製品は、日中の日射制御とプライバシーを提供しながら、夜間の室内反射率を低減します。建築用ウィンドウフィルム市場の需要は、エネルギー使用、居住者の快適性、資産保護が総合的に考慮されるプロジェクトにおいて、光感受性プロセスやサンプルを保護するためにUVフィルターフィルムを使用するライフサイエンスおよび製薬施設からも生じています。
セキュリティ、安全性、破損後の飛散防止要件
安全ガラス規制と保険要件が、既存のガラスシステムを全面交換することなく破損後にガラス破片を保持する建築用ウィンドウフィルムへの需要を高めています。米国では、危険な場所が国際建築基準法(IBC)第2406条の下で安全ガラス要件の対象となっており、技術要件が製品選択と施工計画を規定しています。後付けフィルムは、設置されたシステムが必要な基準を満たす場合に、既存の焼きなましガラスをアップグレードするための手段を提供できます。2024年の研究では、飛散防止フィルムが破損後の単板ガラスの残留耐荷重能力を向上させることが判明し、このカテゴリーに視覚的なビルアップグレードを超えた関連性を与えています。この証拠は、製品適合性と認定施工基準を維持しながら、エンジニアが重要な建物のセキュリティフィルム仕様を評価するのに役立ちます。基本的な安全要件を満たすバイヤーは、小売、銀行、政府物件向けにより高グレードの不正侵入防止製品を選択する場合もあります。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアム素材と施工コスト | -0.9% | 南アジア、東南アジア、中東・アフリカ(MEA)、南米の新興市場 | 短期(2年以内) |
| ガラス適合性と熱応力仕様リスク | -0.5% | レガシーガラスを持つ改修環境で最も深刻なグローバル | 中期(2〜4年) |
| 施工業者のスキル、保証、性能検証のギャップ | -0.3% | 非公式市場で最も顕著なグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアム素材と施工コスト
基本的な日射制御フィルムの施工コストは、期待される性能の明確な証拠を必要とするプロジェクトにおいて、プレミアムナノセラミックシステムよりも実質的に低くなっています。このコスト差は、オーナーが短い資本回収期間を優先し、太陽光曝露と屋内環境が重要な運営上の懸念事項となる市場での採用を制限しています。低コストの染色ポリエステル製品は、5〜7年以内に色安定性と赤外線性能を失う可能性があり、商業バイヤーは施工コストとともにこれを考慮します。交換の必要性は、特に正式な承認や審査の対象となるプロジェクトにおいて、物件管理者のライフサイクル価値計算を弱める可能性があります。一部の新興経済国における低い人件費は、総施工コストのギャップを縮小できます。しかし、セラミック製品に関連する素材プレミアムを排除するには至らず、測定可能なビル性能への注目を維持しています。ビル管理者はまた、プロジェクトチームがガラス交換の混乱とコストを回避するアップグレードを求める中、7〜15年のサービス寿命にわたってプレミアムフィルムを評価するために、信頼性の高いエネルギー価格予測、ガラス記録、熱負荷モデリングを必要としています。
ガラス適合性と熱応力仕様リスク
吸収性フィルムは、特に所有者が混乱を最小限に抑えようとする改修プロジェクトにおいて、追加の熱負荷に対応するよう設計されていないガラスに適用された場合、ガラス温度を上昇させる可能性があります。これは、特にガラスの文書が不完全な場合に、密封された複層ガラスユニットに応力亀裂を引き起こす可能性があります。このリスクは、現代のガラス性能記録以前に建設され、既存のガラスシステムの全面交換を必要としない古い商業ビルでより重大です。これらのビルは、技術要件が製品選択と施工計画を形成する欧州、北米、成熟したアジア太平洋市場における改修機会の大きなシェアを占めています。メーカーは適合性チャートを提供していますが、不十分な施工前調査は回避可能な仕様の失敗につながる可能性があります。自主的な品質フレームワークはより徹底したガラス調査を支援しますが、文書化された製品性能がより明確な調達決定を支援できる多くの法域では、一貫した使用は義務付けられていません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:日射制御フィルムがリード、セキュリティカテゴリーが加速
日射制御フィルムは2025年に建築用ウィンドウフィルム市場シェアの48.12%を占めました。その優位性は、視覚的なビルアップグレードとともに日射熱取得とHVAC負荷削減に対応する、商業・住宅物件のエネルギーコンプライアンス改修における役割を反映しています。ビルオーナーは通常、特に高日射負荷の場所において冷房コストの測定可能な削減をもたらすため、日射制御製品を優先します。セラミックナノ粒子配合は、屋内信号伝播を妨げる可能性のある金属層なしに総太陽エネルギー遮蔽55%以上を達成できるため、このカテゴリーで重要性を増しています。商業バイヤーは性能記録と施工コストに基づいてこれらの製品を評価します。装飾フィルムは別の製品タイプを代表し、小売、企業、医療スペースにおけるプライバシー、ブランディング、インテリアデザインに使用されます。これらのフィルムは、需要が商業フィットアウトおよびリノベーション活動と結びついた、交換ガラス、パーティションシステム、すりガラスに対する低コストの代替品を提供します。
セキュリティ・安全フィルムは最も成長の速い製品タイプであり、2026年から2031年にかけて6.34%のCAGRが予測されています。公共ビル、教育施設、医療施設、政府施設は、破損後の飛散防止製品の使用を増やしています。コンプライアンス要件により、安全フィルムはガラスの全面交換を必要とせず、審美的なアップグレードよりも耐久性のある購買カテゴリーとなっています。プライバシーフィルムはまた、切替可能な不透明度のためのポリマー分散液晶(PDLC)スマートフィルム技術を組み込んでいます。スマートフィルムの施工価格は2026年以前の5年間で30〜40%低下し、中級機関改修での使用が広がっています。その他の製品には、実験室や光感受性製造環境向けの防落書きコーティングやUVフィルターフィルムが含まれます。これらの特殊製品は、性能要件が直接的な価格競争を低減するアプリケーションに対応しています。全体として、エネルギーと安全要件がエネルギー使用、居住者の快適性、資産保護が総合的に評価されるプロジェクトにおける差別化されていない製品の実行可能性を低下させるにつれ、製品需要はより高い仕様のフィルムへとシフトしています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


素材別:ポリエステル基材が優位、セラミックが仕様面での地位を獲得
ポリエステルは2025年に素材別建築用ウィンドウフィルム市場シェアの40.76%を占めました。その地位は、寸法安定性、光学的透明度、および複数のコーティングシステムとの適合性に基づいています。ポリエステルは日射制御、安全、装飾フィルムカテゴリー全体で使用されており、その市場シェアは単一の性能属性ではなく幅広い製品使用を反映しています。金属蒸着製品は真空スパッタリングされた銀層を使用し、強力な熱遮蔽を実現できます。しかし、5G、Wi-Fi 6E、屋内セルラー機器を備えた技術集約型ビルでの使用は制限されています。建築用ウィンドウフィルム産業は、屋内接続性が設計要件となるアプリケーション向けに非金属オプションで対応しています。このシフトは、プロジェクトチームがガラス交換の混乱とコストを回避するアップグレードを求める北米および欧州のオフィスおよびホスピタリティプロジェクトで顕著です。
セラミックは最も成長の速い素材であり、このセグメントの建築用ウィンドウフィルム市場規模は2026年から2031年にかけて6.66%のCAGRで成長すると予測されています。2026年の科学的研究では、セラミックナノコンポジットフィルムについて近赤外線遮蔽90%以上、UV遮蔽95%以上、可視光透過率60%以上が報告されました。このバランスは採光を維持しながら居住者の快適性を支援します。セラミック製品はまた、エネルギーと環境デザインのリーダーシップ(LEED)または建築究機構環境評価手法(BREEAM)の申請に向けた文書化された日射熱取得性能を必要とするプロジェクトにも適しています。染色ポリエステルおよび従来の金属蒸着製品は、同じ仕様閾値を一貫して満たせない場合があります。その他の素材には、ハイブリッドポリエステル・セラミックラミネートおよび熱可塑性ポリウレタン(TPU)ベースのフィルムが含まれます。TPUは伸長性と構造荷重特性のため安全用途に関連しています。これらの素材はまた、ポリ塩化ビニル(PVC)ベースの代替品よりもクリーンな廃棄プロファイルを提供します。
用途別:商業ビルが収益と成長の両面で需要を牽引
商業ビルは2025年に収益の56.23%を占め、2031年までに6.95%のCAGRで拡大すると予測されています。大型オフィス、小売センター、病院、学校は、プロジェクト規模の施工を支援する広大で均一なガラス面積を持っています。専門的な調達チームは総所有コストとエネルギー性能を評価できます。商業ビルの建築用ウィンドウフィルム市場規模は、認定エネルギー性能に対する機関要件によって牽引されています。インドでは、Avery Dennisonが2026年6月に商業・高級住宅ビル向けにClimaシリーズ建築用ウィンドウフィルムを発売しました。このシリーズには、高UV・高熱環境向けに設計され、調達決定を支援する文書化された製品性能を持つClima Vista、Clima Fusion DR、Clima Sterling DR、Clima Ceramicが含まれます。
住宅ビルは第2の用途カテゴリーを形成し、より小規模で分散したプロジェクトを含みます。住宅所有者は通常、より迅速な購買決定を行い、窓1枚あたりの施工コストに対してより敏感です。需要はオーストラリア、インド、GCC諸国で最も強く、UV保護と冷房コスト削減が直接的な家庭の懸念事項となっています。Garware Hi-Tech Filmsは2025年度にインドの主要都市でGarware Home Solutionsをパイロット施策として導入し、垂直統合メーカーによるより直接的な住宅向け流通を示しました。その他の用途には、輸送用ガラス、船舶キャビン窓、特殊ライフサイエンス施設が含まれます。これらの用途は規模が小さいですが、カスタマイズされた性能を必要とするためプレミアムを要求できます。建築用ウィンドウフィルム市場は、製品が大きなガラス面積と繰り返し発生する運営コストの懸念を持つ商業物件全体にわたって、低アウトガス、安全性、または特殊UVフィルター要件を満たせる場合に恩恵を受けます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋は2025年に収益の46.08%を保持し、2031年までに6.41%のCAGRで成長すると予測されています。中国は地域最大の国内市場であり、グリーンビル基準、拡大する高層商業スペース、および日射熱取得要件のより強力な施行によって支えられています。セラミック製品は、プロジェクトチームが厳しい商業仕様を満たすための検証済み性能を求めるにつれ、価値シェアを獲得しています。インドは最も成長の速い主要国であり、商業不動産の拡大と2025年に118億平方フィートを超える認定グリンビルストックによって支えられています。Avery Dennisonの2026年Climaシリーズ発売は、インドの高温気候建設基盤と広範な改修機会へのサプライヤーの関心を反映しています。ベトナム、インドネシア、フィリピンは、熱帯気候への曝露、若い建物ストック、拡大する商業不動産パイプラインを通じてさらなる可能性を提供しています。
北米と欧州は、建築用ウィンドウフィルム市場において第2位と第3位の収益地域です。米国では、米国暖房冷凍空調学会(ASHRAE)90.1の更新とカリフォルニア、フロリダ、テキサスの州レベルの規制が改善されたフェネストレーション性能への投資を支援し、アリゾナ州の電力会社のリベートが施設管理者のプロジェクトアクセスを改善できます。カナダの需要は州のエネルギー効率プログラムと連邦のネットゼロビルコミットメントに従っています。メキシコは、モンテレイ、メキシコシティ、グアダラハラでガラスファサード建設が拡大するにつれ勢いを増しています。ドイツとフランスは欧州最大の商業市場であり、北欧諸国は冬の熱を保持する断熱フィルムを好みます。英国の最低エネルギー効率基準(MEES)2031年要件は、複合用途および複数テナント商業ポートフォリオにおける日射制御と断熱の組み合わせに向けた仕様活動を生み出しています。
南米、中東、アフリカは建築用ウィンドウフィルム市場においてより小さな収益地域ですが、有利なプロジェクト条件を提供しています。ブラジルは、建築認証が商業不動産で普及するにつれ、サンパウロ、リオデジャネイロ、クリチバでコモディティ改修からスペクトル選択性フィルムへと移行しています。サウジアラビアでは、極端な太陽光曝露が大型ガラスファサード改修の機会を生み出しており、リヤドで15,000平方メートルをカバーする文書化された施工事例があります。南アフリカは主にヨハネスブルグとケープタウンの商業改修活動に依存しており、グレアとUV制御を必要とする鉱業セクター施設からの追加需要があります。アフリカ全体の都市建設とGCCの認定ビル性能要件は、MEA地域内の別々の需要源を提供しています。
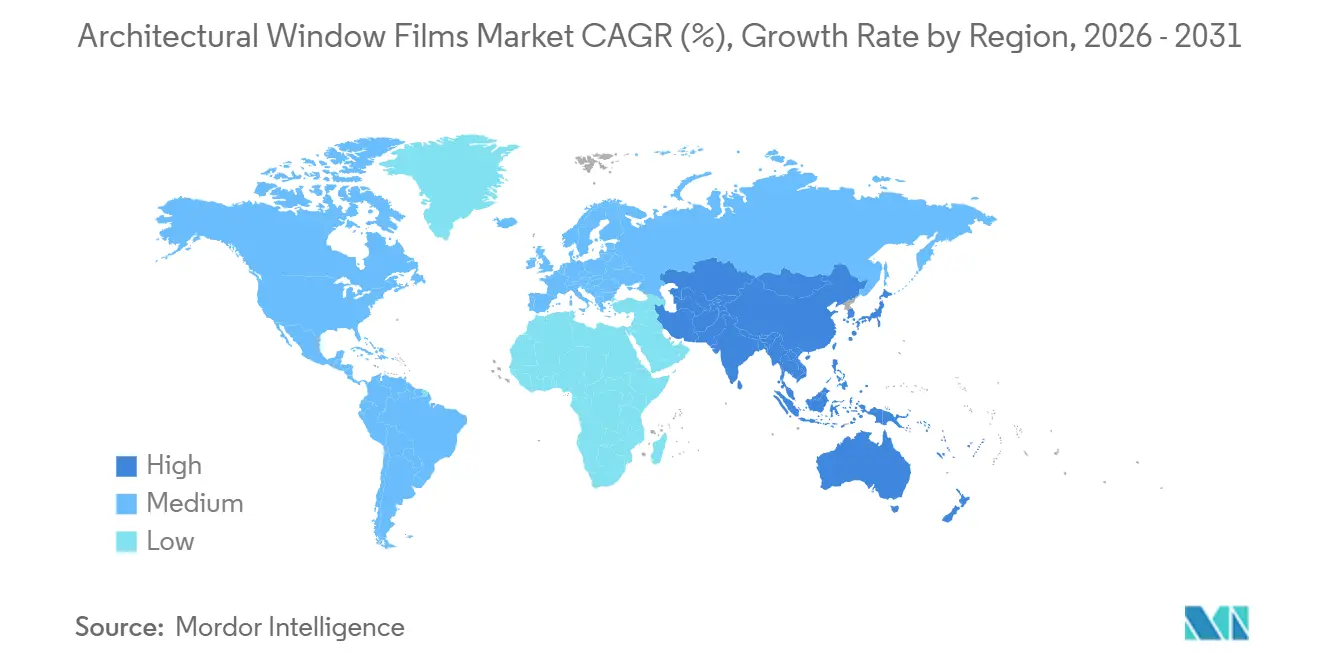

競合環境
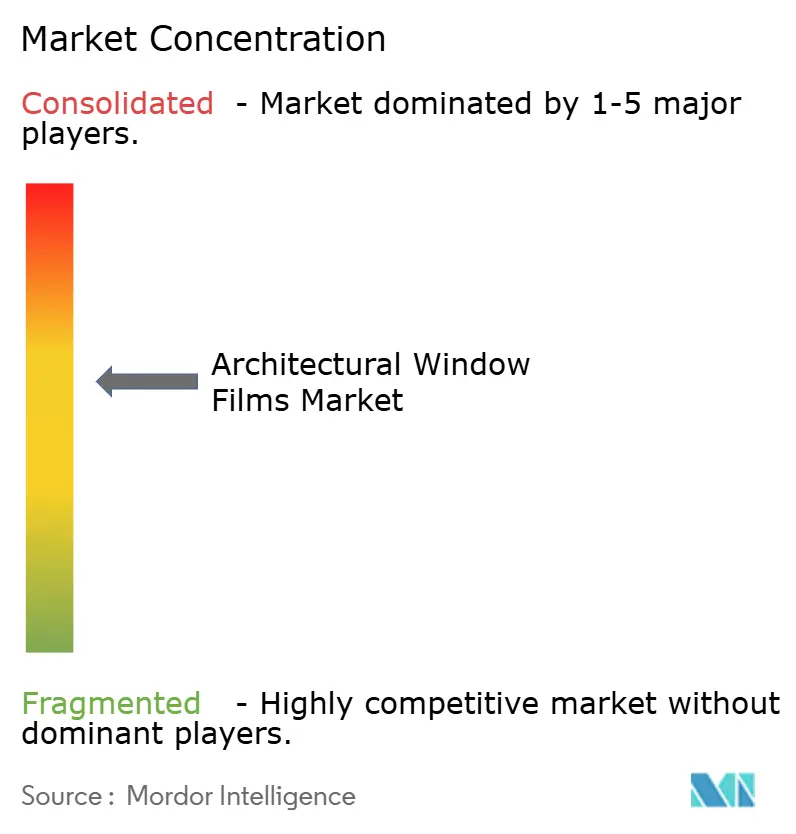
建築用ウィンドウフィルム市場は適度に集中しています。主要参加者には、3M、Eastman Chemical(LLumarおよびSunTekを通じて)、Saint-Gobain(Solar Gardを通じて)、Avery Dennison(Hanita Coatingsを通じて)、Garware Hi-Tech Filmsが含まれます。地域のセラミックフィルム専門業者、統合ポリエステルメーカー、国内流通主導ブランドが残りの収益を争っています。サプライヤーは技術性能、認証、施工業者カバレッジ、プロジェクト文書で競争しています。全米フェネストレーション評価評議会(NFRC)認定のSHGCデータ、検証済みの総太陽エネルギー遮蔽結果、およびLEED対応ファイルは、商業仕様入札において決定的となり得ます。
プレミアムセラミックおよびスマートフィルム技術は、建築用ウィンドウフィルム市場における製品開発の主要分野です。企業はまた、建設活動と改修需要の両方が重要なアジア太平洋と中東・アフリカ全体で拡大しています。垂直統合はポリマー基材供給と完成フィルム生産の管理を提供します。Garware Hi-Tech Filmsは2025年度の連結収益として2,109クロールインドルピー(253 ミリオン 米ドル)を報告し、前年比25.80%の成長と日射制御ウィンドウフィルム部門での37.60%の成長を反映しています。同社のアラブ首長国連邦子会社とグローバルアプリケーションスタジオは、地域の施工業者ネットワークと流通サポートの強化へのコミットメントを示しています。
3Mは2026年9月に艦隊および鉄道事業者向けに3Mクーリングフィルムを発売し、太陽放射の85%以上を反射する多層構造を特徴としています[2]3M、「新しい3Mクーリングフィルムが艦隊および鉄道事業者のキャビン内部を涼しく保ち効率を向上させる」、3Mニュースセンター、3m.com。Avery Dennisonは2026年6月にインドでClimaシリーズを発売し、99%以上のUV放射を遮断し室内熱を低減する4つのバリアントを提供しています。低アウトガスライフサイエンスフィルム、重要インフラ向け爆発緩和システム、およびビル管理システムに連携したスマートポリマー分散液晶(PDLC)製品は、未開発の機会として残っています。韓国および中国のメーカーはセラミック性能のギャップを縮小していますが、商業顧客が認証とコンプライアンス文書を必要とする場合、グローバルな既存企業は優位性を維持しています。
建築用ウィンドウフィルム産業のリーダー企業
Eastman Chemical Company
3M
Saint-Gobain
Madico, Inc.
Avery Dennison Corporation
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年9月:3Mは、太陽放射の85%以上を反射する屋根適用型熱管理フィルムである3Mクーリングフィルムを発売し、艦隊および鉄道輸送事業者をターゲットとしました。この製品は、建築用ウィンドウフィルムポートフォリオ全体に適用される多層フィルム構造技術を使用しています。
- 2026年6月:Avery DennisonはインドでClimaシリーズ建築用ウィンドウフィルムを発売し、高UV・極端な高熱環境向けに設計された4つのSKU(Clima Vista、Clima Fusion DR、Clima Sterling DR、Clima Ceramic)を展開しました。全バリアントは99%以上のUV放射を遮断し、室内温度を低下させ、エアコンへの依存度を低減し、高成長商業建設市場における需要に対応しています。


グローバル建築用ウィンドウフィルム市場レポートの範囲
建築用ウィンドウフィルムは、熱、グレア、UV曝露、プライバシーを制御するためにガラス表面に適用される工学的ポリマー層です。これらのフィルムは、エネルギー効率の向上、居住者の快適性の強化、および人工冷房・照明システムへの依存度の低減のために、住宅、商業、産業ビルで広く使用されています。
建築用ウィンドウフィルム市場は、製品タイプ、素材、用途、地域別にセグメント化されています。製品タイプ別では、市場は日射制御フィルム、装飾フィルム、セキュリティ・安全フィルム、プライバシーフィルム、その他の製品にセグメント化されています。素材別では、市場はポリエステル、セラミック、金属蒸着、その他の素材にセグメント化されています。用途別では、市場は商業ビル、住宅ビル、その他の用途にセグメント化されています。レポートはまた、主要地域の16カ国における建築用ウィンドウフィルムの市場規模と予測をカバーしています。市場規模と予測は金額ベース(米ドル)で提供されます。
| 日射制御フィルム |
| 装飾フィルム |
| セキュリティ・安全フィルム |
| プライバシーフィルム |
| その他の製品 |
| ポリエステル |
| セラミック |
| 金属蒸着 |
| その他の素材 |
| 商業ビル |
| 住宅ビル |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 日射制御フィルム | |
| 装飾フィルム | ||
| セキュリティ・安全フィルム | ||
| プライバシーフィルム | ||
| その他の製品 | ||
| 素材別 | ポリエステル | |
| セラミック | ||
| 金属蒸着 | ||
| その他の素材 | ||
| 用途別 | 商業ビル | |
| 住宅ビル | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポーで回答される主要な質問
建築用ウィンドウフィルム市場の現在の市場規模は?
建築用ウィンドウフィルム市場規模は2025年に4.17 ビリオン 米ドルと評価され、2026年の4.38 ビリオン 米ドルから2031年には5.79 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは5.73%です。
建築用ウィンドウフィルムの需要を牽引しているものは何ですか?
ビル改修、冷房負荷削減、安全要件、グレア制御、UV損傷からの保護が主要な需要要因です。
建築用ウィンドウフィルム市場で最大の製品タイプはどれですか?
日射制御フィルムが2025年に48.12%のシェアで製品収益をリードしました。
建築用ウィンドウフィルムで最も成長の速い素材はどれですか?
セラミックフィルムは最も成長の速い素材であり、2031年までに6.66%のCAGRが予測されています。
最終更新日:



