
Tamaño y Participación del Mercado de Películas para Ventanas Arquitectónicas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
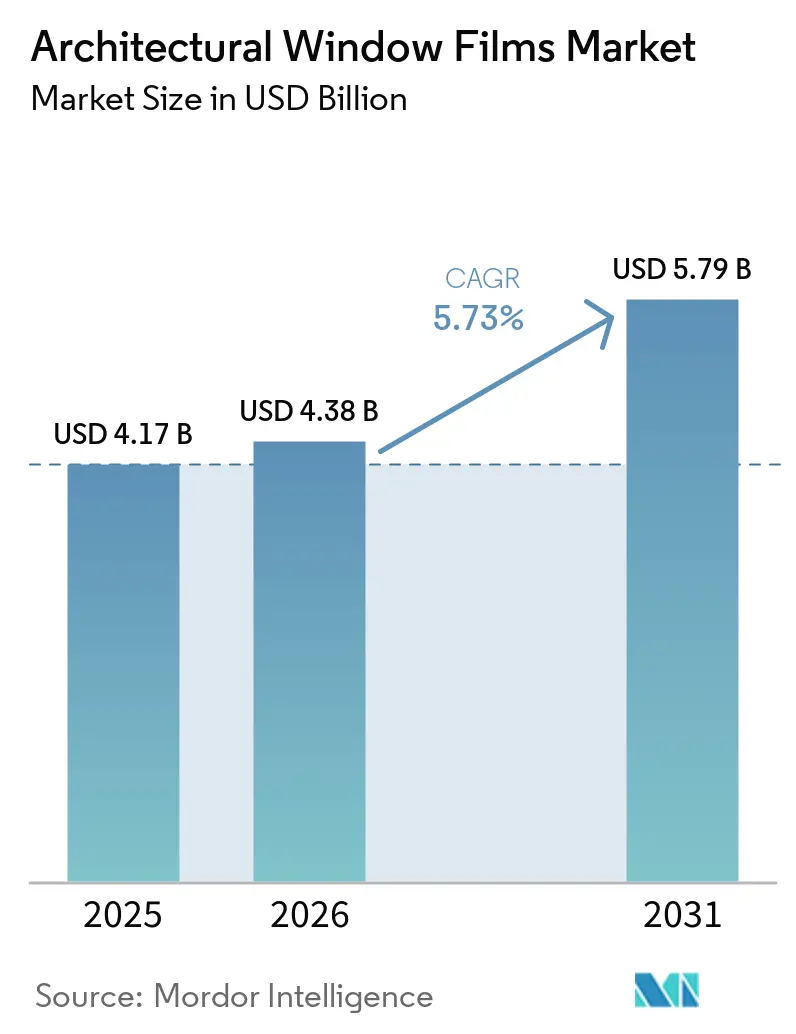
| Tamaño del Mercado (2026) | 4.38 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.79 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.73 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Películas para Ventanas Arquitectónicas por Mordor Intelligence
El tamaño del mercado de películas para ventanas arquitectónicas fue valorado en 4,17 mil millones de USD en 2025 y se estima que crecerá desde 4,38 mil millones de USD en 2026 hasta alcanzar los 5,79 mil millones de USD en 2031, a una CAGR del 5,73% durante el período de pronóstico (2026-2031). El mercado de películas para ventanas arquitectónicas está respaldado por propietarios de edificios que buscan reducir la demanda de refrigeración sin reemplazar el acristalamiento existente. El acristalamiento sin tratamiento puede aumentar la ganancia de calor solar y la pérdida de calor por conducción, lo que convierte a las películas para ventanas en una opción de modernización que no requiere obras estructurales. Las normas energéticas más estrictas están desplazando las decisiones de compra hacia un rendimiento documentado de los edificios. La transición de las películas metalizadas a los productos cerámicos refleja la necesidad de mantener la cobertura inalámbrica interior en edificios conectados. Por lo tanto, el mercado favorece a los proveedores que pueden combinar un rendimiento energético medido, métodos de instalación compatibles y documentación de proyectos fiable.
Conclusiones Clave del Informe
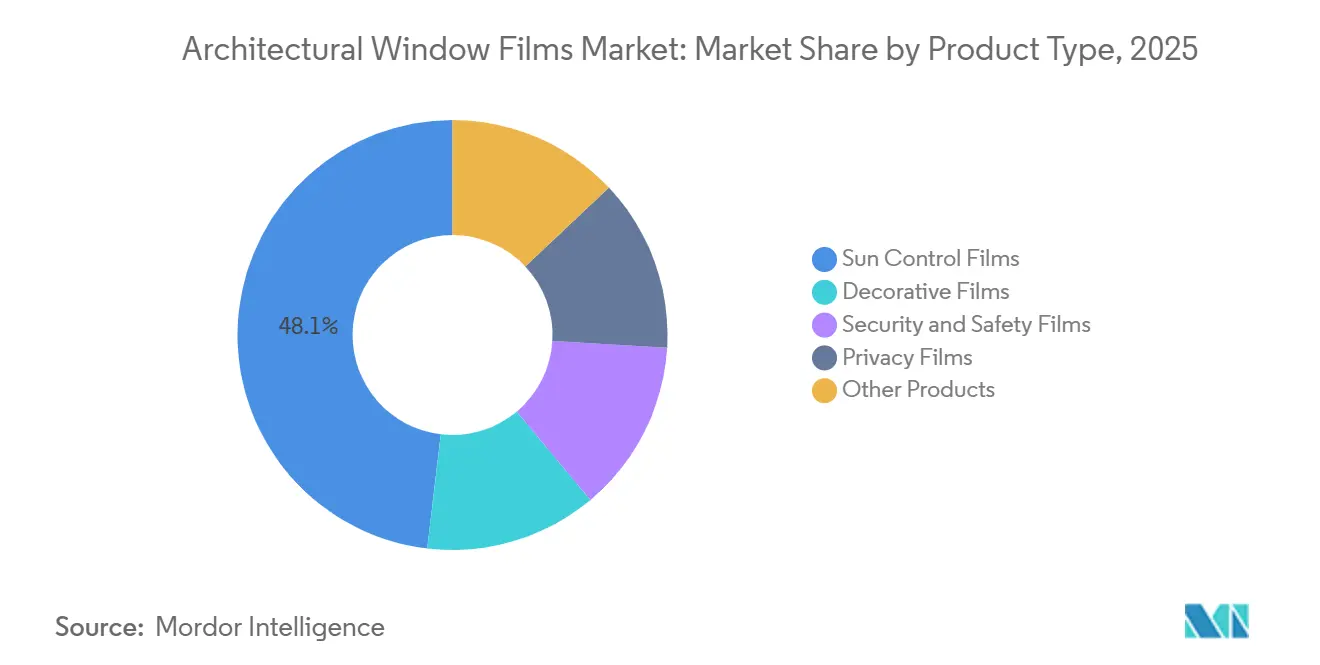
- Por tipo de producto, las Películas de Control Solar lideraron con una participación de ingresos del 48,12% en 2025, mientras que se prevé que las Películas de Seguridad y Protección se expandan a una CAGR del 6,34% hasta 2031.
- Por material, el Poliéster mantuvo una participación de ingresos del 40,76% en 2025, mientras que se prevé que la Cerámica se expanda a una CAGR del 6,66% hasta 2031.
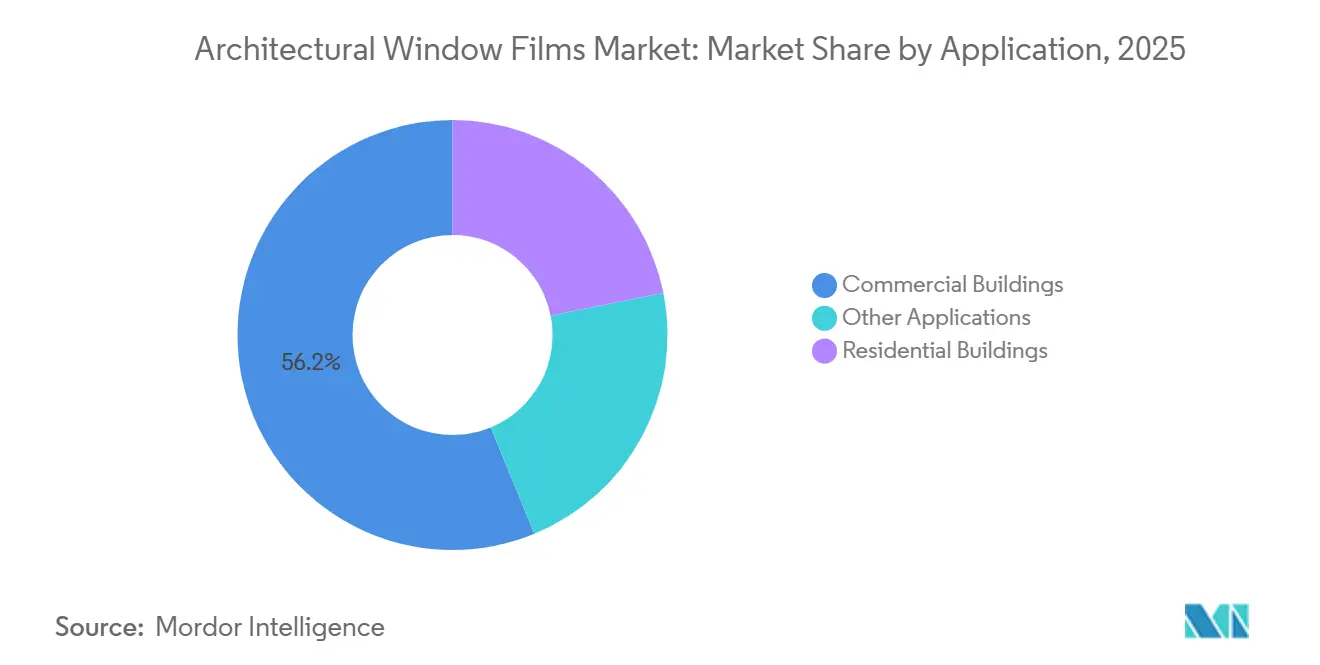
- Por aplicación, los Edificios Comerciales representaron el 56,23% de los ingresos en 2025 y se prevé que se expandan a una CAGR del 6,95% hasta 2031.
- Por geografía, Asia-Pacífico mantuvo el 46,08% de los ingresos en 2025 y se prevé que crezca a una CAGR del 6,41% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Películas para Ventanas Arquitectónicas
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de Edificios para Mayor Eficiencia Energética y Reducción de la Carga de Refrigeración | +1.4% | Global, con mayor intensidad en la UE, el Reino Unido, el sur de Asia y el sudeste asiático | Mediano plazo (2-4 años) |
| Adopción de Fachadas de Vidrio Comerciales y Edificios Sostenibles | +1.2% | Global, más prominente en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Protección contra UV, Deslumbramiento y Decoloración Interior | +0.8% | Global | Corto plazo (≤ 2 años) |
| Requisitos de Seguridad, Protección y Contención tras Rotura | +1.0% | América del Norte, UE, núcleo de Asia-Pacífico, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Calificación de Películas de Baja Desgasificación en Instalaciones de Ciencias de la Vida | +0.5% | América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de Edificios para Mayor Eficiencia Energética y Reducción de la Carga de Refrigeración
La eficiencia de la envolvente del edificio está cada vez más vinculada a los requisitos formales de rendimiento energético en las principales jurisdicciones. El marco de Normas Mínimas de Eficiencia Energética (MEES) del Reino Unido exige que las propiedades no domésticas que superen los 1.000 metros cuadrados alcancen la Banda B del Certificado de Eficiencia Energética (EPC) para 2031. Este requisito hace que las medidas de modernización sean más relevantes para los propietarios que gestionan activos comerciales más antiguos. El mercado de películas para ventanas arquitectónicas se beneficia porque las películas pueden reducir la ganancia de calor solar sin alterar la estructura del edificio ni requerir la sustitución completa del sistema de acristalamiento existente. Un estudio revisado por pares de 2026 encontró que una película nanocompuesta polimérica espectralmente selectiva redujo la temperatura interior máxima en 10,2 °C y ahorró entre 33,1 y 37,1 MJ de energía de refrigeración anual por metro cuadrado en entornos tropicales y áridos, donde los requisitos técnicos determinan la selección de productos y la planificación de la instalación[1]Zhang et al., "A Transparent Spectrally Selective Polymer Nanocomposite Film for Enhancing Window Energy Conservation," Advances in Industrial and Engineering Polymer Research, doi.org. A medida que los sistemas de calefacción se vuelven más eléctricos, el control pasivo de la ganancia solar se vuelve más relevante durante los períodos de alta carga térmica.
Adopción de Fachadas de Vidrio Comerciales y Edificios Sostenibles
Los diseños de muro cortina y de vidrio completo siguen siendo comunes en las nuevas propiedades comerciales porque aumentan la luz natural y mejoran el carácter visual de los edificios, mientras que los costos operativos y las condiciones interiores siguen siendo fundamentales para las decisiones de los proyectos. Estos diseños también crean áreas de acristalamiento expuesto más grandes y mayores cargas de refrigeración, lo que otorga relevancia al mercado de películas para ventanas arquitectónicas más allá de las mejoras visuales de los edificios. Las películas de control solar pueden añadirse después de la construcción manteniendo la compatibilidad del producto y los estándares de instalación calificados. Los programas de construcción sostenible en Asia y el Golfo están aumentando la demanda de productos con rendimiento documentado de ganancia de calor solar en proyectos que requieren evidencia clara de los resultados esperados. En 2025, el Consejo Indio de Construcción Sostenible certificó más de 11,8 mil millones de pies cuadrados de espacio comercial, creando una amplia base para modernizaciones orientadas al rendimiento donde la exposición solar y las condiciones interiores son preocupaciones operativas materiales. Los proveedores que proporcionan datos certificados de Coeficiente de Ganancia de Calor Solar (SHGC) y de rechazo total de energía solar están mejor posicionados para proyectos liderados por especificaciones y pueden ayudar a los propietarios a abordar las necesidades prácticas de rendimiento en el parque de edificios existente.
Protección contra UV, Deslumbramiento y Decoloración Interior
La exposición a la radiación ultravioleta (UV) puede causar daños duraderos en el mobiliario, los suelos, la mercancía minorista y los materiales de archivo, lo que genera una preocupación de mantenimiento para los propietarios que va más allá de los costos de refrigeración. Las películas para ventanas arquitectónicas bloquean comúnmente el 99% o más de la radiación ultravioleta, manteniendo vistas claras a través del vidrio. El control del deslumbramiento también puede mejorar el confort visual en oficinas, entornos de hostelería e instalaciones sanitarias, especialmente para propietarios que buscan modernizaciones con una interrupción mínima. Los productos de doble reflectancia proporcionan control solar diurno y privacidad, al tiempo que reducen la reflectividad interior por la noche. La demanda en el mercado de películas para ventanas arquitectónicas también proviene de instalaciones de ciencias de la vida y farmacéuticas que utilizan películas de filtro UV para proteger procesos y muestras sensibles a la luz en proyectos donde el uso de energía, el confort de los ocupantes y la protección de activos se consideran conjuntamente.
Requisitos de Seguridad, Protección y Contención tras Rotura
Las normas de acristalamiento de seguridad y los requisitos de seguros están aumentando la demanda de películas para ventanas arquitectónicas que retienen los fragmentos de vidrio tras la rotura, sin requerir la sustitución completa del sistema de acristalamiento existente. En los Estados Unidos, las ubicaciones peligrosas están sujetas a requisitos de acristalamiento de seguridad bajo la Sección 2406 del Código Internacional de Construcción (IBC), en la que los requisitos técnicos rigen la selección de productos y la planificación de la instalación. La película de modernización puede proporcionar una vía para actualizar el vidrio recocido existente cuando el sistema instalado cumple con el estándar requerido. Un estudio de 2024 encontró que las películas antiroturas mejoraron la capacidad de carga residual del vidrio monolítico tras la rotura, otorgando relevancia a la categoría más allá de las mejoras visuales de los edificios. Esta evidencia ayuda a los ingenieros a evaluar las especificaciones de películas de seguridad para edificios críticos, manteniendo la compatibilidad del producto y los estándares de instalación calificados. Los compradores que cumplen los requisitos básicos de seguridad también pueden seleccionar productos de mayor grado de resistencia a la entrada forzada para propiedades minoristas, bancarias y gubernamentales.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costo Premium de Materiales e Instalación | -0.9% | Mercados emergentes en el sur de Asia, el sudeste asiático, Oriente Medio y África (MEA) y América del Sur | Corto plazo (≤ 2 años) |
| Riesgo de Compatibilidad del Vidrio y Especificación de Tensión Térmica | -0.5% | Global, más agudo en entornos de modernización con acristalamiento heredado | Mediano plazo (2-4 años) |
| Brechas en Habilidades del Instalador, Garantía y Verificación del Rendimiento | -0.3% | Global, más pronunciado en mercados informales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costo Premium de Materiales e Instalación
El costo instalado de la película básica de control solar es materialmente inferior al de los sistemas nano-cerámicos premium en proyectos que requieren evidencia clara del rendimiento esperado. Esta diferencia de costos limita la adopción en mercados donde los propietarios priorizan un período corto de recuperación del capital y donde la exposición solar y las condiciones interiores son preocupaciones operativas materiales. Los productos de poliéster teñido de menor costo pueden perder estabilidad de color y rendimiento infrarrojo en un plazo de 5 a 7 años, lo que los compradores comerciales ponderan junto con el costo instalado. Las necesidades de reemplazo pueden debilitar los cálculos del valor del ciclo de vida para los administradores de propiedades, especialmente en proyectos sujetos a aprobación o revisión formal. Los menores costos laborales en algunas economías emergentes pueden reducir la brecha en el costo total instalado. Sin embargo, no eliminan la prima material asociada a los productos cerámicos, lo que mantiene el enfoque en el rendimiento medible del edificio. Los administradores de edificios también requieren pronósticos creíbles de precios de energía, registros de acristalamiento y modelado de carga térmica para evaluar la película premium durante una vida útil de 7 a 15 años, ya que los equipos de proyecto buscan mejoras que eviten la interrupción y el costo de la sustitución del vidrio.
Riesgo de Compatibilidad del Vidrio y Especificación de Tensión Térmica
Una película absorbente puede aumentar las temperaturas del vidrio cuando se aplica a un acristalamiento no diseñado para la carga térmica adicional, especialmente en proyectos de modernización donde los propietarios buscan minimizar las interrupciones. Esto puede causar fracturas por tensión en unidades de vidrio aislado sellado, especialmente cuando la documentación del vidrio está incompleta. El riesgo es más significativo en edificios comerciales más antiguos que son anteriores a los registros modernos de rendimiento del acristalamiento y que no requieren una sustitución completa del sistema de acristalamiento existente. Estos edificios representan una gran parte de la oportunidad de modernización en Europa, América del Norte y los mercados maduros de Asia-Pacífico, donde los requisitos técnicos determinan la selección de productos y la planificación de la instalación. Los fabricantes proporcionan tablas de compatibilidad, pero las inspecciones previas a la instalación inadecuadas pueden dar lugar a fallos de especificación evitables. Los marcos de calidad voluntarios apoyan inspecciones de vidrio más exhaustivas, aunque el uso consistente no es obligatorio en la mayoría de las jurisdicciones donde el rendimiento documentado del producto podría, de otro modo, respaldar decisiones de adquisición más claras.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Películas de Control Solar Lideran, la Categoría de Seguridad se Acelera
Las películas de control solar representaron el 48,12% de la participación del mercado de películas para ventanas arquitectónicas en 2025. Su dominio refleja su papel en las modernizaciones de cumplimiento energético para propiedades comerciales y residenciales, abordando la ganancia de calor solar y la reducción de la carga de climatización junto con las mejoras visuales de los edificios. Los propietarios de edificios suelen priorizar los productos de control solar porque ofrecen reducciones medibles en los costos de refrigeración, especialmente en ubicaciones con alta carga solar. Las formulaciones de nanopartículas cerámicas están ganando importancia en esta categoría, ya que pueden lograr un rechazo total de energía solar superior al 55% sin capas metálicas que puedan interferir con la propagación de señales interiores. Los compradores comerciales evalúan estos productos en función de los registros de rendimiento y el costo instalado. Las películas decorativas representan otro tipo de producto, utilizadas para privacidad, imagen de marca y diseño de interiores en espacios minoristas, corporativos y sanitarios. Estas películas ofrecen una alternativa de menor costo al vidrio de reemplazo, los sistemas de partición y el acristalamiento esmerilado, con una demanda vinculada a la actividad de acondicionamiento y renovación comercial.
Las películas de seguridad y protección son el tipo de producto de más rápido crecimiento, con una CAGR proyectada del 6,34% de 2026 a 2031. Los edificios públicos, las instalaciones educativas, los entornos sanitarios y los sitios gubernamentales están aumentando el uso de productos de contención tras rotura. Los requisitos de cumplimiento hacen que la película de seguridad sea una categoría de compra más duradera que las mejoras estéticas, sin requerir la sustitución completa del acristalamiento. Las películas de privacidad también están incorporando tecnología de película inteligente de Cristal Líquido Disperso en Polímero (PDLC) para opacidad conmutable. El precio de instalación de la película inteligente disminuyó entre un 30% y un 40% durante los cinco años anteriores a 2026, ampliando su uso en reformas institucionales de gama media. Otros productos incluyen revestimientos antigraffiti y películas de filtro UV para laboratorios y entornos de fabricación fotosensibles. Estos productos especializados sirven a aplicaciones donde los requisitos de rendimiento reducen la competencia directa por precio. En general, la demanda de productos está evolucionando hacia películas de mayor especificación a medida que los requisitos energéticos y de seguridad reducen la viabilidad de los productos indiferenciados en proyectos donde el uso de energía, el confort de los ocupantes y la protección de activos se evalúan conjuntamente.


Por Material: El Sustrato de Poliéster Domina, la Cerámica Gana Terreno en Especificaciones
El poliéster representó el 40,76% de la participación del mercado de películas para ventanas arquitectónicas por material en 2025. Su posición se basa en la estabilidad dimensional, la claridad óptica y la compatibilidad con múltiples sistemas de recubrimiento. El poliéster se utiliza en las categorías de películas de control solar, de seguridad y decorativas, y su participación de mercado refleja un uso amplio del producto más que un único atributo de rendimiento. Los productos metalizados utilizan capas de plata pulverizadas al vacío y pueden ofrecer un fuerte rechazo de calor. Sin embargo, su uso está limitado en edificios con uso intensivo de tecnología con equipos de 5G, Wi-Fi 6E y telefonía celular en interiores. La industria de películas para ventanas arquitectónicas está respondiendo con opciones no metálicas para aplicaciones donde la conectividad interior es un requisito de diseño. Este cambio es visible en proyectos de oficinas y hostelería en América del Norte y Europa, donde los equipos de proyecto buscan mejoras que eviten la interrupción y el costo de la sustitución del vidrio.
La cerámica es el material de más rápido crecimiento, con un tamaño del mercado de películas para ventanas arquitectónicas para este segmento proyectado para crecer a una CAGR del 6,66% de 2026 a 2031. Un estudio científico de 2026 reportó un blindaje de infrarrojo cercano superior al 90%, un blindaje UV superior al 95% y una transmitancia de luz visible superior al 60% para una película nanocompuesta cerámica. Este equilibrio favorece el confort de los ocupantes al tiempo que preserva la luz natural. Los productos cerámicos también se adaptan a proyectos que requieren rendimiento documentado de ganancia de calor solar para presentaciones de Liderazgo en Energía y Diseño Ambiental (LEED) o del Método de Evaluación Ambiental del Establecimiento de Investigación de la Construcción (BREEAM). Los productos de poliéster teñido y los productos metalizados convencionales pueden no cumplir de manera consistente los mismos umbrales de especificación. Otros materiales incluyen laminados híbridos de poliéster-cerámica y películas a base de Poliuretano Termoplástico (TPU). El TPU es relevante para aplicaciones de seguridad debido a sus características de elongación y carga estructural. Estos materiales también ofrecen un perfil de fin de vida más limpio que las alternativas a base de Cloruro de Polivinilo (PVC).
Por Aplicación: Los Edificios Comerciales Impulsan la Demanda tanto en Ingresos como en Crecimiento
Los edificios comerciales representaron el 56,23% de los ingresos en 2025 y se proyecta que se expandan a una CAGR del 6,95% hasta 2031. Las grandes oficinas, los centros comerciales, los hospitales y las escuelas tienen amplias áreas de acristalamiento uniformes que favorecen las instalaciones a escala de proyecto. Los equipos de adquisición profesionales pueden evaluar el costo total de propiedad y el rendimiento energético. El tamaño del mercado de películas para ventanas arquitectónicas para edificios comerciales está impulsado por los requisitos institucionales de rendimiento energético certificado. En India, Avery Dennison introdujo la serie Clima de Películas para Ventanas Arquitectónicas en junio de 2026 para edificios comerciales y residenciales de lujo. La gama incluye los productos Clima Vista, Clima Fusion DR, Clima Sterling DR y Clima Ceramic, diseñados para condiciones de alta radiación UV y alto calor, con rendimiento documentado del producto para respaldar las decisiones de adquisición.
Los edificios residenciales forman la segunda categoría de aplicación e implican proyectos más pequeños y fragmentados. Los propietarios de viviendas suelen tomar decisiones de compra más rápidas y son más sensibles al costo instalado por ventana. La demanda es más fuerte en Australia, India y los países del CCG, donde la protección UV y la reducción de los costos de refrigeración son preocupaciones domésticas directas. Garware Hi-Tech Films introdujo Garware Home Solutions como una iniciativa piloto en ciudades clave de India durante el ejercicio fiscal 2025, apuntando a una distribución residencial más directa por parte de fabricantes verticalmente integrados. Otras aplicaciones incluyen el acristalamiento de transporte, las ventanas de cabinas marinas y las instalaciones especializadas de ciencias de la vida. Estos usos son de menor escala, pero pueden exigir una prima porque requieren un rendimiento personalizado. El mercado de películas para ventanas arquitectónicas se beneficia donde los productos pueden cumplir con los requisitos de baja desgasificación, seguridad o filtro UV especializado en propiedades comerciales con grandes áreas de acristalamiento y preocupaciones recurrentes sobre los costos operativos.
Análisis Geográfico
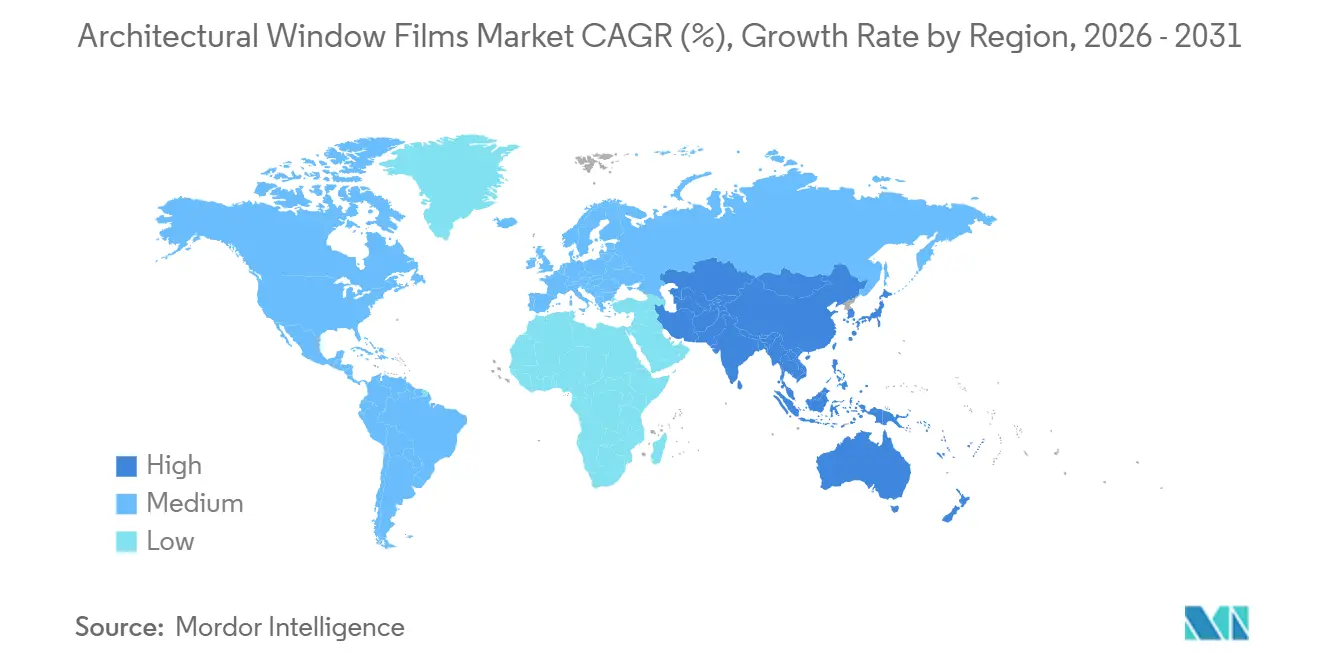
Asia-Pacífico mantuvo el 46,08% de los ingresos en 2025 y se prevé que crezca a una CAGR del 6,41% hasta 2031. China es el mayor mercado nacional de la región, respaldado por normas de construcción sostenible, la expansión del espacio comercial en altura y una aplicación más estricta de los requisitos de ganancia de calor solar. Los productos cerámicos están ganando participación en valor a medida que los equipos de proyecto buscan un rendimiento verificado para cumplir con las exigentes especificaciones comerciales. India es el país de mayor crecimiento, respaldado por la expansión del sector inmobiliario comercial y un parque de edificios sostenibles certificados que supera los 11,8 mil millones de pies cuadrados en 2025. El lanzamiento de Clima por parte de Avery Dennison en 2026 refleja el interés de los proveedores en la base de construcción en climas cálidos de India y su amplia oportunidad de modernización. Vietnam, Indonesia y Filipinas ofrecen un potencial adicional a través de la exposición a climas tropicales, un parque de edificios joven y la expansión de las carteras de bienes raíces comerciales.
América del Norte y Europa son las segunda y tercera geografías de ingresos más grandes para el mercado de películas para ventanas arquitectónicas. En los Estados Unidos, las actualizaciones de la norma 90.1 de la Sociedad Americana de Ingenieros de Calefacción, Refrigeración y Aire Acondicionado (ASHRAE) y las regulaciones estatales en California, Florida y Texas respaldan la inversión en un mejor rendimiento de la fenestración, mientras que los reembolsos de las empresas de servicios públicos de Arizona pueden mejorar el acceso al proyecto para los administradores de instalaciones. La demanda de Canadá sigue los programas provinciales de eficiencia energética y los compromisos federales de edificios de cero emisiones netas. México está ganando impulso a medida que la construcción de fachadas de vidrio se expande en Monterrey, Ciudad de México y Guadalajara. Alemania y Francia son los mayores mercados comerciales de Europa, mientras que los países nórdicos prefieren las películas aislantes que retienen el calor en invierno. Los requisitos de las Normas Mínimas de Eficiencia Energética (MEES) del Reino Unido para 2031 están generando actividad de especificación para combinaciones de control solar y aislamiento en carteras comerciales de uso mixto y arrendamiento múltiple.
América del Sur, Oriente Medio y África son geografías de ingresos más pequeñas, pero ofrecen condiciones de proyecto favorables para el mercado de películas para ventanas arquitectónicas. Brasil está pasando de las modernizaciones de productos básicos a las películas espectralmente selectivas en São Paulo, Río de Janeiro y Curitiba a medida que las certificaciones de edificios ganan terreno en el sector inmobiliario comercial. En Arabia Saudita, la extrema exposición solar crea oportunidades para grandes modernizaciones de fachadas de vidrio, incluida una aplicación documentada en Riad que cubre 15.000 metros cuadrados. Sudáfrica depende principalmente de la actividad de modernización comercial en Johannesburgo y Ciudad del Cabo, con demanda adicional de instalaciones del sector minero que requieren control del deslumbramiento y la radiación UV. La construcción urbana en África y los requisitos de rendimiento de edificios certificados en el CCG proporcionan fuentes de demanda separadas dentro de la región de Oriente Medio y África.

Panorama Competitivo
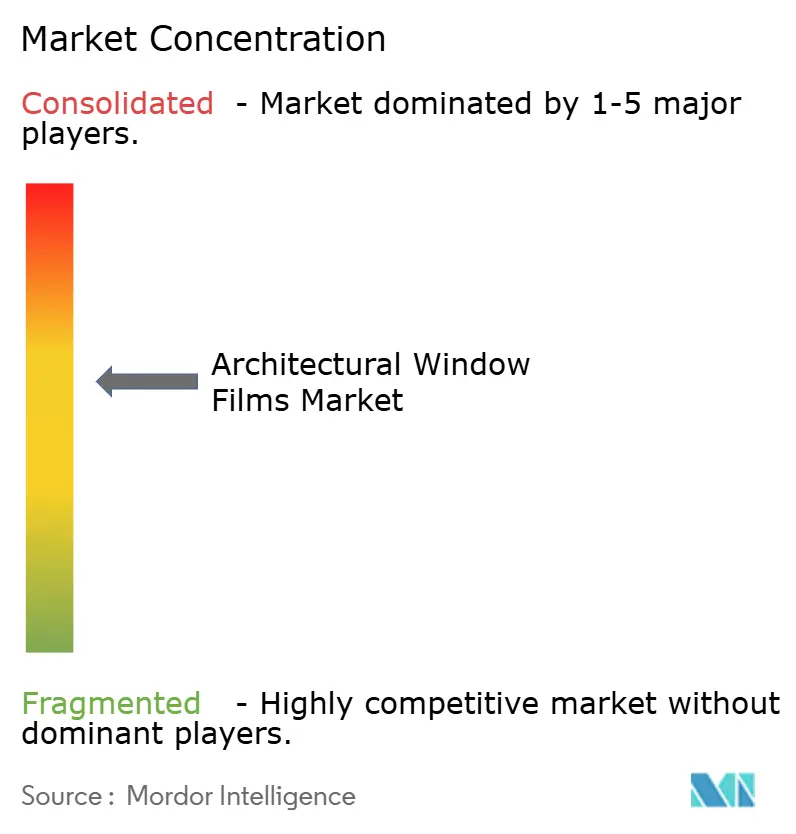
El mercado de películas para ventanas arquitectónicas está moderadamente consolidado. Los principales participantes incluyen 3M, Eastman Chemical (a través de LLumar y SunTek), Saint-Gobain (a través de Solar Gard), Avery Dennison (a través de Hanita Coatings) y Garware Hi-Tech Films. Los especialistas regionales en películas cerámicas, los fabricantes integrados de poliéster y las marcas líderes en distribución doméstica compiten por los ingresos restantes. Los proveedores compiten en rendimiento técnico, certificación, cobertura de instaladores y documentación de proyectos. Los datos de SHGC certificados por el Consejo Nacional de Clasificación de Fenestración (NFRC), los resultados verificados de rechazo total de energía solar y los archivos preparados para LEED pueden ser decisivos en las licitaciones de especificación comercial.
Las tecnologías cerámicas premium y de película inteligente son áreas clave de desarrollo de productos en el mercado de películas para ventanas arquitectónicas. Las empresas también están expandiéndose en Asia-Pacífico y Oriente Medio y África, donde la actividad de construcción y la demanda de modernización son significativas. La integración vertical proporciona control sobre el suministro de sustratos poliméricos y la producción de películas terminadas. Garware Hi-Tech Films reportó ingresos consolidados del ejercicio fiscal 2025 de INR 2.109 crore (253 millones de USD), lo que refleja un crecimiento interanual del 25,80% y un crecimiento del 37,60% en su división de Películas para Ventanas de Control Solar. Su filial en los Emiratos Árabes Unidos y los Estudios de Aplicación Global muestran su compromiso de fortalecer las redes regionales de instaladores y el soporte de distribución.
3M lanzó su Película de Enfriamiento 3M en septiembre de 2026 para operadores de flotas y ferroviarios, con una construcción multicapa que refleja más del 85% de la radiación solar[2]3M, "New 3M Cooling Film Helps Fleet and Rail Operators Keep Cabin Interiors Cooler and Improve Efficiency," 3M News Center, 3m.com. Avery Dennison lanzó su serie Clima en India en junio de 2026, ofreciendo cuatro variantes que bloquean más del 99% de la radiación UV y reducen el calor interior. Las películas de baja desgasificación para ciencias de la vida, los sistemas de mitigación de explosiones para infraestructuras críticas y los productos inteligentes de Cristal Líquido Disperso en Polímero (PDLC) vinculados a sistemas de gestión de edificios siguen siendo oportunidades poco desarrolladas. Los fabricantes surcoreanos y chinos están reduciendo la brecha de rendimiento cerámico, aunque los actores globales establecidos mantienen una ventaja donde los clientes comerciales requieren documentación de certificación y cumplimiento.
Líderes de la Industria de Películas para Ventanas Arquitectónicas
Eastman Chemical Company
3M
Saint-Gobain
Madico, Inc.
Avery Dennison Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: 3M lanzó la Película de Enfriamiento 3M, una película de gestión térmica aplicada en techos que refleja más del 85% de la radiación solar, dirigida a operadores de flotas y transporte ferroviario. El producto utiliza tecnología de construcción de película multicapa aplicada en su cartera de películas para ventanas arquitectónicas.
- Junio de 2026: Avery Dennison lanzó la serie Clima de Películas para Ventanas Arquitectónicas en India, que comprende cuatro SKU: Clima Vista, Clima Fusion DR, Clima Sterling DR y Clima Ceramic, diseñados para entornos de alta radiación UV y calor extremo. Todas las variantes bloquean más del 99% de la radiación UV, reducen las temperaturas interiores y disminuyen la dependencia del aire acondicionado, atendiendo la demanda en mercados de construcción comercial de alto crecimiento.


Alcance del Informe Global del Mercado de Películas para Ventanas Arquitectónicas
Las películas para ventanas arquitectónicas son capas poliméricas diseñadas que se aplican a superficies de vidrio para controlar el calor, el deslumbramiento, la exposición UV y la privacidad. Estas películas se utilizan ampliamente en edificios residenciales, comerciales e industriales para mejorar la eficiencia energética, aumentar el confort de los ocupantes y reducir la dependencia de los sistemas artificiales de refrigeración e iluminación.
El mercado de películas para ventanas arquitectónicas está segmentado por tipo de producto, material, aplicación y geografía. Por tipo de producto, el mercado está segmentado en películas de control solar, películas decorativas, películas de seguridad y protección, películas de privacidad y otros productos. Por material, el mercado está segmentado en poliéster, cerámica, metalizado y otros materiales. Por aplicación, el mercado está segmentado en edificios comerciales, edificios residenciales y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos de películas para ventanas arquitectónicas en 16 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Películas de Control Solar |
| Películas Decorativas |
| Películas de Seguridad y Protección |
| Películas de Privacidad |
| Otros Productos |
| Poliéster |
| Cerámica |
| Metalizado |
| Otros Materiales |
| Edificios Comerciales |
| Edificios Residenciales |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Películas de Control Solar | |
| Películas Decorativas | ||
| Películas de Seguridad y Protección | ||
| Películas de Privacidad | ||
| Otros Productos | ||
| Por Material | Poliéster | |
| Cerámica | ||
| Metalizado | ||
| Otros Materiales | ||
| Por Aplicación | Edificios Comerciales | |
| Edificios Residenciales | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Películas para Ventanas Arquitectónicas?
El tamaño del mercado de películas para ventanas arquitectónicas fue valorado en 4,17 mil millones de USD en 2025 y se estima que crecerá desde 4,38 mil millones de USD en 2026 hasta alcanzar los 5,79 mil millones de USD en 2031, a una CAGR del 5,73% durante el período de pronóstico (2026-2031).
¿Qué está impulsando la demanda de películas para ventanas arquitectónicas?
Las modernizaciones de edificios, la reducción de la carga de refrigeración, los requisitos de seguridad, el control del deslumbramiento y la protección contra los daños por UV son factores clave de demanda.
¿Qué tipo de producto es el más grande en el mercado de películas para ventanas arquitectónicas?
Las Películas de Control Solar lideraron los ingresos por producto con una participación del 48,12% en 2025.
¿Qué material está creciendo más rápido en las películas para ventanas arquitectónicas?
La película cerámica es el material de más rápido crecimiento, con una CAGR proyectada del 6,66% hasta 2031.
Última actualización de la página el:



