
Tamanho e Participação do Mercado de Infraestrutura de RA e Mapeamento Espacial Persistente (VPS)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.12 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.25 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 14.92 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Infraestrutura de RA e Mapeamento Espacial Persistente (VPS) por Mordor Intelligence
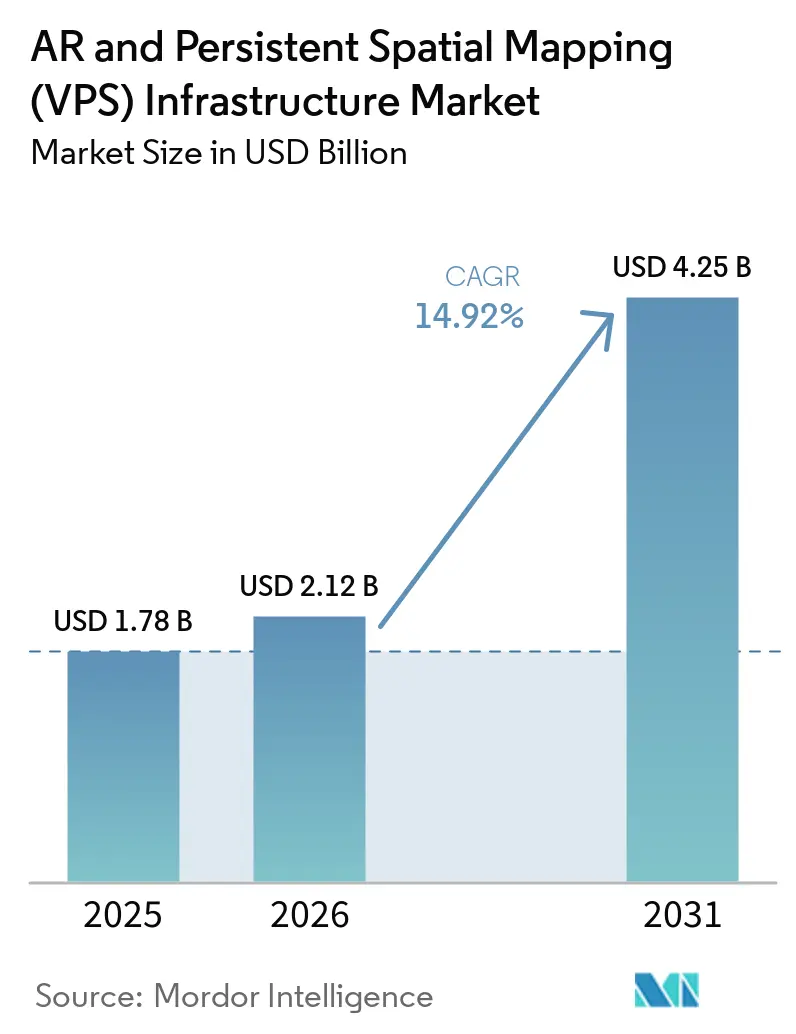
O tamanho do mercado de infraestrutura de RA e mapeamento espacial persistente (VPS) deve expandir de 1,78 bilhões de USD em 2025 para 2,12 bilhões de USD em 2026 e está previsto para atingir 4,25 bilhões de USD até 2031 a um CAGR de 14,92% no período 2026-2031. O mapeamento espacial persistente está se tornando uma camada operacional para trabalho industrial, automação logística e sistemas de IA física, pois vincula informações digitais a localizações estáveis com precisão centimétrica. Os compradores empresariais estão transferindo gastos de projetos experimentais de RA para programas de operações e manutenção, o que confere às implantações um propósito de negócio mais claro. A construção atual permanece concentrada em computação de back-end, armazenamento e capacidade de fornecimento de mapas, pois aplicações confiáveis dependem de uma base espacial compartilhada. Preços mais baixos de dispositivos de RX podem ampliar a base instalada, enquanto redes de borda podem suportar aplicações que necessitam de localização mais rápida. O mercado de infraestrutura de RA e mapeamento espacial persistente (VPS) também está evoluindo para um modelo de plataforma no qual os desenvolvedores utilizam APIs espaciais para criar aplicações sobre mapas persistentes.
Principais Conclusões do Relatório
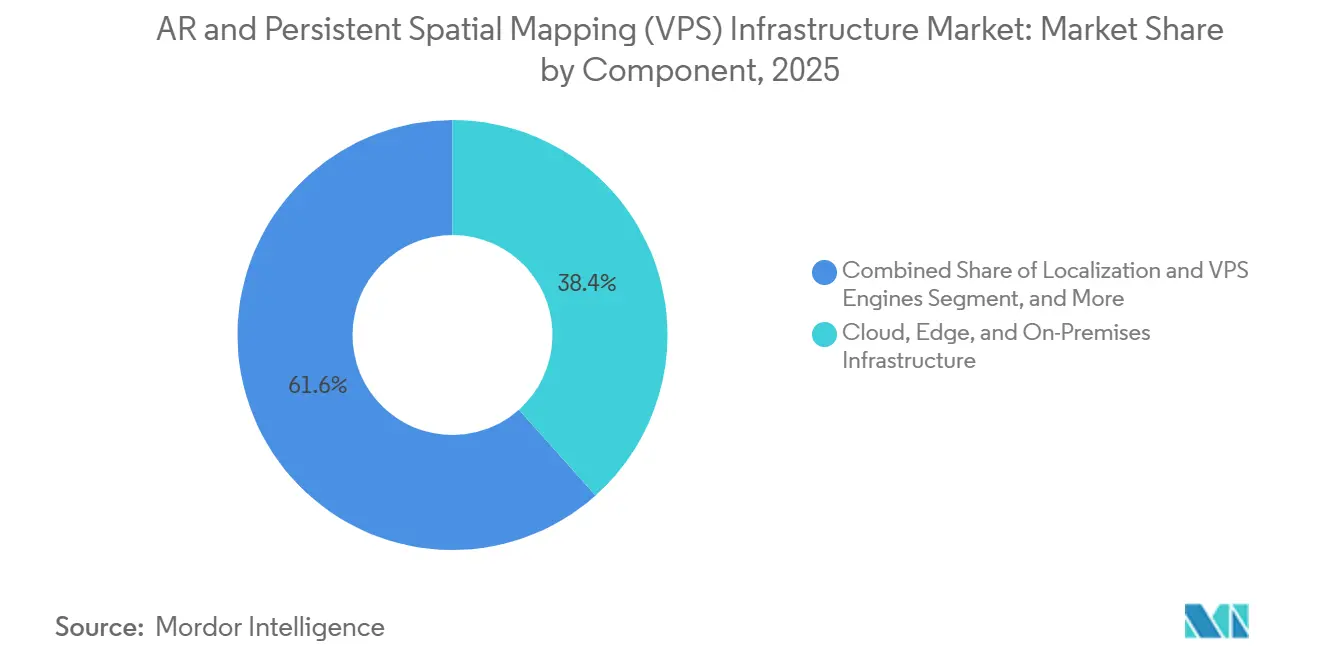
- Por componente, a Infraestrutura em Nuvem, de Borda e Local detinha 38,42% da participação do mercado de infraestrutura de RA e mapeamento espacial persistente (VPS) em 2025, enquanto os SDKs Espaciais, APIs e Plataformas de Conteúdo estão projetados para expandir a um CAGR de 15,31% até 2031.
- Por escopo de mapeamento, a Escala de Local e Edifício detinha 42,46% de participação de receita em 2025, enquanto a Escala de Campus e Local Industrial deve expandir a um CAGR de 16,02% até 2031 no mercado de infraestrutura de RA e mapeamento espacial persistente (VPS).
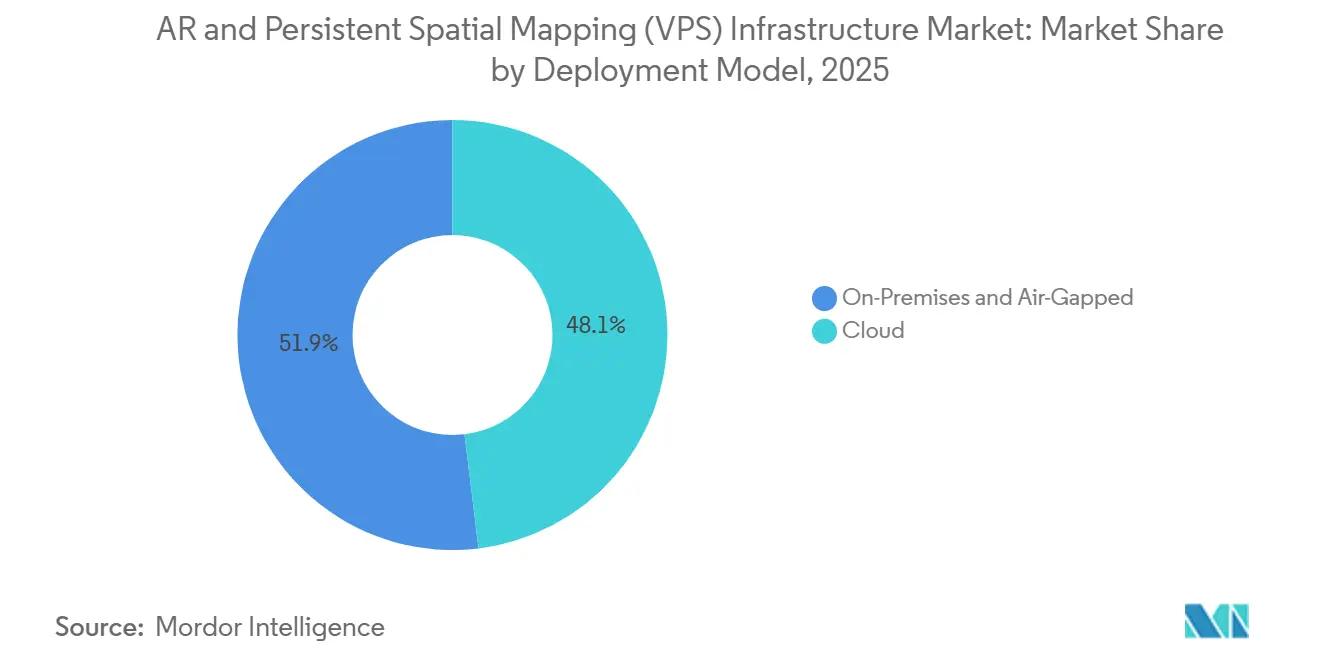
- Por modelo de implantação, a Nuvem representou 48,07% da receita em 2025 e está projetada para expandir a um CAGR de 15,67% até 2031.
- Por aplicação, a Navegação de RA e Orientação detinha 62,21% de participação de receita em 2025, enquanto a Manutenção Industrial, Montagem e Inspeção está projetada para expandir a um CAGR de 15,87% até 2031 no mercado de infraestrutura de RA e mapeamento espacial persistente (VPS).
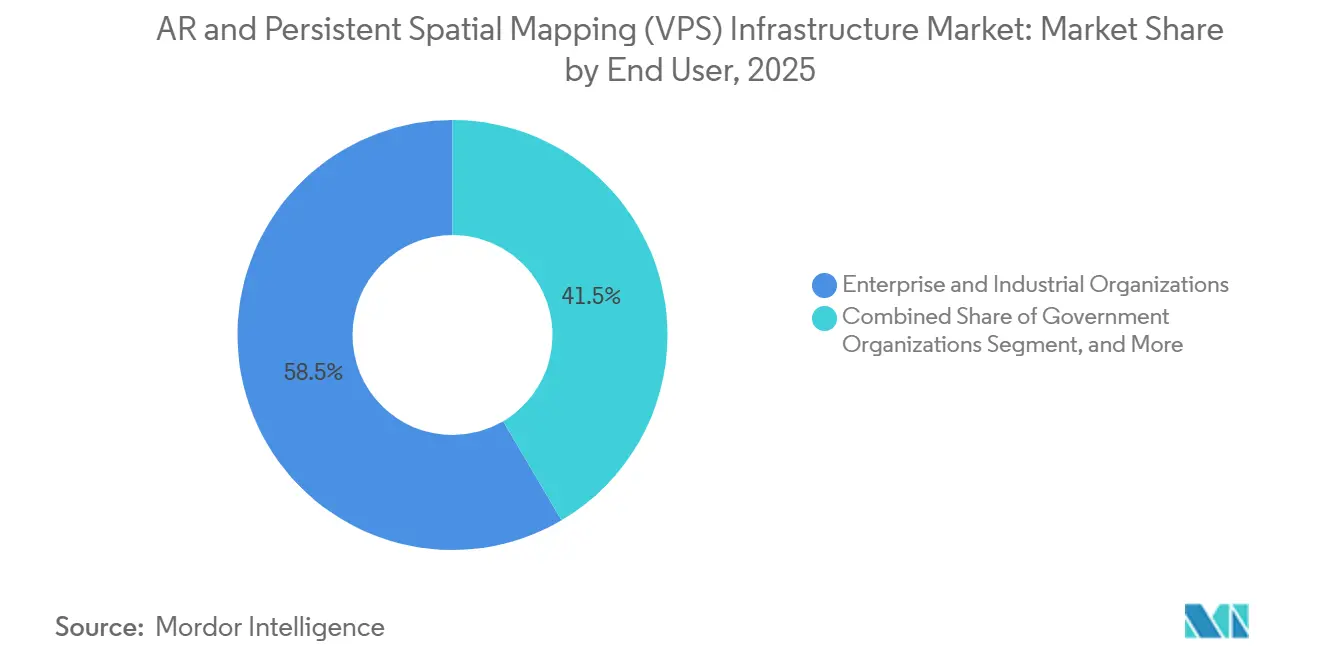
- Por usuário final, as Organizações Empresariais e Industriais representaram 58,47% da receita em 2025, enquanto os Desenvolvedores de Aplicações e Integradores de Sistemas devem expandir a um CAGR de 15,76% até 2031.
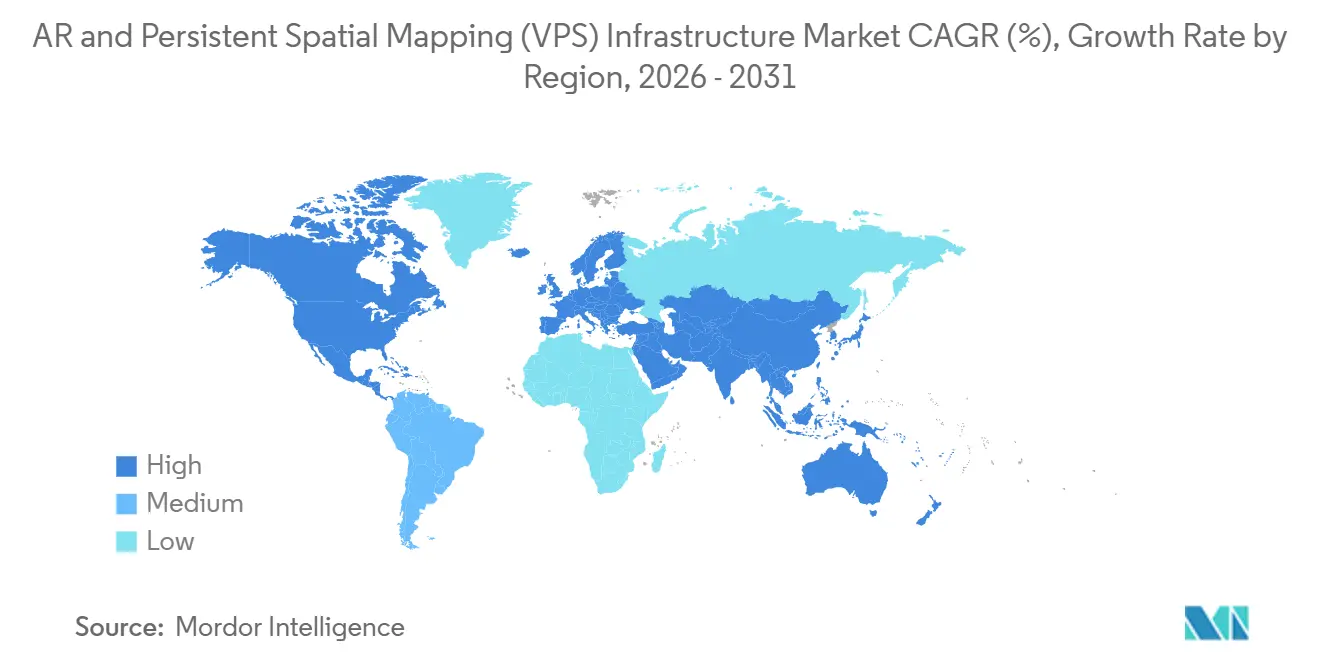
- Por geografia, a América do Norte detinha 84,12% de participação de receita em 2025, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 16,06% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implantações de Gêmeos Digitais Empresariais e Fluxos de Trabalho Espaciais | +4.2% | Global, concentrado na América do Norte e na Alemanha | Médio prazo (2 a 4 anos) |
| Infraestrutura de Dados Espaciais Compartilhados para Agentes de IA Física | +3.2% | América do Norte e Ásia-Pacífico como núcleo, com expansão para Europa e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Redução dos Custos de Hardware de RX e Maior Disponibilidade de Dispositivos | +2.8% | Global, com a Ásia-Pacífico impulsionando o volume e a América do Norte impulsionando o valor | Curto prazo (≤ 2 anos) |
| Redes de Borda e Computação Espacial de Baixa Latência | +2.4% | América do Norte, Europa, Coreia do Sul e Japão | Médio prazo (2 a 4 anos) |
| Crescimento de Robôs Autônomos, Drones e Navegação por Visão Computacional | +2.1% | Corredores industriais globais e centros logísticos | Médio prazo (2 a 4 anos) |
| Demanda por Mapas Persistentes para Ambientes Internos Privados e de Campus | +1.5% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Implantações de Gêmeos Digitais Empresariais e Fluxos de Trabalho Espaciais
Os gêmeos digitais empresariais estão se tornando sistemas operacionais que necessitam de ancoragem espacial persistente e precisa. Um modelo tem valor limitado para um técnico de campo se não consegue identificar uma válvula específica ou uma estação de montagem em tempo real. Um gêmeo digital registrado por VPS disponibiliza as mesmas informações como uma camada operacional baseada em localizaço. A ExxonMobil realizou um projeto piloto do sistema de posicionamento visual da Niantic Spatial para orientação de trabalhadores de campo em refinarias, demonstrando como empresas com ativos intensivos estão aplicando a tecnologia a trabalhos de manutenção em vez de demonstrações isoladas.[1]Niantic Spatial, "How ExxonMobil Is Piloting Visual Positioning to Transform Field Operations," Niantic Spatial, nianticspatial.com. Essa mudança pode transferir gastos para orçamentos de operações e manutenção, onde os projetos podem ter maior suporte do que iniciativas de TI discricionárias. O framework de IA de RX da NVIDIA conecta óculos de RA com agentes de IA empresariais por meio de percepção espacialmente consciente, ampliando a necessidade de informações baseadas em localização para fluxos de trabalho humano-máquina.
Infraestrutura de Dados Espaciais Compartilhados para Agentes de IA Física
Os agentes de IA física precisam de informações espaciais compartilhadas para perceber, raciocinar e agir em ambientes reais. Robôs, drones e óculos de RA não podem, individualmente, criar e manter mapas completos dos espaços onde operam. Mapas 3D persistentes fornecem contexto geoespacial que transforma o raciocínio geral de IA em ações vinculadas a uma localização real. A Niantic Spatial projetou seu Modelo Geoespacial de Grande Escala para fornecer essa referência comum e coletar atualizações de mapas durante o uso normal. Sua parceria com a Snap oferece a 400.000 desenvolvedores de RA e 900 milhões de usuários do Snapchat acesso a ferramentas que podem construir e contribuir para experiências baseadas em VPS. O mercado de infraestrutura de RA e mapeamento espacial persistente (VPS) pode, portanto, suportar receita recorrente à medida que as consultas de mapas e a atividade dos desenvolvedores aumentam, em vez de depender apenas de projetos de captura únicos.
Redução dos Custos de Hardware de RX e Maior Disponibilidade de Dispositivos
Preços mais baixos de dispositivos podem tornar mais implantações de RA financeiramente viáveis para empresas e consumidores. O efeito vai além das vendas de headsets, pois uma aplicação útil de navegação ou contexto precisa de cobertura de mapas em cada local de operação. Os projetos piloto empresariais frequentemente foram adiados por custos de dispositivos, e não pela camada de software. Quando a barreira de hardware cai, os desenvolvedores podem ativar integrações que não suportavam um orçamento viável. Isso pode aumentar a demanda por acesso a SDKs e chamadas de API em todo o mercado de infraestrutura de RA e mapeamento espacial persistente (VPS). Os requisitos de segurança também estão se tornando parte da seleção de equipamentos, pois a referência da OSHA às normas UL 8400 está moldando as especificações para manutenção assistida por RA em instalações norte-americanas.
Redes de Borda e Computação Espacial de Baixa Latência
A velocidade de localização é um limite prático em ambientes sensíveis à segurança, como armazéns e fábricas. Uma empilhadeira autônoma ou drone de inspeção não pode depender de uma resposta lenta do servidor enquanto se move por uma área de trabalho movimentada. A computação de borda posicionada próxima a equipamentos industriais ou redes 5G privadas pode suportar solicitações de localização muito mais rápidas. A AWS descreve uma arquitetura de gerenciamento de dados espaciais com controle de versão, controles de acesso baseados em funções e conectores de fluxo de trabalho baseados em eventos para gêmeos digitais industriais.[2]Amazon Web Services, "Build L1-4 Industrial Digital Twins With OpenUSD and SDMA on AWS," AWS Blog, aws.amazon.com. A cobertura de 5G empresarial da Coreia do Sul e os programas de digitalização de fábricas do Japão suportam as condições de rede necessárias para esses casos de uso. A combinação de 5G privado e servidores VPS locais pode reduzir a dependência de uma localização de nuvem pública distante e ampliar a demanda pelo mercado de infraestrutura de RA e mapeamento espacial persistente (VPS).
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Riscos de Privacidade, Cibersegurança e Consentimento para Espaços Capturados | -1.8% | Europa e América do Norte, com crescente impacto na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Altos Custos de Captura, Manutenção de Mapas e Implantação | -1.4% | Global, mais agudo em mercados emergentes e segmentos de pequenas e médias empresas | Longo prazo (≥ 4 anos) |
| Deriva de Mapas em Ambientes Físicos em Mudança | -0.9% | Global, concentrado em ambientes de construção e industriais | Médio prazo (2 a 4 anos) |
| Padrões Espaciais Fragmentados e Formatos de Mapas com Bloqueio de Fornecedor | -0.7% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Riscos de Privacidade, Cibersegurança e Consentimento para Espaços Capturados
O mapeamento espacial pode capturar a geometria de fábricas, hospitais, estabelecimentos de varejo e instalações de transporte. Também pode capturar imagens faciais e rastros comportamentais que requerem tratamento cuidadoso. O Artigo 5(1)(h) da Lei de IA da UE restringe a identificação biométrica remota em tempo real em espaços publicamente acessíveis, e as diretrizes de 2026 do Comitê Europeu de Proteção de Dados elevam o padrão para dados anonimizados.[3]European Data Protection Board, "Guidelines 02/2026 on Anonymisation," European Data Protection Board, edpb.europa.eu. As equipes de segurança e jurídicas das empresas podem exigir evidências de controles de dados em toda a cadeia de valor do mapeamento antes de aprovar a implantação. Esse processo pode estender os prazos dos projetos em 6 a 18 meses em setores regulamentados. ISO/IEC 27701 e SOC 2 Tipo II estão se tornando requisitos práticos de aquisição, o que pode aumentar os custos de entrada para fornecedores menores no mercado de infraestrutura de RA e mapeamento espacial persistente (VPS).
Altos Custos de Captura, Manutenção de Mapas e Implantação
O maior ônus de custo frequentemente reside na captura inicial do local e na manutenção contínua dos mapas. Carrinhos de mapeamento móvel, equipamentos LiDAR e sistemas de câmera de 360 graus podem exigir de alguns milhares a dezenas de milhares de USD para uma única instalação. Um grande campus pode exigir gastos semelhantes cada vez que uma mudança física requer uma atualização do mapa. Organizações com centenas de locais podem precisar de equipes dedicadas de dados espaciais, pois esse trabalho não se encaixa em um orçamento padrão de licenciamento de software. Plataformas agnósticas de digitalização podem aceitar diferentes entradas de captura de realidade e reduzir a dependência de hardware proprietário, embora não eliminem o trabalho necessário para captura de grau de levantamento. A restrição é mais forte na América do Sul, África e Sudeste Asiático, onde a capacidade dos integradores de sistemas permanece limitada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
A Camada de Infraestrutura Ancora a Construção Espacial EmpresarialA Infraestrutura em Nuvem, de Borda e Local detinha 38,42% da receita em 2025, tornando-se a maior categoria de componentes. A participação reflete a capacidade de computação, armazenamento e fornecimento de mapas que as empresas precisam antes que a adoção de aplicações possa escalar. Arquivos de mapas espaciais, como modelos de splat gaussiano e nuvens de pontos densas, precisam de processamento e armazenamento substanciais próximos ao ponto de uso. Os Motores de Localização e VPS abordam o estágio de posicionamento, enquanto as Ferramentas de Mapeamento e Captura suportam a criação do material de origem. A receita nessas categorias está concentrada em licenças empresariais e atividade de API baseada em uso, em vez de vendas de hardware. Pesquisa apresentada no Workshop ICCV sobre Localização Visual e Calibração em 2025 constatou que as representações de Splatting Gaussiano podem suportar localização visual generalizável sem retreinamento do modelo. Isso pode encurtar os ciclos de desenvolvimento de SDK ao reduzir a necessidade de ajuste fino específico do local. O setor de infraestrutura de RA e VPS está seguindo um padrão inicial no qual a camada de infraestrutura captura grande parte da receita antes que os serviços de plataforma ganhem participação.
Os SDKs Espaciais, APIs e Plataformas de Conteúdo estão projetados para expandir a um CAGR de 15,31% de 2026 a 2031, a taxa de componente mais rápida. Os desenvolvedores usam essas ferramentas para construir serviços em mapas que já foram criados e hospedados. A Pix4D lançou o PIX4Dmatic como uma plataforma geoespacial unificada em fevereiro de 2026, combinando processamento em grande escala com entregas de CAD e GIS em um único fluxo de trabalho. Esse tipo de expansão de produto permite que os fornecedores de mapeamento atendam a mais etapas do fluxo de trabalho do cliente. A receita de SDK pode recorrer por meio de assentos de desenvolvedor e volumes de chamadas de API, em vez de depender de uma única licença de implementação. Os requisitos de soberania de dados na França, Alemanha e estados do Conselho de Cooperação do Golfo também suportam a demanda local em atividades regulamentadas. Essa demanda confere às categorias de infraestrutura menores um papel mesmo quando os serviços em nuvem permanecem amplamente utilizados. O mix de componentes mostra por que o mercado de infraestrutura de RA e mapeamento espacial persistente (VPS) está se desenvolvendo em torno do controle local e do acesso escalável para desenvolvedores. Também permite que o mercado de infraestrutura de RA e mapeamento espacial persistente (VPS) atenda desenvolvedores sem exigir que cada cliente gerencie toda a pilha de mapeamento.


Por Escopo de Mapeamento:
Implantações em Escala de Local Lideram, Locais Industriais AceleramA Escala de Local e Edifício capturou 42,46% da participação do mercado de infraestrutura de RA e mapeamento espacial persistente (VPS) em 2025. Imóveis comerciais, varejo e locais de hospitalidade usam esses mapas para orientação interna e serviços aos visitantes. Shoppings, aeroportos e locais de convenções podem atender a muitos visitantes enquanto mantêm as necessidades de infraestrutura por consulta gerenciáveis. Esses locais também têm usos operacionais claros, incluindo melhor orientação e menor esforço da equipe. As categorias de Escala de Cidade e Distrito Urbano e de Escala Regional e Mundial permanecem em estágios mais iniciais de desenvolvimento de receita. No entanto, atraem interesse significativo de plataformas devido à sua relevância para programas de cidades inteligentes e sistemas de IA física. A 360Channel lançou seu serviço de navegação 360maps baseado em VPS no TOKYO NODE em janeiro de 2026, fornecendo um exemplo de produção em um importante destino urbano. O lançamento ilustra como as aplicações de local podem fornecer uma ponte para implantações de mapeamento urbano mais amplas.
A Escala de Campus e Local Industrial deve expandir a um CAGR de 16,02% de 2026 a 2031, a taxa mais rápida entre os escopos de mapeamento. A digitalização da manufatura e a automação de armazéns requerem mapas em vários edifícios conectados e zonas operacionais. A principal necessidade nessa escala é o controle de versão, pois os layouts físicos podem mudar com frequência. As atualizações devem chegar a todas as aplicações dependentes sem exigir uma nova digitalização completa. A MultiSet AI introduziu uma capacidade de controle de versão de mapas em maio de 2026 com reversão, trilhas de auditoria e análise de taxa de mudança para usuários industriais. Pesquisa publicada na revista Computers em 2024 constatou que o posicionamento híbrido UWB-LSTM em armazéns industriais melhorou a precisão de localização em até 4% em comparação com abordagens de fusão de sensores de referência. Esses requisitos mostram por que a manutenção confiável de mapas pode ser tão importante quanto o mapeamento inicial no mercado de infraestrutura de RA e VPS.
Por Modelo de Implantação:
A Nuvem Domina Enquanto a Demanda por Ambientes Isolados Reformula o MixA Nuvem detinha 48,07% da receita em 2025, a maior participação no modelo de implantação, e está projetada para expandir a um CAGR de 15,67% até 2031. As empresas estão familiarizadas com a aquisição de SaaS e podem evitar grandes compras iniciais de infraestrutura por meio do uso da nuvem. As principais plataformas de nuvem também podem atender cargas de trabalho de mapas globais com capacidade multirregional e acesso controlado. A AWS delineou capacidades de gerenciamento de dados espaciais que incluem controle de versão endereçável por conteúdo, acesso baseado em funções e conectores de pipeline orientados a eventos. A Pix4D estendeu o splatting gaussiano georreferenciado para imagens de drones por meio do PIX4Dcloud em outubro de 2025. Tais funções mostram que os serviços em nuvem estão assumindo tarefas de reconstrução de maior fidelidade que antes dependiam mais fortemente de fluxos de trabalho de desktop. A nuvem, portanto, permanece central para o tamanho do mercado de infraestrutura de RA e VPS, pois suporta amplo acesso ao processamento e entrega de mapas.
As implantações Local e Isoladas de Rede são menores, mas têm um papel estrutural importante. Operações de defesa, infraestrutura crítica e governo classificado podem ter regras de soberania de dados que impedem uma abordagem baseada em nuvem. As obrigações do Artigo 28 do RGPD, os requisitos de hospedagem de dados de saúde da França e as políticas de nuvem soberana do Conselho de Cooperação do Golfo também podem suportar a implantação local em trabalhos regulamentados. A MultiSet AI afirma que sua plataforma pode operar desde configurações de nuvem pública até ambientes isolados de rede por meio de uma única base de código. Essa flexibilidade atende à demanda dos clientes por uma escolha de abordagens de implantação, em vez de uma decisão fixa entre nuvem ou local. As políticas de residência de dados em locais asiáticos e do Oriente Médio poderiam suportar ainda mais a categoria local ao longo do período de previsão. O mix de implantação torna a privacidade, o controle e o desempenho de baixa latência considerações contínuas para o setor de infraestrutura de RA e mapeamento espacial persistente (VPS). Essas necessidades também conferem ao mercado de infraestrutura de RA e mapeamento espacial persistente (VPS) um papel em setores que não podem colocar dados de mapas sensíveis em uma nuvem pública.
Por Aplicação:
A Navegação Lidera Enquanto o Uso Industrial Ganha TerrenoA Navegação de RA e Orientação representou 62,21% da receita em 2025, tornando-se a aplicação líder. Ela direciona trabalhadores, visitantes e sistemas autônomos a localizações físicas específicas. Aeroportos, shoppings e locais logísticos podem usar a aplicação para reduzir o esforço de navegação e melhorar a experiência no local. O caso de uso atingiu escala comercial porque seu valor é mais fácil de avaliar do que algumas aplicações emergentes de RA. Também cria solicitações frequentes de localização que suportam a economia da plataforma VPS. A Manutenção Industrial, Montagem e Inspeção deve expandir a um CAGR de 15,87% de 2026 a 2031. O projeto piloto de posicionamento visual da ExxonMobil mostra como uma infraestrutura espacial comum pode guiar a equipe a ativos específicos de refinaria. Nesses ambientes, o erro de localização pode afetar tanto a qualidade do trabalho quanto a segurança, o que suporta a demanda por ferramentas confiáveis em todo o mercado de infraestrutura de RA e VPS.
Armazenagem, Logística e Rastreamento de Ativos se beneficia da adoção de veículos autônomos de manuseio de materiais. Construção, BIM e Alinhamento de Gêmeos Digitais se beneficia dos requisitos de BIM na Europa e dos principais programas de infraestrutura na Ásia. A Esri e a Pix4D lançaram um fluxo de trabalho de mapeamento terrestre em tempo real em fevereiro de 2026 que combinou captura de campo PIX4Dcatch RTK, publicação no ArcGIS Online e verificação de RA das condições projetadas e concluídas. O fluxo de trabalho ilustra como as equipes de construção podem usar a RA espacial como uma etapa de controle de qualidade. Colaboração Remota e Treinamento, Varejo e Publicidade, e Museus, Turismo, Esportes e Entretenimento Baseado em Localização geralmente dependem de orçamentos mais discricionários. Ainda assim, podem gerar o alto volume de consultas de localização que suporta a receita da plataforma. Segurança Pública, Defesa e Resposta a Emergências permanece menor em receita, mas pode exigir preços premium e longos prazos de contrato. Essas aplicações variadas reduzem a dependência do mercado de infraestrutura de RA e mapeamento espacial persistente (VPS) de qualquer fluxo de trabalho único do cliente. Também conferem ao mercado de infraestrutura de RA e mapeamento espacial persistente (VPS) uma variedade de fontes de demanda com diferentes ciclos de aquisição.
Por Usuário Final:
Domínio Empresarial com Ecossistema de Desenvolvedores EmergindoAs Organizações Empresariais e Industriais detinham 58,47% da receita em 2025, ancorando a demanda em ambientes operacionais onde a precisão espacial pode suportar resultados mensuráveis. Organizações dos setores automotivo, petróleo e gás, aeroespacial, logística e saúde podem usar mapas persistentes em locais com ativos complexos e trabalho repetitivo. As Organizações Governamentais e do Setor Público contribuem com demanda por meio de trabalhos de cidades inteligentes e necessidades de dados espaciais de defesa. Operadoras de Redes Móveis e Provedores de Nuvem podem incorporar capacidades de VPS em ofertas de computação de borda. Marcas de Consumo, Locais e Empresas de Mídia produzem altos volumes de consultas mesmo quando sua receita por consulta é menor. O mix de usuários finais confere ao mercado de infraestrutura de RA e mapeamento espacial persistente (VPS) exposição tanto a programas industriais de longo ciclo quanto a implantações de locais mais rápidas.
Os Desenvolvedores de Aplicações e Integradores de Sistemas estão projetados para expandir a um CAGR de 15,76% de 2026 a 2031, a taxa de usuário final mais rápida. Eles adquirem acesso à API de VPS e a adaptam para aplicações em setores individuais de clientes. Os provedores de infraestrutura estão desenvolvendo canais de integrador e desenvolvedor como rota para implantações de usuário final. Mais atividade na camada de aplicação pode transferir valor da produção de mapas para a operação de serviços construídos sobre mapas estáveis. Os clientes empresariais também querem cada vez mais trilhas de auditoria, controles de acesso e documentação em toda a cadeia de valor do VPS. Os provedores que incluem esses controles podem ser mais atraentes para integradores de sistemas que atendem clientes regulamentados. A base crescente de desenvolvedores indica que o mercado de infraestrutura de RA e mapeamento espacial persistente (VPS) está entrando em um estágio de plataforma mais maduro. Esse canal também pode ajudar o mercado de infraestrutura de RA e mapeamento espacial persistente (VPS) a alcançar setores que precisam de suporte de implementação especializado.
Análise Geográfica
Mercado de Infraestrutura de AR e Mapeamento Espacial Persistente (VPS) na América do Norte
A América do Norte deteve 84,12% da receita em 2025. Os Estados Unidos combinam grandes orçamentos de tecnologia empresarial, capacidade de nuvem para dados espaciais e clientes capazes de implantar VPS em vários locais. Os usos de defesa e inteligência sustentam a demanda por mapeamento local e isolado de redes, menos exposto aos orçamentos de TI comercial. O Canadá contribui por meio de gêmeos digitais no setor de recursos e projetos-piloto de cidades inteligentes, enquanto o norte do México apoia a demanda da cadeia de suprimentos automotiva, e os padrões de segurança de AR da UL 8400 da OSHA, além dos requisitos de privacidade estaduais, moldam as decisões de implantação.
Mercado de Infraestrutura de AR e Mapeamento Espacial Persistente (VPS) na EMEA e América do Sul
A Europa é a segunda maior região contribuinte, liderada por Alemanha, Reino Unido e França. A base de automação industrial da Alemanha sustenta o uso de VPS em escala de campus na manufatura e na gestão de ativos. O requisito de BIM Nível 2 do Reino Unido para construções financiadas pelo governo apoia trabalhos de gêmeos digitais alinhados ao VPS, enquanto as regras de minimização de dados do GDPR e as orientações de anonimização de 2026 do Conselho Europeu de Proteção de Dados moldam as decisões de aquisição em toda a região. O Brasil lidera a oportunidade inicial na América do Sul, apesar das restrições de infraestrutura e de integradores. A Arábia Saudita e os Emirados Árabes Unidos sustentam a demanda por meio de programas de cidades inteligentes e construção, enquanto a África permanece em estágio inicial de adoção fora dos principais centros urbanos.
Mercado de Infraestrutura de AR e Mapeamento Espacial Persistente (VPS) na APAC e Oceania
A Ásia-Pacífico deve expandir a um CAGR de 16,06% de 2026 a 2031, o ritmo regional mais rápido. A política industrial governamental, a forte cobertura de 5G e a capacidade de fabricação de hardware sustentam a demanda regional. A 360Channel implantou seu serviço de navegação AR 360maps no TOKYO NODE e na Torre da Estação Toranomon Hills em janeiro de 2026. A China está construindo infraestrutura de mapeamento para manufatura inteligente e logística autônoma sob estruturas de residência de dados, enquanto a presença de 5G empresarial da Coreia do Sul sustenta usos de baixa latência em plantas de semicondutores e centros de logística. Índia, Oceania, Vietnã, Tailândia e Malásia estão gerando demanda em estágio inicial à medida que a digitalização de fábricas se expande pelos corredores de manufatura.

Cenário Competitivo
O mercado de infraestrutura de RA e mapeamento espacial persistente (VPS) é semifragmentado, com um pequeno grupo de provedores de plataformas globais competindo ao lado de um conjunto maior de fornecedores especializados. Niantic Spatial, NavVis, MultiSet AI e Matterport operam em casos de uso amplos, enquanto Immersal, Kudan, EasyAR Technology, Sturfee, Visualix, Situm Technologies, Navigine, ARway.ai, Pointr e Oriient New Media se concentram em tecnologias ou tipos de localização específicos. As plataformas globais competem em cobertura de mapas, precisão de localização, integração de IA física e alcance de desenvolvedores. Os especialistas competem por meio de expertise vertical e suporte a diferentes modelos de implantação. Os fornecedores posicionam cada vez mais os mapas como dados compartilhados para robôs e agentes de IA, em vez de apenas como ferramentas de RA.
A parceria da Niantic Spatial com a Snap foi anunciada em junho de 2025 e combinou os 900 milhões de usuários do Snapchat e os 400.000 desenvolvedores do Lens Studio da Snap com as capacidades de VPS e IA geoespacial da Niantic Spatial. Os parceiros declararam que o acordo incluía uma posição de capital total de 250 milhões de USD e integrações planejadas com o Lens Studio, Snapchat e Spectacles. A MultiSet AI lançou um pipeline comercial de Splatting Gaussiano 3D para VPS em abril de 2026 que converte modelos 3DGS em escala métrica de ferramentas de captura padrão em mapas de RA com precisão centimétrica e multiplataforma. A mudança reduz o bloqueio de hardware, que tem sido uma fonte de custos de troca para fornecedores estabelecidos. Esses movimentos mostram que o mercado de infraestrutura de RA e mapeamento espacial persistente (VPS) está competindo por meio de acesso a ecossistemas, flexibilidade de captura e operações de mapas persistentes.
Espaços em branco permanecem no gerenciamento de ativos externos e agrícolas, mapeamento de instalações de saúde e locais menores de manufatura e varejo. Esses ambientes enfrentam limitações de cobertura LiDAR esparsa, requisitos rigorosos de tratamento de dados ou modelos de preços projetados para implantações maiores. Os provedores agnósticos de digitalização podem abordar parte da lacuna aceitando nuvens de pontos fotogramétricas, modelos de splat gaussiano e mapas gerados por robôs. O trabalho acadêmico sobre GSplatLoc no IROS 2025 mostra trabalho contínuo em métodos de localização visual para representações de Splatting Gaussiano.
Líderes do Setor de Infraestrutura de RA e Mapeamento Espacial Persistente (VPS)
-
Niantic Spatial, Inc.
-
Immersal Oy
-
EasyAR Technology Co., Ltd.
-
Sturfee, Inc.
-
Visualix GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Infraestrutura de AR e Mapeamento Espacial Persistente (VPS)
- Niantic Spatial, Inc.
- Immersal Oy
- Sturfee, Inc.
- Visualix GmbH
- EasyAR Technology Co., Ltd.
- Placenote, Inc.
- MultiSet AI, Inc.
- ARway.ai Inc.
- Kudan Inc.
- Augmented Pixels, Inc.
- Pointr Ltd.
- Senion AB
- Situm Technologies, S.L.
- Navigine Corporation
- Oriient New Media Ltd.
- NavVis GmbH
- Matterport, Inc.
- Pix4D SA
- Magic Leap, Inc.

Recent Industry Developments in Mercado de Infraestrutura de AR e Mapeamento Espacial Persistente (VPS)
- Julho de 2026: A empresa japonesa palan lançou um motor VPS nativo de navegador para o STYLY WebAR. O serviço permite experiências de RA ancoradas espacialmente em navegadores web sem instalação de aplicativo e foi apresentado como o primeiro sistema VPS totalmente baseado na web desenvolvido domesticamente no Japão.
- Fevereiro de 2026: A MultiSet AI lançou o primeiro pipeline comercialmente disponível de Splatting Gaussiano 3D para VPS, permitindo que os desenvolvedores transformem modelos 3DGS em escala métrica em mapas de RA com precisão centimétrica e multiplataforma sem bloqueio de hardware. A plataforma suporta modelos de implantação desde nuvem pública até ambientes isolados de rede.
- Fevereiro de 2026: A Esri e a Pix4D lançaram um fluxo de trabalho integrado de mapeamento terrestre em tempo real combinando captura de campo PIX4Dcatch RTK com publicação no ArcGIS Online. O fluxo de trabalho permite que as equipes de campo gerem modelos 3D georreferenciados de alta precisão visualizáveis em RA para verificação do projetado versus o construído em projetos de infraestrutura.
- Fevereiro de 2026: A Pix4D lançou o PIX4Dmatic como uma plataforma geoespacial unificada. Ele combina processamento em grande escala com entregas de CAD e GIS de grau de levantamento em um fluxo de trabalho contínuo e inclui splatting gaussiano como capacidade de reconstrução.


Escopo do Relatório Global do Mercado de Infraestrutura de RA e Mapeamento Espacial Persistente (VPS)
O Mercado de Infraestrutura de RA e Mapeamento Espacial Persistente (VPS) compreende o hardware, software, plataformas em nuvem e serviços de dados geoespaciais que permitem experiências de realidade aumentada (RA) com reconhecimento de localização por meio de posicionamento visual preciso, compreensão ambiental e ancoragem de conteúdo digital persistente em espaços do mundo real.
O Relatório do Mercado de Infraestrutura de RA e Mapeamento Espacial Persistente (VPS) é Segmentado por Componente (Ferramentas de Mapeamento e Captura, Motores de Localização e VPS, SDKs Espaciais e APIs e Plataformas de Conteúdo, e Infraestrutura em Nuvem, de Borda e Local), Escopo de Mapeamento (Escala de Local e Edifício, Escala de Campus e Local Industrial, Escala de Cidade e Distrito Urbano, e Escala Regional e Mundial), Modelo de Implantação (Nuvem, e Local e Isolado de Rede), Aplicação (Navegação de RA e Orientação, Manutenção Industrial e Montagem e Inspeção, Armazenagem e Logística e Rastreamento de Ativos, Varejo e Publicidade e Experiências de Marca, Museus e Turismo e Esportes e Entretenimento Baseado em Localização, Colaboração Remota e Treinamento, Construção e BIM e Alinhamento de Gêmeos Digitais, e Segurança Pública e Defesa e Resposta a Emergências), Usuário Final (Organizações Empresariais e Industriais, Organizações Governamentais e do Setor Público, Operadoras de Redes Móveis e Provedores de Nuvem, Marcas de Consumo e Locais e Empresas de Mídia, Desenvolvedores de Aplicações e Integradores de Sistemas) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Ferramentas de Mapeamento e Captura |
| Motores de Localização e VPS |
| SDKs Espaciais, APIs e Plataformas de Conteúdo |
| Infraestrutura em Nuvem, de Borda e Local |
| Escala de Local e Edifício |
| Escala de Campus e Local Industrial |
| Escala de Cidade e Distrito Urbano |
| Escala Regional e Mundial |
| Nuvem |
| Local e Isolado de Rede |
| Navegação de RA e Orientação |
| Manutenção Industrial, Montagem e Inspeção |
| Armazenagem, Logística e Rastreamento de Ativos |
| Varejo, Publicidade e Experiências de Marca |
| Museus, Turismo, Esportes e Entretenimento Baseado em Localização |
| Colaboração Remota e Treinamento |
| Construção, BIM e Alinhamento de Gêmeos Digitais |
| Segurança Pública, Defesa e Resposta a Emergências |
| Organizações Empresariais e Industriais |
| Organizações Governamentais e do Setor Público |
| Operadoras de Redes Móveis e Provedores de Nuvem |
| Marcas de Consumo, Locais e Empresas de Mídia |
| Desenvolvedores de Aplicações e Integradores de Sistemas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| Oceania | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Restante da África |
| Por Componente | Ferramentas de Mapeamento e Captura | |
| Motores de Localização e VPS | ||
| SDKs Espaciais, APIs e Plataformas de Conteúdo | ||
| Infraestrutura em Nuvem, de Borda e Local | ||
| Por Escopo de Mapeamento | Escala de Local e Edifício | |
| Escala de Campus e Local Industrial | ||
| Escala de Cidade e Distrito Urbano | ||
| Escala Regional e Mundial | ||
| Por Modelo de Implantação | Nuvem | |
| Local e Isolado de Rede | ||
| Por Aplicação | Navegação de RA e Orientação | |
| Manutenção Industrial, Montagem e Inspeção | ||
| Armazenagem, Logística e Rastreamento de Ativos | ||
| Varejo, Publicidade e Experiências de Marca | ||
| Museus, Turismo, Esportes e Entretenimento Baseado em Localização | ||
| Colaboração Remota e Treinamento | ||
| Construção, BIM e Alinhamento de Gêmeos Digitais | ||
| Segurança Pública, Defesa e Resposta a Emergências | ||
| Por Usuário Final | Organizações Empresariais e Industriais | |
| Organizações Governamentais e do Setor Público | ||
| Operadoras de Redes Móveis e Provedores de Nuvem | ||
| Marcas de Consumo, Locais e Empresas de Mídia | ||
| Desenvolvedores de Aplicações e Integradores de Sistemas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Oceania | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de infraestrutura de RA e VPS?
O mercado de infraestrutura de RA e VPS era de 2,12 bilhões de USD em 2026 e está previsto para atingir 4,25 bilhões de USD até 2031 a um CAGR de 14,92%.
O que está impulsionando a demanda por mapeamento espacial persistente?
Gêmeos digitais industriais, agentes de IA física, custos mais baixos de hardware de RX e computação de borda estão suportando a demanda por dados estáveis baseados em localização.
Qual componente está expandindo mais rapidamente?
Os SDKs Espaciais, APIs e Plataformas de Conteúdo estão projetados para expandir a um CAGR de 15,31% até 2031.
Qual escopo de mapeamento tem a expansão projetada mais forte?
A Escala de Campus e Local Industrial deve expandir a um CAGR de 16,02% até 2031, à medida que fábricas e armazéns precisam de mapas atualizados em instalações conectadas.
Qual aplicação lidera a receita atual?
A Navegação de RA e Orientação detinha 62,21% da receita em 2025, suportada pelo uso em aeroportos, locais de varejo e instalações logísticas.
Qual região está projetada para expandir mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 16,06% até 2031, suportada por política industrial, cobertura de 5G e fabricação de hardware de RX.
Página atualizada pela última vez em:



