
Taille et part du marché de l'infrastructure AR et de cartographie spatiale persistante (VPS)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.12 Milliards de dollars |
| Taille du Marché (2031) | 4.25 Milliards de dollars |
| Growth Rate (2026 - 2031) | 14.92 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'infrastructure AR et de cartographie spatiale persistante (VPS) par Mordor Intelligence
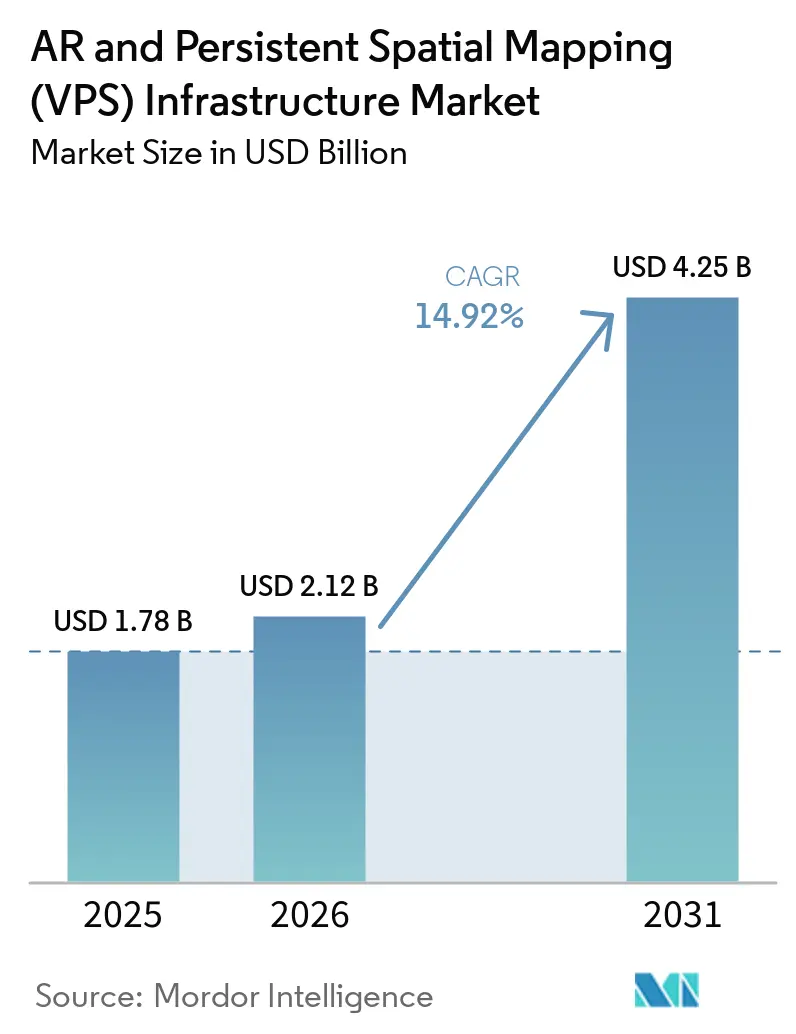
La taille du marché de l'infrastructure AR et de cartographie spatiale persistante (VPS) devrait s'étendre de 1,78 milliard USD en 2025 à 2,12 milliards USD en 2026 et devrait atteindre 4,25 milliards USD d'ici 2031 à un CAGR de 14,92 % sur la période 2026-2031. La cartographie spatiale persistante devient une couche opérationnelle pour le travail industriel, l'automatisation logistique et les systèmes d'IA physique, car elle relie l'information numérique à des emplacements stables et précis au centimètre près. Les acheteurs en entreprise déplacent leurs dépenses des projets AR expérimentaux vers des programmes d'exploitation et de maintenance, ce qui confère aux déploiements un objectif commercial plus clair. Le déploiement actuel reste orienté vers l'informatique dorsale, le stockage et la capacité de diffusion de cartes, car les applications fiables dépendent d'une base spatiale partagée. La baisse des prix des appareils XR peut élargir la base installée, tandis que les réseaux de périphérie peuvent prendre en charge des applications nécessitant une localisation plus rapide. Le marché de l'infrastructure AR et de cartographie spatiale persistante (VPS) évolue également vers un modèle de plateforme dans lequel les développeurs utilisent des API spatiales pour créer des applications sur des cartes persistantes.
Points clés du rapport
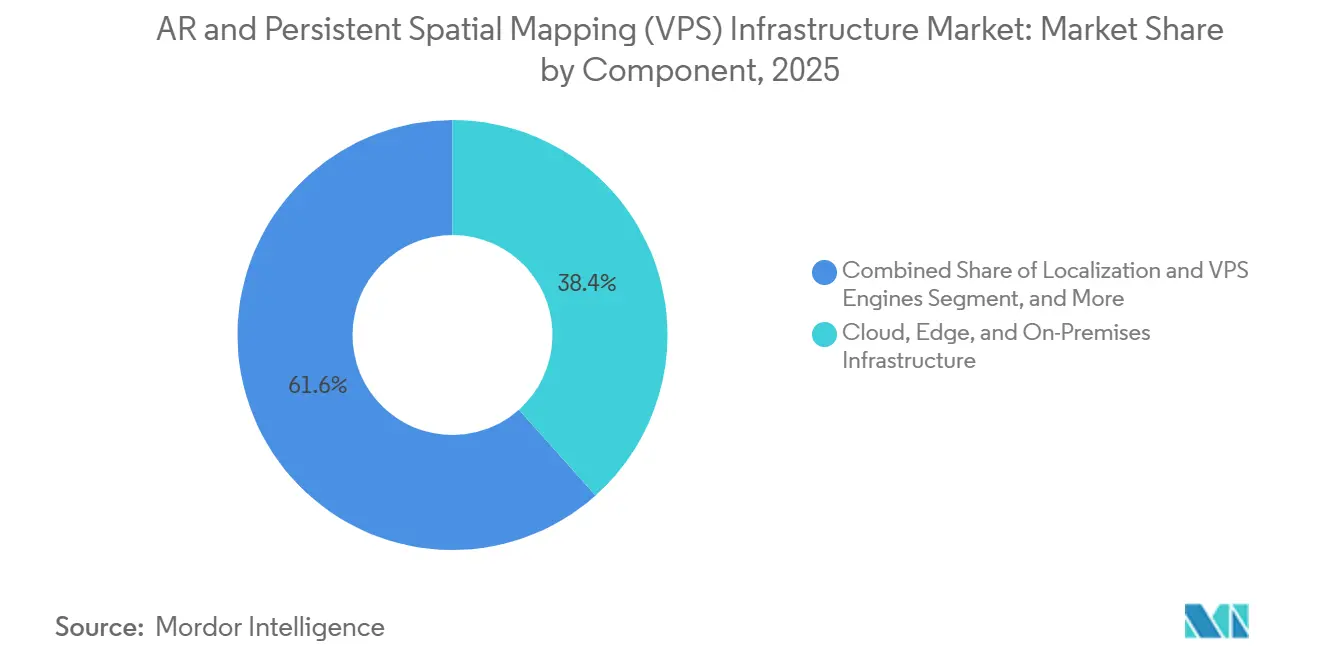
- Par composant, l'infrastructure cloud, de périphérie et sur site a représenté 38,42 % de la part du marché de l'infrastructure AR et de cartographie spatiale persistante (VPS) en 2025, tandis que les SDK spatiaux, les API et les plateformes de contenu devraient se développer à un CAGR de 15,31 % jusqu'en 2031.
- Par portée de cartographie, l'échelle de lieu et de bâtiment a représenté 42,46 % des revenus en 2025, tandis que l'échelle de campus et de site industriel devrait se développer à un CAGR de 16,02 % jusqu'en 2031 sur le marché de l'infrastructure AR et de cartographie spatiale persistante (VPS).
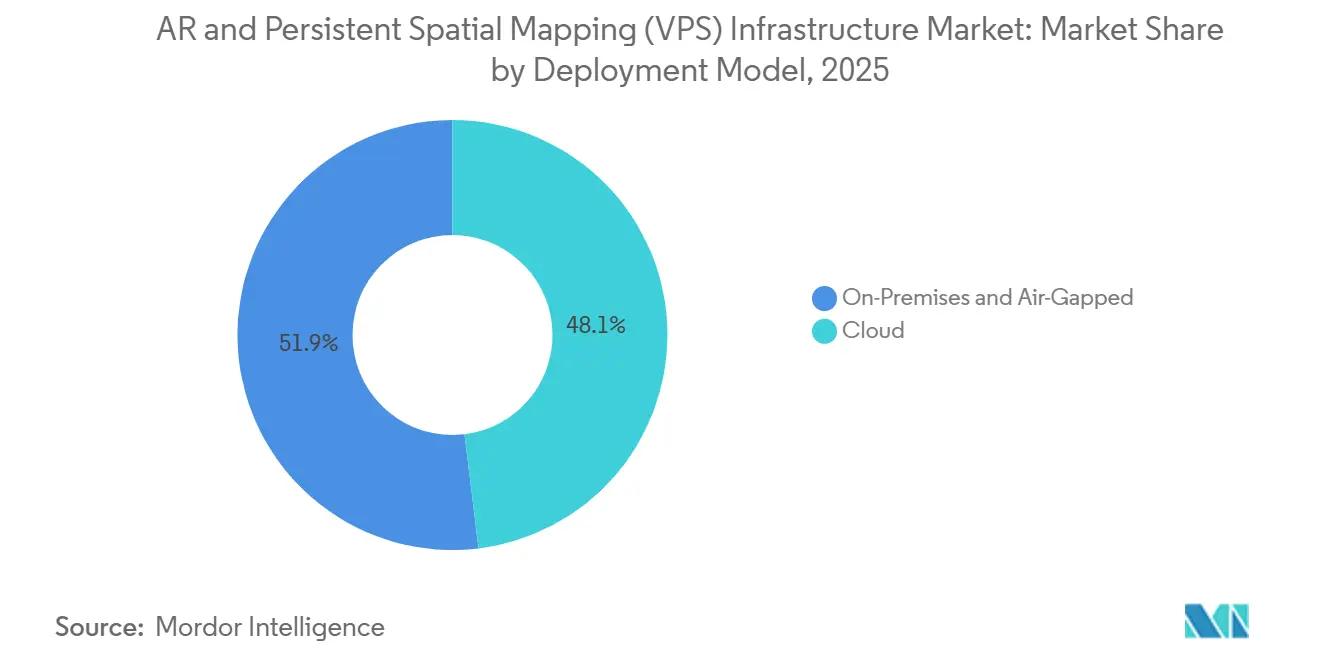
- Par modèle de déploiement, le cloud a représenté 48,07 % des revenus en 2025 et devrait se développer à un CAGR de 15,67 % jusqu'en 2031.
- Par application, la navigation AR et l'orientation ont représenté 62,21 % des revenus en 2025, tandis que la maintenance industrielle, l'assemblage et l'inspection devraient se développer à un CAGR de 15,87 % jusqu'en 2031 sur le marché de l'infrastructure AR et de cartographie spatiale persistante (VPS).
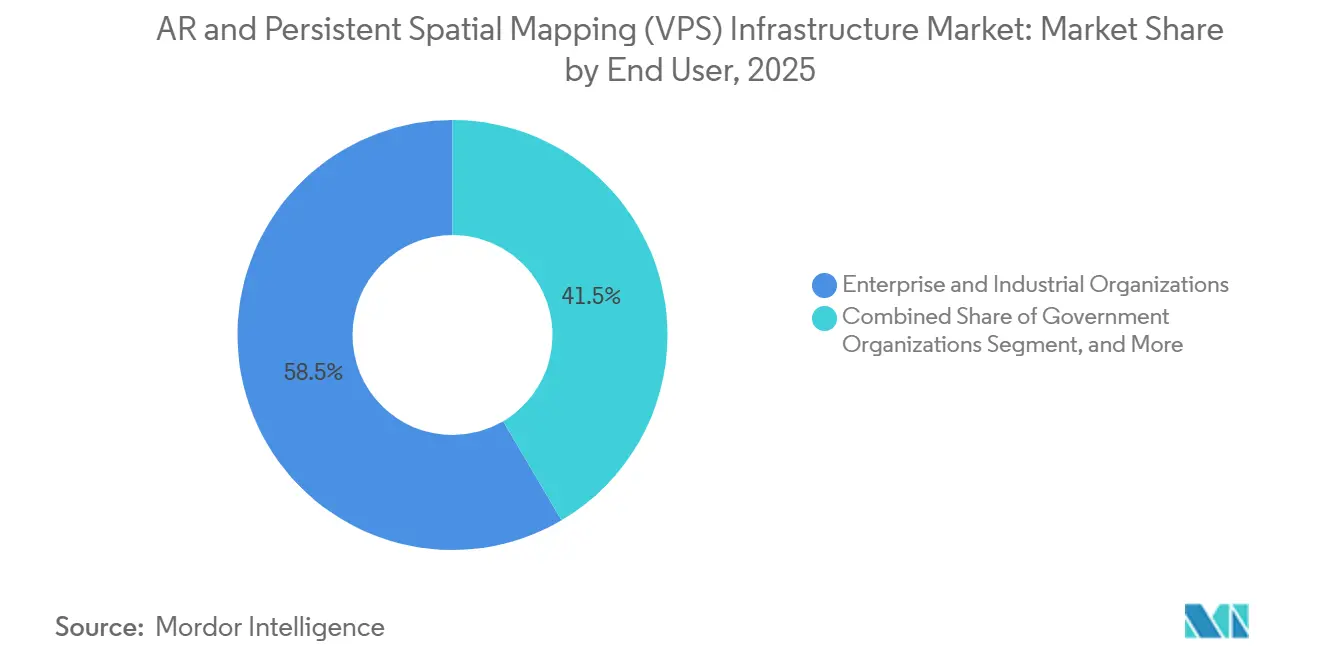
- Par utilisateur final, les organisations d'entreprise et industrielles ont représenté 58,47 % des revenus en 2025, tandis que les développeurs d'applications et les intégrateurs de systèmes devraient se développer à un CAGR de 15,76 % jusqu'en 2031.
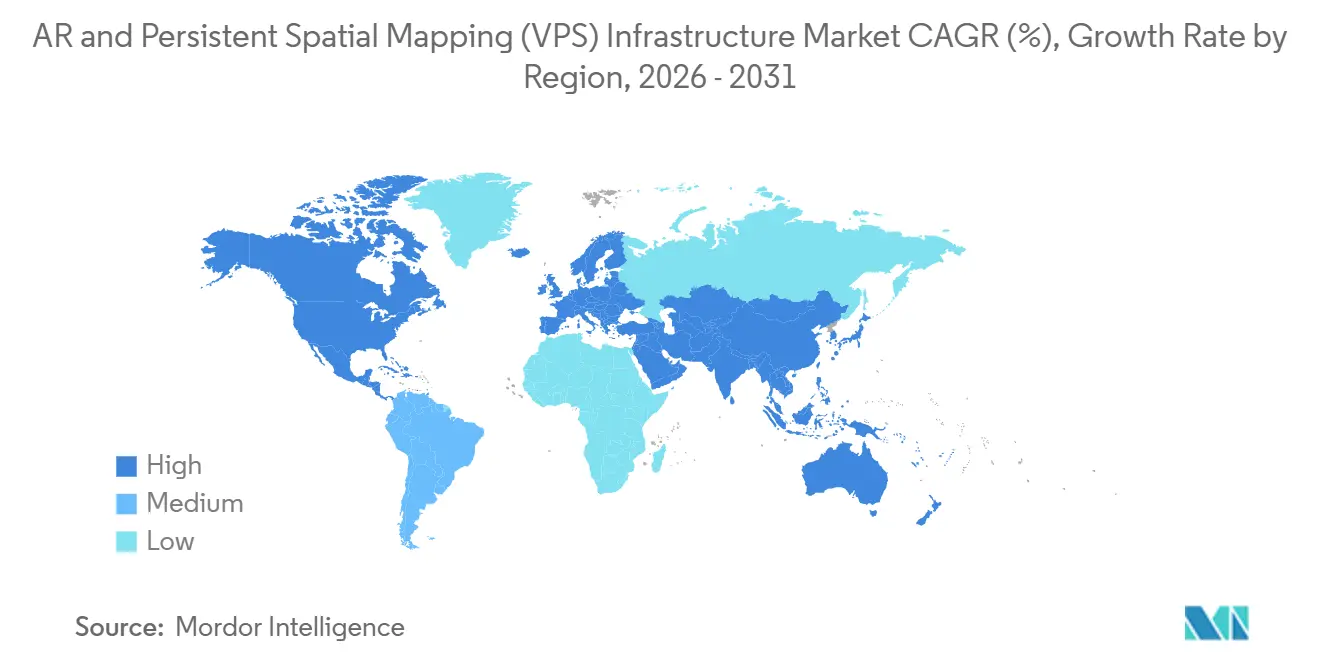
- Par géographie, l'Amérique du Nord a représenté 84,12 % des revenus en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 16,06 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiements de jumeaux numériques d'entreprise et de flux de travail spatiaux | +4.2% | Mondial, concentré en Amérique du Nord et en Allemagne | Moyen terme (2 à 4 ans) |
| Infrastructure de données spatiales partagées pour les agents d'IA physique | +3.2% | Amérique du Nord et Asie-Pacifique en cœur, avec des retombées vers l'Europe, le Moyen-Orient et l'Afrique | Moyen terme (2 à 4 ans) |
| Baisse des coûts du matériel XR et disponibilité plus large des appareils | +2.8% | Mondial, avec l'Asie-Pacifique stimulant les volumes et l'Amérique du Nord stimulant la valeur | Court terme (≤ 2 ans) |
| Réseaux de périphérie et informatique spatiale à faible latence | +2.4% | Amérique du Nord, Europe, Corée du Sud et Japon | Moyen terme (2 à 4 ans) |
| Croissance des robots autonomes, des drones et de la navigation par vision par ordinateur | +2.1% | Corridors industriels mondiaux et hubs logistiques | Moyen terme (2 à 4 ans) |
| Demande de cartes persistantes pour les environnements intérieurs privés et de campus | +1.5% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Déploiements de jumeaux numériques d'entreprise et de flux de travail spatiaux
Les jumeaux numériques d'entreprise deviennent des systèmes opérationnels nécessitant un ancrage spatial persistant et précis. Un modèle a une valeur limitée pour un technicien de terrain s'il ne peut pas identifier une vanne ou un poste d'assemblage spécifique en temps réel. Un jumeau numérique enregistré par VPS rend la même information disponible sous forme de couche opérationnelle basée sur la localisation. ExxonMobil a piloté le système de positionnement visuel de Niantic Spatial pour guider les travailleurs de terrain dans des environnements de raffinerie, montrant comment les entreprises à forte intensité d'actifs appliquent la technologie aux travaux de maintenance plutôt qu'à des démonstrations isolées.[1]Niantic Spatial, « Comment ExxonMobil pilote le positionnement visuel pour transformer les opérations de terrain », Niantic Spatial, nianticspatial.com. Ce changement peut déplacer les dépenses vers les budgets d'exploitation et de maintenance, où les projets peuvent bénéficier d'un soutien plus solide que les initiatives informatiques discrétionnaires. Le cadre XR AI de NVIDIA connecte les lunettes AR avec les agents d'IA d'entreprise via une perception spatialement consciente, étendant le besoin d'informations ancrées dans la localisation aux flux de travail homme-machine.
Infrastructure de données spatiales partagées pour les agents d'IA physique
Les agents d'IA physique ont besoin d'informations spatiales partagées pour percevoir, raisonner et agir dans des environnements réels. Les robots, les drones et les lunettes AR ne peuvent pas chacun créer et maintenir des cartes complètes des espaces où ils opèrent. Les cartes 3D persistantes fournissent un contexte géospatial qui transforme le raisonnement général de l'IA en actions liées à un emplacement réel. Niantic Spatial a conçu son Grand Modèle Géospatial pour fournir cette référence commune et collecter des mises à jour de cartes lors d'une utilisation normale. Son partenariat avec Snap donne à 400 000 développeurs AR et à 900 millions d'utilisateurs de Snapchat accès à des outils permettant de créer et de contribuer à des expériences basées sur le VPS. Le marché de l'infrastructure AR et de cartographie spatiale persistante (VPS) peut donc soutenir des revenus récurrents à mesure que les requêtes de cartes et l'activité des développeurs augmentent, au lieu de reposer uniquement sur des projets de capture ponctuels.
Baisse des coûts du matériel XR et disponibilité plus large des appareils
La baisse des prix des appareils peut rendre davantage de déploiements AR financièrement viables pour les entreprises et les consommateurs. L'effet va au-delà des ventes de casques, car une application de navigation ou de contexte utile nécessite une couverture cartographique à chaque emplacement d'exploitation. Les pilotes en entreprise ont souvent été retardés par les coûts des appareils plutôt que par la couche logicielle. Lorsque la barrière matérielle tombe, les développeurs peuvent activer des intégrations qui n'avaient pas soutenu un budget viable. Cela peut accroître la demande d'accès aux SDK et d'appels d'API sur le marché de l'infrastructure AR et de cartographie spatiale persistante (VPS). Les exigences de sécurité font également partie de la sélection des équipements, car la référence de l'OSHA aux normes UL 8400 façonne les spécifications pour la maintenance assistée par AR dans les installations nord-américaines.
Réseaux de périphérie et informatique spatiale à faible latence
La vitesse de localisation est une limite pratique dans les environnements sensibles à la sécurité tels que les entrepôts et les usines. Un chariot élévateur autonome ou un drone d'inspection ne peut pas dépendre d'une réponse lente du serveur lors de ses déplacements dans une zone de travail animée. L'informatique de périphérie placée près des équipements industriels ou des réseaux 5G privés peut prendre en charge des demandes de localisation beaucoup plus rapides. AWS décrit une architecture de gestion des données spatiales avec versionnage, contrôles d'accès basés sur les rôles et connecteurs de flux de travail basés sur les événements pour les jumeaux numériques industriels.[2]Amazon Web Services, « Construire des jumeaux numériques industriels L1-4 avec OpenUSD et SDMA sur AWS », Blog AWS, aws.amazon.com. La couverture 5G d'entreprise de la Corée du Sud et les programmes de numérisation des usines du Japon soutiennent les conditions réseau requises pour ces cas d'usage. La combinaison de la 5G privée et des serveurs VPS locaux peut réduire la dépendance à un emplacement cloud public distant et élargir la demande pour le marché de l'infrastructure AR et de cartographie spatiale persistante (VPS).
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risques liés à la confidentialité, à la cybersécurité et au consentement pour les espaces capturés | -1.8% | Europe et Amérique du Nord, de plus en plus en Asie-Pacifique | Court terme (≤ 2 ans) |
| Coûts élevés de capture, de maintenance des cartes et de déploiement | -1.4% | Mondial, plus aigu dans les marchés émergents et les segments des petites et moyennes entreprises | Long terme (≥ 4 ans) |
| Dérive des cartes dans des environnements physiques changeants | -0.9% | Mondial, concentré dans les environnements de construction et industriels | Moyen terme (2 à 4 ans) |
| Normes spatiales fragmentées et formats de cartes verrouillés par les fournisseurs | -0.7% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risques liés à la confidentialité, à la cybersécurité et au consentement pour les espaces capturés
La cartographie spatiale peut capturer la géométrie des usines, des hôpitaux, des points de vente au détail et des installations de transport. Elle peut également capturer des images faciales et des traces comportementales nécessitant une gestion prudente. L'article 5(1)(h) de la loi européenne sur l'IA restreint l'identification biométrique à distance en temps réel dans les espaces accessibles au public, et les orientations 2026 du Comité européen de la protection des données élèvent le niveau requis pour les données anonymisées.[3]Comité européen de la protection des données, « Lignes directrices 02/2026 sur l'anonymisation », Comité européen de la protection des données, edpb.europa.eu. Les équipes de sécurité et juridiques des entreprises peuvent exiger des preuves de contrôles des données sur l'ensemble de la chaîne de valeur de la cartographie avant d'approuver un déploiement. Ce processus peut prolonger les délais des projets de 6 à 18 mois dans les secteurs réglementés. ISO/IEC 27701 et SOC 2 Type II deviennent des exigences pratiques en matière d'approvisionnement, ce qui peut augmenter les coûts d'entrée pour les petits fournisseurs sur le marché de l'infrastructure AR et de cartographie spatiale persistante (VPS).
Coûts élevés de capture, de maintenance des cartes et de déploiement
Le coût le plus important réside souvent dans la capture initiale du site et la maintenance continue des cartes. Les chariots de cartographie mobile, les équipements LiDAR et les systèmes de caméras à 360 degrés peuvent nécessiter de quelques milliers à des dizaines de milliers de USD pour une seule installation. Un grand campus peut nécessiter des dépenses similaires chaque fois qu'un changement physique nécessite une mise à jour de la carte. Les organisations disposant de centaines de sites peuvent avoir besoin d'équipes dédiées aux données spatiales, car ce travail ne correspond pas à un budget standard de licences logicielles. Les plateformes agnostiques en matière de numérisation peuvent accepter différentes entrées de capture de réalité et réduire la dépendance au matériel propriétaire, bien qu'elles ne suppriment pas la main-d'œuvre nécessaire pour une capture de qualité topographique. La contrainte est la plus forte en Amérique du Sud, en Afrique et en Asie du Sud-Est, où la capacité des intégrateurs de systèmes reste limitée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
la couche d'infrastructure ancre le déploiement spatial en entrepriseL'infrastructure cloud, de périphérie et sur site a représenté 38,42 % des revenus en 2025, ce qui en fait la plus grande catégorie de composants. Cette part reflète la capacité informatique, de stockage et de diffusion de cartes dont les entreprises ont besoin avant que l'adoption des applications puisse s'étendre. Les fichiers de cartes spatiales tels que les modèles de projection gaussienne et les nuages de points denses nécessitent un traitement et un stockage substantiels à proximité du point d'utilisation. Les moteurs de localisation et VPS traitent l'étape de positionnement, tandis que les outils de cartographie et de capture soutiennent la création du matériel source. Les revenus dans ces catégories sont orientés vers les licences d'entreprise et l'activité d'API basée sur l'utilisation plutôt que vers les ventes de matériel. Des recherches présentées à l'atelier ICCV sur la localisation visuelle et la calibration en 2025 ont révélé que les représentations par projection gaussienne peuvent prendre en charge une localisation visuelle généralisable sans réentraînement du modèle. Cela peut raccourcir les cycles de développement des SDK en réduisant le besoin d'ajustement fin spécifique au site. Le secteur de l'infrastructure AR et VPS suit un schéma précoce dans lequel la couche d'infrastructure capte une grande partie des revenus avant que les services de plateforme ne gagnent des parts.
Les SDK spatiaux, les API et les plateformes de contenu devraient se développer à un CAGR de 15,31 % de 2026 à 2031, le taux de composant le plus rapide. Les développeurs utilisent ces outils pour créer des services sur des cartes déjà créées et hébergées. Pix4D a lancé PIX4Dmatic en tant que plateforme géospatiale unifiée en février 2026, combinant un traitement à grande échelle avec des livrables CAO et SIG dans un seul flux de travail. Ce type d'expansion de produit permet aux fournisseurs de cartographie de servir davantage le flux de travail client. Les revenus des SDK peuvent se renouveler grâce aux postes de développeurs et aux volumes d'appels d'API plutôt que de dépendre d'une seule licence d'implémentation. Les exigences de souveraineté des données en France, en Allemagne et dans les États du Conseil de coopération du Golfe soutiennent également la demande sur site dans les activités réglementées. Cette demande donne aux catégories d'infrastructure plus petites un rôle même lorsque les services cloud restent largement utilisés. La composition des composants montre pourquoi le marché de l'infrastructure AR et de cartographie spatiale persistante (VPS) se développe autour du contrôle local et de l'accès évolutif aux développeurs. Il permet également au marché de l'infrastructure AR et de cartographie spatiale persistante (VPS) de servir les développeurs sans exiger que chaque client gère l'ensemble de la pile de cartographie.


Par portée de cartographie :
les déploiements à l'échelle des lieux sont en tête, les sites industriels s'accélèrentL'échelle de lieu et de bâtiment a capturé 42,46 % de la part du marché de l'infrastructure AR et de cartographie spatiale persistante (VPS) en 2025. L'immobilier commercial, le commerce de détail et les sites d'hôtellerie utilisent ces cartes pour l'orientation intérieure et les services aux visiteurs. Les centres commerciaux, les aéroports et les salles de congrès peuvent accueillir de nombreux visiteurs tout en maintenant des besoins d'infrastructure par requête gérables. Ces emplacements ont également des utilisations opérationnelles claires, notamment une meilleure orientation et une réduction des efforts du personnel. Les catégories à l'échelle de la ville et du district urbain et à l'échelle régionale et mondiale restent plus tôt dans leur développement des revenus. Elles attirent néanmoins un intérêt significatif des plateformes en raison de leur pertinence pour les programmes de villes intelligentes et les systèmes d'IA physique. 360Channel a lancé son service de navigation 360maps basé sur le VPS au TOKYO NODE en janvier 2026, fournissant un exemple de production dans une destination urbaine majeure. Ce déploiement illustre comment les applications de lieu peuvent servir de pont vers des déploiements de cartographie urbaine plus larges.
L'échelle de campus et de site industriel devrait se développer à un CAGR de 16,02 % de 2026 à 2031, le taux le plus rapide parmi les portées de cartographie. La numérisation de la fabrication et l'automatisation des entrepôts nécessitent des cartes sur plusieurs bâtiments connectés et zones opérationnelles. Le besoin clé à cette échelle est le contrôle des versions, car les agencements physiques peuvent changer fréquemment. Les mises à jour doivent atteindre toutes les applications dépendantes sans nécessiter une nouvelle numérisation complète. MultiSet AI a introduit une capacité de versionnage des cartes en mai 2026 avec restauration, pistes d'audit et analyse du taux de changement pour les utilisateurs industriels. Des recherches publiées dans Computers en 2024 ont révélé que le positionnement hybride UWB-LSTM dans les entrepôts industriels améliorait la précision de localisation jusqu'à 4 % par rapport aux approches de fusion de capteurs de référence. Ces exigences montrent pourquoi une maintenance fiable des cartes peut être aussi importante que la cartographie initiale sur le marché de l'infrastructure AR et VPS.
Par modèle de déploiement :
le cloud domine tandis que la demande isolée du réseau remodèle la compositionLe cloud a représenté 48,07 % des revenus en 2025, la plus grande part du modèle de déploiement, et devrait se développer à un CAGR de 15,67 % jusqu'en 2031. Les entreprises sont familières avec l'approvisionnement en mode SaaS et peuvent éviter de grands achats d'infrastructure initiaux grâce à l'utilisation du cloud. Les grandes plateformes cloud peuvent également servir des charges de travail de cartes mondiales avec une capacité multi-régions et un accès contrôlé. AWS a décrit des capacités de gestion des données spatiales comprenant le versionnage adressable par contenu, l'accès basé sur les rôles et les connecteurs de pipeline pilotés par les événements. Pix4D a étendu la projection gaussienne géoréférencée aux images de drones via PIX4Dcloud en octobre 2025. Ces fonctions montrent que les services cloud prennent en charge des tâches de reconstruction à plus haute fidélité qui dépendaient autrefois davantage des flux de travail de bureau. Le cloud reste donc central à la taille du marché de l'infrastructure AR et VPS car il soutient un large accès au traitement et à la diffusion des cartes.
Les déploiements sur site et isolés du réseau sont plus petits mais ont un rôle structurel important. La défense, les infrastructures critiques et les opérations gouvernementales classifiées peuvent avoir des règles de souveraineté des données qui empêchent une approche basée sur le cloud. Les obligations de l'article 28 du RGPD, les exigences françaises d'hébergement des données de santé et les politiques de cloud souverain du Conseil de coopération du Golfe peuvent également soutenir le déploiement local dans les travaux réglementés. MultiSet AI indique que sa plateforme peut fonctionner du cloud public aux environnements isolés du réseau via une base de code unique. Cette flexibilité répond à la demande des clients pour un choix d'approches de déploiement plutôt qu'une décision fixe cloud ou local. Les politiques de résidence des données dans les emplacements asiatiques et moyen-orientaux pourraient davantage soutenir la catégorie sur site sur la période de prévision. La composition des déploiements fait de la confidentialité, du contrôle et des performances à faible latence des considérations continues pour le secteur de l'infrastructure AR et de cartographie spatiale persistante (VPS). Ces besoins donnent également au marché de l'infrastructure AR et de cartographie spatiale persistante (VPS) un rôle dans les secteurs qui ne peuvent pas placer des données cartographiques sensibles dans un cloud public.
Par application :
la navigation est en tête tandis que l'usage industriel progresseLa navigation AR et l'orientation ont représenté 62,21 % des revenus en 2025, ce qui en fait l'application principale. Elle guide les travailleurs, les visiteurs et les systèmes autonomes vers des emplacements physiques spécifiques. Les aéroports, les centres commerciaux et les sites logistiques peuvent utiliser l'application pour réduire les efforts de navigation et améliorer l'expérience du site. Le cas d'usage a atteint une échelle commerciale car sa valeur est plus facile à évaluer que certaines applications AR émergentes. Il crée également des demandes de localisation fréquentes qui soutiennent l'économie des plateformes VPS. La maintenance industrielle, l'assemblage et l'inspection devraient se développer à un CAGR de 15,87 % de 2026 à 2031. Le pilote de positionnement visuel d'ExxonMobil montre comment une infrastructure spatiale commune peut guider le personnel vers des actifs spécifiques de raffinerie. Dans de tels environnements, une erreur de localisation peut affecter à la fois la qualité du travail et la sécurité, ce qui soutient la demande d'outils fiables sur le marché de l'infrastructure AR et VPS.
L'entreposage, la logistique et le suivi des actifs bénéficient de l'adoption de véhicules autonomes de manutention des matériaux. La construction, la maquette numérique du bâtiment et l'alignement des jumeaux numériques bénéficient des exigences en matière de maquette numérique du bâtiment en Europe et des grands programmes d'infrastructure en Asie. Esri et Pix4D ont lancé un flux de travail de cartographie terrestre en temps réel en février 2026 combinant la capture de terrain PIX4Dcatch RTK, la publication ArcGIS Online et la vérification AR des conditions conçues et réalisées. Le flux de travail illustre comment les équipes de construction peuvent utiliser l'AR spatiale comme étape de contrôle qualité. La collaboration à distance et la formation, le commerce de détail et la publicité, ainsi que les musées, le tourisme, le sport et le divertissement basé sur la localisation dépendent généralement de budgets plus discrétionnaires. Ils peuvent néanmoins générer le volume élevé de requêtes de localisation qui soutient les revenus des plateformes. La sécurité publique, la défense et la réponse aux urgences restent plus petits en termes de revenus mais peuvent commander des prix premium et des contrats à long terme. Ces applications variées réduisent la dépendance du marché de l'infrastructure AR et de cartographie spatiale persistante (VPS) à un seul flux de travail client. Elles donnent également au marché de l'infrastructure AR et de cartographie spatiale persistante (VPS) une gamme de sources de demande avec différents cycles d'approvisionnement.
Par utilisateur final :
dominance des entreprises avec émergence d'un écosystème de développeursLes organisations d'entreprise et industrielles ont représenté 58,47 % des revenus en 2025, ancrant la demande dans des environnements opérationnels où la précision spatiale peut soutenir des résultats mesurables. Les organisations des secteurs automobile, pétrolier et gazier, aérospatial, logistique et de la santé peuvent utiliser des cartes persistantes dans des emplacements avec des actifs complexes et des travaux répétitifs. Les organisations gouvernementales et du secteur public contribuent à la demande par le biais des travaux sur les villes intelligentes et des besoins en données spatiales de défense. Les opérateurs de réseaux mobiles et les fournisseurs de cloud peuvent intégrer des capacités VPS dans des offres d'informatique de périphérie. Les marques grand public, les lieux et les sociétés de médias produisent des volumes de requêtes élevés même lorsque leur revenu par requête est plus faible. La composition des utilisateurs finaux expose le marché de l'infrastructure AR et de cartographie spatiale persistante (VPS) à la fois aux programmes industriels à long cycle et aux déploiements de lieux plus rapides.
Les développeurs d'applications et les intégrateurs de systèmes devraient se développer à un CAGR de 15,76 % de 2026 à 2031, le taux d'utilisateur final le plus rapide. Ils acquièrent l'accès aux API VPS et l'adaptent à des applications pour des secteurs clients individuels. Les fournisseurs d'infrastructure développent des canaux d'intégrateurs et de développeurs comme voie vers les déploiements chez les utilisateurs finaux. Une activité plus importante au niveau de la couche applicative peut déplacer la valeur de la production de cartes vers l'exploitation de services construits sur des cartes stables. Les clients d'entreprise souhaitent également de plus en plus des pistes d'audit, des contrôles d'accès et une documentation sur l'ensemble de la chaîne de valeur VPS. Les fournisseurs qui incluent ces contrôles peuvent être plus attractifs pour les intégrateurs de systèmes servant des clients réglementés. L'expansion de la base de développeurs indique que le marché de l'infrastructure AR et de cartographie spatiale persistante (VPS) entre dans une phase de plateforme plus mature. Ce canal peut également aider le marché de l'infrastructure AR et de cartographie spatiale persistante (VPS) à atteindre des secteurs nécessitant un soutien à la mise en œuvre spécialisé.
Analyse géographique
Marché des Infrastructures de Cartographie Spatiale Persistante et de RA (VPS) en Amérique du Nord
L'Amérique du Nord a représenté 84,12 % des revenus en 2025. Les États-Unis combinent d'importants budgets technologiques d'entreprise, une capacité cloud pour les données spatiales et des clients capables de déployer le VPS sur plusieurs sites. Les usages dans les domaines de la défense et du renseignement soutiennent la demande de cartographie sur site et en réseau isolé, moins exposée aux budgets informatiques commerciaux. Le Canada contribue par le biais de jumeaux numériques dans le secteur des ressources et de projets pilotes de villes intelligentes, tandis que le nord du Mexique soutient la demande liée à la chaîne d'approvisionnement automobile, et les normes de sécurité AR UL 8400 de l'OSHA ainsi que les exigences de confidentialité au niveau des États influencent les décisions de déploiement.
Marché des Infrastructures de Cartographie Spatiale Persistante et de RA (VPS) en EMEA et en Amérique du Sud
L'Europe est la deuxième région contributrice, portée par l'Allemagne, le Royaume-Uni et la France. La base d'automatisation industrielle de l'Allemagne soutient l'utilisation du VPS à l'échelle des campus dans la fabrication et la gestion des actifs. L'exigence BIM Niveau 2 du Royaume-Uni pour les constructions financées par l'État soutient les travaux de jumeaux numériques alignés sur le VPS, tandis que les règles de minimisation des données du RGPD et les orientations d'anonymisation 2026 du Comité européen de la protection des données influencent les achats dans toute la région. Le Brésil mène l'opportunité naissante en Amérique du Sud malgré des contraintes d'infrastructure et d'intégrateurs. L'Arabie saoudite et les Émirats arabes unis soutiennent la demande à travers des programmes de villes intelligentes et de construction, tandis que l'Afrique reste à un stade d'adoption précoce en dehors des grands centres urbains.
Marché des Infrastructures de Cartographie Spatiale Persistante et de RA (VPS) en Asie-Pacifique et en Océanie
L'Asie-Pacifique devrait se développer à un CAGR de 16,06 % de 2026 à 2031, soit le taux régional le plus rapide. La politique industrielle gouvernementale, une couverture 5G solide et une capacité de fabrication de matériel soutiennent la demande régionale. 360Channel a déployé son service de navigation AR 360maps à TOKYO NODE et à la Toranomon Hills Station Tower en janvier 2026. La Chine développe une infrastructure de cartographie pour la fabrication intelligente et la logistique autonome dans le cadre de réglementations sur la résidence des données, tandis que l'empreinte 5G d'entreprise de la Corée du Sud soutient les usages à faible latence dans les usines de semi-conducteurs et les centres logistiques. L'Inde, l'Océanie, le Vietnam, la Thaïlande et la Malaisie génèrent une demande à un stade plus précoce, à mesure que la numérisation des usines s'étend à travers les corridors manufacturiers.

Paysage concurrentiel
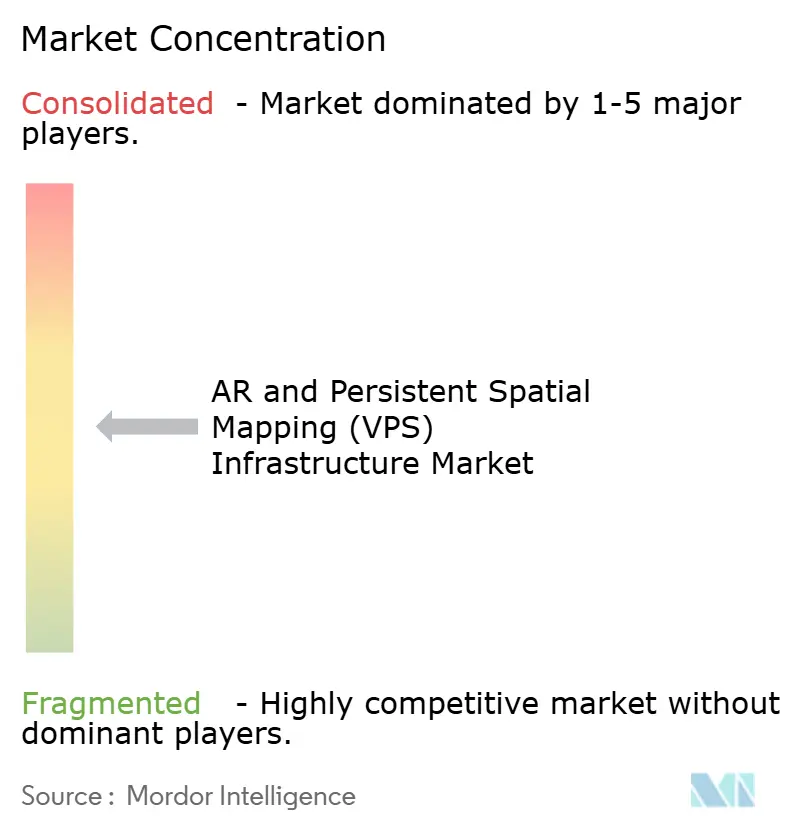
Le marché de l'infrastructure AR et de cartographie spatiale persistante (VPS) est semi-fragmenté, avec un petit groupe de fournisseurs de plateformes mondiales en concurrence aux côtés d'un plus grand ensemble de fournisseurs spécialisés. Niantic Spatial, NavVis, MultiSet AI et Matterport opèrent sur de larges cas d'usage, tandis qu'Immersal, Kudan, EasyAR Technology, Sturfee, Visualix, Situm Technologies, Navigine, ARway.ai, Pointr et Oriient New Media se concentrent sur des technologies ou des types d'emplacements particuliers. Les plateformes mondiales se concurrencent sur la couverture cartographique, la précision de localisation, l'intégration de l'IA physique et la portée des développeurs. Les spécialistes se concurrencent par leur expertise verticale et leur soutien à différents modèles de déploiement. Les fournisseurs positionnent de plus en plus les cartes comme des données partagées pour les robots et les agents d'IA plutôt que seulement comme des outils AR.
Le partenariat de Niantic Spatial avec Snap a été annoncé en juin 2025 et a combiné les 900 millions d'utilisateurs de Snapchat et les 400 000 développeurs de Lens Studio de Snap avec les capacités VPS et d'IA géospatiale de Niantic Spatial. Les partenaires ont déclaré que l'arrangement comprenait une position totale en capital de 250 millions USD et des intégrations prévues avec Lens Studio, Snapchat et Spectacles. MultiSet AI a lancé un pipeline commercial de projection gaussienne 3D vers VPS en avril 2026 qui convertit des modèles 3DGS à l'échelle métrique issus d'outils de capture standard en cartes AR précises au centimètre. Cette initiative réduit le verrouillage matériel, qui a été une source de coûts de changement pour les fournisseurs établis. Ces initiatives montrent que le marché de l'infrastructure AR et de cartographie spatiale persistante (VPS) se concurrence par l'accès aux écosystèmes, la flexibilité de capture et les opérations de cartes persistantes.
Des espaces blancs subsistent dans la gestion des actifs extérieurs et agricoles, la cartographie des établissements de santé et les sites de fabrication et de commerce de détail plus petits. Ces environnements font face à des limites dues à une couverture LiDAR clairsemée, à des exigences strictes de traitement des données ou à des modèles de tarification conçus pour des déploiements plus importants. Les fournisseurs agnostiques en matière de numérisation peuvent combler une partie de l'écart en acceptant des nuages de points photogrammétriques, des modèles de projection gaussienne et des cartes générées par des robots. Les travaux académiques sur GSplatLoc à l'IROS 2025 montrent la poursuite des travaux sur les méthodes de localisation visuelle pour les représentations par projection gaussienne.
Leaders du secteur de l'infrastructure AR et de cartographie spatiale persistante (VPS)
Niantic Spatial, Inc.
Immersal Oy
EasyAR Technology Co., Ltd.
Sturfee, Inc.
Visualix GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Infrastructures de Cartographie Spatiale Persistante et de RA (VPS)
- Niantic Spatial, Inc.
- Immersal Oy
- Sturfee, Inc.
- Visualix GmbH
- EasyAR Technology Co., Ltd.
- Placenote, Inc.
- MultiSet AI, Inc.
- ARway.ai Inc.
- Kudan Inc.
- Augmented Pixels, Inc.
- Pointr Ltd.
- Senion AB
- Situm Technologies, S.L.
- Navigine Corporation
- Oriient New Media Ltd.
- NavVis GmbH
- Matterport, Inc.
- Pix4D SA
- Magic Leap, Inc.

Recent Industry Developments in Marché des Infrastructures de Cartographie Spatiale Persistante et de RA (VPS)
- Juillet 2026 : la société japonaise palan a lancé un moteur VPS natif pour navigateur pour STYLY WebAR. Le service permet des expériences AR ancrées spatialement dans les navigateurs web sans installation d'application et a été présenté comme le premier système VPS entièrement basé sur le web développé au Japon.
- Février 2026 : MultiSet AI a lancé le premier pipeline commercial de projection gaussienne 3D vers VPS disponible dans le commerce, permettant aux développeurs de transformer des modèles 3DGS à l'échelle métrique en cartes AR précises au centimètre et multiplateformes sans verrouillage matériel. La plateforme prend en charge des modèles de déploiement allant du cloud public aux environnements isolés du réseau.
- Février 2026 : Esri et Pix4D ont lancé un flux de travail intégré de cartographie terrestre en temps réel combinant la capture de terrain PIX4Dcatch RTK avec la publication ArcGIS Online. Le flux de travail permet aux équipes de terrain de générer des modèles 3D géoréférencés haute précision visualisables en AR pour la vérification des conditions conçues par rapport aux conditions réalisées sur les projets d'infrastructure.
- Février 2026 : Pix4D a lancé PIX4Dmatic en tant que plateforme géospatiale unifiée. Elle combine un traitement à grande échelle avec des livrables CAO et SIG de qualité topographique dans un flux de travail continu et inclut la projection gaussienne comme capacité de reconstruction.


Portée du rapport mondial sur le marché de l'infrastructure AR et de cartographie spatiale persistante (VPS)
Le marché de l'infrastructure AR et de cartographie spatiale persistante (VPS) comprend le matériel, les logiciels, les plateformes cloud et les services de données géospatiales qui permettent des expériences de réalité augmentée (AR) conscientes de la localisation grâce à un positionnement visuel précis, à la compréhension de l'environnement et à l'ancrage de contenu numérique persistant dans des espaces du monde réel.
Le rapport sur le marché de l'infrastructure AR et de cartographie spatiale persistante (VPS) est segmenté par composant (outils de cartographie et de capture, moteurs de localisation et VPS, SDK spatiaux et API et plateformes de contenu, et infrastructure cloud, de périphérie et sur site), portée de cartographie (échelle de lieu et de bâtiment, échelle de campus et de site industriel, échelle de ville et de district urbain, et échelle régionale et mondiale), modèle de déploiement (cloud, et sur site et isolé du réseau), application (navigation AR et orientation, maintenance industrielle et assemblage et inspection, entreposage et logistique et suivi des actifs, commerce de détail et publicité et expériences de marque, musées et tourisme et sport et divertissement basé sur la localisation, collaboration à distance et formation, construction et maquette numérique du bâtiment et alignement des jumeaux numériques, et sécurité publique et défense et réponse aux urgences), utilisateur final (organisations d'entreprise et industrielles, organisations gouvernementales et du secteur public, opérateurs de réseaux mobiles et fournisseurs de cloud, marques grand public et lieux et sociétés de médias, développeurs d'applications et intégrateurs de systèmes), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Outils de cartographie et de capture |
| Moteurs de localisation et VPS |
| SDK spatiaux, API et plateformes de contenu |
| Infrastructure cloud, de périphérie et sur site |
| Échelle de lieu et de bâtiment |
| Échelle de campus et de site industriel |
| Échelle de ville et de district urbain |
| Échelle régionale et mondiale |
| Cloud |
| Sur site et isolé du réseau |
| Navigation AR et orientation |
| Maintenance industrielle, assemblage et inspection |
| Entreposage, logistique et suivi des actifs |
| Commerce de détail, publicité et expériences de marque |
| Musées, tourisme, sport et divertissement basé sur la localisation |
| Collaboration à distance et formation |
| Construction, maquette numérique du bâtiment et alignement des jumeaux numériques |
| Sécurité publique, défense et réponse aux urgences |
| Organisations d'entreprise et industrielles |
| Organisations gouvernementales et du secteur public |
| Opérateurs de réseaux mobiles et fournisseurs de cloud |
| Marques grand public, lieux et sociétés de médias |
| Développeurs d'applications et intégrateurs de systèmes |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Océanie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Reste de l'Afrique |
| Par composant | Outils de cartographie et de capture | |
| Moteurs de localisation et VPS | ||
| SDK spatiaux, API et plateformes de contenu | ||
| Infrastructure cloud, de périphérie et sur site | ||
| Par portée de cartographie | Échelle de lieu et de bâtiment | |
| Échelle de campus et de site industriel | ||
| Échelle de ville et de district urbain | ||
| Échelle régionale et mondiale | ||
| Par modèle de déploiement | Cloud | |
| Sur site et isolé du réseau | ||
| Par application | Navigation AR et orientation | |
| Maintenance industrielle, assemblage et inspection | ||
| Entreposage, logistique et suivi des actifs | ||
| Commerce de détail, publicité et expériences de marque | ||
| Musées, tourisme, sport et divertissement basé sur la localisation | ||
| Collaboration à distance et formation | ||
| Construction, maquette numérique du bâtiment et alignement des jumeaux numériques | ||
| Sécurité publique, défense et réponse aux urgences | ||
| Par utilisateur final | Organisations d'entreprise et industrielles | |
| Organisations gouvernementales et du secteur public | ||
| Opérateurs de réseaux mobiles et fournisseurs de cloud | ||
| Marques grand public, lieux et sociétés de médias | ||
| Développeurs d'applications et intégrateurs de systèmes | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Océanie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'infrastructure AR et VPS ?
Le marché de l'infrastructure AR et VPS était de 2,12 milliards USD en 2026 et devrait atteindre 4,25 milliards USD d'ici 2031 à un CAGR de 14,92 %.
Qu'est-ce qui stimule la demande de cartographie spatiale persistante ?
Les jumeaux numériques industriels, les agents d'IA physique, la baisse des coûts du matériel XR et l'informatique de périphérie soutiennent la demande de données stables basées sur la localisation.
Quel composant se développe le plus rapidement ?
Les SDK spatiaux, les API et les plateformes de contenu devraient se développer à un CAGR de 15,31 % jusqu'en 2031.
Quelle portée de cartographie présente la projection d'expansion la plus forte ?
L'échelle de campus et de site industriel devrait se développer à un CAGR de 16,02 % jusqu'en 2031, car les usines et les entrepôts ont besoin de cartes mises à jour sur des installations connectées.
Quelle application est en tête des revenus actuels ?
La navigation AR et l'orientation ont représenté 62,21 % des revenus en 2025, soutenues par leur utilisation dans les aéroports, les sites de commerce de détail et les installations logistiques.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 16,06 % jusqu'en 2031, soutenue par la politique industrielle, la couverture 5G et la fabrication de matériel XR.
Dernière mise à jour de la page le:



