
Tamaño y Participación del Mercado de Infraestructura de AR y Mapeo Espacial Persistente (VPS)
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
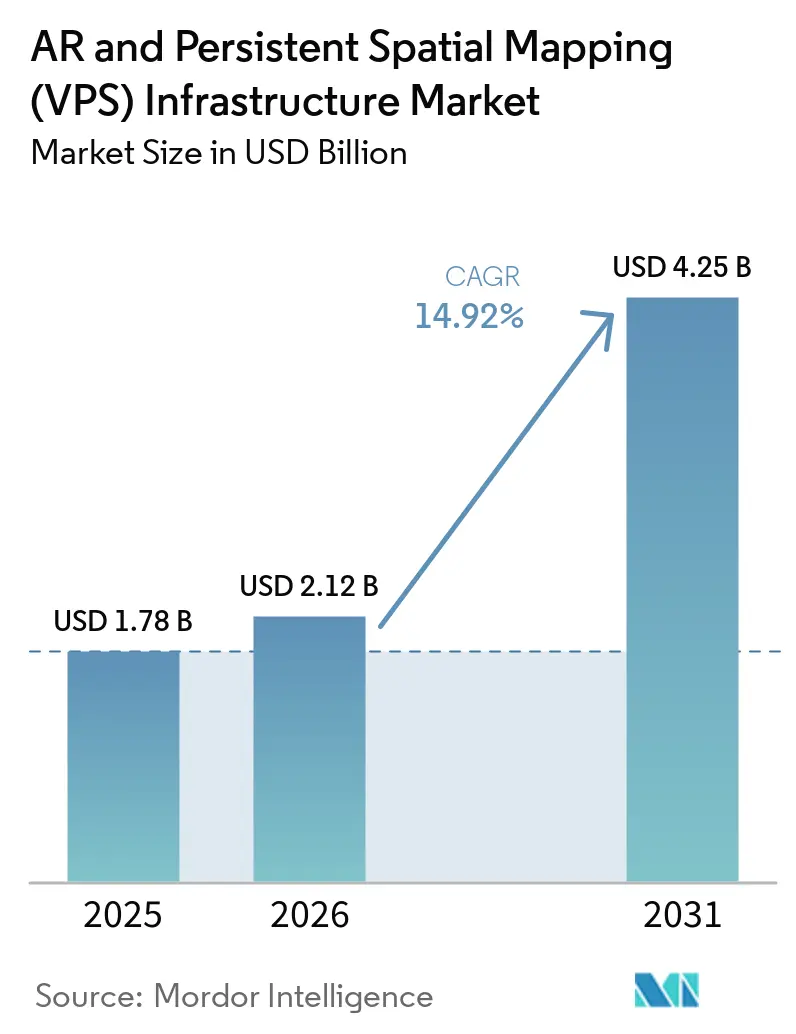
| Tamaño del Mercado (2026) | 2.12 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.25 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 14.92 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Infraestructura de AR y Mapeo Espacial Persistente (VPS) por Mordor Intelligence
Se espera que el tamaño del mercado de infraestructura de AR y mapeo espacial persistente (VPS) se expanda de 1,78 mil millones de USD en 2025 a 2,12 mil millones de USD en 2026 y se prevé que alcance 4,25 mil millones de USD en 2031 a una CAGR del 14,92% durante 2026-2031. El mapeo espacial persistente se está convirtiendo en una capa operativa para el trabajo industrial, la automatización logística y los sistemas de IA física, porque vincula la información digital a ubicaciones estables con precisión centimétrica. Los compradores empresariales están trasladando el gasto de proyectos de AR experimentales hacia programas de operaciones y mantenimiento, lo que otorga a los despliegues un propósito comercial más claro. La construcción actual sigue orientada hacia la computación de back-end, el almacenamiento y la capacidad de servicio de mapas, porque las aplicaciones confiables dependen de una base espacial compartida. Los precios más bajos de los dispositivos de realidad extendida (XR) pueden ampliar la base instalada, mientras que las redes de borde pueden respaldar aplicaciones que necesitan una localización más rápida. El mercado de infraestructura de AR y mapeo espacial persistente (VPS) también está evolucionando hacia un modelo de plataforma en el que los desarrolladores utilizan API espaciales para crear aplicaciones sobre mapas persistentes.
Conclusiones Clave del Informe
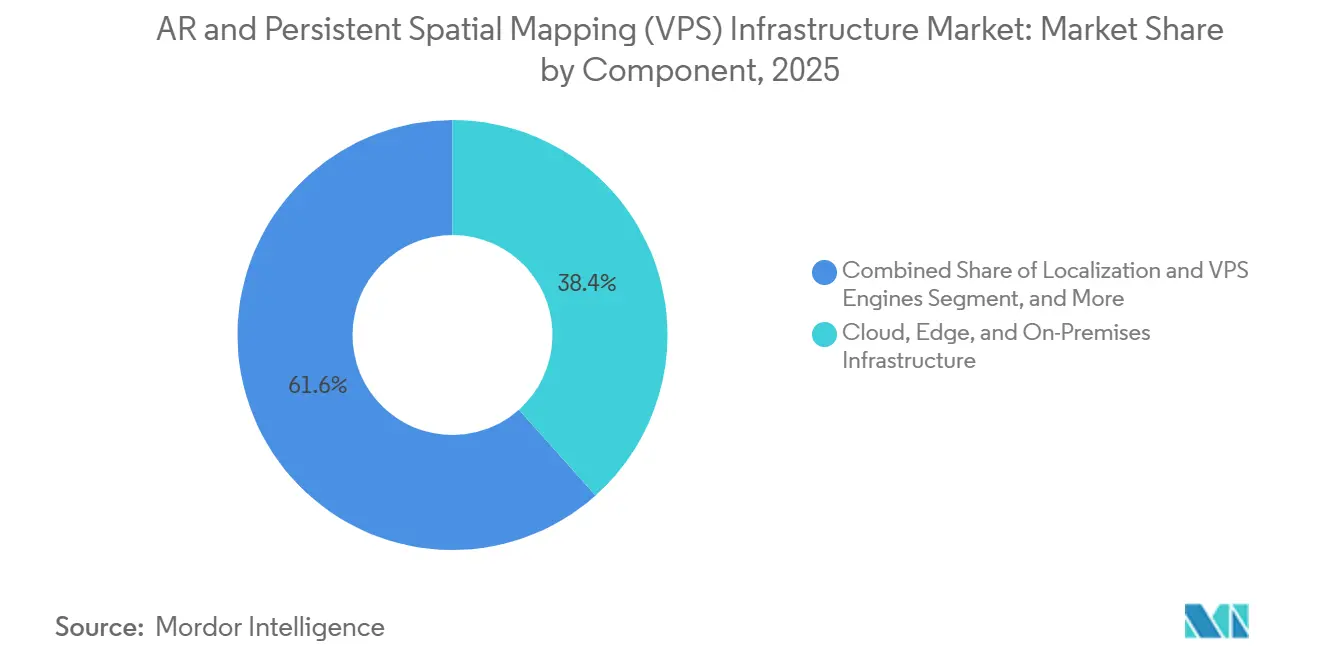
- Por componente, la Infraestructura en la Nube, en el Borde y Local concentró el 38,42% de la participación del mercado de infraestructura de AR y mapeo espacial persistente (VPS) en 2025, mientras que los SDK Espaciales, las API y las Plataformas de Contenido se proyectan para expandirse a una CAGR del 15,31% hasta 2031.
- Por alcance de mapeo, la Escala de Recinto y Edificio concentró el 42,46% de la participación en ingresos en 2025, mientras que la Escala de Campus y Sitio Industrial se espera que se expanda a una CAGR del 16,02% hasta 2031 en el mercado de infraestructura de AR y mapeo espacial persistente (VPS).
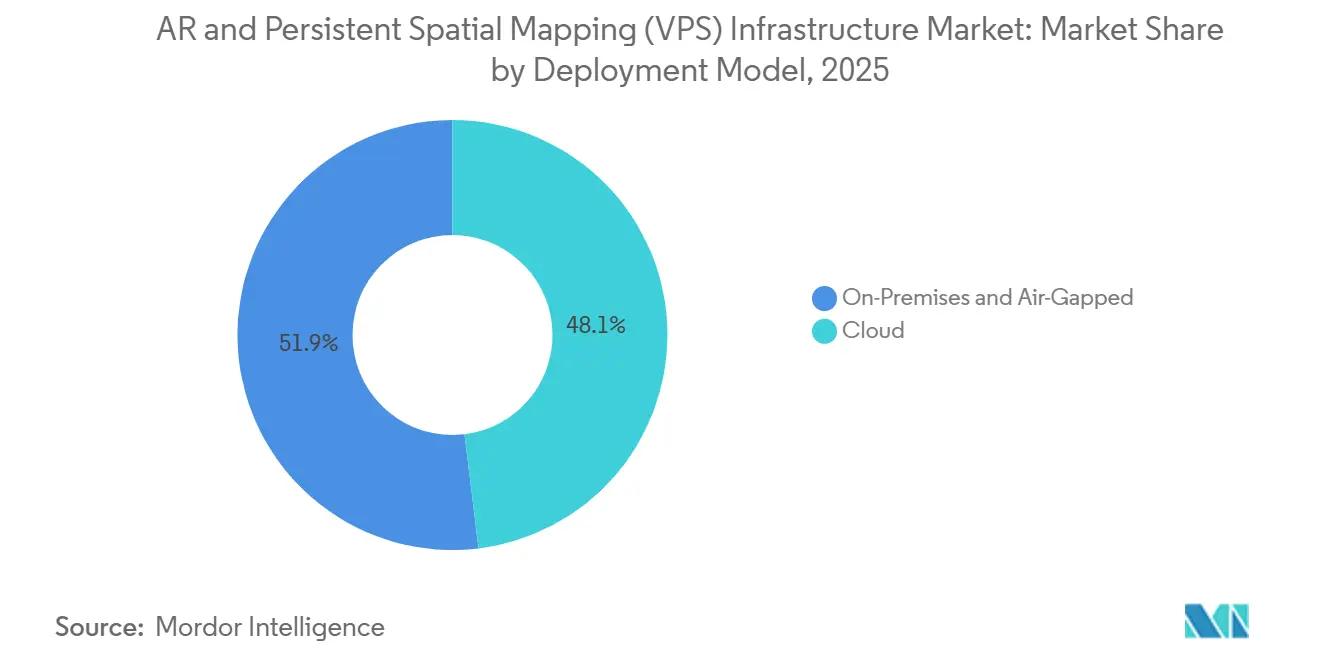
- Por modelo de implementación, la Nube representó el 48,07% de los ingresos en 2025 y se proyecta que se expanda a una CAGR del 15,67% hasta 2031.
- Por aplicación, la Navegación AR y Orientación concentró el 62,21% de la participación en ingresos en 2025, mientras que el Mantenimiento Industrial, Ensamblaje e Inspección se proyecta que se expanda a una CAGR del 15,87% hasta 2031 en el mercado de infraestructura de AR y mapeo espacial persistente (VPS).
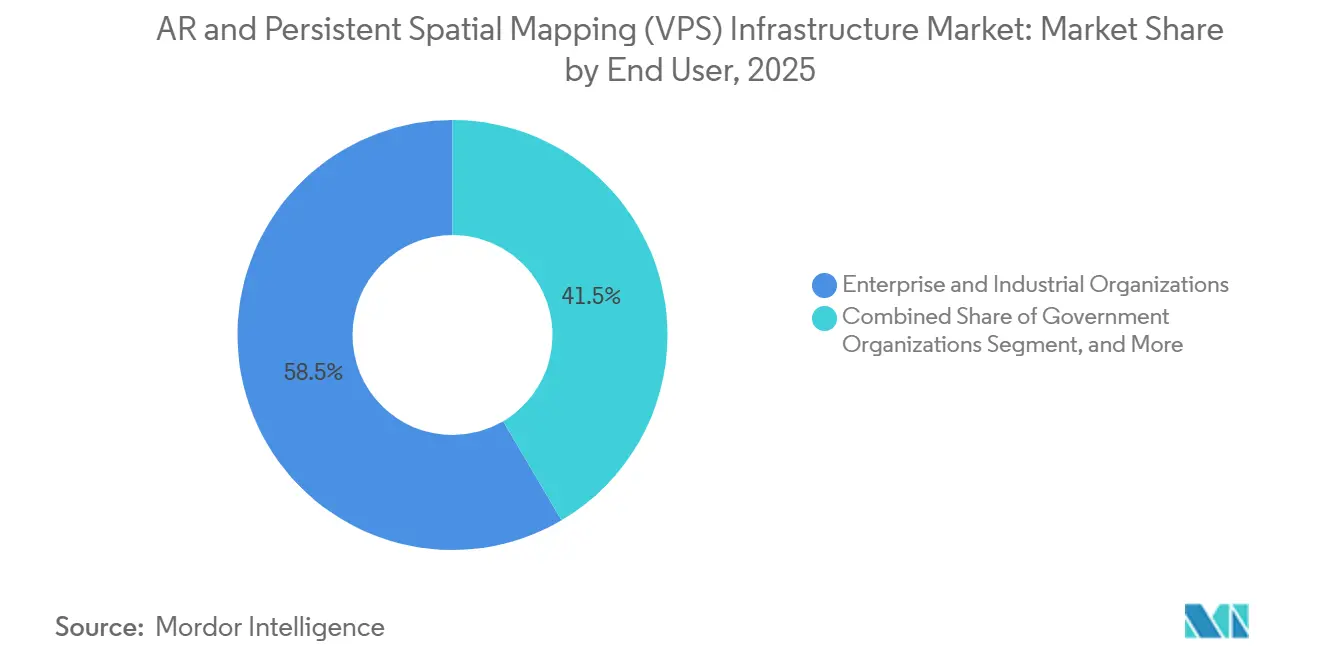
- Por usuario final, las Organizaciones Empresariales e Industriales representaron el 58,47% de los ingresos en 2025, mientras que los Desarrolladores de Aplicaciones e Integradores de Sistemas se espera que se expandan a una CAGR del 15,76% hasta 2031.
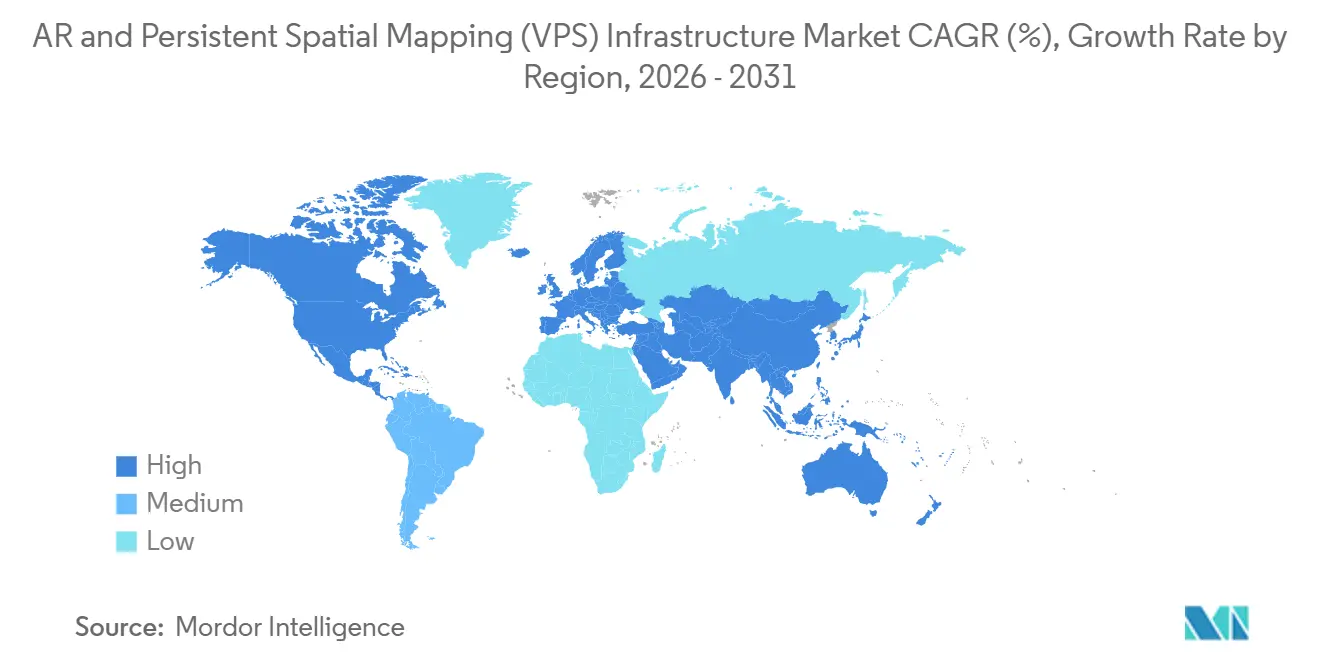
- Por geografía, América del Norte concentró el 84,12% de la participación en ingresos en 2025, mientras que Asia-Pacífico se proyecta que se expanda a una CAGR del 16,06% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegues de Flujos de Trabajo Espaciales y Gemelos Digitales Empresariales | +4.2% | Global, concentrado en América del Norte y Alemania | Mediano plazo (2-4 años) |
| Infraestructura de Datos Espaciales Compartidos para Agentes de IA Física | +3.2% | América del Norte y Asia-Pacífico como núcleo, con extensión a Europa, Oriente Medio y África | Mediano plazo (2-4 años) |
| Reducción de Costos de Hardware XR y Mayor Disponibilidad de Dispositivos | +2.8% | Global, con Asia-Pacífico impulsando el volumen y América del Norte impulsando el valor | Corto plazo (≤ 2 años) |
| Redes de Borde y Computación Espacial de Baja Latencia | +2.4% | América del Norte, Europa, Corea del Sur y Japón | Mediano plazo (2-4 años) |
| Crecimiento de Robots Autónomos, Drones y Navegación por Visión Artificial | +2.1% | Corredores industriales globales y centros logísticos | Mediano plazo (2-4 años) |
| Demanda de Mapas Persistentes para Entornos Interiores Privados y de Campus | +1.5% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Despliegues de Flujos de Trabajo Espaciales y Gemelos Digitales Empresariales
Los gemelos digitales empresariales se están convirtiendo en sistemas operativos que necesitan un anclaje espacial persistente y preciso. Un modelo tiene un valor limitado para un técnico de campo si no puede identificar una válvula específica o una estación de ensamblaje en tiempo real. Un gemelo digital registrado mediante VPS pone la misma información a disposición como una capa operativa basada en la ubicación. ExxonMobil realizó un piloto del sistema de posicionamiento visual de Niantic Spatial para la orientación de trabajadores de campo en entornos de refinería, lo que muestra cómo las empresas con activos intensivos están aplicando la tecnología al trabajo de mantenimiento en lugar de demostraciones aisladas.[1]Niantic Spatial, "Cómo ExxonMobil está implementando el posicionamiento visual para transformar las operaciones de campo," Niantic Spatial, nianticspatial.com. Este cambio puede trasladar el gasto hacia los presupuestos de operaciones y mantenimiento, donde los proyectos pueden contar con mayor respaldo que las iniciativas de TI discrecionales. El marco de IA XR de NVIDIA conecta gafas de AR con agentes de IA empresariales a través de una percepción con conciencia espacial, extendiendo la necesidad de información anclada a la ubicación hacia los flujos de trabajo entre humanos y máquinas.
Infraestructura de Datos Espaciales Compartidos para Agentes de IA Física
Los agentes de IA física necesitan información espacial compartida para percibir, razonar y actuar dentro de entornos reales. Los robots, drones y gafas de AR no pueden crear y mantener individualmente mapas completos de los espacios donde operan. Los mapas 3D persistentes proporcionan contexto geoespacial que convierte el razonamiento general de la IA en acciones vinculadas a una ubicación real. Niantic Spatial diseñó su Modelo Geoespacial de Gran Escala para proporcionar esa referencia común y recopilar actualizaciones de mapas durante el uso normal. Su asociación con Snap otorga a 400.000 desarrolladores de AR y 900 millones de usuarios de Snapchat acceso a herramientas que pueden construir y contribuir a experiencias basadas en VPS. El mercado de infraestructura de AR y mapeo espacial persistente (VPS) puede, por tanto, respaldar ingresos recurrentes a medida que aumentan las consultas de mapas y la actividad de los desarrolladores, en lugar de depender únicamente de proyectos de captura puntuales.
Reducción de Costos de Hardware XR y Mayor Disponibilidad de Dispositivos
Los precios más bajos de los dispositivos pueden hacer que más despliegues de AR sean financieramente viables para empresas y consumidores. El efecto va más allá de las ventas de auriculares, porque una aplicación de navegación o contexto útil necesita cobertura de mapas en cada ubicación operativa. Los pilotos empresariales a menudo se han retrasado por los costos de los dispositivos más que por la capa de software. Cuando cae la barrera del hardware, los desarrolladores pueden activar integraciones que antes no contaban con un presupuesto viable. Esto puede aumentar la demanda de acceso a SDK y llamadas a API en todo el mercado de infraestructura de AR y mapeo espacial persistente (VPS). Los requisitos de seguridad también están convirtiéndose en parte de la selección de equipos, ya que la referencia de la OSHA a los estándares UL 8400 está configurando las especificaciones para el mantenimiento asistido por AR en instalaciones de América del Norte.
Redes de Borde y Computación Espacial de Baja Latencia
La velocidad de localización es un límite práctico en entornos sensibles a la seguridad, como almacenes y fábricas. Una carretilla elevadora autónoma o un dron de inspección no puede depender de una respuesta lenta del servidor mientras se desplaza por una zona de trabajo concurrida. La computación en el borde ubicada cerca del equipo industrial o de redes 5G privadas puede admitir solicitudes de localización mucho más rápidas. AWS describe una arquitectura de gestión de datos espaciales con control de versiones, controles de acceso basados en roles y conectores de flujo de trabajo basados en eventos para gemelos digitales industriales.[2]Amazon Web Services, "Construya Gemelos Digitales Industriales L1-4 con OpenUSD y SDMA en AWS," Blog de AWS, aws.amazon.com. La cobertura empresarial de 5G de Corea del Sur y los programas de digitalización de fábricas de Japón respaldan las condiciones de red necesarias para estos casos de uso. La combinación de 5G privado y servidores VPS locales puede reducir la dependencia de una ubicación de nube pública distante y ampliar la demanda del mercado de infraestructura de AR y mapeo espacial persistente (VPS).
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgos de Privacidad, Ciberseguridad y Consentimiento en Espacios Capturados | -1.8% | Europa y América del Norte, con creciente incidencia en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Altos Costos de Captura, Mantenimiento de Mapas e Implementación | -1.4% | Global, más agudo en mercados emergentes y segmentos de pequeñas y medianas empresas | Largo plazo (≥ 4 años) |
| Deriva de Mapas en Entornos Físicos Cambiantes | -0.9% | Global, concentrado en entornos de construcción e industriales | Mediano plazo (2-4 años) |
| Estándares Espaciales Fragmentados y Formatos de Mapas Vinculados a Proveedores | -0.7% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgos de Privacidad, Ciberseguridad y Consentimiento en Espacios Capturados
El mapeo espacial puede capturar la geometría de fábricas, hospitales, establecimientos minoristas e instalaciones de tránsito. También puede capturar imágenes faciales y rastros de comportamiento que requieren un manejo cuidadoso. El artículo 5(1)(h) de la Ley de IA de la UE restringe la identificación biométrica remota en tiempo real en espacios de acceso público, y las directrices de 2026 del Comité Europeo de Protección de Datos elevan el estándar para los datos anonimizados.[3]Comité Europeo de Protección de Datos, "Directrices 02/2026 sobre Anonimización," Comité Europeo de Protección de Datos, edpb.europa.eu. Los equipos de seguridad y legales de las empresas pueden requerir evidencia de controles de datos en toda la cadena de valor del mapeo antes de aprobar el despliegue. Ese proceso puede extender los plazos de los proyectos entre 6 y 18 meses en sectores regulados. ISO/IEC 27701 y SOC 2 Tipo II se están convirtiendo en requisitos prácticos de adquisición, lo que puede elevar los costos de entrada para los proveedores más pequeños en el mercado de infraestructura de AR y mapeo espacial persistente (VPS).
Altos Costos de Captura, Mantenimiento de Mapas e Implementación
La mayor carga de costos suele recaer en la captura inicial del sitio y el mantenimiento continuo de los mapas. Los carros de mapeo móvil, los equipos LiDAR y los sistemas de cámaras de 360 grados pueden requerir desde unos pocos miles hasta decenas de miles de USD para una sola instalación. Un campus grande puede requerir un gasto similar cada vez que un cambio físico requiere una actualización del mapa. Las organizaciones con cientos de sitios pueden necesitar equipos dedicados de datos espaciales, porque este trabajo no encaja en un presupuesto estándar de licencias de software. Las plataformas agnósticas al escaneo pueden aceptar diferentes entradas de captura de realidad y reducir la dependencia de hardware propietario, aunque no eliminan el trabajo necesario para la captura de grado topográfico. La restricción es más fuerte en América del Sur, África y el Sudeste Asiático, donde la capacidad de los integradores de sistemas sigue siendo limitada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
La Capa de Infraestructura Ancla la Construcción Espacial EmpresarialLa Infraestructura en la Nube, en el Borde y Local concentró el 38,42% de los ingresos en 2025, convirtiéndose en la categoría de componente más grande. La participación refleja la capacidad de computación, almacenamiento y servicio de mapas que las empresas necesitan antes de que la adopción de aplicaciones pueda escalar. Los archivos de mapas espaciales, como los modelos de salpicado gaussiano y las nubes de puntos densas, necesitan un procesamiento y almacenamiento sustanciales cerca del punto de uso. Los Motores de Localización y VPS abordan la etapa de posicionamiento, mientras que las Herramientas de Mapeo y Captura respaldan la creación del material fuente. Los ingresos en estas categorías están orientados hacia licencias empresariales y actividad de API basada en el uso, en lugar de ventas de hardware. La investigación presentada en el Taller ICCV sobre Localización Visual y Calibración en 2025 encontró que las representaciones de Salpicado Gaussiano pueden respaldar la localización visual generalizable sin reentrenamiento del modelo. Esto puede acortar los ciclos de desarrollo de SDK al reducir la necesidad de ajuste fino específico del sitio. La industria de infraestructura de AR y VPS sigue un patrón temprano en el que la capa de infraestructura captura gran parte de los ingresos antes de que los servicios de plataforma ganen participación.
Se proyecta que los SDK Espaciales, las API y las Plataformas de Contenido se expandan a una CAGR del 15,31% de 2026 a 2031, la tasa de componente más rápida. Los desarrolladores utilizan estas herramientas para construir servicios sobre mapas que ya han sido creados y alojados. Pix4D lanzó PIX4Dmatic como una plataforma geoespacial unificada en febrero de 2026, combinando el procesamiento a gran escala con entregables de CAD y SIG en un solo flujo de trabajo. Este tipo de expansión de productos permite a los proveedores de mapeo atender más del flujo de trabajo del cliente. Los ingresos por SDK pueden recurrirse a través de puestos de desarrolladores y volúmenes de llamadas a API en lugar de depender de una única licencia de implementación. Los requisitos de soberanía de datos en Francia, Alemania y los estados del Consejo de Cooperación del Golfo también respaldan la demanda local en actividades reguladas. Esa demanda otorga a las categorías de infraestructura más pequeñas un papel incluso cuando los servicios en la nube siguen siendo ampliamente utilizados. La combinación de componentes muestra por qué el mercado de infraestructura de AR y mapeo espacial persistente (VPS) se está desarrollando en torno tanto al control local como al acceso escalable para desarrolladores. También permite que el mercado de infraestructura de AR y mapeo espacial persistente (VPS) sirva a los desarrolladores sin requerir que cada cliente gestione la pila de mapeo completa.


Por Alcance de Mapeo:
Los Despliegues a Escala de Recinto Lideran, los Sitios Industriales se AceleranLa Escala de Recinto y Edificio capturó el 42,46% de la participación del mercado de infraestructura de AR y mapeo espacial persistente (VPS) en 2025. Los bienes raíces comerciales, los sitios minoristas y de hospitalidad utilizan estos mapas para la orientación interior y los servicios a visitantes. Los centros comerciales, aeropuertos y recintos de convenciones pueden atender a muchos visitantes manteniendo manejables las necesidades de infraestructura por consulta. Estas ubicaciones también tienen usos operativos claros, incluida una mejor orientación y menor esfuerzo del personal. Las categorías de Escala de Ciudad y Distrito Urbano y de Escala Regional y Mundial siguen en una etapa más temprana de su desarrollo de ingresos. Sin embargo, atraen un interés significativo de las plataformas debido a su relevancia para los programas de ciudades inteligentes y los sistemas de IA física. 360Channel lanzó su servicio de navegación 360maps basado en VPS en TOKYO NODE en enero de 2026, proporcionando un ejemplo de producción en un importante destino urbano. El lanzamiento ilustra cómo las aplicaciones de recintos pueden servir de puente hacia despliegues de mapeo urbano más amplios.
Se espera que la Escala de Campus y Sitio Industrial se expanda a una CAGR del 16,02% de 2026 a 2031, la tasa más rápida entre los alcances de mapeo. La digitalización de la manufactura y la automatización de almacenes requieren mapas en múltiples edificios conectados y zonas operativas. La necesidad clave a esta escala es el control de versiones, porque los diseños físicos pueden cambiar con frecuencia. Las actualizaciones deben llegar a todas las aplicaciones dependientes sin requerir un reescaneo completo. MultiSet AI introdujo una capacidad de control de versiones de mapas en mayo de 2026 con reversión, registros de auditoría y análisis de tasa de cambio para usuarios industriales. La investigación en Computers en 2024 encontró que el posicionamiento híbrido UWB-LSTM en almacenes industriales mejoró la precisión de localización hasta en un 4% en comparación con los enfoques de fusión de sensores de referencia. Estos requisitos muestran por qué el mantenimiento confiable de mapas puede ser tan importante como el mapeo inicial en el mercado de infraestructura de AR y VPS.
Por Modelo de Implementación:
La Nube Domina Mientras la Demanda con Aislamiento de Red Reconfigura la CombinaciónLa Nube concentró el 48,07% de los ingresos en 2025, la mayor participación por modelo de implementación, y se proyecta que se expanda a una CAGR del 15,67% hasta 2031. Las empresas están familiarizadas con la adquisición de software como servicio (SaaS) y pueden evitar grandes compras de infraestructura iniciales mediante el uso de la nube. Las principales plataformas en la nube también pueden atender cargas de trabajo de mapas globales con capacidad multirregional y acceso controlado. AWS ha descrito capacidades de gestión de datos espaciales que incluyen control de versiones direccionable por contenido, acceso basado en roles y conectores de canalización basados en eventos. Pix4D extendió el salpicado gaussiano georreferenciado a imágenes de drones a través de PIX4Dcloud en octubre de 2025. Tales funciones muestran que los servicios en la nube están asumiendo tareas de reconstrucción de mayor fidelidad que antes dependían más de los flujos de trabajo de escritorio. La nube, por tanto, sigue siendo central para el tamaño del mercado de infraestructura de AR y VPS, ya que respalda el acceso amplio al procesamiento y la entrega de mapas.
Los despliegues Local y con Aislamiento de Red son más pequeños pero tienen un papel estructural importante. Las operaciones de defensa, infraestructura crítica y gobierno clasificado pueden tener reglas de soberanía de datos que impidan un enfoque basado en la nube. Las obligaciones del Artículo 28 del RGPD, los requisitos de alojamiento de datos de salud de Francia y las políticas de nube soberana del Consejo de Cooperación del Golfo también pueden respaldar el despliegue local en trabajos regulados. MultiSet AI afirma que su plataforma puede operar desde entornos de nube pública hasta entornos con aislamiento de red a través de una única base de código. Esta flexibilidad satisface la demanda de los clientes de una variedad de enfoques de implementación en lugar de una decisión fija entre nube o local. Las políticas de residencia de datos en ubicaciones asiáticas y de Oriente Medio podrían respaldar aún más la categoría local durante el período de pronóstico. La combinación de implementación hace que la privacidad, el control y el rendimiento de baja latencia sean consideraciones continuas para la industria de infraestructura de AR y mapeo espacial persistente (VPS). Estas necesidades también otorgan al mercado de infraestructura de AR y mapeo espacial persistente (VPS) un papel en sectores que no pueden colocar datos de mapas sensibles en una nube pública.
Por Aplicación:
La Navegación Lidera Mientras el Uso Industrial Gana TerrenoLa Navegación AR y Orientación representó el 62,21% de los ingresos en 2025, convirtiéndose en la aplicación líder. Dirige a trabajadores, visitantes y sistemas autónomos a ubicaciones físicas específicas. Los aeropuertos, centros comerciales y sitios logísticos pueden utilizar la aplicación para reducir el esfuerzo de navegación y mejorar la experiencia en el sitio. El caso de uso ha alcanzado escala comercial porque su valor es más fácil de evaluar que algunas aplicaciones de AR emergentes. También genera solicitudes de localización frecuentes que respaldan la economía de la plataforma VPS. Se espera que el Mantenimiento Industrial, Ensamblaje e Inspección se expanda a una CAGR del 15,87% de 2026 a 2031. El piloto de posicionamiento visual de ExxonMobil muestra cómo una infraestructura espacial común puede guiar al personal hacia activos específicos de la refinería. En tales entornos, el error de localización puede afectar tanto la calidad del trabajo como la seguridad, lo que respalda la demanda de herramientas confiables en todo el mercado de infraestructura de AR y VPS.
El Almacenamiento, la Logística y el Seguimiento de Activos se beneficia de la adopción de vehículos autónomos de manejo de materiales. La Construcción, BIM y Alineación de Gemelos Digitales se beneficia de los requisitos de BIM en Europa y los principales programas de infraestructura en Asia. Esri y Pix4D lanzaron un flujo de trabajo de mapeo terrestre en tiempo real en febrero de 2026 que combinó la captura de campo PIX4Dcatch RTK, la publicación en ArcGIS Online y la verificación en AR de las condiciones diseñadas y completadas. El flujo de trabajo ilustra cómo los equipos de construcción pueden usar AR espacial como un paso de control de calidad. La Colaboración Remota y la Capacitación, el Comercio Minorista y la Publicidad, y los Museos, el Turismo, los Deportes y el Entretenimiento Basado en la Ubicación generalmente dependen de presupuestos más discrecionales. Aun así, pueden generar el alto volumen de consultas de ubicación que respalda los ingresos de la plataforma. La Seguridad Pública, la Defensa y la Respuesta a Emergencias sigue siendo más pequeña en ingresos, pero puede exigir precios premium y contratos a largo plazo. Estas variadas aplicaciones reducen la dependencia del mercado de infraestructura de AR y mapeo espacial persistente (VPS) de cualquier flujo de trabajo de cliente único. También otorgan al mercado de infraestructura de AR y mapeo espacial persistente (VPS) una variedad de fuentes de demanda con diferentes ciclos de adquisición.
Por Usuario Final:
Dominio Empresarial con Ecosistema de Desarrolladores EmergenteLas Organizaciones Empresariales e Industriales concentraron el 58,47% de los ingresos en 2025, anclando la demanda en entornos operativos donde la precisión espacial puede respaldar resultados medibles. Las organizaciones de automoción, petróleo y gas, aeroespacial, logística y salud pueden utilizar mapas persistentes en ubicaciones con activos complejos y trabajo repetitivo. Las Organizaciones Gubernamentales y del Sector Público contribuyen a la demanda a través del trabajo en ciudades inteligentes y las necesidades de datos espaciales de defensa. Los Operadores de Redes Móviles y los Proveedores de Nube pueden incorporar capacidades VPS en ofertas de computación en el borde. Las Marcas de Consumo, los Recintos y las Empresas de Medios producen altos volúmenes de consultas incluso cuando sus ingresos por consulta son menores. La combinación de usuarios finales expone al mercado de infraestructura de AR y mapeo espacial persistente (VPS) tanto a programas industriales de ciclo largo como a despliegues de recintos más rápidos.
Se proyecta que los Desarrolladores de Aplicaciones e Integradores de Sistemas se expandan a una CAGR del 15,76% de 2026 a 2031, la tasa de usuario final más rápida. Adquieren acceso a API de VPS y lo adaptan a aplicaciones para sectores de clientes individuales. Los proveedores de infraestructura están desarrollando canales de integradores y desarrolladores como vía hacia los despliegues de usuarios finales. Una mayor actividad en la capa de aplicaciones puede desplazar el valor de la producción de mapas hacia la operación de servicios construidos sobre mapas estables. Los clientes empresariales también quieren cada vez más registros de auditoría, controles de acceso y documentación en toda la cadena de valor de VPS. Los proveedores que incluyen estos controles pueden ser más atractivos para los integradores de sistemas que atienden a clientes regulados. La creciente base de desarrolladores indica que el mercado de infraestructura de AR y mapeo espacial persistente (VPS) está entrando en una etapa de plataforma más madura. Este canal también puede ayudar al mercado de infraestructura de AR y mapeo espacial persistente (VPS) a llegar a industrias que necesitan soporte de implementación especializado.
Análisis Geográfico
Mercado de Infraestructura de AR y Mapeo Espacial Persistente (VPS) de América del Norte
América del Norte concentró el 84,12% de los ingresos en 2025. Estados Unidos combina grandes presupuestos de tecnología empresarial, capacidad en la nube para datos espaciales y clientes capaces de implementar VPS en varios sitios. Los usos en defensa e inteligencia respaldan la demanda de mapeo en instalaciones locales y con aislamiento de red, menos expuesto a los presupuestos de TI comerciales. Canadá contribuye a través de gemelos digitales en el sector de recursos y proyectos piloto de ciudades inteligentes, mientras que el norte de México apoya la demanda de la cadena de suministro automotriz, y los estándares de seguridad AR UL 8400 de OSHA junto con los requisitos de privacidad a nivel estatal configuran las decisiones de implementación.
Mercado de Infraestructura de AR y Mapeo Espacial Persistente (VPS) de EMEA y América del Sur
Europa es la segunda región contribuyente más grande, liderada por Alemania, el Reino Unido y Francia. La base de automatización industrial de Alemania respalda el uso de VPS a escala de campus en manufactura y gestión de activos. El requisito de Nivel 2 BIM del Reino Unido para la construcción financiada por el gobierno apoya el trabajo de gemelos digitales alineado con VPS, mientras que las normas de minimización de datos del RGPD y la guía de anonimización de 2026 del Comité Europeo de Protección de Datos configuran las adquisiciones en toda la región. Brasil lidera la oportunidad temprana en América del Sur a pesar de las limitaciones de infraestructura e integradores. Arabia Saudita y los Emiratos Árabes Unidos respaldan la demanda a través de programas de ciudades inteligentes y construcción, mientras que África se mantiene en una etapa de adopción temprana fuera de los principales centros urbanos.
Mercado de Infraestructura de AR y Mapeo Espacial Persistente (VPS) de Asia-Pacífico y Oceanía
Se proyecta que Asia-Pacífico se expanda a una CAGR del 16,06% de 2026 a 2031, la tasa regional más rápida. La política industrial gubernamental, la sólida cobertura de 5G y la capacidad de fabricación de hardware respaldan la demanda regional. 360Channel implementó su servicio de navegación AR 360maps en TOKYO NODE y Toranomon Hills Station Tower en enero de 2026. China está construyendo infraestructura de mapeo para manufactura inteligente y logística autónoma bajo marcos de residencia de datos, mientras que la huella empresarial de 5G de Corea del Sur respalda usos de baja latencia en plantas de semiconductores y centros logísticos. India, Oceanía, Vietnam, Tailandia y Malasia están generando demanda en etapas más tempranas a medida que la digitalización de fábricas se extiende por los corredores manufactureros.

Panorama Competitivo
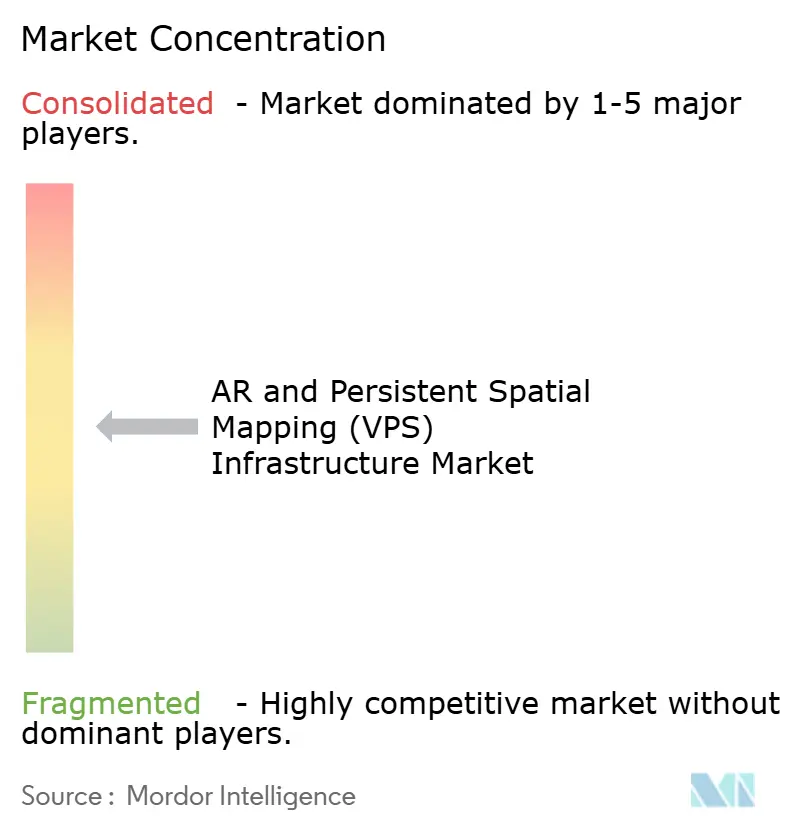
El mercado de infraestructura de AR y mapeo espacial persistente (VPS) está semifragmentado, con un pequeño grupo de proveedores de plataformas globales compitiendo junto a un conjunto más amplio de proveedores especializados. Niantic Spatial, NavVis, MultiSet AI y Matterport operan en casos de uso amplios, mientras que Immersal, Kudan, EasyAR Technology, Sturfee, Visualix, Situm Technologies, Navigine, ARway.ai, Pointr y Oriient New Media se centran en tecnologías o tipos de ubicación particulares. Las plataformas globales compiten en cobertura de mapas, precisión de localización, integración de IA física y alcance de desarrolladores. Los especialistas compiten a través de la experiencia vertical y el soporte para diferentes modelos de implementación. Los proveedores posicionan cada vez más los mapas como datos compartidos para robots y agentes de IA en lugar de solo como herramientas de AR.
La asociación de Niantic Spatial con Snap fue anunciada en junio de 2025 y combinó los 900 millones de usuarios de Snapchat y los 400.000 desarrolladores de Lens Studio de Snap con las capacidades de VPS e IA geoespacial de Niantic Spatial. Los socios declararon que el acuerdo incluía una posición de capital total de 250 millones de USD e integraciones planificadas con Lens Studio, Snapchat y Spectacles. MultiSet AI lanzó una canalización comercial de Salpicado Gaussiano 3D a VPS en abril de 2026 que convierte modelos 3DGS a escala métrica de herramientas de captura estándar en mapas de AR con precisión centimétrica y multiplataforma. El movimiento reduce el bloqueo de hardware, que ha sido una fuente de costos de cambio para los proveedores establecidos. Estos movimientos muestran que el mercado de infraestructura de AR y mapeo espacial persistente (VPS) compite a través del acceso al ecosistema, la flexibilidad de captura y las operaciones de mapas persistentes.
Quedan espacios en blanco en la gestión de activos al aire libre y agrícolas, el mapeo de instalaciones sanitarias y los sitios de manufactura y comercio minorista más pequeños. Estos entornos enfrentan limitaciones por la escasa cobertura de LiDAR, los estrictos requisitos de manejo de datos o los modelos de precios diseñados para despliegues más grandes. Los proveedores agnósticos al escaneo pueden abordar parte de la brecha al aceptar nubes de puntos fotogramétricas, modelos de salpicado gaussiano y mapas generados por robots. El trabajo académico sobre GSplatLoc en IROS 2025 muestra el trabajo continuo en métodos de localización visual para representaciones de Salpicado Gaussiano.
Líderes de la Industria de Infraestructura de AR y Mapeo Espacial Persistente (VPS)
Niantic Spatial, Inc.
Immersal Oy
EasyAR Technology Co., Ltd.
Sturfee, Inc.
Visualix GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Infraestructura de AR y Mapeo Espacial Persistente (VPS)
- Niantic Spatial, Inc.
- Immersal Oy
- Sturfee, Inc.
- Visualix GmbH
- EasyAR Technology Co., Ltd.
- Placenote, Inc.
- MultiSet AI, Inc.
- ARway.ai Inc.
- Kudan Inc.
- Augmented Pixels, Inc.
- Pointr Ltd.
- Senion AB
- Situm Technologies, S.L.
- Navigine Corporation
- Oriient New Media Ltd.
- NavVis GmbH
- Matterport, Inc.
- Pix4D SA
- Magic Leap, Inc.

Recent Industry Developments in Mercado de Infraestructura de AR y Mapeo Espacial Persistente (VPS)
- Julio de 2026: La empresa japonesa palan lanzó un motor VPS nativo de navegador para STYLY WebAR. El servicio permite experiencias de AR ancladas espacialmente en navegadores web sin instalación de aplicaciones y fue presentado como el primer sistema VPS totalmente basado en web desarrollado internamente en Japón.
- Febrero de 2026: MultiSet AI lanzó la primera canalización comercialmente disponible de Salpicado Gaussiano 3D a VPS, que permite a los desarrolladores transformar modelos 3DGS a escala métrica en mapas de AR con precisión centimétrica y multiplataforma sin bloqueo de hardware. La plataforma admite modelos de implementación desde nube pública hasta entornos con aislamiento de red.
- Febrero de 2026: Esri y Pix4D lanzaron un flujo de trabajo integrado de mapeo terrestre en tiempo real que combina la captura de campo PIX4Dcatch RTK con la publicación en ArcGIS Online. El flujo de trabajo permite a los equipos de campo generar modelos 3D georreferenciados de alta precisión visualizables en AR para la verificación de condiciones diseñadas frente a condiciones construidas en proyectos de infraestructura.
- Febrero de 2026: Pix4D lanzó PIX4Dmatic como una plataforma geoespacial unificada. Combina el procesamiento a gran escala con entregables de CAD y SIG de grado topográfico en un flujo de trabajo continuo e incluye el salpicado gaussiano como capacidad de reconstrucción.


Alcance del Informe Global del Mercado de Infraestructura de AR y Mapeo Espacial Persistente (VPS)
El Mercado de Infraestructura de AR y Mapeo Espacial Persistente (VPS) comprende el hardware, el software, las plataformas en la nube y los servicios de datos geoespaciales que permiten experiencias de realidad aumentada (AR) con conciencia de ubicación a través del posicionamiento visual preciso, la comprensión del entorno y el anclaje de contenido digital persistente en espacios del mundo real.
El Informe del Mercado de Infraestructura de AR y Mapeo Espacial Persistente (VPS) está segmentado por Componente (Herramientas de Mapeo y Captura, Motores de Localización y VPS, SDK Espaciales y API y Plataformas de Contenido, e Infraestructura en la Nube, en el Borde y Local), Alcance de Mapeo (Escala de Recinto y Edificio, Escala de Campus y Sitio Industrial, Escala de Ciudad y Distrito Urbano, y Escala Regional y Mundial), Modelo de Implementación (Nube, y Local y con Aislamiento de Red), Aplicación (Navegación AR y Orientación, Mantenimiento Industrial y Ensamblaje e Inspección, Almacenamiento y Logística y Seguimiento de Activos, Comercio Minorista y Publicidad y Experiencias de Marca, Museos y Turismo y Deportes y Entretenimiento Basado en la Ubicación, Colaboración Remota y Capacitación, Construcción y BIM y Alineación de Gemelos Digitales, y Seguridad Pública y Defensa y Respuesta a Emergencias), Usuario Final (Organizaciones Empresariales e Industriales, Organizaciones Gubernamentales y del Sector Público, Operadores de Redes Móviles y Proveedores de Nube, Marcas de Consumo y Recintos y Empresas de Medios, Desarrolladores de Aplicaciones e Integradores de Sistemas) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Herramientas de Mapeo y Captura |
| Motores de Localización y VPS |
| SDK Espaciales, API y Plataformas de Contenido |
| Infraestructura en la Nube, en el Borde y Local |
| Escala de Recinto y Edificio |
| Escala de Campus y Sitio Industrial |
| Escala de Ciudad y Distrito Urbano |
| Escala Regional y Mundial |
| Nube |
| Local y con Aislamiento de Red |
| Navegación AR y Orientación |
| Mantenimiento Industrial, Ensamblaje e Inspección |
| Almacenamiento, Logística y Seguimiento de Activos |
| Comercio Minorista, Publicidad y Experiencias de Marca |
| Museos, Turismo, Deportes y Entretenimiento Basado en la Ubicación |
| Colaboración Remota y Capacitación |
| Construcción, BIM y Alineación de Gemelos Digitales |
| Seguridad Pública, Defensa y Respuesta a Emergencias |
| Organizaciones Empresariales e Industriales |
| Organizaciones Gubernamentales y del Sector Público |
| Operadores de Redes Móviles y Proveedores de Nube |
| Marcas de Consumo, Recintos y Empresas de Medios |
| Desarrolladores de Aplicaciones e Integradores de Sistemas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Oceanía | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Resto de África |
| Por Componente | Herramientas de Mapeo y Captura | |
| Motores de Localización y VPS | ||
| SDK Espaciales, API y Plataformas de Contenido | ||
| Infraestructura en la Nube, en el Borde y Local | ||
| Por Alcance de Mapeo | Escala de Recinto y Edificio | |
| Escala de Campus y Sitio Industrial | ||
| Escala de Ciudad y Distrito Urbano | ||
| Escala Regional y Mundial | ||
| Por Modelo de Implementación | Nube | |
| Local y con Aislamiento de Red | ||
| Por Aplicación | Navegación AR y Orientación | |
| Mantenimiento Industrial, Ensamblaje e Inspección | ||
| Almacenamiento, Logística y Seguimiento de Activos | ||
| Comercio Minorista, Publicidad y Experiencias de Marca | ||
| Museos, Turismo, Deportes y Entretenimiento Basado en la Ubicación | ||
| Colaboración Remota y Capacitación | ||
| Construcción, BIM y Alineación de Gemelos Digitales | ||
| Seguridad Pública, Defensa y Respuesta a Emergencias | ||
| Por Usuario Final | Organizaciones Empresariales e Industriales | |
| Organizaciones Gubernamentales y del Sector Público | ||
| Operadores de Redes Móviles y Proveedores de Nube | ||
| Marcas de Consumo, Recintos y Empresas de Medios | ||
| Desarrolladores de Aplicaciones e Integradores de Sistemas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Oceanía | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de infraestructura de AR y VPS?
El mercado de infraestructura de AR y VPS fue de 2,12 mil millones de USD en 2026 y se prevé que alcance 4,25 mil millones de USD en 2031 a una CAGR del 14,92%.
¿Qué está impulsando la demanda de mapeo espacial persistente?
Los gemelos digitales industriales, los agentes de IA física, los menores costos de hardware XR y la computación en el borde están respaldando la demanda de datos estables basados en la ubicación.
¿Qué componente se está expandiendo más rápido?
Se proyecta que los SDK Espaciales, las API y las Plataformas de Contenido se expandan a una CAGR del 15,31% hasta 2031.
¿Qué alcance de mapeo tiene la expansión proyectada más sólida?
Se espera que la Escala de Campus y Sitio Industrial se expanda a una CAGR del 16,02% hasta 2031, ya que las fábricas y almacenes necesitan mapas actualizados en instalaciones conectadas.
¿Qué aplicación lidera los ingresos actuales?
La Navegación AR y Orientación concentró el 62,21% de los ingresos en 2025, respaldada por su uso en aeropuertos, sitios minoristas e instalaciones logísticas.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 16,06% hasta 2031, respaldada por la política industrial, la cobertura de 5G y la fabricación de hardware XR.
Última actualización de la página el:



