
AR- und Persistente Räumliche Kartierung (VPS) Infrastruktur Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.12 Milliarden US-Dollar |
| Marktgröße (2031) | 4.25 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 14.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
AR- und Persistente Räumliche Kartierung (VPS) Infrastruktur Marktanalyse von Mordor Intelligence
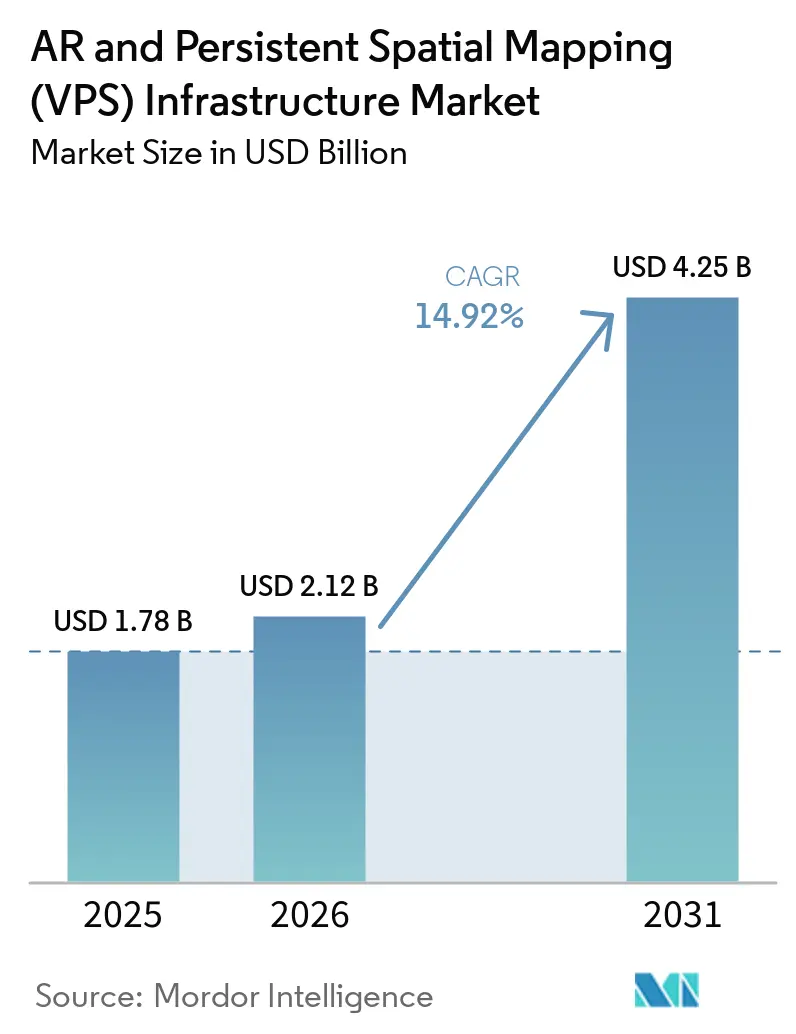
Die Marktgröße für AR- und persistente räumliche Kartierung (VPS) Infrastruktur wird voraussichtlich von 1,78 Milliarden USD im Jahr 2025 auf 2,12 Milliarden USD im Jahr 2026 anwachsen und soll bis 2031 bei einer CAGR von 14,92 % über 2026–2031 4,25 Milliarden USD erreichen. Persistente räumliche Kartierung entwickelt sich zu einer Betriebsschicht für industrielle Arbeit, Logistikautomatisierung und physische KI-Systeme, da sie digitale Informationen mit stabilen, zentimetergenau verorteten Standorten verknüpft. Unternehmenskäufer verlagern ihre Ausgaben von experimentellen AR-Projekten hin zu Betriebs- und Wartungsprogrammen, was den Einsätzen einen klareren geschäftlichen Zweck verleiht. Der aktuelle Ausbau ist noch stark auf Backend-Computing, Speicherung und Kartenbereitstellungskapazität ausgerichtet, da zuverlässige Anwendungen auf einer gemeinsamen räumlichen Grundlage beruhen. Niedrigere XR-Gerätepreise können die installierte Basis verbreitern, während Edge-Netzwerke Anwendungen unterstützen können, die eine schnellere Lokalisierung benötigen. Der AR- und persistente räumliche Kartierung (VPS) Infrastruktur Markt entwickelt sich zudem in Richtung eines Plattformmodells, bei dem Entwickler räumliche APIs nutzen, um Anwendungen auf Basis persistenter Karten zu erstellen.
Wichtigste Erkenntnisse des Berichts
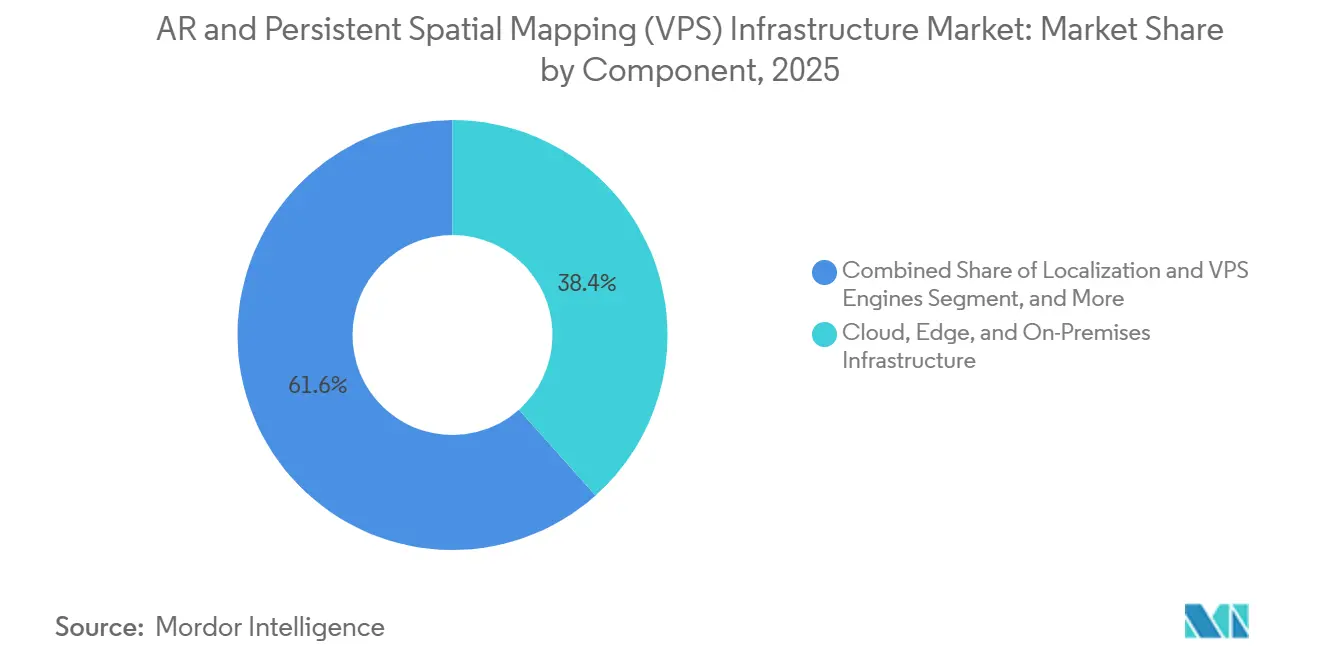
- Nach Komponente hielt Cloud-, Edge- und On-Premises-Infrastruktur im Jahr 2025 einen Marktanteil von 38,42 % am AR- und persistenten räumlichen Kartierung (VPS) Infrastruktur Markt, während Räumliche SDKs, APIs und Inhaltsplattformen bis 2031 voraussichtlich mit einer CAGR von 15,31 % wachsen werden.
- Nach Kartierungsumfang hielt Veranstaltungsort- und Gebäudemaßstab im Jahr 2025 einen Umsatzanteil von 42,46 %, während Campus- und Industriestandortmaßstab im AR- und persistenten räumlichen Kartierung (VPS) Infrastruktur Markt bis 2031 voraussichtlich mit einer CAGR von 16,02 % wachsen wird.
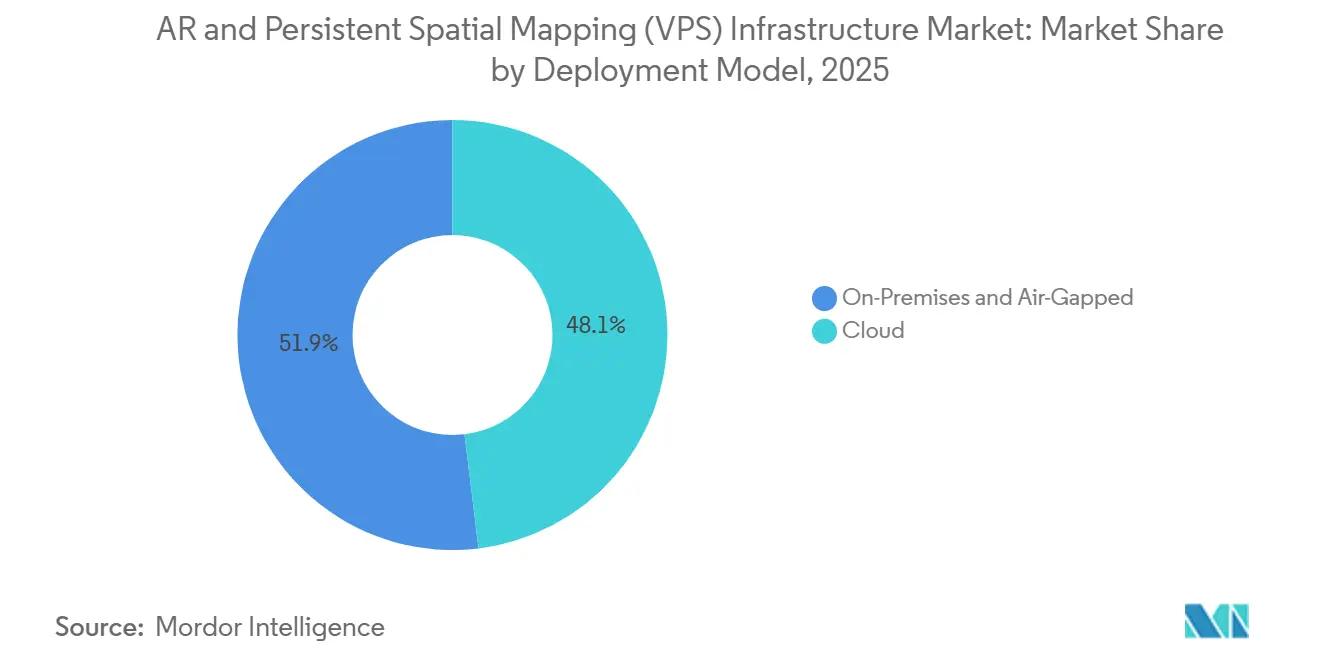
- Nach Bereitstellungsmodell entfiel im Jahr 2025 ein Umsatzanteil von 48,07 % auf Cloud, das bis 2031 voraussichtlich mit einer CAGR von 15,67 % wachsen wird.
- Nach Anwendung hielt AR-Navigation und Wegführung im Jahr 2025 einen Umsatzanteil von 62,21 %, während Industriewartung, Montage und Inspektion im AR- und persistenten räumlichen Kartierung (VPS) Infrastruktur Markt bis 2031 voraussichtlich mit einer CAGR von 15,87 % wachsen wird.
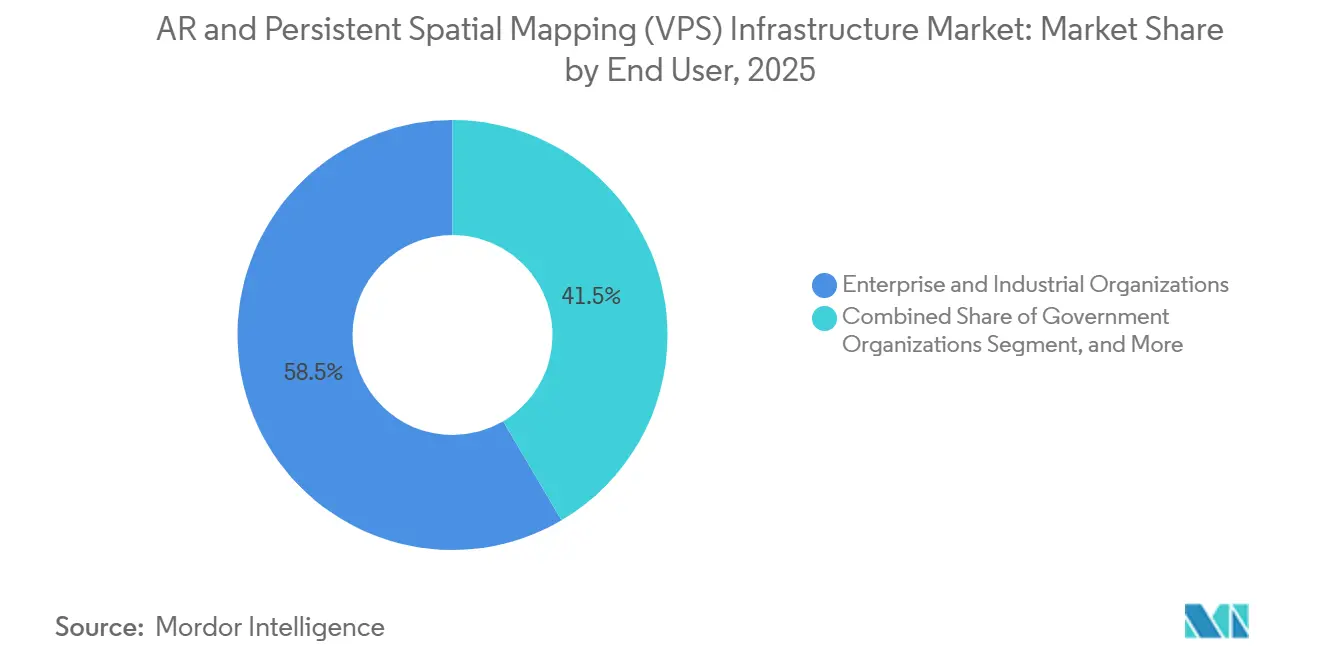
- Nach Endnutzer entfielen im Jahr 2025 58,47 % des Umsatzes auf Unternehmens- und Industrieorganisationen, während Anwendungsentwickler und Systemintegratoren bis 2031 voraussichtlich mit einer CAGR von 15,76 % wachsen werden.
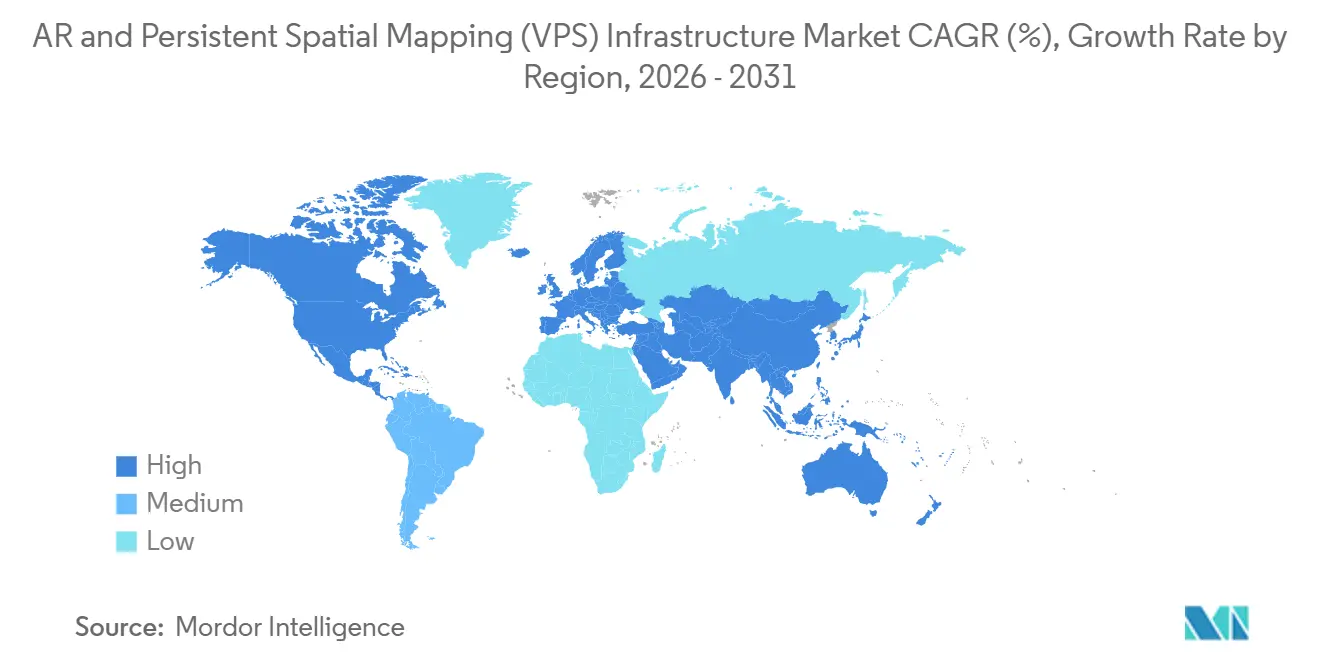
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 84,12 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 16,06 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Einführung von Unternehmens-Digital-Twins und räumlichen Arbeitsabläufen | +4.2% | Global, konzentriert in Nordamerika und Deutschland | Mittelfristig (2–4 Jahre) |
| Gemeinsame räumliche Dateninfrastruktur für physische KI-Agenten | +3.2% | Nordamerika und Asien-Pazifik als Kern, Ausstrahlungseffekte auf Europa sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Sinkende XR-Hardwarekosten und breitere Geräteverfügbarkeit | +2.8% | Global, mit Asien-Pazifik als Volumentreiber und Nordamerika als Werttreiber | Kurzfristig (≤ 2 Jahre) |
| Edge-Vernetzung und räumliches Computing mit niedriger Latenz | +2.4% | Nordamerika, Europa, Südkorea und Japan | Mittelfristig (2–4 Jahre) |
| Wachstum autonomer Roboter, Drohnen und Computer-Vision-Navigation | +2.1% | Globale Industriekorridore und Logistikzentren | Mittelfristig (2–4 Jahre) |
| Nachfrage nach persistenten Karten für private Innen- und Campusumgebungen | +1.5% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von Unternehmens-Digital-Twins und räumlichen Arbeitsabläufen
Unternehmens-Digital-Twins entwickeln sich zu operativen Systemen, die eine persistente und genaue räumliche Verankerung erfordern. Ein Modell hat für einen Außendiensttechniker nur begrenzten Nutzen, wenn es ein bestimmtes Ventil oder eine Montagestation nicht in Echtzeit identifizieren kann. Ein VPS-registrierter Digital-Twin stellt dieselben Informationen als standortbasierte Betriebsschicht bereit. ExxonMobil pilotierte das visuelle Positionierungssystem von Niantic Spatial zur Führung von Außendienstmitarbeitern in Raffinerieumgebungen und zeigte damit, wie anlagenintensive Unternehmen die Technologie für Wartungsarbeiten statt für isolierte Demonstrationen einsetzen.[1]Niantic Spatial, „Wie ExxonMobil visuelles Positionieren pilotiert, um den Feldbetrieb zu transformieren,” Niantic Spatial, nianticspatial.com. Diese Verlagerung kann Ausgaben in Betriebs- und Wartungsbudgets überführen, wo Projekte möglicherweise stärkere Unterstützung erhalten als diskretionäre IT-Initiativen. NVIDIAs XR-KI-Framework verbindet AR-Brillen mit unternehmenseigenen KI-Agenten durch räumlich bewusstes Wahrnehmen und erweitert den Bedarf an standortgebundenen Informationen auf Mensch-Maschine-Arbeitsabläufe.
Gemeinsame räumliche Dateninfrastruktur für physische KI-Agenten
Physische KI-Agenten benötigen gemeinsame räumliche Informationen, um in realen Umgebungen wahrzunehmen, zu schlussfolgern und zu handeln. Roboter, Drohnen und AR-Brillen können nicht jeweils vollständige Karten der Räume erstellen und pflegen, in denen sie operieren. Persistente 3D-Karten liefern geospatiale Kontextinformationen, die allgemeines KI-Schlussfolgern in Handlungen umwandeln, die an einen tatsächlichen Standort gebunden sind. Niantic Spatial hat sein Großes Geospatiales Modell entwickelt, um diese gemeinsame Referenz bereitzustellen und Kartenaktualisierungen während des normalen Betriebs zu sammeln. Die Partnerschaft mit Snap gibt 400.000 AR-Entwicklern und 900 Millionen Snapchat-Nutzern Zugang zu Werkzeugen, mit denen VPS-basierte Erlebnisse erstellt und zu denen beigetragen werden kann. Der AR- und persistente räumliche Kartierung (VPS) Infrastruktur Markt kann daher wiederkehrende Umsätze unterstützen, da Kartenabfragen und Entwickleraktivitäten zunehmen, anstatt sich nur auf einmalige Erfassungsprojekte zu stützen.
Sinkende XR-Hardwarekosten und breitere Geräteverfügbarkeit
Niedrigere Gerätepreise können mehr AR-Einsätze für Unternehmen und Verbraucher finanziell praktikabel machen. Der Effekt reicht über den Headset-Verkauf hinaus, da eine nützliche Navigations- oder Kontextanwendung an jedem Betriebsstandort Kartenabdeckung benötigt. Unternehmenspiloten wurden häufig durch Gerätekosten und nicht durch die Softwareschicht verzögert. Wenn die Hardwarehürde sinkt, können Entwickler Integrationen aktivieren, die bisher kein tragfähiges Budget unterstützt haben. Dies kann die Nachfrage nach SDK-Zugang und API-Aufrufen im gesamten AR- und persistenten räumlichen Kartierung (VPS) Infrastruktur Markt steigern. Sicherheitsanforderungen werden ebenfalls Teil der Geräteauswahl, da der Verweis der OSHA auf UL-8400-Normen die Spezifikationen für AR-gestützte Wartung in nordamerikanischen Einrichtungen prägt.
Edge-Vernetzung und räumliches Computing mit niedriger Latenz
Die Lokalisierungsgeschwindigkeit ist eine praktische Einschränkung in sicherheitskritischen Umgebungen wie Lagerhäusern und Fabriken. Ein autonomer Gabelstapler oder eine Inspektionsdrohne kann sich nicht auf eine langsame Serverantwort verlassen, während er sich durch einen belebten Arbeitsbereich bewegt. Edge-Computing in der Nähe von Industrieanlagen oder privaten 5G-Netzwerken kann deutlich schnellere Lokalisierungsanfragen unterstützen. AWS beschreibt eine Architektur für räumliches Datenmanagement mit Versionierung, rollenbasierter Zugriffskontrolle und ereignisgesteuerten Workflow-Konnektoren für industrielle Digital-Twins.[2]Amazon Web Services, „Aufbau von industriellen Digital-Twins der Stufen L1–4 mit OpenUSD und SDMA auf AWS,” AWS Blog, aws.amazon.com. Südkoreas unternehmensweite 5G-Abdeckung und Japans Programme zur Fabrikdigitalisierung unterstützen die Netzwerkbedingungen, die für diese Anwendungsfälle erforderlich sind. Die Kombination aus privatem 5G und lokalen VPS-Servern kann die Abhängigkeit von einem entfernten öffentlichen Cloud-Standort verringern und die Nachfrage nach dem AR- und persistenten räumlichen Kartierung (VPS) Infrastruktur Markt verbreitern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Datenschutz-, Cybersicherheits- und Einwilligungsrisiken für erfasste Räume | -1.8% | Europa und Nordamerika, zunehmend Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Hohe Erfassungs-, Kartenpflege- und Bereitstellungskosten | -1.4% | Global, am stärksten in Schwellenmärkten und im Segment kleiner und mittlerer Unternehmen | Langfristig (≥ 4 Jahre) |
| Kartendrift in sich verändernden physischen Umgebungen | -0.9% | Global, konzentriert in Bau- und Industrieumgebungen | Mittelfristig (2–4 Jahre) |
| Fragmentierte räumliche Standards und anbieterspezifische Kartenformate | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz-, Cybersicherheits- und Einwilligungsrisiken für erfasste Räume
Räumliche Kartierung kann die Geometrie von Fabriken, Krankenhäusern, Einzelhandelsstandorten und Verkehrseinrichtungen erfassen. Sie kann auch Gesichtsbilder und Verhaltensspuren erfassen, die einer sorgfältigen Handhabung bedürfen. Artikel 5 Absatz 1 Buchstabe h des EU-KI-Gesetzes schränkt die biometrische Echtzeit-Fernidentifizierung in öffentlich zugänglichen Räumen ein, und die Leitlinien des Europäischen Datenschutzausschusses von 2026 erhöhen den Standard für anonymisierte Daten.[3]Europäischer Datenschutzausschuss, „Leitlinien 02/2026 zur Anonymisierung,” Europäischer Datenschutzausschuss, edpb.europa.eu. Unternehmens-Sicherheits- und Rechtsteams können vor der Genehmigung einer Bereitstellung Nachweise über Datenkontrollmaßnahmen entlang der gesamten Kartierungswertschöpfungskette verlangen. Dieser Prozess kann Projektzeitpläne in regulierten Sektoren um 6 bis 18 Monate verlängern. ISO/IEC 27701 und SOC 2 Typ II werden zu praktischen Beschaffungsanforderungen, was die Einstiegskosten für kleinere Anbieter im AR- und persistenten räumlichen Kartierung (VPS) Infrastruktur Markt erhöhen kann.
Hohe Erfassungs-, Kartenpflege- und Bereitstellungskosten
Die größte Kostenbelastung liegt häufig bei der erstmaligen Standorterfassung und der laufenden Kartenpflege. Mobile Kartierungswagen, LiDAR-Rigs und 360-Grad-Kamerasysteme können für eine einzelne Einrichtung einige Tausend bis Zehntausende USD erfordern. Ein großer Campus kann ähnliche Ausgaben erfordern, sobald eine physische Änderung eine Kartenaktualisierung notwendig macht. Organisationen mit Hunderten von Standorten benötigen möglicherweise dedizierte Teams für räumliche Daten, da diese Arbeit nicht in ein Standard-Softwarelizenzbudget passt. Scan-agnostische Plattformen können verschiedene Reality-Capture-Eingaben akzeptieren und die Abhängigkeit von proprietärer Hardware verringern, obwohl sie den für die vermessungsgenaue Erfassung erforderlichen Arbeitsaufwand nicht beseitigen. Die Einschränkung ist in Südamerika, Afrika und Südostasien am stärksten, wo die Kapazität der Systemintegratoren begrenzt bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Infrastrukturschicht verankert den räumlichen UnternehmensausbauCloud-, Edge- und On-Premises-Infrastruktur hielt im Jahr 2025 38,42 % des Umsatzes und war damit die größte Komponentenkategorie. Der Anteil spiegelt den Rechen-, Speicher- und Kartenbereitstellungsbedarf wider, den Unternehmen benötigen, bevor die Anwendungseinführung skalieren kann. Räumliche Kartendateien wie Gaussian-Splat-Modelle und dichte Punktwolken erfordern erhebliche Verarbeitung und Speicherung in der Nähe des Verwendungsorts. Lokalisierungs- und VPS-Engines adressieren die Positionierungsphase, während Kartierungs- und Erfassungswerkzeuge die Erstellung von Quellmaterial unterstützen. Der Umsatz in diesen Kategorien ist stärker auf Unternehmenslizenzen und nutzungsbasierte API-Aktivitäten als auf Hardwareverkäufe ausgerichtet. Auf dem ICCV-Workshop zu visueller Lokalisierung und Kalibrierung im Jahr 2025 vorgestellte Forschungsergebnisse zeigten, dass Gaussian-Splatting-Darstellungen eine verallgemeinerbare visuelle Lokalisierung ohne Modell-Neutraining unterstützen können. Dies kann SDK-Entwicklungszyklen verkürzen, indem der Bedarf an standortspezifischem Feinabstimmen reduziert wird. Die AR- und VPS-Infrastrukturbranche folgt einem frühen Muster, bei dem die Infrastrukturschicht einen Großteil des Umsatzes erfasst, bevor Plattformdienste Marktanteile gewinnen.
Räumliche SDKs, APIs und Inhaltsplattformen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 15,31 % wachsen, der schnellsten Komponentenrate. Entwickler nutzen diese Werkzeuge, um Dienste auf bereits erstellten und gehosteten Karten aufzubauen. Pix4D startete PIX4Dmatic im Februar 2026 als einheitliche geospatiale Plattform, die großmaßstäbliche Verarbeitung mit CAD- und GIS-Ergebnissen in einem einzigen Arbeitsablauf kombiniert. Diese Art der Produkterweiterung ermöglicht es Kartierungsanbietern, mehr des Kundenarbeitsablaufs zu bedienen. SDK-Umsätze können durch Entwicklerlizenzen und API-Aufrufvolumina wiederkehren, anstatt von einer einzigen Implementierungslizenz abhängig zu sein. Datensouveränitätsanforderungen in Frankreich, Deutschland und den Staaten des Golfkooperationsrats unterstützen ebenfalls die On-Premises-Nachfrage in regulierten Tätigkeiten. Diese Nachfrage gibt den kleineren Infrastrukturkategorien eine Rolle, auch wenn Cloud-Dienste weiterhin weit verbreitet genutzt werden. Der Komponentenmix zeigt, warum sich der AR- und persistente räumliche Kartierung (VPS) Infrastruktur Markt sowohl um lokale Kontrolle als auch um skalierbaren Entwicklerzugang entwickelt. Er ermöglicht es dem AR- und persistenten räumlichen Kartierung (VPS) Infrastruktur Markt auch, Entwickler zu bedienen, ohne dass jeder Kunde den gesamten Kartierungsstapel verwalten muss.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Kartierungsumfang:
Veranstaltungsort-Einsätze führen, Industriestandorte beschleunigenVeranstaltungsort- und Gebäudemaßstab erfasste im Jahr 2025 42,46 % des Marktanteils am AR- und persistenten räumlichen Kartierung (VPS) Infrastruktur Markt. Gewerbliche Immobilien, Einzelhandels- und Gastgewerbestandorte nutzen diese Karten für die Innennavigation und Besucherdienste. Einkaufszentren, Flughäfen und Kongresszentren können viele Besucher bedienen und dabei den Infrastrukturbedarf pro Abfrage überschaubar halten. Diese Standorte haben auch klare Betriebsnutzen, darunter bessere Wegführung und geringerer Personalaufwand. Stadt- und Stadtbezirksmaßstab sowie Regional- und Weltmaßstab-Kategorien befinden sich noch in einer früheren Phase ihrer Umsatzentwicklung. Sie ziehen dennoch erhebliches Plattforminteresse auf sich, da sie für Smart-City-Programme und physische KI-Systeme relevant sind. 360Channel startete seinen VPS-basierten 360maps-Navigationsdienst im Januar 2026 im TOKYO NODE und lieferte damit ein Produktionsbeispiel an einem wichtigen städtischen Ziel. Der Rollout veranschaulicht, wie Veranstaltungsortanwendungen eine Brücke zu umfassenderen städtischen Kartierungseinsätzen bilden können.
Campus- und Industriestandortmaßstab wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 16,02 % wachsen, der schnellsten Rate unter den Kartierungsumfängen. Fertigungsdigitalisierung und Lagerautomatisierung erfordern Karten über mehrere verbundene Gebäude und Betriebszonen hinweg. Der wesentliche Bedarf in diesem Maßstab ist die Versionskontrolle, da sich physische Layouts häufig ändern können. Aktualisierungen müssen alle abhängigen Anwendungen erreichen, ohne einen vollständigen Neuscan zu erfordern. MultiSet AI führte im Mai 2026 eine Kartenversionierungsfunktion mit Rollback, Prüfpfaden und Änderungsratenanalyse für Industrienutzer ein. Forschungsergebnisse in Computers aus dem Jahr 2024 zeigten, dass die hybride UWB-LSTM-Positionierung in Industrielagern die Lokalisierungsgenauigkeit im Vergleich zu Basissensor-Fusionsansätzen um bis zu 4 % verbesserte. Diese Anforderungen zeigen, warum eine zuverlässige Kartenpflege im AR- und VPS-Infrastrukturmarkt ebenso wichtig sein kann wie die erstmalige Kartierung.
Nach Bereitstellungsmodell:
Cloud dominiert, während Air-Gapped-Nachfrage den Mix neu gestaltetCloud hielt im Jahr 2025 48,07 % des Umsatzes, den größten Anteil am Bereitstellungsmodell, und wird bis 2031 voraussichtlich mit einer CAGR von 15,67 % wachsen. Unternehmen sind mit der SaaS-Beschaffung vertraut und können durch Cloud-Nutzung große Vorabinvestitionen in Infrastruktur vermeiden. Große Cloud-Plattformen können auch globale Kartenarbeitslasten mit mehrregionaler Kapazität und kontrolliertem Zugang bedienen. AWS hat Fähigkeiten zum räumlichen Datenmanagement skizziert, die inhaltsadressierbare Versionierung, rollenbasierte Zugriffskontrolle und ereignisgesteuerte Pipeline-Konnektoren umfassen. Pix4D erweiterte georeferenziertes Gaussian-Splatting auf Drohnenbilder durch PIX4Dcloud im Oktober 2025. Solche Funktionen zeigen, dass Cloud-Dienste Rekonstruktionsaufgaben mit höherer Wiedergabetreue übernehmen, die früher stärker von Desktop-Arbeitsabläufen abhingen. Cloud bleibt daher zentral für die Marktgröße des AR- und VPS-Infrastrukturmarkts, da sie breiten Zugang zu Kartenverarbeitung und -bereitstellung unterstützt.
On-Premises- und Air-Gapped-Bereitstellungen sind kleiner, haben aber eine wichtige strukturelle Rolle. Verteidigungs-, kritische Infrastruktur- und klassifizierte Regierungsoperationen können Datensouveränitätsregeln haben, die einen Cloud-basierten Ansatz verhindern. DSGVO-Artikel-28-Verpflichtungen, französische Anforderungen an das Hosting von Gesundheitsdaten und souveräne Cloud-Richtlinien des Golfkooperationsrats können ebenfalls lokale Bereitstellungen in regulierten Tätigkeiten unterstützen. MultiSet AI gibt an, dass seine Plattform von öffentlichen Cloud- bis hin zu Air-Gapped-Umgebungen über eine einzige Codebasis betrieben werden kann. Diese Flexibilität erfüllt die Kundennachfrage nach einer Wahl der Bereitstellungsansätze statt einer festen Cloud-oder-lokal-Entscheidung. Datenresidenzrichtlinien in asiatischen und nahöstlichen Standorten könnten die On-Premises-Kategorie über den Prognosezeitraum hinaus weiter unterstützen. Der Bereitstellungsmix macht Datenschutz, Kontrolle und Leistung mit niedriger Latenz zu anhaltenden Überlegungen für die AR- und persistente räumliche Kartierung (VPS) Infrastrukturbranche. Diese Anforderungen geben dem AR- und persistenten räumlichen Kartierung (VPS) Infrastruktur Markt auch eine Rolle in Sektoren, die sensible Kartendaten nicht in einer öffentlichen Cloud ablegen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Navigation führt, während industrielle Nutzung an Bedeutung gewinntAR-Navigation und Wegführung entfiel im Jahr 2025 auf 62,21 % des Umsatzes und war damit die führende Anwendung. Sie leitet Mitarbeiter, Besucher und autonome Systeme zu bestimmten physischen Standorten. Flughäfen, Einkaufszentren und Logistikstandorte können die Anwendung nutzen, um den Navigationsaufwand zu reduzieren und das Standorterlebnis zu verbessern. Der Anwendungsfall hat kommerzielle Reife erreicht, da sein Wert leichter zu beurteilen ist als bei einigen aufkommenden AR-Anwendungen. Er erzeugt auch häufige Lokalisierungsanfragen, die die VPS-Plattformökonomie unterstützen. Industriewartung, Montage und Inspektion wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 15,87 % wachsen. ExxonMobils Pilotprojekt zur visuellen Positionierung zeigt, wie eine gemeinsame räumliche Infrastruktur Mitarbeiter zu bestimmten Raffinerieanlage führen kann. In solchen Umgebungen kann ein Lokalisierungsfehler sowohl die Arbeitsqualität als auch die Sicherheit beeinträchtigen, was die Nachfrage nach zuverlässigen Werkzeugen im gesamten AR- und VPS-Infrastrukturmarkt unterstützt.
Lagerhaltung, Logistik und Asset-Tracking profitiert von der Einführung autonomer Materialhandhabungsfahrzeuge. Bauwesen, BIM und Digital-Twin-Ausrichtung profitiert von BIM-Anforderungen in Europa und großen Infrastrukturprogrammen in Asien. Esri und Pix4D starteten im Februar 2026 einen Echtzeit-Terrestrialkartierungs-Arbeitsablauf, der PIX4Dcatch-RTK-Felderfassung, ArcGIS-Online-Veröffentlichung und AR-Verifikation von geplanten und fertiggestellten Bedingungen kombinierte. Der Arbeitsablauf veranschaulicht, wie Bauteams räumliches AR als Qualitätskontrollschritt nutzen können. Fernzusammenarbeit und Schulung, Einzelhandel und Werbung sowie Museen, Tourismus, Sport und standortbasierte Unterhaltung hängen in der Regel von diskretionäreren Budgets ab. Sie können dennoch das hohe Volumen an Standortabfragen generieren, das Plattformumsätze unterstützt. Öffentliche Sicherheit, Verteidigung und Notfallreaktion bleibt umsatzmäßig kleiner, kann aber Premiumpreise und lange Vertragslaufzeiten erzielen. Diese vielfältigen Anwendungen verringern die Abhängigkeit des AR- und persistenten räumlichen Kartierung (VPS) Infrastruktur Markts von einem einzigen Kundenarbeitsablauf. Sie geben dem AR- und persistenten räumlichen Kartierung (VPS) Infrastruktur Markt auch eine Reihe von Nachfragequellen mit unterschiedlichen Beschaffungszyklen.
Nach Endnutzer:
Unternehmensdomäne mit aufkommendem Entwickler-ÖkosystemUnternehmens- und Industrieorganisationen hielten im Jahr 2025 58,47 % des Umsatzes und verankerten die Nachfrage in Betriebsumgebungen, in denen räumliche Genauigkeit messbare Ergebnisse unterstützen kann. Automobil-, Öl- und Gas-, Luft- und Raumfahrt-, Logistik- und Gesundheitsorganisationen können persistente Karten an Standorten mit komplexen Anlagen und wiederkehrenden Arbeiten nutzen. Regierungs- und öffentliche Sektororganisationen tragen durch Smart-City-Arbeit und räumliche Datenbedürfnisse der Verteidigung zur Nachfrage bei. Mobilfunknetzbetreiber und Cloud-Anbieter können VPS-Fähigkeiten in Edge-Computing-Angebote einbetten. Verbrauchermarken, Veranstaltungsorte und Medienunternehmen erzeugen hohe Abfragevolumina, auch wenn ihr Umsatz pro Abfrage geringer ist. Der Endnutzermix gibt dem AR- und persistenten räumlichen Kartierung (VPS) Infrastruktur Markt Zugang zu sowohl langzyklischen Industrieprogrammen als auch schnelleren Veranstaltungsort-Einsätzen.
Anwendungsentwickler und Systemintegratoren werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 15,76 % wachsen, der schnellsten Endnutzerrate. Sie erwerben VPS-API-Zugang und passen ihn an Anwendungen für einzelne Kundensektoren an. Infrastrukturanbieter entwickeln Integratoren- und Entwicklerkanäle als Weg zu Endnutzer-Einsätzen. Mehr Aktivität auf der Anwendungsschicht kann den Wert von der Kartenproduktion hin zum Betrieb von Diensten auf stabilen Karten verlagern. Unternehmenskunden wollen zunehmend auch Prüfpfade, Zugriffskontrollen und Dokumentation entlang der gesamten VPS-Wertschöpfungskette. Anbieter, die diese Kontrollen einschließen, können für Systemintegratoren, die regulierte Kunden bedienen, attraktiver sein. Die wachsende Entwicklerbasis zeigt, dass der AR- und persistente räumliche Kartierung (VPS) Infrastruktur Markt in eine reifere Plattformphase eintritt. Dieser Kanal kann dem AR- und persistenten räumlichen Kartierung (VPS) Infrastruktur Markt auch helfen, Branchen zu erreichen, die spezialisierte Implementierungsunterstützung benötigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika AR- und Persistent Spatial Mapping (VPS)-Infrastrukturmarkt
Nordamerika hielt 2025 einen Umsatzanteil von 84,12 %. Die Vereinigten Staaten vereinen hohe Technologiebudgets in Unternehmen, Cloud-Kapazitäten für räumliche Daten und Kunden, die VPS an mehreren Standorten einsetzen können. Verteidigungs- und Geheimdienstanwendungen stützen die Nachfrage nach On-Premises- und Air-Gapped-Kartierung, die weniger von kommerziellen IT-Budgets abhängig ist. Kanada trägt durch digitale Zwillinge im Ressourcensektor und Smart-City-Pilotprojekte bei, während das nördliche Mexiko die Nachfrage aus der Automobillieferkette unterstützt und die AR-Sicherheitsstandards OSHA UL 8400 sowie datenschutzrechtliche Anforderungen auf Bundesstaatsebene die Einsatzentscheidungen prägen.
EMEA und Südamerika AR- und Persistent Spatial Mapping (VPS)-Infrastrukturmarkt
Europa ist die zweitgrößte beitragende Region, angeführt von Deutschland, dem Vereinigten Königreich und Frankreich. Deutschlands industrielle Automatisierungsbasis unterstützt den campusweiten VPS-Einsatz in der Fertigung und im Asset-Management. Die BIM-Level-2-Anforderung des Vereinigten Königreichs für staatlich geförderte Bauprojekte unterstützt VPS-konforme Arbeiten mit digitalen Zwillingen, während die Datenschutz-Grundverordnung und die Anonymisierungsleitlinien des Europäischen Datenschutzausschusses von 2026 die Beschaffung in der gesamten Region prägen. Brasilien führt die frühe südamerikanische Marktchance an, trotz Einschränkungen bei der Infrastruktur und bei Integratoren. Saudi-Arabien und die Vereinigten Arabischen Emirate stützen die Nachfrage durch Smart-City- und Bauprogramme, während Afrika außerhalb großer städtischer Zentren noch in einem frühen Adoptionsstadium verbleibt.
APAC und Ozeanien AR- und Persistent Spatial Mapping (VPS)-Infrastrukturmarkt
Asien-Pazifik wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 16,06 % wachsen, der schnellsten regionalen Rate. Staatliche Industriepolitik, eine starke 5G-Abdeckung und Kapazitäten in der Hardwareproduktion stützen die regionale Nachfrage. 360Channel hat seinen AR-Navigationsdienst 360maps im Januar 2026 im TOKYO NODE und im Toranomon Hills Station Tower eingeführt. China baut unter Datenlokalisierungsrahmen eine Kartierungsinfrastruktur für intelligente Fertigung und autonome Logistik auf, während Südkoreas unternehmensweiter 5G-Ausbau latenzarme Anwendungen in Halbleiterwerken und Logistikzentren unterstützt. Indien, Ozeanien, Vietnam, Thailand und Malaysia generieren frühe Nachfrage, da die Fabrikdigitalisierung sich durch Fertigungskorridore ausbreitet.

Wettbewerbslandschaft
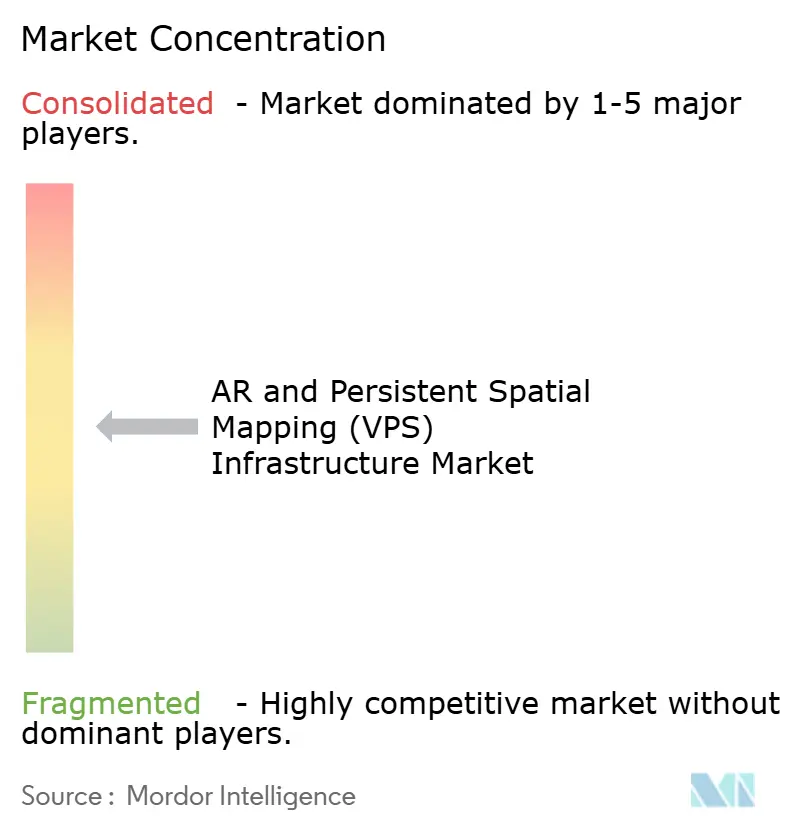
Der AR- und persistente räumliche Kartierung (VPS) Infrastruktur Markt ist semifragmentiert, mit einer kleinen Gruppe globaler Plattformanbieter, die neben einer größeren Gruppe spezialisierter Anbieter konkurrieren. Niantic Spatial, NavVis, MultiSet AI und Matterport sind in breiten Anwendungsfällen tätig, während Immersal, Kudan, EasyAR Technology, Sturfee, Visualix, Situm Technologies, Navigine, ARway.ai, Pointr und Oriient New Media sich auf bestimmte Technologien oder Standorttypen konzentrieren. Globale Plattformen konkurrieren über Kartenabdeckung, Lokalisierungsgenauigkeit, Integration physischer KI und Entwicklerreichweite. Spezialisten konkurrieren durch vertikale Expertise und Unterstützung für verschiedene Bereitstellungsmodelle. Anbieter positionieren Karten zunehmend als gemeinsame Daten für Roboter und KI-Agenten statt nur als AR-Werkzeuge.
Die Partnerschaft von Niantic Spatial mit Snap wurde im Juni 2025 angekündigt und kombinierte Snaps 900 Millionen Snapchat-Nutzer und 400.000 Lens-Studio-Entwickler mit den VPS- und geospatialen KI-Fähigkeiten von Niantic Spatial. Die Partner erklärten, dass die Vereinbarung eine Gesamtkapitalposition von 250 Millionen USD und geplante Integrationen mit Lens Studio, Snapchat und Spectacles umfasste. MultiSet AI startete im April 2026 eine kommerzielle 3D-Gaussian-Splatting-zu-VPS-Pipeline, die metrisch skalierte 3DGS-Modelle aus Standard-Erfassungswerkzeugen in zentimetergenaue AR-Karten umwandelt. Der Schritt reduziert die Hardwareabhängigkeit, die eine Quelle von Wechselkosten für etablierte Anbieter war. Diese Schritte zeigen, dass der AR- und persistente räumliche Kartierung (VPS) Infrastruktur Markt durch Ökosystemzugang, Erfassungsflexibilität und persistente Kartenoperationen konkurriert.
Weißer Raum verbleibt im Bereich Außen- und landwirtschaftliches Asset-Management, Kartierung von Gesundheitseinrichtungen sowie kleineren Fertigungs- und Einzelhandelsstandorten. Diese Umgebungen stoßen an Grenzen durch spärliche LiDAR-Abdeckung, strenge Datenanforderungen oder Preismodelle, die für größere Einsätze konzipiert sind. Scan-agnostische Anbieter können einen Teil der Lücke schließen, indem sie photogrammetrische Punktwolken, Gaussian-Splat-Modelle und robotergenerierte Karten akzeptieren. Akademische Arbeiten zu GSplatLoc auf der IROS 2025 zeigen fortlaufende Arbeit an visuellen Lokalisierungsmethoden für Gaussian-Splatting-Darstellungen.
AR- und Persistente Räumliche Kartierung (VPS) Infrastruktur Branchenführer
Niantic Spatial, Inc.
Immersal Oy
EasyAR Technology Co., Ltd.
Sturfee, Inc.
Visualix GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
AR- und Persistent Spatial Mapping (VPS)-Infrastrukturmarkt
- Niantic Spatial, Inc.
- Immersal Oy
- Sturfee, Inc.
- Visualix GmbH
- EasyAR Technology Co., Ltd.
- Placenote, Inc.
- MultiSet AI, Inc.
- ARway.ai Inc.
- Kudan Inc.
- Augmented Pixels, Inc.
- Pointr Ltd.
- Senion AB
- Situm Technologies, S.L.
- Navigine Corporation
- Oriient New Media Ltd.
- NavVis GmbH
- Matterport, Inc.
- Pix4D SA
- Magic Leap, Inc.

Recent Industry Developments in AR- und Persistent Spatial Mapping (VPS)-Infrastrukturmarkt
- Juli 2026: Das japanische Unternehmen palan startete eine browsernative VPS-Engine für STYLY WebAR. Der Dienst ermöglicht räumlich verankerte AR-Erlebnisse in Webbrowsern ohne Anwendungsinstallation und wurde als Japans erstes im Inland entwickeltes vollständig webbasiertes VPS-System vorgestellt.
- Februar 2026: MultiSet AI startete die erste kommerziell verfügbare 3D-Gaussian-Splatting-zu-VPS-Pipeline, die es Entwicklern ermöglicht, metrisch skalierte 3DGS-Modelle in zentimetergenaue, plattformübergreifende AR-Karten ohne Hardwareabhängigkeit umzuwandeln. Die Plattform unterstützt Bereitstellungsmodelle von der öffentlichen Cloud bis hin zu Air-Gapped-Umgebungen.
- Februar 2026: Esri und Pix4D starteten einen integrierten Echtzeit-Terrestrialkartierungs-Arbeitsablauf, der PIX4Dcatch-RTK-Felderfassung mit ArcGIS-Online-Veröffentlichung kombiniert. Der Arbeitsablauf ermöglicht es Außendienstteams, hochpräzise georeferenzierte 3D-Modelle zu erstellen, die in AR für den Soll-Ist-Vergleich bei Infrastrukturprojekten einsehbar sind.
- Februar 2026: Pix4D startete PIX4Dmatic als einheitliche geospatiale Plattform. Sie kombiniert großmaßstäbliche Verarbeitung mit vermessungsgenauen CAD- und GIS-Ergebnissen in einem kontinuierlichen Arbeitsablauf und umfasst Gaussian-Splatting als Rekonstruktionsfähigkeit.


Globaler AR- und Persistente Räumliche Kartierung (VPS) Infrastruktur Markt Berichtsumfang
Der AR- und Persistente Räumliche Kartierung (VPS) Infrastruktur Markt umfasst die Hardware, Software, Cloud-Plattformen und geospatialen Datendienste, die standortbewusste Augmented-Reality-Erlebnisse (AR) durch genaue visuelle Positionierung, Umgebungsverständnis und die Verankerung persistenter digitaler Inhalte in realen Räumen ermöglichen.
Der AR- und Persistente Räumliche Kartierung (VPS) Infrastruktur Markt Bericht ist segmentiert nach Komponente (Kartierungs- und Erfassungswerkzeuge, Lokalisierungs- und VPS-Engines, Räumliche SDKs und APIs und Inhaltsplattformen sowie Cloud-, Edge- und On-Premises-Infrastruktur), Kartierungsumfang (Veranstaltungsort- und Gebäudemaßstab, Campus- und Industriestandortmaßstab, Stadt- und Stadtbezirksmaßstab sowie Regional- und Weltmaßstab), Bereitstellungsmodell (Cloud sowie On-Premises und Air-Gapped), Anwendung (AR-Navigation und Wegführung, Industriewartung und Montage und Inspektion, Lagerhaltung und Logistik und Asset-Tracking, Einzelhandel und Werbung und Markenerlebnisse, Museen und Tourismus und Sport und standortbasierte Unterhaltung, Fernzusammenarbeit und Schulung, Bauwesen und BIM und Digital-Twin-Ausrichtung sowie öffentliche Sicherheit und Verteidigung und Notfallreaktion), Endnutzer (Unternehmens- und Industrieorganisationen, Regierungs- und öffentliche Sektororganisationen, Mobilfunknetzbetreiber und Cloud-Anbieter, Verbrauchermarken und Veranstaltungsorte und Medienunternehmen, Anwendungsentwickler und Systemintegratoren) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Kartierungs- und Erfassungswerkzeuge |
| Lokalisierungs- und VPS-Engines |
| Räumliche SDKs, APIs und Inhaltsplattformen |
| Cloud-, Edge- und On-Premises-Infrastruktur |
| Veranstaltungsort- und Gebäudemaßstab |
| Campus- und Industriestandortmaßstab |
| Stadt- und Stadtbezirksmaßstab |
| Regional- und Weltmaßstab |
| Cloud |
| On-Premises und Air-Gapped |
| AR-Navigation und Wegführung |
| Industriewartung, Montage und Inspektion |
| Lagerhaltung, Logistik und Asset-Tracking |
| Einzelhandel, Werbung und Markenerlebnisse |
| Museen, Tourismus, Sport und standortbasierte Unterhaltung |
| Fernzusammenarbeit und Schulung |
| Bauwesen, BIM und Digital-Twin-Ausrichtung |
| Öffentliche Sicherheit, Verteidigung und Notfallreaktion |
| Unternehmens- und Industrieorganisationen |
| Regierungs- und öffentliche Sektororganisationen |
| Mobilfunknetzbetreiber und Cloud-Anbieter |
| Verbrauchermarken, Veranstaltungsorte und Medienunternehmen |
| Anwendungsentwickler und Systemintegratoren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Indien | |
| Ozeanien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Übriges Afrika |
| Nach Komponente | Kartierungs- und Erfassungswerkzeuge | |
| Lokalisierungs- und VPS-Engines | ||
| Räumliche SDKs, APIs und Inhaltsplattformen | ||
| Cloud-, Edge- und On-Premises-Infrastruktur | ||
| Nach Kartierungsumfang | Veranstaltungsort- und Gebäudemaßstab | |
| Campus- und Industriestandortmaßstab | ||
| Stadt- und Stadtbezirksmaßstab | ||
| Regional- und Weltmaßstab | ||
| Nach Bereitstellungsmodell | Cloud | |
| On-Premises und Air-Gapped | ||
| Nach Anwendung | AR-Navigation und Wegführung | |
| Industriewartung, Montage und Inspektion | ||
| Lagerhaltung, Logistik und Asset-Tracking | ||
| Einzelhandel, Werbung und Markenerlebnisse | ||
| Museen, Tourismus, Sport und standortbasierte Unterhaltung | ||
| Fernzusammenarbeit und Schulung | ||
| Bauwesen, BIM und Digital-Twin-Ausrichtung | ||
| Öffentliche Sicherheit, Verteidigung und Notfallreaktion | ||
| Nach Endnutzer | Unternehmens- und Industrieorganisationen | |
| Regierungs- und öffentliche Sektororganisationen | ||
| Mobilfunknetzbetreiber und Cloud-Anbieter | ||
| Verbrauchermarken, Veranstaltungsorte und Medienunternehmen | ||
| Anwendungsentwickler und Systemintegratoren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Ozeanien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der AR- und VPS-Infrastruktur Markt?
Der AR- und VPS-Infrastruktur Markt betrug im Jahr 2026 2,12 Milliarden USD und wird bis 2031 voraussichtlich 4,25 Milliarden USD bei einer CAGR von 14,92 % erreichen.
Was treibt die Nachfrage nach persistenter räumlicher Kartierung an?
Industrielle Digital-Twins, physische KI-Agenten, niedrigere XR-Hardwarekosten und Edge-Computing unterstützen die Nachfrage nach stabilen standortbasierten Daten.
Welche Komponente wächst am schnellsten?
Räumliche SDKs, APIs und Inhaltsplattformen werden bis 2031 voraussichtlich mit einer CAGR von 15,31 % wachsen.
Welcher Kartierungsumfang hat die stärkste prognostizierte Expansion?
Campus- und Industriestandortmaßstab wird bis 2031 voraussichtlich mit einer CAGR von 16,02 % wachsen, da Fabriken und Lagerhäuser aktualisierte Karten über verbundene Einrichtungen hinweg benötigen.
Welche Anwendung führt den aktuellen Umsatz an?
AR-Navigation und Wegführung hielt im Jahr 2025 62,21 % des Umsatzes, unterstützt durch den Einsatz in Flughäfen, Einzelhandelsstandorten und Logistikeinrichtungen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 16,06 % wachsen, unterstützt durch Industriepolitik, 5G-Abdeckung und XR-Hardwareproduktion.
Seite zuletzt aktualisiert am:



