
ARおよび永続的空間マッピング(VPS)インフラストラクチャー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
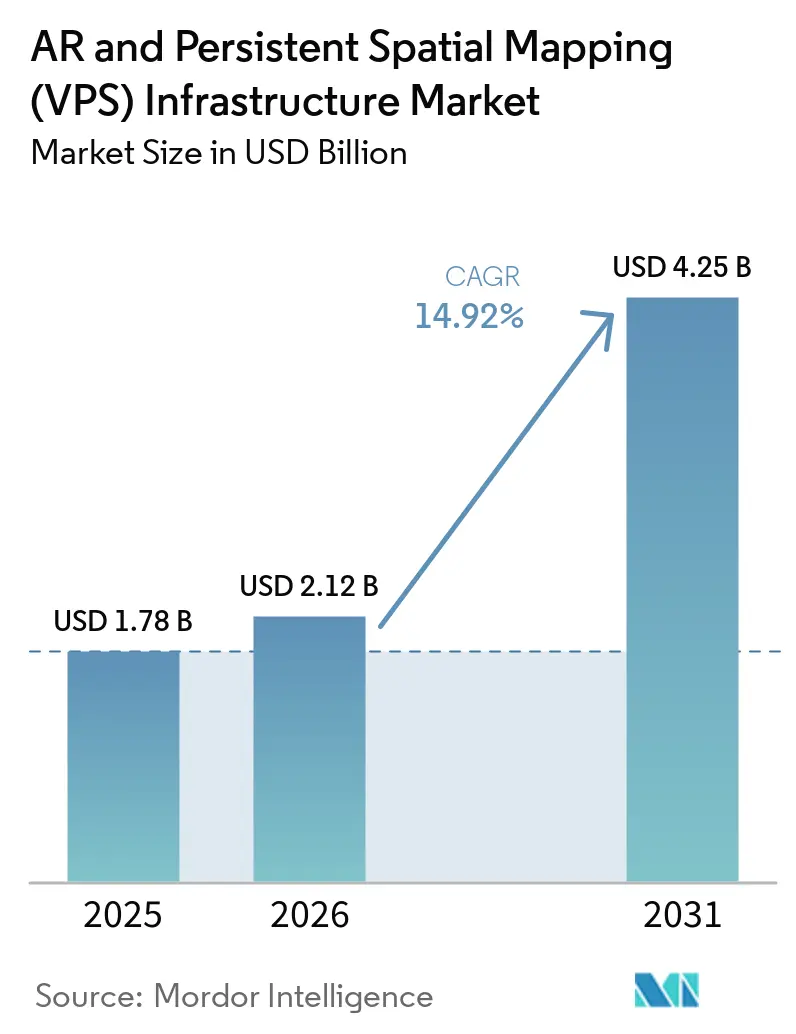
| 市場規模 (2026) | 2.12 十億米ドル |
| 市場規模 (2031) | 4.25 十億米ドル |
| Growth Rate (2026 - 2031) | 14.92 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
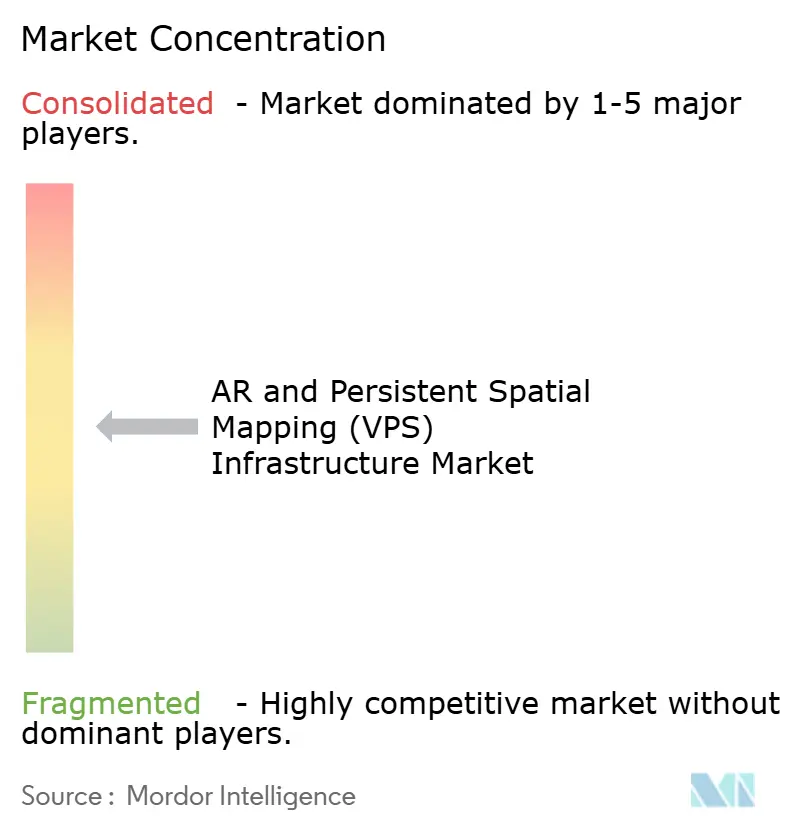
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるARおよび永続的空間マッピング(VPS)インフラストラクチャー市場分析
ARおよび永続的空間マッピング(VPS)インフラストラクチャー市場規模は、2025年の1.78 ビリオン 米ドルから2026年には2.12 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 14.92%で成長して2031年には4.25 ビリオン 米ドルに達すると予測されています。永続的空間マッピングは、デジタル情報を安定したセンチメートル精度の位置に結びつけることで、産業作業、物流自動化、および物理AIシステムの運用レイヤーとなりつつあります。エンタープライズの購買担当者は、実験的なARプロジェクトから運用・保守プログラムへと支出を移行しており、これによりデプロイメントの事業目的がより明確になっています。現在の構築は、信頼性の高いアプリケーションが共有された空間基盤に依存しているため、バックエンドのコンピューティング、ストレージ、およびマップ配信容量に重点が置かれています。XRデバイスの価格低下はインストールベースを拡大し、エッジネットワークは高速なローカライゼーションを必要とするアプリケーションをサポートできます。ARおよび永続的空間マッピング(VPS)インフラストラクチャー市場は、開発者が空間APIを使用して永続的マップの上にアプリケーションを構築するプラットフォームモデルへと移行しつつあります。
レポートの主要なポイント
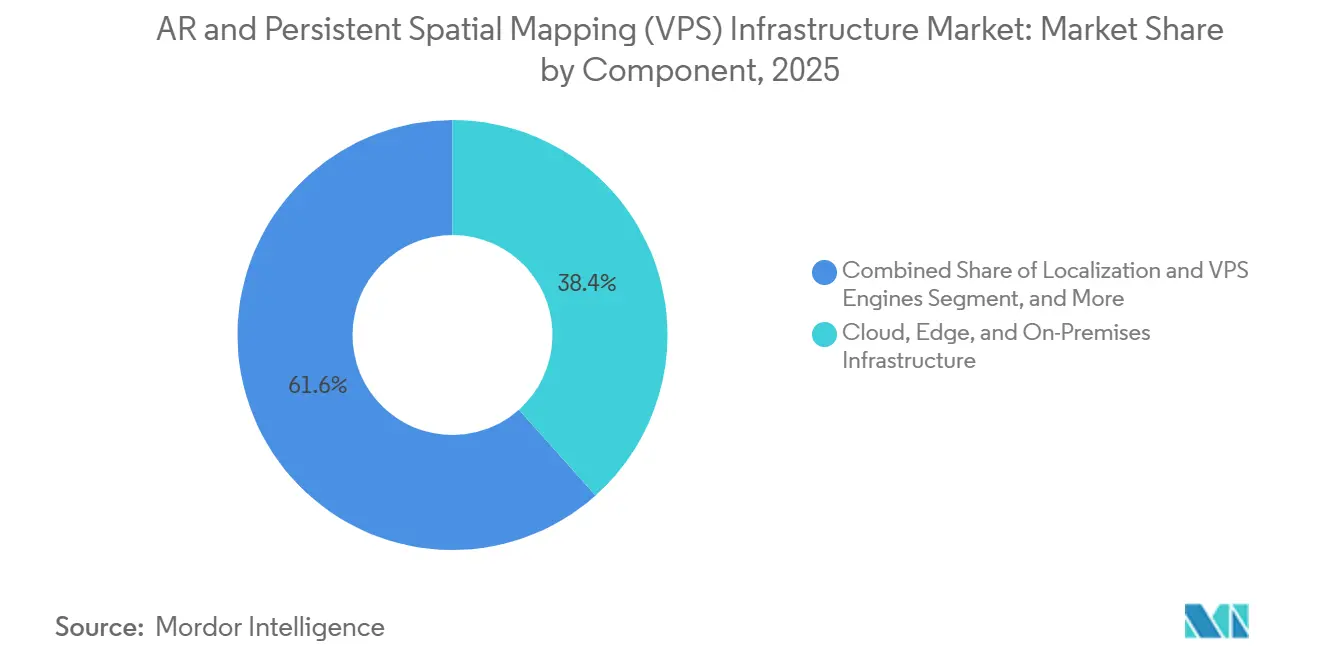
- コンポーネント別では、クラウド・エッジ・オンプレミスインフラストラクチャーが2025年のARおよび永続的空間マッピング(VPS)インフラストラクチャー市場シェアの38.42%を占め、空間SDK・APIおよびコンテンツプラットフォームは2031年にかけてCAGR 15.31%で拡大すると予測されています。
- マッピングスコープ別では、会場・建物スケールが2025年に42.46%の収益シェアを占め、キャンパス・産業サイトスケールはARおよび永続的空間マッピング(VPS)インフラストラクチャー市場において2031年にかけてCAGR 16.02%で拡大すると予測されています。
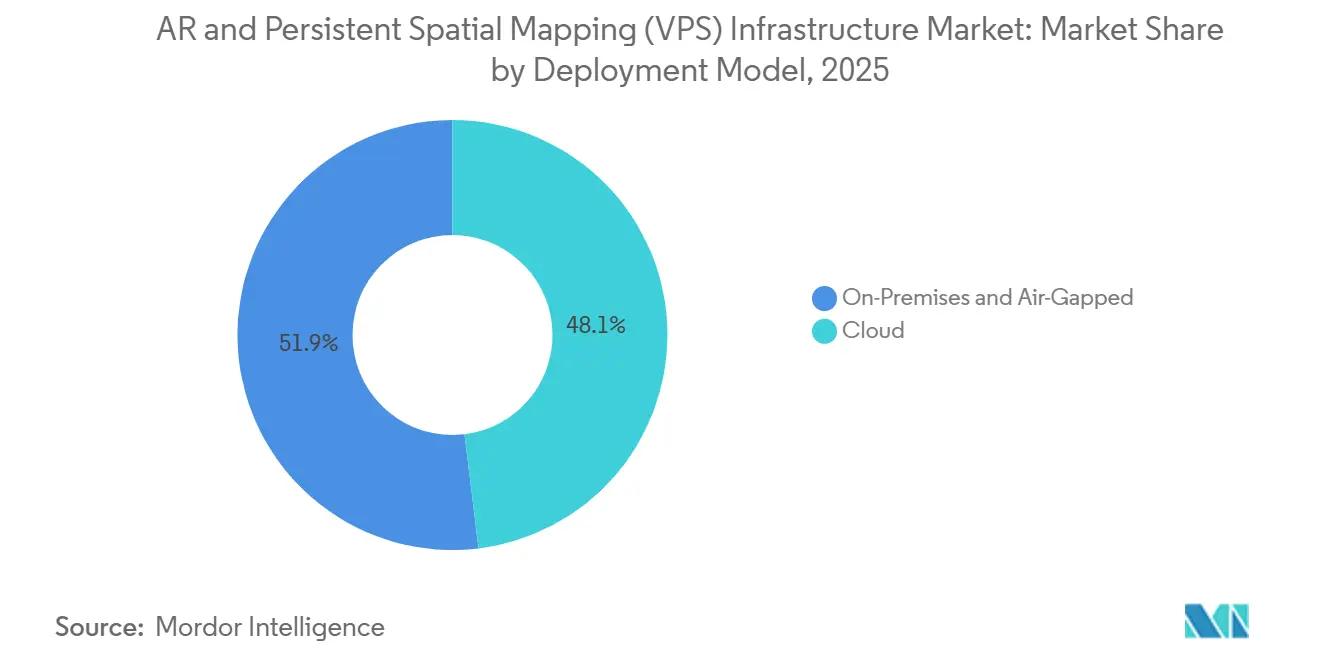
- デプロイメントモデル別では、クラウドが2025年の収益の48.07%を占め、2031年にかけてCAGR 15.67%で拡大すると予測されています。
- アプリケーション別では、ARナビゲーションおよびウェイファインディングが2025年に62.21%の収益シェアを占め、産業保守・組立・検査はARおよび永続的空間マッピング(VPS)インフラストラクチャー市場において2031年にかけてCAGR 15.87%で拡大すると予測されています。
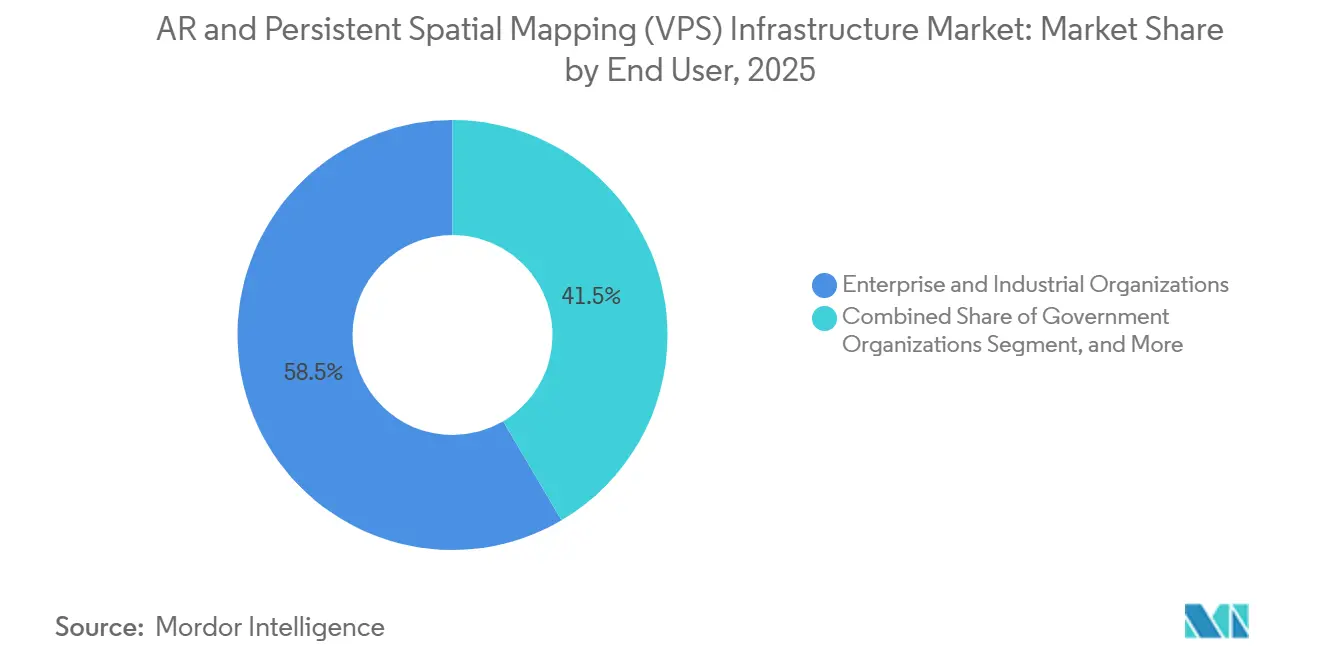
- エンドユーザー別では、エンタープライズおよび産業組織が2025年の収益の58.47%を占め、アプリケーション開発者およびシステムインテグレーターは2031年にかけてCAGR 15.76%で拡大すると予測されています。
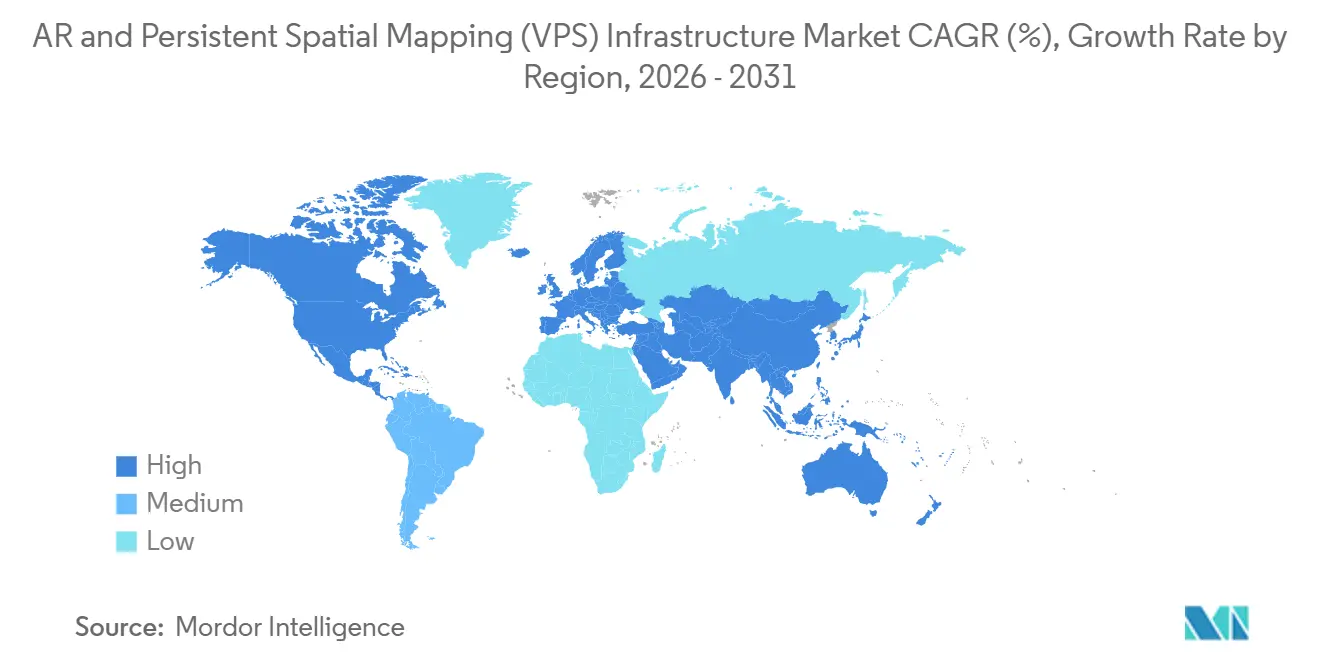
- 地域別では、北米が2025年に84.12%の収益シェアを占め、アジア太平洋地域は2031年にかけてCAGR 16.06%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エンタープライズデジタルツインおよび空間ワークフローの展開 | +4.2% | グローバル、北米よびドイツに集中 | 中期(2〜4年) |
| 物理AIエージェントのための共有空間データインフラストラクチャー | +3.2% | 北米およびアジア太平洋地域が中核、欧州・中東・アフリカへの波及 | 中期(2〜4年) |
| XRハードウェアコストの低下とデバイス普及の拡大 | +2.8% | グローバル、アジア太平洋地域が数量を牽引し北米が価値を牽引 | 短期(2年以内) |
| エッジネットワーキングと低遅延空間コンピューティング | +2.4% | 北米、欧州、韓国、日本 | 中期(2〜4年) |
| 自律型ロボット・ドローン・コンピュータービジョンナビゲーションの成長 | +2.1% | グローバルの産業回廊および物流ハブ | 中期(2〜4年) |
| プライベート屋内・キャンパス環境における永続的マップ需要 | +1.5% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
エンタープライズデジタルツインおよび空間ワークフローの展開
エンタープライズデジタルツインは、永続的かつ正確な空間アンカリングを必要とする運用システムになりつつあります。フィールド技術者にとって、リアルタイムで特定のバルブや組立ステーションを特定できなければ、モデルの価値は限られます。VPS登録済みデジタルツインは、同じ情報を位置ベースの運用レイヤーとして提供します。ExxonMobilは、製油所環境でのフィールドワーカーガイダンスにNiantic Spatialのビジュアルポジショニングシステムをパイロット導入し、資産集約型企業が孤立したデモンストレーションではなく保守作業にこの技術を適用していることを示しました。[1]Niantic Spatial、「ExxonMobilがフィールドオペレーションを変革するためにビジュアルポジショニングをパイロット導入する方法」、Niantic Spatial、nianticspatial.com。 このシフトにより、支出が運用・保守予算に移行する可能性があり、そこではプロジェクトが裁量的なIT施策よりも強い支持を得られる場合があります。NVIDIAのXR AIフレームワークは、ARグラスをエンタープライズAIエージェントと空間認識型知覚を通じて接続し、位置情報に基づく情報の必要性を人間と機械のワークフローにまで拡張します。
物理AIエージェントのための共有空間データインフラストラクチャー
物理AIエージェントは、実際の環境内で知覚し、推論し、行動するために共有された空間情報を必要とします。ロボット、ドローン、ARグラスはそれぞれが動作する空間の完全なマップを個別に作成・維持することはできません。永続的3Dマップは、一般的なAI推論を実際の位置に結びついた行動に変換する地理空間コンテキストを提供します。Niantic Spatialは、その大規模地理空間モデルを設計して共通の参照を提供し、通常の使用中にマップの更新を収集するようにしました。Snapとのパートナーシップにより、40万人のAR開発者と9億人のSnapchatユーザーがVPSベースの体験を構築・貢献できるツールにアクセスできるようになります。ARおよび永続的空間マッピング(VPS)インフラストラクチャー市場は、一度限りのキャプチャープロジェクトだけに依存するのではなく、マップクエリと開発者活動が増加するにつれて継続的な収益をサポートできます。
XRハードウェアコストの低下とデバイス普及の拡大
デバイス価格の低下により、エンタプライズおよびコンシューマー向けのARデプロイメントが財務的に実現可能になります。この効果はヘッドセット販売にとどまらず、有用なナビゲーションやコンテキストアプリケーションは各運用場所でのマップカバレッジを必要とします。エンタープライズのパイロット導入は、ソフトウェアレイヤーではなくデバイスコストによって遅延することが多くありました。ハードウェアの障壁が下がると、開発者は実行可能な予算を支えられなかった統合を有効化できます。これにより、ARおよび永続的空間マッピング(VPS)インフラストラクチャー市場全体でSDKアクセスおよびAPIコールの需要が増加する可能性があります。安全要件もまた機器選定の一部となっており、OSHAのUL 8400規格への言及が北米施設におけるAR支援保守の仕様を形成しています。
エッジネットワーキングと低遅延空間コンピューティング
ローカライゼーション速度は、倉庫や工場などの安全性が重視される環境における実際の制約です。自律型フォークリフトや検査ドローンは、混雑した作業エリアを移動中に低速なサーバー応答に依存することはできません。産業機器の近くやプライベート5Gネットワークに配置されたエッジコンピューティングは、はるかに高速なローカライゼーションリクエストをサポートできます。AWSは、産業用デジタルツイン向けにバージョン管理、ロールベースアクセス制御、およびイベントベースのワークフローコネクターを含む空間データ管理アーキテクチャーを説明しています。[2]Amazon Web Services、「OpenUSDとSDMAを使用してAWS上でL1〜4産業用デジタルツインを構築する」、AWSブログ、aws.amazon.com。 韓国のエンタープライズ5Gカバレッジと日本の工場デジタル化プログラムは、これらのユースケースに必要なネットワーク条件をサポートしています。プライベート5GとローカルVPSサーバーの組み合わせにより、遠隔地のパブリッククラウドへの依存を減らし、ARおよび永続的空間マッピング(VPS)インフラストラクチャー市場の需要を拡大できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| キャプチャーされた空間のプライバシー・サイバーセキュリティ・同意リスク | -1.8% | 欧州および北米、アジア太平洋地域でも増加 | 短期(2年以内) |
| 高いキャプチャー・マップ維持・デプロイメントコスト | -1.4% | グローバル、新興市場および中小企業セグメントで最も深刻 | 長期(4年以上) |
| 変化する物理環境におけるマップドリフト | -0.9% | グローバル、建設および産業環境に集中 | 中期(2〜4年) |
| 断片化した空間標準とベンダーロックインのマップフォーマット | -0.7% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
キャプチャーされた空間のプライバシー・サイバーセキュリティ・同意リスク
空間マッピングは、工場、病院、小売店舗、交通施設の形状をキャプチャーできます。また、慎重な取り扱いを必要とする顔画像や行動の痕跡もキャプチャーできます。EU AI法第5条第1項(h)は、公共アクセス可能な空間でのリアルタイムリモート生体認証識別を制限しており、欧州データ保護委員会の2026年ガイダンスは匿名化データの基準を引き上げています。[3]欧州データ保護委員会、「匿名化に関するガイドライン02/2026」、欧州データ保護委員会、edpb.europa.eu。エンタープライズのセキュリティおよび法務チームは、デプロイメントを承認する前に、マッピングバリューチェーン全体にわたるデータ管理の証拠を要求する場合があります。このプロセスにより、規制対象セクターではプロジェクトのタイムラインが6〜18ヶ月延長される可能性があります。ISO/IEC 27701およびSOC 2 タイプIIは実際の調達要件となりつつあり、ARおよび永続的空間マッピング(VPS)インフラストラクチャー市場における小規模プロバイダーの参入コストを引き上げる可能性があります。
高いキャプチャー・マップ維持・デプロイメントコスト
最大のコスト負担は、多くの場合、初期サイトキャプチャーとマップの継続的な維持にあります。モバイルマッピングトロリー、LiDARリグ、360度カメラシステムは、単一施設で数千から数万米ドルを必要とする場合があります。大規模なキャンパスでは、物理的な変更がマップの更新を必要とするたびに同様の支出が必要になる場合があります。この作業は標準的なソフトウェアライセンス予算に収まらないため、数百のサイトを持つ組織は専任の空間データチームを必要とする場合があります。スキャン非依存型プラットフォームは異なるリアリティキャプチャー入力を受け入れ、独自ハードウェアへの依存を軽減できますが、測量グレードのキャプチャーに必要な労力を排除するものではありません。この制約は、システムインテグレーターの能力が依然として限られている南米、アフリカ、東南アジアで最も強く現れます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
インフラストラクチャーレイヤーがエンタープライズ空間構築を支えるクラウド・エッジ・オンプレミスインフラストラクチャーは2025年の収益の38.42%を占め、最大のコンポーネントカテゴリーとなっています。このシェアは、アプリケーションの採用が拡大する前にエンタープライズが必要とするコンピューティング、ストレージ、およびマップ配信容量を反映しています。ガウシアンスプラットモデルや高密度点群などの空間マップファイルは、使用場所の近くで大量の処理とストレージを必要とします。ローカライゼーションおよびVPSエンジンはポジショニング段階に対応し、マッピングおよびキャプチャーツールはソース素材の作成をサポートします。これらのカテゴリー全体の収益は、ハードウェア販売よりもエンタープライズライセンスと使用量ベースのAPIアクティビティに重点が置かれています。2025年のIEEE国際コンピュータービジョン会議(ICCV)ビジュアルローカライゼーションおよびキャリブレーションワークショップで発表された研究では、ガウシアンスプラッティング表現がモデルの再トレーニングなしに汎用的なビジュアルローカライゼーションをサポートできることが示されました。これにより、サイト固有のファインチューニングの必要性が減少し、SDK開発サイクルを短縮できます。ARおよびVPSインフラストラクチャー産業は、プラットフォームサービスがシェアを獲得する前にインフラストラクチャーレイヤーが収益の大部分を獲得するという初期パターンに従っています。
空間SDK・APIおよびコンテンツプラットフォームは、2026年から2031年にかけてCAGR 15.31%で拡大すると予測されており、最も速いコンポネント成長率です。開発者はこれらのツールを使用して、すでに作成・ホストされているマップ上にサービスを構築します。Pix4Dは2026年2月にPIX4Dmaticを統合地理空間プラットフォームとして立ち上げ、大規模処理とCADおよびGIS成果物を1つのワークフローに統合しました。このような製品拡張により、マッピングベンダーは顧客ワークフローのより多くの部分にサービスを提供できます。SDK収益は、単一の実装ライセンスに依存するのではなく、開発者シートとAPIコール量を通じて繰り返し発生する可能性があります。フランス、ドイツ、湾岸協力会議(GCC)諸国のデータ主権要件も、規制対象活動におけるオンプレミス需要をサポートしています。この需要により、クラウドサービスが広く使用され続ける中でも、小規模なインフラストラクチャーカテゴリーが役割を果たします。コンポーネントの組み合わせは、ARおよび永続的空間マッピング(VPS)インフラストラクチャー市場がローカル制御とスケーラブルな開発者アクセスの両方を中心に発展している理由を示しています。また、すべての顧客が完全なマッピングスタックを管理することを要求せずに、ARおよび永続的空間マッピング(VPS)インフラストラクチャー市場が開発者にサービスを提供できるようにします。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


マッピングスコープ別:
会場スケールのデプロイメントが先行し、産業サイトが加速会場・建物スケールは2025年のARおよび永続的空間マッピング(VPS)インフラストラクチャー市場シェアの42.46%を獲得しました。商業用不動産、小売、ホスピタリティサイトは屋内ウェイファインディングと来訪者サービスにこれらのマップを使用しています。ショッピングセンター、空港、コンベンション会場は、クエリごとのインフラストラクチャーニーズを管理可能な範囲に保ちながら多くの来訪者にサービスを提供できます。これらの場所には、より良いウェイファインディングやスタッフの労力削減など、明確な運用上の用途もあります。都市・都市地区スケールおよび地域・世界スケールのカテゴリーは、収益開発においてまだ初期段階にあります。それでも、スマートシティプログラムや物理AIシステムとの関連性から、プラットフォームの大きな関心を集めています。360Channelは2026年1月にTOKYO NODEでVPSベースの360mapsナビゲーションサービスを立ち上げ、主要な都市目的地での本番事例を提供しました。このロールアウトは、会場アプリケーションがより広範な都市マッピングデプロイメントへの橋渡しとなる方法を示しています。
キャンパス・産業サイトスケールは、2026年から2031年にかけてCAGR 16.02%で拡大すると予測されておりマッピングスコープの中で最も速い成長率です。製造業のデジタル化と倉庫自動化は、複数の接続された建物と運用ゾーンにわたるマップを必要とします。このスケールでの主要なニーズはバージョン管理であり、物理的なレイアウトが頻繁に変更される可能性があるためです。更新は、完全な再スキャンを必要とせずに、依存するすべてのアプリケーションに届く必要があります。MultiSet AIは2026年5月に、産業ユーザー向けのロールバック、監査証跡、変化率分析を備えたマップバージョン管理機能を導入しました。2024年のComputers誌に掲載された研究では、産業用倉庫におけるUWB-LSTMハイブリッドポジショニングがベースラインのセンサーフュージョンアプローチと比較してローカライゼーション精度を最大4%向上させることが示されました。これらの要件は、ARおよびVPSインフラストラクチャー市場において、信頼性の高いマップ維持が初期マッピングと同様に重要である理由を示しています。
デプロイメントモデル別:
クラウドが支配する中、エアギャップ需要が組み合わせを再形成クラウドは2025年の収益の48.07%を占め、最大のデプロイメントモデルシェアを持ち、2031年にかけてCAGR 15.67%で拡大すると予測されています。エンタープライズはSaaS調達に慣れており、クラウド利用により大規模な初期インフラストラクチャー購入を回避できます。主要なクラウドプラットフォームは、マルチリージョン容量と制御されたアクセスでグローバルなマップワークロードにサービスを提供できます。AWSは、コンテンツアドレス可能なバージョン管理、ロールベースアクセス、およびイベント駆動型パイプラインコネクターを含む空間データ管理機能を概説しています。Pix4Dは2025年10月にPIX4Dcloudでドローンイメージへのジオリファレンスされたガウシアンスプラッティングを拡張しました。このような機能は、クラウドサービスがかつてデスクトップワークフローに大きく依存していた高精細度再構築タスクを引き受けていることを示しています。クラウドは、マップ処理と配信への広範なアクセスをサポートするため、ARおよびVPSインフラストラクチャー市場規模の中心であり続けます。
オンプレミスおよびエアギャップデプロイメントは規模は小さいですが、重要な構造的役割を持っています。防衛、重要インフラ、および機密政府業務には、クラウドベースのアプローチを妨げるデータ主権規則がある場合があります。GDPR第28条の義務、フランスの医療データホスティング要件、および湾岸協力会議(GCC)のソブリンクラウドポリシーも、規制対象業務でのローカルデプロイメントをサポートできます。MultiSet AIは、そのプラットフォームが単一のコードベースを通じてパブリッククラウドからエアギャップ環境まで動作できると述べています。この柔軟性は、固定されたクラウドまたはローカルの決定ではなく、デプロイメントアプローチの選択に対する顧客の需要を満たします。アジアおよび中東のデータ居住ポリシーは、予測期間中にオンプレミスカテゴリーをさらにサポートする可能性があります。デプロイメントの組み合わせにより、プライバシー、制御、および低遅延パフォーマンスがARおよび永続的空間マッピング(VPS)インフラストラクチャー産業の継続的な考慮事項となっています。これらのニーズはまた、機密性の高いマップデータをパブリッククラウドに置くことができないセクターにおて、ARおよび永続的空間マッピング(VPS)インフラストラクチャー市場に役割を与えます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
ナビゲーションが先行し、産業用途が拡大ARナビゲーションおよびウェイファインディングは2025年の収益の62.21%を占め、主要なアプリケーションとなっています。作業者、来訪者、および自律型システムを特定の物理的な場所に誘導します。空港、ショッピングセンター、物流サイトはこのアプリケーションを使用してナビゲーションの労力を削減し、サイト体験を向上させることができます。このユースケースは、その価値が一部の新興ARアプリケーションよりも評価しやすいため、商業規模に達しています。また、VPSプラットフォームの経済性をサポートする頻繁なローカライゼーションリクエストを生成します。産業保守・組立・検査は、2026年から2031年にかけてCAGR 15.87%で拡大すると予測されています。ExxonMobilのビジュアルポジショニングパイロットは、共通の空間インフラストラクチャーがスタッフを特定の製油所資産に誘導する方法を示しています。このような環境では、ローカライゼーションエラーが作業品質と安全性の両方に影響を与える可能性があり、ARおよびVPSインフラストラクチャー市場全体で信頼性の高いツールへの需要をサポートします。
倉庫・物流・資産追跡は、自律型マテリアルハンドリング車両の採用から恩恵を受けます。建設・BIM・デジタルツインアライメントは、欧州のBIM要件とアジアの主要インフラプログラムから恩恵を受けます。EsriとPix4Dは2026年2月に、PIX4Dcatch RTKフィールドキャプチャー、ArcGIS Onlineパブリケーション、および設計済みと完成済み条件のAR検証を組み合わせたリアルタイム地上マッピングワークフローを立ち上げました。このワークフローは、建設チームが空間ARを品質管理ステップとして使用できる方法を示しています。遠隔コラボレーションおよびトレーニング、小売・広告、博物館・観光・スポーツ・位置情報ベースのエンターテインメントは通常、より裁量的な予算に依存しています。それでも、プラットフォーム収益をサポートする大量の位置クエリを生成できます。公共安全・防衛・緊急対応は収益では小規模ですが、プレミアム価格と長期契約条件を要求できます。これらの多様なアプリケーションにより、ARおよび永続的空間マッピング(VPS)インフラストラクチャー市場の単一の顧客ワークフローへの依存が軽減されます。また、ARおよび永続的空間マッピング(VPS)インフラストラクチャー市場に、異なる調達サイクルを持つ多様な需要源を提供します。
エンドユーザー別:
エンタープライズが支配し、開発者エコシステムが台頭エンタープライズおよび産業織は2025年の収益の58.47%を占め、空間精度が測定可能な結果をサポートできる運用環境での需要を支えています。自動車、石油・ガス、航空宇宙、物流、ヘルスケア組織は、複雑な資産と繰り返し作業がある場所で永続的マップを使用できます。政府および公共部門組織は、スマートシティ業務と防衛空間データニーズを通じて需要に貢献しています。モバイルネットワーク事業者およびクラウドプロバイダーは、エッジコンピューティングオファリングにVPS機能を組み込むことができます。コンシューマーブランド、会場、メディア企業は、クエリあたりの収益が低い場合でも高いクエリ量を生成します。エンドユーザーの組み合わせにより、ARおよび永続的空間マッピング(VPS)インフラストラクチャー市場は長期サイクルの産業プログラムとより迅速な会場デプロイメントの両方にさらされます。
アプリケーション開発者およびシステムインテグレーターは、2026年から2031年にかけてCAGR 15.76%で拡大すると予測されており、最も速いエンドユーザー成長率です。彼らはVPS APIアクセスを取得し、個々の顧客セクター向けのアプリケーションに適応させます。インフラストラクチャープロバイダーは、エンドユーザーデプロイメントへのルートとしてインテグレーターおよび開発者チャネルを開発しています。アプリケーションレイヤーの活動が増えると、マップの生成から安定したマップ上に構築されたサービスの運用へと価値がシフトする可能性があります。エンタープライズの顧客もまた、VPSバリューチェーン全体にわたる監査証跡、アクセス制御、およびドキュメントをますます求めています。これらの制御を含むプロバイダーは、規制対象顧客にサービスを提供するシステムインテグレーターにとってより魅力的になる可能性があります。拡大する開発者ベースは、ARおよび永続的空間マッピング(VPS)インフラストラクチャー市場がより成熟したプラットフォーム段階に入りつつあることを示しています。このチャネルはまた、専門的な実装サポートを必要とする産業にARおよび永続的空間マッピング(VPS)インフラストラクチャー市場がリーチするのを助けることができます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米 AR および持続的空間マッピング(VPS)インフラストラクチャ市場
北米は2025年に売上高の84.12%を占めた。米国は、大規模なエンタープライズ向けテクノロジー予算、空間データ向けクラウドキャパシティ、および複数拠点にわたってVPSを展開できる顧客基盤を兼ね備えている。防衛・情報分野での活用は、商業ITの予算変動に左されにくいオンプレミスおよびエアギャップ型マッピングへの需要を支えている。カナダは資源セクターのデジタルツインおよびスマートシティの試験導入を通じて貢献しており、メキシコ北部は自動車サプライチェーン需要を支えている。また、OSHAのUL 8400 AR安全基準および州レベルのプライバシー要件が導入判断を形成している。
EMEA および南米 AR および持続的空間マッピング(VPS)インフラストラクチャ市場
欧州はドイツ、英国、フランスが牽引する第2位の貢献地域である。ドイツの産業オートメーション基盤は、製造業および資産管理におけるキャンパス規模のVPS活用を支えている。英国の政府資金による建設プロジェクトに対するBIMレベル2要件は、VPSと連携したデジタルツイン業務を後押しする一方、GDPRのデータ最小化規則および欧州データ保護委員会の2026年匿名化ガイダンスが地域全体の調達に影響を与えている。ブラジルはインフラおよびインテグレーターの制約があるものの、南米における初期段階の機会を牽引している。サウジアラビアおよびUAEはスマートシティおよび建設プロラムを通じて需要を支えており、アフリカは主要都市圏以外では依然として初期導入段階にある。
アジア太平洋およびオセアニア AR および持続的空間マッピング(VPS)インフラストラクチャ市場
アジア太平洋地域は2026年から2031年にかけて16.06%のCAGRで拡大すると予測されており、地域別で最も高い成長率となっている。政府の産業政策、充実した5Gカバレッジ、およびハードウェア製造能力が地域需要を支えている。360Channelは2026年1月にTOKYO NODEおよび虎ノ門ヒルズステーションタワーにおいて360maps ARナビゲーションサービスを展開した。中国はデータレジデンシーの枠組みのもとでスマート製造および自律物流向けのマッピングインフラストラクチャを構築しており、韓国のエンタープライズ5Gの普及は半導体工場および物流センターにおける低遅延用途を支えている。インド、オセアニア、ベトナム、タイ、およびマレーシアは、製造回廊全体に工場デジタル化が広がるにつれて初期段階の需要を生み出している。

競合環境
ARおよび永続的空間マッピング(VPS)インフラストラクチャー市場は半断片化しており、少数のグローバルプラットフォームプロバイダーが多数の専門ベンダーと競合しています。Niantic Spatial、NavVis、MultiSet AI、Matterportは幅広いユースケースにわたって事業を展開し、Immersal、Kudan、EasyAR Technology、Sturfee、Visualix、Situm Technologies、Navigine、ARway.ai、Pointr、Oriient New Mediaは特定の技術や場所タイプに特化しています。グローバルプラットフォームはマップカバレッジ、ローカライゼーション精度、物理AI統合、および開発者リーチで競合しています。専門企業は垂直専門知識と異なるデプロイメントモデルのサポートを通じて競合しています。ベンダーはますますマップをARツールとしてだけでなく、ロボットやAIエージェントの共有データとして位置づけています。
Niantic SpatialとSnapのパートナーシップは2025年6月に発表され、Snapの9億人のSnapchatユーザーと40万人のLens Studio開発者をNiantic SpatialのVPSおよび地理空間AI機能と組み合わせました。パートナーは、この取り決めに2.50 ビリオン 米ドルの総資本ポジションとLens Studio、Snapchat、Spectaclesとの統合計画が含まれる述べました。MultiSet AIは2026年4月に商業用3Dガウシアンスプラッティング対VPSパイプラインを立ち上げ、標準キャプチャーツールからのメトリックスケール3DGSモデルをセンチメートル精度のARマップに変換します。この動きはハードウェアロックインを軽減し、これは既存プロバイダーの切り替えコストの原因となっていました。これらの動きは、ARおよび永続的空間マッピング(VPS)インフラストラクチャー市場がエコシステムアクセス、キャプチャーの柔軟性、および永続的マップ運用を通じて競合していることを示しています。
屋外および農業資産管理、医療施設マッピング、ならびに小規模な製造・小売サイトにはホワイトスペースが残っています。これらの環境は、疎なLiDARカバレッジ、厳格なデータ処理要件、または大規模デプロイメント向けに設計された価格モデルによる制限に直面しています。スキャン非依存型プロバイダーは、フォトグラメトリー点群、ガウシアンスプラットモデル、およびロボット生成マップを受け入れることでギャップの一部に対処できる可能性があります。IROS 2025でのGSplatLocに関する学術研究は、ガウシアンスプラッティング表現のビジュアルローカライゼーション手法に関する継続的な研究を示しています。
ARおよび永続的空間マッング(VPS)インフラストラクチャー産業のリーダー企業
Niantic Spatial, Inc.
Immersal Oy
EasyAR Technology Co., Ltd.
Sturfee, Inc.
Visualix GmbH
- *免責事項:主要選手の並び順不同
AR および持続的空間マッピング(VPS)インフラストラクチャ市場
- Niantic Spatial, Inc.
- Immersal Oy
- Sturfee, Inc.
- Visualix GmbH
- EasyAR Technology Co., Ltd.
- Placenote, Inc.
- MultiSet AI, Inc.
- ARway.ai Inc.
- Kudan Inc.
- Augmented Pixels, Inc.
- Pointr Ltd.
- Senion AB
- Situm Technologies, S.L.
- Navigine Corporation
- Oriient New Media Ltd.
- NavVis GmbH
- Matterport, Inc.
- Pix4D SA
- Magic Leap, Inc.

Recent Industry Developments in AR および持続的空間マッピング(VPS)インフラストラクチャ市場
- 2026年7月:日本企業のpalanがSTYLY WebAR向けのブラウザーネイティブVPSエンジンを立ち上げました。このサービスはアプリケーションのインストールなしにウェブブラウザーで空間アンカー型AR体験を可能にし、日本初の国内開発による完全ウェブベースVPSシステムとして発表されました。
- 2026年2月:MultiSet AIが最初の商業利用可能な3Dガウシアンスプラッティング対VPSパイプラインを立ち上げ、開発者がハードウェアロックインなしにメトリックスケール3DGSモデルをセンチメートル精度のクロスプラットフォームARマップに変換できるようにしました。このプラットフォームはパブリッククラウドからエアギャップ環境までのデプロイメントモデルをサポートしています。
- 2026年2月:EsriとPix4DがPIX4Dcatch RTKフィールドキャプチャーとArcGIS Onlineパブリケーションを組み合わせた統合リアルタイム地上マッピングワークフローを立ち上げました。このワークフローにより、フィールドチームはインフラストラクチャープロジェクトの設計済みと完成済みの検証のためにARで閲覧可能な高精度ジオリファレンス3Dモデルを生成できます。
- 2026年2月:Pix4DがPIX4Dmaticを統合地理空間プラットフォームとして立ち上げました。大規模処理と測量グレードのCADおよびGIS成果物を継続的なワークフローに統合し、再構築機能としてガウシアンスプラッティングを含んでいます。


グローバルARおよび永続的空間マッピング(VPS)インフラストラクチャー市場レポートの調査範囲
ARおよび永続的空間マッピング(VPS)インフラストラクチャー市場は、正確なビジュアルポジショニング、環境理解、および現実世界の空間への永続的デジタルコンテンツのアンカリングを通じて、位置認識型拡張現実(AR)体験を可能にするハードウェア、ソフトウェア、クラウドプラットフォーム、および地理空間データサービスで構成されています。
ARおよび永続的空間マッピング(VPS)インフラストラクチャー市場レポートは、コンポーネント(マッピングおよびキャプチャーツール、ローカライゼーションおよびVPSエンジン、空間SDKおよびAPIおよびコンテンツプラットフォーム、クラウド・エッジ・オンプレミスインフラストラクチャー)、マッピングスコープ(会場・建物スケール、キャンパス・産業サイトスケール、都市・都市地区スケール、地域・世界スケール)、デプロイメントモデル(クラウド、オンプレミスおよびエアギャップ)、アプリケーション(ARナビゲーションおよびウェイファインディング、産業保守・組立・検査、倉庫・物流・資産追跡、小売・広告・ブランド体験、博物館・観光・スポーツ・位置情報ベースのエンターテインメント、遠隔コラボレーションおよびトレーニング、建設・BIM・デジタルツインアライメント、公共安全・防衛・緊急対応)、エンドユーザー(エンタープライズおよび産業組織、政府および公共部門組織、モバイルネットワーク事業者およびクラウドプロバイダー、コンシューマーブランド・会場・メディア企業、アプリケーション開発者およびシステムインテグレーター)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| マッピングおよびキャプチャーツール |
| ローカライゼーションおよびVPSエンジン |
| 空間SDK・APIおよびコンテンツプラットフォーム |
| クラウド・エッジ・オンプレミスインフラストラクチャー |
| 会場・建物スケール |
| キャンパス・産業サイトスケール |
| 都市・都市地区スケール |
| 地域・世界スケール |
| クラウド |
| オンプレミスおよびエアギャップ |
| ARナビゲーションおよびウェイファインディング |
| 産業保守・組立・検査 |
| 倉庫・物流・資産追跡 |
| 小売・広告・ブランド体験 |
| 博物館・観光・スポーツ・位置情報ベースのエンターテインメント |
| 遠隔コラボレーションおよびトレーニング |
| 建設・BIM・デジタルツインアライメント |
| 公共安全・防衛・緊急対応 |
| エンタープライズおよび産業組織 |
| 政府および公共部門組織 |
| モバイルネットワーク事業者およびクラウドプロバイダー |
| コンシューマーブランド・会場・メディア企業 |
| アプリケーション開発者およびシステムインテグレーター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オセアニア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| その他のアフリカ |
| コンポーネント別 | マッピングおよびキャプチャーツール | |
| ローカライゼーションおよびVPSエンジン | ||
| 空間SDK・APIおよびコンテンツプラットフォーム | ||
| クラウド・エッジ・オンプレミスインフラストラクチャー | ||
| マッピングスコープ別 | 会場・建物スケール | |
| キャンパス・産業サイトスケール | ||
| 都市・都市地区スケール | ||
| 地域・世界スケール | ||
| デプロイメントモデル別 | クラウド | |
| オンプレミスおよびエアギャップ | ||
| アプリケーション別 | ARナビゲーションおよびウェイファインディング | |
| 産業保守・組立・検査 | ||
| 倉庫・物流・資産追跡 | ||
| 小売・広告・ブランド体験 | ||
| 博物館・観光・スポーツ・位置情報ベースのエンターテインメント | ||
| 遠隔コラボレーションおよびトレーニング | ||
| 建設・BIM・デジタルツインアライメント | ||
| 公共安全・防衛・緊急対応 | ||
| エンドユーザー別 | エンタープライズおよび産業組織 | |
| 政府および公共部門組織 | ||
| モバイルネットワーク事業者およびクラウドプロバイダー | ||
| コンシューマーブランド・会場・メディア企業 | ||
| アプリケーション開発者およびシステムインテグレーター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オセアニア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||


レポートで回答される主要な質問
ARおよびVPSインフラストラクチャー市場規模はどのくらいですか?
ARおよびVPSインフラストラクチャー市場は2026年に2.12 ビリオン 米ドルであり、CAGR 14.92%で2031年までに4.25 ビリオン 米ドルに達すると予測されています。
永続的空間マッピングへの需要を牽引しているものは何ですか?
産業用デジタルツイン、物理AIエージェント、XRハードウェアコストの低下、およびエッジコンピューティングが安定した位置情報ベースのデータへの需要をサポートしています。
最も速く拡大しているコンポーネントはどれですか?
空間SDK・APIおよびコンテンツプラットフォームは、2031年にかけてCAGR 15.31%で拡大すると予測されています。
最も強い拡大が予測されているマッピングスコープはどれですか?
キャンパス・産業サイトスケールは、工場と倉庫が接続された施設全体で更新されたマップを必要とするため、2031年にかけてCAGR 16.02%で拡大すると予測されています。
現在の収益をリードしているアプリケーションはどれですか?
ARナビゲーションおよびウェイファインディングは2025年の収益の62.21%を占め、空港、小売サイト、物流施設での利用によってサポートされています。
最も速く拡大すると予測されている地域はどこですか?
アジア太平洋地域は、産業政策、5Gカバレッジ、およびXRハードウェア製造によってサポートされ、2031年にかけてCAGR 16.06%で拡大すると予測されています。
最終更新日:



