
Tamanho e Participação do Mercado de Gestão de Postura de API
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.23 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.24 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 21.38 % |
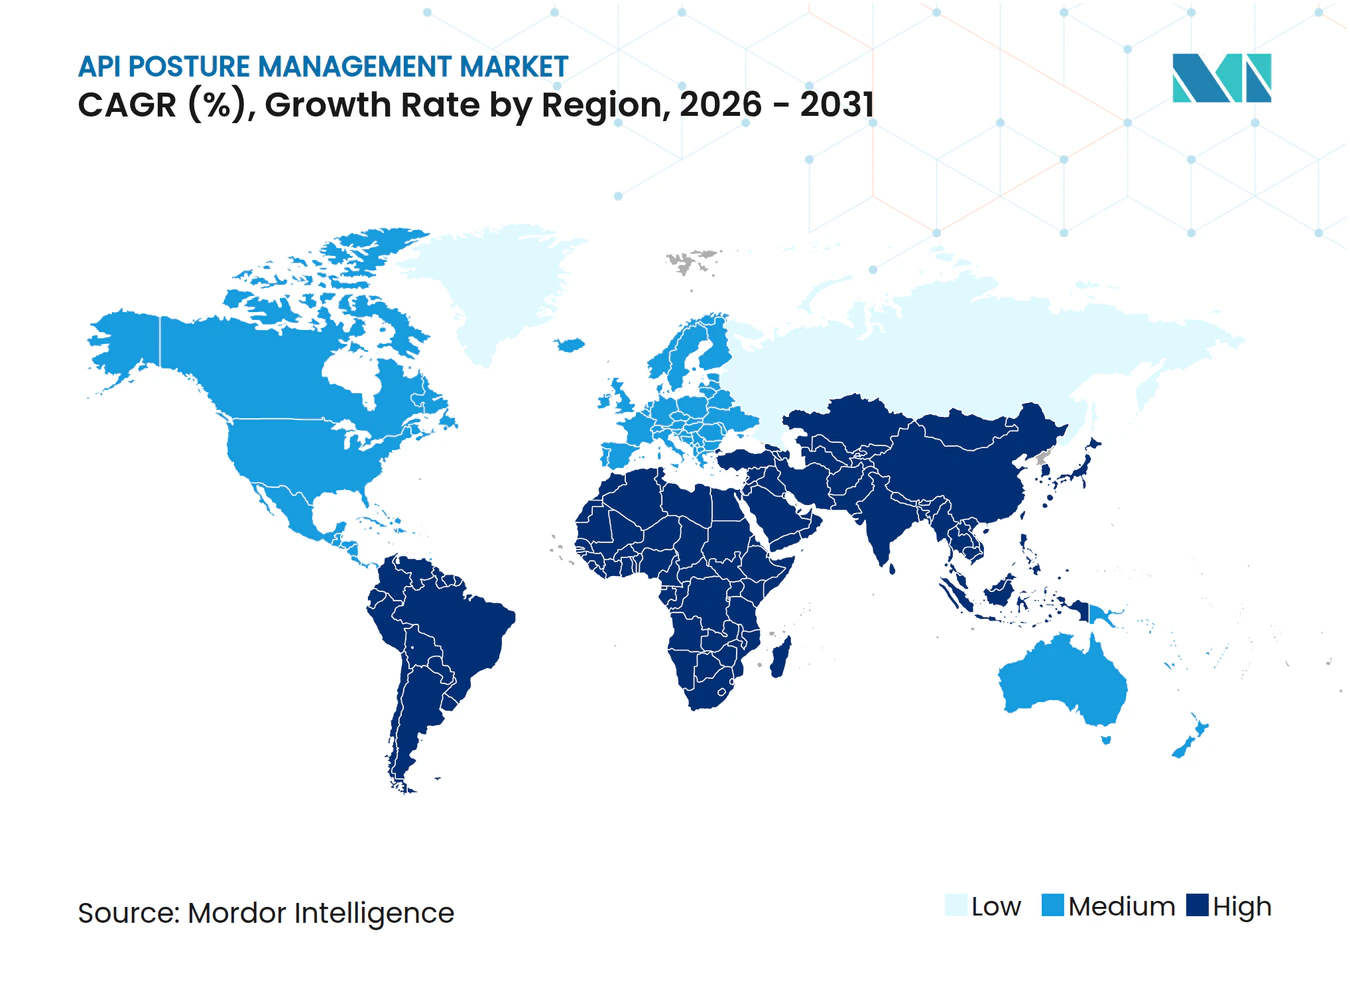
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Postura de API por Mordor Intelligence
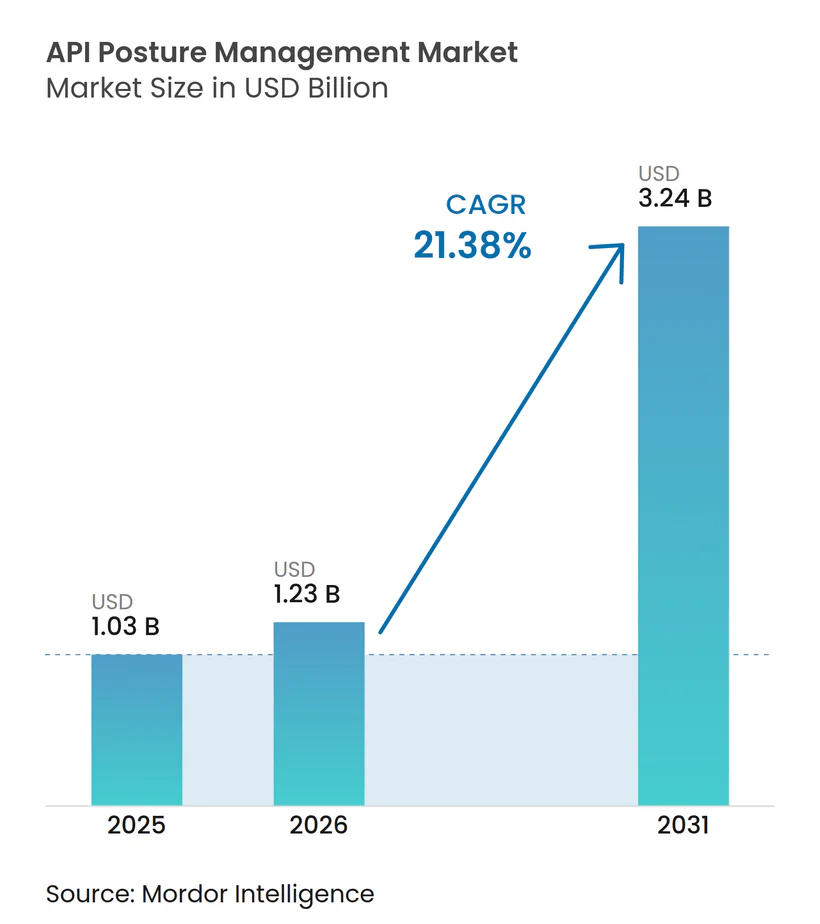
O tamanho do mercado de gestão de postura de API está projetado para expandir de 1,03 bilhões de USD em 2025 para 1,23 bilhões de USD em 2026, e para 3,24 bilhões de USD até 2031, registrando um CAGR de 21,38% entre 2026 e 2031. Os parques de APIs corporativos estão se tornando cada vez mais difíceis de governar à medida que serviços hospedados em nuvem e endpoints de curta duração substituem ambientes de aplicações mais estáveis. As equipes de segurança estão respondendo a uma lacuna crescente entre as APIs que conhecem e aquelas que permanecem ativas em produção. A demanda também é moldada pela necessidade de avaliar interfaces relacionadas à IA, incluindo servidores MCP e APIs de chamada de ferramentas de LLM, juntamente com APIs convencionais. Os fornecedores estão respondendo por meio de aquisições, integração de plataformas e serviços que ajudam os clientes a operar controles de forma contínua. O mercado de gestão de postura de API, portanto, favorece fornecedores que conseguem combinar descoberta, priorização de riscos e remediação prática em ambientes mistos.
Principais Conclusões do Relatório
- Por oferta, software e plataformas detiveram 71,19% da receita do mercado de gestão de postura de API em 2025, enquanto os serviços estão projetados para expandir a um CAGR de 23,05% até 2031.
- Por modo de implantação, a nuvem deteve 68,15% da receita do mercado de gestão de postura de API em 2025, enquanto a implantação híbrida deve expandir a um CAGR de 22,77% até 2031.
- Por tamanho de organização, as grandes empresas detiveram 70,44% da receita do mercado de gestão de postura de API em 2025, enquanto as PMEs estão projetadas para crescer a um CAGR de 23,45% até 2031.
- Por tipo de API, as APIs REST responderam por 56,10% da receita do mercado de gestão de postura de API em 2025, enquanto as APIs GraphQL devem expandir a um CAGR de 22,49% até 2031.
- Por capacidade, a descoberta e o inventário de API detiveram 24,15% da receita do mercado de gestão de postura de API em 2025, enquanto a pontuação e priorização de riscos estão projetadas para expandir a um CAGR de 21,82% até 2031.
- Por vertical da indústria, o BFSI deteve 21,49% da receita em 2025, enquanto o governo e a administração pública devem expandir a um CAGR de 21,56% até 2031.
- Por geografia, a América do Norte deteve 35,66% da receita em 2025, enquanto a Ásia-Pacífico deve expandir a um CAGR de 22,14% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Arquiteturas Nativas em Nuvem e de Microsserviços | +4.2% | Global, concentrado na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescimento na Exposição de APIs em Ecossistemas Digitais | +3.8% | Global, forte na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aumento de Violações de Dados e Abuso Comercial Relacionados a APIs | +3.5% | Global | Curto prazo (≤ 2 anos) |
| Crescimento dos Requisitos Regulatórios e de Segurança por Design | +2.6% | Global, concentrado na América do Norte | Curto prazo (≤ 2 anos) |
| Expansão de APIs de Agentes de IA e do Protocolo de Contexto de Modelo | +2.0% | Global, mais forte em grandes empresas na América do Norte e Europa | Médio prazo (2-4 anos) |
| Desvio de Inventário de API em Infraestrutura Efêmera | +1.8% | Global, mais forte na América do Norte e Europa | Médio a longo prazo (2-5 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Arquiteturas Nativas em Nuvem e de Microsserviços
A migração para ambientes nativos em nuvem está alterando os parques de APIs mais rapidamente do que muitos programas de governança conseguem acompanhar. Cada microsserviço pode expor uma interface, enquanto as malhas de serviços podem criar endpoints em minutos. Esse modelo operacional sustenta a demanda no mercado de gestão de postura de API porque o tráfego registrado no gateway não constitui um inventário completo. A Akamai reportou uma mediana de 5.900 APIs por empresa em 2026, enquanto o quartil superior ultrapassou 29.400 APIs. Esses níveis de inventário tornam a governança manual difícil e sustentam a demanda por plataformas de descoberta automatizada.
Crescimento na Exposição de APIs em Ecossistemas Digitais
As APIs são cada vez mais utilizadas para suportar serviços geradores de receita, conexões com parceiros e operações digitais internas. A Traceable AI e o Ponemon Institute constataram que uma organização típica tinha 131 conexões de terceiros integradas à sua camada de API.[1] Essas conexões podem dificultar a observação do comportamento de parceiros e agregadores no nível da interface. O monitoramento comportamental pode identificar abuso de lógica de negócios, atividade de enumeração e extração de dados que verificações de esquema podem não identificar. Essa necessidade está ampliando o uso do mercado de gestão de postura de API para além dos primeiros adotantes de BFSI e tecnologia, a fim de detectar abuso de lógica de negócios, atividade de enumeração e extração de dados que verificações de esquema podem não identificar. Estruturas de open banking e requisitos de integração de fintech também aumentam o valor de um inventário atualizado e do monitoramento contínuo.
Aumento de Violações de Dados e Abuso Comercial Relacionados a APIs
Os incidentes com APIs ganharam maior atenção executiva durante 2024 e 2025 porque sua frequência e os custos de remediação tornaram-se mais visíveis. A Akamai reportou em 2024 que 84% dos profissionais de segurança pesquisados haviam sofrido um incidente de segurança de API nos 12 meses anteriores. O estudo citou um custo médio de remediação nos EUA de 591.404 USD e um custo no setor de serviços financeiros de 832.801 USD. O estudo da Akamai de 2026 reportou um impacto financeiro organizacional médio de 700.000 USD e atribuiu 42% dos incidentes a APIs vinculadas à IA. A análise da Wallarm de 60 incidentes divulgados em 2025 constatou que a autenticação quebrada respondeu por 52% dos incidentes categorizados. APIs não descobertas podem ser particularmente difíceis de proteger porque podem ficar fora dos processos padrão de autenticação e monitoramento.
Crescimento dos Requisitos Regulatórios e de Segurança por Design
Os requisitos regulatórios estão se tornando um fator mais direto nas aquisições para proteção de APIs. O NIST publicou a SP 800-228 em junho de 2025 e a atualizou em março de 2026 com categorias de risco de API e controles de segurança do ciclo de vida. Os requisitos do PCI DSS v4.0.1, que se tornaram obrigatórios em março de 2025, incluem a manutenção de um inventário de API sob o Requisito 6.3.2. O padrão também exige detecção e prevenção automatizada contínua de ataques na camada de API sob o Requisito 6.4.2. A Akamai documentou um aumento de 32% nos incidentes relacionados ao OWASP API Security Top 10, enquanto a NIS2 está ampliando a supervisão em toda a infraestrutura crítica europeia. Para o mercado de gestão de postura de API, as implantações de conformidade também podem fornecer capacidades contínuas de descoberta e pontuação de risco que permanecem úteis após uma auditoria.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Integração com Gateways de API e Ferramentas de Segurança Existentes | -1.8% | Global, mais agudo na América do Norte e Europa, onde as pilhas legadas são densas | Médio prazo (2-4 anos) |
| Escassez de Especialistas em Segurança de API e em Nuvem | -1.5% | Global, mais grave na Ásia-Pacífico e América do Sul | Longo prazo (≥ 4 anos) |
| Falsos Positivos no Monitoramento Comportamental de APIs | -1.0% | Global | Médio prazo (2-4 anos) |
| Propriedade Pouco Clara de APIs Internas, de Parceiros e Sombra | -0.8% | Global, maior atrito em implantações de grandes empresas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Integração Complexa com Gateways de API e Ferramentas de Segurança Existentes
A integração com gateways de API, firewalls de aplicações web e sistemas de gerenciamento de informações e eventos de segurança continua sendo um problema recorrente de implantação. A Akamai constatou que 80% das empresas haviam implantado firewalls de aplicações web, mas apenas 35% utilizavam ferramentas dedicadas de segurança de API. Essa diferença reflete o trabalho adicional necessário para adicionar capacidades dedicadas de descoberta e pontuação de risco aos controles existentes. Organizações com mais de 1 gateway precisam normalizar a telemetria antes de aplicar pontuações de risco de forma consistente. Implantações em grandes empresas podem levar de 6 a 12 meses, reduzindo o tempo disponível para demonstrar valor dentro de um orçamento anual de segurança. O mercado de gestão de postura de API recompensa fornecedores com conectores que reduzem o esforço de integração e consolidam dados de diferentes gateways em 1 visão operacional.
Escassez de Especialistas em Segurança de API e em Segurança em Nuvem
A escassez de especialistas em segurança de API e em nuvem restringe a adoção além do desafio de recrutar pessoal. A Traceable AI e o Ponemon Institute constataram que apenas 19% dos entrevistados classificaram suas soluções de segurança de API como altamente eficazes. O uso eficaz requer analistas que possam ajustar políticas de descoberta, compreender padrões comportamentais e gerenciar o trabalho de remediação em escala. O abuso de lógica de negócios também requer expertise em segurança e conhecimento de como uma aplicação funciona. Essas necessidades sustentam serviços gerenciados de detecção e remediação para compradores incapazes de operar a tecnologia de forma independente. Elas também ajudam a explicar por que os serviços estão crescendo mais rapidamente dentro do mercado de gestão de postura de API, à medida que os clientes buscam suporte que reduza a carga operacional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
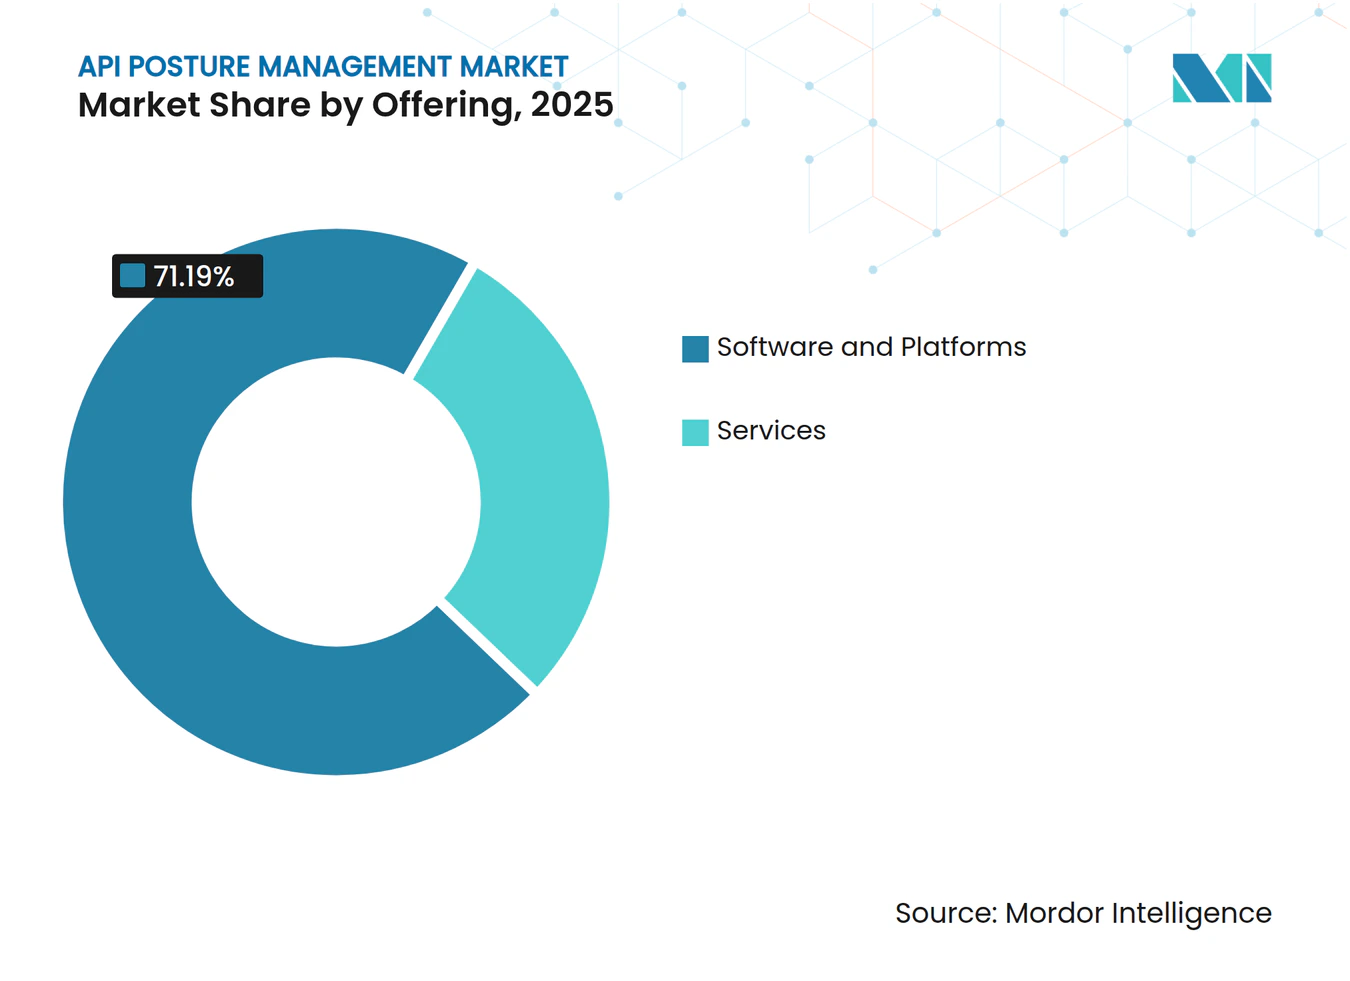
O Crescimento dos Serviços Reflete Necessidades OperacionaisSoftware e plataformas responderam por 71,19% da receita de 2025 no mercado de gestão de postura de API, refletindo a demanda por ferramentas empacotadas para avaliar um parque de APIs definido. Os serviços estão projetados para expandir a um CAGR de 23,05% até 2031. A taxa de crescimento reflete requisitos de configuração em múltiplas nuvens que frequentemente excedem a capacidade interna de segurança. Os compradores de plataformas precisam que os processos de descoberta, monitoramento e remediação funcionem juntos em produção. Grandes organizações também precisam de suporte quando estendem controles em ambientes de nuvem distribuídos. O setor de gestão de postura de API, portanto, oferece aos fornecedores de software um incentivo para adicionar suporte de implementação e operação gerenciada.
Os serviços profissionais incluem implementação, detecção gerenciada e monitoramento contínuo. Essas ofertas atendem a clientes do mercado intermediário que adotam a gestão de postura pela primeira vez. Elas também suportam grandes empresas que precisam coordenar controles em múltiplos ambientes de nuvem. Serviços para GraphQL, gRPC e WebSockets podem preencher lacunas deixadas por configurações mais antigas focadas em REST. A Apollo GraphQL reportou que organizações que utilizam orquestração baseada em GraphQL alcançaram ciclos de implantação de 2 a 3 vezes mais rápidos do que seus pares que utilizam apenas REST. Essa mudança pode aumentar a demanda por profissionais capazes de aplicar políticas de segurança em múltiplos tipos de protocolo. Ambientes híbridos podem criar desvio de inventário entre serviços em nuvem e sistemas locais. Ferramentas exclusivas para nuvem podem não detectar APIs locais não registradas, enquanto ferramentas locais podem não ter acesso a endpoints efêmeros baseados em nuvem. Um plano de controle unificado pode fornecer uma visão única de informações de descoberta e risco. Fornecedores que cobrem ambos os ambientes sem licenciamento separado por camadas podem estar melhor posicionados para atender esses clientes.


Por Modo de Implantação:
A Nuvem Lidera Enquanto o Híbrido Aborda Parques MistosA implantação em nuvem deteve 68,15% da receita de 2025, pois a maioria dos novos parques de APIs é construída em ambientes nativos em nuvem. Ferramentas entregues como SaaS podem suportar descoberta contínua em endpoints em constante mudança. A implantação local permanece relevante em configurações de defesa, serviços financeiros regulamentados e infraestrutura crítica que exigem soberania de dados. No entanto, as operações locais podem exigir mais infraestrutura local e trabalho administrativo. A implantação híbrida está projetada para expandir a um CAGR de 22,77% até 2031. O tamanho do mercado de gestão de postura de API para implantações híbridas é sustentado por organizações que mantêm sistemas mais antigos enquanto constroem novas cargas de trabalho com prioridade para APIs na nuvem.
Ambientes híbridos podem criar desvio de inventário entre serviços em nuvem e sistemas locais. Ferramentas exclusivas para nuvem podem não detectar APIs locais não registradas, enquanto ferramentas locais podem não ter acesso a endpoints efêmeros baseados em nuvem. Um plano de controle unificado pode fornecer uma visão única de informações de descoberta e risco. Fornecedores que cobrem ambos os ambientes sem licenciamento separado por camadas podem estar melhor posicionados para atender esses clientes.
Por Tamanho de Organização:
Grandes Empresas Lideram os Gastos Enquanto as PMEs Ganham ImpulsoAs grandes empresas detiveram 70,44% da receita de 2025 porque seus parques de APIs, exposição regulatória e orçamentos de segurança são maiores. As PMEs estão projetadas para expandir a um CAGR de 23,45% até 2031. Empresas nativas em nuvem em fintech, comércio eletrônico e saúde digital estão agora operando parques de APIs antes associados a empresas maiores. Grandes clientes estão cada vez mais posicionando a gestão de postura de API ao lado da gestão de postura de segurança em nuvem e de aplicações. Isso pode reduzir a sobreposição entre ferramentas e suportar um uso de políticas mais consistente. O mercado de gestão de postura de API permanece ancorado em grandes organizações, mas compradores menores estão adicionando demanda por meio de entrega gerenciada e baseada em plataforma.
As PMEs frequentemente dependem de serviços gerenciados porque não operam equipes dedicadas de segurança de API. Preços baseados em uso, integração simplificada e modelos de conformidade pré-construídos podem reduzir as barreiras de adoção. A Cequence lançou a Plataforma 9.0 em junho de 2026 com regras de risco mapeadas para 25 estruturas regulatórias globais e uma interface assistida por IA. Essas capacidades podem reduzir o tempo necessário para configurar controles para clientes com recursos especializados limitados. Grandes empresas também podem incentivar a adoção por fornecedores quando os controles de segurança de API fazem parte dos requisitos da cadeia de suprimentos. Isso cria um caminho de entrada para PMEs que precisam de implantação mais simples e suporte contínuo.
Por Tipo de API:
REST Permanece a Maior Base Enquanto o GraphQL Adiciona ComplexidadeAs APIs REST detiveram 56,10% da receita de 2025, refletindo sua grande base instalada na infraestrutura de APIs corporativas. As APIs SOAP permanecem em ambientes legados de serviços financeiros e de planejamento de recursos empresariais onde os custos de substituição são elevados. gRPC, WebSockets e outras APIs são usadas para comunicação entre microsserviços internos, onde desempenho e codificação binária são importantes. As APIs GraphQL estão projetadas para expandir a um CAGR de 22,49% até 2031. O mercado de gestão de postura de API deve, portanto, abordar ambientes de protocolo misto em vez de depender de 1 método de inspeção.
O uso corporativo de GraphQL ultrapassou 50% em produção até 2025, de acordo com a pesquisa fornecida. Seu endpoint único e consultas definidas pelo cliente podem limitar a eficácia das regras de caminho e controles de taxa orientados a REST. As equipes de segurança precisam avaliar o abuso de introspecção, ataques de profundidade de consulta e atribuição em massa por meio de entradas de mutação. A 42Crunch expandiu a cobertura de federação GraphQL com reconhecimento de esquema em junho de 2026. Esse movimento demonstra a crescente necessidade de cobertura multiprotocolo no setor de gestão de postura de API.
Por Capacidade de Gestão de Postura de API:
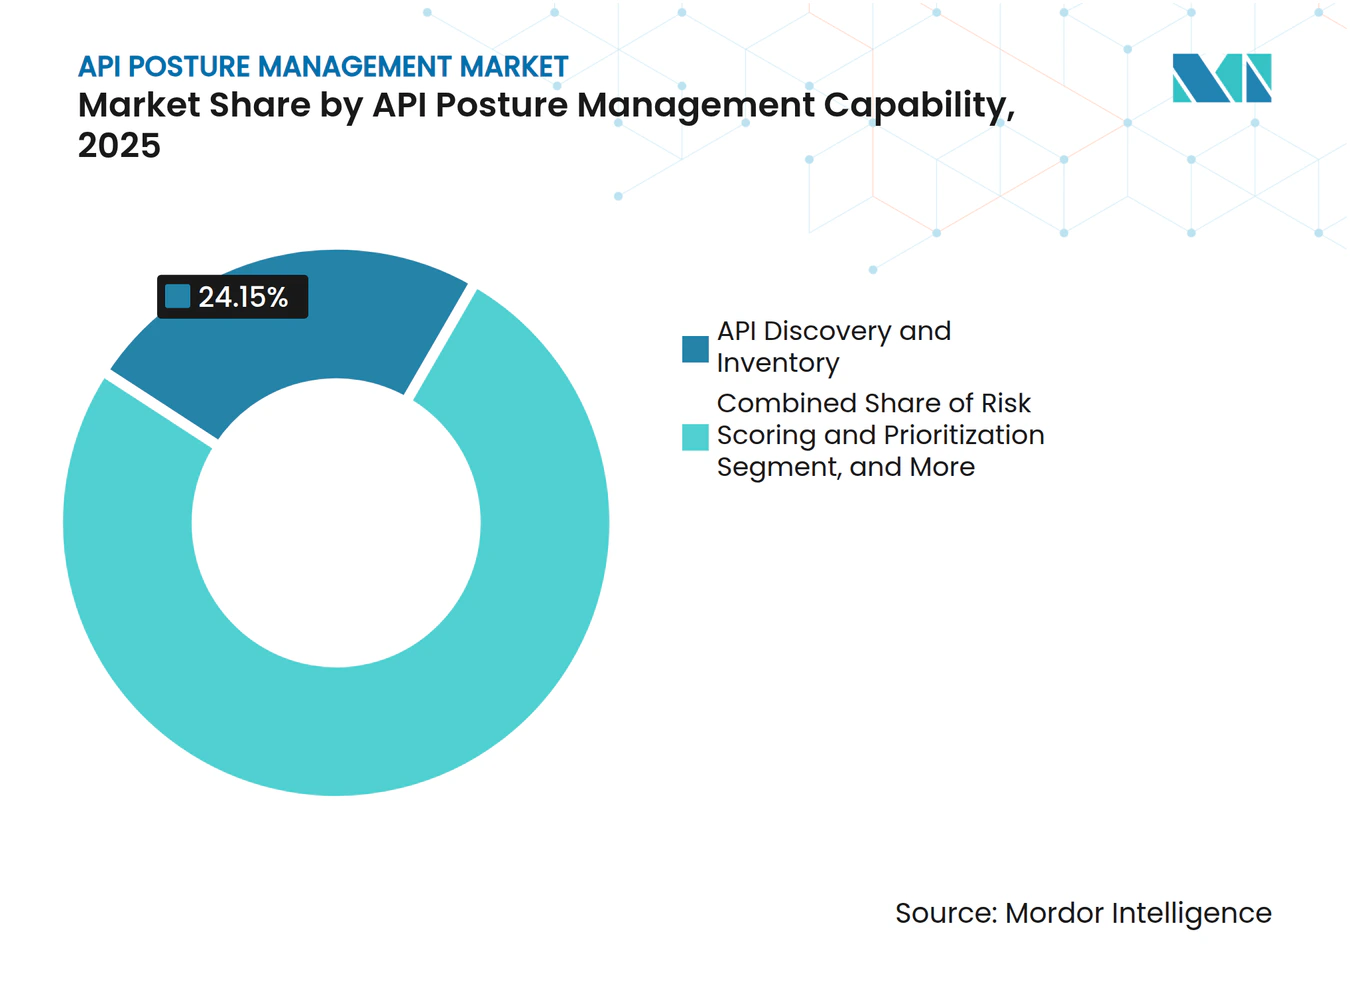
A Descoberta É Fundamental Enquanto a Pontuação de Risco CresceA descoberta e o inventário de API detiveram 24,15% da receita de 2025, a maior participação de capacidade no mercado de gestão de postura de API. É o ponto de partida para identificar ativos que requerem avaliação e remediação. A pontuação e priorização de riscos estão projetadas para expandir a um CAGR de 21,82% até 2031. Os compradores estão migrando de listas básicas de ativos para métodos que ajudam as equipes de segurança a decidir o que corrigir primeiro. A avaliação de configuração e política de segurança, juntamente com o gerenciamento de vulnerabilidades e exposições, constituem os outros principais controles fundamentais. A participação de mercado de gestão de postura de API da descoberta reflete a necessidade prática de saber quais APIs estão ativas antes de aplicar controles.
As pontuações de risco podem considerar sensibilidade de dados, estado de autenticação, exposição pública e sinais de ameaças ativas. Essa abordagem pode ajudar as equipes de segurança a direcionar recursos limitados para interfaces de maior risco. A Imperva reportou que o aprendizado de máquina avançado identificou uma média de 613 APIs por organização em 2024. A governança do ciclo de vida e de versões também está ganhando importância porque APIs depreciadas podem permanecer ativas sem autenticação ou monitoramento atuais. A Salt Security constatou que 30% a 40% das APIs corporativas não estavam documentadas ou eram órfãs. Essas condições tornam a priorização de riscos mais útil quando a descoberta revela um parque grande e com governança desigual.


Por Vertical da Indústria:
O BFSI Lidera Enquanto a Adoção pelo Governo AumentaO BFSI deteve 21,49% da receita de 2025, a maior participação vertical no mercado de gestão de postura de API. APIs de pagamento, conexões de open banking e penalidades financeiras fornecem razões sólidas para manter a visibilidade. A Akamai reportou que o setor bancário absorveu 83% de todos os ataques a APIs em 2025.[2] Saúde e ciências da vida, TI e telecomunicações, e varejo e comércio eletrônico também têm exposição substancial a APIs. Transporte e logística, manufatura, energia e serviços públicos estão adicionando conexões de API à medida que os sistemas de tecnologia operacional e de informação convergem. O tamanho do mercado de gestão de postura de API é sustentado pela necessidade de governar essas conexões de serviços em expansão.
O governo e a administração pública estão projetados para expandir a um CAGR de 21,56% até 2031. Os serviços digitais ao cidadão estão aumentando o uso de APIs na América do Norte, Europa e Ásia-Pacífico. A Akamai constatou em 2024 que energia e serviços públicos reportaram uma taxa de incidentes de API de 91%. O setor também classificou a segurança de API como a mais baixa entre suas 13 prioridades de segurança. Mídia e entretenimento, instituições de educação e pesquisa e outros verticais também estão adotando ferramentas à medida que as cargas de trabalho em nuvem e as integrações de SaaS se expandem. Sua adoção está mais comumente ligada à modernização de serviços do que à pressão regulatória direta.
Análise Geográfica
Mercado de Gestão de Postura de API na América do Norte
A América do Norte respondeu por 35,66% da receita global em 2025, impulsionada pela adoção corporativa nativa em nuvem e pelos canais estabelecidos de aquisição de segurança. Os Estados Unidos foram o maior mercado nacional, pois organizações dos setores de BFSI, tecnologia e saúde possuem gastos substanciais com segurança de API. O NIST SP 800-228-upd1, as diretrizes de Segurança por Design da CISA e o PCI DSS 4.0.1 estão moldando os requisitos regionais.[3] A NSA emitiu orientações em maio de 2026 descrevendo riscos sistêmicos de design de MCP, incluindo o CVE-2025-49596, que possui uma pontuação CVSS de 9,4. Canadá e México são mercados de crescimento secundários, e as instituições financeiras canadenses estão se alinhando aos padrões de postura equivalentes aos dos EUA.
Mercado de Gestão de Postura de API na Europa
A Europa foi o segundo maior mercado regional no mercado de gestão de postura de API, com a adoção moldada pelos requisitos de mapeamento da NIS2, implicações do GDPR e do DORA para conexões de API de terceiros. Alemanha, Reino Unido e França lideraram a adoção na região. A Akamai Technologies, Inc. constatou que 83% das empresas alemãs sofreram incidentes de segurança de API em 2025. O estudo relatou um dano financeiro médio por incidente de 540.041 USD, com base na taxa de conversão fornecida para 2025. Também constatou que 37% dos entrevistados da EMEA utilizavam ferramentas dedicadas de segurança de API, em comparação com 78% que utilizavam firewalls de aplicações web.
Mercado de Gestão de Postura de API na APAC, MEA e América do Sul
A Ásia-Pacífico deve expandir a um CAGR de 22,14% até 2031, tornando-se a região de crescimento mais rápido. A participação de mercado de gestão de postura de API na região é sustentada pela expansão do fintech, pela atividade de comércio eletrônico e por programas públicos de digitalização. A Akamai Technologies, Inc. entrevistou 640 líderes de cibersegurança na China, Índia, Japão e Singapura e constatou que 81% haviam sofrido um incidente de segurança de API em 2025. Apenas 22% relataram possuir um inventário completo de API. O Japão registrou uma perda média por incidente de JPY 246 milhões (1,71 milhões de USD). Índia e Sudeste Asiático são oportunidades em desenvolvimento, enquanto América do Sul, Oriente Médio e África registram demanda inicial liderada por programas multinacionais de BFSI e atividade de governo digital nos Emirados Árabes Unidos e na Arábia Saudita.
Cenário Competitivo
Concentração do Mercado
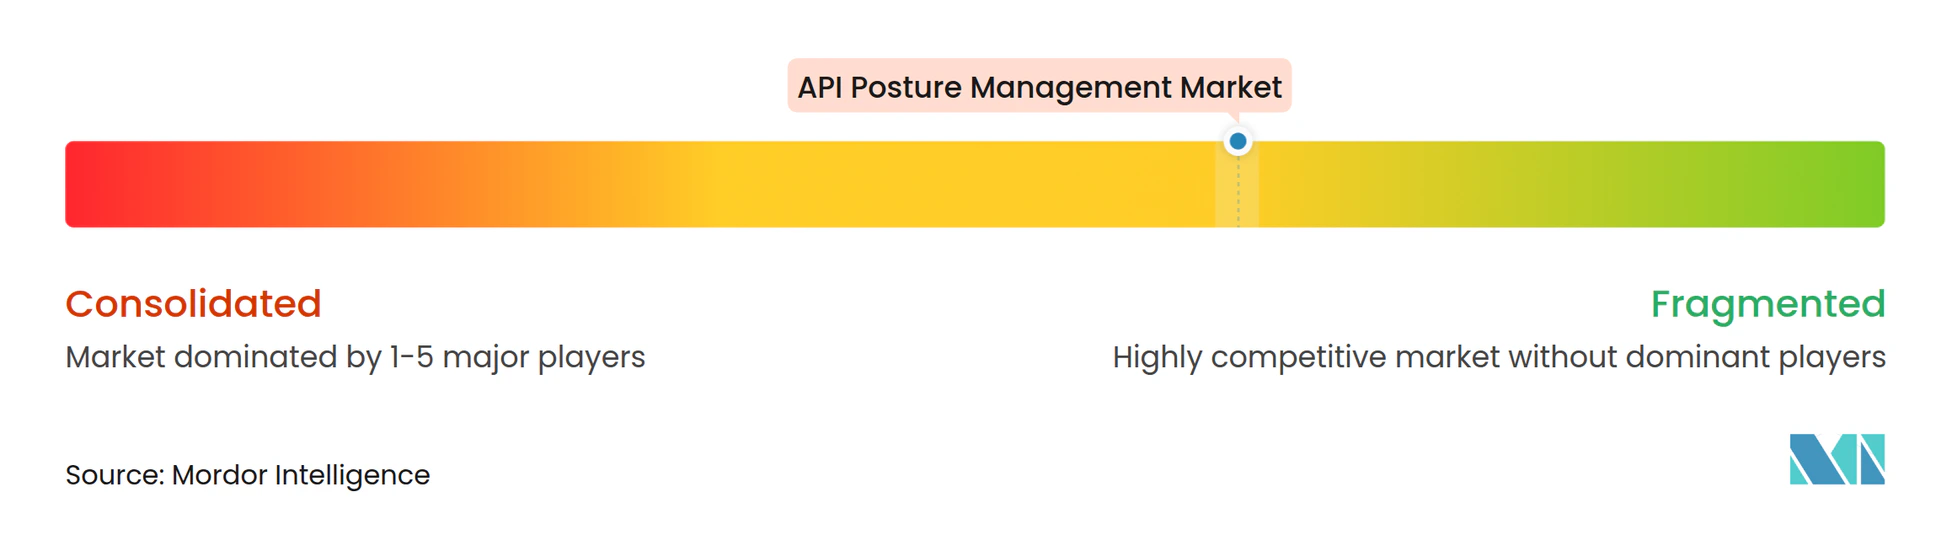
O mercado de gestão de postura de API está se consolidando à medida que fornecedores de plataformas adquirem capacidades especializadas e fornecedores menores competem por meio do desenvolvimento de produtos especializados. Os fornecedores de plataformas estão combinando descoberta, inventário, pontuação de risco, monitoramento comportamental e cobertura relacionada à IA em menos produtos. A Palo Alto Networks concluiu sua aquisição da CyberArk em fevereiro de 2026 por 25 bilhões de USD.[4] A aquisição adicionou capacidades de identidade para identidades humanas, de máquinas e agênticas, com conectividade de API. A Palo Alto Networks então adquiriu a Portkey em maio de 2026 para ampliar sua cobertura de gateway de IA.
As orientações do NIST estão se tornando uma referência técnica útil para avaliações corporativas porque abordam controles ao longo do ciclo de vida da API. Dentro do mercado de gestão de postura de API, os fornecedores especializados estão se diferenciando por meio de cobertura de IA agêntica e ciclos de lançamento mais rápidos. A Salt Security lançou sua Plataforma de Segurança Agêntica em março de 2026 para descoberta contínua e governança de conexões de LLM, servidores MCP e interações de API.
A cobertura para protocolos gRPC e WebSocket permanece uma área onde os fornecedores estão desenvolvendo produtos. A remediação automatizada também pode ajudar a vincular descoberta e pontuações de risco com ações de desenvolvedores em pipelines de entrega. A Cequence reportou um trimestre recorde em junho de 2026, incluindo seu maior negócio nos setores de telecomunicações, serviços financeiros e energia. Esse desempenho sugere que fornecedores especializados ainda podem competir por implantações em grandes empresas. O mercado de gestão de postura de API permanece competitivo porque a amplitude entre plataformas e a profundidade entre protocolos são ambas importantes. As informações disponíveis não forneceram uma participação de mercado combinada para os principais fornecedores, portanto não estabelecem uma pontuação de concentração sob a metodologia declarada.
Líderes do Setor de Gestão de Postura de API
-
IBM Corporation
-
Oracle Corporation
-
Microsoft Corporation
-
Google LLC
-
Amazon Web Services, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Postura de API Empresas cobertas neste relatório
- Salt Security Ltd.
- Traceable, Inc.
- Cequence Security, Inc.
- Wallarm Inc.
- Akto Technologies, Inc.
- 42Crunch Limited
- APIsec, Inc.
- FireTail, Inc.
- Data Theorem, Inc.
- Escape Technologies, Inc.
- Noname Gate, Inc.
- Neosec, Inc.
- Imperva, Inc.
- Akamai Technologies, Inc.
- Palo Alto Networks, Inc.
- Checkmarx Ltd.
- Broadcom Inc.
- F5, Inc.
- Kong Inc.
- IBM Corporation
- Cisco Systems, Inc.
- Microsoft Corporation
- Google LLC
- Amazon Web Services, Inc.
- Oracle Corporation
Desenvolvimentos industriais recentes em Mercado de Gestão de Postura de API
- Setembro de 2026: A Palo Alto Networks conclui a aquisição da Console, uma plataforma nativa de IA que permite operações de segurança agênticas. A Console avança as capacidades de investigação e ação autônoma de alertas do Cortex, aprofundando a cobertura de orquestração de segurança de API e IA agêntica em ambientes corporativos.
- Agosto de 2026: A Salt Security lança o Salt Managed Rules para AWS WAF no AWS Marketplace, anunciado na Black Hat USA 2026. O conjunto de regras estende o AWS WAF com proteção específica contra abuso de API e ameaças impulsionadas por agentes de IA, incluindo as primeiras regras de detecção com reconhecimento de MCP do setor para implantações de borda corporativa.
- Julho de 2026: A Cequence Security lança cinco novas capacidades de Gateway de IA — Descoberta de IA, Registro de API, Registro de LLM, Registro de Habilidades e Personas de Agente aprimoradas — permitindo que usuários de negócios governem agentes de IA com acesso de privilégio mínimo vinculado a ferramentas, dados e aplicação automatizada de políticas específicas, sem exigir expertise técnica.
- Junho de 2026: A Cequence Security lança a Plataforma 9.0 com um Assistente de IA integrado, servidor MCP aberto, regras de risco prontas para conformidade mapeadas para 25 estruturas regulatórias globais e um mecanismo de segurança de API redesenhado que suporta até 50 vezes mais endpoints, mantendo tempos de carregamento de página inferiores a 5 segundos.
Escopo do Relatório Global do Mercado de Gestão de Postura de API
O Mercado de Gestão de Postura de API compreende plataformas de software, soluções e serviços associados projetados para descobrir, inventariar, avaliar, monitorar, governar e melhorar continuamente a postura de segurança de interfaces de programação de aplicações (APIs) em ambientes corporativos. As soluções de gestão de postura de API fornecem às organizações visibilidade abrangente dos ativos de API, configurações, controles de segurança, vulnerabilidades, exposições, status do ciclo de vida e níveis de risco em infraestruturas de nuvem, locais e híbridas. O mercado inclui tecnologias que identificam APIs conhecidas e desconhecidas, avaliam configurações de API em relação a políticas de segurança, detectam vulnerabilidades e exposições, priorizam riscos com base no contexto de negócios e técnico, governam atividades do ciclo de vida de APIs e suportam o gerenciamento contínuo da segurança de APIs. Essas soluções ajudam as organizações a reduzir as superfícies de ataque relacionadas a APIs, melhorar a conformidade, aplicar padrões de segurança, fortalecer a governança e manter a visibilidade operacional em ecossistemas de APIs cada vez mais complexos.
O Relatório do Mercado de Gestão de Postura de API é Segmentado por Oferta (Software e Plataformas, e Serviços), Modo de Implantação (Nuvem, Local e Híbrido), Tamanho da Organização (Grandes Empresas, e Pequenas e Médias Empresas), Tipo de API (APIs REST, APIs GraphQL, APIs SOAP, e gRPC e Outras APIs), Capacidade de Gestão de Postura de API (Descoberta e Inventário de API, Avaliação de Configuração e Política de Segurança, Gerenciamento de Vulnerabilidades e Exposições, Pontuação e Priorização de Riscos, Governança do Ciclo de Vida e de Versões de API, e Outros), Vertical da Indústria (Governo e Administração Pública, Manufatura Industrial, Varejo e Comércio Eletrônico, Transporte e Logística, Energia e Serviços Públicos, Petróleo e Gás, TI e Telecomunicações, Mídia e Entretenimento, Instituições de Educação e Pesquisa, Saúde e Ciências da Vida, Serviços Bancários, Financeiros e de Seguros [BFSI], e Outros Verticais da Indústria), e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Software e Plataformas |
| Serviços |
| Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| APIs REST |
| APIs GraphQL |
| APIs SOAP |
| gRPC e Outras APIs |
| Descoberta e Inventário de API |
| Avaliação de Configuração e Política de Segurança |
| Gerenciamento de Vulnerabilidades e Exposições |
| Pontuação e Priorização de Riscos |
| Governança do Ciclo de Vida e de Versões de API |
| Outras Capacidades de Gestão de Postura de API |
| Governo e Administração Pública |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Transporte e Logística |
| Energia e Serviços Públicos |
| Petróleo e Gás |
| TI e Telecomunicações |
| Mídia e Entretenimento |
| Instituições de Educação e Pesquisa |
| Saúde e Ciências da Vida |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Outros Verticais da Indústria |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| BENELUX | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
| Por Oferta | Software e Plataformas | ||
| Serviços | |||
| Por Modo de Implantação | Nuvem | ||
| Local | |||
| Híbrido | |||
| Por Tamanho de Organização | Grandes Empresas | ||
| Pequenas e Médias Empresas | |||
| Por Tipo de API | APIs REST | ||
| APIs GraphQL | |||
| APIs SOAP | |||
| gRPC e Outras APIs | |||
| Por Capacidade de Gestão de Postura de API | Descoberta e Inventário de API | ||
| Avaliação de Configuração e Política de Segurança | |||
| Gerenciamento de Vulnerabilidades e Exposições | |||
| Pontuação e Priorização de Riscos | |||
| Governança do Ciclo de Vida e de Versões de API | |||
| Outras Capacidades de Gestão de Postura de API | |||
| Por Vertical da Indústria | Governo e Administração Pública | ||
| Manufatura Industrial | |||
| Varejo e Comércio Eletrônico | |||
| Transporte e Logística | |||
| Energia e Serviços Públicos | |||
| Petróleo e Gás | |||
| TI e Telecomunicações | |||
| Mídia e Entretenimento | |||
| Instituições de Educação e Pesquisa | |||
| Saúde e Ciências da Vida | |||
| Serviços Bancários, Financeiros e de Seguros (BFSI) | |||
| Outros Verticais da Indústria | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| BENELUX | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Egito | |||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de gestão de postura de API?
O mercado de gestão de postura de API é avaliado em 1,23 bilhões de USD em 2026 e está projetado para atingir 3,24 bilhões de USD até 2031 a um CAGR de 21,38%.
O que está impulsionando a adoção de ferramentas de gestão de postura de API?
Arquiteturas nativas em nuvem, conexões de parceiros em expansão, incidentes com APIs e requisitos de conformidade estão aumentando a necessidade de visibilidade contínua de APIs.
Qual modo de implantação lidera a adoção?
A implantação em nuvem deteve 68,15% da receita em 2025, enquanto a implantação híbrida está projetada para crescer mais rapidamente a um CAGR de 22,77% até 2031.
Qual tipo de API está crescendo mais rapidamente?
As APIs GraphQL estão projetadas para crescer a um CAGR de 22,49% até 2031 porque seu modelo de consulta precisa de controles além das regras de inspeção orientadas a REST.
Qual vertical de usuário final tem a maior demanda?
O BFSI deteve 21,49% da receita de 2025, sustentado pela densidade de APIs de pagamento, atividade de open banking e requisitos regulatórios.
Qual região está projetada para crescer mais rapidamente?
A Ásia-Pacífico está projetada para crescer a um CAGR de 22,14% até 2031, impulsionada por fintech, comércio eletrônico e programas de digitalização governamental.