
Tamaño y Participación del Mercado de Gestión de Postura de API
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
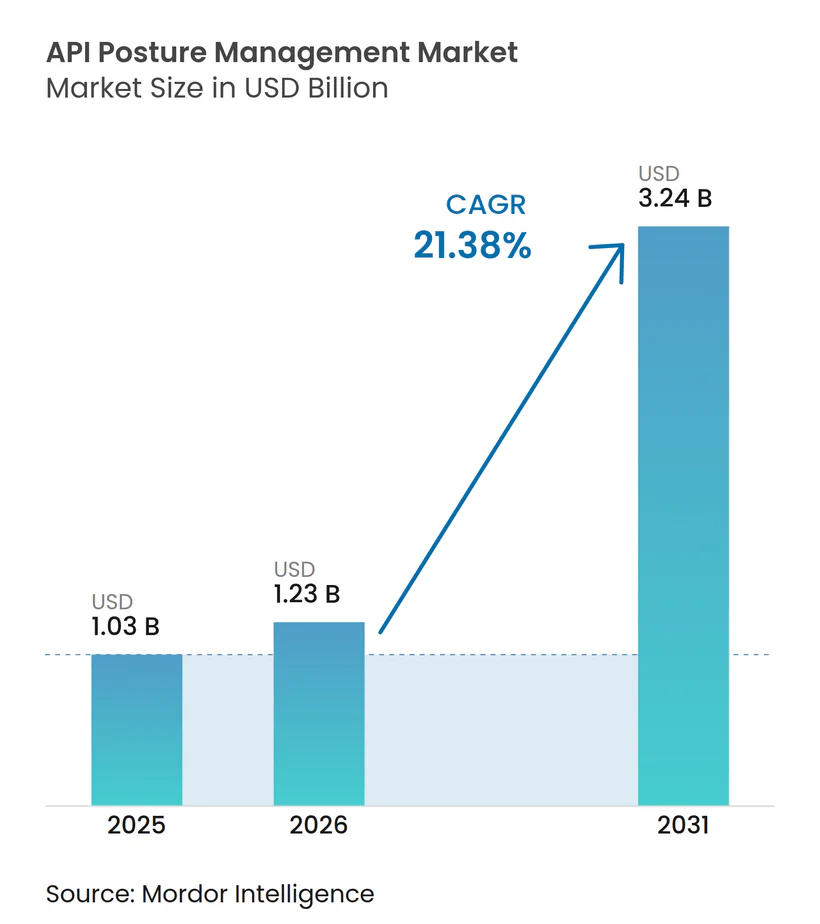
| Tamaño del Mercado (2026) | 1.23 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.24 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 21.38 % |
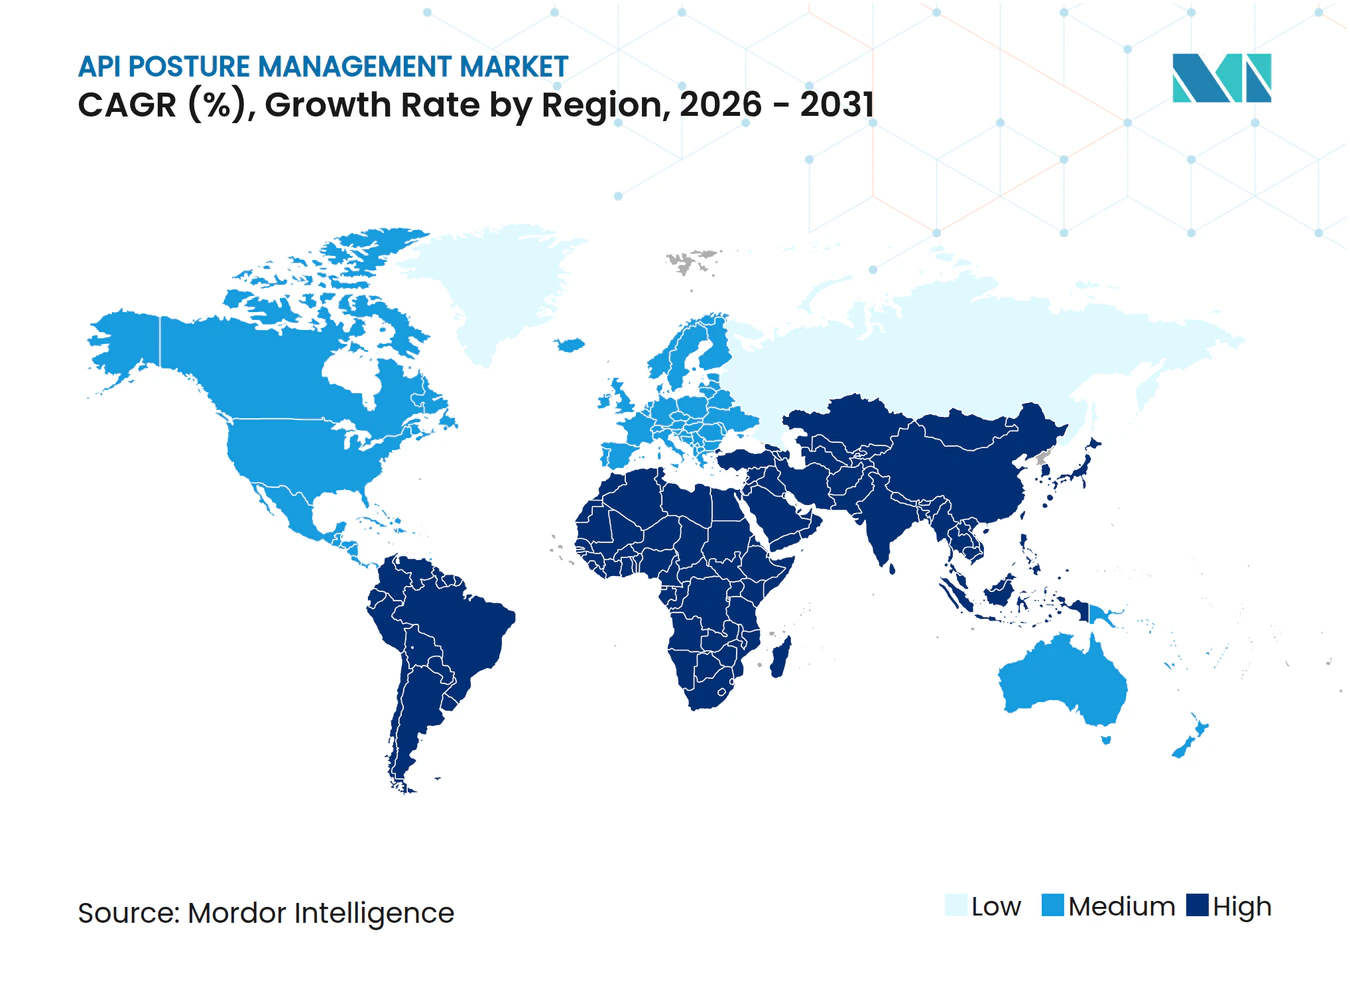
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Postura de API por Mordor Intelligence
Se proyecta que el tamaño del mercado de gestión de postura de API se expanda de 1,03 mil millones de USD en 2025 a 1,23 mil millones de USD en 2026, y a 3,24 mil millones de USD en 2031, registrando una CAGR del 21,38% entre 2026 y 2031. Los conjuntos de APIs empresariales son cada vez más difíciles de gobernar a medida que los servicios alojados en la nube y los endpoints de corta duración reemplazan entornos de aplicaciones más estables. Los equipos de seguridad están respondiendo a una brecha creciente entre las APIs que conocen y las que permanecen activas en producción. La demanda también está moldeada por la necesidad de evaluar interfaces relacionadas con la inteligencia artificial, incluidos los servidores MCP y las APIs de llamadas de herramientas de LLM, junto con las APIs convencionales. Los proveedores están respondiendo mediante adquisiciones, integración de plataformas y servicios que ayudan a los clientes a operar controles de forma continua. El mercado de gestión de postura de API, por lo tanto, favorece a los proveedores que pueden combinar el descubrimiento, la priorización de riesgos y la remediación práctica en entornos mixtos.
Conclusiones Clave del Informe
- Por oferta de software y plataformas, representó el 71,19% de los ingresos del mercado de gestión de postura de API en 2025, mientras que se proyecta que los servicios se expandan a una CAGR del 23,05% hasta 2031.
- Por modo de implementación, la nube representó el 68,15% de los ingresos del mercado de gestión de postura de API en 2025, mientras que se espera que la implementación híbrida se expanda a una CAGR del 22,77% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 70,44% de los ingresos del mercado de gestión de postura de API en 2025, mientras que se proyecta que las pymes crezcan a una CAGR del 23,45% hasta 2031.
- Por tipo de API, las APIs REST representaron el 56,10% de los ingresos del mercado de gestión de postura de API en 2025, mientras que se espera que las APIs GraphQL se expandan a una CAGR del 22,49% hasta 2031.
- Por capacidad, el descubrimiento e inventario de API representó el 24,15% de los ingresos del mercado de gestión de postura de API en 2025, mientras que se proyecta que la puntuación y priorización de riesgos se expanda a una CAGR del 21,82% hasta 2031.
- Por vertical industrial, el sector BFSI representó el 21,49% de los ingresos en 2025, mientras que se espera que el gobierno y la administración pública se expanda a una CAGR del 21,56% hasta 2031.
- Por geografía, América del Norte representó el 35,66% de los ingresos en 2025, mientras que se espera que Asia-Pacífico se expanda a una CAGR del 22,14% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Arquitecturas Nativas de la Nube y de Microservicios | +4.2% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento en la Exposición de APIs en los Ecosistemas Digitales | +3.8% | Global, fuerte en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de Brechas de Datos y Abuso Empresarial Relacionados con APIs | +3.5% | Global | Corto plazo (≤ 2 años) |
| Crecientes Requisitos Regulatorios y de Seguridad por Diseño | +2.6% | Global, concentrado en América del Norte | Corto plazo (≤ 2 años) |
| Expansión de Agentes de IA y APIs del Protocolo de Contexto de Modelo | +2.0% | Global, más fuerte en grandes empresas de América del Norte y Europa | Mediano plazo (2-4 años) |
| Deriva del Inventario de APIs en Infraestructura Efímera | +1.8% | Global, más fuerte en América del Norte y Europa | Mediano a largo plazo (2-5 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Arquitecturas Nativas de la Nube y de Microservicios
La migración nativa a la nube está cambiando los conjuntos de APIs más rápido de lo que muchos programas de gobernanza pueden seguir el ritmo. Cada microservicio puede exponer una interfaz, mientras que las mallas de servicios pueden crear endpoints en cuestión de minutos. Este modelo operativo respalda la demanda en el mercado de gestión de postura de API porque el tráfico de gateway registrado no constituye un inventario completo. Akamai reportó una mediana de 5.900 APIs por empresa en 2026, mientras que el cuartil superior superó las 29.400 APIs. Estos niveles de inventario dificultan la gobernanza manual y respaldan la demanda de plataformas de descubrimiento automatizado.
Crecimiento en la Exposición de APIs en los Ecosistemas Digitales
Las APIs se utilizan cada vez más para respaldar servicios generadores de ingresos, conexiones con socios y operaciones digitales internas. Traceable AI y el Instituto Ponemon encontraron que una organización típica tenía 131 conexiones de terceros integradas en su capa de API.[1] Estas conexiones pueden dificultar la observación del comportamiento de socios y agregadores a nivel de interfaz. El monitoreo del comportamiento puede identificar el abuso de lógica de negocio, la actividad de enumeración y la extracción de datos que las verificaciones de esquemas pueden no identificar. Esta necesidad está ampliando el uso del mercado de gestión de postura de API más allá de los primeros adoptantes de BFSI y tecnología para detectar el abuso de lógica de negocio, la actividad de enumeración y la extracción de datos que las verificaciones de esquemas pueden pasar por alto. Los marcos de banca abierta y los requisitos de integración fintech también aumentan el valor de un inventario actualizado y el monitoreo continuo.
Aumento de Brechas de Datos y Abuso Empresarial Relacionados con APIs
Los incidentes de API recibieron mayor atención ejecutiva durante 2024 y 2025 porque su frecuencia y los costos de remediación se volvieron más visibles. Akamai reportó en 2024 que el 84% de los profesionales de seguridad encuestados había experimentado un incidente de seguridad de API en los 12 meses anteriores. El estudio citó un costo promedio de remediación en Estados Unidos de 591.404 USD y un costo en servicios financieros de 832.801 USD. El estudio de Akamai de 2026 reportó un impacto financiero organizacional promedio de 700.000 USD y atribuyó el 42% de los incidentes a APIs vinculadas a la inteligencia artificial. El análisis de Wallarm de 60 incidentes divulgados en 2025 encontró que la autenticación deficiente representó el 52% de los incidentes categorizados. Las APIs no descubiertas pueden ser particularmente difíciles de proteger porque pueden quedar fuera de los procesos estándar de autenticación y monitoreo.
Crecientes Requisitos Regulatorios y de Seguridad por Diseño
Los requisitos regulatorios se están convirtiendo en un factor más directo en la adquisición de protección de APIs. El NIST publicó la SP 800-228 en junio de 2025 y la actualizó en marzo de 2026 con categorías de riesgo de API y controles de seguridad del ciclo de vida. Los requisitos de PCI DSS v4.0.1, que se volvieron obligatorios en marzo de 2025, incluyen el mantenimiento de un inventario de APIs bajo el Requisito 6.3.2. La norma también requiere la detección y prevención automatizada continua de ataques en la capa de API bajo el Requisito 6.4.2. Akamai documentó un aumento del 32% en los incidentes relacionados con el OWASP API Security Top 10, mientras que NIS2 está extendiendo la supervisión en toda la infraestructura crítica europea. Para el mercado de gestión de postura de API, las implementaciones de cumplimiento normativo también pueden proporcionar capacidades continuas de descubrimiento y puntuación de riesgos que siguen siendo útiles después de una auditoría.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Integración con Gateways de API y Herramientas de Seguridad Existentes | -1.8% | Global, más agudo en América del Norte y Europa donde las infraestructuras heredadas son densas | Mediano plazo (2-4 años) |
| Escasez de Especialistas en Seguridad de APIs y en la Nube | -1.5% | Global, más grave en Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Falsos Positivos en el Monitoreo Conductual de APIs | -1.0% | Global | Mediano plazo (2-4 años) |
| Propiedad Poco Clara de APIs Internas, de Socios y Sombra | -0.8% | Global, mayor fricción en implementaciones de grandes empresas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Integración Compleja con Gateways de API y Herramientas de Seguridad Existentes
La integración con gateways de API, firewalls de aplicaciones web y sistemas de gestión de información y eventos de seguridad sigue siendo un problema recurrente de implementación. Akamai encontró que el 80% de las empresas había implementado firewalls de aplicaciones web, pero solo el 35% utilizaba herramientas dedicadas de seguridad de APIs. Esta diferencia refleja el trabajo adicional necesario para agregar capacidades dedicadas de descubrimiento y puntuación de riesgos a los controles existentes. Las organizaciones con más de 1 gateway deben normalizar la telemetría antes de poder aplicar puntuaciones de riesgo de manera consistente. Las implementaciones en grandes empresas pueden tardar de 6 a 12 meses, lo que reduce el tiempo disponible para demostrar valor dentro de un presupuesto de seguridad anual. El mercado de gestión de postura de API recompensa a los proveedores con conectores que reducen el esfuerzo de integración y consolidan datos de diferentes gateways en 1 vista operativa.
Escasez de Especialistas en Seguridad de APIs y en la Nube
La escasez de especialistas en seguridad de APIs y en la nube restringe la adopción más allá del desafío de contratar personal. Traceable AI y el Instituto Ponemon encontraron que solo el 19% de los encuestados calificó sus soluciones de seguridad de APIs como altamente efectivas. El uso efectivo requiere analistas que puedan ajustar las políticas de descubrimiento, comprender los patrones de comportamiento y gestionar el trabajo de remediación a escala. El abuso de lógica de negocio también requiere experiencia en seguridad y conocimiento del funcionamiento de una aplicación. Estas necesidades respaldan los servicios gestionados de detección y remediación para compradores que no pueden operar la tecnología de forma independiente. También ayudan a explicar por qué los servicios están creciendo más rápido dentro del mercado de gestión de postura de API a medida que los clientes buscan soporte que reduzca la carga operativa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
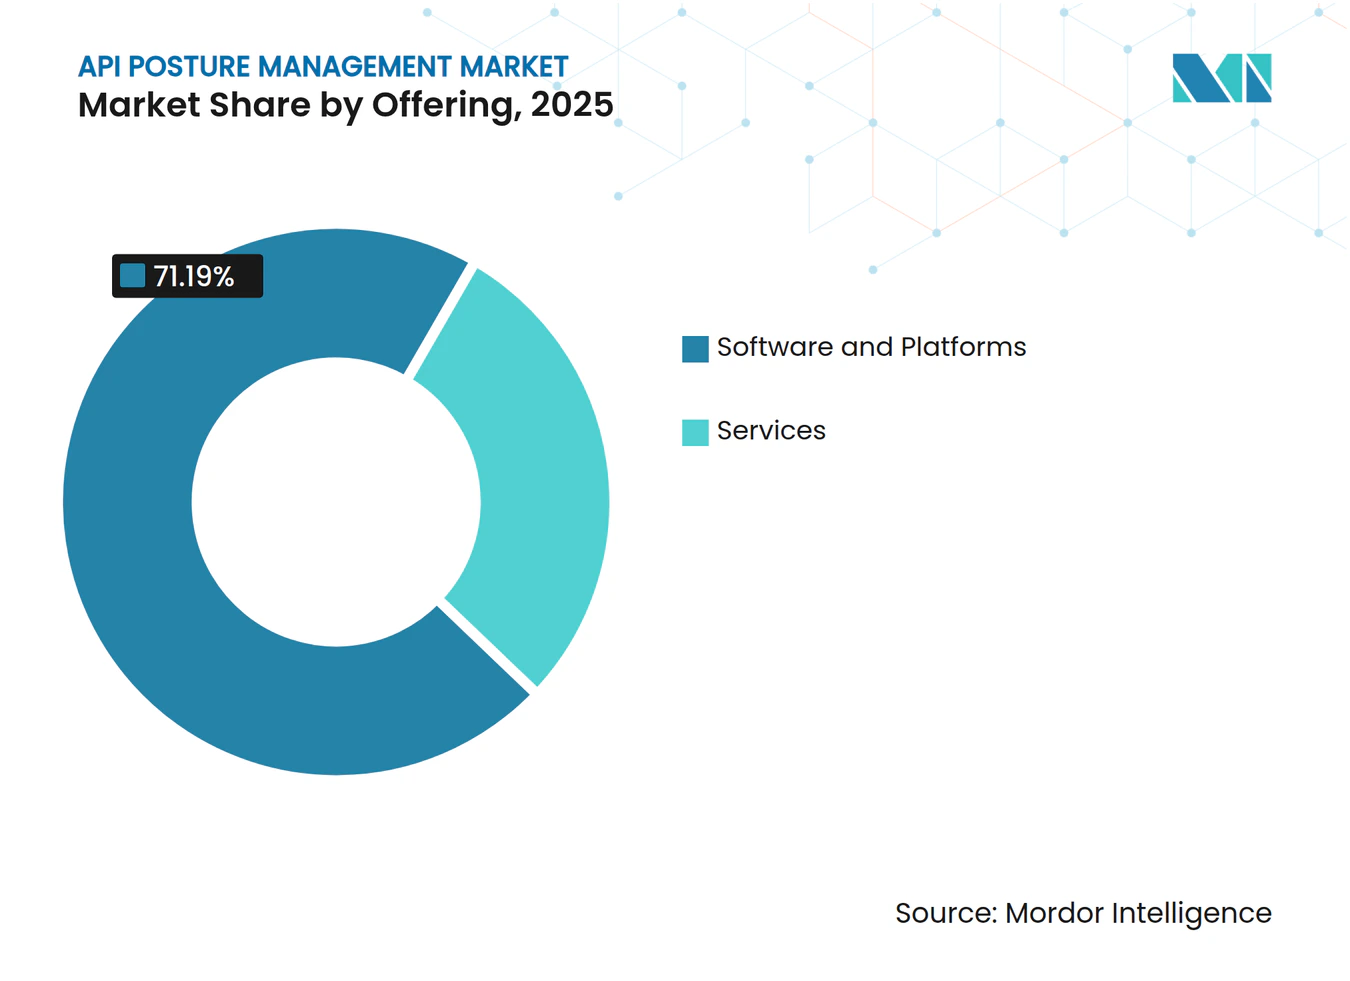
El Crecimiento de los Servicios Refleja las Necesidades OperativasEl software y las plataformas representaron el 71,19% de los ingresos de 2025 en el mercado de gestión de postura de API, lo que refleja la demanda de herramientas empaquetadas para evaluar un conjunto de APIs definido. Se proyecta que los servicios se expandan a una CAGR del 23,05% hasta 2031. La tasa de crecimiento refleja los requisitos de configuración multinube que a menudo superan la capacidad interna de seguridad. Los compradores de plataformas necesitan que los procesos de descubrimiento, monitoreo y remediación funcionen juntos en producción. Las grandes organizaciones también necesitan soporte cuando extienden los controles a través de entornos de nube distribuidos. La industria de gestión de postura de API, por lo tanto, brinda a los proveedores de software un incentivo para agregar soporte de implementación y operación gestionada.
Los servicios profesionales incluyen implementación, detección gestionada y monitoreo continuo. Estas ofertas sirven a clientes del mercado medio que adoptan la gestión de postura por primera vez. También apoyan a las grandes empresas que necesitan coordinar controles en múltiples entornos de nube. Los servicios para GraphQL, gRPC y WebSockets pueden abordar las brechas dejadas por configuraciones más antiguas centradas en REST. Apollo GraphQL reportó que las organizaciones que utilizan orquestación basada en GraphQL lograron ciclos de implementación de 2 a 3 veces más rápidos que sus pares que solo usaban REST. Este cambio puede aumentar la demanda de profesionales que puedan aplicar políticas de seguridad en múltiples tipos de protocolos. Los entornos híbridos pueden crear deriva de inventario entre los servicios en la nube y los sistemas locales. Las herramientas exclusivas de la nube pueden pasar por alto las APIs locales no registradas, mientras que las herramientas locales pueden carecer de acceso a los endpoints efímeros basados en la nube. Un plano de control unificado puede proporcionar una vista única de la información de descubrimiento y riesgos. Los proveedores que cubren ambos entornos sin licencias separadas por niveles pueden estar mejor posicionados para atender a estos clientes.


Por Modo de Implementación:
La Nube Lidera Mientras el Híbrido Aborda los Conjuntos MixtosLa implementación en la nube representó el 68,15% de los ingresos de 2025, ya que la mayoría de los nuevos conjuntos de APIs se construyen en entornos nativos de la nube. Las herramientas entregadas como SaaS pueden respaldar el descubrimiento continuo en endpoints cambiantes. La implementación local sigue siendo relevante en entornos de defensa, servicios financieros regulados e infraestructura crítica que requieren soberanía de datos. Sin embargo, las operaciones locales pueden requerir más infraestructura local y trabajo administrativo. Se proyecta que la implementación híbrida se expanda a una CAGR del 22,77% hasta 2031. El tamaño del mercado de gestión de postura de API para implementaciones híbridas está respaldado por organizaciones que mantienen sistemas más antiguos mientras construyen nuevas cargas de trabajo con prioridad en APIs en la nube.
Los entornos híbridos pueden crear deriva de inventario entre los servicios en la nube y los sistemas locales. Las herramientas exclusivas de la nube pueden pasar por alto las APIs locales no registradas, mientras que las herramientas locales pueden carecer de acceso a los endpoints efímeros basados en la nube. Un plano de control unificado puede proporcionar una vista única de la información de descubrimiento y riesgos. Los proveedores que cubren ambos entornos sin licencias separadas por niveles pueden estar mejor posicionados para atender a estos clientes.
Por Tamaño de Organización:
Las Grandes Empresas Lideran el Gasto Mientras las Pymes Ganan ImpulsoLas grandes empresas representaron el 70,44% de los ingresos de 2025 porque sus conjuntos de APIs, exposición regulatoria y presupuestos de seguridad son mayores. Se proyecta que las pymes se expandan a una CAGR del 23,45% hasta 2031. Las empresas nativas de la nube en fintech, comercio electrónico y salud digital ahora operan conjuntos de APIs que antes se asociaban con empresas más grandes. Los grandes clientes colocan cada vez más la gestión de postura de API junto a la gestión de postura de seguridad en la nube y de aplicaciones. Esto puede reducir la superposición entre herramientas y respaldar un uso de políticas más consistente. El mercado de gestión de postura de API sigue anclado en las grandes organizaciones, pero los compradores más pequeños están añadiendo demanda a través de la entrega gestionada y basada en plataformas.
Las pymes a menudo dependen de los servicios gestionados porque no operan equipos dedicados de seguridad de APIs. Los precios basados en el uso, la incorporación simplificada y las plantillas de cumplimiento prediseñadas pueden reducir las barreras de adopción. Cequence lanzó la Plataforma 9.0 en junio de 2026 con reglas de riesgo mapeadas a 25 marcos regulatorios globales y una interfaz asistida por inteligencia artificial. Estas capacidades pueden reducir el tiempo necesario para configurar controles para clientes con recursos especializados limitados. Las grandes empresas también pueden fomentar la adopción por parte de los proveedores cuando los controles de seguridad de APIs forman parte de los requisitos de la cadena de suministro. Esto crea una vía de entrada para las pymes que necesitan una implementación más sencilla y soporte continuo.
Por Tipo de API:
REST Sigue Siendo la Base Más Grande Mientras GraphQL Añade ComplejidadLas APIs REST representaron el 56,10% de los ingresos de 2025, lo que refleja su gran base instalada en la infraestructura de APIs empresariales. Las APIs SOAP permanecen en los servicios financieros heredados y en los entornos de planificación de recursos empresariales donde los costos de reemplazo son altos. gRPC, WebSockets y otras APIs se utilizan para la comunicación entre microservicios internos, donde el rendimiento y la codificación binaria son importantes. Se proyecta que las APIs GraphQL se expandan a una CAGR del 22,49% hasta 2031. El mercado de gestión de postura de API debe, por lo tanto, abordar entornos de protocolos mixtos en lugar de depender de 1 método de inspección.
El uso empresarial de GraphQL superó el 50% en producción en 2025, según la investigación proporcionada. Su endpoint único y las consultas definidas por el cliente pueden limitar la efectividad de las reglas de ruta orientadas a REST y los controles de velocidad. Los equipos de seguridad necesitan evaluar el abuso de introspección, los ataques de profundidad de consulta y la asignación masiva a través de entradas de mutación. 42Crunch amplió la cobertura de federación GraphQL con reconocimiento de esquemas en junio de 2026. Este movimiento muestra la creciente necesidad de cobertura multiprotocolo en la industria de gestión de postura de API.
Por Capacidad de Gestión de Postura de API:
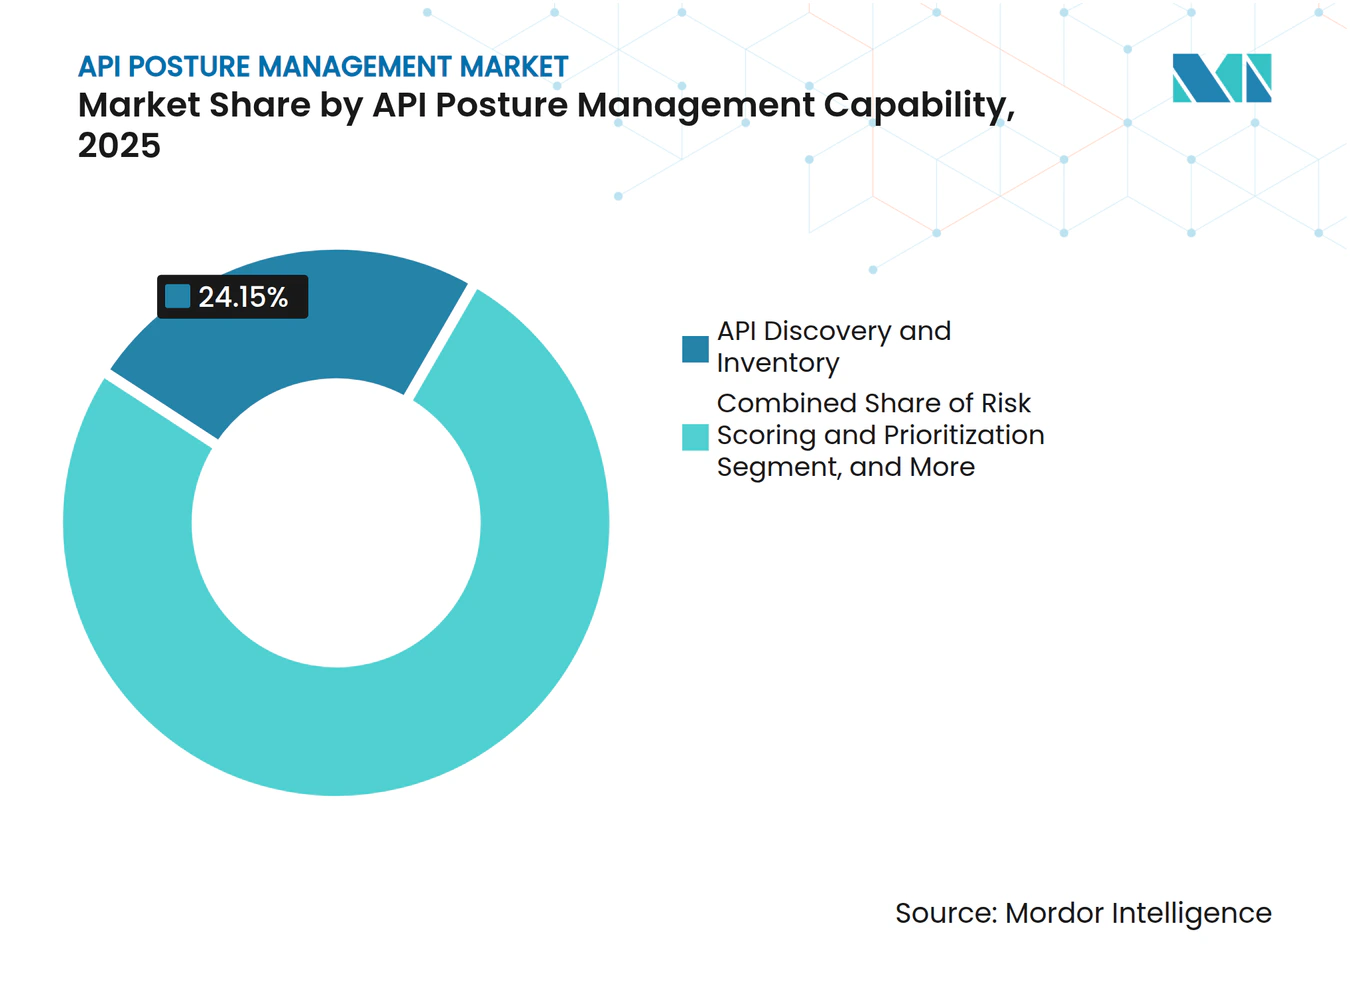
El Descubrimiento es Fundamental Mientras la Puntuación de Riesgos CreceEl descubrimiento e inventario de APIs representó el 24,15% de los ingresos de 2025, la mayor participación de capacidad en el mercado de gestión de postura de API. Es el punto de partida para identificar activos que requieren evaluación y remediación. Se proyecta que la puntuación y priorización de riesgos se expanda a una CAGR del 21,82% hasta 2031. Los compradores están pasando de listas básicas de activos hacia métodos que ayudan a los equipos de seguridad a decidir qué corregir primero. La evaluación de configuración y política de seguridad, junto con la gestión de vulnerabilidades y exposiciones, constituyen los otros controles fundamentales principales. La participación del mercado de gestión de postura de API del descubrimiento refleja la necesidad práctica de saber qué APIs están activas antes de aplicar controles.
Las puntuaciones de riesgo pueden considerar la sensibilidad de los datos, el estado de autenticación, la exposición pública y las señales de amenazas activas. Este enfoque puede ayudar a los equipos de seguridad a dirigir recursos limitados hacia interfaces de mayor riesgo. Imperva reportó que el aprendizaje automático avanzado identificó un promedio de 613 APIs por organización en 2024. La gobernanza del ciclo de vida y las versiones también está ganando importancia porque las APIs obsoletas pueden permanecer activas sin autenticación o monitoreo actuales. Salt Security encontró que entre el 30% y el 40% de las APIs empresariales no estaban documentadas o eran huérfanas. Estas condiciones hacen que la priorización de riesgos sea más útil cuando el descubrimiento revela un conjunto grande y gobernado de manera desigual.


Por Vertical Industrial:
BFSI Lidera Mientras Aumenta la Adopción GubernamentalEl sector BFSI representó el 21,49% de los ingresos de 2025, la mayor participación vertical en el mercado de gestión de postura de API. Las APIs de pago, las conexiones de banca abierta y las sanciones financieras proporcionan razones sólidas para mantener la visibilidad. Akamai reportó que la banca absorbió el 83% de todos los ataques a APIs en 2025.[2] La atención médica y las ciencias de la vida, las tecnologías de la información y las telecomunicaciones, y el comercio minorista y el comercio electrónico también tienen una exposición sustancial a las APIs. El transporte y la logística, la manufactura, la energía y los servicios públicos están añadiendo conexiones de APIs a medida que los sistemas operativos y de tecnología de la información convergen. El tamaño del mercado de gestión de postura de API está respaldado por la necesidad de gobernar estas conexiones de servicios en expansión.
Se proyecta que el gobierno y la administración pública se expandan a una CAGR del 21,56% hasta 2031. Los servicios digitales para ciudadanos están aumentando el uso de APIs en América del Norte, Europa y Asia-Pacífico. Akamai encontró en 2024 que la energía y los servicios públicos reportaron una tasa de incidentes de APIs del 91%. El sector también clasificó la seguridad de APIs en el último lugar entre sus 13 prioridades de seguridad. Los medios de comunicación y el entretenimiento, las instituciones de educación e investigación y otros sectores verticales también están adoptando herramientas a medida que las cargas de trabajo en la nube y las integraciones de SaaS se expanden. Su adopción está más comúnmente vinculada a la modernización de servicios que a la presión regulatoria directa.
Análisis Geográfico
Mercado de Gestión de Postura de API en América del Norte
América del Norte representó el 35,66% de los ingresos globales en 2025, impulsada por la adopción empresarial nativa en la nube y los canales establecidos de adquisición de seguridad. Estados Unidos fue el mayor mercado nacional, dado que las organizaciones de BFSI, tecnología y atención médica destinan un gasto considerable a la seguridad de API. NIST SP 800-228-upd1, la guía de Diseño Seguro de CISA y PCI DSS 4.0.1 están configurando los requisitos regionales.[3] La NSA emitió una guía en mayo de 2026 que describe los riesgos sistémicos de diseño de MCP, incluido CVE-2025-49596, que tiene una puntuación CVSS de 9,4. Canadá y México son mercados de crecimiento secundarios, y las instituciones financieras canadienses están alineándose con estándares de postura equivalentes a los de Estados Unidos.
Mercado de Gestión de Postura de API en Europa
Europa fue el segundo mercado regional más grande en el mercado de gestión de postura de API, con una adopción moldeada por NIS2, las implicaciones del RGPD y los requisitos de mapeo de DORA para conexiones de API de terceros. Alemania, el Reino Unido y Francia lideraron la adopción en la región. Akamai Technologies, Inc. encontró que el 83% de las empresas alemanas experimentaron incidentes de seguridad de API en 2025. El estudio reportó un daño financiero promedio por incidente de 540.041 USD, basado en la tasa de conversión suministrada para 2025. También encontró que el 37% de los encuestados de EMEA utilizaban herramientas dedicadas de seguridad de API, en comparación con el 78% que utilizaba firewalls de aplicaciones web.
Mercado de Gestión de Postura de API en APAC, MEA y América del Sur
Se proyecta que Asia-Pacífico se expanda a una CAGR del 22,14% hasta 2031, convirtiéndola en la región de más rápido crecimiento. La cuota de mercado de gestión de postura de API en la región está respaldada por la expansión del fintech, la actividad del comercio electrónico y los programas de digitalización pública. Akamai Technologies, Inc. encuestó a 640 líderes de ciberseguridad en China, India, Japón y Singapur, y encontró que el 81% había experimentado un incidente de seguridad de API en 2025. Solo el 22% informó tener un inventario completo de API. Japón reportó una pérdida promedio por incidente de 246 millones de JPY (1,71 millones de USD). India y el Sudeste Asiático son oportunidades en desarrollo, mientras que América del Sur, Oriente Medio y África están experimentando una demanda inicial liderada por programas multinacionales de BFSI y actividad de gobierno digital en los Emiratos Árabes Unidos y Arabia Saudita.
Panorama Competitivo
Concentración del Mercado
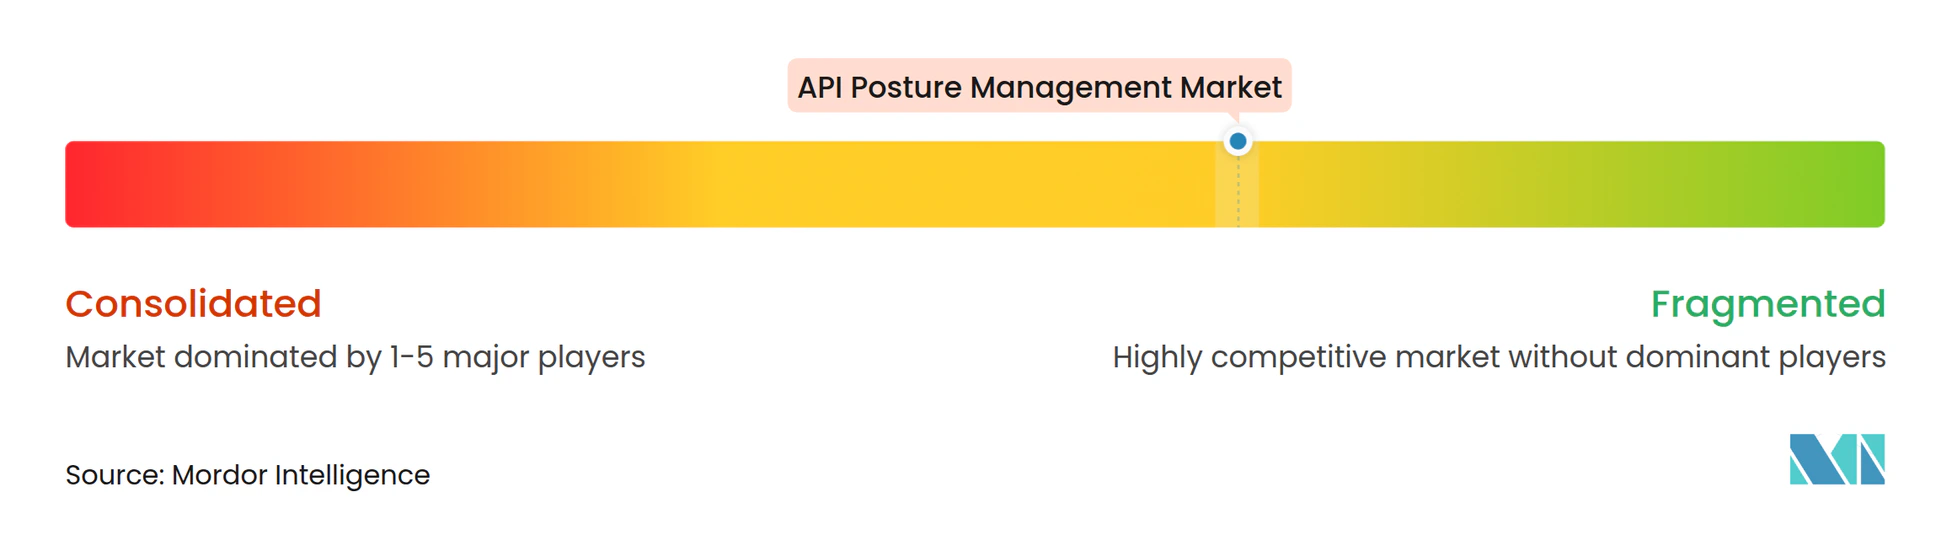
El mercado de gestión de postura de API se está consolidando a medida que los proveedores de plataformas adquieren capacidades especializadas y los proveedores más pequeños compiten a través del desarrollo de productos especializados. Los proveedores de plataformas están combinando el descubrimiento, el inventario, la puntuación de riesgos, el monitoreo del comportamiento y la cobertura relacionada con la inteligencia artificial dentro de menos productos. Palo Alto Networks completó su adquisición de CyberArk en febrero de 2026 por 25 mil millones de USD.[4] La adquisición añadió capacidades de identidad para identidades humanas, de máquinas y agénticas, con conectividad de API. Palo Alto Networks luego adquirió Portkey en mayo de 2026 para ampliar su cobertura de gateway de inteligencia artificial.
La guía del NIST se está convirtiendo en una referencia técnica útil para las evaluaciones empresariales porque aborda los controles a lo largo del ciclo de vida de las APIs. Dentro del mercado de gestión de postura de API, los proveedores especializados se están diferenciando a través de la cobertura de inteligencia artificial agéntica y ciclos de lanzamiento más rápidos. Salt Security lanzó su Plataforma de Seguridad Agéntica en marzo de 2026 para el descubrimiento continuo y la gobernanza de conexiones LLM, servidores MCP e interacciones de APIs.
La cobertura de los protocolos gRPC y WebSocket sigue siendo un área donde los proveedores están desarrollando productos. La remediación automatizada también puede ayudar a vincular el descubrimiento y las puntuaciones de riesgo con las acciones de los desarrolladores en los flujos de entrega. Cequence reportó un trimestre récord en junio de 2026, incluido su mayor acuerdo en los sectores de telecomunicaciones, servicios financieros y energía. Este desempeño sugiere que los proveedores especializados aún pueden competir por implementaciones en grandes empresas. El mercado de gestión de postura de API sigue siendo competitivo porque tanto la amplitud entre plataformas como la profundidad entre protocolos son importantes. La información disponible no proporcionó una participación de mercado combinada para los principales proveedores, por lo que no establece una puntuación de concentración bajo la metodología establecida.
Líderes de la Industria de Gestión de Postura de API
-
IBM Corporation
-
Oracle Corporation
-
Microsoft Corporation
-
Google LLC
-
Amazon Web Services, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión de Postura de API Empresas cubiertas en este informe
- Salt Security Ltd.
- Traceable, Inc.
- Cequence Security, Inc.
- Wallarm Inc.
- Akto Technologies, Inc.
- 42Crunch Limited
- APIsec, Inc.
- FireTail, Inc.
- Data Theorem, Inc.
- Escape Technologies, Inc.
- Noname Gate, Inc.
- Neosec, Inc.
- Imperva, Inc.
- Akamai Technologies, Inc.
- Palo Alto Networks, Inc.
- Checkmarx Ltd.
- Broadcom Inc.
- F5, Inc.
- Kong Inc.
- IBM Corporation
- Cisco Systems, Inc.
- Microsoft Corporation
- Google LLC
- Amazon Web Services, Inc.
- Oracle Corporation
Desarrollos recientes de la industria en Mercado de Gestión de Postura de API
- Septiembre de 2026: Palo Alto Networks completa la adquisición de Console, una plataforma nativa de inteligencia artificial que permite operaciones de seguridad agénticas. Console avanza las capacidades de investigación y acción autónoma de alertas de Cortex, profundizando la cobertura de la orquestación de seguridad de APIs e inteligencia artificial agéntica en entornos empresariales.
- Agosto de 2026: Salt Security lanza Salt Managed Rules para AWS WAF en AWS Marketplace, anunciado en Black Hat USA 2026. El conjunto de reglas amplía AWS WAF con protección diseñada específicamente contra el abuso de APIs y las amenazas impulsadas por agentes de inteligencia artificial, incluidas las primeras reglas de detección con reconocimiento de MCP de la industria para implementaciones en el perímetro empresarial.
- Julio de 2026: Cequence Security lanza cinco nuevas capacidades de Gateway de IA: Descubrimiento de IA, Registro de APIs, Registro de LLM, Registro de Habilidades y Personas de Agente mejoradas, lo que permite a los usuarios empresariales gobernar agentes de inteligencia artificial con acceso de mínimo privilegio vinculado a herramientas, datos y aplicación automatizada de políticas específicas sin necesidad de experiencia técnica.
- Junio de 2026: Cequence Security lanza la Plataforma 9.0 con un Asistente de IA integrado, servidor MCP abierto, reglas de riesgo listas para el cumplimiento normativo mapeadas a 25 marcos regulatorios globales y un motor de seguridad de APIs rediseñado que admite hasta 50 veces más endpoints manteniendo tiempos de carga de página inferiores a 5 segundos.
Alcance del Informe del Mercado Global de Gestión de Postura de API
El Mercado de Gestión de Postura de API comprende plataformas de software, soluciones y servicios asociados diseñados para descubrir, inventariar, evaluar, monitorear, gobernar y mejorar continuamente la postura de seguridad de las interfaces de programación de aplicaciones (APIs) en entornos empresariales. Las soluciones de gestión de postura de API proporcionan a las organizaciones visibilidad integral de los activos de API, configuraciones, controles de seguridad, vulnerabilidades, exposiciones, estado del ciclo de vida y niveles de riesgo en infraestructuras de nube, locales e híbridas. El mercado incluye tecnologías que identifican APIs conocidas y desconocidas, evalúan las configuraciones de API frente a las políticas de seguridad, detectan vulnerabilidades y exposiciones, priorizan los riesgos en función del contexto empresarial y técnico, gobiernan las actividades del ciclo de vida de las APIs y respaldan la gestión continua de la seguridad de las APIs. Estas soluciones ayudan a las organizaciones a reducir las superficies de ataque relacionadas con las APIs, mejorar el cumplimiento normativo, aplicar estándares de seguridad, fortalecer la gobernanza y mantener la visibilidad operativa en ecosistemas de APIs cada vez más complejos.
El Informe del Mercado de Gestión de Postura de API está Segmentado por Oferta (Software y Plataformas, y Servicios), Modo de Implementación (Nube, Local e Híbrido), Tamaño de Organización (Grandes Empresas, y Pequeñas y Medianas Empresas), Tipo de API (APIs REST, APIs GraphQL, APIs SOAP, y gRPC y Otras APIs), Capacidad de Gestión de Postura de API (Descubrimiento e Inventario de APIs, Evaluación de Configuración y Política de Seguridad, Gestión de Vulnerabilidades y Exposiciones, Puntuación y Priorización de Riesgos, Gobernanza del Ciclo de Vida y Versiones de APIs, y Otros), Vertical Industrial (Gobierno y Administración Pública, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, Transporte y Logística, Energía y Servicios Públicos, Petróleo y Gas, Tecnologías de la Información y Telecomunicaciones, Medios de Comunicación y Entretenimiento, Instituciones de Educación e Investigación, Atención Médica y Ciencias de la Vida, Banca, Servicios Financieros y Seguros [BFSI], y Otros Sectores Verticales Industriales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Software y Plataformas |
| Servicios |
| Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| APIs REST |
| APIs GraphQL |
| APIs SOAP |
| gRPC y Otras APIs |
| Descubrimiento e Inventario de APIs |
| Evaluación de Configuración y Política de Seguridad |
| Gestión de Vulnerabilidades y Exposiciones |
| Puntuación y Priorización de Riesgos |
| Gobernanza del Ciclo de Vida y Versiones de APIs |
| Otras Capacidades de Gestión de Postura de API |
| Gobierno y Administración Pública |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Transporte y Logística |
| Energía y Servicios Públicos |
| Petróleo y Gas |
| Tecnologías de la Información y Telecomunicaciones |
| Medios de Comunicación y Entretenimiento |
| Instituciones de Educación e Investigación |
| Atención Médica y Ciencias de la Vida |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Otros Sectores Verticales Industriales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| BENELUX | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
| Por Oferta | Software y Plataformas | ||
| Servicios | |||
| Por Modo de Implementación | Nube | ||
| Local | |||
| Híbrido | |||
| Por Tamaño de Organización | Grandes Empresas | ||
| Pequeñas y Medianas Empresas | |||
| Por Tipo de API | APIs REST | ||
| APIs GraphQL | |||
| APIs SOAP | |||
| gRPC y Otras APIs | |||
| Por Capacidad de Gestión de Postura de API | Descubrimiento e Inventario de APIs | ||
| Evaluación de Configuración y Política de Seguridad | |||
| Gestión de Vulnerabilidades y Exposiciones | |||
| Puntuación y Priorización de Riesgos | |||
| Gobernanza del Ciclo de Vida y Versiones de APIs | |||
| Otras Capacidades de Gestión de Postura de API | |||
| Por Vertical Industrial | Gobierno y Administración Pública | ||
| Manufactura Industrial | |||
| Comercio Minorista y Comercio Electrónico | |||
| Transporte y Logística | |||
| Energía y Servicios Públicos | |||
| Petróleo y Gas | |||
| Tecnologías de la Información y Telecomunicaciones | |||
| Medios de Comunicación y Entretenimiento | |||
| Instituciones de Educación e Investigación | |||
| Atención Médica y Ciencias de la Vida | |||
| Banca, Servicios Financieros y Seguros (BFSI) | |||
| Otros Sectores Verticales Industriales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| BENELUX | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de gestión de postura de API?
El mercado de gestión de postura de API está valorado en 1,23 mil millones de USD en 2026 y se proyecta que alcance los 3,24 mil millones de USD en 2031 a una CAGR del 21,38%.
¿Qué está impulsando la adopción de herramientas de gestión de postura de API?
Las arquitecturas nativas de la nube, la expansión de las conexiones con socios, los incidentes de APIs y los requisitos de cumplimiento normativo están aumentando la necesidad de visibilidad continua de las APIs.
¿Qué modo de implementación lidera la adopción?
La implementación en la nube representó el 68,15% de los ingresos en 2025, mientras que se proyecta que la implementación híbrida crezca más rápido a una CAGR del 22,77% hasta 2031.
¿Qué tipo de API está creciendo más rápido?
Se proyecta que las APIs GraphQL crezcan a una CAGR del 22,49% hasta 2031 porque su modelo de consulta necesita controles más allá de las reglas de inspección orientadas a REST.
¿Qué sector vertical de usuario final tiene la mayor demanda?
El sector BFSI representó el 21,49% de los ingresos de 2025, respaldado por la densidad de APIs de pago, la actividad de banca abierta y los requisitos regulatorios.
¿Qué región se proyecta que crezca más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 22,14% hasta 2031, impulsada por el fintech, el comercio electrónico y los programas de digitalización gubernamental.