
API Posture Management Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.23 Milliarden US-Dollar |
| Marktgröße (2031) | 3.24 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 21.38 % |
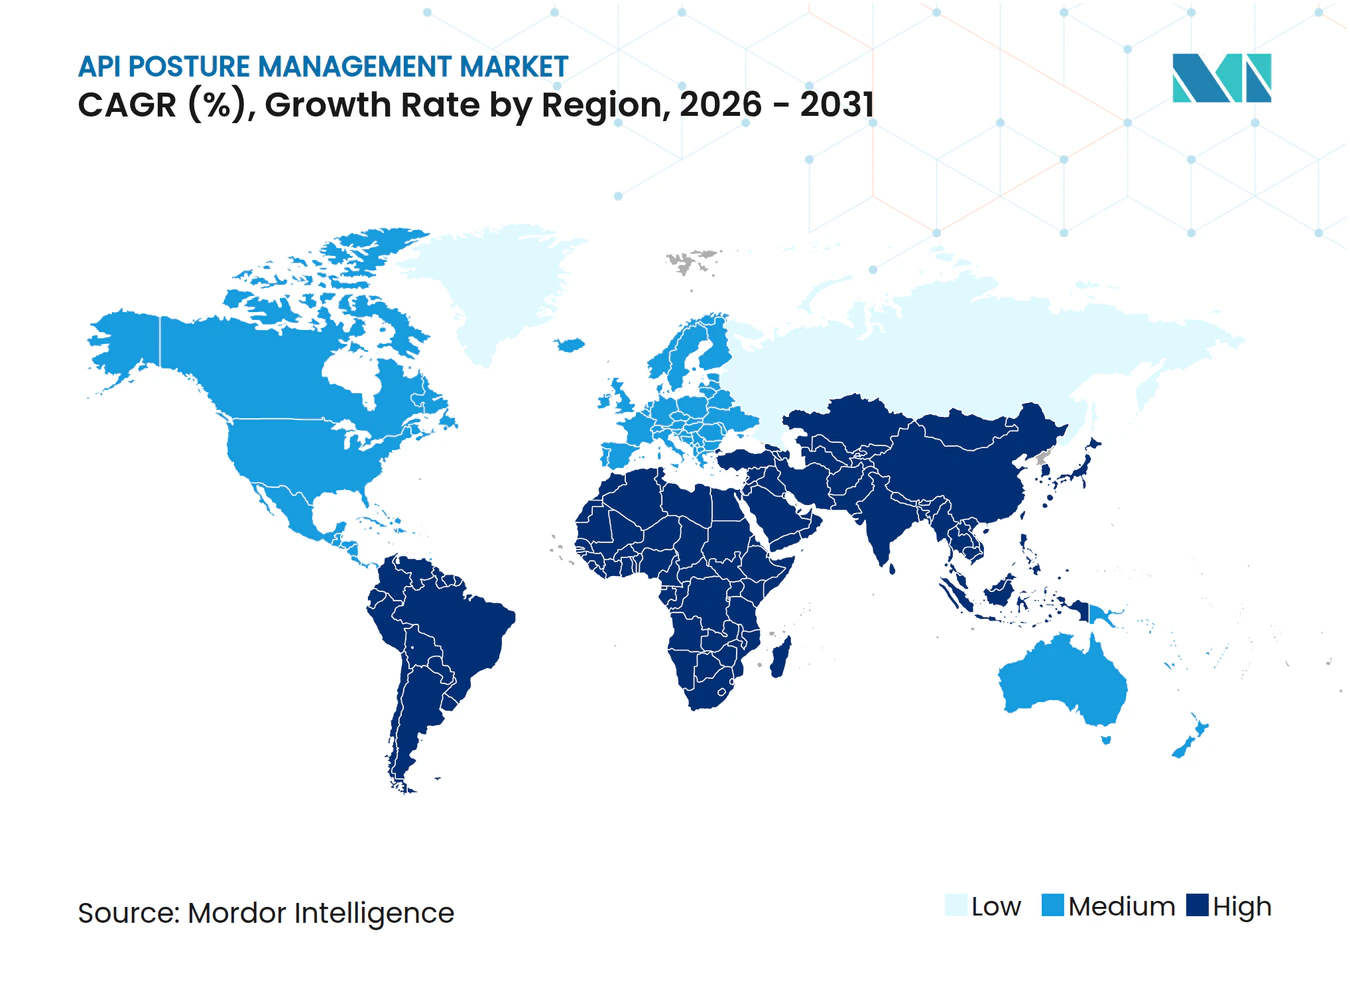
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
API Posture Management Marktanalyse von Mordor Intelligence
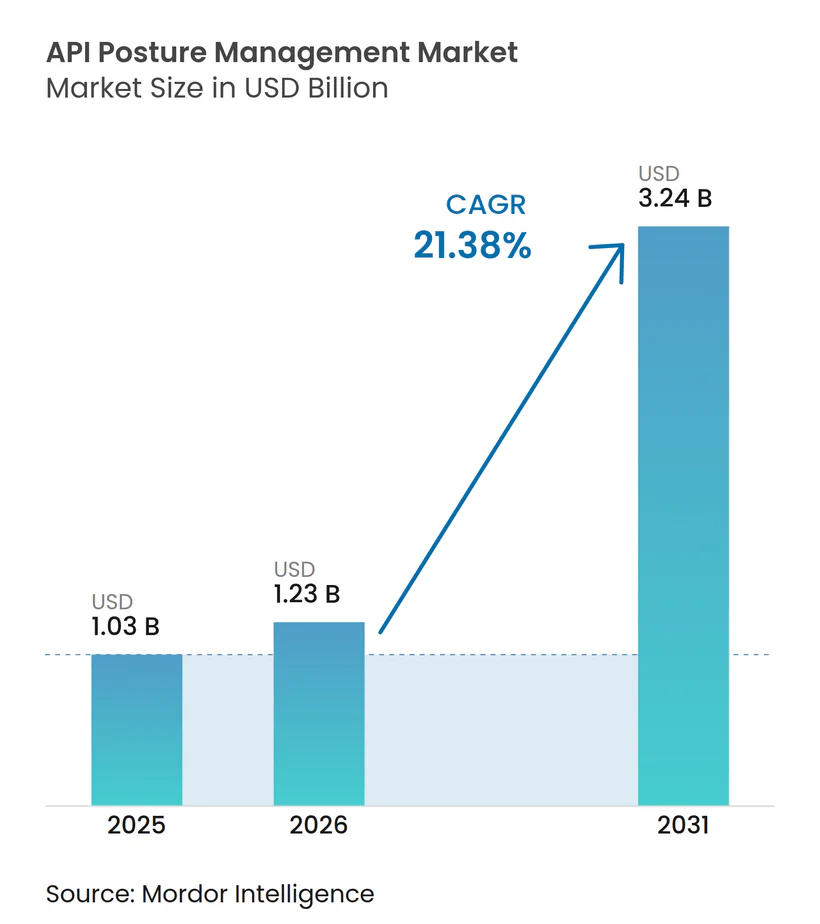
Die Größe des API Posture Management Marktes wird voraussichtlich von 1,03 Milliarden USD im Jahr 2025 auf 1,23 Milliarden USD im Jahr 2026 und bis 2031 auf 3,24 Milliarden USD anwachsen, mit einer CAGR von 21,38 % zwischen 2026 und 2031. Unternehmens-API-Bestände werden zunehmend schwieriger zu verwalten, da Cloud-gehostete Dienste und kurzlebige Endpunkte stabilere Anwendungsumgebungen ersetzen. Sicherheitsteams reagieren auf eine wachsende Lücke zwischen den APIs, die ihnen bekannt sind, und jenen, die weiterhin aktiv in der Produktion sind. Die Nachfrage wird auch durch die Notwendigkeit geprägt, KI-bezogene Schnittstellen zu bewerten, einschließlich MCP-Server und LLM-Tool-Call-APIs, neben konventionellen APIs. Anbieter reagieren durch Akquisitionen, Plattformintegration und Dienste, die Kunden helfen, Kontrollen kontinuierlich zu betreiben. Der API Posture Management Markt begünstigt daher Anbieter, die Erkennung, Risikopriorisierung und praktische Behebung in gemischten Umgebungen kombinieren können.
Wichtigste Erkenntnisse des Berichts
- Nach Angebot hielten Software und Plattformen im Jahr 2025 einen Anteil von 71,19 % am API Posture Management Marktumsatz, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 23,05 % wachsen werden.
- Nach Bereitstellungsmodus hielt Cloud im Jahr 2025 einen Anteil von 68,15 % am API Posture Management Marktumsatz, während die Hybrid-Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 22,77 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 70,44 % am API Posture Management Marktumsatz, während KMU bis 2031 voraussichtlich mit einer CAGR von 23,45 % wachsen werden.
- Nach API-Typ machten REST-APIs im Jahr 2025 56,10 % des API Posture Management Marktumsatzes aus, während GraphQL-APIs bis 2031 voraussichtlich mit einer CAGR von 22,49 % wachsen werden.
- Nach Fähigkeit hielt API-Erkennung und -Inventar im Jahr 2025 einen Anteil von 24,15 % am API Posture Management Marktumsatz, während Risikobewertung und -priorisierung bis 2031 voraussichtlich mit einer CAGR von 21,82 % wachsen werden.
- Nach Branchenvertikale hielt BFSI im Jahr 2025 einen Umsatzanteil von 21,49 %, während Regierung und öffentliche Verwaltung bis 2031 voraussichtlich mit einer CAGR von 21,56 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 35,66 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 22,14 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Cloud-nativen und Microservices-Architekturen | +4.2% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Wachstum der API-Exposition in digitalen Ökosystemen | +3.8% | Global, stark in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende API-bezogene Datenpannen und Geschäftsmissbrauch | +3.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Steigende regulatorische und Secure-by-Design-Anforderungen | +2.6% | Global, konzentriert in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| KI-Agent und Model Context Protocol API-Expansion | +2.0% | Global, am stärksten in Großunternehmen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| API-Inventardrift in ephemerer Infrastruktur | +1.8% | Global, am stärksten in Nordamerika und Europa | Mittel- bis langfristig (2–5 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Cloud-nativen und Microservices-Architekturen
Die Cloud-native Migration verändert API-Bestände schneller, als viele Governance-Programme mithalten können. Jeder Microservice kann eine Schnittstelle bereitstellen, während Service-Meshes innerhalb von Minuten Endpunkte erstellen können. Dieses Betriebsmodell unterstützt die Nachfrage im API Posture Management Markt, da der registrierte Gateway-Datenverkehr kein vollständiges Inventar darstellt. Akamai meldete im Jahr 2026 einen Median von 5.900 APIs pro Unternehmen, während das obere Quartil 29.400 APIs überschritt. Diese Inventarmengen erschweren die manuelle Governance und unterstützen die Nachfrage nach automatisierten Erkennungsplattformen.
Wachstum der API-Exposition in digitalen Ökosystemen
APIs werden zunehmend eingesetzt, um umsatzgenerierende Dienste, Partnerverbindungen und interne digitale Abläufe zu unterstützen. Traceable AI und das Ponemon Institute stellten fest, dass eine typische Organisation 131 Drittanbieterverbindungen in ihre API-Schicht integriert hatte.[1] Diese Verbindungen können es schwieriger machen, das Verhalten von Partnern und Aggregatoren auf Schnittstellenebene zu beobachten. Verhaltensüberwachung kann Missbrauch von Geschäftslogik, Enumerationsaktivitäten und Datenextraktion identifizieren, die Schema-Prüfungen möglicherweise nicht erkennen. Dieser Bedarf erweitert die Nutzung des API Posture Management Marktes über frühe BFSI- und Technologieanwender hinaus, um Missbrauch von Geschäftslogik, Enumerationsaktivitäten und Datenextraktion zu erkennen, die Schema-Prüfungen möglicherweise übersehen. Open-Banking-Rahmenwerke und Fintech-Integrationsanforderungen erhöhen ebenfalls den Wert eines aktuellen Inventars und einer kontinuierlichen Überwachung.
Zunehmende API-bezogene Datenpannen und Geschäftsmissbrauch
API-Vorfälle erlangten im Jahr 2024 und 2025 größere Aufmerksamkeit auf Führungsebene, da ihre Häufigkeit und Behebungskosten sichtbarer wurden. Akamai berichtete im Jahr 2024, dass 84 % der befragten Sicherheitsfachleute in den vorangegangenen 12 Monaten einen API-Sicherheitsvorfall erlebt hatten. Die Studie nannte durchschnittliche US-amerikanische Behebungskosten von 591.404 USD und Kosten im Finanzdienstleistungsbereich von 832.801 USD. Akamais Studie von 2026 berichtete von einem durchschnittlichen finanziellen Schaden von 700.000 USD pro Organisation und führte 42 % der Vorfälle auf KI-verknüpfte APIs zurück. Wallarms Analyse von 60 offengelegten Vorfällen aus dem Jahr 2025 ergab, dass fehlerhafte Authentifizierung 52 % der kategorisierten Vorfälle ausmachte. Unentdeckte APIs können besonders schwer zu schützen sein, da sie möglicherweise außerhalb standardmäßiger Authentifizierungs- und Überwachungsprozesse liegen.
Steigende regulatorische und Secure-by-Design-Anforderungen
Regulatorische Anforderungen werden zu einem direkteren Faktor bei der Beschaffung von API-Schutz. Das NIST veröffentlichte SP 800-228 im Juni 2025 und aktualisierte es im März 2026 mit API-Risikokategorien und Lebenszyklusicherheitskontrollen. Die Anforderungen von PCI DSS v4.0.1, die im März 2025 verbindlich wurden, umfassen die Pflege eines API-Inventars gemäß Anforderung 6.3.2. Der Standard verlangt auch eine kontinuierliche automatisierte Erkennung und Prävention von Angriffen auf API-Ebene gemäß Anforderung 6.4.2. Akamai dokumentierte einen Anstieg von 32 % bei Vorfällen im Zusammenhang mit den OWASP API Security Top 10, während NIS2 die Aufsicht über kritische europäische Infrastrukturen ausweitet. Für den API Posture Management Markt können Compliance-Bereitstellungen auch kontinuierliche Erkennungs- und Risikobewertungsfähigkeiten bieten, die nach einem Audit weiterhin nützlich bleiben.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integration mit bestehenden API-Gateways und Sicherheitstools | -1.8% | Global, am ausgeprägtesten in Nordamerika und Europa, wo Legacy-Stacks dicht sind | Mittelfristig (2–4 Jahre) |
| Mangel an API- und Cloud-Sicherheitsspezialisten | -1.5% | Global, am schwerwiegendsten im asiatisch-pazifischen Raum und Südamerika | Langfristig (≥ 4 Jahre) |
| Falsch-positive Ergebnisse bei der verhaltensbasierten API-Überwachung | -1.0% | Global | Mittelfristig (2–4 Jahre) |
| Unklare Eigentümerschaft interner, Partner- und Shadow-APIs | -0.8% | Global, stärkste Reibung bei großen Unternehmensbereitstellungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexe Integration mit bestehenden API-Gateways und Sicherheitstools
Die Integration mit API-Gateways, Web Application Firewalls und Security Information and Event Management-Systemen bleibt ein wiederkehrendes Bereitstellungsproblem. Akamai stellte fest, dass 80 % der Unternehmen Web Application Firewalls eingesetzt hatten, aber nur 35 % dedizierte API-Sicherheitstools nutzten. Dieser Unterschied spiegelt den zusätzlichen Aufwand wider, der erforderlich ist, um dedizierte Erkennungs- und Risikobewertungsfähigkeiten zu bestehenden Kontrollen hinzuzufügen. Organisationen mit mehr als 1 Gateway müssen Telemetriedaten normalisieren, bevor sie Risikobewertungen konsistent anwenden können. Große Unternehmensbereitstellungen können 6 bis 12 Monate dauern, was die Zeit verringert, die zur Verfügung steht, um innerhalb eines jährlichen Sicherheitsbudgets Mehrwert zu demonstrieren. Der API Posture Management Markt belohnt Anbieter mit Konnektoren, die den Integrationsaufwand reduzieren und Daten aus verschiedenen Gateways in 1 Betriebsansicht konsolidieren.
Mangel an API-Sicherheits- und Cloud-Sicherheitsspezialisten
Der Mangel an API- und Cloud-Sicherheitsspezialisten schränkt die Einführung über die Herausforderung der Personalgewinnung hinaus ein. Traceable AI und das Ponemon Institute stellten fest, dass nur 19 % der Befragten ihre API-Sicherheitslösungen als hocheffektiv einstuften. Eine effektive Nutzung erfordert Analysten, die Erkennungsrichtlinien abstimmen, Verhaltensmuster verstehen und Behebungsarbeiten in großem Maßstab verwalten können. Missbrauch von Geschäftslogik erfordert ebenfalls Sicherheitsexpertise und Kenntnisse darüber, wie eine Anwendung funktioniert. Diese Anforderungen unterstützen verwaltete Erkennungs- und Behebungsdienste für Käufer, die die Technologie nicht eigenständig betreiben können. Sie helfen auch zu erklären, warum Dienstleistungen innerhalb des API Posture Management Marktes schneller wachsen, da Kunden Unterstützung suchen, die die Betriebslast reduziert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
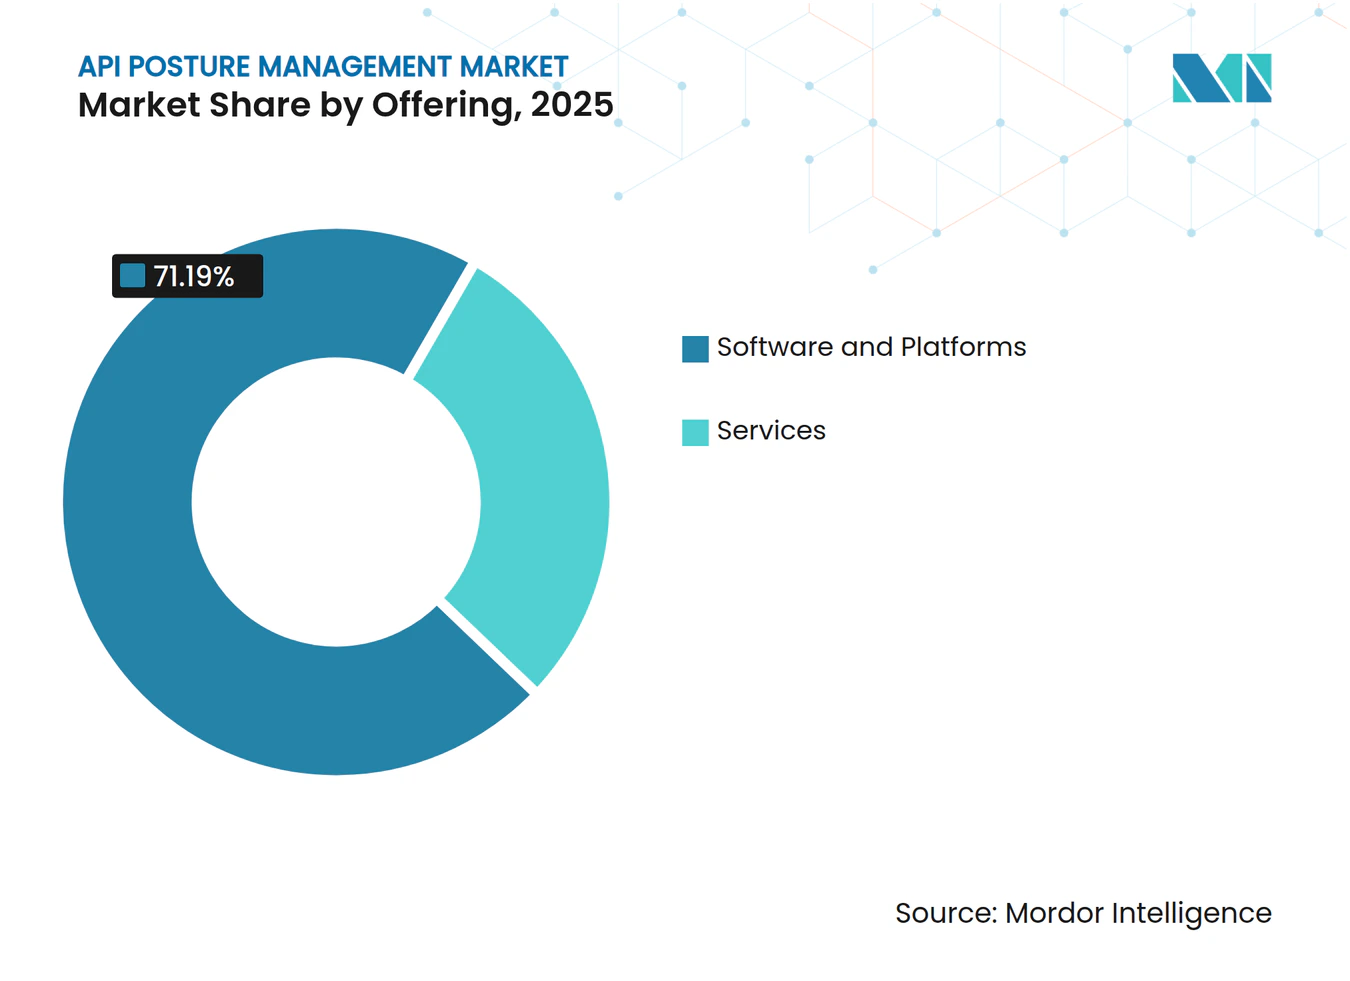
Dienstleistungswachstum spiegelt betriebliche Anforderungen widerSoftware und Plattformen machten im Jahr 2025 71,19 % des Umsatzes im API Posture Management Markt aus, was die Nachfrage nach gebündelten Tools zur Bewertung eines definierten API-Bestands widerspiegelt. Dienstleistungen werden voraussichtlich bis 2031 mit einer CAGR von 23,05 % wachsen. Die Wachstumsrate spiegelt Multi-Cloud-Konfigurationsanforderungen wider, die häufig die interne Sicherheitskapazität übersteigen. Plattformkäufer benötigen Erkennungs-, Überwachungs- und Behebungsprozesse, die in der Produktion zusammenarbeiten. Große Organisationen benötigen auch Unterstützung, wenn sie Kontrollen über verteilte Cloud-Umgebungen hinweg ausweiten. Die API Posture Management Branche gibt Software-Anbietern daher einen Anreiz, Implementierungs- und verwalteten Betriebssupport hinzuzufügen.
Professionelle Dienstleistungen umfassen Implementierung, verwaltete Erkennung und kontinuierliche Überwachung. Diese Angebote bedienen mittelständische Kunden, die Posture Management zum ersten Mal einführen. Sie unterstützen auch Großunternehmen, die Kontrollen über mehrere Cloud-Umgebungen hinweg koordinieren müssen. Dienstleistungen für GraphQL, gRPC und WebSockets können Lücken schließen, die durch ältere REST-fokussierte Konfigurationen entstanden sind. Apollo GraphQL berichtete, dass Organisationen, die GraphQL-basierte Orchestrierung verwenden, Bereitstellungszyklen erreichten, die 2 bis 3 Mal schneller waren als ihre reinen REST-Pendants. Diese Verschiebung kann die Nachfrage nach Fachleuten erhöhen, die Sicherheitsrichtlinien über mehrere Protokolltypen hinweg anwenden können. Hybride Umgebungen können Inventardrift zwischen Cloud-Diensten und lokalen Systemen verursachen. Reine Cloud-Tools können nicht registrierte lokale APIs übersehen, während lokale Tools möglicherweise keinen Zugriff auf Cloud-basierte ephemere Endpunkte haben. Eine einheitliche Steuerungsebene kann eine einzige Ansicht von Erkennungs- und Risikoinformationen bieten. Anbieter, die beide Umgebungen ohne separate stufenbasierte Lizenzierung abdecken, sind möglicherweise besser positioniert, um diese Kunden zu bedienen.


Nach Bereitstellungsmodus:
Cloud führt, während Hybrid gemischte Bestände adressiertDie Cloud-Bereitstellung hielt im Jahr 2025 68,15 % des Umsatzes, da die meisten neuen API-Bestände in Cloud-nativen Umgebungen aufgebaut werden. SaaS-bereitgestellte Tools können eine kontinuierliche Erkennung über sich ändernde Endpunkte hinweg unterstützen. Die lokale Bereitstellung bleibt in Verteidigungs-, regulierten Finanzdienstleistungs- und kritischen Infrastrukturumgebungen relevant, die Datensouveränität erfordern. Lokale Betriebe können jedoch mehr lokale Infrastruktur und Verwaltungsaufwand erfordern. Die Hybrid-Bereitstellung wird voraussichtlich bis 2031 mit einer CAGR von 22,77 % wachsen. Die API Posture Management Marktgröße für Hybrid-Bereitstellungen wird von Organisationen unterstützt, die ältere Systeme beibehalten, während sie neue API-first-Workloads in der Cloud aufbauen.
Hybride Umgebungen können Inventardrift zwischen Cloud-Diensten und lokalen Systemen verursachen. Reine Cloud-Tools können nicht registrierte lokale APIs übersehen, während lokale Tools möglicherweise keinen Zugriff auf Cloud-basierte ephemere Endpunkte haben. Eine einheitliche Steuerungsebene kann eine einzige Ansicht von Erkennungs- und Risikoinformationen bieten. Anbieter, die beide Umgebungen ohne separate stufenbasierte Lizenzierung abdecken, sind möglicherweise besser positioniert, um diese Kunden zu bedienen.
Nach Unternehmensgröße:
Großunternehmen führen die Ausgaben an, während KMU an Dynamik gewinnenGroßunternehmen hielten im Jahr 2025 70,44 % des Umsatzes, da ihre API-Bestände, regulatorische Exposition und Sicherheitsbudgets größer sind. KMU werden voraussichtlich bis 2031 mit einer CAGR von 23,45 % wachsen. Cloud-native Unternehmen in den Bereichen Fintech, E-Commerce und digitale Gesundheit betreiben nun API-Bestände, die früher mit größeren Unternehmen assoziiert wurden. Große Kunden platzieren API Posture Management zunehmend neben Cloud- und Anwendungssicherheits-Posture-Management. Dies kann Überschneidungen zwischen Tools reduzieren und eine konsistentere Richtliniennutzung unterstützen. Der API Posture Management Markt bleibt in großen Organisationen verankert, aber kleinere Käufer fügen durch verwaltete und plattformbasierte Bereitstellung Nachfrage hinzu.
KMU verlassen sich häufig auf verwaltete Dienste, da sie keine dedizierten API-Sicherheitsteams betreiben. Nutzungsbasierte Preisgestaltung, leichtgewichtiges Onboarding und vorgefertigte Compliance-Vorlagen können Einführungshürden senken. Cequence veröffentlichte im Juni 2026 Platform 9.0 mit Risikoregeln, die 25 globalen Regulierungsrahmen zugeordnet sind, und einer KI-gestützten Oberfläche. Diese Fähigkeiten können die Zeit reduzieren, die benötigt wird, um Kontrollen für Kunden mit begrenzten Spezialistenressourcen zu konfigurieren. Großunternehmen können auch die Lieferanteneinführung fördern, wenn API-Sicherheitskontrollen Teil der Lieferkettenanforderungen sind. Dies schafft einen Einstiegspfad für KMU, die eine einfachere Bereitstellung und laufende Unterstützung benötigen.
Nach API-Typ:
REST bleibt die größte Basis, während GraphQL Komplexität hinzufügtREST-APIs hielten im Jahr 2025 56,10 % des Umsatzes, was ihre große installierte Basis in der Unternehmens-API-Infrastruktur widerspiegelt. SOAP-APIs verbleiben in Legacy-Finanzdienstleistungs- und Enterprise-Resource-Planning-Umgebungen, wo Ersatzkosten hoch sind. gRPC, WebSockets und andere APIs werden für die Kommunikation zwischen internen Microservices verwendet, wo Leistung und binäre Kodierung wichtig sind. GraphQL-APIs werden voraussichtlich bis 2031 mit einer CAGR von 22,49 % wachsen. Der API Posture Management Markt muss daher gemischte Protokollumgebungen adressieren, anstatt sich auf 1 Inspektionsmethode zu verlassen.
Die Unternehmensnutzung von GraphQL überstieg bis 2025 laut den bereitgestellten Forschungsdaten 50 % in der Produktion. Sein einzelner Endpunkt und clientdefinierte Abfragen können die Wirksamkeit REST-orientierter Pfadregeln und Ratenbegrenzungen einschränken. Sicherheitsteams müssen Introspektionsmissbrauch, Query-Depth-Angriffe und Massenzuweisung durch Mutations-Eingaben bewerten. 42Crunch erweiterte im Juni 2026 die schemabewusste GraphQL-Föderations-Abdeckung. Dieser Schritt zeigt den wachsenden Bedarf an Multi-Protokoll-Abdeckung in der API Posture Management Branche.
Nach API Posture Management Fähigkeit:
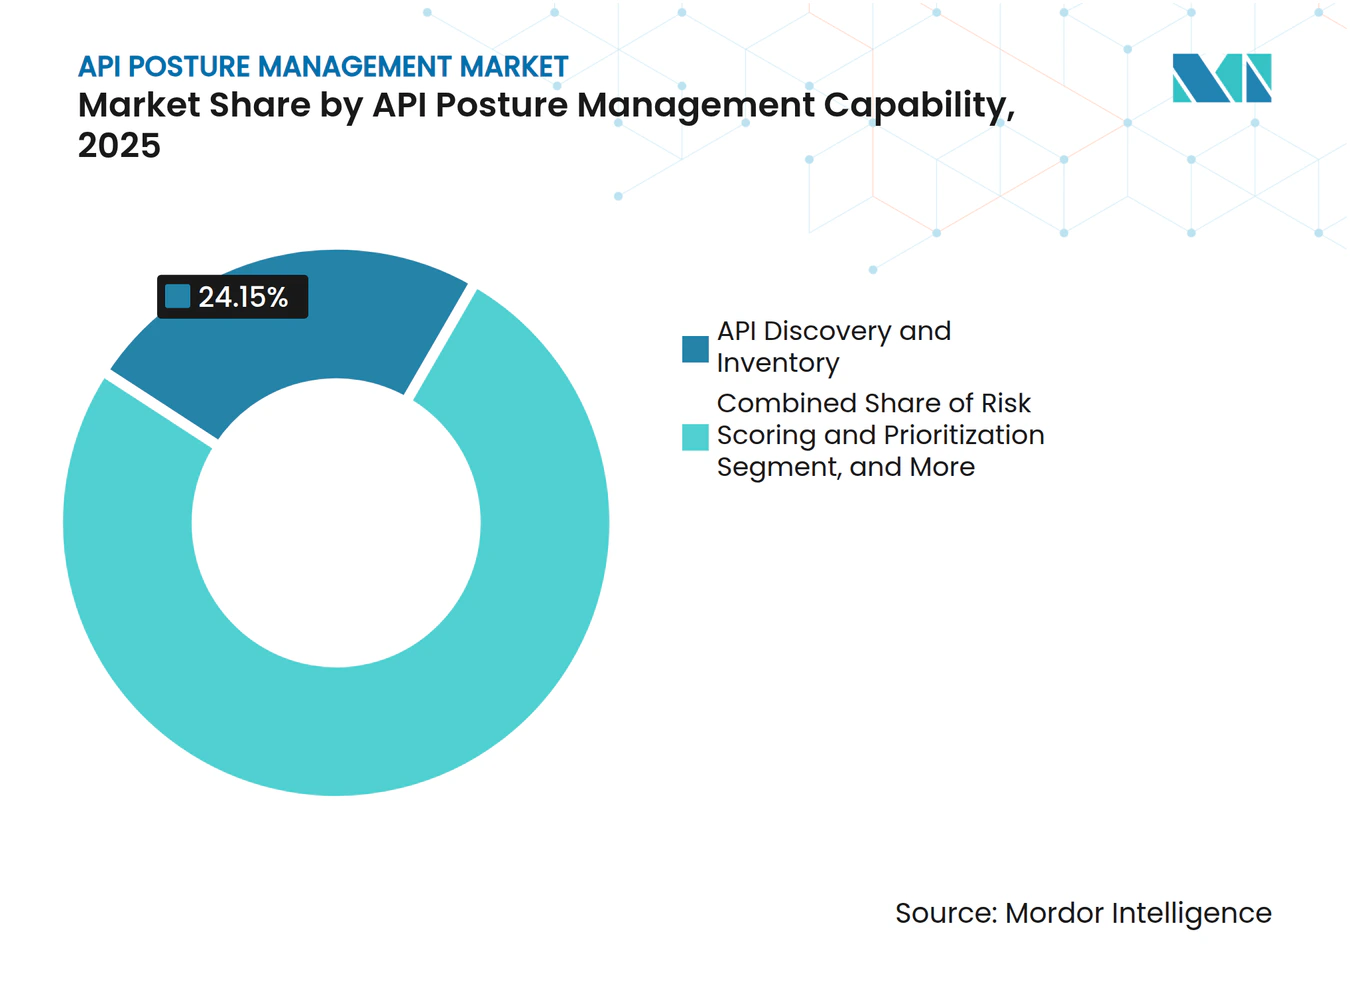
Erkennung ist grundlegend, während Risikobewertung wächstAPI-Erkennung und -Inventar hielten im Jahr 2025 24,15 % des Umsatzes, den größten Fähigkeitsanteil im API Posture Management Markt. Es ist der Ausgangspunkt für die Identifizierung von Assets, die einer Bewertung und Behebung bedürfen. Risikobewertung und -priorisierung werden voraussichtlich bis 2031 mit einer CAGR von 21,82 % wachsen. Käufer bewegen sich von einfachen Asset-Listen hin zu Methoden, die Sicherheitsteams helfen zu entscheiden, was zuerst behoben werden soll. Konfigurations- und Sicherheitsrichtlinienbewertung sowie Schwachstellen- und Expositionsmanagement bilden die anderen wichtigsten grundlegenden Kontrollen. Der API Posture Management Marktanteil der Erkennung spiegelt den praktischen Bedarf wider, zu wissen, welche APIs aktiv sind, bevor Kontrollen angewendet werden.
Risikobewertungen können Datensensitivität, Authentifizierungsstatus, öffentliche Exposition und aktive Bedrohungssignale berücksichtigen. Dieser Ansatz kann Sicherheitsteams helfen, begrenzte Ressourcen auf Schnittstellen mit höherem Risiko zu lenken. Imperva berichtete, dass fortschrittliches maschinelles Lernen im Jahr 2024 durchschnittlich 613 APIs pro Organisation identifizierte. Lebenszyklus- und Versions-Governance gewinnen ebenfalls an Bedeutung, da veraltete APIs möglicherweise ohne aktuelle Authentifizierung oder Überwachung aktiv bleiben. Salt Security stellte fest, dass 30 % bis 40 % der Unternehmens-APIs undokumentiert oder verwaist waren. Diese Bedingungen machen die Risikopriorisierung nützlicher, wenn die Erkennung einen großen und ungleichmäßig verwalteten Bestand aufdeckt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Branchenvertikale:
BFSI führt, während die Regierungseinführung zunimmtBFSI hielt im Jahr 2025 21,49 % des Umsatzes, den größten Vertikalanteil im API Posture Management Markt. Zahlungs-APIs, Open-Banking-Verbindungen und finanzielle Strafen bieten starke Gründe für die Aufrechterhaltung der Sichtbarkeit. Akamai berichtete, dass das Bankwesen im Jahr 2025 83 % aller API-Angriffe absorbierte.[2] Gesundheitswesen und Biowissenschaften, IT und Telekommunikation sowie Einzelhandel und E-Commerce haben ebenfalls erhebliche API-Exposition. Transport und Logistik, Fertigung, Energie und Versorgungsunternehmen fügen API-Verbindungen hinzu, da operative und informationstechnologische Systeme konvergieren. Die API Posture Management Marktgröße wird durch die Notwendigkeit unterstützt, diese expandierenden Dienstverbindungen zu verwalten.
Regierung und öffentliche Verwaltung werden voraussichtlich bis 2031 mit einer CAGR von 21,56 % wachsen. Digitale Bürgerdienste erhöhen die API-Nutzung in Nordamerika, Europa und dem asiatisch-pazifischen Raum. Akamai stellte im Jahr 2024 fest, dass Energie und Versorgungsunternehmen eine API-Vorfallsrate von 91 % meldeten. Der Sektor stufte API-Sicherheit auch am niedrigsten unter seinen 13 Sicherheitsprioritäten ein. Medien und Unterhaltung, Bildungs- und Forschungseinrichtungen sowie andere Vertikalen nehmen ebenfalls Tools an, da Cloud-Workloads und SaaS-Integrationen zunehmen. Ihre Einführung ist häufiger mit der Modernisierung von Diensten als mit direktem regulatorischem Druck verbunden.
Geografische Analyse
API-Posture-Management-Markt Nordamerika
Nordamerika entfiel 2025 auf 35,66 % des globalen Umsatzes, angetrieben durch die Einführung cloud-nativer Unternehmensarchitekturen und etablierte Beschaffungskanäle im Sicherheitsbereich. Die Vereinigten Staaten waren der größte nationale Markt, da Organisationen aus den Bereichen BFSI, Technologie und Gesundheitswesen erhebliche Ausgaben für API-Sicherheit tätigen. NIST SP 800-228-upd1, die CISA-Leitlinien „Secure by Design” sowie PCI DSS 4.0.1 prägen die regionalen Anforderungen.[3] Die NSA veröffentlichte im Mai 2026 Leitlinien, in denen systemische MCP-Designrisiken beschrieben werden, darunter CVE-2025-49596 mit einem CVSS-Score von 9,4. Kanada und Mexiko sind sekundäre Wachstumsmärkte, und kanadische Finanzinstitute orientieren sich an US-äquivalenten Posture-Standards.
API-Posture-Management-Markt Europa
Europa war der zweitgrößte regionale Markt im API-Posture-Management-Markt, wobei die Einführung durch NIS2, DSGVO-Anforderungen und DORA-Mapping-Anforderungen für API-Verbindungen zu Drittanbietern geprägt wurde. Deutschland, das Vereinigte Königreich und Frankreich führten die Einführung in der Region an. Akamai stellte fest, dass 83 % der deutschen Unternehmen im Jahr 2025 API-Sicherheitsvorfälle verzeichneten. Die Studie berichtete von einem durchschnittlichen finanziellen Schaden pro Vorfall von 540.041 USD, basierend auf dem angegebenen Umrechnungskurs für 2025. Zudem ergab sie, dass 37 % der EMEA-Befragten dedizierte API-Sicherheitstools einsetzten, verglichen mit 78 %, die Web Application Firewalls nutzten.
API-Posture-Management-Markt APAC, MEA und Südamerika
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einem CAGR von 22,14 % wachsen und ist damit die am schnellsten wachsende Region. Der Marktanteil im API-Posture-Management-Markt in der Region wird durch die Expansion im fintech-Bereich, E-Commerce-Aktivitäten und öffentliche Digitalisierungsprogramme gestützt. Akamai befragte 640 Cybersicherheitsverantwortliche in China, Indien, Japan und Singapur und stellte fest, dass 81 % im Jahr 2025 einen API-Sicherheitsvorfall erlebt hatten. Nur 22 % gaben an, über ein vollständiges API-Inventar zu verfügen. Japan meldete einen durchschnittlichen Vorfallschaden von 246 Millionen JPY (1,71 Millionen USD). Indien und Südostasien sind aufstrebende Märkte, während Südamerika, der Nahe Osten und Afrika eine erste Nachfrage verzeichnen, die von multinationalen BFSI-Programmen und digitalen Regierungsaktivitäten in den VAE und Saudi-Arabien angetrieben wird.
Wettbewerbslandschaft
Marktkonzentration
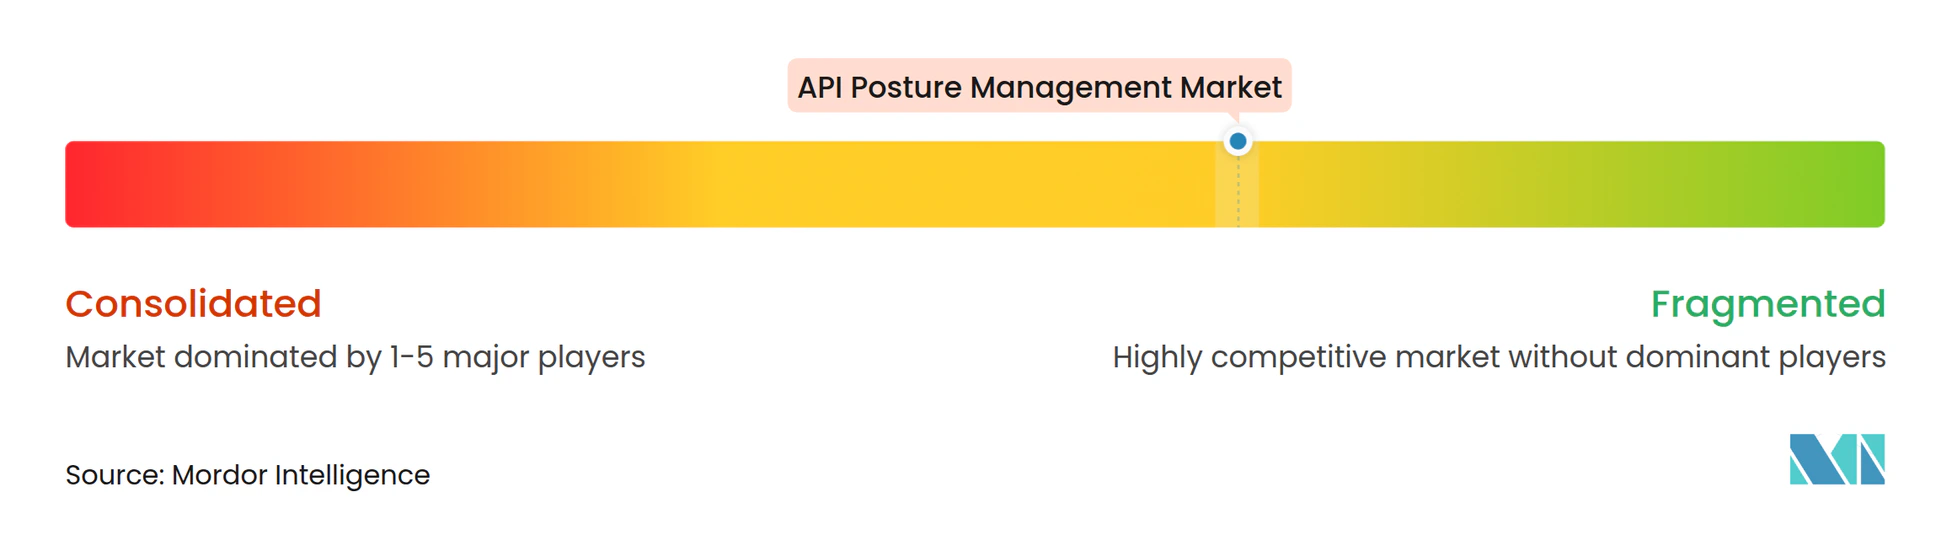
Der API Posture Management Markt konsolidiert sich, da Plattformanbieter spezialisierte Fähigkeiten akquirieren und kleinere Anbieter durch spezialisierte Produktentwicklung konkurrieren. Plattformanbieter kombinieren Erkennung, Inventar, Risikobewertung, Verhaltensüberwachung und KI-bezogene Abdeckung in weniger Produkten. Palo Alto Networks schloss im Februar 2026 die Übernahme von CyberArk für 25 Milliarden USD ab.[4] Die Übernahme fügte Identitätsfähigkeiten für menschliche, maschinelle und agentische Identitäten mit API-Konnektivität hinzu. Palo Alto Networks übernahm dann im Mai 2026 Portkey, um seine KI-Gateway-Abdeckung zu erweitern.
NIST-Leitlinien werden zu einer nützlichen technischen Referenz für Unternehmensbewertungen, da sie Kontrollen über den gesamten API-Lebenszyklus hinweg adressieren. Innerhalb des API Posture Management Marktes differenzieren sich spezialisierte Anbieter durch agentische KI-Abdeckung und schnellere Release-Zyklen. Salt Security startete im März 2026 seine Agentic Security Platform für die kontinuierliche Erkennung und Governance von LLM-Verbindungen, MCP-Servern und API-Interaktionen.
Die Abdeckung für gRPC- und WebSocket-Protokolle bleibt ein Bereich, in dem Anbieter Produkte entwickeln. Automatisierte Behebung kann auch dazu beitragen, Erkennungs- und Risikobewertungen mit Entwickleraktionen in Bereitstellungspipelines zu verknüpfen. Cequence meldete im Juni 2026 ein Rekordquartal, einschließlich seines größten Deals in den Bereichen Telekommunikation, Finanzdienstleistungen und Energie. Diese Leistung deutet darauf hin, dass spezialisierte Anbieter weiterhin um große Unternehmensbereitstellungen konkurrieren können. Der API Posture Management Markt bleibt wettbewerbsintensiv, da sowohl Breite über Plattformen als auch Tiefe über Protokolle wichtig sind. Verfügbare Informationen lieferten keinen kombinierten Marktanteil für die führenden Anbieter, sodass kein Konzentrationsgrad gemäß der angegebenen Methodik festgestellt werden kann.
API Posture Management Branchenführer
-
IBM Corporation
-
Oracle Corporation
-
Microsoft Corporation
-
Google LLC
-
Amazon Web Services, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
API-Posture-Management-Markt Unternehmen in diesem Bericht
- Salt Security Ltd.
- Traceable, Inc.
- Cequence Security, Inc.
- Wallarm Inc.
- Akto Technologies, Inc.
- 42Crunch Limited
- APIsec, Inc.
- FireTail, Inc.
- Data Theorem, Inc.
- Escape Technologies, Inc.
- Noname Gate, Inc.
- Neosec, Inc.
- Imperva, Inc.
- Akamai Technologies, Inc.
- Palo Alto Networks, Inc.
- Checkmarx Ltd.
- Broadcom Inc.
- F5, Inc.
- Kong Inc.
- IBM Corporation
- Cisco Systems, Inc.
- Microsoft Corporation
- Google LLC
- Amazon Web Services, Inc.
- Oracle Corporation
Neueste Industrielle Entwicklungen in API-Posture-Management-Markt
- September 2026: Palo Alto Networks schließt die Übernahme von Console ab, einer KI-nativen Plattform, die agentische Sicherheitsoperationen ermöglicht. Console erweitert die autonomen Alarmuntersuchungs- und Aktionsfähigkeiten von Cortex und vertieft die Abdeckung der API- und agentischen KI-Sicherheitsorchestrierung in Unternehmensumgebungen.
- August 2026: Salt Security startet Salt Managed Rules für AWS WAF im AWS Marketplace, angekündigt auf der Black Hat USA 2026. Der Regelsatz erweitert AWS WAF mit zweckgebautem Schutz gegen API-Missbrauch und KI-agenten-gesteuerte Bedrohungen, einschließlich der branchenweit ersten MCP-bewussten Erkennungsregeln für Unternehmens-Edge-Bereitstellungen.
- Juli 2026: Cequence Security veröffentlicht fünf neue KI-Gateway-Fähigkeiten: KI-Erkennung, API-Registry, LLM-Registry, Skill-Registry und verbesserte Agent-Personas, die es Geschäftsanwendern ermöglichen, KI-Agenten mit Least-Privilege-Zugriff zu verwalten, der an spezifische Tools, Daten und automatisierte Richtliniendurchsetzung gebunden ist, ohne technische Expertise zu erfordern.
- Juni 2026: Cequence Security veröffentlicht Platform 9.0 mit einem integrierten KI-Assistenten, offenem MCP-Server, compliance-fähigen Risikoregeln, die 25 globalen Regulierungsrahmen zugeordnet sind, und einer neu gestalteten API-Sicherheits-Engine, die bis zu 50-mal mehr Endpunkte unterstützt und dabei Seitenladezeiten unter 5 Sekunden beibehält.
Globaler API Posture Management Marktberichtsumfang
Der API Posture Management Markt umfasst Softwareplattformen, Lösungen und zugehörige Dienste, die darauf ausgelegt sind, die Sicherheitslage von Anwendungsprogrammierschnittstellen (APIs) in Unternehmensumgebungen kontinuierlich zu entdecken, zu inventarisieren, zu bewerten, zu überwachen, zu verwalten und zu verbessern. API Posture Management Lösungen bieten Organisationen umfassende Sichtbarkeit in API-Assets, Konfigurationen, Sicherheitskontrollen, Schwachstellen, Expositionen, Lebenszyklusstatus und Risikoniveaus über Cloud-, lokale und hybride Infrastrukturen hinweg. Der Markt umfasst Technologien, die bekannte und unbekannte APIs identifizieren, API-Konfigurationen anhand von Sicherheitsrichtlinien bewerten, Schwachstellen und Expositionen erkennen, Risiken basierend auf geschäftlichem und technischem Kontext priorisieren, API-Lebenszyklusaktivitäten verwalten und das laufende API-Sicherheitsmanagement unterstützen. Diese Lösungen helfen Organisationen, API-bezogene Angriffsflächen zu reduzieren, die Compliance zu verbessern, Sicherheitsstandards durchzusetzen, die Governance zu stärken und die betriebliche Sichtbarkeit in zunehmend komplexen API-Ökosystemen aufrechtzuerhalten.
Der API Posture Management Marktbericht ist segmentiert nach Angebot (Software und Plattformen sowie Dienstleistungen), Bereitstellungsmodus (Cloud, lokal und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), API-Typ (REST-APIs, GraphQL-APIs, SOAP-APIs sowie gRPC und andere APIs), API Posture Management Fähigkeit (API-Erkennung und -Inventar, Konfigurations- und Sicherheitsrichtlinienbewertung, Schwachstellen- und Expositionsmanagement, Risikobewertung und -priorisierung, API-Lebenszyklus- und Versions-Governance sowie weitere), Branchenvertikale (Regierung und öffentliche Verwaltung, industrielle Fertigung, Einzelhandel und E-Commerce, Transport und Logistik, Energie und Versorgungsunternehmen, Öl und Gas, IT und Telekommunikation, Medien und Unterhaltung, Bildungs- und Forschungseinrichtungen, Gesundheitswesen und Biowissenschaften, Banken, Finanzdienstleistungen und Versicherungen [BFSI] sowie andere Branchenvertikalen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software und Plattformen |
| Dienstleistungen |
| Cloud |
| Lokal |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| REST-APIs |
| GraphQL-APIs |
| SOAP-APIs |
| gRPC und andere APIs |
| API-Erkennung und -Inventar |
| Konfigurations- und Sicherheitsrichtlinienbewertung |
| Schwachstellen- und Expositionsmanagement |
| Risikobewertung und -priorisierung |
| API-Lebenszyklus- und Versions-Governance |
| Weitere API Posture Management Fähigkeiten |
| Regierung und öffentliche Verwaltung |
| Industrielle Fertigung |
| Einzelhandel und E-Commerce |
| Transport und Logistik |
| Energie und Versorgungsunternehmen |
| Öl und Gas |
| IT und Telekommunikation |
| Medien und Unterhaltung |
| Bildungs- und Forschungseinrichtungen |
| Gesundheitswesen und Biowissenschaften |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Andere Branchenvertikalen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| BENELUX | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Rest des asiatisch-pazifischen Raums | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Rest des Nahen Ostens | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Rest von Afrika | ||
| Nach Angebot | Software und Plattformen | ||
| Dienstleistungen | |||
| Nach Bereitstellungsmodus | Cloud | ||
| Lokal | |||
| Hybrid | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittelständische Unternehmen | |||
| Nach API-Typ | REST-APIs | ||
| GraphQL-APIs | |||
| SOAP-APIs | |||
| gRPC und andere APIs | |||
| Nach API Posture Management Fähigkeit | API-Erkennung und -Inventar | ||
| Konfigurations- und Sicherheitsrichtlinienbewertung | |||
| Schwachstellen- und Expositionsmanagement | |||
| Risikobewertung und -priorisierung | |||
| API-Lebenszyklus- und Versions-Governance | |||
| Weitere API Posture Management Fähigkeiten | |||
| Nach Branchenvertikale | Regierung und öffentliche Verwaltung | ||
| Industrielle Fertigung | |||
| Einzelhandel und E-Commerce | |||
| Transport und Logistik | |||
| Energie und Versorgungsunternehmen | |||
| Öl und Gas | |||
| IT und Telekommunikation | |||
| Medien und Unterhaltung | |||
| Bildungs- und Forschungseinrichtungen | |||
| Gesundheitswesen und Biowissenschaften | |||
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |||
| Andere Branchenvertikalen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Rest von Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| BENELUX | |||
| Rest von Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Australien | |||
| Rest des asiatisch-pazifischen Raums | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Rest des Nahen Ostens | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Ägypten | |||
| Rest von Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der API Posture Management Markt?
Der API Posture Management Markt wird im Jahr 2026 auf 1,23 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 21,38 % 3,24 Milliarden USD erreichen.
Was treibt die Einführung von API Posture Management Tools an?
Cloud-native Architekturen, expandierende Partnerverbindungen, API-Vorfälle und Compliance-Anforderungen erhöhen den Bedarf an kontinuierlicher API-Sichtbarkeit.
Welcher Bereitstellungsmodus führt bei der Einführung?
Die Cloud-Bereitstellung hielt im Jahr 2025 68,15 % des Umsatzes, während die Hybrid-Bereitstellung voraussichtlich am schnellsten mit einer CAGR von 22,77 % bis 2031 wachsen wird.
Welcher API-Typ wächst am schnellsten?
GraphQL-APIs werden voraussichtlich bis 2031 mit einer CAGR von 22,49 % wachsen, da ihr Abfragemodell Kontrollen jenseits REST-orientierter Inspektionsregeln erfordert.
Welche Endnutzer-Vertikale hat die größte Nachfrage?
BFSI hielt im Jahr 2025 21,49 % des Umsatzes, unterstützt durch Zahlungs-API-Dichte, Open-Banking-Aktivität und regulatorische Anforderungen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 22,14 % wachsen, angetrieben durch Fintech, E-Commerce und staatliche Digitalisierungsprogramme.