
Tamanho e Participação do Mercado de Poliésteres Sem Antimônio
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
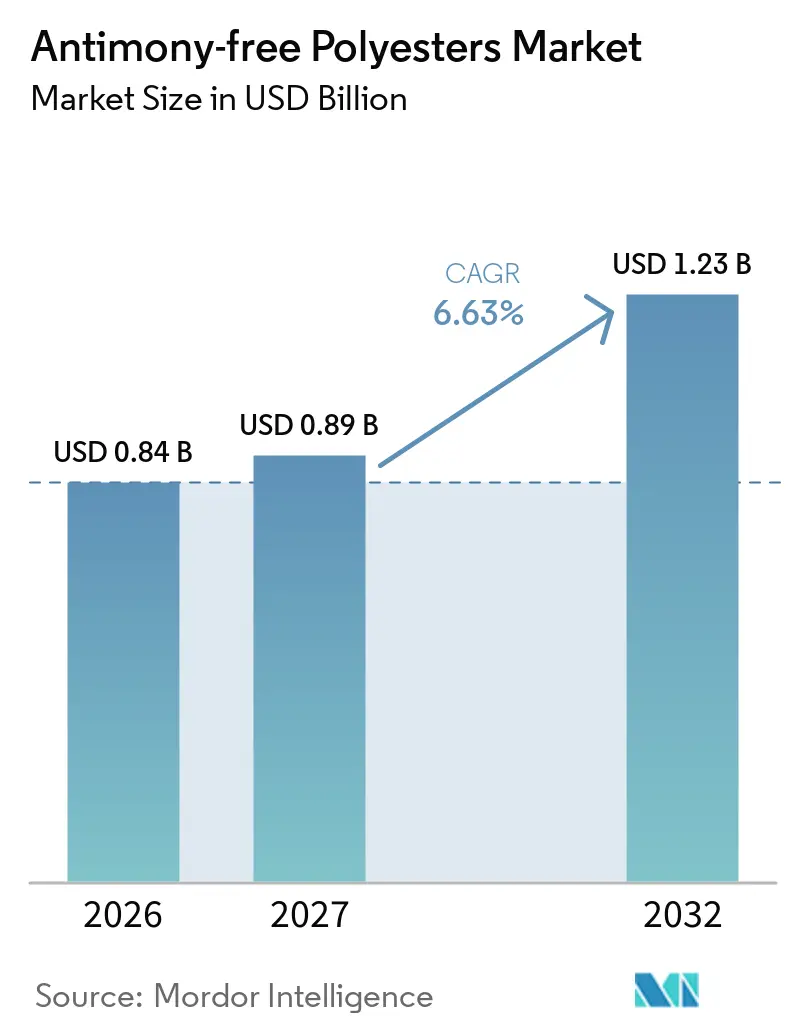
| Tamanho do Mercado (2027) | 0.89 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.23 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.63 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Poliésteres Sem Antimônio por Mordor Intelligence
O tamanho do mercado de poliésteres sem antimônio foi avaliado em 0,84 bilhões de USD em 2026 e estima-se que cresça de 0,89 bilhões de USD em 2027 para 1,23 bilhões de USD até 2032, a um CAGR de 6,63% durante o período de previsão (2027-2032). O mercado de poliésteres sem antimônio está se deslocando em direção a catalisadores de titânio, alumínio e bimetálicos, à medida que os produtores atendem aos requisitos de conformidade e às vulnerabilidades da cadeia de suprimentos relacionadas ao antimônio. As regras de licenciamento de exportação da China e as subsequentes restrições ao trióxido de antimônio aumentaram a urgência da substituição de catalisadores entre os produtores de poliéster. A classificação da UE do antimônio como matéria-prima crítica, combinada com regulamentações mais rígidas para contato com alimentos, intensificou o escrutínio sobre resíduos de catalisadores em embalagens. Os proprietários de marcas também estão exigindo que os fornecedores ofereçam graus de polímero mais seguros e recicláveis, ampliando a demanda além dos grandes produtores de resina. O mercado de poliésteres sem antimônio está, portanto, posicionado para crescer ao abordar simultaneamente a segurança do fornecimento, a conformidade para contato com alimentos, a reciclabilidade e o desempenho do processo.
Principais Conclusões do Relatório
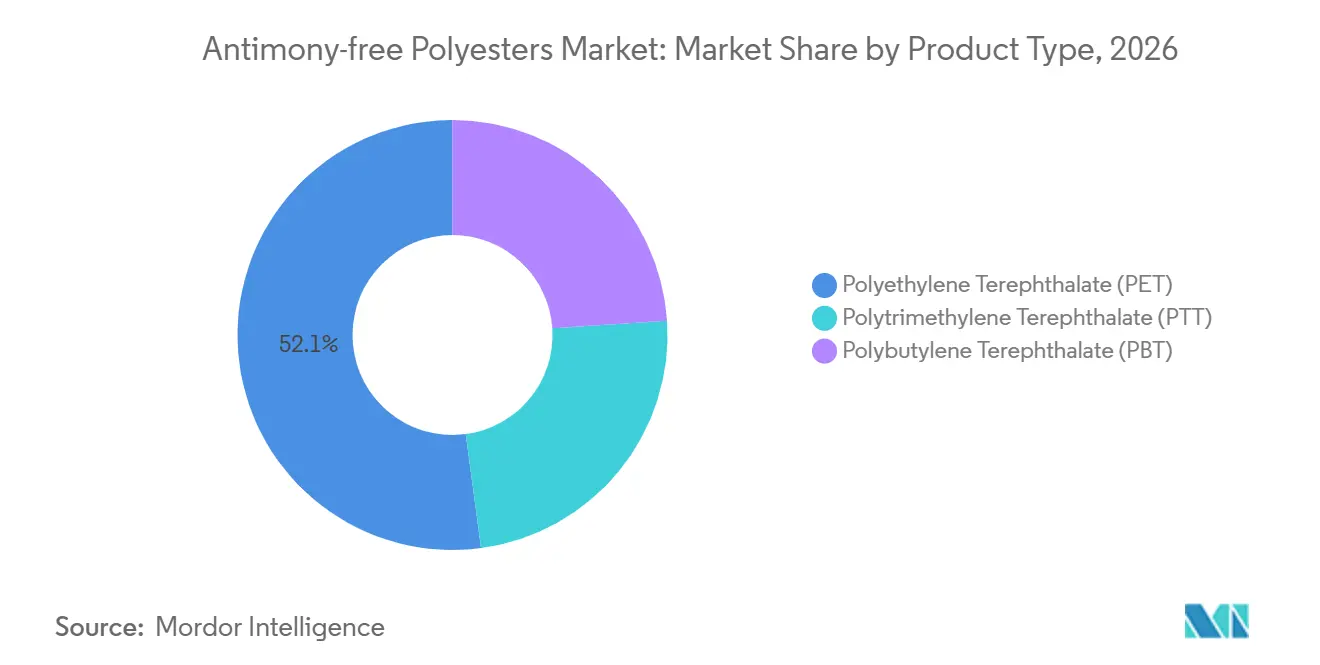
- Por tipo de produto, o Politereftalato de Etileno (PET) deteve 52,12% da participação do mercado de poliésteres sem antimônio em 2026, enquanto o Politereftalato de Trimetileno (PTT) deve crescer a um CAGR de 7,12% até 2032.
- Por catalisador, os catalisadores à base de titânio responderam por 47,45% da participação do mercado de poliésteres sem antimônio em 2026, enquanto os catalisadores à base de titânio-magnésio devem se expandir a um CAGR de 7,36% até 2032.
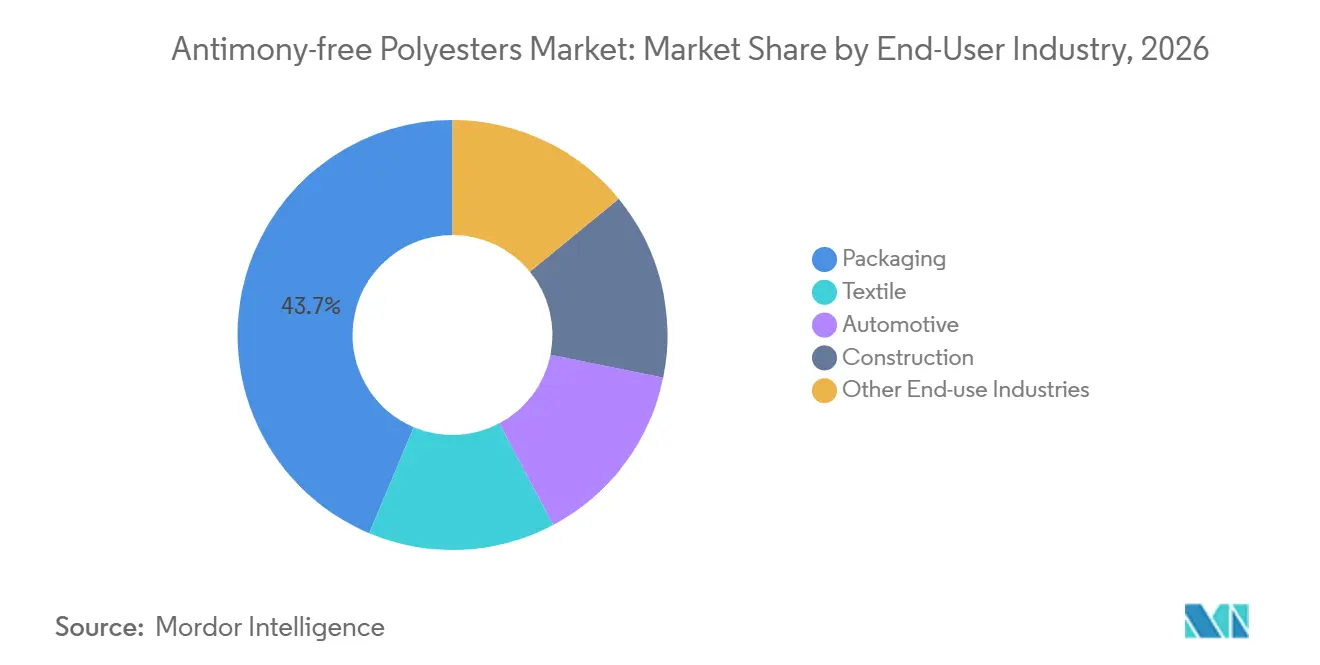
- Por indústria do usuário final, a embalagem respondeu por 43,67% da participação do mercado de poliésteres sem antimônio em 2026, enquanto os têxteis devem registrar o maior CAGR de 7,65% até 2032.
- Por geografia, a Ásia-Pacífico deteve 46,49% da participação do mercado de poliésteres sem antimônio em 2026 e deve se expandir a um CAGR de 7,44% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conformidade Mais Rígida com Metais Pesados e Contato com Alimentos | +1.8% | Global, concentrado na UE, América do Norte, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Demanda dos Proprietários de Marcas por Embalagens Mais Seguras e Recicláveis | +1.5% | Global, com adoção antecipada na UE e América do Norte e expansão para os mercados de exportação da APAC | Médio prazo (2-4 anos) |
| Risco na Cadeia de Suprimentos de Antimônio Após Controles de Exportação | +1.3% | América do Norte e UE são as mais expostas, enquanto a APAC está parcialmente isolada pela produção doméstica | Curto prazo (≤ 2 anos) |
| Inovações em Catalisadores que Reduzem o Consumo de Energia e Melhoram a Reciclabilidade | +0.9% | Global, com implantação inicial na China e na Europa | Longo prazo (≥ 4 anos) |
| Compradores de Têxteis e Roupas de Cama em Busca de Poliéster com Baixo Teor de Resíduos | +0.8% | A APAC é central, com expansão para a UE e América do Norte por meio de requisitos de fornecimento de marcas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão de Conformidade Mais Rígida com Metais Pesados e Contato com Alimentos
As regulamentações para contato com alimentos são um impulsionador significativo no mercado de poliésteres sem antimônio, pois se aplicam ao próprio material, não apenas aos locais de fabricação. Sob o Regulamento da UE 10/2011, a migração de antimônio do politereftalato de etileno (PET) está sujeita a um limite de migração específico de 40 μg/kg de alimento. Este limite se aplica aos resíduos de catalisadores que permanecem no polímero após a produção. Uma avaliação de 2025 da Autoridade Europeia para a Segurança dos Alimentos (EFSA) de um processo de PET reciclado identifica o antimônio como um dos parâmetros considerados na avaliação do PET reciclado de grau alimentício[1]. À medida que a reciclagem química de PET cresce, o antimônio no material virgem pode afetar a avaliação de qualidade do fluxo reciclado. Isso cria um argumento para a produção sem antimônio que vai além da preferência de marca e adentra a qualidade dos ativos de material reciclado.
Demanda dos Proprietários de Marcas por Embalagens Mais Seguras e Recicláveis
As marcas de consumo estão cada vez mais especificando PET sem antimônio para gerenciar a exposição regulatória e atingir metas de conteúdo reciclado. Essa mudança está alterando os acordos de fornecimento, pois as declarações de catalisadores estão sendo adicionadas a requisitos que anteriormente se concentravam no desempenho físico e óptico. A Divisão SSP da Far Eastern New Century recebeu a certificação EN 15343 em 2025, tornando-se a primeira empresa taiwanesa a atender a este padrão europeu de rastreabilidade de plásticos reciclados. A certificação indica que a infraestrutura de rastreabilidade está se desenvolvendo junto com a demanda por poliéster reciclável. Tais especificações podem exigir que conversores asiáticos de médio porte qualifiquem sistemas de catalisadores alternativos, estendendo a adoção além dos grandes produtores. A Indorama Ventures também está expandindo seu portfólio de polímeros especiais sob o IVL 2.0, enquanto busca prioridades de materiais circulares, apoiando a demanda por graus de poliéster com credenciais de sustentabilidade mais sólidas.
Risco na Cadeia de Suprimentos de Antimônio Após Controles de Exportação
A China introduziu requisitos de licenciamento para exportações de antimônio em setembro de 2024 e posteriormente restringiu as exportações de trióxido de antimônio para os Estados Unidos em dezembro de 2024. Essas medidas criaram pressão imediata para as cadeias de suprimentos de PET que dependem de insumos de catalisadores à base de antimônio. A PET Europe solicitou à Comissão Europeia que avaliasse os controles de exportação e considerasse medidas de defesa comercial. A questão é particularmente relevante para os produtores europeus representados pela PET Europe, que reporta 3,5 milhões de toneladas de capacidade anual de PET virgem. O mercado de poliésteres sem antimônio pode se beneficiar dessa situação, pois catalisadores alternativos oferecem uma rota para reduzir a exposição a uma restrição de fornecimento com consequências tanto geopolíticas quanto comerciais. A demanda por substitutos pode permanecer resiliente mesmo que os preços do antimônio no curto prazo flutuem.
Inovações em Catalisadores que Reduzem o Consumo de Energia e Melhoram a Reciclabilidade
O desenvolvimento de catalisadores influenciará fortemente o ritmo do mercado de poliésteres sem antimônio, pois o custo e o desempenho operacional continuam sendo preocupações centrais para os conversores. A Clariant planeja lançar seu catalisador à base de titânio AddWorks estável em água em 2026, oferecendo temperaturas de processamento mais baixas, cor aprimorada, menores resíduos de metais pesados e aplicabilidade em fluxos de PET virgem e reciclado. Pesquisadores apoiados pela Agência Japonesa de Ciência e Tecnologia relataram em 2025 que um sistema de catalisador FeCl₃-amina alcançou 99,7%-99,9% de conversão de PET e resíduos têxteis em matérias-primas químicas de alta pureza em condições brandas. Um estudo de 2025 constatou que catalisadores bimetálicos de titânio-magnésio melhoraram a estabilidade térmica e o comportamento de policondensação na síntese de politereftalato de etileno glicol (PETG) em comparação com catalisadores convencionais de metal único. A Zhejiang Lixing Technology também relatou o uso de catalisadores à base de titânio em uma linha de poliéster com capacidade anual de 700.000 toneladas, indicando que sistemas alternativos estão operando em escala comercial. Esses avanços podem reduzir a lacuna histórica de desempenho entre as rotas de produção sem antimônio e as convencionais.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos Mais Elevados de Catalisadores e Qualificação em Comparação com Sistemas de Antimônio | -0.9% | Global, mais agudo na Índia, Sudeste Asiático e América Latina | Curto prazo (≤ 2 anos) |
| Conhecimento Limitado de Processos em Grande Escala entre Produtores de Médio Porte | -0.5% | Produtores de médio porte da APAC, América do Sul, Oriente Médio e África | Médio prazo (2-4 anos) |
| Compensações de Desempenho em Cor, Atividade e Janela de Polimerização | -0.3% | Global, mais pronunciado para aplicações de politereftalato de etileno (PET) óptico e em filme | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Mais Elevados de Catalisadores e Qualificação em Comparação com Sistemas de Antimônio
Os custos mais elevados de catalisadores e qualificação continuam sendo uma barreira para produtores de poliéster sensíveis ao preço. Os catalisadores de titânio e alumínio podem exigir manuseio mais rigoroso, controle de prazo de validade e, em alguns casos, alterações nas configurações dos reatores. O trióxido de antimônio tem um longo histórico de uso operacional, e as alternativas ainda não alcançaram a mesma posição de custo em todas as aplicações. Para poliéster em contato com alimentos, uma mudança de catalisador também pode exigir que os produtores apresentem dossiês regulatórios revisados. Esse processo pode levar de 12 a 36 meses e requer capacidades analíticas que produtores menores podem não possuir. Como resultado, o mercado de poliésteres sem antimônio provavelmente verá adoção gradual em locais sensíveis ao preço até que os custos de catalisadores alternativos diminuam ainda mais ou as restrições de exportação alterem a comparação de custos de forma mais permanente.
Conhecimento Limitado de Processos em Grande Escala entre Produtores de Médio Porte
Os produtores maiores acumularam conhecimento de processos de catalisadores alternativos, mas muitos operadores regionais de poliéster carecem de recursos comparáveis de pesquisa e desenvolvimento. As linhas de polimerização contínua frequentemente operam por meses, de modo que os produtores podem relutar em mudar um catalisador que poderia causar tempo de inatividade ou produção fora de especificação. O padrão GB 36889-2025 da China estabelece limites graduados de consumo de energia para produtos de fibra química, incluindo poliéster de grau para garrafas. O padrão incentiva melhorias de eficiência, mas pode dificultar o gerenciamento de mudanças simultâneas na química do catalisador e no desempenho energético. O licenciamento de tecnologia, parcerias e suporte prático de fornecedores de catalisadores podem ajudar os produtores a navegar nessa transição. O crescimento do mercado de poliésteres sem antimônio dependerá da eficácia com que esses operadores conseguem acessar métodos operacionais comprovados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O PET Ancora a Produção Enquanto o PTT Impulsiona o Crescimento em EspecialidadesO Politereftalato de Etileno (PET) deteve 52,12% da participação do mercado de poliésteres sem antimônio em 2026, e o Politereftalato de Trimetileno (PTT) deve se expandir a um CAGR de 7,12% de 2027 a 2032. A posição do PET reflete o amplo uso em embalagens para alimentos e bebidas, filmes de poliéster e aplicações de fibra reciclada. Os requisitos de contato com alimentos tornaram o PET um foco importante para o desenvolvimento de catalisadores à base de titânio, e os dados de processo comercial resultantes fornecem aos produtores uma rota mais clara para qualificar o PET sem antimônio. O Politereftalato de Butileno (PBT) representa um conjunto de demanda menor, mas distinto, pois componentes automotivos e conectores eletrônicos podem usar trióxido de antimônio como sinergista retardante de chama. Isso expõe os usuários de PBT ao risco de fornecimento de antimônio e apoia o interesse em formulações sem antimônio.
A elasticidade do PTT, a sensação macia da fibra e a absorção de corante apoiam a demanda de marcas de roupas esportivas e athleisure com especificações de sustentabilidade exigentes. Um estudo de 2025 sobre elastômeros de copolímero PTT-PO3G de base biológica relatou resiliência superior a 96% a 20% de alongamento, posicionando o PTT como uma alternativa potencial ao spandex em aplicações onde a proveniência como material sem antimônio é cada vez mais importante. Essas aplicações especiais permitem que a indústria de poliésteres sem antimônio construa valor além do PET de commodities.

Por Catalisador:
Sistemas de Titânio-Magnésio Lideram um Cenário de Catalisadores em TransformaçãoOs catalisadores à base de titânio detiveram 47,45% do segmento de catalisadores em 2026, conferindo-lhes a maior participação do mercado de poliésteres sem antimônio entre os tipos de catalisadores. Eles são a alternativa mais desenvolvida comercialmente em PET, PTT, PBT e graus de poliéster mais recentes. As formulações estáveis em água abordam preocupações anteriores sobre desativação induzida por umidade, e sua compatibilidade com a reciclagem química de PET é relevante à medida que os requisitos de conteúdo reciclado se tornam mais importantes. Os catalisadores à base de alumínio desempenham um papel distinto em aplicações onde a sensibilidade ao custo é alta e os requisitos ópticos são menos exigentes, fornecendo aos produtores um caminho alternativo de substituição quando os sistemas de titânio premium não são adequados.
Os catalisadores à base de titânio-magnésio devem crescer a um CAGR de 7,36% de 2027 a 2032, a taxa mais rápida entre os tipos de catalisadores. Um estudo revisado por pares de 2025 constatou que os catalisadores Ti-Mg melhoraram a cinética de esterificação e a estabilidade térmica na síntese de Politereftalato de Etileno Glicol (PETG) e identificaram a maior taxa de policondensação entre as formulações Ti-Mg testadas. Outros catalisadores, incluindo sistemas organocatalíticos e à base de ferro, permanecem no estágio comercial inicial, embora pesquisas apoiadas pela Agência Japonesa de Ciência e Tecnologia (JST) sobre sistemas FeCl₃-amina demonstrem interesse contínuo em aplicações de reciclagem química. Os novos sistemas de catalisadores também devem atender aos requisitos de migração para contato com alimentos sob estruturas como o Regulamento da UE 10/2011.
Por Indústria do Usuário Final:
Embalagem Comanda a Participação Enquanto Têxtil Lidera o CrescimentoA embalagem respondeu por 43,67% do mercado de poliésteres sem antimônio em 2026. Essa posição reflete a escala da produção de garrafas PET para uso em alimentos e bebidas e o rigoroso escrutínio de segurança alimentar aplicado aos materiais de embalagem. As especificações de marcas para PET sem antimônio estão se tornando mais comuns entre empresas de bens de consumo que adquirem na Ásia-Pacífico, Europa e América do Norte. As aplicações automotivas e de construção representam conjuntos de demanda menores, mas estruturalmente distintos. Os conceitos de interior de PET monomaterial podem suportar perfis de catalisadores mais limpos quando a reciclabilidade faz parte do design do material.
Os têxteis devem crescer a um CAGR de 7,65% de 2027 a 2032, a taxa mais alta entre as categorias de usuários finais. A eliminação gradual dos revestimentos de substâncias per e polifluoroalquílicas (PFAS) na UE a partir de janeiro de 2025 aumentou a relevância das propriedades intrínsecas de repelência a manchas do PTT e elevou o valor da fibra de PTT sem antimônio em relação às opções dependentes de PFAS. Um estudo de 2025 relatou que o tecido de poliéster antibacteriano de ZnO sem antimônio atingiu 86% de absorção de corante e solidez à lavagem Grau 4, demonstrando que os tecidos sem antimônio podem oferecer desempenho comparável às alternativas convencionais. Roupas de cama e têxteis para o lar também estão ganhando atenção à medida que os varejistas aplicam requisitos de baixo teor de resíduos a produtos com contato prolongado com a pele.
Análise Geográfica
Mercado de Poliésteres Sem Antimônio da APAC
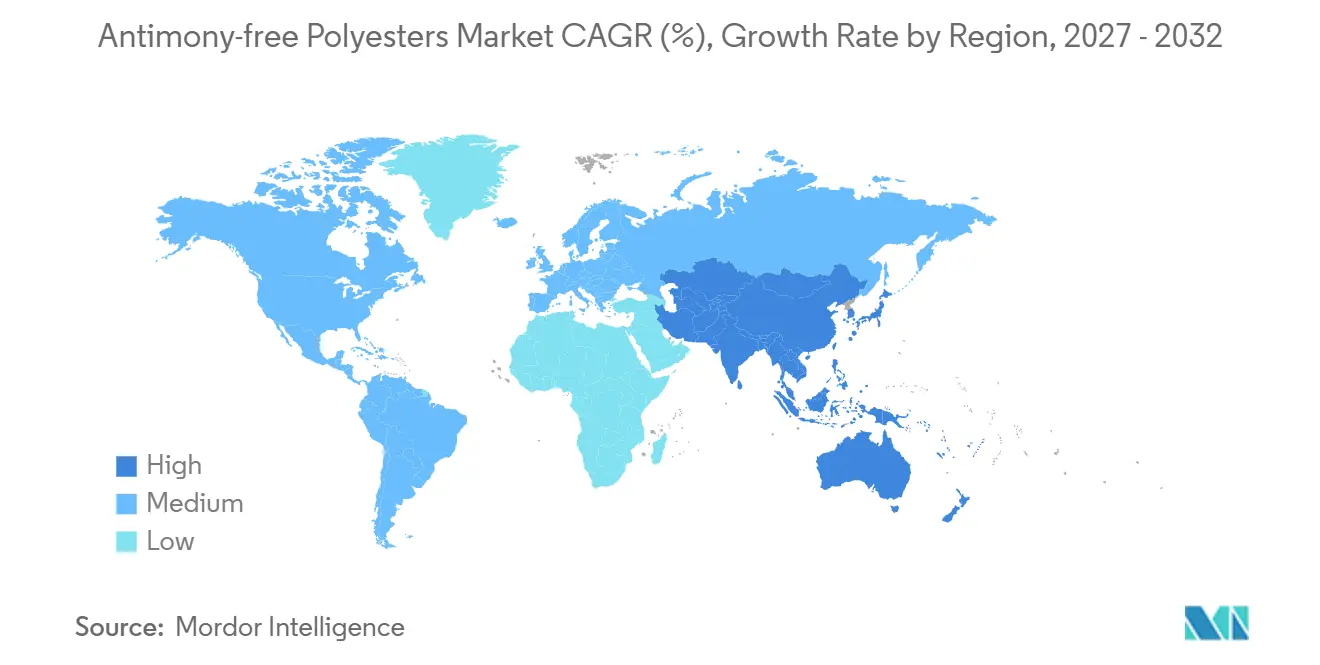
A Ásia-Pacífico detinha 46,49% da participação no mercado de poliésteres sem antimônio em 2026 e está projetada para crescer a um CAGR de 7,44% até 2032. A região possui a maior base de produção de poliéster do mundo, combinada com uma conversão mais rápida impulsionada por regulamentações e aquisições. A China é tanto um grande produtor de antimônio quanto o maior fabricante de poliéster, expondo os produtores domésticos a perturbações decorrentes de seus próprios controles de exportação. A Wankai New Materials relatou que uma mistura de polietileno furanoato (PEF)/PET de base biológica com 30% de PEF permaneceu reciclável e estável em desempenho. O Japão e a Coreia do Sul continuam sendo centros de exportação de tecnologia, enquanto as mudanças na legislação química da Coreia do Sul em 2025 aumentaram os requisitos de documentação para as cadeias de fornecimento de materiais.
Mercado de Poliésteres Sem Antimônio na Europa
A Europa é o segundo maior mercado regional para poliésteres sem antimônio. As regras de migração para contato com alimentos da UE, a Lei de Matérias-Primas Críticas e o Regulamento (UE) 2025/40 sobre embalagens e resíduos de embalagens criam um ambiente de conformidade bem definido. Esse ambiente favorece o PET sem antimônio para novas aprovações de produtos em contato com alimentos, enquanto Alemanha, França, Reino Unido e os mercados nórdicos sustentam a demanda por meio de requisitos de aquisição de produtos químicos. Conversores da Europa Oriental, como a Fatra, enfrentam expectativas crescentes por credenciais premium, mas podem ter capacidade limitada para qualificar sistemas de catalisadores de forma independente. A Eastman recebeu aprovações de reciclabilidade RecyClass em 2025 para 8 resinas de PET especiais, demonstrando que rotas de certificação estão disponíveis para copoliésteres de alto desempenho[2].
Mercado de Poliésteres Sem Antimônio nas Américas e no MEA
A América do Norte é afetada por incertezas regulatórias e realinhamento da cadeia de fornecimento. A restrição de dezembro de 2024 às exportações chinesas de trióxido de antimônio removeu uma importante fonte de insumos para os produtores de PET dos EUA, criando uma abertura mais clara para sistemas de catalisadores alternativos. A Indorama Ventures analisou a retomada da construção de sua instalação de PET e ácido tereftálico purificado no Texas, avaliada em 2,3 bilhões de USD, que havia sido pausada em 2023. A América do Sul, o Oriente Médio e a África permanecem centros de demanda menores, pois os grades premium enfrentam restrições de custo mais severas. Os requisitos de exportação vinculados às regulamentações da UE e as exigências de sustentabilidade de marcas globais estão gerando demanda inicial, com o Brasil e a Arábia Saudita posicionados como possíveis locais de crescimento antecipado.
Cenário Competitivo
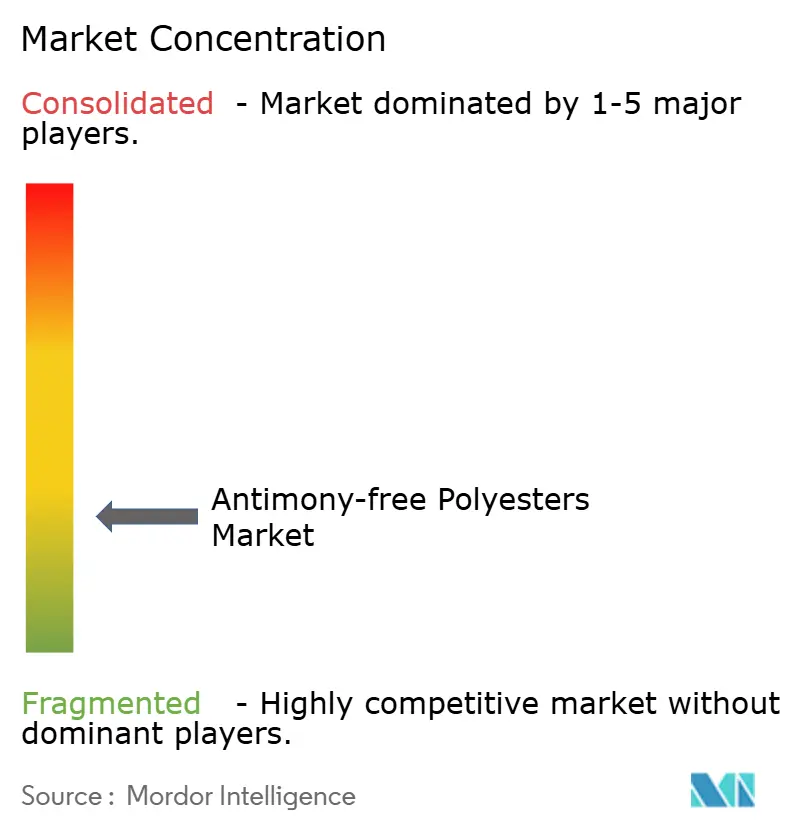
O mercado de poliésteres sem antimônio é fragmentado. Um pequeno grupo de produtores globais lidera em produção e produtos especiais vinculados à sustentabilidade, enquanto produtores regionais qualificam sistemas de catalisadores alternativos e especialistas em catalisadores influenciam as escolhas tecnológicas. A Indorama Ventures, a Reliance Industries Limited e a Far Eastern New Century têm escala de produção substancial e prioridades de conteúdo reciclado que apoiam plataformas sem antimônio. Suas estratégias conectam a circularidade de materiais, a produção com menores emissões e os graus de poliéster de maior valor. Essa estrutura confere aos produtores líderes uma vantagem no investimento e no conhecimento técnico necessários para a transição de catalisadores.
O lançamento do catalisador AddWorks da Clariant em 2026 visa temperaturas de processamento mais baixas, cor aprimorada e redução de resíduos de metais pesados. Os materiais circulares baseados em metanólise da Eastman Chemical Company e as aprovações RecyClass demonstram como a certificação de reciclabilidade se tornou um diferencial competitivo. O mercado de poliésteres sem antimônio favorece empresas que conseguem combinar tecnologia de catalisadores com evidências de desempenho circular. A atividade de patentes em sistemas de catalisadores de titânio-magnésio também indica que a proteção de propriedade intelectual está se desenvolvendo em torno de formulações de alto desempenho.
As estratégias competitivas seguem dois caminhos principais: maior integração entre o desenvolvimento de catalisadores e a produção de polímeros, e diferenciação por meio de credenciais de conteúdo reciclado. A primeira abordagem inclui relacionamentos técnicos diretos e pesquisa interna de catalisadores. A segunda fortalece o papel dos materiais circulares no posicionamento do produto. Existe uma oportunidade entre os conversores de médio porte no Sul e Sudeste Asiático, onde o suporte à qualificação e formulações de titânio ou alumínio de menor custo podem desbloquear demanda adicional. A atenção regulatória da UE aos compostos de antimônio continua a aumentar a pressão sobre as empresas que mantêm rotas de catalisadores convencionais. O mercado de poliésteres sem antimônio provavelmente permanecerá dividido entre licenciadores de tecnologia, grandes produtores qualificados e conversores regionais que requerem suporte técnico externo.
Líderes da Indústria de Poliésteres Sem Antimônio
-
Indorama Ventures Public Company Limited
-
Mitsubishi Polyester Film GmbH
-
Toray Advanced Materials Korea Inc.
-
NAN YA PLASTICS CORPORATION
-
Ester
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Poliésteres Sem Antimônio Empresas cobertas neste relatório
- CLARIANT
- Eastman Chemical Company
- Ester
- Far Eastern New Century Corporation
- Fatra, a.s.
- HANGZHOU LEMMEJOY CHEMICAL FIBER CO., LTD.
- Indorama Ventures Public Company Limited
- Mitsubishi Polyester Film GmbH
- NAN YA PLASTICS CORPORATION
- Polyplex
- PT Asia Pacific Fibers Tbk
- Reliance Industries Limited
- SK chemicals Co., Ltd.
- Teijin Limited
- Toray Advanced Materials Korea Inc.
- TOYOBO CO., LTD.
- UFlex Limited
Desenvolvimentos industriais recentes em Mercado de Poliésteres Sem Antimônio
- Outubro de 2025: A Clariant apresentou suas soluções de catalisador à base de titânio AddWorks na K 2025 em Düsseldorf, com lançamento comercial previsto para 2026. O sistema de catalisador estável em água e sem antimônio reduz as temperaturas de processamento, elimina resíduos de metais pesados e foi projetado para toda a família de poliésteres, incluindo PET, PTT, PBT e PEF emergente. O sistema visa oferecer economias de CAPEX e OPEX por meio de maior rendimento, menor consumo de energia e redução dos custos de tratamento de efluentes, apoiando a transição mais ampla para poliésteres sem antimônio.
- Junho de 2025: A Indorama Ventures e a PolySource firmaram um acordo de distribuição para polímeros especiais de PET e PEN na América do Norte e nos principais mercados globais. O acordo abrange aplicações de cosméticos, eletrônicos, médicas, de defesa e industriais, onde as credenciais de poliéster sem antimônio tornaram-se cada vez mais relevantes nas decisões de aquisição.
Escopo do Relatório Global do Mercado de Poliésteres Sem Antimônio
Os poliésteres sem antimônio são materiais de poliéster, como Politereftalato de Etileno (PET), Politereftalato de Butileno (PBT) e Politereftalato de Trimetileno (PTT), fabricados com catalisadores de policondensação alternativos, como titânio, alumínio, germânio ou compostos orgânicos, em vez do trióxido de antimônio tradicional.
O mercado de poliésteres sem antimônio é segmentado por tipo de produto, catalisador, indústria do usuário final e geografia. Por tipo de produto, o mercado é segmentado em politereftalato de etileno (PET), politereftalato de trimetileno (PTT) e politereftalato de butileno (PBT). Por catalisador, o mercado é segmentado em catalisador à base de titânio, catalisador à base de alumínio, catalisador à base de titânio-magnésio e outros catalisadores. Por indústria do usuário final, o mercado é segmentado em têxtil, embalagem, automotivo, construção e outras indústrias de uso final. O relatório também abrange tamanhos de mercado e previsões para poliésteres sem antimônio em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Politereftalato de Etileno (PET) |
| Politereftalato de Trimetileno (PTT) |
| Politereftalato de Butileno (PBT) |
| Catalisador à Base de Titânio |
| Catalisador à Base de Alumínio |
| Catalisador à Base de Titânio-Magnésio |
| Outros Catalisadores |
| Têxtil |
| Embalagem |
| Automotivo |
| Construção |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Politereftalato de Etileno (PET) | |
| Politereftalato de Trimetileno (PTT) | ||
| Politereftalato de Butileno (PBT) | ||
| Por Catalisador | Catalisador à Base de Titânio | |
| Catalisador à Base de Alumínio | ||
| Catalisador à Base de Titânio-Magnésio | ||
| Outros Catalisadores | ||
| Por Indústria do Usuário Final | Têxtil | |
| Embalagem | ||
| Automotivo | ||
| Construção | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Poliésteres Sem Antimônio?
O tamanho do mercado de poliésteres sem antimônio foi avaliado em 0,84 bilhões de USD em 2026 e estima-se que cresça de 0,89 bilhões de USD em 2027 para 1,23 bilhões de USD até 2032, a um CAGR de 6,63% durante o período de previsão (2027-2032).
Qual tipo de catalisador está crescendo mais rapidamente?
Os catalisadores à base de titânio-magnésio devem crescer a um CAGR de 7,36% até 2032.
Qual aplicação de usuário final está se expandindo mais rapidamente?
Os têxteis devem registrar a maior taxa de crescimento, com um CAGR de 7,65% até 2032.
Qual região tem a posição mais forte neste setor?
A Ásia-Pacífico lidera com uma participação de 46,49% em 2026 e deve crescer a um CAGR de 7,44% até 2032.