
Taille et part du marché des polyesters sans antimoine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.89 Milliards de dollars |
| Taille du Marché (2032) | 1.23 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.63 % |
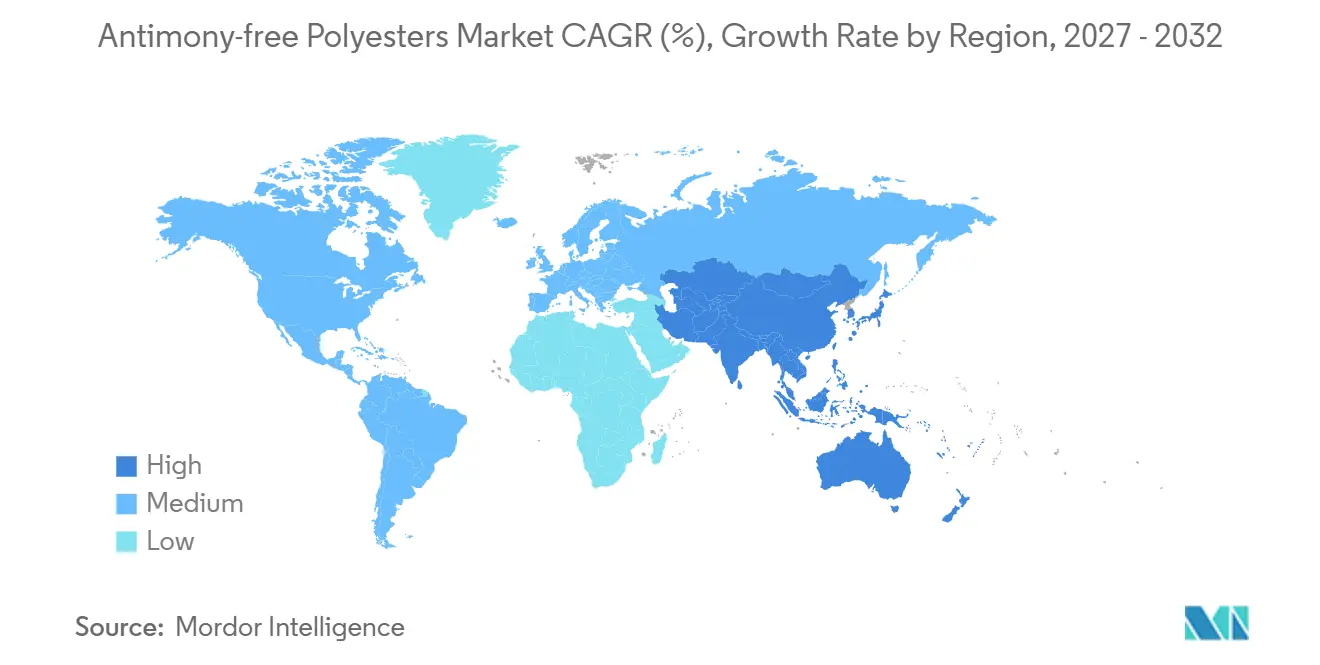
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
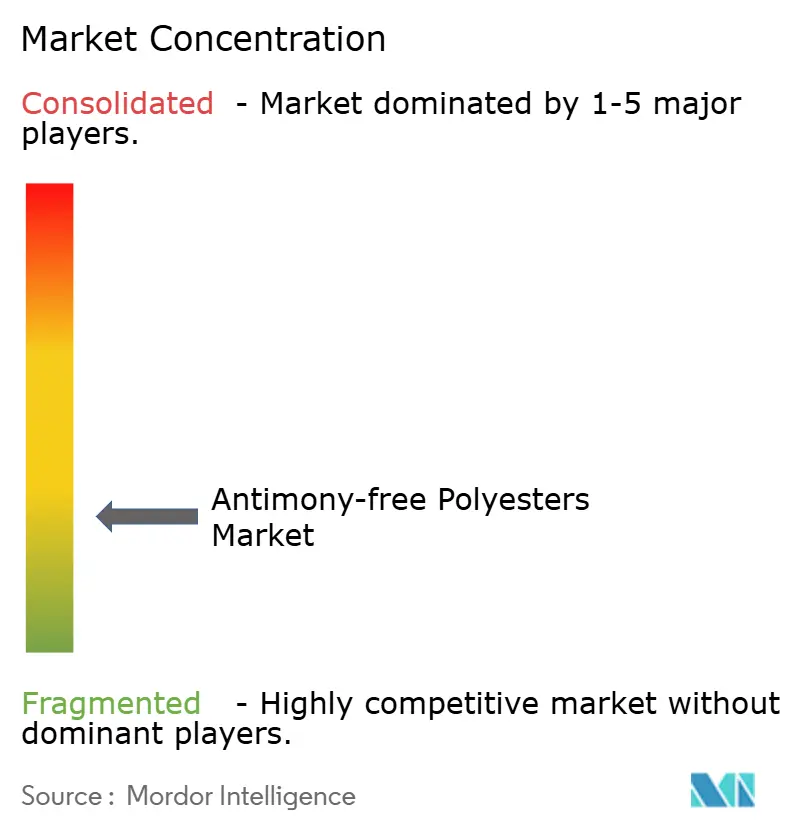
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des polyesters sans antimoine par Mordor Intelligence
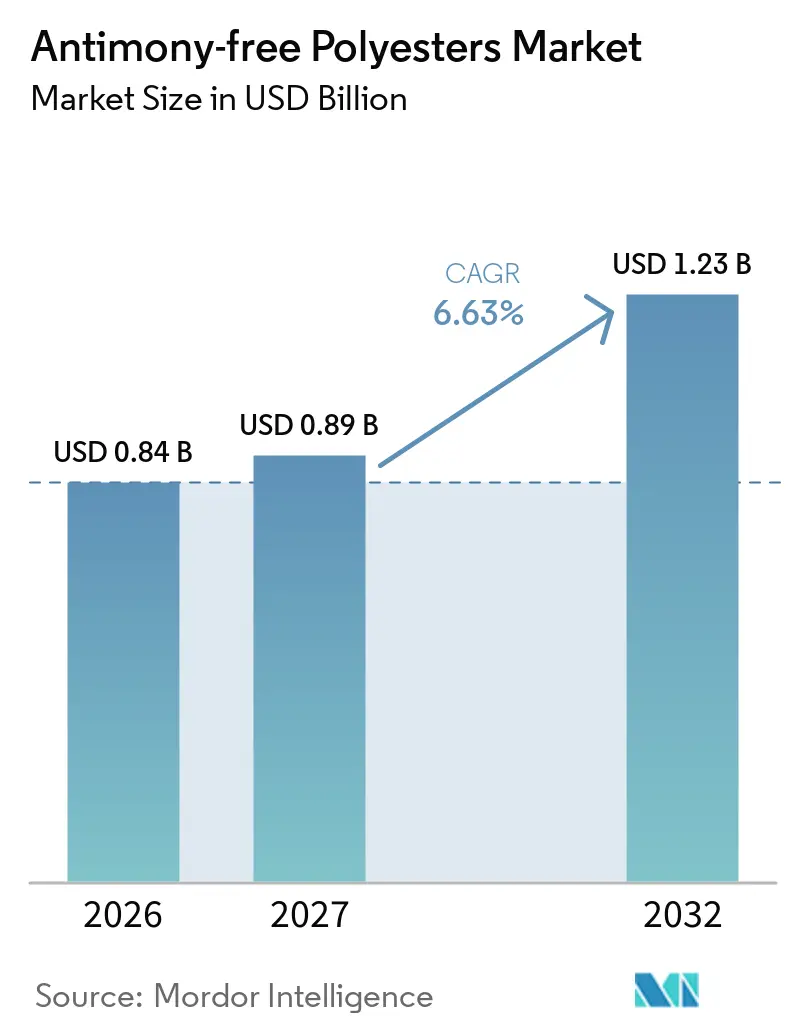
La taille du marché des polyesters sans antimoine était évaluée à 0,84 milliard USD en 2026 et devrait croître de 0,89 milliard USD en 2027 à 1,23 milliard USD d'ici 2032, à un CAGR de 6,63 % au cours de la période de prévision (2027-2032). Le marché des polyesters sans antimoine s'oriente vers les catalyseurs à base de titane, d'aluminium et bimétalliques, les producteurs cherchant à répondre aux exigences de conformité et aux vulnérabilités des chaînes d'approvisionnement liées à l'antimoine. Les règles de licences d'exportation de la Chine et les restrictions ultérieures sur le trioxyde d'antimoine ont accru l'urgence de la substitution des catalyseurs chez les producteurs de polyester. La classification de l'antimoine par l'UE comme matière première critique, combinée à des réglementations plus strictes sur le contact alimentaire, a renforcé le contrôle des résidus de catalyseurs dans les emballages. Les propriétaires de marques exigent également que les fournisseurs proposent des grades de polymères plus sûrs et recyclables, élargissant la demande au-delà des grands producteurs de résines. Le marché des polyesters sans antimoine est donc bien positionné pour croître en répondant simultanément à la sécurité d'approvisionnement, à la conformité au contact alimentaire, à la recyclabilité et aux performances des procédés.
Points clés du rapport
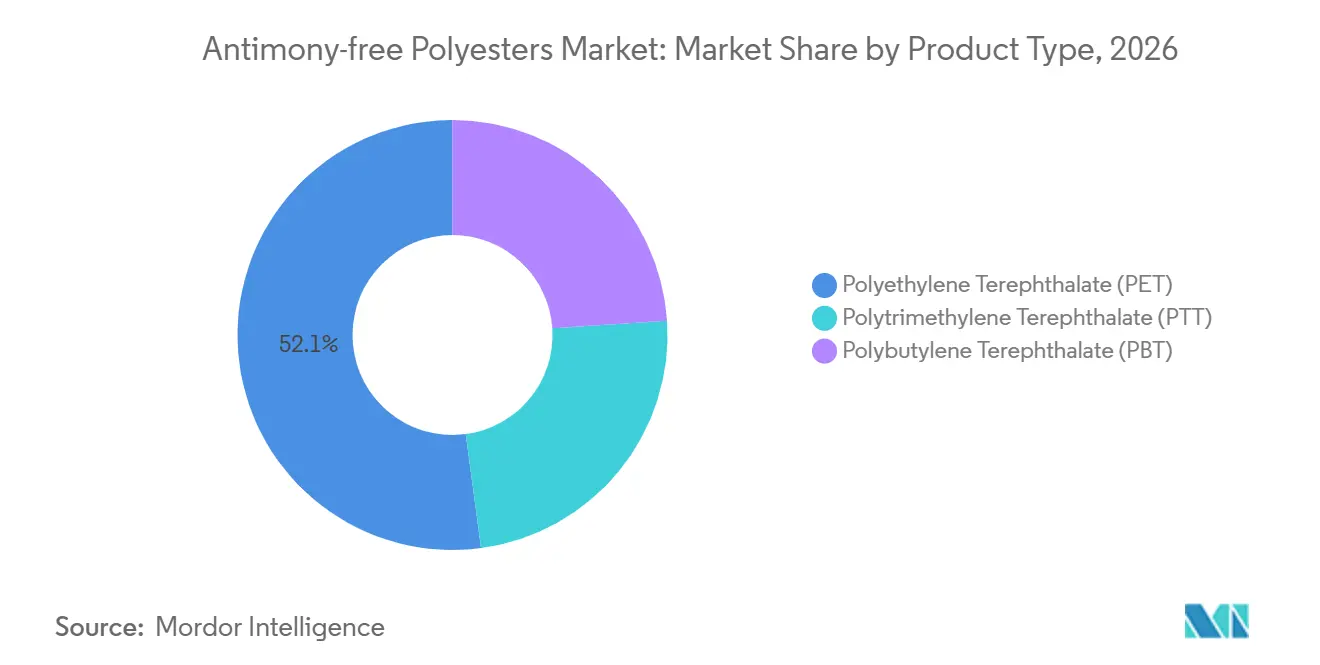
- Par type de produit, le polyéthylène téréphtalate (PET) détenait 52,12 % de la part du marché des polyesters sans antimoine en 2026, tandis que le polytriméthylène téréphtalate (PTT) devrait croître à un CAGR de 7,12 % jusqu'en 2032.
- Par catalyseur, les catalyseurs à base de titane représentaient 47,45 % de la part du marché des polyesters sans antimoine en 2026, tandis que les catalyseurs à base de titane-magnésium devraient se développer à un CAGR de 7,36 % jusqu'en 2032.
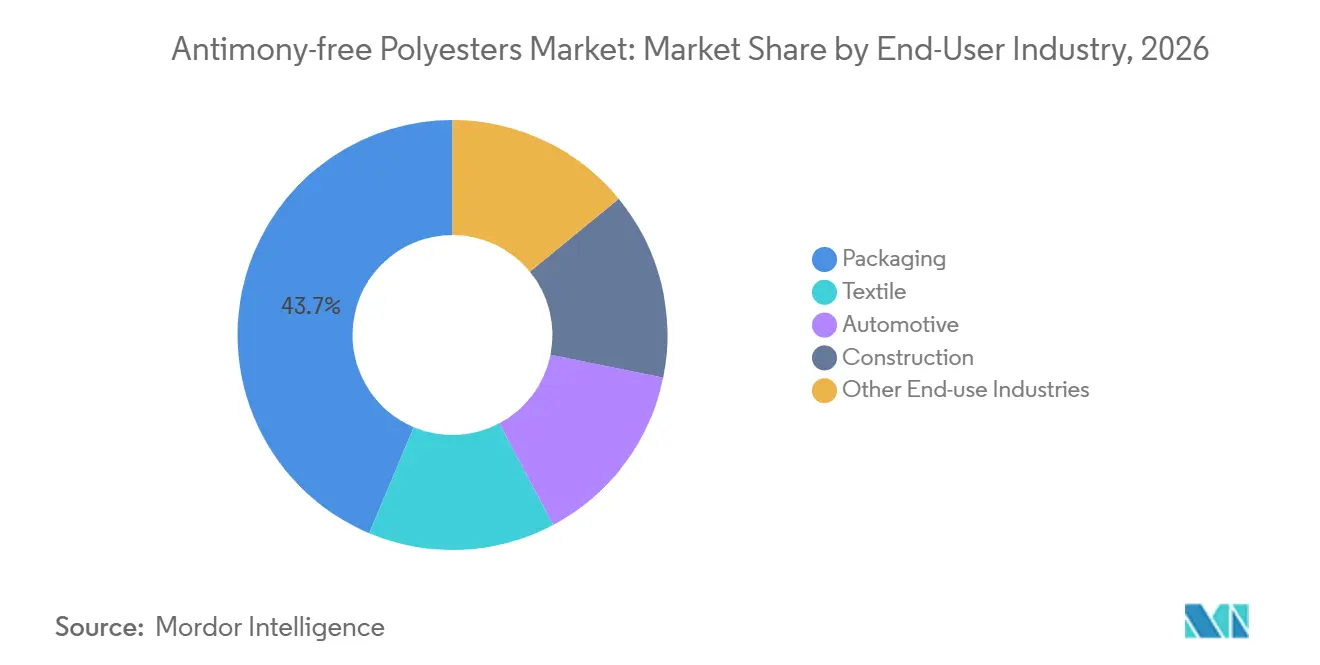
- Par secteur d'utilisation finale, l'emballage représentait 43,67 % de la part du marché des polyesters sans antimoine en 2026, tandis que les textiles devraient enregistrer le CAGR le plus élevé de 7,65 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 46,49 % de la part du marché des polyesters sans antimoine en 2026 et devrait se développer à un CAGR de 7,44 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conformité plus stricte aux réglementations sur les métaux lourds et le contact alimentaire | +1.8% | Mondial, concentré dans l'UE, l'Amérique du Nord, le Japon et la Corée du Sud | Moyen terme (2-4 ans) |
| Demande des propriétaires de marques pour des emballages plus sûrs et recyclables | +1.5% | Mondial, avec une adoption précoce dans l'UE et en Amérique du Nord et un effet d'entraînement sur les marchés d'exportation APAC | Moyen terme (2-4 ans) |
| Risque lié à la chaîne d'approvisionnement en antimoine après les contrôles à l'exportation | +1.3% | L'Amérique du Nord et l'UE sont les plus exposées, tandis que l'APAC est partiellement protégée par la production nationale | Court terme (≤ 2 ans) |
| Innovations en matière de catalyseurs réduisant la consommation d'énergie et améliorant la recyclabilité | +0.9% | Mondial, avec un déploiement initial en Chine et en Europe | Long terme (≥ 4 ans) |
| Acheteurs du secteur textile et de la literie recherchant un polyester à faible résidu | +0.8% | L'APAC est centrale, avec un effet d'entraînement sur l'UE et l'Amérique du Nord via les exigences d'approvisionnement des marques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pression accrue de conformité aux rglementations sur les métaux lourds et le contact alimentaire
Les réglementations sur le contact alimentaire constituent un moteur important du marché des polyesters sans antimoine, car elles s'appliquent au matériau lui-même et pas seulement aux sites de fabrication. En vertu du règlement UE 10/2011, la migration de l'antimoine à partir du polyéthylène téréphtalate (PET) est soumise à une limite de migration spécifique de 40 μg/kg d'aliment. Cette limite s'applique aux résidus de catalyseurs qui demeurent dans le polymère après la production. Une évaluation de 2025 de l'Autorité européenne de sécurité des aliments (EFSA) portant sur un procédé de PET recyclé identifie l'antimoine comme l'un des paramètres pris en compte dans l'évaluation du PET recyclé de qualité alimentaire[1]. À mesure que le recyclage chimique du PET se développe, l'antimoine présent dans le matériau vierge peut affecter l'évaluation de la qualité du flux recyclé. Cela crée un argument en faveur d'une production sans antimoine qui va au-delà de la préférence des marques et touche à la qualité des actifs en matériaux recyclés.
Demande des propriétaires de marques pour des emballages plus sûrs et recyclables
Les marques de grande consommation spécifient de plus en plus le PET sans antimoine pour gérer leur exposition réglementaire et atteindre leurs objectifs en matière de contenu recyclé. Cette évolution modifie les accords d'approvisionnement, les déclarations relatives aux catalyseurs étant désormais ajoutées aux exigences qui portaient auparavant sur les performances physiques et optiques. La division SSP de Far Eastern New Century a obtenu la certification EN 15343 en 2025, devenant ainsi la première entreprise taïwanaise à satisfaire à cette norme européenne de traçabilité des plastiques recyclés. Cette certification indique que l'infrastructure de traçabilité se développe parallèlement à la demande de polyester recyclable. De telles spécifications peuvent obliger les convertisseurs asiatiques de taille moyenne à qualifier des systèmes de catalyseurs alternatifs, étendant l'adoption au-delà des grands producteurs. Indorama Ventures développe également son portefeuille de polymères spéciaux dans le cadre d'IVL 2.0, tout en poursuivant des priorités en matière de matériaux circulaires, soutenant la demande de grades de polyester dotés de meilleures références en matière de durabilité.
Risque lié à la chaîne d'approvisionnement en antimoine après les contrôles à l'exportation
La Chine a introduit des exigences de licences pour les exportations d'antimoine en septembre 2024, puis a restreint les exportations de trioxyde d'antimoine vers les États-Unis en décembre 2024. Ces mesures ont créé une pression immédiate sur les chaînes d'approvisionnement en PET qui dépendent des intrants de catalyseurs à base d'antimoine. PET Europe a demandé à la Commission européenne d'évaluer les contrôles à l'exportation et d'envisager des mesures de défense commerciale. La question est particulièrement pertinente pour les producteurs européens représentés par PET Europe, qui fait état d'une capacité annuelle de PET vierge de 3,5 millions de tonnes. Le marché des polyesters sans antimoine peut bénéficier de cette situation, les catalyseurs alternatifs offrant un moyen de réduire l'exposition à une contrainte d'approvisionnement aux conséquences à la fois géopolitiques et commerciales. La demande de substituts peut rester résiliente même si les prix de l'antimoine à court terme fluctuent.
Innovations en matière de catalyseurs réduisant la consommation d'énergie et améliorant la recyclabilité
Le développement des catalyseurs influencera fortement le rythme du marché des polyesters sans antimoine, les coûts et les performances opérationnelles restant des préoccupations centrales pour les convertisseurs. Clariant prévoit de lancer son catalyseur à base de titane AddWorks stable à l'eau en 2026, offrant des températures de traitement plus basses, une meilleure couleur, des résidus de métaux lourds réduits et une applicabilité sur les flux de PET vierge et recyclé. Des chercheurs soutenus par l'Agence japonaise pour la science et la technologie ont rapporté en 2025 qu'un système catalytique FeCl₃-amine avait atteint une conversion de 99,7 % à 99,9 % du PET et des déchets textiles en matières premières chimiques de haute pureté dans des conditions douces. Une étude de 2025 a révélé que les catalyseurs bimétalliques titane-magnésium amélioraient la stabilité thermique et le comportement de polycondensation dans la synthèse du polyéthylène téréphtalate glycol (PETG) par rapport aux catalyseurs conventionnels à métal unique. Zhejiang Lixing Technology a également signalé l'utilisation de catalyseurs à base de titane sur une ligne de polyester d'une capacité annuelle de 700 000 tonnes, indiquant que des systèmes alternatifs fonctionnent à l'échelle commerciale. Ces avancées pourraient réduire l'écart de performance historique entre les voies de production sans antimoine et les voies conventionnelles.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts plus élevés des catalyseurs et de la qualification par rapport aux systèmes à base d'antimoine | -0.9% | Mondial, plus aigu en Inde, en Asie du Sud-Est et en Amérique latine | Court terme (≤ 2 ans) |
| Savoir-faire limité en matière de procédés à grande échelle chez les producteurs de taille moyenne | -0.5% | Producteurs de niveau intermédiaire en APAC, Amérique du Sud, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Compromis de performance en matière de couleur, d'activité et de fenêtre de polymérisation | -0.3% | Mondial, plus prononcé pour les applications de polyéthylène téréphtalate (PET) optique et en film | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts plus élevés des catalyseurs et de la qualification par rapport aux systèmes à base d'antimoine
Les coûts plus élevés des catalyseurs et de la qualification restent un obstacle pour les producteurs de polyester sensibles aux prix. Les catalyseurs à base de titane et d'aluminium peuvent nécessiter une manipulation plus rigoureuse, un contrôle de la durée de conservation et, dans certains cas, des modifications des configurations des réacteurs. Le trioxyde d'antimoine a une longue histoire d'utilisation opérationnelle, et les alternatives n'ont pas encore atteint la même position de coût dans toutes les applications. Pour le polyester en contact alimentaire, un changement de catalyseur peut également obliger les producteurs à soumettre des dossiers réglementaires révisés. Ce processus peut prendre de 12 à 36 mois et nécessite des capacités analytiques que les petits producteurs peuvent ne pas posséder. En conséquence, le marché des polyesters sans antimoine devrait connaître une adoption progressive dans les zones sensibles aux prix jusqu'à ce que les coûts des catalyseurs alternatifs diminuent davantage ou que les restrictions à l'exportation modifient plus durablement la comparaison des coûts.
Savoir-faire limité en matière de procédés à grande échelle chez les producteurs de taille moyenne
Les grands producteurs ont accumulé des connaissances sur les procédés utilisant des catalyseurs alternatifs, mais de nombreux opérateurs régionaux de polyester ne disposent pas de ressources comparables en matière de recherche et développement. Les lignes de polymérisation continue fonctionnent souvent pendant des mois, de sorte que les producteurs peuvent être réticents à changer un catalyseur qui pourrait provoquer des arrêts ou une production hors spécifications. La norme GB 36889-2025 de la Chine fixe des limites de consommation d'énergie graduées pour les produits en fibres chimiques, y compris le polyester de qualité bouteille. La norme encourage les améliorations d'efficacité, mais peut rendre plus difficile la gestion des changements simultanés de la chimie des catalyseurs et des performances énergétiques. L'octroi de licences technologiques, les partenariats et le soutien pratique des fournisseurs de catalyseurs peuvent aider les producteurs à naviguer dans cette transition. La croissance du marché des polyesters sans antimoine dépendra de la capacité de ces opérateurs à accéder à des méthodes d'exploitation éprouvées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le PET ancre la production tandis que le PTT stimule la croissance des spécialitésLe polyéthylène téréphtalate (PET) détenait 52,12 % de la part du marché des polyesters sans antimoine en 2026, et le polytriméthylène téréphtalate (PTT) devrait se développer à un CAGR de 7,12 % de 2027 à 2032. La position du PET reflète son utilisation généralisée dans les emballages alimentaires et de boissons, les films polyester et les applications de fibres recyclées. Les exigences en matière de contact alimentaire ont fait du PET un axe majeur du développement des catalyseurs à base de titane, et les données de procédés commerciaux qui en résultent offrent aux producteurs une voie plus claire pour qualifier le PET sans antimoine. Le polybutylène téréphtalate (PBT) représente un bassin de demande plus restreint mais distinct, car les composants automobiles et les connecteurs électroniques peuvent utiliser le trioxyde d'antimoine comme synergiste ignifuge. Cela expose les utilisateurs de PBT au risque d'approvisionnement en antimoine et soutient l'intérêt pour les formulations sans antimoine.
L'élasticité du PTT, son toucher de fibre doux et sa capacité de teinture soutiennent la demande des marques de vêtements de sport et d'athleisure ayant des spécifications de durabilité exigeantes. Une étude de 2025 sur les élastomères copolymères PTT-PO3G biosourcés a rapporté une résilience supérieure à 96 % à 20 % d'allongement, positionnant le PTT comme une alternative potentielle au spandex dans les applications où la provenance en tant que matériau sans antimoine est de plus en plus importante. Ces applications spécialisées permettent au secteur des polyesters sans antimoine de créer de la valeur au-delà du PET de commodité.

Par catalyseur :
les systèmes titane-magnésium mènent un paysage catalytique en mutationLes catalyseurs à base de titane détenaient 47,45 % du segment des catalyseurs en 2026, leur conférant la plus grande part du marché des polyesters sans antimoine parmi les types de catalyseurs. Ils constituent l'alternative la plus développée commercialement pour le PET, le PTT, le PBT et les nouveaux grades de polyester. Les formulations stables à l'eau répondent aux préoccupations antérieures concernant la désactivation par l'humidité, et leur compatibilité avec le recyclage chimique du PET est pertinente à mesure que les exigences en matière de contenu recyclé deviennent plus importantes. Les catalyseurs à base d'aluminium jouent un rôle distinct dans les applications où la sensibilité aux coûts est élevée et les exigences optiques moins contraignantes, offrant aux producteurs une voie de substitution alternative lorsque les systèmes à base de titane premium ne sont pas adaptés.
Les catalyseurs à base de titane-magnésium devraient croître à un CAGR de 7,36 % de 2027 à 2032, le taux le plus rapide parmi les types de catalyseurs. Une étude évaluée par des pairs en 2025 a révélé que les catalyseurs Ti-Mg amélioraient la cinétique d'estérification et la stabilité thermique dans la synthèse du polyéthylène téréphtalate glycol (PETG) et ont identifié le taux de polycondensation le plus élevé parmi les formulations Ti-Mg testées. D'autres catalyseurs, notamment les systèmes organocatalytiques et à base de fer, restent au stade commercial précoce, bien que les recherches soutenues par l'Agence japonaise pour la science et la technologie (JST) sur les systèmes FeCl₃-amine démontrent un intérêt continu pour les applications de recyclage chimique. Les nouveaux systèmes de catalyseurs doivent également satisfaire aux exigences de migration pour le contact alimentaire dans le cadre de réglementations telles que le règlement UE 10/2011.
Par secteur d'utilisation finale :
l'emballage domine la part tandis que le textile mène la croissanceL'emballage représentait 43,67 % du marché des polyesters sans antimoine en 2026. Cette position reflète l'ampleur de la production de bouteilles en PET pour les aliments et les boissons et le contrôle étroit de la sécurité alimentaire appliqué aux matériaux d'emballage. Les spécifications des marques pour le PET sans antimoine deviennent plus courantes parmi les entreprises de biens de consommation s'approvisionnant en Asie-Pacifique, en Europe et en Amérique du Nord. Les applications automobiles et de construction représentent des bassins de demande plus restreints mais structurellement distincts. Les concepts d'intérieur en PET mono-matériau peuvent soutenir des profils de catalyseurs plus propres lorsque la recyclabilité fait partie de la conception du matériau.
Les textiles devraient croître à un CAGR de 7,65 % de 2027 à 2032, le taux le plus élevé parmi les catégories d'utilisation finale. L'élimination progressive des revêtements à base de substances per- et polyfluoroalkylées (PFAS) dans l'UE à partir de janvier 2025 a accru la pertinence des propriétés anti-taches intrinsèques du PTT et a valorisé la fibre de PTT sans antimoine par rapport aux options dépendantes des PFAS. Une étude de 2025 a rapporté que le tissu polyester antibactérien sans antimoine à base de ZnO atteignait 86 % d'absorption de colorant et une solidité au lavage de grade 4, démontrant que les tissus sans antimoine peuvent offrir des performances comparables aux alternatives conventionnelles. La literie et les textiles de maison attirent également l'attention, les détaillants appliquant des exigences de faible résidu aux produits en contact prolongé avec la peau.
Analyse géographique
Marché des polyesters sans antimoine en Asie-Pacifique
L'Asie-Pacifique détenait 46,49 % de la part de marché des polyesters sans antimoine en 2026 et devrait croître à un CAGR de 7,44 % jusqu'en 2032. La région possède la plus grande base de production de polyester au monde, combinée à une conversion plus rapide sous l'effet des réglementations et des exigences d'approvisionnement. La Chine est à la fois un grand producteur d'antimoine et le plus grand fabricant de polyester, exposant les producteurs nationaux aux perturbations liées à ses propres contrôles à l'exportation. Wankai New Materials a rapporté qu'un mélange bio-sourcé de polyéthylène furanoate (PEF)/PET contenant 30 % de PEF restait recyclable et stable en termes de performances. Le Japon et la Corée du Sud demeurent des pôles d'exportation technologique, tandis que les modifications apportées en 2025 à la législation chimique sud-coréenne ont accru les exigences documentaires pour les chaînes d'approvisionnement en matériaux.
Marché des polyesters sans antimoine en Europe
L'Europe est le deuxième marché régional pour les polyesters sans antimoine. Les règles de migration pour le contact alimentaire de l'UE, le règlement sur les matières premières critiques et le règlement (UE) 2025/40 relatif aux emballages et aux déchets d'emballages créent un environnement de conformité bien défini. Cet environnement favorise le PET sans antimoine pour les nouvelles approbations de produits en contact alimentaire, tandis que l'Allemagne, la France, le Royaume-Uni et les marchés nordiques soutiennent la demande par le biais d'exigences en matière d'approvisionnement chimique. Les transformateurs d'Europe de l'Est tels que Fatra font face à des attentes croissantes en matière de certifications premium, mais peuvent disposer d'une capacité limitée pour qualifier des systèmes catalytiques de manière indépendante. Eastman a obtenu en 2025 les approbations de recyclabilité RecyClass pour 8 résines PET spéciales, démontrant que des voies de certification sont disponibles pour les copolyesters haute performance[2].
Marché des polyesters sans antimoine dans les Amériques et la région MEA
L'Amérique du Nord est affectée par l'incertitude réglementaire et le réalignement des chaînes d'approvisionnement. La restriction de décembre 2024 sur les exportations chinoises de trioxyde d'antimoine a supprimé une source d'approvisionnement importante pour les producteurs américains de PET, créant ainsi une ouverture plus nette pour les systèmes catalytiques alternatifs. Indorama Ventures a envisagé de reprendre la construction de son installation de PET et d'acide téréphtalique purifié au Texas, d'une valeur de 2,3 milliards USD, dont les travaux avaient été suspendus en 2023. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des centres de demande plus modestes, les grades premium étant confrontés à des contraintes de coûts plus importantes. Les exigences à l'exportation liées aux réglementations de l'UE et les exigences en matière de durabilité émanant des grandes marques mondiales génèrent une demande précoce, le Brésil et l'Arabie saoudite se positionnant comme des sites de croissance précoce potentiels.
Paysage concurrentiel
Le marché des polyesters sans antimoine est fragmenté. Un petit groupe de producteurs mondiaux est en tête en termes de production et de produits spéciaux liés à la durabilité, tandis que les producteurs régionaux qualifient des systèmes de catalyseurs alternatifs et que les spécialistes des catalyseurs influencent les choix technologiques. Indorama Ventures, Reliance Industries et Far Eastern New Century disposent d'une échelle de production substantielle et de priorités en matière de contenu recyclé qui soutiennent les plateformes sans antimoine. Leurs stratégies associent la circularité des matériaux, une production à moindres émissions et des grades de polyester à plus haute valeur ajoutée. Cette structure confère aux producteurs leaders un avantage en termes d'investissement et de connaissances techniques nécessaires à la transition des catalyseurs.
Le lancement du catalyseur AddWorks de Clariant en 2026 cible des températures de traitement plus basses, une meilleure couleur et des résidus de métaux lourds réduits. Les matériaux circulaires d'Eastman basés sur la méthanolysis et les approbations RecyClass démontrent comment la certification de recyclabilité est devenue un facteur de différenciation concurrentielle. Le marché des polyesters sans antimoine favorise les entreprises capables de combiner la technologie des catalyseurs avec des preuves de performance circulaire. L'activité en matière de brevets dans les systèmes de catalyseurs titane-magnésium indique également que la protection de la propriété intellectuelle se développe autour des formulations haute performance.
Les stratégies concurrentielles suivent deux grandes voies : une intégration plus étroite entre le développement des catalyseurs et la production de polymères, et la différenciation par les références en matière de contenu recyclé. La première approche comprend des relations techniques directes et la recherche interne sur les catalyseurs. La seconde renforce le rôle des matériaux circulaires dans le positionnement des produits. Une opportunité existe parmi les convertisseurs de niveau intermédiaire en Asie du Sud et du Sud-Est, où le soutien à la qualification et les formulations de titane ou d'aluminium à moindre coût peuvent débloquer une demande supplémentaire. L'attention réglementaire de l'UE sur les composés d'antimoine continue d'accroître la pression sur les entreprises conservant des voies de catalyseurs conventionnelles. Le marché des polyesters sans antimoine devrait rester divisé entre les concédants de licences technologiques, les grands producteurs qualifiés et les convertisseurs régionaux nécessitant un soutien technique externe.
Leaders du secteur des polyesters sans antimoine
-
Indorama Ventures Public Company Limited
-
Mitsubishi Polyester Film GmbH
-
Toray Advanced Materials Korea Inc.
-
NAN YA PLASTICS CORPORATION
-
Ester
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des polyesters sans antimoine Entreprises couvertes dans ce rapport
- CLARIANT
- Eastman Chemical Company
- Ester
- Far Eastern New Century Corporation
- Fatra, a.s.
- HANGZHOU LEMMEJOY CHEMICAL FIBER CO., LTD.
- Indorama Ventures Public Company Limited
- Mitsubishi Polyester Film GmbH
- NAN YA PLASTICS CORPORATION
- Polyplex
- PT Asia Pacific Fibers Tbk
- Reliance Industries Limited
- SK chemicals Co., Ltd.
- Teijin Limited
- Toray Advanced Materials Korea Inc.
- TOYOBO CO., LTD.
- UFlex Limited
Développements industriels récents dans Marché des polyesters sans antimoine
- Octobre 2025 : Clariant a dévoilé ses solutions de catalyseurs à base de titane AddWorks lors du K 2025 à Düsseldorf, avec un lancement commercial prévu pour 2026. Le système de catalyseurs stable à l'eau et sans antimoine réduit les températures de traitement, élimine les résidus de métaux lourds et est conçu pour l'ensemble de la famille des polyesters, notamment le PET, le PTT, le PBT et le PEF émergent. Le système est destiné à générer des économies de CAPEX et d'OPEX grâce à une augmentation du débit, une réduction de la consommation d'énergie et une réduction des coûts de traitement des eaux usées, soutenant la transition plus large vers les polyesters sans antimoine.
- Juin 2025 : Indorama Ventures et PolySource ont conclu un accord de distribution pour les polymères PET et PEN spéciaux en Amérique du Nord et sur les principaux marchés mondiaux. L'accord couvre les applications cosmétiques, électroniques, médicales, de défense et industrielles, où les références des polyesters sans antimoine sont devenues de plus en plus pertinentes dans les décisions d'approvisionnement.
Portée du rapport mondial sur le marché des polyesters sans antimoine
Les polyesters sans antimoine sont des matériaux polyester, tels que le polyéthylène téréphtalate (PET), le polybutylène téréphtalate (PBT) et le polytriméthylène téréphtalate (PTT), fabriqués à l'aide de catalyseurs de polycondensation alternatifs tels que le titane, l'aluminium, le germanium ou des composés organiques, plutôt que le trioxyde d'antimoine traditionnel.
Le marché des polyesters sans antimoine est segmenté par type de produit, catalyseur, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en polyéthylène téréphtalate (PET), polytriméthylène téréphtalate (PTT) et polybutylène téréphtalate (PBT). Par catalyseur, le marché est segmenté en catalyseur à base de titane, catalyseur à base d'aluminium, catalyseur à base de titane-magnésium et autres catalyseurs. Par secteur d'utilisation finale, le marché est segmenté en textile, emballage, automobile, construction et autres secteurs d'utilisation finale. Le rapport couvre également les tailles de marché et les prévisions pour les polyesters sans antimoine dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Polyéthylène téréphtalate (PET) |
| Polytriméthylène téréphtalate (PTT) |
| Polybutylène téréphtalate (PBT) |
| Catalyseur à base de titane |
| Catalyseur à base d'aluminium |
| Catalyseur à base de titane-magnésium |
| Autres catalyseurs |
| Textile |
| Emballage |
| Automobile |
| Construction |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Polyéthylène téréphtalate (PET) | |
| Polytriméthylène téréphtalate (PTT) | ||
| Polybutylène téréphtalate (PBT) | ||
| Par catalyseur | Catalyseur à base de titane | |
| Catalyseur à base d'aluminium | ||
| Catalyseur à base de titane-magnésium | ||
| Autres catalyseurs | ||
| Par secteur d'utilisation finale | Textile | |
| Emballage | ||
| Automobile | ||
| Construction | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des polyesters sans antimoine ?
La taille du marché des polyesters sans antimoine était évaluée à 0,84 milliard USD en 2026 et devrait croître de 0,89 milliard USD en 2027 à 1,23 milliard USD d'ici 2032, à un CAGR de 6,63 % au cours de la période de prévision (2027-2032).
Quel type de catalyseur connaît la croissance la plus rapide ?
Les catalyseurs à base de titane-magnésium devraient croître à un CAGR de 7,36 % jusqu'en 2032.
Quelle application d'utilisation finale se développe le plus rapidement ?
Les textiles devraient enregistrer le taux de croissance le plus élevé, avec un CAGR de 7,65 % jusqu'en 2032.
Quelle région occupe la position la plus forte dans ce secteur ?
L'Asie-Pacifique est en tête avec une part de 46,49 % en 2026 et devrait croître à un CAGR de 7,44 % jusqu'en 2032.